
ビデオ支援型本人確認市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
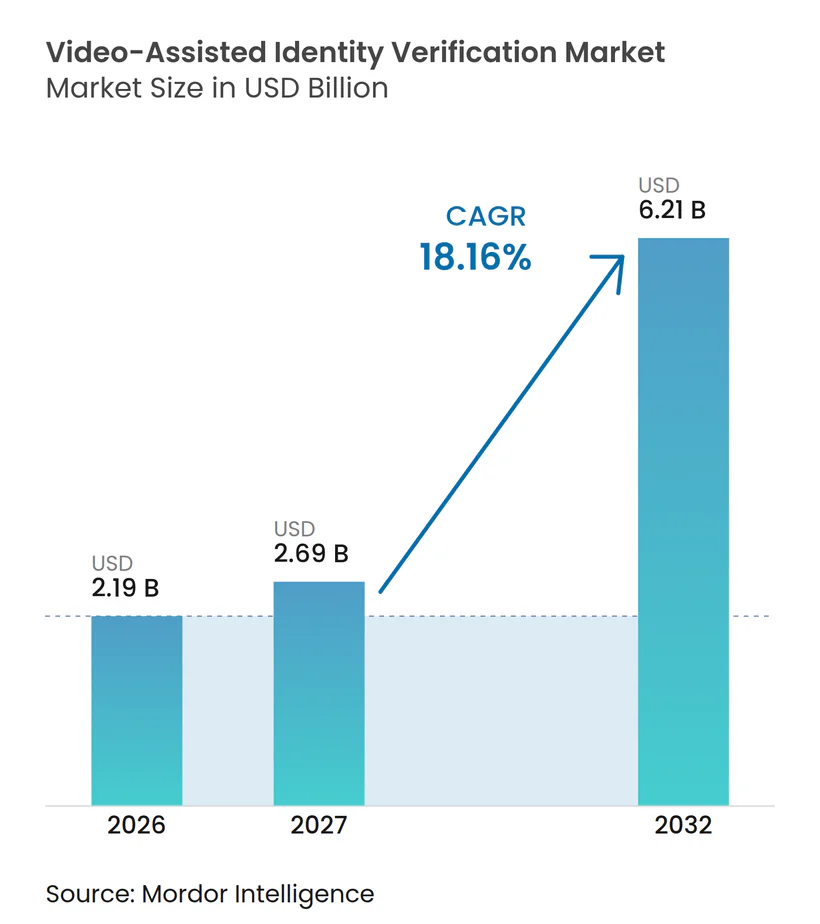
| 市場規模 (2027) | 2.69 十億米ドル |
| 市場規模 (2032) | 6.21 十億米ドル |
| 成長率 (2027 - 2032) | 18.16 % |
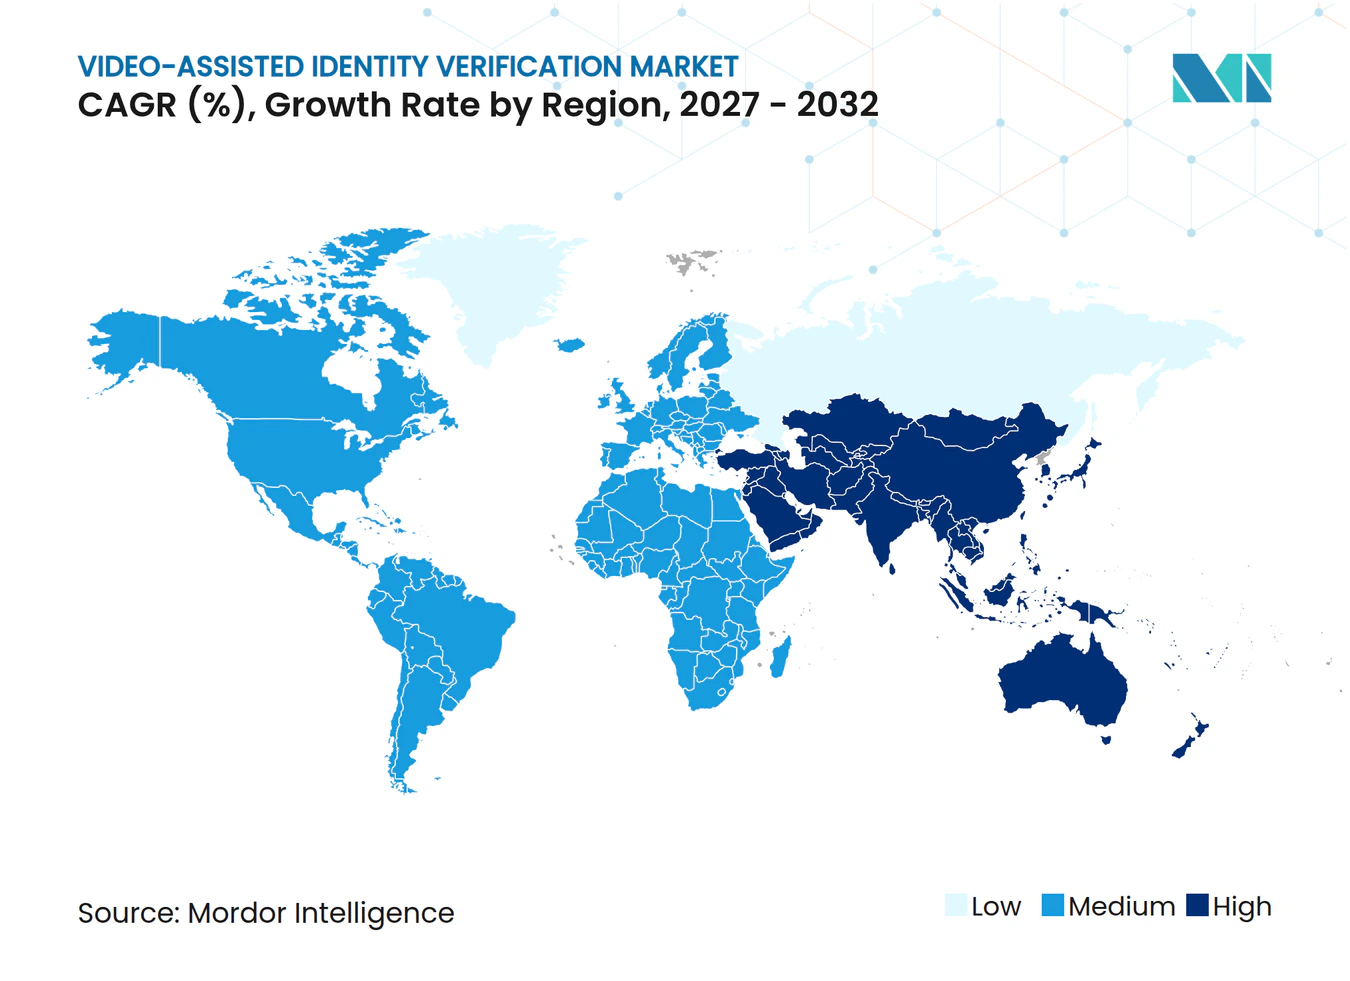
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビデオ支援型本人確認市場分析
ビデオ支援型本人確認市場の規模は、2026年の2.19 ビリオン 米ドルおよび2027年の2.69 ビリオン 米ドルから、2032年までに6.21 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間に18.16%のCAGRを記録すると予測されています。リモートによる本人確認は、金融サービス、政府機関、デジタルコマースにおいて標準的な手法となりつつあります。規制の拡大がリモート確認の利用を広げる一方、AIを活用した不正行為がライブネス対応ビデオチェックへの需要を高めています。プロバイダーは、生体認証マッチング、書類検証、リスクシグナル、ワークフローツールを単一サービスに統合しています。これにより、ビデオ支援型本人確認市場は限定的なコンプライアンスツールではなく、デジタルインフラの一部として位置づけられています。支店ベースの確認が十分に普及していなかったモバイルファースト経済圏にも需要が拡大していますが、現地のプライバシー規制、インフラ、データ所在地要件は引き続き重要な課題です。
レポートの主要ポイント
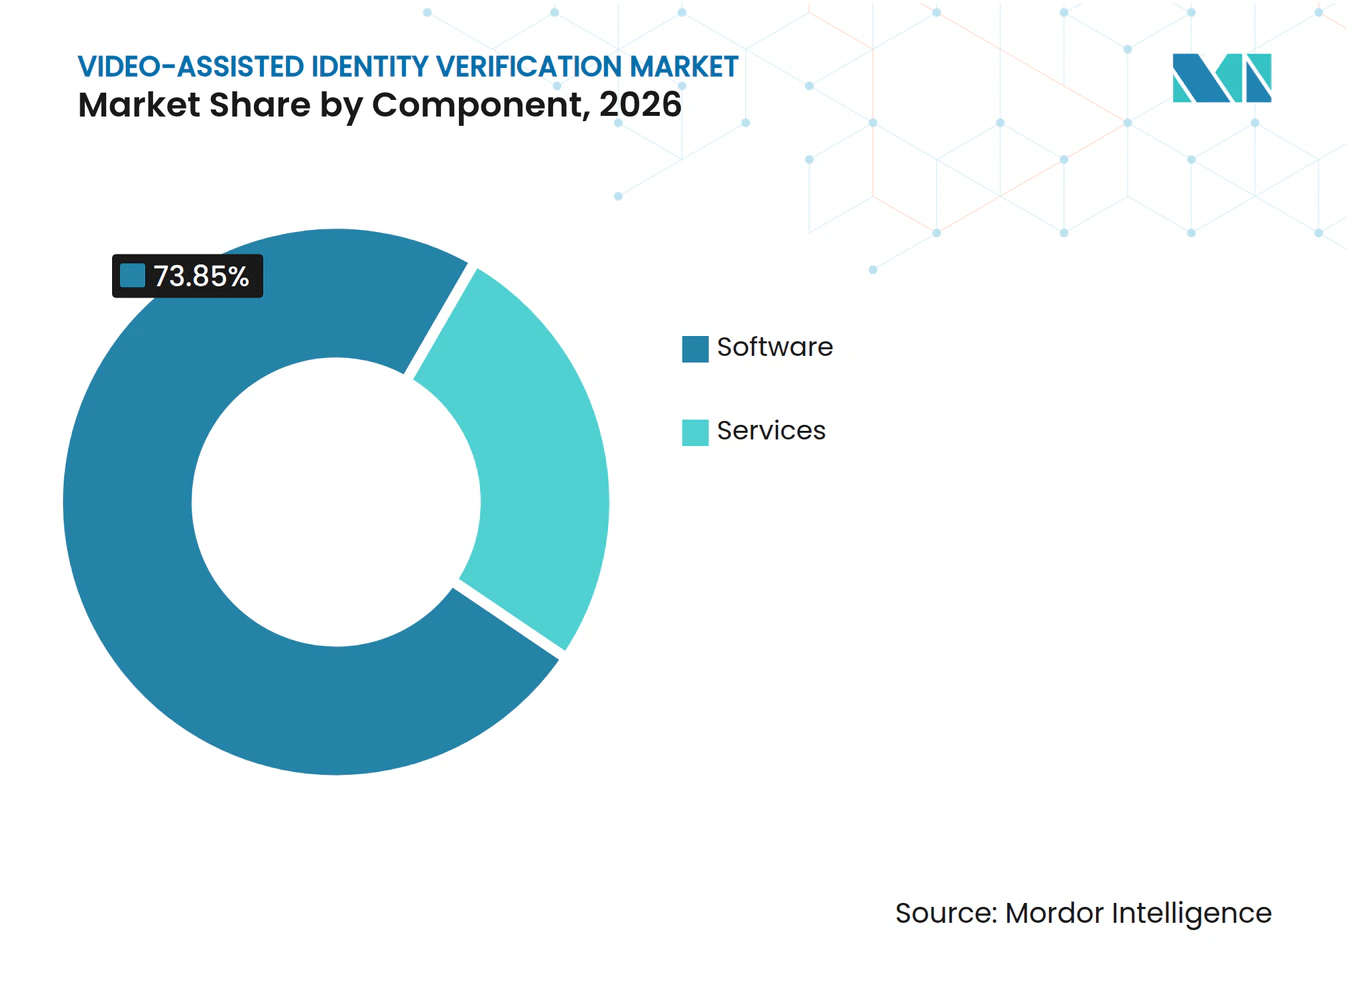
- コンポーネント別では、ソフトウェアが2026年のビデオ支援型本人確認市場において73.85%のシェアを占め、2032年にかけて18.56%のCAGRで拡大する見込みです。
- 確認モダリティ別では、顔ビデオ確認が2026年に65.13%のシェアを保有し、マルチモーダルビデオ確認は2032年にかけて18.94%のCAGRで拡大する見込みです。
- 展開形態別では、クラウドが2026年に38.34%のシェアを保有し、2032年にかけて18.53%のCAGRで拡大する見込みです。
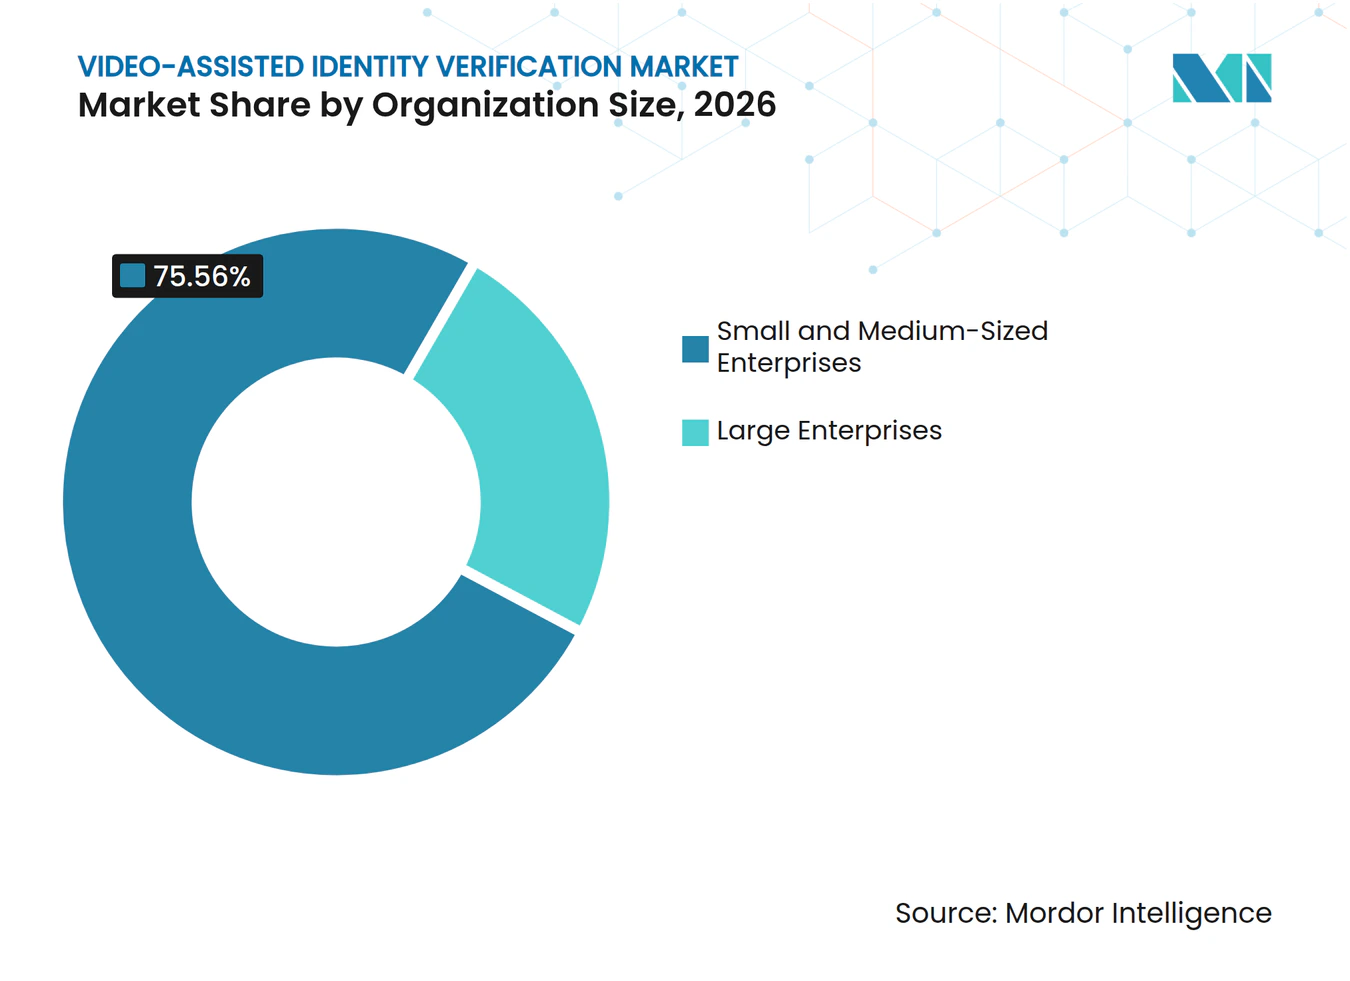
- 組織規模別では、大企業が2026年に24.44%のシェアを保有し、中小企業は2032年にかけて18.91%のCAGRで拡大する見込みです。
- エンドユーザー別では、BFSIが2026年に34.81%のシェアを保有し、政府・公共部門は2032年にかけて19.34%のCAGRで拡大する見込みです。
- 地域別では、北米が2026年に34.42%のシェアで最大の地域セグメントとなり、アジア太平洋地域は2032年にかけて19.12%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リモート本人確認のための規制拡大 | +3.5% | グローバル(EU-27、北米、インドに集中) | 短期(2年以内) |
| ディープフェイクおよび合成ID詐欺の深刻化 | +3.0% | グローバル | 短期(2年以内) |
| デジタルオンボーディングとリアルタイム決済の成長 | +2.8% | グローバル(アジア太平洋地域と北米で最も強い) | 中期(2〜4年) |
| 再利用可能なデジタルIDとウォレットの普及 | +2.5% | EU-27中心、北米とアジア太平洋地域での新興普及 | 中期(2〜4年) |
| AIを活用したマルチモーダルライブネスの向上 | +2.0% | グローバル | 中期(2〜4年) |
| 新興市場におけるビデオ支援型確認の拡大 | +1.8% | アフリカ、南アジア・東南アジア、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リモート本人確認のための規制拡大
規制要件はビデオ支援型本人確認市場の需要における中心的なドライバーであり、準拠したプロセスにより新たなデジタルサービス、より広い顧客アクセス、支店訪問なしのリモート提供が可能となります。NISTは2025年7月にデジタルアイデンティティガイドラインSP 800-63改訂第4版を終化し、ビデオベースの確認をアイデンティティ保証レベル2への経路として認定し、より強力なリモートプロセスを評価する機関のベンチマークを提供しました。NISTはまた、2026年10月に連邦機関による採用を支援し、調達チームに展開計画のための明確な資料を提供するための実装リソースハブを立ち上げました。このガイドラインは、公共機関とベンダーに対し、方法の選択、証拠の文書化、リモート確認が保証要件を満たす方法の評価に関する共通の参照点を提供します。ETSI TS 119 461、ISO/IEC 30107-3プレゼンテーション攻撃検出テスト、eIDAS 2.0要件は、ベンダーの製品計画、認証優先事項、および企業の調達基準を形成しています。これらの要件により、プロバイダーを選定する際に証拠の品質、記録、ライブネステスト、アクセシビリティ、プライバシー管理、明示的な同意がより重要となっています。
ディープフェイクおよび合成ID詐欺の深刻化
ディープフェイクおよび合成ID詐欺は、特に不正アカウントが決済、信用、またはアカウント回復に使用される可能性がある場合に、ビデオ支援型本人確認市場においてアクティブなライブネスチェックとビデオレビューへの需要を高めています。世界経済フォーラムは25のディープフェイクおよびカメラインジェクションツールを検討し、一部がライブ確認プロセスに対してリアルタイムかつ高精度のなりすましを可能にすることを発見しました。この脅威は、書類画像だけではリスクの高いオンボーディングに十分な証拠を提供できない可能性があることを意味します。説得力のある書類画像は、ライブで認可された人物が存在することを確認するものではないからです。iProovは、2024年にネイティブ仮想カメラ攻撃が2,665%増加し、同年第2四半期にピーク検出が週785件に達したと報告しました。そのため、ベンダーはセッション整合性管理と生体認証マッチング、チャレンジレスポンスプロンプト、書類分析、およびケースが承認される前に異常な動作を識別するルールを組み合わせています。その結果、確認フローは単に顔が画面に表示されていることを確認するのではなく、セッション、人物、書類、および技術的なキャプチャパスが本物であるかどうかを検証する必要があります。
デジタルオンボーディングとリアルタイム決済の成長
デジタルオンボーディングと高速決済サービスは、デジタルアカウントをほとんど遅延なく開設・使用できるため、不正ユーザーをアカウントや取引ネットワークに受け入れるコストを増大させます。Visaは、決済インフラと統合されたアイデンティティシステムが、決済ユースケースを超えてアイデンティティ認証情報の価値を拡張できると報告しました。[1] 金融機関はそのため、オンボーディング管理を決済リスク、アカウント回復、紛争処理、およびリスクの高い取引を行う人物の確認とより密接に連携させています。この連携は、顧客体験を不必要に中断させたり、有効な申請者を手動キューに移動させたりすることなく完了できるリモート確認への需要を支えています。ビデオ支援型本人確認市において、プロバイダーはコンプライアンスを唯一の購買目的として扱うのではなく、完了率の向上、明確なユーザーガイダンス、不正削減で競争することができます。決済およびオンボーディングシステムとのより良い統合により、購買に関する議論を狭いコンプライアンス機能から製品運用、顧客維持、不正解決コストへと移行させることもできます。
再利用可能なデジタルIDとウォレットの普及
再利用可能なデジタルIDウォレットは、確認の必要性をなくすのではなく、初期登録段階にアイデンティティ確認を集中させることができます。再利用可能な認証情報は、他の場所で受け入れられる前に信頼できるアイデンティティに紐付けられる必要があるからです。FIDOアライアンスは2025年12月に相互運用性とプライバシーのためのウォレット認証基準を確立するためのデジタル認証情報イニシアチブを立ち上げました。認証情報が発行、共有、異なるサービスで再利用される前に、高保証の登録が依然として必要です。この要件は、後の審査のために適切な情報を保持しながら、防御可能な初期アイデンティティ記録を確立できるビデオ支援型プロセスを支援します。ビデオ支援型本人確認市場は、ウォレットプログラムが検証済み認証情報を決済、公共サービス、プライベートデジタルチャネルにわたって有用にするにつれて恩恵を受ける可能性があります。検証可能な認証情報、選択的開示、相互運用可能なウォレット接続、信頼性の高い登録記録をサポートするプロバイダーは、より広いアイデンティティエコシステム内に自社の確認システムを位置づけることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プライバシー、データ所在地、生体認証同意要件 | -1.5% | グローバル(EU-27、インド、アジア太平洋地域で最も深刻) | 短期(2年以内) |
| 仮想カメラおよびインジェクション攻撃の回避 | -1.2% | グローバル | 短期(2年以内) |
| カメラ、照明、接続性、アクセシビリティの変動性 | -1.0% | アフリカ、南アジア、農村部のアジア太平洋地域 | 長期(4年以上) |
| レガシーシステム統合と総所有コスト | -0.8% | 北米とヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プライバシー、データ所在地、生体認証同意要件
プライバシー、データ所在地、生体認証同意規則は、プロバイダーが収集、処理、保持、転送に関する異なる要件に対応した設計を行う必要があるため、ビデオ支援型本人確認市場における国境を越えたサービス提供を複雑にしています。欧州データ保護監督機関は、人物を一意に識別するために使用される生体認証データは欧州データ規則の下で特別な保護の対象となると指摘しています。[2] EU AI法はモート生体認証識別システムに義務を追加し、文書化された管理、明確な説明責任、および生体認証データが使用される目的の慎重な評価の必要性を高めています。データローカライゼーション要件により、プロバイダーは単一のグローバル運用モデルではなく、現地での処理、保管、サポート体制、インフラを使用することが求められる場合もあります。これらの条件は、多国籍顧客の実装作業を増加させ、追加の法的審査を導入し、サービスが稼働するまでの承認サイクルを長引かせる可能性があります。プライバシーバイデザインの手法、現地データ処理、選択的開示、明確な同意フロー、管理された保持ポリシーを使用するプロバイダーは、購買者のこの負担を軽減することができます。
仮想カメラおよびインジェクション攻撃の回避
仮想カメラおよびインジェクション攻撃は、インターフェースが通常のデバイスカメラを使用しているように見える場合でも、ビデオストリームが常にライブユーザーを表しているという前提に疑問を投げかけます。世界経済フォーラムは、利用可能なツールがリアルタイムでカメラインジェクションと高精度のなりすましをサポートできると指摘しました。iProovは、デバイスを改変することなくデバイスのカメラフィードをバイパスできるネイティブ仮想カメラ攻撃の拡大について説明しました。ISO/IEC 25456の開発は2025年初頭に開始され、CEN/TS 18099:2024を基盤としてインジェクション攻撃検出に対処し、キャプチャパスの整合性を強調しています。テストと実装がより一貫したものになるまで、購買者はプロバイダーがカメラフィードをどのように保護し、改ざんを検出し、実施したチェックの記録を維持するかを評価する必要があります。この要件は、より強力な確認サービスの必要性を強化しながらも、ベンダーの技術的・テスト的・保証的な負担を増大させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアが収益基盤を支えるソフトウェアは2026年のビデオ支援型本人確認市場において73.85%を占め、2032年にかけて18.56%のCAGRで拡大する見込みです。この地位は、ビデオセッションを文書化されたアイデンティティ決定に変換するシステムの重要性を反映しています。ソフトウェア層には、AI推論パイプライン、ワークフローオーケストレーション、リスクスコアリング、およびコンプライアンス審査を支援する記録が含まれます。また、生体認証証拠をクライアントが使用するアイデンティティ書類、顧客記録、リスクポリシーに接続します。プロバイダーはこれらの機能を使用して、プレゼンテーションアーティファクト、一貫性のない顔の動作、書類の不一致を識別します。オンボーディングおよび回復ワークフローへの深い統合により、プラットフォームの置き換えが困難になる可能性があります。
サービスはビデオ支援型本人確認産業における残りの収益源を構成します。実装サポート、マネージドレビュー、統合作業、コンプライアンス手続きの支援が含まれます。大規模な規制対象顧客は、そのプロセスが複数の管轄区域にまたがり、確立されたアイデンティティシステムに依存しているため、これらのサービスを必要とすることが多いです。ビデオワークフローは、レガシーKYCツール、ケース管理システム、不正管理、顧客データベースと接続する必要がある場合があります。サービスは購買者がこれらの接続を設定し、動化されたルールに適合しない異常なケースを管理するのを支援します。同じプラットフォームが増加する確認量に対応できるため、ソフトウェアはスケーラブルな定期収益の主要源であり続けます。マネージドレビューは、ケースに追加の証拠や人間の判断が必要な場合に役割を保持します。自律的な意思決定ツールが改善されるにつれて、定型的な確認作業はレビューチームから自動化されたプロセスへと移行できます。これにより、プロバイダーは同じペースでスタッフを増やすことなく処理能力を拡大できます。


確認モダリティ別:
マルチモーダル手法が顔のみのチェックに迫る顔ビデオ確認は2026年のビデオ支援型本人確認市場シェアの65.13%を占めました。その主導的な地位は、消費者向け金融オンボーディングおよびその他の規制対象デジタルサービスにおける確立された使用を反映しています。顔ベースのフローは、カメラに映っている人物をアイデンティティ書類の写真と比較することができます。また、静的なアップロードでは利用できないライブネスの手がかりを観察することもできます。このアプローチは顧客にとって馴染み深く、一般的なスマートフォンカメラを通じて展開できます。しかし、合成メディア攻撃により、顔のみのアプローチはリスクの高いケースでは信頼性が低下しています。そのため、機関は複数の生体認証または行動シグナルを収集するフローをより重視するようになっています。
マルチモーダルビデオ確認は2032年にかけて18.94%のCAGRで拡大する見込みです。2025年のIEEEの研究では、顔と音声の証拠を動的なチャレンジレスポンスライブネスと組み合わせた適応型システムが、単一モード手法と比較してスプーフ耐性を向上させることができると判明しました。マルチモーダルプロセスは、取引やアカウントのリスクが必要とする場合に、異なる形式の証拠を収集することができます。また、新たな攻撃に対して脆弱な可能性のある単一の生体認証シグナルへの依存を減らすこともできます。書類ビデオ確認は、規制当局が生体認証マッチングと並行して書類の法医学的検査を要求する場合に引き続き重要です。音声・ビデオ確認は、音声が追加のアイデンティティシグナルとして機能できる金融アドバイザリーおよびヘルスケアの場面に関連しています。ビデオ支援型本人確認市場は、各ケースのリスクに応じて証拠収集を調整する手法を優先する可能性があります。プロバイダーは、異なるデバイス、ネットワーク状況、身体的能力を持つユーザーに対してこれらのチェックを明確にする必要があります。より強力な手法でも、ユーザーがプロセスを放棄する原因となる不必要な遅延を避ける必要があります。
展開形態別:
クラウドがリードするが、ハイブリッドモデルが台頭クラウドは2026年のビデオ支援型本人確認市場において38.34%を占め、2032年にかけて18.53%のCAGRで拡大する見込みです。クラウド提供は、製品ローンチ、プロモーション、規制期限の際に確認需要が増加した場合に機関に柔軟性を提供します。プロバイダーは、完全なローカルソフトウェアリリースを必要とせずに、ライブネスモデル、不正ルール、ワークフロー設定を更新できます。集中型サービスは、クライアントの地域業務全体で一貫した設定をサポートすることもできます。データ規則が許す場合、確認活動からの匿名化されたシグナルが新たな攻撃パターンの識別に役立てられます。これらの機能により、プロバイダーは孤立した環境で動作するシステムよりも迅速に対応できます。
オンプレミス展開は、厳格なデータ所在地、セキュリティ、または内部管理要件を持つ機関にとって引き続き関連性があります。これには、現地処理制限の対象となる金融機関や、確立されたテクノロジーポリシーを持つ大規模なヨーロッパの銀行グループが含まれます。これらの展開により、顧客は選択した生体認証データと管理を自社環境内に保持することができます。ハイブリッドモデルは、ローカルシステムとクラウドサービス間でワークロードを分割するため、普及が進んでいます。顧客は生体認証マッチングをローカルに保持しながら、分析、オーケストレーション、またはモデル更新にクラウドサービスを使用する場合があります。この構造は、運用の柔軟性と機密情報の管理のバランスを取ることができます。デジタルIDウォレットインフラも、認証情報が複数のサービスにわたって機能する必要がある場合にクラウド接続をサポートします。購買者は、プライバシー義務、統合要件、運用コスト、既存システムの回復力に対して展開オプションを評価します。ビデオ支援型本人確認市場は、一つのアーキテクチャがすべての機関に適合すると仮定するのではなく、これらの異なる選択肢をサポートする必要があります。
組織規模別:
中小企業が最も急成長する採用コホートとして台頭大企業は2026年のビデオ支援型本人確認市場において24.44%を占めました。その早期採用は、BFSIにおける規制義務と政府契約に関連する要件を反映しています。エンタープライズプログラムは、複数のアイデンティティベンダー、確立されたKYCシステムへの接続、および正式なケースレビュープロセスを含むことが多いです。これらの顧客は、内部監査に耐えられる記録、権限、サービスレベル、証拠の追跡を必要とします。また、複数の国、事業部門、顧客チャネルにわたって製品が機能することを要求する場合もあります。複雑な調達は、実装経験と広範な統合ネットワークを持つプロバイダーを優遇する可能性があります。
中小企業は2032年にかけて18.91%のCAGRで拡大する見込みです。APIファーストのオファリングにより、デジタルサービスに基本的なビデオ確認プロセスを追加するために必要な労力が軽減されています。これにより、小規模なフィンテック企業やオンラインビジネスが、以前はより大きなコンプライアンスおよびテクノロジーチームを必要としていた機能にアクセスできるようになっています。小規模な顧客は、サインアップ完了、アカウント有効化、規制コンプライアンスを同時にサポートするために確認を使用する場合があります。購買者の内部処理能力が限られている場合、シンプルな統合と透明な価格設定が重要です。プロバイダーが異なるリスクレベルと確認量に適合した設定を提供する場合、ビデオ支援型本人確認市場はより多くの中小企業にリーチできます。プロバイダーはまた、自動化されたシステムが解決できない例外に対する実践的なサポートを提供する必要があます。迅速に立ち上げる能力は、採用への運用上の障壁を低減することができます。また、小規模なビジネスが不正への露出が重大になる前に、より強力なアイデンティティプロセスを導入することも可能にします。

エンドユーザー別:
BFSIがリードし、政府機関の採用が加速BFSIは2026年のビデオ支援型本人確認市場シェアの34.81%を占めました。銀行、決済会社、保険会社、証券会社は、オンボーディング、顧客審査、高額取引、アカウント回復時にアイデンティティ確認を使用します。各プロセスは異なる証拠閾値と監査証跡を必要とする場合があります。これにより、単一のオンボーディングチェックではなく、リスクベースのアイデンティティ決定への繰り返しの需要が生まれます。金融機関はまた、確認結果をAML管理、不正システム、顧客ライフサイクル記録と接続する必要があります。これらの要件により、このセクターはプロバイダーにとって定期的な需要の重要な源となっています。
政府・公共部門は2032年にかけて19.34%のCAGRで拡大する見込みです。国家デジタルIDプログラムとオンライン公共サービスは、対面訪問なしの強力な確認の必要性を高めています。政府の購買者は、認証、アクセシビリティ、記録管理、多様な人口へのサービス提供を特に重視します。異なるデバイス、言語、接続状況を持つユーザーにサービスを提供するプロセスが必要なことが多いです。小売・Eコマースは、加盟店および顧客のオンボーディングにビデオ支援型プロセスを使用します。通信プロバイダーはSIM登録に使用し、ヘルスケア組織は患者のアイデンティティとテレヘルスアクセスに使用します。各ユースケースは、不正リスク、利便性、規制要件のバランスが異なります。ビデオ支援型本人確認市場は、単一の確認方法がすべてのケースに適していると扱うことなく、これらの違いに対応する必要があります。これにより、特定のサービスに必要な証拠を調整できる設定可能なワークフローのための空間が生まれます。
地域分析
北米ビデオ支援型本人確認市場
北米は2026年においてビデオ支援型本人確認市場の最大の地域セグメントであり、34.42%を占めた。同地域は、BFSIおよび連邦調達からの需要と、本人確認および金融犯罪に関する高密度な要件を組み合わせている。米国連邦デジタルサービスプログラムは、オンライン公共サービスで利用可能な本人証明に対する需要を支えている。カナダのオープンバンキングに関する議論は、本人確認基準を決済インフラの近代化と結びつけている。メキシコのフィンテック活動は、デジタル貸し手および決済事業者からの需要をもたらしている。NISTのSP 800-63-4実装リソースハブは、デジタル本人確認プログラムの計画に向けた資料を各機関に提供している。[3]
アジア太平洋ビデオ支援型本人確認市場
アジア太平洋地域は2032年までに19.12%のCAGRで拡大すると予測されている。インドのV-CIPフレームワーク、マレーシアにおけるデジタル金融サービス、および東南アジア全域におけるモバイルファーストのオンボーディングが普及を後押ししている。シンガポールとオーストラリアは、多言語対応および低帯域幅環境における本人確認設計の地域的な参照事例を提供している。インド、インドネシア、ベトナムにおけるデータローカライゼーション要件により、プロバイダーは国内にキャパシティを維持することが求められる場合がある。これにより、国内インフラを持たないグローバルプラットフォームは制約を受ける一方、国内処理およびサービス要件を満たすサプライヤーが優位に立つ可能性がる。
EMEAおよび南米ビデオ支援型本人確認市場
欧州は、EUDIウォレットの準備と、加盟国間で一貫した本人証明を実現する必要性によって形成されている。ETSIの更新された仕様は、サプライヤーが欧州全域で事業を展開する際に、多様な各国要件への対応コストを削減できる可能性がある。ドイツとフランスには大きな機関需要があり、スペインはAML準拠のリモートビデオ本人確認の事例を提供している。南米ではブラジルのフィンテック活動を原動力とした需要が見られ、コロンビアやアルゼンチンにも普及が広がっている。アラビア語によるビデオフローおよびデュアルID取得を認める湾岸諸国中央銀行の政策が、アラブ首長国連邦およびサウジアラビアでの活用を後押ししている。ナイジェリアの2026年3月のAML通達は、アフリカにおける初回導入の可能性を示しており、リモート本人確認は正式なデジタルサービスへのアクセス拡大に貢献し得る。
競合ランドスケープ
市場集中度
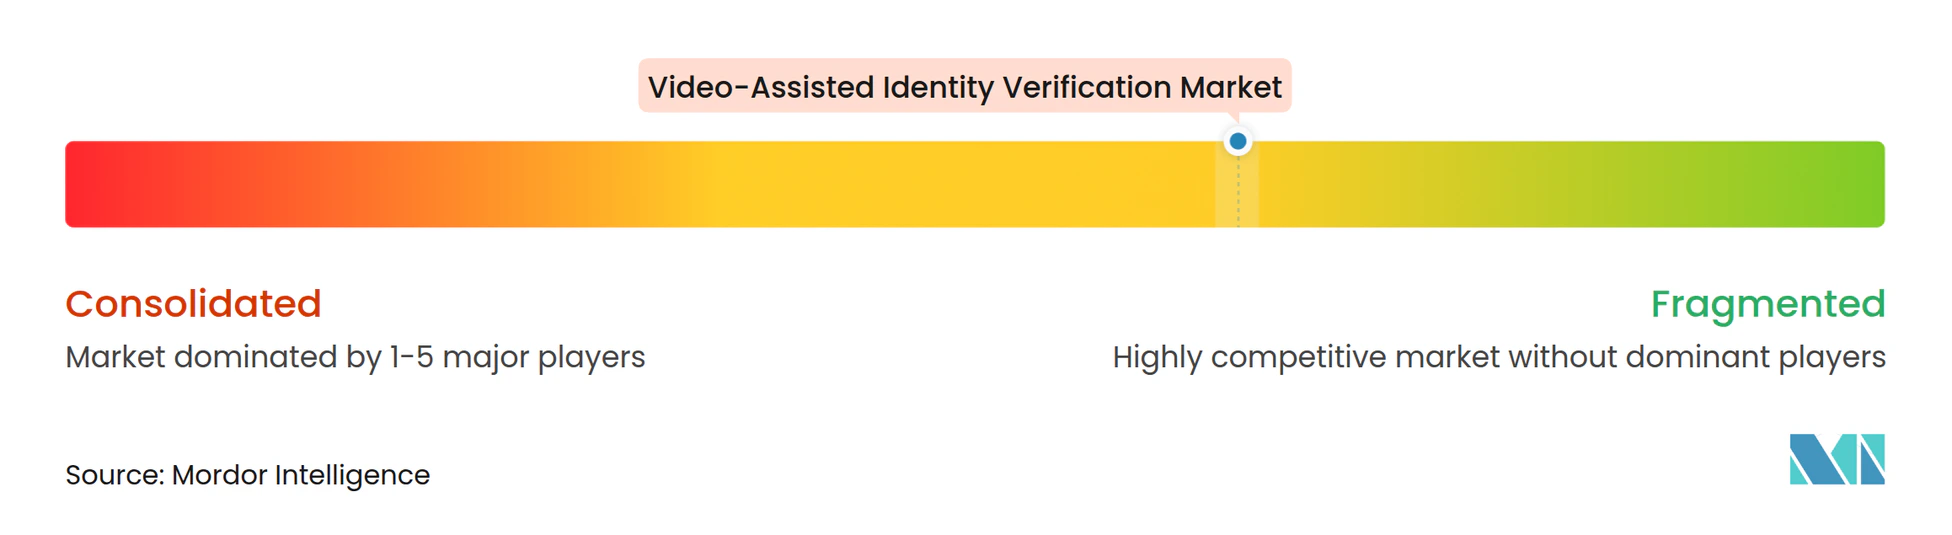
ビデオ支援型本人確認市場は中程度に分散しています。Jumio、Veriff、iProov、Sumsub、Socure、AU10TIX、HyperVerge、Incode Technologies、IDnow、FacePhi、Innovatricsがエンタープライズおよび地域の機会をめぐって競争しています。競争は確認イベントを取り巻くサービスと生体認証ライブネス管理の強度に集中しています。プロバイダーは、コアビデオ確認に加えてKYB、AMLスクリーニング、不正分析、再利用可能なアイデンティティツールを追加しています。iBetaレベル2、FIDO IAD、eIDASの高保証レベルなどの認証は、購買者が独立したパフォーマンス証拠を求めるため、調達に影響を与える可能性があります。
Veriffは2026年2月にVespiaを買収し、アイデンティティプラットフォームにビジネス確認を追加しました。AU10TIXは2025年12月にMicrosoftのセキュリティストアに参加し、アイデンティティと生体認証技術をMicrosoft Entra環境に組み込みました。これらの動きは、プロバイダーがサービスを追加し、製品をエンタープライズエコシステム内に配置する方法を示しています。Incode Technologiesは2025年8月にAuthenticIDを買収し、デジタルアイデンティティと不正防止機能を組み合わせました。この取引は、孤立したツールではなく、より広範なプラットフォームを通じて生成AI不正とアイデンティティ認証に対処する必要性を反映しています。
Socureは2026年8月に5.2 ビリオン 米ドルの評価額でのシリーズE拡張ラウンドで156 ミリオン 米ドルを調達した後、Fravityを収しました。この買収により、アイデンティティ確認と下流の不正、リスク、コンプライアンスワークフローが連携されました。SignzyのRBIによる非補助ビデオKYCパイロットへの選定とHyperVergeの東南アジア拡大は、現地規制と低帯域幅設定に適応した企業が高成長地域で競争できることを示しています。Daonの2026年8月の5件の量子アイデンティティ特許の申請は、生体認証システムにおける暗号化耐性へのベンダーの注目も示しています。これらの戦略は、プロバイダーが確認イベントとそれに続くシステムの両方を改善する必要があるため、ビデオ支援型本人確認市場の競争を維持しています。
ビデオ支援型本人確認産業のリーダー企業
-
Jumio Corporation
-
Veriff OÜ
-
iProov Limited
-
Daon, Inc.
-
Incode Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ビデオ支援型本人確認市場 このレポートでカバーされる企業
- 1Kosmos, Inc.
- APLYiD Limited
- AU10TIX Ltd.
- Daon, Inc.
- FacePhi Biometria, S.A.
- HyperVerge Technologies, Inc.
- iDenfy UAB
- iProov Limited
- Incode Technologies, Inc.
- Innovatrics, s.r.o.
- Jumio Corporation
- Ondato UAB
- Persona Identities, Inc.
- Prove Identity, Inc.
- Regula Forensics Inc.
- Shufti Pro Ltd.
- Smile Identity, Inc.
- Socure, Inc.
- Sumsub Inc.
- Veriff OÜ
- IDnow GmbH
- Identomat Ltd.
最近の産業開発事情 ビデオ支援型本人確認市場
- 2026年10月:FacePhi社はCrif社と提携し、ヨーロッパおよび南米全体のCrif社のリモート顧客オンボーディングサービス内で書類確認と顔生体認証技術を提供し、パッシブライブネス検出とOCRベースの書類抽出を統合しました。このパートナーシップにより、FacePhi社の50カ国以上に存在するビジネス情報プロバイダーへのリーチが拡大し、ビデオ支援型本人確認が商業信用ユースケースに広がりました。
- 2026年9月:Jumio社はセルフィーベースの再利用可能なアイデンティティ製品「selfie.DONE」をヨーロッパ、中東、アフリカ全体でローンチし、企業が新たな書類チェックを必要とせずに以前に確認済みのユーザーを認識できるようにしました。このローンチは同月初旬のアジア太平洋地域でのロールアウトに続くもので、EUDIウォレット時代の需要に合わせた協調的なグローバル展開を確立しました。
- 2026年8月:Socure社はSummit Partnersが主導し、Goldman Sachs Alternatives、Wells Fargo、Docusignが参加した5.2 ビリオン 米ドルの評価額でのシリーズE拡張ラウンドで156 ミリオン 米ドルを調達し、同時にエージェンティックAI運用プラットフォームのFravity社を買収して、アイデンティティ確認イベントの下流における不正、リスク、コンプライアンスワークフローを自動化しました。
- 2026年7月:Xcelerate Solutions社とSocure社は、Login.govの次世代リモート本人確認を提供するために米国連邦政府から1億6,300万米ドルの5年間コールオーダーを獲得しました。これは2026年に報告された最大の公共部門ビデオ支援型本人確認契約です。
グローバルビデオ支援型本人確認市場レポートの範囲
ビデオ支援型本人確認市場は、ビデオベースの技術を使用して視覚的、音声的、書類ベースの認証プロセスを通じてリモートで個人のアイデンティティを確認するソフトウェアソリューションおよび関連サービスで構成されています。これらのソリューションは、顔認識、ライブネス検出、音声分析、書類認証、人工知能(AI)などの技術を活用して、ユーザーのアイデンティティを検証し、なりすましやアイデンティティ詐欺を検出し、安全なデジタルインタラクションをサポートします。ビデオ支援型本人確認プラットフォームにより、組織はデジタルオンボーディングおよび認証プロセス全体で顧客およびユーザーの確認を合理化し、不正防止を強化し、セキュリティを向上させ、規制およびコンプライアンス要件を満たすことができます。
ビデオ支援型本人確認市場レポートは、コンポーネント(ソフトウェア、サービス)、確認モダリティ(顔ビデオ確認、音声・ビデオ確認、書類ビデオ確認、マルチモーダルビデオ確認)、展開形態(クラウド、オンプレミス、ハイブリッド)、規模(大企業、中小企業)、エンドユーザー(BFSI、小売・Eコマース、政府・公共部門、通信、ヘルスケア・ライフサイエンス、その他のエンドユーザー)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソフトウェア |
| サービス |
| 顔ビデオ確認 |
| 音声・ビデオ確認 |
| 書類ビデオ確認 |
| マルチモーダルビデオ確認 |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| BFSI |
| 小売・Eコマース |
| 政府・公共部門 |
| 通信 |
| ヘルスケア・ライフサイエンス |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| シンガポール | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| ケニア | |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 確認モダリティ別 | 顔ビデオ確認 | |
| 音声・ビデオ確認 | ||
| 書類ビデオ確認 | ||
| マルチモーダルビデオ確認 | ||
| 展開形態別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー別 | BFSI | |
| 小売・Eコマース | ||
| 政府・公共部門 | ||
| 通信 | ||
| ヘルスケア・ライフサイエンス | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| シンガポール | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
ビデオ支援型本人確認市場の2027年の規模はどのくらいですか?
市場は2027年に2.69 ビリオン 米ドルと予され、18.16%のCAGRで2032年までに6.21 ビリオン 米ドルに達する見込みです。
ビデオ支援型本人確認の需要を牽引しているものは何ですか?
リモート確認規則、ディープフェイクの脅威、デジタルオンボーディング、高速決済、デジタルIDウォレットが需要を支えています。
このセクターをリードするコンポーネントはどれですか?
ソフトウェアが2026年に73.85%のシェアでリードし、2032年にかけて18.56%のCAGRで拡大する見込みです。
最も急速に拡大している確認方法はどれですか?
マルチモーダルビデオ確認は2032年にかけて18.94%のCAGRで拡大する見込みです。
最大の需要を持つエンドユーザーグループはどれですか?
BFSIはオンボーディング、審査、アカウント回復、リスクの高い取引にアイデンティティチェックを使用するため、2026年に34.81%のシェアを保有しました。
最も急速に拡大すると予想される地域はどこですか?
アジア太平洋地域はデジタル金融サービスとモバイルファーストオンボーディングに支えられ、2032年にかけて19.12%のCAGRで拡大する見込みです。