
Tamaño y Participación del Mercado de Verificación de Identidad Asistida por Video
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
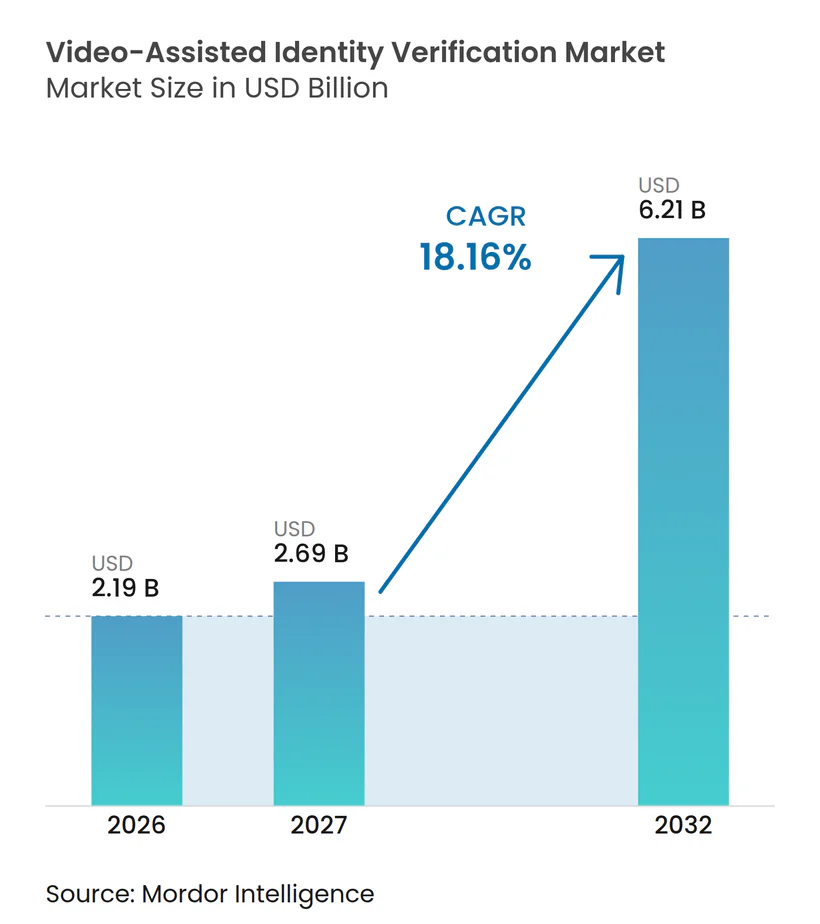
| Tamaño del Mercado (2027) | 2.69 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.16 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Verificación de Identidad Asistida por Video por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Verificación de Identidad Asistida por Video se expanda desde 2,19 mil millones de USD en 2026 y 2,69 mil millones de USD en 2027 hasta 6,21 mil millones de USD en 2032, registrando una CAGR del 18,16% entre 2027 y 2032. La verificación de identidad remota se está convirtiendo en un estándar en los servicios financieros, el gobierno y el comercio digital. Las regulaciones están ampliando el uso de la verificación remota, mientras que el fraude habilitado por inteligencia artificial está aumentando la demanda de controles de video con detección de vida. Los proveedores están combinando coincidencia biométrica, validación de documentos, señales de riesgo y herramientas de flujo de trabajo en un único servicio. Esto posiciona al Mercado de Verificación de Identidad Asistida por Video como parte de la infraestructura digital en lugar de una herramienta de cumplimiento limitada. La demanda se está extendiendo a economías con predominio móvil donde la verificación presencial en sucursales tenía un alcance limitado, aunque las normas locales de privacidad, la infraestructura y los requisitos de residencia de datos siguen siendo importantes.
Conclusiones Clave del Informe
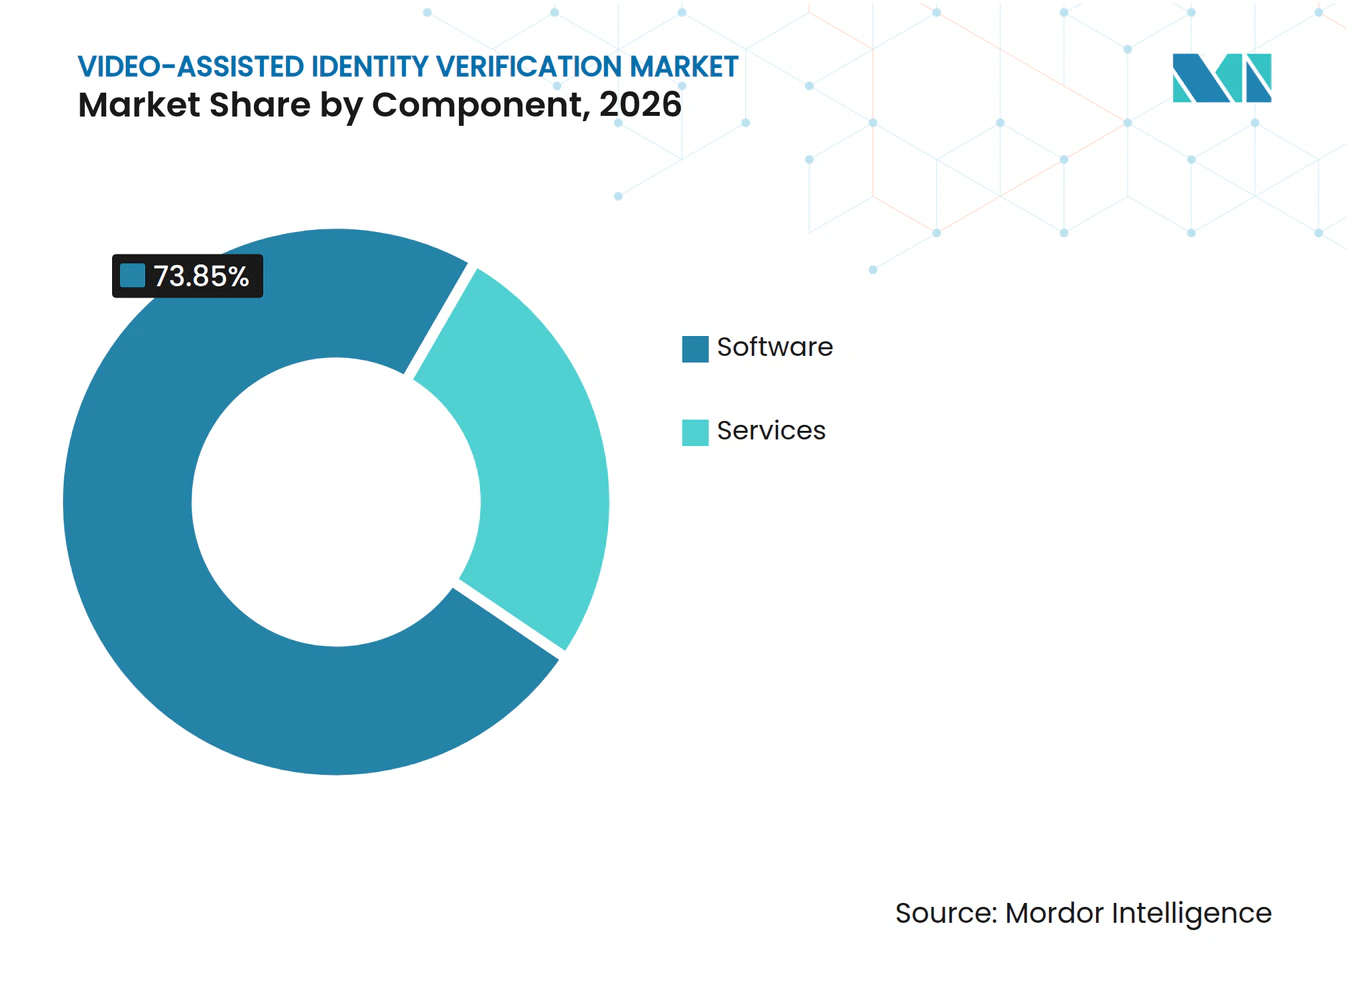
- Por componente, el software representó el 73,85% del Mercado de Verificación de Identidad Asistida por Video en 2026 y se proyecta que se expanda a una CAGR del 18,56% hasta 2032.
- Por modalidad de verificación, la Verificación de Identidad por Video Facial representó el 65,13% de la participación en 2026, mientras que se proyecta que la Verificación de Video Multimodal se expanda a una CAGR del 18,94% hasta 2032.
- Por modo de implementación, la nube representó el 38,34% de la participación en 2026 y se proyecta que se expanda a una CAGR del 18,53% hasta 2032.
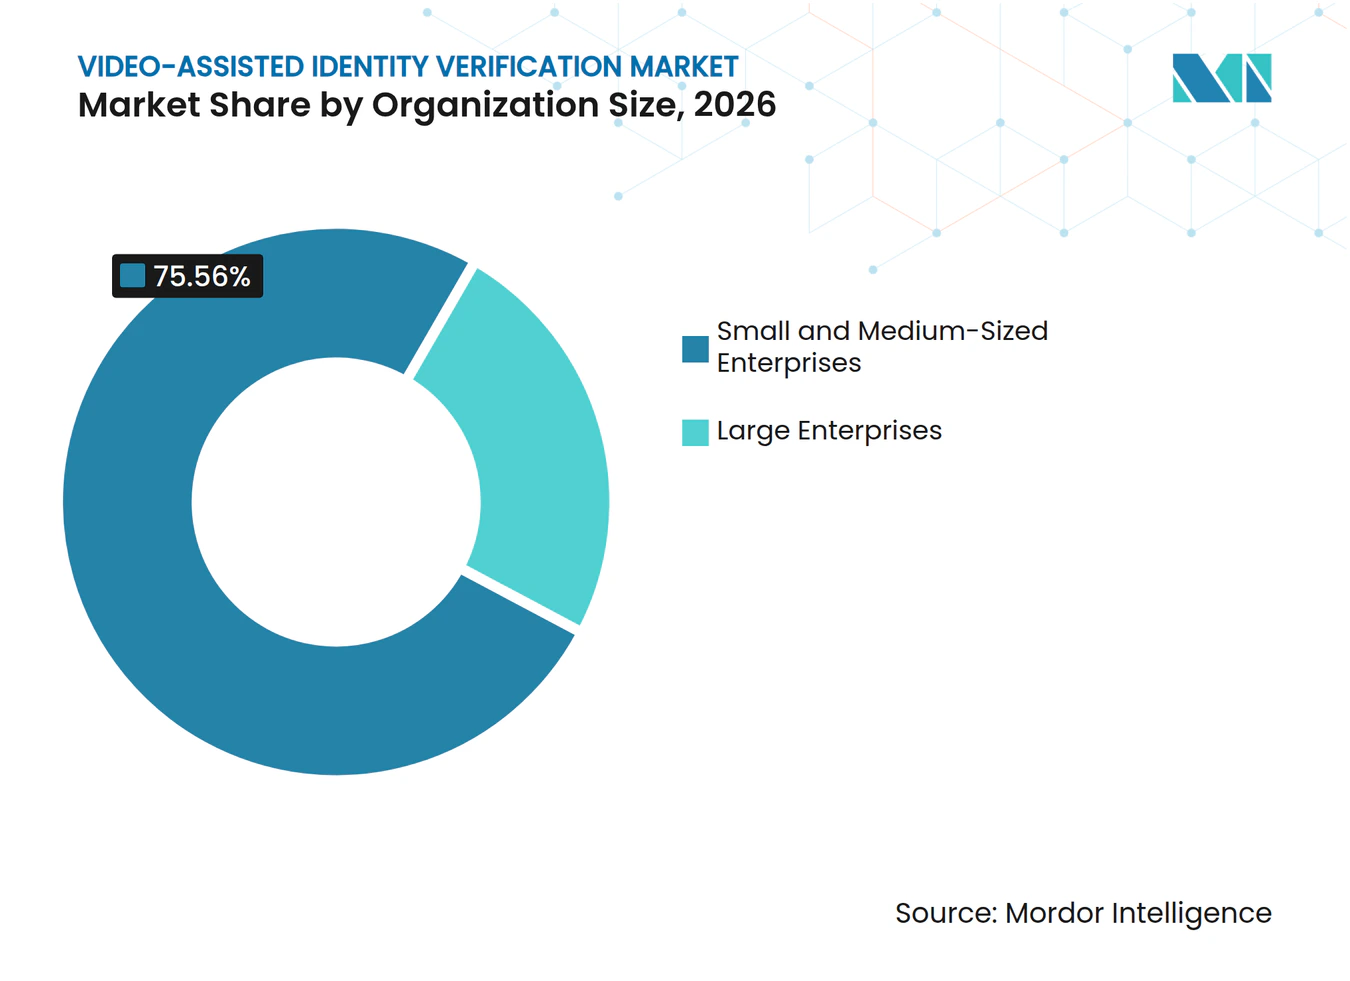
- Por tamaño de organización, las Grandes Empresas representaron el 24,44% de la participación en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 18,91% hasta 2032.
- Por usuario final, BFSI representó el 34,81% de la participación en 2026, mientras que se proyecta que el Gobierno y el Sector Público se expandan a una CAGR del 19,34% hasta 2032.
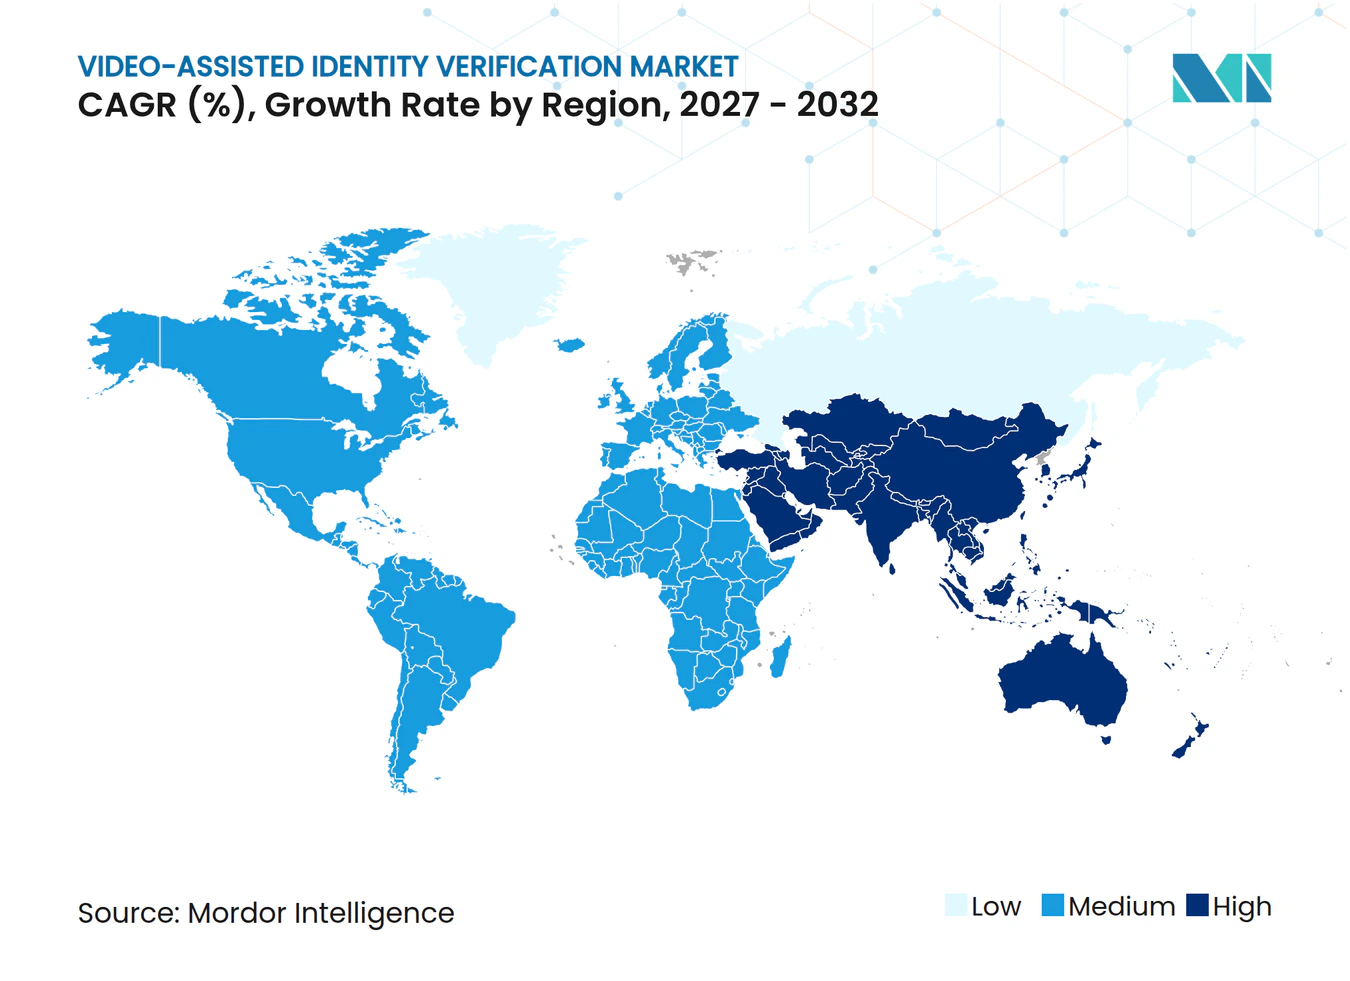
- Por geografía, América del Norte fue el segmento regional más grande en 2026 con una participación del 34,42%, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 19,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión Regulatoria de la Verificación de Identidad Remota | +3.5% | Global, concentrado en la UE-27, América del Norte e India | Corto plazo (≤ 2 años) |
| Escalada del Fraude por Deepfake e Identidad Sintética | +3.0% | Global | Corto plazo (≤ 2 años) |
| Crecimiento del Onboarding Digital y los Pagos en Tiempo Real | +2.8% | Global, más fuerte en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Adopción de Identidad Digital Reutilizable y Billeteras Digitales | +2.5% | Núcleo de la UE-27, con adopción emergente en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Mejora de la Detección de Vida Multimodal Habilitada por IA | +2.0% | Global | Mediano plazo (2-4 años) |
| Expansión de la Verificación Asistida por Video en Mercados Emergentes | +1.8% | África, Asia Meridional y Sudoriental, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión Regulatoria de la Verificación de Identidad Remota
Los requisitos regulatorios son un impulsor central de la demanda del Mercado de Verificación de Identidad Asistida por Video, ya que los procesos conformes permiten nuevos servicios digitales, un acceso más amplio a los clientes y la prestación remota sin necesidad de visitar una sucursal. El Instituto Nacional de Estándares y Tecnología (NIST) finalizó las Directrices de Identidad Digital SP 800-63 Revisión 4 en julio de 2025, que reconoce la verificación basada en video como una vía hacia el Nivel de Garantía de Identidad 2 y proporciona un punto de referencia para las agencias que evalúan procesos remotos más sólidos. El NIST también lanzó un centro de recursos de implementación en octubre de 2026 para apoyar la adopción por parte de las agencias federales y proporcionar a los equipos de adquisiciones materiales más claros para la planificación de la implementación. Las directrices proporcionan a las agencias públicas y a los proveedores un punto de referencia común para seleccionar métodos, documentar evidencias y evaluar cómo la verificación remota puede cumplir con las expectativas de garantía. ETSI TS 119 461, las pruebas de detección de ataques de presentación ISO/IEC 30107-3 y los requisitos de eIDAS 2.0 están configurando los planes de productos de los proveedores, las prioridades de certificación y los criterios de adquisición empresarial. Estos requisitos hacen que la calidad de la evidencia, los registros, las pruebas de detección de vida, la accesibilidad, los controles de privacidad y el consentimiento explícito sean más importantes a la hora de seleccionar proveedores.
Escalada del Fraude por Deepfake e Identidad Sintética
El fraude por deepfake e identidad sintética está impulsando la demanda de controles activos de detección de vida y revisión de video dentro del Mercado de Verificación de Identidad Asistida por Video, particularmente cuando una cuenta fraudulenta puede utilizarse para pagos, crédito o recuperación de cuenta. El Foro Económico Mundial revisó 25 herramientas de deepfake e inyección de cámara y encontró que algunas podían permitir la suplantación de identidad en tiempo real y de alta fidelidad contra procesos de verificación en vivo. Esta amenaza significa que las imágenes de documentos por sí solas pueden no proporcionar evidencia suficiente para el onboarding de mayor riesgo, ya que una imagen de documento convincente no confirma que una persona viva y autorizada esté presente. iProov informó que los ataques nativos de cámara virtual aumentaron un 2.665% en 2024, con una detección máxima de 785 incidentes por semana en el segundo trimestre de ese año. Por lo tanto, los proveedores están combinando controles de integridad de sesión con coincidencia biométrica, indicaciones de desafío-respuesta, análisis de documentos y reglas que identifican comportamientos inusuales antes de que se apruebe un caso. El resultado es un flujo de verificación que debe verificar si la sesión, la persona, el documento y la ruta de captura técnica son genuinos, en lugar de simplemente confirmar que un rostro aparece en pantalla.
Crecimiento del Onboarding Digital y los Pagos en Tiempo Real
El onboarding digital y los servicios de pago más rápidos aumentan el costo de admitir a un usuario fraudulento en una cuenta o red de transacciones, ya que las cuentas digitales pueden abrirse y utilizarse con poco retraso. Visa informó que los sistemas de identidad integrados con la infraestructura de pagos pueden extender el valor de las credenciales de identidad más allá de los casos de uso de pagos.[1] En consecuencia, las instituciones financieras están vinculando los controles de onboarding más estrechamente con el riesgo de pagos, la recuperación de cuentas, la gestión de disputas y la verificación de personas que realizan transacciones de mayor riesgo. Esta conexión respalda la demanda de verificación remota que puede completarse sin interrumpir innecesariamente el recorrido del cliente ni derivar a un solicitante válido a una cola manual. En el Mercado de Verificación de Identidad Asistida por Video, los proveedores pueden competir en la tasa de finalización exitosa, la orientación clara al usuario y la reducción del fraude, en lugar de tratar el cumplimiento como el único objetivo del comprador. Una mejor integración con los sistemas de pago y onboarding también puede trasladar las conversaciones de compra desde una función de cumplimiento estricta hacia las operaciones de producto, la retención de clientes y el costo de resolver el fraude.
Adopción de Identidad Digital Reutilizable y Billeteras Digitales
Las billeteras de identidad digital reutilizables pueden concentrar la verificación de identidad en la etapa inicial de inscripción en lugar de eliminar la necesidad de verificación, porque una credencial reutilizable debe vincularse a una identidad confiable antes de que pueda ser aceptada en otro lugar. La Alianza FIDO lanzó su Iniciativa de Credenciales Digitales en diciembre de 2025 para establecer criterios de certificación de billeteras para la interoperabilidad y la privacidad. La inscripción de alta garantía sigue siendo necesaria antes de que se pueda emitir, compartir y reutilizar una credencial por diferentes servicios. Ese requisito respalda los procesos asistidos por video que pueden establecer un registro de identidad inicial defendible mientras se preserva la información apropiada para revisiones posteriores. Por lo tanto, el Mercado de Verificación de Identidad Asistida por Video puede beneficiarse a medida que los programas de billeteras digitales hacen que las credenciales verificadas sean útiles en pagos, servicios públicos y canales digitales privados. Los proveedores que admiten credenciales verificables, divulgación selectiva, conexiones de billeteras interoperables y registros de inscripción confiables pueden posicionar sus sistemas de verificación dentro de un ecosistema de identidad más amplio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Privacidad, Residencia de Datos y Consentimiento Biométrico | -1.5% | Global, más agudo en la UE-27, India y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Evasión mediante Ataques de Cámara Virtual e Inyección | -1.2% | Global | Corto plazo (≤ 2 años) |
| Variabilidad de Cámara, Iluminación, Conectividad y Accesibilidad | -1.0% | África, Asia Meridional, Asia-Pacífico rural | Largo plazo (≥ 4 años) |
| Integración con Sistemas Heredados y Costo Total de Propiedad | -0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Privacidad, Residencia de Datos y Consentimiento Biométrico
Las normas de privacidad, residencia de datos y consentimiento biométrico complican la prestación transfronteriza en el Mercado de Verificación de Identidad Asistida por Video porque los proveedores deben diseñar para diferentes requisitos sobre recopilación, procesamiento, retención y transferencia. El Supervisor Europeo de Protección de Datos señala que los datos biométricos utilizados para identificar de forma única a una persona están sujetos a protecciones especiales bajo las normas europeas de datos.[2] La Ley de IA de la UE añade obligaciones para los sistemas de identificación biométrica remota, aumentando la necesidad de controles documentados, responsabilidad clara y una evaluación cuidadosa del propósito para el que se utilizan los datos biométricos. Los requisitos de localización de datos también pueden exigir a los proveedores que utilicen procesamiento local, almacenamiento, acuerdos de soporte e infraestructura en lugar de un único modelo operativo global. Estas condiciones aumentan el trabajo de implementación para los clientes multinacionales, introducen revisiones legales adicionales y pueden prolongar los ciclos de aprobación antes de que un servicio entre en funcionamiento. Los proveedores que utilizan métodos de privacidad por diseño, procesamiento local de datos, divulgación selectiva, recorridos de consentimiento claros y políticas de retención controladas pueden reducir esta carga para los compradores.
Evasión mediante Ataques de Cámara Virtual e Inyección
Los ataques de cámara virtual e inyección cuestionan la suposición de que una transmisión de video siempre representa a un usuario en vivo, incluso cuando la interfaz parece utilizar una cámara de dispositivo ordinaria. El Foro Económico Mundial señaló que las herramientas disponibles pueden permitir la inyección de cámara y la suplantación de identidad de alta fidelidad en tiempo real. iProov describió la expansión de los ataques nativos de cámara virtual que pueden eludir la alimentación de la cámara de un dispositivo sin modificarlo. El desarrollo de ISO/IEC 25456 comenzó a principios de 2025 para abordar la detección de ataques de inyección, basándose en CEN/TS 18099:2024 y destacando la integridad de la ruta de captura. Hasta que las pruebas y la implementación sean más consistentes, los compradores deben evaluar cómo un proveedor protege la alimentación de la cámara, detecta manipulaciones y mantiene registros de las verificaciones realizadas. Este requisito aumenta la carga técnica, de pruebas y de garantía para los proveedores, incluso cuando refuerza la necesidad de servicios de verificación más sólidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software Ancla la Base de IngresosEl software representó el 73,85% del Mercado de Verificación de Identidad Asistida por Video en 2026 y se proyecta que se expanda a una CAGR del 18,56% hasta 2032. Esta posición refleja la importancia de los sistemas que convierten una sesión de video en una decisión de identidad documentada. La capa de software incluye canalizaciones de inferencia de IA, orquestación de flujos de trabajo, puntuación de riesgo y registros que respaldan la revisión de cumplimiento. También conecta la evidencia biométrica con el documento de identidad, el registro del cliente y la política de riesgo utilizada por el cliente. Los proveedores utilizan estas funciones para identificar artefactos de presentación, comportamiento facial inconsistente y discrepancias en documentos. La integración profunda en los flujos de trabajo de onboarding y recuperación puede hacer que una plataforma sea difícil de reemplazar.
Los servicios constituyen el flujo de ingresos restante en la industria de verificación de identidad asistida por video. Incluyen soporte de implementación, revisión gestionada, trabajo de integración y asistencia con procedimientos de cumplimiento. Los grandes clientes regulados a menudo requieren estos servicios porque sus procesos abarcan múltiples jurisdicciones y dependen de sistemas de identidad establecidos. Un flujo de trabajo de video puede necesitar conectarse con herramientas heredadas de KYC, sistemas de gestión de casos, controles de fraude y bases de datos de clientes. Los servicios ayudan a los compradores a configurar estas conexiones y gestionar casos inusuales que no se ajustan a las reglas automatizadas. El software sigue siendo la principal fuente de ingresos recurrentes escalables porque la misma plataforma puede atender volúmenes crecientes de verificación. La revisión gestionada conserva un papel donde un caso necesita evidencia adicional o juicio humano. A medida que mejoran las herramientas de decisión autónoma, el trabajo de verificación rutinario puede pasar de los equipos de revisión a los procesos automatizados. Esto permite a los proveedores aumentar la capacidad sin añadir personal al mismo ritmo.


Por Modalidad de Verificación:
Los Métodos Multimodales Se Acercan a las Verificaciones Solo FacialesLa Verificación de Identidad por Video Facial representó el 65,13% de la participación del Mercado de Verificación de Identidad Asistida por Video en 2026. Su posición de liderazgo refleja su uso establecido en el onboarding financiero orientado al consumidor y otros servicios digitales regulados. Un flujo basado en el rostro puede comparar a la persona en cámara con una fotografía en un documento de identidad. También puede observar indicios de vida que no están disponibles en una carga estática. Este enfoque sigue siendo familiar para los clientes y puede implementarse a través de cámaras de teléfonos inteligentes comunes. Sin embargo, los ataques de medios sintéticos han hecho que un enfoque solo facial sea menos confiable para casos de mayor riesgo. Por lo tanto, las instituciones están dando mayor importancia a los flujos que recopilan múltiples señales biométricas o de comportamiento.
Se proyecta que la Verificación de Video Multimodal se expanda a una CAGR del 18,94% hasta 2032. Un estudio del IEEE de 2025 encontró que los sistemas adaptativos que combinan evidencia facial y vocal con detección de vida dinámica de desafío-respuesta pueden mejorar la resistencia a la suplantación en comparación con los métodos de modo único. Los procesos multimodales pueden recopilar diferentes formas de evidencia cuando el riesgo de una transacción o cuenta lo requiere. También pueden reducir la dependencia de cualquier señal biométrica única que pueda ser vulnerable a un nuevo ataque. La Verificación de Video de Documentos sigue siendo importante donde los reguladores requieren el examen forense de un documento junto con la coincidencia biométrica. La Verificación por Voz y Video es relevante para los entornos de asesoría financiera y atención médica donde la voz puede servir como señal de identidad adicional. Es probable que el Mercado de Verificación de Identidad Asistida por Video favorezca los métodos que ajustan la recopilación de evidencias al riesgo de cada caso. Los proveedores deben hacer que estas verificaciones sean claras para los usuarios con diferentes dispositivos, condiciones de red y capacidades físicas. Los métodos más sólidos aún necesitarán evitar retrasos innecesarios que lleven a los usuarios a abandonar el proceso.
Por Modo de Implementación:
La Nube Lidera, Pero los Modelos Híbridos Están Ganando TerrenoLa nube representó el 38,34% del Mercado de Verificación de Identidad Asistida por Video en 2026 y se proyecta que se expanda a una CAGR del 18,53% hasta 2032. La prestación en la nube otorga a las instituciones flexibilidad cuando la demanda de verificación aumenta durante lanzamientos de productos, promociones y plazos regulatorios. Permite a los proveedores actualizar los modelos de detección de vida, las reglas de fraude y la configuración del flujo de trabajo sin requerir una versión de software local completa. Un servicio centralizado también puede admitir una configuración coherente en las operaciones regionales de un cliente. Donde las normas de datos lo permiten, las señales anonimizadas de la actividad de verificación pueden ayudar a identificar nuevos patrones de ataque. Estas capacidades pueden ayudar a los proveedores a responder más rápido que los sistemas que operan en entornos aislados.
La implementación local sigue siendo relevante para las instituciones con estrictos requisitos de residencia de datos, seguridad o control interno. Esto incluye a las instituciones financieras sujetas a restricciones de procesamiento local y a los grandes grupos bancarios europeos con políticas tecnológicas establecidas. Estas implementaciones permiten a un cliente mantener los datos biométricos seleccionados y los controles dentro de su propio entorno. Los modelos híbridos están ganando terreno porque dividen las cargas de trabajo entre los sistemas locales y los servicios en la nube. Un cliente puede mantener la coincidencia biométrica de forma local mientras utiliza servicios en la nube para análisis, orquestación o actualizaciones de modelos. Esta estructura puede equilibrar la flexibilidad operativa con el control sobre la información sensible. La infraestructura de billeteras de identidad digital también admite conexiones en la nube donde las credenciales deben funcionar en varios servicios. Los compradores evalúan las opciones de implementación frente a las obligaciones de privacidad, los requisitos de integración, el costo operativo y la resiliencia de los sistemas existentes. El Mercado de Verificación de Identidad Asistida por Video debe admitir estas diferentes opciones en lugar de asumir que una arquitectura se adaptará a todas las instituciones.
Por Tamaño de Organización:
Las Pymes Emergen Como el Segmento de Adoptantes de Mayor CrecimientoLas Grandes Empresas representaron el 24,44% del Mercado de Verificación de Identidad Asistida por Video en 2026. Su adopción temprana refleja las obligaciones regulatorias en BFSI y los requisitos asociados con los contratos gubernamentales. Los programas empresariales frecuentemente involucran a varios proveedores de identidad, conexiones a sistemas KYC establecidos y procesos formales de revisión de casos. Estos clientes necesitan registros, permisos, niveles de servicio y rastros de evidencia que puedan resistir una auditoría interna. También pueden requerir que los productos funcionen en varios países, unidades de negocio y canales de clientes. La adquisición compleja puede favorecer a los proveedores con experiencia en implementación y una amplia red de integraciones.
Se proyecta que las pymes se expandan a una CAGR del 18,91% hasta 2032. Las ofertas con enfoque en API están reduciendo el esfuerzo necesario para añadir un proceso básico de verificación de identidad por video a un servicio digital. Esto da a las fintechs más pequeñas y a los negocios en línea acceso a funciones que anteriormente requerían equipos de cumplimiento y tecnología más grandes. Un cliente más pequeño puede utilizar la verificación para respaldar la finalización del registro, la activación de cuentas y el cumplimiento regulatorio simultáneamente. La integración sencilla y los precios transparentes son importantes cuando los compradores tienen capacidad interna limitada. El Mercado de Verificación de Identidad Asistida por Video puede llegar a más pymes cuando los proveedores ofrecen configuraciones que se adaptan a diferentes niveles de riesgo y volúmenes de verificación. Los proveedores también necesitan soporte práctico para las excepciones que los sistemas automatizados no pueden resolver. La capacidad de lanzarse rápidamente puede reducir la barrera operativa para la adopción. También puede permitir a una empresa más pequeña introducir un proceso de identidad más sólido antes de que su exposición al fraude se vuelva significativa.

Por Usuario Final:
BFSI Lidera Mientras la Adopción Gubernamental se AceleraBFSI representó el 34,81% de la participación del Mercado de Verificación de Identidad Asistida por Video en 2026. Los bancos, las empresas de pagos, las aseguradoras y las empresas de valores utilizan la verificación de identidad durante el onboarding, las revisiones de clientes, las transacciones de alto valor y la recuperación de cuentas. Cada proceso puede requerir un umbral de evidencia y un rastro de auditoría diferente. Esto crea una demanda recurrente de decisiones de identidad basadas en riesgo en lugar de una única verificación de onboarding. Las instituciones financieras también necesitan que los resultados de la verificación se conecten con los controles de AML, los sistemas de fraude y los registros del ciclo de vida del cliente. Estos requisitos hacen del sector una fuente importante de demanda recurrente para los proveedores.
Se proyecta que el gobierno y el sector público se expandan a una CAGR del 19,34% hasta 2032. Los programas nacionales de identidad digital y los servicios públicos en línea están aumentando la necesidad de una verificación sólida sin una visita presencial. Los compradores gubernamentales ponen especial énfasis en la certificación, la accesibilidad, el mantenimiento de registros y la prestación de servicios a poblaciones diversas. A menudo necesitan procesos que sirvan a usuarios con diferentes dispositivos, idiomas y condiciones de conectividad. El comercio minorista y el comercio electrónico utilizan procesos asistidos por video para el onboarding de comerciantes y clientes. Los proveedores de telecomunicaciones los utilizan para el registro de SIM, mientras que las organizaciones de atención médica los utilizan para la identidad del paciente y el acceso a la telesalud. Cada caso de uso tiene un equilibrio diferente de riesgo de fraude, conveniencia y requisitos regulatorios. El Mercado de Verificación de Identidad Asistida por Video debe acomodar esas diferencias sin tratar ningún método de verificación único como adecuado para todos los casos. Esto crea espacio para flujos de trabajo configurables que pueden ajustar la evidencia requerida para un servicio particular.
Análisis Geográfico
Mercado de Verificación de Identidad Asistida por Video en América del Norte
América del Norte fue el segmento regional más grande del Mercado de Verificación de Identidad Asistida por Video en 2026, representando el 34,42%. La región combina la demanda del sector BFSI y la contratación federal con un conjunto denso de requisitos de identidad y delitos financieros. Los programas federales de servicios digitales de EE. UU. respaldan la demanda de verificación que puede utilizarse en servicios públicos en línea. Las conversaciones sobre banca abierta en Canadá vinculan los estándares de identidad con la modernización de los rieles de pago. La actividad fintech en México genera demanda por parte de prestamistas digitales y empresas de pagos. El centro de recursos de implementación SP 800-63-4 del NIST proporciona a las agencias material para planificar programas de identidad digital.[3]
Mercado de Verificación de Identidad Asistida por Video en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,12% hasta 2032. El marco V-CIP de India, los servicios financieros digitales en Malasia y la incorporación de usuarios con enfoque móvil en todo el Sudeste Asiático están impulsando la adopción. Singapur y Australia proporcionan puntos de referencia regionales para diseños de verificación multilingüe y de bajo ancho de banda. Los requisitos de localización de datos en India, Indonesia y Vietnam pueden exigir a los proveedores mantener capacidad dentro del país. Esto puede limitar a las plataformas globales sin infraestructura local, al tiempo que favorece a los proveedores que cumplen con los requisitos de procesamiento y servicio domésticos.
Mercado de Verificación de Identidad Asistida por Video en EMEA y América del Sur
Europa está moldeada por los preparativos de la Cartera EUDI y la necesidad de una verificación de identidad coherente entre los estados miembros. Las especificaciones actualizadas del ETSI pueden reducir el costo de cumplir con los diversos requisitos nacionales cuando los proveedores operan en toda Europa. Alemania y Francia tienen una demanda institucional significativa, mientras que España ofrece un ejemplo de identificación remota por video conforme a la normativa AML. América del Sur está experimentando una demanda impulsada por la actividad fintech de Brasil, con una adopción que se extiende a Colombia y Argentina. Las políticas de los bancos centrales del Golfo que permiten flujos de video en árabe y la captura de doble identificación están respaldando el uso en los Emiratos Árabes Unidos y Arabia Saudita. La circular AML de Nigeria de marzo de 2026 apunta al potencial de adopción por primera vez en África, donde la verificación remota puede ampliar el acceso a los servicios digitales formales.
Panorama Competitivo
Concentración del Mercado
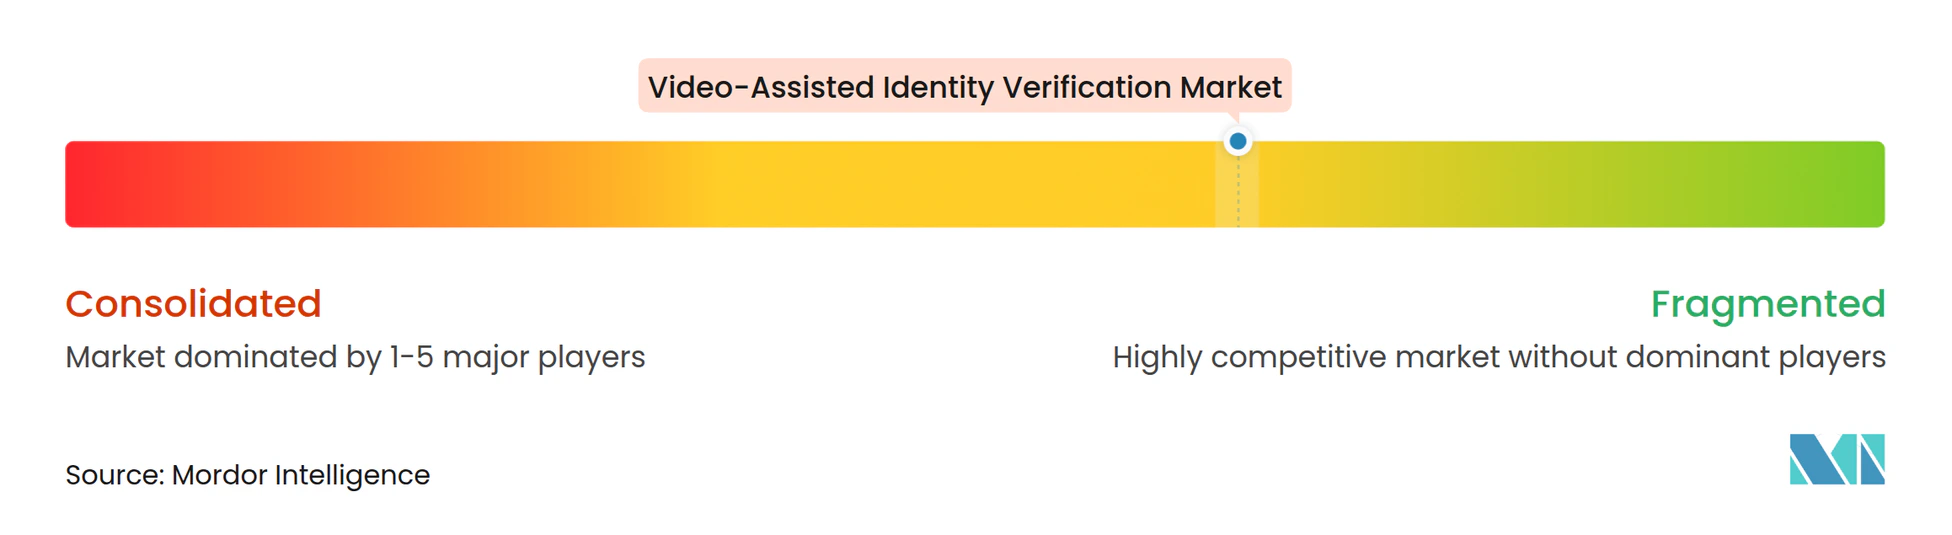
El Mercado de Verificación de Identidad Asistida por Video está moderadamente fragmentado. Jumio, Veriff, iProov, Sumsub, Socure, AU10TIX, HyperVerge, Incode Technologies, IDnow, FacePhi e Innovatrics compiten en oportunidades empresariales y regionales. La competencia se centra en los servicios proporcionados en torno a un evento de verificación y la solidez de los controles biométricos de detección de vida. Los proveedores están añadiendo KYB, detección de AML, análisis de fraude y herramientas de identidad reutilizable junto con la verificación de video principal. Las certificaciones como iBeta Nivel 2, FIDO IAD y el Alto Nivel de Garantía de eIDAS pueden influir en las adquisiciones porque los compradores quieren evidencia independiente del rendimiento.
Veriff adquirió Vespia en febrero de 2026 para añadir verificación empresarial a su plataforma de identidad. AU10TIX se unió a la Tienda de Seguridad de Microsoft en diciembre de 2025, incorporando tecnología de identidad y biométrica al entorno Microsoft Entra. Estos movimientos muestran cómo los proveedores están añadiendo servicios y colocando productos dentro de los ecosistemas empresariales. Incode Technologies adquirió AuthenticID en agosto de 2025 para combinar capacidades de identidad digital y prevención del fraude. La transacción refleja la necesidad de abordar el fraude de IA generativa y la autenticación de identidad a través de plataformas más amplias en lugar de herramientas aisladas.
Socure adquirió Fravity en agosto de 2026 después de recaudar 156 millones de USD en una extensión de la Serie E con una valoración de 5,2 mil millones de USD. La adquisición vinculó la verificación de identidad con los flujos de trabajo posteriores de fraude, riesgo y cumplimiento. La selección de Signzy por parte del RBI para el piloto de KYC por video no asistido y la expansión de HyperVerge en el Sudeste Asiático muestran cómo las empresas que se adaptaron a las normas locales y a los entornos de bajo ancho de banda pueden competir en regiones de alto crecimiento. La presentación de 5 patentes de Identidad Cuántica por parte de Daon en agosto de 2026 también muestra la atención de los proveedores a la resiliencia criptográfica en los sistemas biométricos. Estas estrategias están manteniendo competitivo al Mercado de Verificación de Identidad Asistida por Video porque los proveedores deben mejorar el evento de verificación y los sistemas que lo siguen.
Líderes de la Industria de Verificación de Identidad Asistida por Video
-
Jumio Corporation
-
Veriff OÜ
-
iProov Limited
-
Daon, Inc.
-
Incode Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Verificación de Identidad Asistida por Video Empresas cubiertas en este informe
- 1Kosmos, Inc.
- APLYiD Limited
- AU10TIX Ltd.
- Daon, Inc.
- FacePhi Biometria, S.A.
- HyperVerge Technologies, Inc.
- iDenfy UAB
- iProov Limited
- Incode Technologies, Inc.
- Innovatrics, s.r.o.
- Jumio Corporation
- Ondato UAB
- Persona Identities, Inc.
- Prove Identity, Inc.
- Regula Forensics Inc.
- Shufti Pro Ltd.
- Smile Identity, Inc.
- Socure, Inc.
- Sumsub Inc.
- Veriff OÜ
- IDnow GmbH
- Identomat Ltd.
Desarrollos recientes de la industria en Mercado de Verificación de Identidad Asistida por Video
- Octubre de 2026: FacePhi se asoció con Crif para ofrecer verificación de documentos y tecnología biométrica facial dentro de los servicios de onboarding remoto de clientes de Crif en Europa y América del Sur, integrando la detección de vida pasiva y la extracción de documentos basada en OCR. La asociación amplía el alcance de FacePhi hacia un proveedor de información empresarial presente en más de 50 países, extendiendo la verificación de identidad asistida por video a casos de uso de crédito comercial.
- Septiembre de 2026: Jumio lanzó selfie.DONE, su producto de identidad reutilizable basado en selfie, en Europa, Oriente Medio y África, permitiendo a las empresas reconocer a usuarios previamente verificados sin requerir una nueva verificación de documentos. El lanzamiento siguió al despliegue del producto en Asia-Pacífico a principios de ese mismo mes, estableciendo un despliegue global coordinado alineado con la demanda de la era de la Billetera EUDI.
- Agosto de 2026: Socure recaudó 156 millones de USD en una extensión de la Serie E con una valoración de 5,2 mil millones de USD, liderada por Summit Partners con la participación de Goldman Sachs Alternatives, Wells Fargo y Docusign, y simultáneamente adquirió Fravity, una plataforma de operaciones de IA agéntica, para automatizar los flujos de trabajo de fraude, riesgo y cumplimiento posteriores a los eventos de verificación de identidad.
- Julio de 2026: Xcelerate Solutions y Socure aseguraron una orden de llamada de 163 millones de USD a 5 años del gobierno federal de Estados Unidos para suministrar la próxima generación de verificación de identidad remota para Login.gov, el mayor contrato de verificación de identidad asistida por video del sector público reportado públicamente en 2026.
Alcance del Informe Global del Mercado de Verificación de Identidad Asistida por Video
El Mercado de Verificación de Identidad Asistida por Video comprende soluciones de software y servicios asociados que utilizan tecnologías basadas en video para verificar las identidades de las personas de forma remota a través de procesos de autenticación visual, de audio y basados en documentos. Estas soluciones aprovechan tecnologías como el reconocimiento facial, la detección de vida, el análisis de voz, la autenticación de documentos y la inteligencia artificial (IA) para validar las identidades de los usuarios, detectar la suplantación de identidad y el fraude de identidad, y respaldar las interacciones digitales seguras. Las plataformas de verificación de identidad asistida por video permiten a las organizaciones agilizar la verificación de clientes y usuarios, fortalecer la prevención del fraude, mejorar la seguridad y cumplir con los requisitos regulatorios y de cumplimiento en los procesos de onboarding y autenticación digital.
El Informe del Mercado de Verificación de Identidad Asistida por Video está segmentado por Componente (Software y Servicios), Modalidad de Verificación (Verificación de Identidad por Video Facial, Verificación por Voz y Video, Verificación de Video de Documentos y Verificación de Video Multimodal), Implementación (Nube, Local e Híbrido), Tamaño (Grandes Empresas y Pequeñas y Medianas Empresas), Usuario Final (BFSI, Comercio Minorista y Comercio Electrónico, Gobierno y Sector Público, Telecomunicaciones, Atención Médica y Ciencias de la Vida, y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software |
| Servicios |
| Verificación de Identidad por Video Facial |
| Verificación por Voz y Video |
| Verificación de Video de Documentos |
| Verificación de Video Multimodal |
| Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| Comercio Minorista y Comercio Electrónico |
| Gobierno y Sector Público |
| Telecomunicaciones |
| Atención Médica y Ciencias de la Vida |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Singapur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Kenia | |
| Egipto | |
| Resto de África |
| Por Componente | Software | |
| Servicios | ||
| Por Modalidad de Verificación | Verificación de Identidad por Video Facial | |
| Verificación por Voz y Video | ||
| Verificación de Video de Documentos | ||
| Verificación de Video Multimodal | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Usuario Final | BFSI | |
| Comercio Minorista y Comercio Electrónico | ||
| Gobierno y Sector Público | ||
| Telecomunicaciones | ||
| Atención Médica y Ciencias de la Vida | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Singapur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Verificación de Identidad Asistida por Video en 2027?
Se proyecta que el mercado sea de 2,69 mil millones de USD en 2027 y se prevé que alcance los 6,21 mil millones de USD en 2032 a una CAGR del 18,16%.
¿Qué está impulsando la demanda de verificación de identidad asistida por video?
Las normas de verificación remota, las amenazas de deepfake, el onboarding digital, los pagos más rápidos y las billeteras de identidad digital están respaldando la demanda.
¿Qué componente lidera este sector?
El software lideró con una participación del 73,85% en 2026 y se proyecta que se expanda a una CAGR del 18,56% hasta 2032.
¿Qué método de verificación se está expandiendo más rápido?
Se proyecta que la Verificación de Video Multimodal se expanda a una CAGR del 18,94% hasta 2032.
¿Qué grupo de usuarios finales tiene la mayor demanda?
BFSI representó el 34,81% de la participación en 2026 porque utiliza verificaciones de identidad para el onboarding, las revisiones, la recuperación de cuentas y las transacciones de mayor riesgo.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,12% hasta 2032, respaldada por los servicios financieros digitales y el onboarding con predominio móvil.