
Taille et part du marché de la vérification d'identité assistée par vidéo
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
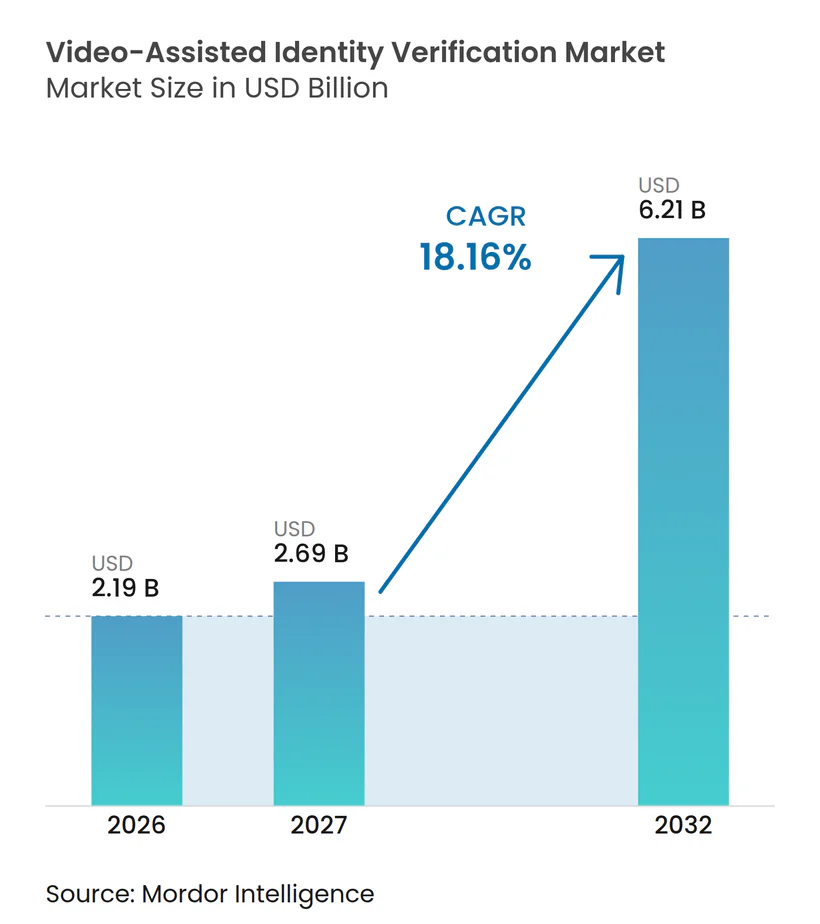
| Taille du Marché (2027) | 2.69 Milliards de dollars |
| Taille du Marché (2032) | 6.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.16 % |
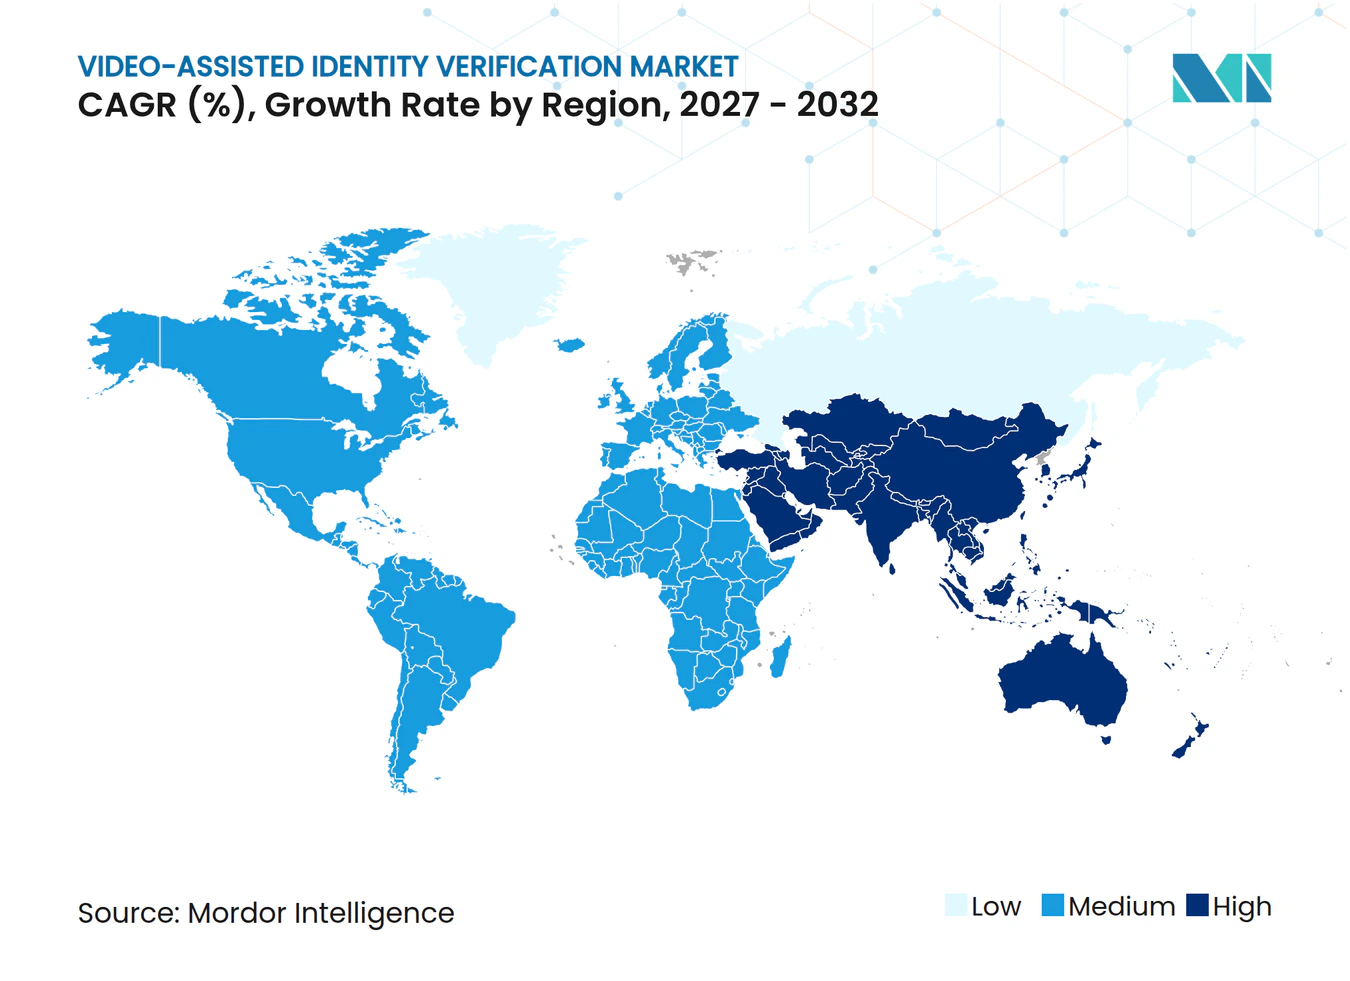
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la vérification d'identité assistée par vidéo par Mordor Intelligence
La taille du marché de la vérification d'identité assistée par vidéo devrait passer de 2,19 milliards USD en 2026 et 2,69 milliards USD en 2027 à 6,21 milliards USD d'ici 2032, enregistrant un CAGR de 18,16 % entre 2027 et 2032. La vérification d'identité à distance devient la norme dans les services financiers, les administrations publiques et le commerce numérique. Les réglementations élargissent le recours à la vérification à distance, tandis que la fraude facilitée par l'IA accroît la demande de contrôles vidéo intégrant la détection de vivacité. Les fournisseurs combinent la correspondance biométrique, la validation de documents, les signaux de risque et les outils de gestion des flux de travail en un service unique. Cela positionne le marché de la vérification d'identité assistée par vidéo comme une composante de l'infrastructure numérique plutôt qu'un simple outil de conformité. La demande s'étend aux économies axées sur le mobile où la vérification en agence avait une portée limitée, bien que les règles locales en matière de confidentialité, l'infrastructure et les exigences de résidence des données restent importantes.
Principaux enseignements du rapport
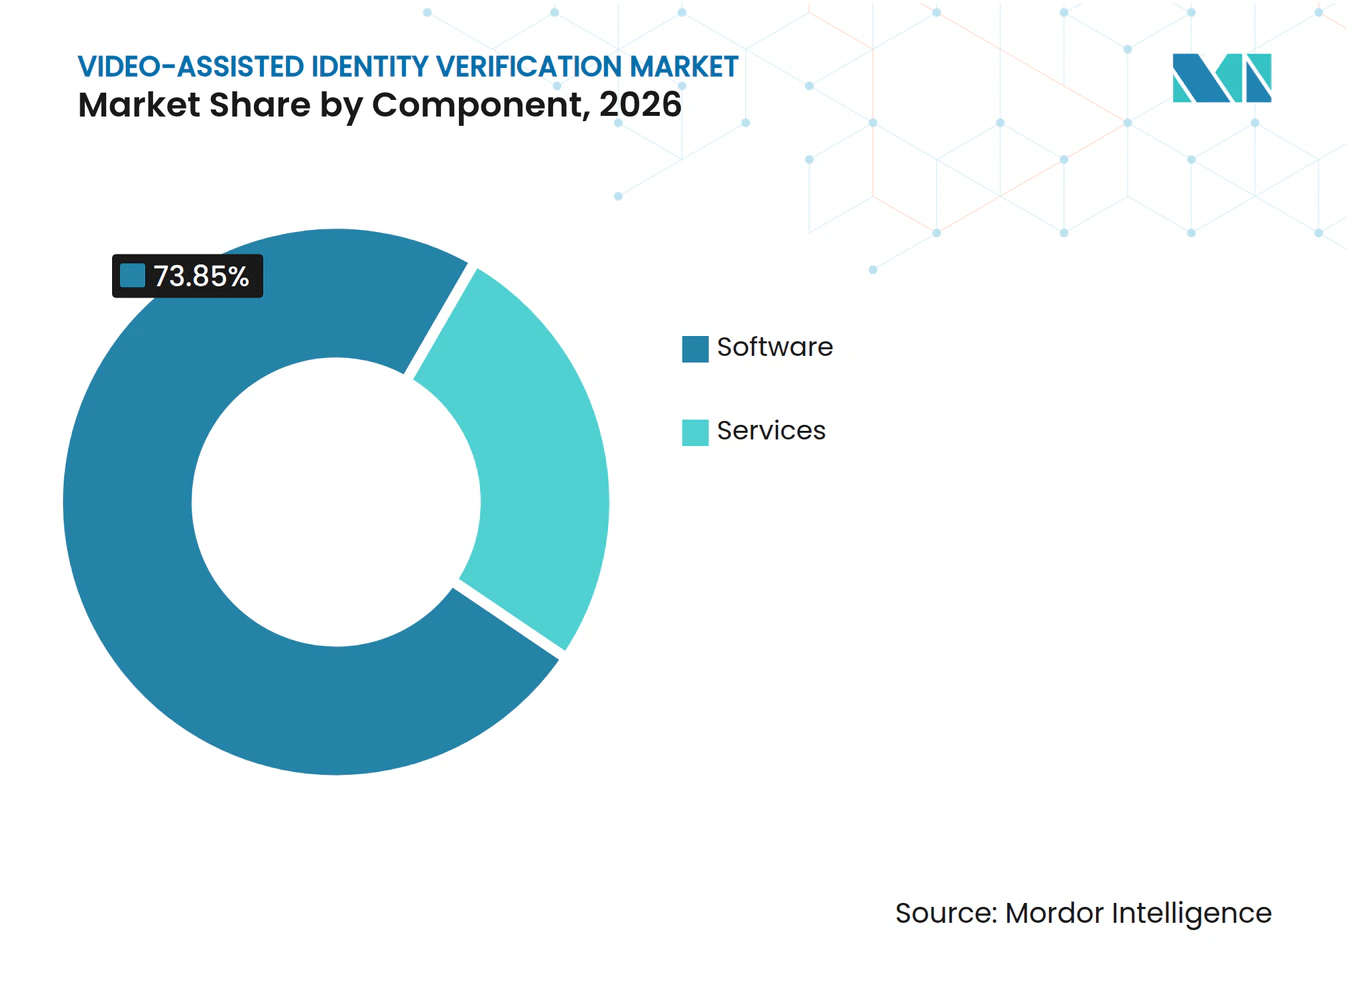
- Par composant, les logiciels détenaient 73,85 % du marché de la vérification d'identité assistée par vidéo en 2026 et devraient croître à un CAGR de 18,56 % jusqu'en 2032.
- Par modalité de vérification, la vérification d'identité par vidéo faciale détenait une part de 65,13 % en 2026, tandis que la vérification vidéo multimodale devrait croître à un CAGR de 18,94 % jusqu'en 2032.
- Par mode de déploiement, le cloud détenait une part de 38,34 % en 2026 et devrait croître à un CAGR de 18,53 % jusqu'en 2032.
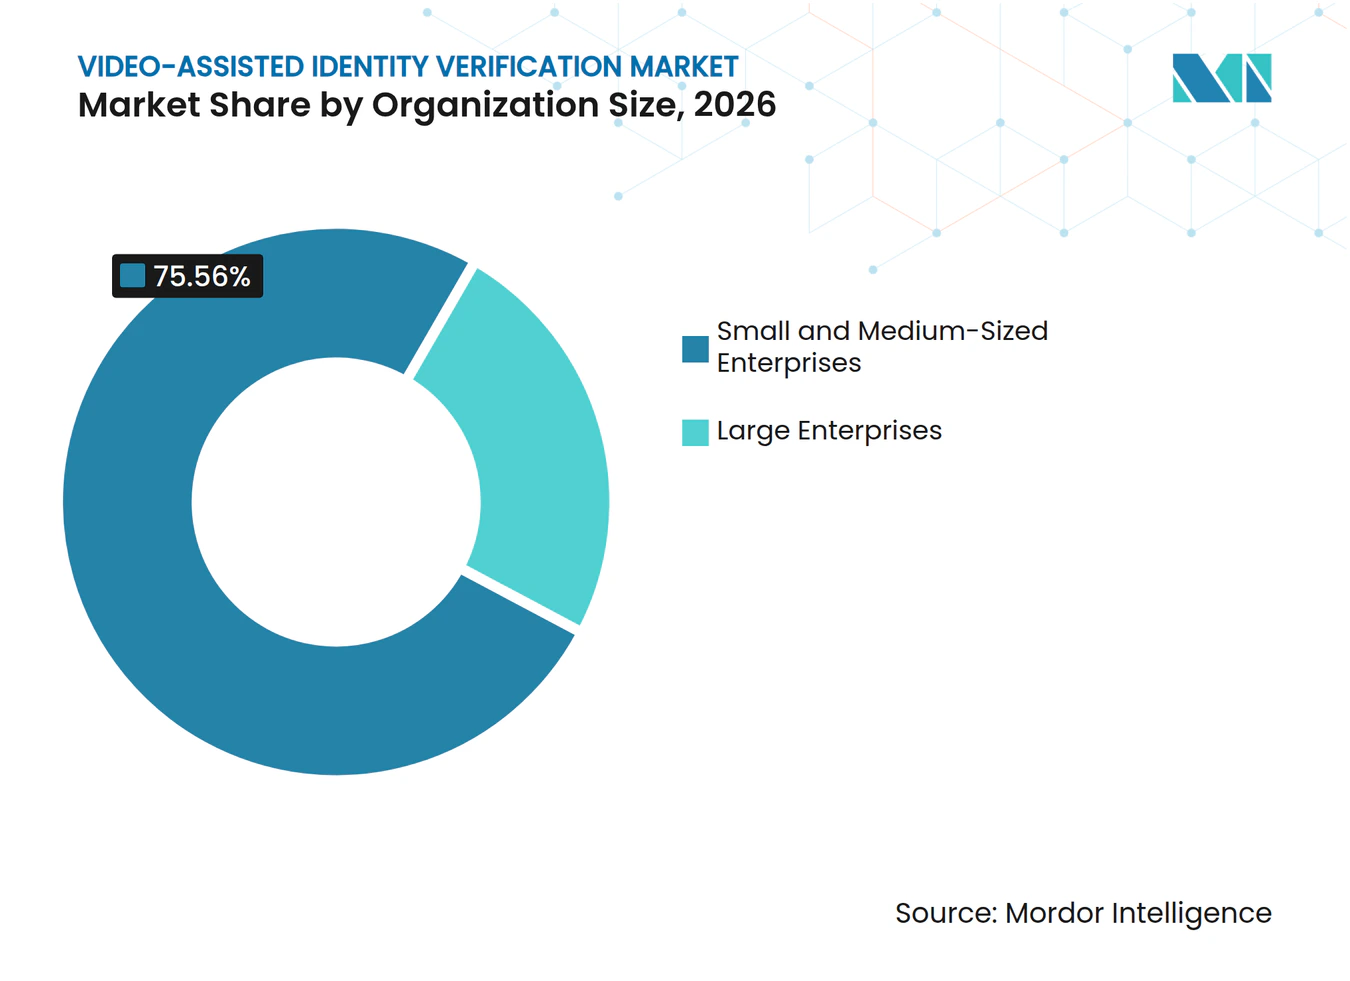
- Par taille d'organisation, les grandes entreprises détenaient une part de 24,44 % en 2026, tandis que les PME devraient croître à un CAGR de 18,91 % jusqu'en 2032.
- Par utilisateur final, le BFSI détenait une part de 34,81 % en 2026, tandis que le secteur gouvernemental et public devrait croître à un CAGR de 19,34 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord était le plus grand segment régional en 2026 avec une part de 34,42 %, tandis que l'Asie-Pacifique devrait croître à un CAGR de 19,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion réglementaire de la vérification d'identité à distance | +3.5% | Mondial, concentré dans l'UE-27, l'Amérique du Nord et l'Inde | Court terme (≤ 2 ans) |
| Escalade de la fraude par deepfake et par identité synthétique | +3.0% | Mondial | Court terme (≤ 2 ans) |
| Croissance de l'intégration numérique et des paiements en temps réel | +2.8% | Mondial, plus forte en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption des identités numériques réutilisables et des portefeuilles | +2.5% | Cœur de l'UE-27, avec une adoption émergente en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Amélioration de la détection de vivacité multimodale par l'IA | +2.0% | Mondial | Moyen terme (2-4 ans) |
| Expansion de la vérification assistée par vidéo dans les marchés émergents | +1.8% | Afrique, Asie du Sud et du Sud-Est, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion réglementaire de la vérification d'identité à distance
Les exigences réglementaires constituent un moteur central de la demande sur le marché de la vérification d'identité assistée par vidéo, car des processus conformes permettent de nouveaux services numériques, un accès élargi aux clients et une prestation à distance sans visite en agence. Le NIST a finalisé les lignes directrices sur l'identité numérique SP 800-63 Révision 4 en juillet 2025, qui reconnaissent la vérification par vidéo comme une voie vers le niveau d'assurance d'identité 2 et fournissent un référentiel pour les agences évaluant des processus à distance plus robustes. Le NIST a également lancé un centre de ressources pour la mise en œuvre en octobre 2026 afin de soutenir l'adoption par les agences fédérales et de fournir aux équipes d'approvisionnement des documents plus clairs pour la planification du déploiement. Les lignes directrices offrent aux agences publiques et aux fournisseurs un point de référence commun pour sélectionner les méthodes, documenter les preuves et évaluer la manière dont la vérification à distance peut répondre aux attentes en matière d'assurance. Les exigences de l'ETSI TS 119 461, les tests de détection d'attaques de présentation ISO/IEC 30107-3 et les exigences d'eIDAS 2.0 façonnent les plans produits des fournisseurs, les priorités de certification et les critères d'approvisionnement des entreprises. Ces exigences rendent la qualité des preuves, les enregistrements, les tests de vivacité, l'accessibilité, les contrôles de confidentialité et le consentement explicite plus importants lors de la sélection des fournisseurs.
Escalade de la fraude par deepfake et par identité synthétique
La fraude par deepfake et par identité synthétique stimule la demande de contrôles de vivacité actifs et d'examen vidéo au sein du marché de la vérification d'identité assistée par vidéo, en particulier lorsqu'un compte frauduleux peut être utilisé pour des paiements, du crédit ou la récupération de compte. Le Forum économique mondial a examiné 25 outils de deepfake et d'injection de caméra et a constaté que certains pouvaient permettre une usurpation d'identité en temps réel et haute fidélité contre des processus de vérification en direct. Cette menace signifie que les images de documents seules peuvent ne pas fournir de preuves suffisantes pour une intégration à risque plus élevé, car une image de document convaincante ne confirme pas qu'une personne vivante et autorisée est présente. iProov a signalé que les attaques par caméra virtuelle native ont augmenté de 2 665 % en 2024, avec un pic de détection atteignant 785 incidents par semaine au deuxième trimestre de cette année. Les fournisseurs associent donc des contrôles d'intégrité de session à la correspondance biométrique, des invites de défi-réponse, l'analyse de documents et des règles qui identifient les comportements inhabituels avant qu'un dossier ne soit approuvé. Il en résulte un flux de vérification qui doit vérifier si la session, la personne, le document et le chemin de capture technique sont authentiques, plutôt que de simplement confirmer qu'un visage apparaît à l'écran.
Croissance de l'intégration numérique et des paiements en temps réel
L'intégration numérique et les services de paiement plus rapides augmentent le coût de l'admission d'un utilisateur frauduleux dans un compte ou un réseau de transactions, car les comptes numériques peuvent être ouverts et utilisés sans délai. Visa a indiqué que les systèmes d'identité intégrés à l'infrastructure de paiement peuvent étendre la valeur des justificatifs d'identité au-delà des cas d'usage liés aux paiements.[1] Les institutions financières relient donc plus étroitement les contrôles d'intégration au risque de paiement, à la récupération de compte, à la gestion des litiges et à la vérification des personnes effectuant des transactions à risque plus élevé. Cette connexion soutient la demande de vérification à distance pouvant être effectuée sans interrompre inutilement le parcours client ni orienter un candidat valide vers une file d'attente manuelle. Sur le marché de la vérification d'identité assistée par vidéo, les fournisseurs peuvent se différencier par le taux de complétion, la clarté des instructions pour l'utilisateur et la réduction de la fraude, plutôt que de traiter la conformité comme le seul objectif de l'acheteur. Une meilleure intégration avec les systèmes de paiement et d'intégration peut également déplacer les discussions d'achat d'une fonction de conformité étroite vers les opérations produit, la fidélisation des clients et le coût de résolution de la fraude.
Adoption des identités numériques réutilisables et des portefeuilles
Les portefeuilles d'identité numérique réutilisables peuvent concentrer la vérification d'identité à l'étape initiale d'enrôlement plutôt que d'éliminer le besoin de vérification, car un justificatif réutilisable doit être lié à une identité fiable avant de pouvoir être accepté ailleurs. La FIDO Alliance a lancé son initiative sur les justificatifs numériques en décembre 2025 pour établir des critères de certification des portefeuilles en matière d'interopérabilité et de confidentialité. Un enrôlement à haute assurance reste nécessaire avant qu'un justificatif puisse être émis, partagé et réutilisé par différents services. Cette exigence soutient les processus assistés par vidéo qui peuvent établir un dossier d'identité initial défendable tout en préservant les informations appropriées pour un examen ultérieur. Le marché de la vérification d'identité assistée par vidéo pourrait donc bénéficier de l'essor des programmes de portefeuilles qui rendent les justificatifs vérifiés utiles dans les paiements, les services publics et les canaux numériques privés. Les fournisseurs qui prennent en charge les justificatifs vérifiables, la divulgation sélective, les connexions de portefeuilles interopérables et des dossiers d'enrôlement fiables peuvent positionner leurs systèmes de vérification au sein d'un écosystème d'identité plus large.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences en matière de confidentialité, de résidence des données et de consentement biométrique | -1.5% | Mondial, plus aigu dans l'UE-27, l'Inde et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Contournement par caméra virtuelle et attaques par injection | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Variabilité de la caméra, de l'éclairage, de la connectivité et de l'accessibilité | -1.0% | Afrique, Asie du Sud, Asie-Pacifique rurale | Long terme (≥ 4 ans) |
| Intégration des systèmes hérités et coût total de possession | -0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences en matière de confidentialité, de résidence des données et de consentement biométrique
Les règles relatives à la confidentialité, à la résidence des données et au consentement biométrique compliquent la prestation transfrontalière sur le marché de la vérification d'identité assistée par vidéo, car les fournisseurs doivent concevoir leurs solutions en tenant compte de différentes exigences en matière de collecte, de traitement, de conservation et de transfert. Le Contrôleur européen de la protection des données note que les données biométriques utilisées pour identifier de manière unique une personne sont soumises à des protections spéciales en vertu des règles européennes sur les données.[2] La loi européenne sur l'IA ajoute des obligations pour les systèmes d'identification biométrique à distance, renforçant la nécessité de contrôles documentés, d'une responsabilité claire et d'une évaluation minutieuse de la finalité pour laquelle les données biométriques sont utilisées. Les exigences de localisation des données peuvent également obliger les fournisseurs à recourir à des traitements, des stockages, des dispositifs d'assistance et des infrastructures locaux plutôt qu'à un modèle opérationnel mondial unique. Ces conditions augmentent la charge de mise en œuvre pour les clients multinationaux, introduisent des examens juridiques supplémentaires et peuvent allonger les cycles d'approbation avant la mise en service d'un service. Les fournisseurs qui utilisent des méthodes de protection de la vie privée dès la conception, un traitement local des données, une divulgation sélective, des parcours de consentement clairs et des politiques de conservation contrôlées peuvent réduire cette charge pour les acheteurs.
Contournement par caméra virtuelle et attaques par injection
Les attaques par caméra virtuelle et par injection remettent en question l'hypothèse selon laquelle un flux vidéo représente toujours un utilisateur en direct, même lorsque l'interface semble utiliser une caméra ordinaire. Le Forum économique mondial a noté que les outils disponibles peuvent prendre en charge l'injection de caméra et l'usurpation d'identité haute fidélité en temps réel. iProov a décrit l'expansion des attaques par caméra virtuelle native qui peuvent contourner le flux de la caméra d'un appareil sans le modifier. Le développement de la norme ISO/IEC 25456 a débuté début 2025 pour traiter la détection des attaques par injection, en s'appuyant sur CEN/TS 18099:2024 et en soulignant l'intégrité du chemin de capture. Jusqu'à ce que les tests et la mise en œuvre deviennent plus cohérents, les acheteurs doivent évaluer comment un fournisseur protège le flux de la caméra, détecte les altérations et conserve les enregistrements des contrôles effectués. Cette exigence augmente la charge technique, de test et d'assurance pour les fournisseurs, même si elle renforce la nécessité de services de vérification plus robustes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les logiciels ancrent la base de revenusLes logiciels détenaient 73,85 % du marché de la vérification d'identité assistée par vidéo en 2026 et devraient croître à un CAGR de 18,56 % jusqu'en 2032. Cette position reflète l'importance des systèmes qui transforment une session vidéo en une décision d'identité documentée. La couche logicielle comprend les pipelines d'inférence par IA, l'orchestration des flux de travail, la notation des risques et les enregistrements qui soutiennent l'examen de conformité. Elle relie également les preuves biométriques au document d'identité, au dossier client et à la politique de risque utilisés par le client. Les fournisseurs utilisent ces fonctions pour identifier les artefacts de présentation, les comportements faciaux incohérents et les discordances de documents. Une intégration approfondie dans les flux de travail d'intégration et de récupération peut rendre une plateforme difficile à remplacer.
Les services constituent le flux de revenus restant dans le secteur de la vérification d'identité assistée par vidéo. Ils comprennent le support à la mise en œuvre, l'examen géré, le travail d'intégration et l'aide aux procédures de conformité. Les grands clients réglementés ont souvent besoin de ces services car leurs processus couvrent plusieurs juridictions et s'appuient sur des systèmes d'identité établis. Un flux de travail vidéo peut nécessiter une connexion avec des outils KYC hérités, des systèmes de gestion des dossiers, des contrôles de fraude et des bases de données clients. Les services aident les acheteurs à configurer ces connexions et à gérer les cas inhabituels qui ne correspondent pas aux règles automatisées. Les logiciels restent la principale source de revenus récurrents évolutifs car la même plateforme peut traiter des volumes de vérification croissants. L'examen géré conserve un rôle lorsqu'un dossier nécessite des preuves supplémentaires ou un jugement humain. À mesure que les outils de décision autonomes s'améliorent, les travaux de vérification de routine peuvent passer des équipes d'examen aux processus automatisés. Cela permet aux fournisseurs d'augmenter leur capacité sans augmenter leurs effectifs au même rythme.


Par modalité de vérification :
les méthodes multimodales se rapprochent des contrôles faciaux uniquementLa vérification d'identité par vidéo faciale représentait 65,13 % de la part du marché de la vérification d'identité assistée par vidéo en 2026. Sa position dominante reflète son utilisation établie dans l'intégration financière orientée consommateur et d'autres services numériques réglementés. Un flux basé sur le visage peut comparer la personne à la caméra avec une photographie sur un document d'identité. Il peut également observer des indices de vivacité qui ne sont pas disponibles à partir d'un téléchargement statique. Cette approche reste familière aux clients et peut être déployée via des caméras de smartphones courants. Les attaques par médias synthétiques ont cependant rendu une approche uniquement faciale moins fiable pour les cas à risque plus élevé. Les institutions accordent donc plus d'importance aux flux qui collectent plusieurs signaux biométriques ou comportementaux.
La vérification vidéo multimodale devrait croître à un CAGR de 18,94 % jusqu'en 2032. Une étude IEEE de 2025 a révélé que les systèmes adaptatifs combinant des preuves faciales et vocales avec une détection de vivacité dynamique par défi-réponse peuvent améliorer la résistance aux usurpations par rapport aux méthodes à mode unique. Les processus multimodaux peuvent collecter différentes formes de preuves lorsque le risque d'une transaction ou d'un compte l'exige. Ils peuvent également réduire la dépendance à un seul signal biométrique susceptible d'être vulnérable à une nouvelle attaque. La vérification vidéo de documents reste importante là où les régulateurs exigent un examen forensique d'un document parallèlement à la correspondance biométrique. La vérification par voix et vidéo est pertinente dans les contextes de conseil financier et de santé où la voix peut servir de signal d'identité supplémentaire. Le marché de la vérification d'identité assistée par vidéo devrait favoriser les méthodes qui adaptent la collecte de preuves au risque de chaque cas. Les fournisseurs doivent rendre ces contrôles clairs pour les utilisateurs disposant de différents appareils, conditions réseau et capacités physiques. Les méthodes plus robustes devront tout de même éviter les délais inutiles qui poussent les utilisateurs à abandonner le processus.
Par mode de déploiement :
le cloud est en tête, mais les modèles hybrides gagnent du terrainLe cloud détenait 38,34 % du marché de la vérification d'identité assistée par vidéo en 2026 et devrait croître à un CAGR de 18,53 % jusqu'en 2032. Le déploiement cloud offre aux institutions une flexibilité lorsque la demande de vérification augmente lors des lancements de produits, des promotions et des échéances réglementaires. Il permet aux fournisseurs de mettre à jour les modèles de vivacité, les règles de fraude et les paramètres de flux de travail sans nécessiter une version logicielle locale complète. Un service centralisé peut également prendre en charge une configuration cohérente dans les opérations régionales d'un client. Lorsque les règles sur les données le permettent, les signaux anonymisés provenant de l'activité de vérification peuvent aider à identifier de nouveaux schémas d'attaque. Ces capacités peuvent aider les fournisseurs à réagir plus rapidement que les systèmes opérant dans des environnements isolés.
Le déploiement sur site reste pertinent pour les institutions ayant des exigences strictes en matière de résidence des données, de sécurité ou de contrôle interne. Cela inclut les institutions financières soumises à des restrictions de traitement local et les grands groupes bancaires européens disposant de politiques technologiques établies. Ces déploiements permettent à un client de conserver certaines données biométriques et certains contrôles dans son propre environnement. Les modèles hybrides gagnent du terrain car ils répartissent les charges de travail entre les systèmes locaux et les services cloud. Un client peut conserver la correspondance biométrique en local tout en utilisant des services cloud pour l'analyse, l'orchestration ou les mises à jour de modèles. Cette structure peut équilibrer la flexibilité opérationnelle avec le contrôle des informations sensibles. L'infrastructure des portefeuilles d'identité numérique prend également en charge les connexions cloud là où les justificatifs doivent fonctionner sur plusieurs services. Les acheteurs évaluent les options de déploiement en fonction des obligations de confidentialité, des exigences d'intégration, du coût d'exploitation et de la résilience des systèmes existants. Le marché de la vérification d'identité assistée par vidéo doit prendre en charge ces différents choix plutôt que de supposer qu'une seule architecture conviendra à toutes les institutions.
Par taille d'organisation :
les PME émergent comme le segment d'adoptants à la croissance la plus rapideLes grandes entreprises détenaient 24,44 % du marché de la vérification d'identité assistée par vidéo en 2026. Leur adoption précoce reflète les obligations réglementaires dans le BFSI et les exigences associées aux contrats gouvernementaux. Les programmes d'entreprise impliquent fréquemment plusieurs fournisseurs d'identité, des connexions à des systèmes KYC établis et des processus formels d'examen des dossiers. Ces clients ont besoin d'enregistrements, d'autorisations, de niveaux de service et de pistes de preuves pouvant résister à un audit interne. Ils peuvent également exiger que les produits fonctionnent dans plusieurs pays, unités commerciales et canaux clients. Des achats complexes peuvent favoriser les fournisseurs ayant une expérience de mise en œuvre et un large réseau d'intégrations.
Les PME devraient croître à un CAGR de 18,91 % jusqu'en 2032. Les offres axées sur les API réduisent l'effort nécessaire pour ajouter un processus de vérification vidéo de base à un service numérique. Cela donne aux petites fintechs et aux entreprises en ligne accès à des fonctions qui nécessitaient auparavant des équipes de conformité et de technologie plus importantes. Un client plus petit peut utiliser la vérification pour soutenir simultanément la complétion de l'inscription, l'activation du compte et la conformité réglementaire. Une intégration simple et une tarification transparente sont importantes lorsque les acheteurs ont une capacité interne limitée. Le marché de la vérification d'identité assistée par vidéo peut atteindre davantage de PME lorsque les fournisseurs proposent des paramètres adaptés à différents niveaux de risque et volumes de vérification. Les fournisseurs ont également besoin d'un support pratique pour les exceptions que les systèmes automatisés ne peuvent pas résoudre. La capacité à démarrer rapidement peut réduire la barrière opérationnelle à l'adoption. Elle peut également permettre à une petite entreprise d'introduire un processus d'identité plus robuste avant que son exposition à la fraude ne devienne significative.

Par utilisateur final :
le BFSI est en tête tandis que l'adoption gouvernementale s'accélèreLe BFSI représentait 34,81 % de la part du marché de la vérification d'identité assistée par vidéo en 2026. Les banques, les sociétés de paiement, les assureurs et les entreprises de valeurs mobilières utilisent la vérification d'identité lors de l'intégration, des examens clients, des transactions à valeur élevée et de la récupération de compte. Chaque processus peut nécessiter un seuil de preuve et une piste d'audit différents. Cela crée une demande répétée de décisions d'identité basées sur le risque plutôt qu'un simple contrôle d'intégration. Les institutions financières ont également besoin que les résultats de vérification se connectent aux contrôles LCB, aux systèmes de fraude et aux dossiers du cycle de vie des clients. Ces exigences font du secteur une source importante de demande récurrente pour les fournisseurs.
Le secteur gouvernemental et public devrait croître à un CAGR de 19,34 % jusqu'en 2032. Les programmes nationaux d'identité numérique et les services publics en ligne accroissent le besoin d'une vérification robuste sans visite en personne. Les acheteurs gouvernementaux accordent une importance particulière à la certification, à l'accessibilité, à la tenue des dossiers et à la prestation de services à des populations diverses. Ils ont souvent besoin de processus qui servent des utilisateurs disposant de différents appareils, langues et conditions de connectivité. Le commerce de détail et l'e-commerce utilisent des processus assistés par vidéo pour l'intégration des marchands et des clients. Les opérateurs de télécommunications les utilisent pour l'enregistrement des cartes SIM, tandis que les organisations de santé les utilisent pour l'identité des patients et l'accès à la télésanté. Chaque cas d'usage présente un équilibre différent entre risque de fraude, commodité et exigences réglementaires. Le marché de la vérification d'identité assistée par vidéo doit tenir compte de ces différences sans traiter une seule méthode de vérification comme adaptée à tous les cas. Cela crée un espace pour des flux de travail configurables pouvant ajuster les preuves requises pour un service particulier.
Analyse géographique
Marché de la vérification d'identité assistée par vidéo en Amérique du Nord
L'Amérique du Nord était le plus grand segment régional du marché de la vérification d'identité assistée par vidéo en 2026, représentant 34,42 %. La région combine la demande des secteurs BFSI et de la contractualisation fédérale avec un ensemble dense d'exigences en matière d'identité et de lutte contre la criminalité financière. Les programmes fédéraux américains de services numériques soutiennent la demande de vérification pouvant être utilisée dans les services publics en ligne. Les discussions canadiennes sur l'open banking relient les normes d'identité à la modernisation des rails de paiement. L'activité fintech au Mexique génère une demande de la part des prêteurs numériques et des entreprises de paiement. Le centre de ressources pour la mise en œuvre du SP 800-63-4 du NIST fournit aux agences des éléments pour la planification des programmes d'identité numérique.[3]
Marché de la vérification d'identité assistée par vidéo en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 19,12 % jusqu'en 2032. Le cadre V-CIP de l'Inde, les services financiers numériques en Malaisie et l'intégration axée sur le mobile dans l'ensemble de l'Asie du Sud-Est soutiennent l'adoption. Singapour et l'Australie constituent des points de référence régionaux pour les conceptions de vérification multilingues et à faible bande passante. Les exigences de localisation des données en Inde, en Indonésie et au Vietnam peuvent obliger les fournisseurs à maintenir une capacité locale. Cela peut limiter les plateformes mondiales sans infrastructure locale tout en favorisant les fournisseurs qui satisfont aux exigences nationales de traitement et de service.
Marché de la vérification d'identité assistée par vidéo en EMEA et en Amérique du Sud
L'Europe est façonnée par les préparatifs du portefeuille EUDI et par la nécessité d'une vérification d'identité cohérente entre les États membres. Les spécifications ETSI mises à jour peuvent réduire le coût du respect des diverses exigences nationales lorsque les fournisseurs opèrent à travers l'Europe. L'Allemagne et la France affichent une demande institutionnelle significative, tandis que l'Espagne offre un exemple d'identification vidéo à distance conforme aux exigences de lutte contre le blanchiment d'argent. L'Amérique du Sud connaît une demande portée par l'activité fintech au Brésil, avec une adoption s'étendant à la Colombie et l'Argentine. Les politiques des banques centrales du Golfe autorisant les flux vidéo en langue arabe et la capture de double pièce d'identité soutiennent l'utilisation aux Émirats arabes unis et en Arabie saoudite. La circulaire AML de mars 2026 du Nigeria souligne le potentiel d'une première adoption en Afrique, où la vérification à distance peut élargir l'accès aux services numériques formels.
Paysage concurrentiel
Concentration du Marché
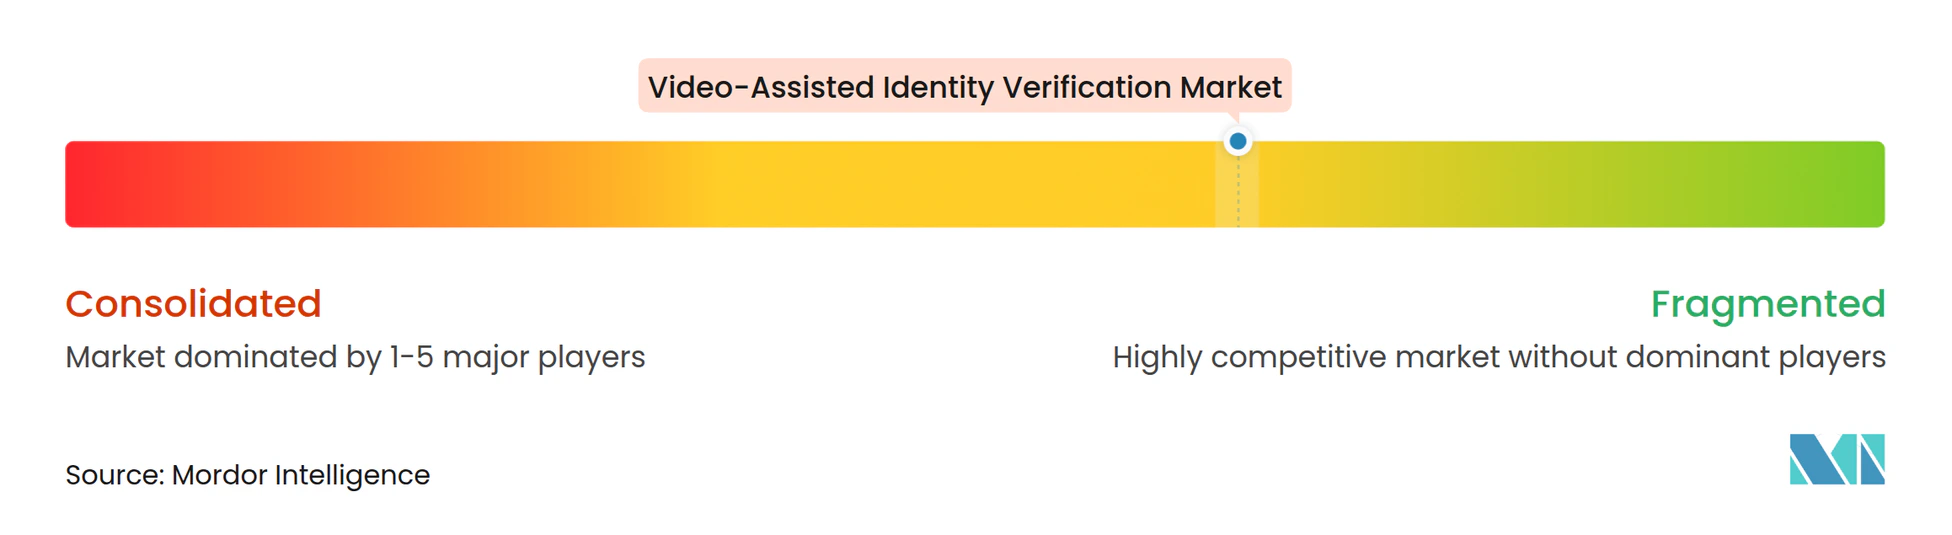
Le marché de la vérification d'identité assistée par vidéo est modérément fragmenté. Jumio, Veriff, iProov, Sumsub, Socure, AU10TIX, HyperVerge, Incode Technologies, IDnow, FacePhi et Innovatrics se font concurrence sur les opportunités d'entreprise et régionales. La concurrence se concentre sur les services fournis autour d'un événement de vérification et sur la robustesse des contrôles de vivacité biométrique. Les fournisseurs ajoutent des outils KYB, de filtrage LCB, d'analyse de fraude et d'identité réutilisable aux côtés de la vérification vidéo principale. Les certifications telles qu'iBeta Level 2, FIDO IAD et le niveau d'assurance élevé eIDAS peuvent influencer les achats car les acheteurs souhaitent des preuves indépendantes de performance.
Veriff a acquis Vespia en février 2026 pour ajouter la vérification d'entreprise à sa plateforme d'identité. AU10TIX a rejoint le Microsoft Security Store en décembre 2025, intégrant la technologie d'identité et biométrique dans l'environnement Microsoft Entra. Ces mouvements montrent comment les fournisseurs ajoutent des services et placent des produits dans des écosystèmes d'entreprise. Incode Technologies a acquis AuthenticID en août 2025 pour combiner les capacités d'identité numérique et de prévention de la fraude. La transaction reflète la nécessité de traiter la fraude par IA générative et l'authentification d'identité via des plateformes plus larges plutôt que des outils isolés.
Socure a acquis Fravity en août 2026 après avoir levé 156 millions USD lors d'une extension de Série E à une valorisation de 5,2 milliards USD. L'acquisition a lié la vérification d'identité aux flux de travail de fraude, de risque et de conformité en aval. La sélection de Signzy par la RBI pour le pilotage du KYC vidéo non assisté et l'expansion de HyperVerge en Asie du Sud-Est montrent comment les entreprises qui se sont adaptées aux règles locales et aux paramètres à faible bande passante peuvent être compétitives dans les régions à forte croissance. Le dépôt par Daon en août 2026 de 5 brevets sur l'identité quantique montre également l'attention des fournisseurs à la résilience cryptographique dans les systèmes biométriques. Ces stratégies maintiennent la compétitivité du marché de la vérification d'identité assistée par vidéo car les fournisseurs doivent améliorer l'événement de vérification et les systèmes qui le suivent.
Leaders du secteur de la vérification d'identité assistée par vidéo
-
Jumio Corporation
-
Veriff OÜ
-
iProov Limited
-
Daon, Inc.
-
Incode Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la vérification d'identité assistée par vidéo Entreprises couvertes dans ce rapport
- 1Kosmos, Inc.
- APLYiD Limited
- AU10TIX Ltd.
- Daon, Inc.
- FacePhi Biometria, S.A.
- HyperVerge Technologies, Inc.
- iDenfy UAB
- iProov Limited
- Incode Technologies, Inc.
- Innovatrics, s.r.o.
- Jumio Corporation
- Ondato UAB
- Persona Identities, Inc.
- Prove Identity, Inc.
- Regula Forensics Inc.
- Shufti Pro Ltd.
- Smile Identity, Inc.
- Socure, Inc.
- Sumsub Inc.
- Veriff OÜ
- IDnow GmbH
- Identomat Ltd.
Développements industriels récents dans Marché de la vérification d'identité assistée par vidéo
- Octobre 2026 : FacePhi s'est associé à Crif pour fournir la vérification de documents et la technologie biométrique faciale dans le cadre des services d'intégration à distance des clients de Crif en Europe et en Amérique du Sud, en intégrant la détection de vivacité passive et l'extraction de documents basée sur la reconnaissance optique de caractères. Le partenariat étend la portée de FacePhi à un fournisseur d'informations commerciales présent dans plus de 50 pays, élargissant la vérification d'identité assistée par vidéo aux cas d'usage du crédit commercial.
- Septembre 2026 : Jumio a lancé selfie.DONE, son produit d'identité réutilisable basé sur le selfie, en Europe, au Moyen-Orient et en Afrique, permettant aux entreprises de reconnaître les utilisateurs précédemment vérifiés sans nécessiter un nouveau contrôle de document. Le lancement a suivi le déploiement du produit en Asie-Pacifique plus tôt ce même mois, établissant un déploiement mondial coordonné aligné sur la demande de l'ère du portefeuille EUDI.
- Août 2026 : Socure a levé 156 millions USD lors d'une extension de Série E à une valorisation de 5,2 milliards USD, dirigée par Summit Partners avec la participation de Goldman Sachs Alternatives, Wells Fargo et Docusign, et a simultanément acquis Fravity, une plateforme d'opérations d'IA agentique, pour automatiser les flux de travail de fraude, de risque et de conformité en aval des événements de vérification d'identité.
- Juillet 2026 : Xcelerate Solutions et Socure ont obtenu un ordre d'appel de 163 millions USD sur 5 ans du gouvernement fédéral américain pour fournir la prochaine génération de vérification d'identité à distance pour Login.gov, le plus grand contrat de vérification d'identité assistée par vidéo dans le secteur public rapporté publiquement en 2026.
Périmètre du rapport mondial sur le marché de la vérification d'identité assistée par vidéo
Le marché de la vérification d'identité assistée par vidéo comprend des solutions logicielles et des services associés qui utilisent des technologies basées sur la vidéo pour vérifier à distance l'identité des individus par des processus d'authentification visuels, audio et documentaires. Ces solutions s'appuient sur des technologies telles que la reconnaissance faciale, la détection de vivacité, l'analyse vocale, l'authentification de documents et l'intelligence artificielle (IA) pour valider les identités des utilisateurs, détecter l'usurpation d'identité et la fraude à l'identité, et soutenir des interactions numériques sécurisées. Les plateformes de vérification d'identité assistée par vidéo permettent aux organisations de rationaliser la vérification des clients et des utilisateurs, de renforcer la prévention de la fraude, d'améliorer la sécurité et de satisfaire aux exigences réglementaires et de conformité dans les processus d'intégration et d'authentification numériques.
Le rapport sur le marché de la vérification d'identité assistée par vidéo est segmenté par composant (logiciels et services), modalité de vérification (vérification d'identité par vidéo faciale, vérification par voix et vidéo, vérification vidéo de documents et vérification vidéo multimodale), déploiement (cloud, sur site et hybride), taille (grandes entreprises et petites et moyennes entreprises), utilisateur final (BFSI, commerce de détail et e-commerce, secteur gouvernemental et public, télécommunications, santé et sciences de la vie, et autres utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels |
| Services |
| Vérification d'identité par vidéo faciale |
| Vérification par voix et vidéo |
| Vérification vidéo de documents |
| Vérification vidéo multimodale |
| Cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| BFSI |
| Commerce de détail et e-commerce |
| Secteur gouvernemental et public |
| Télécommunications |
| Santé et sciences de la vie |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Singapour | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Kenya | |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Logiciels | |
| Services | ||
| Par modalité de vérification | Vérification d'identité par vidéo faciale | |
| Vérification par voix et vidéo | ||
| Vérification vidéo de documents | ||
| Vérification vidéo multimodale | ||
| Par mode de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par utilisateur final | BFSI | |
| Commerce de détail et e-commerce | ||
| Secteur gouvernemental et public | ||
| Télécommunications | ||
| Santé et sciences de la vie | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Singapour | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Kenya | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la vérification d'identité assistée par vidéo en 2027 ?
Le marché devrait atteindre 2,69 milliards USD en 2027 et est prévu d'atteindre 6,21 milliards USD d'ici 2032 à un CAGR de 18,16 %.
Qu'est-ce qui stimule la demande de vérification d'identité assistée par vidéo ?
Les règles de vérification à distance, les menaces de deepfake, l'intégration numérique, les paiements plus rapides et les portefeuilles d'identité numérique soutiennent la demande.
Quel composant est en tête dans ce secteur ?
Les logiciels étaient en tête avec une part de 73,85 % en 2026 et devraient croître à un CAGR de 18,56 % jusqu'en 2032.
Quelle méthode de vérification se développe le plus rapidement ?
La vérification vidéo multimodale devrait croître à un CAGR de 18,94 % jusqu'en 2032.
Quel groupe d'utilisateurs finaux a la plus grande demande ?
Le BFSI détenait une part de 34,81 % en 2026 car il utilise les contrôles d'identité pour l'intégration, les examens, la récupération de compte et les transactions à risque plus élevé.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 19,12 % jusqu'en 2032, soutenue par les services financiers numériques et l'intégration axée sur le mobile.