
Marktgröße und Marktanteil für videogestützte Identitätsverifizierung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.69 Milliarden US-Dollar |
| Marktgröße (2032) | 6.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.16 % |
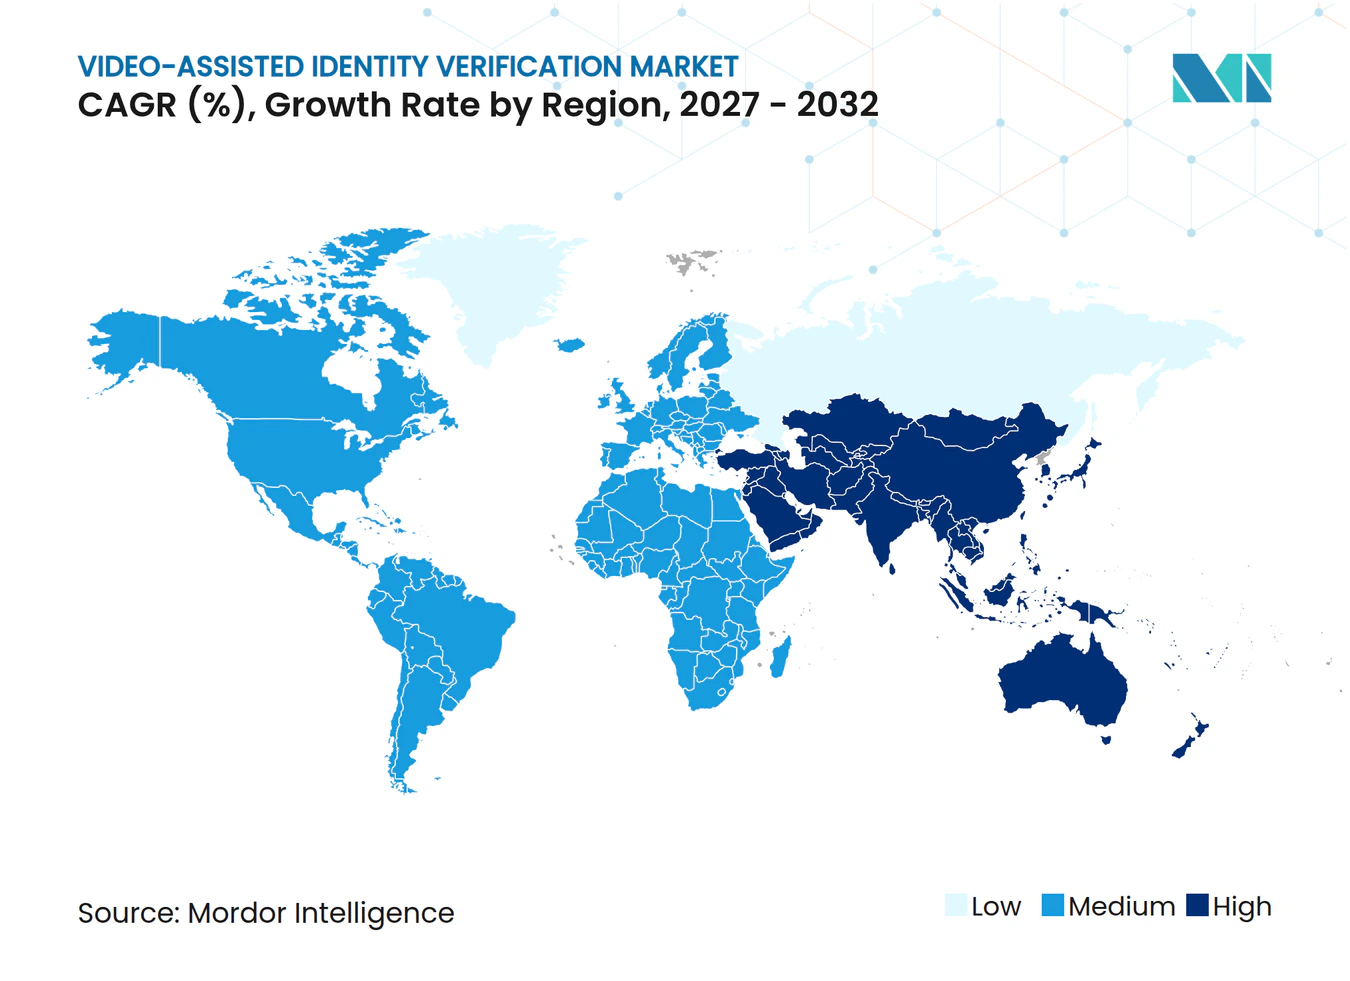
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für videogestützte Identitätsverifizierung von Mordor Intelligence
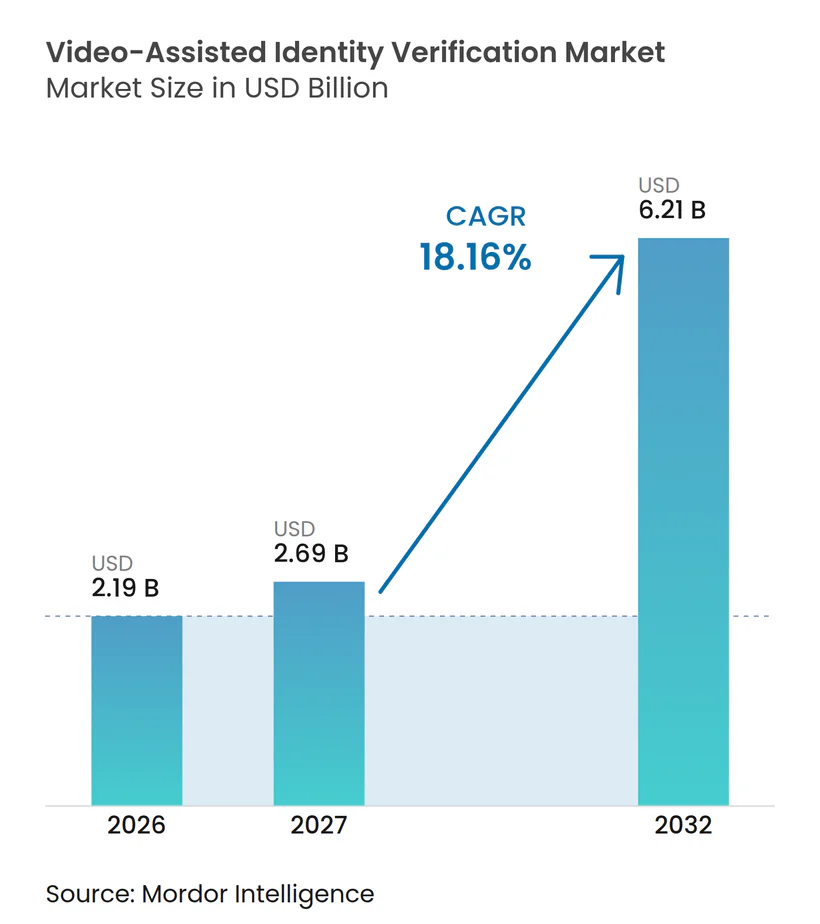
Die Marktgröße für videogestützte Identitätsverifizierung wird voraussichtlich von 2,19 Milliarden USD im Jahr 2026 und 2,69 Milliarden USD im Jahr 2027 auf 6,21 Milliarden USD bis 2032 anwachsen, was einer CAGR von 18,16 % zwischen 2027 und 2032 entspricht. Die Fernidentitätsprüfung wird in Finanzdienstleistungen, Behörden und digitalem Handel zum Standard. Regulierungen weiten den Einsatz der Fernverifizierung aus, während KI-gestützte Betrugsversuche die Nachfrage nach liveness-fähigen Videoprüfungen steigern. Anbieter kombinieren biometrischen Abgleich, Dokumentenvalidierung, Risikosignale und Workflow-Tools in einem einzigen Dienst. Dies positioniert den Markt für videogestützte Identitätsverifizierung als Teil der digitalen Infrastruktur und nicht als begrenztes Compliance-Instrument. Die Nachfrage erstreckt sich auf mobile Volkswirtschaften, in denen die filialbasierte Verifizierung nur begrenzte Reichweite hatte, obwohl lokale Datenschutzbestimmungen, Infrastruktur und Anforderungen an die Datenspeicherung weiterhin wichtig bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Software im Jahr 2026 einen Anteil von 73,85 % am Markt für videogestützte Identitätsverifizierung und wird voraussichtlich bis 2032 mit einer CAGR von 18,56 % wachsen.
- Nach Verifizierungsmodalität hielt die Gesichtsvideo-Verifizierung im Jahr 2026 einen Anteil von 65,13 %, während die multimodale Video-Verifizierung bis 2032 voraussichtlich mit einer CAGR von 18,94 % wachsen wird.
- Nach Bereitstellungsmodus hielt die Cloud im Jahr 2026 einen Anteil von 38,34 % und wird voraussichtlich bis 2032 mit einer CAGR von 18,53 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 24,44 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 18,91 % wachsen werden.
- Nach Endnutzer hielt BFSI im Jahr 2026 einen Anteil von 34,81 %, während der Regierungs- und öffentliche Sektor bis 2032 voraussichtlich mit einer CAGR von 19,34 % wachsen wird.
- Nach Geografie war Nordamerika im Jahr 2026 das größte regionale Segment mit einem Anteil von 34,42 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 19,12 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Ausweitung der Fernidentitätsprüfung | +3.5% | Global, konzentriert in EU-27, Nordamerika und Indien | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Deepfake- und synthetischer Identitätsbetrug | +3.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei digitalem Onboarding und Echtzeitzahlungen | +2.8% | Global, am stärksten im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wiederverwendbare digitale Identität und Wallet-Akzeptanz | +2.5% | EU-27 als Kern, mit aufkommender Akzeptanz in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte multimodale Liveness-Verbesserung | +2.0% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung der videogestützten Verifizierung in Schwellenmärkten | +1.8% | Afrika, Süd- und Südostasien, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Ausweitung der Fernidentitätsprüfung
Regulatorische Anforderungen sind ein zentraler Nachfragetreiber für den Markt für videogestützte Identitätsverifizierung, da konforme Prozesse neue digitale Dienste, einen breiteren Kundenzugang und die Fernabwicklung ohne Filialbesuch ermöglichen. NIST hat im Juli 2025 die Richtlinien für digitale Identität SP 800-63 Revision 4 finalisiert, die videobasierte Prüfung als Weg zur Identitätssicherungsstufe 2 anerkennt und einen Maßstab für Behörden bietet, die stärkere Fernprozesse evaluieren. NIST hat im Oktober 2026 außerdem einen Implementierungsressourcen-Hub gestartet, um die Einführung durch Bundesbehörden zu unterstützen und Beschaffungsteams klarere Materialien für die Einsatzplanung bereitzustellen. Die Richtlinien bieten öffentlichen Behörden und Anbietern einen gemeinsamen Referenzpunkt für die Auswahl von Methoden, die Dokumentation von Nachweisen und die Beurteilung, wie die Fernprüfung Sicherheitserwartungen erfüllen kann. ETSI TS 119 461, ISO/IEC 30107-3 Tests zur Erkennung von Präsentationsangriffen und eIDAS-2.0-Anforderungen prägen die Produktpläne der Anbieter, Zertifizierungsprioritäten und Beschaffungskriterien von Unternehmen. Diese Anforderungen machen Nachweisqualität, Aufzeichnungen, Liveness-Tests, Barrierefreiheit, Datenschutzkontrollen und ausdrückliche Einwilligung bei der Auswahl von Anbietern wichtiger.
Zunehmender Deepfake- und synthetischer Identitätsbetrug
Deepfake- und synthetischer Identitätsbetrug treiben die Nachfrage nach aktiven Liveness-Prüfungen und Video-Überprüfungen im Markt für videogestützte Identitätsverifizierung an, insbesondere wenn ein betrügerisches Konto für Zahlungen, Kredite oder die Kontowiederherstellung genutzt werden kann. Das Weltwirtschaftsforum hat 25 Deepfake- und Kamera-Injektions-Tools untersucht und festgestellt, dass einige davon eine Echtzeit-Hochfidelity-Imitation gegen Live-Verifizierungsprozesse ermöglichen könnten. Diese Bedrohung bedeutet, dass Dokumentenbilder allein möglicherweise keine ausreichenden Nachweise für ein höheres Onboarding-Risiko liefern, da ein überzeugendes Dokumentenbild nicht bestätigt, dass eine lebende, autorisierte Person anwesend ist. iProov berichtete, dass native Angriffe mit virtuellen Kameras im Jahr 2024 um 2.665 % zunahmen, wobei die Spitzenerkennung im zweiten Quartal dieses Jahres 785 Vorfälle pro Woche erreichte. Anbieter kombinieren daher Sitzungsintegritätskontrollen mit biometrischem Abgleich, Challenge-Response-Aufforderungen, Dokumentenanalyse und Regeln, die ungewöhnliches Verhalten erkennen, bevor ein Fall genehmigt wird. Das Ergebnis ist ein Verifizierungsablauf, der prüfen muss, ob die Sitzung, die Person, das Dokument und der technische Erfassungsweg authentisch sind, anstatt lediglich zu bestätigen, dass ein Gesicht auf dem Bildschirm erscheint.
Wachstum bei digitalem Onboarding und Echtzeitzahlungen
Digitales Onboarding und schnellere Zahlungsdienste erhöhen die Kosten der Aufnahme eines betrügerischen Nutzers in ein Konto oder ein Transaktionsnetzwerk, da digitale Konten ohne große Verzögerung eröffnet und genutzt werden können. Visa berichtete, dass in die Zahlungsinfrastruktur integrierte Identitätssysteme den Wert von Identitätsnachweisen über Zahlungsanwendungsfälle hinaus erweitern können.[1] Finanzinstitute verknüpfen daher Onboarding-Kontrollen enger mit Zahlungsrisiken, Kontowiederherstellung, Streitbeilegung und der Verifizierung von Personen, die risikoreichere Transaktionen durchführen. Diese Verbindung unterstützt die Nachfrage nach Fernverifizierung, die abgeschlossen werden kann, ohne die Customer Journey unnötig zu unterbrechen oder einen gültigen Antragsteller in eine manuelle Warteschlange zu verschieben. Im Markt für videogestützte Identitätsverifizierung können Anbieter bei erfolgreicher Abwicklung, klarer Benutzerführung und Betrugsprävention konkurrieren, anstatt Compliance als einziges Käuferziel zu behandeln. Eine bessere Integration mit Zahlungs- und Onboarding-Systemen kann Kaufgespräche auch von einer engen Compliance-Funktion hin zu Produktoperationen, Kundenbindung und den Kosten der Betrugsbehebung verlagern.
Wiederverwendbare digitale Identität und Wallet-Akzeptanz
Wiederverwendbare digitale Identitäts-Wallets können die Identitätsprüfung auf die anfängliche Registrierungsphase konzentrieren, anstatt den Bedarf an Prüfung zu eliminieren, da ein wiederverwendbarer Nachweis mit einer vertrauenswürdigen Identität verknüpft sein muss, bevor er anderswo akzeptiert werden kann. Die FIDO Alliance hat im Dezember 2025 ihre Initiative für digitale Nachweise gestartet, um Wallet-Zertifizierungskriterien für Interoperabilität und Datenschutz festzulegen. Eine hochwertige Registrierung bleibt notwendig, bevor ein Nachweis ausgestellt, geteilt und von verschiedenen Diensten wiederverwendet werden kann. Diese Anforderung unterstützt videogestützte Prozesse, die einen vertretbaren anfänglichen Identitätsdatensatz erstellen können, während geeignete Informationen für spätere Überprüfungen aufbewahrt werden. Der Markt für videogestützte Identitätsverifizierung könnte daher davon profitieren, dass Wallet-Programme verifizierte Nachweise für Zahlungen, öffentliche Dienste und private digitale Kanäle nutzbar machen. Anbieter, die verifizierbare Nachweise, selektive Offenlegung, interoperable Wallet-Verbindungen und zuverlässige Registrierungsdatensätze unterstützen, können ihre Verifizierungssysteme in einem breiteren Identitätsökosystem positionieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz-, Datenspeicherungs- und biometrische Einwilligungsanforderungen | -1.5% | Global, am stärksten in EU-27, Indien und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Umgehung durch virtuelle Kamera- und Injektionsangriffe | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Variabilität bei Kamera, Beleuchtung, Konnektivität und Barrierefreiheit | -1.0% | Afrika, Südasien, ländlicher asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Integration von Altsystemen und Gesamtbetriebskosten | -0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz-, Datenspeicherungs- und biometrische Einwilligungsanforderungen
Datenschutz-, Datenspeicherungs- und biometrische Einwilligungsregeln erschweren die grenzüberschreitende Bereitstellung im Markt für videogestützte Identitätsverifizierung, da Anbieter für unterschiedliche Anforderungen an Erhebung, Verarbeitung, Aufbewahrung und Übertragung konzipieren müssen. Der Europäische Datenschutzbeauftragte stellt fest, dass biometrische Daten, die zur eindeutigen Identifizierung einer Person verwendet werden, nach europäischen Datenschutzvorschriften einem besonderen Schutz unterliegen.[2] Das EU-KI-Gesetz fügt Verpflichtungen für Systeme zur biometrischen Fernidentifizierung hinzu, was den Bedarf an dokumentierten Kontrollen, klarer Verantwortlichkeit und sorgfältiger Bewertung des Zwecks, für den biometrische Daten verwendet werden, erhöht. Datenlokalisierungsanforderungen können Anbieter auch dazu zwingen, lokale Verarbeitung, Speicherung, Supportvereinbarungen und Infrastruktur zu nutzen, anstatt ein einziges globales Betriebsmodell zu verwenden. Diese Bedingungen erhöhen den Implementierungsaufwand für multinationale Kunden, führen zu zusätzlichen rechtlichen Prüfungen und können Genehmigungszyklen verlängern, bevor ein Dienst in Betrieb geht. Anbieter, die Datenschutz-by-Design-Methoden, lokale Datenverarbeitung, selektive Offenlegung, klare Einwilligungsabläufe und kontrollierte Aufbewahrungsrichtlinien verwenden, können diese Belastung für Käufer reduzieren.
Umgehung durch virtuelle Kamera- und Injektionsangriffe
Virtuelle Kamera- und Injektionsangriffe stellen die Annahme in Frage, dass ein Videostream immer einen Live-Nutzer darstellt, selbst wenn die Schnittstelle scheinbar eine gewöhnliche Gerätekamera verwendet. Das Weltwirtschaftsforum stellte fest, dass verfügbare Tools Kamerainjektionen und hochwertige Imitationen in Echtzeit unterstützen können. iProov beschrieb die Ausweitung nativer Angriffe mit virtuellen Kameras, die den Kamera-Feed eines Geräts umgehen können, ohne das Gerät zu modifizieren. Die Entwicklung von ISO/IEC 25456 begann Anfang 2025, um die Erkennung von Injektionsangriffen zu adressieren, aufbauend auf CEN/TS 18099:2024 und unter Hervorhebung der Integrität des Erfassungspfads. Bis Tests und Implementierung konsistenter werden, müssen Käufer beurteilen, wie ein Anbieter den Kamera-Feed schützt, Manipulationen erkennt und Aufzeichnungen der durchgeführten Prüfungen führt. Diese Anforderung erhöht die technische, Test- und Sicherheitsbelastung für Anbieter, auch wenn sie den Bedarf an stärkeren Verifizierungsdiensten unterstreicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
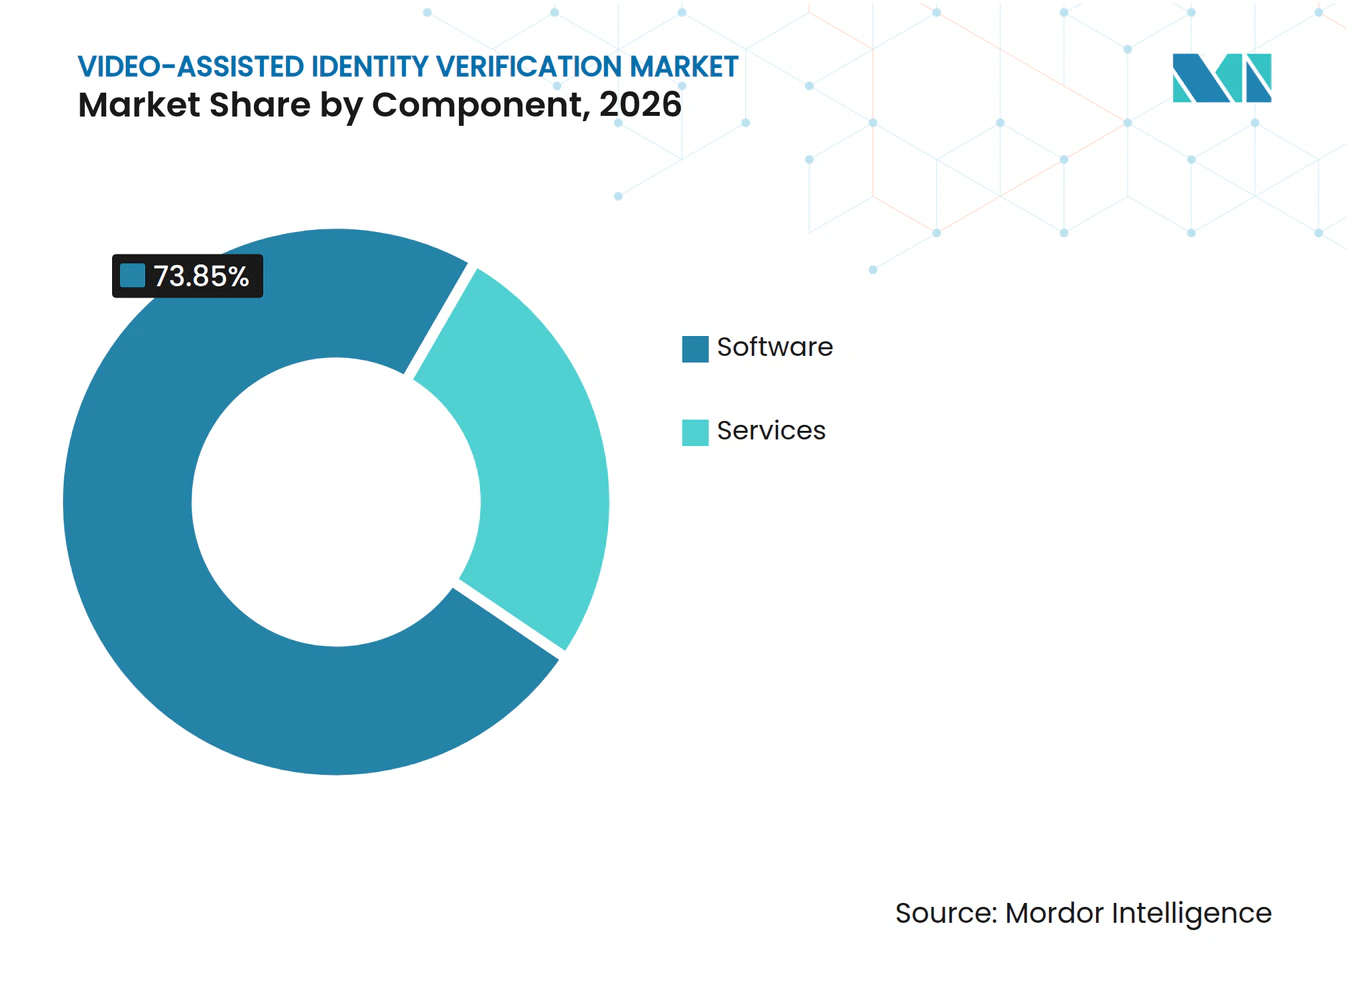
Software verankert die UmsatzbasisSoftware hielt im Jahr 2026 einen Anteil von 73,85 % am Markt für videogestützte Identitätsverifizierung und wird voraussichtlich bis 2032 mit einer CAGR von 18,56 % wachsen. Diese Position spiegelt die Bedeutung von Systemen wider, die eine Videositzung in eine dokumentierte Identitätsentscheidung umwandeln. Die Software-Schicht umfasst KI-Inferenz-Pipelines, Workflow-Orchestrierung, Risikobewertung und Aufzeichnungen, die die Compliance-Überprüfung unterstützen. Sie verbindet auch biometrische Nachweise mit dem Identitätsdokument, dem Kundendatensatz und der vom Kunden verwendeten Risikorichtlinie. Anbieter nutzen diese Funktionen, um Präsentationsartefakte, inkonsistentes Gesichtsverhalten und Dokumentenabweichungen zu identifizieren. Eine tiefe Integration in Onboarding- und Wiederherstellungs-Workflows kann eine Plattform schwer ersetzbar machen.
Dienstleistungen bilden den verbleibenden Umsatzstrom in der Branche für videogestützte Identitätsverifizierung. Sie umfassen Implementierungsunterstützung, verwaltete Überprüfung, Integrationsarbeit und Hilfe bei Compliance-Verfahren. Große regulierte Kunden benötigen diese Dienste häufig, da ihre Prozesse mehrere Rechtsordnungen umfassen und auf etablierten Identitätssystemen basieren. Ein Video-Workflow muss möglicherweise mit älteren KYC-Tools, Fallmanagementsystemen, Betrugskontrollen und Kundendatenbanken verbunden werden. Dienste helfen Käufern, diese Verbindungen zu konfigurieren und ungewöhnliche Fälle zu verwalten, die nicht in automatisierte Regeln passen. Software bleibt die Hauptquelle skalierbarer wiederkehrender Einnahmen, da dieselbe Plattform steigende Verifizierungsvolumina bedienen kann. Die verwaltete Überprüfung behält eine Rolle, wo ein Fall zusätzliche Nachweise oder menschliches Urteilsvermögen erfordert. Mit der Verbesserung autonomer Entscheidungstools kann routinemäßige Verifizierungsarbeit von Überprüfungsteams zu automatisierten Prozessen verlagert werden. Dies ermöglicht es Anbietern, die Kapazität zu erhöhen, ohne Personal im gleichen Tempo aufzustocken.


Nach Verifizierungsmodalität:
Multimodale Methoden holen bei reinen Gesichtsprüfungen aufDie Gesichtsvideo-Verifizierung hielt im Jahr 2026 einen Anteil von 65,13 % am Markt für videogestützte Identitätsverifizierung. Ihre führende Position spiegelt ihren etablierten Einsatz beim verbraucherorientierten finanziellen Onboarding und anderen regulierten digitalen Diensten wider. Ein gesichtsbasierter Ablauf kann die Person vor der Kamera mit einem Foto auf einem Identitätsdokument vergleichen. Er kann auch Liveness-Hinweise beobachten, die bei einem statischen Upload nicht verfügbar sind. Dieser Ansatz ist für Kunden vertraut und kann über gängige Smartphone-Kameras eingesetzt werden. Synthetische Medienangriffe haben jedoch einen reinen Gesichtsansatz für risikoreichere Fälle weniger zuverlässig gemacht. Institutionen legen daher größeren Wert auf Abläufe, die mehrere biometrische oder Verhaltenssignale erfassen.
Die multimodale Video-Verifizierung wird voraussichtlich bis 2032 mit einer CAGR von 18,94 % wachsen. Eine IEEE-Studie aus dem Jahr 2025 ergab, dass adaptive Systeme, die Gesichts- und Stimmbeweise mit dynamischen Challenge-Response-Liveness-Prüfungen kombinieren, die Spoofing-Resistenz im Vergleich zu Einzelmodus-Methoden verbessern können. Multimodale Prozesse können verschiedene Formen von Nachweisen erfassen, wenn das Risiko einer Transaktion oder eines Kontos dies erfordert. Sie können auch die Abhängigkeit von einem einzelnen biometrischen Signal reduzieren, das möglicherweise anfällig für einen neuen Angriff ist. Die Dokumenten-Video-Verifizierung bleibt wichtig, wo Regulatoren eine forensische Untersuchung eines Dokuments neben dem biometrischen Abgleich verlangen. Sprach- und Video-Verifizierung ist für Finanzberatungs- und Gesundheitseinstellungen relevant, wo Sprache als zusätzliches Identitätssignal dienen kann. Der Markt für videogestützte Identitätsverifizierung wird voraussichtlich Methoden bevorzugen, die die Beweiserhebung an das Risiko jedes Falls anpassen. Anbieter müssen diese Prüfungen für Nutzer mit unterschiedlichen Geräten, Netzwerkbedingungen und körperlichen Fähigkeiten verständlich machen. Stärkere Methoden müssen dennoch unnötige Verzögerungen vermeiden, die dazu führen, dass Nutzer den Prozess abbrechen.
Nach Bereitstellungsmodus:
Cloud führt, aber hybride Modelle gewinnen an BedeutungDie Cloud hielt im Jahr 2026 einen Anteil von 38,34 % am Markt für videogestützte Identitätsverifizierung und wird voraussichtlich bis 2032 mit einer CAGR von 18,53 % wachsen. Die Cloud-Bereitstellung gibt Institutionen Flexibilität, wenn die Nachfrage nach Verifizierung bei Produkteinführungen, Aktionen und regulatorischen Fristen steigt. Sie ermöglicht es Anbietern, Liveness-Modelle, Betrugsregeln und Workflow-Einstellungen zu aktualisieren, ohne eine vollständige lokale Software-Veröffentlichung zu erfordern. Ein zentralisierter Dienst kann auch eine konsistente Konfiguration über die regionalen Betriebe eines Kunden hinweg unterstützen. Wo Datenregeln es erlauben, können anonymisierte Signale aus der Verifizierungsaktivität helfen, neue Angriffsmuster zu identifizieren. Diese Fähigkeiten können Anbietern helfen, schneller zu reagieren als Systeme, die in isolierten Umgebungen betrieben werden.
Die On-Premises-Bereitstellung bleibt für Institutionen mit strengen Datenspeicherungs-, Sicherheits- oder internen Kontrollanforderungen relevant. Dazu gehören Finanzinstitute, die lokalen Verarbeitungsbeschränkungen unterliegen, und große europäische Bankengruppen mit etablierten Technologierichtlinien. Diese Bereitstellungen ermöglichen es einem Kunden, ausgewählte biometrische Daten und Kontrollen in seiner eigenen Umgebung zu behalten. Hybride Modelle gewinnen an Bedeutung, weil sie Arbeitslasten zwischen lokalen Systemen und Cloud-Diensten aufteilen. Ein Kunde kann den biometrischen Abgleich lokal halten, während er Cloud-Dienste für Analysen, Orchestrierung oder Modellaktualisierungen nutzt. Diese Struktur kann operative Flexibilität mit der Kontrolle über sensible Informationen in Einklang bringen. Die digitale Identitäts-Wallet-Infrastruktur unterstützt auch Cloud-Verbindungen, wo Nachweise über mehrere Dienste hinweg funktionieren müssen. Käufer bewerten Bereitstellungsoptionen anhand von Datenschutzverpflichtungen, Integrationsanforderungen, Betriebskosten und der Belastbarkeit bestehender Systeme. Der Markt für videogestützte Identitätsverifizierung muss diese unterschiedlichen Entscheidungen unterstützen, anstatt anzunehmen, dass eine Architektur für jede Institution geeignet ist.
Nach Unternehmensgröße:
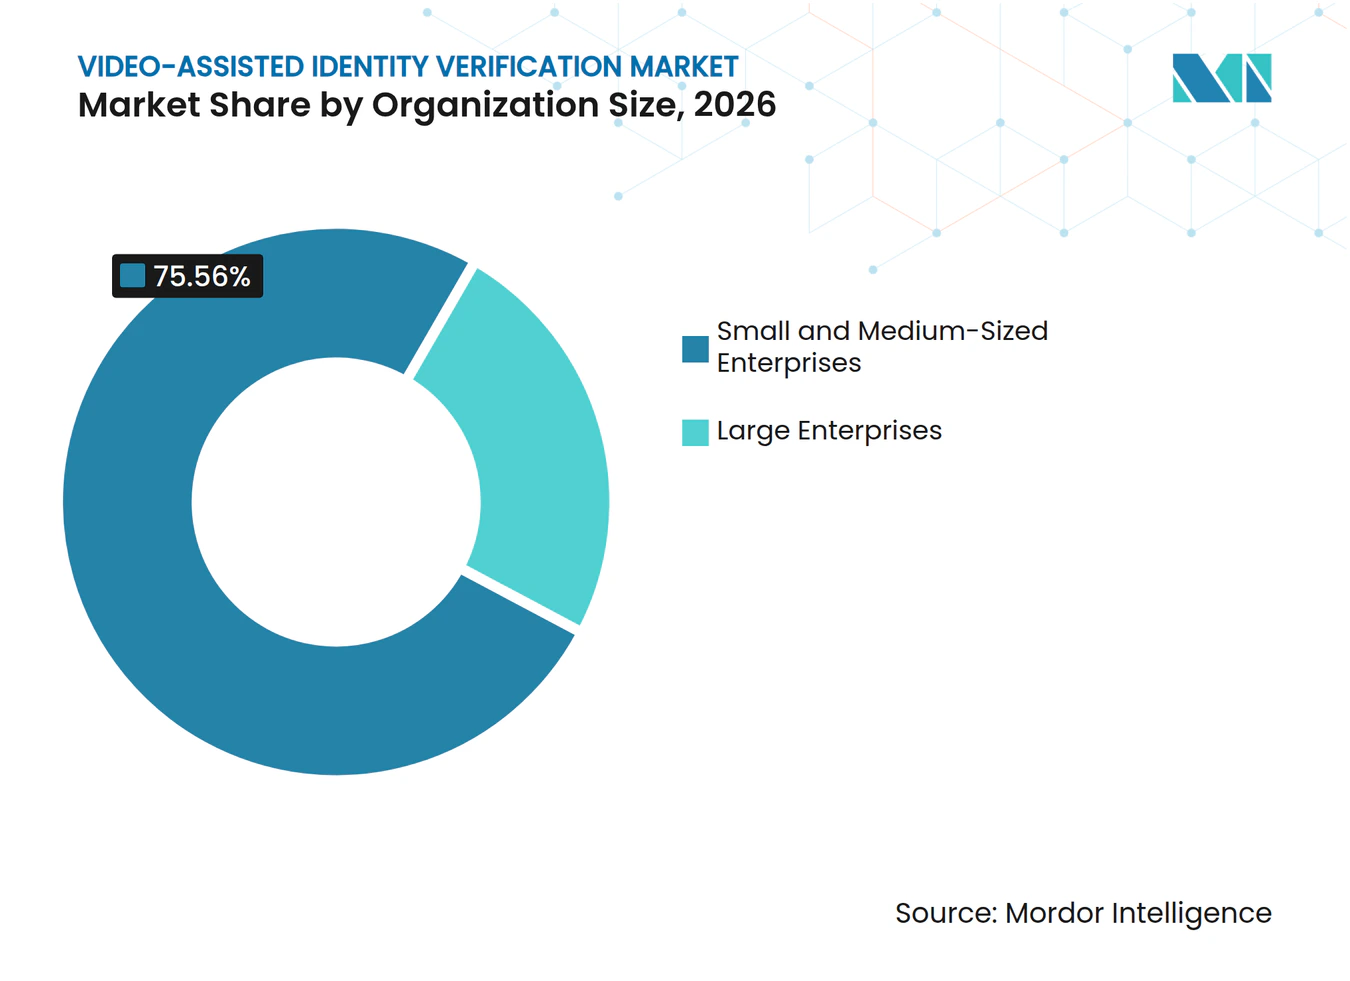
Kleine und mittlere Unternehmen entwickeln sich zur am schnellsten wachsenden AdoptionsgruppeGroßunternehmen hielten im Jahr 2026 einen Anteil von 24,44 % am Markt für videogestützte Identitätsverifizierung. Ihre frühe Einführung spiegelt regulatorische Verpflichtungen im BFSI-Bereich und die mit Regierungsaufträgen verbundenen Anforderungen wider. Unternehmensprogramme umfassen häufig mehrere Identitätsanbieter, Verbindungen zu etablierten KYC-Systemen und formelle Fallüberprüfungsprozesse. Diese Kunden benötigen Aufzeichnungen, Berechtigungen, Servicelevel und Nachweisketten, die einer internen Prüfung standhalten können. Sie können auch verlangen, dass Produkte über mehrere Länder, Geschäftsbereiche und Kundenkanäle hinweg funktionieren. Komplexe Beschaffung kann Anbieter mit Implementierungserfahrung und einem breiten Integrationsnetzwerk bevorzugen.
Kleine und mittlere Unternehmen werden voraussichtlich bis 2032 mit einer CAGR von 18,91 % wachsen. API-first-Angebote reduzieren den Aufwand, der erforderlich ist, um einen grundlegenden Video-Verifizierungsprozess zu einem digitalen Dienst hinzuzufügen. Dies gibt kleineren Fintechs und Online-Unternehmen Zugang zu Funktionen, die zuvor größere Compliance- und Technologieteams erforderten. Ein kleinerer Kunde kann Verifizierung nutzen, um gleichzeitig die Anmeldeabwicklung, Kontoaktivierung und regulatorische Compliance zu unterstützen. Einfache Integration und transparente Preisgestaltung sind wichtig, wo Käufer begrenzte interne Kapazitäten haben. Der Markt für videogestützte Identitätsverifizierung kann mehr kleine und mittlere Unternehmen erreichen, wenn Anbieter Einstellungen anbieten, die zu verschiedenen Risikoniveaus und Verifizierungsvolumina passen. Anbieter benötigen auch praktische Unterstützung für Ausnahmen, die automatisierte Systeme nicht lösen können. Die Fähigkeit, schnell zu starten, kann die operative Hürde für die Einführung senken. Es kann einem kleineren Unternehmen auch ermöglichen, einen stärkeren Identitätsprozess einzuführen, bevor sein Betrugsrisiko wesentlich wird.

Nach Endnutzer:
BFSI führt, während die Akzeptanz im Regierungsbereich zunimmtBFSI machte im Jahr 2026 einen Anteil von 34,81 % am Markt für videogestützte Identitätsverifizierung aus. Banken, Zahlungsunternehmen, Versicherer und Wertpapierunternehmen nutzen Identitätsprüfung beim Onboarding, bei Kundenüberprüfungen, hochwertigen Transaktionen und der Kontowiederherstellung. Jeder Prozess kann einen anderen Nachweisschwellenwert und eine andere Prüfspur erfordern. Dies schafft wiederkehrende Nachfrage nach risikobasierten Identitätsentscheidungen anstelle einer einzigen Onboarding-Prüfung. Finanzinstitute müssen Verifizierungsergebnisse auch mit AML-Kontrollen, Betrugssystemen und Kundenlebenszyklus-Aufzeichnungen verbinden. Diese Anforderungen machen den Sektor zu einer wichtigen Quelle wiederkehrender Nachfrage für Anbieter.
Der Regierungs- und öffentliche Sektor wird voraussichtlich bis 2032 mit einer CAGR von 19,34 % wachsen. Nationale digitale Identitätsprogramme und Online-Behördendienste erhöhen den Bedarf an starker Prüfung ohne persönlichen Besuch. Regierungskäufer legen besonderen Wert auf Zertifizierung, Barrierefreiheit, Aufzeichnungsführung und Dienstleistungserbringung für unterschiedliche Bevölkerungsgruppen. Sie benötigen häufig Prozesse, die Nutzer mit unterschiedlichen Geräten, Sprachen und Konnektivitätsbedingungen bedienen. Einzelhandel und E-Commerce nutzen videogestützte Prozesse für das Händler- und Kunden-Onboarding. Telekommunikationsanbieter nutzen sie für die SIM-Registrierung, während Gesundheitsorganisationen sie für die Patientenidentität und den Telehealth-Zugang nutzen. Jeder Anwendungsfall hat ein anderes Gleichgewicht aus Betrugsrisiko, Komfort und regulatorischen Anforderungen. Der Markt für videogestützte Identitätsverifizierung muss diese Unterschiede berücksichtigen, ohne eine einzige Verifizierungsmethode als für jeden Fall geeignet zu behandeln. Dies schafft Raum für konfigurierbare Workflows, die die für einen bestimmten Dienst erforderlichen Nachweise anpassen können.
Geografische Analyse
Nordamerika Video-gestützter Identitätsverifizierungsmarkt
Nordamerika war 2026 das größte regionale Segment des Video-gestützten Identitätsverifizierungsmarkts mit einem Anteil von 34,42 %. Die Region verbindet die Nachfrage aus dem BFSI-Sektor und dem Bundesauftragswesen mit einer dichten Reihe von Anforderungen an Identitäts- und Finanzkriminalitätsbekämpfung. Digitale Dienstleistungsprogramme der US-Bundesbehörden stützen die Nachfrage nach Identitätsnachweisen, die in öffentlichen Online-Diensten eingesetzt werden können. Kanadas Diskussionen über Open Banking verknüpfen Identitätsstandards mit der Modernisierung von Zahlungsinfrastrukturen. Die Fintech-Aktivitäten in Mexiko erzeugen Nachfrage von digitalen Kreditgebern und Zahlungsunternehmen. Der Implementierungsressourcen-Hub des NIST zu SP 800-63-4 stellt Behörden Materialien zur Planung digitaler Identitätsprogramme bereit.[3]
APAC Video-gestützter Identitätsverifizierungsmarkt
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 19,12 % wachsen. Indiens V-CIP-Rahmenwerk, digitale Finanzdienstleistungen in Malaysia und mobile Onboarding-Lösungen in ganz Südostasien fördern die Akzeptanz. Singapur und Australien bieten regionale Referenzpunkte für mehrsprachige und bandbreitenoptimierte Verifizierungskonzepte. Datenlokalisierungsanforderungen in Indien, Indonesien und Vietnam können Anbieter dazu verpflichten, Kapazitäten im jeweiligen Land vorzuhalten. Dies kann globale Plattformen ohne lokale Infrastruktur einschränken, während Anbieter, die inländische Verarbeitungs- und Serviceanforderungen erfüllen, davon profitieren.
EMEA und Südamerika Video-gestützter Identitätsverifizierungsmarkt
Europa wird durch die Vorbereitungen auf den EUDI-Wallet und die Notwendigkeit einer einheitlichen Identitätsprüfung in den Mitgliedstaaten geprägt. Aktualisierte ETSI-Spezifikationen können die Kosten für die Erfüllung unterschiedlicher nationaler Anforderungen senken, wenn Anbieter europaweit tätig sind. Deutschland und Frankreich verzeichnen eine erhebliche institutionelle Nachfrage, während Spanien ein Beispiel für eine AML-konforme Fernvideo-Identifizierung liefert. In Südamerika wird die Nachfrage durch Brasiliens Fintech-Aktivitäten angetrieben, wobei die Akzeptanz sich auf Kolumbien und Argentinien ausweitet. Richtlinien der Zentralbanken am Golf, die arabischsprachige Video-Abläufe und die Erfassung zweier Ausweisdokumente ermöglichen, fördern die Nutzung in den Vereinigten Arabischen Emiraten und Saudi-Arabien. Nigerias AML-Rundschreiben vom März 2026 weist auf das Potenzial für eine erstmalige Einführung in Afrika hin, wo die Fernverifizierung den Zugang zu formellen digitalen Diensten erweitern kann.
Wettbewerbslandschaft
Marktkonzentration
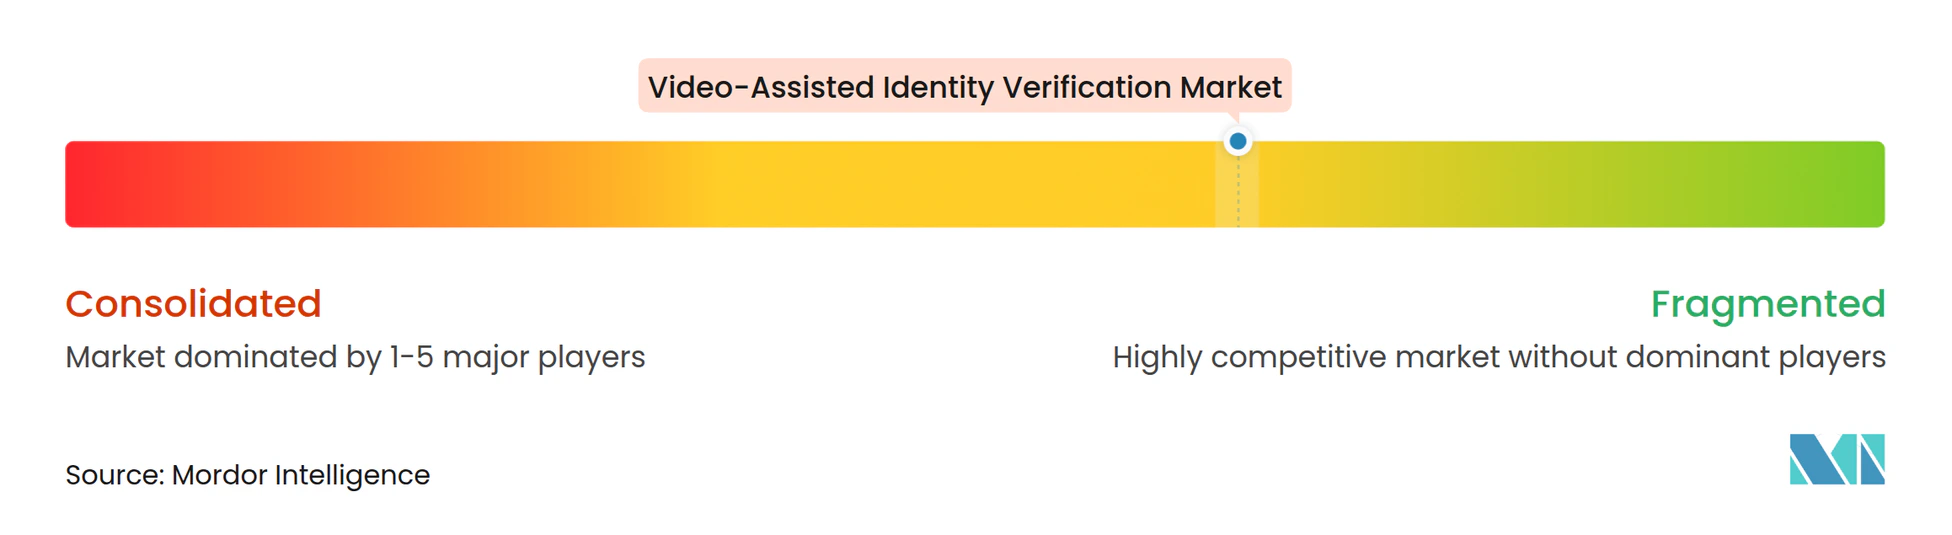
Der Markt für videogestützte Identitätsverifizierung ist mäßig fragmentiert. Jumio, Veriff, iProov, Sumsub, Socure, AU10TIX, HyperVerge, Incode Technologies, IDnow, FacePhi und Innovatrics konkurrieren um Unternehmens- und regionale Möglichkeiten. Der Wettbewerb konzentriert sich auf die rund um ein Verifizierungsereignis erbrachten Dienste und die Stärke der biometrischen Liveness-Kontrollen. Anbieter fügen neben der Kern-Video-Verifizierung KYB, AML-Screening, Betrugsanalyse und wiederverwendbare Identitätstools hinzu. Zertifizierungen wie iBeta Level 2, FIDO IAD und eIDAS Hohes Sicherheitsniveau können die Beschaffung beeinflussen, da Käufer unabhängige Leistungsnachweise wünschen.
Veriff erwarb Vespia im Februar 2026, um seiner Identitätsplattform Unternehmensverifizierung hinzuzufügen. AU10TIX trat im Dezember 2025 dem Microsoft Security Store bei und brachte Identitäts- und biometrische Technologie in die Microsoft Entra-Umgebung. Diese Schritte zeigen, wie Anbieter Dienste hinzufügen und Produkte in Unternehmens-Ökosysteme einbetten. Incode Technologies erwarb AuthenticID im August 2025, um digitale Identitäts- und Betrugspräventionsfähigkeiten zu kombinieren. Die Transaktion spiegelt die Notwendigkeit wider, generativen KI-Betrug und Identitätsauthentifizierung durch breitere Plattformen statt isolierter Tools anzugehen.
Socure erwarb Fravity im August 2026, nachdem es 156 Millionen USD in einer Series-E-Erweiterung bei einer Bewertung von 5,2 Milliarden USD aufgenommen hatte. Die Akquisition verknüpfte Identitätsverifizierung mit nachgelagerten Betrugs-, Risiko- und Compliance-Workflows. Signzys RBI-Auswahl für das unbegleitete Video-KYC-Pilotprojekt und HyperVerges Expansion in Südostasien zeigen, wie Unternehmen, die sich an lokale Regeln und Niedrigbandbreiten-Einstellungen angepasst haben, in wachstumsstarken Regionen konkurrieren können. Daons Einreichung von 5 Quantenidentitätspatenten im August 2026 zeigt auch die Aufmerksamkeit der Anbieter für kryptografische Resilienz in biometrischen Systemen. Diese Strategien halten den Markt für videogestützte Identitätsverifizierung wettbewerbsfähig, da Anbieter das Verifizierungsereignis und die darauf folgenden Systeme verbessern müssen.
Marktführer in der Branche für videogestützte Identitätsverifizierung
-
Jumio Corporation
-
Veriff OÜ
-
iProov Limited
-
Daon, Inc.
-
Incode Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Video-gestützter Identitätsverifizierungsmarkt Unternehmen in diesem Bericht
- 1Kosmos, Inc.
- APLYiD Limited
- AU10TIX Ltd.
- Daon, Inc.
- FacePhi Biometria, S.A.
- HyperVerge Technologies, Inc.
- iDenfy UAB
- iProov Limited
- Incode Technologies, Inc.
- Innovatrics, s.r.o.
- Jumio Corporation
- Ondato UAB
- Persona Identities, Inc.
- Prove Identity, Inc.
- Regula Forensics Inc.
- Shufti Pro Ltd.
- Smile Identity, Inc.
- Socure, Inc.
- Sumsub Inc.
- Veriff OÜ
- IDnow GmbH
- Identomat Ltd.
Neueste Industrielle Entwicklungen in Video-gestützter Identitätsverifizierungsmarkt
- Oktober 2026: FacePhi ist eine Partnerschaft mit Crif eingegangen, um Dokumentenverifizierung und biometrische Gesichtstechnologie in Crifs Diensten für das Fernkunden-Onboarding in Europa und Südamerika bereitzustellen, mit Integration von passiver Liveness-Erkennung und OCR-basierter Dokumentenextraktion. Die Partnerschaft erweitert FacePhi's Reichweite auf einen Geschäftsinformationsanbieter, der in mehr als 50 Ländern präsent ist, und weitet die videogestützte Identitätsverifizierung auf kommerzielle Kreditanwendungsfälle aus.
- September 2026: Jumio hat selfie.DONE, sein Selfie-basiertes wiederverwendbares Identitätsprodukt, in Europa, dem Nahen Osten und Afrika eingeführt, wodurch Unternehmen zuvor verifizierte Nutzer erkennen können, ohne eine neue Dokumentenprüfung zu verlangen. Die Einführung folgte dem Rollout des Produkts im asiatisch-pazifischen Raum früher im selben Monat und etablierte eine koordinierte globale Bereitstellung, die auf die Nachfrage der EUDI-Wallet-Ära ausgerichtet ist.
- August 2026: Socure hat 156 Millionen USD in einer Series-E-Erweiterung bei einer Bewertung von 5,2 Milliarden USD aufgenommen, angeführt von Summit Partners mit Beteiligung von Goldman Sachs Alternatives, Wells Fargo und Docusign, und gleichzeitig Fravity, eine agentische KI-Betriebsplattform, erworben, um Betrugs-, Risiko- und Compliance-Workflows nachgelagert zu Identitätsverifizierungsereignissen zu automatisieren.
- Juli 2026: Xcelerate Solutions und Socure haben einen Auftrag über 163 Millionen USD mit einer Laufzeit von 5 Jahren von der US-Bundesregierung erhalten, um die nächste Generation der Fernidentitätsprüfung für Login.gov bereitzustellen, den größten öffentlich gemeldeten Auftrag für videogestützte Identitätsverifizierung im öffentlichen Sektor des Jahres 2026.
Berichtsumfang des globalen Marktes für videogestützte Identitätsverifizierung
Der Markt für videogestützte Identitätsverifizierung umfasst Softwarelösungen und zugehörige Dienste, die videobasierte Technologien nutzen, um die Identität von Personen aus der Ferne durch visuelle, akustische und dokumentenbasierte Authentifizierungsprozesse zu verifizieren. Diese Lösungen nutzen Technologien wie Gesichtserkennung, Liveness-Erkennung, Sprachanalyse, Dokumentenauthentifizierung und künstliche Intelligenz (KI), um Benutzeridentitäten zu validieren, Identitätsbetrug und Imitation zu erkennen und sichere digitale Interaktionen zu unterstützen. Plattformen für videogestützte Identitätsverifizierung ermöglichen es Organisationen, die Kunden- und Benutzerverifizierung zu optimieren, die Betrugsprävention zu stärken, die Sicherheit zu verbessern und regulatorische und Compliance-Anforderungen bei digitalen Onboarding- und Authentifizierungsprozessen zu erfüllen.
Der Bericht zum Markt für videogestützte Identitätsverifizierung ist segmentiert nach Komponente (Software und Dienstleistungen), Verifizierungsmodalität (Gesichtsvideo-Verifizierung, Sprach- und Video-Verifizierung, Dokumenten-Video-Verifizierung und multimodale Video-Verifizierung), Bereitstellung (Cloud, On-Premises und Hybrid), Größe (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzer (BFSI, Einzelhandel und E-Commerce, Regierungs- und öffentlicher Sektor, Telekommunikation, Gesundheitswesen und Biowissenschaften sowie sonstige Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Gesichtsvideo-Verifizierung |
| Sprach- und Video-Verifizierung |
| Dokumenten-Video-Verifizierung |
| Multimodale Video-Verifizierung |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| BFSI |
| Einzelhandel und E-Commerce |
| Regierungs- und öffentlicher Sektor |
| Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Singapur | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Kenia | |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Verifizierungsmodalität | Gesichtsvideo-Verifizierung | |
| Sprach- und Video-Verifizierung | ||
| Dokumenten-Video-Verifizierung | ||
| Multimodale Video-Verifizierung | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzer | BFSI | |
| Einzelhandel und E-Commerce | ||
| Regierungs- und öffentlicher Sektor | ||
| Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Singapur | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Kenia | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für videogestützte Identitätsverifizierung im Jahr 2027?
Der Markt wird voraussichtlich im Jahr 2027 2,69 Milliarden USD betragen und bis 2032 bei einer CAGR von 18,16 % 6,21 Milliarden USD erreichen.
Was treibt die Nachfrage nach videogestützter Identitätsverifizierung an?
Vorschriften zur Fernprüfung, Deepfake-Bedrohungen, digitales Onboarding, schnellere Zahlungen und digitale Identitäts-Wallets unterstützen die Nachfrage.
Welche Komponente führt diesen Sektor an?
Software führte im Jahr 2026 mit einem Anteil von 73,85 % und wird voraussichtlich bis 2032 mit einer CAGR von 18,56 % wachsen.
Welche Verifizierungsmethode wächst am schnellsten?
Die multimodale Video-Verifizierung wird voraussichtlich bis 2032 mit einer CAGR von 18,94 % wachsen.
Welche Endnutzergruppe hat die größte Nachfrage?
BFSI hielt im Jahr 2026 einen Anteil von 34,81 %, da es Identitätsprüfungen für Onboarding, Überprüfungen, Kontowiederherstellung und risikoreichere Transaktionen nutzt.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 19,12 % wachsen, unterstützt durch digitale Finanzdienstleistungen und mobile-first-Onboarding.