
Tamanho e Participação do Mercado de Materiais de Amortecimento de Vibração
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 12.83 Bilhões de dólares |
| Tamanho do Mercado (2032) | 16.20 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais de Amortecimento de Vibração por Mordor Intelligence
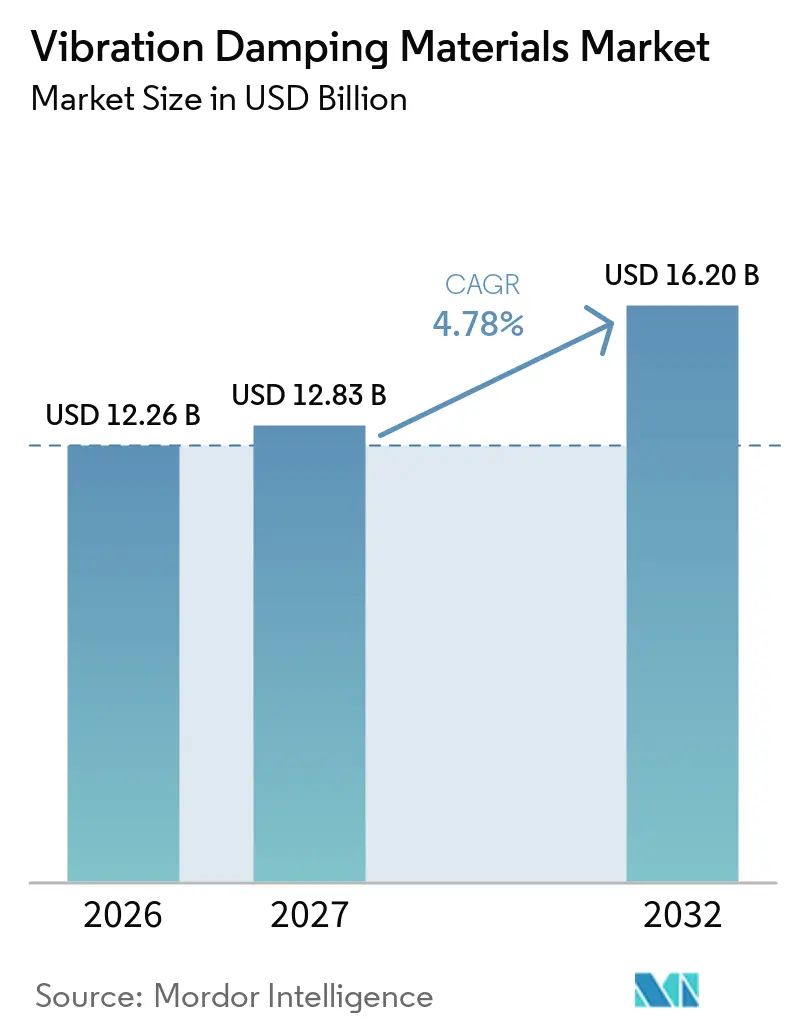
O tamanho do mercado de materiais de amortecimento de vibração foi avaliado em 12,26 bilhões de USD em 2026 e estima-se que cresça de 12,83 bilhões de USD em 2027 para 16,20 bilhões de USD até 2032, a um CAGR de 4,78% durante o período de previsão (2027-2032). A transição para trens de força elétricos está remodelando o mercado de materiais de amortecimento de vibração. A ausência de ruído de combustão e escapamento em veículos elétricos expõe vibrações tonais do motor, inversor e contato com a estrada no interior da cabine. Como resultado, os fabricantes especificam tratamentos de amortecimento para ressonâncias estruturais de baixa frequência em painéis de piso, portas, arcos de roda, suportes do trem de força, carcaças de motores e invólucros de eletrônica de potência. As baterias criam demanda adicional, pois seu peso, exposição a vibrações e ciclagem térmica podem causar fadiga e riscos de vedação nos níveis de módulo e carcaça. O mercado também se beneficia da atividade aeroespacial, eletrônica e de manufatura na região Ásia-Pacífico, onde os materiais devem atender a requisitos mais exigentes de desempenho, peso e posicionamento. A simulação digital e o posicionamento de precisão estão transformando o desenvolvimento de produtos, permitindo que os fornecedores integrem o fornecimento de materiais com a engenharia de aplicação, ao mesmo tempo em que reduzem o uso desnecessário de materiais.
Principais Conclusões do Relatório
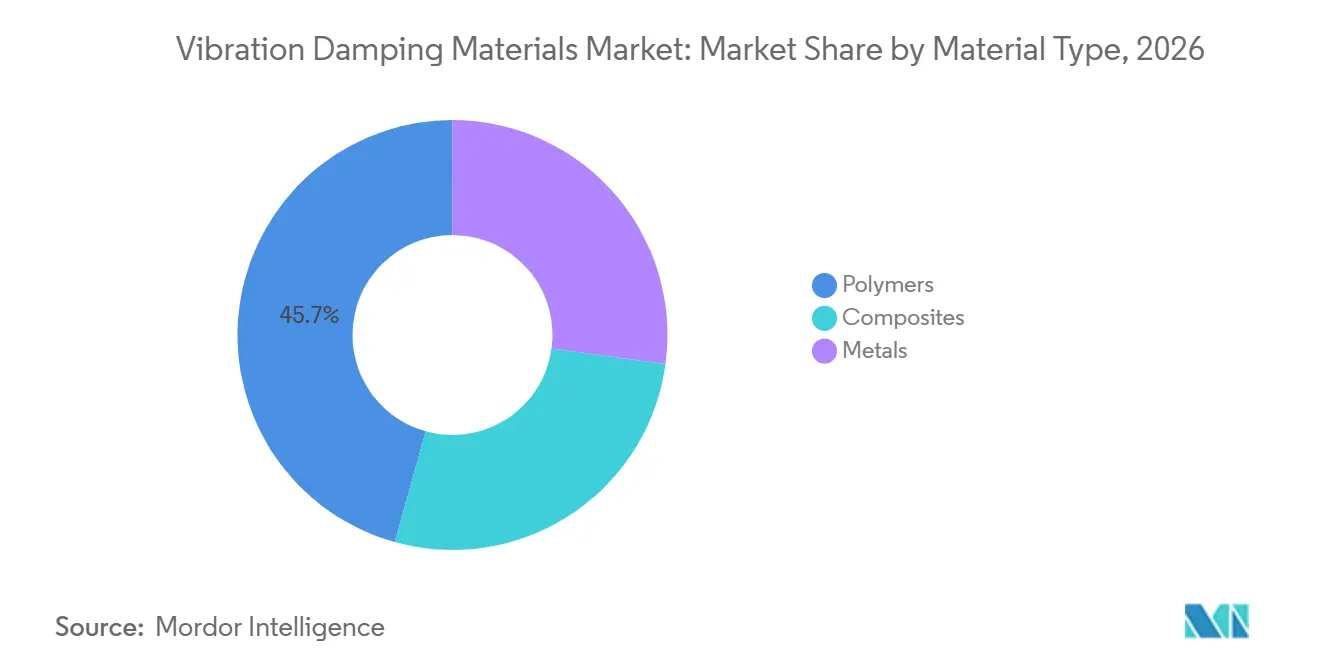
- Por tipo de material, os polímeros detinham 45,67% de participação de mercado em 2026, enquanto os compósitos têm previsão de expansão a um CAGR de 5,32% até 2032.
- Por forma do produto, filmes e chapas detinham 34,14% de participação de mercado em 2026, enquanto almofadas e fitas têm previsão de expansão a um CAGR de 5,47% até 2032.
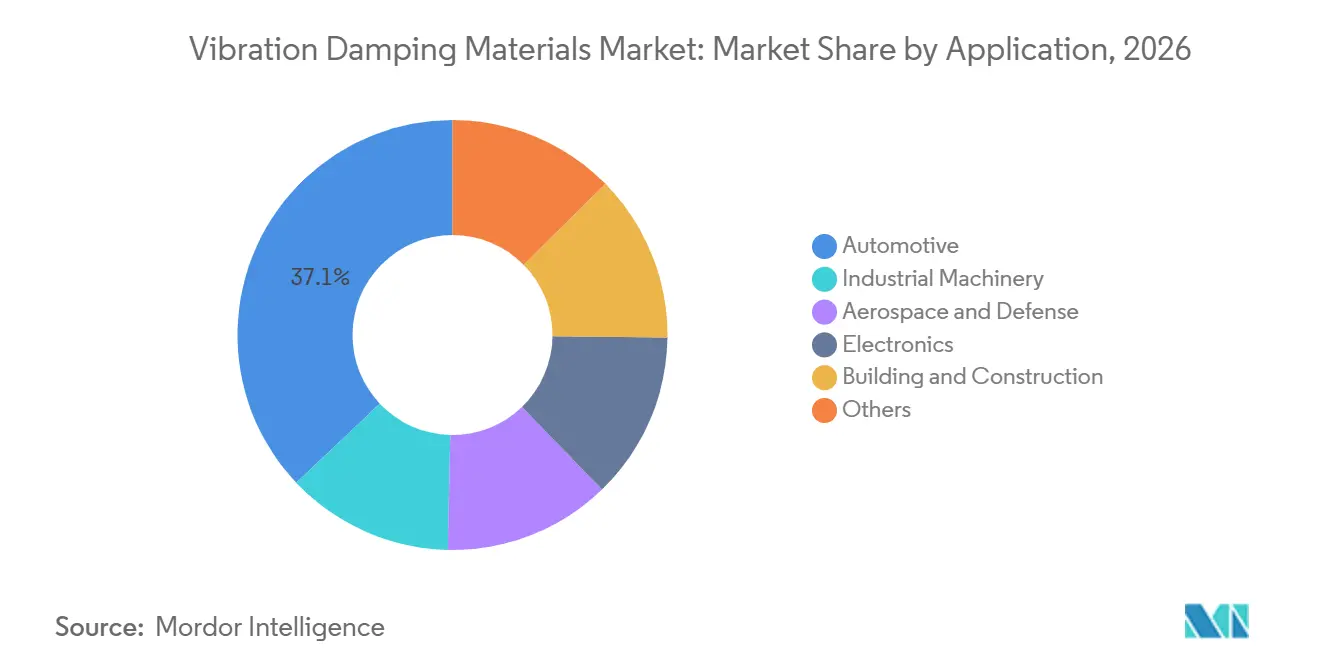
- Por aplicação, o setor automotivo detinha 37,05% de participação de mercado em 2026, enquanto aeroespacial e defesa têm previsão de expansão a um CAGR de 5,86% até 2032.
- Por geografia, a Ásia-Pacífico detinha 48,11% de participação de mercado em 2026 e tem previsão de expansão a um CAGR de 5,73% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Silêncio do Trem de Força Elétrico e Controle de Ruído, Vibração e Aspereza (NVH) de Baixa Frequência | +1.2% | Global, concentrado na China, Europa e Coreia do Sul | Médio prazo (2-4 anos) |
| Normas Mais Rígidas de Ruído para Veículos, Locais de Trabalho e Infraestrutura | +0.8% | Global, com implementação antecipada de políticas na UE, China e EUA | Curto prazo (≤ 2 anos) |
| Expansão da Manufatura e Eletrônica na Ásia-Pacífico | +1.0% | Núcleo APAC, com transbordamento para MEA e América do Sul | Longo prazo (≥ 4 anos) |
| Requisitos de Isolamento de Baterias e Eletrônica de Potência | +0.6% | Global, com adoção liderante na China, Alemanha e EUA | Médio prazo (2-4 anos) |
| Adoção em Estágio Inicial de Simulação Digital de Ruído, Vibração e Aspereza (NVH) e Manutenção Preditiva | +0.2% | Global, adoção avançada na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Silêncio do Trem de Força Elétrico Aumenta os Requisitos de Controle de Ruído, Vibração e Aspereza (NVH) de Baixa Frequência
Os motores elétricos criam emissões tonais entre 500 e 4.000 Hz, enquanto a ausência de ruído de combustão e escapamento torna as ressonâncias estruturais mais perceptíveis para os ocupantes do veículo. Essas ressonâncias podem ocorrer em painéis de piso, revestimentos de portas, conjuntos de arcos de roda, suportes do trem de força, carcaças de motores e invólucros de eletrônica de potência, tornando o refinamento da cabine uma consideração de projeto mais proeminente para os fabricantes de veículos elétricos. Uma pesquisa publicada em 2025 constatou que suportes de motor elastoméricos podem endurecer até 5 vezes em frequências acima de 200 Hz devido a ressonâncias de contínuo, limitando a aplicabilidade de fatores de validação desenvolvidos para trens de força de combustão. O mercado de materiais de amortecimento de vibração está respondendo por meio de geometrias de suporte otimizadas e materiais projetados para isolamento de trem de força elétrico, particularmente para comportamento estrutural abaixo de 200 Hz que os patches convencionais de betume não abordam adequadamente. Os suportes de poliuretano estão ganhando atenção porque são 30% mais leves do que os equivalentes de borracha natural em tamanhos de embalagem comparáveis, permitindo redução de peso sem sacrificar o desempenho de isolamento e tornando-os relevantes para layouts compactos de veículos elétricos. Uma revisão de 2025 da Sociedade de Engenheiros Automotivos (SAE) constatou que camadas de borracha viscoelástica nas superfícies externas dos motores podem reduzir as emissões acústicas em até 9 dB, apoiando assim o amortecimento de superfície como uma resposta inicial antes que sistemas de controle ativo mais complexos sejam adotados[1].
Requisitos de Isolamento de Baterias e Eletrônica de Potência
As baterias são um item de capital importante em veículos elétricos, e a vibração da estrada combinada com a ciclagem térmica interna pode contribuir para fadiga e falhas de vedação. Baterias pesando 500-800 kg em plataformas com carroceria sobre chassi requerem controle de vibração tanto nos níveis de módulo quanto de carcaça, adicionando uma camada de demanda além do tratamento convencional de painéis de carroceria de veículos. Um estudo de 2025 constatou que carcaças de bateria de alumínio modificadas com metamateriais mecânicos reduziram os níveis de vibração em 97-99% em 3 eixos, apontando para oportunidades em tratamentos de carcaça de múltiplos materiais de precisão. Outro estudo de 2025 mostrou que o posicionamento de densidade variável pode reduzir ressonâncias dominantes específicas de frequência em carcaças de bateria sem o ônus de massa dos tratamentos de cobertura total. Os invólucros de inversores e os invólucros de carregadores embarcados também requerem filmes e gaxetas que permaneçam dimensionalmente estáveis a temperaturas de até 150°C, ao mesmo tempo em que limitam a transmissão de ressonâncias de comutação de alta frequência. O mercado de materiais de amortecimento de vibração se beneficia da demanda por filmes especiais à base de fluoropolímero e silicone, que têm preços mais elevados do que as chapas de polímero de uso geral e complementam os tratamentos de carcaça direcionados.
Normas Mais Rígidas de Ruído para Veículos, Locais de Trabalho e Infraestrutura
As regulamentações de ruído na aviação, automotivo e defesa estão tornando cada vez mais o controle de vibração uma consideração de projeto necessária para fabricantes de equipamentos originais e contratantes de defesa. Esses marcos estabelecem limites de ruído quantificados que tornam os investimentos em amortecimento menos discricionários em programas de transporte civil e de defesa. A China publicou a GB/T 46098-2025 em agosto de 2025, e a norma entrou em vigor em março de 2026. Ela estabelece requisitos de desempenho e métodos de teste para sistemas automotivos de cancelamento ativo de ruído, estendendo a atenção do amortecimento passivo para o gerenciamento acústico ativo. O Departamento de Defesa dos Estados Unidos atualizou a MIL-STD-1474 em março de 2025 com limites de ruído acústico revisados para veículos motorizados, equipamentos de construção e conjuntos geradores portáteis. O mercado de materiais de amortecimento de vibração ganha suporte à medida que as equipes de projeto especificam materiais passivos que funcionam em conjunto com sistemas ativos mais cedo nos programas de transporte civil e de defesa.
Expansão da Manufatura e Eletrônica na Ásia-Pacífico
A Ásia-Pacífico combina grande capacidade de manufatura automotiva com atividade crescente em eletrônica e semicondutores, criando demanda tanto nos mercados de produção quanto de produtos acabados. A Índia aprovou seu Programa de Manufatura de Componentes Eletrônicos em maio de 2025, e o programa atraiu 249 propostas de investimento avaliadas em INR 1,15 trilhão, sinalizando um aumento mais amplo na capacidade de produção doméstica de componentes. A BASF anunciou em abril de 2025 que investiria EUR 60 milhões em uma segunda planta Cellasto de NVH em Xangai, visando um aumento de 70% na capacidade para a cadeia de suprimentos de veículos elétricos da China, com produção planejada para começar em 2027. O crescimento da manufatura no Vietnã e na Coreia do Sul também apoia a demanda por soluções de isolamento na fabricação de semicondutores, montagem de componentes e equipamentos eletrônicos. O mercado de materiais de amortecimento de vibração se beneficia onde os fabricantes de equipamentos requerem gerenciamento consistente de vibração para processos de produção de precisão e onde os fabricantes de veículos precisam de novos materiais para pacotes compactos de trem de força elétrico. O papel da região nas cadeias de suprimentos de veículos e eletrônicos aumenta ainda mais a demanda por materiais automotivos com requisitos mais rigorosos de embalagem e acústica.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compensações de Desempenho entre Amortecimento, Peso, Durabilidade e Custo | -0.4% | Global | Médio prazo (2-4 anos) |
| Alto Custo de Matéria-Prima e Volatilidade de Preços | -0.5% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Complexidade de Qualificação e Validação para Materiais de Amortecimento Avançados | -0.3% | Global, mais restritivo na UE e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Matéria-Prima e Volatilidade de Preços
Os insumos derivados do petróleo representam uma parcela substancial dos custos de insumos de materiais de amortecimento à base de polímeros, deixando os fornecedores expostos a flutuações em matérias-primas, logística, utilidades e despesas de manutenção. A Kuraray aumentou os preços dos elastômeros SEPTON, HYBRAR e TU-Polymer em USD 0,33/kg em todas as regiões em fevereiro de 2025, citando aumentos de custos que não podiam mais ser compensados por medidas de eficiência interna[2]. As ações tarifárias dos Estados Unidos também aumentaram a pressão sobre os fabricantes que obtêm aço, alumínio e precursores de poliuretano além das fronteiras. Uma tarifa de 25% sobre aço e alumínio ao abrigo da Seção 232 e uma tarifa ad valorem adicional de 20% sobre matérias-primas de poliuretano provenientes da China elevaram os custos para alguns produtores de amortecimento de camada restrita, enquanto a diversificação de fornecedores levou tempo para ser implementada. Os fornecedores com escala limitada tiveram dificuldade em garantir acordos de fornecimento cobertos por vários anos, comprimindo assim as margens e limitando os gastos com desenvolvimento de produtos. Como resultado, o mercado de materiais de amortecimento de vibração registrou capacidade reduzida de diferenciação de produtos entre fornecedores de médio porte durante períodos de elevada volatilidade dos custos de insumos.
Compensações de Desempenho entre Amortecimento, Peso, Durabilidade e Custo
Alto fator de perda, baixa massa, longa vida útil e eficiência de custo continuam sendo objetivos concorrentes no design de materiais. A otimização topológica de densidade variável reduziu o uso de material de amortecimento em 31,2% enquanto manteve a atenuação de ressonância em estruturas de paredes finas, mas o posicionamento de precisão requer investimento em ferramental, controle de processo e qualificação de fornecedores. Os materiais aeroespaciais devem manter o desempenho de fator de perda especificado de -55°C a 125°C e suportar ciclos de fadiga ao longo de vidas úteis medidas em décadas. Pesquisas sobre compósitos de pré-impregnado aeronáuticos com intercamadas de borracha relataram ganhos de fator de perda de 16 a 19 vezes em relação aos laminados de referência, enquanto o módulo de flexão aparente diminuiu em até 11 vezes. Essa penalidade estrutural limita o uso em aplicações primárias de suporte de carga, mesmo onde o desempenho de amortecimento é materialmente melhorado. O longo processo de validação para materiais de amortecimento avançados retarda ainda mais a taxa na qual o mercado de materiais de amortecimento de vibração pode adotar materiais compósitos ou nanoaprimorados em programas aeroespaciais certificados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Polímeros Lideram Enquanto Compósitos AceleramOs polímeros representaram 45,67% da participação do mercado de materiais de amortecimento de vibração em 2026, refletindo seu amplo uso em chapas de camada restrita, almofadas de espuma viscoelástica, fitas sensíveis à pressão e perfis extrudados. Essa família de materiais atende à mais ampla gama de aplicações automotivas, eletrônicas, de maquinário industrial e de construção, conferindo-lhe um papel estável em instalações de alta produção e equipamentos especializados. O poliuretano está ganhando preferência em programas de veículos elétricos porque sua resposta viscoelástica pode ser ajustada por meio de densidade, densidade de reticulação e morfologia celular para atender a requisitos variados de geometria e isolamento. Essa flexibilidade permite que os fabricantes reformulem os materiais à medida que as geometrias das plataformas mudam, muitas vezes sem grandes revisões de ferramental ou afastamento dos métodos de produção estabelecidos. Os elastômeros termoplásticos também estão sendo especificados para suportes e carcaças de motores compactos porque podem ser moldados por inserção em formas complexas que a borracha termofixada não consegue alcançar após a cura.
Os compósitos têm projeção de registrar o maior CAGR por tipo de material, de 5,32%, até 2032. O tamanho do mercado de materiais de amortecimento de vibração para compósitos é sustentado por estruturas aeroespaciais e automotivas de alto desempenho que requerem rigidez e desempenho de amortecimento sem aumentos significativos de massa, particularmente onde os materiais convencionais criam uma penalidade de peso. Um estudo de 2025 sobre laminados de pré-impregnado de fibra de carbono com intercamadas de borracha mostrou uma melhoria de 16 a 19 vezes no fator de perda em relação aos laminados puros em espécimes em escala real, fornecendo uma base de desempenho para uso em estruturas de aeronaves não primárias. Os metais mantêm um papel estável em laminados de camada restrita e amortecedores de massa sintonizados para aplicações industriais e de infraestrutura, onde sua densidade pode ajudar a reduzir a vibração de baixa frequência em pontes e edifícios industriais. A combinação de materiais, portanto, combina a escala dos polímeros com o crescimento dos compósitos em aplicações onde desempenho verificado, gerenciamento de peso e durabilidade são priorizados em relação ao preço de commodities.

Por Forma do Produto:
Almofadas e Fitas se Beneficiam das Necessidades de Embalagem de Veículos ElétricosFilmes e chapas representaram 34,14% da receita em 2026, sustentados por aplicações em painéis de carroceria e piso de veículos automotivos, onde cobertura fina e de grande área é importante. Seu uso estabelecido em programas de carroceria de veículos confere-lhes uma base instalada substancial, particularmente onde a cobertura ampla é necessária para gerenciar a vibração de painéis em grandes superfícies. A tecnologia de amortecimento acústico à base de água, aplicada em estado líquido, está substituindo cada vez mais as chapas de betume em oficinas de carroceria porque a aplicação por pulverização pode reduzir a mão de obra de instalação, eliminar o desperdício de recortes e integrar-se com processos de cobertura automatizados. Essa mudança de processo pode reduzir o uso de material por veículo mesmo com o aumento da produção de veículos, afetando a forma como os fornecedores avaliam a demanda. Espumas e gaxetas também desempenham um papel duplo importante em invólucros de baterias de veículos elétricos, fornecendo isolamento térmico e acústico em espaços compactos.
Almofadas e fitas devem crescer a um CAGR de 5,47% até 2032, tornando-as a forma de produto de crescimento mais rápido. Almofadas de compressão de bateria, fitas conformais para carcaças de motores e gaxetas de vedação de inversores tornaram-se categorias de aquisição distintas nos programas de veículos elétricos, pois esses componentes devem se encaixar em invólucros de embalagem apertados enquanto gerenciam vibração, movimento térmico e requisitos de vedação. A Covestro afirma que sua espuma Baysafe EA limita as cargas mecânicas transferidas para as células de bateria a 60% de compressão durante eventos de impacto, ao mesmo tempo em que reduz a transferência de vibração entre módulos e carcaças. O mercado de materiais de amortecimento de vibração está se movendo em direção a produtos com perfis de atenuação definidos, em vez de apenas cobertura passiva ampla, atribuindo maior valor ao desempenho específico da aplicação e ao posicionamento repetível. Componentes de amortecimento moldados por injeção, revestimentos por pulverização e espumas estruturais continuam a atender a necessidades especializadas em invólucros de equipamentos industriais e montagem de eletrônicos de precisão.
Por Aplicação:
A Produção Automotiva Sustenta a Demanda ao Lado dos Requisitos de Desempenho AeroespacialO setor automotivo representou 37,05% da receita em 2026, sustentado pela produção global de veículos e pela adoção mais ampla de materiais dedicados nas listas de materiais de veículos elétricos. Isoladores de bateria, suportes de eixo elétrico e tratamentos de invólucros de inversores usam menos área de material do que os patches convencionais de piso, mas requerem compostos de maior desempenho que abordem novas fontes de vibração tonal e estrutural. Essa mudança pode sustentar preços médios de venda mais elevados por quilograma, mesmo com a estabilização da demanda por patches convencionais e o posicionamento de material tornando-se mais preciso. Eletrônica, maquinário industrial e construção civil respondem pela demanda restante para aplicações. A atividade eletrônica é particularmente forte nos corredores de fabricação da Ásia-Pacífico, onde o manuseio de wafers, o isolamento de estações base 5G e a montagem de instrumentos de precisão requerem controle consistente de vibração.
Aeroespacial e defesa tem previsão de crescer a um CAGR de 5,86% até 2032, a taxa mais rápida entre os segmentos de aplicação. Os materiais de amortecimento compósito autorreparáveis revisados em 2025 combinam capacidade de reparo de microfissuras com alto desempenho de amortecimento específico para estruturas sujeitas a mudanças de temperatura exigentes e ciclagem de fadiga. Normas de ruído, atividade de aquisição de VTOL e modernização da defesa sustentam a demanda por sistemas de materiais que possam atender a requisitos de longa vida útil e desempenho sob condições de qualificação rigorosas. A demanda de construção civil está vinculada a códigos de zonas sísmicas em áreas propensas a terremotos na Ásia-Pacífico e na América do Sul, onde amortecedores estruturais e almofadas de isolamento elastomérico são cada vez mais incluídos nas especificações de infraestrutura crítica. O mercado de materiais de amortecimento de vibração, portanto, atende às necessidades de veículos de alta produção ao lado de aplicações de menor produção com requisitos de desempenho mais rigorosos e ciclos de validação mais longos.
Análise Geográfica
Mercado de Materiais de Amortecimento de Vibração na APAC
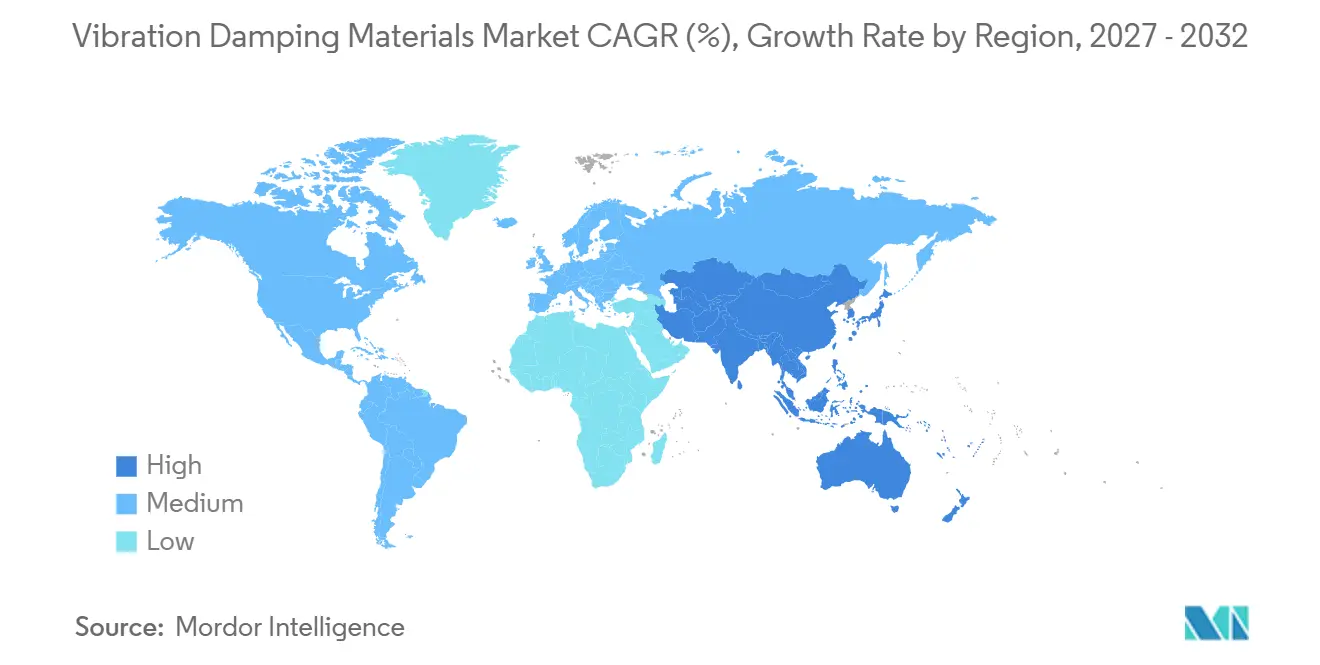
A Ásia-Pacífico detinha 48,11% da participação no mercado de materiais de amortecimento de vibração em 2026 e está projetada para crescer a um CAGR de 5,73% até 2032. A região lidera entre as principais geografias tanto em participação de mercado quanto em crescimento previsto, sustentada por sua posição nos setores de veículos elétricos, eletrônicos e produção de semicondutores. A China representa o maior polo concentrado de demanda, impulsionado pela fabricação de veículos elétricos e por uma ampla base de produção de eletrônicos, que gera demanda tanto para equipamentos de montagem quanto para produtos acabados. A cadeia de suprimentos do Japão desenvolveu produtos de Ruído, Vibração e Aspereza (NVH) voltados para veículos elétricos, incluindo as coberturas de eixo elétrico em uretano espumado e os suportes de motor da Sumitomo Riko Company Limited, além da linha de Borracha de Alta Amortecimento da NOK para veículos eletrificados. O programa de fabricação de componentes da Índia, juntamente com a atividade no Vietnã e na Coreia do Sul, apoia uma transição além da montagem para a produção de componentes, aumentando a necessidade de controle de vibração em ambientes de fabricação de precisão em todo o mercado de materiais de amortecimento de vibração.
Mercado de Materiais de Amortecimento de Vibração na América do Norte e Europa
A América do Norte ocupa a segunda maior posição regional, sustentada por fabricantes de equipamentos originais automotivos, aquisições nos setores aeroespacial e de defesa, e atividade em mobilidade aérea avançada. O mercado de materiais de amortecimento de vibração na região está vinculado à produção localizada de borracha antivibração, programas de veículos e à demanda por materiais engenheirados de maior valor que atendam aos requisitos dos clientes dos setores automotivo e aeroespacial. A Europa é moldada pelo desenvolvimento contínuo de regulamentações de ruído veicular e pelos requisitos de ruído propostos em 2025 pela Agência da União Europeia para a Segurança da Aviação para aeronaves civis de decolagem e pouso vertical. Alemanha, França e países nórdicos mantêm sólidas bases de engenharia automotiva que estão incorporando compósitos de amortecimento de nova geração no aprimoramento de veículos elétricos, onde a seleção precisa de materiais contribui para uma operação mais silenciosa dos veículos.
Mercado de Materiais de Amortecimento de Vibração no Oriente Médio e África e América do Sul
A América do Sul, o Oriente Médio e a África representam partes menores, porém em crescimento, do mercado de materiais de amortecimento de vibração. O Brasil sustenta a demanda sul-americana por meio da fabricação automotiva, do desenvolvimento de infraestrutura, da conformidade acústica em edifícios públicos, de maquinário industrial e de programas de infraestrutura rodoviária e ferroviária. A Sika AG expandiu sua unidade de Belo Horizonte em junho de 2025 para incluir a produção de aditivos para Minas Gerais, o maior estado produtor de concreto do Brasil, atendendo à demanda de materiais relacionados à construção. O Oriente Médio e a África se beneficiam dos programas de construção da Arábia Saudita, onde especificações de isolamento sísmico e controle de ruído são cada vez mais aplicadas, e do setor de equipamentos para mineração em grandes profundidades da África do Sul. No entanto, ambas as regiões permanecem como mercados importadores líquidos até 2032 e devem crescer mais lentamente do que a Ásia-Pacífico e a América do Norte.
Cenário Competitivo
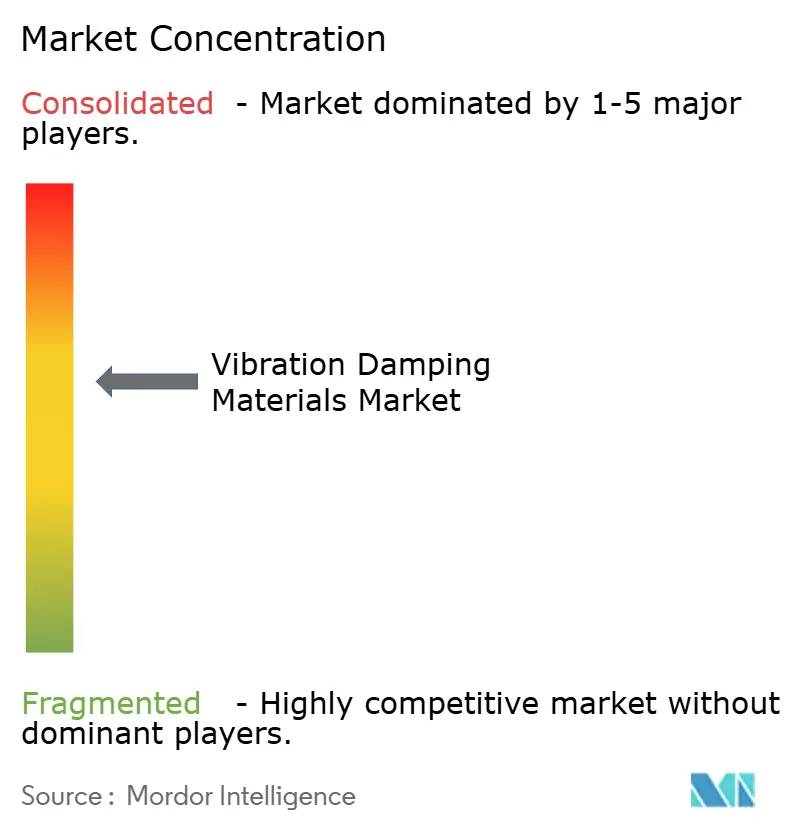
O mercado de materiais de amortecimento de vibração é moderadamente consolidado, com grandes grupos químicos e fornecedores especializados em sistemas elastoméricos detendo posições significativas em aplicações de amortecimento de camada restrita, suportes de precisão e compósitos. Compostos de polímeros regionais e distribuidores-conversores de fitas atendem a aplicações de patches e fitas de maior volume e sensíveis ao custo, criando um ambiente de preços dividido entre soluções engenheiradas e produtos de commodities. O mercado recompensa os fornecedores que demonstram desempenho de material, engenharia de aplicação e qualidade consistente em aplicações de maior valor. A principal abordagem competitiva é a localização geográfica alinhada com os ciclos de aquisição dos fabricantes de equipamentos originais (OEM). Os investimentos em capacidade nos corredores de veículos elétricos da China e próximos às operações automotivas da América do Norte estão vinculados a programas estabelecidos e requisitos contratuais, em vez de construção especulativa de capacidade.
Os fornecedores estão investindo próximos aos corredores de suprimentos de veículos elétricos da China e às operações automotivas da América do Norte, onde a demanda está vinculada a programas definidos. A expansão planejada da BASF em Xangai ilustra essa abordagem, com a empresa esperando que sua segunda planta Cellasto aumente a capacidade local em 70% quando a produção começar em 2027. O mercado também apresenta oportunidades no isolamento de baterias na interface célula-módulo, onde nenhum fornecedor alcançou cobertura dominante de especificações em plataformas globais de OEM. Os compósitos aeroespaciais para estruturas de Decolagem e Pouso Vertical (VTOL) e de mobilidade aérea avançada representam outra oportunidade, pois os marcos de certificação emergentes podem favorecer fornecedores que possam fornecer materiais com aprovação de tipo. A engenharia de aplicação baseada em simulação pode ainda ajudar os fornecedores de materiais a se diferenciarem dos fornecedores de commodities. Essas oportunidades dependem de os fornecedores combinarem desempenho de material medido com suporte local ao cliente, testes de aplicação e capacidade de produção confiável.
As ferramentas digitais estão fortalecendo o papel do serviço técnico no mercado de materiais de amortecimento de vibração. A Siemens introduziu a modelagem de encapsulamento acústico com efeitos de material poroelástico no Simcenter 3D 2506, permitindo a previsão de radiação de Ruído, Vibração e Aspereza (NVH) em múltiplas rotações por minuto antes dos compromissos com protótipos. O posicionamento baseado em topologia pode reduzir o uso de material sem comprometer a atenuação, oferecendo aos fornecedores uma maneira prática de melhorar o desempenho por unidade de peso e reduzir a necessidade de cobertura ampla. Essas capacidades favorecem empresas que podem traduzir o comportamento do material em projetos de nível de aplicação. No entanto, os requisitos de qualificação e a volatilidade dos custos de insumos podem limitar o ritmo em que fornecedores menores escalam ofertas avançadas. O mercado é, portanto, cada vez mais moldado pela qualidade do suporte técnico oferecido junto ao próprio material.
Líderes do Setor de Materiais de Amortecimento de Vibração
-
3M
-
Nitto Denko Corporation
-
Trelleborg AB
-
Henkel AG & Co. KGaA
-
Saint-Gobain
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais de Amortecimento de Vibração Empresas cobertas neste relatório
- 3M
- Autoneum
- Avery Dennison Corporation
- BASF
- Dow
- Henkel AG & Co. KGaA
- Hutchinson
- LINTEC Corporation
- Nitto Denko Corporation
- PARKER HANNIFIN CORP
- Rogers Corporation
- Saint-Gobain
- Sika AG
- Sumitomo Riko Company Limited
- Trelleborg AB
Desenvolvimentos industriais recentes em Mercado de Materiais de Amortecimento de Vibração
- Agosto de 2026: A Sumitomo Riko investiu 4,5 milhões de USD para expandir sua planta de peças de borracha antivibração em Bluffton, Ohio, adicionando aproximadamente 15% de capacidade de produção após o recebimento de um contrato de fornecimento de suportes de motor para as picapes Ford F-Series. Os novos equipamentos de fabricação permitem a produção em massa de suportes de motor hidráulicos e convencionais, bem como produtos de isolamento de chassi, reforçando a posição de fornecimento da empresa na América do Norte.
- Julho de 2025: A Parker Lord, parte da divisão NVH da Parker Hannifin, assinou um contrato com a Turkish Aerospace Industries (TAI) para projetar, fabricar e dar suporte a amortecedores de rotor principal e de cauda para o helicóptero de médio porte T625 Gokbey, anunciado no Paris Air Show. Os amortecedores de engenharia reduzem a vibração induzida pelo rotor, diminuindo os custos de manutenção e melhorando a qualidade de voo em perfis de missão de busca e salvamento, utilitário e transporte VIP.
Escopo do Relatório Global do Mercado de Materiais de Amortecimento de Vibração
Substâncias especializadas que convertem energia mecânica e movimento em calor de baixo grau, reduzindo vibrações estruturais, ressonância e ruído em máquinas, veículos e eletrônicos. Esses materiais são amplamente utilizados em setores onde o controle de vibração e a redução de ruído são críticos para o desempenho e a segurança. Eles funcionam absorvendo energia cinética e dissipando-a como calor, minimizando assim a transmissão de vibrações por meio de estruturas mecânicas.
O mercado de materiais de amortecimento de vibração é segmentado por tipo de material, forma do produto, aplicação e geografia. Por tipo de material, o mercado é segmentado em polímeros, metais e compósitos. Por forma do produto, o mercado é segmentado em filmes e chapas, almofadas e fitas, espumas e gaxetas e outros. Por aplicação, o mercado é segmentado em automotivo, maquinário industrial, aeroespacial e defesa, eletrônica, construção civil e outros. O relatório também abrange tamanhos e previsões de mercado para materiais de amortecimento de vibração em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Polímeros |
| Metais |
| Compósitos |
| Filmes e Chapas |
| Almofadas e Fitas |
| Espumas e Gaxetas |
| Outros |
| Automotivo |
| Maquinário Industrial |
| Aeroespacial e Defesa |
| Eletrônica |
| Construção Civil |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da sia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Polímeros | |
| Metais | ||
| Compósitos | ||
| Por Forma do Produto | Filmes e Chapas | |
| Almofadas e Fitas | ||
| Espumas e Gaxetas | ||
| Outros | ||
| Por Aplicação | Automotivo | |
| Maquinário Industrial | ||
| Aeroespacial e Defesa | ||
| Eletrônica | ||
| Construção Civil | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da sia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Materiais de Amortecimento de Vibração?
O tamanho do mercado de materiais de amortecimento de vibração foi avaliado em 12,26 bilhões de USD em 2026 e estima-se que cresça de 12,83 bilhões de USD em 2027 para 16,20 bilhões de USD até 2032, a um CAGR de 4,78% durante o período de previsão (2027-2032).
Por que os veículos elétricos precisam de materiais de amortecimento especializados?
Os trens de força elétricos expõem vibrações do motor, inversor e contato com a estrada que o ruído de combustão anteriormente mascarava. O mercado de materiais de amortecimento de vibração aborda essas questões com suportes, filmes, fitas, gaxetas e tratamentos de carcaça direcionados que melhoram o conforto dos ocupantes e a proteção dos componentes. Esses produtos também ajudam a gerenciar a fadiga da bateria e os riscos relacionados à vedação durante a operação diária exigente do veículo.
Qual aplicação deve se expandir mais rapidamente?
Aeroespacial e Defesa tem previsão de registrar o crescimento de aplicação mais rápido, a um CAGR de 5,86% até 2032.
Qual região lidera a demanda e o crescimento?
A Ásia-Pacífico detinha uma participação de receita de 48,11% em 2026 e tem previsão de crescer a um CAGR de 5,73% até 2032.