
Marktgröße und Marktanteil für Vibrationsdämpfungsmaterialien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 12.83 Milliarden US-Dollar |
| Marktgröße (2032) | 16.20 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Vibrationsdämpfungsmaterialien von Mordor Intelligence
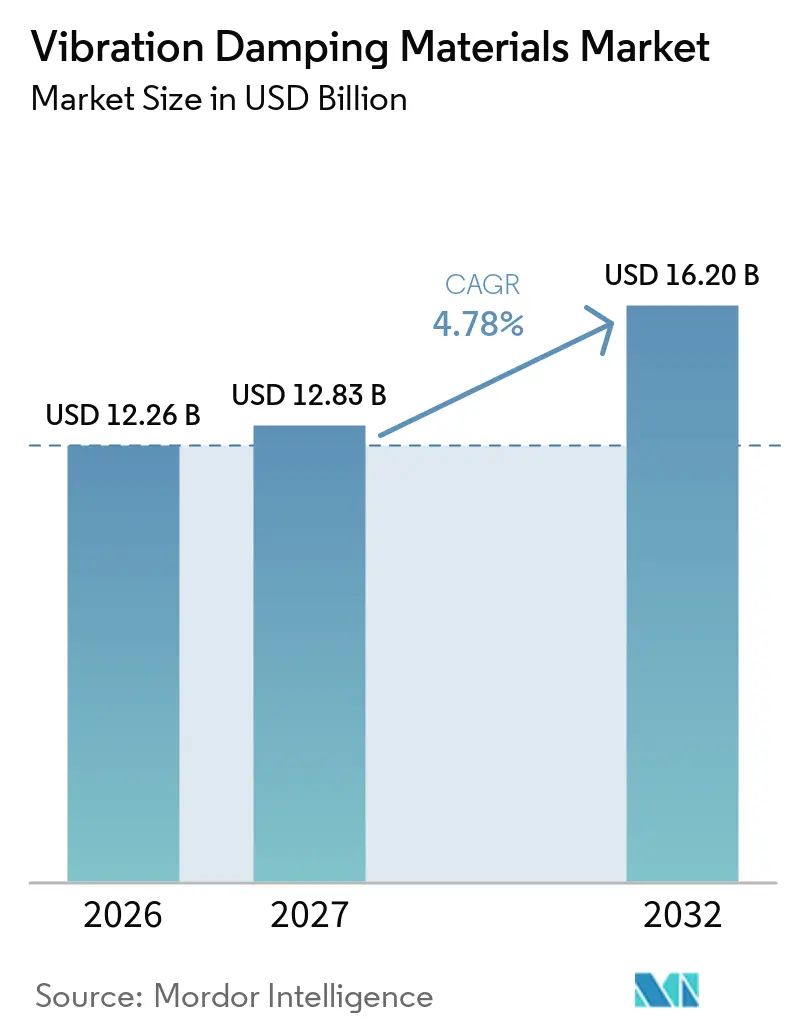
Die Marktgröße für Vibrationsdämpfungsmaterialien wurde im Jahr 2026 auf 12,26 Milliarden USD geschätzt und soll von 12,83 Milliarden USD im Jahr 2027 auf 16,20 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,78 % während des Prognosezeitraums (2027–2032). Der Übergang zu elektrischen Antriebssträngen verändert den Markt für Vibrationsdämpfungsmaterialien grundlegend. Das Fehlen von Verbrennungs- und Abgasgeräuschen in Elektrofahrzeugen legt tonale Vibrationen des Motors, des Wechselrichters und des Straßenkontakts im Fahrzeuginnenraum frei. Infolgedessen legen Hersteller Dämpfungsbehandlungen für niederfrequente Strukturresonanzen in Bodenplatten, Türen, Radkästen, Antriebsstranglagern, Motorgehäusen und Leistungselektronikgehäusen fest. Batteriemodule erzeugen zusätzliche Nachfrage, da ihr Gewicht, die Vibrationsbelastung und die thermischen Zyklen auf Modul- und Gehäuseebene zu Ermüdungs- und Abdichtungsrisiken führen können. Der Markt profitiert auch von der Luft- und Raumfahrt-, Elektronik- und Fertigungsaktivität in der Asien-Pazifik-Region, wo Materialien anspruchsvollere Anforderungen an Leistung, Gewicht und Platzierung erfüllen müssen. Digitale Simulation und präzise Platzierung verändern die Produktentwicklung und ermöglichen es Lieferanten, die Materialbeschaffung mit der Anwendungstechnik zu integrieren und gleichzeitig unnötigen Materialeinsatz zu reduzieren.
Wichtigste Erkenntnisse des Berichts
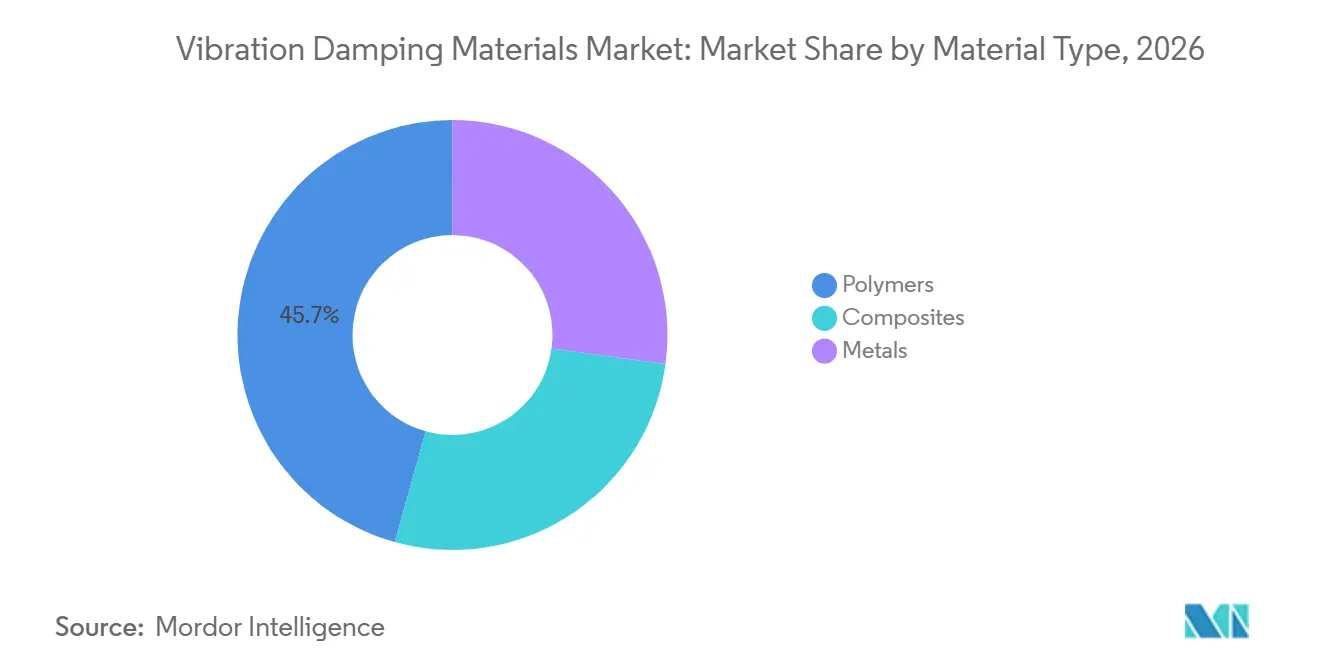
- Nach Materialtyp hielten Polymere im Jahr 2026 einen Marktanteil von 45,67 %, während Verbundwerkstoffe bis 2032 voraussichtlich mit einer CAGR von 5,32 % wachsen werden.
- Nach Produktform hielten Folien und Platten im Jahr 2026 einen Marktanteil von 34,14 %, während Pads und Klebebänder bis 2032 voraussichtlich mit einer CAGR von 5,47 % wachsen werden.
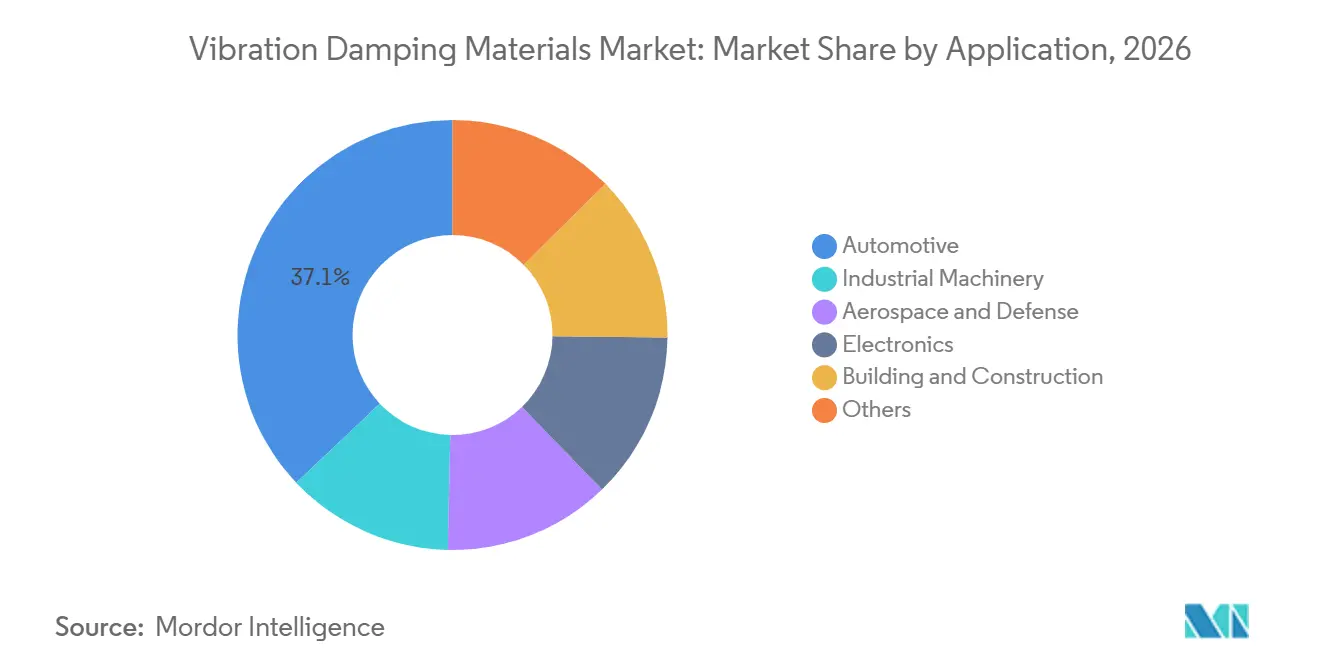
- Nach Anwendung hielt der Automobilbereich im Jahr 2026 einen Marktanteil von 37,05 %, während Luft- und Raumfahrt sowie Verteidigung bis 2032 voraussichtlich mit einer CAGR von 5,86 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 48,11 % und soll bis 2032 mit einer CAGR von 5,73 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geräuscharmut des Elektroantriebsstrangs und Kontrolle von niederfrequentem Lärm, Vibration und Rauheit (NVH) | +1.2% | Global, konzentriert in China, Europa und Südkorea | Mittelfristig (2–4 Jahre) |
| Strengere Fahrzeug-, Arbeitsplatz- und Infrastrukturlärmstandards | +0.8% | Global, mit früher Umsetzung in der EU, China und den USA | Kurzfristig (≤ 2 Jahre) |
| Fertigungs- und Elektronikerweiterung in Asien-Pazifik | +1.0% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Isolationsanforderungen für Batteriepacks und Leistungselektronik | +0.6% | Global, mit führender Einführung in China, Deutschland und den USA | Mittelfristig (2–4 Jahre) |
| Frühe Einführung digitaler NVH-Simulation und vorausschauender Wartung | +0.2% | Global, fortgeschrittene Einführung in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geräuscharmut des Elektroantriebsstrangs erhöht die Anforderungen an die Kontrolle von niederfrequentem Lärm, Vibration und Rauheit (NVH)
Elektromotoren erzeugen tonale Emissionen zwischen 500 und 4.000 Hz, während das Fehlen von Verbrennungs- und Abgasgeräuschen Strukturresonanzen für Fahrzeuginsassen deutlicher wahrnehmbar macht. Diese Resonanzen können in Bodenplatten, Türverkleidungen, Radkasteneinheiten, Antriebsstranglagern, Motorgehäusen und Leistungselektronikgehäusen auftreten, was die Kabinenverfeinerung zu einem wichtigeren Designaspekt für Elektrofahrzeughersteller macht. Eine 2025 veröffentlichte Studie ergab, dass elastomere Motorlager aufgrund von Kontinuumsresonanzen bei Frequenzen über 200 Hz um das bis zu 5-Fache versteifen können, was die Anwendbarkeit von Validierungsfaktoren einschränkt, die für Verbrennungsantriebe entwickelt wurden. Der Markt für Vibrationsdämpfungsmaterialien reagiert mit optimierten Lagergeometrien und Materialien, die für die Isolierung elektrischer Antriebsstränge ausgelegt sind, insbesondere für das strukturelle Verhalten unterhalb von 200 Hz, das herkömmliche Bitumenflicken nicht ausreichend adressieren. Polyurethan-Lager gewinnen an Aufmerksamkeit, da sie bei vergleichbaren Einbaugrößen 30 % leichter sind als Naturkautschuk-Äquivalente, was eine Gewichtsreduzierung ohne Einbußen bei der Isolationsleistung ermöglicht und sie für kompakte Elektrofahrzeuglayouts relevant macht. Eine Überprüfung der Society of Automotive Engineers (SAE) aus dem Jahr 2025 ergab, dass viskoelastische Gummischichten auf den Außenflächen von Motoren die akustischen Emissionen um bis zu 9 dB reduzieren können, wodurch Oberflächendämpfung als erste Maßnahme unterstützt wird, bevor komplexere aktive Steuerungssysteme eingesetzt werden[1].
Isolationsanforderungen für Batteriepacks und Leistungselektronik
Batteriepacks sind ein wesentlicher Kapitalposten in Elektrofahrzeugen, und Straßenvibrationen in Kombination mit internen thermischen Zyklen können zu Ermüdung und Dichtungsversagen beitragen. Packs mit einem Gewicht von 500–800 kg auf Body-on-Frame-Plattformen erfordern Vibrationssteuerung sowohl auf Modul- als auch auf Gehäuseebene, was eine zusätzliche Nachfrageschicht über die herkömmliche Fahrzeugkarosserie-Panelbehandlung hinaus schafft. Eine Studie aus dem Jahr 2025 ergab, dass durch mechanische Metamaterialien modifizierte Aluminium-Batteriegehäuse die Vibrationspegel über 3 Achsen um 97–99 % reduzierten, was auf Möglichkeiten bei präzisen Mehrkomponenten-Gehäusebehandlungen hinweist. Eine weitere Studie aus dem Jahr 2025 zeigte, dass eine Platzierung mit variabler Dichte dominante frequenzspezifische Resonanzen in Batteriegehäusen reduzieren kann, ohne die Massebelastung einer Vollflächenbehandlung. Wechselrichtergehäuse und Onboard-Ladegerätgehäuse erfordern außerdem Folien und Dichtungen, die bei Temperaturen bis zu 150 °C dimensionsstabil bleiben und gleichzeitig die Übertragung hochfrequenter Schaltresonanzen begrenzen. Der Markt für Vibrationsdämpfungsmaterialien profitiert von der Nachfrage nach Spezialfolien auf Fluorpolymer- und Silikonbasis, die höhere Preise als Allzweck-Polymerplatten erzielen und gezielte Gehäusebehandlungen ergänzen.
Strengere Fahrzeug-, Arbeitsplatz- und Infrastrukturlärmstandards
Lärmvorschriften in der Luftfahrt, im Automobilbereich und im Verteidigungsbereich machen Vibrationssteuerung zunehmend zu einer notwendigen Designanforderung für Erstausrüstungshersteller und Verteidigungsunternehmen. Diese Rahmenbedingungen legen quantifizierte Lärmgrenzwerte fest, die Dämpfungsinvestitionen in zivilen und militärischen Transportprogrammen weniger diskretionär machen. China veröffentlichte GB/T 46098-2025 im August 2025, und der Standard trat im März 2026 in Kraft. Er legt Leistungsanforderungen und Prüfmethoden für aktive Geräuschunterdrückungssysteme in Kraftfahrzeugen fest und erweitert die Aufmerksamkeit von passiver Dämpfung auf aktives akustisches Management. Das Verteidigungsministerium der Vereinigten Staaten aktualisierte MIL-STD-1474 im März 2025 mit überarbeiteten akustischen Lärmgrenzwerten für Kraftfahrzeuge, Baumaschinen und tragbare Generatoren. Der Markt für Vibrationsdämpfungsmaterialien erhält Unterstützung, da Konstruktionsteams passive Materialien, die neben aktiven Systemen eingesetzt werden, früher in zivilen und militärischen Transportprogrammen spezifizieren.
Fertigungs- und Elektronikerweiterung in Asien-Pazifik
Asien-Pazifik kombiniert große Automobilfertigungskapazitäten mit expandierender Elektronik- und Halbleiteraktivität und schafft damit Nachfrage sowohl in Produktions- als auch in Fertigproduktmärkten. Indien genehmigte im Mai 2025 sein Förderprogramm für die Fertigung elektronischer Komponenten, das 249 Investitionsvorschläge im Wert von 1,15 Billionen INR anzog und eine breitere Zunahme der inländischen Komponentenproduktionskapazität signalisiert. BASF gab im April 2025 bekannt, 60 Millionen EUR in ein zweites Cellasto-NVH-Werk in Shanghai zu investieren, mit dem Ziel einer 70-prozentigen Kapazitätssteigerung für die chinesische Elektrofahrzeug-Lieferkette, wobei die Produktion 2027 beginnen soll. Das Fertigungswachstum in Vietnam und Südkorea unterstützt ebenfalls die Nachfrage nach Isolationslösungen in der Halbleiterfertigung, der Komponentenmontage und der Elektronikindustrie. Der Markt für Vibrationsdämpfungsmaterialien profitiert dort, wo Gerätehersteller ein konsistentes Vibrationsmanagement für Präzisionsproduktionsprozesse benötigen und wo Fahrzeughersteller neue Materialien für kompakte elektrische Antriebsstrangpakete benötigen. Die Rolle der Region in Fahrzeug- und Elektronik-Lieferketten erhöht die Nachfrage nach Automobilmaterialien mit engeren Verpackungs- und Akustikanforderungen weiter.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leistungskompromisse zwischen Dämpfung, Gewicht, Haltbarkeit und Kosten | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Rohstoffkosten und Preisvolatilität | -0.5% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Qualifikations- und Validierungskomplexität für fortschrittliche Dämpfungsmaterialien | -0.3% | Global, am restriktivsten in der EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Rohstoffkosten und Preisvolatilität
Aus Erdöl gewonnene Einsatzstoffe machen einen erheblichen Anteil der Inputkosten für polymerbasierte Dämpfungsmaterialien aus, wodurch Lieferanten Schwankungen bei Rohstoff-, Logistik-, Energie- und Wartungskosten ausgesetzt sind. Kuraray erhöhte im Februar 2025 die Preise für SEPTON-, HYBRAR- und TU-Polymer-Elastomere um 0,33 USD/kg in allen Regionen und verwies auf Kostensteigerungen, die nicht mehr durch interne Effizienzmaßnahmen ausgeglichen werden konnten[2]. Zollmaßnahmen der Vereinigten Staaten haben auch den Druck auf Hersteller erhöht, die Stahl, Aluminium und Polyurethan-Vorprodukte grenzüberschreitend beziehen. Ein Zoll von 25 % auf Stahl und Aluminium gemäß Abschnitt 232 und ein zusätzlicher Ad-valorem-Zoll von 20 % auf Polyurethan-Rohstoffe aus China erhöhten die Kosten für einige Hersteller von Constrained-Layer-Dämpfungsprodukten, während die Lieferantendiversifizierung Zeit in Anspruch nahm. Lieferanten mit begrenztem Umfang hatten Schwierigkeiten, mehrjährige abgesicherte Liefervereinbarungen zu sichern, was die Margen komprimierte und die Ausgaben für die Produktentwicklung einschränkte. Infolgedessen verzeichnete der Markt für Vibrationsdämpfungsmaterialien bei mittelständischen Lieferanten in Zeiten erhöhter Inputkostenvolatilität eine geringere Kapazität zur Produktdifferenzierung.
Leistungskompromisse zwischen Dämpfung, Gewicht, Haltbarkeit und Kosten
Hoher Verlustfaktor, geringe Masse, lange Lebensdauer und Kosteneffizienz bleiben konkurrierende Ziele im Materialdesign. Die topologiebasierte Optimierung mit variabler Dichte reduzierte den Einsatz von Dämpfungsmaterial um 31,2 %, während die Resonanzdämpfung in dünnwandigen Strukturen aufrechterhalten wurde. Die präzise Platzierung erfordert jedoch Investitionen in Werkzeuge, Prozesssteuerung und Lieferantenqualifikation. Luft- und Raumfahrtmaterialien müssen die spezifizierten Verlustfaktorleistungen von -55 °C bis 125 °C beibehalten und Ermüdungszyklen über Lebensdauern von Jahrzehnten standhalten. Untersuchungen an aeronautischen Prepreg-Verbundwerkstoffen mit Gummizwischenschichten berichteten von Verlustfaktorgewinnen des 16- bis 19-Fachen gegenüber Basislaminaten, während der scheinbare Biegemodul um bis zum 11-Fachen abnahm. Diese strukturelle Einschränkung begrenzt den Einsatz in primären lasttragenden Anwendungen, selbst wenn die Dämpfungsleistung wesentlich verbessert ist. Der langwierige Validierungsprozess für fortschrittliche Dämpfungsmaterialien verlangsamt zudem die Geschwindigkeit, mit der der Markt für Vibrationsdämpfungsmaterialien neuartige Verbund- oder nano-verstärkte Materialien in zertifizierten Luft- und Raumfahrtprogrammen einsetzen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Polymere führen, während Verbundwerkstoffe an Dynamik gewinnenPolymere machten im Jahr 2026 45,67 % des Marktanteils für Vibrationsdämpfungsmaterialien aus, was ihren breiten Einsatz in Constrained-Layer-Platten, viskoelastischen Schaumstoffpads, druckempfindlichen Klebebändern und Strangpressprofilen widerspiegelt. Diese Materialfamilie bedient das breiteste Spektrum an Automobil-, Elektronik-, Industriemaschinen- und Bauanwendungen und verleiht ihr eine stabile Rolle in Hochleistungsinstallationen und Spezialgeräten. Polyurethan gewinnt in Elektrofahrzeugprogrammen an Bedeutung, da seine viskoelastische Reaktion durch Dichte, Vernetzungsdichte und Zellmorphologie angepasst werden kann, um unterschiedliche Geometrie- und Isolationsanforderungen zu erfüllen. Diese Flexibilität ermöglicht es Herstellern, Materialien bei sich ändernden Plattformgeometrien neu zu formulieren, oft ohne größere Werkzeugüberarbeitungen oder eine Abkehr von etablierten Produktionsmethoden. Thermoplastische Elastomere werden auch für kompakte Motorlager und -gehäuse spezifiziert, da sie in komplexe Formen einspritzgegossen werden können, die duroplastischer Kautschuk nach der Aushärtung nicht erreichen kann.
Verbundwerkstoffe werden voraussichtlich die höchste CAGR nach Materialtyp von 5,32 % bis 2032 verzeichnen. Die Marktgröße für Vibrationsdämpfungsmaterialien bei Verbundwerkstoffen wird durch Luft- und Raumfahrt- sowie hochwertige Automobilstrukturen gestützt, die Steifigkeit und Dämpfungsleistung ohne nennenswerte Massenzunahmen erfordern, insbesondere dort, wo herkömmliche Materialien eine Gewichtsstrafe verursachen. Eine Studie aus dem Jahr 2025 über Kohlefaser-Prepreg-Laminate mit Gummizwischenschichten zeigte eine 16- bis 19-fache Verbesserung des Verlustfaktors gegenüber reinen Laminaten in Originalmaßstab-Proben und liefert damit eine Leistungsgrundlage für den Einsatz in nicht-primären Flugzeugstrukturen. Metalle behalten eine stabile Rolle in Constrained-Layer-Laminaten und abgestimmten Massendämpfern für industrielle und infrastrukturelle Anwendungen, wo ihre Dichte dazu beitragen kann, niederfrequente Vibrationen in Brücken und Industriegebäuden zu reduzieren. Die Materialmischung kombiniert daher Polymerskalierung mit Verbundwerkstoffwachstum in Anwendungen, bei denen nachgewiesene Leistung, Gewichtsmanagement und Haltbarkeit Vorrang vor Massenpreisen haben.

Nach Produktform:
Pads und Klebebänder profitieren vom Platzbedarf in ElektrofahrzeugenFolien und Platten machten im Jahr 2026 34,14 % des Umsatzes aus, unterstützt durch Anwendungen in Fahrzeugkarosseriepaneelen und Bodenblechen, bei denen dünne, großflächige Abdeckung wichtig ist. Ihr etablierter Einsatz in Fahrzeugkarosserieprogrammen verleiht ihnen eine erhebliche installierte Basis, insbesondere dort, wo eine breite Abdeckung zur Steuerung von Panelvibration über große Flächen erforderlich ist. Wasserbasierte, flüssig aufgetragene Schalldämpfungstechnologie ersetzt zunehmend Bitumenplatten in Karosseriebauwerken, da die Sprühapplikation den Installationsaufwand reduzieren, Verschnittverluste eliminieren und sich in automatisierte Abdeckungsprozesse integrieren lässt. Dieser Prozesswechsel kann den Materialeinsatz pro Fahrzeug reduzieren, selbst wenn die Fahrzeugproduktion steigt, was die Art und Weise beeinflusst, wie Lieferanten die Nachfrage einschätzen. Schäume und Dichtungen erfüllen auch eine wichtige Doppelrolle in Elektrofahrzeug-Batteriegehäusen, indem sie thermische und akustische Isolierung in kompakten Räumen bieten.
Pads und Klebebänder werden voraussichtlich bis 2032 mit einer CAGR von 5,47 % wachsen und sind damit die am schnellsten wachsende Produktform. Batteriekompressionspads, konforme Motorgehäuseklebebänder und Wechselrichterdichtungen sind zu eigenständigen Beschaffungskategorien in Elektrofahrzeugprogrammen geworden, da diese Komponenten enge Einbauräume einhalten müssen und gleichzeitig Vibrations-, Wärmebewegung- und Dichtungsanforderungen erfüllen müssen. Covestro gibt an, dass sein Baysafe-EA-Schaum die auf Batteriezellen übertragenen mechanischen Lasten bei Aufprallereignissen auf 60 % Kompression begrenzt und gleichzeitig die Vibrationsübertragung zwischen Modulen und Gehäusen reduziert. Der Markt für Vibrationsdämpfungsmaterialien entwickelt sich hin zu Produkten mit definierten Dämpfungsprofilen statt nur breiter passiver Abdeckung, was den Wert anwendungsspezifischer Leistung und wiederholbarer Platzierung erhöht. Spritzgegossene Dämpfungskomponenten, Sprühbeschichtungen und Strukturschäume decken weiterhin spezialisierte Anforderungen in Industriegerätegehäusen und der Präzisionselektronikbefestigung ab.
Nach Anwendung:
Automobilproduktion unterstützt die Nachfrage neben Leistungsanforderungen in der Luft- und RaumfahrtDer Automobilbereich machte im Jahr 2026 37,05 % des Umsatzes aus, unterstützt durch die globale Fahrzeugproduktion und die breitere Einführung dedizierter Materialien in Stücklisten für Elektrofahrzeuge. Batteriepack-Isolatoren, E-Achsen-Lager und Wechselrichtergehäusebehandlungen verwenden weniger Materialfläche als herkömmliche Bodenflicken, erfordern jedoch leistungsfähigere Verbindungen, die neue tonale und strukturelle Vibrationsquellen adressieren. Dieser Wandel kann höhere durchschnittliche Verkaufspreise pro Kilogramm unterstützen, selbst wenn die herkömmliche Flickennachfrage sich stabilisiert und die Materialplatzierung präziser wird. Elektronik, Industriemaschinen sowie Bau und Konstruktion machen den verbleibenden Anwendungsbedarf aus. Die Elektronikaktivität ist besonders stark in den Fertigungskorridoren Asien-Pazifiks, wo Wafer-Handling, 5G-Basisstationsisolierung und die Befestigung von Präzisionsinstrumenten eine konsistente Vibrationssteuerung erfordern.
Luft- und Raumfahrt sowie Verteidigung werden voraussichtlich mit einer CAGR von 5,86 % bis 2032 wachsen, der schnellsten Rate unter den Anwendungssegmenten. Selbstheilende Verbunddämpfungsmaterialien, die 2025 untersucht wurden, kombinieren Mikrorissreparaturkapazität mit hoher spezifischer Dämpfungsleistung für Strukturen, die anspruchsvollen Temperaturwechseln und Ermüdungszyklen ausgesetzt sind. Lärmstandards, VTOL-Beschaffungsaktivitäten und Verteidigungsmodernisierung unterstützen die Nachfrage nach Materialsystemen, die langfristige Lebensdauer- und Leistungsanforderungen unter strengen Qualifikationsbedingungen erfüllen können. Die Nachfrage im Bau- und Konstruktionsbereich ist mit seismischen Zonencodes in erdbebengefährdeten Gebieten Asien-Pazifiks und Südamerikas verknüpft, wo Strukturdämpfer und elastomere Isolationspads zunehmend in kritische Infrastrukturspezifikationen aufgenommen werden. Der Markt für Vibrationsdämpfungsmaterialien bedient daher hochvolumige Fahrzeugbedürfnisse neben Anwendungen mit geringerem Volumen, aber strengeren Leistungsanforderungen und längeren Validierungszyklen.
Geografische Analyse
APAC-Markt für Vibrationsdämpfungsmaterialien
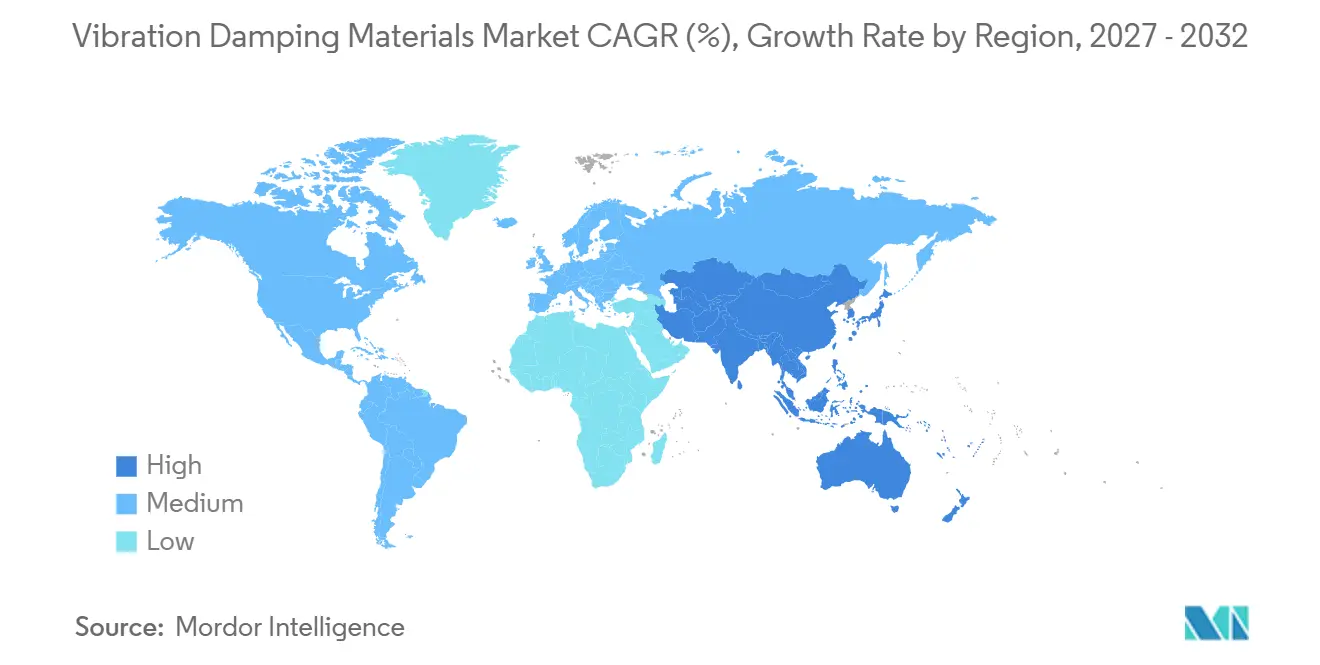
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 48,11 % am Markt für Vibrationsdämpfungsmaterialien und wird voraussichtlich bis 2032 mit einem CAGR von 5,73 % wachsen. Die Region führt unter den wichtigsten geografischen Märkten sowohl beim Marktanteil als auch beim prognostizierten Wachstum, gestützt durch ihre Position in der Elektrofahrzeug-, Elektronik- und Halbleiterproduktion. China stellt den größten konzentrierten Nachfragepool dar, angetrieben durch die Elektrofahrzeugfertigung und eine breite Basis der Elektronikproduktion, die sowohl Nachfrage nach Montageausrüstungen als auch nach Fertigprodukten erzeugt. Japans Lieferkette hat auf Elektrofahrzeuge ausgerichtete Geräusch-, Vibrations- und Rauheitsprodukte (NVH) entwickelt, darunter Sumitomo Rikos geschäumte Urethan-E-Achsenabdeckungen und Motorlager sowie NOKs High Damping Rubber-Linie für elektrifizierte Fahrzeuge. Indiens Komponentenfertigungsprogramm sowie Aktivitäten in Vietnam und Südkorea unterstützen einen Wandel über die Montage hinaus hin zur Komponentenproduktion, was den Bedarf an Vibrationskontrolle in Präzisionsfertigungsumgebungen im gesamten Markt für Vibrationsdämpfungsmaterialien erhöht.
Markt für Vibrationsdämpfungsmaterialien in Nordamerika und Europa
Nordamerika hält die zweitgrößte regionale Position, gestützt durch Automobilerstausrüster, Beschaffung im Bereich Luft- und Raumfahrt sowie Verteidigung und Aktivitäten im Bereich der fortgeschrittenen Luftmobilität. Der Markt für Vibrationsdämpfungsmaterialien in der Region ist mit der lokalen Produktion von Antivibrationskunststoffen, Fahrzeugprogrammen und der Nachfrage nach höherwertigen technischen Materialien verbunden, die den Anforderungen von Automobil- und Luftfahrtkunden entsprechen. Europa wird durch die laufende Entwicklung von Fahrzeuglärmvorschriften und die für 2025 vorgeschlagenen Lärmschutzanforderungen der Europäischen Agentur für Flugsicherheit für zivile Senkrechtstart- und -landeflugzeuge geprägt. Deutschland, Frankreich und die nordischen Länder verfügen über starke Automobilingenieurbasen, die Verbundwerkstoffe der nächsten Generation zur Dämpfung in die Verfeinerungsarbeit von Elektrofahrzeugen integrieren, wobei eine präzise Materialauswahl einen leiseren Fahrzeugbetrieb unterstützt.
Markt für Vibrationsdämpfungsmaterialien im Nahen Osten und Afrika sowie in Südamerika
Südamerika, der Nahe Osten und Afrika stellen kleinere, aber wachsende Teile des Marktes für Vibrationsdämpfungsmaterialien dar. Brasilien unterstützt die südamerikanische Nachfrage durch Automobilfertigung, Infrastrukturentwicklung, akustische Compliance in öffentlichen Gebäuden, Industriemaschinen sowie Straßen- und Schieneninfrastrukturprogramme. Sika erweiterte seinen Standort in Belo Horizonte im Juni 2025 um die Produktion von Betonzusatzmitteln für Minas Gerais, Brasiliens größtem betonproduzierenden Bundesstaat, um die baustoffbezogene Materialnachfrage zu bedienen. Der Nahe Osten und Afrika profitieren von saudischen Bauprogrammen, bei denen seismische Isolierungs- und Lärmschutzspezifikationen zunehmend angewendet werden, sowie vom Sektor der Tiefbergbauausrüstungen in Südafrika. Beide Regionen bleiben jedoch bis 2032 Nettoimportmärkte und werden voraussichtlich langsamer wachsen als Asien-Pazifik und Nordamerika.
Wettbewerbslandschaft
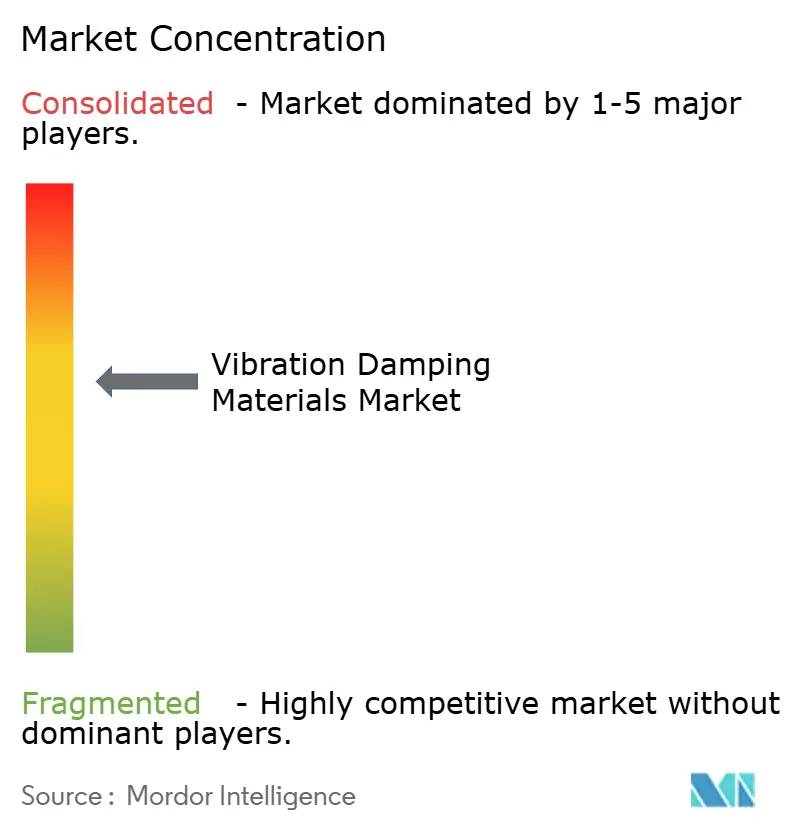
Der Markt für Vibrationsdämpfungsmaterialien ist mäßig konsolidiert, wobei große Chemiekonzerne und spezialisierte Elastomersystemlieferanten bedeutende Positionen in Constrained-Layer-, Präzisionslager- und Verbunddämpfungsanwendungen halten. Regionale Polymercompoundeure und Klebebandkonverter-Distributoren bedienen Hochmengen-, kostensensitive Flicken- und Klebebandanwendungen und schaffen damit ein gespaltenes Preisumfeld zwischen technischen Lösungen und Massenprodukten. Der Markt belohnt Lieferanten, die Materialleistung, Anwendungstechnik und konsistente Qualität in höherwertigen Anwendungen nachweisen. Der primäre Wettbewerbsansatz ist die geografische Lokalisierung, die auf die Beschaffungszyklen der Erstausrüstungshersteller abgestimmt ist. Kapazitätsinvestitionen in Chinas Elektrofahrzeugkorridoren und in der Nähe nordamerikanischer Automobilbetriebe sind an etablierte Programme und Vertragsanforderungen gebunden, nicht an spekulative Kapazitätserweiterungen.
Lieferanten investieren in der Nähe von Chinas Elektrofahrzeug-Lieferkorridoren und nordamerikanischen Automobilbetrieben, wo die Nachfrage an definierte Programme gebunden ist. BASFs geplante Shanghai-Erweiterung veranschaulicht diesen Ansatz, wobei das Unternehmen erwartet, dass sein zweites Cellasto-Werk die lokale Kapazität um 70 % erhöht, wenn die Produktion 2027 beginnt. Der Markt bietet auch Möglichkeiten bei der Batterieisolierung an der Zell-zu-Modul-Schnittstelle, wo kein Lieferant eine dominante Abdeckung von Spezifikationen über globale OEM-Plattformen hinweg erreicht hat. Luft- und Raumfahrtverbundwerkstoffe für Senkrechtstarter und fortgeschrittene Luftmobilitätsstrukturen stellen eine weitere Möglichkeit dar, da aufkommende Zertifizierungsrahmen Lieferanten bevorzugen könnten, die typenzugelassene Materialien bereitstellen können. Simulationsbasierte Anwendungstechnik kann Materiallieferanten weiterhin dabei helfen, sich von Massenanbietern zu differenzieren. Diese Möglichkeiten hängen davon ab, dass Lieferanten gemessene Materialleistung mit lokalem Kundensupport, Anwendungstests und zuverlässiger Produktionskapazität kombinieren.
Digitale Werkzeuge stärken die Rolle des technischen Services im Markt für Vibrationsdämpfungsmaterialien. Siemens führte in Simcenter 3D 2506 die akustische Kapselmodellierung mit poroelastischen Materialeffekten ein und ermöglicht damit die NVH-Strahlungsvorhersage bei mehreren Drehzahlen vor Prototypenverpflichtungen. Topologiebasierte Platzierung kann den Materialeinsatz reduzieren, ohne die Dämpfung zu beeinträchtigen, und gibt Lieferanten eine praktische Möglichkeit, die Leistung pro Gewichtseinheit zu verbessern und den Bedarf an Flächenabdeckung zu reduzieren. Diese Fähigkeiten begünstigen Unternehmen, die Materialverhalten in anwendungsebene Designs übersetzen können. Qualifikationsanforderungen und Inputkostenvolatilität können jedoch das Tempo begrenzen, mit dem kleinere Lieferanten fortschrittliche Angebote skalieren. Der Markt wird daher zunehmend durch die Qualität des technischen Supports geprägt, der neben dem Material selbst angeboten wird.
Marktführer im Bereich Vibrationsdämpfungsmaterialien
-
3M
-
Nitto Denko Corporation
-
Trelleborg AB
-
Henkel AG & Co. KGaA
-
Saint-Gobain
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Vibrationsdämpfungsmaterialien Unternehmen in diesem Bericht
- 3M
- Autoneum
- Avery Dennison Corporation
- BASF
- Dow
- Henkel AG & Co. KGaA
- Hutchinson
- LINTEC Corporation
- Nitto Denko Corporation
- PARKER HANNIFIN CORP
- Rogers Corporation
- Saint-Gobain
- Sika AG
- Sumitomo Riko Company Limited
- Trelleborg AB
Neueste Industrielle Entwicklungen in Markt für Vibrationsdämpfungsmaterialien
- August 2026: Sumitomo Riko investierte 4,5 Millionen USD, um sein Werk für schwingungsdämpfende Gummiteile in Bluffton, Ohio, zu erweitern, wodurch die Produktionskapazität um rund 15 % gesteigert wurde – nach einem Lieferauftrag für Motorlager für Ford F-Series-Pickups. Die neuen Fertigungsanlagen ermöglichen die Serienproduktion von hydraulischen und konventionellen Motorlagern sowie von Fahrwerks-Isolationsprodukten und stärken damit die Marktposition des Unternehmens in Nordamerika.
- Juli 2025: Parker Lord, Teil der NVH-Division von Parker Hannifin, unterzeichnete einen Vertrag mit Turkish Aerospace Industries (TAI) zur Entwicklung, Herstellung und Wartung von Haupt- und Heckrotordämpfern für den mittelschweren Hubschrauber T625 Gokbey, der auf der Paris Air Show bekannt gegeben wurde. Die konstruierten Dämpfer reduzieren rotorinduzierten Schwingungen, senken die Wartungskosten und verbessern den Fahrkomfort bei Such- und Rettungseinsätzen, Versorgungsflügen und VIP-Transportmissionen.
Berichtsumfang des globalen Marktes für Vibrationsdämpfungsmaterialien
Spezialisierte Substanzen, die mechanische Energie und Bewegung in Niedertemperaturwärme umwandeln und dabei strukturelle Vibrationen, Resonanzen und Lärm in Maschinen, Fahrzeugen und Elektronik reduzieren. Diese Materialien werden branchenübergreifend eingesetzt, wo Vibrationssteuerung und Lärmreduzierung entscheidend für Leistung und Sicherheit sind. Sie funktionieren, indem sie kinetische Energie absorbieren und als Wärme abgeben und so die Übertragung von Vibrationen durch mechanische Strukturen minimieren.
Der Markt für Vibrationsdämpfungsmaterialien ist nach Materialtyp, Produktform, Anwendung und Geografie segmentiert. Nach Materialtyp ist der Markt in Polymere, Metalle und Verbundwerkstoffe segmentiert. Nach Produktform ist der Markt in Folien und Platten, Pads und Klebebänder, Schäume und Dichtungen sowie Sonstiges segmentiert. Nach Anwendung ist der Markt in Automobil, Industriemaschinen, Luft- und Raumfahrt sowie Verteidigung, Elektronik, Bau und Konstruktion sowie Sonstiges segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Vibrationsdämpfungsmaterialien in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Polymere |
| Metalle |
| Verbundwerkstoffe |
| Folien und Platten |
| Pads und Klebebänder |
| Schäume und Dichtungen |
| Sonstiges |
| Automobil |
| Industriemaschinen |
| Luft- und Raumfahrt sowie Verteidigung |
| Elektronik |
| Bau und Konstruktion |
| Sonstiges |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Polymere | |
| Metalle | ||
| Verbundwerkstoffe | ||
| Nach Produktform | Folien und Platten | |
| Pads und Klebebänder | ||
| Schäume und Dichtungen | ||
| Sonstiges | ||
| Nach Anwendung | Automobil | |
| Industriemaschinen | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Elektronik | ||
| Bau und Konstruktion | ||
| Sonstiges | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Vibrationsdämpfungsmaterialien?
Die Marktgröße für Vibrationsdämpfungsmaterialien wurde im Jahr 2026 auf 12,26 Milliarden USD geschätzt und soll von 12,83 Milliarden USD im Jahr 2027 auf 16,20 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,78 % während des Prognosezeitraums (2027–2032).
Warum benötigen Elektrofahrzeuge spezialisierte Dämpfungsmaterialien?
Elektrische Antriebsstränge legen Motor-, Wechselrichter- und Straßenkontaktvibrationen frei, die zuvor durch Verbrennungsgeräusche überdeckt wurden. Der Markt für Vibrationsdämpfungsmaterialien adressiert diese Probleme mit gezielten Lagern, Folien, Klebebändern, Dichtungen und Gehäusebehandlungen, die den Insassenkomfort und den Komponentenschutz verbessern. Diese Produkte helfen auch dabei, Batterieermüdung und dichtungsbezogene Risiken während des anspruchsvollen täglichen Fahrzeugbetriebs zu managen.
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Luft- und Raumfahrt sowie Verteidigung werden voraussichtlich das schnellste Anwendungswachstum mit einer CAGR von 5,86 % bis 2032 verzeichnen.
Welche Region führt bei Nachfrage und Wachstum?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 48,11 % und soll bis 2032 mit einer CAGR von 5,73 % wachsen.