
振動減衰材料市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 12.83 十億米ドル |
| 市場規模 (2032) | 16.20 十億米ドル |
| 成長率 (2027 - 2032) | 4.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる振動減衰材料市場分析
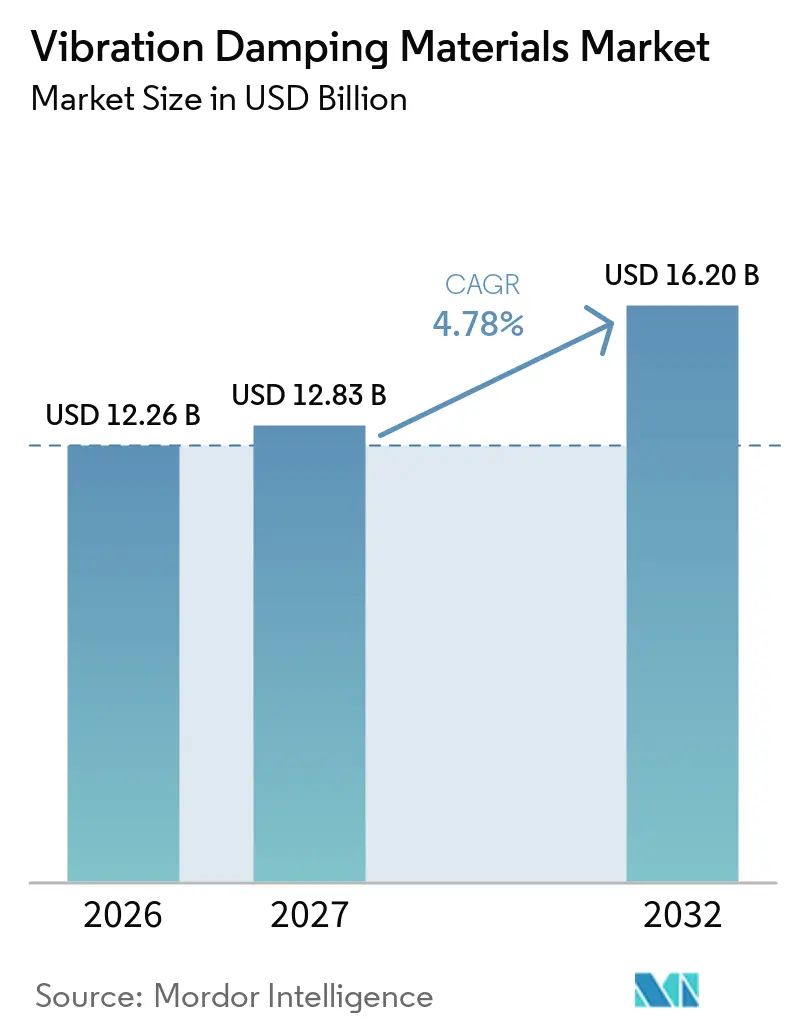
振動減衰材料市場規模は2026年に12.26 ビリオン 米ドルと評価され、2027年の12.83 ビリオン 米ドルから2032年には16.20 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 4.78%で成長すると推定されています。電動パワートレインへの移行は、振動減衰材料市場を再構築しています。電気自動車では燃焼音や排気音がないため、モーター、インバーター、路面接触からのトーン振動がキャビン内で顕在化します。その結果、メーカーはフロアパネル、ドア、ホイールアーチ、パワートレインマウント、モーターハウジング、パワーエレクトロニクスエンクロージャーにおける低周波構造共振に対する減衰処理を仕様として定めています。バッテリーパックは、その重量、振動への曝露、熱サイクルがモジュールおよびケーシングレベルで疲労やシールリスクを引き起こす可能性があるため、追加的な需要を生み出しています。市場はまた、アジア太平洋地域の航空宇宙、電子機器、製造業の活動からも恩恵を受けており、同地域では材料に対してより高い性能、軽量性、配置精度が求められます。デジタルシミュレーションと精密配置が製品開発を変革し、サプライヤーが不要な材料使用を削減しながら材料調達とアプリケーションエジニアリングを統合することを可能にしています。
主要レポートのポイント
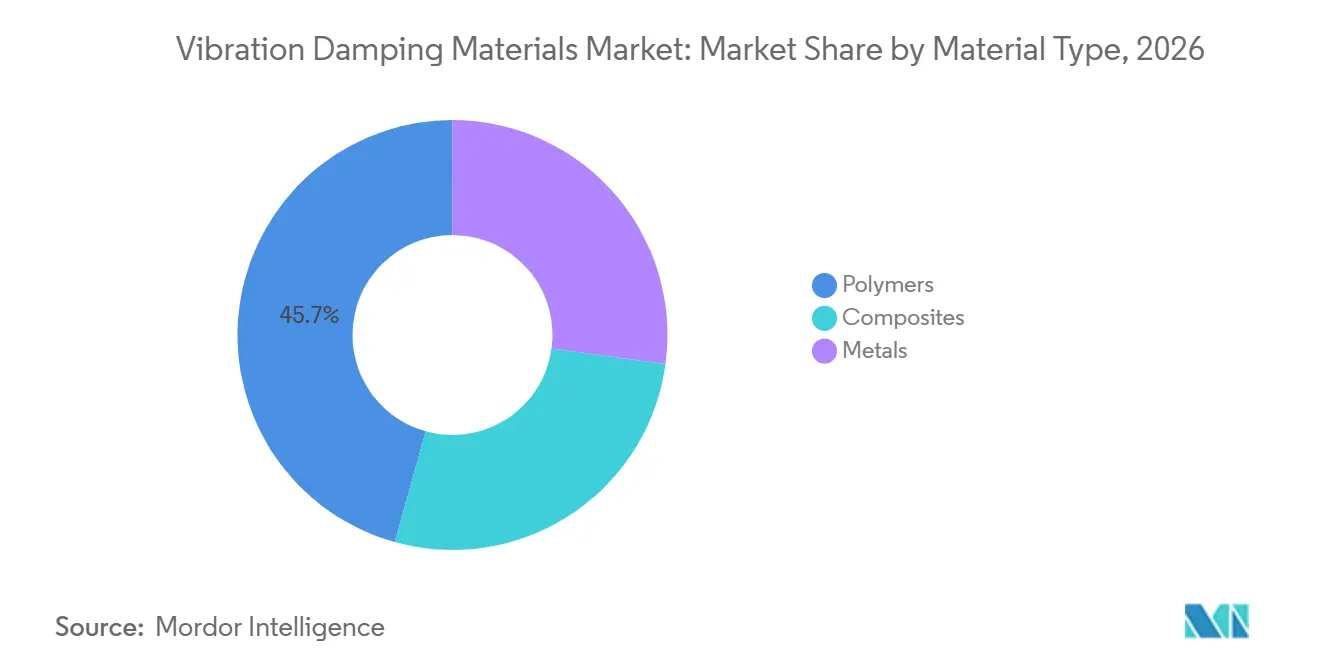
- 材料タイプ別では、ポリマーが2026年に市場シェア45.67%を占め、複合材料は2032年にかけてCAGR 5.32%で拡大すると予測されています。
- 製品形態別では、フィルム・シートが2026年に市場シェア34.14%を占め、パッド・テープは2032年にかけてCAGR 5.47%で拡大すると予測されています。
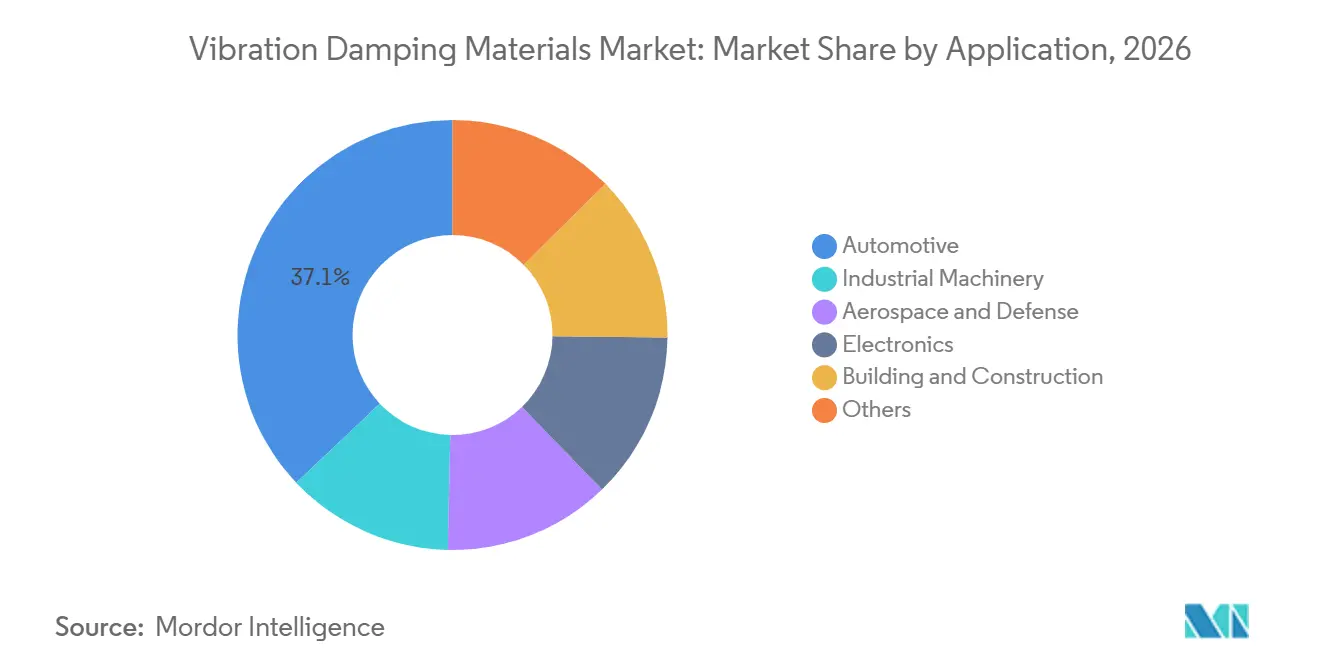
- 用途別では、自動車が2026年に市場シェア37.05%を占め、航空宇宙・防衛は2032年にかけてCAGR 5.86%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年に市場シェア48.11%を占め、2032年にかけてCAGR 5.73%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EVパワートレインの静粛性と低周波ノイズ・ 振動・ハーシュネス(NVH)制御 | +1.2% | グローバル、中国・欧州・韓国に集中 | 中期(2~4年) |
| 車両・職場・インフラに関するより厳格な騒音 基準 | +0.8% | グローバル、EU・中国・米国での早期政策実施 | 短期(2年以内) |
| アジア太平洋の製造業および電子機器の拡大 | +1.0% | アジア太平洋中核、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| バッテリーパックおよびパワーエレクトロニクスの絶縁要件 | +0.6% | グローバル、中国・ドイツ・米国での先行採用 | 中期(2~4年) |
| 初期段階のデジタルノイズ・振動・ハーシュネス(NVH) シミュレーションおよび予知保全の採用 | +0.2% | グローバル、北米およびEUでの先進的採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVパワートレインの静粛性による低周波ノイズ・振動・ハーシュネス(NVH)制御要件の増大
電動モーターは500Hzから4,000Hzの間でトーン放射を生じさせる一方、燃焼音や排気音がないため、構造共振が車両乗員にとってより顕著に感じられます。これらの共振はフロアパネル、ドアライナー、ホイールアーチアセンブリ、パワートレインマウント、モーターハウジング、パワーエレクトロニクスエンクロージャーで発生する可能性があり、キャビンの洗練性が電気自動車メーカーにとってより重要な設計上の考慮事項となっています。2025年に発表された研究では、エラストマー製エンジンマウントが連続体共振により200Hzを超える周波数で剛性が最大5倍に増加する可能性があり、燃焼ドライブトレイン向けに発された検証係数の適用可能性が制限されることが明らかになりました。振動減衰材料市場は、最適化されたマウントジオメトリーと電動パワートレイン絶縁向けに設計された材料によって対応しており、特に従来のビチューメンパッチでは十分に対処できない200Hz以下の構造挙動に焦点を当てています。ポリウレタンマウントは、同等のパッケージングサイズで天然ゴム同等品より30%軽量であるため注目を集めており、絶縁性能を犠牲にすることなく軽量化を実現し、コンパクトな電気自動車レイアウトに適しています。2025年の自動車技術者協会(SAE)のレビューでは、モーター外面に粘弾性ゴム層を施すことで音響放射を最大9dB低減できることが明らかになり、より複雑なアクティブ制御システムが採用される前の初期対応として表面減衰を支持しています[1]。
バッテリーパックおよびパワーエレクトロニクスの絶縁要件
バッテリーパックは電気自動車における主要な資本項目であり、路面振動と内部熱サイクルの組み合わせが疲労やシール破損の一因となる可能性があります。ボディオンフレームプラットフォームで500~800kgの重量を持つパックは、モジュールとケーシングの両レベルで振動制御を必要とし、従来の車体パネル処理を超えた需要の層を加えています。2025年の研究では、メカニカルメタマテリアルで改良されたアルミニウム製バッテリーケーシングが3軸にわたって振動レベルを97~99%低減したことが示され、精密なマルチマテリアルケーシング処理における機会を示しています。別の2025年の研究では、可変密度配置によりバッテリーケーシングにおける支配的な周波数固有の共振を、全面カバレッジ処理の質量負担なしに低減できることが示されました。インバーターハウジングおよびオンボード充電器エンクロージャーも、高周波スイッチング共振の伝達を制限しながら最高150℃の温度で寸法安定性を維持するフィルムおよびガスケットを必要とします。振動減衰材料市場は、フルオロポリマーおよびシリコーンベースの特殊フィルムへの需要から恩恵を受けており、これらは汎用ポリマーシートより高い価格を持ち、ターゲットを絞ったケーシング処理を補完します。
車両・職場・インフラに関するより厳格な騒音基準
航空、自動車、防衛における騒音規制は、振動制御を完成品メーカーおよび防衛請負業者にとって必要な設計上の考慮事項としてますます位置づけています。これらの枠組みは定量化された騒音限界値を設定しており、民間および防衛輸送プログラム全体で減衰への投資をより必須のものとしています。中国は2025年8月にGB/T 46098-2025を公布し、同規格は2026年3月に発効しました。これは自動車用アクティブノイズキャンセレーションシステムの性能要件と試験方法を定め、パッシブ減衰からアクティブ音響管理へと注目を拡大しています。米国国防総省は2025年3月にMIL-STD-1474を改訂し、自動車、建設機械、可搬型発電機セットの音響騒音限界値を更新しました。振動減衰材市場は、設計チームが民間および防衛輸送プログラムの早期段階でアクティブシステムと連携するパッシブ材料を仕様として定めることで支援を受けています。
アジア太平洋の製造業および電子機器の拡大
アジア太平洋は大規模な自動車製造能力と拡大する電子機器・半導体活動を組み合わせており、生産市場と完成品市場の両方で需要を創出しています。インドは2025年5月に電子部品製造スキームを承認し、同プログラムは1.15 トリリオン インドルピー相当の249件の投資提案を集め、国内部品生産能力の広範な増加を示しています。BASFは2025年4月、上海に2番目のCellasto NVH工場に6,000万ユーロを投資すると発表し、中国の電気自動車サプライチェーン向けに生産能力を70%増加させることを目標とし、2027年に生産開始を計画しています。ベトナムと韓国の製造業の成長も、半導体製造、部品組立、電子機器における絶縁ソリューションへの需要を支えています。振動減衰材料市場は、機器メーカーが精密生産プロセスに一貫した振動管理を必要とする場合、および車両メーカーがコンパクトな電動パワーレインパッケージ向けの新材料を必要とする場合に恩恵を受けます。同地域の車両および電子機器サプライチェーンにおける役割は、より厳格なパッケージングおよび音響要件を持つ自動車材料への需要をさらに高めています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 減衰性能・重量・耐久性・コスト間の 性能トレードオフ | -0.4% | グローバル | 中期(2~4年) |
| 高い原材料コストと価格変動性 | -0.5% | グローバル、北米および欧州で最も深刻 | 短期(2年以内) |
| 先進的減衰材料の認定・検証の複雑性 | -0.3% | グローバル、EUおよび北米で最も制限的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い原材料コストと価格変動性
石油由来の原料はポリマーベース減衰材料の投入コストの相当部分を占めており、サプライヤーは原材料、物流、ユーティリティ、メンテナンス費用の変動にさらされています。クラレは2025年2月、内部効率化措置ではもはや相殺できないコスト増加を理由に、SEPTON、HYBRAR、TU-Polymerエラストマーの価格を全地域で0.33米ドル/kgを引き上げました[2]。米国の関税措置も、国境を越えて鉄鋼、アルミニウム、ポリウレタン前駆体を調達するメーカーへの圧力を高めています。セクション232に基づく鉄鋼・アルミニウムへの25%関税と中国産ポリウレタン原材料への追加20%従価税は、一部の拘束層減衰材料メーカーのコストを引き上げ、サプライヤーの多様化には時間を要しました。規模の限られたサプライヤーは複数年にわたるヘッジ付き供給契約の確保が困難であり、マージンが圧縮され製品開発支出が制限されました。その結果、振動減衰材料市場では、投入コスト変動性が高まった時期に中堅サプライヤーの製品差別化能力が低下しました。
減衰性能・重量・耐久性・コスト間の性能トレードオフ
高い損失係数、低質量、長いサービス寿命、コスト効率は、材料設計において依然として競合する目標です。可変密度トポロジー最適化により、薄肉構造における共振減衰を維持しながら減衰材料の使用量を31.2%削減しましたが、精密配置には工具、プロセス制御、サプライヤー認定への投資が必要です。航空宇宙材料は-55℃から125℃の範囲で規定の損失係数性能を維持し、数十年単位のサービス寿命にわたる疲労サイクルに耐える必要があります。ゴム中間層を持つ航空用プリプレグ複合材料の研究では、ベースラインラミネートと比較して損失係数が16~19倍向上した一方、見かけの曲げ弾性率が最大11倍低下したことが報告されています。この構造的なペナルティは、減衰性能が実質的に改善されている場合でも、主要な荷重負担用途での使用を制限します。先進的減衰材料の長い検証プロセスは、振動減衰材料市場が認定された航空宇宙プログラムで新規複合材料やナノ強化材料を採用できる速度をさらに遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
ポリマーがリードし複合材料が加速ポリマーは2026年の振動減衰材料市場シェアの45.67%を占め、拘束層シート、粘弾性フォームパッド、感圧テープ、押出プロファイルへの幅広い使用を反映しています。この材料ファミリーは、自動車、電子機器、産業機械、建設用途の最も広い範囲にわたって機能し、高出力設備と特殊機器全体で安定した役割を果たしています。ポリウレタンは電気自動車プログラムで優先されるようになっており、その粘弾性応答を密度、架橋密度、セル形態を通じて調整し、さまざまなジオメトリーおよび絶縁要件に対応できます。この柔軟性により、メーカーはプラットフォームジオメトリーが変化しても、多くの場合、大規模な工具改訂や確立された生産方法からの転換なしに材料を再配合できます。熱可塑性エラストマーも、コンパクトなモーターマウントおよびハウジング向けに仕様として定められており、熱硬化性ゴムが硬化後には実現できない複雑な形状にインサート成形できるためです。
複合材料は2032年にかけてCAGR 5.32%と最も高い材料タイプCAGRを記録すると予測されています。複合材料の振動減衰材料市場規模は、特に従来の材料が重量ペナルティをもたらす場合に、大幅な質量増加なしに剛性と減衰性能を必要とする航空宇宙および高級自動車構造によって支えられています。2025年のゴム中間層を持つ炭素繊維プリプレグラミネートの研究では、実物大試験体においてニートラミネートと比較して損失係数が16~19倍向上し、非主要機体構造での使用に向けた性能基盤を提供しました。金属は産業および社会インフラ用途の拘束層ラミネートおよびチューンドマスダンパーにおいて安定した役割を維持しており、その密度が橋梁や産業建築物における低周波振動の低減に役立ちます。したがって、材料ミックスは、検証済みの性能、重量管理、耐久性がコモディティ価格より優先される用途において、ポリマーの規模と複合材料の成長を組み合わせています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製品形態別:
パッド・テープがEVパッケージングニーズから恩恵を受けるフィルム・シートは2026年の売上高の34.14%を占め、薄型で大面積カバレッジが重要な自動車ボディパネルおよびフロアパン用途によって支えられています。車両ボディプログラムにおける確立された使用実績により、特に大面積にわたるパネル振動を管理するために広範なカバレッジが必要な場合に、相当な設置基盤を持っています。水性液体塗布型防音技術は、スプレー塗布により設置労力を削減し、切り落とし廃棄物をなくし、自動化されたカバレッジプロセスと統合できるため、ボディショップでビチューメンシートに取って代わりつつあります。このプロセスの転換は、車両生産量が増加しても車両1台あたりの材料使用量を削減する可能性があり、サプライヤーの需要評価に影響を与えます。フォームおよびガスケットも、電気自動車バッテリーエンクロージャーにおいてコンパクトなスペースで熱的・音響的絶縁を提供する重要な二重の役割を果たしています。
パッド・テープは2032年にけてCAGR 5.47%で成長すると予想され、最も成長の速い製品形態となっています。バッテリー圧縮パッド、コンフォーマルモーターハウジングテープ、インバーターシールガスケットは、電気自動車プログラム内で独自の調達カテゴリーとなっており、これらのコンポーネントは振動、熱移動、シール要件を管理しながら厳しいパッケージングエンベロープに適合する必要があります。コベストロは、そのBaysafe EAフォームが衝撃時にバッテリーセルへの機械的負荷を60%圧縮に制限しながら、モジュールとケーシング間の振動伝達も低減すると述べています。振動減衰材料市場は、広範なパッシブカバレッジだけでなく、定義された減衰プロファイルを持つ製品へと移行しており、用途固有の性能と繰り返し可能な配置により高い価値を置いています。射出成形減衰コンポーネント、スプレーコーティング、構造フォームは、産業機器エンクロージャーおよび精密電子機器マウントにおける特殊なニーズに引き続き対応しています。
用途別:
自動車生産が需要を支え航空宇宙の性能要件と並立自動車は2026年売上高の37.05%を占め、世界の車両生産と電気自動車の部品表における専用材料のより広範な採用によって支えられています。バッテリーパックアイソレーター、eアクスルマウント、インバーターハウジング処理は、従来のフロアパンパッチより材料面積が少ないものの、新しいトーンおよび構造振動源に対応するより高性能な化合物を必要とします。この転換は、従来のパッチ需要が横ばいになり材料配置がより精密になるにつれて、1kgあたりの平均販売価格を支える可能性があります。電子機器、産業機械、建築・建設が残りの用途需要を占めています。電子機器活動は、ウェーハハンドリング、5G基地局絶縁、精密機器マウントが一貫した振動制御を必要とするアジア太平洋の製造回廊で特に強くなっています。
航空宇宙・防衛は2032年にかけてCAGR 5.86%で成長すると予測されており、用途セグメントの中で最も速い成長率です。2025年にレビューされた自己修復複合減衰材料は、厳しい温度変化と疲労サイクルにさらされる構造に対して、マイクロクラック修復能力と高い比減衰性能を組み合わせていま。騒音基準、VTOL調達活動、防衛近代化は、厳格な認定条件下で長いサービス寿命と性能要件を満たすことができる材料システムへの需要を支えています。建築・建設需要は、構造ダンパーおよびエラストマー絶縁パッドが重要インフラ仕様にますます含まれるようになっているアジア太平洋および南米の地震帯コードに関連しています。したがって、振動減衰材料市場は、高出力の車両ニーズと、より厳格な性能要件と長い検証サイクルを持つ低出力用途の両方に対応しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の振動減衰材料市場
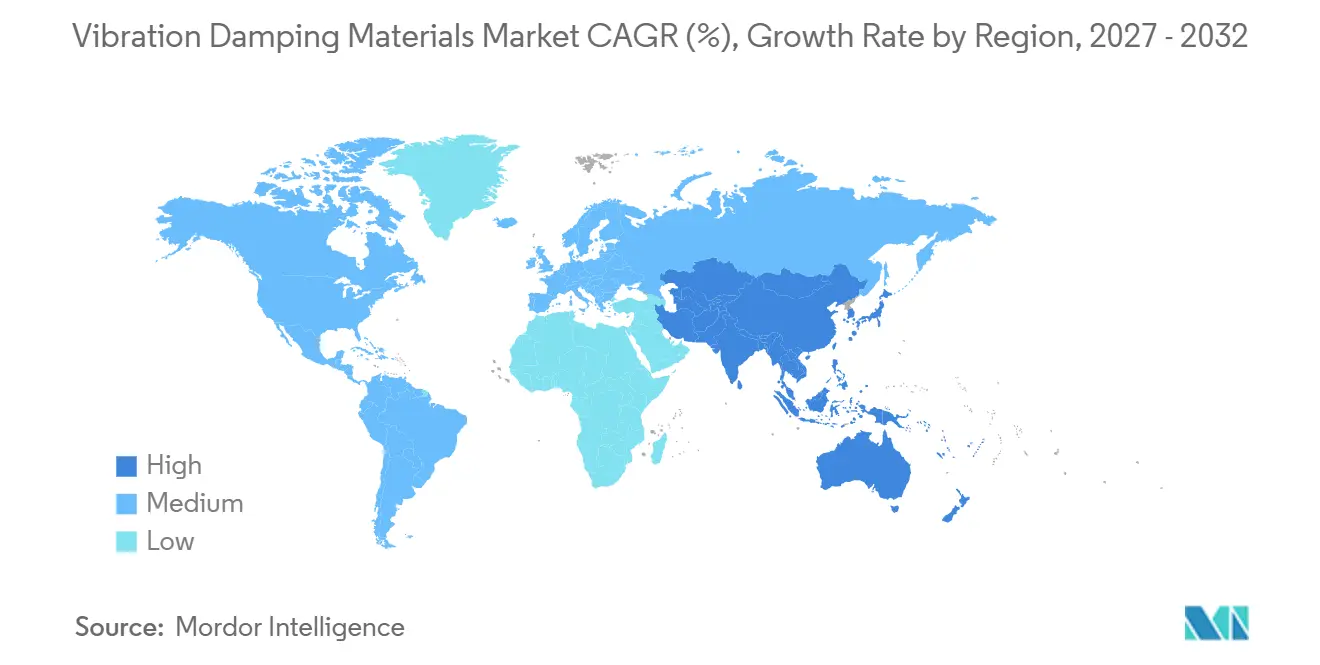
アジア太平洋地域は2026年の振動減衰材料市場シェアの48.11%を占め、2032年にかけて5.73%のCAGRで成長すると予測されている。同地域は、電気自動車、電子機器、半導体生産における地位に支えられ、市場シェアおよび予測成長率の両面で主要地域の中でトップに立っている。中国は最大の集中需要プールを形成しており、電気自動車製造と幅広い電子機器生産基盤が牽引力となり、組立設備および完成品の双方に対する需要を生み出している。日本のサプライチェーは電気自動車向けのノイズ・バイブレーション・ハーシュネス(NVH)製品を発展させており、住友理工の発泡ウレタン製eアクスルカバーおよびモーターマウント、ならびにNOKの電動車両向けハイダンピングラバーラインが含まれる。インドの部品製造プログラム、ならびにベトナムおよび韓国における活動は、組立から部品生産への転換を支援し、振動減衰材料市場全体にわたる精密製造現場における振動制御の必要性を高めている。
北米および欧州の振動減衰材料市場
北米は、自動車OEMメーカー、航空宇宙・防衛調達、および先進航空モビリティ活動に支えられ、地域別で第2位の地位を占めている。同地域の振動減衰材料市場は、地域内の防振ゴム生産、車両プログラム、ならびに自動車および航空宇宙顧客の要件を満たす高付加価値エンジニアリング材料への需要と結びついている。欧州は、車両騒音規制の継続的な発展と、欧州航空安全機関(EASA)が2025年に提案した民間垂直離着陸機に関する騒音要件によって形成されている。ドイツ、フランス、および北欧諸国は強固な自動車エンジニアング基盤を維持しており、精密な材料選定が静粛な車両運行を支える電気自動車の改良作業において次世代減衰複合材料を取り入れている。
中東・アフリカおよび南米の振動減衰材料市場
南米、中東、およびアフリカは、振動減衰材料市場において規模は小さいながらも成長しつつある部分を占めている。ブラジルは、自動車製造、インフラ開発、公共建築物における音響コンプライアンス、産業機械、ならびに道路・鉄道インフラプログラムを通じて南米の需要を支えている。Sikaは2025年6月にベロオリゾンテ拠点を拡張し、ブラジル最大のコンクリート生産州であるミナスジェライス州向けの混和剤生産を追加し、建設関連材料需要に対応した。中東およびアフリカは、地震隔離および騒音制御仕様が広く適用されるようになっているサウジアラビアの建設プログラム、ならびに南アフリカの深部鉱山機器セクターから恩恵を受けている。ただし、両地域は2032年まで純輸入市場にとどまり、アジア太平洋地域および北米よりも緩やかな成長が見込まれている。
競合ランドスケープ
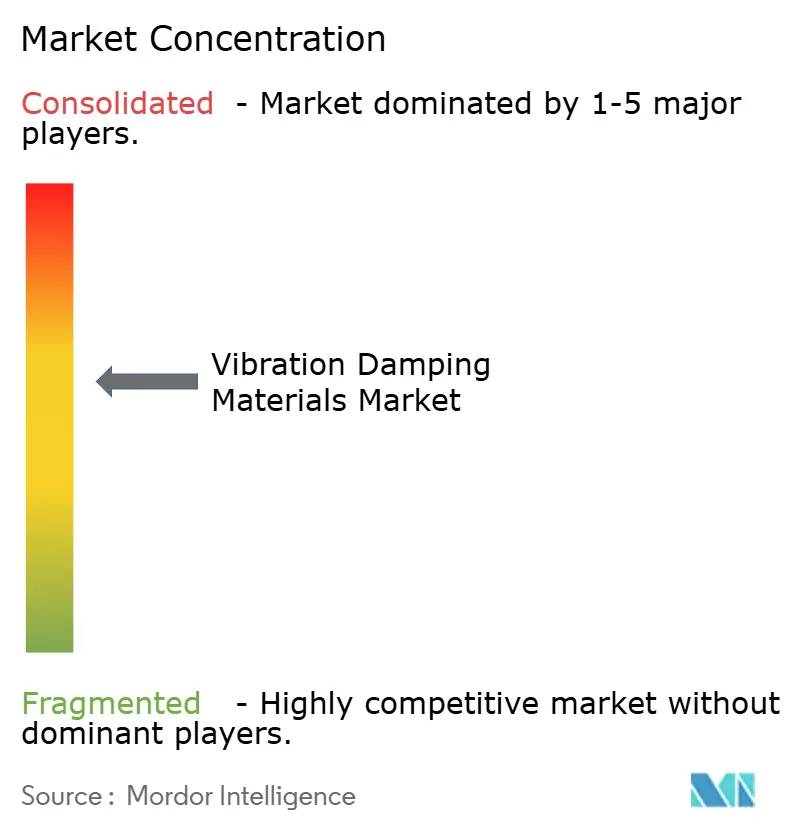
振動減衰材料市場は適度に集約されており、大手化学グループと専門エラストマーシステムサプライヤーが拘束層、精密マウント、複合減衰用途において重要なポジションを占めています。地域のポリマーコンパウンダーおよびテープコンバーター・ディストリビューターは、より大量でコスト重視のパッチおよびテープ用途に対応しており、エンジニアリングソリューションとコモディティ製品の間で価格分断環境を生み出しています。市場は、高付加価値用途において材料性能、アプリケーションエンジニアリング、一貫した品質を実証するサプライヤーを評価します。主要な競争アプローチは、完成品メーカー(OEM)の調達サイクルに合わせた地理的ローカライゼーションです。中国の電気自動車回廊および北米自動車事業の近くへの設備投資は、投機的な能力構築ではなく、確立されたプログラムおよび契約要件に結びついています。
サプライヤーは、需要が定義されたプログラムに結びついている中国の電気自動車サプライ回廊および北米自動車事業の近くに投資しています。BASFの計画された上海拡張はこのアプローチを示しており、同社は2027年に生産開始時に2番目のCellasto工場が地域能力を70%増加させると見込んでいます。市場はまた、セルからモジュールへのインターフェースにおけるバッテリー絶縁においても機会を提示しており、グローバルOEMプラットフォーム全体の仕様において支配的なカバレッジを達成したサプライヤーはいません。垂直離着陸(VTOL)および先進エアモビリティ構造向けの航空宇宙複合材料は別の機会を代表しており、新興の認定フレームワークが型式承認材料を提供できるサプライヤーを優遇する可能性があります。シミュレーションベースのアプリケーションエンジニアリングは、材料サプライヤーがコモディティプロバイダーとの差別化をさらに支援できます。これらの機会は、サプライヤーが測定された材料性能をローカルな顧客サポート、アプリケーションテスト、信頼性の高い生産能力と組み合わせることに依存しています。
デジタルツールは振動減衰材料市場における技術サービスの役割を強化しています。シーメンスはSimcenter 3D 2506において多孔質弾性材料効果を伴う音響カプセル化モデリングを導入し、プロトタイプコミットメント前に複数回転数でのノイズ・振動・ハーシュネス(NVH)放射予測を可能にしました。トポロジーベースの配置により、減衰を損なうことなく材料使用量を削減でき、サプライヤーに単位重量あたりの性能を改善し全面カバレッジの必要性を低減する実用的な方法を提供します。これらの能力は、材料挙動をアプリケーションレベルの設計に変換できる企業を優遇します。ただし、認定要件と投入コストの変動性は、小規模サプライヤーが先進的なオァリングを拡大するペースを制限する可能性があります。したがって、市場は材料そのものと並んで提供される技術サポートの質によってますます形成されています。
振動減衰材料業界リーダー
-
3M
-
Nitto Denko Corporation
-
Trelleborg AB
-
Henkel AG & Co. KGaA
-
Saint-Gobain
- 注:主要企業の掲載順は順位を示すものではありません。
振動減衰材料市場 このレポートでカバーされる企業
- 3M
- Autoneum
- Avery Dennison Corporation
- BASF
- Dow
- Henkel AG & Co. KGaA
- Hutchinson
- LINTEC Corporation
- Nitto Denko Corporation
- PARKER HANNIFIN CORP
- Rogers Corporation
- Saint-Gobain
- Sika AG
- Sumitomo Riko Company Limited
- Trelleborg AB
最近の産業開発事情 振動減衰材料市場
- 2026年8月:Sumitomo Riko Companyは、フォードFシリーズピックアップトラックのエンジンマウント供給契約を受注したことを受け、オハイオ州ブラフトンにある防振ゴム部品工場の拡張に4.5 ミリオン 米ドルを投資し、生産能力を約15%増強した。新たな製造設備により、油圧式および従来型エンジンマウント、ならびにシャシーアイソレーション製品の量産が可能となり、同社の北米における供給体制が強化された。
- 2025年7月:Parker Hannifinのノイズ・振動・ハーシュネス(NVH)部門に属するParker Lordは、パリ航空ショーにて、トルコ航空宇宙産業(TAI)とT625ゴクベイ中型ヘリコプター用メインロータおよびテールロータダンパーの設計・製造・サポートに関する契約締結した。この高精度ダンパーはロータ誘起振動を低減し、捜索救助・汎用・VIP輸送などの各種ミッションプロファイルにわたってメンテナンスコストの削減と乗り心地の向上を実現する。
グローバル振動減衰材料市場レポートの範囲
機械エネルギーと運動を低品位熱に変換し、機械、車両、電子機器における構造振動、共振、騒音を低減する特殊物質。これらの材料は、振動制御と騒音低減が性能と安全性にとって重要な産業全体で広く使用されています。運動エネルギーを吸収して熱として散逸させることで機能し、機械構造を通じた振動の伝達を最小化します。
振動減衰材料市場は、材料タイプ、製品形態、用途、地域別にセグメント化されています。材料タイプ別では、市場はポリマー、金属、複合材料にセグメント化されています。製品形態別では、市場はフィルム・シート、パッド・テープ、フォーム・ガスケット、その他にセグメント化されています。用途別では、市場は自動車、産業機械航空宇宙・防衛、電子機器、建築・建設、その他にセグメント化されています。レポートはまた、主要地域の15カ国における振動減衰材料の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ポリマー |
| 金属 |
| 複合材料 |
| フィルム・シート |
| パッド・テープ |
| フォーム・ガスケット |
| その他 |
| 自動車 |
| 産業機械 |
| 航空宇宙・防衛 |
| 電子機器 |
| 建築・建設 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料タイプ別 | ポリマー | |
| 金属 | ||
| 複合材料 | ||
| 製品形態別 | フィルム・シート | |
| パッド・テープ | ||
| フォーム・ガスケット | ||
| その他 | ||
| 用途別 | 自動車 | |
| 産業機械 | ||
| 航空宇宙・防衛 | ||
| 電子機器 | ||
| 建築・建設 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
振動減衰材料市場の現在の市場規模は?
振動減衰材料市場規模は2026年に12.26 ビリオン 米ドルと評価され、2027年の12.83 ビリオン 米ドルから2032年には16.20 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 4.78%で成長すると推定されています。
なぜ電気自動車には特殊な減衰材料が必要なのですか?
電動パワートレインは、燃焼音がこれまで遮蔽していたモーター、インバーター、路面接触からの振動を顕在化させます。振動減衰材料市場は、乗員の快適性とコンポーネント保護を改善するターゲットを絞ったマウント、フィルム、テープ、ガスケット、ケーシング処理によってこれらの問題に対処しています。これらの製品はまた、過酷な日常の車両運転中のバッテリー疲労とシール関連リスクの管理にも役立ちます。
どの用途が最も急速に拡大すると予想されますか?
航空宇宙・防衛は2032年にかけてCAGR 5.86%と最も速い用途成長を記録すると予測されています。
どの地域が需要と成長をリードしていますか?
アジア太平洋は2026年に48.11%の売上高シェアを占め、2032年にかけてCAGR 5.73%で成長すると予測されています。