
Taille et part du marché des matériaux d'amortissement des vibrations
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.83 Milliards de dollars |
| Taille du Marché (2032) | 16.20 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.78 % |
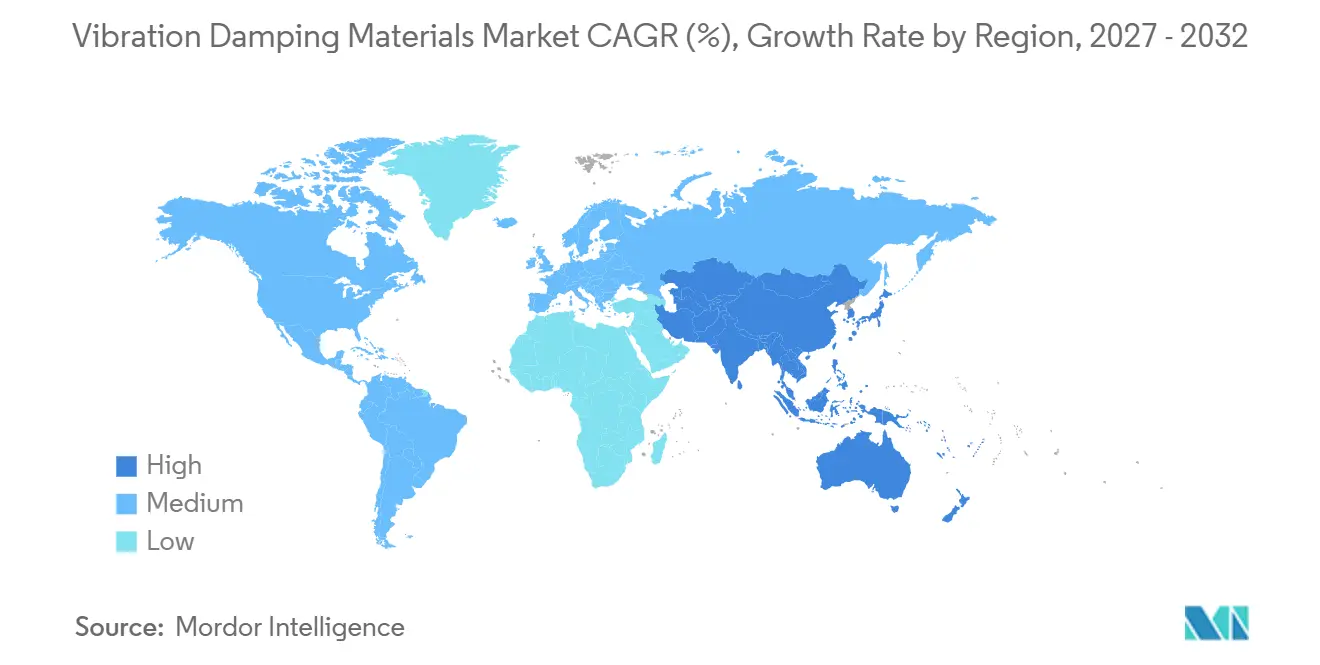
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
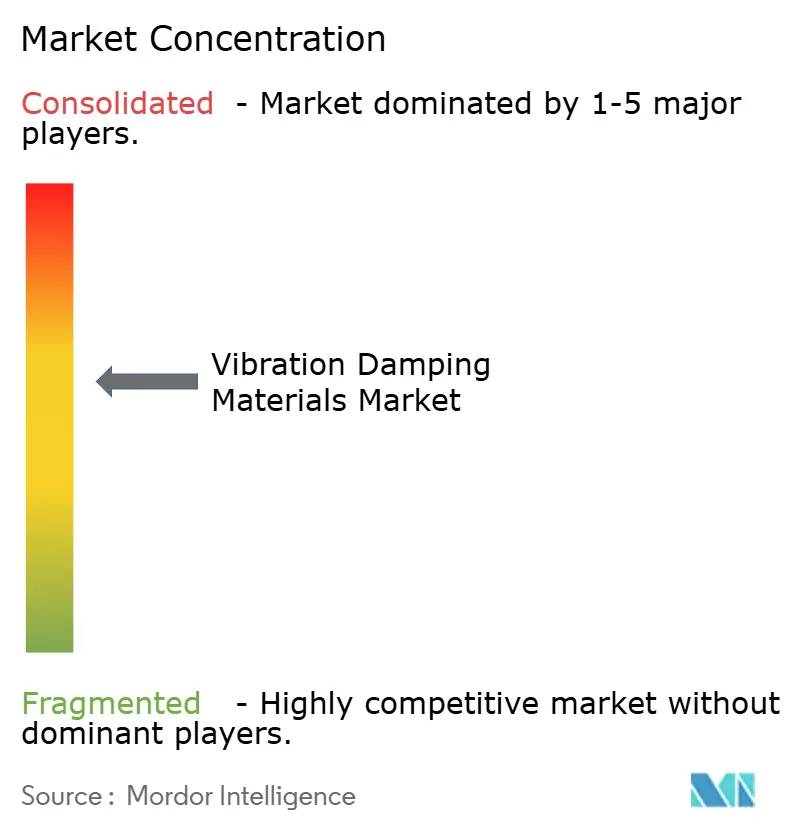
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux d'amortissement des vibrations par Mordor Intelligence
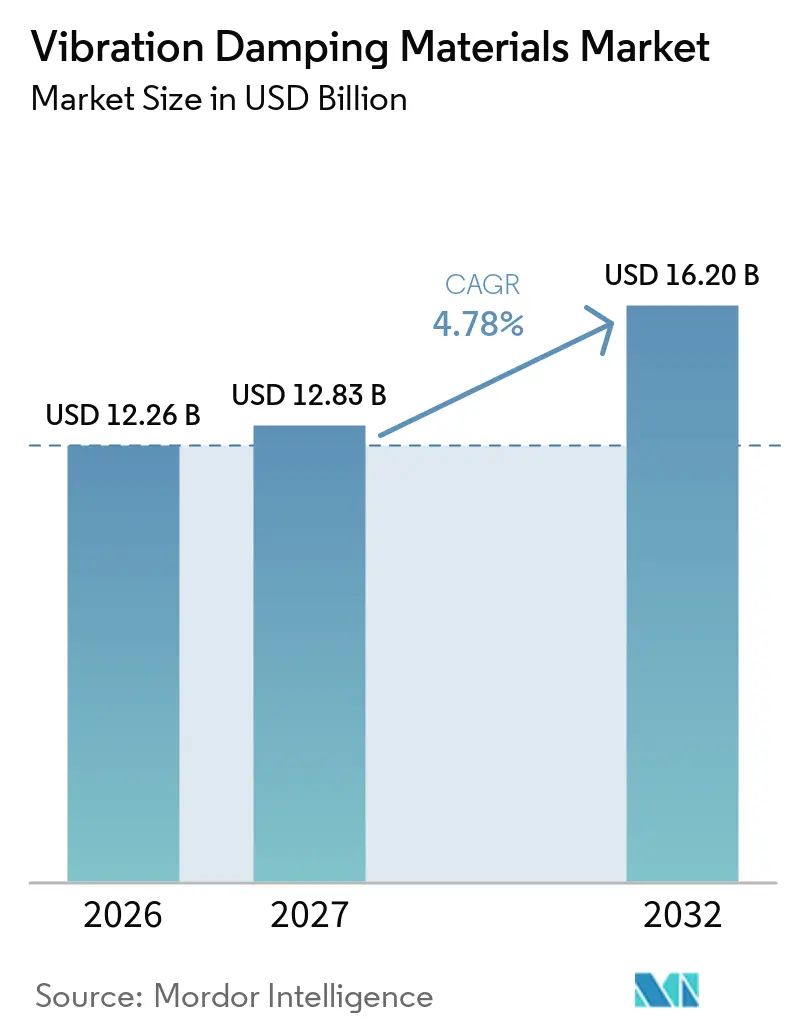
La taille du marché des matériaux d'amortissement des vibrations était évaluée à 12,26 milliards USD en 2026 et devrait croître de 12,83 milliards USD en 2027 à 16,20 milliards USD d'ici 2032, à un CAGR de 4,78 % durant la période de prévision (2027-2032). La transition vers les groupes motopropulseurs électriques remodèle le marché des matériaux d'amortissement des vibrations. L'absence de bruit de combustion et d'échappement dans les véhicules électriques expose les vibrations tonales du moteur, de l'onduleur et du contact avec la route à l'intérieur de l'habitacle. En conséquence, les fabricants prescrivent des traitements d'amortissement pour les résonances structurelles basse fréquence dans les panneaux de plancher, les portes, les passages de roue, les supports de groupe motopropulseur, les carters de moteur et les boîtiers d'électronique de puissance. Les batteries créent une demande supplémentaire, car leur poids, leur exposition aux vibrations et leurs cycles thermiques peuvent provoquer des risques de fatigue et d'étanchéité au niveau des modules et des boîtiers. Le marché bénéficie également de l'activité aérospatiale, électronique et manufacturière dans la région Asie-Pacifique, où les matériaux doivent répondre à des exigences plus strictes en matière de performance, de poids et de placement. La simulation numérique et le placement de précision transforment le développement des produits, permettant aux fournisseurs d'intégrer l'approvisionnement en matériaux avec l'ingénierie d'application tout en réduisant l'utilisation inutile de matériaux.
Points clés du rapport
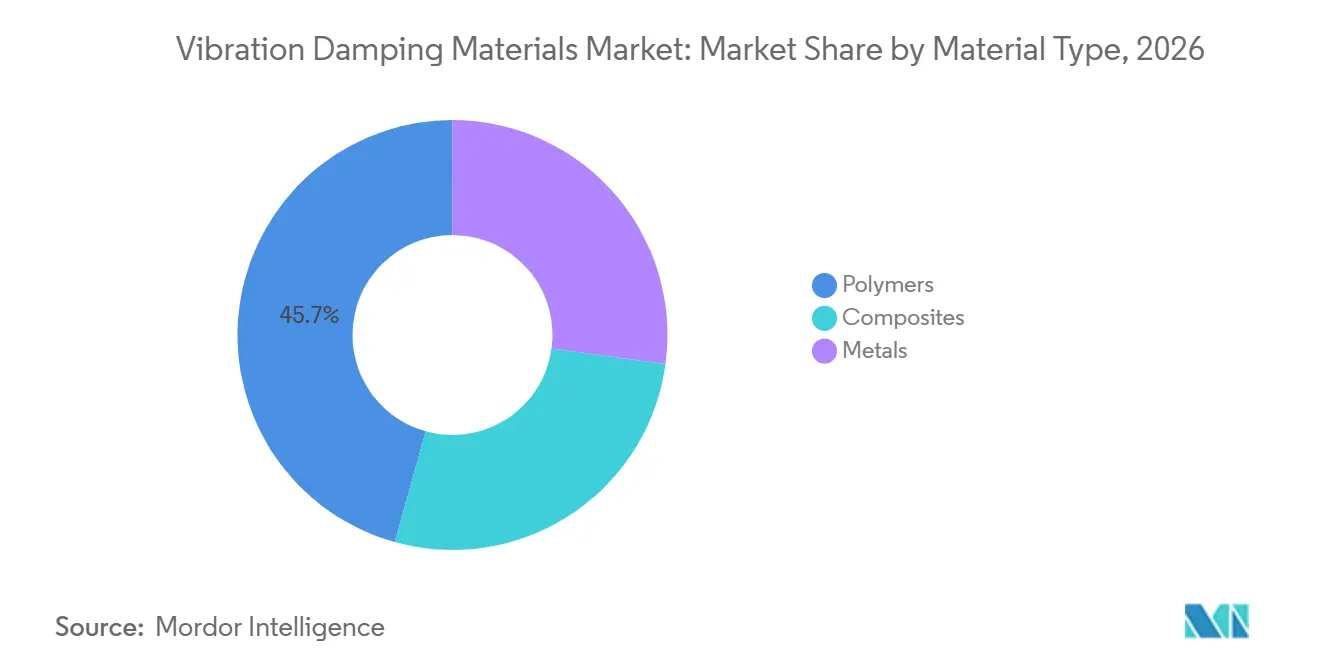
- Par type de matériau, les polymères détenaient 45,67 % de part de marché en 2026, tandis que les composites devraient se développer à un CAGR de 5,32 % jusqu'en 2032.
- Par forme de produit, les films et feuilles détenaient 34,14 % de part de marché en 2026, tandis que les coussinets et rubans devraient se développer à un CAGR de 5,47 % jusqu'en 2032.
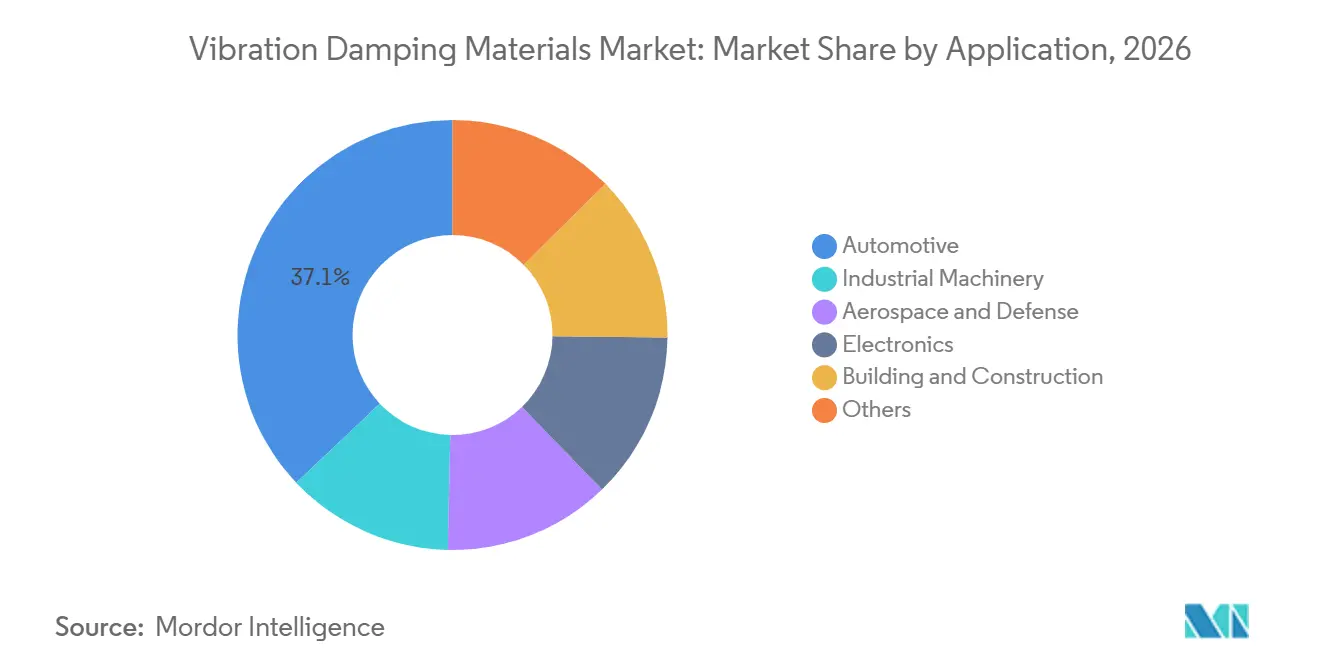
- Par application, l'automobile détenait 37,05 % de part de marché en 2026, tandis que l'aérospatiale et la défense devraient se développer à un CAGR de 5,86 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 48,11 % de part de marché en 2026 et devrait se développer à un CAGR de 5,73 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Silence du groupe motopropulseur électrique et contrôle du bruit, des vibrations et de la dureté (NVH) basse fréquence | +1.2% | Mondial, concentré en Chine, en Europe et en Corée du Sud | Moyen terme (2-4 ans) |
| Normes plus strictes en matière de bruit des véhicules, des lieux de travail et des infrastructures | +0.8% | Mondial, avec une mise en œuvre précoce des politiques dans l'UE, en Chine et aux États-Unis | Court terme (≤ 2 ans) |
| Expansion manufacturière et électronique en Asie-Pacifique | +1.0% | Cœur APAC, débordement vers le MEA et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Exigences d'isolation des batteries et de l'électronique de puissance | +0.6% | Mondial, avec une adoption de pointe en Chine, en Allemagne et aux États-Unis | Moyen terme (2-4 ans) |
| Adoption précoce de la simulation numérique du bruit, des vibrations et de la dureté (NVH) et de la maintenance prédictive | +0.2% | Mondial, adoption avancée en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le silence du groupe motopropulseur électrique accroît les exigences de contrôle du bruit, des vibrations et de la dureté (NVH) basse fréquence
Les moteurs électriques génèrent des émissions tonales entre 500 et 4 000 Hz, tandis que l'absence de bruit de combustion et d'échappement rend les résonances structurelles plus perceptibles pour les occupants du véhicule. Ces résonances peuvent se produire dans les panneaux de plancher, les garnitures de portes, les ensembles de passages de roue, les supports de groupe motopropulseur, les carters de moteur et les boîtiers d'électronique de puissance, faisant du raffinement de l'habitacle une considération de conception plus importante pour les fabricants de véhicules électriques. Des recherches publiées en 2025 ont révélé que les supports de moteur élastomères peuvent se rigidifier jusqu'à 5 fois aux fréquences supérieures à 200 Hz en raison des résonances de continuum, limitant l'applicabilité des facteurs de validation développés pour les groupes motopropulseurs à combustion. Le marché des matériaux d'amortissement des vibrations répond par des géométries de supports optimisées et des matériaux conçus pour l'isolation des groupes motopropulseurs électriques, en particulier pour le comportement structurel en dessous de 200 Hz que les plaques de bitume conventionnelles ne traitent pas de manière adéquate. Les supports en polyuréthane gagnent en attention car ils sont 30 % plus légers que les équivalents en caoutchouc naturel dans des encombrements comparables, permettant une réduction de poids sans sacrifier les performances d'isolation et les rendant pertinents pour les configurations de véhicules électriques compacts. Une revue de la Society of Automotive Engineers (SAE) de 2025 a révélé que les couches de caoutchouc viscoélastique sur les surfaces extérieures des moteurs peuvent réduire les émissions acoustiques jusqu'à 9 dB, soutenant ainsi l'amortissement de surface comme réponse initiale avant l'adoption de systèmes de contrôle actif plus complexes[1].
Exigences d'isolation des batteries et de l'électronique de puissance
Les batteries constituent un poste d'investissement majeur dans les véhicules électriques, et les vibrations de la route combinées aux cycles thermiques internes peuvent contribuer à la fatigue et aux défaillances d'étanchéité. Les batteries pesant 500 à 800 kg sur les plateformes à carrosserie sur châssis nécessitent un contrôle des vibrations au niveau des modules et des boîtiers, ajoutant une couche de demande au-delà du traitement traditionnel des panneaux de carrosserie. Une étude de 2025 a révélé que les boîtiers de batteries en aluminium modifiés par des métamatériaux mécaniques réduisaient les niveaux de vibration de 97 à 99 % sur 3 axes, indiquant des opportunités dans les traitements de boîtiers multi-matériaux de précision. Une autre étude de 2025 a montré que le placement à densité variable peut réduire les résonances dominantes spécifiques à certaines fréquences dans les boîtiers de batteries sans la charge massique des traitements à couverture totale. Les boîtiers d'onduleurs et les enceintes de chargeurs embarqués nécessitent également des films et des joints qui restent dimensionnellement stables à des températures allant jusqu'à 150 °C tout en limitant la transmission des résonances de commutation haute fréquence. Le marché des matériaux d'amortissement des vibrations bénéficie de la demande de films spéciaux à base de fluoropolymères et de silicone, qui se négocient à des prix plus élevés que les feuilles de polymères à usage général et complètent les traitements de boîtiers ciblés.
Normes plus strictes en matière de bruit des véhicules, des lieux de travail et des infrastructures
Les réglementations sur le bruit dans l'aviation, l'automobile et la défense font de plus en plus du contrôle des vibrations une considération de conception nécessaire pour les fabricants d'équipements d'origine et les contractants de défense. Ces cadres établissent des limites de bruit quantifiées qui rendent les investissements en amortissement moins discrétionnaires dans les programmes de transport civil et de défense. La Chine a publié la norme GB/T 46098-2025 en août 2025, et la norme est entrée en vigueur en mars 2026. Elle établit des exigences de performance et des méthodes d'essai pour les systèmes automobiles d'annulation active du bruit, étendant l'attention de l'amortissement passif à la gestion acoustique active. Le Département de la Défense des États-Unis a mis à jour la norme MIL-STD-1474 en mars 2025 avec des limites de bruit acoustique révisées pour les véhicules à moteur, les engins de construction et les groupes électrogènes portables. Le marché des matériaux d'amortissement des vibrations bénéficie du soutien des équipes de conception qui prescrivent des matériaux passifs fonctionnant conjointement avec des systèmes actifs plus tôt dans les programmes de transport civil et de défense.
Expansion manufacturière et électronique en Asie-Pacifique
L'Asie-Pacifique combine une grande capacité de fabrication automobile avec une activité croissante dans l'électronique et les semi-conducteurs, créant une demande à la fois sur les marchés de la production et des produits finis. L'Inde a approuvé son programme de fabrication de composants électroniques en mai 2025, et le programme a attiré 249 propositions d'investissement d'une valeur de 1,15 trillion INR, signalant une augmentation plus large de la capacité de production de composants nationaux. BASF a annoncé en avril 2025 qu'il investirait 60 millions EUR dans une deuxième usine Cellasto NVH à Shanghai, visant une augmentation de 70 % de la capacité pour la chaîne d'approvisionnement en véhicules électriques de Chine, avec une production prévue pour démarrer en 2027. La croissance manufacturière au Vietnam et en Corée du Sud soutient également la demande de solutions d'isolation dans la fabrication de semi-conducteurs, l'assemblage de composants et les équipements électroniques. Le marché des matériaux d'amortissement des vibrations bénéficie là où les fabricants d'équipements nécessitent une gestion cohérente des vibrations pour les processus de production de précision et là où les fabricants de véhicules ont besoin de nouveaux matériaux pour les configurations compactes de groupes motopropulseurs électriques. Le rôle de la région dans les chaînes d'approvisionnement des véhicules et de l'électronique accroît encore la demande de matériaux automobiles avec des exigences d'encombrement et d'acoustique plus strictes.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Compromis de performance entre amortissement, poids, durabilité et coût | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Coût élevé des matières premières et volatilité des prix | -0.5% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Complexité de la qualification et de la validation pour les matériaux d'amortissement avancés | -0.3% | Mondial, plus restrictif dans l'UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des matières premières et volatilité des prix
Les matières premières dérivées du pétrole représentent une part substantielle des coûts d'intrants des matériaux d'amortissement à base de polymères, exposant les fournisseurs aux fluctuations des coûts des matières premières, de la logistique, des services publics et de la maintenance. Kuraray a augmenté les prix des élastomères SEPTON, HYBRAR et TU-Polymer de 0,33 USD/kg dans toutes les régions en février 2025, invoquant des hausses de coûts qui ne pouvaient plus être compensées par des mesures d'efficacité internes[2]. Les mesures tarifaires des États-Unis ont également accru la pression sur les fabricants s'approvisionnant en acier, aluminium et précurseurs de polyuréthane à travers les frontières. Un droit de 25 % sur l'acier et l'aluminium au titre de la Section 232 et un droit ad valorem supplémentaire de 20 % sur les matières premières de polyuréthane en provenance de Chine ont augmenté les coûts pour certains producteurs d'amortissement à couches contraintes, tandis que la diversification des fournisseurs prenait du temps à mettre en œuvre. Les fournisseurs à capacité limitée ont eu du mal à obtenir des arrangements d'approvisionnement couverts pluriannuels, comprimant ainsi les marges et limitant les dépenses de développement de produits. En conséquence, le marché des matériaux d'amortissement des vibrations a connu une capacité réduite de différenciation des produits parmi les fournisseurs de niveau intermédiaire durant les périodes de forte volatilité des coûts d'intrants.
Compromis de performance entre amortissement, poids, durabilité et coût
Un facteur de perte élevé, une faible masse, une longue durée de vie et une rentabilité restent des objectifs concurrents dans la conception des matériaux. L'optimisation topologique à densité variable a réduit l'utilisation de matériaux d'amortissement de 31,2 % tout en maintenant l'atténuation des résonances dans les structures à parois minces, mais le placement de précision nécessite des investissements en outillage, en contrôle des procédés et en qualification des fournisseurs. Les matériaux aérospatiaux doivent conserver des performances de facteur de perte spécifiées de -55 °C à 125 °C et résister aux cycles de fatigue sur des durées de vie mesurées en décennies. Des recherches sur des composites préimprégnés aéronautiques avec des intercouches en caoutchouc ont rapporté des gains de facteur de perte de 16 à 19 fois par rapport aux stratifiés de référence, tandis que le module de flexion apparent a diminué jusqu'à 11 fois. Cette pénalité structurelle limite l'utilisation dans les applications portantes primaires, même lorsque les performances d'amortissement sont matériellement améliorées. Le long processus de validation des matériaux d'amortissement avancés ralentit encore davantage le rythme auquel le marché des matériaux d'amortissement des vibrations peut adopter de nouveaux matériaux composites ou nano-améliorés dans les programmes aérospatiaux certifiés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
les polymères dominent tandis que les composites s'accélèrentLes polymères représentaient 45,67 % de la part de marché des matériaux d'amortissement des vibrations en 2026, reflétant leur large utilisation dans les feuilles à couches contraintes, les coussinets en mousse viscoélastique, les rubans sensibles à la pression et les profilés extrudés. Cette famille de matériaux sert la plus large gamme d'applications automobiles, électroniques, de machines industrielles et de construction, lui conférant un rôle stable dans les installations à fort rendement et les équipements spécialisés. Le polyuréthane gagne la préférence dans les programmes de véhicules électriques car sa réponse viscoélastique peut être ajustée par la densité, la densité de réticulation et la morphologie cellulaire pour répondre à des exigences variables de géométrie et d'isolation. Cette flexibilité permet aux fabricants de reformuler les matériaux à mesure que les géométries de plateforme changent, souvent sans révisions majeures d'outillage ni abandon des méthodes de production établies. Les élastomères thermoplastiques sont également prescrits pour les supports et carters de moteurs compacts car ils peuvent être surmoulés dans des formes complexes que le caoutchouc thermodurcissable ne peut pas atteindre après durcissement.
Les composites devraient enregistrer le CAGR le plus élevé par type de matériau à 5,32 % jusqu'en 2032. La taille du marché des matériaux d'amortissement des vibrations pour les composites est soutenue par les structures aérospatiales et automobiles haut de gamme qui nécessitent des performances de rigidité et d'amortissement sans augmentations de masse significatives, en particulier là où les matériaux conventionnels créent une pénalité de poids. Une étude de 2025 sur des stratifiés préimprégnés en fibres de carbone avec des intercouches en caoutchouc a montré une amélioration de 16 à 19 fois du facteur de perte par rapport aux stratifiés purs sur des spécimens à grande échelle, fournissant une base de performance pour une utilisation dans les structures de cellule non primaires. Les métaux conservent un rôle stable dans les stratifiés à couches contraintes et les amortisseurs à masse accordée pour les applications industrielles et d'infrastructure, où leur densité peut aider à réduire les vibrations basse fréquence dans les ponts et les bâtiments industriels. Le mélange de matériaux combine donc l'échelle des polymères avec la croissance des composites dans les applications où la performance vérifiée, la gestion du poids et la durabilité sont prioritaires par rapport aux prix des produits de base.

Par forme de produit :
les coussinets et rubans bénéficient des besoins d'encombrement des véhicules électriquesLes films et feuilles représentaient 34,14 % du chiffre d'affaires en 2026, soutenus par les applications de panneaux de carrosserie et de plancher automobile où une couverture fine sur de grandes surfaces est importante. Leur utilisation établie dans les programmes de carrosserie de véhicules leur confère une base installée substantielle, en particulier là où une large couverture est nécessaire pour gérer les vibrations des panneaux sur de grandes surfaces. La technologie d'amortissement acoustique liquide appliqué à base d'eau remplace de plus en plus les feuilles de bitume dans les ateliers de carrosserie car l'application par pulvérisation peut réduire la main-d'œuvre d'installation, éliminer les déchets de découpe et s'intégrer aux processus de couverture automatisés. Ce changement de procédé peut réduire l'utilisation de matériaux par véhicule même si la production de véhicules augmente, affectant la façon dont les fournisseurs évaluent la demande. Les mousses et joints jouent également un double rôle important dans les boîtiers de batteries de véhicules électriques, assurant une isolation thermique et acoustique dans des espaces compacts.
Les coussinets et rubans devraient croître à un CAGR de 5,47 % jusqu'en 2032, ce qui en fait la forme de produit à la croissance la plus rapide. Les coussinets de compression de batteries, les rubans conformes pour carters de moteurs et les joints d'étanchéité pour onduleurs sont devenus des catégories d'approvisionnement distinctes dans les programmes de véhicules électriques, car ces composants doivent s'adapter à des encombrements serrés tout en gérant les vibrations, les mouvements thermiques et les exigences d'étanchéité. Covestro indique que sa mousse Baysafe EA limite les charges mécaniques transmises aux cellules de batteries à 60 % de compression lors d'événements d'impact, tout en réduisant le transfert de vibrations entre les modules et les boîtiers. Le marché des matériaux d'amortissement des vibrations évolue vers des produits avec des profils d'atténuation définis plutôt qu'une simple couverture passive large, accordant une plus grande valeur aux performances spécifiques à l'application et au placement répétable. Les composants d'amortissement moulés par injection, les revêtements par pulvérisation et les mousses structurelles continuent de répondre aux besoins spécialisés dans les enceintes d'équipements industriels et le montage d'électronique de précision.
Par application :
la production automobile soutient la demande aux côtés des exigences de performance aérospatialeL'automobile représentait 37,05 % du chiffre d'affaires en 2026, soutenu par la production mondiale de véhicules et l'adoption plus large de matériaux dédiés dans les nomenclatures des véhicules électriques. Les isolateurs de batteries, les supports d'essieux électriques et les traitements de boîtiers d'onduleurs utilisent moins de surface de matériau que les plaques conventionnelles de plancher, mais nécessitent des composés plus performants qui traitent de nouvelles sources de vibrations tonales et structurelles. Ce changement peut soutenir des prix de vente moyens plus élevés par kilogramme même si la demande de plaques conventionnelles se stabilise et que le placement des matériaux devient plus précis. L'électronique, les machines industrielles et le bâtiment et la construction représentent la demande restante pour les applications. L'activité électronique est particulièrement forte dans les corridors de fabrication d'Asie-Pacifique, où la manipulation de plaquettes, l'isolation des stations de base 5G et le montage d'instruments de précision nécessitent un contrôle cohérent des vibrations.
L'aérospatiale et la défense devraient croître à un CAGR de 5,86 % jusqu'en 2032, le taux le plus rapide parmi les segments d'application. Les matériaux d'amortissement composites auto-cicatrisants examinés en 2025 combinent une capacité de réparation des microfissures avec de hautes performances d'amortissement spécifique pour les structures soumises à des changements de température exigeants et à des cycles de fatigue. Les normes de bruit, l'activité d'approvisionnement en VTOL et la modernisation de la défense soutiennent la demande de systèmes de matériaux capables de répondre aux exigences de longue durée de vie et de performance dans des conditions de qualification strictes. La demande dans le bâtiment et la construction est liée aux codes des zones sismiques dans les zones sujettes aux tremblements de terre en Asie-Pacifique et en Amérique du Sud, où les amortisseurs structurels et les coussinets d'isolation élastomères sont de plus en plus inclus dans les spécifications des infrastructures critiques. Le marché des matériaux d'amortissement des vibrations sert donc les besoins des véhicules à fort rendement aux côtés des applications à faible rendement avec des exigences de performance plus strictes et des cycles de validation plus longs.
Analyse géographique
Marché des matériaux d'amortissement des vibrations en Asie-Pacifique
L'Asie-Pacifique détenait 48,11 % de la part de marché des matériaux d'amortissement des vibrations en 2026 et devrait croître à un CAGR de 5,73 % jusqu'en 2032. La région se positionne en tête parmi les grandes zones géographiques tant en termes de part de marché que de croissance prévisionnelle, soutenue par sa position dans les véhicules électriques, l'électronique et la production de semi-conducteurs. La Chine représente le plus grand bassin de demande concentrée, portée par la fabrication de véhicules électriques et une large base de production électronique, qui génère une demande à la fois pour les équipements d'assemblage et les produits finis. La chaîne d'approvisionnement du Japon a développé des produits de Bruit, Vibration et Dureté (NVH) axés sur les véhicules électriques, notamment les couvercles d'essieu électrique en uréthane expansé et les supports moteur de Sumitomo Riko, ainsi que la gamme de caoutchouc haute amortissement de NOK pour les véhicules électrifiés. Le programme de fabrication de composants de l'Inde, ainsi que l'activité au Vietnam et en Corée du Sud, soutient une transition au-delà de l'assemblage vers la production de composants, accroissant le besoin de contrôle des vibrations dans les environnements de fabrication de précision à travers le marché des matériaux d'amortissement des vibrations.
Marché des matériaux d'amortissement des vibrations en Amérique du Nord et en Europe
L'Amérique du Nord occupe la deuxième position régionale, soutenue par les équipementiers automobiles, les achats dans le secteur aérospatial et de la défense, ainsi que l'activité dans la mobilité aérienne avancée. Le marché des matériaux d'amortissement des vibrations dans la région est lié à la production locale de caoutchouc anti-vibration, aux programmes de véhicules et à la demande de matériaux techniques à plus haute valeur ajoutée répondant aux exigences des clients des secteurs automobile et aérospatial. L'Europe est façonnée par le développement continu des réglementations sur le bruit des véhicules et les exigences de bruit proposées en 2025 par l'Agence de la sécurité aérienne de l'Union européenne pour les aéronefs civils à décollage et atterrissage verticaux. L'Allemagne, la France et les pays nordiques conservent de solides bases d'ingénierie automobile qui intègrent des composites d'amortissement de nouvelle génération dans les travaux de perfectionnement des véhicules électriques, où une sélection précise des matériaux contribue à un fonctionnement plus silencieux des véhicules.
Marché des matériaux d'amortissement des vibrations au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des parts plus modestes mais en croissance du marché des matériaux d'amortissement des vibrations. Le Brésil soutient la demande sud-américaine à travers la fabrication automobile, le développement des infrastructures, la conformité acoustique dans les bâtiments publics, les machines industrielles, ainsi que les programmes d'infrastructure routière et ferroviaire. Sika a étendu son site de Belo Horizonte en juin 2025 pour y inclure la production d'adjuvants pour le Minas Gerais, le plus grand État producteur de béton du Brésil, répondant ainsi à la demande de matériaux liés à la construction. Le Moyen-Orient et l'Afrique bénéficient des programmes de construction saoudiens, où les spécifications d'isolation sismique et de contrôle du bruit sont de plus en plus appliquées, ainsi que du secteur des équipements miniers en grande profondeur d'Afrique du Sud. Cependant, les deux régions restent des marchés d'importation nette jusqu'en 2032 et devraient croître plus lentement que l'Asie-Pacifique et l'Amérique du Nord.
Paysage concurrentiel
Le marché des matériaux d'amortissement des vibrations est modérément consolidé, avec de grands groupes chimiques et des fournisseurs spécialisés en systèmes élastomères occupant des positions significatives dans les applications d'amortissement à couches contraintes, de supports de précision et de composites. Les compoundeurs régionaux de polymères et les distributeurs-convertisseurs de rubans servent des applications de plaques et de rubans à plus grand volume et sensibles aux coûts, créant un environnement de prix différencié entre les solutions techniques et les produits de base. Le marché récompense les fournisseurs qui démontrent des performances matérielles, une ingénierie d'application et une qualité constante dans les applications à plus haute valeur ajoutée. L'approche concurrentielle principale est la localisation géographique alignée sur les cycles d'approvisionnement des fabricants d'équipements d'origine. Les investissements en capacité dans les corridors de véhicules électriques de Chine et à proximité des opérations automobiles nord-américaines sont liés à des programmes établis et à des exigences contractuelles plutôt qu'à une construction de capacité spéculative.
Les fournisseurs investissent à proximité des corridors d'approvisionnement en véhicules électriques de Chine et des opérations automobiles nord-américaines, où la demande est liée à des programmes définis. L'expansion prévue de BASF à Shanghai illustre cette approche, la société s'attendant à ce que sa deuxième usine Cellasto augmente la capacité locale de 70 % lorsque la production démarrera en 2027. Le marché présente également des opportunités dans l'isolation des batteries à l'interface cellule-module, où aucun fournisseur n'a atteint une couverture dominante des spécifications sur les plateformes mondiales des fabricants d'équipements d'origine. Les composites aérospatiaux pour les structures VTOL et de mobilité aérienne avancée représentent une autre opportunité, car les cadres de certification émergents pourraient favoriser les fournisseurs capables de fournir des matériaux homologués. L'ingénierie d'application basée sur la simulation peut en outre aider les fournisseurs de matériaux à se différencier des fournisseurs de produits de base. Ces opportunités dépendent des fournisseurs combinant des performances matérielles mesurées avec un support client local, des tests d'application et une capacité de production fiable.
Les outils numériques renforcent le rôle du service technique dans le marché des matériaux d'amortissement des vibrations. Siemens a introduit la modélisation d'encapsulation acoustique avec des effets de matériaux poroélastiques dans Simcenter 3D 2506, permettant la prédiction des rayonnements NVH multi-régimes avant les engagements de prototypes. Le placement basé sur la topologie peut réduire l'utilisation de matériaux sans compromettre l'atténuation, offrant aux fournisseurs un moyen pratique d'améliorer les performances par unité de poids et de réduire le besoin de couverture générale. Ces capacités favorisent les entreprises capables de traduire le comportement des matériaux en conceptions au niveau de l'application. Cependant, les exigences de qualification et la volatilité des coûts d'intrants peuvent limiter le rythme auquel les fournisseurs plus petits développent des offres avancées. Le marché est donc de plus en plus façonné par la qualité du support technique offert aux côtés du matériau lui-même.
Leaders du secteur des matériaux d'amortissement des vibrations
-
3M
-
Nitto Denko Corporation
-
Trelleborg AB
-
Henkel AG & Co. KGaA
-
Saint-Gobain
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Matériaux d'Amortissement des Vibrations Entreprises couvertes dans ce rapport
- 3M
- Autoneum
- Avery Dennison Corporation
- BASF
- Dow
- Henkel AG & Co. KGaA
- Hutchinson
- LINTEC Corporation
- Nitto Denko Corporation
- PARKER HANNIFIN CORP
- Rogers Corporation
- Saint-Gobain
- Sika AG
- Sumitomo Riko Company Limited
- Trelleborg AB
Développements industriels récents dans Marché des Matériaux d'Amortissement des Vibrations
- Août 2026 : Sumitomo Riko a investi 4,5 millions USD pour agrandir son usine de pièces en caoutchouc anti-vibrations à Bluffton, Ohio, ajoutant environ 15 % de capacité de production à la suite d'un contrat d'approvisionnement en supports moteur pour les camionnettes Ford F-Series. Les nouveaux équipements de fabrication permettent la production en série de supports moteur hydrauliques et conventionnels, ainsi que de produits d'isolation de châssis, renforçant ainsi la position d'approvisionnement de l'entreprise en Amérique du Nord.
- Juillet 2025 : Parker Lord, division NVH de Parker Hannifin, a signé un contrat avec Turkish Aerospace Industries (TAI) pour concevoir, fabriquer et assurer la maintenance des amortisseurs de rotor principal et de rotor de queue du T625 Gokbey, hélicoptère de poids moyen, annoncé lors du Salon aéronautique de Paris. Les amortisseurs conçus sur mesure réduisent les vibrations induites par le rotor, diminuant les coûts de maintenance et améliorant le confort de vol pour les missions de recherche et sauvetage, d'utilité générale et de transport VIP.
Portée du rapport mondial sur le marché des matériaux d'amortissement des vibrations
Substances spécialisées qui convertissent l'énergie mécanique et le mouvement en chaleur de faible qualité, réduisant les vibrations structurelles, la résonance et le bruit dans les machines, les véhicules et l'électronique. Ces matériaux sont largement utilisés dans les secteurs où le contrôle des vibrations et la réduction du bruit sont essentiels à la performance et à la sécurité. Ils fonctionnent en absorbant l'énergie cinétique et en la dissipant sous forme de chaleur, minimisant ainsi la transmission des vibrations à travers les structures mécaniques.
Le marché des matériaux d'amortissement des vibrations est segmenté par type de matériau, forme de produit, application et géographie. Par type de matériau, le marché est segmenté en polymères, métaux et composites. Par forme de produit, le marché est segmenté en films et feuilles, coussinets et rubans, mousses et joints, et autres. Par application, le marché est segmenté en automobile, machines industrielles, aérospatiale et défense, électronique, bâtiment et construction, et autres. Le rapport couvre également les tailles de marché et les prévisions pour les matériaux d'amortissement des vibrations dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Polymères |
| Métaux |
| Composites |
| Films et feuilles |
| Coussinets et rubans |
| Mousses et joints |
| Autres |
| Automobile |
| Machines industrielles |
| Aérospatiale et défense |
| Électronique |
| Bâtiment et construction |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Polymères | |
| Métaux | ||
| Composites | ||
| Par forme de produit | Films et feuilles | |
| Coussinets et rubans | ||
| Mousses et joints | ||
| Autres | ||
| Par application | Automobile | |
| Machines industrielles | ||
| Aérospatiale et défense | ||
| Électronique | ||
| Bâtiment et construction | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des matériaux d'amortissement des vibrations ?
La taille du marché des matériaux d'amortissement des vibrations était évaluée à 12,26 milliards USD en 2026 et devrait croître de 12,83 milliards USD en 2027 à 16,20 milliards USD d'ici 2032, à un CAGR de 4,78 % durant la période de prévision (2027-2032).
Pourquoi les véhicules électriques ont-ils besoin de matériaux d'amortissement spécialisés ?
Les groupes motopropulseurs électriques exposent les vibrations du moteur, de l'onduleur et du contact avec la route que le bruit de combustion masquait auparavant. Le marché des matériaux d'amortissement des vibrations répond à ces problèmes avec des supports, films, rubans, joints et traitements de boîtiers ciblés qui améliorent le confort des occupants et la protection des composants. Ces produits contribuent également à gérer la fatigue des batteries et les risques liés à l'étanchéité lors d'une utilisation quotidienne exigeante des véhicules.
Quelle application devrait se développer le plus rapidement ?
L'aérospatiale et la défense devraient enregistrer la croissance d'application la plus rapide à un CAGR de 5,86 % jusqu'en 2032.
Quelle région est en tête de la demande et de la croissance ?
L'Asie-Pacifique détenait une part de chiffre d'affaires de 48,11 % en 2026 et devrait croître à un CAGR de 5,73 % jusqu'en 2032.