
Tamaño y Participación del Mercado de Materiales de Amortiguación de Vibraciones
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 12.83 Mil millones de dólares |
| Tamaño del Mercado (2032) | 16.20 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales de Amortiguación de Vibraciones por Mordor Intelligence
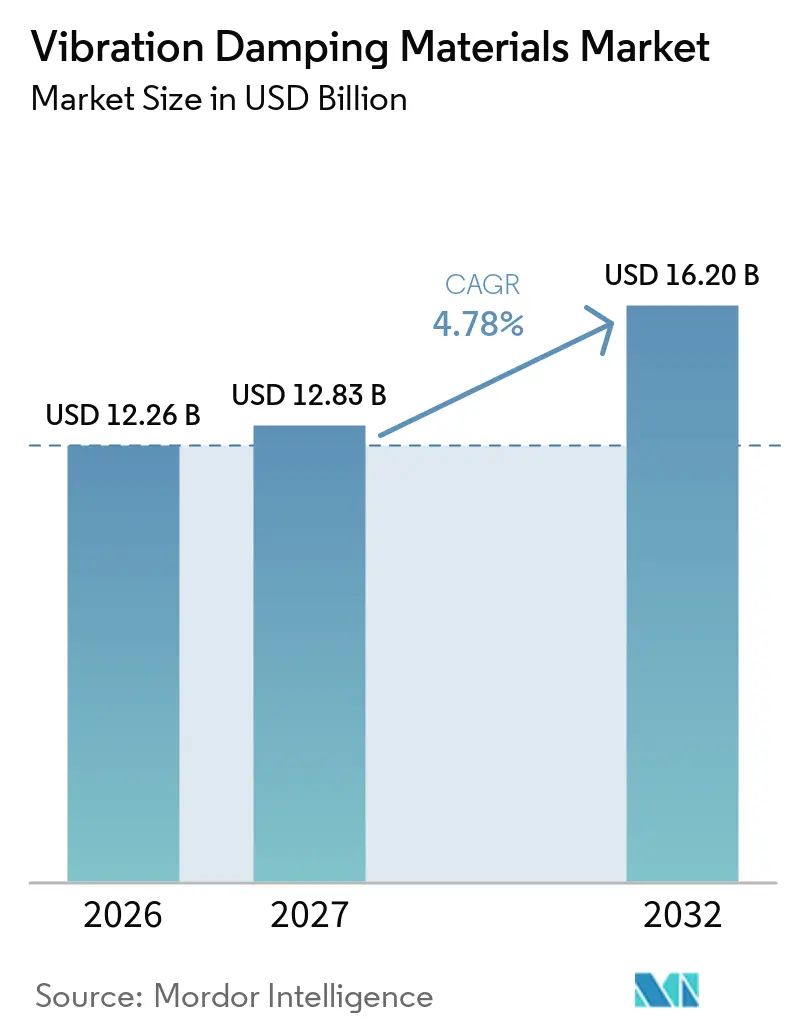
El tamaño del mercado de materiales de amortiguación de vibraciones fue valorado en 12,26 mil millones de USD en 2026 y se estima que crecerá desde 12,83 mil millones de USD en 2027 hasta 16,20 mil millones de USD en 2032, a una CAGR del 4,78% durante el período de pronóstico (2027-2032). El cambio hacia trenes de potencia eléctricos está transformando el mercado de materiales de amortiguación de vibraciones. La ausencia de ruido de combustión y escape en los vehículos eléctricos expone las vibraciones tonales del motor, el inversor y el contacto con la carretera en el interior de la cabina. Como resultado, los fabricantes especifican tratamientos de amortiguación para las resonancias estructurales de baja frecuencia en paneles de piso, puertas, arcos de rueda, soportes del tren de potencia, carcasas de motores y recintos de electrónica de potencia. Los paquetes de baterías generan demanda adicional, ya que su peso, exposición a vibraciones y ciclos térmicos pueden causar fatiga y riesgos de sellado a nivel de módulo y carcasa. El mercado también se beneficia de la actividad aeroespacial, electrónica y manufacturera en la región Asia-Pacífico, donde los materiales deben cumplir requisitos más exigentes de rendimiento, peso y colocación. La simulación digital y la colocación de precisión están transformando el desarrollo de productos, permitiendo a los proveedores integrar el abastecimiento de materiales con la ingeniería de aplicaciones y reducir el uso innecesario de materiales.
Conclusiones Clave del Informe
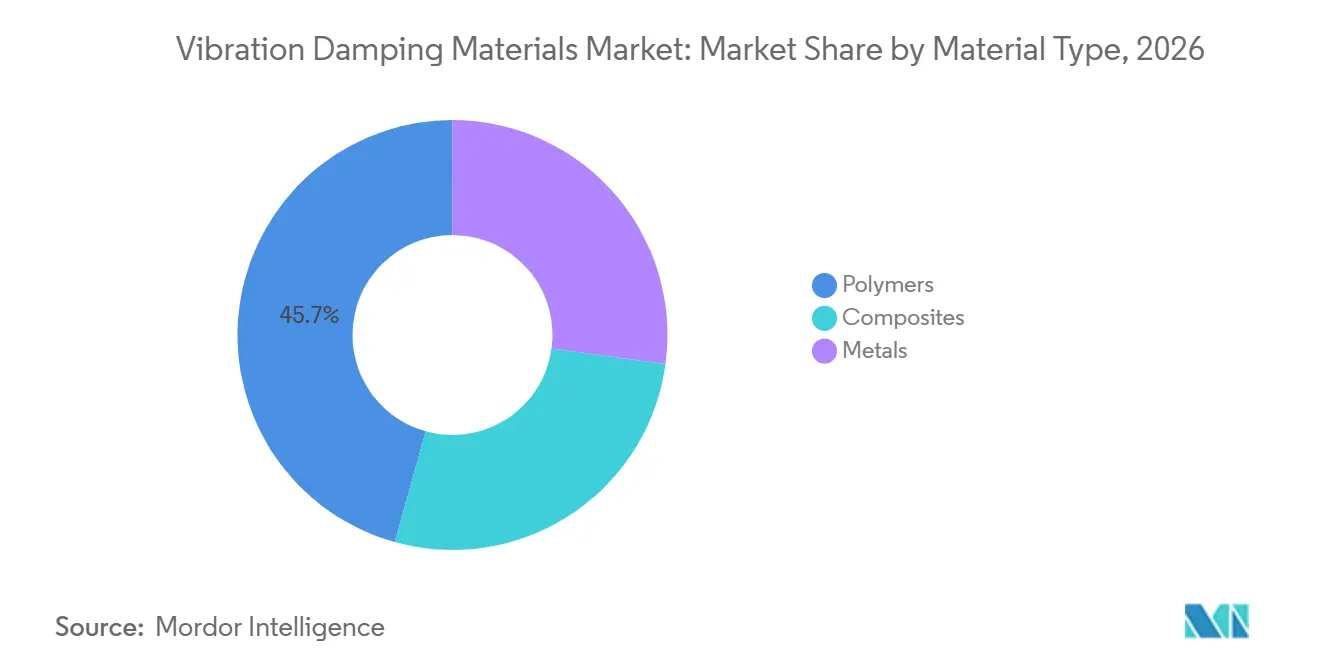
- Por tipo de material, los polímeros tuvieron una participación de mercado del 45,67% en 2026, mientras que se pronostica que los compuestos se expandirán a una CAGR del 5,32% hasta 2032.
- Por forma del producto, las películas y láminas tuvieron una participación de mercado del 34,14% en 2026, mientras que se pronostica que las almohadillas y cintas se expandirán a una CAGR del 5,47% hasta 2032.
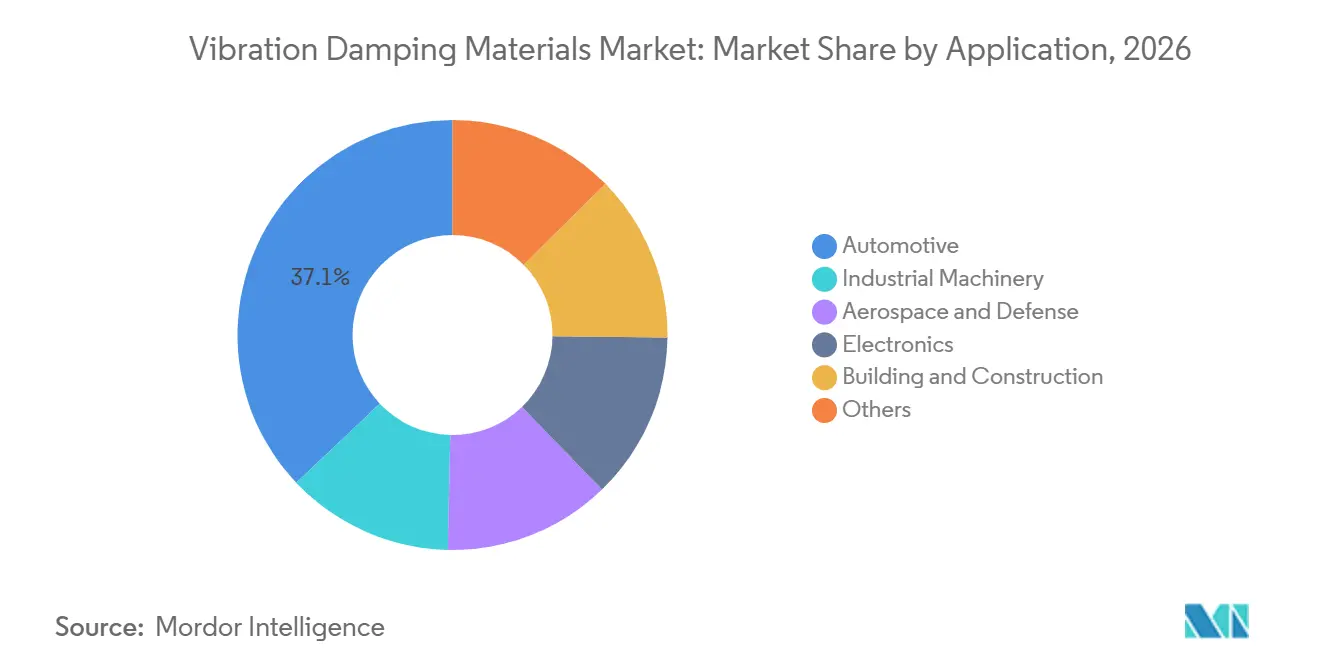
- Por aplicación, el sector automotriz tuvo una participación de mercado del 37,05% en 2026, mientras que se pronostica que aeroespacial y defensa se expandirán a una CAGR del 5,86% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación de mercado del 48,11% en 2026 y se pronostica que se expandirá a una CAGR del 5,73% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Silencio del Tren de Potencia Eléctrico y Control de Ruido, Vibración y Aspereza (NVH) de Baja Frecuencia | +1.2% | Global, concentrado en China, Europa y Corea del Sur | Mediano plazo (2-4 años) |
| Normas Más Estrictas de Ruido para Vehículos, Lugares de Trabajo e Infraestructura | +0.8% | Global, con implementación temprana de políticas en la UE, China y los Estados Unidos | Corto plazo (≤ 2 años) |
| Expansión Manufacturera y Electrónica en Asia-Pacífico | +1.0% | Núcleo APAC, con extensión a MEA y América del Sur | Largo plazo (≥ 4 años) |
| Requisitos de Aislamiento de Paquetes de Baterías y Electrónica de Potencia | +0.6% | Global, con adopción líder en China, Alemania y los Estados Unidos | Mediano plazo (2-4 años) |
| Adopción en Etapa Temprana de Simulación Digital de Ruido, Vibración y Aspereza (NVH) y Mantenimiento Predictivo | +0.2% | Global, adopción avanzada en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Silencio del Tren de Potencia Eléctrico Incrementa los Requisitos de Control de Ruido, Vibración y Aspereza (NVH) de Baja Frecuencia
Los motores eléctricos generan emisiones tonales entre 500 y 4.000 Hz, mientras que la ausencia de ruido de combustión y escape hace que las resonancias estructurales sean más perceptibles para los ocupantes del vehículo. Estas resonancias pueden ocurrir en paneles de piso, revestimientos de puertas, conjuntos de arcos de rueda, soportes del tren de potencia, carcasas de motores y recintos de electrónica de potencia, lo que convierte el refinamiento de la cabina en una consideración de diseño más prominente para los fabricantes de vehículos eléctricos. Una investigación publicada en 2025 encontró que los soportes de motor elastoméricos pueden endurecerse hasta 5 veces a frecuencias superiores a 200 Hz debido a resonancias de continuo, lo que limita la aplicabilidad de los factores de validación desarrollados para trenes de transmisión de combustión. El mercado de materiales de amortiguación de vibraciones está respondiendo mediante geometrías de soporte optimizadas y materiales diseñados para el aislamiento de trenes de potencia eléctricos, particularmente para el comportamiento estructural por debajo de 200 Hz que los parches convencionales de betún no abordan adecuadamente. Los soportes de poliuretano están ganando atención porque son un 30% más ligeros que los equivalentes de caucho natural en tamaños de empaque comparables, lo que permite la reducción de peso sin sacrificar el rendimiento de aislamiento y los hace relevantes para diseños compactos de vehículos eléctricos. Una revisión de 2025 de la Sociedad de Ingenieros Automotrices (SAE) encontró que las capas de caucho viscoelástico en las superficies exteriores de los motores pueden reducir las emisiones acústicas hasta en 9 dB, apoyando así la amortiguación superficial como respuesta inicial antes de que se adopten sistemas de control activo más complejos[1].
Requisitos de Aislamiento de Paquetes de Baterías y Electrónica de Potencia
Los paquetes de baterías son un elemento de capital importante en los vehículos eléctricos, y la vibración de la carretera combinada con los ciclos térmicos internos puede contribuir a la fatiga y fallos de sellado. Los paquetes que pesan entre 500 y 800 kg en plataformas de carrocería sobre bastidor requieren control de vibraciones tanto a nivel de módulo como de carcasa, añadiendo una capa de demanda más allá del tratamiento convencional de paneles de carrocería de vehículos. Un estudio de 2025 encontró que las carcasas de batería de aluminio modificadas con metamateriales mecánicos redujeron los niveles de vibración en un 97-99% en 3 ejes, señalando oportunidades en tratamientos de carcasas de múltiples materiales de precisión. Otro estudio de 2025 mostró que la colocación de densidad variable puede reducir las resonancias dominantes específicas de frecuencia en carcasas de baterías sin la carga de masa de los tratamientos de cobertura total. Las carcasas de inversores y los recintos de cargadores a bordo también requieren películas y juntas que permanezcan dimensionalmente estables a temperaturas de hasta 150°C mientras limitan la transmisión de resonancias de conmutación de alta frecuencia. El mercado de materiales de amortiguación de vibraciones se beneficia de la demanda de películas especiales a base de fluoropolímeros y silicona, que tienen precios más altos que las láminas de polímero de uso general y complementan los tratamientos de carcasas específicos.
Normas Más Estrictas de Ruido para Vehículos, Lugares de Trabajo e Infraestructura
Las regulaciones de ruido en aviación, automoción y defensa están haciendo cada vez más del control de vibraciones una consideración de diseño necesaria para los fabricantes de equipos originales y los contratistas de defensa. Estos marcos establecen límites de ruido cuantificados que hacen que las inversiones en amortiguación sean menos discrecionales en los programas de transporte civil y de defensa. China publicó GB/T 46098-2025 en agosto de 2025, y la norma entró en vigor en marzo de 2026. Establece requisitos de rendimiento y métodos de prueba para los sistemas de cancelación activa de ruido en vehículos automotores, extendiendo la atención desde la amortiguación pasiva hacia la gestión acústica activa. El Departamento de Defensa de los Estados Unidos actualizó MIL-STD-1474 en marzo de 2025 con límites de ruido acústico revisados para vehículos de motor, equipos de construcción y grupos electrógenos portátiles. El mercado de materiales de amortiguación de vibraciones gana apoyo a medida que los equipos de diseño especifican materiales pasivos que trabajan junto con los sistemas activos en etapas más tempranas de los programas de transporte civil y de defensa.
Expansión Manufacturera y Electrónica en Asia-Pacífico
Asia-Pacífico combina una gran capacidad de fabricación automotriz con una creciente actividad en electrónica y semiconductores, creando demanda tanto en los mercados de producción como de productos terminados. India aprobó su Programa de Fabricación de Componentes Electrónicos en mayo de 2025, y el programa atrajo 249 propuestas de inversión valoradas en 1,15 billones de INR, señalando un aumento más amplio en la capacidad de producción de componentes domésticos. BASF anunció en abril de 2025 que invertiría 60 millones de EUR en una segunda planta Cellasto de NVH en Shanghái, con el objetivo de aumentar la capacidad en un 70% para la cadena de suministro de vehículos eléctricos de China, con producción planificada para comenzar en 2027. El crecimiento manufacturero en Vietnam y Corea del Sur también apoya la demanda de soluciones de aislamiento en la fabricación de semiconductores, el ensamblaje de componentes y los equipos electrónicos. El mercado de materiales de amortiguación de vibraciones se beneficia donde los fabricantes de equipos requieren una gestión consistente de vibraciones para procesos de producción de precisión y donde los fabricantes de vehículos necesitan nuevos materiales para paquetes compactos de trenes de potencia eléctricos. El papel de la región en las cadenas de suministro de vehículos y electrónica aumenta aún más la demanda de materiales automotrices con requisitos más estrictos de empaque y acústica.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compromisos de Rendimiento entre Amortiguación, Peso, Durabilidad y Costo | -0.4% | Global | Mediano plazo (2-4 años) |
| Alto Costo de Materias Primas y Volatilidad de Precios | -0.5% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Complejidad de Calificación y Validación para Materiales de Amortiguación Avanzados | -0.3% | Global, más restrictivo en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Materias Primas y Volatilidad de Precios
Las materias primas derivadas del petróleo representan una parte sustancial de los costos de insumos de los materiales de amortiguación a base de polímeros, dejando a los proveedores expuestos a fluctuaciones en los costos de materias primas, logística, servicios públicos y mantenimiento. Kuraray aumentó los precios de los elastómeros SEPTON, HYBRAR y TU-Polymer en 0,33 USD/kg en todas las regiones en febrero de 2025, citando aumentos de costos que ya no podían compensarse con medidas de eficiencia interna[2]. Las acciones arancelarias de los Estados Unidos también han aumentado la presión sobre los fabricantes que abastecen acero, aluminio y precursores de poliuretano a través de fronteras. Un arancel del 25% sobre el acero y el aluminio bajo la Sección 232 y un arancel ad valorem adicional del 20% sobre las materias primas de poliuretano provenientes de China elevaron los costos para algunos productores de amortiguación de capas restringidas, mientras que la diversificación de proveedores tomó tiempo en implementarse. Los proveedores con escala limitada encontraron difícil asegurar acuerdos de suministro cubiertos a varios años, comprimiendo así los márgenes y limitando el gasto en desarrollo de productos. Como resultado, el mercado de materiales de amortiguación de vibraciones experimentó una capacidad reducida para la diferenciación de productos entre los proveedores de nivel medio durante períodos de elevada volatilidad en los costos de insumos.
Compromisos de Rendimiento entre Amortiguación, Peso, Durabilidad y Costo
El alto factor de pérdida, la baja masa, la larga vida útil y la eficiencia de costos siguen siendo objetivos en competencia en el diseño de materiales. La optimización topológica de densidad variable redujo el uso de material de amortiguación en un 31,2% mientras mantenía la atenuación de resonancias en estructuras de paredes delgadas, pero la colocación de precisión requiere inversión en herramientas, control de procesos y calificación de proveedores. Los materiales aeroespaciales deben mantener el rendimiento de factor de pérdida especificado de -55°C a 125°C y soportar ciclos de fatiga durante vidas útiles medidas en décadas. La investigación sobre compuestos preimpregnados aeronáuticos con capas intermedias de caucho reportó ganancias en el factor de pérdida de 16 a 19 veces sobre los laminados de referencia, mientras que el módulo de flexión aparente disminuyó hasta 11 veces. Esta penalización estructural limita el uso en aplicaciones primarias de soporte de carga, incluso donde el rendimiento de amortiguación mejora materialmente. El largo proceso de validación para materiales de amortiguación avanzados ralentiza aún más la velocidad a la que el mercado de materiales de amortiguación de vibraciones puede adoptar materiales compuestos novedosos o mejorados con nanotecnología en programas aeroespaciales certificados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
Los Polímeros Lideran Mientras los Compuestos se AceleranLos polímeros representaron el 45,67% de la participación del mercado de materiales de amortiguación de vibraciones en 2026, reflejando su amplio uso en láminas de capas restringidas, almohadillas de espuma viscoelástica, cintas sensibles a la presión y perfiles extruidos. Esta familia de materiales sirve a la más amplia gama de aplicaciones automotrices, electrónicas, de maquinaria industrial y de construcción, otorgándole un papel estable en instalaciones de alta producción y equipos especializados. El poliuretano está ganando preferencia en los programas de vehículos eléctricos porque su respuesta viscoelástica puede ajustarse mediante la densidad, la densidad de entrecruzamiento y la morfología celular para cumplir con los requisitos variables de geometría y aislamiento. Esta flexibilidad permite a los fabricantes reformular materiales a medida que cambian las geometrías de las plataformas, a menudo sin revisiones importantes de herramientas ni un alejamiento de los métodos de producción establecidos. Los elastómeros termoplásticos también se están especificando para soportes y carcasas de motores compactos porque pueden moldearse por inserción en formas complejas que el caucho termoestable no puede lograr después del curado.
Se proyecta que los compuestos registrarán la CAGR más alta por tipo de material, del 5,32% hasta 2032. El tamaño del mercado de materiales de amortiguación de vibraciones para compuestos está respaldado por estructuras aeroespaciales y automotrices de alta gama que requieren rigidez y rendimiento de amortiguación sin aumentos significativos de masa, particularmente donde los materiales convencionales crean una penalización de peso. Un estudio de 2025 sobre laminados preimpregnados de fibra de carbono con capas intermedias de caucho mostró una mejora de 16 a 19 veces en el factor de pérdida sobre laminados puros en especímenes a escala completa, proporcionando una base de rendimiento para su uso en estructuras de fuselaje no primarias. Los metales mantienen un papel estable en los laminados de capas restringidas y los amortiguadores de masa sintonizados para aplicaciones industriales e infraestructurales, donde su densidad puede ayudar a reducir la vibración de baja frecuencia en puentes y edificios industriales. La combinación de materiales, por lo tanto, combina la escala de los polímeros con el crecimiento de los compuestos en aplicaciones donde el rendimiento verificado, la gestión del peso y la durabilidad se priorizan sobre los precios de productos básicos.

Por Forma del Producto:
Las Almohadillas y Cintas se Benefician de las Necesidades de Empaque de los Vehículos EléctricosLas películas y láminas representaron el 34,14% de los ingresos en 2026, respaldadas por aplicaciones en paneles de carrocería y piso de vehículos automotores donde la cobertura delgada de gran área es importante. Su uso establecido en programas de carrocería de vehículos les otorga una base instalada sustancial, particularmente donde se necesita una cobertura amplia para gestionar la vibración de paneles sobre grandes superficies. La tecnología de amortiguación acústica aplicada en líquido a base de agua está reemplazando cada vez más a las láminas de betún en los talleres de carrocería porque la aplicación por pulverización puede reducir la mano de obra de instalación, eliminar los residuos de recorte e integrarse con los procesos de cobertura automatizados. Este cambio de proceso puede reducir el uso de material por vehículo incluso cuando la producción de vehículos aumenta, lo que afecta la forma en que los proveedores evalúan la demanda. Las espumas y juntas también desempeñan un importante papel dual en los recintos de baterías de vehículos eléctricos, proporcionando aislamiento térmico y acústico en espacios compactos.
Se espera que las almohadillas y cintas crezcan a una CAGR del 5,47% hasta 2032, convirtiéndolas en la forma de producto de más rápido crecimiento. Las almohadillas de compresión de baterías, las cintas conformadas para carcasas de motores y las juntas de sellado de inversores se han convertido en categorías de adquisición distintas dentro de los programas de vehículos eléctricos, ya que estos componentes deben ajustarse a envolventes de empaque ajustados mientras gestionan los requisitos de vibración, movimiento térmico y sellado. Covestro afirma que su espuma Baysafe EA limita las cargas mecánicas transferidas a las celdas de batería al 60% de compresión durante eventos de impacto, al tiempo que reduce la transferencia de vibraciones entre módulos y carcasas. El mercado de materiales de amortiguación de vibraciones está evolucionando hacia productos con perfiles de atenuación definidos en lugar de solo cobertura pasiva amplia, otorgando mayor valor al rendimiento específico de la aplicación y a la colocación repetible. Los componentes de amortiguación moldeados por inyección, los recubrimientos por pulverización y las espumas estructurales continúan satisfaciendo necesidades especializadas en recintos de equipos industriales y montajes de electrónica de precisión.
Por Aplicación:
La Producción Automotriz Apoya la Demanda Junto con los Requisitos de Rendimiento AeroespacialEl sector automotriz representó el 37,05% de los ingresos en 2026, respaldado por la producción global de vehículos y la adopción más amplia de materiales dedicados en las listas de materiales de vehículos eléctricos. Los aisladores de paquetes de baterías, los soportes de ejes eléctricos y los tratamientos de carcasas de inversores utilizan menos área de material que los parches convencionales de piso, pero requieren compuestos de mayor rendimiento que aborden nuevas fuentes de vibración tonal y estructural. Este cambio puede apoyar precios de venta promedio más altos por kilogramo incluso cuando la demanda de parches convencionales se estabiliza y la colocación de materiales se vuelve más precisa. La electrónica, la maquinaria industrial y la construcción de edificios representan la demanda restante de aplicaciones. La actividad electrónica es particularmente fuerte en los corredores de fabricación de Asia-Pacífico, donde el manejo de obleas, el aislamiento de estaciones base 5G y el montaje de instrumentos de precisión requieren un control consistente de vibraciones.
Se pronostica que aeroespacial y defensa crecerá a una CAGR del 5,86% hasta 2032, la tasa más rápida entre los segmentos de aplicación. Los materiales de amortiguación compuestos autorreparables revisados en 2025 combinan la capacidad de reparación de microfisuras con un alto rendimiento de amortiguación específica para estructuras sometidas a cambios de temperatura exigentes y ciclos de fatiga. Las normas de ruido, la actividad de adquisición de aeronaves de despegue y aterrizaje vertical (VTOL) y la modernización de la defensa apoyan la demanda de sistemas de materiales que puedan cumplir con los requisitos de larga vida útil y rendimiento bajo condiciones de calificación estrictas. La demanda en construcción de edificios está vinculada a los códigos de zonas sísmicas en áreas propensas a terremotos de Asia-Pacífico y América del Sur, donde los amortiguadores estructurales y las almohadillas de aislamiento elastoméricas se incluyen cada vez más en las especificaciones de infraestructura crítica. El mercado de materiales de amortiguación de vibraciones, por lo tanto, sirve a las necesidades de vehículos de alta producción junto con aplicaciones de menor producción con requisitos de rendimiento más estrictos y ciclos de validación más largos.
Análisis Geográfico
Mercado de Materiales de Amortiguación de Vibraciones en Asia-Pacífico
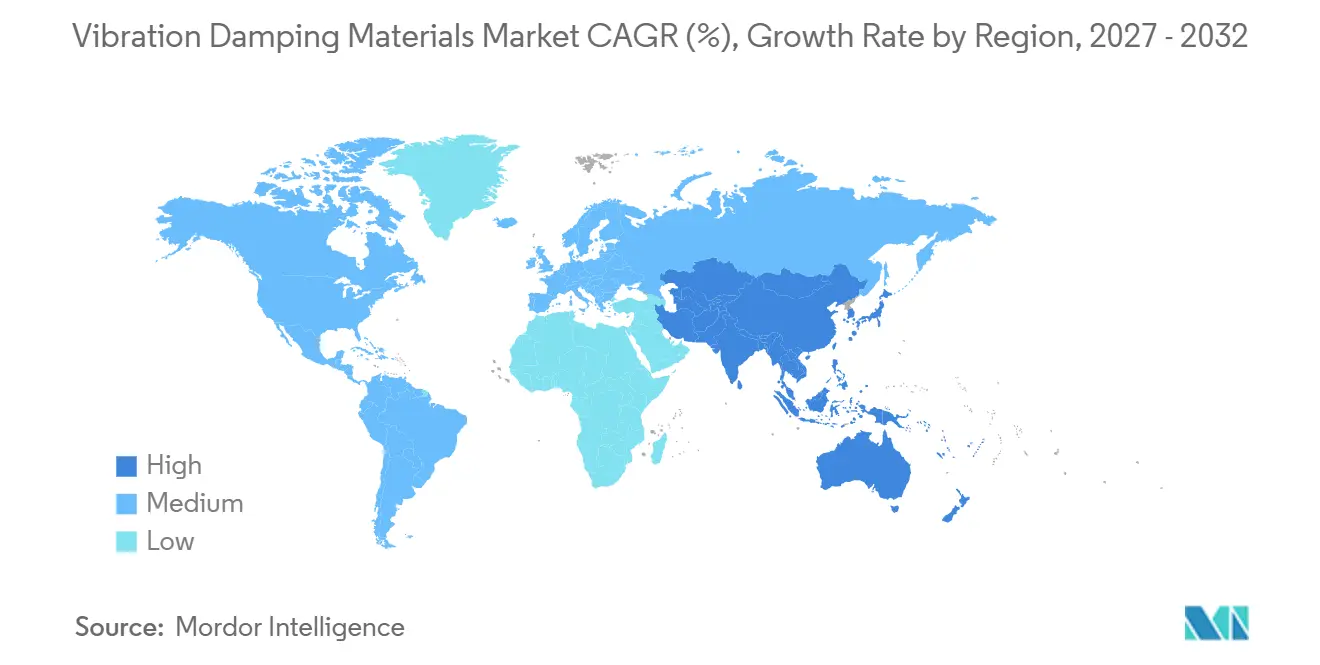
Asia-Pacífico concentró el 48,11% de la cuota del mercado de materiales de amortiguación de vibraciones en 2026 y se proyecta que crecerá a una CAGR del 5,73% hasta 2032. La región lidera entre las principales geografías tanto en cuota de mercado como en crecimiento previsto, respaldada por su posición en vehículos eléctricos, electrónica y producción de semiconductores. China representa el mayor conjunto concentrado de demanda, impulsado por la fabricación de vehículos eléctricos y una amplia base de producción electrónica, que genera demanda tanto para equipos de ensamblaje como para productos terminados. La cadena de suministro de Japón ha desarrollado productos de Ruido, Vibración y Aspereza (NVH) orientados a vehículos eléctricos, incluidas las cubiertas de eje eléctrico de uretano espumado y los soportes de motor de Sumitomo Riko, así como la línea de Caucho de Alta Amortiguación de NOK para vehículos electrificados. El programa de fabricación de componentes de India, junto con la actividad en Vietnam y Corea del Sur, respalda una transición más allá del ensamblaje hacia la producción de componentes, incrementando la necesidad de control de vibraciones en entornos de fabricación de precisión en todo el mercado de materiales de amortiguación de vibraciones.
Mercado de Materiales de Amortiguación de Vibraciones en América del Norte y Europa
América del Norte ocupa la segunda posición regional más importante, respaldada por los fabricantes de equipos originales del sector automotriz, la adquisición en aeroespacial y defensa, y la actividad en movilidad aérea avanzada. El mercado de materiales de amortiguación de vibraciones en la región está vinculado a la producción localizada de caucho antivibración, programas de vehículos y la demanda de materiales de ingeniería de mayor valor que satisfacen los requisitos de los clientes de los sectores automotriz y aeroespacial. Europa está moldeada por el desarrollo continuo de regulaciones de ruido vehicular y los requisitos de ruido propuestos en 2025 por la Agencia de Seguridad Aérea de la Unión Europea para aeronaves civiles de despegue y aterrizaje vertical. Alemania, Francia y los países nórdicos mantienen sólidas bases de ingeniería automotriz que están incorporando compuestos de amortiguación de nueva generación en el desarrollo de vehículos eléctricos, donde la selección precisa de materiales contribuye a una operación más silenciosa de los vehículos.
Mercado de Materiales de Amortiguación de Vibraciones en Oriente Medio, África y América del Sur
América del Sur, Oriente Medio y África representan partes más pequeñas pero en crecimiento del mercado de materiales de amortiguación de vibraciones. Brasil sustenta la demanda sudamericana a través de la fabricación automotriz, el desarrollo de infraestructura, el cumplimiento acústico en edificios públicos, la maquinaria industrial y los programas de infraestructura vial y ferroviaria. Sika amplió su planta de Belo Horizonte en junio de 2025 para incluir la producción de aditivos para Minas Gerais, el mayor estado productor de concreto de Brasil, atendiendo la demanda de materiales relacionados con la construcción. Oriente Medio y África se benefician de los programas de construcción de Arabia Saudita, donde las especificaciones de aislamiento sísmico y control de ruido se aplican cada vez más, y del sector de equipos de minería en profundidad de Sudáfrica. Sin embargo, ambas regiones siguen siendo mercados de importación neta hasta 2032 y se espera que crezcan más lentamente que Asia-Pacífico y América del Norte.
Panorama Competitivo
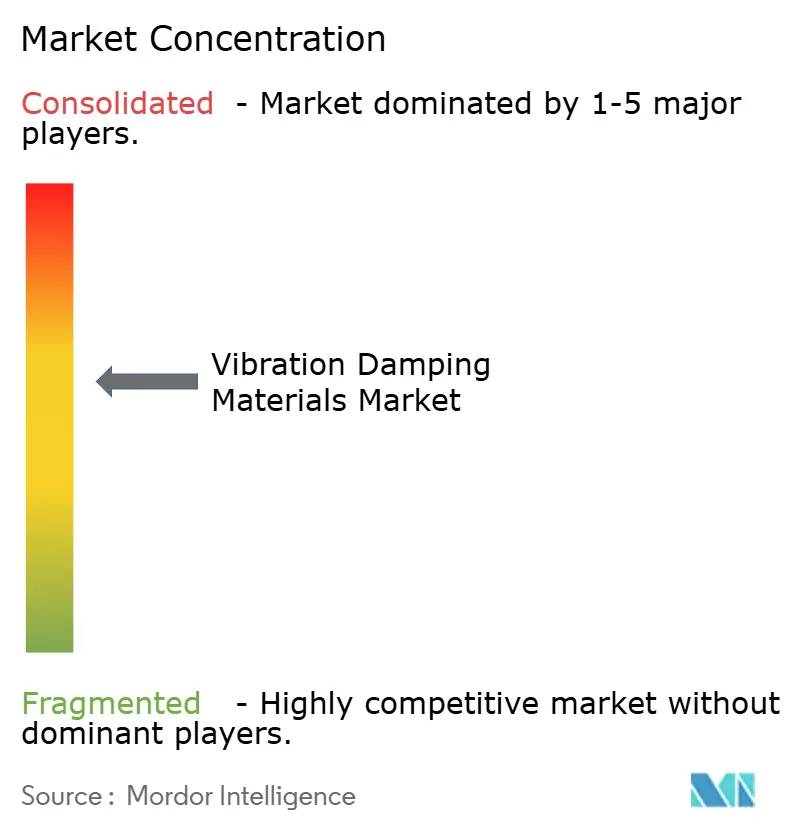
El mercado de materiales de amortiguación de vibraciones está moderadamente consolidado, con grandes grupos químicos y proveedores especializados de sistemas elastoméricos que ocupan posiciones significativas en aplicaciones de amortiguación de capas restringidas, soportes de precisión y compuestos. Los compuestos de polímeros regionales y los distribuidores-convertidores de cintas sirven a aplicaciones de parches y cintas de mayor volumen y sensibles al costo, creando un entorno de precios dividido entre soluciones de ingeniería y productos básicos. El mercado recompensa a los proveedores que demuestran rendimiento de materiales, ingeniería de aplicaciones y calidad consistente en aplicaciones de mayor valor. El enfoque competitivo principal es la localización geográfica alineada con los ciclos de adquisición de los fabricantes de equipos originales (OEM). Las inversiones en capacidad en los corredores de vehículos eléctricos de China y cerca de las operaciones automotrices de América del Norte están vinculadas a programas establecidos y requisitos contractuales en lugar de una construcción de capacidad especulativa.
Los proveedores están invirtiendo cerca de los corredores de suministro de vehículos eléctricos de China y las operaciones automotrices de América del Norte, donde la demanda está vinculada a programas definidos. La expansión planificada de BASF en Shanghái ilustra este enfoque, con la empresa esperando que su segunda planta Cellasto aumente la capacidad local en un 70% cuando la producción comience en 2027. El mercado también presenta oportunidades en el aislamiento de baterías en la interfaz celda-módulo, donde ningún proveedor ha logrado una cobertura dominante de especificaciones en las plataformas globales de OEM. Los compuestos aeroespaciales para estructuras de Despegue y Aterrizaje Vertical (VTOL) y de movilidad aérea avanzada representan otra oportunidad, ya que los marcos de certificación emergentes pueden favorecer a los proveedores que puedan proporcionar materiales aprobados por tipo. La ingeniería de aplicaciones basada en simulación puede ayudar aún más a los proveedores de materiales a diferenciarse de los proveedores de productos básicos. Estas oportunidades dependen de que los proveedores combinen el rendimiento medido de los materiales con el soporte local al cliente, las pruebas de aplicación y la capacidad de producción confiable.
Las herramientas digitales están fortaleciendo el papel del servicio técnico en el mercado de materiales de amortiguación de vibraciones. Siemens introdujo el modelado de encapsulación acústica con efectos de materiales poroelásticos en Simcenter 3D 2506, permitiendo la predicción de radiación de Ruido, Vibración y Aspereza (NVH) a múltiples RPM antes de los compromisos de prototipo. La colocación basada en topología puede reducir el uso de materiales sin comprometer la atenuación, dando a los proveedores una forma práctica de mejorar el rendimiento por unidad de peso y reducir la necesidad de cobertura general. Estas capacidades favorecen a las empresas que pueden traducir el comportamiento de los materiales en diseños a nivel de aplicación. Sin embargo, los requisitos de calificación y la volatilidad de los costos de insumos pueden limitar el ritmo al que los proveedores más pequeños escalan las ofertas avanzadas. El mercado está, por lo tanto, cada vez más moldeado por la calidad del soporte técnico ofrecido junto con el material en sí.
Líderes de la Industria de Materiales de Amortiguación de Vibraciones
-
3M
-
Nitto Denko Corporation
-
Trelleborg AB
-
Henkel AG & Co. KGaA
-
Saint-Gobain
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales de Amortiguación de Vibraciones Empresas cubiertas en este informe
- 3M
- Autoneum
- Avery Dennison Corporation
- BASF
- Dow
- Henkel AG & Co. KGaA
- Hutchinson
- LINTEC Corporation
- Nitto Denko Corporation
- PARKER HANNIFIN CORP
- Rogers Corporation
- Saint-Gobain
- Sika AG
- Sumitomo Riko Company Limited
- Trelleborg AB
Desarrollos recientes de la industria en Mercado de Materiales de Amortiguación de Vibraciones
- Agosto de 2026: Sumitomo Riko invirtió 4,5 millones de USD para ampliar su planta de piezas de caucho antivibratorias en Bluffton, Ohio, añadiendo aproximadamente un 15% de capacidad de producción tras recibir un contrato de suministro de soportes de motor para las camionetas Ford F-series. Los nuevos equipos de fabricación permiten la producción en serie de soportes de motor hidráulicos y convencionales, así como productos de aislamiento de chasis, reforzando la posición de suministro de la empresa en América del Norte.
- Julio de 2025: Parker Lord, parte de la división NVH de Parker Hannifin, firmó un contrato con Turkish Aerospace Industries (TAI) para diseñar, fabricar y dar soporte a los amortiguadores de rotor principal y de cola del helicóptero de peso medio T625 Gokbey, anunciado en el Salón Aeronáutico de París. Los amortiguadores de ingeniería reducen la vibración inducida por el rotor, disminuyendo los costos de mantenimiento y mejorando la calidad de vuelo en perfiles de misión de búsqueda y rescate, utilitarios y transporte VIP.
Alcance del Informe Global del Mercado de Materiales de Amortiguación de Vibraciones
Sustancias especializadas que convierten la energía mecánica y el movimiento en calor de baja calidad, reduciendo las vibraciones estructurales, la resonancia y el ruido en máquinas, vehículos y electrónica. Estos materiales se utilizan ampliamente en industrias donde el control de vibraciones y la reducción de ruido son fundamentales para el rendimiento y la seguridad. Funcionan absorbiendo energía cinética y disipándola como calor, minimizando así la transmisión de vibraciones a través de estructuras mecánicas.
El mercado de materiales de amortiguación de vibraciones está segmentado por tipo de material, forma del producto, aplicación y geografía. Por tipo de material, el mercado está segmentado en polímeros, metales y compuestos. Por forma del producto, el mercado está segmentado en películas y láminas, almohadillas y cintas, espumas y juntas, y otros. Por aplicación, el mercado está segmentado en automotriz, maquinaria industrial, aeroespacial y defensa, electrónica, construcción de edificios y otros. El informe también cubre los tamaños de mercado y los pronósticos para los materiales de amortiguación de vibraciones en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Polímeros |
| Metales |
| Compuestos |
| Películas y Láminas |
| Almohadillas y Cintas |
| Espumas y Juntas |
| Otros |
| Automotriz |
| Maquinaria Industrial |
| Aeroespacial y Defensa |
| Electrónica |
| Construcción de Edificios |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Polímeros | |
| Metales | ||
| Compuestos | ||
| Por Forma del Producto | Películas y Láminas | |
| Almohadillas y Cintas | ||
| Espumas y Juntas | ||
| Otros | ||
| Por Aplicación | Automotriz | |
| Maquinaria Industrial | ||
| Aeroespacial y Defensa | ||
| Electrónica | ||
| Construcción de Edificios | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Materiales de Amortiguación de Vibraciones?
El tamaño del mercado de materiales de amortiguación de vibraciones fue valorado en 12,26 mil millones de USD en 2026 y se estima que crecerá desde 12,83 mil millones de USD en 2027 hasta 16,20 mil millones de USD en 2032, a una CAGR del 4,78% durante el período de pronóstico (2027-2032).
¿Por qué los vehículos eléctricos necesitan materiales de amortiguación especializados?
Los trenes de potencia eléctricos exponen las vibraciones del motor, el inversor y el contacto con la carretera que el ruido de combustión enmascaraba anteriormente. El mercado de materiales de amortiguación de vibraciones aborda estos problemas con soportes, películas, cintas, juntas y tratamientos de carcasas específicos que mejoran el confort de los ocupantes y la protección de los componentes. Estos productos también ayudan a gestionar la fatiga de la batería y los riesgos relacionados con el sellado durante la exigente operación diaria del vehículo.
¿Qué aplicación se espera que se expanda más rápidamente?
Se pronostica que Aeroespacial y Defensa registrará el crecimiento de aplicación más rápido a una CAGR del 5,86% hasta 2032.
¿Qué región lidera la demanda y el crecimiento?
Asia-Pacífico tuvo una participación de ingresos del 48,11% en 2026 y se pronostica que crecerá a una CAGR del 5,73% hasta 2032.