
Tamanho e Participação do Mercado de Procedimentos Cirúrgicos Veterinários
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
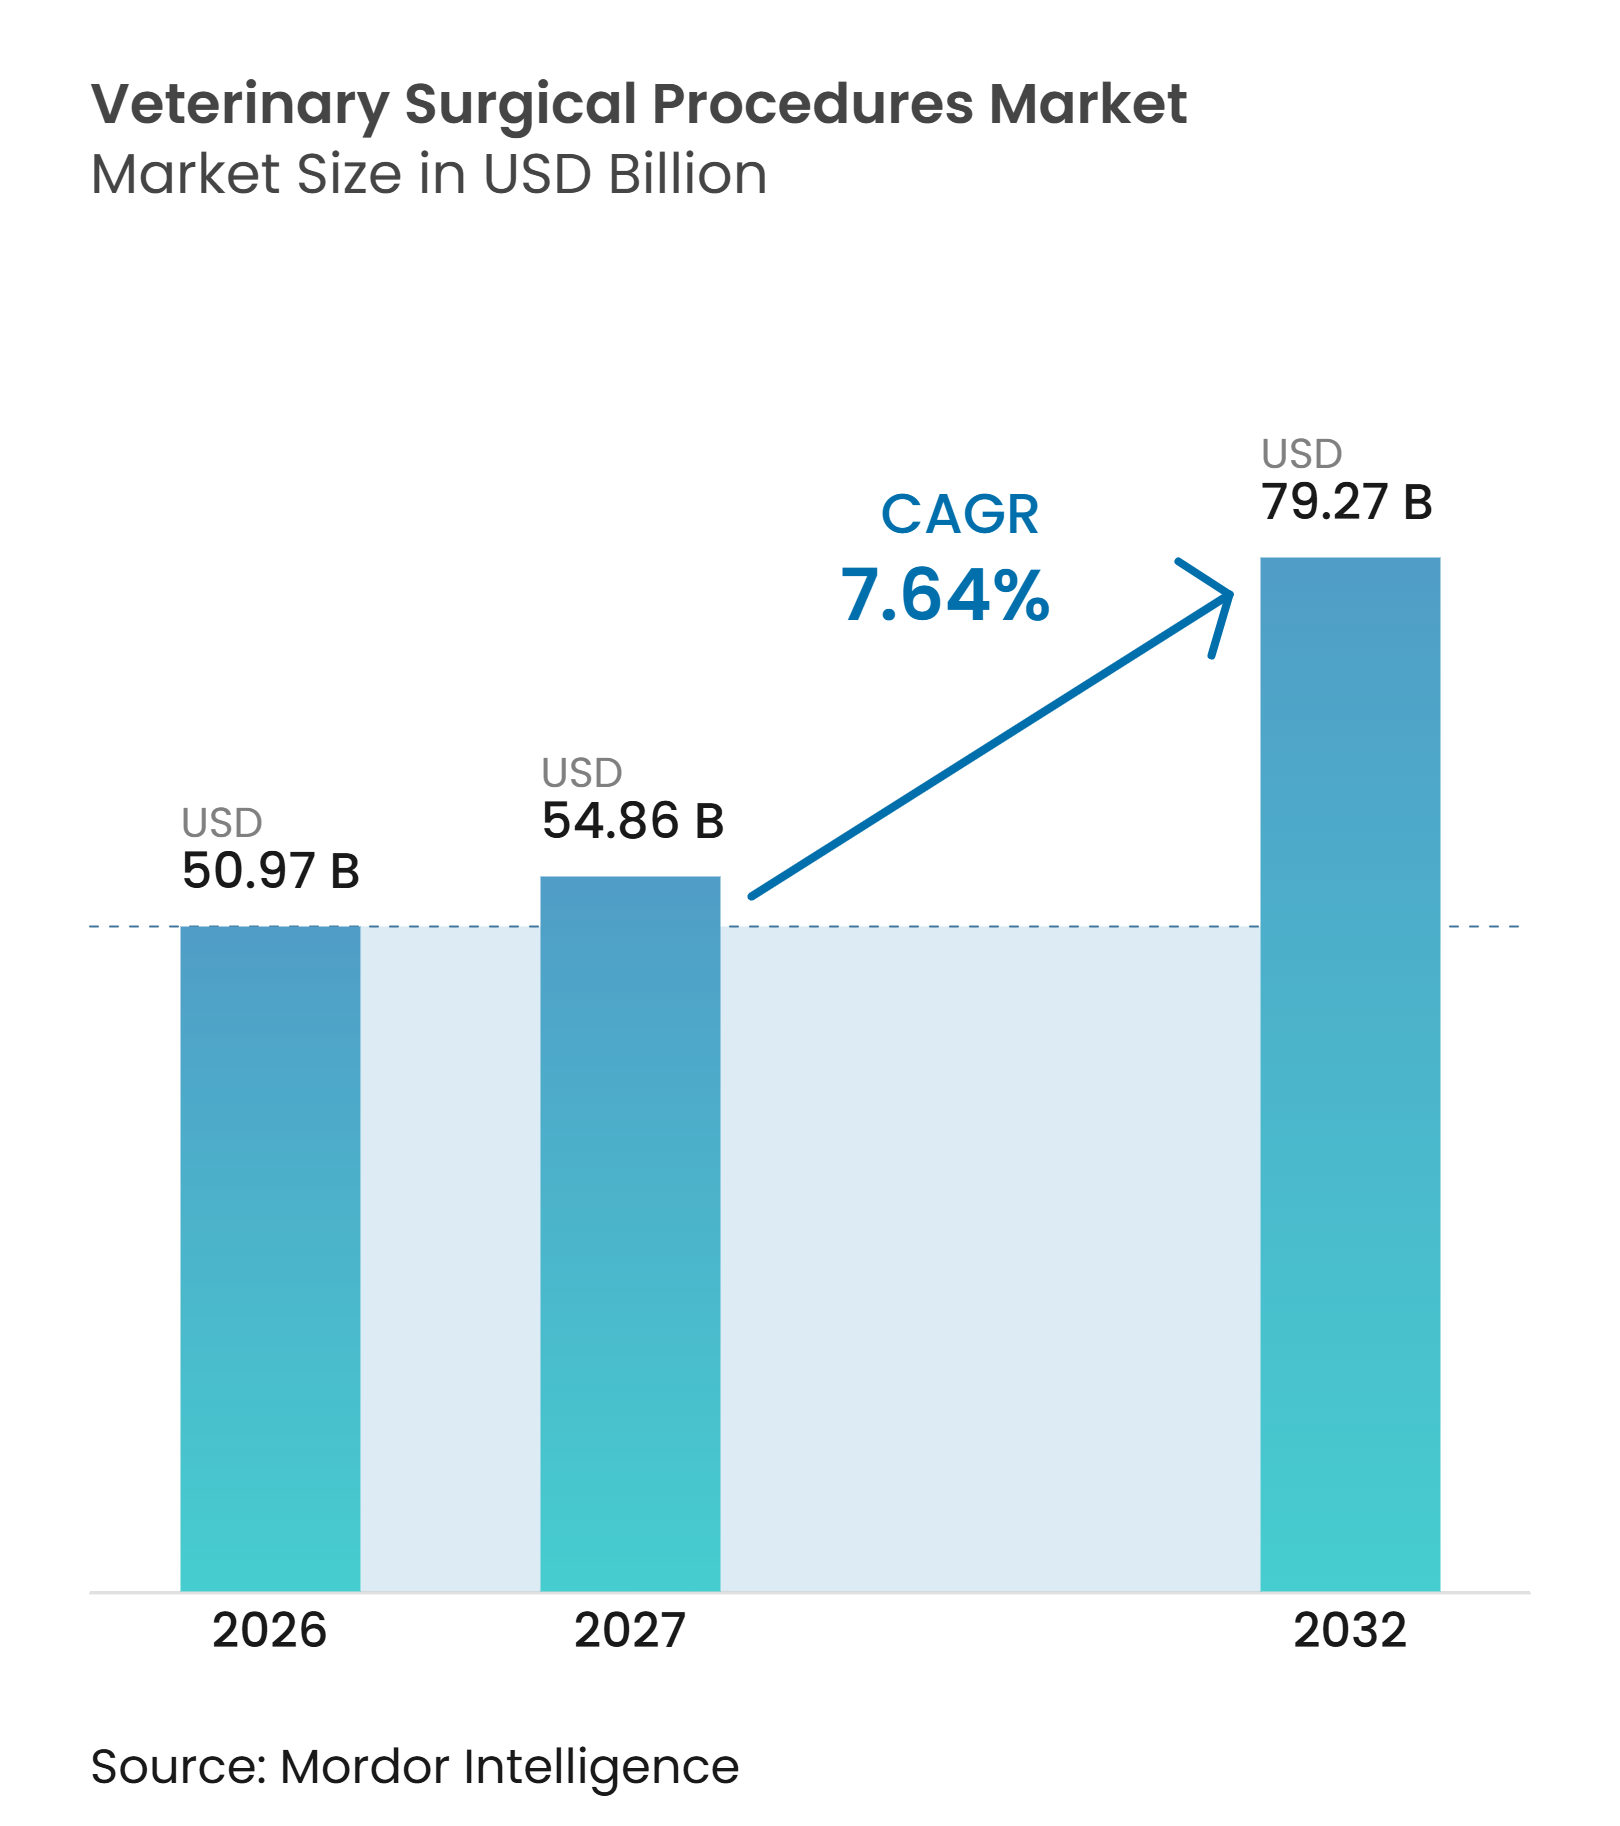
| Tamanho do Mercado (2027) | 54.86 Bilhões de dólares |
| Tamanho do Mercado (2032) | 79.27 Bilhões de dólares |
| Taxa de crescimento (2026 - 2032) | 7.64 % |
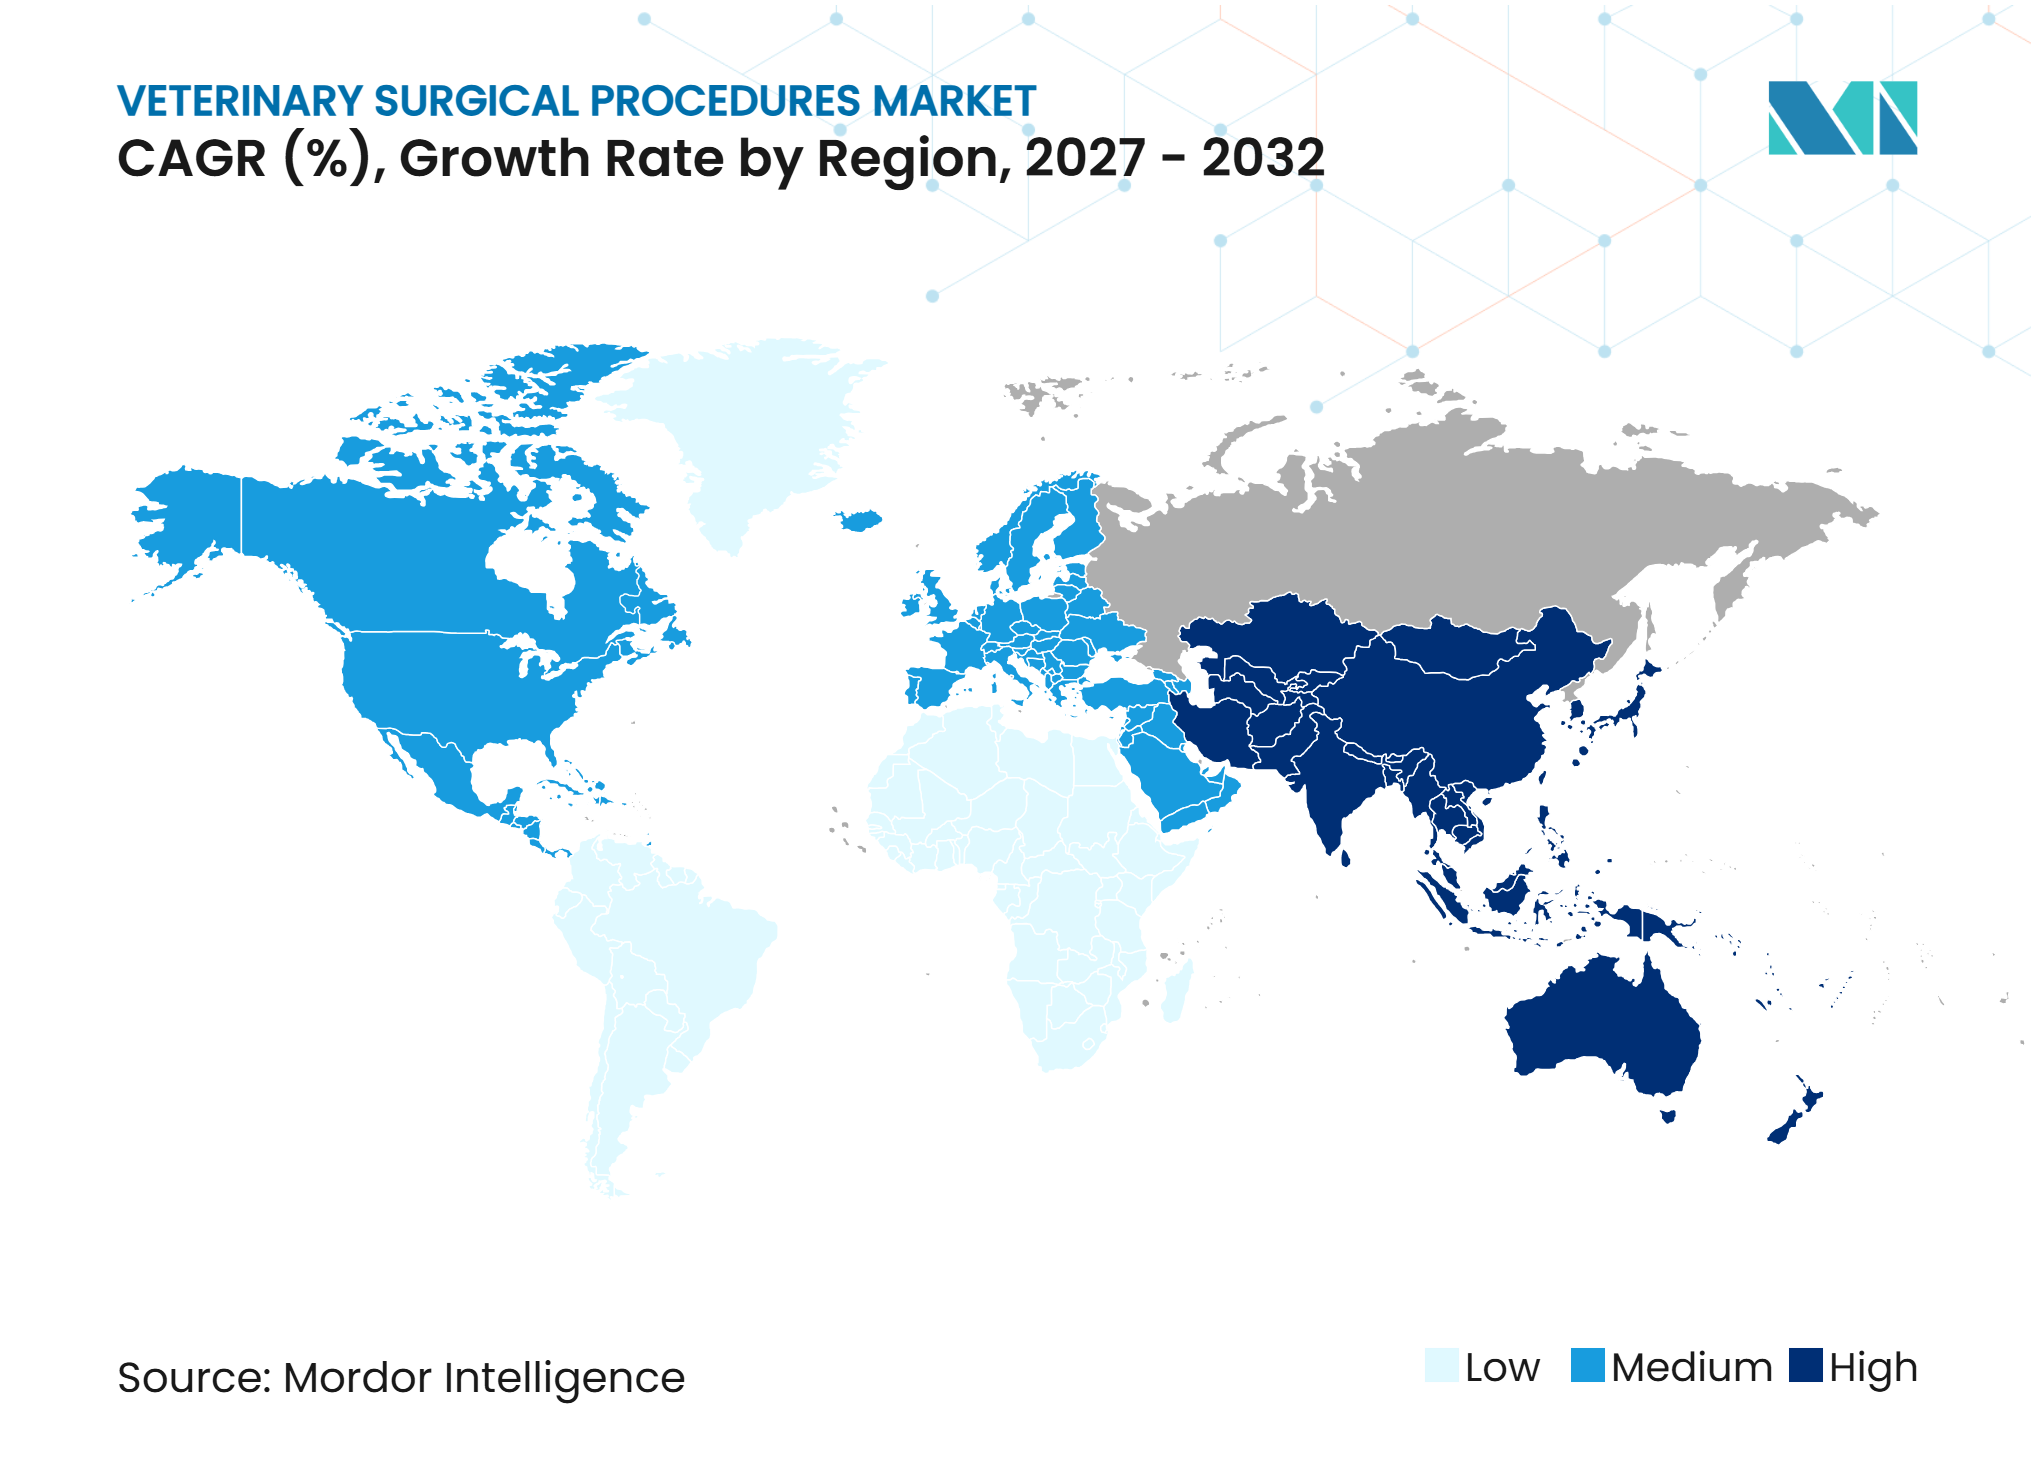
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Procedimentos Cirúrgicos Veterinários por Mordor Intelligence
O tamanho do Mercado de Procedimentos Cirúrgicos Veterinários está projetado em 50,97 bilhões de USD em 2026, 54,86 bilhões de USD em 2027, e deve atingir 79,27 bilhões de USD até 2032, crescendo a um CAGR de 7,64% de 2027 a 2032.
O aumento da posse de animais de companhia, as maiores expectativas dos tutores em relação ao atendimento clínico e o uso mais amplo de seguros estão aumentando o número de casos que podem avançar do diagnóstico para a cirurgia. Na América do Norte, os prêmios brutos subscritos de seguro de saúde animal atingiram 5,7 bilhões de USD em 2025, enquanto a população de animais segurados chegou a 7 milhões, o que apoiou a aprovação de cuidados de emergência e eletivos de alto custo. O mercado de procedimentos cirúrgicos veterinários também se beneficia de mais hospitais de referência, redes de clínicas corporativas e investimentos de clínicas gerais em salas cirúrgicas. No entanto, a acessibilidade dos procedimentos, a disponibilidade desigual de especialistas e os maiores custos de distribuição podem limitar o acesso, especialmente fora dos grandes centros urbanos. O mercado de procedimentos cirúrgicos veterinários tem, portanto, espaço para se expandir onde o financiamento, a capacitação e a tecnologia de menor custo melhoram a capacidade das clínicas de rotina de oferecer cuidados cirúrgicos seguros.
Principais Conclusões do Relatório
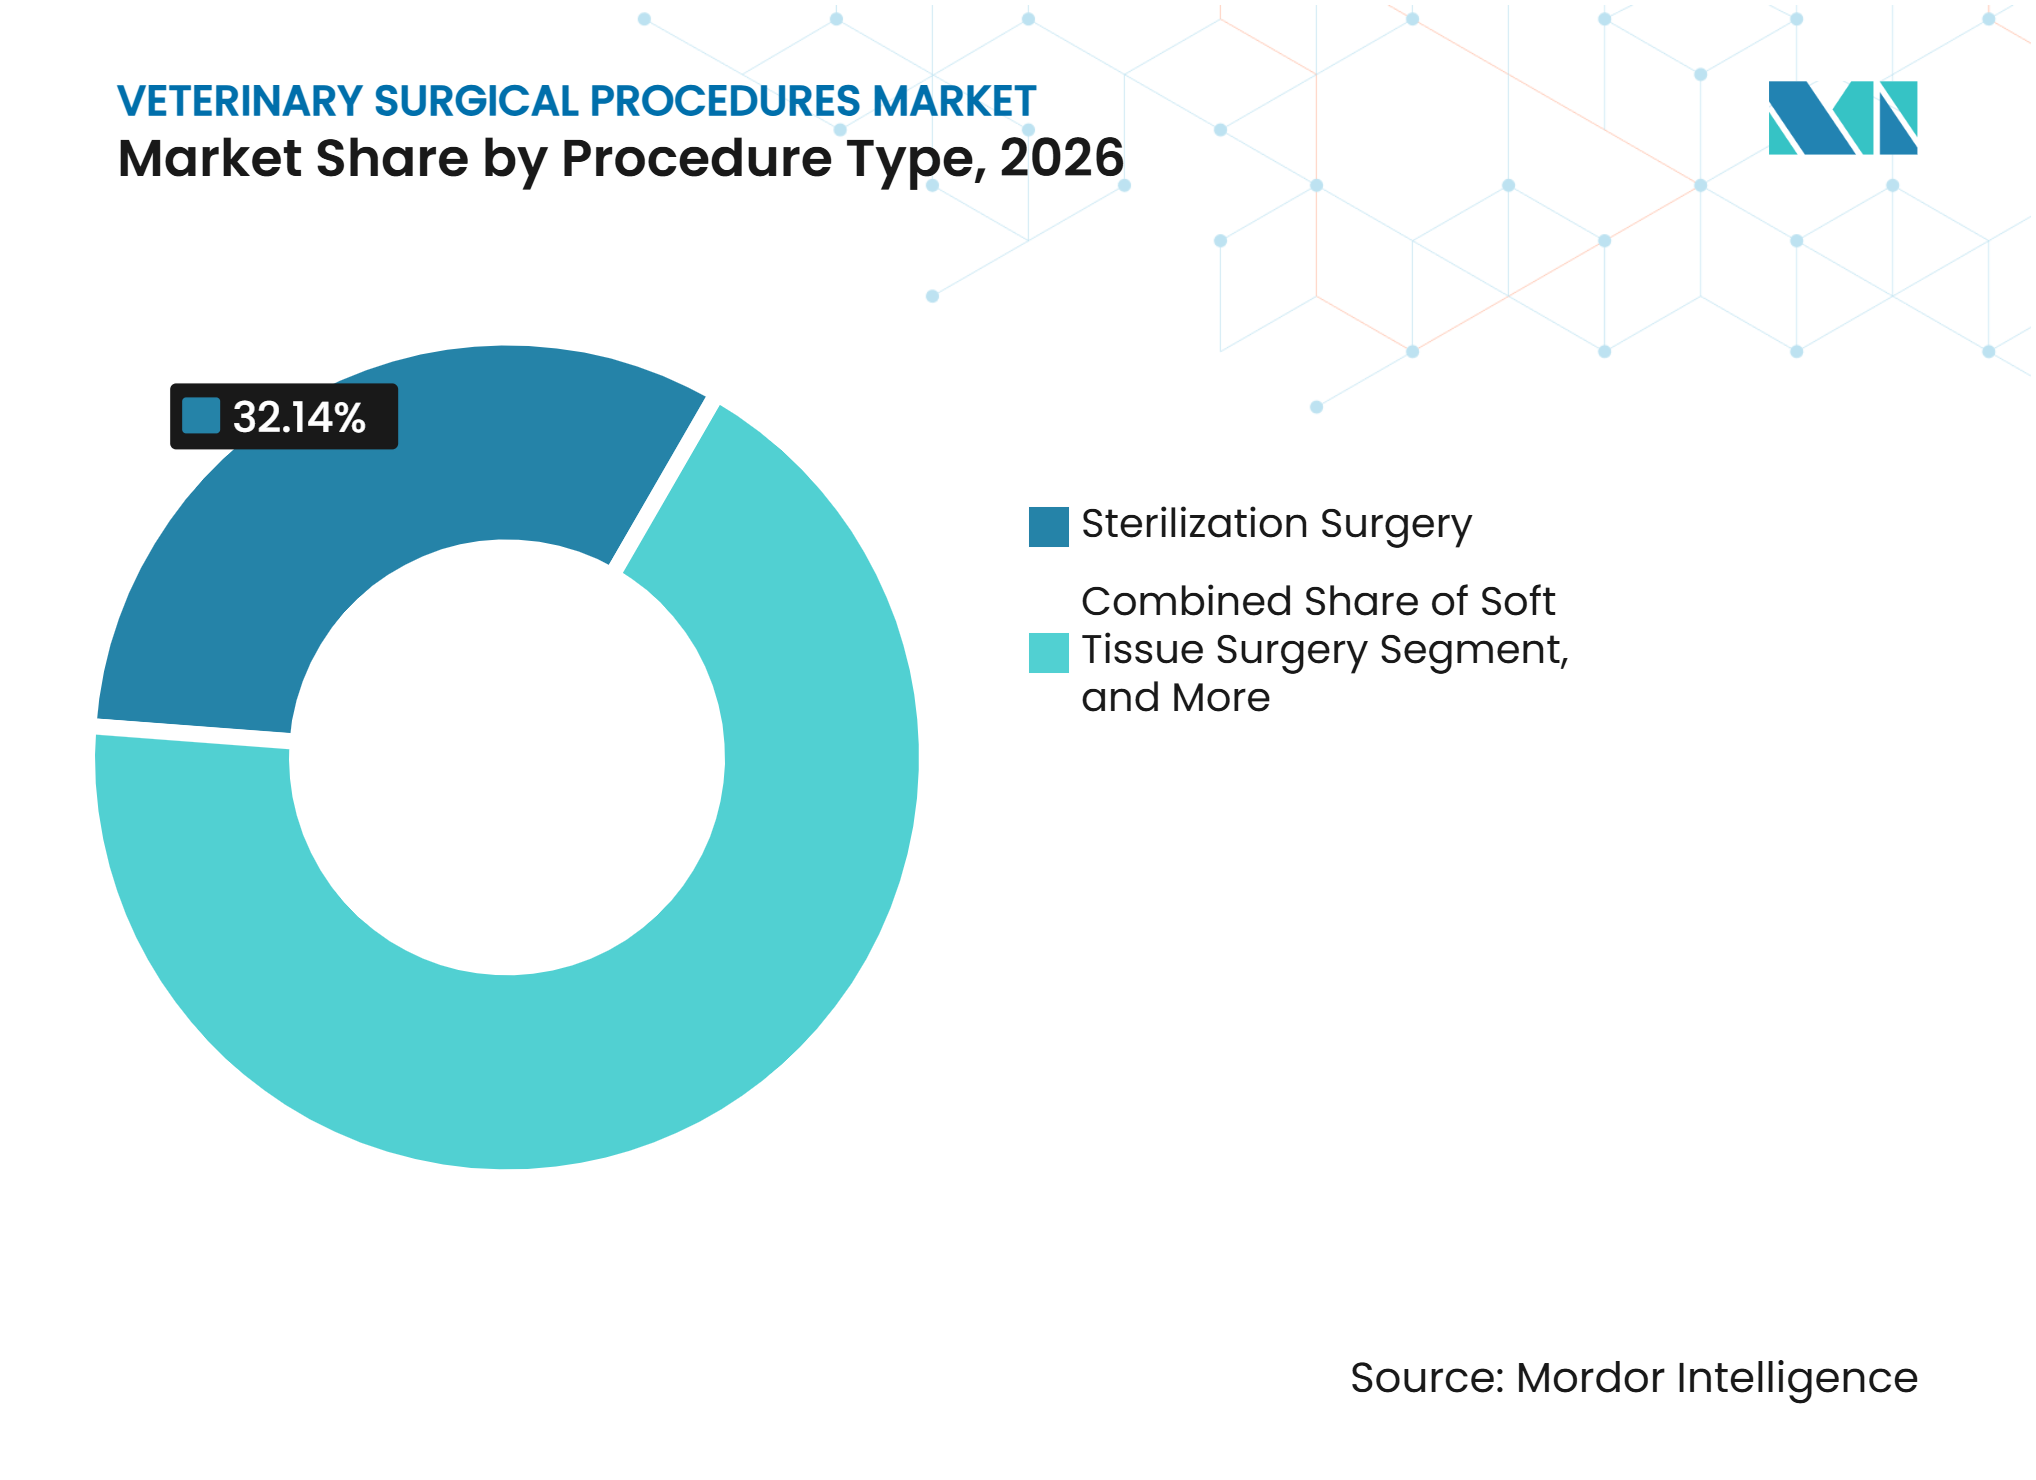
- Por tipo de procedimento, a cirurgia de esterilização detinha 32,14% da participação do segmento de procedimentos cirúrgicos veterinários em 2026, enquanto a cirurgia de tecidos moles tem previsão de crescer a um CAGR de 8,25% até 2032.
- Por tipo de animal, os animais de companhia detinham 68,45% da participação do segmento de procedimentos cirúrgicos veterinários em 2026, enquanto animais de produção e aves têm previsão de crescer a um CAGR de 8,68% até 2032.
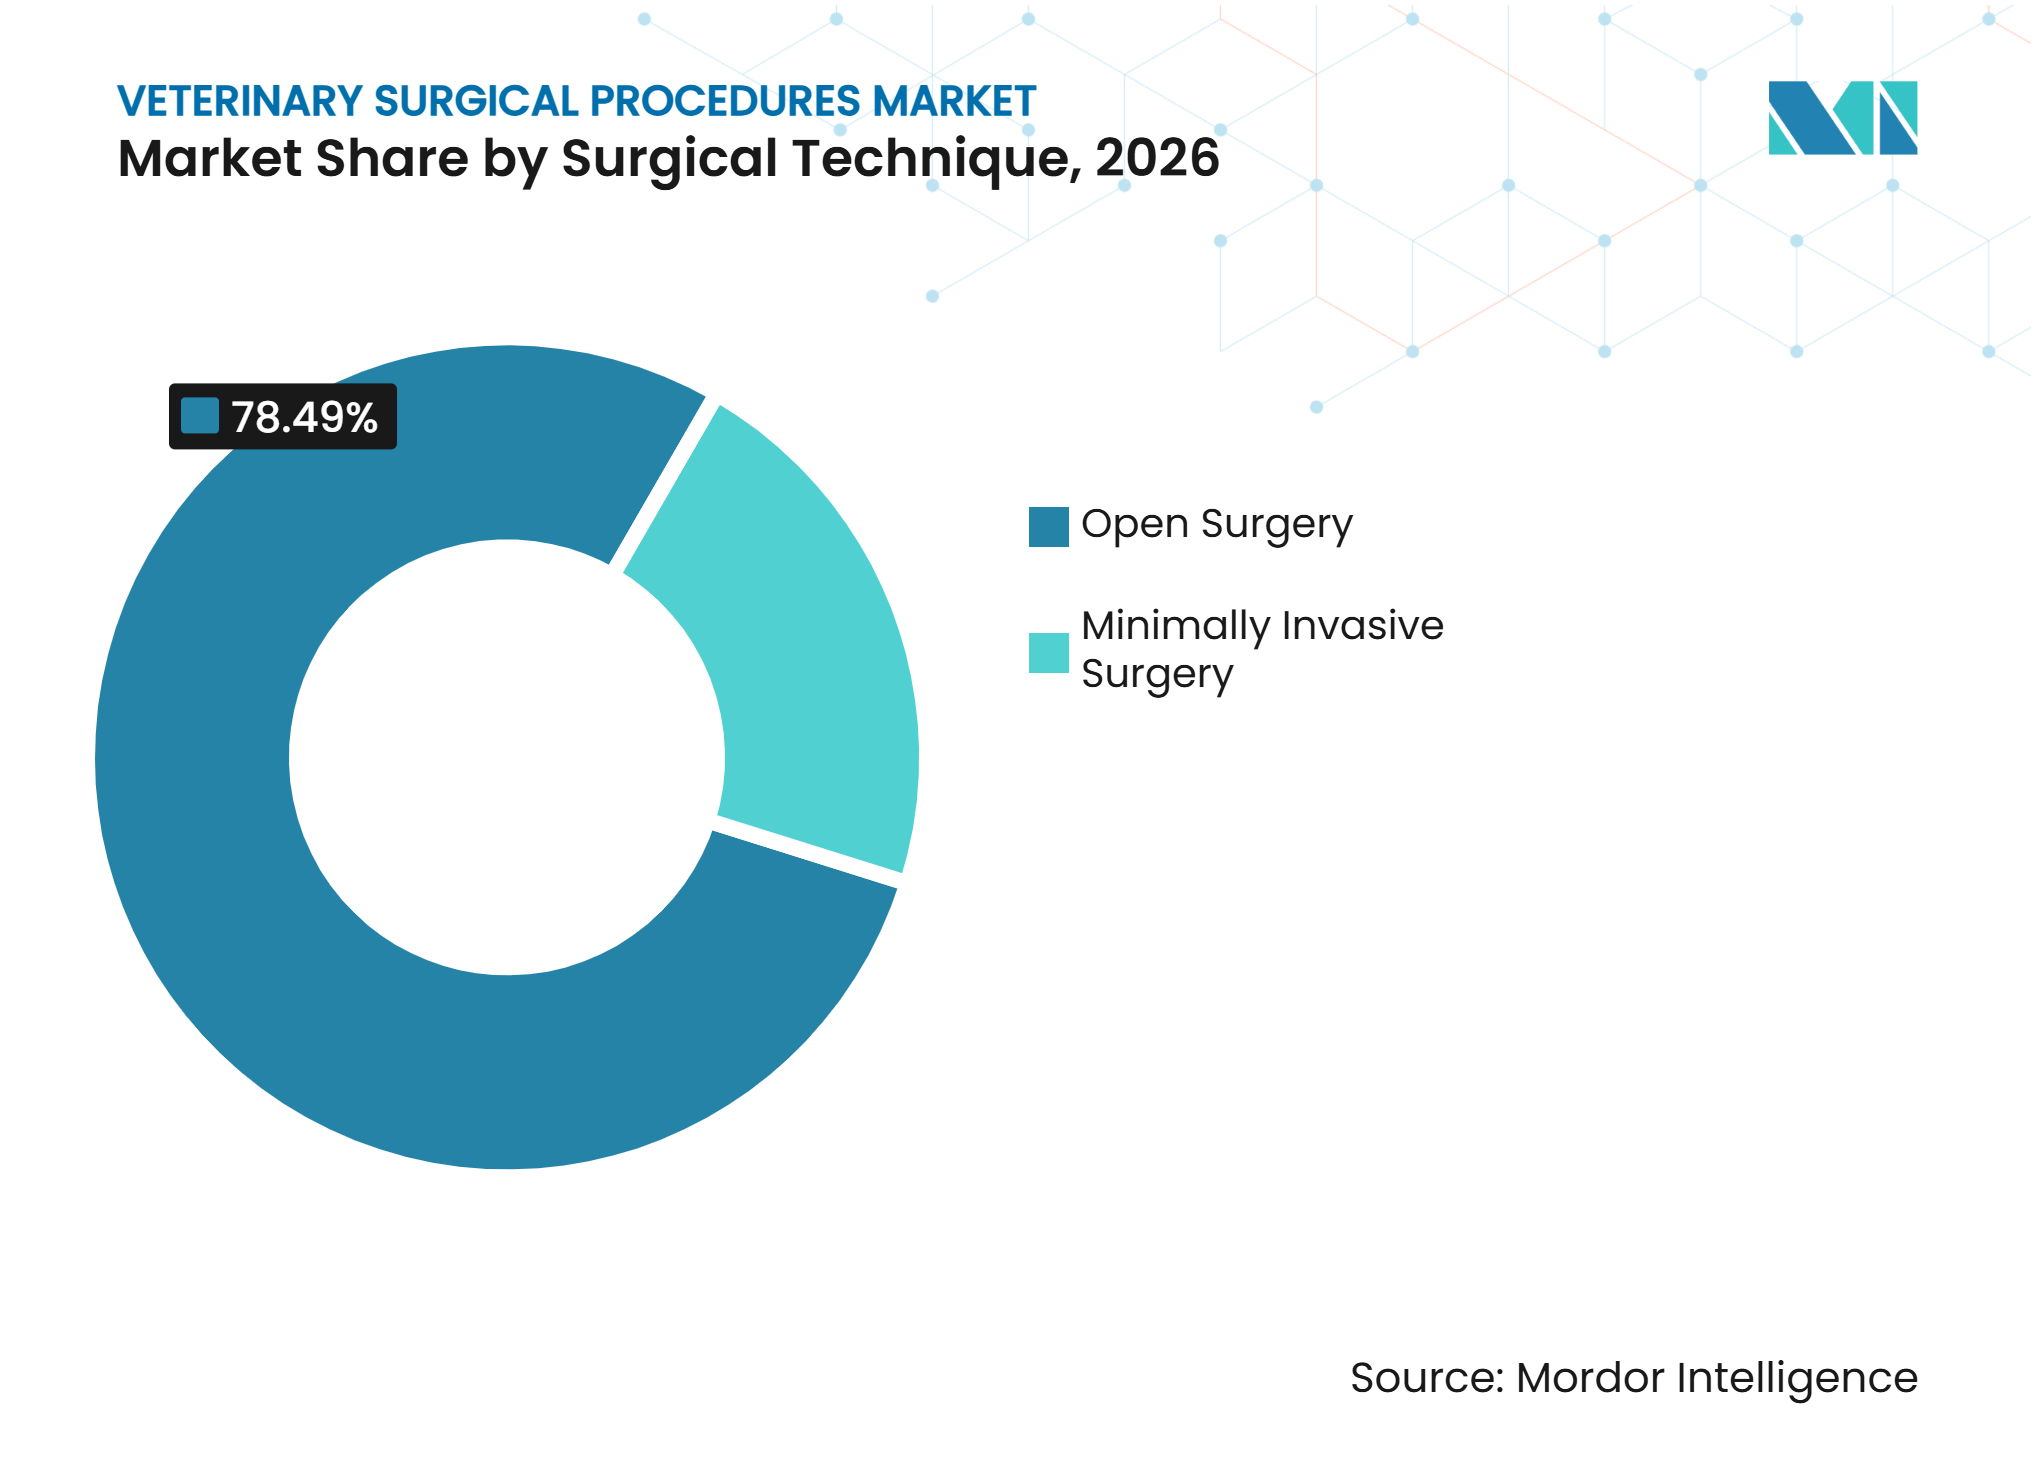
- Por técnica cirúrgica, a cirurgia aberta detinha 78,49% da participação do segmento de procedimentos cirúrgicos veterinários em 2026, enquanto a cirurgia minimamente invasiva tem previsão de crescer a um CAGR de 9,31% até 2032.
- Por usuário final, os hospitais veterinários detinham 56,32% da participação do segmento de procedimentos cirúrgicos veterinários em 2026, enquanto as clínicas veterinárias têm previsão de crescer a um CAGR de 9,79% até 2032.
- Por geografia, a América do Norte detinha 39,58% da participação do segmento de procedimentos cirúrgicos veterinários em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 10,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Procedimentos Cirúrgicos Veterinários*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Posse de Animais de Estimação, Humanização dos Pets e Penetração de Seguros | +1.8% | Global, mais pronunciado na América do Norte e na Europa | Longo prazo (≥ 4 anos) |
| Adoção de Cirurgia Veterinária Minimamente Invasiva e de Precisão | +1.5% | América do Norte, Europa e Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Expansão de Hospitais de Referência e Redes Veterinárias Corporativas | +1.2% | América do Norte, Europa e principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento em Procedimentos Preventivos, Odontológicos e de Esterilização | +1.0% | Global, liderado pela América do Norte e pela Europa Ocidental | Curto prazo (≤ 2 anos) |
| Implantes Específicos para o Paciente e Planejamento Ortopédico Habilitado por Impressão 3D | +0.6% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Ecossistemas de Treinamento e Educação Vinculados a Procedimentos | +0.5% | Global, com ganhos iniciais na América do Norte, Europa e Sudeste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Posse de Animais de Estimação, Humanização dos Pets e Penetração de Seguros
A posse de animais de estimação está se tornando cada vez mais associada a gastos com cuidados veterinários preventivos, especializados e de emergência. A FEDIAF reportou 299 milhões de animais de estimação em domicílios europeus em 2025, enquanto o mercado europeu de alimentos para animais de estimação atingiu 29,3 bilhões de EUR, demonstrando o compromisso contínuo das famílias com o cuidado animal. Na América do Norte, 7 milhões de animais segurados e 5,7 bilhões de USD em prêmios brutos subscritos em 2025 ampliaram a base financeira para procedimentos cobertos. Esse financiamento pode reduzir a barreira orçamentária imediata que frequentemente impede os tutores de aprovar cirurgias. Também apoia o mercado de procedimentos cirúrgicos veterinários ao inserir mais casos eletivos e complexos nas agendas das clínicas. O efeito é mais forte onde os produtos de seguro, os sistemas de referência e o atendimento especializado já estão estabelecidos.
Adoção de Cirurgia Veterinária Minimamente Invasiva e de Precisão
A cirurgia minimamente invasiva está se tornando mais viável para clínicas gerais à medida que o acesso a equipamentos e o treinamento em procedimentos melhoram. Um estudo comparativo de 2025 realizado em 60 cães constatou que a ovariectomia laparoscópica foi associada a menores marcadores inflamatórios e de estresse oxidativo do que a cirurgia aberta, além de recuperação mais rápida.[1] Uma revisão de 2025 também constatou que a laparoscopia está se expandindo na oncologia de animais de companhia, incluindo o manejo de tumores abdominais.[2] Esses resultados clínicos apoiam o investimento em laparoscopia além da esterilização de rotina. A Karl Storz unificou suas operações nos Estados Unidos, no Canadá e veterinárias em 2025 para fortalecer o crescimento comercial, a inovação e o atendimento ao cliente na América do Norte. O mercado de procedimentos cirúrgicos veterinários está crescendo à medida que procedimentos que antes exigiam encaminhamento se tornam possíveis em clínicas locais mais bem equipadas.
Expansão de Hospitais de Referência e Redes Veterinárias Corporativas
As redes veterinárias corporativas estão adicionando capacidade de referência e concentrando cuidados complexos em instalações projetadas para casos de alta complexidade. Em 2025, a Veritas Veterinary Partners inaugurou uma instalação cirúrgica de 929 metros quadrados em Tustin, Califórnia, com 5 salas cirúrgicas e um tomógrafo de 128 cortes, e um hospital de referência de 2.601 metros quadrados em San Rafael, Califórnia. A MedVet também inaugurou 2 hospitais de emergência e especialidades no centro de Ohio em 2025, cada um oferecendo serviços cirúrgicos, neurológicos e de cuidados intensivos ininterruptos. Esses investimentos reúnem cirurgiões, imagens avançadas, suporte de anestesia e capacidade de cuidados intensivos no mesmo fluxo de atendimento. Eles ajudam o mercado de procedimentos cirúrgicos veterinários a lidar com mais casos ortopédicos, neurológicos, oncológicos e de emergência. O modelo de hub e spoke também permite que as clínicas primárias retenham os cuidados de rotina enquanto encaminham procedimentos complexos para hospitais especializados.
Crescimento em Procedimentos Preventivos, Odontológicos e de Esterilização
Os cuidados preventivos estão aumentando a demanda cirúrgica por meio de diagnósticos mais precoces, intervenção odontológica e esterilização de rotina. A Trupanion reportou que as solicitações odontológicas para cães aumentaram 34% em volume e 38% no valor médio das solicitações entre 2020 e 2024, enquanto as solicitações odontológicas para gatos aumentaram 20% em volume e 37% no valor médio das solicitações. Os pagamentos de sinistros odontológicos reportados aumentaram de 3,1 milhões de USD em 2020 para 11,5 milhões de USD em 2024.[3] As diretrizes odontológicas da AAHA continuam a enquadrar a limpeza profissional e a radiografia intraoral como elementos do atendimento odontológico adequado. A esterilização mantém uma base de procedimentos confiável em todo o atendimento de animais de companhia e em muitos programas de gestão populacional. Isso apoia o mercado de procedimentos cirúrgicos veterinários mesmo quando os gastos com procedimentos avançados se tornam mais seletivos.
Análise de Impacto das Restrições do Mercado de Procedimentos Cirúrgicos Veterinários*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Procedimentos e Equipamentos Avançados | -1.5% | Global, mais agudo em mercados emergentes e na América do Norte rural | Curto prazo (≤ 2 anos) |
| Escassez de Cirurgiões Veterinários Qualificados e Equipes de Anestesia | -1.0% | Global, com maior gravidade na América do Norte rural, Ásia-Pacífico e África | Longo prazo (≥ 4 anos) |
| Capacidade Limitada de Esterilização, Recuperação e Monitoramento em Clínicas Menores | -0.7% | Principalmente mercados emergentes da Ásia-Pacífico, América do Norte rural e América do Sul | Médio prazo (2-4 anos) |
| Fluxos Fragmentados de Pagamento, Financiamento e Encaminhamento | -0.5% | Global, com maior gravidade onde o seguro para animais de estimação é limitado | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Procedimentos e Equipamentos Avançados
O custo do atendimento continua sendo uma restrição direta à aprovação de procedimentos e ao investimento em equipamentos avançados. Uma pesquisa de 2025 realizada pela PetSmart Charities e pela Gallup constatou que 52% dos tutores de animais de estimação nos Estados Unidos haviam deixado de realizar ou recusado cuidados veterinários recomendados no ano anterior. Entre os tutores que deixaram de realizar cuidados, 71% identificaram o custo como motivo, e 7% relataram ter recusado cirurgias para salvar a vida do animal. A AAHA constatou que 16% dos tutores experimentaram ansiedade com os custos quando as contas de atendimento especializado eram inferiores a 500 USD, e 50% o fizeram abaixo de 1.000 USD. Os altos custos de aquisição de torres laparoscópicas, sistemas de navegação e capacidade de impressão 3D reforçam a lacuna entre hospitais de referência e clínicas menores. O mercado de procedimentos cirúrgicos veterinários pode, portanto, se expandir mais lentamente onde as opções de seguro, financiamento e equipamentos de menor custo permanecem limitadas.
Escassez de Cirurgiões Veterinários Qualificados e Equipes de Anestesia
A escassez de veterinários e de pessoal de apoio cirúrgico limita a cobertura de serviços em áreas rurais e de animais de produção. O USDA identificou 243 áreas rurais com escassez de veterinários em 46 estados dos Estados Unidos em 2025 e introduziu medidas destinadas a fortalecer a capacidade veterinária para animais de produção.[4] A AVMA reportou que o programa de escassez tem como objetivo melhorar o recrutamento e a retenção em práticas rurais e federais. Procedimentos ortopédicos, neurológicos e minimamente invasivos complexos exigem equipes com capacidade cirúrgica e de anestesia especializada. O acesso limitado a essas equipes pode forçar os tutores a viajar, adiar o atendimento ou optar por tratamentos menos intensivos. A distribuição e a retenção da força de trabalho são, portanto, tão importantes quanto a oferta de graduados para o mercado de procedimentos cirúrgicos veterinários. Essa pressão permanece especialmente relevante onde grandes áreas geográficas de captação são atendidas por um pequeno número de instalações de referência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Procedimento:
A Esterilização Ancora o Volume, os Cuidados de Tecidos Moles AvançamA cirurgia de esterilização detinha 32,14% da participação do segmento de procedimentos cirúrgicos veterinários em 2026, pois continua sendo um procedimento eletivo frequente para animais de companhia e muitos programas de gestão populacional animal. Seu alto volume oferece às clínicas um fluxo previsível de procedimentos e apoia o investimento rotineiro em salas cirúrgicas, anestesia e processos de recuperação. O estudo canino de 2025 constatou que a ovariectomia laparoscópica produziu menores marcadores inflamatórios e de estresse oxidativo do que a cirurgia aberta. Essa evidência oferece às clínicas uma razão clínica para utilizar métodos minimamente invasivos onde equipamentos e treinamento estão disponíveis. Os procedimentos ortopédicos continuam a exigir implantes especializados, imagens e expertise do cirurgião. A Arthrex lançou o sistema de placa de bloqueio OrthoLine MPL para pequenos animais em janeiro de 2025, com características projetadas para a anatomia óssea de cães e gatos. Esse desenvolvimento de produto reflete a demanda por ferramentas específicas para veterinária, em vez de dispositivos humanos adaptados. Os procedimentos oftálmicos e neurológicos permanecem serviços de menor volume, concentrados em hospitais de referência. Sua disponibilidade depende de pessoal especializado, diagnósticos avançados e arranjos claros de encaminhamento.
A cirurgia de tecidos moles tem a maior taxa de crescimento projetada entre os tipos de procedimento, com um CAGR de 8,25% até 2032. O tamanho do mercado de procedimentos cirúrgicos veterinários para esse grupo de procedimentos é apoiado por operações relacionadas à oncologia e por uma gama mais ampla de casos abdominais, de feridas e de emergência. Uma revisão de 2025 descreveu o uso crescente de laparoscopia na oncologia de animais de companhia, incluindo aplicações para o manejo de tumores abdominais. O valor clínico das técnicas de menor trauma pode tornar a cirurgia mais aceitável para os tutores quando o tempo de recuperação é uma preocupação. A cirurgia odontológica também está ganhando atenção à medida que as seguradoras registram maior volume e maiores valores de sinistros. Os serviços odontológicos de rotina conectam os cuidados preventivos à intervenção cirúrgica quando a doença requer extração ou outros procedimentos. As demais categorias de procedimentos incluem trabalhos com animais exóticos e de grande porte. Esses casos formam uma parcela menor da atividade, mas exigem treinamento, equipamentos e ambientes de atendimento distintos.


Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Tipo de Animal:
Animais de Companhia Sustentam a Escala, Animais de Produção Ganham Investimento CirúrgicoOs animais de companhia detinham 68,45% da participação do mercado de procedimentos cirúrgicos veterinários em 2026, refletindo a profundidade dos cuidados prestados a cães e gatos. O segmento abrange esterilização, procedimentos odontológicos, reparação ortopédica, remoção de tumores, cuidados neurológicos e outras intervenções especializadas. A cobertura de seguros na América do Norte atingiu 7 milhões de animais em 2025, oferecendo uma via de financiamento para uma parcela maior desses tratamentos. O mercado de procedimentos cirúrgicos veterinários para animais de companhia é fortalecido quando os tutores podem escolher o tratamento com base na necessidade clínica, e não apenas no custo imediato. As necessidades de saúde relacionadas à raça também podem influenciar o mix de procedimentos cirúrgicos. Um estudo de 2025 realizado em um hospital universitário do Reino Unido examinou as mudanças nos padrões de encaminhamento de tecidos moles em cães e gatos entre 2008 e 2018. Os centros de referência podem usar esses padrões de casos em mudança para orientar o treinamento, os equipamentos e o pessoal especializado. O atendimento de animais de companhia continuará a depender do acesso a seguros, equipes qualificadas e capacidade de emergência. As clínicas menores continuam sendo importantes porque identificam os casos e determinam se o encaminhamento ocorre.
Animais de produção e aves são a categoria animal de crescimento mais rápido, com um CAGR projetado de 8,68% até 2032. A segurança alimentar, a produtividade do rebanho e a expansão da capacidade de animais de produção contribuem para a demanda por procedimentos reprodutivos, digestivos e musculoesqueléticos. O Plano de Ação Veterinária Rural do USDA, lançado em 2025, inclui esforços para melhorar a capacidade da força de trabalho veterinária para animais de produção. Essa orientação política aborda uma lacuna de serviço que restringe o acesso a intervenções veterinárias em comunidades rurais. A AVMA enfatizou a necessidade de abordar o recrutamento e a retenção em áreas com escassez. Os procedimentos equinos são uma categoria especializada com altos valores individuais por caso. A cirurgia de cólica, a intervenção reprodutiva e o tratamento ortopédico exigem instalações capazes de gerenciar a anestesia e a recuperação pós-operatória. O atendimento de animais de produção, aves e equinos depende cada um de capacidade móvel, proximidade às fazendas e uma força de trabalho preparada para procedimentos específicos por espécie. Uma maior capacidade nessas áreas pode ampliar o mercado de procedimentos cirúrgicos veterinários além dos ambientes de animais de companhia.
Por Técnica Cirúrgica:
A Cirurgia Aberta Mantém o Acesso, a Cirurgia Minimamente Invasiva Ganha TerrenoA cirurgia aberta detinha 78,49% da participação do segmento de procedimentos cirúrgicos veterinários em 2026, pois é a técnica central entre espécies, tipos de procedimento e níveis de clínica. Ela requer menos equipamentos de capital do que as abordagens laparoscópicas ou outras minimamente invasivas. Isso torna a cirurgia aberta prática para provedores rurais, clínicas de menor porte, atendimento de emergência e operações com animais de grande porte. Ela permanece essencial para fixação ortopédica, trauma, muitas emergências de tecidos moles e casos em que a ampla exposição é clinicamente necessária. As diretrizes e práticas de acreditação da AAHA apoiam padrões consistentes para ambientes cirúrgicos e cuidados ao paciente. Esses requisitos incentivam o investimento em infraestrutura cirúrgica básica mesmo quando plataformas avançadas não são viáveis. Os procedimentos abertos também têm uma ampla base de familiaridade dos cirurgiões e fornecimento estabelecido de consumíveis. A técnica permanecerá central para o mercado de procedimentos cirúrgicos veterinários à medida que as clínicas equilibram a necessidade clínica com a disciplina de capital. Sua posição ilustra que os métodos avançados complementam, em vez de substituir imediatamente, a prática cirúrgica estabelecida.
A cirurgia minimamente invasiva tem projeção de crescimento a um CAGR de 9,31% até 2032, a taxa mais rápida entre as técnicas cirúrgicas. O tamanho do mercado de procedimentos cirúrgicos veterinários para cirurgia minimamente invasiva está se expandindo à medida que mais clínicas consideram a laparoscopia para esterilização, oncologia e outros procedimentos. No estudo de 2025 com 60 cães, a ovariectomia laparoscópica foi associada a menor resposta inflamatória e oxidativa e recuperação mais rápida do que a cirurgia aberta. Uma revisão de oncologia de 2025 descreveu de forma semelhante o crescente uso laparoscópico no manejo de tumores abdominais. Esses achados podem encorajar tanto a adoção por clínicos quanto a aceitação da técnica pelos tutores. A mudança organizacional da Karl Storz na América do Norte em 2025 alinhou seu negócio veterinário com operações regionais mais amplas. O treinamento e o suporte de serviço dos fornecedores podem reduzir as barreiras práticas enfrentadas pelas clínicas que estão iniciando na laparoscopia. O ritmo de adoção ainda variará porque equipamentos, treinamento e volume de casos devem ser suficientes para justificar o investimento. Os hospitais de referência provavelmente permanecerão como o principal local para procedimentos minimamente invasivos mais complexos.

Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Usuário Final:
Hospitais Veterinários Lideram, Clínicas Desenvolvem Capacidade CirúrgicaOs hospitais veterinários detinham 56,32% da participação do segmento de procedimentos cirúrgicos veterinários em 2026, pois gerenciam casos complexos, de emergência e de múltiplas especialidades. Esses hospitais combinam equipes cirúrgicas com diagnóstico por imagem, cuidados intensivos, anestesia e recuperação de pacientes internados. A MedVet inaugurou 2 instalações de emergência e especialidades no centro de Ohio em 2025, ambas com serviços cirúrgicos, neurológicos e de cuidados intensivos 24 horas por dia, 7 dias por semana. A Veritas Veterinary Partners também expandiu a infraestrutura cirúrgica e de referência na Califórnia durante 2025. Essas instalações podem atender casos de alta complexidade que as clínicas comuns não conseguem reter com segurança. Sua base de equipamentos suporta imagens de tomografia computadorizada, monitoramento especializado, atendimento oncológico e observação pós-operatória. O modelo hospitalar também é fortalecido por relações de encaminhamento com práticas de atenção primária. No entanto, o acesso permanece desigual em áreas rurais porque a capacidade especializada está concentrada em locais metropolitanos selecionados. O investimento hospitalar continuará a influenciar onde os procedimentos de alto valor são realizados.
As clínicas veterinárias têm projeção de crescimento a um CAGR de 9,79% até 2032, à medida que adicionam capacidade para cuidados cirúrgicos de rotina. As clínicas estão se concentrando em esterilização, procedimentos odontológicos e intervenções rotineiras de tecidos moles que antes exigiam encaminhamento mais frequente. A Covetrus reportou que sua rede VetSuite atendia 1 em cada 10 veterinários de animais de companhia nos Estados Unidos em setembro de 2025 e havia gerado mais de 30 milhões de USD em economias operacionais desde 2024. O suporte de compras e gestão de práticas pode ajudar provedores menores a gerenciar o custo de suprimentos e fluxos de trabalho cirúrgicos. O setor de procedimentos cirúrgicos veterinários se beneficia quando as clínicas locais podem realizar procedimentos de rotina adequados sem comprometer a segurança do paciente. Os laboratórios de diagnóstico permanecem importantes para o fluxo de atendimento porque apoiam a avaliação pré-cirúrgica, a histopatologia e o monitoramento pós-operatório. Provedores móveis e hospitais universitários de ensino formam grupos adicionais de usuários finais. Seu papel é especialmente relevante onde as necessidades de cobertura geográfica ou de treinamento clínico não são atendidas pelas redes hospitalares corporativas. As clínicas precisarão de sistemas de encaminhamento adequados para casos que excedam sua capacidade cirúrgica e de recuperação.
Análise Geográfica
América do Norte
A América do Norte detinha 39,58% da participação do mercado de procedimentos cirúrgicos veterinários em 2026. A região possui uma base comparativamente profunda de hospitais especializados, participação em seguros e redes veterinárias corporativas. A NAPHIA reportou 5,7 bilhões de USD em prêmios brutos subscritos de seguro de saúde animal e 7 milhões de animais segurados em 2025. Essa base de financiamento pode apoiar a aprovação de cirurgias eletivas e de emergência quando a cobertura se aplica. A nova capacidade especializada é visível nas inaugurações da MedVet em Ohio e nas instalações da Veritas na Califórnia em 2025. A influência regulatória também está moldando as condições de distribuição. Em novembro de 2026, o Procurador-Geral de Nova York e 13 procuradores-gerais estaduais contestaram a proposta de fusão entre a Covetrus e a MWI Animal Health, alegando que a empresa combinada controlaria mais de 50% dos mercados de distribuição para clínicas veterinárias nos Estados Unidos. A ação pode afetar a pressão competitiva sobre os preços de suprimentos cirúrgicos. Ao mesmo tempo, o USDA identificou 243 áreas rurais com escassez de veterinários em 46 estados em 2025. Essa lacuna limita o alcance da cirurgia especializada fora dos maiores centros populacionais. O tamanho do mercado de procedimentos cirúrgicos veterinários na América do Norte é, portanto, apoiado por uma forte infraestrutura urbana, mas temperado por restrições de força de trabalho rural.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de expansão a um CAGR de 10,43% até 2032. O crescimento da região está ligado a uma base mais ampla de animais de companhia, à demanda urbana por atendimento veterinário formal e a um modelo de referência em desenvolvimento. O acesso cirúrgico permanece desigual porque a disponibilidade de equipamentos e a densidade de especialistas diferem amplamente entre mercados e cidades. A região também tem necessidade de treinamento mais consistente em anestesia, técnicas minimamente invasivas e monitoramento pós-operatório. O alinhamento norte-americano da Karl Storz mostra a importância que os fornecedores atribuem ao suporte comercial integrado, um modelo que pode orientar a expansão de treinamento e serviços em sistemas veterinários em desenvolvimento. A participação do segmento de procedimentos cirúrgicos veterinrios de técnicas avançadas provavelmente crescerá primeiro nos principais centros de referência urbanos. As clínicas menores podem expandir a cirurgia de rotina à medida que o suporte de compras e a infraestrutura básica melhoram. Os padrões profissionais e os protocolos de instalações se tornarão mais importantes à medida que os provedores adicionam capacidade cirúrgica. A principal oportunidade reside em combinar as vendas de equipamentos com o treinamento clínico e processos confiáveis de pós-atendimento. Essa abordagem pode reduzir a lacuna entre a demanda por cuidados de maior qualidade e a capacidade das clínicas de prestá-los com segurança. A taxa de expansão da região reflete o potencial de crescimento da infraestrutura, e não a maturidade uniforme em todos os países.
Europa, América do Sul e Oriente Médio e África
A Europa possui uma base substancial de animais de companhia, com a FEDIAF reportando 299 milhões de animais em domicílios europeus em 2025. A presença estabelecida de gastos com cuidados de animais de estimação apoia os cuidados cirúrgicos preventivos, odontológicos e baseados em referência. A IVC Evidensia expandiu sua rede White Cross Vets com 2 novas clínicas no Reino Unido no final de 2025, cada uma com consultórios odontológicos e 2 salas cirúrgicas. Isso reflete o investimento contínuo na capacidade clínica local. A América do Sul e o Oriente Médio e África estão em estágios mais iniciais de desenvolvimento cirúrgico especializado. Na África do Sul, o Conselho Veterinário Sul-Africano pediu maior capacidade de treinamento e redução das barreiras administrativas para atender às necessidades da força de trabalho veterinária. As restrições de força de trabalho limitam a disponibilidade de cirurgia especializada em partes da região. O atendimento premium de animais de companhia pode criar oportunidades concentradas em mercados urbanos de maior renda. Nessas regiões mistas, o mercado de procedimentos cirúrgicos veterinários depende do ritmo de investimento das clínicas, da oferta de veterinários treinados e da capacidade dos tutores de financiar os cuidados. A expansão de redes corporativas e melhores vias de encaminhamento podem melhorar o acesso onde a infraestrutura especializada formal ainda é limitada.
Cenário Competitivo
Concentração do Mercado
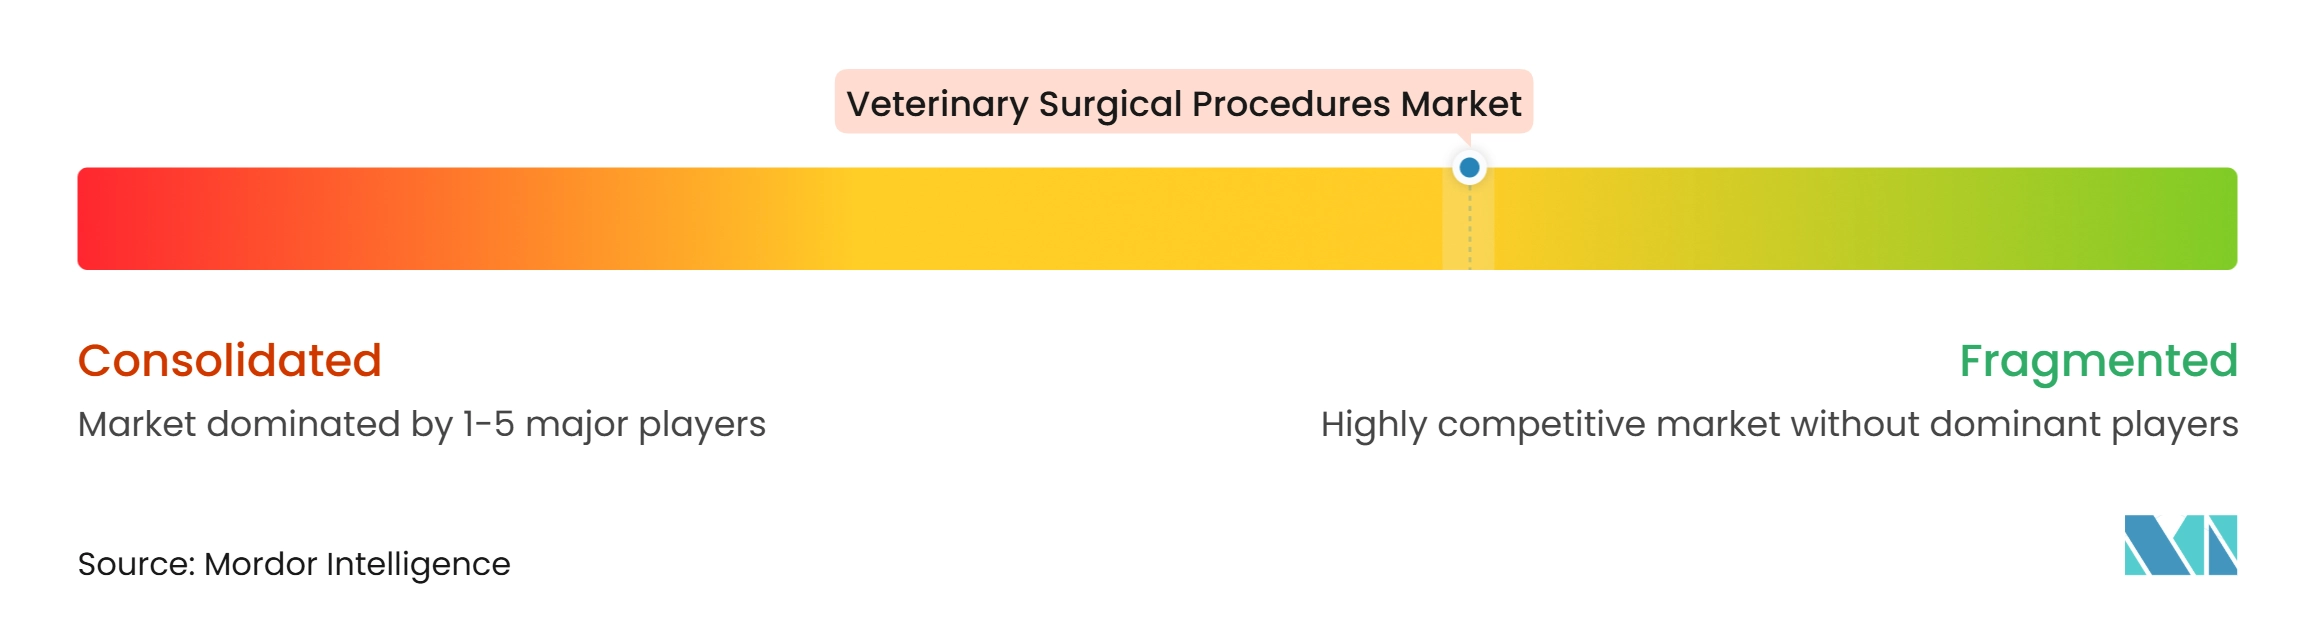
O mercado de procedimentos cirúrgicos veterinários permanece moderadamente fragmentado entre equipamentos, implantes, instrumentos, prestadores de serviços e distribuidores. Nenhum participante único controla toda a gama de tipos de procedimento, grupos de animais e mercados geográficos. As principais empresas estão usando o desenvolvimento de produtos específicos para veterinária, programas de treinamento e plataformas de fluxo de trabalho para fortalecer sua posição. A Arthrex introduziu o sistema de placa de bloqueio OrthoLine MPL para pequenos animais em janeiro de 2025, oferecendo características de design focadas em veterinária para a anatomia de cães e gatos. Um estudo do JAVMA de 2025 também avaliou o sistema NanoScope em cistotomia canina e reportou remoção completa de urólitos em 12 de 13 cães. Esses exemplos mostram uma tendência de afastamento da adaptação de dispositivos humanos para procedimentos veterinários. O suporte dos fornecedores é cada vez mais importante porque novos equipamentos exigem treinamento clínico, manutenção e protocolos de procedimento. A Karl Storz unificou seus negócios nos Estados Unidos, no Canadá e veterinários em 2025 para acelerar o crescimento, a inovação e o atendimento ao cliente. Esse tipo de alinhamento organizacional pode tornar os sistemas especializados mais fáceis de comercializar para uma base mais ampla de provedores.
Os prestadores de serviços estão se expandindo por meio de hospitais especializados, capacidade de emergência e redes de referência. As inaugurações da MedVet em Ohio em 2025 adicionaram instalações construídas especificamente com serviços cirúrgicos e de cuidados intensivos ininterruptos. A Veritas Veterinary Partners adicionou salas cirúrgicas, imagens avançadas, oncologia e capacidade de referência na Califórnia durante o mesmo ano. Esses investimentos melhoram o acesso a procedimentos complexos, mas também concentram a atividade em instalações maiores. A Covetrus se concentrou em software de gestão de práticas, suporte de compras e ferramentas de fluxo de trabalho para clínicas veterinárias. Seu lançamento de fluxo de trabalho de 2025 incluiu geração de notas SOAP por escuta ambiente e capacidades de quadro de tratamento orientadas por inteligência artificial. Essas ferramentas podem ajudar as práticas a organizar a documentação clínica e as discussões de tratamento. O cenário competitivo inclui tanto fornecedores de dispositivos especializados quanto operadores que controlam encaminhamentos, compras ou infraestrutura de práticas. Empresas com ofertas integradas podem ser capazes de aprofundar relacionamentos recorrentes com as clínicas. No entanto, a acessibilidade e a disponibilidade de equipes treinadas determinarão a rapidez com que essas ofertas se traduzem em volume de procedimentos.
A distribuição está se tornando uma questão competitiva importante porque os serviços cirúrgicos dependem de acesso confiável a consumíveis, dispositivos e produtos farmacêuticos. Em fevereiro de 2026, a Covetrus e a MWI Animal Health anunciaram uma transação proposta com um valor empresarial de 3,5 bilhões de USD para a MWI. Em novembro de 2026, o Procurador-Geral de Nova York e 13 procuradores-gerais estaduais contestaram a transação, alegando que a empresa combinada controlaria mais de 50% dos mercados de distribuição para clínicas veterinárias nos Estados Unidos. O caso destaca o risco de que a concentração de fornecedores possa afetar as condições de compra para os provedores. As clínicas independentes podem recorrer a plataformas de compras em grupo e gestão para controlar os custos de aquisição. A Covetrus declarou que sua rede VetSuite havia gerado mais de 30 milhões de USD em economias desde 2024 para as clínicas participantes. A concorrência se concentrará, portanto, no desempenho dos produtos, no treinamento, na capacidade das instalações e na economia do acesso ao fornecimento.
Líderes do Setor de Procedimentos Cirúrgicos Veterinários
-
Arthrex Inc.
-
B. Braun SE
-
Becton, Dickinson and Company
-
Johnson & Johnson Inc. (Ethicon Inc.)
-
KARL STORZ SE and Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Procedimentos Cirúrgicos Veterinários Empresas cobertas neste relatório
- Arthrex
- Avante Health Solutions
- B. Braun
- Beckton Dickinson
- Covetrus
- DRE Veterinary
- GerVetUSA Inc.
- iM3 Pty Ltd
- Integra LifeSciences
- Johnson & Johnson Inc. (Ethicon Inc.)
- Jørgen Kruuse A/S
- Jorgensen Laboratories LLC
- Karl Storz
- Medtronic
- Midmark
- Patterson Companies
- STERIS
- Surgical Holdings
- Teleflex
- World Precision Instruments Inc.
Desenvolvimentos industriais recentes em Mercado de Procedimentos Cirúrgicos Veterinários
- Novembro de 2026: A FTC e os procuradores-gerais de 13 estados, incluindo Nova York, Califórnia, Texas e Michigan, entraram com uma ação judicial conjunta contestando a proposta de fusão de 3,5 bilhões de USD entre a Covetrus e a MWI Animal Health, alegando que a entidade combinada controlaria mais de 50% dos mercados de distribuição para clínicas veterinárias nos EUA e reduziria a pressão competitiva sobre os preços de suprimentos cirúrgicos. Uma ordem de restrição temporária impediu a conclusão do negócio antes de 4 de dezembro de 2026.
- Julho de 2025: A Karl Storz unificou suas unidades de negócios nos EUA, no Canadá e Veterinária em uma única região da América do Norte sob a presidência de Sonal Matai, com vigência a partir de 1º de julho, com o objetivo declarado de acelerar o crescimento comercial, a inovação e a velocidade do atendimento ao cliente em todo o continente.
- Junho de 2025: A Veritas Veterinary Partners inaugurou duas grandes instalações construídas especificamente para esse fim: um hospital focado em cirurgia de 929 metros quadrados em Tustin, Califórnia, com 5 salas cirúrgicas e um tomógrafo de 128 cortes, e um hospital de referência de 2.601 metros quadrados em San Rafael, Califórnia, com capacidades especializadas de cuidados intensivos e oncologia.
Escopo do Relatório Global do Mercado de Procedimentos Cirúrgicos Veterinários
De acordo com o escopo do relatório, os procedimentos cirúrgicos veterinários referem-se a operações médicas realizadas em animais para diagnosticar, tratar ou gerenciar doenças, lesões, distúrbios congênitos e outras condições de saúde. Esses procedimentos incluem cirurgias de esterilização, ortopédicas, odontológicas, de tecidos moles, oftálmicas e de emergência. As intervenções cirúrgicas veterinárias ajudam a restaurar a função, melhorar a saúde animal, aprimorar a qualidade de vida e apoiar a prevenção de doenças em animais de companhia e de produção.
O mercado de procedimentos cirúrgicos veterinários é segmentado por tipo de procedimento, tipo de animal, técnica cirúrgica, usuário final e geografia. Por tipo de procedimento, o mercado é segmentado em cirurgia de esterilização, cirurgia ortopédica, procedimentos odontológicos, cirurgia oftálmica, cirurgia de tecidos moles, cirurgia neurológica e outros. Por tipo de animal, o mercado é segmentado em animais de companhia, animais equinos e animais de produção e aves. Por técnica cirúrgica, o mercado é segmentado em cirurgia minimamente invasiva e cirurgia aberta. Por usuário final, o mercado é segmentado em hospitais veterinários, clínicas veterinárias, laboratórios de diagnóstico veterinário e outros. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange tamanhos de mercado estimados e tendências de mercado para 17 países nas principais regiões do mundo. O relatório oferece o valor de mercado (em USD) para os segmentos acima.
Visão geral da segmentação
| Cirurgia de Esterilização |
| Cirurgia Ortopédica |
| Procedimentos Odontológicos |
| Cirurgia Oftálmica |
| Cirurgia de Tecidos Moles |
| Cirurgia Neurológica |
| Outros |
| Animais de Companhia |
| Animais Equinos |
| Animais de Produção e Aves |
| Cirurgia Minimamente Invasiva |
| Cirurgia Aberta |
| Hospitais Veterinários |
| Clínicas Veterinárias |
| Laboratórios de Diagnóstico Veterinário |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Procedimento | Cirurgia de Esterilização | |
| Cirurgia Ortopédica | ||
| Procedimentos Odontológicos | ||
| Cirurgia Oftálmica | ||
| Cirurgia de Tecidos Moles | ||
| Cirurgia Neurológica | ||
| Outros | ||
| Por Tipo de Animal | Animais de Companhia | |
| Animais Equinos | ||
| Animais de Produção e Aves | ||
| Por Técnica Cirúrgica | Cirurgia Minimamente Invasiva | |
| Cirurgia Aberta | ||
| Por Usuário Final | Hospitais Veterinários | |
| Clínicas Veterinárias | ||
| Laboratórios de Diagnóstico Veterinário | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do setor de procedimentos cirúrgicos veterinários até 2032?
O mercado de procedimentos cirúrgicos veterinários tem previsão de atingir 79,27 bilhões de USD até 2032, expandindo-se a um CAGR de 7,64% a partir de 2027.
Qual tipo de procedimento veterinário está crescendo mais rapidamente?
A cirurgia de tecidos moles tem projeção de crescimento a um CAGR de 8,25% até 2032, apoiada por intervenções relacionadas à oncologia e outras intervenções de tecidos moles.
Por que a cirurgia veterinária minimamente invasiva está se expandindo?
A cirurgia minimamente invasiva tem previsão de crescer a um CAGR de 9,31%. Um estudo de 2025 em cães associou a ovariectomia laparoscópica a menores marcadores inflamatórios e de estresse oxidativo e recuperação mais rápida.
Qual grupo de animais representa a maior participação nos cuidados cirúrgicos veterinários?
Os animais de companhia representaram 68,45% em 2026, apoiados pelo uso mais amplo de cuidados preventivos, especializados e de emergência.
O que limita o acesso à cirurgia animal avançada?
O custo e a disponibilidade de especialistas são as principais restrições. Em 2025, 52% dos tutores de animais de estimação nos Estados Unidos relataram ter deixado de realizar ou recusado cuidados veterinários recomendados.
Qual região está crescendo mais rapidamente em procedimentos veterinários?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 10,43% até 2032, à medida que o atendimento de animais de companhia e a infraestrutura veterinária formal se expandem.