
Tamaño y Participación del Mercado de Procedimientos Quirúrgicos Veterinarios
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 54.86 Mil millones de dólares |
| Tamaño del Mercado (2032) | 79.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2032) | 7.64 % |
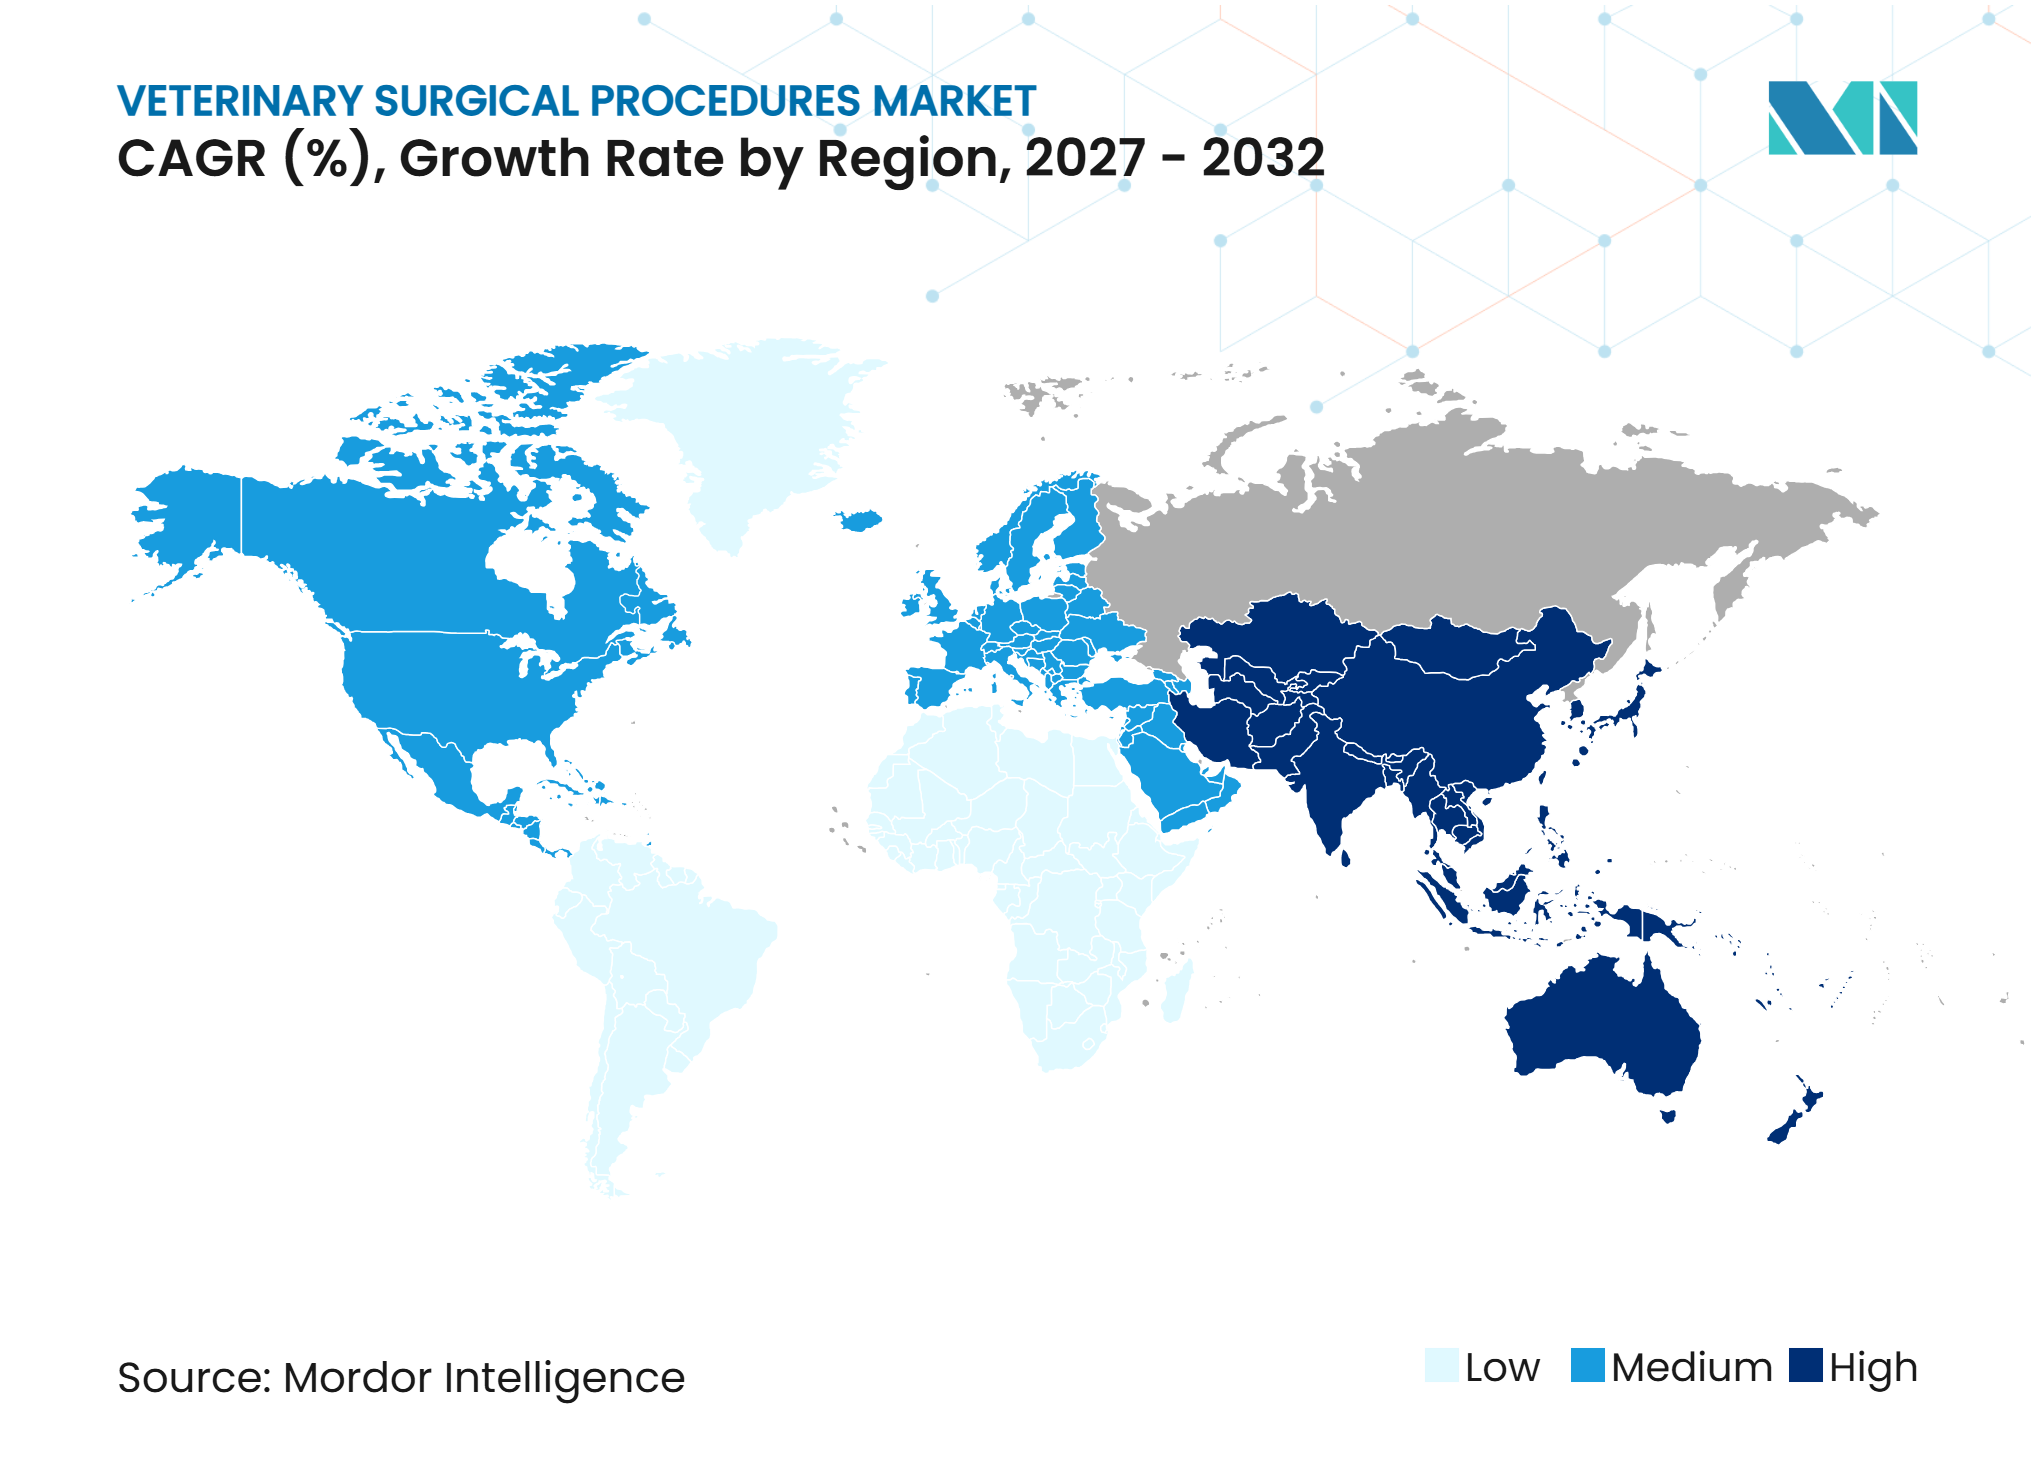
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Procedimientos Quirúrgicos Veterinarios por Mordor Intelligence
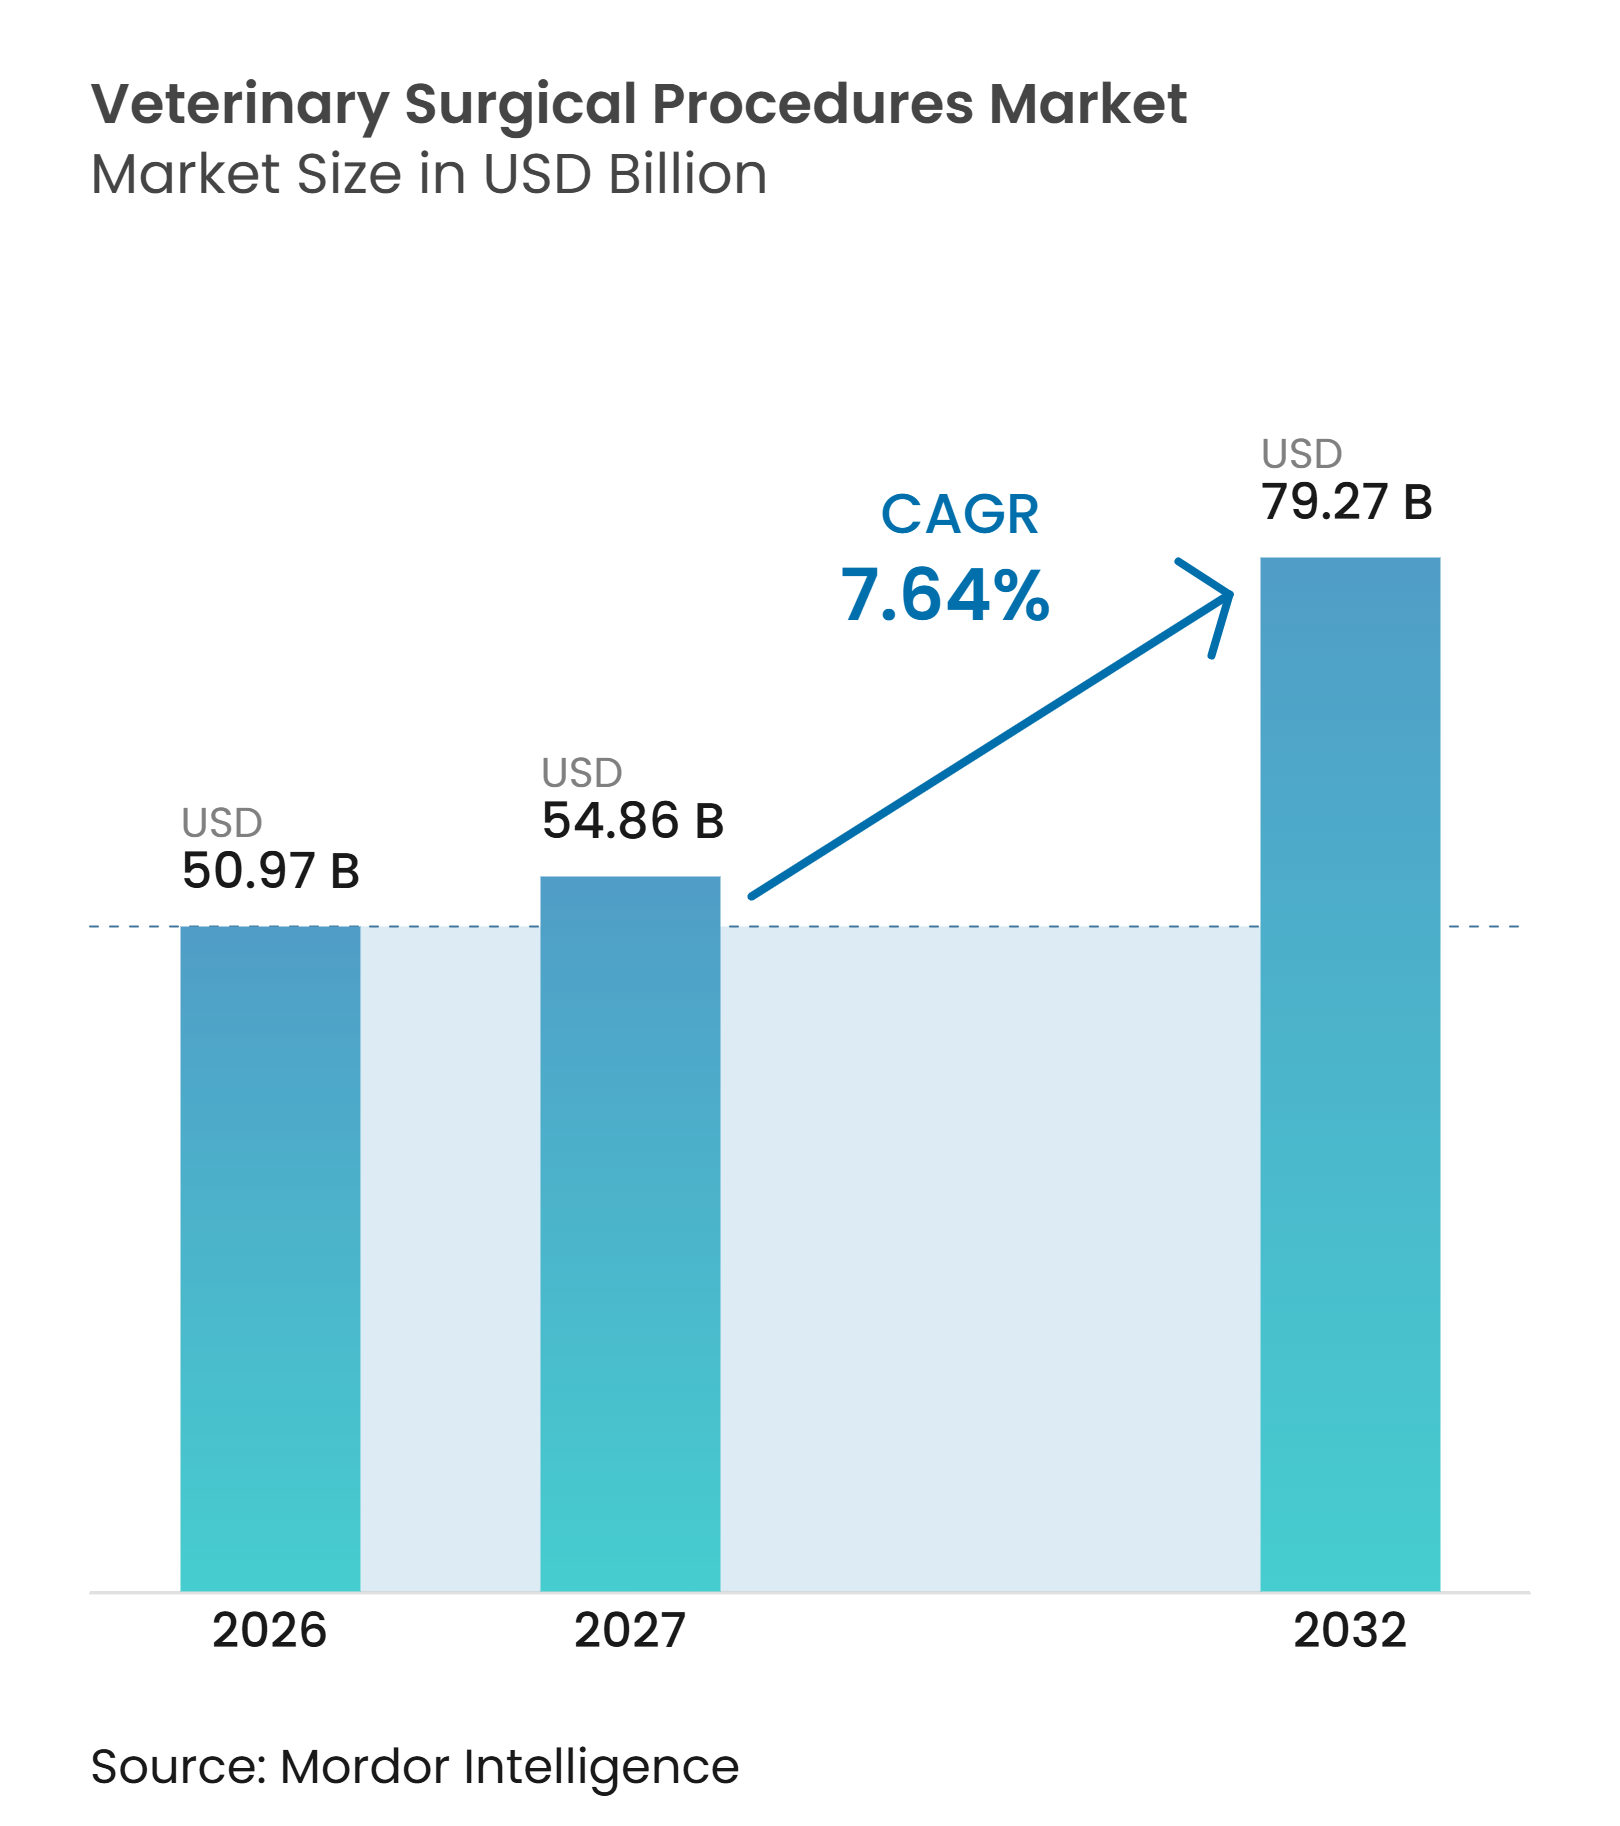
Se proyecta que el tamaño del Mercado de Procedimientos Quirúrgicos Veterinarios sea de 50,97 mil millones de USD en 2026, 54,86 mil millones de USD en 2027, y alcance los 79,27 mil millones de USD para 2032, creciendo a una CAGR del 7,64% de 2027 a 2032.
El aumento de la tenencia de animales de compañía, las mayores expectativas de los propietarios respecto a la atención clínica y el uso más amplio de seguros están incrementando el número de casos que pueden pasar del diagnóstico a la cirugía. En América del Norte, las primas brutas suscritas de seguros de salud para mascotas alcanzaron 5,7 mil millones de USD en 2025, mientras que la población de mascotas aseguradas llegó a 7 millones, lo que respaldó la aprobación de atención de emergencia y electiva costosa. El mercado de procedimientos quirúrgicos veterinarios también se beneficia de un mayor número de hospitales de referencia, redes de clínicas corporativas e inversión en quirófanos en la práctica general. Sin embargo, la asequibilidad de los procedimientos, la disponibilidad desigual de especialistas y los mayores costos de distribución pueden limitar el acceso, especialmente fuera de los grandes centros urbanos. El mercado de procedimientos quirúrgicos veterinarios tiene, por tanto, margen para expandirse donde el financiamiento, la formación y la tecnología de menor costo mejoren la capacidad de las clínicas de rutina para brindar atención quirúrgica segura.
Conclusiones Clave del Informe
- Por tipo de procedimiento, la cirugía de esterilización representó el 32,14% de la participación del segmento de procedimientos quirúrgicos veterinarios en 2026, mientras que se prevé que la cirugía de tejidos blandos crezca a una CAGR del 8,25% hasta 2032.
- Por tipo de animal, los animales de compañía representaron el 68,45% de la participación del segmento de procedimientos quirúrgicos veterinarios en 2026, mientras que se prevé que el ganado y las aves de corral crezcan a una CAGR del 8,68% hasta 2032.
- Por técnica quirúrgica, la cirugía abierta representó el 78,49% de la participación del segmento de procedimientos quirúrgicos veterinarios en 2026, mientras que se prevé que la cirugía mínimamente invasiva crezca a una CAGR del 9,31% hasta 2032.
- Por usuario final, los hospitales veterinarios representaron el 56,32% de la participación del segmento de procedimientos quirúrgicos veterinarios en 2026, mientras que se prevé que las clínicas veterinarias crezcan a una CAGR del 9,79% hasta 2032.
- Por geografía, América del Norte representó el 39,58% de la participación del segmento de procedimientos quirúrgicos veterinarios en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Procedimientos Quirúrgicos Veterinarios*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Tenencia de Mascotas, Humanización de las Mascotas y Penetración de Seguros | +1.8% | Global, más pronunciado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Adopción de Cirugía Veterinaria Mínimamente Invasiva y de Precisión | +1.5% | América del Norte, Europa y Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Expansión de Hospitales de Referencia y Redes Veterinarias Corporativas | +1.2% | América del Norte, Europa y mercados clave de Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento en Procedimientos Preventivos, Dentales y de Esterilización | +1.0% | Global, liderado por América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Implantes Específicos para el Paciente y Planificación Ortopédica Habilitada por Impresión 3D | +0.6% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Ecosistemas de Formación y Educación Vinculados a Procedimientos | +0.5% | Global, con ganancias tempranas en América del Norte, Europa y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Tenencia de Mascotas, Humanización de las Mascotas y Penetración de Seguros
La tenencia de mascotas está cada vez más vinculada al gasto en atención veterinaria preventiva, especializada y de emergencia. FEDIAF reportó 299 millones de mascotas en hogares europeos en 2025, mientras que el mercado europeo de alimentos para mascotas alcanzó los 29,3 mil millones de EUR, lo que demuestra el compromiso continuo de los hogares con el cuidado de las mascotas. En América del Norte, 7 millones de mascotas aseguradas y 5,7 mil millones de USD en primas brutas suscritas en 2025 ampliaron la base financiera para los procedimientos cubiertos. Este financiamiento puede reducir la barrera presupuestaria inmediata que a menudo impide que los propietarios aprueben una cirugía. También apoya el mercado de procedimientos quirúrgicos veterinarios al incorporar más casos electivos y complejos en los calendarios de las clínicas. El efecto es más fuerte donde los productos de seguros, los sistemas de referencia y la atención especializada ya están establecidos.
Adopción de Cirugía Veterinaria Mínimamente Invasiva y de Precisión
La cirugía mínimamente invasiva se está volviendo más práctica para las consultas generales a medida que mejoran el acceso al equipamiento y la formación en procedimientos. Un estudio comparativo de 2025 realizado en 60 perros encontró que la ovariectomía laparoscópica se asoció con menores marcadores inflamatorios y de estrés oxidativo que la cirugía abierta, junto con una recuperación más rápida.[1] Una revisión de 2025 también encontró que la laparoscopia se está expandiendo en la oncología de animales de compañía, incluido el manejo de tumores abdominales.[2] Estos resultados clínicos respaldan la inversión en laparoscopia más allá de la esterilización de rutina. KARL STORZ unificó sus operaciones en Estados Unidos, Canadá y veterinaria en 2025 para fortalecer el crecimiento comercial, la innovación y el servicio al cliente en toda América del Norte. El mercado de procedimientos quirúrgicos veterinarios está creciendo a medida que los procedimientos que antes requerían derivación se vuelven posibles en clínicas locales mejor equipadas.
Expansión de Hospitales de Referencia y Redes Veterinarias Corporativas
Las redes veterinarias corporativas están añadiendo capacidad de referencia y concentrando la atención compleja en instalaciones diseñadas para casos de alta complejidad. En 2025, Veritas Veterinary Partners inauguró una instalación quirúrgica de 10.000 pies cuadrados en Tustin, California, con 5 quirófanos y un escáner CT de 128 cortes, y un hospital de referencia de 28.000 pies cuadrados en San Rafael, California. MedVet también inauguró 2 hospitales de emergencia y especialidades en el centro de Ohio en 2025, cada uno con servicios quirúrgicos, neurológicos y de cuidados críticos las 24 horas. Estas inversiones sitúan a cirujanos, imágenes diagnósticas avanzadas, soporte de anestesia y capacidad de cuidados intensivos en la misma vía de atención. Ayudan al mercado de procedimientos quirúrgicos veterinarios a gestionar más casos ortopédicos, neurológicos, oncológicos y de emergencia. El modelo de centro y radios también permite a las clínicas primarias retener la atención de rutina mientras derivan los procedimientos complejos a hospitales especializados.
Crecimiento en Procedimientos Preventivos, Dentales y de Esterilización
La atención preventiva está aumentando la demanda quirúrgica a través de un diagnóstico más temprano, la intervención dental y la esterilización de rutina. Trupanion informó que las reclamaciones dentales de perros aumentaron un 34% en volumen y un 38% en el importe medio de la reclamación entre 2020 y 2024, mientras que las reclamaciones dentales de gatos aumentaron un 20% en volumen y un 37% en el importe medio de la reclamación. Sus pagos de reclamaciones dentales reportados aumentaron de 3,1 millones de USD en 2020 a 11,5 millones de USD en 2024.[3] Las directrices dentales de la AAHA continúan enmarcando la limpieza profesional y la radiografía intraoral como elementos de la atención dental adecuada. La esterilización mantiene una base de procedimientos confiable en la atención de animales de compañía y en muchos programas de gestión poblacional. Esto apoya el mercado de procedimientos quirúrgicos veterinarios incluso cuando el gasto en procedimientos avanzados se vuelve más selectivo.
Análisis del Impacto de las Restricciones del Mercado de Procedimientos Quirúrgicos Veterinarios*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de los Procedimientos y Equipos Avanzados | -1.5% | Global, más agudo en mercados emergentes y en zonas rurales de América del Norte | Corto plazo (≤ 2 años) |
| Escasez de Cirujanos Veterinarios Especializados y Equipos de Anestesia | -1.0% | Global, con mayor gravedad en zonas rurales de América del Norte, Asia-Pacífico y África | Largo plazo (≥ 4 años) |
| Capacidad Limitada de Esterilización, Recuperación y Monitoreo en Clínicas Más Pequeñas | -0.7% | Principalmente mercados emergentes de Asia-Pacífico, zonas rurales de América del Norte y América del Sur | Mediano plazo (2-4 años) |
| Vías de Pago, Financiamiento y Derivación Fragmentadas | -0.5% | Global, con mayor gravedad donde el seguro de mascotas es limitado | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Procedimientos y Equipos Avanzados
El costo de la atención sigue siendo una restricción directa sobre la aprobación de procedimientos y la inversión en equipos avanzados. Una encuesta de 2025 realizada por PetSmart Charities y Gallup encontró que el 52% de los propietarios de mascotas en Estados Unidos habían omitido o rechazado la atención veterinaria recomendada en el año anterior. Entre los propietarios que omitieron la atención, el 71% identificó el costo como la razón, y el 7% reportó haber rechazado una cirugía para salvar vidas. La AAHA encontró que el 16% de los propietarios experimentó ansiedad por los costos cuando las facturas de atención especializada eran inferiores a 500 USD, y el 50% lo hizo por debajo de 1.000 USD. Los altos costos de adquisición de torres laparoscópicas, sistemas de navegación y capacidad de impresión 3D refuerzan la brecha entre los hospitales de referencia y las clínicas más pequeñas. El mercado de procedimientos quirúrgicos veterinarios puede, por tanto, expandirse más lentamente donde el seguro, el financiamiento y las opciones de equipos de menor costo siguen siendo limitados.
Escasez de Cirujanos Veterinarios Especializados y Equipos de Anestesia
La escasez de veterinarios y personal de apoyo quirúrgico limita la cobertura del servicio en entornos rurales y de animales de producción. El USDA identificó 243 áreas rurales con escasez de veterinarios en 46 estados de Estados Unidos en 2025 e introdujo medidas destinadas a fortalecer la capacidad veterinaria para animales de producción.[4] La AVMA informó que el programa de escasez tiene como objetivo mejorar el reclutamiento y la retención en la práctica rural y federal. Los procedimientos ortopédicos, neurológicos y mínimamente invasivos complejos requieren equipos con capacidad quirúrgica y de anestesia especializada. El acceso limitado a esos equipos puede obligar a los propietarios a viajar, aplazar la atención o seleccionar un tratamiento de menor intensidad. La distribución y retención de la fuerza laboral importan tanto como la oferta de graduados para el mercado de procedimientos quirúrgicos veterinarios. Esta presión sigue siendo especialmente relevante donde grandes áreas geográficas de captación son atendidas por un pequeño número de instalaciones de referencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Procedimiento:
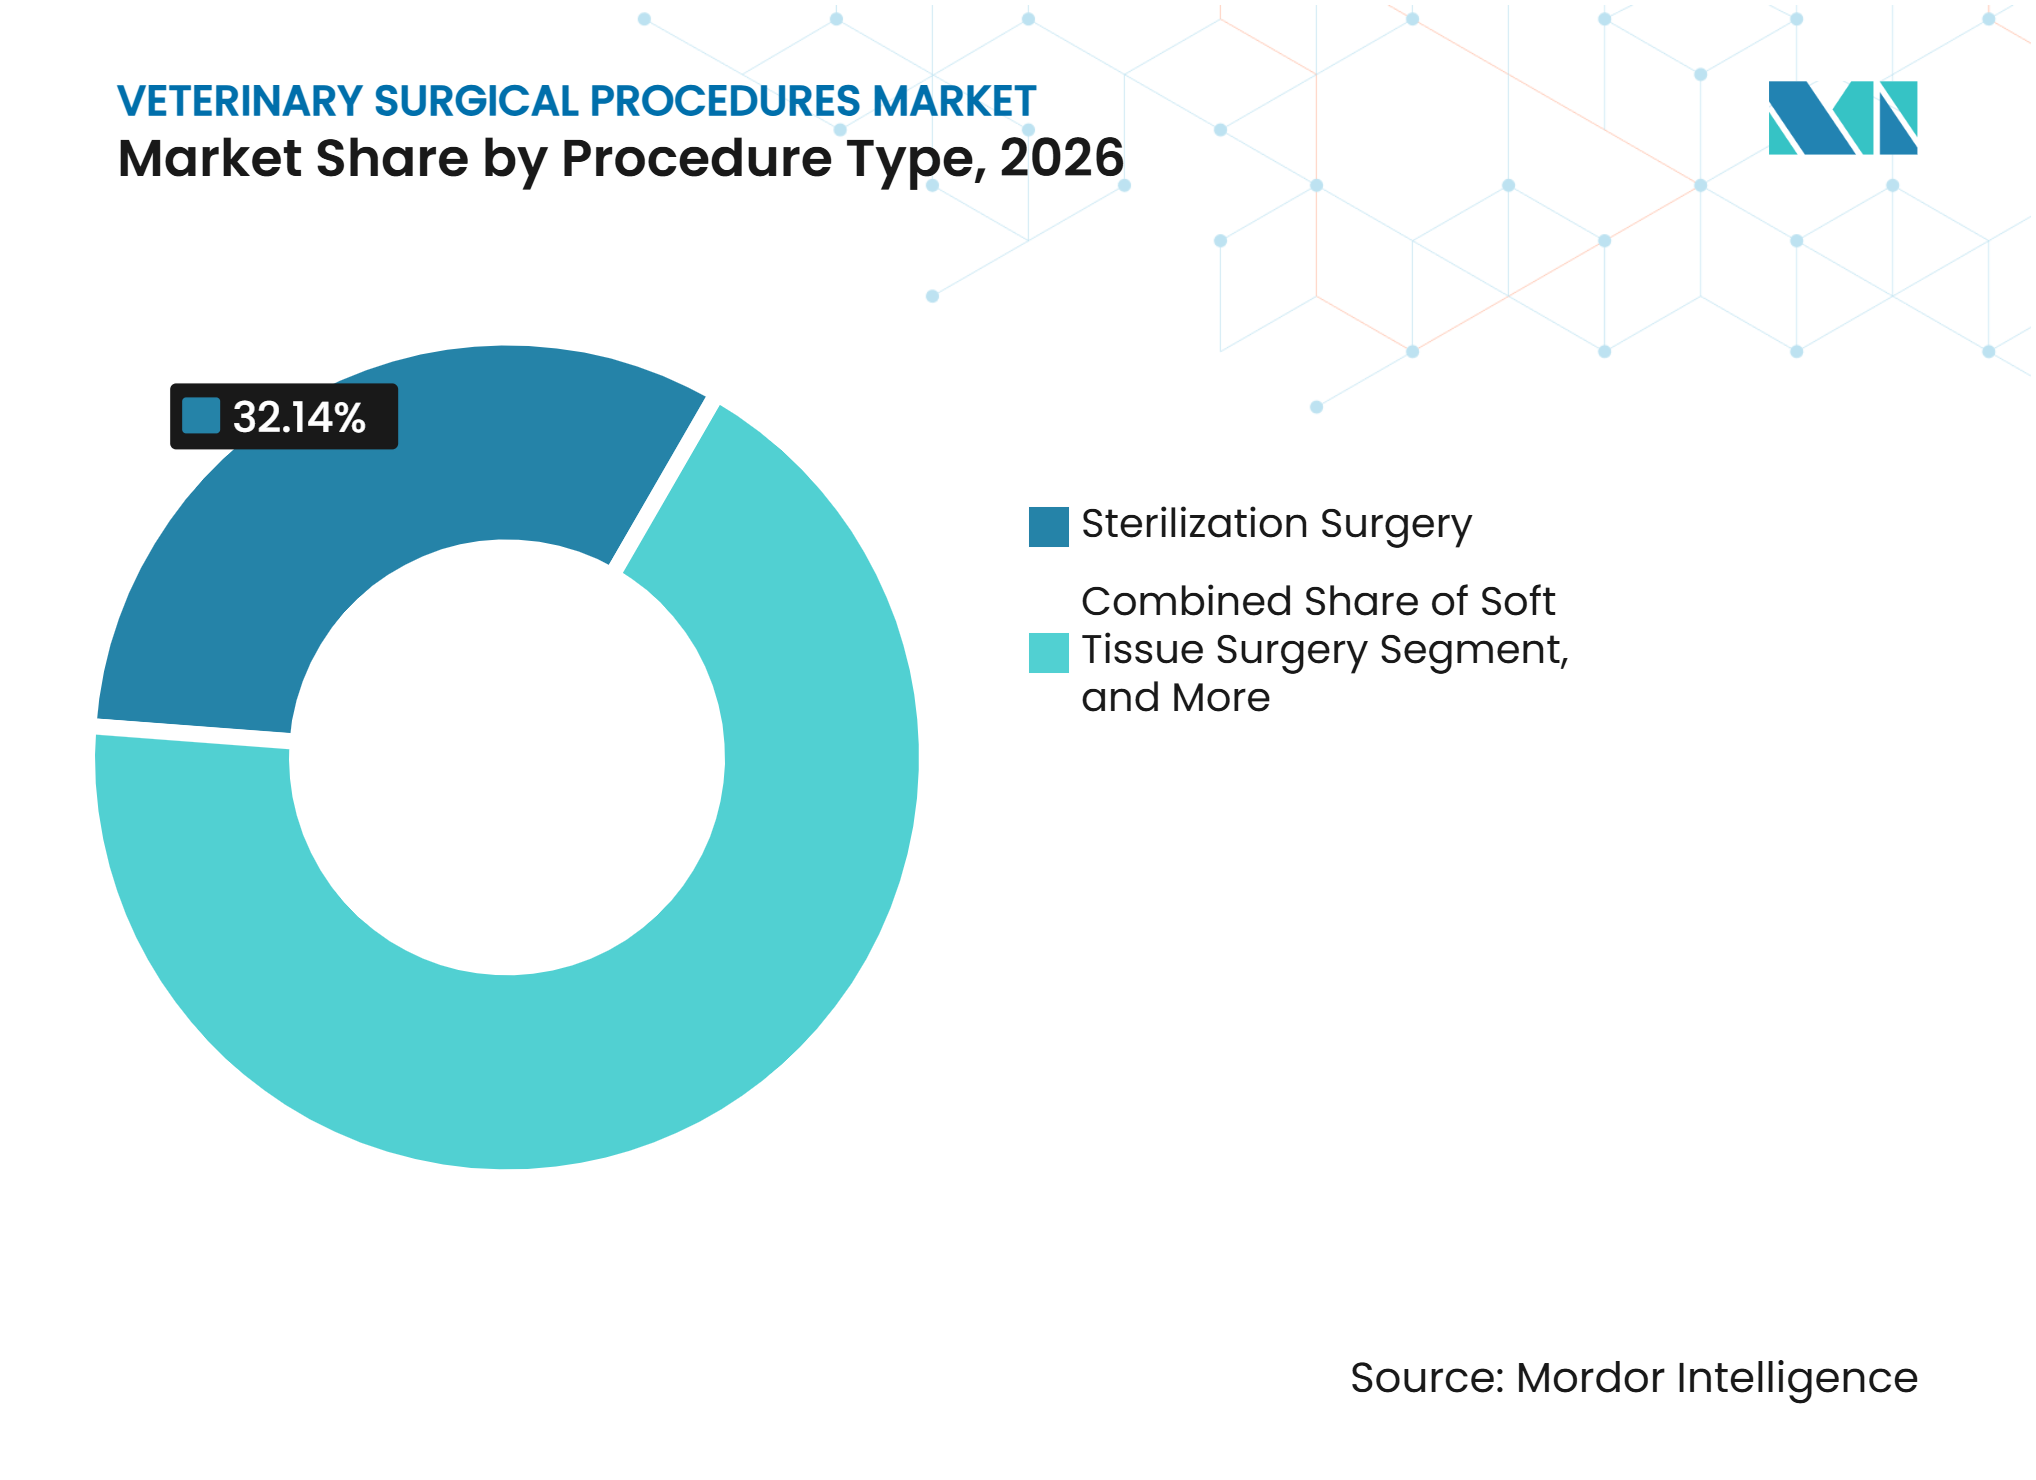
La Esterilización Ancla el Volumen, la Cirugía de Tejidos Blandos AvanzaLa cirugía de esterilización representó el 32,14% de la participación del segmento de procedimientos quirúrgicos veterinarios en 2026, ya que sigue siendo un procedimiento electivo frecuente para animales de compañía y muchos programas de gestión de poblaciones animales. Su alto volumen proporciona a las clínicas un flujo predecible de procedimientos y respalda la inversión rutinaria en quirófanos, anestesia y procesos de recuperación. El estudio canino de 2025 encontró que la ovariectomía laparoscópica produjo menores marcadores inflamatorios y de estrés oxidativo que la cirugía abierta. Esta evidencia da a las clínicas una razón clínica para utilizar métodos mínimamente invasivos donde el equipamiento y la formación estén disponibles. Los procedimientos ortopédicos siguen requiriendo implantes especializados, imágenes diagnósticas y experiencia del cirujano. Arthrex lanzó el sistema de placa de bloqueo OrthoLine MPL para animales pequeños en enero de 2025, con características diseñadas para la anatomía ósea canina y felina. Ese desarrollo de producto refleja la demanda de herramientas específicas para veterinaria en lugar de dispositivos humanos adaptados. Los procedimientos oftálmicos y neurológicos siguen siendo servicios de menor volumen que se concentran en hospitales de referencia. Su disponibilidad depende de la dotación de especialistas, el diagnóstico avanzado y los acuerdos de derivación claros.
La cirugía de tejidos blandos tiene la tasa de crecimiento proyectada más alta entre los tipos de procedimientos, con una CAGR del 8,25% hasta 2032. El tamaño del mercado de procedimientos quirúrgicos veterinarios para este grupo de procedimientos está respaldado por operaciones relacionadas con la oncología y una gama más amplia de casos abdominales, de heridas y de emergencia. Una revisión de 2025 describió el uso creciente de la laparoscopia en la oncología de animales de compañía, incluidas las aplicaciones para el manejo de tumores abdominales. El valor clínico de las técnicas de menor traumatismo puede hacer que la cirugía sea más aceptable para los propietarios cuando el tiempo de recuperación es una preocupación. La cirugía dental también está ganando atención a medida que las aseguradoras registran un mayor volumen de reclamaciones y valores más altos. Los servicios dentales de rutina conectan la atención preventiva con la intervención quirúrgica cuando la enfermedad requiere extracción u otros procedimientos. Las categorías de procedimientos restantes incluyen el trabajo con animales exóticos y animales de gran tamaño. Estos casos forman una parte menor de la actividad, pero requieren formación, equipamiento y entornos de atención distintos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Animal:
Los Animales de Compañía Sostienen la Escala, el Ganado Gana Inversión QuirúrgicaLos animales de compañía representaron el 68,45% de la participación del mercado de procedimientos quirúrgicos veterinarios en 2026, lo que refleja la profundidad de la atención prestada a perros y gatos. El segmento abarca esterilización, procedimientos dentales, reparación ortopédica, extirpación de tumores, atención neurológica y otras intervenciones especializadas. La cobertura de seguros en América del Norte alcanzó 7 millones de mascotas en 2025, ofreciendo una vía de financiamiento para una mayor proporción de esos tratamientos. El mercado de procedimientos quirúrgicos veterinarios para animales de compañía se fortalece cuando los propietarios pueden elegir el tratamiento en función de la necesidad clínica y no solo del costo inmediato. Las necesidades de salud relacionadas con la raza también pueden influir en la combinación de procedimientos quirúrgicos. Un estudio de 2025 realizado en un hospital universitario del Reino Unido examinó los cambios en los patrones de derivación de tejidos blandos en gatos y perros entre 2008 y 2018. Los centros de referencia pueden utilizar estos patrones de casos cambiantes para orientar la formación, el equipamiento y la dotación de especialistas. La atención de animales de compañía seguirá dependiendo del acceso a seguros, equipos especializados y capacidad de emergencia. Las prácticas más pequeñas siguen siendo importantes porque identifican los casos y determinan si se produce la derivación.
El ganado y las aves de corral son la categoría de animales de más rápido crecimiento, con una CAGR proyectada del 8,68% hasta 2032. La seguridad alimentaria, la productividad del rebaño y la expansión de la capacidad para animales de producción contribuyen a la demanda de procedimientos reproductivos, digestivos y musculoesqueléticos. El Plan de Acción Veterinaria Rural del USDA, lanzado en 2025, incluye esfuerzos para mejorar la capacidad de la fuerza laboral veterinaria para animales de producción. Esta dirección política aborda una brecha de servicio que restringe el acceso a las intervenciones veterinarias en las comunidades rurales. La AVMA ha enfatizado la necesidad de abordar el reclutamiento y la retención en las áreas con escasez. Los procedimientos equinos son una categoría especializada con altos valores individuales por caso. La cirugía de cólico, la intervención reproductiva y el tratamiento ortopédico requieren instalaciones capaces de gestionar la anestesia y la recuperación postoperatoria. La atención al ganado, las aves de corral y los equinos depende de la capacidad móvil, la proximidad a las granjas y una fuerza laboral preparada para procedimientos específicos de cada especie. Una mayor capacidad en esas áreas puede ampliar el mercado de procedimientos quirúrgicos veterinarios más allá de los entornos de animales de compañía.
Por Técnica Quirúrgica:
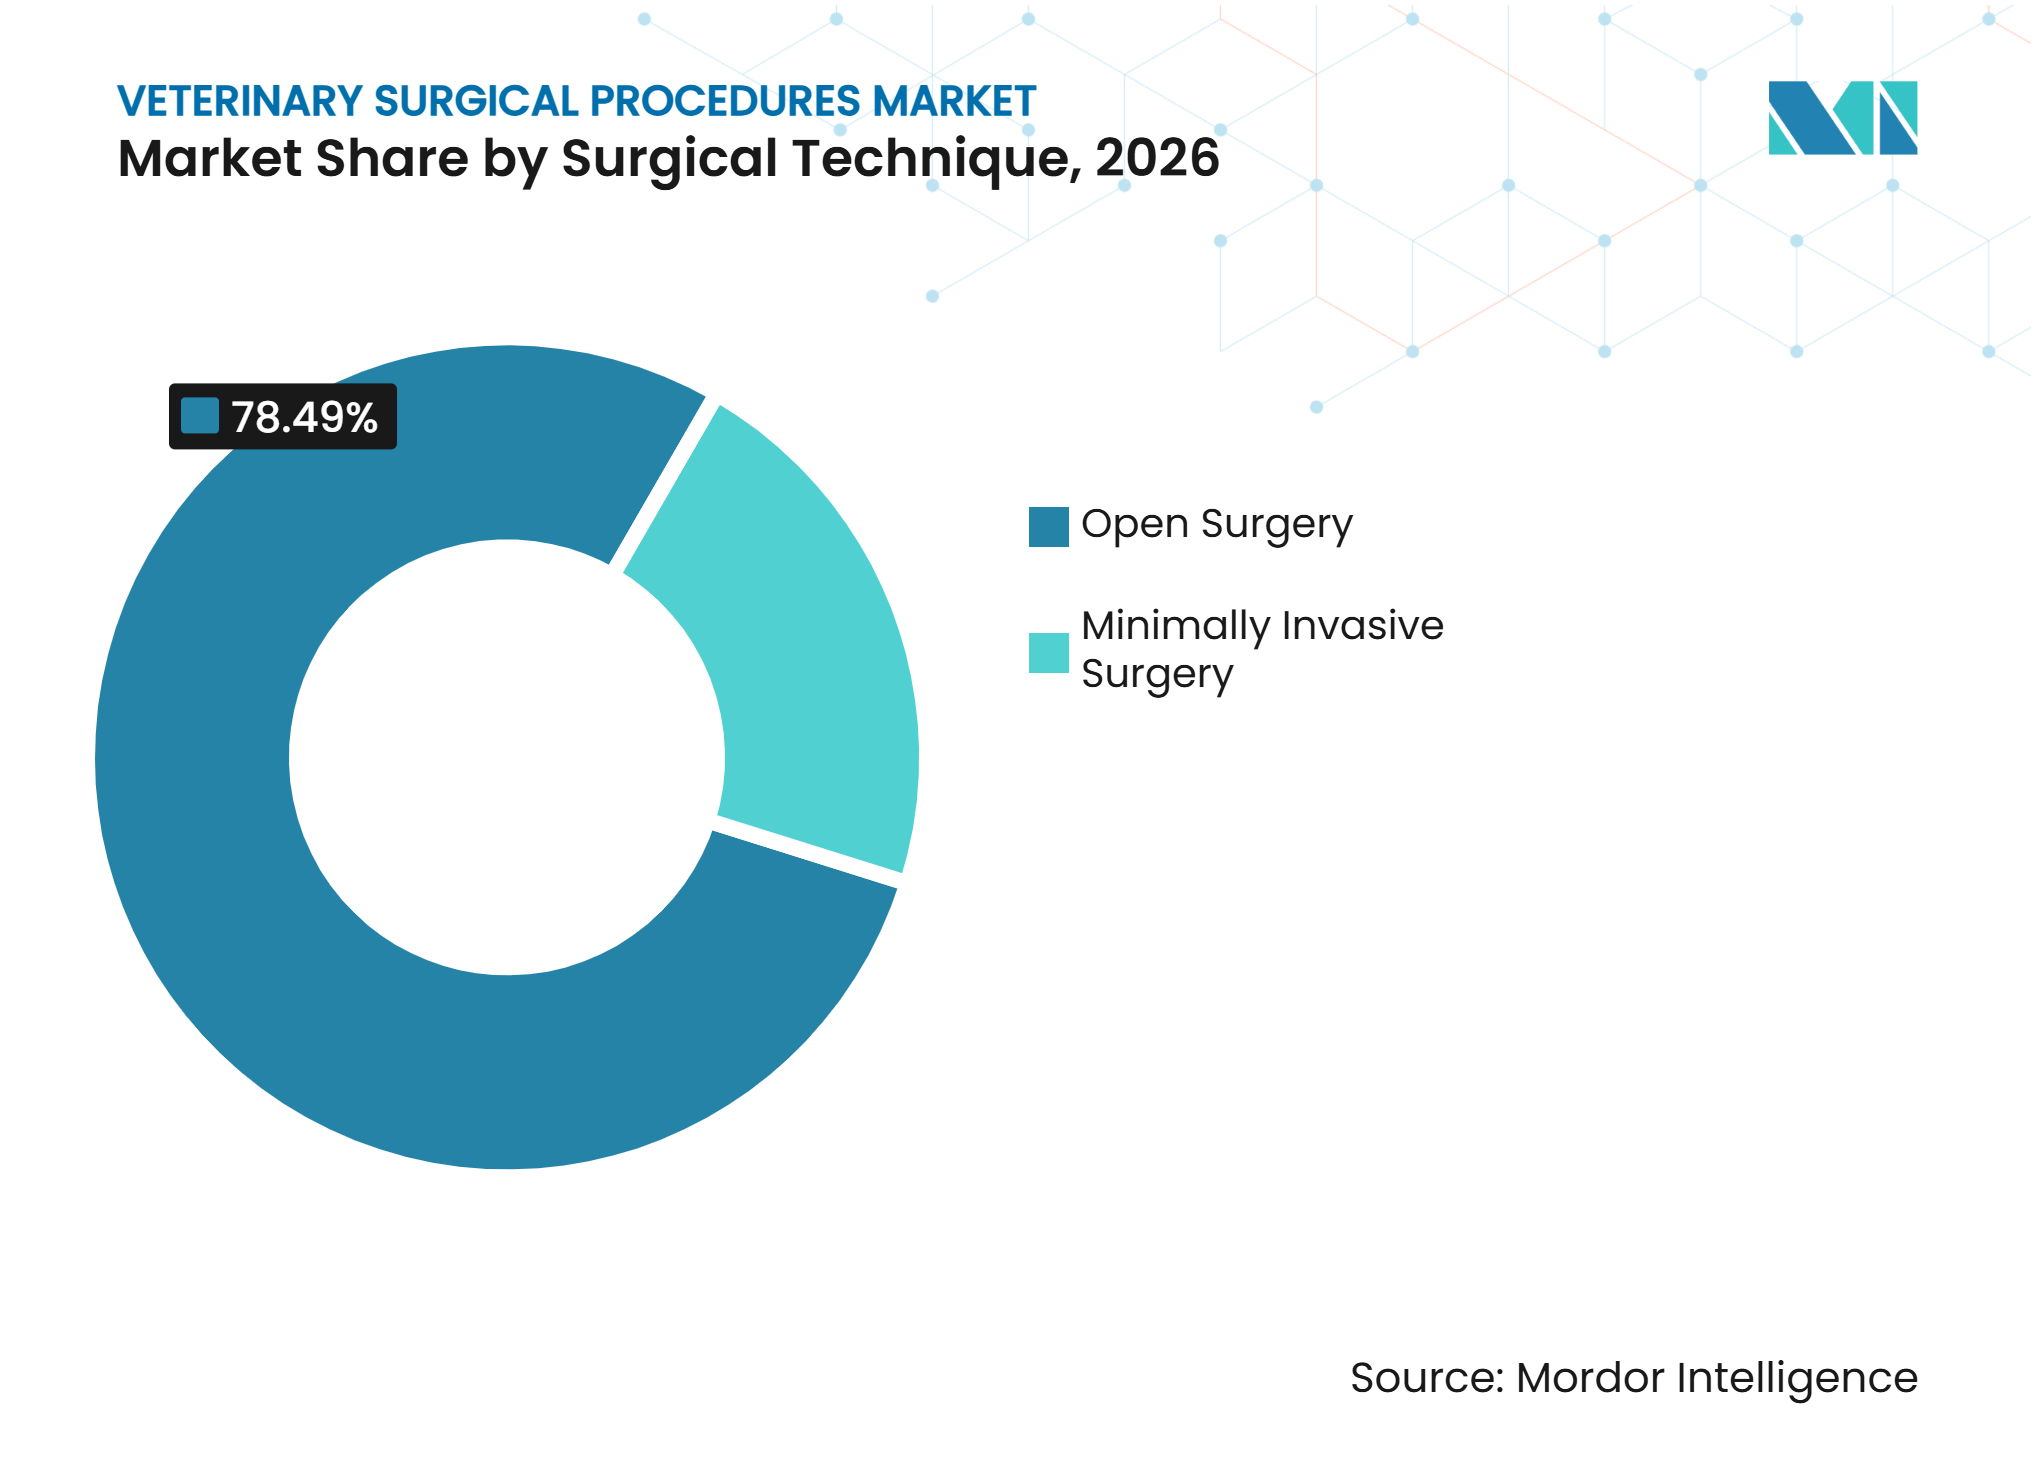
La Cirugía Abierta Mantiene el Acceso, la Cirugía Mínimamente Invasiva Gana TerrenoLa cirugía abierta representó el 78,49% de la participación del segmento de procedimientos quirúrgicos veterinarios en 2026, ya que es la técnica central en todas las especies, tipos de procedimientos y niveles de clínica. Requiere menos equipamiento de capital que los enfoques laparoscópicos u otros mínimamente invasivos. Esto hace que la cirugía abierta sea práctica para proveedores rurales, clínicas de nivel inferior, atención de emergencia y operaciones con animales de gran tamaño. Sigue siendo esencial para la fijación ortopédica, el trauma, muchas emergencias de tejidos blandos y los casos en que una amplia exposición es clínicamente necesaria. Las directrices y las prácticas de acreditación de la AAHA respaldan estándares consistentes para los entornos quirúrgicos y la atención al paciente. Estos requisitos fomentan la inversión en infraestructura quirúrgica básica incluso cuando las plataformas avanzadas no son viables. Los procedimientos abiertos también tienen una amplia base de familiaridad entre los cirujanos y un suministro establecido de consumibles. La técnica seguirá siendo central para el mercado de procedimientos quirúrgicos veterinarios a medida que las clínicas equilibren la necesidad clínica con la disciplina de capital. Su posición ilustra que los métodos avanzados complementan, en lugar de reemplazar inmediatamente, la práctica quirúrgica establecida.
Se proyecta que la cirugía mínimamente invasiva crezca a una CAGR del 9,31% hasta 2032, la tasa más rápida entre las técnicas quirúrgicas. El tamaño del mercado de procedimientos quirúrgicos veterinarios para la cirugía mínimamente invasiva se está expandiendo a medida que más clínicas consideran la laparoscopia para la esterilización, la oncología y otros procedimientos. En el estudio de 2025 realizado en 60 perros, la ovariectomía laparoscópica se asoció con una menor respuesta inflamatoria y oxidativa y una recuperación más rápida que la cirugía abierta. Una revisión de oncología de 2025 describió de manera similar el creciente uso laparoscópico en el manejo de tumores abdominales. Estos hallazgos pueden fomentar tanto la adopción por parte de los clínicos como la aceptación de la técnica por parte de los propietarios. El cambio organizativo de KARL STORZ en América del Norte en 2025 alineó su negocio veterinario con operaciones regionales más amplias. La formación de proveedores y el soporte de servicio pueden reducir las barreras prácticas que enfrentan las clínicas que son nuevas en la laparoscopia. El ritmo de adopción seguirá variando porque el equipamiento, la formación y el volumen de casos deben ser suficientes para justificar la inversión. Los hospitales de referencia probablemente seguirán siendo el lugar principal para los procedimientos mínimamente invasivos más complejos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Veterinarios Lideran, las Clínicas Desarrollan Capacidad QuirúrgicaLos hospitales veterinarios representaron el 56,32% de la participación del segmento de procedimientos quirúrgicos veterinarios en 2026, ya que gestionan casos complejos, de emergencia y multiespecialidad. Estos hospitales combinan equipos quirúrgicos con imágenes diagnósticas, cuidados críticos, anestesia y recuperación hospitalaria. MedVet inauguró 2 instalaciones de emergencia y especialidades en el centro de Ohio en 2025, ambas con servicios quirúrgicos, neurológicos y de cuidados críticos las 24 horas. Veritas Veterinary Partners también amplió la infraestructura quirúrgica y de referencia en California durante 2025. Dichas instalaciones pueden atender casos de alta complejidad que las clínicas ordinarias no pueden retener de forma segura. Su base de equipamiento respalda la tomografía computarizada, el monitoreo especializado, la atención oncológica y la observación postoperatoria. El modelo hospitalario también se fortalece mediante relaciones de derivación con prácticas de atención primaria. Sin embargo, el acceso sigue siendo desigual en las zonas rurales porque la capacidad especializada se concentra en determinadas ubicaciones metropolitanas. La inversión hospitalaria seguirá influyendo en el lugar donde se realizan los procedimientos de alto valor.
Se proyecta que las clínicas veterinarias crezcan a una CAGR del 9,79% hasta 2032 a medida que añaden capacidad para la atención quirúrgica de rutina. Las clínicas se están enfocando en la esterilización, los procedimientos dentales y las intervenciones de tejidos blandos de rutina que antes requerían derivaciones más frecuentes. Covetrus informó que su red VetSuite atendía a 1 de cada 10 veterinarios de animales de compañía en Estados Unidos en septiembre de 2025 y había generado más de 30 millones de USD en ahorros operativos desde 2024. El apoyo en compras y gestión de prácticas puede ayudar a los proveedores más pequeños a gestionar el costo de los suministros quirúrgicos y los flujos de trabajo. La industria de procedimientos quirúrgicos veterinarios se beneficia cuando las clínicas locales pueden realizar los procedimientos de rutina apropiados sin comprometer la seguridad del paciente. Los laboratorios de diagnóstico siguen siendo importantes para la vía de atención porque respaldan la evaluación prequirúrgica, la histopatología y el monitoreo postoperatorio. Los proveedores móviles y los hospitales universitarios de enseñanza forman grupos adicionales de usuarios finales. Su papel es especialmente relevante donde las necesidades de cobertura geográfica o de formación clínica no son satisfechas por las redes de hospitales corporativos. Las clínicas necesitarán sistemas de derivación adecuados para los casos que superen su capacidad quirúrgica y de recuperación.
Análisis Geográfico
América del Norte
América del Norte representó el 39,58% de la participación del mercado de procedimientos quirúrgicos veterinarios en 2026. La región cuenta con una base comparativamente profunda de hospitales especializados, participación en seguros y redes veterinarias corporativas. NAPHIA reportó 5,7 mil millones de USD en primas brutas suscritas de seguros de salud para mascotas y 7 millones de mascotas aseguradas en 2025. Esta base de financiamiento puede respaldar la aprobación de cirugías electivas y de emergencia cuando aplica la cobertura. La nueva capacidad especializada es visible en las inauguraciones de MedVet en Ohio en 2025 y las instalaciones de Veritas en California. La influencia regulatoria también está dando forma a las condiciones de distribución. En noviembre de 2026, el Fiscal General de Nueva York y 13 fiscales generales estatales impugnaron la propuesta de fusión entre Covetrus y MWI Animal Health, alegando que la empresa combinada controlaría más del 50% de los mercados de distribución para clínicas veterinarias en Estados Unidos. La acción puede afectar la presión competitiva sobre los precios de los suministros quirúrgicos. Al mismo tiempo, el USDA identificó 243 áreas rurales con escasez de veterinarios en 46 estados en 2025. Esta brecha limita el alcance de la cirugía especializada fuera de los centros de mayor población. El tamaño del mercado de procedimientos quirúrgicos veterinarios en América del Norte está, por tanto, respaldado por una sólida infraestructura urbana, pero moderado por las limitaciones de la fuerza laboral rural.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,43% hasta 2032. El crecimiento de la región está vinculado a una base más amplia de animales de compañía, la demanda urbana de atención veterinaria formal y un modelo de referencia en desarrollo. El acceso quirúrgico sigue siendo desigual porque la disponibilidad de equipamiento y la densidad de especialistas difieren ampliamente entre mercados y ciudades. La región también tiene necesidad de una formación más consistente en anestesia, técnicas mínimamente invasivas y monitoreo postoperatorio. La alineación de KARL STORZ en América del Norte muestra la importancia que los proveedores otorgan al soporte comercial integrado, un modelo que puede orientar la expansión de la formación y el servicio en los sistemas veterinarios en desarrollo. La participación del segmento de procedimientos quirúrgicos veterinarios de técnicas avanzadas probablemente crecerá primero en los principales centros de referencia urbanos. Las clínicas más pequeñas pueden ampliar la cirugía de rutina a medida que mejoran el soporte de compras y la infraestructura básica. Los estándares profesionales y los protocolos de instalaciones serán cada vez más importantes a medida que los proveedores añadan capacidad quirúrgica. La principal oportunidad radica en combinar las ventas de equipamiento con la formación clínica y procesos de atención posterior confiables. Ese enfoque puede reducir la brecha entre la demanda de atención de mayor calidad y la capacidad de las clínicas para brindarla de forma segura. La tasa de expansión de la región refleja el potencial de crecimiento de la infraestructura más que una madurez uniforme en todos los países.
Europa, América del Sur y Oriente Medio y África
Europa cuenta con una base sustancial de animales de compañía, con FEDIAF reportando 299 millones de mascotas en hogares europeos en 2025. La presencia establecida del gasto en cuidado de mascotas respalda la atención quirúrgica preventiva, dental y basada en derivaciones. IVC Evidensia amplió su red White Cross Vets con 2 nuevas clínicas en el Reino Unido a finales de 2025, cada una con consultorios dentales y 2 quirófanos. Esto refleja la inversión continua en capacidad clínica local. América del Sur y Oriente Medio y África se encuentran en etapas más tempranas del desarrollo quirúrgico especializado. En Sudáfrica, el Consejo Veterinario de Sudáfrica ha pedido un aumento de la capacidad de formación y la reducción de las barreras administrativas para atender las necesidades de la fuerza laboral veterinaria. Las limitaciones de la fuerza laboral restringen la disponibilidad de cirugía especializada en partes de la región. La atención premium de animales de compañía puede crear oportunidades concentradas en los mercados urbanos de mayores ingresos. En estas regiones mixtas, el mercado de procedimientos quirúrgicos veterinarios depende del ritmo de inversión en clínicas, la oferta de veterinarios capacitados y la capacidad de los propietarios para financiar la atención. La expansión de redes corporativas y mejores vías de derivación pueden mejorar el acceso donde la infraestructura especializada formal aún es limitada.
Panorama Competitivo
Concentración del Mercado
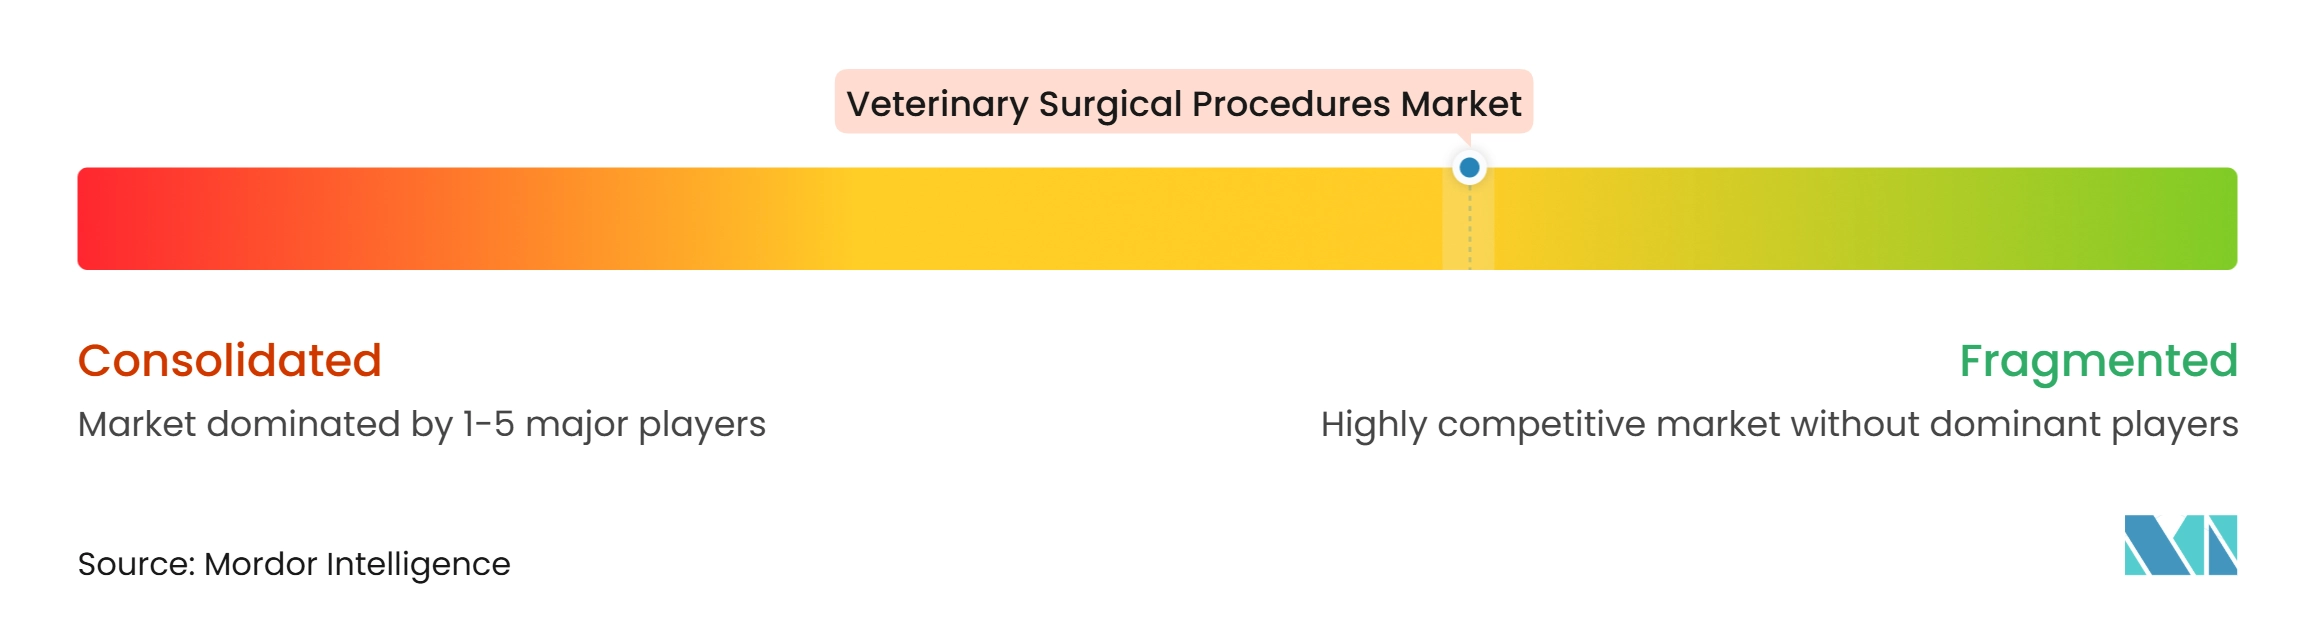
El mercado de procedimientos quirúrgicos veterinarios sigue siendo moderadamente fragmentado en equipos, implantes, instrumentos, proveedores de servicios y distribuidores. Ningún participante único controla la gama completa de tipos de procedimientos, grupos de animales y mercados geográficos. Las empresas líderes están utilizando el desarrollo de productos específicos para veterinaria, programas de formación y plataformas de flujo de trabajo para fortalecer su posición. Arthrex introdujo el sistema de placa de bloqueo OrthoLine MPL para animales pequeños en enero de 2025, ofreciendo características de diseño enfocadas en veterinaria para la anatomía canina y felina. Un estudio de JAVMA de 2025 también evaluó el sistema NanoScope en cistotomía canina e informó la extracción completa de urolitos en 12 de 13 perros. Estos ejemplos muestran un alejamiento de la adaptación de dispositivos humanos para procedimientos veterinarios. El soporte de los proveedores es cada vez más importante porque los nuevos equipos requieren formación clínica, mantenimiento y protocolos de procedimientos. KARL STORZ unificó sus negocios en Estados Unidos, Canadá y veterinaria en 2025 para acelerar el crecimiento, la innovación y el servicio al cliente. Este tipo de alineación organizativa puede facilitar la comercialización de sistemas especializados en una base de proveedores más amplia.
Los proveedores de servicios se están expandiendo a través de hospitales especializados, capacidad de emergencia y redes de referencia. Las inauguraciones de MedVet en Ohio en 2025 añadieron instalaciones de propósito específico con servicios quirúrgicos y de cuidados críticos las 24 horas. Veritas Veterinary Partners añadió quirófanos, imágenes diagnósticas avanzadas, oncología y capacidad de referencia en California durante el mismo año. Estas inversiones mejoran el acceso a procedimientos complejos, pero también concentran la actividad en instalaciones más grandes. Covetrus se ha enfocado en software de práctica, soporte de compras y herramientas de flujo de trabajo para clínicas veterinarias. Su lanzamiento de flujo de trabajo de 2025 incluyó la generación de notas SOAP mediante escucha ambiental y capacidades de tablero de tratamiento impulsadas por inteligencia artificial. Esas herramientas pueden ayudar a las prácticas a organizar la documentación clínica y las discusiones de tratamiento. El panorama competitivo incluye tanto proveedores de dispositivos especializados como operadores que controlan las derivaciones, las compras o la infraestructura de práctica. Las empresas con ofertas integradas pueden ser capaces de profundizar las relaciones recurrentes con las clínicas. Sin embargo, la asequibilidad y la disponibilidad de equipos capacitados determinarán la rapidez con que esas ofertas se traduzcan en volumen de procedimientos.
La distribución se está convirtiendo en un tema competitivo importante porque los servicios quirúrgicos dependen del acceso confiable a consumibles, dispositivos y productos farmacéuticos. En febrero de 2026, Covetrus y MWI Animal Health anunciaron una transacción propuesta con un valor empresarial de 3,5 mil millones de USD para MWI. En noviembre de 2026, el Fiscal General de Nueva York y 13 fiscales generales estatales impugnaron la transacción, alegando que la empresa combinada controlaría más del 50% de los mercados de distribución para clínicas veterinarias en Estados Unidos. El caso pone de relieve el riesgo de que la concentración de proveedores pueda afectar las condiciones de compra para los proveedores. Las clínicas independientes pueden recurrir a plataformas de compras grupales y gestión para controlar los costos de adquisición. Covetrus declaró que su red VetSuite había generado más de 30 millones de USD en ahorros desde 2024 para las clínicas participantes. La competencia se centrará, por tanto, en el rendimiento del producto, la formación, la capacidad de las instalaciones y la economía del acceso al suministro.
Líderes de la Industria de Procedimientos Quirúrgicos Veterinarios
-
Arthrex Inc.
-
B. Braun SE
-
Becton, Dickinson and Company
-
Johnson & Johnson Inc. (Ethicon Inc.)
-
KARL STORZ SE and Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Procedimientos Quirúrgicos Veterinarios Empresas cubiertas en este informe
- Arthrex
- Avante Health Solutions
- B. Braun
- Beckton Dickinson
- Covetrus
- DRE Veterinary
- GerVetUSA Inc.
- iM3 Pty Ltd
- Integra LifeSciences
- Johnson & Johnson Inc. (Ethicon Inc.)
- Jørgen Kruuse A/S
- Jorgensen Laboratories LLC
- Karl Storz
- Medtronic
- Midmark
- Patterson Companies
- STERIS
- Surgical Holdings
- Teleflex
- World Precision Instruments Inc.
Desarrollos recientes de la industria en Mercado de Procedimientos Quirúrgicos Veterinarios
- Noviembre de 2026: La FTC y los fiscales generales de 13 estados, incluidos Nueva York, California, Texas y Míchigan, presentaron una demanda conjunta impugnando la propuesta de fusión de 3,5 mil millones de USD entre Covetrus y MWI Animal Health, alegando que la entidad combinada controlaría más del 50% de los mercados de distribución para clínicas veterinarias en Estados Unidos y reduciría la presión competitiva sobre los precios de los suministros quirúrgicos. Una orden de restricción temporal impidió la finalización del acuerdo antes del 4 de diciembre de 2026.
- Julio de 2025: KARL STORZ unificó sus unidades de negocio de Estados Unidos, Canadá y Veterinaria en una única región de América del Norte bajo la presidencia de Sonal Matai, con vigencia a partir del 1 de julio, con el objetivo declarado de acelerar el crecimiento comercial, la innovación y la velocidad del servicio al cliente en todo el continente.
- Junio de 2025: Veritas Veterinary Partners inauguró dos grandes instalaciones de propósito específico: un hospital enfocado en cirugía de 10.000 pies cuadrados en Tustin, California, con 5 quirófanos y un escáner CT de 128 cortes, y un hospital de referencia de 28.000 pies cuadrados en San Rafael, California, con capacidades especializadas de cuidados intensivos y oncología.
Alcance del Informe Global del Mercado de Procedimientos Quirúrgicos Veterinarios
Según el alcance del informe, los procedimientos quirúrgicos veterinarios se refieren a las operaciones médicas realizadas en animales para diagnosticar, tratar o gestionar enfermedades, lesiones, trastornos congénitos y otras condiciones de salud. Estos procedimientos incluyen cirugías de esterilización, ortopédicas, dentales, de tejidos blandos, oftálmicas y de emergencia. Las intervenciones quirúrgicas veterinarias ayudan a restaurar la función, mejorar la salud animal, mejorar la calidad de vida y apoyar la prevención de enfermedades en animales de compañía y de ganado.
El mercado de procedimientos quirúrgicos veterinarios está segmentado por tipo de procedimiento, tipo de animal, técnica quirúrgica, usuario final y geografía. Por tipo de procedimiento, el mercado está segmentado en cirugía de esterilización, cirugía ortopédica, procedimientos dentales, cirugía oftálmica, cirugía de tejidos blandos, cirugía neurológica y otros. Por tipo de animal, el mercado está segmentado en animales de compañía, animales equinos y ganado y aves de corral. Por técnica quirúrgica, el mercado está segmentado en cirugía mínimamente invasiva y cirugía abierta. Por usuario final, el mercado está segmentado en hospitales veterinarios, clínicas veterinarias, laboratorios de diagnóstico veterinario y otros. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor de mercado (en USD) para los segmentos anteriores.
Resumen de la segmentación
| Cirugía de Esterilización |
| Cirugía Ortopédica |
| Procedimientos Dentales |
| Cirugía Oftálmica |
| Cirugía de Tejidos Blandos |
| Cirugía Neurológica |
| Otros |
| Animales de Compañía |
| Animales Equinos |
| Ganado y Aves de Corral |
| Cirugía Mínimamente Invasiva |
| Cirugía Abierta |
| Hospitales Veterinarios |
| Clínicas Veterinarias |
| Laboratorios de Diagnóstico Veterinario |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Procedimiento | Cirugía de Esterilización | |
| Cirugía Ortopédica | ||
| Procedimientos Dentales | ||
| Cirugía Oftálmica | ||
| Cirugía de Tejidos Blandos | ||
| Cirugía Neurológica | ||
| Otros | ||
| Por Tipo de Animal | Animales de Compañía | |
| Animales Equinos | ||
| Ganado y Aves de Corral | ||
| Por Técnica Quirúrgica | Cirugía Mínimamente Invasiva | |
| Cirugía Abierta | ||
| Por Usuario Final | Hospitales Veterinarios | |
| Clínicas Veterinarias | ||
| Laboratorios de Diagnóstico Veterinario | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del sector de procedimientos quirúrgicos veterinarios para 2032?
Se prevé que el mercado de procedimientos quirúrgicos veterinarios alcance los 79,27 mil millones de USD para 2032, expandiéndose a una CAGR del 7,64% desde 2027.
¿Qué tipo de procedimiento veterinario está creciendo más rápido?
Se proyecta que la cirugía de tejidos blandos crezca a una CAGR del 8,25% hasta 2032, respaldada por intervenciones relacionadas con la oncología y otras intervenciones de tejidos blandos.
¿Por qué se está expandiendo la cirugía veterinaria mínimamente invasiva?
Se prevé que la cirugía mínimamente invasiva crezca a una CAGR del 9,31%. Un estudio de 2025 en perros vinculó la ovariectomía laparoscópica con menores marcadores inflamatorios y de estrés oxidativo y una recuperación más rápida.
¿Qué grupo de animales representa la mayor participación en la atención quirúrgica veterinaria?
Los animales de compañía representaron el 68,45% en 2026, respaldados por un uso más amplio de la atención preventiva, especializada y de emergencia.
¿Qué limita el acceso a la cirugía animal avanzada?
El costo y la disponibilidad de especialistas son las principales restricciones. En 2025, el 52% de los propietarios de mascotas en Estados Unidos reportaron haber omitido o rechazado la atención veterinaria recomendada.
¿Qué región está creciendo más rápido en procedimientos veterinarios?
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,43% hasta 2032 a medida que se expanden la atención de animales de compañía y la infraestructura veterinaria formal.