
獣医外科手術市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 54.86 十億米ドル |
| 市場規模 (2032) | 79.27 十億米ドル |
| 成長率 (2026 - 2032) | 7.64 % |
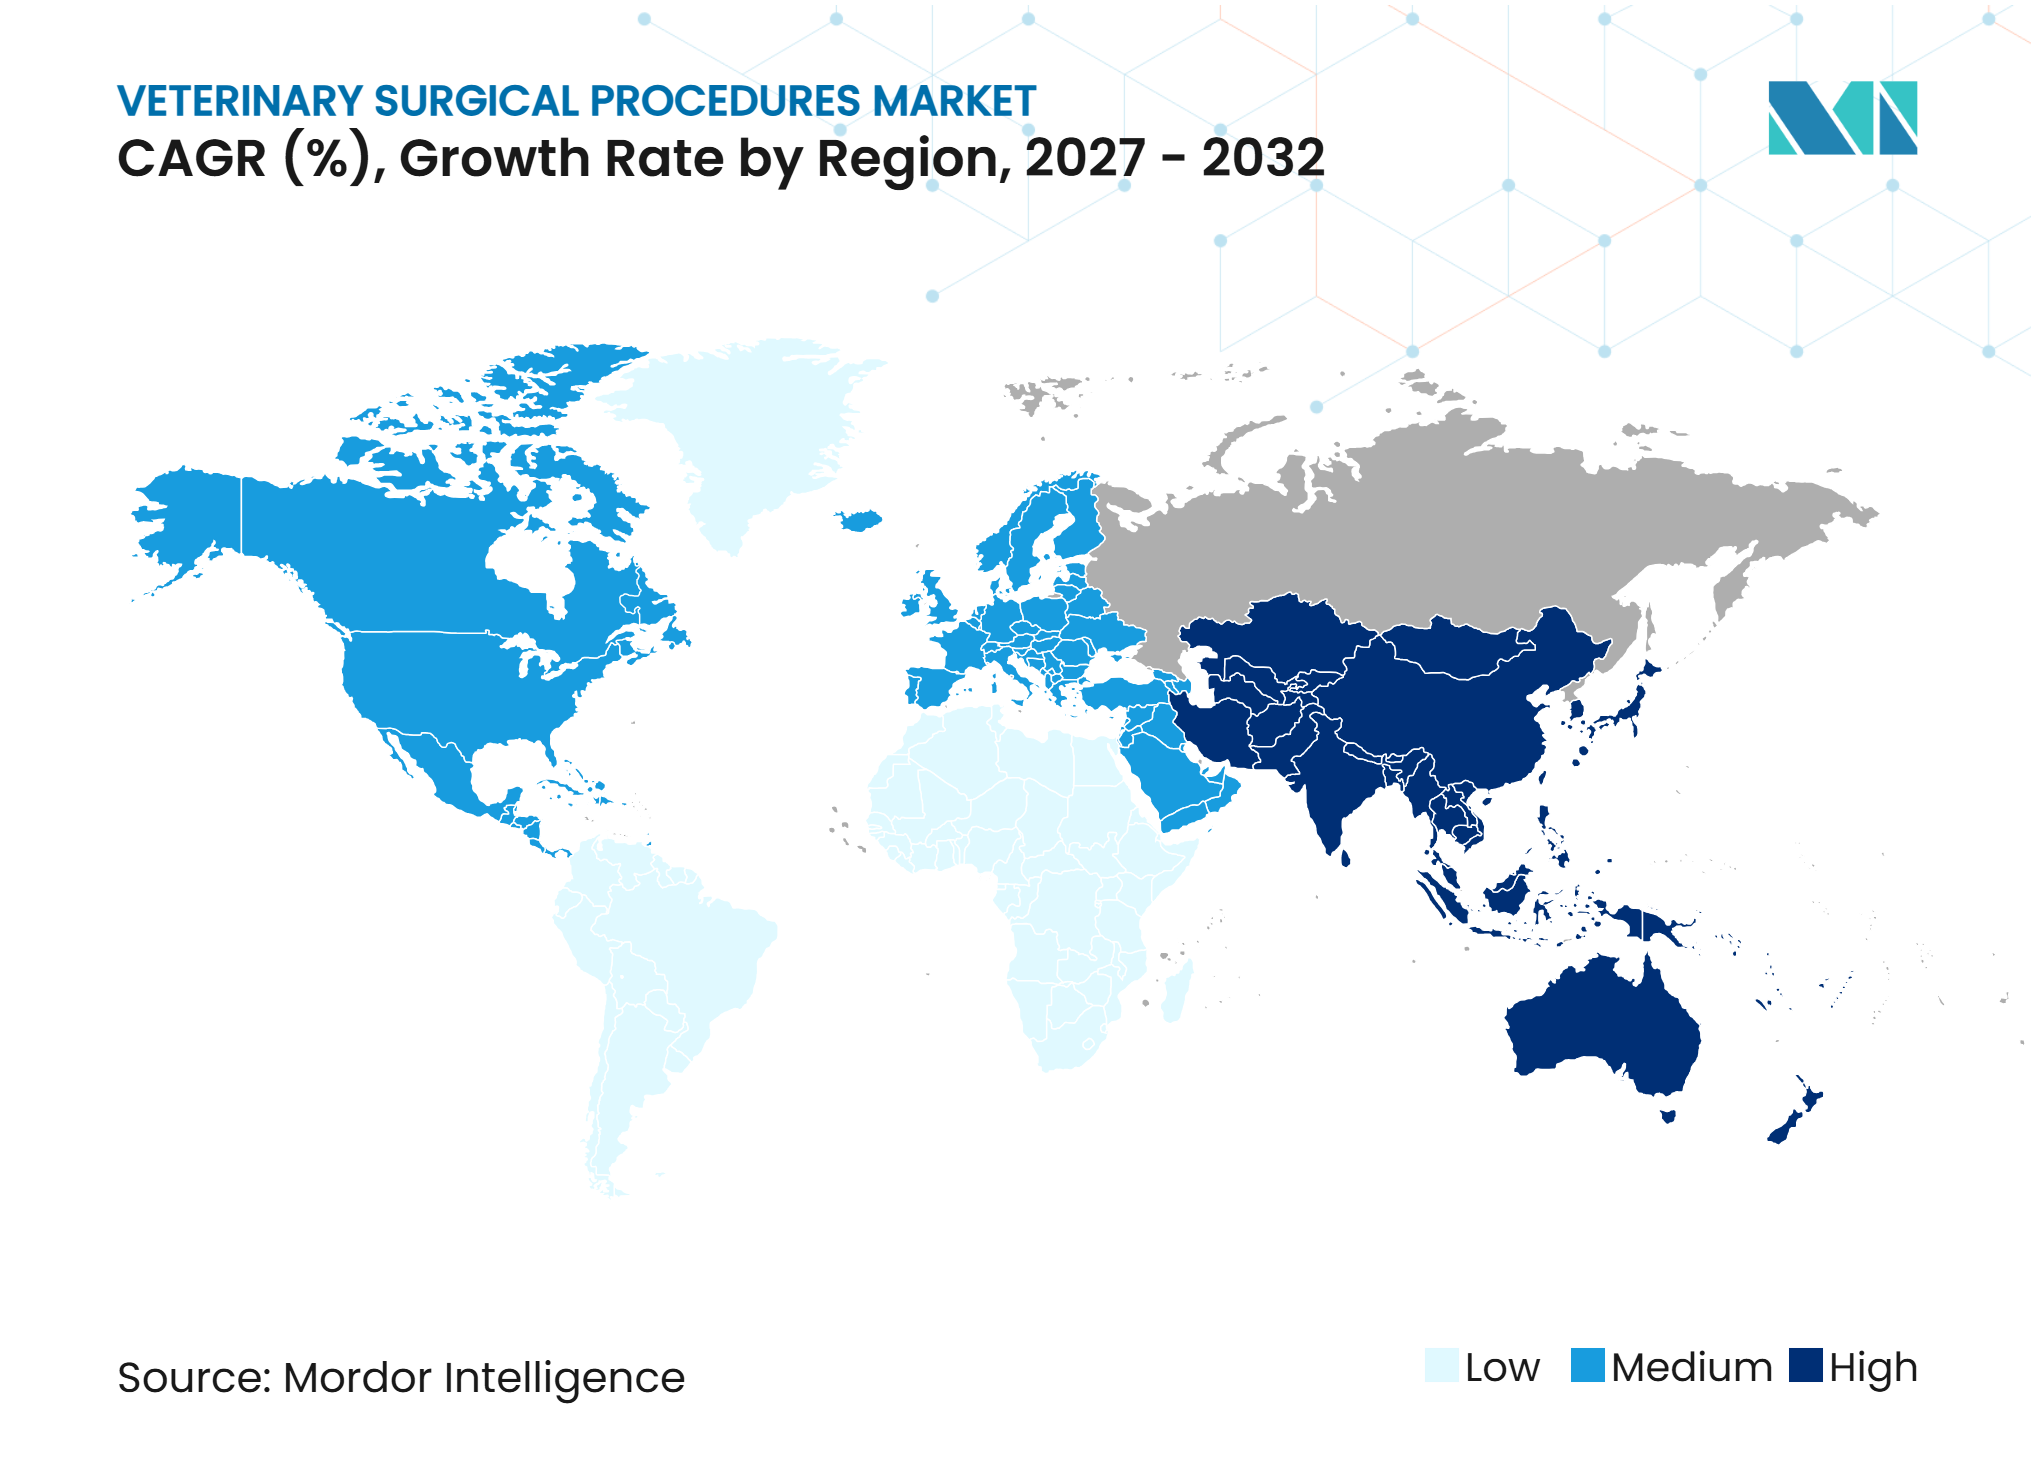
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる獣医外科手術市場分析
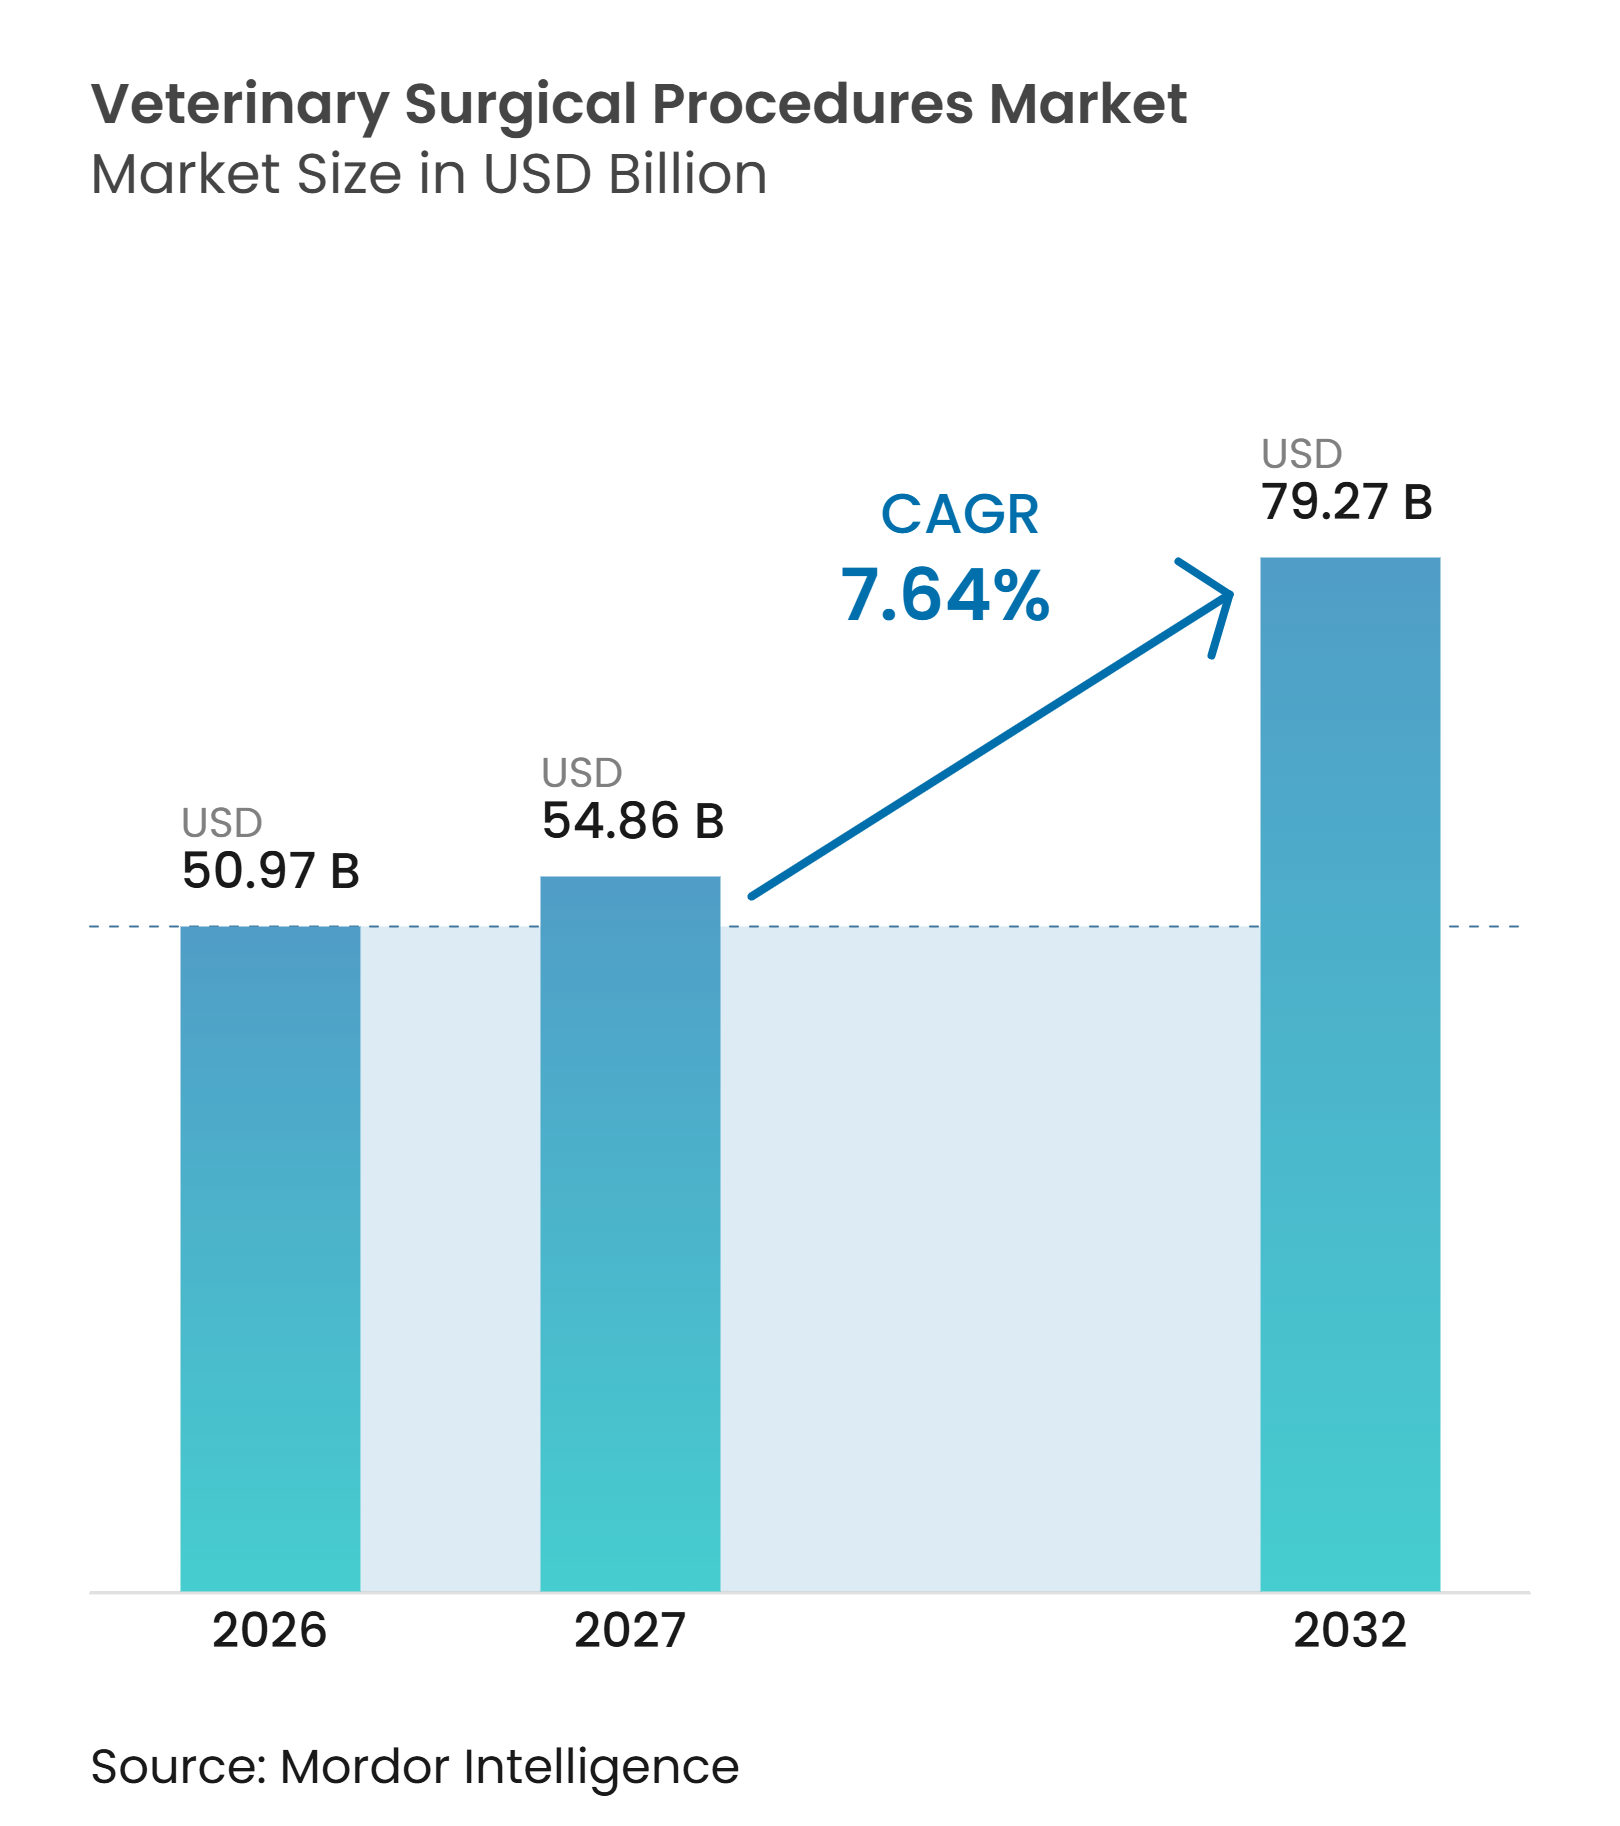
獣医外科手術市場規模は、2026年に50.97 ビリオン 米ドル、2027年に54.86 ビリオン 米ドルと予測され、2027年から2032年にかけて7.64%のCAGRで成長し、2032年までに79.27 ビリオン 米ドルに達する見込みです。
コンパニオンアニマルの飼育数増加、臨床ケアに対するオーナーの期待の高まり、および保険利用の拡大により、診断から手術へと移行できる症例数が増加しています。北米では、ペット健康保険の元受保険料が2025年に5.7 ビリオン 米ドルに達し、被保険ペット数は700万頭に達したことで、高額な緊急・選択的ケアの承認が支援されした。獣医外科手術市場は、紹介病院の増加、企業系クリニックネットワーク、および外科手術室への一般診療への投資拡大からも恩恵を受けています。ただし、処置費用の負担可能性、専門医の偏在、および流通コストの高さが、特に大都市圏以外でのアクセスを制限する可能性があります。したがって、獣医外科手術市場は、資金調達、トレーニング、および低コスト技術が一般クリニックの安全な外科ケア提供能力を向上させる地域において、拡大の余地があります。
主要レポートのポイント
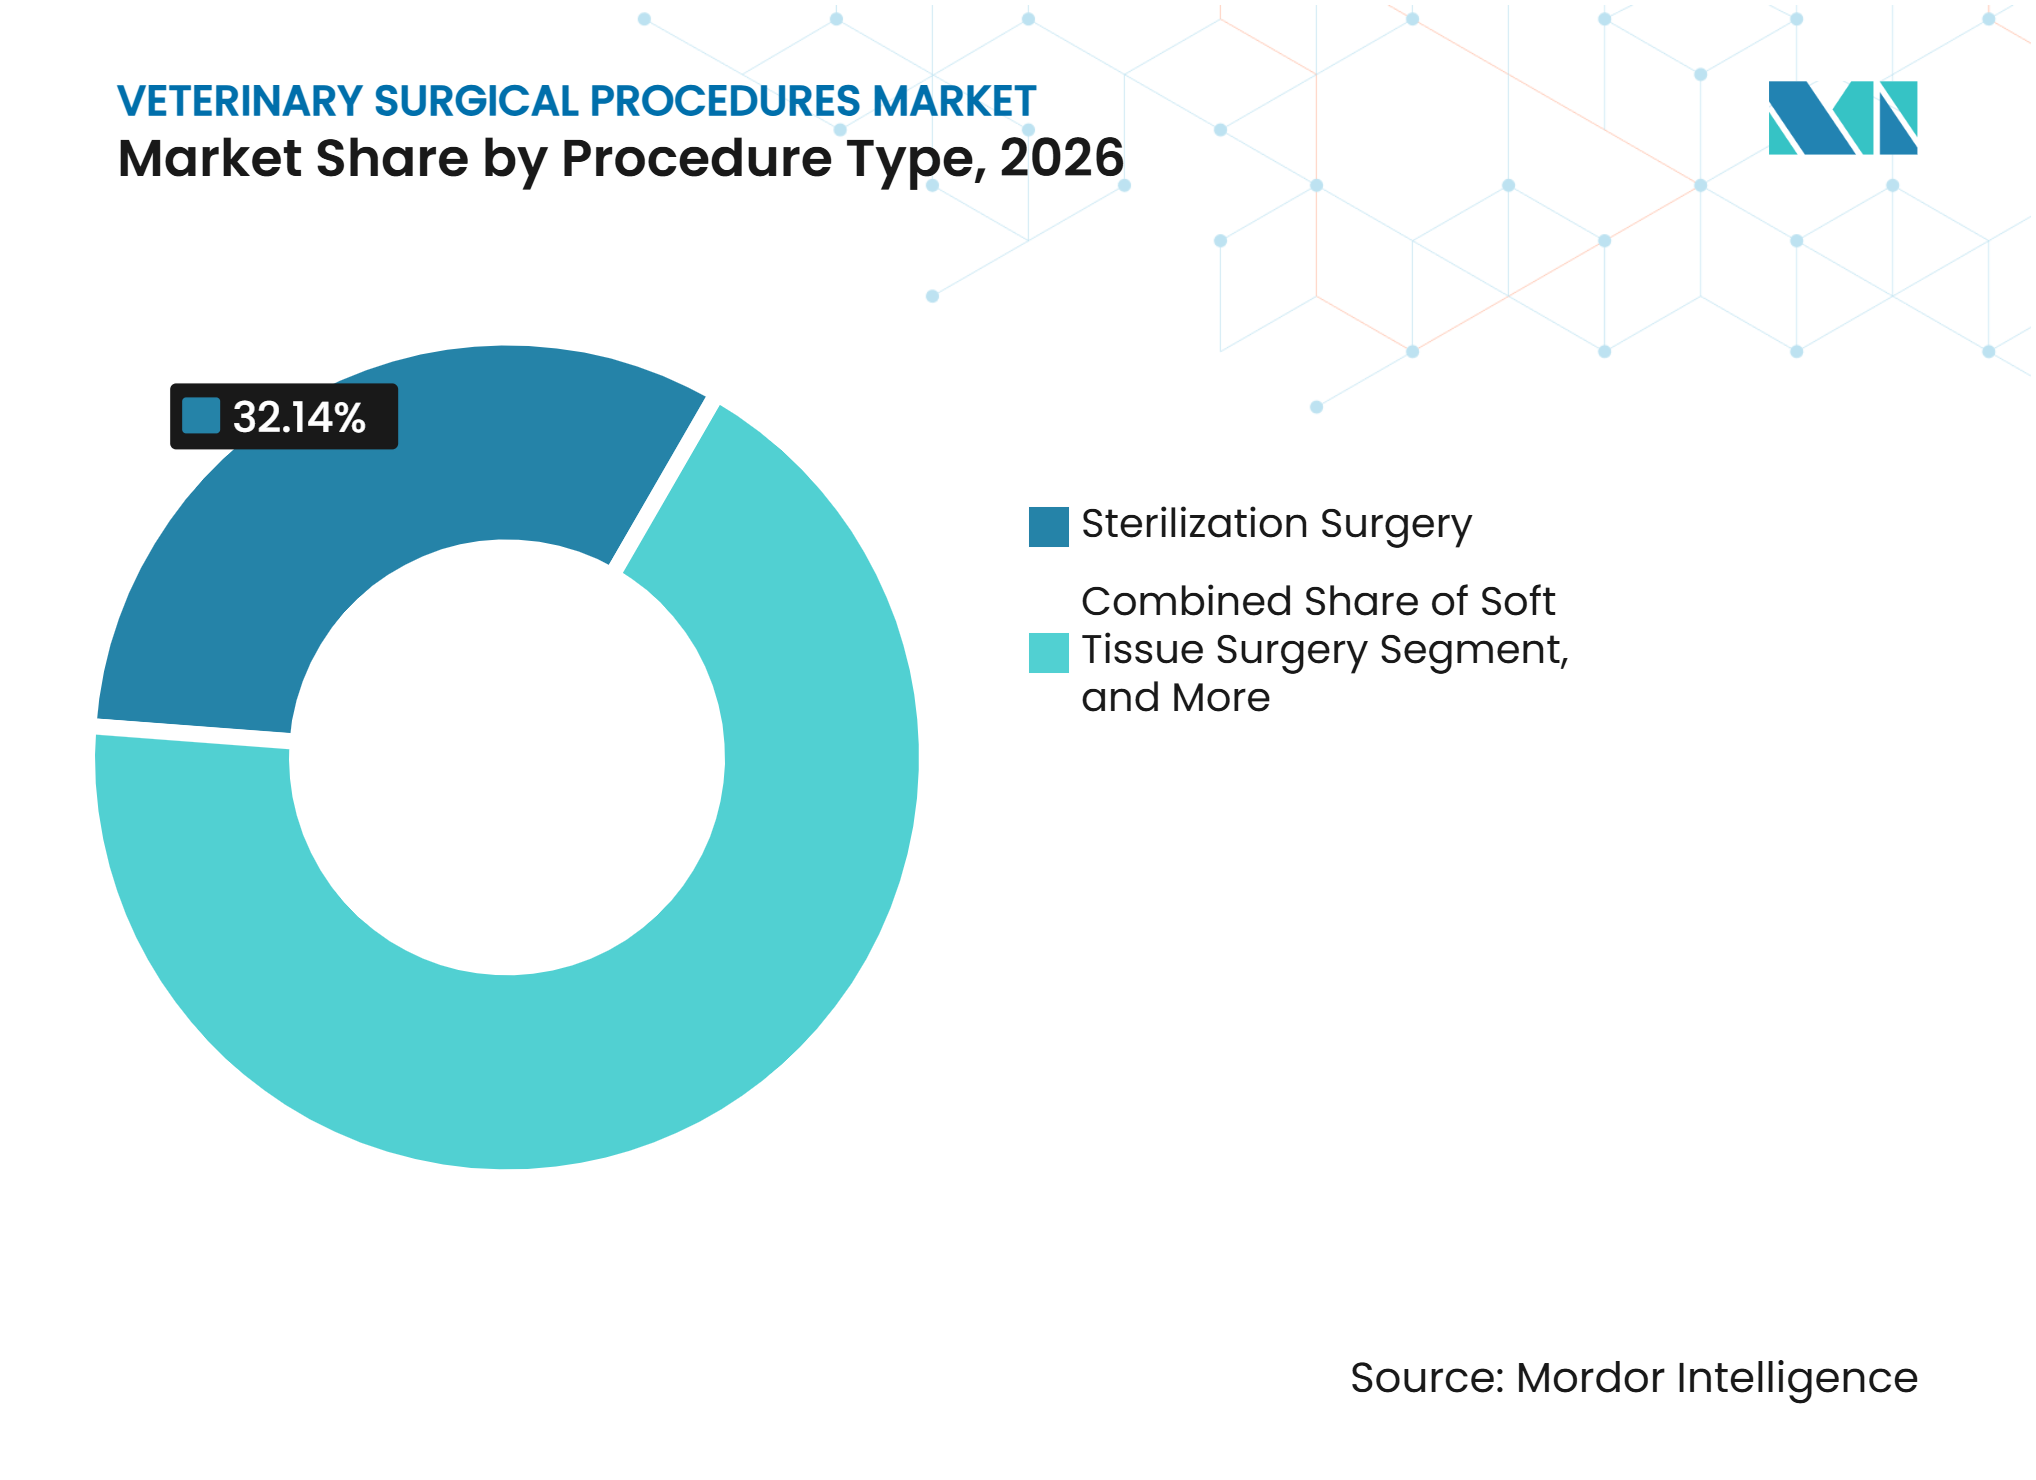
- 処置タイプ別では、不妊手術が2026年の獣医外科手術セグメントシェアの32.14%を占め、軟部組織手術は2032年までに8.25%のCAGRで成長すると予測されています。
- 動物タイプ別では、コンパニオンアニマルが2026年の獣医外科手術セグメントシェアの68.45%を占め、家畜・家禽は2032年までに8.68%のCAGRで成長すると予測されています。
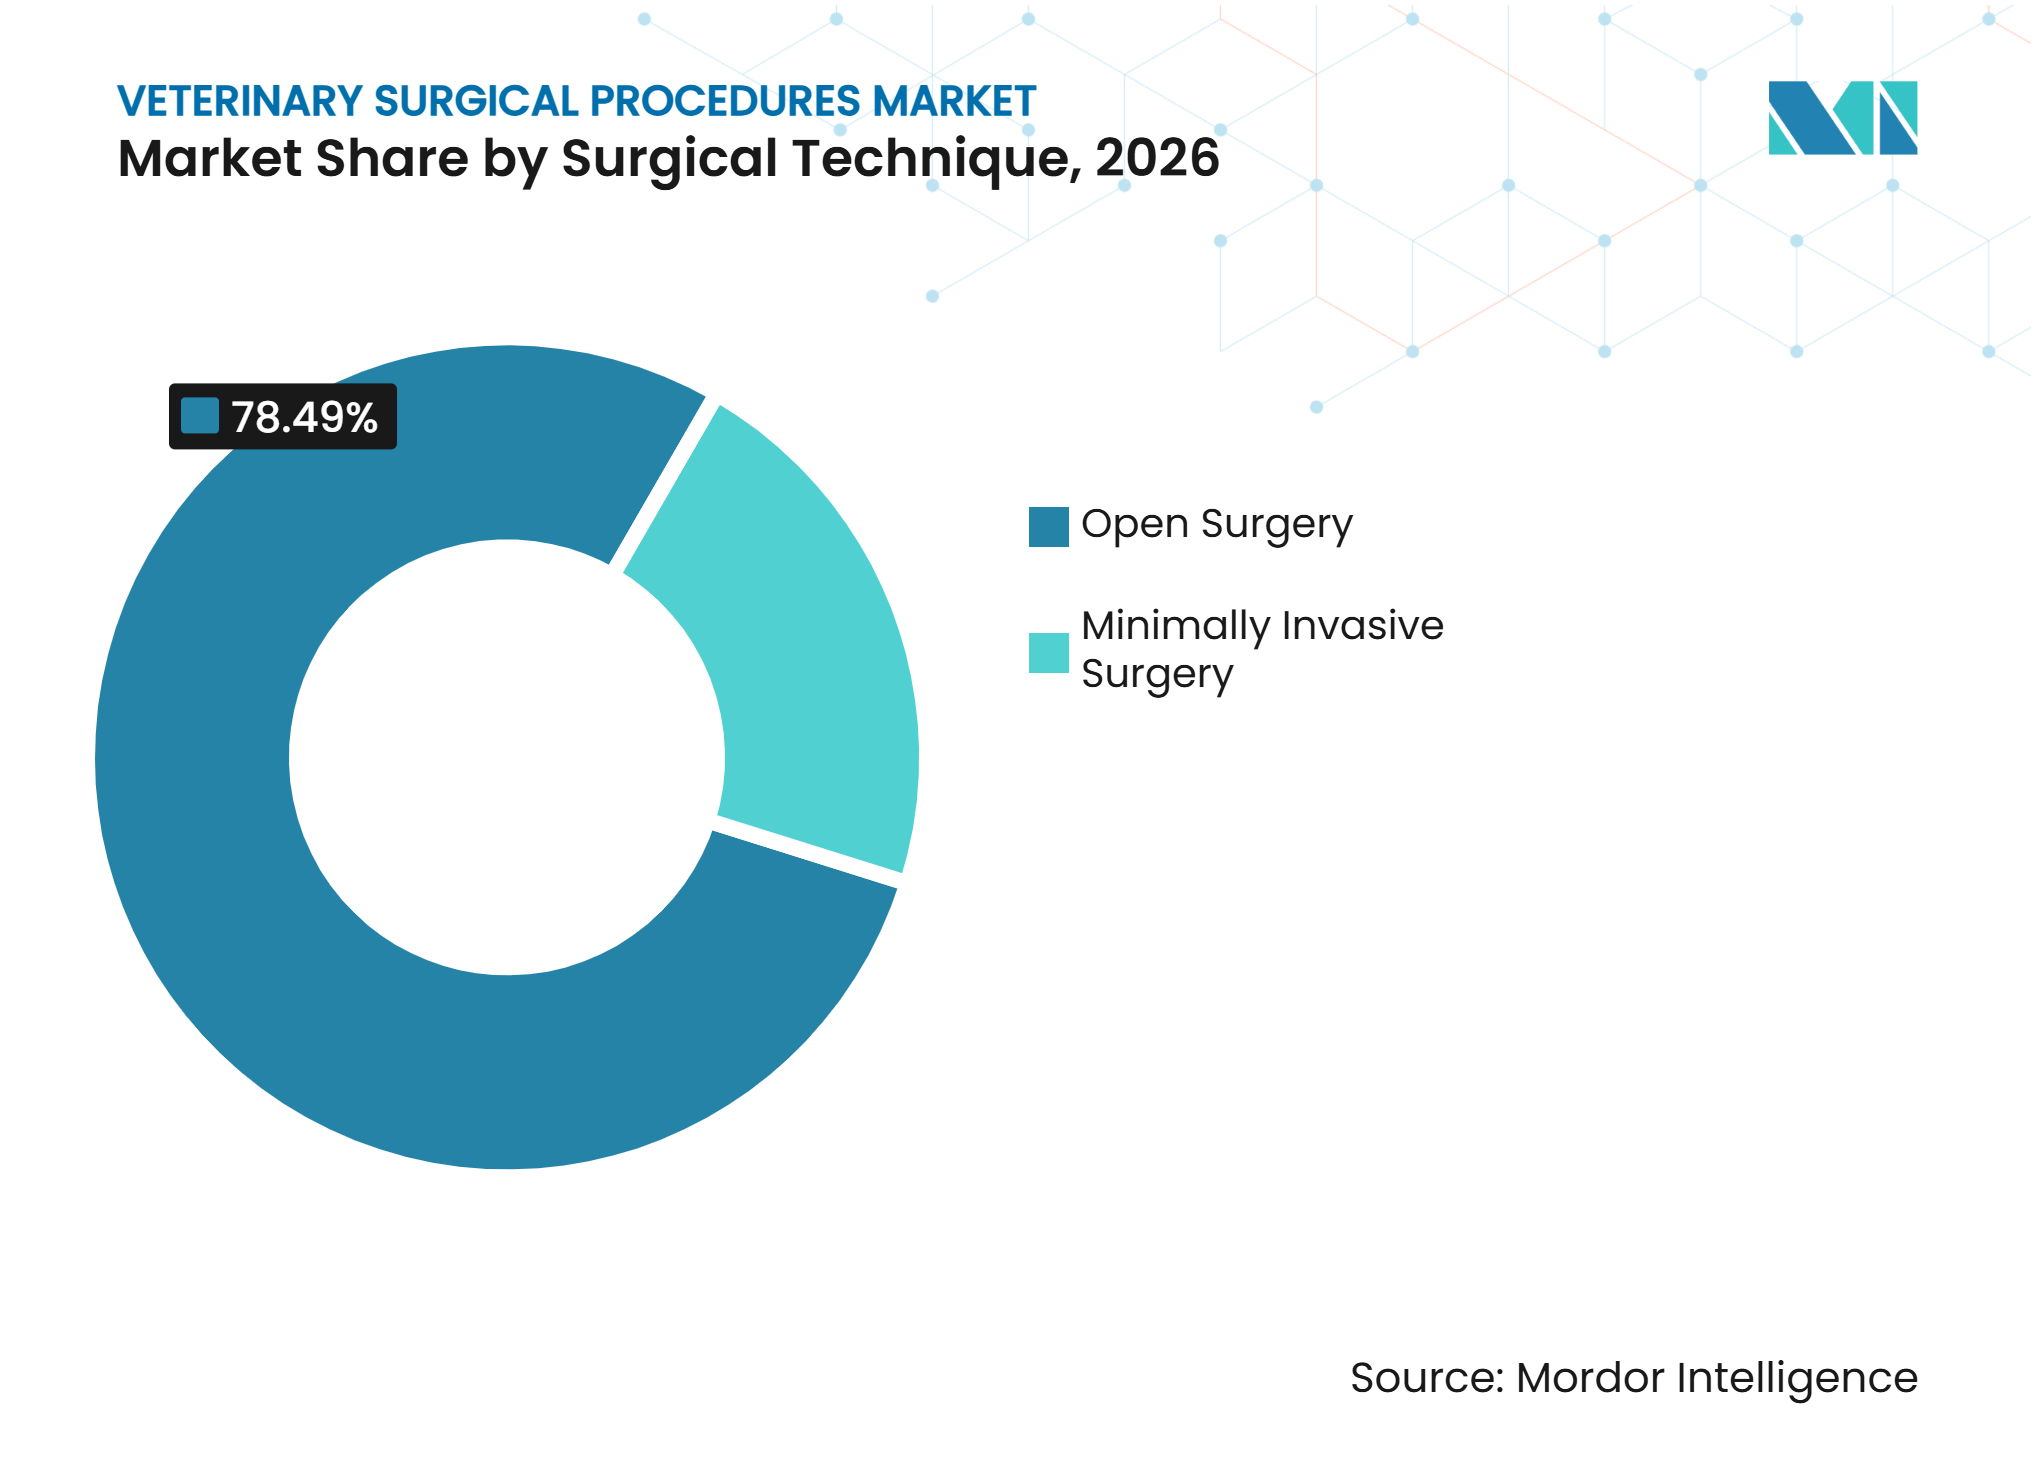
- 外科技術別では、開腹手術が2026年の獣医外科手術セグメントシェアの78.49%を占め、低侵襲手術は2032年までに9.31%のCAGRで成長すると予測されています。
- エンドユーザー別では、動物病院が2026年の獣医外科手術セグメントシェアの56.32%を占め、獣医クリニックは2032年までに9.79%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の獣医外科手術セグメントシェアの39.58%を占め、アジア太平洋地域は2032年までに10.43%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
獣医外科手術市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ペット飼育数の増加、ペットの家族化、および保険普及率の向上 | +1.8% | グローバル、特に北米および欧州で顕著 | 長期(4年以上) |
| 低侵襲・精密獣医外科手術の採用 | +1.5% | 北米、欧州、および新興アジア太平洋地域 | 中期(2〜4年) |
| 紹介病院および企業系獣医ネットワークの拡大 | +1.2% | 北米、欧州、およびアジア太平洋主要市場 | 中期(2〜4年) |
| 予防的処置、歯科処置、および不妊手術の成長 | +1.0% | グローバル、北米および西欧が主導 | 短期(2年以内) |
| 患者固有インプラントおよび3Dを活用した整形外科計画 | +0.6% | 北米および欧州、アジア太平洋への波及あり | 長期(4年以上) |
| 処置に連動したトレーニングおよび教育エコシステム | +0.5% | グローバル、北米、欧州、東南アジアで早期成果 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ペット飼育数の増加、ペットの家族化、および保険普及率の向上
ペット飼育は、予防的・専門的・緊急獣医ケアへの支出とより密接に結びつくようになっています。FEDIAFは2025年に欧州の家庭で2億9,900万頭のペットが飼育されていると報告し、欧州ペットフード市場は293 ビリオン ユーロに達し、ペットケアへの家庭の継続的なコミットメントを示しています。北米では、2025年に700万頭の被保険ペットと5.7 ビリオン 米ドルの元受保険料が、対象処置の財務基盤を拡大しました。この資金調達は、手術承認を妨げることが多い即時の予算障壁を軽減できます。また、より多くの選択的・複雑な症例をクリニックのスケジュールに組み込むことで、獣医外科手術市場を支援します。この効果は、保険商品、紹介システム、および専門ケアがすでに確立されている地域で最も強く現れます。
低侵襲・精密獣医外科手術の採用
機器へのアクセスと処置トレーニングの改善により、低侵襲手術は一般診療においてより実用的になっています。2025年に60頭の犬を対象とした比較研究では、腹腔鏡下卵巣摘出術が開腹手術と比較して炎症および酸化ストレスマーカーが低く、回復も早いことが示されました。[1] 2025年のレビューでは、腹腔鏡検査が腹部腫瘍管理を含むコンパニオンアニマル腫瘍学においても拡大していることが示されました。[2] これらの臨床結果は、定期的な不妊手術を超えた腹腔鏡検査への投資を支持しています。Karl Storzは2025年に米国、カナダ、および獣医事業を統合し、北米全体での商業的成長、イノベーション、および顧客サービスの強化を図りました。獣医外科手術市場は、かつて紹介が必要だった処置がより設備の整った地域クリニックで可能になるにつれて成長しています。
紹介病院および企業系獣医ネットワークの拡大
企業系獣医ネットワークは紹介能力を拡大し、高度急性期症例向けに設計された施設に複雑なケアを集中させています。2025年、Veritas Veterinary Partnersはカリフォルニア州タスティンに5つの手術室と128スライスCTスキャナーを備えた1万平方フィートの外科施設を、カリフォルニア州サンラファエルに2万8,000平方フィートの紹介病院を開設しました。MedVetも2025年にオハイオ州中部に2つの救急・専門病院を開設し、それぞれ24時間体制の外科、神経科、および集中治療サービスを提供しています。これらの投資により、外科医、高度画像診断、麻酔サポート、および集中治療能力が同一のケアパスウェイに配置されます。これらは、整形外科、神経科、腫瘍科、および救急症例をより多く処理することで獣医外科手術市場を支援します。ハブアンドスポークモデルにより、一次診療クリニックは日常的なケアを維持しながら、複雑な処置を専門病院に送ることができます。
予防的処置、歯科処置、および不妊手術の成長
予防的ケアは、早期診断、歯科介入、および定期的な不妊手術を通じて外科的需要を高めています。Trupanionは、2020年から2024年の間に犬の歯科請求が件数で34%、平均請求額で38%増加し、猫の歯科請求が件数で20%、平均請求額で37%増加したと報告しました。報告された歯科請求支払額は、2020年の3.1 ミリオン 米ドルから2024年には11.5 ミリオン 米ドルに増加しました。[3] AAHAの歯科ガイダンスは、専門的なクリーニングと口腔内X線撮影を適切な歯科ケアの要素として位置づけ続けています。不妊手術は、コンパニオンアニマルケアおよび多くの個体数管理プログラム全体で信頼性の高い処置基盤を維持しています。これにより、高度な処置への支出がより選択的になった場合でも、獣医外科手術市場が支えられます。
獣医外科手術市場の阻害要因影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高度な処置および機器の高コスト | -1.5% | グローバル、新興市場および農村部の北米で最も深刻 | 短期(2年以内) |
| 熟練した獣医外科医および麻酔チームの不足 | -1.0% | グローバル、農村部の北米、アジア太平洋、およびアフリカで最も深刻 | 長期(4年以上) |
| 小規模クリニックにおける不妊手術、回復、および監視能力の限界 | -0.7% | 主にアジア太平洋新興市場、農村部の北米、および南米 | 中期(2〜4年) |
| 断片化した支払い、資金調達、および紹介経路 | -0.5% | グローバル、ペット保険が限られている地域で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度な処置および機器の高コスト
ケアのコストは、処置承認および高度機器投資に対する直接的な制約となっています。2025年のPetSmart CharitiesとGallupによる調査では、米国のペットオーナーの52%が前年に推奨された獣医ケアを省略または断ったことが明らかになりました。ケアを省略したオーナーのうち、71%がその理由としてコストを挙げ、7%が命を救う手術を断ったと報告しました。AAHAは、専門ケアの請求額が500米ドル未満でもオーナーの16%がコスト不安を経験し、1,000米ドル未満では50%がそうであることを明らかにしました。腹腔鏡タワー、ナビゲーションシステム、および3Dプリント能力の高い取得コストは、紹介病院と小規模クリニックの格差を強化します。したがって、保険、レンディング、および低コスト機器の選択肢が限られている地域では、獣医外科手術市場の拡大が遅くなる可能性があります。
熟練した獣医外科医および麻酔チームの不足
獣医師および外科サポートスタッフの不足は、農村部および食用動物の環境でのサービス提供を制限しています。USDAは2025年に米国46州の243の農村獣医不足地域を特定し、食用動物獣医能力の強化を目的とした措置を導入しました。[4] AVMAは、不足プログラムが農村部および連邦診療における採用と定着を改善することを目的としていると報告しました。複雑な整形外科、神経科、および低侵襲処置には、専門的な外科および麻酔能力を持つチームが必要で。これらのチームへのアクセスが限られると、オーナーは移動を余儀なくされたり、ケアを延期したり、低強度の治療を選択したりする可能性があります。したがって、労働力の分布と定着は、獣医外科手術市場にとって卒業生の供給と同様に重要です。この圧力は、少数の紹介施設が広大な地理的集水域にサービスを提供している地域で特に重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
処置タイプ別:
不妊手術が件数を支え、軟部組織ケアが進歩不妊手術は、コンパニオンアニマルおよび多くの動物個体数管理プログラムにおいて頻繁に行われる選択的処置であり続けているため、2026年の獣医外科手術セグメントシェアの32.14%を占めました。その高い件数により、クリニックは処置の予測可能なフローを確保し、手術室、麻酔、および回復プロセスへの定期的な投資を支援します。2025年の犬を対象とした研究では、腹腔鏡下卵巣摘出術が開腹手術よりも炎症および酸化ストレスマーカーが低いことが示されました。このエビデンスにより、機器とトレーニングが利用可能な場合に低侵襲法を使用する臨床的理由がクリニックに提供されます。整形外科処置は、引き続き専門的なインプラント、画像診断、および外科医の専門知識を必要とします。Arthrexは2025年1月に小動物向けOrthoLine MPLロッキングプレートシステムを発売し、犬および猫の骨解剖学向けに設計された機能を備えています。この製品開発は、適応された人間用デバイスではなく、獣医専用ツールへの需要を反映しています。眼科および神経科処置は、紹介病院に集中している低件数のサービスです。その利用可能性は、専門スタッフ、高度な診断、および明確な紹介体制に依存しています。
軟部組織手術は、処置タイプの中で最も高い予測成長率を持ち、2032年までに8.25%のCAGRを示します。この処置グループの獣医外科手術市場規模は、腫瘍関連手術および腹部、創傷、救急症例のより広い範囲によって支えられています。2025年のレビューでは、腹部腫瘍管理への応用を含む、コンパニオンアニマル腫瘍学における腹腔鏡検査の使用拡大が説明されました。低侵襲技術の臨床的価値は、回復時間が懸念される場合に手術をオーナーにとってより受け入れやすくする可能性があります。歯科手術も、保険会社が高い請求件数と高い請求額を記録するにつれて注目を集めています。定期的な歯科サービスは、疾患が抜歯やその他の処置を必要とする場合に、予防的ケアと外科的介入を結びつけます。残りの処置カテゴリーには、エキゾチックアニマルおよび大型動物の処置が含まれます。これらの症例は活動の小さなシェアを形成しますが、独自のトレーニング、機器、およびケア環境を必要とします。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
動物タイプ別:
コンパニオンアニマルが規模を維持し、家畜が外科投資を獲得コンパニオンアニマルは2026年の獣医外科手術市場シェアの68.45%を占め、犬と猫に提供されるケア深さを反映しています。このセグメントは、不妊手術、歯科処置、整形外科修復、腫瘍摘出、神経科ケア、およびその他の専門的介入を対象としています。北米の保険適用は2025年に700万頭のペットに達し、これらの治療のより大きなシェアに対する資金調達経路を提供しました。コンパニオンアニマルの獣医外科手術市場は、オーナーが即時コストだけでなく臨床的必要性に基づいて治療を選択できる場合に強化されます。品種に関連する健康ニーズも外科処置の組み合わせに影響を与える可能性があります。2025年の英国教育病院の研究では、2008年から2018年の間の猫と犬における軟部組織紹介パターンの変化が調査されました。紹介センターはこれらの変化する症例パターンを使用して、トレーニング、機器、および専門スタッフを形成できます。コンパニオンアニマルケアは、保険、熟練チーム、および救急能力へのアクセスに引き続き依存します。小規模診療所は、症例を特定し、紹介が行われるかどうかを決定するため、引き続き重要です。
家畜・家禽は最も急成長している動物カテゴリーであり、2032年までに8.68%のCAGRが予測されています。食料安全保障、群れの生産性、および食用動物能力の拡大が、生殖、消化器、および筋骨格系処置への需要に寄与しています。2025年に開始されたUSDA農村獣医行動計画には、食用動物獣医労働力能力を改善するための取り組みが含まれています。この政策の方向性は、農村コミュニティにおける獣医介入へのアクセスを制限するサービスギャップに対処します。AVMAは、不足地域における採用と定着に対処する必要性を強調しています。馬類処置は、個別症例の価値が高い専門カテゴリーです。疝痛手術、生殖介入、および整形外科治療には、麻酔と術後回復を管理できる施設が必要です。家畜、家禽、および馬類ケアはそれぞれ、移動能力、農場への近接性、および種固有の処置に備えた労働力に依存しています。これらの分野での能力向上により、獣医外科手術市場をコンパニオンアニマル環境を超えて拡大できます。
外科技術別:
開腹手術がアクセスを維持し、低侵襲手術が地位を確立開腹手術は、種、処置タイプ、およびクリニックレベルにわたるコア技術であるため、2026年の獣医外科手術セグメントシェアの78.49%を占めました。腹腔鏡やその他の低侵襲アプローチよりも必要な資本設備が少なくて済みます。これにより、開腹手術は農村部のプロバイダー、低層クリニック、救急ケア、および大型動物手術に実用的です。整形外科固定、外傷、多くの軟部組織救急、および広い露出が臨床的に必要な症例において不可欠です。AAHAのガイダンスと認定慣行は、外科環境と患者ケアの一貫した基準を支援します。これらの要件は、高度なプラットフォームが実現可能でない場合でも、基本的な外科インフラへの投資を促進します。開腹処置はまた、外科医の幅広い習熟度と確立された消耗品供給の基盤を持っています。この技術は、クリニックが臨床的必要性と資本規律のバランスを取る中で、獣医外科手術市場の中心であり続けるでしょう。その位置は、高度な方法が確立された外科慣行をすぐに置き換えるのではなく、補完することを示しています。
低侵襲手術は、外科技術の中で最も速い成長率で、2032年までに9.31%のCAGRで成長すると予測されています。低侵襲手術の獣医外科手術市場規模は、より多くのクリニックが不妊手術、腫瘍学、およびその他の処置に腹腔鏡検査を検討するにつれて拡大しています。2025年の60頭の犬を対象とした研究では、腹腔鏡下卵巣摘出術が開腹手術よりも炎症および酸化反応が少なく、回復が早いことが示されました。2025年の腫瘍学レビューでも、腹部腫瘍管理における腹腔鏡使用の増加が説明されました。これらの知見は、臨床医の採用とオーナーの技術受容の両方を促進する可能性があります。Karl Storzの2025年北米組織変更により、獣医事業がより広い地域事業と連携しました。サプライヤーのトレーニングとサービスサポートにより、腹腔鏡検査を初めて導入するクリニックが直面する実際の障壁を低減できます。機器、トレーニング、および症例件数が投資を正当化するのに十分でなければならないため、採用のペースは依然として異なります。紹介病院は、より複雑な低侵襲処置の主要な場所であり続ける可能性が高いです。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
動物病院が主導し、クリニックが外科能力を構築動物病院は、複雑・救急・多専門科症例を管理するため、2026年の獣医外科手術セグメントシェアの56.32%を占めました。これらの病院は、外科チームと画像診断、集中治療、麻酔、および入院回復を組み合わせています。MedVetは2025年にオハイオ州中部に2つの救急・専門施設を開設し、いずれも24時間体制の外科、神経科、および集中治療サービスを提供しています。Veritas Veterinary Partnersも2025年にカリフォルニア州で外科および紹介インフラを拡大しました。このような施設は、通常のクリニックが安全に対応できない高度急性期症例に対応できます。その機器基盤は、CTイメージング、専門的モニタリング、腫瘍ケア、および術後観察をサポートします。病院モデルは、一次ケア診療との紹介関係によっても強化されます。ただし、専門医能力が選ばれた大都市圏に集中しているため、農村部ではアクセスが依然として不均等です。病院への投資は、高価値処置が完了する場所に引き続き影響を与えます。
獣医クリニックは、定期的な外科ケアの能力を追加するにつれて、2032年までに9.79%のCAGRで成長すると予測されています。クリニックは、かつてより頻繁な紹介を必要としていた不妊手術、歯科処置、および定期的な軟部組織介入に注力しています。Covetrusは、VetSuiteネットワークが2025年9月までに米国のコンパニオンアニマル獣医師の10人に1人にサービスを提供し、2024年以降3,000万米ドル以上の業務上の節約をもたらしたと報告しました。購買および診療管理サポートにより、小規模プロバイダーが外科用品とワークフローのコストを管理するのに役立ちます。地域クリニックが患者の安全を損なうことなく適切な定期処置を実施できる場合、獣医外科手術産業は恩恵を受けます。診断検査室は、術前評価、組織病理学、および術後モニタリングをサポートするため、ケアパスウェイにとって引き続き重要です。移動プロバイダーおよび大学育病院は、追加のエンドユーザーグループを形成します。その役割は、地理的カバレッジまたは臨床トレーニングのニーズが企業系病院ネットワークによって満たされていない場合に特に関連します。クリニックは、外科および回復能力を超える症例に対して適切な紹介システムを必要とします。
地域分析
北米
北米は2026年の獣医外科手術市場シェアの39.58%を占めました。この地域は、専門病院、保険参加、および企業系獣医ネットワークの比較的深い基盤を持っています。NAPHIAは2025年にペット健康保険の元受保険料5.7 ビリオン 米ドルと700万頭の被保険ペットを報告しました。この資金基盤は、適用範囲が適用される場合に選択的・救急手術の承認を支援できます。新しい専門能力は、オハイオ州でのMedVetの2025年開設とカリフォルニア州でのVeritas施設に見られます。規制の影響も流通条件を形成しています。2026年11月、ニューヨーク州司法長官と13州の司法長官が、CovetrusとMWI Animal Healthの合併提案に異議を申し立て、合併後の企業が米国獣医クリニック流通市場の50%以上を支配すると主張しました。この措置は、外科用品の価格に対する競争圧力に影響を与える可能性があります。同時に、USDAは2025年に46州の243の農村獣医不足地域を特定しました。このギャップは、大規模な人口集中地域以外での専門外科のリーチを制限します。したがって、北米の獣医外科手術市場規模は、強力な都市インフラによって支えられていますが、農村部の労働力制約によって抑制されています。
アジア太平洋
アジア太平洋地域は2032年までに10.43%のCAGRで拡大すると予測されています。この地域の成長は、より広いコンパニオンアニマル基盤、正式な獣医ケアへの都市需要、および発展する紹介モデルと結びついています。機器の利用可能性と専門医密度が市場と都市によって大きく異なるため、外科へのアクセスは依然として不均等です。この地域はまた、麻酔、低侵襲技術、および術後モニタリングにおけるより一貫したトレーニングの必要性があります。Karl Storzの北米連携は、サプライヤーが統合された商業サポートに置く重要性を示しており、このモデルは発展途上の獣医システムにおけるトレーニングとサービス拡大に情報を提供できます。高度な技術の獣医外科手術セグメントシェアは、まず主要な都市紹介センターで成長する可能性が高いです。購買サポートと基本インフラが改善するにつれて、小規模クリニックは定期的な手術を拡大できます。プロバイダーが外科能力を追加するにつれて、専門基準と施設プロトコルがより重要になります。主な機会は、機器販売と臨床トレーニングおよび信頼性の高いアフターケアプロセスを一致させることにあります。このアプローチにより、より高品質なケアへの需要とクリニックが安全に提供する能力のギャップを縮小できます。この地域の拡大率は、すべての国にわたる均一な成熟度ではなく、インフラ成長の可能性を反映しています。
欧州、南米、および中東・アフリカ
欧州は、FEDIAFが2025年に欧州の家庭で2億9,900万頭のペットを報告しており、実質的なコンパニオンアニマル基盤を持っています。ペットケア支出の確立された存在は、予防的、歯科的、および紹介ベースの外科ケアを支援します。IVC Evidensiaは2025年後半にWhite Cross Vetsネットワークを英国の2つの新しいクリニックで拡大し、それぞれ歯科スイートと2つの手術室を備えています。これは地域の臨床能力への継続的な投資を反映しています。南米および中東・アフリカは、専門外科開発の初期段階にあります。南アフリカでは、南アフリカ獣医評議会が獣医労働力のニーズに対処するためにトレーニング能力の向上と行政上の障壁の削減を求めています。労働力の制約は、この地域の一部での専門外科の利用可能性を制限しています。プレミアムコンパニオンアニマルケアは、高所得都市市場に集中した機会を生み出す可能性があります。これらの混合地域全体で、獣医外科手術市場はクリニック投資のペース、訓練された獣医師の供給、およびオーナーのケア資金調達能力に依存しています。企業系ネットワークの拡大とより良い紹介経路により、正式な専門インフラがまだ限られている地域でのアクセスを改善できます。
競合環境
市場集中度
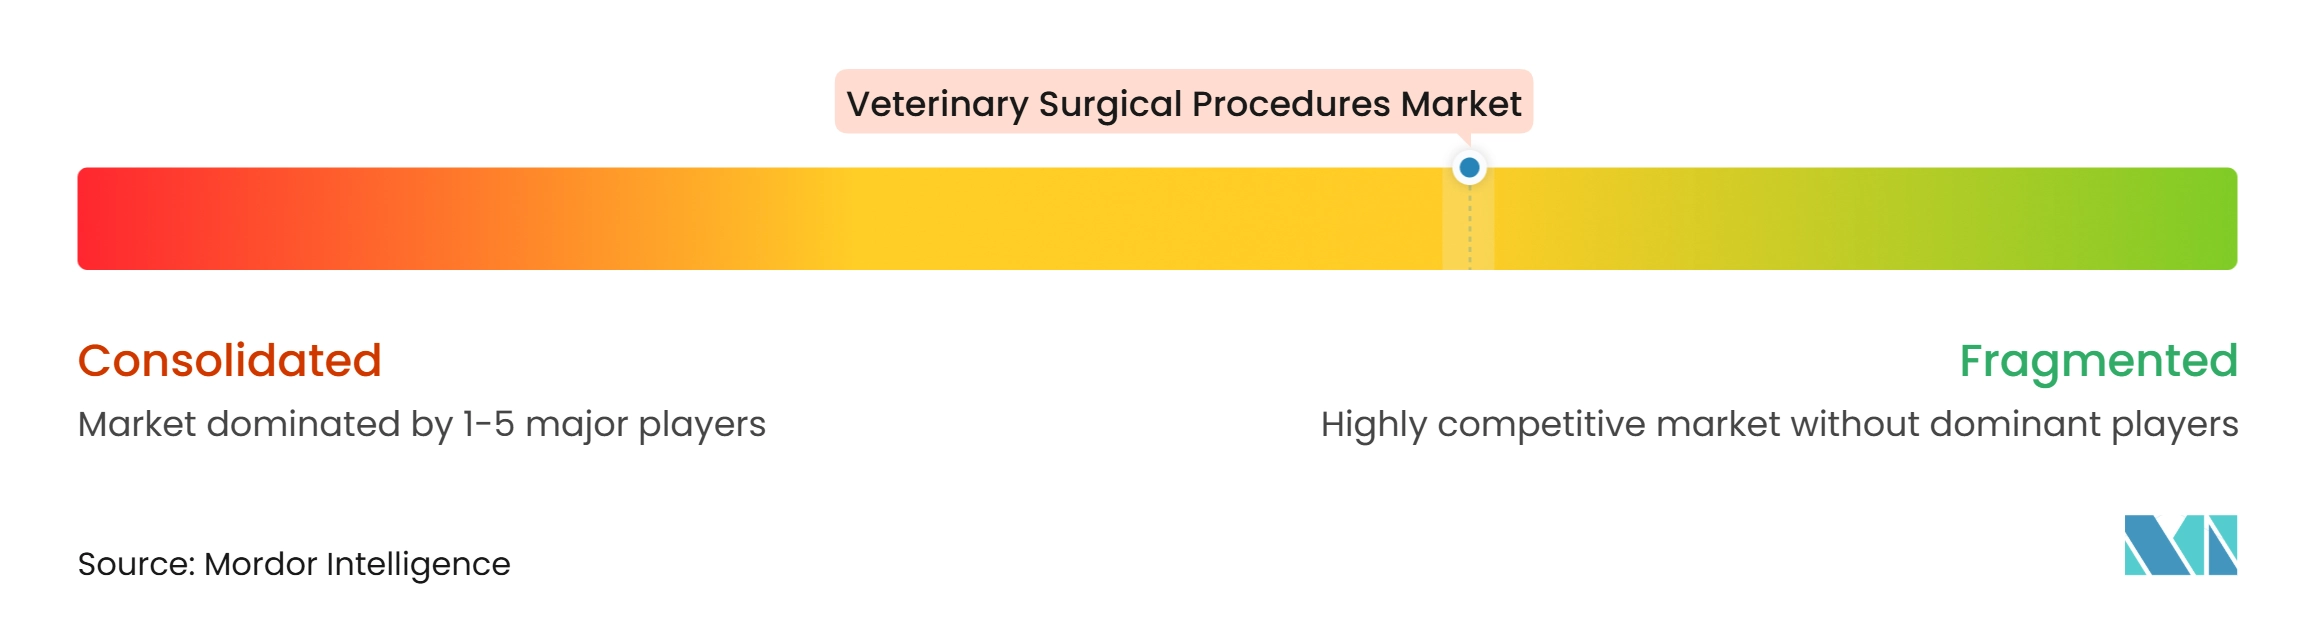
獣医外科手術市場は、機器、インプラント、器具、サービスプロバイダー、および流通業者にわたって中程度に断片化したままです。単一の参加者が処置タイプ、動物グループ、および地理的市場の全範囲を支配しているわけではありません。主要企業は、獣医専用製品開発、トレーニングプログラム、およびワークフロープラットフォームを使用して地位を強化しています。Arthrexは2025年1月に小動物向けOrthoLine MPLロッキングプレートシステムを発売し、犬および猫の解剖学向けの獣医重視の設計機能を提供しました。2025年のJAVMA研究では、犬の膀胱切開術におけるNanoScopeシステムも評価され、13頭中12頭の犬で完全な尿路結石除去が報告されました。これらの例は、人間用デバイスを獣医処置に適応させることからの脱却を示しています。新しい機器には臨床トレーニング、メンテナンス、および処置プロトコルが必要なため、サプライヤーサポートがますます重要になっています。Karl Storzは2025年に米国、カナダ、および獣医事業を統合し、成長、イノベーション、および顧客サービスを加速しました。このような組織的連携により、専門システムをより広いプロバイダー基盤にわたって商業化しやすくなります。
サービスプロバイダーは、専門病院、救急能力、および紹介ネットワークを通じて拡大しています。MedVetの2025年オハイオ州開設では、24時間体制の外科および集中治療サービスを備えた専用施設が追加されました。Veritas Veterinary Partnersは同年カリフォルニア州で外科スイート、高度画像診断、腫瘍科、および紹介能力を追加しました。これらの投資は複雑な処置へのアクセスを改善しますが、活動をより大きな施設に集中させます。Covetrusは、獣医クリニック向けの診療ソフトウェア、購買サポート、およびワークフローツールに注力しています。その2025年のワークフローリリースには、アンビエントリスニングSOAPノート生成とAI駆動の治療ボード機能が含まれていました。これらのツールは、診療が臨床文書と治療の議論を整理するのに役立ちます。競合状況には、専門デバイスサプライヤーと紹介、購買、または診療インフラを管理するオレーターの両方が含まれます。統合されたオファリングを持つ企業は、クリニックとの継続的な関係を深めることができる可能性があります。ただし、負担可能性と訓練されたチームの利用可能性が、これらのオファリングが処置件数にどれだけ早く変換されるかを決定します。
外科サービスが消耗品、デバイス、および医薬品への信頼性の高いアクセスに依存しているため、流通は重要な競争問題になっています。2026年2月、CovetrusとMWI Animal Healthは、MWIの企業価値3.5 ビリオン 米ドルの取引提案を発表しました。2026年11月、ニューヨーク州司法長官と13州の司法長官が取引に異議を申し立て、合併後の企業が米国獣医クリニック流通市場の50%以上を支配すると主張しました。この事例は、サプライヤーの集中がプロバイダーの購買条件に影響を与えるリスクを浮き彫りにしています。独立クリニックは、調達コストを管理するためにグループ購買および管理プラットフォームを検討する可能性があります。Covetrusは、VetSuiteネットワークが2024年以降参加クリニックに30 ミリオン 米ドル以上の節約をもたらしたと述べました。したがって、競争は製品性能、トレーニング、施設能力、および供給アクセスの経済性を中心に展開されます。
獣医外科手術産業リーダー
-
Arthrex Inc.
-
B. Braun SE
-
Becton, Dickinson and Company
-
Johnson & Johnson Inc. (Ethicon Inc.)
-
KARL STORZ SE and Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
獣医外科手術市場 このレポートでカバーされる企業
- Arthrex
- Avante Health Solutions
- B. Braun
- Beckton Dickinson
- Covetrus
- DRE Veterinary
- GerVetUSA Inc.
- iM3 Pty Ltd
- Integra LifeSciences
- Johnson & Johnson Inc. (Ethicon Inc.)
- Jørgen Kruuse A/S
- Jorgensen Laboratories LLC
- Karl Storz
- Medtronic
- Midmark
- Patterson Companies
- STERIS
- Surgical Holdings
- Teleflex
- World Precision Instruments Inc.
最近の産業開発事情 獣医外科手術市場
- 2026年11月:連邦取引委員会およびニューヨーク州、カリフォルニア州、テキサス州、ミシガン州を含む13州の司法長官が、CovetrusとMWI Animal Healthの3.5 ビリオン 米ドルの合併提案に異議を申し立てる共同訴訟を提起し、合併後の企業が米国獣医クリニック流通市場の50%以上を支配し、外科用品価格への競争圧力を低下させると主張しました。仮差止命令によ、2026年12月4日以前の取引完了が禁止されました。
- 2025年7月:Karl Storzは、7月1日付けでSonal Matai社長の下、米国、カナダ、および獣医事業部門を単一の北米地域に統合し、大陸全体での商業的成長、イノベーション、および顧客サービス速度の加速を目的としました。
- 2025年6月:Veritas Veterinary Partnersは、カリフォルニア州タスティンに5つの手術室と128スライスCTスキャナーを備えた1万平方フィートの外科重視病院と、カリフォルニア州サンラファエルに専門集中治療および腫瘍科能力を備えた2万8,000平方フィートの紹介病院という2つの主要な専用施設を開設しました。
グローバル獣医外科手術市場レポートの範囲
レポートの範囲によると、獣医外科手術とは、疾患、傷害、先天性障害、およびその他の健康状態を診断、治療、または管理するために動物に対して行われる医療手術を指します。これらの処置には、不妊手術、整形外科、歯科、軟部組織、眼科、および救急手術が含まれます。獣医外科的介入は、機能の回復、動物の健康改善、生活の質の向上、およびコンパニオンアニマルと家畜動物における疾患予防の支援に役立ちます。
獣医外科手術市場は、処置タイプ、動物タイプ、外科技術、エンドユーザー、および地域別にセグメント化されています。処置タイプ別では、市場は不妊手術、整形外科手術、歯科処置、眼科手術、軟部組織手術、神経外科手術、およびその他にセグメント化されています。動物タイプ別では、市場はコンパニオンアニマル、馬類、および家畜・家禽にセグメント化されています。外科技術別では、市場は低侵襲手術と開腹手術にセグメント化されています。エンドユーザー別では、市場は動物病院、獣医クリニック、獣医診断検査室、およびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模と市場トレンドをカバーしています。レポートは上記セグメントの市場価値(米ドル)を提供しています。
セグメンテーション概要
| 不妊手術 |
| 整形外科手術 |
| 歯科処置 |
| 眼科手術 |
| 軟部組織手術 |
| 神経外科手術 |
| その他 |
| コンパニオンアニマル |
| 馬類 |
| 家畜・家禽 |
| 低侵襲手術 |
| 開腹手術 |
| 動物病院 |
| 獣医クリニック |
| 獣医診断検査室 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 処置タイプ別 | 不妊手術 | |
| 整形外科手術 | ||
| 歯科処置 | ||
| 眼科手術 | ||
| 軟部組織手術 | ||
| 神経外科手術 | ||
| その他 | ||
| 動物タイプ別 | コンパニオンアニマル | |
| 馬類 | ||
| 家畜・家禽 | ||
| 外科技術別 | 低侵襲手術 | |
| 開腹手術 | ||
| エンドユーザー別 | 動物病院 | |
| 獣医クリニック | ||
| 獣医診断検査室 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの獣医外科手術セクターの予測規模は?
獣医外科手術市場は2032年までに79.27 ビリオン 米ドルに達し、2027年から7.64%のCAGRで拡大すると予測されています。
最も急成長している獣医処置タイプはどれですか?
軟部組織手術は、腫瘍関連およびその他の軟部組織介入に支えられ、2032年までに8.25%のCAGRで成長すると予測されています。
低侵襲獣医外科手術が拡大している理由は何ですか?
低侵襲手術は9.31%のCAGRで成長すると予測されています。2025年の犬を対象とした研究では、腹腔鏡下卵巣摘出術が炎症および酸化ストレスマーカーの低下と回復の早さと関連していることが示されました。
獣医外科ケアの最大シェアを占める動物グループはどれですか?
コンパニオンアニマルは2026年に68.45%を占め、予防的・専門的・救急ケアのより広い利用によって支えられています。
高度な動物外科へのアクセスを制限するものは何ですか?
コストと専門医の利用可能性が主な制約です。2025年には、米国のペットオーナーの52%が推奨された獣医ケアを省略または断ったと報告しました。
獣医処置において最も急成長している地域はどこですか?
アジア太平洋地域は、コンパニオンアニマルケアと正式な獣医インフラの拡大に伴い、2032年までに10.43%のCAGRで成長すると予測されています。