
Taille et part du marché des procédures chirurgicales vétérinaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 54.86 Milliards de dollars |
| Taille du Marché (2032) | 79.27 Milliards de dollars |
| Taux de croissance (2026 - 2032) | 7.64 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des procédures chirurgicales vétérinaires par Mordor Intelligence
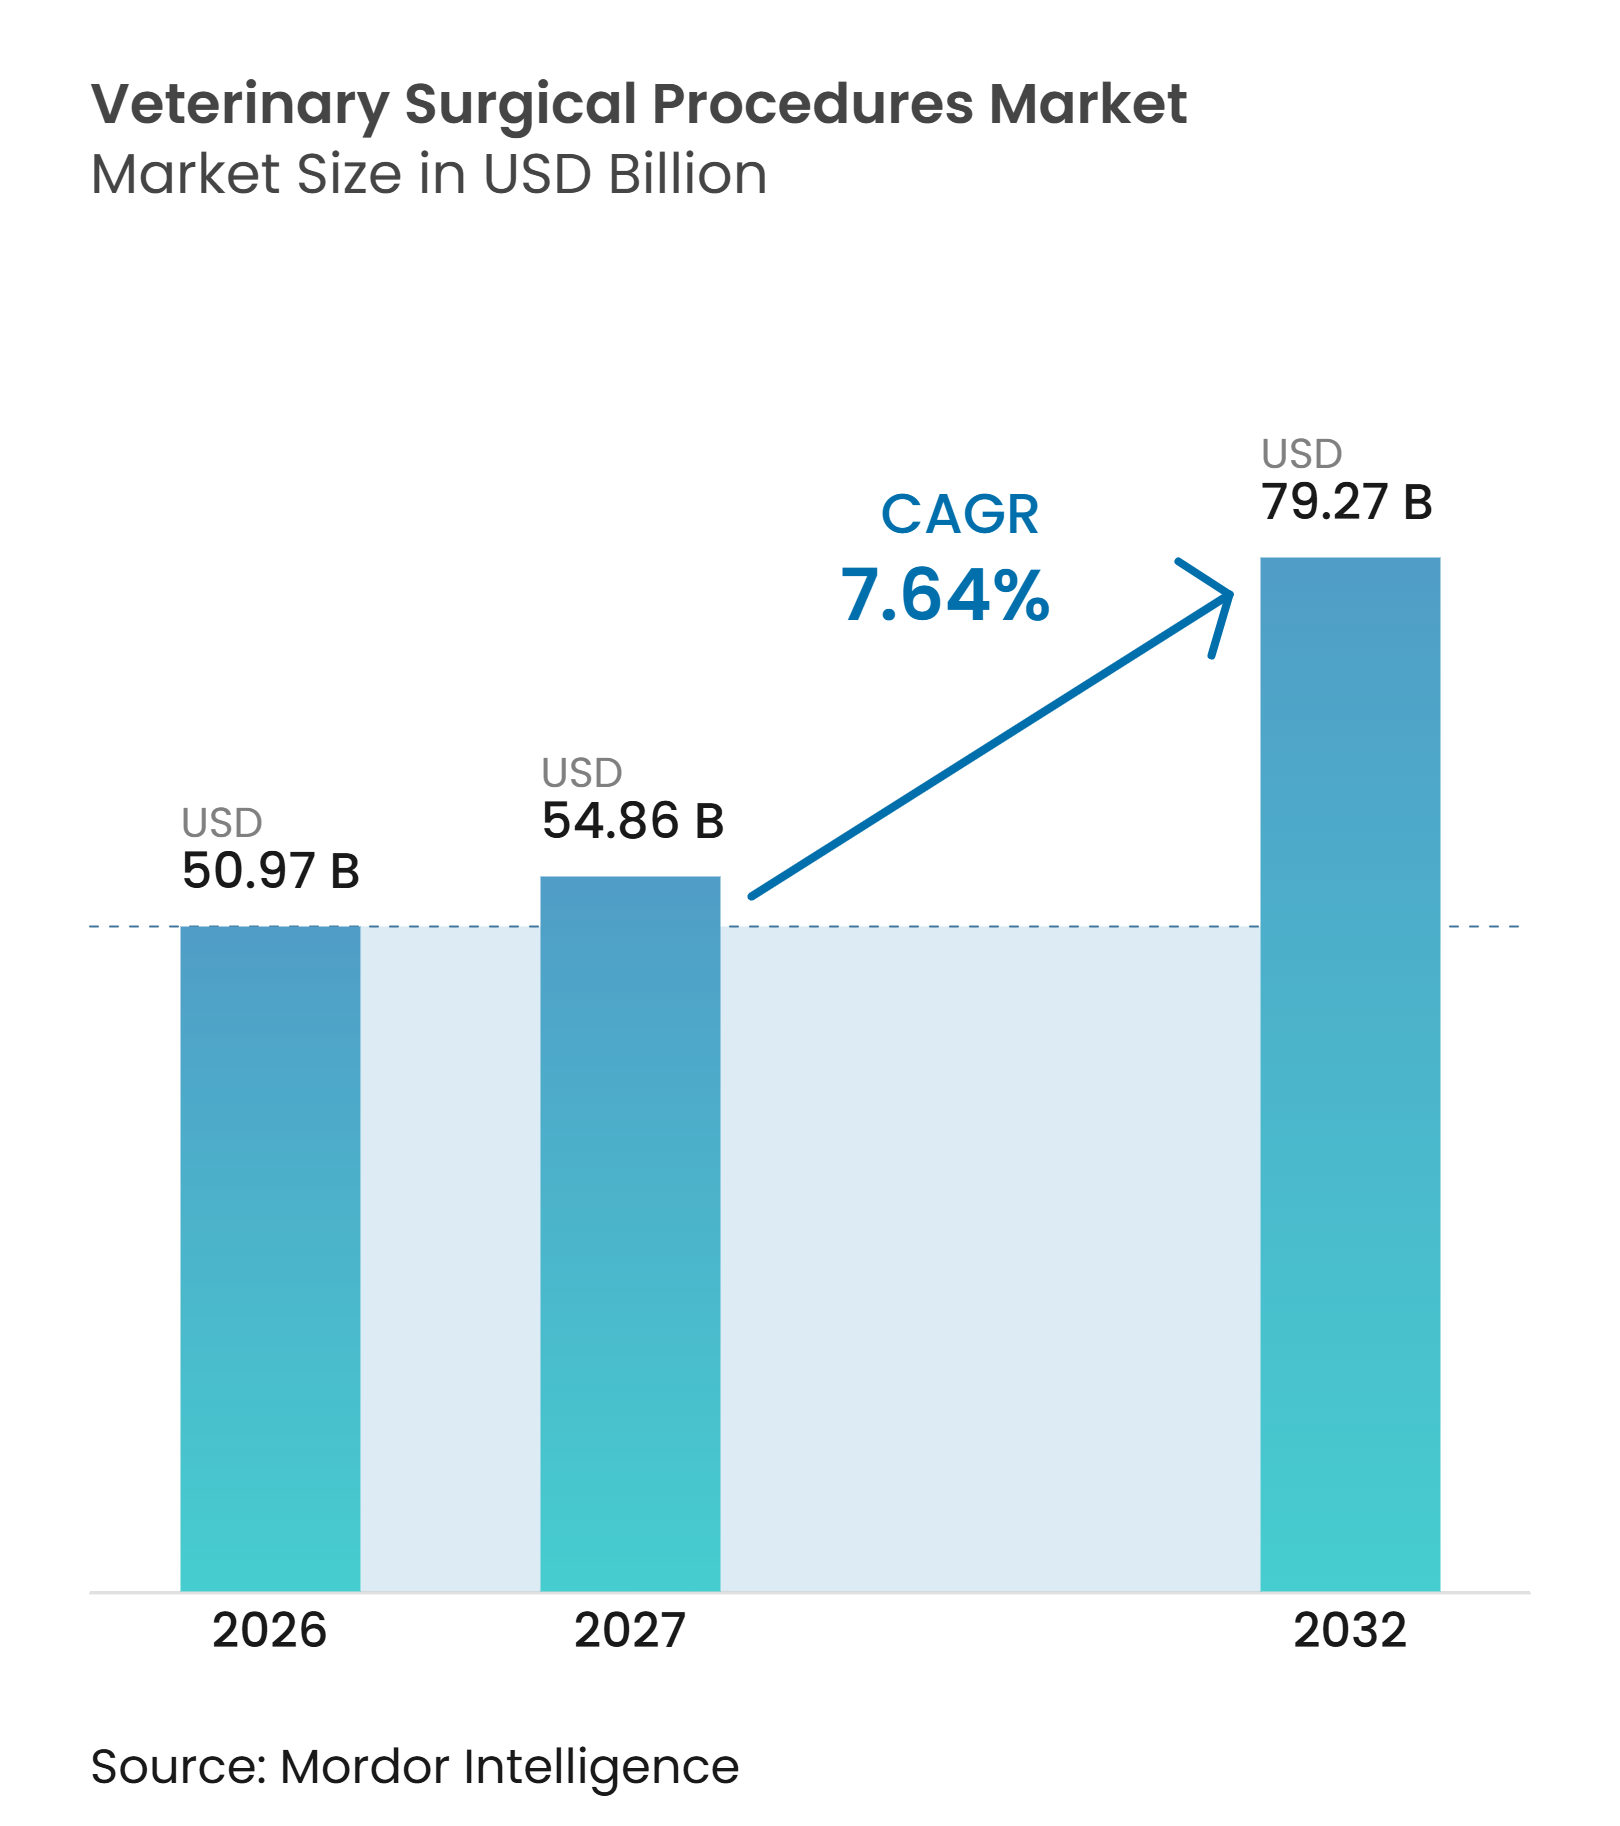
La taille du marché des procédures chirurgicales vétérinaires est projetée à 50,97 milliards USD en 2026, 54,86 milliards USD en 2027, et devrait atteindre 79,27 milliards USD d'ici 2032, avec un CAGR de 7,64 % de 2027 à 2032.
La hausse du nombre d'animaux de compagnie, les attentes accrues des propriétaires en matière de soins cliniques et le recours plus large à l'assurance augmentent le nombre de cas pouvant passer du diagnostic à la chirurgie. En Amérique du Nord, les primes brutes émises de l'assurance santé animale ont atteint 5,7 milliards USD en 2025, tandis que la population d'animaux assurés a atteint 7 millions, ce qui a soutenu l'approbation de soins d'urgence et de soins électifs coûteux. Le marché des procédures chirurgicales vétérinaires bénéficie également d'un plus grand nombre d'hôpitaux de référence, de réseaux de cliniques d'entreprise et d'investissements des cabinets généralistes dans des salles d'opération. Cependant, l'accessibilité financière des procédures, la disponibilité inégale des spécialistes et les coûts de distribution plus élevés peuvent limiter l'accès, en particulier en dehors des grands centres urbains. Le marché des procédures chirurgicales vétérinaires dispose donc d'une marge d'expansion là où le financement, la formation et les technologies à moindre coût améliorent la capacité des cliniques ordinaires à fournir des soins chirurgicaux sûrs.
Points clés du rapport
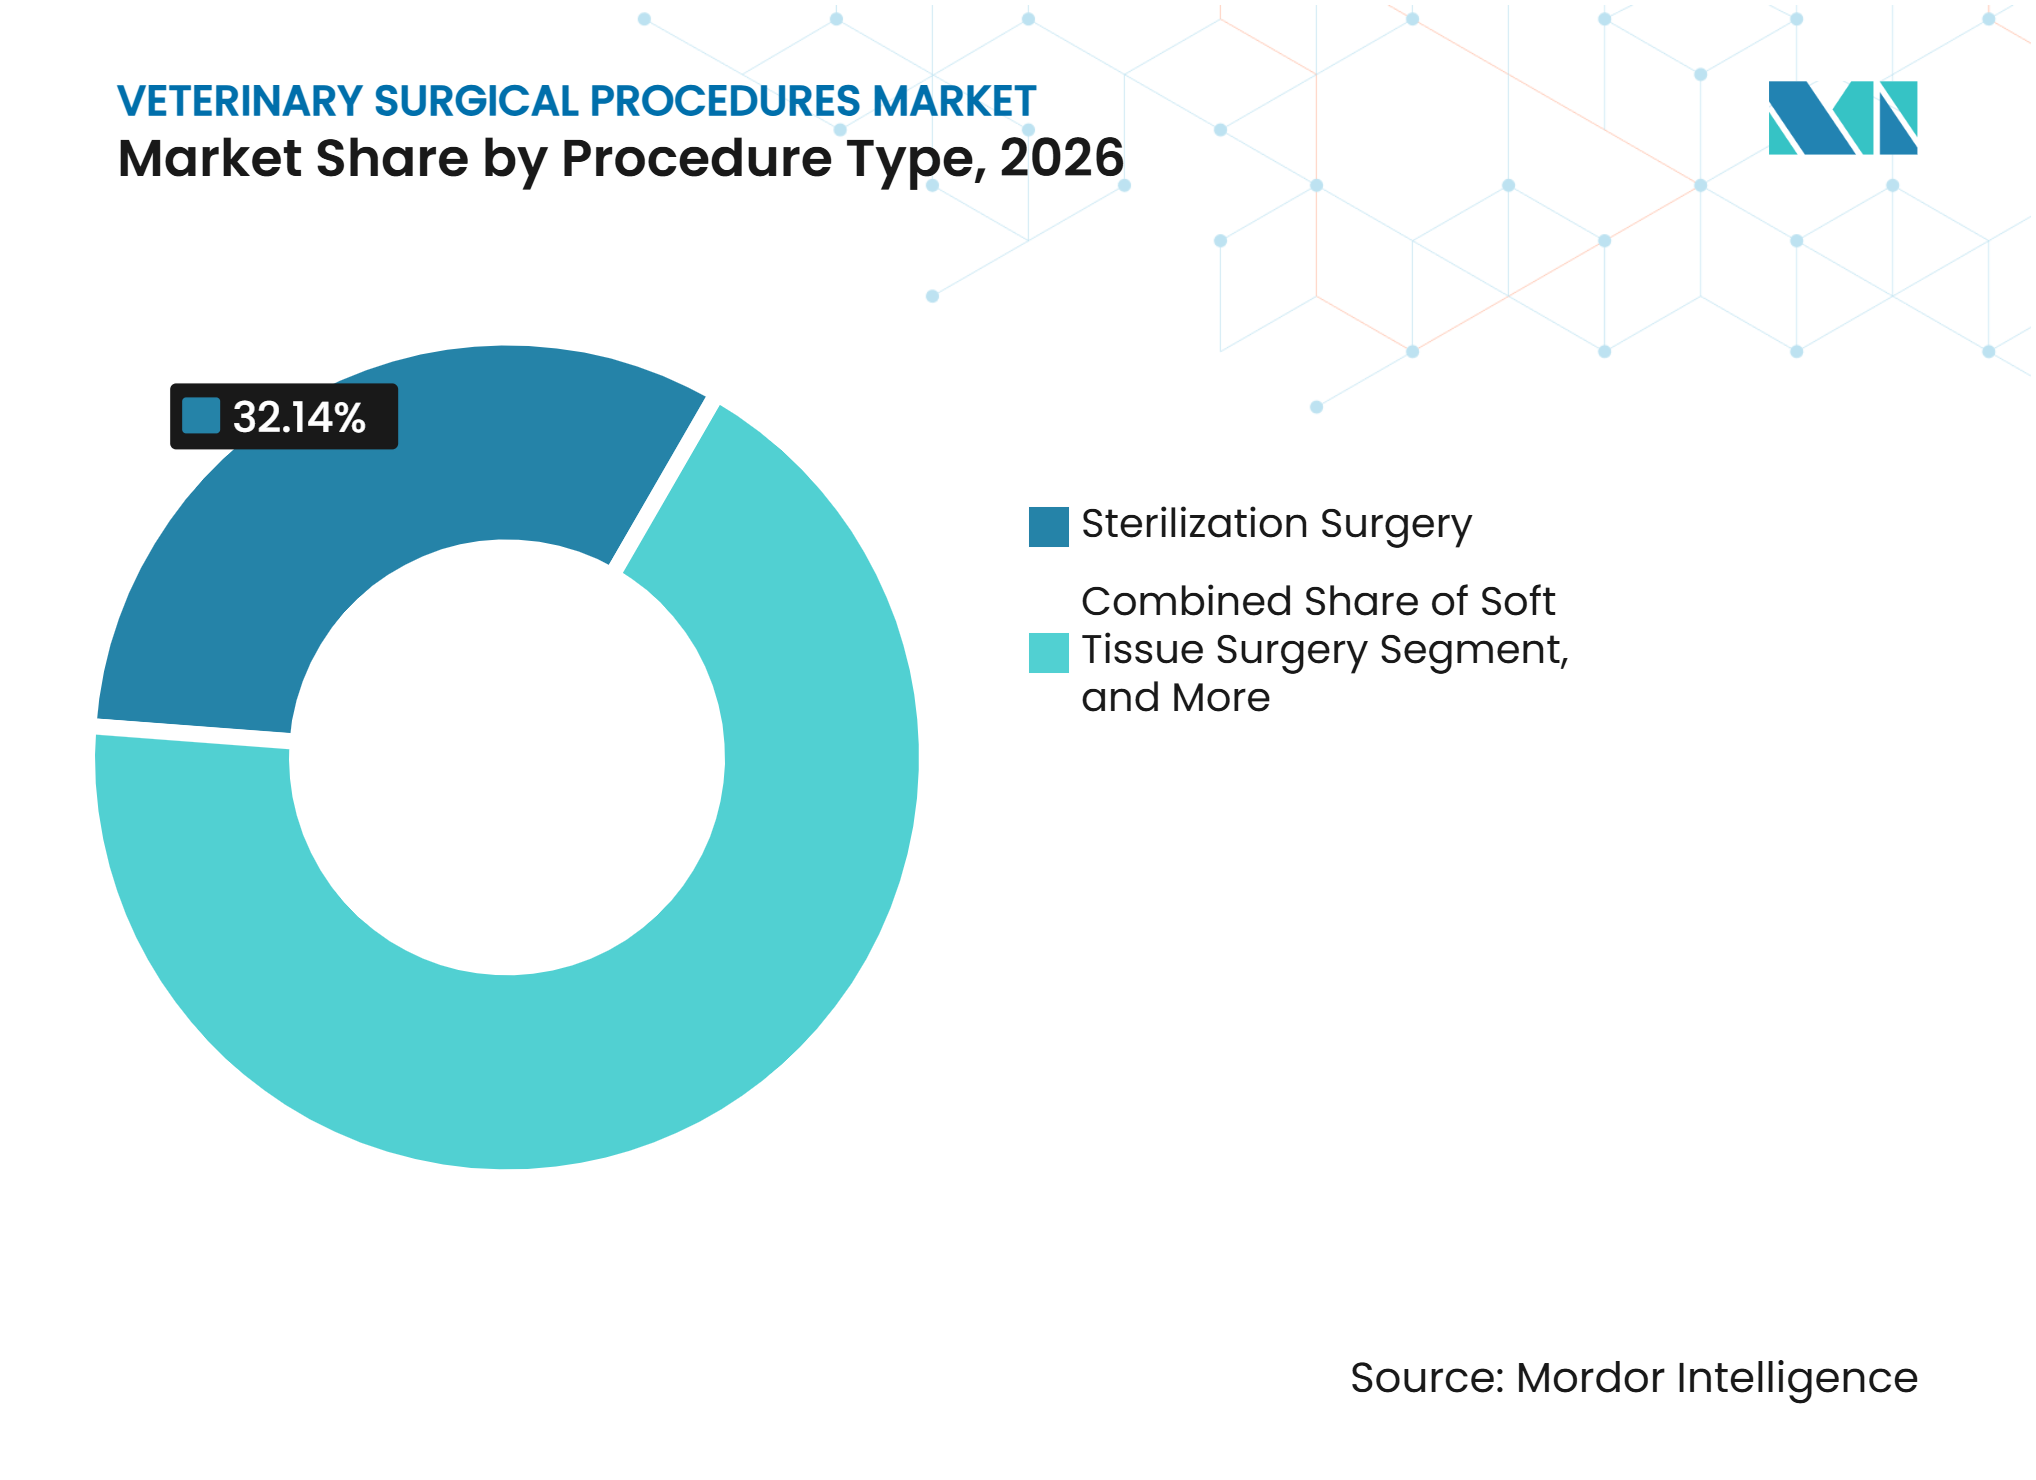
- Par type de procédure, la chirurgie de stérilisation détenait 32,14 % de la part de segment des procédures chirurgicales vétérinaires en 2026, tandis que la chirurgie des tissus mous devrait croître à un CAGR de 8,25 % jusqu'en 2032.
- Par type d'animal, les animaux de compagnie détenaient 68,45 % de la part de segment des procédures chirurgicales vétérinaires en 2026, tandis que le bétail et la volaille devraient croître à un CAGR de 8,68 % jusqu'en 2032.
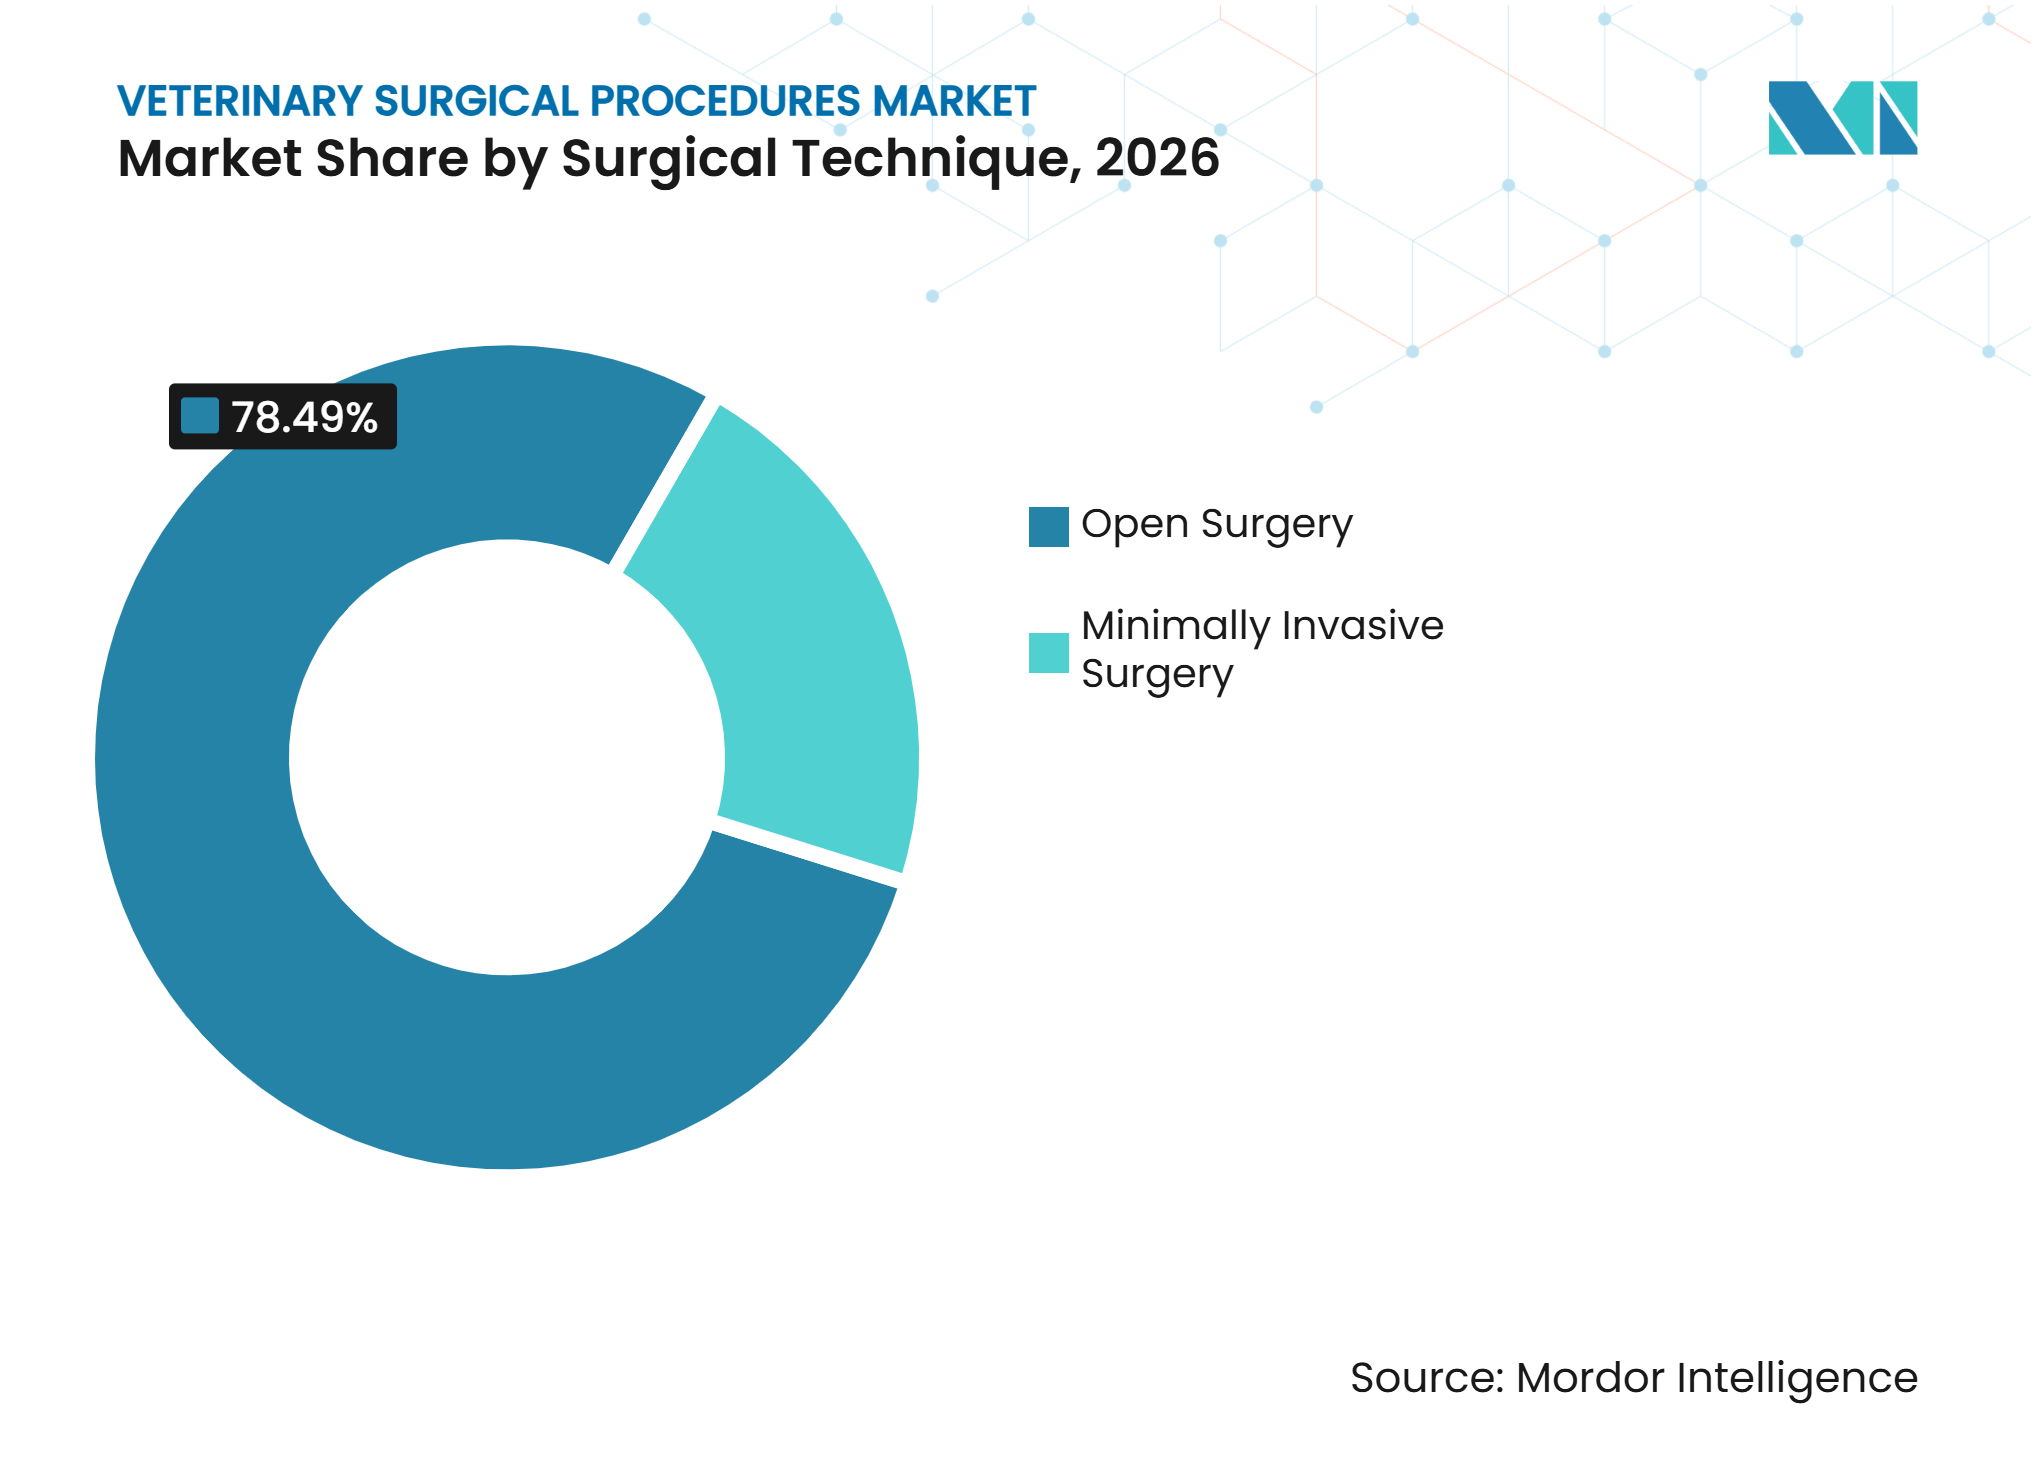
- Par technique chirurgicale, la chirurgie ouverte détenait 78,49 % de la part de segment des procédures chirurgicales vétérinaires en 2026, tandis que la chirurgie mini-invasive devrait croître à un CAGR de 9,31 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux vétérinaires détenaient 56,32 % de la part de segment des procédures chirurgicales vétérinaires en 2026, tandis que les cliniques vétérinaires devraient croître à un CAGR de 9,79 % jusqu'en 2032.
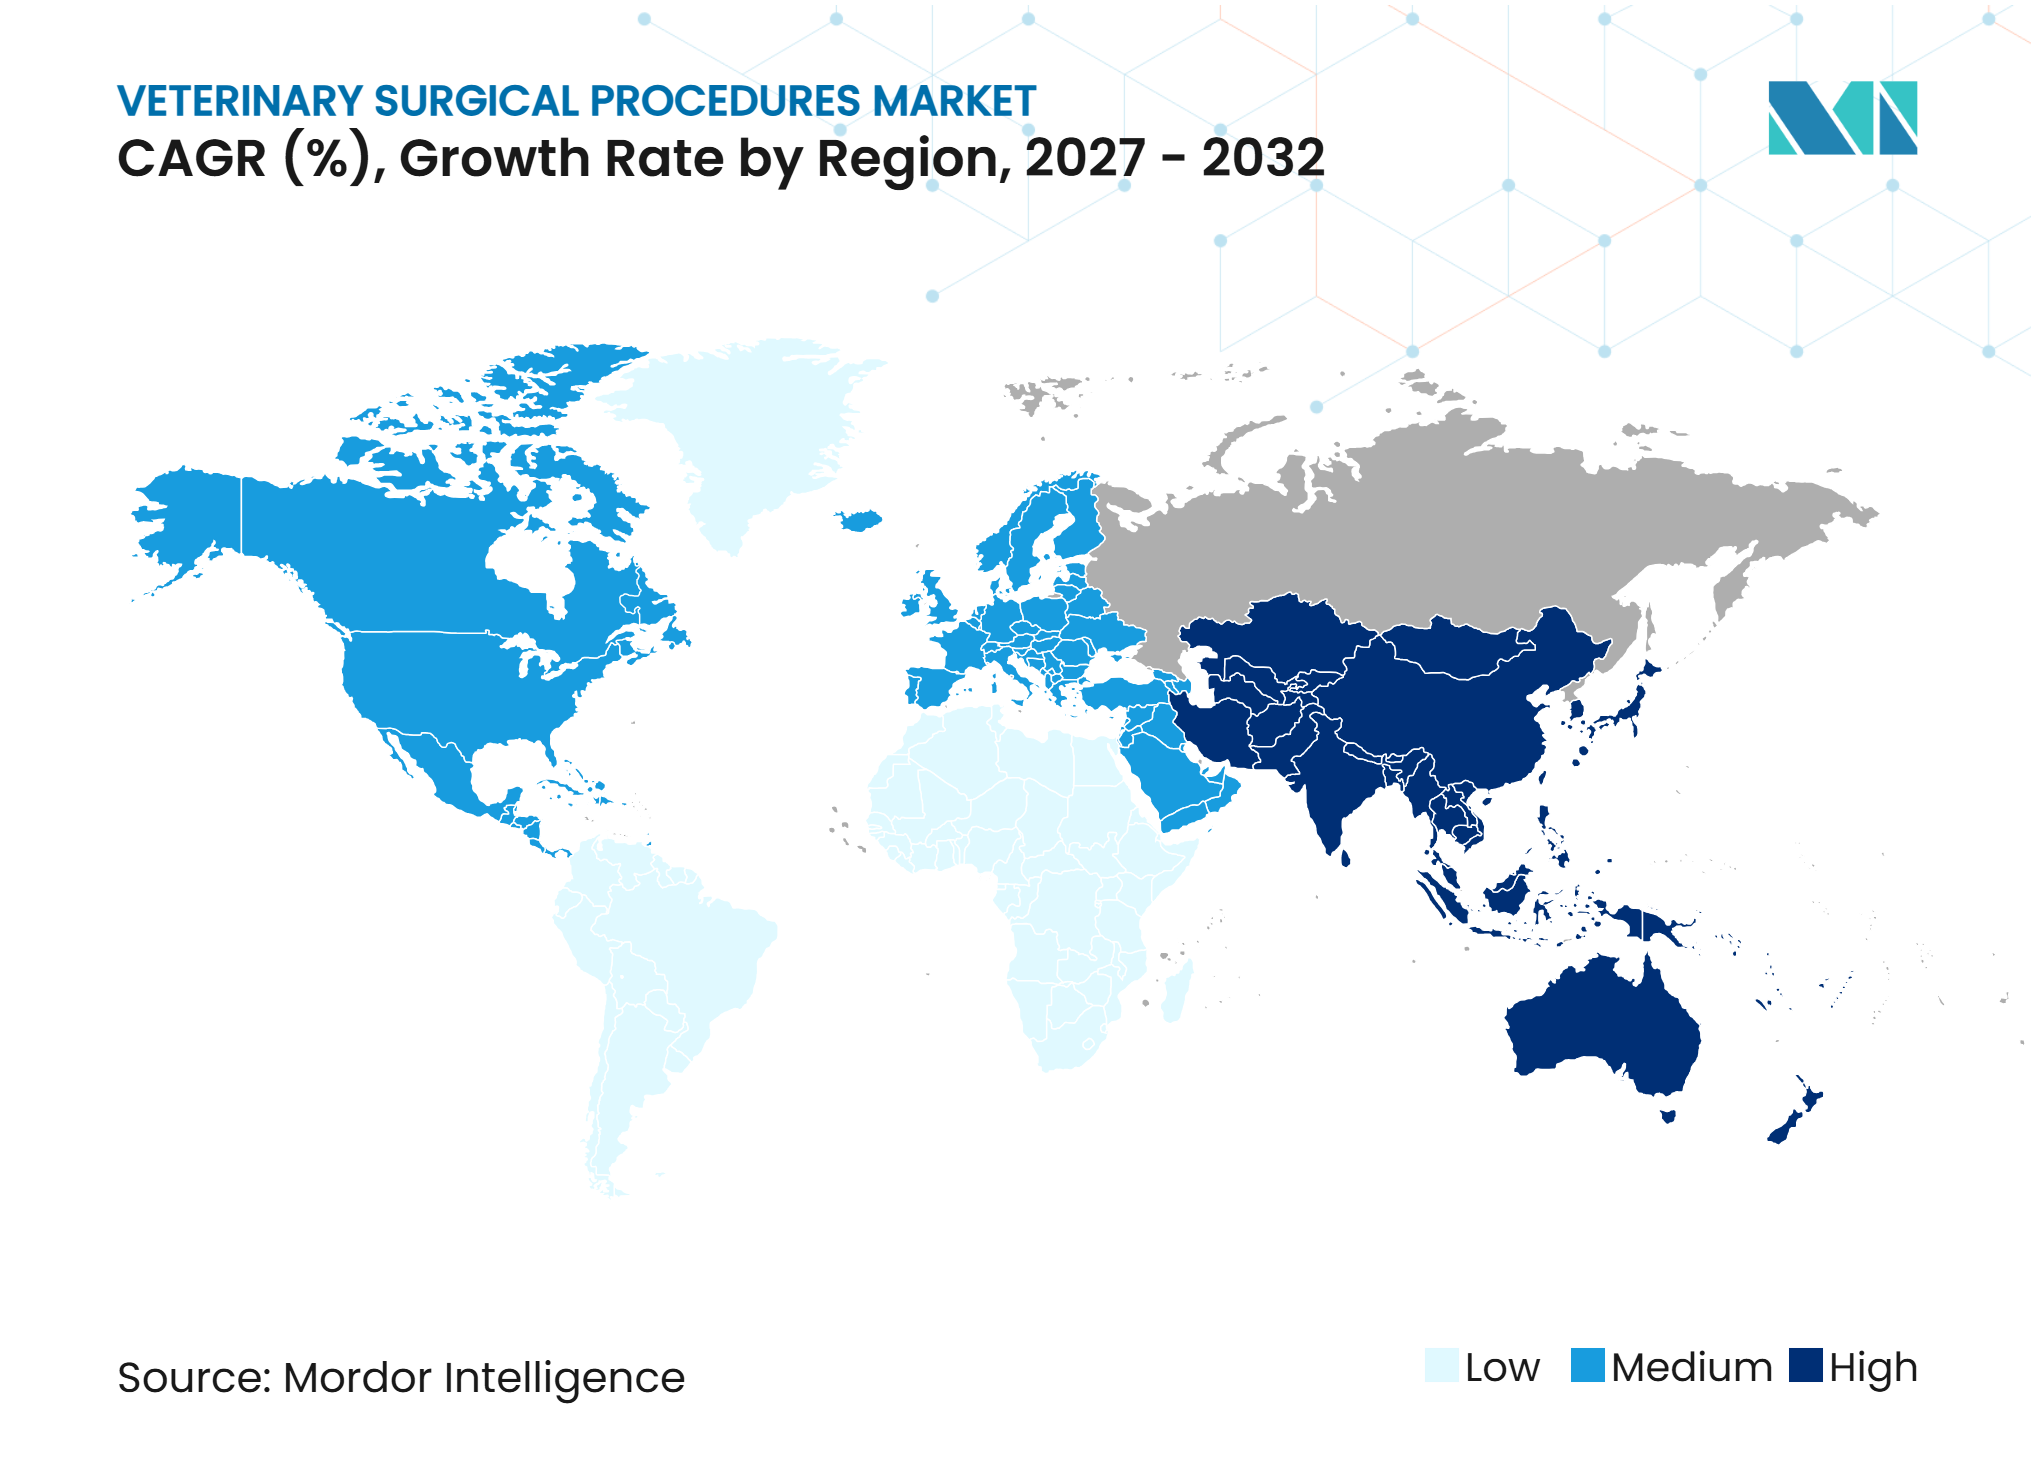
- Par géographie, l'Amérique du Nord détenait 39,58 % de la part de segment des procédures chirurgicales vétérinaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des procédures chirurgicales vétérinaires*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse du nombre d'animaux de compagnie, humanisation des animaux de compagnie et pénétration de l'assurance | +1.8% | Mondial, plus prononcé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Adoption de la chirurgie vétérinaire mini-invasive et de précision | +1.5% | Amérique du Nord, Europe et Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Expansion des hôpitaux de référence et des réseaux vétérinaires d'entreprise | +1.2% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des procédures préventives, dentaires et de stérilisation | +1.0% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Court terme (≤ 2 ans) |
| Implants spécifiques au patient et planification orthopédique assistée par impression 3D | +0.6% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Écosystèmes de formation et d'éducation liés aux procédures | +0.5% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse du nombre d'animaux de compagnie, humanisation des animaux de compagnie et pénétration de l'assurance
La possession d'animaux de compagnie est de plus en plus liée aux dépenses consacrées aux soins vétérinaires préventifs, spécialisés et d'urgence. La FEDIAF a recensé 299 millions d'animaux de compagnie dans les foyers européens en 2025, tandis que le marché européen des aliments pour animaux de compagnie a atteint 29,3 milliards EUR, témoignant d'un engagement continu des ménages envers les soins aux animaux. En Amérique du Nord, 7 millions d'animaux assurés et 5,7 milliards USD de primes brutes émises en 2025 ont élargi la base financière pour les procédures couvertes. Ce financement peut réduire la barrière budgétaire immédiate qui empêche souvent les propriétaires d'approuver une intervention chirurgicale. Il soutient également le marché des procédures chirurgicales vétérinaires en intégrant davantage de cas électifs et complexes dans les plannings des cliniques. L'effet est le plus fort là où les produits d'assurance, les systèmes de référence et les soins spécialisés sont déjà établis.
Adoption de la chirurgie vétérinaire mini-invasive et de précision
La chirurgie mini-invasive devient plus pratique pour les cabinets généralistes à mesure que l'accès aux équipements et la formation aux procédures s'améliorent. Une étude comparative de 2025 portant sur 60 chiens a révélé que l'ovariectomie laparoscopique était associée à des marqueurs inflammatoires et de stress oxydatif plus faibles que la chirurgie ouverte, ainsi qu'à une récupération plus rapide.[1] Une revue de 2025 a également constaté que la laparoscopie se développe en oncologie des animaux de compagnie, notamment dans la prise en charge des tumeurs abdominales.[2] Ces résultats cliniques soutiennent l'investissement dans la laparoscopie au-delà de la stérilisation de routine. KARL STORZ a unifié ses opérations aux États-Unis, au Canada et dans le domaine vétérinaire en 2025 pour renforcer la croissance commerciale, l'innovation et le service client en Amérique du Nord. Le marché des procédures chirurgicales vétérinaires se développe à mesure que des procédures qui nécessitaient autrefois une orientation vers un spécialiste deviennent possibles dans des cliniques locales mieux équipées.
Expansion des hôpitaux de référence et des réseaux vétérinaires d'entreprise
Les réseaux vétérinaires d'entreprise ajoutent des capacités de référence et concentrent les soins complexes dans des établissements conçus pour les cas à haute acuité. En 2025, Veritas Veterinary Partners a ouvert un établissement chirurgical de 10 000 pieds carrés à Tustin, en Californie, avec 5 salles d'opération et un scanner CT à 128 coupes, ainsi qu'un hôpital de référence de 28 000 pieds carrés à San Rafael, en Californie. MedVet a également ouvert 2 hôpitaux d'urgence et de spécialité dans le centre de l'Ohio en 2025, chacun offrant des services chirurgicaux, neurologiques et de soins intensifs disponibles 24h/24. Ces investissements placent les chirurgiens, l'imagerie avancée, le soutien anesthésique et la capacité de soins intensifs dans le même parcours de soins. Ils aident le marché des procédures chirurgicales vétérinaires à traiter davantage de cas orthopédiques, neurologiques, oncologiques et d'urgence. Le modèle en étoile permet également aux cliniques primaires de conserver les soins de routine tout en orientant les procédures complexes vers des hôpitaux spécialisés.
Croissance des procédures préventives, dentaires et de stérilisation
Les soins préventifs stimulent la demande chirurgicale grâce à un diagnostic plus précoce, à l'intervention dentaire et à la stérilisation de routine. Trupanion a rapporté que les demandes de remboursement dentaires pour les chiens ont augmenté de 34 % en volume et de 38 % en montant moyen entre 2020 et 2024, tandis que les demandes pour les chats ont augmenté de 20 % en volume et de 37 % en montant moyen. Ses remboursements de sinistres dentaires déclarés sont passés de 3,1 millions USD en 2020 à 11,5 millions USD en 2024.[3] Les recommandations dentaires de l'AAHA continuent de définir le nettoyage professionnel et la radiographie intrabuccale comme des éléments de soins dentaires appropriés. La stérilisation maintient une base de procédures fiable dans les soins aux animaux de compagnie et dans de nombreux programmes de gestion des populations. Cela soutient le marché des procédures chirurgicales vétérinaires même lorsque les dépenses consacrées aux procédures avancées deviennent plus sélectives.
Analyse de l'impact des freins du marché des procédures chirurgicales vétérinaires*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des procédures avancées et des équipements | -1.5% | Mondial, plus aigu dans les marchés émergents et les zones rurales d'Amérique du Nord | Court terme (≤ 2 ans) |
| Pénurie de chirurgiens vétérinaires qualifiés et d'équipes d'anesthésie | -1.0% | Mondial, avec la plus grande sévérité dans les zones rurales d'Amérique du Nord, en Asie-Pacifique et en Afrique | Long terme (≥ 4 ans) |
| Capacité limitée en matière de stérilisation, de récupération et de surveillance dans les petites cliniques | -0.7% | Principalement les marchés émergents d'Asie-Pacifique, les zones rurales d'Amérique du Nord et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Parcours de paiement, de financement et d'orientation fragmentés | -0.5% | Mondial, avec la plus grande sévérité là où l'assurance animale est limitée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des procédures avancées et des équipements
Le coût des soins reste une contrainte directe sur l'approbation des procédures et l'investissement dans des équipements avancés. Une enquête de 2025 menée par PetSmart Charities et Gallup a révélé que 52 % des propriétaires d'animaux de compagnie aux États-Unis avaient renoncé ou refusé des soins vétérinaires recommandés au cours de l'année précédente. Parmi les propriétaires ayant renoncé aux soins, 71 % ont identifié le coût comme raison, et 7 % ont déclaré avoir refusé une chirurgie vitale. L'AAHA a constaté que 16 % des propriétaires ressentaient une anxiété liée aux coûts lorsque les factures de soins spécialisés étaient inférieures à 500 USD, et 50 % en dessous de 1 000 USD. Les coûts d'acquisition élevés des tours laparoscopiques, des systèmes de navigation et des capacités d'impression 3D renforcent l'écart entre les hôpitaux de référence et les petites cliniques. Le marché des procédures chirurgicales vétérinaires pourrait donc se développer plus lentement là où les options d'assurance, de financement et d'équipements à moindre coût restent limitées.
Pénurie de chirurgiens vétérinaires qualifiés et d'équipes d'anesthésie
La pénurie de vétérinaires et de personnel de soutien chirurgical limite la couverture des services dans les zones rurales et dans le domaine des animaux de production. L'USDA a identifié 243 zones de pénurie vétérinaire rurale dans 46 États américains en 2025 et a introduit des mesures visant à renforcer la capacité vétérinaire pour les animaux de production.[4] L'AVMA a rapporté que le programme de pénurie vise à améliorer le recrutement et la rétention dans les zones rurales et dans la pratique fédérale. Les procédures orthopédiques, neurologiques et mini-invasives complexes nécessitent des équipes dotées de compétences chirurgicales et anesthésiques spécialisées. L'accès limité à ces équipes peut contraindre les propriétaires à se déplacer, à différer les soins ou à choisir un traitement moins intensif. La répartition et la rétention de la main-d'œuvre sont donc aussi importantes que l'offre de diplômés pour le marché des procédures chirurgicales vétérinaires. Cette pression reste particulièrement significative là où de vastes zones géographiques de chalandise sont desservies par un petit nombre d'établissements de référence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de procédure :
la stérilisation ancre les volumes, la chirurgie des tissus mous progresseLa chirurgie de stérilisation détenait 32,14 % de la part de segment des procédures chirurgicales vétérinaires en 2026, car elle reste une procédure élective fréquente pour les animaux de compagnie et de nombreux programmes de gestion des populations animales. Son volume élevé offre aux cliniques un flux prévisible de procédures et soutient l'investissement régulier dans les salles d'opération, l'anesthésie et les processus de récupération. L'étude canine de 2025 a révélé que l'ovariectomie laparoscopique produisait des marqueurs inflammatoires et de stress oxydatif plus faibles que la chirurgie ouverte. Ces données donnent aux cliniques une raison clinique d'utiliser des méthodes mini-invasives lorsque l'équipement et la formation sont disponibles. Les procédures orthopédiques continuent de nécessiter des implants spécialisés, une imagerie et une expertise chirurgicale. Arthrex a lancé le système de plaque de verrouillage OrthoLine MPL pour les petits animaux en janvier 2025, avec des caractéristiques conçues pour l'anatomie osseuse canine et féline. Ce développement de produit reflète la demande d'outils spécifiques à la médecine vétérinaire plutôt que de dispositifs humains adaptés. Les procédures ophtalmiques et neurologiques restent des services à faible volume, concentrés dans les hôpitaux de référence. Leur disponibilité dépend du personnel spécialisé, des diagnostics avancés et de dispositifs d'orientation clairs.
La chirurgie des tissus mous affiche le taux de croissance projeté le plus élevé parmi les types de procédures, avec un CAGR de 8,25 % jusqu'en 2032. La taille du marché des procédures chirurgicales vétérinaires pour ce groupe de procédures est soutenue par les opérations liées à l'oncologie et par un éventail plus large de cas abdominaux, de plaies et d'urgences. Une revue de 2025 a décrit l'utilisation croissante de la laparoscopie en oncologie des animaux de compagnie, notamment pour la prise en charge des tumeurs abdominales. La valeur clinique des techniques à moindre traumatisme peut rendre la chirurgie plus acceptable pour les propriétaires lorsque le temps de récupération est une préoccupation. La chirurgie dentaire attire également l'attention à mesure que les assureurs enregistrent des volumes de sinistres et des valeurs de sinistres plus élevés. Les services dentaires de routine relient les soins préventifs à l'intervention chirurgicale lorsque la maladie nécessite une extraction ou d'autres procédures. Les autres catégories de procédures comprennent les travaux sur les animaux exotiques et les grands animaux. Ces cas représentent une part plus faible de l'activité, mais nécessitent une formation, un équipement et des environnements de soins distincts.



Par type d'animal :
les animaux de compagnie maintiennent leur échelle, le bétail bénéficie d'investissements chirurgicauxLes animaux de compagnie détenaient 68,45 % de la part du marché des procédures chirurgicales vétérinaires en 2026, reflétant la profondeur des soins dispensés aux chiens et aux chats. Le segment couvre la stérilisation, les procédures dentaires, la réparation orthopédique, l'ablation de tumeurs, les soins neurologiques et d'autres interventions spécialisées. La couverture d'assurance nord-américaine a atteint 7 millions d'animaux en 2025, offrant une voie de financement pour une plus grande part de ces traitements. Le marché des procédures chirurgicales vétérinaires pour les animaux de compagnie est renforcé lorsque les propriétaires peuvent choisir un traitement en fonction des besoins cliniques plutôt que du seul coût immédiat. Les besoins de santé liés à la race peuvent également influencer la composition des procédures chirurgicales. Une étude de 2025 portant sur un hôpital universitaire du Royaume-Uni a examiné l'évolution des schémas d'orientation des tissus mous chez les chats et les chiens entre 2008 et 2018. Les centres de référence peuvent utiliser ces schémas d'orientation changeants pour orienter la formation, l'équipement et le personnel spécialisé. Les soins aux animaux de compagnie continueront de dépendre de l'accès à l'assurance, à des équipes qualifiées et à des capacités d'urgence. Les petits cabinets restent importants car ils identifient les cas et déterminent si une orientation vers un spécialiste a lieu.
Le bétail et la volaille constituent la catégorie animale à la croissance la plus rapide, avec un CAGR projeté de 8,68 % jusqu'en 2032. La sécurité alimentaire, la productivité des troupeaux et l'expansion des capacités pour les animaux de production contribuent à la demande de procédures reproductives, digestives et musculo-squelettiques. Le plan d'action vétérinaire rural de l'USDA, lancé en 2025, comprend des efforts visant à améliorer la capacité de la main-d'œuvre vétérinaire pour les animaux de production. Cette orientation politique répond à un manque de services qui restreint l'accès aux interventions vétérinaires dans les communautés rurales. L'AVMA a souligné la nécessité de remédier au recrutement et à la rétention dans les zones de pénurie. Les procédures équines constituent une catégorie spécialisée avec des valeurs individuelles élevées par cas. La chirurgie des coliques, l'intervention reproductive et le traitement orthopédique nécessitent des établissements capables de gérer l'anesthésie et la récupération postopératoire. Les soins aux animaux d'élevage, à la volaille et aux équidés dépendent chacun de la capacité mobile, de la proximité des exploitations et d'une main-d'œuvre préparée aux procédures spécifiques à chaque espèce. Une plus grande capacité dans ces domaines peut élargir le marché des procédures chirurgicales vétérinaires au-delà des environnements de soins aux animaux de compagnie.
Par technique chirurgicale :
la chirurgie ouverte maintient son accessibilité, la chirurgie mini-invasive gagne du terrainLa chirurgie ouverte détenait 78,49 % de la part de segment des procédures chirurgicales vétérinaires en 2026, car elle constitue la technique de base pour toutes les espèces, tous les types de procédures et tous les niveaux de cliniques. Elle nécessite moins d'équipements en capital que les approches laparoscopiques ou autres approches mini-invasives. Cela rend la chirurgie ouverte pratique pour les prestataires ruraux, les cliniques de niveau inférieur, les soins d'urgence et les opérations sur les grands animaux. Elle reste essentielle pour la fixation orthopédique, les traumatismes, de nombreuses urgences des tissus mous et les cas où une large exposition est cliniquement nécessaire. Les recommandations et les pratiques d'accréditation de l'AAHA soutiennent des normes cohérentes pour les environnements chirurgicaux et les soins aux patients. Ces exigences encouragent l'investissement dans l'infrastructure chirurgicale de base même lorsque les plateformes avancées ne sont pas réalisables. Les procédures ouvertes bénéficient également d'une large familiarité des chirurgiens et d'un approvisionnement établi en consommables. La technique restera centrale pour le marché des procédures chirurgicales vétérinaires à mesure que les cliniques équilibrent les besoins cliniques et la discipline en matière de capital. Sa position illustre le fait que les méthodes avancées complètent, plutôt que remplacent immédiatement, la pratique chirurgicale établie.
La chirurgie mini-invasive devrait croître à un CAGR de 9,31 % jusqu'en 2032, le taux le plus rapide parmi les techniques chirurgicales. La taille du marché des procédures chirurgicales vétérinaires pour la chirurgie mini-invasive se développe à mesure que davantage de cliniques envisagent la laparoscopie pour la stérilisation, l'oncologie et d'autres procédures. Dans l'étude de 2025 portant sur 60 chiens, l'ovariectomie laparoscopique était associée à une réponse inflammatoire et oxydative moindre et à une récupération plus rapide que la chirurgie ouverte. Une revue oncologique de 2025 a également décrit l'utilisation croissante de la laparoscopie dans la prise en charge des tumeurs abdominales. Ces résultats peuvent encourager à la fois l'adoption par les cliniciens et l'acceptation de la technique par les propriétaires. Le changement organisationnel nord-américain de KARL STORZ en 2025 a aligné son activité vétérinaire sur des opérations régionales plus larges. La formation des fournisseurs et le soutien aux services peuvent réduire les obstacles pratiques auxquels font face les cliniques qui débutent en laparoscopie. Le rythme d'adoption variera encore car l'équipement, la formation et le volume de cas doivent être suffisants pour justifier l'investissement. Les hôpitaux de référence resteront probablement le principal lieu pour les procédures mini-invasives plus complexes.

Par utilisateur final :
les hôpitaux vétérinaires en tête, les cliniques développent leurs capacités chirurgicalesLes hôpitaux vétérinaires détenaient 56,32 % de la part de segment des procédures chirurgicales vétérinaires en 2026, car ils gèrent les cas complexes, d'urgence et multidisciplinaires. Ces hôpitaux combinent des équipes chirurgicales avec l'imagerie diagnostique, les soins intensifs, l'anesthésie et la récupération en hospitalisation. MedVet a ouvert 2 établissements d'urgence et de spécialité dans le centre de l'Ohio en 2025, tous deux avec des services chirurgicaux, neurologiques et de soins intensifs disponibles 24h/24. Veritas Veterinary Partners a également étendu son infrastructure chirurgicale et de référence en Californie en 2025. Ces établissements peuvent prendre en charge des cas à haute acuité que les cliniques ordinaires ne peuvent pas gérer en toute sécurité. Leur base d'équipements prend en charge l'imagerie CT, la surveillance spécialisée, les soins oncologiques et l'observation postopératoire. Le modèle hospitalier est également renforcé par les relations d'orientation avec les cabinets de soins primaires. Cependant, l'accès reste inégal dans les zones rurales car la capacité spécialisée est concentrée dans certaines zones métropolitaines. L'investissement hospitalier continuera d'influencer l'endroit où les procédures à haute valeur ajoutée sont réalisées.
Les cliniques vétérinaires devraient croître à un CAGR de 9,79 % jusqu'en 2032 à mesure qu'elles ajoutent des capacités pour les soins chirurgicaux de routine. Les cliniques se concentrent sur la stérilisation, les procédures dentaires et les interventions courantes sur les tissus mous qui nécessitaient autrefois des orientations plus fréquentes. Covetrus a rapporté que son réseau VetSuite desservait 1 vétérinaire pour animaux de compagnie sur 10 aux États-Unis en septembre 2025 et avait généré plus de 30 millions USD d'économies opérationnelles depuis 2024. Le soutien aux achats et à la gestion des cabinets peut aider les petits prestataires à gérer le coût des fournitures chirurgicales et des flux de travail. Le secteur des procédures chirurgicales vétérinaires bénéficie lorsque les cliniques locales peuvent effectuer des procédures de routine appropriées sans compromettre la sécurité des patients. Les laboratoires de diagnostic restent importants dans le parcours de soins car ils soutiennent l'évaluation préchirurgicale, l'histopathologie et la surveillance postopératoire. Les prestataires mobiles et les hôpitaux universitaires d'enseignement constituent des groupes d'utilisateurs finaux supplémentaires. Leur rôle est particulièrement pertinent là où la couverture géographique ou les besoins de formation clinique ne sont pas satisfaits par les réseaux hospitaliers d'entreprise. Les cliniques auront besoin de systèmes d'orientation appropriés pour les cas qui dépassent leurs capacités chirurgicales et de récupération.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 39,58 % de la part du marché des procédures chirurgicales vétérinaires en 2026. La région dispose d'une base comparativement profonde d'hôpitaux spécialisés, de participation à l'assurance et de réseaux vétérinaires d'entreprise. La NAPHIA a rapporté 5,7 milliards USD de primes brutes émises d'assurance santé animale et 7 millions d'animaux assurés en 2025. Cette base de financement peut soutenir l'approbation de chirurgies électives et d'urgence lorsque la couverture s'applique. La nouvelle capacité spécialisée est visible dans les ouvertures de MedVet en Ohio en 2025 et les établissements Veritas en Californie. L'influence réglementaire façonne également les conditions de distribution. En novembre 2026, le procureur général de New York et 13 procureurs généraux d'États ont contesté la fusion proposée entre Covetrus et MWI Animal Health, alléguant que l'entité combinée contrôlerait plus de 50 % des marchés de distribution aux cliniques vétérinaires aux États-Unis. Cette action pourrait affecter la pression concurrentielle sur les prix des fournitures chirurgicales. Dans le même temps, l'USDA a identifié 243 zones de pénurie vétérinaire rurale dans 46 États en 2025. Cet écart limite la portée de la chirurgie spécialisée en dehors des grands centres de population. La taille du marché nord-américain des procédures chirurgicales vétérinaires est donc soutenue par une solide infrastructure urbaine, mais tempérée par les contraintes de main-d'œuvre rurales.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 10,43 % jusqu'en 2032. La croissance de la région est liée à une base d'animaux de compagnie plus large, à la demande urbaine de soins vétérinaires formels et à un modèle de référence en développement. L'accès chirurgical reste inégal car la disponibilité des équipements et la densité des spécialistes varient considérablement entre les marchés et les villes. La région a également besoin d'une formation plus cohérente en anesthésie, en techniques mini-invasives et en surveillance postopératoire. L'alignement nord-américain de KARL STORZ montre l'importance que les fournisseurs accordent au soutien commercial intégré, un modèle qui peut inspirer l'expansion de la formation et des services dans les systèmes vétérinaires en développement. La part de segment des procédures chirurgicales vétérinaires des techniques avancées devrait croître en premier dans les grands centres de référence urbains. Les petites cliniques peuvent développer la chirurgie de routine à mesure que le soutien aux achats et l'infrastructure de base s'améliorent. Les normes professionnelles et les protocoles d'établissement deviendront plus importants à mesure que les prestataires ajoutent des capacités chirurgicales. La principale opportunité réside dans l'association des ventes d'équipements à la formation clinique et à des processus de suivi fiables. Cette approche peut réduire l'écart entre la demande de soins de meilleure qualité et la capacité des cliniques à les fournir en toute sécurité. Le taux d'expansion de la région reflète le potentiel de croissance des infrastructures plutôt qu'une maturité uniforme dans tous les pays.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe dispose d'une base substantielle d'animaux de compagnie, la FEDIAF ayant recensé 299 millions d'animaux dans les foyers européens en 2025. La présence établie des dépenses consacrées aux soins des animaux de compagnie soutient les soins chirurgicaux préventifs, dentaires et basés sur les orientations. IVC Evidensia a étendu son réseau White Cross Vets avec 2 nouvelles cliniques au Royaume-Uni fin 2025, chacune dotée de salles dentaires et de 2 salles d'opération. Cela reflète un investissement continu dans la capacité clinique locale. L'Amérique du Sud et le Moyen-Orient et l'Afrique sont à des stades plus précoces du développement chirurgical spécialisé. En Afrique du Sud, le Conseil vétérinaire sud-africain a appelé à une augmentation de la capacité de formation et à une réduction des obstacles administratifs pour répondre aux besoins de la main-d'œuvre vétérinaire. Les contraintes de main-d'œuvre limitent la disponibilité de la chirurgie spécialisée dans certaines parties de la région. Les soins haut de gamme pour animaux de compagnie peuvent créer des opportunités concentrées dans les marchés urbains à revenus élevés. Dans ces régions mixtes, le marché des procédures chirurgicales vétérinaires dépend du rythme d'investissement des cliniques, de l'offre de vétérinaires formés et de la capacité des propriétaires à financer les soins. L'expansion des réseaux d'entreprise et l'amélioration des voies d'orientation peuvent améliorer l'accès là où l'infrastructure spécialisée formelle est encore limitée.
Paysage concurrentiel
Concentration du Marché
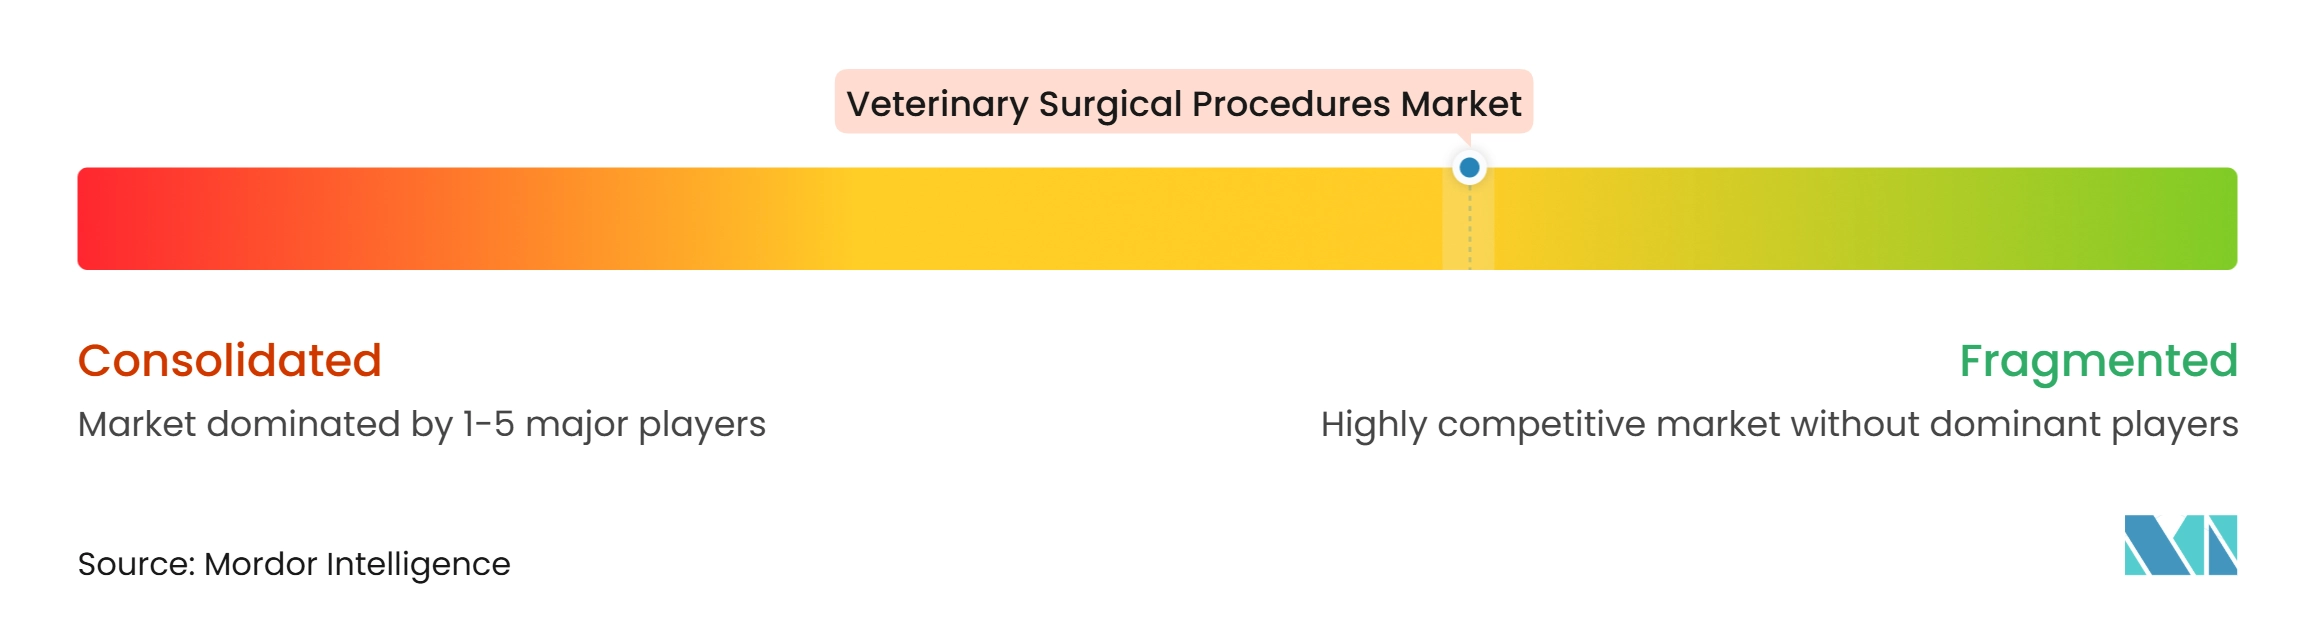
Le marché des procédures chirurgicales vétérinaires reste modérément fragmenté entre les équipements, les implants, les instruments, les prestataires de services et les distributeurs. Aucun participant unique ne contrôle l'ensemble des types de procédures, des groupes d'animaux et des marchés géographiques. Les entreprises leaders utilisent le développement de produits spécifiques à la médecine vétérinaire, les programmes de formation et les plateformes de flux de travail pour renforcer leur position. Arthrex a introduit le système de plaque de verrouillage OrthoLine MPL pour les petits animaux en janvier 2025, offrant des caractéristiques de conception axées sur la médecine vétérinaire pour l'anatomie canine et féline. Une étude JAVMA de 2025 a également évalué le système NanoScope dans la cystotomie canine et a rapporté une élimination complète des urolithes chez 12 des 13 chiens. Ces exemples montrent un éloignement de l'adaptation des dispositifs humains aux procédures vétérinaires. Le soutien des fournisseurs est de plus en plus important car les nouveaux équipements nécessitent une formation clinique, une maintenance et des protocoles de procédures. KARL STORZ a unifié ses activités aux États-Unis, au Canada et dans le domaine vétérinaire en 2025 pour accélérer la croissance, l'innovation et le service client. Ce type d'alignement organisationnel peut faciliter la commercialisation de systèmes spécialisés auprès d'une base de prestataires plus large.
Les prestataires de services se développent grâce aux hôpitaux spécialisés, aux capacités d'urgence et aux réseaux de référence. Les ouvertures de MedVet en Ohio en 2025 ont ajouté des établissements construits à cet effet avec des services chirurgicaux et de soins intensifs disponibles 24h/24. Veritas Veterinary Partners a ajouté des salles d'opération, une imagerie avancée, des capacités oncologiques et de référence en Californie la même année. Ces investissements améliorent l'accès aux procédures complexes mais concentrent également l'activité dans des établissements plus grands. Covetrus s'est concentré sur les logiciels de gestion des cabinets, le soutien aux achats et les outils de flux de travail pour les cliniques vétérinaires. Sa version de flux de travail de 2025 comprenait la génération de notes SOAP par écoute ambiante et des capacités de tableau de traitement pilotées par l'intelligence artificielle. Ces outils peuvent aider les cabinets à organiser la documentation clinique et les discussions sur les traitements. Le paysage concurrentiel comprend à la fois des fournisseurs de dispositifs spécialisés et des opérateurs qui contrôlent les orientations, les achats ou l'infrastructure des cabinets. Les entreprises proposant des offres intégrées pourraient être en mesure d'approfondir les relations récurrentes avec les cliniques. Cependant, l'accessibilité financière et la disponibilité d'équipes formées détermineront la rapidité avec laquelle ces offres se traduisent en volume de procédures.
La distribution devient un enjeu concurrentiel important car les services chirurgicaux dépendent d'un accès fiable aux consommables, aux dispositifs et aux produits pharmaceutiques. En février 2026, Covetrus et MWI Animal Health ont annoncé une transaction proposée avec une valeur d'entreprise de 3,5 milliards USD pour MWI. En novembre 2026, le procureur général de New York et 13 procureurs généraux d'États ont contesté la transaction, alléguant que l'entité combinée contrôlerait plus de 50 % des marchés de distribution aux cliniques vétérinaires aux États-Unis. L'affaire met en évidence le risque que la concentration des fournisseurs puisse affecter les conditions d'achat pour les prestataires. Les cliniques indépendantes pourraient se tourner vers des plateformes d'achats groupés et de gestion pour contrôler les coûts d'approvisionnement. Covetrus a déclaré que son réseau VetSuite avait généré plus de 30 millions USD d'économies depuis 2024 pour les cliniques participantes. La concurrence se concentrera donc sur la performance des produits, la formation, la capacité des établissements et l'économie de l'accès aux approvisionnements.
Leaders du secteur des procédures chirurgicales vétérinaires
-
Arthrex Inc.
-
B. Braun SE
-
Becton, Dickinson and Company
-
Johnson & Johnson Inc. (Ethicon Inc.)
-
KARL STORZ SE and Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des procédures chirurgicales vétérinaires Entreprises couvertes dans ce rapport
- Arthrex
- Avante Health Solutions
- B. Braun
- Beckton Dickinson
- Covetrus
- DRE Veterinary
- GerVetUSA Inc.
- iM3 Pty Ltd
- Integra LifeSciences
- Johnson & Johnson Inc. (Ethicon Inc.)
- Jørgen Kruuse A/S
- Jorgensen Laboratories LLC
- Karl Storz
- Medtronic
- Midmark
- Patterson Companies
- STERIS
- Surgical Holdings
- Teleflex
- World Precision Instruments Inc.
Développements industriels récents dans Marché des procédures chirurgicales vétérinaires
- Novembre 2026 : La FTC et les procureurs généraux de 13 États, dont New York, la Californie, le Texas et le Michigan, ont déposé une action en justice conjointe contestant la fusion proposée de 3,5 milliards USD entre Covetrus et MWI Animal Health, alléguant que l'entité combinée contrôlerait plus de 50 % des marchés de distribution aux cliniques vétérinaires aux États-Unis et réduirait la pression concurrentielle sur les prix des fournitures chirurgicales. Une ordonnance de suspension temporaire a interdit la finalisation de l'accord avant le 4 décembre 2026.
- Juillet 2025 : KARL STORZ a unifié ses unités commerciales aux États-Unis, au Canada et dans le domaine vétérinaire en une seule région Amérique du Nord sous la direction de la présidente Sonal Matai, avec effet au 1er juillet, avec l'objectif déclaré d'accélérer la croissance commerciale, l'innovation et la rapidité du service client sur le continent.
- Juin 2025 : Veritas Veterinary Partners a ouvert deux grands établissements construits à cet effet : un hôpital axé sur la chirurgie de 10 000 pieds carrés à Tustin, en Californie, avec 5 salles d'opération et un scanner CT à 128 coupes, et un hôpital de référence de 28 000 pieds carrés à San Rafael, en Californie, avec des capacités spécialisées en soins intensifs et en oncologie.
Périmètre du rapport mondial sur le marché des procédures chirurgicales vétérinaires
Selon le périmètre du rapport, les procédures chirurgicales vétérinaires désignent les opérations médicales réalisées sur des animaux pour diagnostiquer, traiter ou gérer des maladies, des blessures, des troubles congénitaux et d'autres problèmes de santé. Ces procédures comprennent les chirurgies de stérilisation, orthopédiques, dentaires, des tissus mous, ophtalmiques et d'urgence. Les interventions chirurgicales vétérinaires aident à restaurer les fonctions, à améliorer la santé animale, à améliorer la qualité de vie et à soutenir la prévention des maladies chez les animaux de compagnie et les animaux d'élevage.
Le marché des procédures chirurgicales vétérinaires est segmenté par type de procédure, type d'animal, technique chirurgicale, utilisateur final et géographie. Par type de procédure, le marché est segmenté en chirurgie de stérilisation, chirurgie orthopédique, procédures dentaires, chirurgie ophtalmique, chirurgie des tissus mous, chirurgie neurologique et autres. Par type d'animal, le marché est segmenté en animaux de compagnie, animaux équins et bétail et volaille. Par technique chirurgicale, le marché est segmenté en chirurgie mini-invasive et chirurgie ouverte. Par utilisateur final, le marché est segmenté en hôpitaux vétérinaires, cliniques vétérinaires, laboratoires de diagnostic vétérinaire et autres. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances du marché pour 17 pays dans les principales régions du monde. Le rapport offre la valeur du marché (en USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Chirurgie de stérilisation |
| Chirurgie orthopédique |
| Procédures dentaires |
| Chirurgie ophtalmique |
| Chirurgie des tissus mous |
| Chirurgie neurologique |
| Autres |
| Animaux de compagnie |
| Animaux équins |
| Bétail et volaille |
| Chirurgie mini-invasive |
| Chirurgie ouverte |
| Hôpitaux vétérinaires |
| Cliniques vétérinaires |
| Laboratoires de diagnostic vétérinaire |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de procédure | Chirurgie de stérilisation | |
| Chirurgie orthopédique | ||
| Procédures dentaires | ||
| Chirurgie ophtalmique | ||
| Chirurgie des tissus mous | ||
| Chirurgie neurologique | ||
| Autres | ||
| Par type d'animal | Animaux de compagnie | |
| Animaux équins | ||
| Bétail et volaille | ||
| Par technique chirurgicale | Chirurgie mini-invasive | |
| Chirurgie ouverte | ||
| Par utilisateur final | Hôpitaux vétérinaires | |
| Cliniques vétérinaires | ||
| Laboratoires de diagnostic vétérinaire | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du secteur des procédures chirurgicales vétérinaires d'ici 2032 ?
Le marché des procédures chirurgicales vétérinaires devrait atteindre 79,27 milliards USD d'ici 2032, avec un CAGR de 7,64 % à partir de 2027.
Quel type de procédure vétérinaire connaît la croissance la plus rapide ?
La chirurgie des tissus mous devrait croître à un CAGR de 8,25 % jusqu'en 2032, soutenue par les interventions liées à l'oncologie et d'autres interventions sur les tissus mous.
Pourquoi la chirurgie vétérinaire mini-invasive se développe-t-elle ?
La chirurgie mini-invasive devrait croître à un CAGR de 9,31 %. Une étude de 2025 chez des chiens a associé l'ovariectomie laparoscopique à des marqueurs inflammatoires et de stress oxydatif plus faibles et à une récupération plus rapide.
Quel groupe d'animaux représente la plus grande part des soins chirurgicaux vétérinaires ?
Les animaux de compagnie représentaient 68,45 % en 2026, soutenus par un recours plus large aux soins préventifs, spécialisés et d'urgence.
Qu'est-ce qui limite l'accès à la chirurgie animale avancée ?
Le coût et la disponibilité des spécialistes sont des contraintes majeures. En 2025, 52 % des propriétaires d'animaux de compagnie aux États-Unis ont déclaré avoir renoncé ou refusé des soins vétérinaires recommandés.
Quelle région connaît la croissance la plus rapide pour les procédures vétérinaires ?
L'Asie-Pacifique devrait croître à un CAGR de 10,43 % jusqu'en 2032, à mesure que les soins aux animaux de compagnie et l'infrastructure vétérinaire formelle se développent.