
Marktgröße und Marktanteil für veterinärchirurgische Eingriffe
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
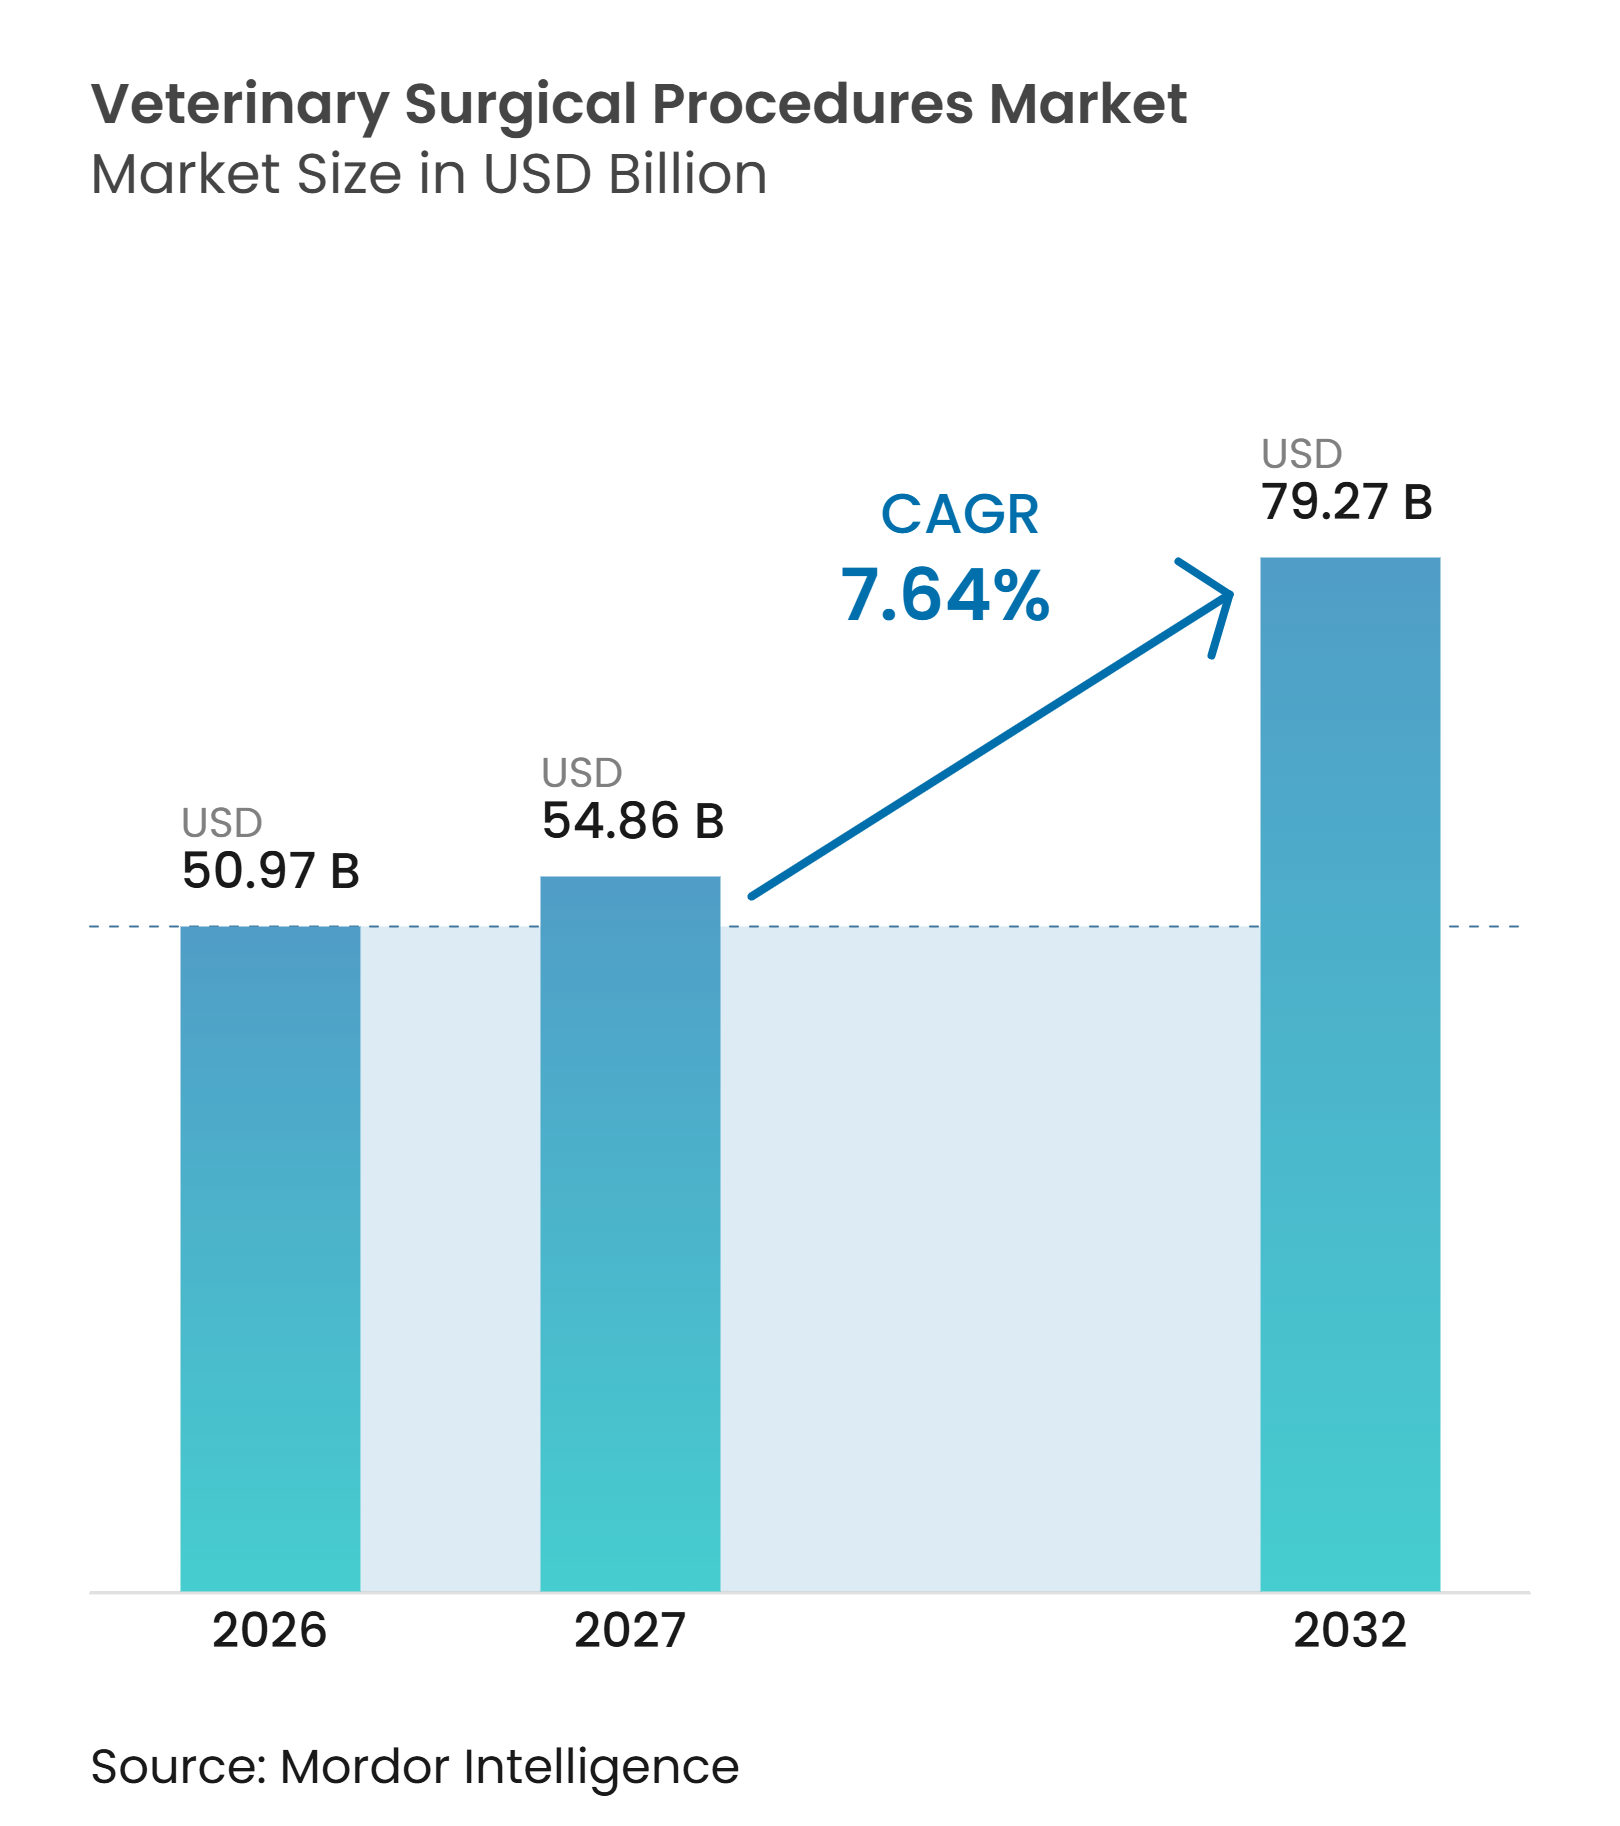
| Marktgröße (2027) | 54.86 Milliarden US-Dollar |
| Marktgröße (2032) | 79.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2032) | 7.64 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für veterinärchirurgische Eingriffe von Mordor Intelligence
Die Marktgröße für veterinärchirurgische Eingriffe wird für 2026 auf 50,97 Milliarden USD, für 2027 auf 54,86 Milliarden USD und bis 2032 auf 79,27 Milliarden USD prognostiziert, mit einer CAGR von 7,64 % von 2027 bis 2032.
Die zunehmende Haltung von Heimtieren, höhere Erwartungen der Tierhalter an die klinische Versorgung und eine breitere Nutzung von Versicherungen erhöhen die Anzahl der Fälle, die von der Diagnose bis zur Operation geführt werden können. In Nordamerika erreichten die gebuchten Bruttoprämien für Tiergesundheitsversicherungen im Jahr 2025 5,7 Milliarden USD, während die versicherte Tierpopulation 7 Millionen erreichte, was die Genehmigung teurer Not- und elektiver Eingriffe unterstützte. Der Markt für veterinärchirurgische Eingriffe profitiert auch von mehr Überweisungskrankenhäusern, Unternehmenskliniken und Investitionen in chirurgische Einheiten in der Allgemeinpraxis. Allerdings können die Erschwinglichkeit von Eingriffen, die ungleichmäßige Verfügbarkeit von Spezialisten und höhere Vertriebskosten den Zugang einschränken, insbesondere außerhalb großer städtischer Zentren. Der Markt für veterinärchirurgische Eingriffe hat daher Wachstumspotenzial, wo Finanzierung, Ausbildung und kostengünstigere Technologien die Fähigkeit von Routinekliniken verbessern, eine sichere chirurgische Versorgung anzubieten.
Wichtigste Erkenntnisse des Berichts
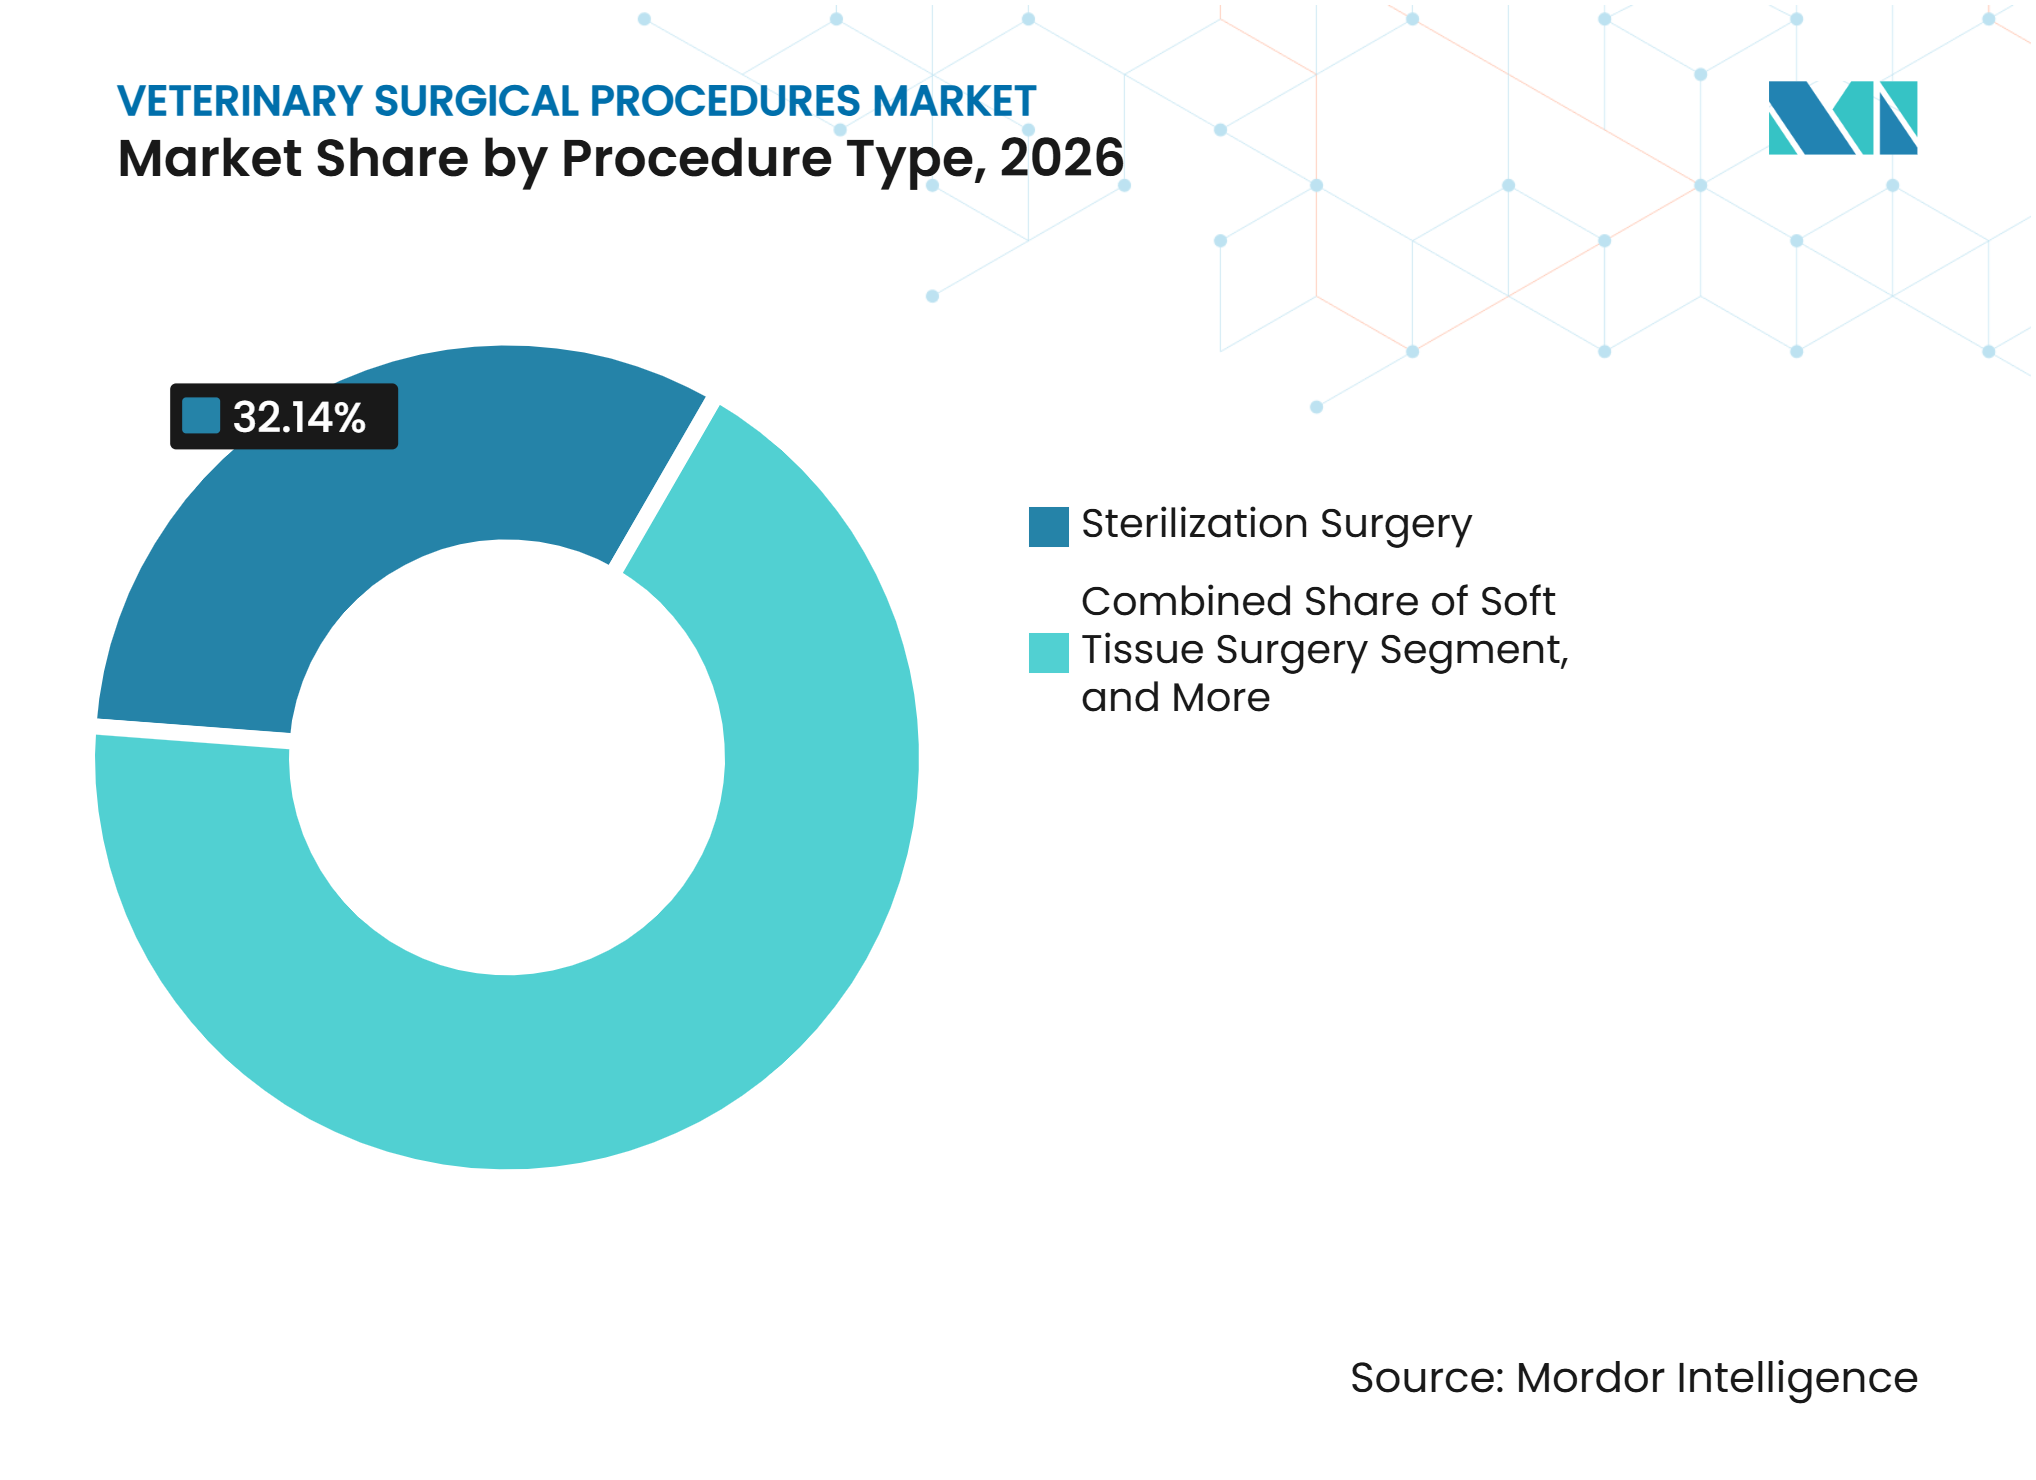
- Nach Eingrifftyp hielt die Sterilisationschirurgie im Jahr 2026 einen Segmentanteil von 32,14 % am Markt für veterinärchirurgische Eingriffe, während die Weichteilchirurgie bis 2032 voraussichtlich mit einer CAGR von 8,25 % wachsen wird.
- Nach Tierart hielten Heimtiere im Jahr 2026 einen Segmentanteil von 68,45 % am Markt für veterinärchirurgische Eingriffe, während Nutz- und Geflügeltiere bis 2032 voraussichtlich mit einer CAGR von 8,68 % wachsen werden.
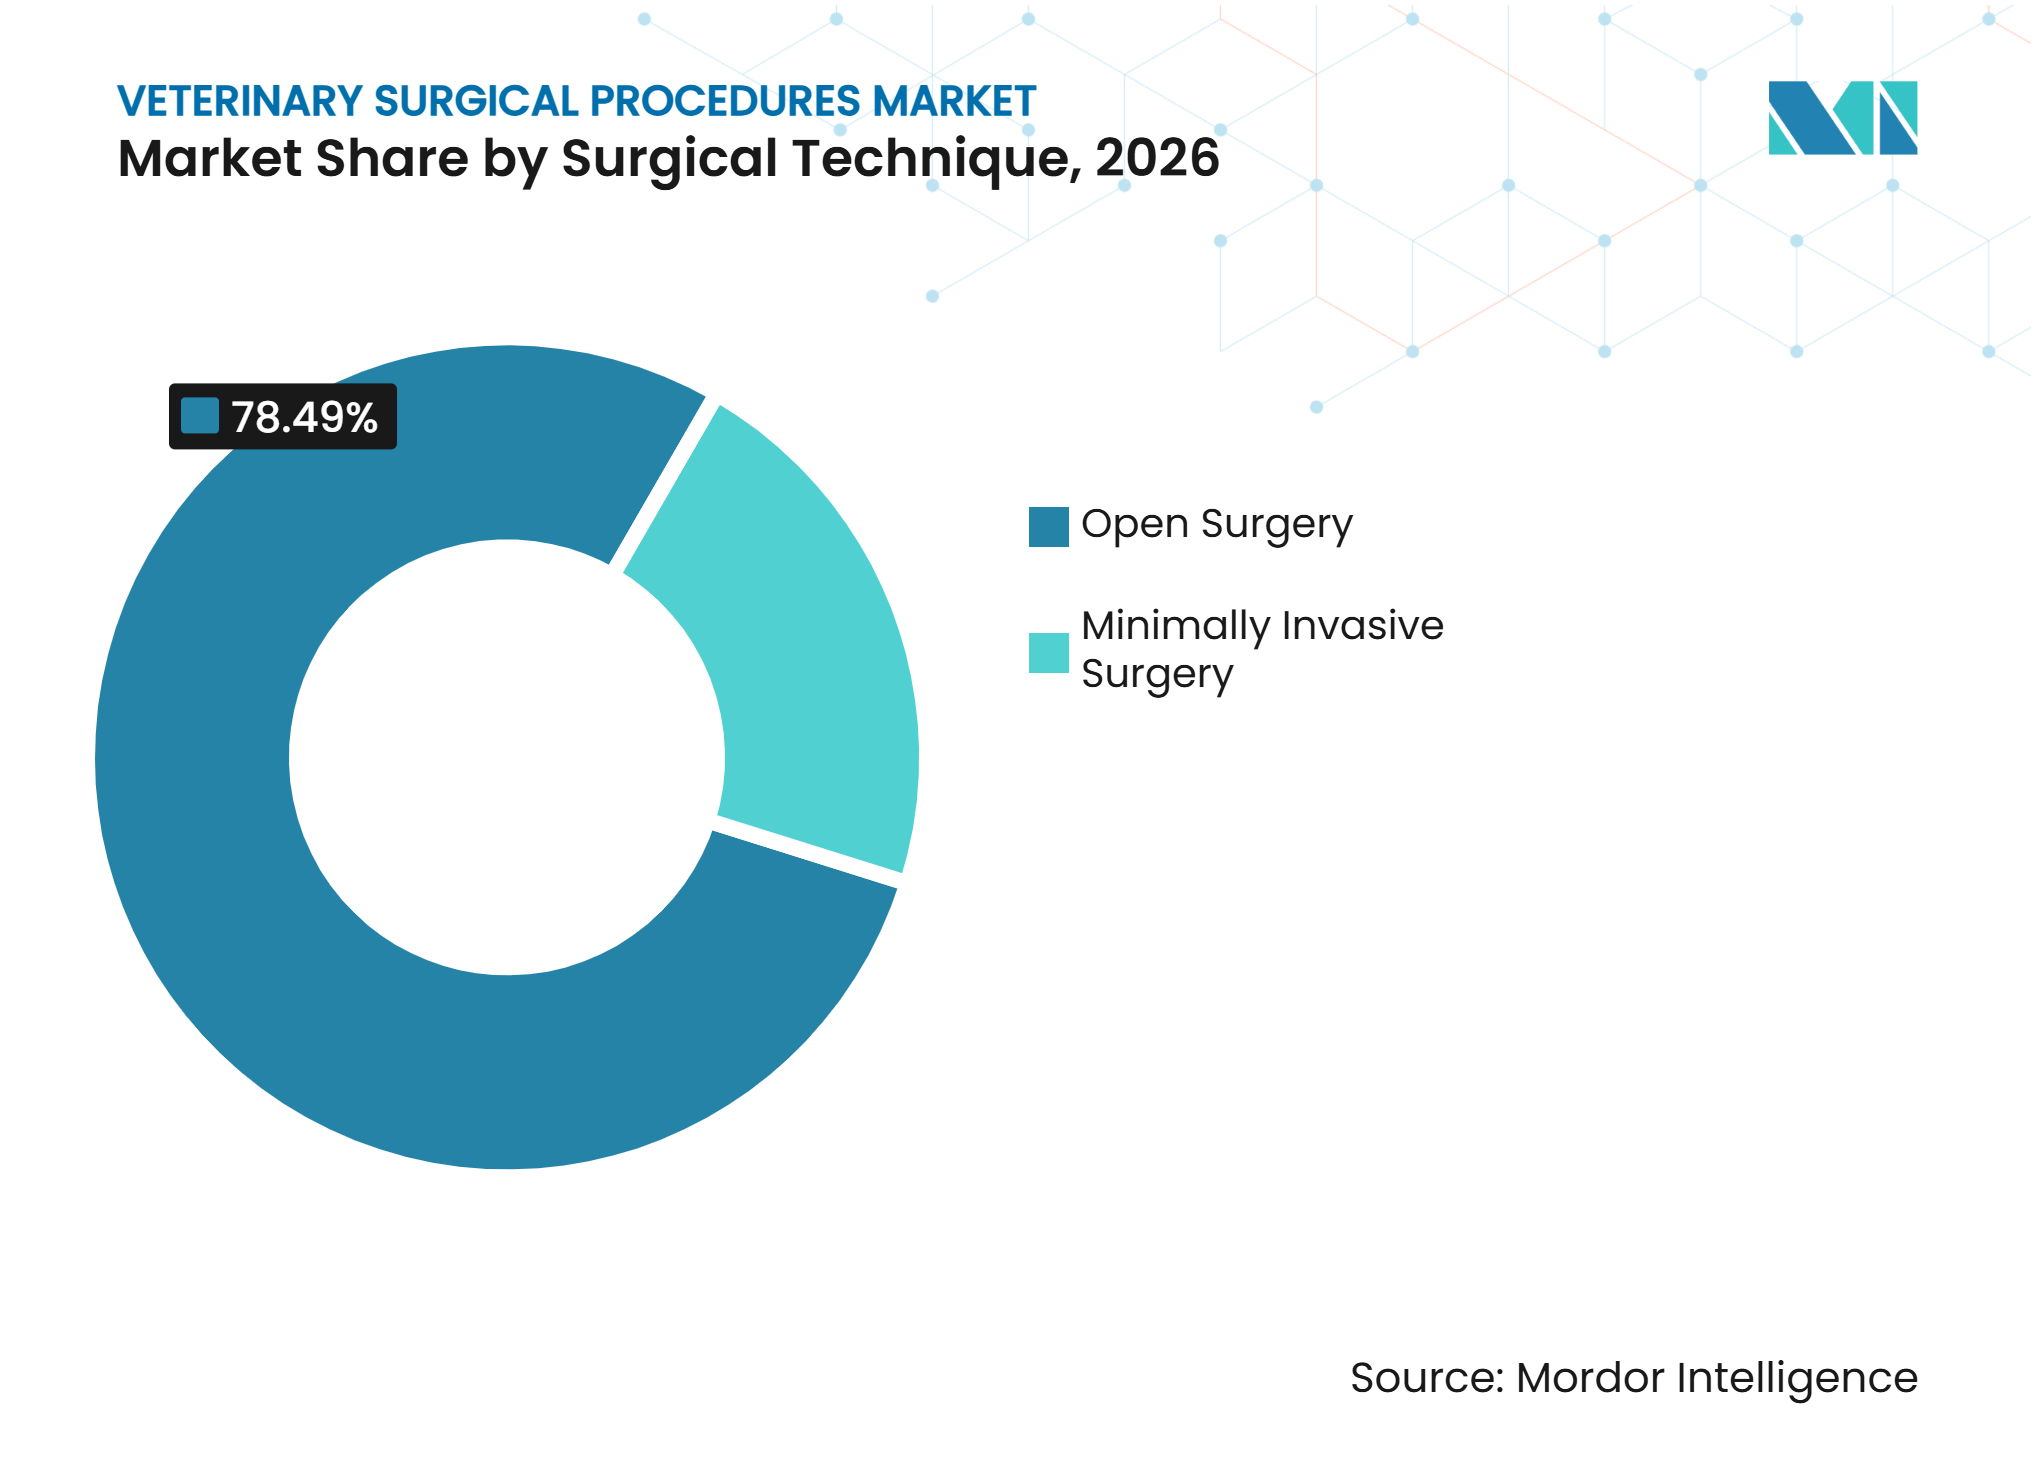
- Nach chirurgischer Technik hielt die offene Chirurgie im Jahr 2026 einen Segmentanteil von 78,49 % am Markt für veterinärchirurgische Eingriffe, während die minimalinvasive Chirurgie bis 2032 voraussichtlich mit einer CAGR von 9,31 % wachsen wird.
- Nach Endnutzer hielten Tierkliniken im Jahr 2026 einen Segmentanteil von 56,32 % am Markt für veterinärchirurgische Eingriffe, während Tierarztpraxen bis 2032 voraussichtlich mit einer CAGR von 9,79 % wachsen werden.
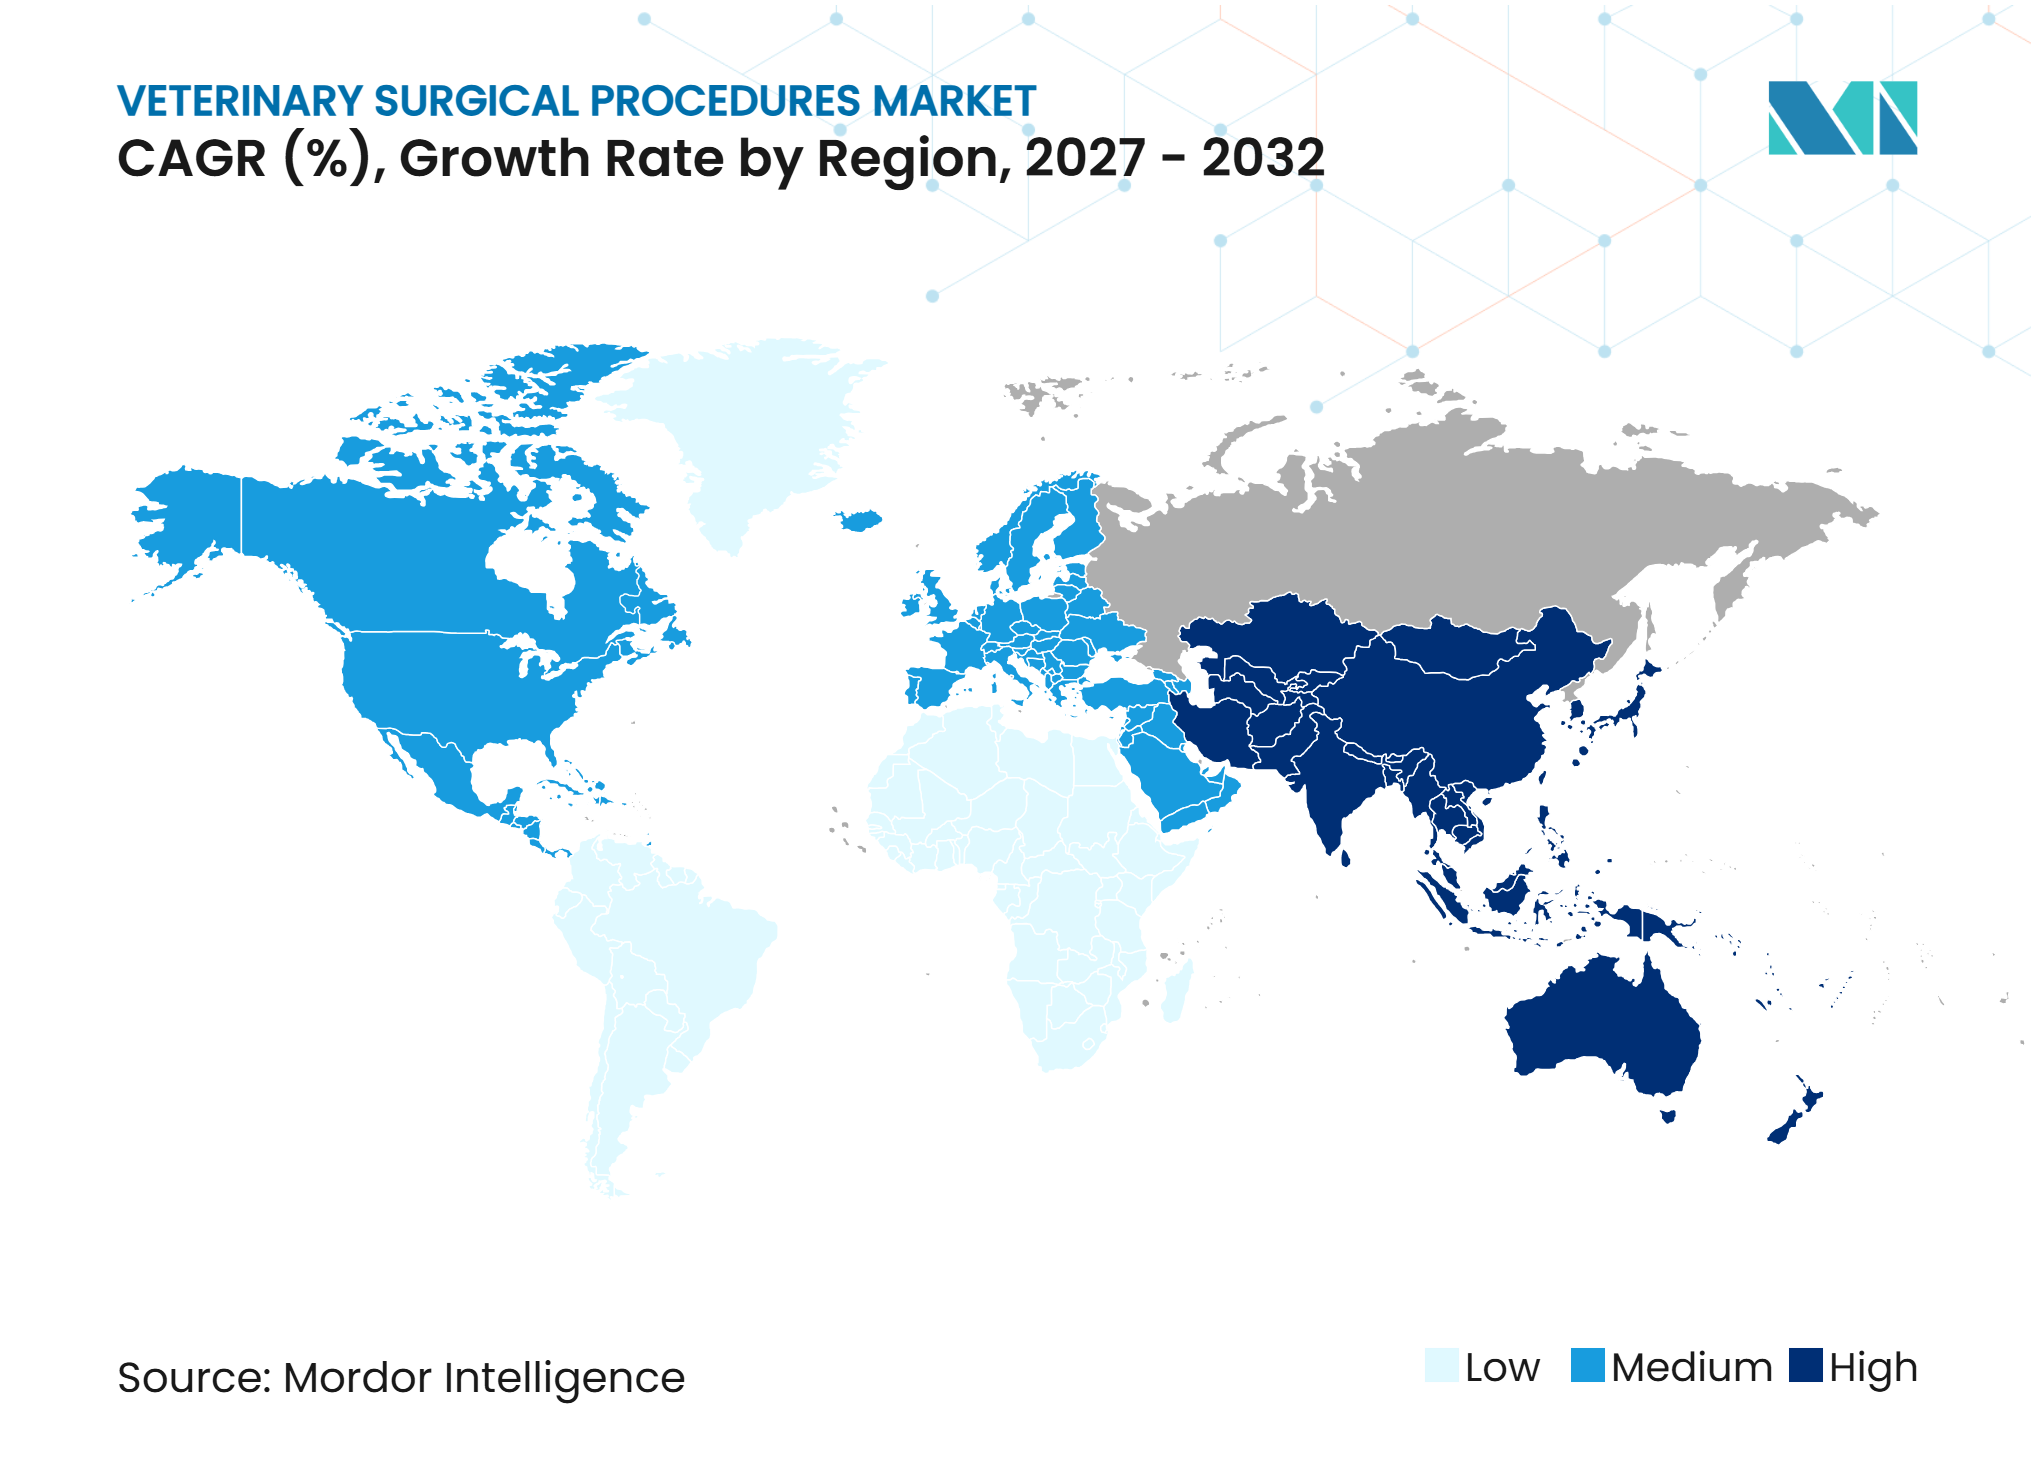
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Segmentanteil von 39,58 % am Markt für veterinärchirurgische Eingriffe, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 10,43 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen auf den Markt für veterinärchirurgische Eingriffe*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Haustierhaltung, Humanisierung von Haustieren und Versicherungsverbreitung | +1.8% | Global, am ausgeprägtesten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Einführung minimalinvasiver und präzisionschirurgischer Veterinärverfahren | +1.5% | Nordamerika, Europa und aufstrebender asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Ausbau von Überweisungskrankenhäusern und Unternehmens-Veterinärnetzwerken | +1.2% | Nordamerika, Europa und wichtige asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Wachstum bei präventiven, zahnärztlichen und Sterilisationseingriffen | +1.0% | Global, angeführt von Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Patientenspezifische Implantate und 3D-gestützte orthopädische Planung | +0.6% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Eingriffsbezogene Aus- und Weiterbildungsökosysteme | +0.5% | Global, mit frühen Gewinnen in Nordamerika, Europa und Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Haustierhaltung, Humanisierung von Haustieren und Versicherungsverbreitung
Die Haustierhaltung ist zunehmend mit Ausgaben für präventive, spezialisierte und notfallmäßige Veterinärversorgung verbunden. FEDIAF meldete 299 Millionen Haustiere in europäischen Haushalten im Jahr 2025, während der europäische Heimtiernahrungsmarkt 29,3 Milliarden EUR erreichte, was das anhaltende Engagement der Haushalte für die Tierpflege zeigt. In Nordamerika erweiterten 7 Millionen versicherte Haustiere und 5,7 Milliarden USD an gebuchten Bruttoprämien im Jahr 2025 die finanzielle Basis für abgedeckte Eingriffe. Diese Finanzierung kann die unmittelbare Budgethürde verringern, die Tierhalter häufig daran hindert, Operationen zu genehmigen. Sie unterstützt auch den Markt für veterinärchirurgische Eingriffe, indem mehr elektive und komplexe Fälle in die Klinikpläne aufgenommen werden. Der Effekt ist am stärksten dort, wo Versicherungsprodukte, Überweisungssysteme und Spezialversorgung bereits etabliert sind.
Einführung minimalinvasiver und präzisionschirurgischer Veterinärverfahren
Die minimalinvasive Chirurgie wird für Allgemeinpraxen zunehmend praktikabler, da der Zugang zu Geräten und die Verfahrensausbildung sich verbessern. Eine vergleichende Studie aus dem Jahr 2025 an 60 Hunden ergab, dass die laparoskopische Ovariektomie im Vergleich zur offenen Chirurgie mit niedrigeren Entzündungs- und oxidativen Stressmarkern sowie einer schnelleren Erholung verbunden war.[1] Ein Übersichtsartikel aus dem Jahr 2025 stellte außerdem fest, dass die Laparoskopie in der Onkologie bei Heimtieren, einschließlich der Behandlung abdominaler Tumoren, zunehmend eingesetzt wird.[2] Diese klinischen Ergebnisse unterstützen Investitionen in die Laparoskopie über die routinemäßige Sterilisation hinaus. KARL STORZ vereinte seine Geschäftsbereiche in den Vereinigten Staaten, Kanada und im Veterinärbereich im Jahr 2025, um kommerzielles Wachstum, Innovation und Kundenservice in Nordamerika zu stärken. Der Markt für veterinärchirurgische Eingriffe wächst, da Eingriffe, die früher eine Überweisung erforderten, in besser ausgestatteten lokalen Kliniken möglich werden.
Ausbau von Überweisungskrankenhäusern und Unternehmens-Veterinärnetzwerken
Unternehmens-Veterinärnetzwerke bauen Überweisungskapazitäten aus und konzentrieren komplexe Versorgung in Einrichtungen, die für Hochakutfälle ausgelegt sind. Im Jahr 2025 eröffnete Veritas Veterinary Partners eine 929 m² große chirurgische Einrichtung in Tustin, Kalifornien, mit 5 Operationssälen und einem 128-Schicht-CT-Scanner sowie ein 2.601 m² großes Überweisungskrankenhaus in San Rafael, Kalifornien. MedVet eröffnete ebenfalls 2 Notfall- und Spezialkrankenhäuser in Zentralohio im Jahr 2025, die rund um die Uhr chirurgische, neurologische und intensivmedizinische Leistungen anbieten. Diese Investitionen bringen Chirurgen, fortschrittliche Bildgebung, Anästhesieunterstützung und Intensivpflegekapazitäten in denselben Versorgungspfad. Sie helfen dem Markt für veterinärchirurgische Eingriffe, mehr orthopädische, neurologische, onkologische und Notfalleingriffe zu bewältigen. Das Hub-and-Spoke-Modell ermöglicht es Primärkliniken auch, die Routineversorgung beizubehalten, während komplexe Eingriffe an Spezialkrankenhäuser weitergeleitet werden.
Wachstum bei präventiven, zahnärztlichen und Sterilisationseingriffen
Die Präventivversorgung steigert die chirurgische Nachfrage durch frühzeitigere Diagnose, zahnärztliche Intervention und routinemßige Sterilisation. Trupanion berichtete, dass die Anzahl der Zahnbehandlungsansprüche bei Hunden zwischen 2020 und 2024 um 34 % und der durchschnittliche Anspruchsbetrag um 38 % gestiegen sind, während die Anzahl der Zahnbehandlungsansprüche bei Katzen um 20 % und der durchschnittliche Anspruchsbetrag um 37 % gestiegen sind. Die gemeldeten Auszahlungen für Zahnbehandlungsansprüche stiegen von 3,1 Millionen USD im Jahr 2020 auf 11,5 Millionen USD im Jahr 2024.[3] Die Zahnbehandlungsrichtlinien der American Animal Hospital Association rahmen professionelle Reinigung und intraorale Radiografie weiterhin als Elemente einer angemessenen Zahnpflege ein. Die Sterilisation bildet eine verlässliche Verfahrensbasis in der Heimtierversorgung und in vielen Populationsmanagementprogrammen. Dies unterstützt den Markt für veterinärchirurgische Eingriffe auch dann, wenn die Ausgaben für fortgeschrittene Eingriffe selektiver werden.
Analyse der Hemmnisauswirkungen auf den Markt für veterinärchirurgische Eingriffe*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortgeschrittene Eingriffe und Geräte | -1.5% | Global, am akutesten in Schwellenmärkten und im ländlichen Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Veterinärchirurgen und Anästhesieteams | -1.0% | Global, mit höchster Schwere im ländlichen Nordamerika, im asiatisch-pazifischen Raum und in Afrika | Langfristig (≥ 4 Jahre) |
| Begrenzte Sterilisations-, Erholungs- und Überwachungskapazitäten in kleineren Kliniken | -0.7% | Vorwiegend aufstrebende Märkte im asiatisch-pazifischen Raum, ländliches Nordamerika und Südamerika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Zahlungs-, Finanzierungs- und Überweisungswege | -0.5% | Global, mit größter Schwere dort, wo Tierversicherungen begrenzt sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortgeschrittene Eingriffe und Geräte
Die Versorgungskosten bleiben eine direkte Einschränkung für die Genehmigung von Eingriffen und Investitionen in fortschrittliche Geräte. Eine Umfrage von PetSmart Charities und Gallup aus dem Jahr 2025 ergab, dass 52 % der Tierhalter in den Vereinigten Staaten im vorangegangenen Jahr empfohlene Veterinärversorgung ausgelassen oder abgelehnt hatten. Unter den Tierhaltern, die auf Versorgung verzichteten, nannten 71 % die Kosten als Grund, und 7 % berichteten, lebensrettende Operationen abgelehnt zu haben. Die American Animal Hospital Association stellte fest, dass 16 % der Tierhalter Kostenangst erlebten, wenn Rechnungen für Spezialversorgung unter 500 USD lagen, und 50 % bei unter 1.000 USD. Hohe Anschaffungskosten für laparoskopische Türme, Navigationssysteme und 3D-Druckfähigkeiten verstärken die Lücke zwischen Überweisungskrankenhäusern und kleineren Kliniken. Der Markt für veterinärchirurgische Eingriffe könnte sich daher langsamer ausweiten, wo Versicherungs-, Kredit- und kostengünstigere Geräteoptionen begrenzt bleiben.
Mangel an qualifizierten Veterinärchirurgen und Anästhesieteams
Der Mangel an Tierärzten und chirurgischem Unterstützungspersonal schränkt die Versorgungsabdeckung in ländlichen und nutztierbezogenen Umgebungen ein. Das US-Landwirtschaftsministerium identifizierte im Jahr 2025 243 ländliche Veterinärmangelgebiete in 46 US-Bundesstaaten und führte Maßnahmen ein, die die Kapazität der Nutztierversorgung stärken sollen.[4] Die American Veterinary Medical Association berichtete, dass das Mangelprogramm darauf abzielt, die Rekrutierung und Bindung in ländlichen und bundesstaatlichen Praxen zu verbessern. Komplexe orthopädische, neurologische und minimalinvasive Eingriffe erfordern Teams mit spezialisierter chirurgischer und anästhesiologischer Kompetenz. Begrenzter Zugang zu diesen Teams kann Tierhalter dazu zwingen, zu reisen, die Versorgung aufzuschieben oder eine weniger intensive Behandlung zu wählen. Die Verteilung und Bindung von Arbeitskräften ist daher für den Markt für veterinärchirurgische Eingriffe ebenso wichtig wie das Angebot an Absolventen. Dieser Druck bleibt besonders bedeutsam, wo große geografische Einzugsgebiete von einer kleinen Anzahl von Überweisungseinrichtungen versorgt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Eingrifftyp:
Sterilisation verankert das Volumen, Weichteilversorgung schreitet voranDie Sterilisationschirurgie hielt im Jahr 2026 einen Segmentanteil von 32,14 % am Markt für veterinärchirurgische Eingriffe, da sie ein häufiger elektiver Eingriff für Heimtiere und viele Tierpopulationsprogramme bleibt. Ihr hohes Volumen gibt Kliniken einen vorhersehbaren Eingriffsstrom und unterstützt routinemäßige Investitionen in Operationsräume, Anästhesie und Erholungsprozesse. Die canine Studie aus dem Jahr 2025 ergab, dass die laparoskopische Ovariektomie im Vergleich zur offenen Chirurgie niedrigere Entzündungs- und oxidative Stressmarker aufwies. Diese Evidenz gibt Kliniken einen klinischen Grund, minimalinvasive Methoden einzusetzen, wo Geräte und Ausbildung verfügbar sind. Orthopädische Eingriffe erfordern weiterhin spezialisierte Implantate, Bildgebung und chirurgische Expertise. Arthrex führte im Januar 2025 das OrthoLine MPL-Verriegelungsplattensystem für Kleintiere ein, mit Merkmalen, die für die Knochen- und Gelenkanatomie von Hunden und Katzen konzipiert sind. Diese Produktentwicklung spiegelt die Nachfrage nach veterinärspezifischen Werkzeugen anstelle von adaptierten Humangeräten wider. Ophthalmologische und neurologische Eingriffe bleiben Dienstleistungen mit geringerem Volumen, die in Überweisungskrankenhäusern konzentriert sind. Ihre Verfügbarkeit hängt von der Besetzung mit Spezialisten, fortschrittlicher Diagnostik und klaren Überweisungsvereinbarungen ab.
Die Weichteilchirurgie weist die höchste prognostizierte Wachstumsrate unter den Eingrifftypen auf, mit einer CAGR von 8,25 % bis 2032. Die Marktgröße für veterinärchirurgische Eingriffe in dieser Verfahrensgruppe wird durch onkologiebezogene Operationen und ein breiteres Spektrum an abdominalen, Wund- und Notfalleingriffen unterstützt. Ein Übersichtsartikel aus dem Jahr 2025 beschrieb den zunehmenden Einsatz der Laparoskopie in der Onkologie bei Heimtieren, einschließlich Anwendungen für die Behandlung abdominaler Tumoren. Der klinische Wert weniger traumatischer Techniken kann Operationen für Tierhalter akzeptabler machen, wenn die Erholungszeit ein Anliegen ist. Die Zahnchirurgie gewinnt ebenfalls an Aufmerksamkeit, da Versicherer ein höheres Anspruchsvolumen und höhere Anspruchswerte verzeichnen. Routinemäßige Zahnleistungen verbinden die Präventivversorgung mit chirurgischen Eingriffen, wenn Erkrankungen eine Extraktion oder andere Eingriffe erfordern. Die verbleibenden Eingriffskategorien umfassen Arbeiten an Exoten- und Großtieren. Diese Fälle bilden einen kleineren Anteil der Aktivitäten, erfordern jedoch eine spezifische Ausbildung, Geräte und Versorgungsumgebungen.



Nach Tierart:
Heimtiere sichern das Volumen, Nutztierhaltung gewinnt chirurgische InvestitionenHeimtiere hielten im Jahr 2026 einen Marktanteil von 68,45 % am Markt für veterinärchirurgische Eingriffe, was die Tiefe der Versorgung von Hunden und Katzen widerspiegelt. Das Segment umfasst Sterilisation, Zahneingriffe, orthopädische Reparaturen, Tumorentfernung, neurologische Versorgung und andere Spezialinterventionen. Die nordamerikanische Versicherungsabdeckung erreichte im Jahr 2025 7 Millionen Haustiere und bietet einen Finanzierungsweg für einen größeren Anteil dieser Behandlungen. Der Markt für veterinärchirurgische Eingriffe bei Heimtieren wird gestärkt, wenn Tierhalter die Behandlung auf der Grundlage des klinischen Bedarfs und nicht allein der unmittelbaren Kosten wählen können. Rassenbedingte Gesundheitsbedürfnisse können auch die Zusammensetzung der chirurgischen Eingriffe beeinflussen. Eine Studie aus dem Jahr 2025 an einem Lehrkrankenhaus im Vereinigten Königreich untersuchte sich verändernde Überweisungsmuster für Weichteileingriffe bei Katzen und Hunden zwischen 2008 und 2018. Überweisungszentren können diese sich verändernden Fallmuster nutzen, um Ausbildung, Geräte und Spezialbesetzung zu gestalten. Die Heimtierversorgung wird weiterhin von Zugang zu Versicherungen, qualifizierten Teams und Notfallkapazitäten abhängen. Kleinere Praxen bleiben wichtig, da sie Fälle identifizieren und bestimmen, ob eine Überweisung erfolgt.
Nutz- und Geflügeltiere sind die am schnellsten wachsende Tierkategorie mit einer prognostizierten CAGR von 8,68 % bis 2032. Ernährungssicherheit, Herdenproduktivität und der Ausbau der Nutztierkapazitäten tragen zur Nachfrage nach reproduktiven, verdauungsbezogenen und muskuloskelettalen Eingriffen bei. Der USDA Rural Veterinary Action Plan, der 2025 gestartet wurde, umfasst Bemühungen zur Verbesserung der Kapazität der Nutztier-Veterinärbelegschaft. Diese politische Ausrichtung adressiert eine Versorgungslücke, die den Zugang zu veterinärmedizinischen Interventionen in ländlichen Gemeinden einschränkt. Die American Veterinary Medical Association hat die Notwendigkeit betont, Rekrutierung und Bindung in Mangelgebieten anzugehen. Equine Eingriffe sind eine spezialisierte Kategorie mit hohen individuellen Fallwerten. Kolikoperationen, reproduktive Interventionen und orthopädische Behandlungen erfordern Einrichtungen, die Anästhesie und postoperative Erholung bewältigen können. Nutztierhaltung, Geflügel und Equiden sind jeweils auf mobile Kapazitäten, Hofnähe und eine auf artspezifische Eingriffe vorbereitete Belegschaft angewiesen. Größere Kapazitäten in diesen Bereichen können den Markt für veterinärchirurgische Eingriffe über die Heimtierversorgung hinaus erweitern.
Nach chirurgischer Technik:
Offene Chirurgie behält den Zugang, minimalinvasive Chirurgie gewinnt an BodenDie offene Chirurgie hielt im Jahr 2026 einen Segmentanteil von 78,49 % am Markt für veterinärchirurgische Eingriffe, da sie die Kerntechnik über Tierarten, Eingrifftypen und Klinikebenen hinweg ist. Sie erfordert weniger Kapitalausrüstung als laparoskopische oder andere minimalinvasive Ansätze. Dies macht die offene Chirurgie praktisch für ländliche Anbieter, Kliniken der unteren Versorgungsstufe, Notfallversorgung und Großtierbetriebe. Sie bleibt unverzichtbar für orthopädische Fixierung, Traumaversorgung, viele Weichteilnotfälle und Fälle, bei denen eine breite Exposition klinisch notwendig ist. Die Richtlinien und Akkreditierungspraktiken der American Animal Hospital Association unterstützen einheitliche Standards für chirurgische Umgebungen und Patientenversorgung. Diese Anforderungen fördern Investitionen in grundlegende chirurgische Infrastruktur, auch wenn fortschrittliche Plattformen nicht realisierbar sind. Offene Eingriffe haben auch eine breite Basis an chirurgischer Vertrautheit und etablierter Verbrauchsmaterialversorgung. Die Technik wird für den Markt für veterinärchirurgische Eingriffe zentral bleiben, da Kliniken klinischen Bedarf mit Kapitaldisziplin in Einklang bringen. Ihre Position verdeutlicht, dass fortschrittliche Methoden etablierte chirurgische Praxis ergänzen, anstatt sie sofort zu ersetzen.
Die minimalinvasive Chirurgie wird voraussichtlich mit einer CAGR von 9,31 % bis 2032 wachsen, der schnellsten Rate unter den chirurgischen Techniken. Die Marktgröße für veterinärchirurgische Eingriffe im Bereich der minimalinvasiven Chirurgie wächst, da mehr Kliniken die Laparoskopie für Sterilisation, Onkologie und andere Eingriffe in Betracht ziehen. In der Studie aus dem Jahr 2025 an 60 Hunden war die laparoskopische Ovariektomie mit einer geringeren Entzündungs- und oxidativen Reaktion sowie einer schnelleren Erholung als die offene Chirurgie verbunden. Ein onkologischer Übersichtsartikel aus dem Jahr 2025 beschrieb ebenfalls den wachsenden laparoskopischen Einsatz bei der Behandlung abdominaler Tumoren. Diese Erkenntnisse können sowohl die Akzeptanz durch Kliniker als auch die Akzeptanz der Technik durch Tierhalter fördern. Die organisatorische Änderung von KARL STORZ in Nordamerika im Jahr 2025 richtete sein Veterinärgeschäft an breiteren regionalen Operationen aus. Lieferantentraining und Serviceunterstützung können die praktischen Hürden für Kliniken senken, die neu in der Laparoskopie sind. Das Adoptionsniveau wird weiterhin variieren, da Geräte, Ausbildung und Fallvolumen ausreichend sein müssen, um Investitionen zu rechtfertigen. Überweisungskrankenhäuser werden wahrscheinlich der Hauptstandort für komplexere minimalinvasive Eingriffe bleiben.

Nach Endnutzer:
Tierkliniken führen, Tierarztpraxen bauen chirurgische Kapazitäten aufTierkliniken hielten im Jahr 2026 einen Segmentanteil von 56,32 % am Markt für veterinärchirurgische Eingriffe, da sie komplexe, Notfall- und multidisziplinäre Fälle bewältigen. Diese Kliniken kombinieren chirurgische Teams mit diagnostischer Bildgebung, Intensivpflege, Anästhesie und stationärer Erholung. MedVet eröffnete im Jahr 2025 2 Notfall- und Spezialeinrichtungen in Zentralohio, beide mit rund um die Uhr verfügbaren chirurgischen, neurologischen und intensivmedizinischen Leistungen. Veritas Veterinary Partners erweiterte ebenfalls die chirurgische und Überweisungsinfrastruktur in Kalifornien im Jahr 2025. Solche Einrichtungen können Hochakutfälle behandeln, die gewöhnliche Kliniken nicht sicher behalten können. Ihre Geräteausstattung unterstützt CT-Bildgebung, spezialisierte Überwachung, onkologische Versorgung und postoperative Beobachtung. Das Krankenhausmodell wird auch durch Überweisungsbeziehungen mit Primärversorgungspraxen gestärkt. Der Zugang bleibt jedoch in ländlichen Gebieten ungleichmäßig, da die Spezialkapazitäten in ausgewählten Ballungsräumen konzentriert sind. Krankenhaussinvestitionen werden weiterhin beeinflussen, wo hochwertige Eingriffe durchgeführt werden.
Tierarztpraxen werden voraussichtlich mit einer CAGR von 9,79 % bis 2032 wachsen, da sie Kapazitäten für routinemäßige chirurgische Versorgung aufbauen. Praxen konzentrieren sich auf Sterilisation, Zahneingriffe und routinemäßige Weichteilinterventionen, die früher häufiger Überweisungen erforderten. Covetrus berichtete, dass sein VetSuite-Netzwerk bis September 2025 jeden 10. Heimtier-Tierarzt in den Vereinigten Staaten bediente und seit 2024 mehr als 30 Millionen USD an operativen Einsparungen erzielt hatte. Einkaufs- und Praxismanagementunterstützung kann kleineren Anbietern helfen, die Kosten für chirurgische Verbrauchsmaterialien und Arbeitsabläufe zu verwalten. Die Branche für veterinärchirurgische Eingriffe profitiert, wenn lokale Praxen geeignete Routineeingriffe durchführen können, ohne die Patientensicherheit zu gefährden. Diagnostiklabore bleiben für den Versorgungspfad wichtig, da sie präoperative Beurteilung, Histopathologie und postoperative Überwachung unterstützen. Mobile Anbieter und universitäre Lehrkrankenhäuser bilden zusätzliche Endnutzergruppen. Ihre Rolle ist besonders relevant, wo geografische Abdeckung oder klinische Ausbildungsbedarfe nicht durch Unternehmenskrankenhaus-Netzwerke gedeckt werden. Praxen werden geeignete Überweisungssysteme für Fälle benötigen, die ihre chirurgischen und Erholungskapazitäten übersteigen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,58 % am Markt für veterinärchirurgische Eingriffe. Die Region verfügt über eine vergleichsweise tiefe Basis an Spezialkrankenhäusern, Versicherungsbeteiligung und Unternehmens-Veterinärnetzwerken. Die North American Pet Health Insurance Association meldete 5,7 Milliarden USD an gebuchten Bruttoprämien für Tiergesundheitsversicherungen und 7 Millionen versicherte Haustiere im Jahr 2025. Diese Finanzierungsbasis kann die Genehmigung elektiver und notfallmäßiger Operationen unterstützen, wenn eine Deckung vorliegt. Neue Spezialkapazitäten sind in den MedVet-Eröffnungen in Ohio und den Veritas-Einrichtungen in Kalifornien im Jahr 2025 sichtbar. Regulatorische Einflüsse prägen auch die Vertriebsbedingungen. Im November 2026 fochten der Generalstaatsanwalt von New York und 13 Staatsanwälte die vorgeschlagene Fusion von Covetrus und MWI Animal Health an und behaupteten, dass das kombinierte Unternehmen mehr als 50 % der US-amerikanischen Vertriebsmärkte für Veterinärkliniken kontrollieren würde. Die Maßnahme kann den Wettbewerbsdruck auf die Preise für chirurgische Verbrauchsmaterialien beeinflussen. Gleichzeitig identifizierte das US-Landwirtschaftsministerium im Jahr 2025 243 ländliche Veterinärmangelgebiete in 46 Bundesstaaten. Diese Lücke begrenzt die Reichweite der Spezialchirurgie außerhalb größerer Bevölkerungszentren. Die Marktgröße für veterinärchirurgische Eingriffe in Nordamerika wird daher durch eine starke städtische Infrastruktur unterstützt, aber durch ländliche Arbeitskräftebeschränkungen gedämpft.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 10,43 % bis 2032 wachsen. Das Wachstum der Region ist mit einer breiteren Heimtierbasis, städtischer Nachfrage nach formeller Veterinärversorgung und einem sich entwickelnden Überweisungsmodell verbunden. Der chirurgische Zugang bleibt ungleichmäßig, da die Geräteverfügbarkeit und die Spezialistendichte zwischen Märkten und Städten stark variieren. Die Region hat auch einen Bedarf an konsistenterer Ausbildung in Anästhesie, minimalinvasiven Techniken und postoperativer Überwachung. Die nordamerikanische Ausrichtung von KARL STORZ zeigt die Bedeutung, die Lieferanten auf integrierten kommerziellen Support legen – ein Modell, das die Ausbildungs- und Serviceexpansion in sich entwickelnden Veterinärsystemen informieren kann. Der Segmentanteil fortschrittlicher Techniken am Markt für veterinärchirurgische Eingriffe wird voraussichtlich zuerst in großen städtischen Überweisungszentren wachsen. Kleinere Kliniken können die Routinechirurgie ausweiten, wenn Einkaufsunterstützung und grundlegende Infrastruktur sich verbessern. Professionelle Standards und Einrichtungsprotokolle werden wichtiger, wenn Anbieter chirurgische Kapazitäten aufbauen. Die Hauptchance liegt darin, Geräteverkäufe mit klinischer Ausbildung und zuverlässigen Nachsorgeprozessen zu verbinden. Dieser Ansatz kann die Lücke zwischen der Nachfrage nach qualitativ hochwertigerer Versorgung und der Fähigkeit der Kliniken, diese sicher zu erbringen, verringern. Die Wachstumsrate der Region spiegelt das Potenzial für Infrastrukturwachstum wider, nicht eine einheitliche Reife in allen Ländern.
Europa, Südamerika und Naher Osten & Afrika
Europa verfügt über eine beträchtliche Heimtierbasis, wobei FEDIAF im Jahr 2025 299 Millionen Haustiere in europäischen Haushalten meldete. Die etablierte Präsenz von Ausgaben für Tierpflege unterstützt präventive, zahnärztliche und überweisungsbasierte chirurgische Versorgung. IVC Evidensia erweiterte sein White Cross Vets-Netzwerk Ende 2025 um 2 neue Kliniken im Vereinigten Königreich, jeweils mit Zahnarztpraxen und 2 Operationssälen. Dies spiegelt anhaltende Investitionen in lokale klinische Kapazitäten wider. Südamerika und der Nahe Osten & Afrika befinden sich in früheren Phasen der Entwicklung spezialisierter chirurgischer Versorgung. In Südafrika hat der South African Veterinary Council eine erhöhte Ausbildungskapazität und den Abbau administrativer Hürden gefordert, um den Bedarf an Veterinärbelegschaft zu decken. Arbeitskräftebeschränkungen begrenzen die Verfügbarkeit spezialisierter Chirurgie in Teilen der Region. Premium-Heimtierversorgung kann konzentrierte Chancen in einkommensstärkeren städtischen Märkten schaffen. In diesen gemischten Regionen hängt der Markt für veterinärchirurgische Eingriffe vom Tempo der Kliniksinvestitionen, dem Angebot an ausgebildeten Tierärzten und der Fähigkeit der Tierhalter ab, die Versorgung zu finanzieren. Die Expansion von Unternehmensnetzwerken und bessere Überweisungswege können den Zugang verbessern, wo formelle Spezialinfrastruktur noch begrenzt ist.
Wettbewerbslandschaft
Marktkonzentration
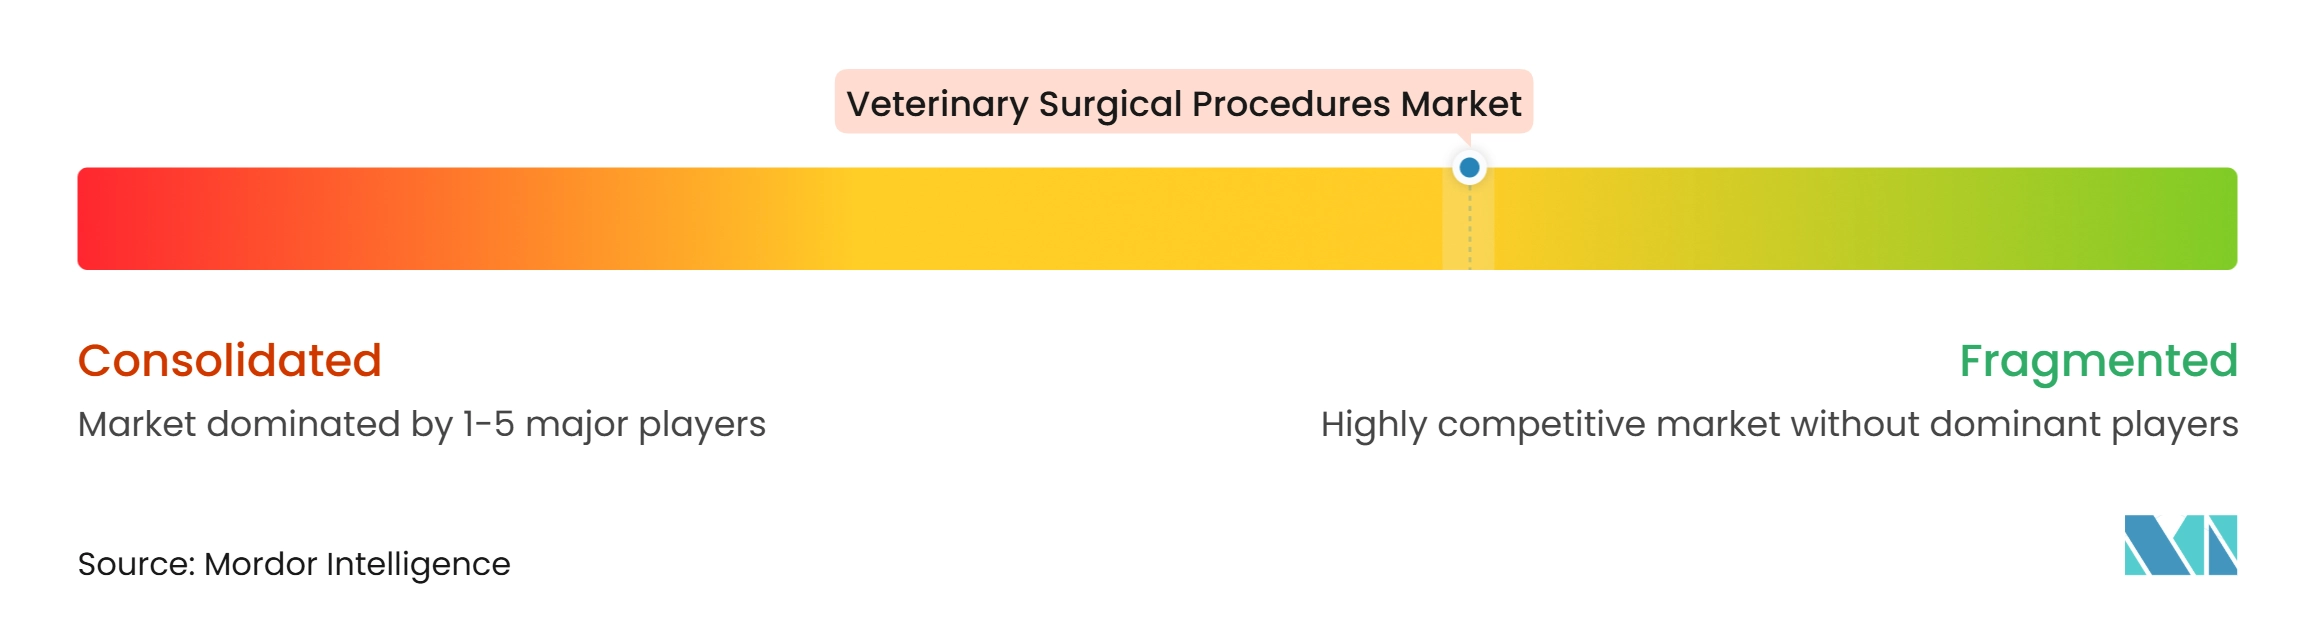
Der Markt für veterinärchirurgische Eingriffe bleibt mäßig fragmentiert über Geräte, Implantate, Instrumente, Dienstleistungsanbieter und Distributoren hinweg. Kein einzelner Teilnehmer kontrolliert das gesamte Spektrum an Eingrifftypen, Tiergruppen und geografischen Märkten. Führende Unternehmen nutzen veterinärspezifische Produktentwicklung, Ausbildungsprogramme und Workflow-Plattformen, um ihre Position zu stärken. Arthrex führte im Januar 2025 das OrthoLine MPL-Verriegelungsplattensystem für Kleintiere ein und bietet veterinärspezifische Designmerkmale für die Anatomie von Hunden und Katzen. Eine JAVMA-Studie aus dem Jahr 2025 bewertete auch das NanoScope-System bei der caninen Zystotomie und berichtete über eine vollständige Urolithentfernung bei 12 von 13 Hunden. Diese Beispiele zeigen eine Abkehr von der Anpassung von Humangeräten für veterinärmedizinische Eingriffe. Lieferantenunterstützung wird zunehmend wichtiger, da neue Geräte klinische Ausbildung, Wartung und Verfahrensprotokolle erfordern. KARL STORZ vereinte seine Geschäftsbereiche in den Vereinigten Staaten, Kanada und im Veterinärbereich im Jahr 2025, um Wachstum, Innovation und Kundenservice zu beschleunigen. Diese Art der organisatorischen Ausrichtung kann spezialisierte Systeme leichter über eine breitere Anbieterbasis kommerzialisierbar machen.
Dienstleistungsanbieter expandieren durch Spezialkrankenhäuser, Notfallkapazitäten und Überweisungsnetzwerke. Die Eröffnungen von MedVet im Jahr 2025 in Ohio fügten zweckgebaute Einrichtungen mit rund um die Uhr verfügbaren chirurgischen und intensivmedizinischen Leistungen hinzu. Veritas Veterinary Partners fügte im selben Jahr chirurgische Einheiten, fortschrittliche Bildgebung, Onkologie und Überweisungskapazitäten in Kalifornien hinzu. Diese Investitionen verbessern den Zugang zu komplexen Eingriffen, konzentrieren die Aktivitäten jedoch auch in größeren Einrichtungen. Covetrus hat sich auf Praxissoftware, Einkaufsunterstützung und Workflow-Tools für Veterinärkliniken konzentriert. Die Workflow-Version von 2025 umfasste die Erstellung von SOAP-Notizen durch Umgebungsüberwachung und KI-gestützte Behandlungsboard-Funktionen. Diese Tools können Praxen helfen, klinische Dokumentation und Behandlungsdiskussionen zu organisieren. Das Wettbewerbsbild umfasst sowohl spezialisierte Geräteanbieter als auch Betreiber, die Überweisungen, Einkauf oder Praxisinfrastruktur kontrollieren. Unternehmen mit integrierten Angeboten können in der Lage sein, wiederkehrende Beziehungen mit Kliniken zu vertiefen. Erschwinglichkeit und die Verfügbarkeit ausgebildeter Teams werden jedoch bestimmen, wie schnell diese Angebote in Eingriffvolumen umgesetzt werden.
Der Vertrieb wird zu einem wichtigen Wettbewerbsthema, da chirurgische Leistungen auf einen zuverlässigen Zugang zu Verbrauchsmaterialien, Geräten und pharmazeutischen Produkten angewiesen sind. Im Februar 2026 kündigten Covetrus und MWI Animal Health eine vorgeschlagene Transaktion mit einem Unternehmenswert von 3,5 Milliarden USD für MWI an. Im November 2026 fochten der Generalstaatsanwalt von New York und 13 Staatsanwälte die Transaktion an und behaupteten, dass das kombinierte Unternehmen mehr als 50 % der US-amerikanischen Vertriebsmärkte für Veterinärkliniken kontrollieren würde. Der Fall verdeutlicht das Risiko, dass eine Lieferantenkonzentration die Einkaufsbedingungen für Anbieter beeinflussen könnte. Unabhängige Kliniken könnten auf Gruppeneinkauf und Managementplattformen zurückgreifen, um Beschaffungskosten zu kontrollieren. Covetrus erklärte, dass sein VetSuite-Netzwerk seit 2024 mehr als 30 Millionen USD an Einsparungen für teilnehmende Kliniken generiert hatte. Der Wettbewerb wird sich daher auf Produktleistung, Ausbildung, Einrichtungskapazitäten und die Wirtschaftlichkeit des Versorgungszugangs konzentrieren.
Marktführer für veterinärchirurgische Eingriffe
-
Arthrex Inc.
-
B. Braun SE
-
Becton, Dickinson and Company
-
Johnson & Johnson Inc. (Ethicon Inc.)
-
KARL STORZ SE and Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für veterinärchirurgische Eingriffe Unternehmen in diesem Bericht
- Arthrex
- Avante Health Solutions
- B. Braun
- Beckton Dickinson
- Covetrus
- DRE Veterinary
- GerVetUSA Inc.
- iM3 Pty Ltd
- Integra LifeSciences
- Johnson & Johnson Inc. (Ethicon Inc.)
- Jørgen Kruuse A/S
- Jorgensen Laboratories LLC
- Karl Storz
- Medtronic
- Midmark
- Patterson Companies
- STERIS
- Surgical Holdings
- Teleflex
- World Precision Instruments Inc.
Neueste Industrielle Entwicklungen in Markt für veterinärchirurgische Eingriffe
- November 2026: Die Federal Trade Commission und Generalstaatsanwälte aus 13 Bundesstaaten, darunter New York, Kalifornien, Texas und Michigan, reichten gemeinsam eine Klage ein, die die vorgeschlagene Fusion im Wert von 3,5 Milliarden USD zwischen Covetrus und MWI Animal Health anfocht, mit der Behauptung, dass das kombinierte Unternehmen mehr als 50 % der US-amerikanischen Vertriebsmärkte für Veterinärkliniken kontrollieren und den Wettbewerbsdruck auf die Preise für chirurgische Verbrauchsmaterialien verringern würde. Eine einstweilige Verfügung untersagte den Abschluss des Deals vor dem 4. Dezember 2026.
- Juli 2025: KARL STORZ vereinte seine Geschäftsbereiche in den USA, Kanada und im Veterinärbereich zu einer einzigen nordamerikanischen Region unter Präsidentin Sonal Matai, wirksam ab dem 1. Juli, mit dem erklärten Ziel, kommerzielles Wachstum, Innovation und Kundenservice-Geschwindigkeit auf dem gesamten Kontinent zu beschleunigen.
- Juni 2025: Veritas Veterinary Partners eröffnete zwei große zweckgebaute Einrichtungen: ein 929 m² großes, auf Chirurgie ausgerichtetes Krankenhaus in Tustin, Kalifornien, mit 5 Operationssälen und einem 128-Schicht-CT-Scanner, sowie ein 2.601 m² großes Überweisungskrankenhaus in San Rafael, Kalifornien, mit spezialisierten Intensivpflege- und Onkologiekapazitäten.
Berichtsumfang des globalen Marktes für veterinärchirurgische Eingriffe
Gemäß dem Berichtsumfang beziehen sich veterinärchirurgische Eingriffe auf medizinische Operationen, die an Tieren durchgeführt werden, um Krankheiten, Verletzungen, angeborene Störungen und andere Gesundheitszustände zu diagnostizieren, zu behandeln oder zu bewältigen. Diese Eingriffe umfassen Sterilisation, orthopädische, zahnärztliche, Weichteil-, ophthalmologische und Notfalloperationen. Veterinärchirurgische Interventionen helfen, die Funktion wiederherzustellen, die Tiergesundheit zu verbessern, die Lebensqualität zu steigern und die Krankheitsprävention bei Heim- und Nutztieren zu unterstützen.
Der Markt für veterinärchirurgische Eingriffe ist nach Eingrifftyp, Tierart, chirurgischer Technik, Endnutzer und Geografie segmentiert. Nach Eingrifftyp ist der Markt in Sterilisationschirurgie, orthopädische Chirurgie, Zahneingriffe, ophthalmologische Chirurgie, Weichteilchirurgie, neurologische Chirurgie und sonstige segmentiert. Nach Tierart ist der Markt in Heimtiere, Equiden sowie Nutz- und Geflügeltiere segmentiert. Nach chirurgischer Technik ist der Markt in minimalinvasive Chirurgie und offene Chirurgie segmentiert. Nach Endnutzer ist der Markt in Tierkliniken, Tierarztpraxen, veterinärmedizinische Diagnostiklabore und sonstige segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Markttrends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Marktwert (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Sterilisationschirurgie |
| Orthopädische Chirurgie |
| Zahneingriffe |
| Ophthalmologische Chirurgie |
| Weichteilchirurgie |
| Neurologische Chirurgie |
| Sonstige |
| Heimtiere |
| Equiden |
| Nutz- und Geflügeltiere |
| Minimalinvasive Chirurgie |
| Offene Chirurgie |
| Tierkliniken |
| Tierarztpraxen |
| Veterinärmedizinische Diagnostiklabore |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Eingrifftyp | Sterilisationschirurgie | |
| Orthopädische Chirurgie | ||
| Zahneingriffe | ||
| Ophthalmologische Chirurgie | ||
| Weichteilchirurgie | ||
| Neurologische Chirurgie | ||
| Sonstige | ||
| Nach Tierart | Heimtiere | |
| Equiden | ||
| Nutz- und Geflügeltiere | ||
| Nach chirurgischer Technik | Minimalinvasive Chirurgie | |
| Offene Chirurgie | ||
| Nach Endnutzer | Tierkliniken | |
| Tierarztpraxen | ||
| Veterinärmedizinische Diagnostiklabore | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Sektors für veterinärchirurgische Eingriffe bis 2032?
Der Markt für veterinärchirurgische Eingriffe wird voraussichtlich bis 2032 einen Wert von 79,27 Milliarden USD erreichen und ab 2027 mit einer CAGR von 7,64 % wachsen.
Welcher veterinärchirurgische Eingrifftyp wächst am schnellsten?
Die Weichteilchirurgie wird voraussichtlich bis 2032 mit einer CAGR von 8,25 % wachsen, unterstützt durch onkologiebezogene und andere Weichteilinterventionen.
Warum expandiert die minimalinvasive Veterinärchirurgie?
Die minimalinvasive Chirurgie wird voraussichtlich mit einer CAGR von 9,31 % wachsen. Eine Studie aus dem Jahr 2025 an Hunden verknüpfte die laparoskopische Ovariektomie mit niedrigeren Entzündungs- und oxidativen Stressmarkern sowie einer schnelleren Erholung.
Welche Tiergruppe hat den größten Anteil an der veterinärchirurgischen Versorgung?
Heimtiere machten im Jahr 2026 einen Anteil von 68,45 % aus, unterstützt durch eine breitere Nutzung von präventiver, spezialisierter und notfallmäßiger Versorgung.
Was schränkt den Zugang zur fortgeschrittenen Tierchirurgie ein?
Kosten und Verfügbarkeit von Spezialisten sind wesentliche Einschränkungen. Im Jahr 2025 berichteten 52 % der Tierhalter in den Vereinigten Staaten, empfohlene Veterinärversorgung ausgelassen oder abgelehnt zu haben.
Welche Region wächst am schnellsten bei veterinärchirurgischen Eingriffen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 10,43 % wachsen, da die Heimtierversorgung und die formelle Veterinärinfrastruktur sich ausweiten.