
Tamanho e Participação do Mercado de Plataforma de Integração Digital de Fornecedores e Prestadores
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
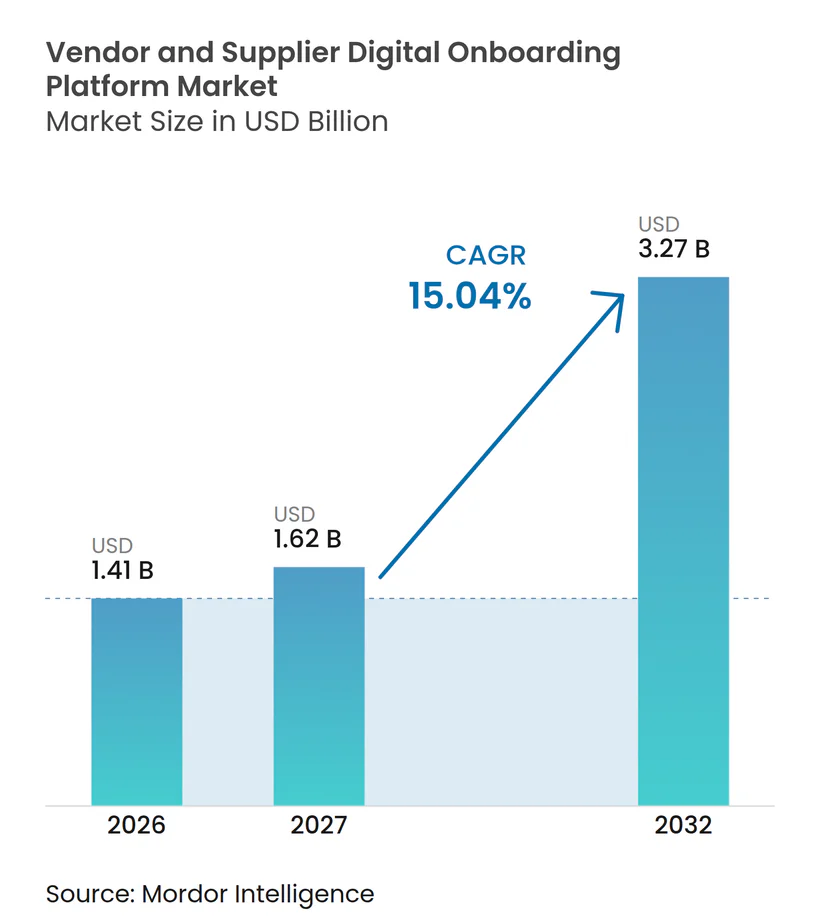
| Tamanho do Mercado (2027) | 1.62 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.27 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.04 % |
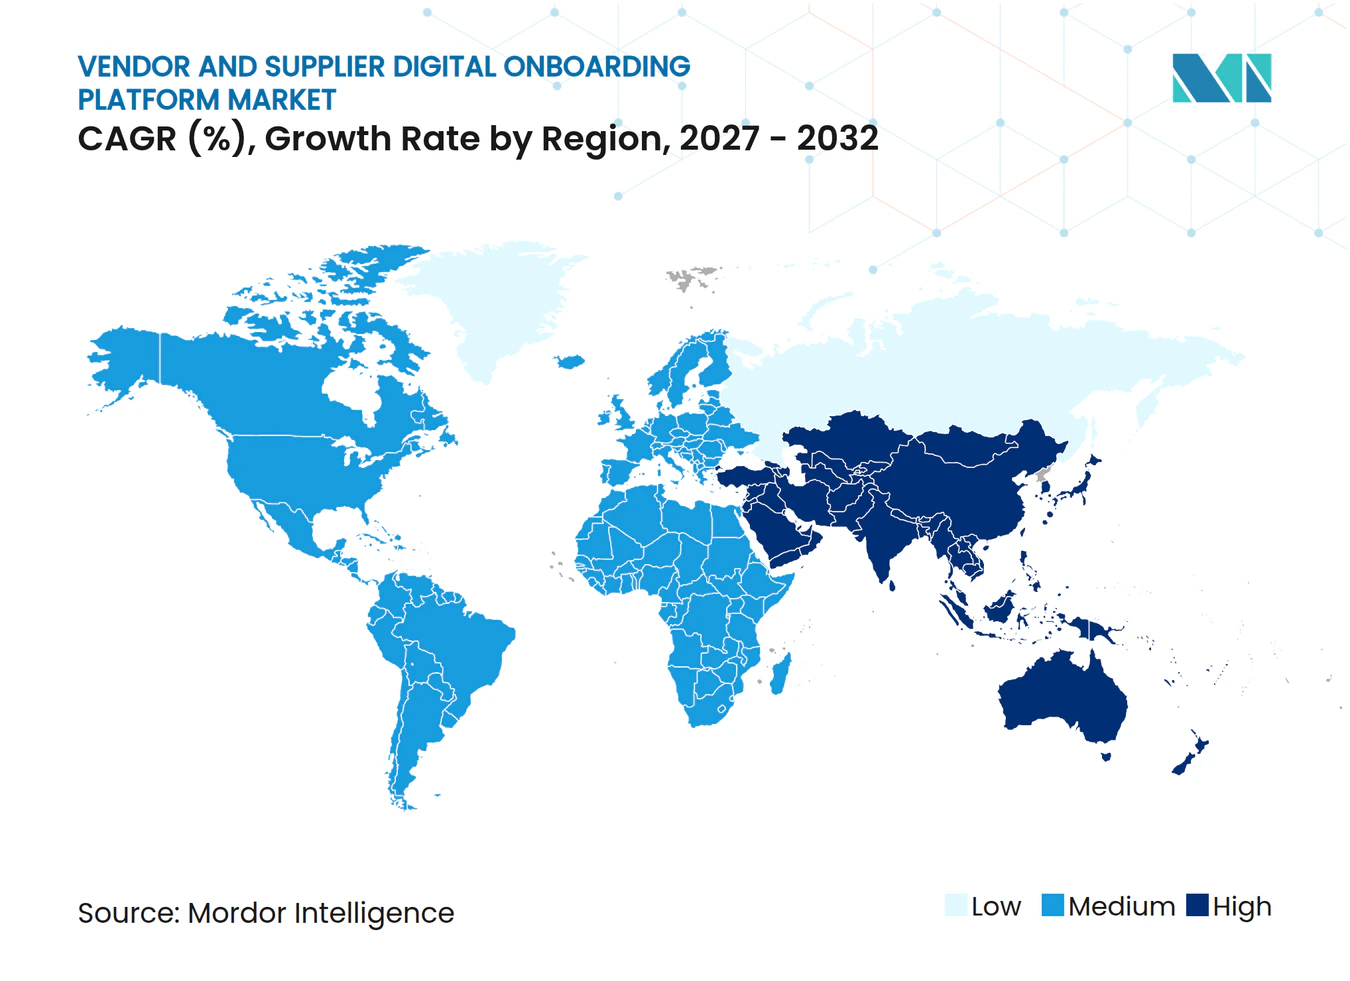
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plataforma de Integração Digital de Fornecedores e Prestadores pela Mordor Intelligence
O tamanho do mercado de plataforma de integração digital de fornecedores e prestadores foi avaliado em 1,41 bilhões de USD em 2026 e estima-se que se expanda de 1,62 bilhões de USD em 2027 para atingir 3,27 bilhões de USD até 2032, a um CAGR de 15,04% durante o período de previsão 2027-2032. Os controles regulatórios estão transformando a integração de fornecedores de uma tarefa de aquisição em um processo documentado de gestão de riscos. Os modelos de fornecimento global estão adicionando fornecedores, prestadores de serviços e relacionamentos de níveis inferiores que exigem validação mais consistente. As plataformas em nuvem estão se tornando mais adequadas para organizações que precisam de registros atualizados de fornecedores em diferentes locais e sistemas. O mercado de plataforma de integração digital de fornecedores e prestadores também se beneficia quando as empresas substituem formulários baseados em e-mail e aprovações desconectadas por fluxos de trabalho governados. A concorrência está centrada na qualidade da integração, validação de dados e na capacidade de atender compradores regulamentados sem criar processos manuais separados.
Principais Conclusões do Relatório
- Por implantação, as plataformas baseadas em nuvem detinham 73,85% da participação do mercado de plataforma de integração digital de fornecedores e prestadores em 2026, enquanto a implantação híbrida deve se expandir a um CAGR de 15,44% até 2032.
- Por tamanho de organização, as grandes empresas detinham 65,13% de participação em 2026, enquanto as pequenas e médias empresas devem se expandir a um CAGR de 15,41% até 2032.
- Por tipo de fornecedor, os fornecedores de materiais diretos detinham 38,34% de participação em 2026, enquanto os prestadores de serviços profissionais devem se expandir a um CAGR de 15,86% até 2032.
- Por setor do usuário final, o BFSI detinha 24,44% de participação em 2026, enquanto saúde e ciências da vida devem se expandir a um CAGR de 16,42% até 2032.
- Por geografia, a América do Norte detinha 34,81% de participação em 2026, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 16,06% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Requisitos de Risco de Terceiros e Conformidade | +2.8% | Global, com maior intensidade na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Expansão de Redes de Fornecedores Multinível e Globais | +2.3% | Global, com núcleo na Ásia-Pacífico e expansão para o Oriente Médio | Médio prazo (2-4 anos) |
| Demanda por Ativação Mais Rápida de Fornecedores e Menores Custos Administrativos | +2.0% | Global, com ganhos de adoção antecipada na América do Norte e nos países nórdicos | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Tecnologia de Aquisição Baseada em Nuvem | +1.7% | Global, com maior impulso na Ásia-Pacífico e na América do Sul | Médio prazo (2-4 anos) |
| Crescimento da Faturação Eletrônica e dos Controles de Transações Contínuas | +1.5% | Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Validação de Dados de Fornecedores e Monitoramento de Riscos Baseados em IA | +1.2% | América do Norte e Europa, expandindo-se para mercados desenvolvidos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Requisitos de Risco de Terceiros e Conformidade
O mercado de plataforma de integração digital de fornecedores e prestadores é apoiado por regras que exigem diligência devida auditável de fornecedores e evidências claras para cada decisão. A Autoridade Bancária Europeia publicou as diretrizes finais sobre risco de terceiros em 18 de setembro de 2026. As diretrizes abrangem avaliação, diligência devida, contratação, monitoramento e arranjos de saída para funções críticas, estendendo-se assim muito além de um simples exercício de registro de fornecedores.[1] As orientações de Nova York emitidas em outubro de 2025 também exigem avaliação estruturada de prestadores de serviços antes do engajamento e enfatizam a supervisão do relacionamento posterior. Identificam a segurança cibernética, a residência de dados e a exposição de quarto nível como considerações relevantes. Esses requisitos tornam a integração documentada mais importante para instituições financeiras e outros compradores regulamentados que precisam demonstrar como um fornecedor foi avaliado.
Expansão de Redes de Fornecedores Multinível e Globais
O mercado de plataforma de integração digital de fornecedores e prestadores ganha relevância à medida que as empresas utilizam bases de fornecimento mais amplas e dispersas. Os compradores precisam cada vez mais de registros consistentes para fornecedores diretos, prestadores de serviços e relacionamentos de níveis inferiores, em vez de depender de registros dispersos pertencentes a equipes de compras individuais. Os princípios de 2025 do Comitê de Basileia exigem que os bancos gerenciem os riscos decorrentes de acordos materiais com terceiros e subcontratações relacionadas. Essa expectativa torna a visibilidade além do primeiro nível de fornecedores mais importante, especialmente quando um fornecedor depende de outros prestadores para entregar um serviço crítico. As plataformas podem apoiar essa necessidade por meio de registro de fornecedores, mapeamento de relacionamentos, controles de fluxo de trabalho e registros que permanecem disponíveis quando um fornecedor é revisado novamente. O mercado de plataforma de integração digital de fornecedores e prestadores, portanto, tem um papel mais forte onde as organizações conectam informações de integração com a supervisão contínua de fornecedores.
Demanda por Ativação Mais Rápida de Fornecedores e Menores Custos Administrativos
As equipes de aquisição precisam de ativação mais rápida quando um fornecedor deve ser substituído ou adicionado rapidamente após uma interrupção, evento de fornecimento ou expansão de negócios. Os processos manuais podem atrasar as aprovações de fornecedores quando a coleta de dados, as revisões e a configuração do sistema são tratadas por equipes separadas e devem ser repetidas entre departamentos. Os fluxos de trabalho digitais podem encaminhar os documentos e aprovações necessários aos revisores corretos sem depender de trocas de e-mail não rastreadas. A ativação mais rápida pode ajudar os compradores a responder a mudanças de fornecimento sem enfraquecer os requisitos de controle ou perder evidências de diligência devida. O mercado de plataforma de integração digital de fornecedores e prestadores, portanto, atende tanto à capacidade de aquisição quanto à administração de conformidade em organizações com bases de fornecedores complexas. Os provedores que reduzem o retrabalho entre as equipes de aquisição, finanças e riscos podem melhorar o valor prático da automação e tornar a ativação de fornecedores mais previsível.
Adoção Crescente de Tecnologia de Aquisição Baseada em Nuvem
A entrega em nuvem apoia a integração de fornecedores em várias jurisdições e unidades de negócios que precisam de acesso às mesmas informações aprovadas. Pode fornecer conexões atualizadas com dados fiscais, de sanções e de referência de fornecedores sem infraestrutura local em cada site ou uploads manuais separados de equipes regionais. A apexanalytix afirma que sua plataforma se conecta a mais de 1.200 fontes de dados confiáveis para validação de fornecedores. As atualizações automáticas de regras e dados são úteis quando os requisitos de faturação eletrônica ou de relatórios variam entre países e os fornecedores devem atender a diferentes requisitos locais. O mercado de plataforma de integração digital de fornecedores e prestadores pode usar a entrega em nuvem para apoiar fluxos de trabalho padronizados para uma grande população de fornecedores. Os requisitos de localização de dados ainda exigem implantações híbridas ou controladas regionalmente, particularmente para organizações que lidam com registros sensíveis de beneficiários e de propriedade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração em Ambientes de ERP e Aquisição | -1.9% | Global, mais aguda na América do Norte e na Europa com empresas de múltiplos ERPs | Médio prazo (2-4 anos) |
| Privacidade de Dados, Segurança Cibernética e Preocupações com Transferência de Dados Transfronteiriça | -1.6% | Europa, Ásia-Pacífico e Oriente Médio, com relevância global para multinacionais | Longo prazo (≥ 4 anos) |
| Altos Custos de Implementação e Capacidade Técnica Interna Limitada | -1.3% | América do Sul, África, partes da Ásia-Pacífico e organizações de médio porte globalmente | Médio prazo (2-4 anos) |
| Resistência dos Fornecedores à Submissão Repetida de Dados e Fluxos de Trabalho Complexos | -1.0% | Global, com maior exposição em mercados com grandes bases de fornecedores PME | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração em Ambientes de ERP e Aquisição
A complexidade de integração pode retardar a adoção no mercado de plataforma de integração digital de fornecedores e prestadores. As empresas adquiridas frequentemente mantêm sistemas de ERP distintos, modelos de dados de fornecedores, rotas de aprovação e campos personalizados que não se alinham sem mapeamento detalhado. Uma camada de integração centralizada deve reconciliar essas diferenças antes de poder criar registros confiáveis de fornecedores e transmitir dados consistentes para sistemas downstream. O trabalho de integração também pode envolver sistemas de aquisição, finanças, inventário e contas a pagar, cada um dos quais pode ter propriedade separada e controles de mudança. Uma interface defeituosa pode resultar em ordens de compra bloqueadas, ativação atrasada de fornecedores ou pagamentos com falha após um fornecedor parecer aprovado. Os conectores pré-construídos podem reduzir esse ônus, mas a cobertura, a compatibilidade de versões e a qualidade da configuração local permanecem considerações importantes para os compradores.
Privacidade de Dados, Segurança Cibernética e Preocupações com Transferência de Dados Transfronteiriça
Os registros de integração de fornecedores podem conter dados bancários, identificadores fiscais, informações de propriedade beneficiária e outros dados sensíveis que devem ser tratados de forma consistente ao longo do ciclo de vida do fornecedor. O Departamento de Serviços Financeiros do Estado de Nova York exige que as entidades cobertas gerenciem o risco de segurança cibernética de terceiros sob a 23 NYCRR Parte 500.[2] As regras de transferência transfronteiriça podem limitar onde os dados dos fornecedores são armazenados e processados, particularmente quando uma organização usa um processo de integração global comum. Os compradores internacionais podem precisar de armazenamentos de dados regionais ou plataformas que separem os dados por jurisdição, preservando os controles necessários para a supervisão central. Ambas as abordagens adicionam trabalho de implementação, governança e auditoria, porque as equipes devem estabelecer quais dados podem ser movidos e quais registros devem permanecer locais. Essas considerações favorecem provedores com controles de residência de dados e segurança claramente documentados, bem como fluxos de trabalho que podem se adaptar a diferentes requisitos de cada país.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Implantação:
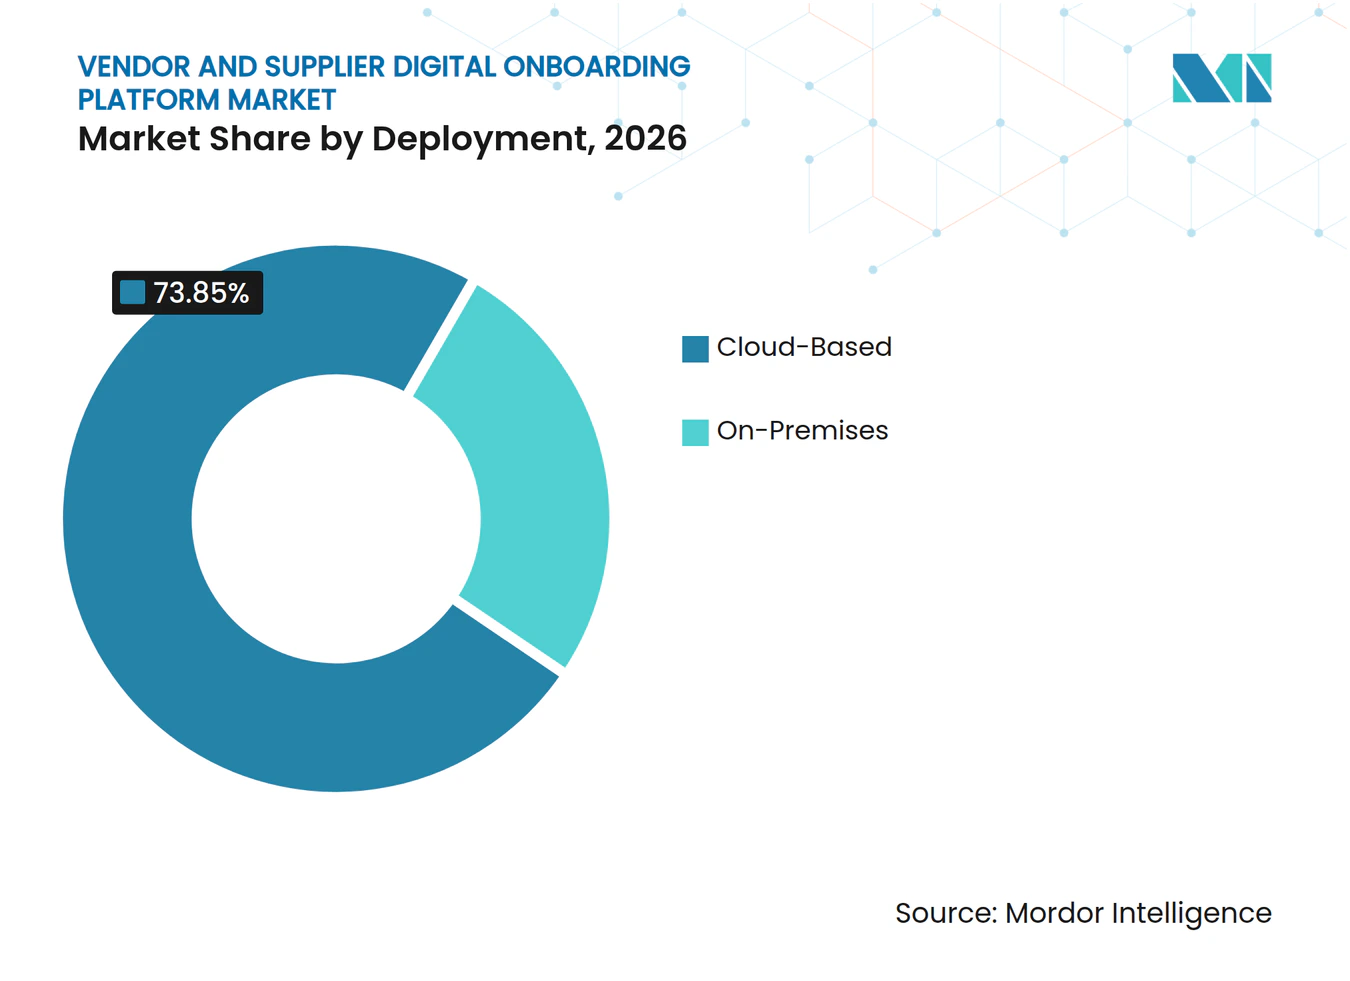
Plataformas em Nuvem Lideram Enquanto Modelos Híbridos Atendem aos Requisitos de DadosAs plataformas baseadas em nuvem representaram 73,85% do mercado de plataforma de integração digital de fornecedores e prestadores em 2026. Essa posição reflete a necessidade de estender fluxos de trabalho de integração consistentes entre locais sem manter infraestrutura local separada ou criar práticas de aprovação diferentes para cada unidade de negócios. Os ambientes em nuvem podem atualizar conexões com bancos de dados fiscais, listas de sanções e registros de propriedade beneficiária, permitindo que as verificações utilizem dados de referência externos mais atualizados. Também podem dar às equipes de aquisição, finanças e riscos acesso ao mesmo registro atual de fornecedores, reduzindo a chance de que sistemas separados contenham informações conflitantes. Esse design é particularmente útil quando as empresas operam várias unidades de compra em diferentes países e precisam de controles comuns sem infraestrutura local em cada site.
Os sistemas locais permanecem relevantes em ambientes de defesa e infraestrutura crítica com requisitos rígidos de soberania e baixa tolerância para dados hospedados externamente. Seu papel também é preservado onde os compradores precisam de ambientes internos rigidamente controlados ou possuem sistemas legados que não estão prontos para integração em nuvem. A implantação híbrida deve se expandir a um CAGR de 15,44% até 2032. Essa parte do mercado de plataforma de integração digital de fornecedores e prestadores reflete a demanda por flexibilidade da nuvem combinada com controle local para conjuntos de dados específicos. Os fornecedores que suportam roteamento de dados, compartimentação e regras de fluxo de trabalho consistentes podem atender a esse requisito sem forçar uma única abordagem de implantação.


Por Tamanho de Organização:
Grandes Empresas Ancoram os Gastos Enquanto as PMEs Adotam Ferramentas FlexíveisAs grandes empresas representaram 65,13% do mercado de plataforma de integração digital de fornecedores e prestadores em 2026. Essas organizações gerenciam volumes maiores de fornecedores em mais jurisdições e unidades de negócios, frequentemente com diferentes empresas operacionais usando sistemas de aquisição separados. Elas também enfrentam requisitos formais de risco de terceiros que tornam registros completos de fornecedores, evidências de aprovação e revisões recorrentes essenciais para as operações diárias. Os fluxos de trabalho automatizados podem coordenar verificações de aquisição, conformidade e finanças antes da ativação do fornecedor, em vez de deixar os departamentos coletarem as mesmas informações separadamente. Isso ajuda a manter dados completos do cadastro de fornecedores, mesmo quando fornecedores, entidades jurídicas e acordos de pagamento mudam com frequência.
As pequenas e médias empresas devem se expandir a um CAGR de 15,41% até 2032. Sua adoção é apoiada por ferramentas em nuvem com custos de entrada mais baixos, preços baseados em uso e menor necessidade de recursos tecnológicos internos do que as plataformas empresariais tradicionais. A SupplierGateway introduziu sua Certificação Digital Global Aprimorada em 188 países para fornecer verificação padronizada de fornecedores. Os fornecedores menores também enfrentam mais solicitações de clientes por informações de conformidade consistentes antes de poderem trabalhar com grandes empresas. O mercado de plataforma de integração digital de fornecedores e prestadores pode apoiar esse grupo permitindo que as plataformas evitem a entrada repetida de dados e forneçam informações de fornecedores reutilizáveis e verificadas.
Por Tipo de Fornecedor:
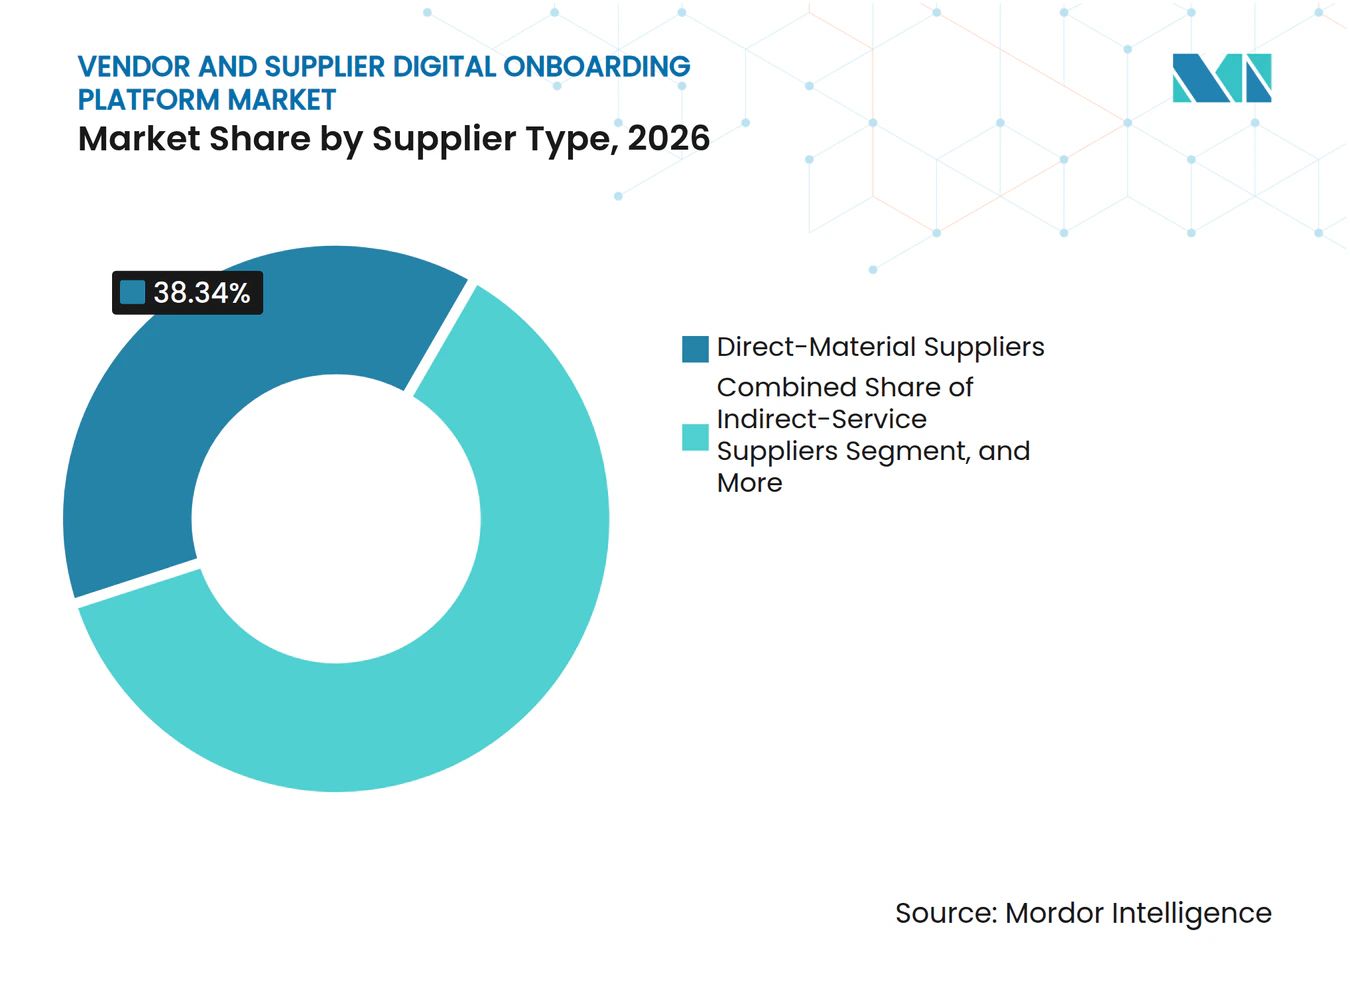
Fornecedores de Materiais Diretos Lideram Enquanto Serviços Profissionais Expandem Mais RapidamenteOs fornecedores de materiais diretos detinham 38,34% da participação do mercado de plataforma de integração digital de fornecedores e prestadores em 2026. Os fornecedores vinculados à produção frequentemente exigem evidências de qualificação, documentação de qualidade, registros de conformidade de materiais e registros de aprovação rastreáveis antes que as compras possam começar. O Regulamento do Sistema de Gestão da Qualidade da FDA dos EUA entrou em vigor em 2 de fevereiro de 2026. Ele incorpora os requisitos da ISO 13485:2016 ao regulamento do sistema de qualidade de dispositivos.[3] Essa norma reforça a necessidade de avaliação e reavaliação documentada de fornecedores em ambientes de ciências da vida afetados, onde o status de um fornecedor pode afetar os processos de qualidade do produto.
Os fornecedores de serviços indiretos são outra parte importante dos programas de gestão de fornecedores, especialmente à medida que as organizações estendem a supervisão além das categorias de produção historicamente controladas. Empresas de logística, empresas de pessoal e concessionárias de serviços públicos exigem documentos, verificações de risco e lógica de aprovação diferentes porque a natureza de seus serviços difere. Os prestadores de serviços profissionais devem se expandir a um CAGR de 15,86% até 2032. Esses contratos podem exigir triagem de antecedentes, verificação de seguros e revisões de conflito de interesses, particularmente em aquisições de BFSI e saúde. O mercado de plataforma de integração digital de fornecedores e prestadores suporta fluxos de trabalho configuráveis que aplicam controles de acordo com o tipo e o nível de risco de cada relacionamento.


Por Setor do Usuário Final:
BFSI Tem a Maior Posição Enquanto a Saúde Ganha ImpulsoO BFSI representou 24,44% do valor de mercado em 2026. As empresas financeiras devem gerenciar fornecedores dentro de programas de resiliência operacional e risco de terceiros, com registros que apoiem a supervisão ao longo do relacionamento, não apenas durante a aprovação inicial. O DORA tornou-se aplicável às entidades financeiras da UE em 17 de janeiro de 2025. O framework exige registros de informações e supervisão estruturada de prestadores de serviços de TIC terceirizados. As diretrizes da ABE de 2026 estendem os princípios de governança do ciclo de vida a relacionamentos importantes não relacionados a TIC.
Saúde e ciências da vida devem se expandir a um CAGR de 16,42% até 2032. O segmento se beneficia de requisitos mais rigorosos de qualificação de fornecedores em cadeias de suprimentos de dispositivos médicos e farmacêuticos, onde os controles de compras estão intimamente ligados à gestão da qualidade. Varejo, bens de consumo, TI e telecomunicações, e energia e serviços públicos também utilizam plataformas de integração durante programas de modernização de aquisição e ERP que buscam dados de cadastro de fornecedores mais limpos. A adoção governamental é apoiada por sistemas digitais de aquisição pública e registro padronizado de fornecedores, o que pode criar expectativas mais consistentes para os fornecedores. O mercado de plataforma de integração digital de fornecedores e prestadores é moldado por regras setoriais sobre qualidade, segurança da informação e privacidade, que influenciam quais plataformas os compradores priorizam.
Análise Geográfica
Mercado de Plataforma Digital de Integração de Fornecedores e Vendedores nas Américas
A América do Norte respondeu por 34,81% do valor de mercado em 2026. Os Estados Unidos combinam grandes programas de aquisição com requisitos detalhados de serviços financeiros, ciências da vida e defesa, tornando os controles de fornecedores um requisito comercial rotineiro em muitas grandes empresas. A orientação de terceiros de Nova York, de outubro de 2025, insere os controles de risco de fornecedores nas expectativas de exame de cibersegurança. O Canadá contribui por meio de programas de risco de terceiros do setor financeiro, enquanto o México acrescenta demanda por meio de infraestrutura digital de impostos e faturamento que requer informações atualizadas dos fornecedores. O mercado de plataforma digital de integração de fornecedores e vendedores também está se desenvolvendo na América do Sul, onde os sistemas de faturamento eletrônico aumentam o valor dos registros fiscais verificados dos fornecedores e dos dados de integração consistentes.
Mercado de Plataforma Digital de Integração de Fornecedores e Vendedores na Europa
A Europa foi a segunda maior região por valor em 2026. O DORA e as orientações da EBA destacam a importância dos controles de ciclo de vida para entidades financeiras em toda a região. Alemanha, Reino Unido, França, países do Benelux e países nórdicos formam uma base de demanda concentrada, pois combinam aquisições empresariais maduras com ambientes regulatórios exigentes. A transição faseada para o faturamento eletrônico na Alemanha está aumentando a necessidade prática de credenciais verificadas de fornecedores antes que um fornecedor comece a realizar transações ou envie faturas. O mercado de plataforma digital de integração de fornecedores e vendedores se beneficia quando os dados fiscais e de fornecedores requerem validação contínua, enquanto Espanha, Itália e outros mercados europeus impulsionam a demanda por meio da modernização de ERP e da digitalização de aquisições públicas.
Mercado de Plataforma Digital de Integração de Fornecedores e Vendedores na APAC e no Oriente Médio e África
A Ásia-Pacífico deve expandir a um CAGR de 16,06% até 2032. A plataforma de aquisições GeM da Índia havia superado 37,8 milhões de pedidos cumulativos até agosto de 2026, apoiando o registro digital de fornecedores e o intercâmbio de dados em uma grande rede de aquisições públicas. China, Japão, Coreia do Sul e Austrália são ambientes estabelecidos de aquisição empresarial, enquanto Singapura, Indonésia e Vietnã estão avançando por meio de programas de digitalização apoiados pelo governo. O mercado de plataforma digital de integração de fornecedores e vendedores também apresenta oportunidades na Arábia Saudita e nos Emirados Árabes Unidos, impulsionadas pela transformação digital e pelos requisitos de faturamento eletrônico, enquanto a África permanece em um estágio mais inicial, com atividade concentrada em programas de grandes empresas e do setor público na África do Sul, Nigéria e Egito.
Cenário Competitivo
Concentração do Mercado
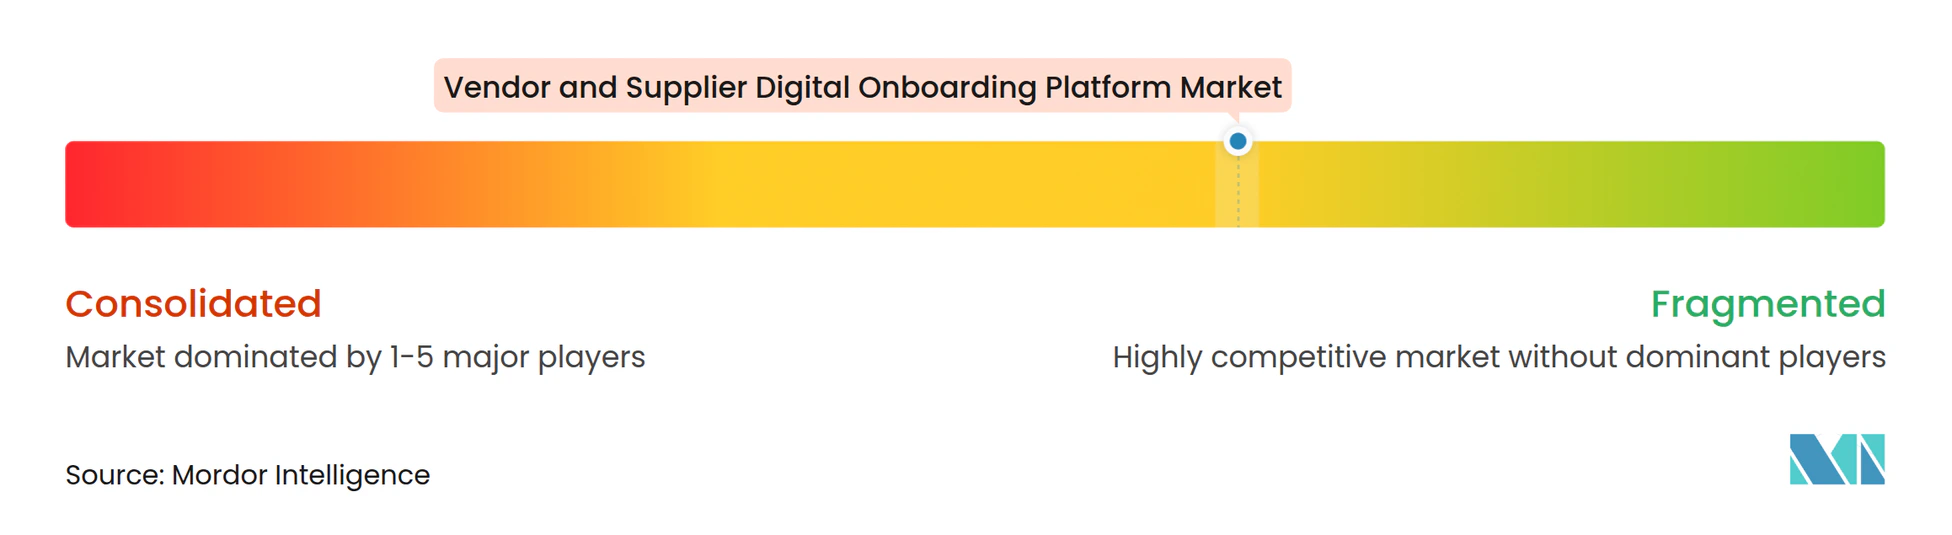
O mercado de plataforma de integração digital de fornecedores e prestadores é moderadamente fragmentado e nenhum provedor domina todos os casos de uso. Plataformas especializadas em informações de fornecedores competem com suítes de risco de terceiros e provedores de source-to-pay que estendem as funções de ativação de fornecedores para ambientes de aquisição mais amplos. Os compradores comparam a profundidade da integração, a cobertura de validação de dados, a flexibilidade do fluxo de trabalho e a pontuação de risco, porque deficiências em qualquer uma dessas áreas podem levar a trabalho manual, revisões repetidas e registros inconsistentes de fornecedores. HICX Solutions e Aravo Solutions representam abordagens dedicadas de gestão de informações de fornecedores, enquanto outros fornecedores anexam capacidades de integração a sistemas de risco ou de compras. O mercado de plataforma de integração digital de fornecedores e prestadores favorece provedores que trabalham com ambientes de ERP estabelecidos e mantêm uma base confiável de dados de fornecedores entre as equipes de aquisição, finanças e conformidade.
A HICX Solutions concentra-se em dados de fornecedores governados e gestão de informações de fornecedores em ambientes de aquisição complexos. A apexanalytix enfatiza a validação de fornecedores em tempo real por meio de conexões com mais de 1.200 fontes de dados confiáveis. Essas posições mostram que a qualidade dos dados, a abrangência da validação e a capacidade de trazer informações externas atualizadas para os fluxos de trabalho são considerações competitivas centrais no mercado de plataforma de integração digital de fornecedores e prestadores. Os provedores também precisam de abordagens de integração que evitem criar trabalho manual adicional para as equipes de aquisição, conformidade e finanças e não exijam que os compradores substituam prematuramente os sistemas principais.
A Vanta lançou o Agent for Risk em junho de 2026 para consolidar as atividades de risco interno e de terceiros em um único programa continuamente atualizado. Essa abordagem posiciona a integração de fornecedores como parte de um framework mais amplo de gestão de confiança e risco, especialmente para compradores que avaliam os controles de fornecedores juntamente com a governança interna. Os especialistas regionais podem competir conectando-se diretamente com registros e sistemas de conformidade locais, como a AuthBridge Research Services faz na Índia por meio dos bancos de dados UIDAI, NSDL e MCA para autenticação de fornecedores. Oportunidades permanecem na integração de PMEs, mapeamento de fornecedores multinível, energia e serviços públicos e aquisição governamental, onde a adoção é menos madura do que em BFSI e saúde. O setor de plataforma de integração digital de fornecedores e prestadores continua a recompensar provedores que tornam os controles de fornecedores mais fáceis de operar em escala e utilizáveis em muitas categorias de fornecedores.
Líderes do Setor de Plataforma de Integração Digital de Fornecedores e Prestadores
-
HICX Solutions Limited
-
Aravo Solutions, Inc.
-
PaymentWorks, Inc.
-
SupplierGateway, Inc.
-
apexanalytix, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plataforma Digital de Integração de Fornecedores e Vendedores Empresas cobertas neste relatório
- HICX Solutions Limited
- Aravo Solutions, Inc.
- PaymentWorks, Inc.
- SupplierGateway, Inc.
- apexanalytix, Inc.
- Certa, Inc.
- Gatekeeper Systems, Inc.
- Prevalent, Inc.
- Venminder, Inc.
- ProcessUnity Corporation
- Whistic, Inc.
- SecurityScorecard, Inc.
- LogicGate, Inc.
- Hyperproof, Inc.
- Vanta Inc.
- SafeBase, Inc.
- Evident ID, Inc.
- Vendorful, Inc.
- Kodiak Hub AB
- Supplier.io, Inc.
- Aavenir Technologies Private Limited
- Procol Technologies Private Limited
- AuthBridge Research Services Private Limited
- HighRadius Corporation
Desenvolvimentos industriais recentes em Mercado de Plataforma Digital de Integração de Fornecedores e Vendedores
- Outubro de 2026: A Vanta foi nomeada Líder no Forrester Wave: Plataformas de Governança, Risco e Conformidade T2 2026 em sua primeira inclusão nessa avaliação. O reconhecimento reflete a expansão da Vanta da automação de conformidade para uma plataforma completa de gestão de risco de terceiros, com seu Trust Graph abrangendo mais de 400 integrações e mais de 1.400 testes contínuos, reposicionando a avaliação de integração de fornecedores como parte de um programa de risco monitorado continuamente, em vez de um ciclo de revisão periódica.
- Setembro de 2026: A Autoridade Bancária Europeia publicou as Diretrizes Finais sobre a Gestão do Risco de Terceiros, aplicáveis em bancos, pagamentos e prestadores de serviços de investimento. As diretrizes estabelecem um framework completo de ciclo de vida, desde a diligência devida na integração até a saída, para todos os acordos que apoiam funções críticas ou importantes, com um período de transição de 2 anos para implementação. Essa regulamentação expande diretamente a demanda por plataformas entre entidades financeiras regulamentadas pela UE.
- Julho de 2026: A HICX Solutions obteve um pacote de financiamento para crescimento e refinanciamento de GBP 15 milhões (USD 19,76 milhões) do HSBC Innovation Banking e do investidor existente Wavecrest Growth Partners. O capital é alocado para inovação de produtos, expansão comercial e aquisições seletivas, à medida que as empresas tratam cada vez mais os dados governados de fornecedores como infraestrutura essencial para decisões de aquisição e risco impulsionadas por IA.
- Fevereiro de 2026: O Regulamento do Sistema de Gestão da Qualidade da FDA dos EUA, que incorpora os requisitos de controle de compras da ISO 13485:2016 na 21 CFR Parte 820, entrou em vigor. Essa mudança regulatória criou obrigações estruturadas de qualificação e reavaliação de fornecedores para fabricantes de dispositivos médicos, expandindo diretamente a base endereçável para plataformas de integração digital em aquisições de ciências da vida.
Escopo do Relatório Global do Mercado de Plataforma de Integração Digital de Fornecedores e Prestadores
O Mercado de Plataforma de Integração Digital de Fornecedores e Prestadores compreende soluções de software e tecnologias associadas que permitem às organizações digitalizar, automatizar e gerenciar a integração de fornecedores e prestadores ao longo do ciclo de vida de aquisição e cadeia de suprimentos. Essas plataformas facilitam o registro de fornecedores, coleta de dados, envio e verificação de documentos, triagem de conformidade, avaliação de riscos, qualificação, fluxos de trabalho de aprovação e integração com sistemas de aquisição, planejamento de recursos empresariais (ERP) e gestão de relacionamento com fornecedores.
O Relatório do Mercado de Plataforma de Integração Digital de Fornecedores e Prestadores é Segmentado por Implantação (Baseada em Nuvem e Local), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Tipo de Fornecedor (Fornecedores de Materiais Diretos, Fornecedores de Serviços Indiretos, Prestadores de Serviços Profissionais e Outros Tipos de Fornecedores), Setor do Usuário Final (BFSI, Saúde e Ciências da Vida, Varejo e Bens de Consumo, TI e Telecomunicações, Energia e Serviços Públicos, Governo e Setor Público e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Baseada em Nuvem |
| Local |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Fornecedores de Materiais Diretos |
| Fornecedores de Serviços Indiretos |
| Prestadores de Serviços Profissionais |
| Outros Tipos de Fornecedores |
| BFSI |
| Saúde e Ciências da Vida |
| Varejo e Bens de Consumo |
| TI e Telecomunicações |
| Energia e Serviços Públicos |
| Governo e Setor Público |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Benelux | |
| Países Nórdicos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Implantação | Baseada em Nuvem | |
| Local | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Tipo de Fornecedor | Fornecedores de Materiais Diretos | |
| Fornecedores de Serviços Indiretos | ||
| Prestadores de Serviços Profissionais | ||
| Outros Tipos de Fornecedores | ||
| Por Setor do Usuário Final | BFSI | |
| Saúde e Ciências da Vida | ||
| Varejo e Bens de Consumo | ||
| TI e Telecomunicações | ||
| Energia e Serviços Públicos | ||
| Governo e Setor Público | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Benelux | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de plataforma de integração digital de fornecedores e prestadores?
O mercado de plataforma de integração digital de fornecedores e prestadores foi avaliado em 1,41 bilhões de USD em 2026 e deve atingir 3,27 bilhões de USD até 2032.
O que está impulsionando a adoção de plataformas digitais de integração de fornecedores?
Os requisitos de risco de terceiros, redes de fornecedores mais amplas, adoção de aquisição em nuvem e a necessidade de ativação mais rápida de fornecedores estão apoiando a demanda.
Qual modelo de implantação lidera a adoção de plataformas de integração de fornecedores e prestadores?
A implantação baseada em nuvem liderou com 73,85% de participação em 2026, enquanto a implantação híbrida deve se expandir a um CAGR de 15,44% até 2032.
Qual setor do usuário final está crescendo mais rapidamente para plataformas de integração?
Saúde e ciências da vida devem se expandir a um CAGR de 16,42% até 2032, apoiadas pelos requisitos de qualificação de fornecedores.
Qual região está se expandindo mais rapidamente para soluções digitais de integração de fornecedores?
A Ásia-Pacífico deve se expandir a um CAGR de 16,06% até 2032, apoiada pela digitalização de aquisição e pelo registro digital de fornecedores.
O que torna a implementação de plataformas de integração de fornecedores difícil?
A integração com múltiplos ERPs, os requisitos de residência de dados, os custos de implementação e a resistência dos fornecedores à submissão repetida de dados podem atrasar a implantação.