
Taille et Part du Marché des Plateformes d'Intégration Numérique des Fournisseurs et Prestataires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.62 Milliards de dollars |
| Taille du Marché (2032) | 3.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.04 % |
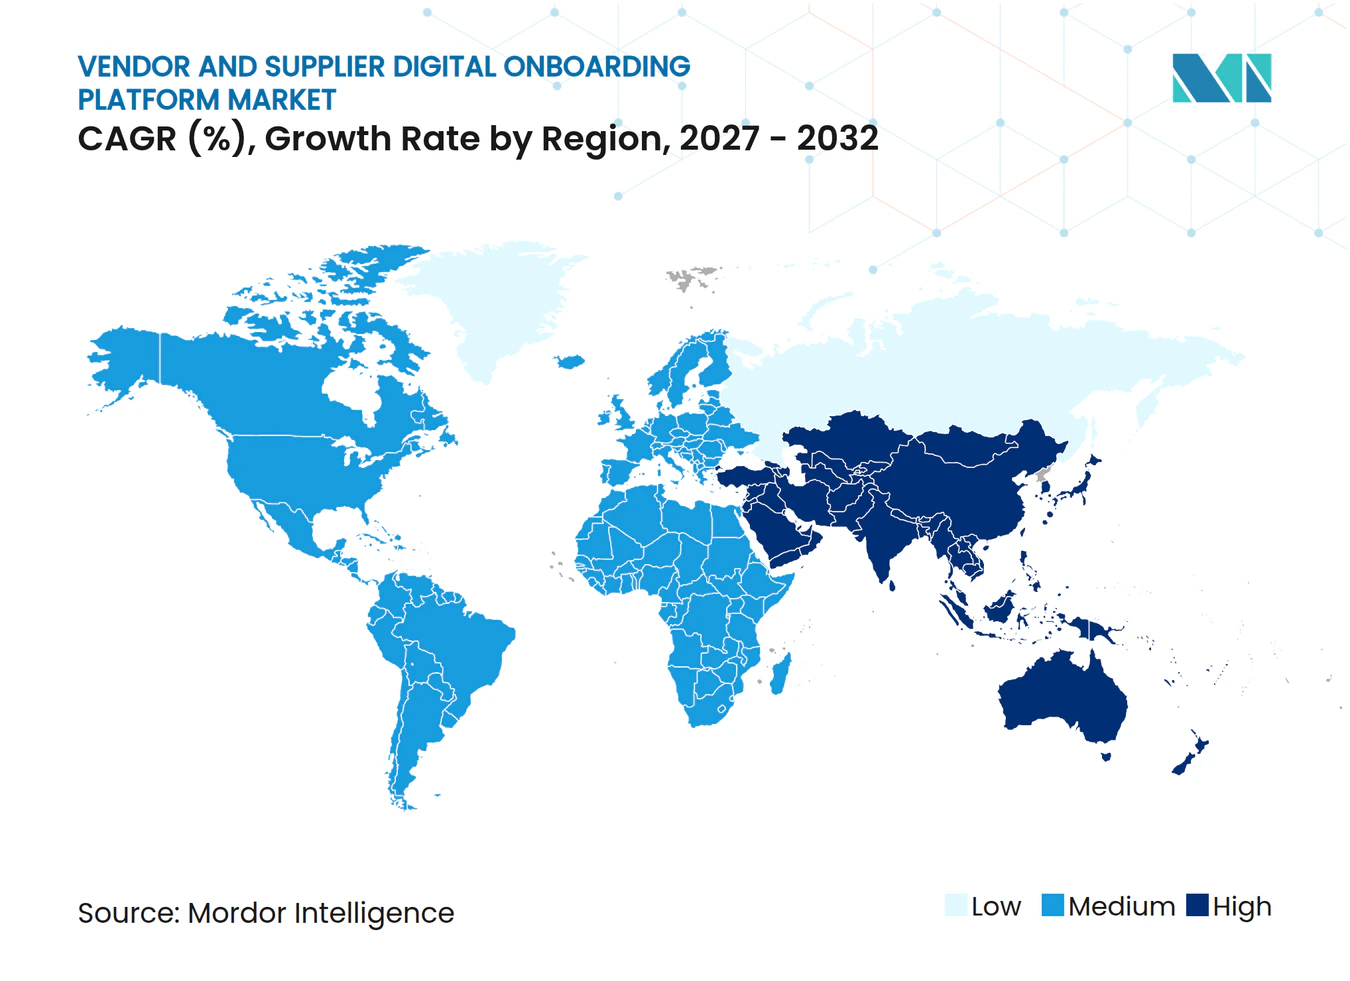
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Plateformes d'Intégration Numérique des Fournisseurs et Prestataires par Mordor Intelligence
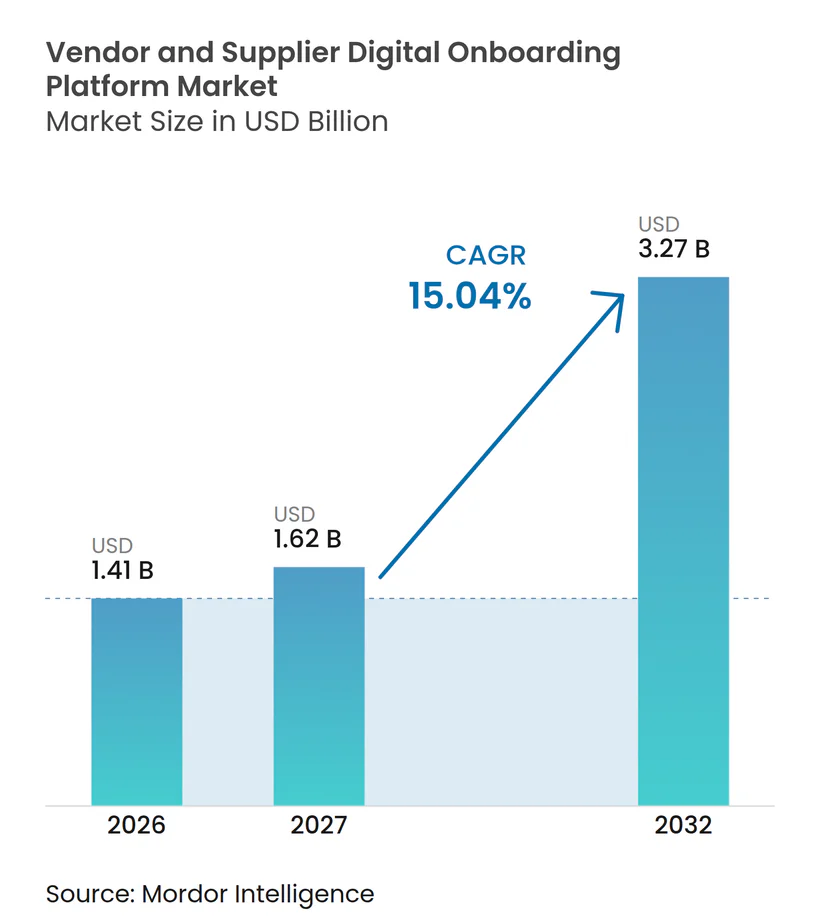
La taille du marché des plateformes d'intégration numérique des fournisseurs et prestataires était évaluée à 1,41 milliard USD en 2026 et devrait s'étendre de 1,62 milliard USD en 2027 pour atteindre 3,27 milliards USD d'ici 2032, à un CAGR de 15,04 % durant la période de prévision 2027-2032. Les contrôles réglementaires font évoluer l'intégration des fournisseurs d'une tâche d'approvisionnement vers un processus de gestion des risques documenté. Les modèles d'approvisionnement mondial ajoutent des fournisseurs, des prestataires de services et des relations de niveaux inférieurs qui nécessitent une validation plus cohérente. Les plateformes cloud deviennent plus adaptées aux organisations qui ont besoin d'enregistrements fournisseurs actualisés sur l'ensemble des sites et des systèmes. Le marché des plateformes d'intégration numérique des fournisseurs et prestataires bénéficie également lorsque les entreprises remplacent les formulaires par e-mail et les approbations déconnectées par des flux de travail gouvernés. La concurrence est centrée sur la qualité de l'intégration, la validation des données et la capacité à accompagner les acheteurs réglementés sans créer de processus manuels distincts.
Principaux Enseignements du Rapport
- Par déploiement, les plateformes basées sur le cloud détenaient 73,85 % de la part du marché des plateformes d'intégration numérique des fournisseurs et prestataires en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 15,44 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient 65,13 % de la part en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 15,41 % jusqu'en 2032.
- Par type de fournisseur, les fournisseurs de matières directes détenaient 38,34 % de la part en 2026, tandis que les prestataires de services professionnels devraient se développer à un CAGR de 15,86 % jusqu'en 2032.
- Par secteur d'utilisation final, le BFSI détenait 24,44 % de la part en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 16,42 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 34,81 % de la part en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,06 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation des Exigences en Matière de Risques Liés aux Tiers et de Conformité | +2.8% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion des Réseaux de Fournisseurs Multi-Niveaux et Mondiaux | +2.3% | Mondial, avec l'Asie-Pacifique comme cœur et des retombées vers le Moyen-Orient | Moyen terme (2-4 ans) |
| Demande d'une Activation Plus Rapide des Fournisseurs et de Réduction des Coûts Administratifs | +2.0% | Mondial, avec des gains d'adoption précoce en Amérique du Nord et dans les pays nordiques | Court terme (≤ 2 ans) |
| Adoption Croissante des Technologies d'Approvisionnement Basées sur le Cloud | +1.7% | Mondial, avec la dynamique la plus forte en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Croissance de la Facturation Électronique et des Contrôles de Transactions en Continu | +1.5% | Europe, Amérique du Sud, Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Validation des Données Fournisseurs et Surveillance des Risques Basées sur l'IA | +1.2% | Amérique du Nord et Europe, en expansion vers les marchés développés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des Exigences en Matière de Risques Liés aux Tiers et de Conformité
Le marché des plateformes d'intégration numérique des fournisseurs et prestataires est soutenu par des règles exigeant une diligence raisonnable vérifiable des fournisseurs et des preuves claires pour chaque décision. L'Autorité Bancaire Européenne a publié ses lignes directrices finales sur les risques liés aux tiers le 18 septembre 2026. Ces lignes directrices couvrent l'évaluation, la diligence raisonnable, la contractualisation, le suivi et les modalités de sortie pour les fonctions critiques, et vont donc bien au-delà d'un simple exercice d'enregistrement des fournisseurs.[1] Les orientations de New York publiées en octobre 2025 appellent également à une évaluation structurée des prestataires de services avant leur engagement et soulignent la nécessité d'une surveillance de la relation par la suite. Elles identifient la cybersécurité, la résidence des données et l'exposition aux tiers de quatrième niveau comme des considérations pertinentes. Ces exigences rendent l'intégration documentée plus importante pour les institutions financières et autres acheteurs réglementés qui doivent démontrer comment un fournisseur a été évalué.
Expansion des Réseaux de Fournisseurs Multi-Niveaux et Mondiaux
Le marché des plateformes d'intégration numérique des fournisseurs et prestataires gagne en pertinence à mesure que les entreprises utilisent des bases d'approvisionnement plus larges et plus dispersées. Les acheteurs ont de plus en plus besoin d'enregistrements cohérents pour les fournisseurs directs, les prestataires de services et les relations de niveaux inférieurs, plutôt que de s'appuyer sur des enregistrements épars détenus par des équipes d'achat individuelles. Les principes 2025 du Comité de Bâle exigent que les banques gèrent les risques découlant des arrangements matériels avec des tiers et des sous-traitances associées. Cette attente rend la visibilité au-delà du premier niveau de fournisseurs plus importante, notamment lorsqu'un fournisseur s'appuie sur d'autres prestataires pour fournir un service critique. Les plateformes peuvent répondre à ce besoin grâce à l'enregistrement des fournisseurs, la cartographie des relations, les contrôles de flux de travail et les enregistrements qui restent disponibles lors d'une nouvelle révision d'un fournisseur. Le marché des plateformes d'intégration numérique des fournisseurs et prestataires joue donc un rôle plus important là où les organisations relient les informations d'intégration à la surveillance continue des fournisseurs.
Demande d'une Activation Plus Rapide des Fournisseurs et de Réduction des Coûts Administratifs
Les équipes d'approvisionnement ont besoin d'une activation plus rapide lorsqu'un fournisseur doit être remplacé ou ajouté rapidement après une perturbation, un événement d'approvisionnement ou une expansion commerciale. Les processus manuels peuvent retarder les approbations des fournisseurs lorsque la collecte de données, les révisions et la configuration du système sont gérées par des équipes distinctes et doivent être répétées entre les départements. Les flux de travail numériques peuvent acheminer les documents et approbations requis vers les bons réviseurs sans s'appuyer sur des échanges d'e-mails non suivis. Une activation plus rapide peut aider les acheteurs à répondre aux changements d'approvisionnement sans affaiblir les exigences de contrôle ni perdre les preuves de diligence raisonnable. Le marché des plateformes d'intégration numérique des fournisseurs et prestataires sert donc à la fois la capacité d'approvisionnement et l'administration de la conformité dans les organisations disposant de bases de fournisseurs complexes. Les fournisseurs qui réduisent les reprises de travail entre les équipes d'approvisionnement, de finance et de gestion des risques peuvent améliorer la valeur pratique de l'automatisation et rendre l'activation des fournisseurs plus prévisible.
Adoption Croissante des Technologies d'Approvisionnement Basées sur le Cloud
La livraison cloud prend en charge l'intégration des fournisseurs dans plusieurs juridictions et unités commerciales qui ont besoin d'accéder aux mêmes informations approuvées. Elle peut fournir des connexions actualisées aux données fiscales, aux sanctions et aux données de référence des fournisseurs sans infrastructure locale sur chaque site ni téléchargements manuels distincts des équipes régionales. Apexanalytix indique que sa plateforme se connecte à plus de 1 200 sources de données fiables pour la validation des fournisseurs. Les mises à jour automatiques des règles et des données sont utiles lorsque les exigences en matière de facturation électronique ou de reporting varient selon les pays et que les fournisseurs doivent satisfaire à différentes exigences locales. Le marché des plateformes d'intégration numérique des fournisseurs et prestataires peut utiliser la livraison cloud pour prendre en charge des flux de travail standardisés pour une large population de fournisseurs. Les exigences de localisation des données nécessitent néanmoins des déploiements hybrides ou contrôlés régionalement, notamment pour les organisations qui gèrent des enregistrements sensibles de bénéficiaires et de propriétaires.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité d'Intégration dans les Environnements ERP et d'Approvisionnement | -1.9% | Mondial, plus aigu en Amérique du Nord et en Europe avec les entreprises multi-ERP | Moyen terme (2-4 ans) |
| Confidentialité des Données, Cybersécurité et Préoccupations liées aux Transferts Transfrontaliers de Données | -1.6% | Europe, Asie-Pacifique et Moyen-Orient, avec une pertinence mondiale pour les multinationales | Long terme (≥ 4 ans) |
| Coûts de Mise en Œuvre Élevés et Capacité Technique Interne Limitée | -1.3% | Amérique du Sud, Afrique, certaines parties de l'Asie-Pacifique et organisations du marché intermédiaire à l'échelle mondiale | Moyen terme (2-4 ans) |
| Résistance des Fournisseurs à la Soumission Répétée de Données et aux Flux de Travail Complexes | -1.0% | Mondial, avec une plus grande exposition sur les marchés disposant de grandes bases de fournisseurs PME | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité d'Intégration dans les Environnements ERP et d'Approvisionnement
La complexité d'intégration peut ralentir l'adoption sur le marché des plateformes d'intégration numérique des fournisseurs et prestataires. Les entreprises acquises conservent souvent des systèmes ERP distincts, des modèles de données fournisseurs, des circuits d'approbation et des champs personnalisés qui ne s'alignent pas sans une cartographie détaillée. Une couche d'intégration centralisée doit réconcilier ces différences avant de pouvoir créer des enregistrements fournisseurs fiables et transmettre des données cohérentes aux systèmes en aval. Le travail d'intégration peut également impliquer les systèmes d'approvisionnement, de finance, de gestion des stocks et de comptabilité fournisseurs, chacun pouvant avoir une propriété et des contrôles de changement distincts. Une interface défaillante peut entraîner des bons de commande bloqués, des retards d'activation des fournisseurs ou des échecs de paiement après qu'un fournisseur semble avoir été approuvé. Les connecteurs préconfigurés peuvent réduire cette charge, mais la couverture, la compatibilité des versions et la qualité de la configuration locale restent des considérations importantes pour les acheteurs.
Confidentialité des Données, Cybersécurité et Préoccupations liées aux Transferts Transfrontaliers de Données
Les enregistrements d'intégration des fournisseurs peuvent contenir des coordonnées bancaires, des identifiants fiscaux, des informations sur les bénéficiaires effectifs et d'autres données sensibles qui doivent être traitées de manière cohérente tout au long du cycle de vie du fournisseur. Le Département des Services Financiers de l'État de New York exige des entités couvertes qu'elles gèrent le risque de cybersécurité lié aux tiers en vertu du 23 NYCRR Partie 500.[2] Les règles de transfert transfrontalier peuvent limiter l'endroit où les données des fournisseurs sont stockées et traitées, notamment lorsqu'une organisation utilise un processus d'intégration mondial commun. Les acheteurs internationaux peuvent avoir besoin de référentiels de données régionaux ou de plateformes qui séparent les données par juridiction tout en préservant les contrôles nécessaires à la supervision centrale. Les deux approches ajoutent des travaux de mise en œuvre, de gouvernance et d'audit, car les équipes doivent établir quelles données peuvent circuler et quels enregistrements doivent rester locaux. Ces considérations favorisent les fournisseurs disposant de contrôles de résidence des données et de sécurité clairement documentés, ainsi que de flux de travail pouvant s'adapter aux différentes exigences nationales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Déploiement :
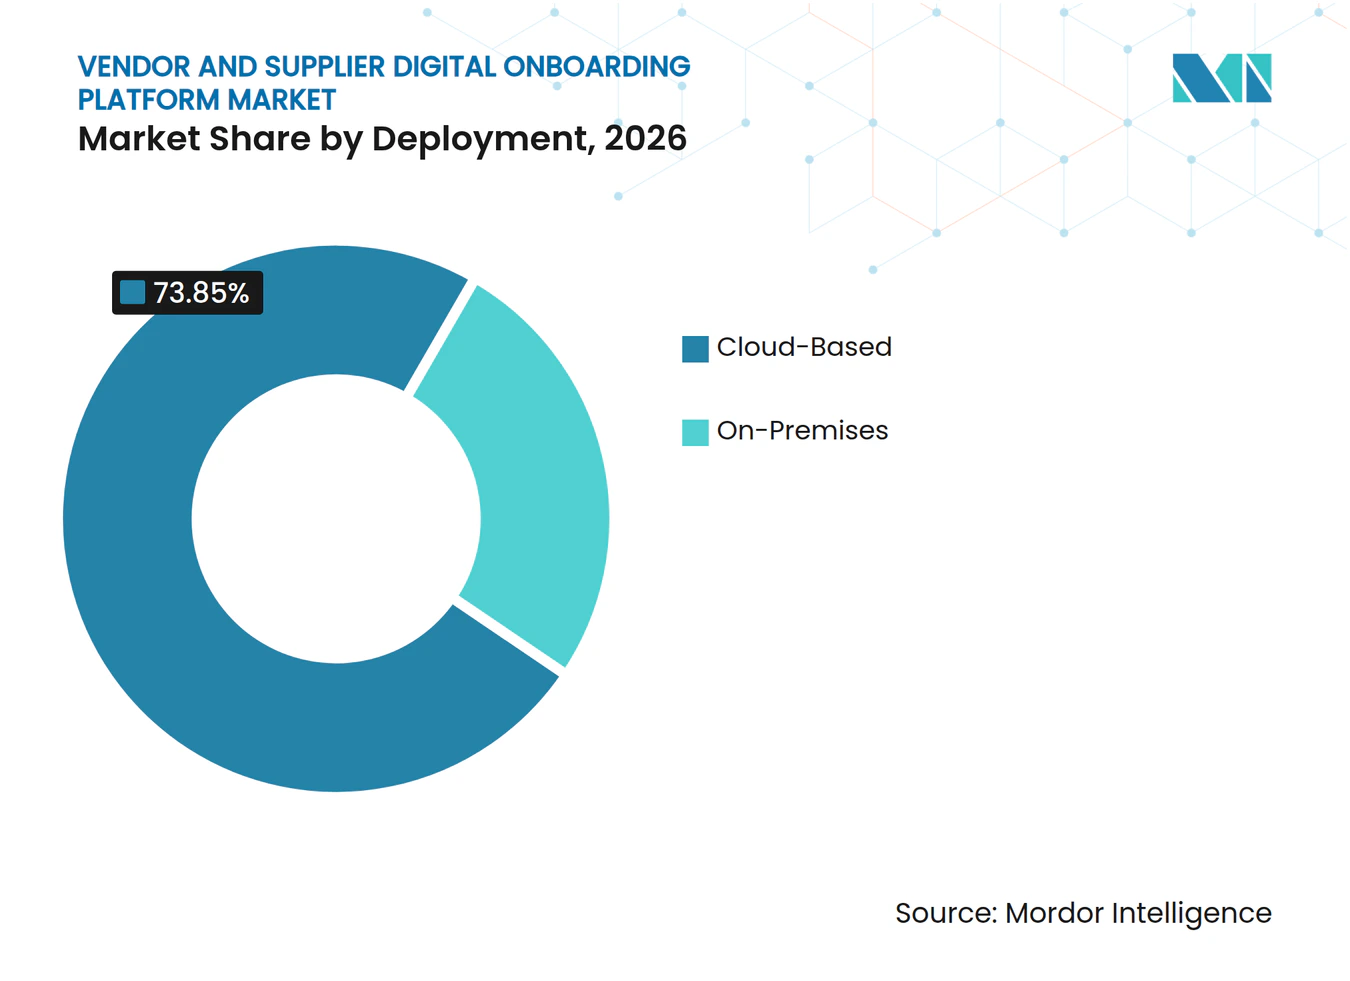
Les Plateformes Cloud Dominent Tandis que les Modèles Hybrides Répondent aux Exigences en Matière de DonnéesLes plateformes basées sur le cloud représentaient 73,85 % du marché des plateformes d'intégration numérique des fournisseurs et prestataires en 2026. Cette position reflète la nécessité d'étendre des flux de travail d'intégration cohérents sur plusieurs sites sans maintenir d'infrastructure locale distincte ni créer des pratiques d'approbation différentes pour chaque unité commerciale. Les environnements cloud peuvent mettre à jour les connexions aux bases de données fiscales, aux listes de sanctions et aux registres de bénéficiaires effectifs, permettant aux vérifications d'utiliser des données de référence externes plus actualisées. Ils peuvent également donner aux équipes d'approvisionnement, de finance et de gestion des risques accès au même enregistrement fournisseur actuel, réduisant ainsi le risque que des systèmes distincts contiennent des informations contradictoires. Cette conception est particulièrement utile lorsque les entreprises exploitent plusieurs unités d'achat dans différents pays et ont besoin de contrôles communs sans infrastructure locale sur chaque site.
Les systèmes sur site restent pertinents dans les environnements de défense et d'infrastructure critique soumis à des exigences strictes de souveraineté et à une faible tolérance pour les données hébergées en externe. Leur rôle est également préservé là où les acheteurs ont besoin d'environnements internes étroitement contrôlés ou disposent de systèmes hérités qui ne sont pas prêts pour l'intégration cloud. Le déploiement hybride devrait se développer à un CAGR de 15,44 % jusqu'en 2032. Cette partie du marché des plateformes d'intégration numérique des fournisseurs et prestataires reflète la demande de flexibilité cloud combinée à un contrôle local pour des ensembles de données spécifiques. Les fournisseurs qui prennent en charge le routage des données, la compartimentation et des règles de flux de travail cohérentes peuvent répondre à cette exigence sans imposer une approche de déploiement unique.


Par Taille d'Organisation :
Les Grandes Entreprises Ancrent les Dépenses Tandis que les PME Adoptent des Outils FlexiblesLes grandes entreprises représentaient 65,13 % du marché des plateformes d'intégration numérique des fournisseurs et prestataires en 2026. Ces organisations gèrent des volumes de fournisseurs plus élevés dans davantage de juridictions et d'unités commerciales, souvent avec des sociétés d'exploitation distinctes utilisant des systèmes d'approvisionnement séparés. Elles font également face à des exigences formelles en matière de risques liés aux tiers qui rendent les enregistrements fournisseurs complets, les preuves d'approbation et les révisions récurrentes essentiels aux opérations quotidiennes. Les flux de travail automatisés peuvent coordonner les vérifications d'approvisionnement, de conformité et de finance avant l'activation du fournisseur, plutôt que de laisser les départements collecter les mêmes informations séparément. Cela contribue à maintenir des données de référence fournisseurs complètes, même lorsque les fournisseurs, les entités juridiques et les modalités de paiement changent fréquemment.
Les petites et moyennes entreprises devraient se développer à un CAGR de 15,41 % jusqu'en 2032. Leur adoption est soutenue par des outils cloud avec des coûts d'entrée plus faibles, une tarification à l'usage et moins de besoins en ressources technologiques internes que les plateformes d'entreprise traditionnelles. SupplierGateway a introduit sa Certification Numérique Améliorée Mondiale dans 188 pays pour fournir une vérification standardisée des fournisseurs. Les fournisseurs plus petits font également face à davantage de demandes de leurs clients pour des informations de conformité cohérentes avant de pouvoir travailler avec de grandes entreprises. Le marché des plateformes d'intégration numérique des fournisseurs et prestataires peut soutenir ce groupe en permettant aux plateformes d'éviter la saisie répétée de données et de fournir des informations fournisseurs vérifiées et réutilisables.
Par Type de Fournisseur :
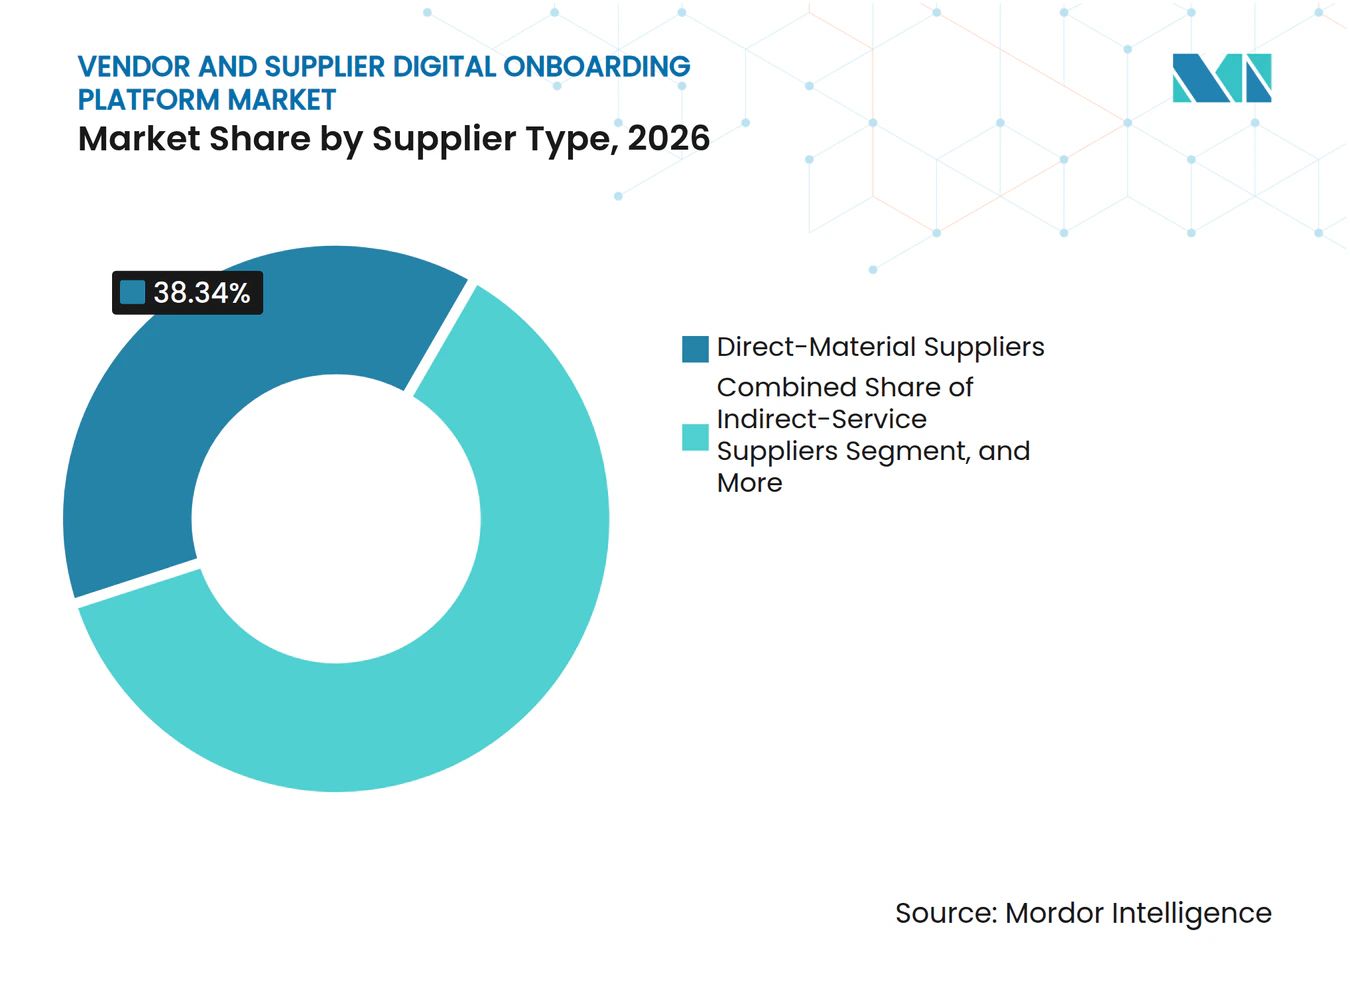
Les Fournisseurs de Matières Directes Dominent Tandis que les Services Professionnels se Développent Plus RapidementLes fournisseurs de matières directes détenaient 38,34 % de la part du marché des plateformes d'intégration numérique des fournisseurs et prestataires en 2026. Les fournisseurs liés à la production nécessitent souvent des preuves de qualification, une documentation qualité, des enregistrements de conformité des matériaux et des enregistrements d'approbation traçables avant que les achats puissent commencer. Le Règlement sur le Système de Management de la Qualité de la FDA américaine est entré en vigueur le 2 février 2026. Il intègre les exigences de la norme ISO 13485:2016 dans le règlement sur le système qualité des dispositifs.[3] Cette règle renforce la nécessité d'une évaluation et d'une réévaluation documentées des fournisseurs dans les environnements des sciences de la vie concernés, où le statut d'un fournisseur peut affecter les processus de qualité des produits.
Les fournisseurs de services indirects constituent une autre partie importante des programmes de gestion des fournisseurs, notamment à mesure que les organisations étendent leur supervision au-delà des catégories de production historiquement contrôlées. Les entreprises de logistique, les entreprises de personnel et les services publics nécessitent chacun des documents, des vérifications des risques et une logique d'approbation différents en raison de la nature différente de leurs services. Les prestataires de services professionnels devraient se développer à un CAGR de 15,86 % jusqu'en 2032. Ces engagements peuvent nécessiter une vérification des antécédents, une vérification des assurances et des examens des conflits d'intérêts, notamment dans les achats BFSI et de santé. Le marché des plateformes d'intégration numérique des fournisseurs et prestataires prend en charge des flux de travail configurables qui appliquent des contrôles en fonction du type et du niveau de risque de chaque relation.


Par Secteur d'Utilisation Final :
Le BFSI Occupe la Plus Grande Position Tandis que la Santé Gagne en DynamismeLe BFSI représentait 24,44 % de la valeur du marché en 2026. Les entreprises financières doivent gérer les fournisseurs dans le cadre de programmes de résilience opérationnelle et de gestion des risques liés aux tiers, avec des enregistrements qui soutiennent la supervision tout au long de la relation, et pas seulement lors de l'approbation initiale. DORA est devenu applicable aux entités financières de l'UE le 17 janvier 2025. Le cadre exige des registres d'informations et une supervision structurée des prestataires tiers de TIC. Les lignes directrices 2026 de l'Autorité Bancaire Européenne étendent les principes de gouvernance du cycle de vie aux relations importantes non-TIC.
La santé et les sciences de la vie devraient se développer à un CAGR de 16,42 % jusqu'en 2032. Le segment bénéficie d'exigences de qualification des fournisseurs plus strictes dans les chaînes d'approvisionnement des dispositifs médicaux et pharmaceutiques, où les contrôles d'achat sont étroitement liés à la gestion de la qualité. Le commerce de détail, les biens de consommation, les TI et les télécommunications, ainsi que l'énergie et les services publics utilisent également des plateformes d'intégration lors de programmes de modernisation des achats et des ERP qui visent des données de référence fournisseurs plus propres. L'adoption par les gouvernements est soutenue par des systèmes numériques de marchés publics et un enregistrement standardisé des fournisseurs, ce qui peut créer des attentes plus cohérentes pour les fournisseurs. Le marché des plateformes d'intégration numérique des fournisseurs et prestataires est façonné par les règles sectorielles en matière de qualité, de sécurité de l'information et de confidentialité, qui influencent les priorités des acheteurs de plateformes.
Analyse Géographique
Marché des Plateformes Numériques d'Intégration des Fournisseurs et Prestataires dans les Amériques
L'Amérique du Nord représentait 34,81 % de la valeur du marché en 2026. Les États-Unis combinent de vastes programmes d'approvisionnement avec des exigences détaillées dans les services financiers, les sciences de la vie et la défense, faisant des contrôles fournisseurs une exigence commerciale courante au sein de nombreuses grandes entreprises. Les directives relatives aux tiers publiées par New York en octobre 2025 intègrent les contrôles des risques fournisseurs dans les attentes des examens de cybersécurité. Le Canada contribue par le biais de programmes de gestion des risques liés aux tiers dans le secteur financier, tandis que le Mexique génère une demande grâce à son infrastructure fiscale numérique et de facturation électronique, qui nécessite des informations fournisseurs à jour. Le marché des plateformes numériques d'intégration des fournisseurs et prestataires se développe également en Amérique du Sud, où les systèmes de facturation électronique accroissent la valeur des dossiers fiscaux fournisseurs vérifiés et des données d'intégration cohérentes.
Marché des Plateformes Numériques d'Intégration des Fournisseurs et Prestataires en Europe
L'Europe était la deuxième région par valeur en 2026. Le règlement DORA et les orientations de l'ABE soulignent l'importance des contrôles du cycle de vie pour les entités financières à travers la région. L'Allemagne, le Royaume-Uni, la France, les pays du Benelux et les pays nordiques constituent une base de demande concentrée, car ils associent une gestion des achats d'entreprise mature à des environnements réglementaires exigeants. La transition progressive vers la facturation électronique en Allemagne accroît le besoin pratique de justificatifs fournisseurs vérifiés avant qu'un fournisseur commence à effectuer des transactions ou à soumettre des factures. Le marché des plateformes numériques d'intégration des fournisseurs et prestataires bénéficie de la nécessité de valider en continu les données fiscales et fournisseurs, tandis que l'Espagne, l'Italie et d'autres marchés européens stimulent la demande par la modernisation des ERP et la numérisation des marchés publics.
Marché des Plateformes Numériques d'Intégration des Fournisseurs et Prestataires en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 16,06 % jusqu'en 2032. La plateforme d'approvisionnement GeM de l'Inde avait dépassé 37,8 millions de commandes cumulées en août 2026, soutenant l'enregistrement numérique des fournisseurs et l'échange de données au sein d'un vaste réseau d'achats publics. La Chine, le Japon, la Corée du Sud et l'Australie constituent des environnements d'approvisionnement d'entreprise établis, tandis que Singapour, l'Indonésie et le Vietnam progressent dans des programmes de numérisation soutenus par les gouvernements. Le marché des plateformes numériques d'intégration des fournisseurs et prestataires présente également des opportunités en Arabie Saoudite et aux Émirats arabes unis, portées par la transformation numérique et les exigences en matière de facturation électronique, tandis que l'Afrique en est à un stade plus précoce, avec une activité concentrée dans les programmes des grandes entreprises et du secteur public en Afrique du Sud, au Nigeria et en Égypte.
Paysage Concurrentiel
Concentration du Marché
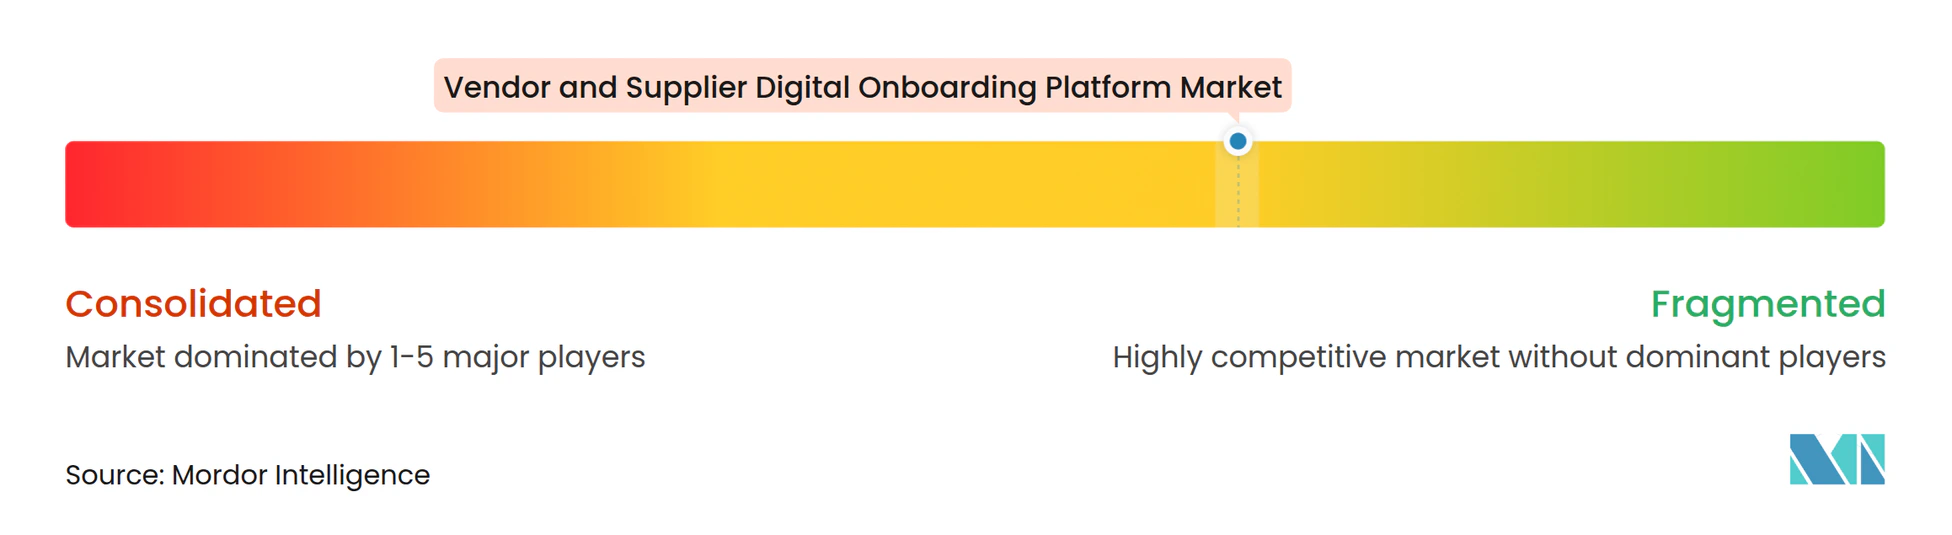
Le marché des plateformes d'intégration numérique des fournisseurs et prestataires est modérément fragmenté et aucun fournisseur ne domine tous les cas d'usage. Les plateformes d'information fournisseurs spécialisées sont en concurrence avec les suites de gestion des risques liés aux tiers et les fournisseurs de solutions source-to-pay qui étendent les fonctions d'activation des fournisseurs dans des environnements d'approvisionnement plus larges. Les acheteurs comparent la profondeur de l'intégration, la couverture de validation des données, la flexibilité des flux de travail et la notation des risques, car des lacunes dans l'un de ces domaines peuvent entraîner des travaux manuels, des révisions répétées et des enregistrements fournisseurs incohérents. HICX Solutions et Aravo Solutions représentent des approches dédiées à la gestion des informations fournisseurs, tandis que d'autres fournisseurs associent des capacités d'intégration à des systèmes de gestion des risques ou des achats. Le marché des plateformes d'intégration numérique des fournisseurs et prestataires favorise les fournisseurs qui travaillent avec des environnements ERP établis et maintiennent une base de données fournisseurs fiable entre les équipes d'approvisionnement, de finance et de conformité.
HICX Solutions se concentre sur les données fournisseurs gouvernées et la gestion des informations fournisseurs dans des environnements d'approvisionnement complexes. Apexanalytix met l'accent sur la validation des fournisseurs en temps réel grâce à des connexions à plus de 1 200 sources de données fiables. Ces positions montrent que la qualité des données, l'étendue de la validation et la capacité à intégrer des informations externes actualisées dans les flux de travail sont des considérations concurrentielles centrales sur le marché des plateformes d'intégration numérique des fournisseurs et prestataires. Les fournisseurs ont également besoin d'approches d'intégration qui évitent de créer des travaux manuels supplémentaires pour les équipes d'approvisionnement, de conformité et de finance et qui n'obligent pas les acheteurs à remplacer prématurément leurs systèmes de base.
Vanta a lancé Agent for Risk en juin 2026 pour consolider les activités de gestion des risques internes et liés aux tiers dans un programme unique et continuellement mis à jour. Cette approche positionne l'intégration des fournisseurs comme faisant partie d'un cadre plus large de gestion de la confiance et des risques, notamment pour les acheteurs qui évaluent les contrôles des fournisseurs parallèlement à la gouvernance interne. Les spécialistes régionaux peuvent être compétitifs en se connectant directement aux registres et systèmes de conformité locaux, comme le fait AuthBridge Research Services en Inde via les bases de données UIDAI, NSDL et MCA pour l'authentification des fournisseurs. Des opportunités subsistent dans l'intégration des PME, la cartographie des fournisseurs multi-niveaux, l'énergie et les services publics, et les marchés publics, où l'adoption est moins mature que dans le BFSI et la santé. Le secteur des plateformes d'intégration numérique des fournisseurs et prestataires continue de récompenser les fournisseurs qui facilitent l'exploitation des contrôles fournisseurs à grande échelle et les rendent utilisables dans de nombreuses catégories de fournisseurs.
Leaders du Secteur des Plateformes d'Intégration Numérique des Fournisseurs et Prestataires
-
HICX Solutions Limited
-
Aravo Solutions, Inc.
-
PaymentWorks, Inc.
-
SupplierGateway, Inc.
-
apexanalytix, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Plateformes Numériques d'Intégration des Fournisseurs et Prestataires Entreprises couvertes dans ce rapport
- HICX Solutions Limited
- Aravo Solutions, Inc.
- PaymentWorks, Inc.
- SupplierGateway, Inc.
- apexanalytix, Inc.
- Certa, Inc.
- Gatekeeper Systems, Inc.
- Prevalent, Inc.
- Venminder, Inc.
- ProcessUnity Corporation
- Whistic, Inc.
- SecurityScorecard, Inc.
- LogicGate, Inc.
- Hyperproof, Inc.
- Vanta Inc.
- SafeBase, Inc.
- Evident ID, Inc.
- Vendorful, Inc.
- Kodiak Hub AB
- Supplier.io, Inc.
- Aavenir Technologies Private Limited
- Procol Technologies Private Limited
- AuthBridge Research Services Private Limited
- HighRadius Corporation
Développements industriels récents dans Marché des Plateformes Numériques d'Intégration des Fournisseurs et Prestataires
- Octobre 2026 : Vanta nommée Leader dans le Forrester Wave : Plateformes de Gouvernance, Risque et Conformité T2 2026 lors de sa première inclusion dans cette évaluation. Cette reconnaissance reflète l'expansion de Vanta, passant de l'automatisation de la conformité à une plateforme complète de gestion des risques liés aux tiers, avec son Trust Graph couvrant plus de 400 intégrations et plus de 1 400 tests continus, repositionnant l'évaluation de l'intégration des fournisseurs comme faisant partie d'un programme de risque continuellement surveillé plutôt que d'un cycle de révision périodique.
- Septembre 2026 : L'Autorité Bancaire Européenne a publié les lignes directrices finales sur la Gestion des Risques liés aux Tiers, applicables aux établissements bancaires, de paiement et de services d'investissement. Les lignes directrices établissent un cadre de cycle de vie complet, de la diligence raisonnable lors de l'intégration jusqu'à la sortie, pour tous les arrangements soutenant des fonctions critiques ou importantes, avec une période de transition de 2 ans pour la mise en œuvre. Cette réglementation élargit directement la demande de plateformes parmi les entités financières réglementées par l'UE.
- Juillet 2026 : HICX Solutions a obtenu un financement de croissance et un refinancement de 15 millions GBP (19,76 millions USD) auprès de HSBC Innovation Banking et de l'investisseur existant Wavecrest Growth Partners. Le capital est alloué à l'innovation produit, à l'expansion commerciale et à des acquisitions sélectives, alors que les entreprises traitent de plus en plus les données fournisseurs gouvernées comme une infrastructure essentielle pour les décisions d'approvisionnement et de gestion des risques pilotées par l'IA.
- Février 2026 : Le Règlement sur le Système de Management de la Qualité de la FDA américaine, qui intègre les exigences de contrôle des achats de la norme ISO 13485:2016 dans le 21 CFR Partie 820, est entré en vigueur. Ce changement réglementaire a créé des obligations structurées de qualification et de réévaluation des fournisseurs pour les fabricants de dispositifs médicaux, élargissant directement la base adressable des plateformes d'intégration numérique dans les achats des sciences de la vie.
Périmètre du Rapport sur le Marché Mondial des Plateformes d'Intégration Numérique des Fournisseurs et Prestataires
Le Marché des Plateformes d'Intégration Numérique des Fournisseurs et Prestataires comprend des solutions logicielles et des technologies associées qui permettent aux organisations de numériser, d'automatiser et de gérer l'intégration des fournisseurs et prestataires tout au long du cycle de vie des achats et de la chaîne d'approvisionnement. Ces plateformes facilitent l'enregistrement des fournisseurs, la collecte de données, la soumission et la vérification de documents, le contrôle de conformité, l'évaluation des risques, la qualification, les flux de travail d'approbation et l'intégration avec les systèmes d'approvisionnement, de planification des ressources d'entreprise (ERP) et de gestion des relations fournisseurs.
Le Rapport sur le Marché des Plateformes d'Intégration Numérique des Fournisseurs et Prestataires est Segmenté par Déploiement (Basé sur le Cloud et Sur Site), Taille d'Organisation (Grandes Entreprises et Petites et Moyennes Entreprises), Type de Fournisseur (Fournisseurs de Matières Directes, Fournisseurs de Services Indirects, Prestataires de Services Professionnels et Autres Types de Fournisseurs), Secteur d'Utilisation Final (BFSI, Santé et Sciences de la Vie, Commerce de Détail et Biens de Consommation, TI et Télécommunications, Énergie et Services Publics, Gouvernement et Secteur Public et Autres Secteurs d'Utilisation Final) et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Basé sur le Cloud |
| Sur Site |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Fournisseurs de Matières Directes |
| Fournisseurs de Services Indirects |
| Prestataires de Services Professionnels |
| Autres Types de Fournisseurs |
| BFSI |
| Santé et Sciences de la Vie |
| Commerce de Détail et Biens de Consommation |
| TI et Télécommunications |
| Énergie et Services Publics |
| Gouvernement et Secteur Public |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Benelux | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Égypte | |
| Reste de l'Afrique |
| Par Déploiement | Basé sur le Cloud | |
| Sur Site | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Type de Fournisseur | Fournisseurs de Matières Directes | |
| Fournisseurs de Services Indirects | ||
| Prestataires de Services Professionnels | ||
| Autres Types de Fournisseurs | ||
| Par Secteur d'Utilisation Final | BFSI | |
| Santé et Sciences de la Vie | ||
| Commerce de Détail et Biens de Consommation | ||
| TI et Télécommunications | ||
| Énergie et Services Publics | ||
| Gouvernement et Secteur Public | ||
| Autres Secteurs d'Utilisation Final | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Benelux | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des plateformes d'intégration numérique des fournisseurs et prestataires ?
Le marché des plateformes d'intégration numérique des fournisseurs et prestataires était évalué à 1,41 milliard USD en 2026 et devrait atteindre 3,27 milliards USD d'ici 2032.
Qu'est-ce qui stimule l'adoption des plateformes d'intégration numérique des fournisseurs ?
Les exigences en matière de risques liés aux tiers, l'élargissement des réseaux de fournisseurs, l'adoption de l'approvisionnement cloud et le besoin d'une activation plus rapide des fournisseurs soutiennent la demande.
Quel modèle de déploiement domine l'adoption des plateformes d'intégration des fournisseurs et prestataires ?
Le déploiement basé sur le cloud était en tête avec 73,85 % de part en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 15,44 % jusqu'en 2032.
Quel secteur d'utilisation final connaît la croissance la plus rapide pour les plateformes d'intégration ?
La santé et les sciences de la vie devraient se développer à un CAGR de 16,42 % jusqu'en 2032, soutenues par les exigences de qualification des fournisseurs.
Quelle région se développe le plus rapidement pour les solutions d'intégration numérique des fournisseurs ?
L'Asie-Pacifique devrait se développer à un CAGR de 16,06 % jusqu'en 2032, soutenue par la numérisation des achats et l'enregistrement numérique des fournisseurs.
Qu'est-ce qui rend la mise en œuvre des plateformes d'intégration des fournisseurs difficile ?
L'intégration multi-ERP, les exigences de résidence des données, les coûts de mise en œuvre et la résistance des fournisseurs à la soumission répétée de données peuvent retarder le déploiement.