
Tamaño y Participación del Mercado de Plataformas de Incorporación Digital de Proveedores y Suministradores
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
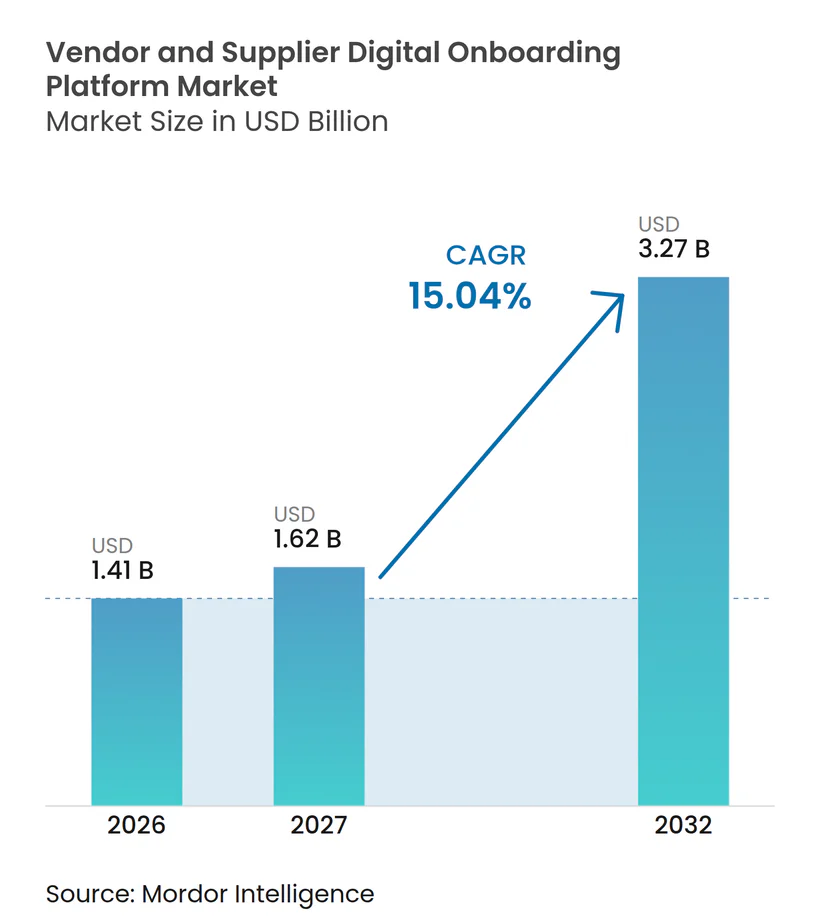
| Tamaño del Mercado (2027) | 1.62 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.27 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.04 % |
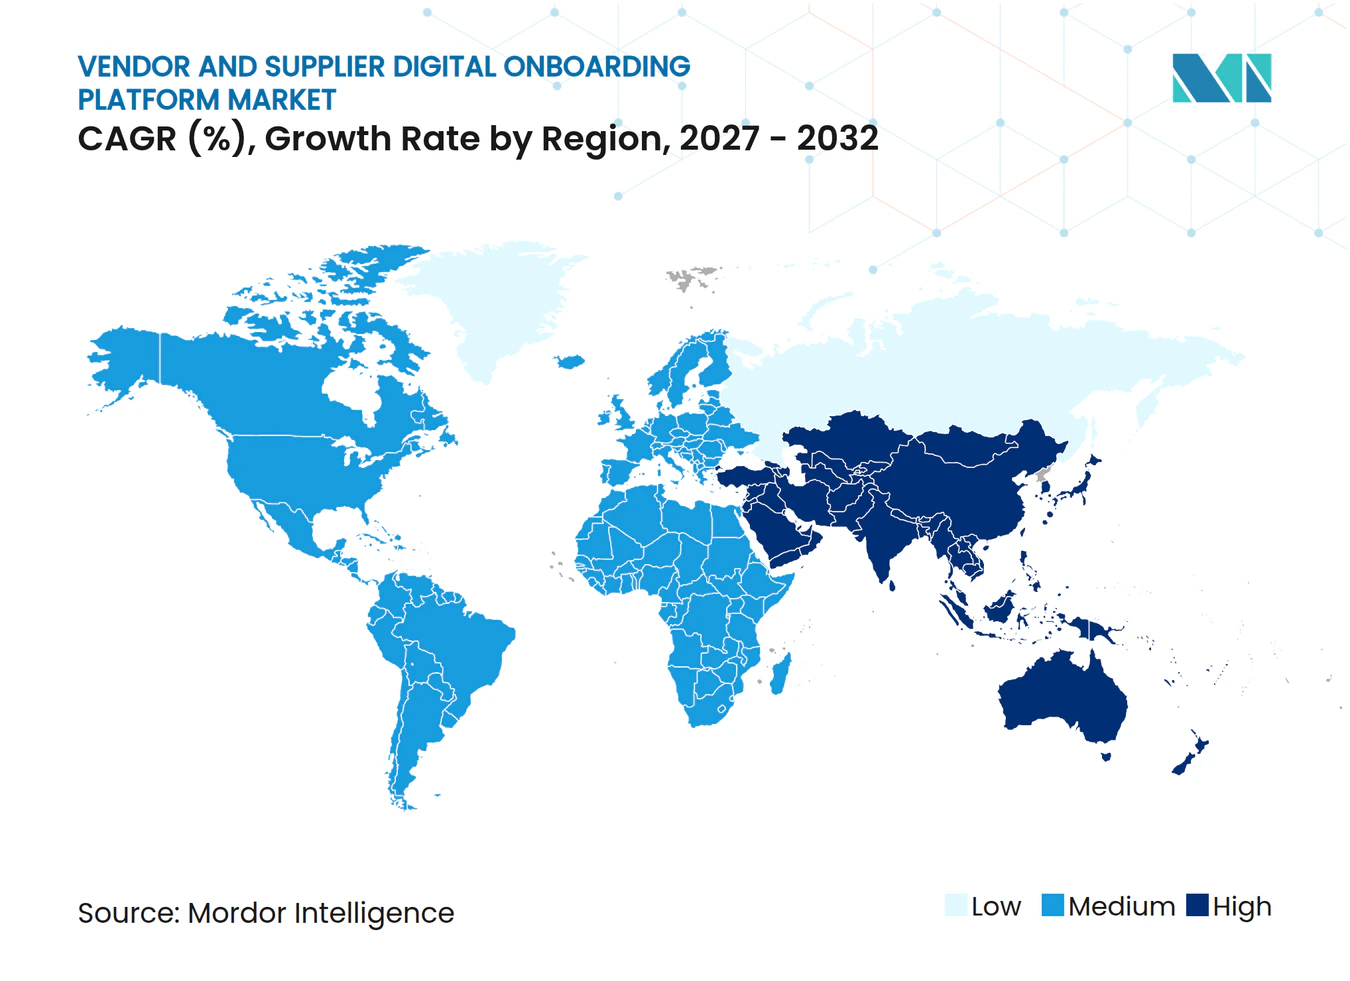
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plataformas de Incorporación Digital de Proveedores y Suministradores por Mordor Intelligence
El tamaño del mercado de plataformas de incorporación digital de proveedores y suministradores fue valorado en 1,41 mil millones de USD en 2026 y se estima que se expandirá desde 1,62 mil millones de USD en 2027 hasta alcanzar los 3,27 mil millones de USD en 2032, a una CAGR del 15,04% durante el período de pronóstico 2027-2032. Los controles regulatorios están transformando la incorporación de proveedores de una tarea de adquisición en un proceso de gestión de riesgos documentado. Los modelos de abastecimiento global están incorporando más proveedores, prestadores de servicios y relaciones de niveles inferiores que requieren una validación más consistente. Las plataformas en la nube son cada vez más adecuadas para organizaciones que necesitan registros actualizados de proveedores en distintas ubicaciones y sistemas. El mercado de plataformas de incorporación digital de proveedores y suministradores también se beneficia cuando las empresas reemplazan formularios basados en correo electrónico y aprobaciones desconectadas por flujos de trabajo gobernados. La competencia se centra en la calidad de la integración, la validación de datos y la capacidad de dar soporte a compradores regulados sin crear procesos manuales separados.
Conclusiones Clave del Informe
- Por implementación, las plataformas basadas en la nube representaron el 73,85% de la participación del mercado de plataformas de incorporación digital de proveedores y suministradores en 2026, mientras que se proyecta que la implementación híbrida se expandirá a una CAGR del 15,44% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 65,13% de la participación en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandirán a una CAGR del 15,41% hasta 2032.
- Por tipo de proveedor, los proveedores de materiales directos representaron el 38,34% de la participación en 2026, mientras que se proyecta que los proveedores de servicios profesionales se expandirán a una CAGR del 15,86% hasta 2032.
- Por industria de usuario final, BFSI representó el 24,44% de la participación en 2026, mientras que se proyecta que salud y ciencias de la vida se expandirán a una CAGR del 16,42% hasta 2032.
- Por geografía, América del Norte representó el 34,81% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 16,06% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Requisitos de Riesgo de Terceros y Cumplimiento Normativo | +2.8% | Global, con mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de Redes de Proveedores Multinivel y Globales | +2.3% | Global, con núcleo en Asia-Pacífico y extensión hacia Oriente Medio | Mediano plazo (2-4 años) |
| Demanda de Activación Más Rápida de Proveedores y Menores Costos Administrativos | +2.0% | Global, con ganancias de adopción temprana en América del Norte y los países nórdicos | Corto plazo (≤ 2 años) |
| Creciente Adopción de Tecnología de Adquisición Basada en la Nube | +1.7% | Global, con mayor impulso en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Crecimiento de la Facturación Electrónica y los Controles de Transacciones Continuas | +1.5% | Europa, América del Sur, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Validación de Datos de Proveedores y Monitoreo de Riesgos Basados en IA | +1.2% | América del Norte y Europa, con expansión hacia los mercados desarrollados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Requisitos de Riesgo de Terceros y Cumplimiento Normativo
El mercado de plataformas de incorporación digital de proveedores y suministradores está respaldado por normativas que exigen una debida diligencia auditable con los proveedores y evidencia clara de cada decisión. La Autoridad Bancaria Europea publicó las directrices definitivas sobre riesgo de terceros el 18 de septiembre de 2026. Las directrices abarcan la evaluación, la debida diligencia, la contratación, el seguimiento y los acuerdos de salida para funciones críticas, extendiéndose así mucho más allá de un simple ejercicio de registro de proveedores.[1] Las directrices de Nueva York emitidas en octubre de 2025 también exigen una evaluación estructurada de los proveedores de servicios antes de su contratación y enfatizan la supervisión de la relación posterior. Identifican la ciberseguridad, la residencia de datos y la exposición a cuartos proveedores como consideraciones relevantes. Estos requisitos hacen que la incorporación documentada sea más importante para las instituciones financieras y otros compradores regulados que necesitan demostrar cómo fue evaluado un proveedor.
Expansión de Redes de Proveedores Multinivel y Globales
El mercado de plataformas de incorporación digital de proveedores y suministradores gana relevancia a medida que las empresas utilizan bases de suministro más amplias y dispersas. Los compradores necesitan cada vez más registros consistentes para proveedores directos, prestadores de servicios y relaciones de niveles inferiores, en lugar de depender de registros dispersos en manos de equipos de compras individuales. Los principios del Comité de Basilea de 2025 exigen que los bancos gestionen los riesgos derivados de acuerdos materiales con terceros y la subcontratación relacionada. Esta expectativa hace más importante la visibilidad más allá del primer nivel de proveedores, especialmente cuando un proveedor depende de otros para prestar un servicio crítico. Las plataformas pueden satisfacer esta necesidad mediante el registro de proveedores, el mapeo de relaciones, los controles de flujo de trabajo y los registros que permanecen disponibles cuando se revisa nuevamente a un proveedor. El mercado de plataformas de incorporación digital de proveedores y suministradores tiene, por tanto, un papel más relevante donde las organizaciones conectan la información de incorporación con la supervisión continua de proveedores.
Demanda de Activación Más Rápida de Proveedores y Menores Costos Administrativos
Los equipos de adquisición necesitan una activación más rápida cuando un proveedor debe ser reemplazado o incorporado rápidamente tras una interrupción, un evento de abastecimiento o una expansión empresarial. Los procesos manuales pueden retrasar las aprobaciones de proveedores cuando la recopilación de datos, las revisiones y la configuración del sistema son gestionadas por equipos separados y deben repetirse en distintos departamentos. Los flujos de trabajo digitales pueden dirigir los documentos y aprobaciones requeridos a los revisores adecuados sin depender de intercambios de correo electrónico no rastreados. Una activación más rápida puede ayudar a los compradores a responder a los cambios de abastecimiento sin debilitar los requisitos de control ni perder evidencia de la debida diligencia. El mercado de plataformas de incorporación digital de proveedores y suministradores sirve, por tanto, tanto a la capacidad de adquisición como a la administración del cumplimiento normativo en organizaciones con bases de proveedores complejas. Los proveedores que reducen el retrabajo entre los equipos de adquisición, finanzas y riesgos pueden mejorar el valor práctico de la automatización y hacer que la activación de proveedores sea más predecible.
Creciente Adopción de Tecnología de Adquisición Basada en la Nube
La entrega en la nube respalda la incorporación de proveedores en varias jurisdicciones y unidades de negocio que necesitan acceso a la misma información aprobada. Puede proporcionar conexiones actualizadas a datos fiscales, de sanciones y de referencia de proveedores sin infraestructura local en cada sitio ni cargas manuales separadas de los equipos regionales. Apexanalytix declara que su plataforma se conecta a más de 1.200 fuentes de datos confiables para la validación de proveedores. Las actualizaciones automáticas de reglas y datos son útiles cuando los requisitos de facturación electrónica o de informes varían entre países y los proveedores deben cumplir diferentes requisitos locales. El mercado de plataformas de incorporación digital de proveedores y suministradores puede utilizar la entrega en la nube para respaldar flujos de trabajo estandarizados para una gran población de proveedores. Los requisitos de localización de datos siguen exigiendo implementaciones híbridas o controladas regionalmente, especialmente para organizaciones que gestionan registros sensibles de beneficiarios y titularidad.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración en Entornos ERP y de Adquisición | -1.9% | Global, más aguda en América del Norte y Europa con empresas de múltiples ERP | Mediano plazo (2-4 años) |
| Privacidad de Datos, Ciberseguridad y Preocupaciones sobre Transferencia Transfronteriza de Datos | -1.6% | Europa, Asia-Pacífico y Oriente Medio, con relevancia global para las multinacionales | Largo plazo (≥ 4 años) |
| Altos Costos de Implementación y Capacidad Técnica Interna Limitada | -1.3% | América del Sur, África, partes de Asia-Pacífico y organizaciones del mercado medio a nivel global | Mediano plazo (2-4 años) |
| Resistencia de los Proveedores a la Presentación Repetida de Datos y Flujos de Trabajo Complejos | -1.0% | Global, con mayor exposición en mercados con grandes bases de proveedores PYME | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración en Entornos ERP y de Adquisición
La complejidad de integración puede ralentizar la adopción en el mercado de plataformas de incorporación digital de proveedores y suministradores. Las empresas adquiridas suelen conservar sistemas ERP distintos, modelos de datos de proveedores, rutas de aprobación y campos personalizados que no se alinean sin un mapeo detallado. Una capa de incorporación centralizada debe reconciliar estas diferencias antes de poder crear registros de proveedores fiables y transmitir datos consistentes a los sistemas posteriores. El trabajo de integración también puede involucrar sistemas de adquisición, finanzas, inventario y cuentas por pagar, cada uno de los cuales puede tener propietarios y controles de cambio separados. Una interfaz defectuosa puede resultar en órdenes de compra bloqueadas, activación retrasada de proveedores o pagos fallidos después de que un proveedor parece haber sido aprobado. Los conectores prediseñados pueden reducir esta carga, pero la cobertura, la compatibilidad de versiones y la calidad de la configuración local siguen siendo consideraciones importantes para los compradores.
Privacidad de Datos, Ciberseguridad y Preocupaciones sobre Transferencia Transfronteriza de Datos
Los registros de incorporación de proveedores pueden contener datos bancarios, identificadores fiscales, información sobre titularidad real y otros datos sensibles que deben gestionarse de forma consistente a lo largo del ciclo de vida del proveedor. El Departamento de Servicios Financieros del Estado de Nueva York exige que las entidades cubiertas gestionen el riesgo de ciberseguridad de terceros conforme a 23 NYCRR Parte 500.[2] Las normas de transferencia transfronteriza pueden limitar dónde se almacenan y procesan los datos de los proveedores, especialmente cuando una organización utiliza un proceso de incorporación global común. Los compradores internacionales pueden necesitar almacenes de datos regionales o plataformas que separen los datos por jurisdicción mientras preservan los controles necesarios para la supervisión central. Ambos enfoques añaden trabajo de implementación, gobernanza y auditoría, ya que los equipos deben establecer qué datos pueden moverse y qué registros deben permanecer locales. Estas consideraciones favorecen a los proveedores con controles de residencia de datos y seguridad claramente documentados, así como flujos de trabajo que puedan adaptarse a los requisitos de distintos países.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Implementación:
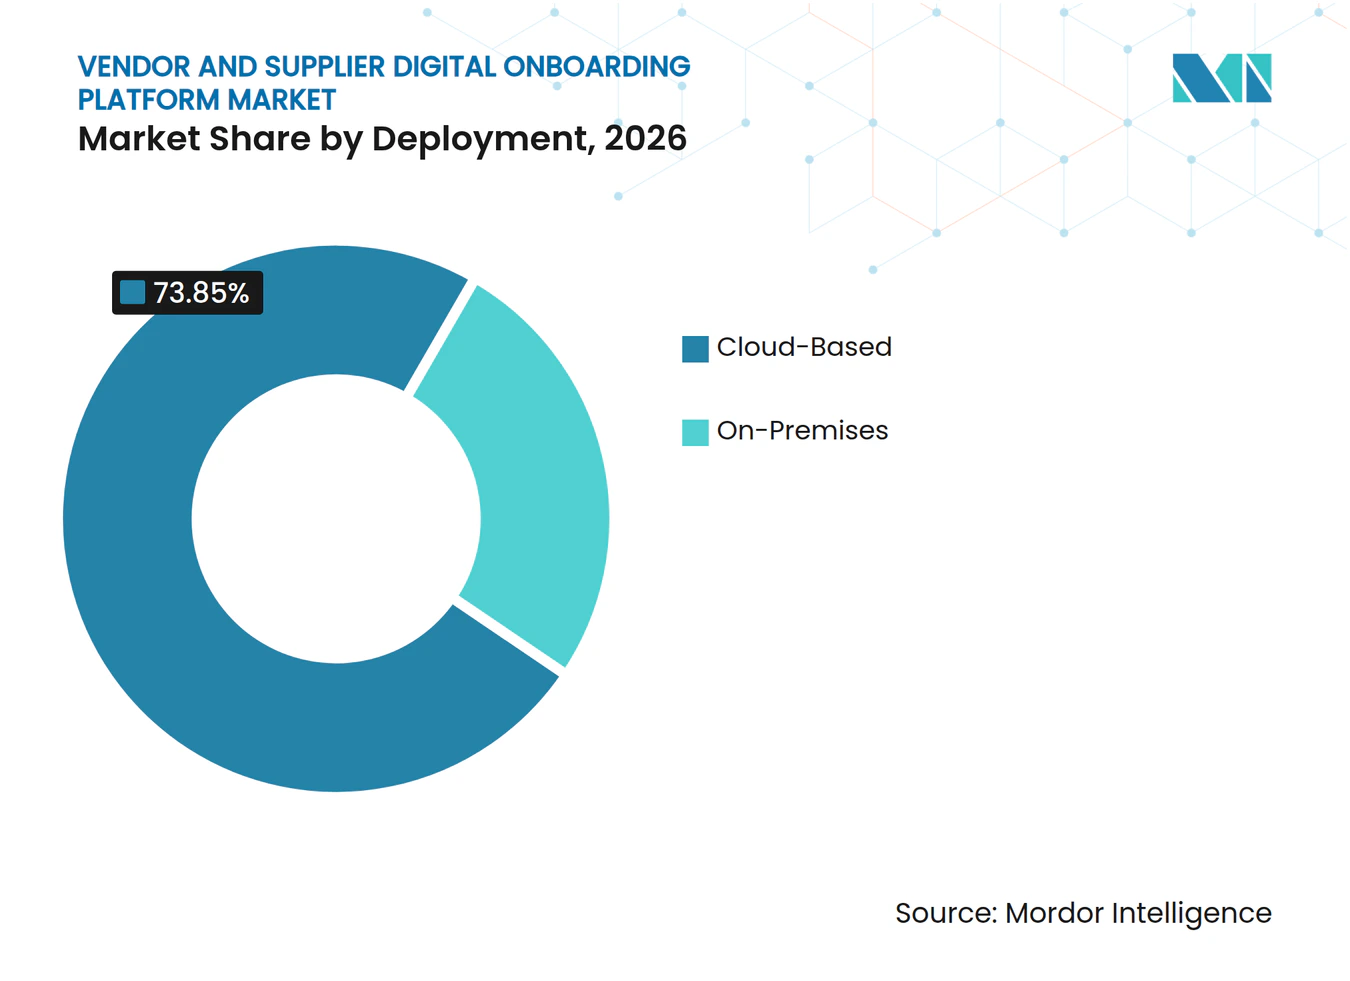
Las Plataformas en la Nube Lideran Mientras los Modelos Híbridos Abordan los Requisitos de DatosLas plataformas basadas en la nube representaron el 73,85% del mercado de plataformas de incorporación digital de proveedores y suministradores en 2026. Esta posición refleja la necesidad de extender flujos de trabajo de incorporación consistentes entre ubicaciones sin mantener infraestructura local separada ni crear prácticas de aprobación diferentes para cada unidad de negocio. Los entornos en la nube pueden actualizar las conexiones a bases de datos fiscales, listas de sanciones y registros de titularidad real, permitiendo que las verificaciones utilicen datos de referencia externos más actualizados. También pueden dar a los equipos de adquisición, finanzas y riesgos acceso al mismo registro actualizado del proveedor, reduciendo la posibilidad de que sistemas separados contengan información contradictoria. Este diseño es especialmente útil cuando las empresas operan varias unidades de compra en distintos países y necesitan controles comunes sin infraestructura local en cada sitio.
Los sistemas locales siguen siendo relevantes en entornos de defensa e infraestructura crítica con estrictos requisitos de soberanía y escasa tolerancia a datos alojados externamente. Su función también se preserva donde los compradores necesitan entornos internos estrictamente controlados o tienen sistemas heredados que no están listos para la integración en la nube. Se proyecta que la implementación híbrida se expandirá a una CAGR del 15,44% hasta 2032. Esta parte del mercado de plataformas de incorporación digital de proveedores y suministradores refleja la demanda de flexibilidad en la nube combinada con control local para conjuntos de datos específicos. Los proveedores que admiten el enrutamiento de datos, la compartimentación y reglas de flujo de trabajo consistentes pueden satisfacer este requisito sin imponer un único enfoque de implementación.


Por Tamaño de Organización:
Las Grandes Empresas Anclan el Gasto Mientras las PYME Adoptan Herramientas FlexiblesLas grandes empresas representaron el 65,13% del mercado de plataformas de incorporación digital de proveedores y suministradores en 2026. Estas organizaciones gestionan mayores volúmenes de proveedores en más jurisdicciones y unidades de negocio, a menudo con diferentes empresas operativas que utilizan sistemas de adquisición separados. También enfrentan requisitos formales de riesgo de terceros que hacen que los registros completos de proveedores, la evidencia de aprobación y las revisiones periódicas sean esenciales para las operaciones diarias. Los flujos de trabajo automatizados pueden coordinar las verificaciones de adquisición, cumplimiento normativo y finanzas antes de la activación del proveedor, en lugar de dejar que los departamentos recopilen la misma información por separado. Esto ayuda a mantener datos maestros de proveedores completos, incluso cuando los proveedores, las entidades jurídicas y los acuerdos de pago cambian con frecuencia.
Se proyecta que las pequeñas y medianas empresas se expandirán a una CAGR del 15,41% hasta 2032. Su adopción está respaldada por herramientas en la nube con menores costos de entrada, precios basados en el uso y menor necesidad de recursos tecnológicos internos que las plataformas empresariales tradicionales. SupplierGateway introdujo su Certificación Digital Global Mejorada en 188 países para proporcionar verificación estandarizada de proveedores. Los proveedores más pequeños también reciben más solicitudes de clientes para obtener información de cumplimiento normativo consistente antes de poder trabajar con grandes empresas. El mercado de plataformas de incorporación digital de proveedores y suministradores puede apoyar a este grupo permitiendo que las plataformas eviten la entrada repetida de datos y proporcionen información de proveedores verificada y reutilizable.
Por Tipo de Proveedor:
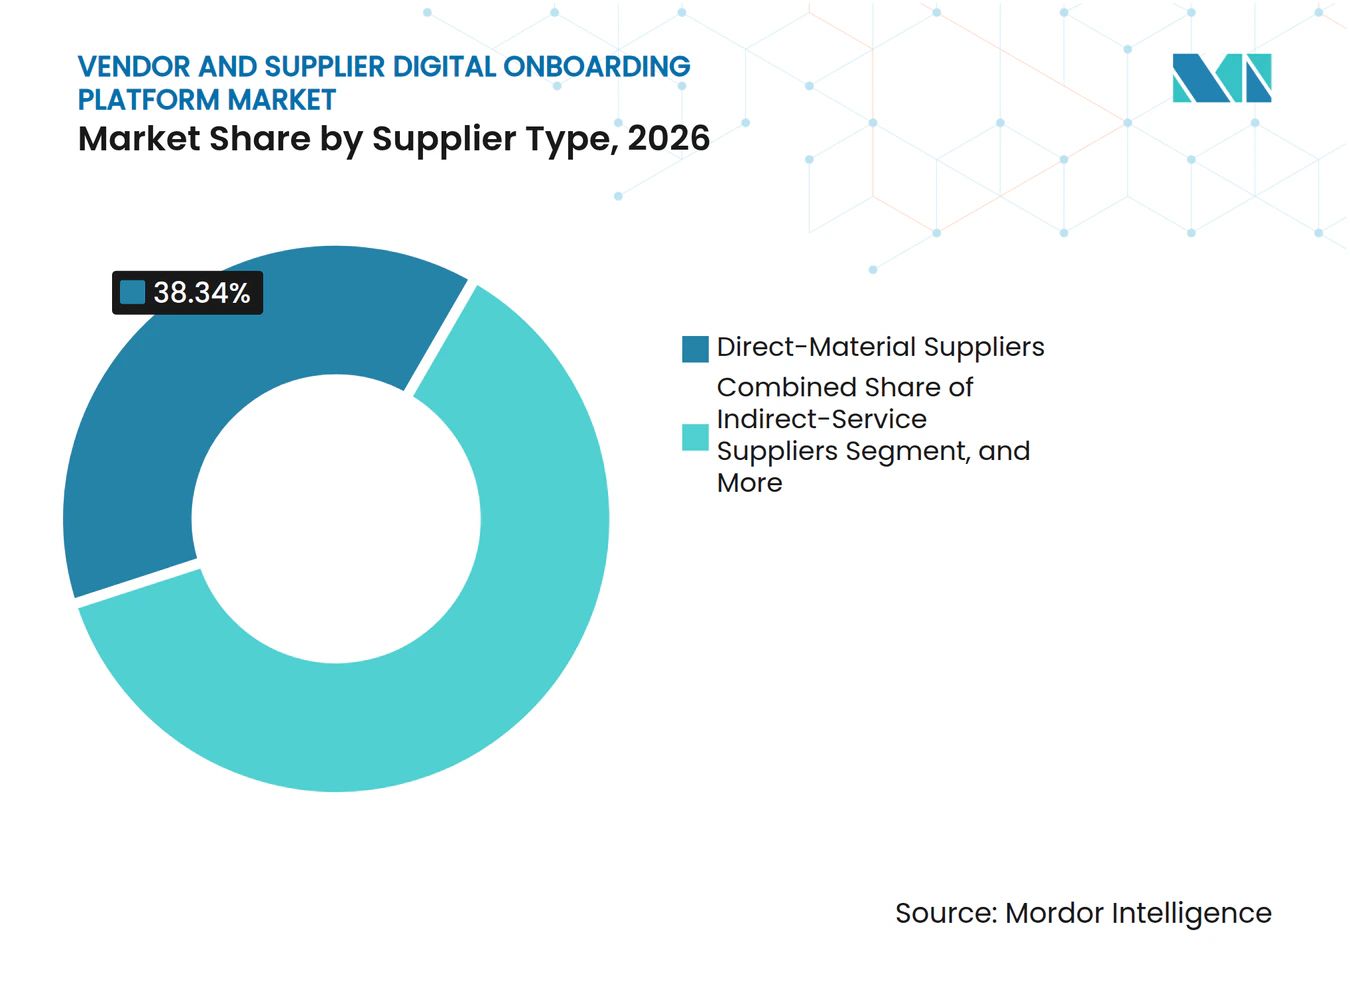
Los Proveedores de Materiales Directos Lideran Mientras los Servicios Profesionales se Expanden Más RápidoLos proveedores de materiales directos representaron el 38,34% de la participación del mercado de plataformas de incorporación digital de proveedores y suministradores en 2026. Los proveedores vinculados a la producción suelen requerir evidencia de calificación, documentación de calidad, registros de cumplimiento de materiales y registros de aprobación trazables antes de que pueda comenzar la compra. El Reglamento del Sistema de Gestión de Calidad de la FDA de los Estados Unidos entró en vigor el 2 de febrero de 2026. Incorpora los requisitos de la norma ISO 13485:2016 en el reglamento del sistema de calidad de dispositivos.[3] Esta norma refuerza la necesidad de una evaluación y reevaluación documentada de proveedores en los entornos de ciencias de la vida afectados, donde el estado de un proveedor puede afectar los procesos de calidad del producto.
Los proveedores de servicios indirectos son otra parte importante de los programas de gestión de proveedores, especialmente a medida que las organizaciones amplían la supervisión más allá de las categorías de producción históricamente controladas. Las empresas de logística, las empresas de personal y las empresas de servicios públicos requieren documentos, verificaciones de riesgo y lógica de aprobación diferentes porque la naturaleza de sus servicios difiere. Se proyecta que los proveedores de servicios profesionales se expandirán a una CAGR del 15,86% hasta 2032. Estos compromisos pueden requerir verificación de antecedentes, verificación de seguros y revisiones de conflictos de interés, especialmente en adquisiciones de BFSI y salud. El mercado de plataformas de incorporación digital de proveedores y suministradores admite flujos de trabajo configurables que aplican controles según el tipo y el nivel de riesgo de cada relación.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
BFSI Tiene la Mayor Posición Mientras Salud Gana ImpulsoBFSI representó el 24,44% del valor del mercado en 2026. Las empresas financieras deben gestionar a los proveedores dentro de programas de resiliencia operativa y riesgo de terceros, con registros que respalden la supervisión a lo largo de toda la relación, no solo durante la aprobación inicial. DORA se hizo aplicable a las entidades financieras de la Unión Europea el 17 de enero de 2025. El marco exige registros de información y supervisión estructurada de los proveedores externos de TIC. Las directrices de la Autoridad Bancaria Europea de 2026 extienden los principios de gobernanza del ciclo de vida a las relaciones importantes no relacionadas con las TIC.
Se proyecta que salud y ciencias de la vida se expandirán a una CAGR del 16,42% hasta 2032. El segmento se beneficia de requisitos más estrictos de calificación de proveedores en las cadenas de suministro de dispositivos médicos y productos farmacéuticos, donde los controles de compra están estrechamente vinculados a la gestión de la calidad. El comercio minorista, los bienes de consumo, las TI y las telecomunicaciones, y la energía y los servicios públicos también utilizan plataformas de incorporación durante los programas de modernización de adquisiciones y ERP que buscan datos maestros de proveedores más limpios. La adopción gubernamental está respaldada por sistemas digitales de contratación pública y registro estandarizado de proveedores, lo que puede crear expectativas más consistentes para los proveedores. El mercado de plataformas de incorporación digital de proveedores y suministradores está moldeado por las normas sectoriales sobre calidad, seguridad de la información y privacidad, que influyen en qué plataforma priorizan los compradores.
Análisis Geográfico
Mercado de Plataformas de Incorporación Digital de Proveedores y Suministradores en las Américas
América del Norte representó el 34,81% del valor de mercado en 2026. Estados Unidos combina grandes programas de adquisiciones con requisitos detallados en servicios financieros, ciencias de la vida y defensa, lo que convierte los controles sobre proveedores en un requisito empresarial habitual para muchas grandes empresas. La orientación sobre terceros emitida por Nueva York en octubre de 2025 sitúa los controles de riesgo de proveedores dentro de las expectativas de supervisión en materia de ciberseguridad. Canadá contribuye a través de programas de riesgo de terceros en el sector financiero, mientras que México añade demanda mediante la infraestructura de facturación electrónica y tributación digital que exige información actualizada de los proveedores. El mercado de plataformas de incorporación digital de proveedores y suministradores también se está desarrollando en América del Sur, donde los sistemas de facturación electrónica incrementan el valor de los registros fiscales verificados de proveedores y los datos de incorporación coherentes.
Mercado de Plataformas de Incorporación Digital de Proveedores y Suministradores en Europa
Europa fue la segunda región más grande por valor en 2026. La normativa DORA y las directrices de la ABE destacan la importancia de los controles del ciclo de vida para las entidades financieras de toda la región. Alemania, el Reino Unido, Francia, los países del Benelux y los países nórdicos conforman una base de demanda concentrada, ya que combinan una contratación empresarial madura con entornos regulatorios exigentes. La transición gradual de Alemania hacia la facturación electrónica está incrementando la necesidad práctica de contar con credenciales de proveedores verificadas antes de que un proveedor comience a operar o presente facturas. El mercado de plataformas de incorporación digital de proveedores y suministradores se beneficia cuando los datos fiscales y de proveedores requieren validación continua, mientras que España, Italia y otros mercados europeos impulsan la demanda a través de la modernización de los sistemas ERP y la digitalización de la contratación pública.
Mercado de Plataformas de Incorporación Digital de Proveedores y Suministradores en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,06% hasta 2032. La plataforma de adquisiciones GeM de India había superado los 37,8 millones de pedidos acumulados en agosto de 2026, respaldando el registro digital de proveedores y el intercambio de datos en una amplia red de contratación pública. China, Japón, Corea del Sur y Australia son entornos consolidados de contratación empresarial, mientras que Singapur, Indonesia y Vietnam avanzan a través de programas de digitalización respaldados por sus respectivos gobiernos. El mercado de plataformas de incorporación digital de proveedores y suministradores también presenta oportunidades en Arabia Saudita y los Emiratos Árabes Unidos, impulsadas por la transformación digital y los requisitos de facturación electrónica, mientras que África se encuentra en una etapa más temprana, con actividad concentrada en programas de grandes empresas y del sector público en Sudáfrica, Nigeria y Egipto.
Panorama Competitivo
Concentración del Mercado
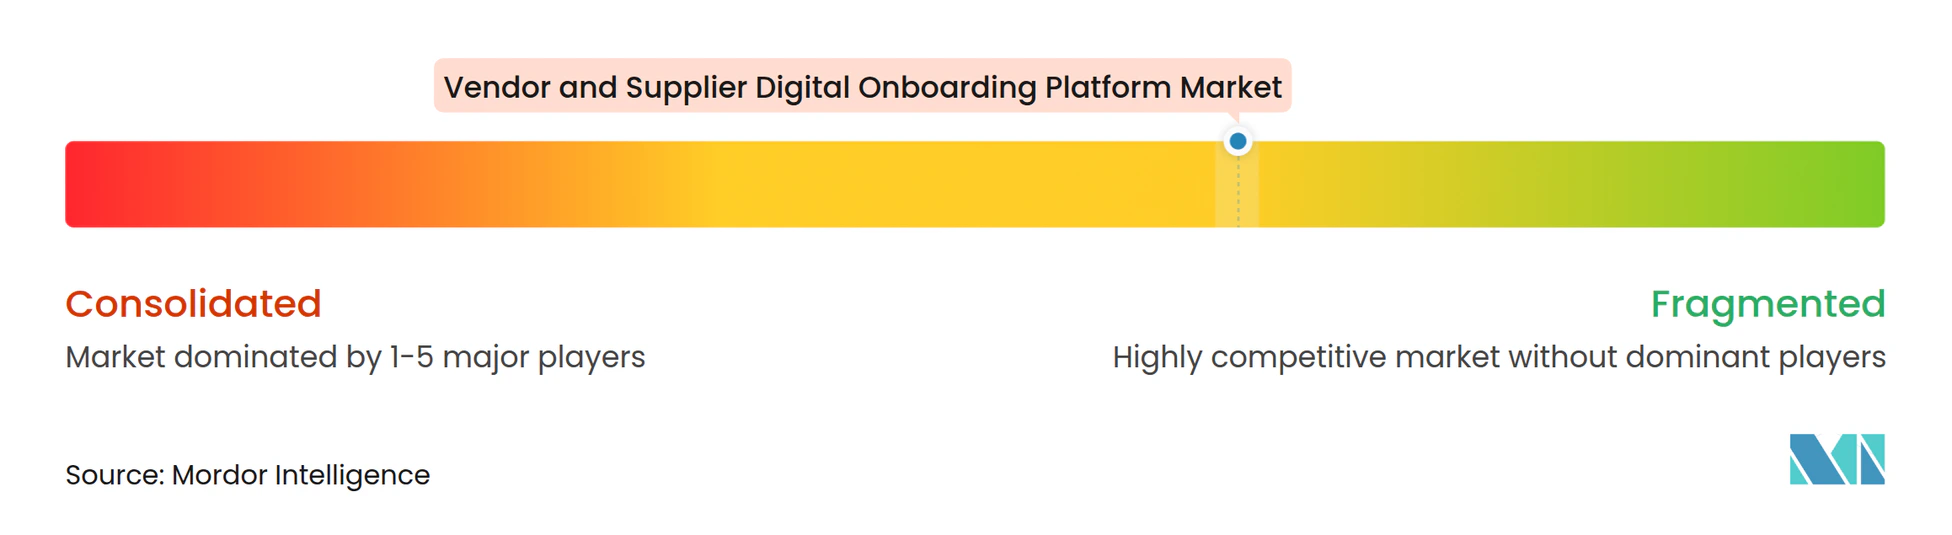
El mercado de plataformas de incorporación digital de proveedores y suministradores está moderadamente fragmentado y ningún proveedor domina todos los casos de uso. Las plataformas especializadas de información de proveedores compiten con suites de riesgo de terceros y proveedores de origen a pago que extienden las funciones de activación de proveedores a entornos de adquisición más amplios. Los compradores comparan la profundidad de integración, la cobertura de validación de datos, la flexibilidad del flujo de trabajo y la puntuación de riesgo, ya que las deficiencias en cualquiera de estas áreas pueden generar trabajo manual, revisiones repetidas y registros de proveedores inconsistentes. HICX Solutions y Aravo Solutions representan enfoques dedicados a la gestión de información de proveedores, mientras que otros proveedores adjuntan capacidades de incorporación a sistemas de riesgo o adquisición. El mercado de plataformas de incorporación digital de proveedores y suministradores favorece a los proveedores que trabajan con entornos ERP establecidos y mantienen una base de datos de proveedores fiable en los equipos de adquisición, finanzas y cumplimiento normativo.
HICX Solutions se centra en datos de proveedores gobernados y gestión de información de proveedores en entornos de adquisición complejos. Apexanalytix enfatiza la validación de proveedores en tiempo real a través de conexiones a más de 1.200 fuentes de datos confiables. Estas posiciones muestran que la calidad de los datos, la amplitud de la validación y la capacidad de incorporar información externa actualizada a los flujos de trabajo son consideraciones competitivas centrales en el mercado de plataformas de incorporación digital de proveedores y suministradores. Los proveedores también necesitan enfoques de integración que eviten crear trabajo manual adicional para los equipos de adquisición, cumplimiento normativo y finanzas, y que no obliguen a los compradores a reemplazar prematuramente los sistemas centrales.
Vanta lanzó Agent for Risk en junio de 2026 para consolidar las actividades de riesgo interno y de terceros en un programa único y continuamente actualizado. Este enfoque posiciona la incorporación de proveedores como parte de un marco más amplio de gestión de confianza y riesgos, especialmente para los compradores que evalúan los controles de proveedores junto con la gobernanza interna. Los especialistas regionales pueden competir conectándose directamente con registros y sistemas de cumplimiento normativo locales, como hace AuthBridge Research Services en India a través de las bases de datos UIDAI, NSDL y MCA para la autenticación de proveedores. Quedan oportunidades en la incorporación de PYME, el mapeo de proveedores multinivel, la energía y los servicios públicos, y la contratación pública, donde la adopción es menos madura que en BFSI y salud. La industria de plataformas de incorporación digital de proveedores y suministradores continúa recompensando a los proveedores que facilitan la operación de los controles de proveedores a escala y los hacen utilizables en muchas categorías de proveedores.
Líderes de la Industria de Plataformas de Incorporación Digital de Proveedores y Suministradores
-
HICX Solutions Limited
-
Aravo Solutions, Inc.
-
PaymentWorks, Inc.
-
SupplierGateway, Inc.
-
apexanalytix, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plataformas de Incorporación Digital de Proveedores y Suministradores Empresas cubiertas en este informe
- HICX Solutions Limited
- Aravo Solutions, Inc.
- PaymentWorks, Inc.
- SupplierGateway, Inc.
- apexanalytix, Inc.
- Certa, Inc.
- Gatekeeper Systems, Inc.
- Prevalent, Inc.
- Venminder, Inc.
- ProcessUnity Corporation
- Whistic, Inc.
- SecurityScorecard, Inc.
- LogicGate, Inc.
- Hyperproof, Inc.
- Vanta Inc.
- SafeBase, Inc.
- Evident ID, Inc.
- Vendorful, Inc.
- Kodiak Hub AB
- Supplier.io, Inc.
- Aavenir Technologies Private Limited
- Procol Technologies Private Limited
- AuthBridge Research Services Private Limited
- HighRadius Corporation
Desarrollos recientes de la industria en Mercado de Plataformas de Incorporación Digital de Proveedores y Suministradores
- Octubre de 2026: Vanta fue nombrada Líder en el Forrester Wave: Plataformas de Gobernanza, Riesgo y Cumplimiento Normativo T2 2026 en su primera inclusión en esa evaluación. El reconocimiento refleja la expansión de Vanta desde la automatización del cumplimiento normativo hacia una plataforma completa de gestión de riesgos de terceros, con su Trust Graph que abarca más de 400 integraciones y más de 1.400 pruebas continuas, reposicionando la evaluación de incorporación de proveedores como parte de un programa de riesgo monitoreado continuamente en lugar de un ciclo de revisión periódica.
- Septiembre de 2026: La Autoridad Bancaria Europea publicó las Directrices Definitivas sobre la Gestión del Riesgo de Terceros, aplicables en banca, pagos y proveedores de servicios de inversión. Las directrices establecen un marco de ciclo de vida completo, desde la debida diligencia de incorporación hasta la salida, para todos los acuerdos que respaldan funciones críticas o importantes, con un período de transición de 2 años para su implementación. Esta regulación amplía directamente la demanda de plataformas entre las entidades financieras reguladas por la Unión Europea.
- Julio de 2026: HICX Solutions obtuvo un paquete de financiación para el crecimiento y refinanciamiento de 15 millones de GBP (19,76 millones de USD) de HSBC Innovation Banking y el inversor existente Wavecrest Growth Partners. El capital se destina a la innovación de productos, la expansión comercial y adquisiciones selectivas, a medida que las empresas tratan cada vez más los datos gobernados de proveedores como infraestructura esencial para las decisiones de adquisición y riesgo impulsadas por IA.
- Febrero de 2026: Entró en vigor el Reglamento del Sistema de Gestión de Calidad de la FDA de los Estados Unidos, que incorpora los requisitos de control de compras de la norma ISO 13485:2016 en 21 CFR Parte 820. Este cambio regulatorio creó obligaciones estructuradas de calificación y reevaluación de proveedores para los fabricantes de dispositivos médicos, ampliando directamente la base direccionable para las plataformas de incorporación digital en adquisiciones de ciencias de la vida.
Alcance del Informe Global del Mercado de Plataformas de Incorporación Digital de Proveedores y Suministradores
El Mercado de Plataformas de Incorporación Digital de Proveedores y Suministradores comprende soluciones de software y tecnologías asociadas que permiten a las organizaciones digitalizar, automatizar y gestionar la incorporación de proveedores y suministradores a lo largo del ciclo de vida de adquisición y cadena de suministro. Estas plataformas facilitan el registro de proveedores, la recopilación de datos, la presentación y verificación de documentos, la verificación de cumplimiento normativo, la evaluación de riesgos, la calificación, los flujos de trabajo de aprobación y la integración con sistemas de adquisición, planificación de recursos empresariales (ERP) y gestión de relaciones con proveedores.
El Informe del Mercado de Plataformas de Incorporación Digital de Proveedores y Suministradores está segmentado por Implementación (Basada en la Nube y Local), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Tipo de Proveedor (Proveedores de Materiales Directos, Proveedores de Servicios Indirectos, Proveedores de Servicios Profesionales y Otros Tipos de Proveedores), Industria de Usuario Final (BFSI, Salud y Ciencias de la Vida, Comercio Minorista y Bienes de Consumo, TI y Telecomunicaciones, Energía y Servicios Públicos, Gobierno y Sector Público y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Basada en la Nube |
| Local |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Proveedores de Materiales Directos |
| Proveedores de Servicios Indirectos |
| Proveedores de Servicios Profesionales |
| Otros Tipos de Proveedores |
| BFSI |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Bienes de Consumo |
| TI y Telecomunicaciones |
| Energía y Servicios Públicos |
| Gobierno y Sector Público |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Benelux | |
| Países Nórdicos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Implementación | Basada en la Nube | |
| Local | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Tipo de Proveedor | Proveedores de Materiales Directos | |
| Proveedores de Servicios Indirectos | ||
| Proveedores de Servicios Profesionales | ||
| Otros Tipos de Proveedores | ||
| Por Industria de Usuario Final | BFSI | |
| Salud y Ciencias de la Vida | ||
| Comercio Minorista y Bienes de Consumo | ||
| TI y Telecomunicaciones | ||
| Energía y Servicios Públicos | ||
| Gobierno y Sector Público | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Benelux | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de plataformas de incorporación digital de proveedores y suministradores?
El mercado de plataformas de incorporación digital de proveedores y suministradores fue valorado en 1,41 mil millones de USD en 2026 y se proyecta que alcanzará los 3,27 mil millones de USD en 2032.
¿Qué está impulsando la adopción de plataformas de incorporación digital de proveedores?
Los requisitos de riesgo de terceros, las redes de proveedores más amplias, la adopción de adquisición en la nube y la necesidad de una activación más rápida de proveedores están respaldando la demanda.
¿Qué modelo de implementación lidera la adopción de plataformas de incorporación de proveedores y suministradores?
La implementación basada en la nube lideró con el 73,85% de participación en 2026, mientras que se proyecta que la implementación híbrida se expandirá a una CAGR del 15,44% hasta 2032.
¿Qué sector de usuario final está creciendo más rápido para las plataformas de incorporación?
Se proyecta que salud y ciencias de la vida se expandirán a una CAGR del 16,42% hasta 2032, respaldadas por los requisitos de calificación de proveedores.
¿Qué región se está expandiendo más rápido en soluciones de incorporación digital de proveedores?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 16,06% hasta 2032, respaldada por la digitalización de adquisiciones y el registro digital de proveedores.
¿Qué hace difícil la implementación de plataformas de incorporación de proveedores?
La integración con múltiples ERP, los requisitos de residencia de datos, los costos de implementación y la resistencia de los proveedores a la presentación repetida de datos pueden retrasar la implementación.