
ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.62 十億米ドル |
| 市場規模 (2032) | 3.27 十億米ドル |
| 成長率 (2027 - 2032) | 15.04 % |
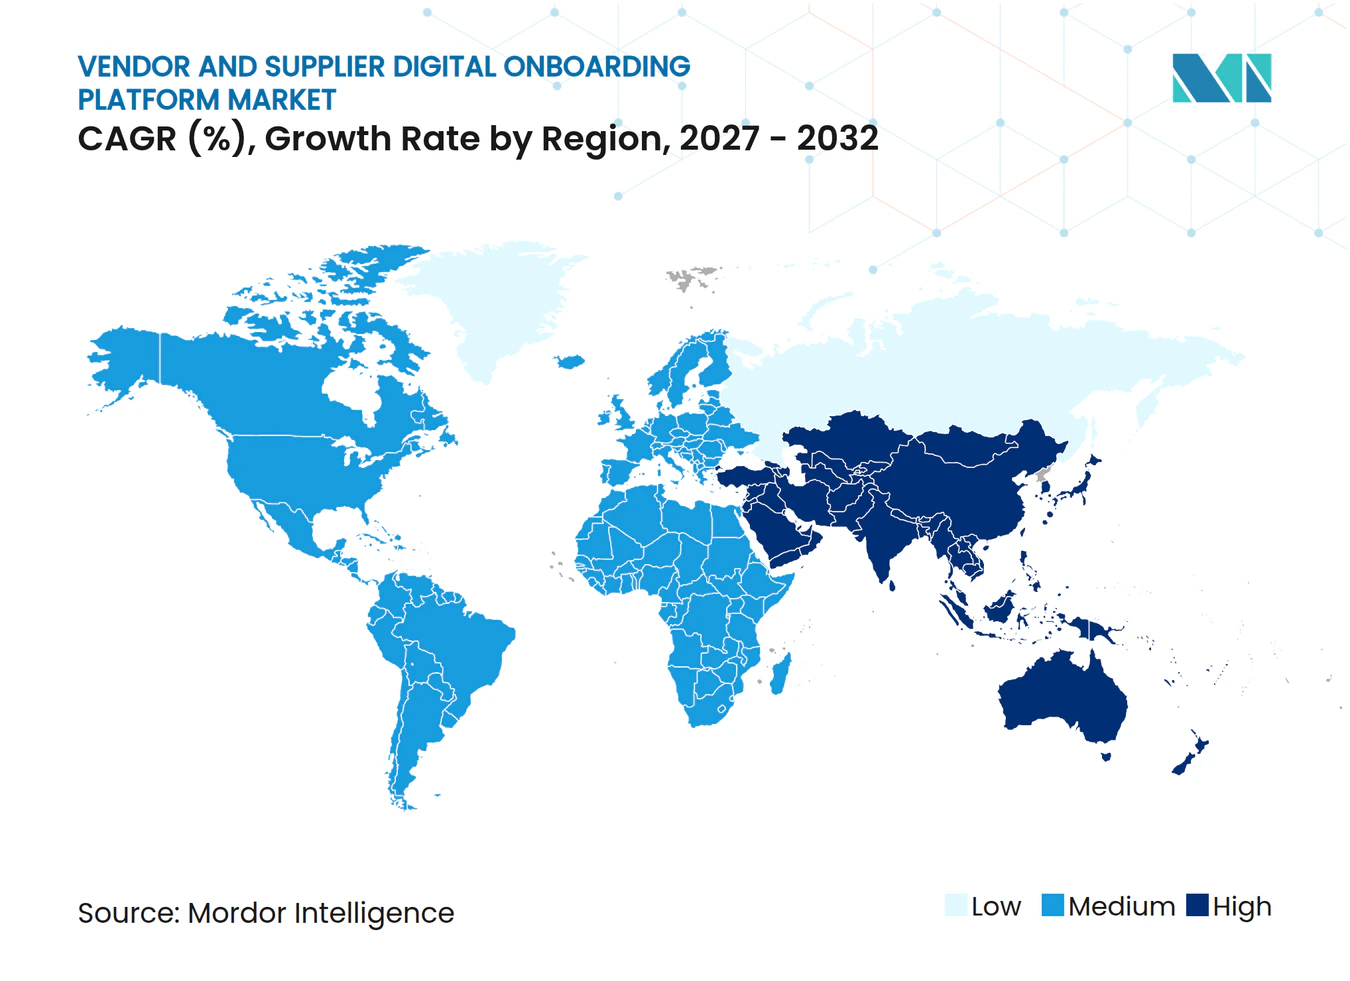
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場分析
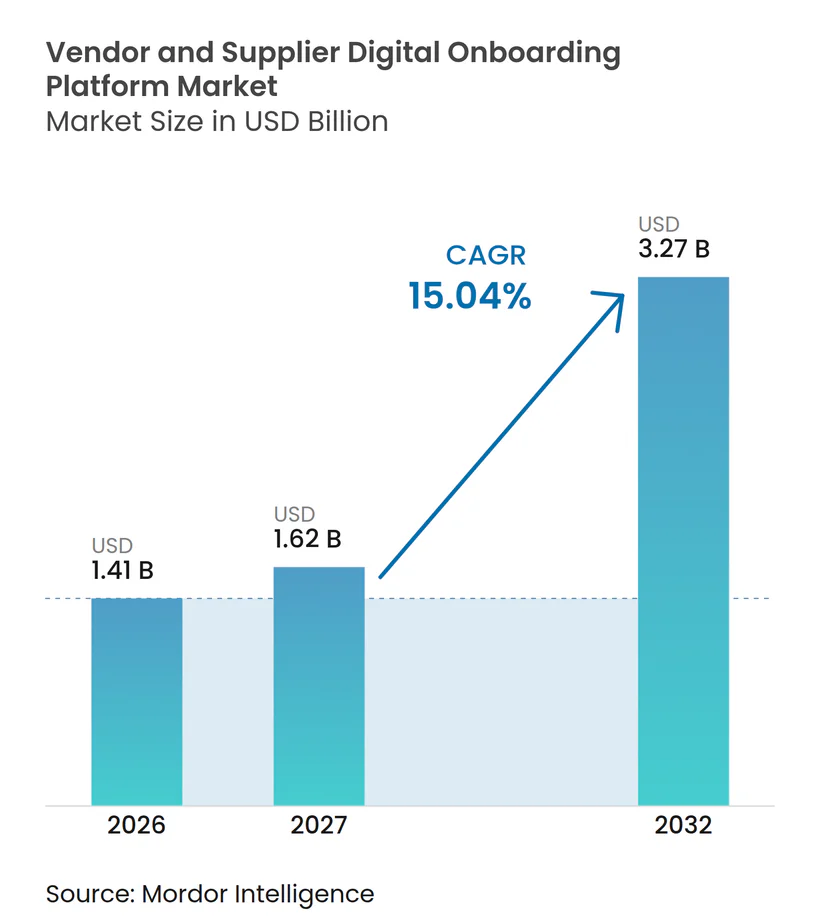
ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場規模は2026年に1.41 ビリオン 米ドルと評価され、2027年の1.62 ビリオン 米ドルから2032年には3.27 ビリオン 米ドルに達すると推定されており、予測期間2027年~2032年のCAGRは15.04%です。規制上の管理により、サプライヤーオンボーディングは調達業務から文書化されたリスク管理プロセスへと移行しています。グローバルな調達モデルは、より一貫した検証を必要とするサプライヤー、サービスプロバイダー、および下位層の関係を増加させています。クラウドプラットフォームは、拠点やシステムをまたいで最新のサプライヤー記録を必要とする組織にとって、より適したものになりつつあります。ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は、企業がメールベースのフォームや分断された承認プロセスを管理されたワークフローに置き換える際にも恩恵を受けます。競争は、統合品質、データ検証、および個別の手動プロセスを生み出すことなく規制対象バイヤーをサポートする能力に集中しています。
主要レポートのポイント
- 展開形態別では、クラウドベースプラットフォームが2026年のベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場シェアの73.85%を占め、ハイブリッド展開は2032年までに15.44%のCAGRで拡大する見込みです。
- 組織規模別では、大企業が2026年に65.13%のシェアを占め、中小企業は2032年までに15.41%のCAGRで拡大する見込みです。
- サプライヤータイプ別では、直接材料サプライヤーが2026年に38.34%のシェアを占め、プロフェッショナルサービスプロバイダーは2032年までに15.86%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年に24.44%のシェアを占め、ヘルスケアおよびライフサイエンスは2032年までに16.42%のCAGRで拡大する見込みです。
- 地域別では、北米が2026年に34.81%のシェアを占め、アジア太平洋地域は2032年までに16.06%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サードパーティリスクおよびコンプライアンス要件の増大 | +2.8% | 北米および欧州で最も高い強度を持つグローバル | 短期(2年以内) |
| マルチ階層およびグローバルサプライヤーネットワークの拡大 | +2.3% | アジア太平洋地域を中心に中東へも波及するグローバル | 中期(2~4年) |
| サプライヤー有効化の迅速化および管理コスト削減への需要 | +2.0% | 北米および北欧諸国での早期採用効果を持つグローバル | 短期(2年以内) |
| クラウドベース調達技術の採用拡大 | +1.7% | アジア太平洋地域および南米で最も強い勢いを持つグローバル | 中期(2~4年) |
| 電子インボイスおよび継続的取引管理の成長 | +1.5% | 欧州、南米、アジア太平洋地域、中東およびアフリカ | 中期(2~4年) |
| AIベースのサプライヤーデータ検証およびリスクモニタリング | +1.2% | 北米および欧州、先進アジア太平洋市場へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サードパーティリスクおよびコンプライアンス要件の増大
ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は、監査可能なサプライヤーデューデリジェンスおよび各決定に対する明確な証拠を要求する規則によって支えられています。欧州銀行監督機構は2026年9月18日にサードパーティリスクに関する最終ガイドラインを発行しました。このガイダンスは、重要な機能に関する評価、デューデリジェンス、契約、モニタリング、および終了手続きを対象としており、単純なサプライヤー登録作業をはるかに超えた範囲に及びます。[1] 2025年10月に発行されたニューヨーク州のガイダンスも、契約前にサービスプロバイダーの構造的な評価を求め、その後の関係の監督を強調しています。サイバーセキュリティ、データ所在地、およびフォースパーティへのエクスポージャーを関連する考慮事項として特定しています。これらの要件により、サプライヤーの評価方法を証明する必要がある金融機関やその他の規制対象バイヤーにとって、文書化されたオンボーディングがより重要になっています。
マルチ階層およびグローバルサプライヤーネットワークの拡大
ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は、企業がより広範で分散したサプライベースを活用するにつれて重要性を増しています。バイヤーは、個々の購買チームが所有する散在した記録に頼るのではなく、直接サプライヤー、サービスプロバイダー、および下位層の関係に対して一貫した記録を必要とするようになっています。バーゼル委員会の2025年原則は、銀行に対して重要なサードパーティ契約および関連する再委託から生じるリスクを管理することを求めています。この期待により、特にサプライヤーが重要なサービスを提供するために他のプロバイダーに依存している場合、最初のサプライヤー階層を超えた可視性がより重要になります。プラットフォームは、サプライヤー登録、関係マッピング、ワークフロー管理、およびサプライヤーが再審査される際に利用可能な記録を通じてこのニーズをサポートできます。したがって、ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は、組織がオンボーディング情報を継続的なサプライヤー監督と結びつける場合に、より強力な役割を果たします。
サプライヤー有効化の迅速化および管理コスト削減への需要
調達チームは、混乱、調達イベント、または事業拡大後にサプライヤーを迅速に交代または追加する必要がある場合、より迅速な有効化を必要とします。データ収集、審査、およびシステム設定が別々のチームによって処理され、部門をまたいで繰り返す必要がある場合、手動プロセスはサプライヤーの承認を遅らせる可能性があります。デジタルワークフローは、追跡されていないメールのやり取りに頼ることなく、必要な書類と承認を適切な審査担当者に転送できます。迅速な有効化により、バイヤーは管理要件を弱めたり、デューデリジェンスの証拠を失ったりすることなく、調達の変化に対応できます。したがって、ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は、複雑なサプライヤーベースを持つ組織において、調達能力とコンプライアンス管理の両方に貢献します。調達、財務、およびリスクチーム間の手戻りを削減するプロバイダーは、自動化の実用的な価値を向上させ、サプライヤーの有効化をより予測可能にすることができます。
クラウドベース調達技術の採用拡大
クラウド提供は、同じ承認済み情報へのアクセスを必要とする複数の管轄区域および事業部門にわたるサプライヤーオンボーディングをサポートします。各拠点にローカルインフラを設けたり、地域チームからの個別の手動アップロードを行ったりすることなく、税務、制裁、およびサプライヤー参照データへの最新の接続を提供できます。Apexanalytixは、そのプラットフォームがサプライヤー検証のために1,200以上の信頼できるデータソースに接続していると述べています。電子インボイスや報告要件が国によって異なり、サプライヤーが異なる現地要件を満たす必要がある場合、ルールとデータの自動更新は有用です。ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は、クラウド提供を活用して大規模なサプライヤー集団に対して標準化されたワークフローをサポートできます。データローカライゼーション要件は、特に機密性の高い受取人および所有権記録を扱う組織において、ハイブリッドまたは地域管理型の展開を依然として必要とします。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ERPおよび調達環境全体にわたる統合の複雑さ | -1.9% | マルチERP企業が多い北米および欧州で最も深刻なグローバル | 中期(2~4年) |
| データプライバシー、サイバーセキュリティ、および国境を越えたデータ転送に関する懸念 | -1.6% | 欧州、アジア太平洋地域、中東、多国籍企業にとってはグローバルな関連性 | 長期(4年以上) |
| 高い導入コストおよび社内技術能力の不足 | -1.3% | 南米、アフリカ、アジア太平洋地域の一部、およびグローバルな中堅市場組織 | 中期(2~4年) |
| 繰り返しのデータ提出および複雑なワークフローに対するサプライヤーの抵抗 | -1.0% | 中小企業サプライヤーベースが大きい市場でより高いエクスポージャーを持つグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ERPおよび調達環境全体にわたる統合の複雑さ
統合の複雑さは、ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場全体での採用を遅らせる可能性があります。買収した企業は、詳細なマッピングなしには整合しない独自のERPシステム、サプライヤーデータモデル、承認ルート、およびカスタムフィールドを保持していることが多いです。集中型オンボーディング層は、信頼性の高いサプライヤー記録を作成し、一貫したデータをダウンストリームシステムに渡す前に、これらの相違点を調整する必要があります。統合作業には、調達、財務、在庫、および買掛金システムも含まれる場合があり、それぞれが個別の所有権と変更管理を持つ可能性があります。インターフェースの欠陥は、サプライヤーが承認されたように見えた後に、発注書のブロック、サプライヤー有効化の遅延、または支払い失敗を引き起こす可能性があります。事前構築済みコネクタはこの負担を軽減できますが、カバレッジ、バージョン互換性、およびローカル設定の品質は、バイヤーにとって引き続き重要な考慮事項です。
データプライバシー、サイバーセキュリティ、および国境を越えたデータ転送に関する懸念
サプライヤーオンボーディング記録には、銀行口座情報、税務識別子、実質的所有者情報、およびサプライヤーのライフサイクル全体を通じて一貫して処理されなければならないその他の機密データが含まれる場合があります。ニューヨーク州金融サービス局は、23 NYCRR Part 500に基づき、対象事業体にサードパーティのサイバーセキュリティリスクを管理することを求めています。[2] 国境を越えた転送規則は、特に組織が共通のグローバルオンボーディングプロセスを使用する場合、サプライヤーのデータが保存および処理される場所を制限する可能性があります。国際的なバイヤーは、中央監視に必要な管理を維持しながら、管轄区域ごとにデータを分離する地域データストアまたはプラットフォームを必要とする場合があります。どちらのアプローチも、チームがどのデータを移動できるか、どの記録をローカルに保持しなければならないかを確立する必要があるため、導入、ガバナンス、および監査作業が増加します。これらの考慮事項は、明確に文書化されたデータ所在地およびセキュリティ管理、ならびに異なる国の要件に適応できるワークフローを持つプロバイダーを優遇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開形態別:
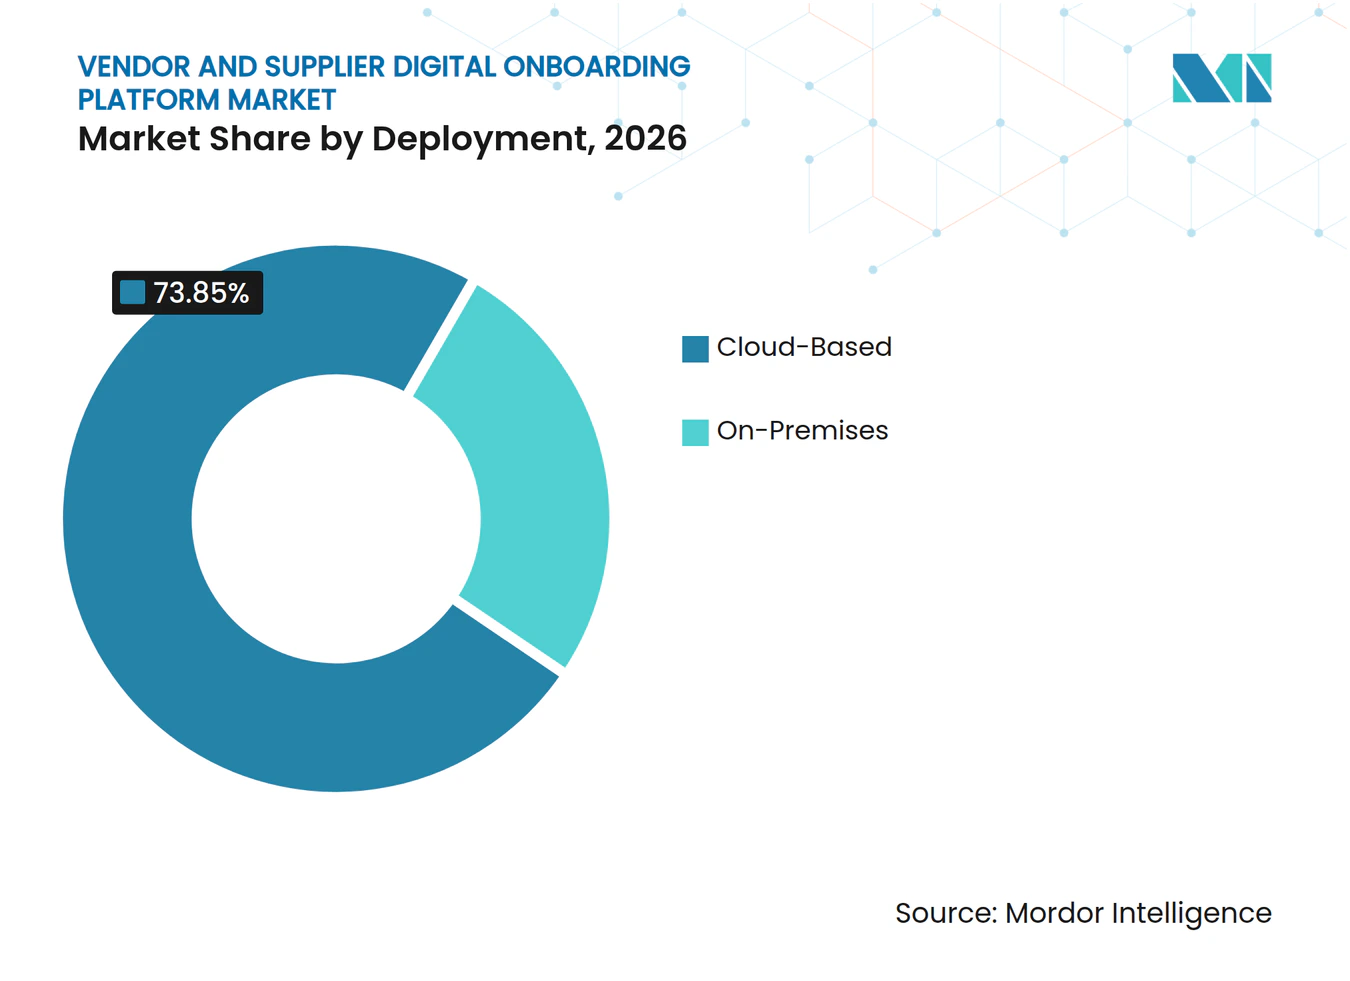
クラウドプラットフォームがリードし、ハイブリッドモデルがデータ要件に対応クラウドベースプラットフォームは、2026年のベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場の73.85%を占めました。この地位は、各事業部門に個別のローカルインフラを維持したり、異なる承認慣行を設けたりすることなく、拠点をまたいで一貫したオンボーディングワークフローを拡張する必要性を反映しています。クラウド環境は、税務データベース、制裁リスト、および実質的所有者登録簿への接続を更新でき、より最新の外部参照データを使用したチェックを可能にします。また、調達、財務、およびリスクチームが同じ最新のサプライヤー記録にアクセスできるようにし、別々のシステムが矛盾した情報を保持する可能性を低減します。この設計は、複数の国にわたって複数の購買部門を運営し、各拠点にローカルインフラを設けることなく共通の管理を必要とする企業にとって特に有用です。
オンプレミスシステムは、厳格な主権要件と外部ホストデータへの限られた許容度を持つ防衛および重要インフラ設定において引き続き関連性があります。また、バイヤーが厳密に管理された内部環境を必要とする場合や、クラウド統合の準備ができていないレガシーシステムを持つ場合にも、その役割は維持されます。ハイブリッド展開は2032年までに15.44%のCAGRで拡大する見込みです。ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場のこの部分は、特定のデータセットに対するローカル管理と組み合わせたクラウドの柔軟性への需要を反映しています。データルーティング、区画化、および一貫したワークフロールールをサポートするベンダーは、単一の展開アプローチを強制することなくこの要件に対応できます。


組織規模別:
大企業が支出を牽引し、中小企業が柔軟なツールを採用大企業は2026年のベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場の65.13%を占めました。これらの組織は、より多くの管轄区域および事業部門にわたってより多くのサプライヤーを管理しており、多くの場合、異なる運営会社が個別の調達システムを使用しています。また、完全なサプライヤー記録、承認の証拠、および定期的な審査を日常業務に不可欠とする正式なサードパーティリスク要件にも直面しています。自動化されたワークフローは、部門が同じ情報を個別に収集するのではなく、サプライヤー有効化前に調達、コンプライアンス、および財務チェックを調整できます。これにより、サプライヤー、法人、および支払い手続きが頻繁に変更される場合でも、完全なベンダーマスターデータを維持するのに役立ちます。
中小企業は2032年までに15.41%のCAGRで拡大する見込みです。その採用は、従来のエンタープライズプラットフォームよりも低い初期コスト、使用量ベースの価格設定、および社内技術リソースの必要性が少ないクラウドツールによって支えられています。SupplierGatewayは、標準化されたサプライヤー検証を提供するために188カ国でグローバル強化デジタル認証を導入しました。小規模サプライヤーも、大企業と取引する前に一貫したコンプライアンス情報を求める顧客からの要求が増えています。ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は、プラットフォームが繰り返しのデータ入力を回避し、再利用可能な検証済みサプライヤー情報を提供できるようにすることで、このグループをサポートできます。
サプライヤータイプ別:
直接材料サプライヤーがリードし、プロフェッショナルサービスがより速く拡大直接材料サプライヤーは2026年のベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場シェアの38.34%を占めました。生産に関連するサプライヤーは、購買を開始する前に資格証明、品質文書、材料コンプライアンス記録、および追跡可能な承認記録の証拠を必要とすることが多いです。米国食品医薬品局の品質マネジメントシステム規制は2026年2月2日に発効しました。これは、ISO 13485:2016の要件を医療機器品質システム規制に組み込んでいます。[3] この規則は、サプライヤーのステータスが製品品質プロセスに影響を与える可能性がある影響を受けるライフサイエンス環境において、文書化されたサプライヤー評価および再評価の必要性を強化します。
間接サービスサプライヤーは、特に組織が歴史的に管理されてきた生産カテゴリーを超えて監督を拡大するにつれて、サプライヤー管理プログラムのもう一つの重要な部分です。物流会社、人材派遣会社、およびユーティリティはそれぞれ、サービスの性質が異なるため、異なる書類、リスクチェック、および承認ロジックを必要とします。プロフェッショナルサービスプロバイダーは2032年までに15.86%のCAGRで拡大する見込みです。これらの契約は、特にBFSIおよびヘルスケア調達において、身元調査、保険確認、および利益相反審査を必要とする場合があります。ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は、各関係のタイプおよびリスクレベルに応じて管理を適用する設定可能なワークフローをサポートします。

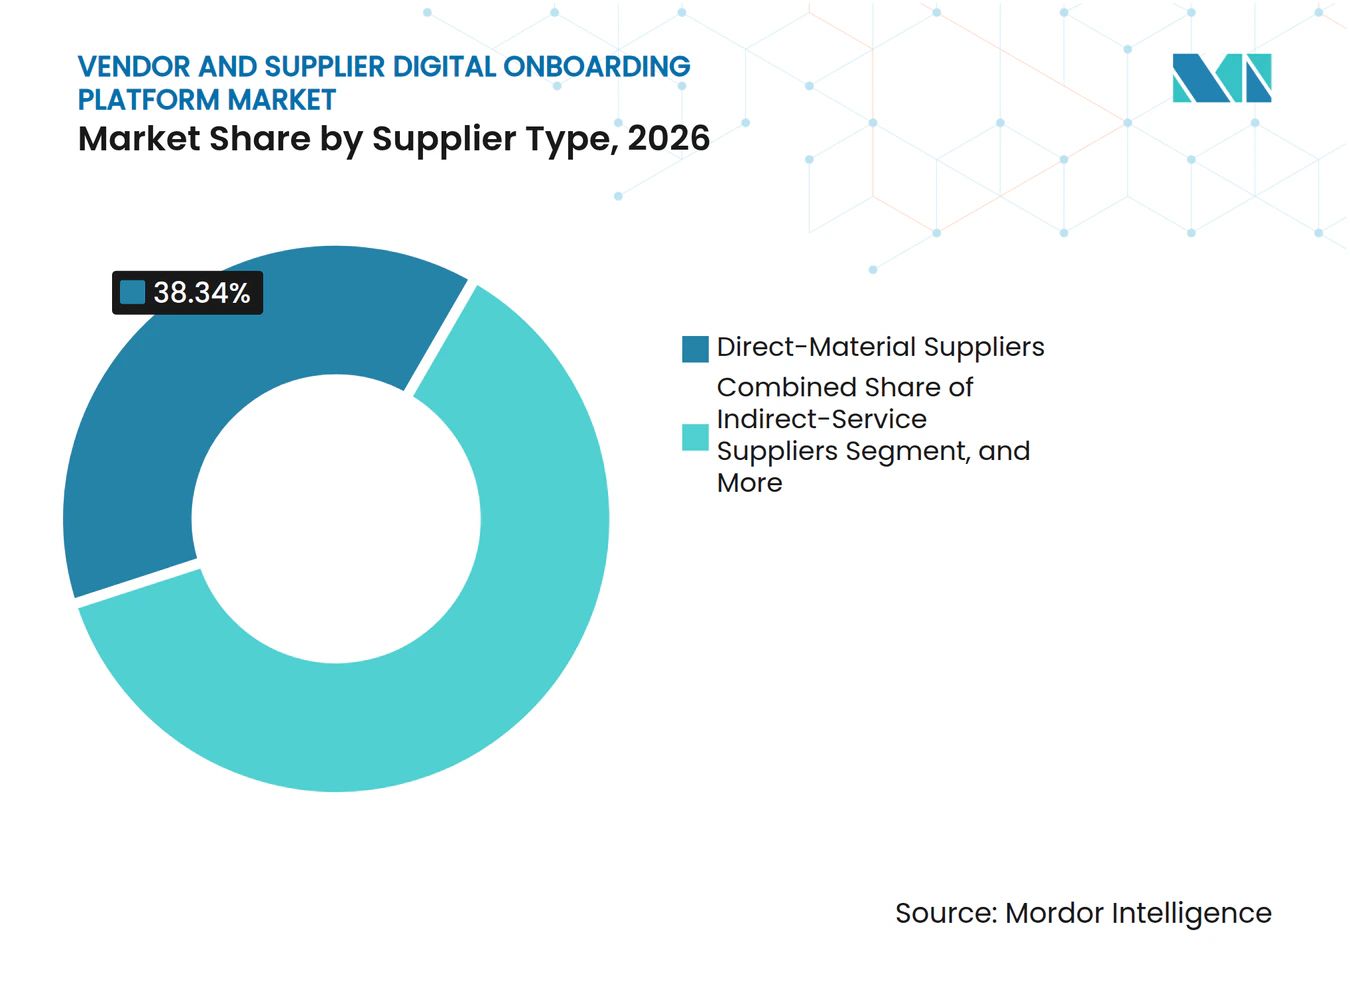
注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能です
エンドユーザー産業別:
BFSIが最大のポジションを占め、ヘルスケアが勢いを増すBFSIは2026年の市場価値の24.44%を占めました。金融会社は、初回承認時だけでなく、関係全体を通じた監督をサポートする記録を持つ、オペレーショナルレジリエンスおよびサードパーティリスクプログラム内でサプライヤーを管理しなければなりません。DORAは2025年1月17日にEU金融事業体に適用可能となりました。このフレームワークは、情報レジスタおよびICTサードパーティプロバイダーの構造的な監督を要求します。EBAの2026年ガイドラインは、重要な非ICT関係にライフサイクルガバナンス原則を拡張します。
ヘルスケアおよびライフサイエンスは2032年までに16.42%のCAGRで拡大する見込みです。このセグメントは、購買管理が品質管理と密接に結びついている医療機器および医薬品サプライチェーンにおける、より強力なサプライヤー資格要件から恩恵を受けます。小売・消費財、ITおよびテレコム、エネルギーおよびユーティリティも、よりクリーンなベンダーマスターデータを求める調達およびERP近代化プログラム中にオンボーディングプラットフォームを使用します。政府の採用は、デジタル公共調達システムおよび標準化されたサプライヤー登録によって支えられており、サプライヤーに対してより一貫した期待を生み出すことができます。ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は、品質、情報セキュリティ、およびプライバシーに関するセクター規則によって形成されており、これらはバイヤーが優先するプラットフォームに影響を与えます。
地域分析
南北アメリカのベンダーおよびサプライヤーデジタルオンボーディングプラットフォーム市場
北米は2026年の市場価値の34.81%を占めました。米国は、大規模な調達プログラムと金融サービス、ライフサイエンス、および防衛分野における詳細な要件を組み合わせており、多くの大企業においてサプライヤー管理が日的なビジネス要件となっています。ニューヨーク州の2025年10月のサードパーティガイダンスは、サイバーセキュリティ審査の期待の中にサプライヤーリスク管理を位置づけています。カナダは金融セクターのサードパーティリスクプログラムを通じて貢献しており、メキシコは現在のサプライヤー情報を必要とするデジタル税務および請求書インフラを通じて需要を加えています。ベンダーおよびサプライヤーデジタルオンボーディングプラットフォーム市場は南米でも発展しており、電子請求書システムが検証済みサプライヤー税務記録と一貫したオンボーディングデータの価値を高めています。
ヨーロッパのベンダーおよびサプライヤーデジタルオンボーディングプラットフォーム市場
ヨーロッパは2026年において価値ベースで第2位の地域でした。DORAおよびEBAのガイダンスは、地域全体の金融機関におけるライフサイクル管理の重要性を強調しています。ドイツ、英国、フランス、ベネルクス諸国、および北欧諸国は、成熟した企業調達と厳格な規制環境を組み合わせているため、集中した需要基を形成しています。ドイツの段階的な電子請求書への移行は、サプライヤーが取引を開始または請求書を提出する前に検証済みのサプライヤー資格情報に対する実際的な必要性を高めています。ベンダーおよびサプライヤーデジタルオンボーディングプラットフォーム市場は、税務およびサプライヤーデータの継続的な検証が必要な場合に恩恵を受けており、スペイン、イタリア、およびその他のヨーロッパ市場はERPの近代化と公共調達のデジタル化を通じて需要を牽引しています。
アジア太平洋および中東・アフリカのベンダーおよびサプライヤーデジタルオンボーディングプラットフォーム市場
アジア太平洋地域は2032年までに16.06%のCAGRで拡大すると予測されています。インドのGeM調達プラットフォームは2026年8月までに累計3,780万件の注文を超え、大規模な公共調達ネットワーク全体でデジタルサプライヤー登録とデータ交換を支援しています。中国、日本、韓国、およびオーストラリアは確立された企業調達の場であり、シンガポール、インドネシア、およびベトナムは政府主導のデジタル化プログラムを進めています。ベンダーおよびサプライヤーデジタルオンボーディングプラットフォーム市場はサウジアラビアおよびUAEにも機会があり、デジタルトランスフォーメーションと電子請求書要件によって牽引されている一方、アフリカは依然として初期段階にあり、活動は南アフリカ、ナイジェリア、およびエジプトの大企業および公共部門プログラムに集中しています。
競合環境
市場集中度
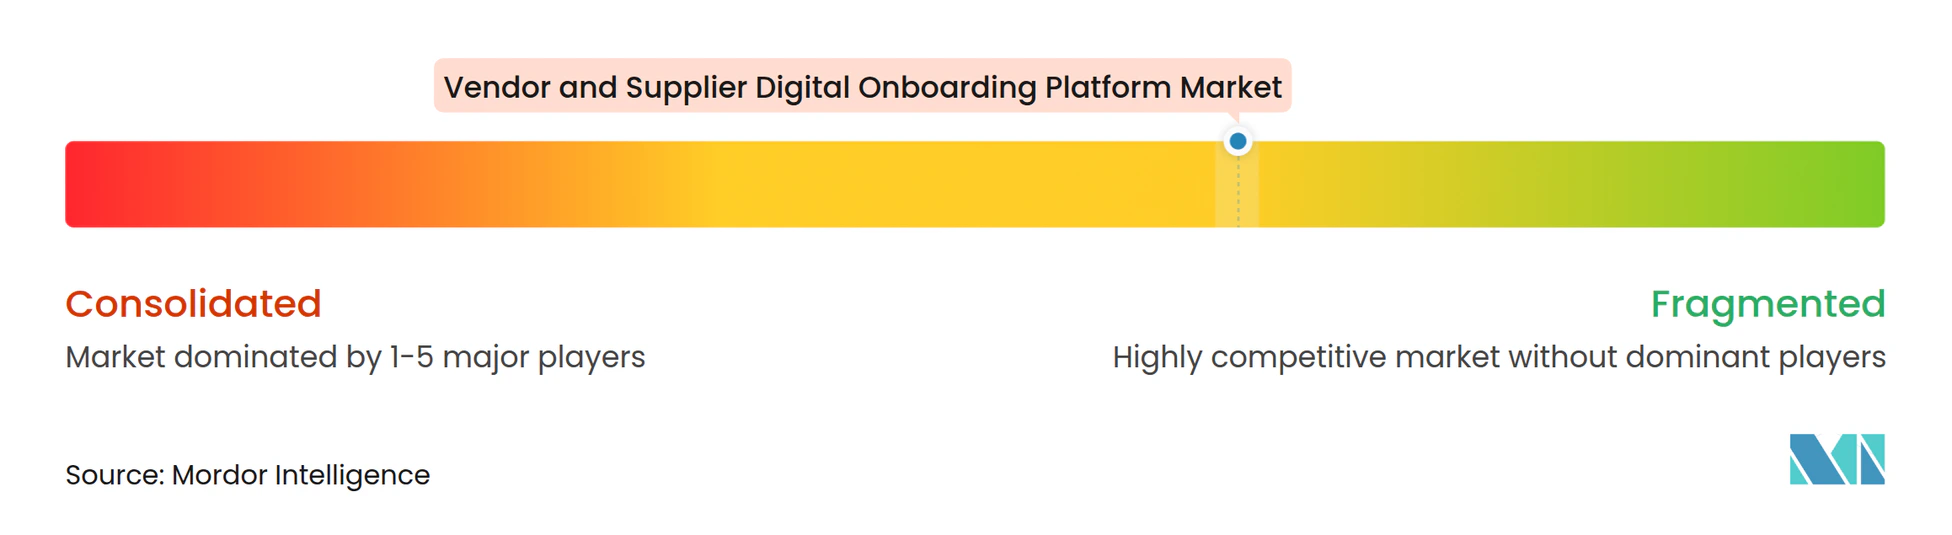
ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は適度に断片化されており、すべてのユースケースを支配するプロバイダーはいません。専門的なサプライヤー情報プラットフォームは、サプライヤー有効化機能をより広い調達環境に拡張するサードパーティリスクスイートおよびソース・トゥ・ペイプロバイダーと競合しています。バイヤーは、これらの領域のいずれかの欠点が手動作業、繰り返しの審査、および一貫性のないサプライヤー記録につながる可能性があるため、統合の深さ、検証データのカバレッジ、ワークフローの柔軟性、およびリスクスコアリングを比較します。HICX SolutionsおよびAravo Solutionsは専用のサプライヤー情報管理アプローチを代表し、他のベンダーはリスクまたは購買システムにオンボーディング機能を付加しています。ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は、確立されたERP環境と連携し、調達、財務、およびコンプライアンスチーム全体で信頼性の高いサプライヤーデータ基盤を維持するプロバイダーを優遇します。
HICX Solutionsは、複雑な調達環境内でのガバナンスされたサプライヤーデータおよびサプライヤー情報管理に注力しています。Apexanalytixは、1,200以上の信頼できるデータソースへの接続を通じたリアルタイムのサプライヤー検証を強調しています。これらのポジションは、データ品質、検証の幅、および最新の外部情報をワークフローに取り込む能力が、ベンダーよびサプライヤー向けデジタルオンボーディングプラットフォーム市場における中心的な競争上の考慮事項であることを示しています。プロバイダーはまた、調達、コンプライアンス、および財務チームに追加の手動作業を生み出さず、バイヤーがコアシステムを時期尚早に置き換えることを要求しない統合アプローチを必要とします。
Vantaは2026年6月に内部およびサードパーティのリスク活動を単一の継続的に更新されるプログラムに統合するAgent for Riskを立ち上げました。このアプローチは、特にサプライヤー管理を内部ガバナンスと並行して評価するバイヤーにとって、ベンダーオンボーディングをより広範なトラストおよびリスク管理フレームワークの一部として位置づけます。地域の専門家は、AuthBridge Research Servicesがベンダー認証のためにUIDAI、NSDL、およびMCAデータベースを通じてインドで行っているように、現地の記録およびコンプライアンスシステムに直接接続することで競争できます。中小企業のオンボーディング、マルチ階層サプライヤーマッピング、エネルギーおよびユーティリティ、および政府調達には、BFSIおよびヘルスケアよりも採用が成熟していない機会が残っています。ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム産業は、サプライヤー管理を大規模に運用しやすく、多くのサプライヤーカテゴリーにわたって使用可能にするプロバイダーを引き続き評価します。
ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム産業リーダー
-
HICX Solutions Limited
-
Aravo Solutions, Inc.
-
PaymentWorks, Inc.
-
SupplierGateway, Inc.
-
apexanalytix, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ベンダーおよびサプライヤーデジタルオンボーディングプラットフォーム市場 このレポートでカバーされる企業
- HICX Solutions Limited
- Aravo Solutions, Inc.
- PaymentWorks, Inc.
- SupplierGateway, Inc.
- apexanalytix, Inc.
- Certa, Inc.
- Gatekeeper Systems, Inc.
- Prevalent, Inc.
- Venminder, Inc.
- ProcessUnity Corporation
- Whistic, Inc.
- SecurityScorecard, Inc.
- LogicGate, Inc.
- Hyperproof, Inc.
- Vanta Inc.
- SafeBase, Inc.
- Evident ID, Inc.
- Vendorful, Inc.
- Kodiak Hub AB
- Supplier.io, Inc.
- Aavenir Technologies Private Limited
- Procol Technologies Private Limited
- AuthBridge Research Services Private Limited
- HighRadius Corporation
最近の産業開発事情 ベンダーおよびサプライヤーデジタルオンボーディングプラットフォーム市場
- 2026年10月:Vantaは、初めての評価への参加においてForrester Wave:ガバナンス、リスク、およびコンプライアンスプラットフォームQ2 2026でリーダーに選出されました。この評価は、Vantaがコンプライアンス自動化から、400以上の統合と1,400以上の継続的テストを網羅するTrust Graphを持つ完全なサードパーティリスク管理プラットフォームへと拡大したことを反映しており、ベンダーオンボーディング評価を定期的なレビューサイクルではなく継続的に監視されるリスクプログラムの一部として再位置づけています。
- 2026年9月:欧州銀行監督機構は、銀行、決済、および投資サービスプロバイダー全体に適用されるサードパーティリスク管理に関する最終ガイドラインを公表しました。このガイドラインは、重要または重要な機能をサポートするすべての契約について、オンボーディングデューデリジェンスから終了まで、完全なライフサイクルフレームワークを確立し、実施のための2年間の移行期間を設けています。この規制は、EU規制対象金融事業体のプラットフォーム需要を直接拡大します。
- 2026年7月:HICX Solutionsは、HSBCイノベーションバンキングおよび既存投資家Wavecrest Growth Partnersから1,500万ポンド(1,976万米ドル)の成長資金および借り換えパッケージを確保しました。この資本は、製品革新、商業的拡大、および選択的買収に充当されており、企業がAI主導の調達およびリスク決定のための不可欠なインフラとしてガバナンスされたサプライヤーデータをますます扱うようになっています。
- 2026年2月:ISO 13485:2016の購買管理要件を21 CFR Part 820に組み込んだ米国食品医薬品局の品質マネジメントシステム規制が発効しました。この規制の変更により、医療機器メーカーに対して構造化されたサプライヤー資格認定および再評価義務が生じ、ライフサイエンス調達におけるデジタルオンボーディングプラットフォームの対象基盤が直接拡大しました。
グローバルベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場レポートの範囲
ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は、組織が調達およびサプライチェーンのライフサイクル全体にわたってベンダーおよびサプライヤーのオンボーディングをデジタル化、自動化、および管理できるようにするソフトウェアソリューションおよび関連技術で構成されています。これらのプラットフォームは、サプライヤー登録、データ収集、書類提出および検証、コンプライアンスのスクリーニング、リスク評価、資格認定、承認ワークフロー、ならびに調達、エンタープライズリソースプランニング(ERP)、およびサプライヤー関係管理システムとの統合を促進します。
ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場レポートは、展開形態(クラウドベース、オンプレミス)、組織規模(大企業、中小企業)、サプライヤータイプ(直接材料サプライヤー、間接サービスサプライヤー、プロフェッショナルサービスプロバイダー、その他のサプライヤータイプ)、エンドユーザー産業(BFSI、ヘルスケアおよびライフサイエンス、小売・消費財、ITおよびテレコム、エネルギーおよびユーティリティ、政府および公共セクター、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋地域、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| クラウドベース |
| オンプレミス |
| 大企業 |
| 中小企業 |
| 直接材料サプライヤー |
| 間接サービスサプライヤー |
| プロフェッショナルサービスプロバイダー |
| その他のサプライヤータイプ |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 小売・消費財 |
| ITおよびテレコム |
| エネルギーおよびユーティリティ |
| 政府および公共セクター |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ベネルクス | |
| 北欧諸国 | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| 東南アジア | |
| アジア太平洋地域その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| アフリカその他 |
| 展開形態別 | クラウドベース | |
| オンプレミス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| サプライヤータイプ別 | 直接材料サプライヤー | |
| 間接サービスサプライヤー | ||
| プロフェッショナルサービスプロバイダー | ||
| その他のサプライヤータイプ | ||
| エンドユーザー産業別 | BFSI | |
| ヘルスケアおよびライフサイエンス | ||
| 小売・消費財 | ||
| ITおよびテレコム | ||
| エネルギーおよびユーティリティ | ||
| 政府および公共セクター | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ベネルクス | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| アジア太平洋地域その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場の規模はどのくらいですか?
ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は2026年に1.41 ビリオン 米ドルと評価され、2032年までに3.27 ビリオン 米ドルに達する見込みです。
デジタルサプライヤーオンボーディングプラットフォームの採用を促進しているものは何ですか?
サードパーティリスク要件、より広範なサプライヤーネットワーク、クラウド調達の採用、およびサプライヤー有効化の迅速化の必要性が需要を支えています。
ベンダーおよびサプライヤーオンボーディングプラットフォームの採用においてどの展開モデルがリードしていますか?
クラウドベース展開が2026年に73.85%のシェアでリードし、ハイブリッド展開は2032年までに15.44%のCAGRで拡大する見込みです。
オンボーディングプラットフォームにおいて最も速く成長しているエンドユーザーセクターはどこですか?
ヘルスケアおよびライフサイエンスは、サプライヤー資格要件に支えられ、2032年までに16.42%のCAGRで拡大する見込みです。
デジタルサプライヤーオンボーディングソリューションにおいて最も速く拡大している地域はどこですか?
アジア太平洋地域は、調達のデジタル化およびデジタルサプライヤー登録に支えられ、2032年までに16.06%のCAGRで拡大する見込みです。
サプライヤーオンボーディングプラットフォームの導入を困難にしているものは何ですか?
マルチERP統合、データ所在地要件、導入コスト、および繰り返しのデータ提出に対するサプライヤーの抵抗が展開を遅らせる可能性があります。