
Marktgröße und Marktanteil der Plattform für digitales Onboarding von Lieferanten und Anbietern
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
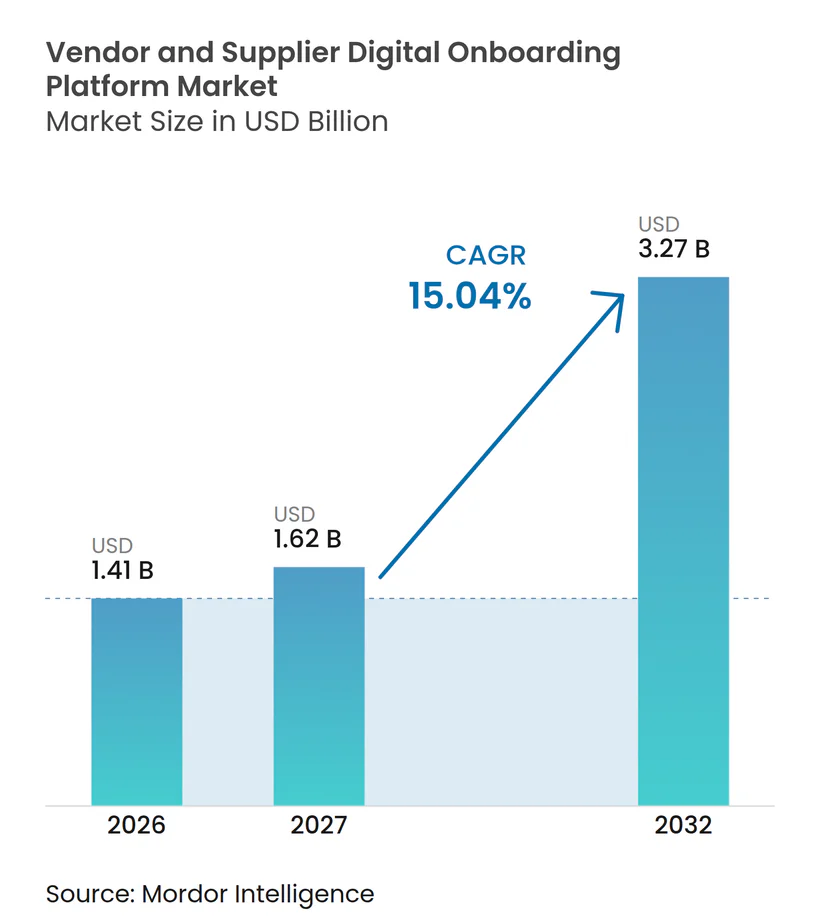
| Marktgröße (2027) | 1.62 Milliarden US-Dollar |
| Marktgröße (2032) | 3.27 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.04 % |
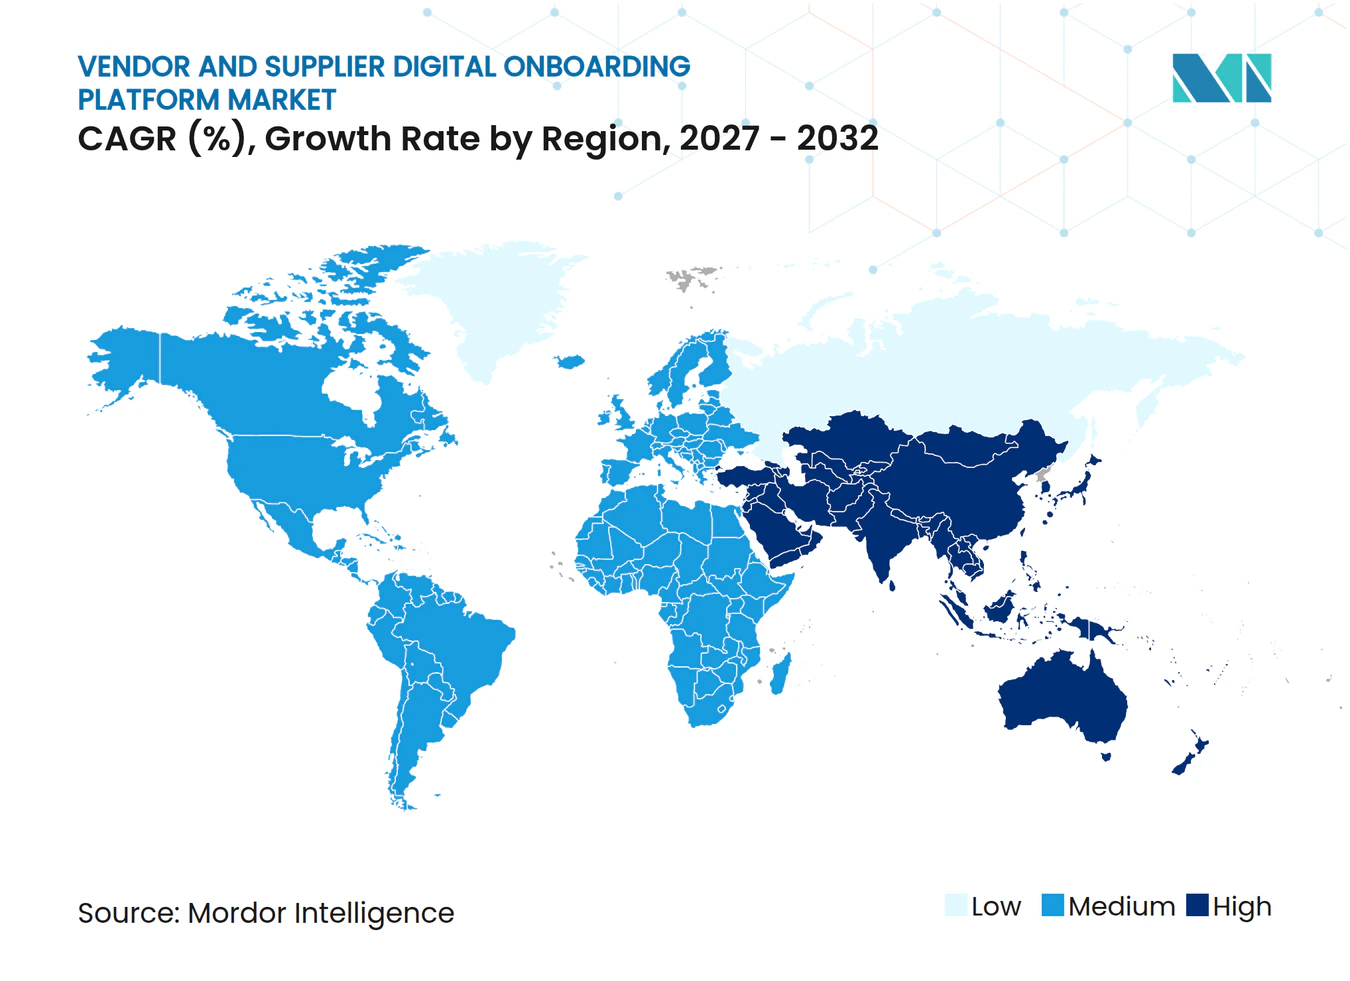
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Plattform für digitales Onboarding von Lieferanten und Anbietern von Mordor Intelligence
Die Marktgröße für Plattformen für digitales Onboarding von Lieferanten und Anbietern wurde im Jahr 2026 auf 1,41 Milliarden USD geschätzt und wird voraussichtlich von 1,62 Milliarden USD im Jahr 2027 auf 3,27 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 15,04 % während des Prognosezeitraums 2027–2032. Regulatorische Anforderungen verlagern das Lieferanten-Onboarding von einer Beschaffungsaufgabe hin zu einem dokumentierten Risikomanagementprozess. Globale Beschaffungsmodelle fügen Lieferanten, Dienstleister und nachgelagerte Beziehungen hinzu, die eine konsistentere Validierung erfordern. Cloud-Plattformen werden für Organisationen, die aktuelle Lieferantendaten über Standorte und Systeme hinweg benötigen, immer geeigneter. Der Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern profitiert auch davon, wenn Unternehmen E-Mail-basierte Formulare und unverbundene Genehmigungen durch geregelte Workflows ersetzen. Der Wettbewerb konzentriert sich auf Integrationsqualität, Datenvalidierung und die Fähigkeit, regulierte Käufer zu unterstützen, ohne separate manuelle Prozesse zu schaffen.
Wichtigste Erkenntnisse des Berichts
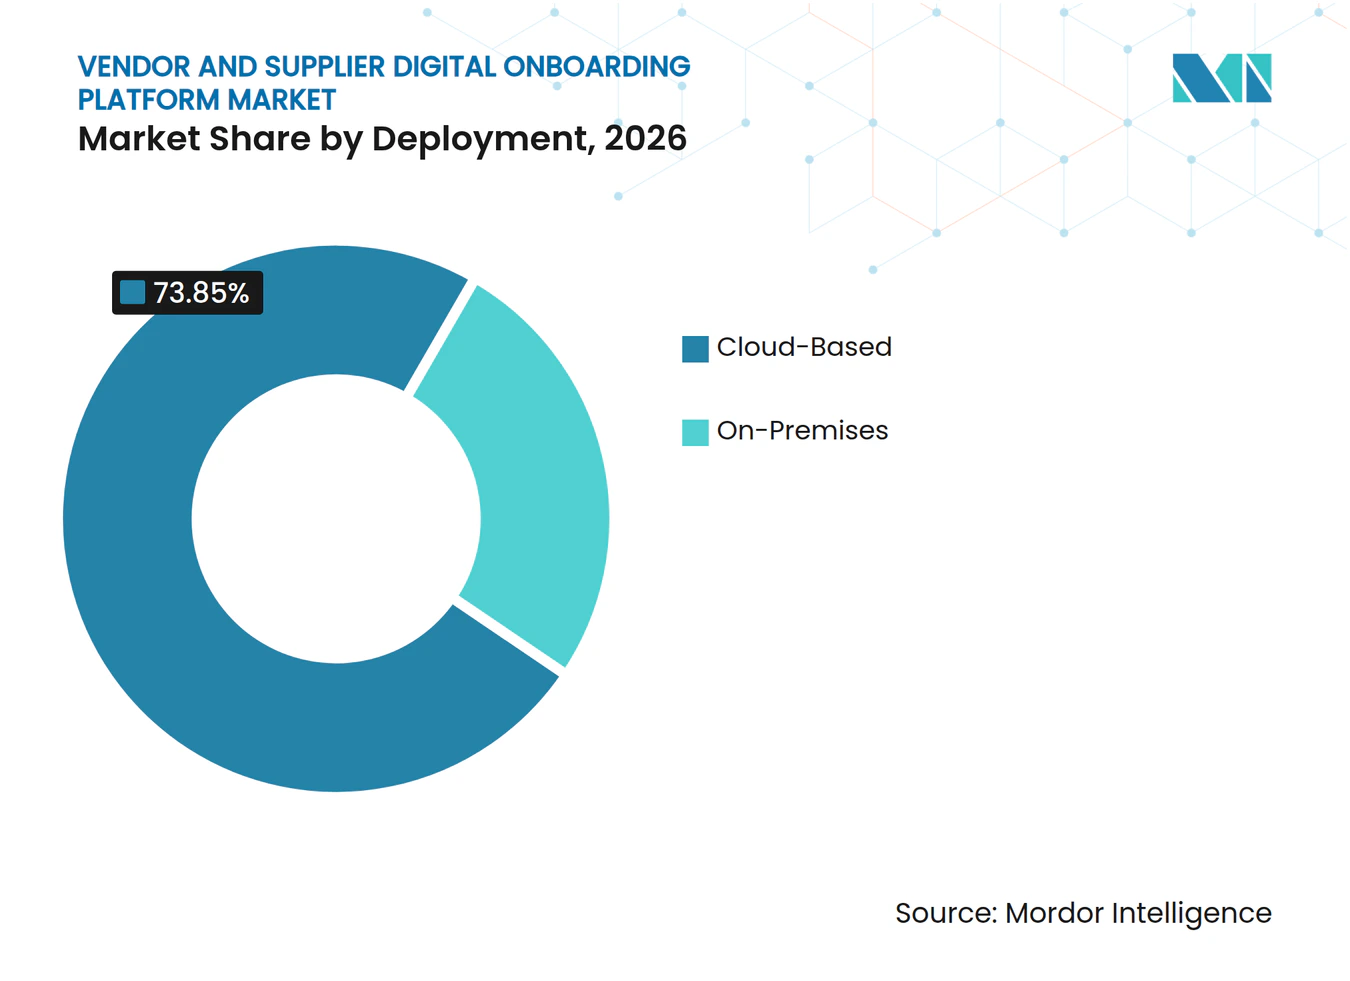
- Nach Bereitstellung hielten Cloud-basierte Plattformen im Jahr 2026 einen Marktanteil von 73,85 % am Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern, während die hybride Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 15,44 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 65,13 %, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 15,41 % wachsen werden.
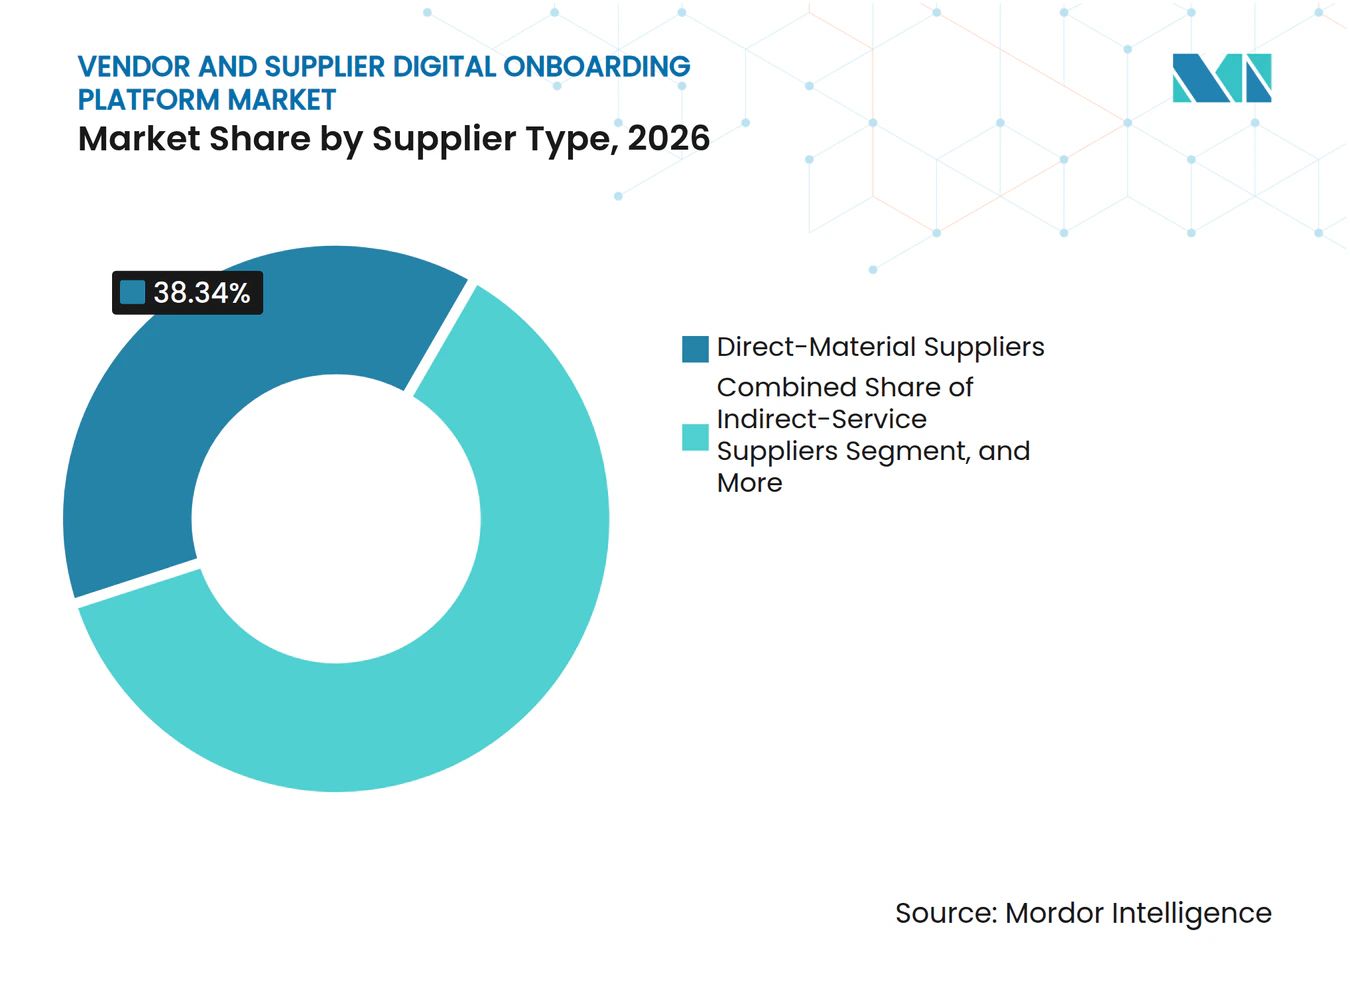
- Nach Lieferantentyp hielten Direktmateriallieferanten im Jahr 2026 einen Anteil von 38,34 %, während professionelle Dienstleistungsanbieter bis 2032 voraussichtlich mit einer CAGR von 15,86 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Anteil von 24,44 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 16,42 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 34,81 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 16,06 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Anforderungen an Drittanbieterrisiken und Compliance | +2.8% | Global, mit höchster Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von mehrstufigen und globalen Lieferantennetzwerken | +2.3% | Global, mit asiatisch-pazifischem Kern und Ausstrahlungseffekten auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach schnellerer Lieferantenaktivierung und niedrigeren Verwaltungskosten | +2.0% | Global, mit frühen Adoptionsgewinnen in Nordamerika und den nordischen Ländern | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung Cloud-basierter Beschaffungstechnologie | +1.7% | Global, mit stärkstem Momentum im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Wachstum von E-Invoicing und kontinuierlichen Transaktionskontrollen | +1.5% | Europa, Südamerika, asiatisch-pazifischer Raum sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| KI-basierte Lieferantendatenvalidierung und Risikoüberwachung | +1.2% | Nordamerika und Europa, mit Ausweitung auf entwickelte asiatisch-pazifische Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Anforderungen an Drittanbieterrisiken und Compliance
Der Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern wird durch Vorschriften gestützt, die eine prüfbare Lieferanten-Sorgfaltspflicht und klare Nachweise für jede Entscheidung erfordern. Die Europäische Bankenaufsichtsbehörde veröffentlichte am 18. September 2026 ihre endgültigen Leitlinien zum Drittanbieterrisikomanagement. Die Leitlinien umfassen Bewertung, Sorgfaltspflicht, Vertragsgestaltung, Überwachung und Ausstiegsregelungen für kritische Funktionen und gehen damit weit über eine einfache Lieferantenregistrierung hinaus.[1] Die im Oktober 2025 herausgegebenen New Yorker Leitlinien fordern ebenfalls eine strukturierte Bewertung von Dienstleistern vor der Beauftragung und betonen die anschließende Überwachung der Beziehung. Sie identifizieren Cybersicherheit, Datenspeicherort und Risiken durch Viert-Parteien als relevante Überlegungen. Diese Anforderungen machen eine dokumentierte Einbindung für Finanzinstitute und andere regulierte Käufer wichtiger, die nachweisen müssen, wie ein Lieferant bewertet wurde.
Ausweitung von mehrstufigen und globalen Lieferantennetzwerken
Der Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern gewinnt an Relevanz, da Unternehmen breitere und stärker verteilte Lieferbasen nutzen. Käufer benötigen zunehmend konsistente Aufzeichnungen für Direktlieferanten, Dienstleister und nachgelagerte Beziehungen, anstatt sich auf verstreute Aufzeichnungen einzelner Einkaufsteams zu verlassen. Die Grundsätze des Basler Ausschusses von 2025 verlangen von Banken, Risiken aus wesentlichen Drittanbietervereinbarungen und damit verbundener Unterauftragsvergabe zu managen. Diese Erwartung macht die Transparenz über die erste Lieferantenstufe hinaus wichtiger, insbesondere wenn ein Lieferant auf andere Anbieter angewiesen ist, um einen kritischen Dienst zu erbringen. Plattformen können diesen Bedarf durch Lieferantenregistrierung, Beziehungsmapping, Workflow-Kontrollen und Aufzeichnungen unterstützen, die verfügbar bleiben, wenn ein Lieferant erneut überprüft wird. Der Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern hat daher eine stärkere Rolle, wo Organisationen Onboarding-Informationen mit einer fortlaufenden Lieferantenüberwachung verbinden.
Nachfrage nach schnellerer Lieferantenaktivierung und niedrigeren Verwaltungskosten
Beschaffungsteams benötigen eine schnellere Aktivierung, wenn ein Lieferant nach einer Störung, einem Beschaffungsereignis oder einer Geschäftserweiterung schnell ersetzt oder hinzugefügt werden muss. Manuelle Prozesse können Lieferantengenehmigungen verzögern, wenn Datenerfassung, Überprüfungen und Systemeinrichtung von separaten Teams bearbeitet werden und in verschiedenen Abteilungen wiederholt werden müssen. Digitale Workflows können erforderliche Dokumente und Genehmigungen an die richtigen Prüfer weiterleiten, ohne auf nicht nachverfolgbare E-Mail-Austausche angewiesen zu sein. Eine schnellere Aktivierung kann Käufern helfen, auf Beschaffungsänderungen zu reagieren, ohne Kontrollanforderungen zu schwächen oder Nachweise der Sorgfaltspflicht zu verlieren. Der Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern dient daher sowohl der Beschaffungskapazität als auch der Compliance-Verwaltung in Organisationen mit komplexen Lieferantenbasen. Anbieter, die den Mehraufwand zwischen Beschaffung, Finanzen und Risikoteams reduzieren, können den praktischen Wert der Automatisierung verbessern und die Lieferantenaktivierung planbarer gestalten.
Zunehmende Einführung Cloud-basierter Beschaffungstechnologie
Die Cloud-Bereitstellung unterstützt das Lieferanten-Onboarding über mehrere Rechtsgebiete und Geschäftsbereiche hinweg, die Zugang zu denselben genehmigten Informationen benötigen. Sie kann aktuelle Verbindungen zu Steuer-, Sanktions- und Lieferantenreferenzdaten bereitstellen, ohne lokale Infrastruktur an jedem Standort oder separate manuelle Uploads von regionalen Teams. Apexanalytix gibt an, dass seine Plattform mit mehr als 1.200 vertrauenswürdigen Datenquellen zur Lieferantenvalidierung verbunden ist. Automatische Regel- und Datenaktualisierungen sind nützlich, wenn E-Invoicing- oder Berichtspflichten von Land zu Land variieren und Lieferanten unterschiedliche lokale Anforderungen erfüllen müssen. Der Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern kann die Cloud-Bereitstellung nutzen, um standardisierte Workflows für eine große Lieferantenpopulation zu unterstützen. Datenlokalisierungsanforderungen erfordern weiterhin hybride oder regional kontrollierte Bereitstellungen, insbesondere für Organisationen, die sensible Zahlungsempfänger- und Eigentümerdaten verwalten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexität in ERP- und Beschaffungsumgebungen | -1.9% | Global, am stärksten ausgeprägt in Nordamerika und Europa bei Unternehmen mit mehreren ERP-Systemen | Mittelfristig (2–4 Jahre) |
| Datenschutz-, Cybersicherheits- und grenzüberschreitende Datenübertragungsbedenken | -1.6% | Europa, asiatisch-pazifischer Raum und Naher Osten, mit globaler Relevanz für multinationale Unternehmen | Langfristig (≥ 4 Jahre) |
| Hohe Implementierungskosten und begrenzte interne technische Kapazitäten | -1.3% | Südamerika, Afrika, Teile des asiatisch-pazifischen Raums und mittelständische Organisationen weltweit | Mittelfristig (2–4 Jahre) |
| Widerstand von Lieferanten gegen wiederholte Dateneingabe und komplexe Workflows | -1.0% | Global, mit stärkerer Exposition in Märkten mit großen KMU-Lieferantenbasen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität in ERP- und Beschaffungsumgebungen
Die Integrationskomplexität kann die Einführung im Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern verlangsamen. Übernommene Unternehmen behalten häufig unterschiedliche ERP-Systeme, Lieferantendatenmodelle, Genehmigungswege und benutzerdefinierte Felder bei, die ohne detailliertes Mapping nicht übereinstimmen. Eine zentralisierte Onboarding-Schicht muss diese Unterschiede ausgleichen, bevor sie zuverlässige Lieferantendatensätze erstellen und konsistente Daten an nachgelagerte Systeme weitergeben kann. Integrationsarbeiten können auch Beschaffungs-, Finanz-, Bestands- und Kreditorenbuchhaltungssysteme umfassen, von denen jedes eine separate Eigentümerschaft und Änderungskontrollen haben kann. Eine fehlerhafte Schnittstelle kann zu blockierten Bestellungen, verzögerter Lieferantenaktivierung oder fehlgeschlagenen Zahlungen führen, nachdem ein Lieferant scheinbar genehmigt wurde. Vorgefertigte Konnektoren können diese Last reduzieren, aber Abdeckung, Versionskompatibilität und die Qualität der lokalen Konfiguration bleiben wichtige Überlegungen für Käufer.
Datenschutz-, Cybersicherheits- und grenzüberschreitende Datenübertragungsbedenken
Lieferanten-Onboarding-Datensätze können Bankdaten, Steueridentifikatoren, Informationen zu wirtschaftlichen Eigentümern und andere sensible Daten enthalten, die während des gesamten Lieferantenlebenszyklus konsistent behandelt werden müssen. Das New York State Department of Financial Services verpflichtet betroffene Unternehmen zur Verwaltung von Cybersicherheitsrisiken bei Drittanbietern gemäß 23 NYCRR Part 500.[2] Grenzüberschreitende Übertragungsregeln können einschränken, wo Lieferantendaten gespeichert und verarbeitet werden, insbesondere wenn eine Organisation einen gemeinsamen globalen Onboarding-Prozess verwendet. Internationale Käufer benötigen möglicherweise regionale Datenspeicher oder Plattformen, die Daten nach Rechtsgebiet trennen und gleichzeitig die für eine zentrale Aufsicht erforderlichen Kontrollen aufrechterhalten. Beide Ansätze erhöhen den Implementierungs-, Governance- und Prüfungsaufwand, da Teams festlegen müssen, welche Daten übertragen werden können und welche Datensätze lokal verbleiben müssen. Diese Überlegungen begünstigen Anbieter mit klar dokumentierten Datenspeicherort- und Sicherheitskontrollen sowie Workflows, die sich an unterschiedliche Länderanforderungen anpassen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellung:
Cloud-Plattformen führen, während hybride Modelle Datenanforderungen adressierenCloud-basierte Plattformen machten im Jahr 2026 73,85 % des Marktes für Plattformen für digitales Onboarding von Lieferanten und Anbietern aus. Diese Position spiegelt die Notwendigkeit wider, konsistente Onboarding-Workflows über Standorte hinweg auszudehnen, ohne separate lokale Infrastruktur zu unterhalten oder unterschiedliche Genehmigungspraktiken für jede Geschäftseinheit zu schaffen. Cloud-Umgebungen können Verbindungen zu Steuerdatenbanken, Sanktionslisten und Registern wirtschaftlicher Eigentümer aktualisieren, sodass Prüfungen aktuellere externe Referenzdaten verwenden können. Sie können auch Beschaffungs-, Finanz- und Risikoteams Zugang zum selben aktuellen Lieferantendatensatz geben und so die Wahrscheinlichkeit verringern, dass separate Systeme widersprüchliche Informationen enthalten. Dieses Design ist besonders nützlich, wenn Unternehmen mehrere Einkaufseinheiten in verschiedenen Ländern betreiben und gemeinsame Kontrollen ohne lokale Infrastruktur an jedem Standort benötigen.
On-Premises-Systeme bleiben in Verteidigungs- und kritischen Infrastrukturumgebungen mit strengen Souveränitätsanforderungen und geringer Toleranz für extern gehostete Daten relevant. Ihre Rolle bleibt auch dort erhalten, wo Käufer streng kontrollierte interne Umgebungen benötigen oder über Legacy-Systeme verfügen, die noch nicht für die Cloud-Integration bereit sind. Die hybride Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 15,44 % wachsen. Dieser Teil des Marktes für Plattformen für digitales Onboarding von Lieferanten und Anbietern spiegelt die Nachfrage nach Cloud-Flexibilität in Kombination mit lokaler Kontrolle für bestimmte Datensätze wider. Anbieter, die Daten-Routing, Kompartimentierung und konsistente Workflow-Regeln unterstützen, können diese Anforderung erfüllen, ohne einen einzigen Bereitstellungsansatz zu erzwingen.


Nach Unternehmensgröße:
Großunternehmen verankern die Ausgaben, während KMU flexible Tools einführenGroßunternehmen machten im Jahr 2026 65,13 % des Marktes für Plattformen für digitales Onboarding von Lieferanten und Anbietern aus. Diese Organisationen verwalten höhere Lieferantenvolumina über mehr Rechtsgebiete und Geschäftsbereiche hinweg, häufig mit verschiedenen Betriebsgesellschaften, die separate Beschaffungssysteme verwenden. Sie unterliegen auch formalen Drittanbieterrisikoanforderungen, die vollständige Lieferantendatensätze, Genehmigungsnachweise und wiederkehrende Überprüfungen für den täglichen Betrieb unerlässlich machen. Automatisierte Workflows können Beschaffungs-, Compliance- und Finanzprüfungen vor der Lieferantenaktivierung koordinieren, anstatt Abteilungen dieselben Informationen separat sammeln zu lassen. Dies hilft, vollständige Lieferantenstammdaten zu pflegen, auch wenn sich Lieferanten, juristische Personen und Zahlungsvereinbarungen häufig ändern.
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 15,41 % wachsen. Ihre Einführung wird durch Cloud-Tools mit niedrigeren Einstiegskosten, nutzungsbasierter Preisgestaltung und geringerem Bedarf an internen Technologieressourcen als bei traditionellen Unternehmensplattformen unterstützt. SupplierGateway führte seine globale erweiterte digitale Zertifizierung in 188 Ländern ein, um eine standardisierte Lieferantenverifizierung bereitzustellen. Kleinere Lieferanten erhalten auch mehr Kundenanfragen nach konsistenten Compliance-Informationen, bevor sie mit Großunternehmen zusammenarbeiten können. Der Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern kann diese Gruppe unterstützen, indem Plattformen wiederholte Dateneingaben vermeiden und wiederverwendbare, verifizierte Lieferanteninformationen bereitstellen.
Nach Lieferantentyp:
Direktmateriallieferanten führen, während professionelle Dienstleistungen schneller wachsenDirektmateriallieferanten hielten im Jahr 2026 einen Marktanteil von 38,34 % am Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern. Produktionsgebundene Lieferanten erfordern häufig Qualifikationsnachweise, Qualitätsdokumentation, Materialkonformitätsnachweise und nachvollziehbare Genehmigungsunterlagen, bevor der Einkauf beginnen kann. Die Qualitätsmanagementsystemverordnung der FDA trat am 2. Februar 2026 in Kraft. Sie integriert die Anforderungen von ISO 13485:2016 in die Qualitätssystemverordnung für Medizinprodukte.[3] Diese Regelung verstärkt die Notwendigkeit einer dokumentierten Lieferantenbewertung und -neubewertung in betroffenen Biowissenschaftsumgebungen, wo der Status eines Lieferanten die Produktqualitätsprozesse beeinflussen kann.
Indirekte Dienstleistungslieferanten sind ein weiterer wichtiger Teil von Lieferantenmanagementsystemen, insbesondere da Organisationen die Aufsicht über historisch kontrollierte Produktionskategorien hinaus ausweiten. Logistikunternehmen, Personaldienstleister und Versorgungsunternehmen erfordern jeweils unterschiedliche Dokumente, Risikoprüfungen und Genehmigungslogik, da die Art ihrer Dienstleistungen unterschiedlich ist. Professionelle Dienstleistungsanbieter werden bis 2032 voraussichtlich mit einer CAGR von 15,86 % wachsen. Diese Engagements können Hintergrundprüfungen, Versicherungsverifizierung und Interessenkonfliktprüfungen erfordern, insbesondere bei der Beschaffung im BFSI- und Gesundheitsbereich. Der Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern unterstützt konfigurierbare Workflows, die Kontrollen entsprechend der Art und dem Risikoniveau jeder Beziehung anwenden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
BFSI hat die größte Position, während das Gesundheitswesen an Dynamik gewinntBFSI machte im Jahr 2026 24,44 % des Marktwerts aus. Finanzunternehmen müssen Lieferanten im Rahmen von Programmen zur operativen Resilienz und zum Drittanbieterrisikomanagement verwalten, mit Aufzeichnungen, die die Aufsicht während der gesamten Beziehung unterstützen, nicht nur bei der ersten Genehmigung. DORA wurde am 17. Januar 2025 für EU-Finanzunternehmen anwendbar. Der Rahmen erfordert Informationsregister und eine strukturierte Aufsicht über IKT-Drittanbieter. Die EBA-Leitlinien von 2026 erweitern die Grundsätze der Lebenszyklussteuerung auf wichtige Nicht-IKT-Beziehungen.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 16,42 % wachsen. Das Segment profitiert von stärkeren Lieferantenqualifikationsanforderungen in Lieferketten für Medizinprodukte und Pharmazeutika, wo Einkaufskontrollen eng mit dem Qualitätsmanagement verknüpft sind. Einzelhandel, Konsumgüter, IT und Telekommunikation sowie Energie und Versorgungsunternehmen nutzen ebenfalls Onboarding-Plattformen bei Beschaffungs- und ERP-Modernisierungsprogrammen, die sauberere Lieferantenstammdaten anstreben. Die staatliche Einführung wird durch digitale öffentliche Beschaffungssysteme und standardisierte Lieferantenregistrierung unterstützt, die konsistentere Erwartungen an Lieferanten schaffen können. Der Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern wird durch sektorale Regeln zu Qualität, Informationssicherheit und Datenschutz geprägt, die beeinflussen, welche Plattform Käufer priorisieren.
Geografische Analyse
Markt für digitale Onboarding-Plattformen für Lieferanten und Anbieter in Amerika
Nordamerika hatte im Jahr 2026 einen Anteil von 34,81 % am Marktwert. Die Vereinigten Staaten verbinden umfangreiche Beschaffungsprogramme mit detaillierten Anforderungen in den Bereichen Finanzdienstleistungen, Biowissenschaften und Verteidigung, wodurch Lieferantenkontrollen bei vielen großen Unternehmen zu einer routinemäßigen Geschäftsanforderung geworden sind. Die Drittanbieter-Leitlinien des Bundesstaates New York vom Oktober 2025 verankern Lieferantenrisikokontrollen innerhalb der Erwartungen an Cybersicherheitsprüfungen. Kanada trägt durch Drittanbieter-Risikoprogramme im Finanzsektor bei, während Mexiko die Nachfrage durch digitale Steuer- und Rechnungsinfrastrukturen steigert, die aktuelle Lieferanteninformationen erfordern. Der Markt für digitale Onboarding-Plattformen für Lieferanten und Anbieter entwickelt sich auch in Südamerika, wo E-Invoicing-Systeme den Wert verifizierter steuerlicher Lieferantendaten und konsistenter Onboarding-Daten erhöhen.
Markt für digitale Onboarding-Plattformen für Lieferanten und Anbieter in Europa
Europa war im Jahr 2026 die zweitgrößte Region nach Wert. DORA und die EBA-Leitlinien unterstreichen die Bedeutung von Lebenszykluskontrollen für Finanzinstitute in der gesamten Region. Deutschland, das Vereinigte Königreich, Frankreich, die Benelux-Länder und die nordischen Länder bilden eine konzentrierte Nachfragebasis, da sie eine ausgereifte Unternehmensbeschaffung mit anspruchsvollen regulatorischen Umgebungen verbinden. Deutschlands schrittweise E-Invoicing-Umstellung erhöht den praktischen Bedarf an verifizierten Lieferantennachweisen, bevor ein Lieferant mit der Transaktion beginnt oder Rechnungen einreicht. Der Markt für digitale Onboarding-Plattformen für Lieferanten und Anbieter profitiert davon, wenn Steuer- und Lieferantendaten einer laufenden Validierung bedürfen, während Spanien, Italien und andere europäische Märkte die Nachfrage durch ERP-Modernisierung und Digitalisierung der öffentlichen Beschaffung ankurbeln.
Markt für digitale Onboarding-Plattformen für Lieferanten und Anbieter in APAC und MEA
Für den asiatisch-pazifischen Raum wird bis 2032 eine Expansion mit einem CAGR von 16,06 % prognostiziert. Indiens GeM-Beschaffungsplattform hatte bis August 2026 mehr als 37,8 Millionen kumulative Bestellungen überschritten und unterstützt die digitale Lieferantenregistrierung sowie den Datenaustausch in einem großen öffentlichen Beschaffungsnetzwerk. China, Japan, Südkorea und Australien sind etablierte Unternehmens-Beschaffungsumgebungen, während Singapur, Indonesien und Vietnam staatlich unterstützte Digitalisierungsprogramme durchlaufen. Der Markt für digitale Onboarding-Plattformen für Lieferanten und Anbieter bietet auch in Saudi-Arabien und den Vereinigten Arabischen Emiraten Chancen, angetrieben durch digitale Transformation und E-Invoicing-Anforderungen, während Afrika sich noch in einem früheren Stadium befindet, mit Aktivitäten, die sich auf Großunternehmen und Programme des öffentlichen Sektors in Südafrika, Nigeria und Ägypten konzentrieren.
Wettbewerbslandschaft
Marktkonzentration
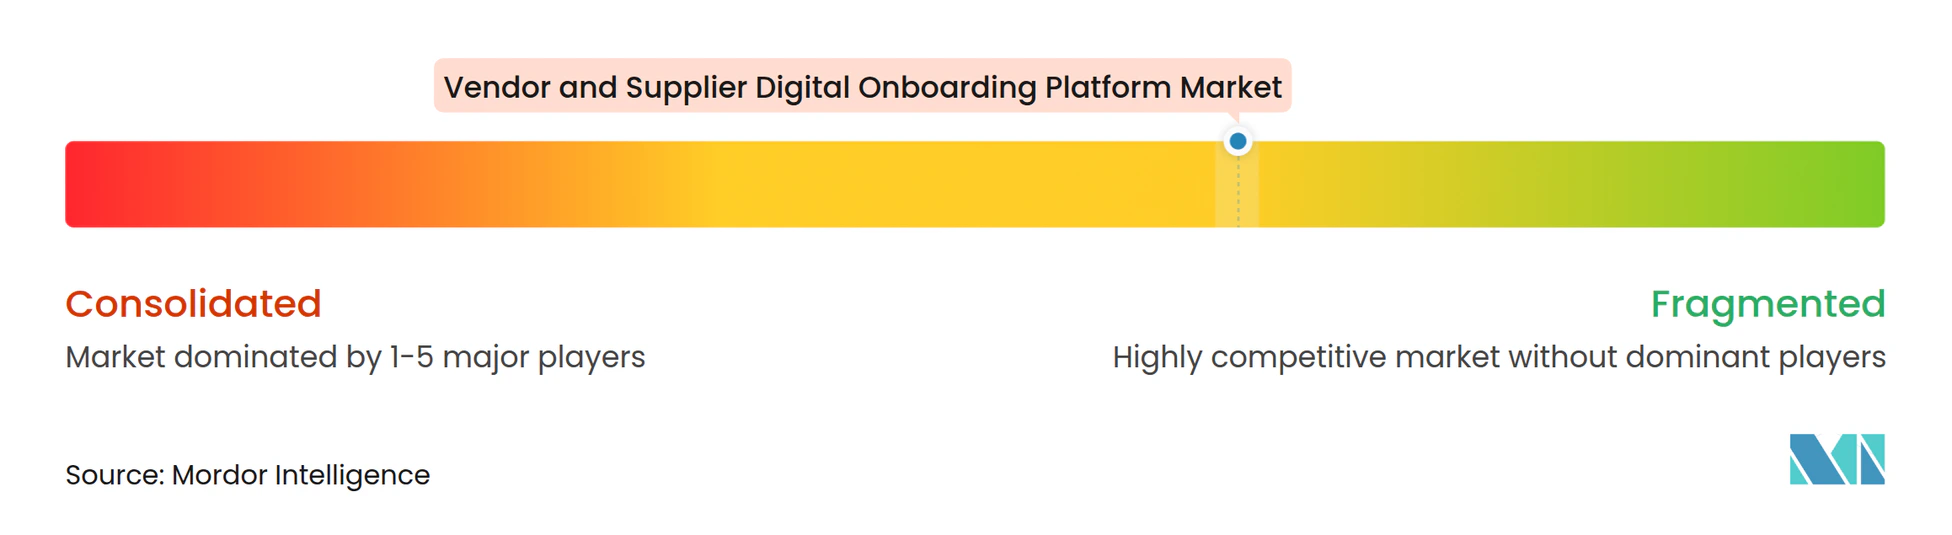
Der Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern ist mäßig fragmentiert, und kein Anbieter dominiert jeden Anwendungsfall. Spezialisierte Lieferanteninformationsplattformen konkurrieren mit Drittanbieterrisiko-Suiten und Source-to-Pay-Anbietern, die Lieferantenaktivierungsfunktionen in breitere Beschaffungsumgebungen einbetten. Käufer vergleichen Integrationstiefe, Validierungsdatenabdeckung, Workflow-Flexibilität und Risikobewertung, da Mängel in einem dieser Bereiche zu manueller Arbeit, wiederholten Überprüfungen und inkonsistenten Lieferantendatensätzen führen können. HICX Solutions und Aravo Solutions repräsentieren dedizierte Ansätze für das Lieferanteninformationsmanagement, während andere Anbieter Onboarding-Funktionen an Risiko- oder Einkaufssysteme anhängen. Der Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern begünstigt Anbieter, die mit etablierten ERP-Umgebungen zusammenarbeiten und eine zuverlässige Lieferantendatenbasis für Beschaffungs-, Finanz- und Compliance-Teams aufrechterhalten.
HICX Solutions konzentriert sich auf geregelte Lieferantendaten und Lieferanteninformationsmanagement in komplexen Beschaffungsumgebungen. Apexanalytix betont die Echtzeit-Lieferantenvalidierung durch Verbindungen zu mehr als 1.200 vertrauenswürdigen Datenquellen. Diese Positionen zeigen, dass Datenqualität, Validierungsbreite und die Fähigkeit, aktuelle externe Informationen in Workflows einzubringen, zentrale Wettbewerbsüberlegungen im Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern sind. Anbieter benötigen auch Integrationsansätze, die keinen zusätzlichen manuellen Aufwand für Beschaffungs-, Compliance- und Finanzteams schaffen und Käufer nicht zwingen, Kernsysteme vorzeitig zu ersetzen.
Vanta startete im Juni 2026 Agent for Risk, um interne und Drittanbieter-Risikoaktivitäten in ein einziges, kontinuierlich aktualisiertes Programm zu konsolidieren. Dieser Ansatz positioniert das Lieferanten-Onboarding als Teil eines umfassenderen Vertrauens- und Risikomanagement-Rahmens, insbesondere für Käufer, die Lieferantenkontrollen neben der internen Governance bewerten. Regionale Spezialisten können durch direkte Verbindung mit lokalen Aufzeichnungen und Compliance-Systemen konkurrieren, wie AuthBridge Research Services in Indien durch UIDAI-, NSDL- und MCA-Datenbanken zur Lieferantenauthentifizierung. Chancen bestehen weiterhin im KMU-Onboarding, mehrstufigen Lieferanten-Mapping, Energie und Versorgungsunternehmen sowie öffentlicher Beschaffung, wo die Einführung weniger ausgereift ist als in BFSI und im Gesundheitswesen. Die Branche der Plattformen für digitales Onboarding von Lieferanten und Anbietern belohnt weiterhin Anbieter, die Lieferantenkontrollen einfacher im großen Maßstab betreibbar und über viele Lieferantenkategorien hinweg nutzbar machen.
Marktführer der Plattform für digitales Onboarding von Lieferanten und Anbietern
-
HICX Solutions Limited
-
Aravo Solutions, Inc.
-
PaymentWorks, Inc.
-
SupplierGateway, Inc.
-
apexanalytix, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Onboarding-Plattformen für Lieferanten und Anbieter Unternehmen in diesem Bericht
- HICX Solutions Limited
- Aravo Solutions, Inc.
- PaymentWorks, Inc.
- SupplierGateway, Inc.
- apexanalytix, Inc.
- Certa, Inc.
- Gatekeeper Systems, Inc.
- Prevalent, Inc.
- Venminder, Inc.
- ProcessUnity Corporation
- Whistic, Inc.
- SecurityScorecard, Inc.
- LogicGate, Inc.
- Hyperproof, Inc.
- Vanta Inc.
- SafeBase, Inc.
- Evident ID, Inc.
- Vendorful, Inc.
- Kodiak Hub AB
- Supplier.io, Inc.
- Aavenir Technologies Private Limited
- Procol Technologies Private Limited
- AuthBridge Research Services Private Limited
- HighRadius Corporation
Neueste Industrielle Entwicklungen in Markt für digitale Onboarding-Plattformen für Lieferanten und Anbieter
- Oktober 2026: Vanta wurde bei seiner ersten Aufnahme in die Bewertung als Leader im Forrester Wave: Governance-, Risiko- und Compliance-Plattformen Q2 2026 ausgezeichnet. Die Anerkennung spiegelt Vantas Expansion von der Compliance-Automatisierung hin zu einer vollständigen Drittanbieter-Risikomanagementplattform wider, wobei sein Trust Graph mehr als 400 Integrationen und mehr als 1.400 kontinuierliche Tests umfasst und die Bewertung des Lieferanten-Onboardings als Teil eines kontinuierlich überwachten Risikoprogramms statt eines periodischen Überprüfungszyklus neu positioniert.
- September 2026: Die Europäische Bankenaufsichtsbehörde veröffentlichte die endgültigen Leitlinien zum Management von Drittanbieterrisiken, die für Banken, Zahlungsdienstleister und Wertpapierfirmen gelten. Die Leitlinien legen einen vollständigen Lebenszyklusrahmen fest, vom Onboarding-Due-Diligence bis zum Ausstieg, für alle Vereinbarungen, die kritische oder wichtige Funktionen unterstützen, mit einer zweijährigen Übergangsfrist für die Umsetzung. Diese Regulierung erweitert die Plattformnachfrage direkt bei EU-regulierten Finanzunternehmen.
- Juli 2026: HICX Solutions sicherte sich ein Wachstumsfinanzierungs- und Refinanzierungspaket in Höhe von 15 Millionen GBP (19,76 Millionen USD) von HSBC Innovation Banking und dem bestehenden Investor Wavecrest Growth Partners. Das Kapital ist für Produktinnovation, kommerzielle Expansion und selektive Akquisitionen vorgesehen, da Unternehmen geregelte Lieferantendaten zunehmend als wesentliche Infrastruktur für KI-gesteuerte Beschaffungs- und Risikoentscheidungen betrachten.
- Februar 2026: Die Qualitätsmanagementsystemverordnung der US-amerikanischen Lebensmittel- und Arzneimittelbehörde, die die Einkaufskontrollanforderungen von ISO 13485:2016 in 21 CFR Part 820 integriert, trat in Kraft. Diese regulatorische Änderung schuf strukturierte Lieferantenqualifikations- und Neubewertungspflichten für Medizinproduktehersteller und erweiterte damit direkt die adressierbare Basis für digitale Onboarding-Plattformen in der Biowissenschaftsbeschaffung.
Globaler Berichtsumfang des Marktes für Plattformen für digitales Onboarding von Lieferanten und Anbietern
Der Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern umfasst Softwarelösungen und zugehörige Technologien, die es Organisationen ermöglichen, das Onboarding von Lieferanten und Anbietern über den gesamten Beschaffungs- und Lieferkettenlebenszyklus hinweg zu digitalisieren, zu automatisieren und zu verwalten. Diese Plattformen erleichtern die Lieferantenregistrierung, Datenerfassung, Dokumenteneinreichung und -verifizierung, Compliance-Screening, Risikobewertung, Qualifizierung, Genehmigungsworkflows sowie die Integration mit Beschaffungs-, Enterprise-Resource-Planning (ERP)- und Lieferantenbeziehungsmanagement-Systemen.
Der Bericht zum Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern ist segmentiert nach Bereitstellung (Cloud-basiert und On-Premises), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Lieferantentyp (Direktmateriallieferanten, indirekte Dienstleistungslieferanten, professionelle Dienstleistungsanbieter und andere Lieferantentypen), Endnutzerbranche (BFSI, Gesundheitswesen und Biowissenschaften, Einzelhandel und Konsumgüter, IT und Telekommunikation, Energie und Versorgungsunternehmen, Regierung und öffentlicher Sektor sowie andere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Cloud-basiert |
| On-Premises |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Direktmateriallieferanten |
| Indirekte Dienstleistungslieferanten |
| Professionelle Dienstleistungsanbieter |
| Andere Lieferantentypen |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und Konsumgüter |
| IT und Telekommunikation |
| Energie und Versorgungsunternehmen |
| Regierung und öffentlicher Sektor |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Benelux | |
| Nordische Länder | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Bereitstellung | Cloud-basiert | |
| On-Premises | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Lieferantentyp | Direktmateriallieferanten | |
| Indirekte Dienstleistungslieferanten | ||
| Professionelle Dienstleistungsanbieter | ||
| Andere Lieferantentypen | ||
| Nach Endnutzerbranche | BFSI | |
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel und Konsumgüter | ||
| IT und Telekommunikation | ||
| Energie und Versorgungsunternehmen | ||
| Regierung und öffentlicher Sektor | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Benelux | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern?
Der Markt für Plattformen für digitales Onboarding von Lieferanten und Anbietern wurde im Jahr 2026 auf 1,41 Milliarden USD geschätzt und wird bis 2032 voraussichtlich 3,27 Milliarden USD erreichen.
Was treibt die Einführung digitaler Lieferanten-Onboarding-Plattformen an?
Drittanbieterrisikoanforderungen, breitere Lieferantennetzwerke, Cloud-Beschaffungseinführung und der Bedarf nach schnellerer Lieferantenaktivierung unterstützen die Nachfrage.
Welches Bereitstellungsmodell führt bei der Einführung von Lieferanten-Onboarding-Plattformen?
Die Cloud-basierte Bereitstellung führte im Jahr 2026 mit einem Anteil von 73,85 %, während die hybride Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 15,44 % wachsen wird.
Welcher Endnutzersektor wächst am schnellsten bei Onboarding-Plattformen?
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 16,42 % wachsen, unterstützt durch Lieferantenqualifikationsanforderungen.
Welche Region wächst am schnellsten bei digitalen Lieferanten-Onboarding-Lösungen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 16,06 % wachsen, unterstützt durch Beschaffungsdigitalisierung und digitale Lieferantenregistrierung.
Was macht die Implementierung von Lieferanten-Onboarding-Plattformen schwierig?
Multi-ERP-Integration, Datenspeicherortanforderungen, Implementierungskosten und der Widerstand von Lieferanten gegen wiederholte Dateneingabe können die Bereitstellung verzögern.