
Tamanho e Participação do Mercado de Transportadoras Criogênicas para Terapia Celular e Gênica (CGT) Veia a Veia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
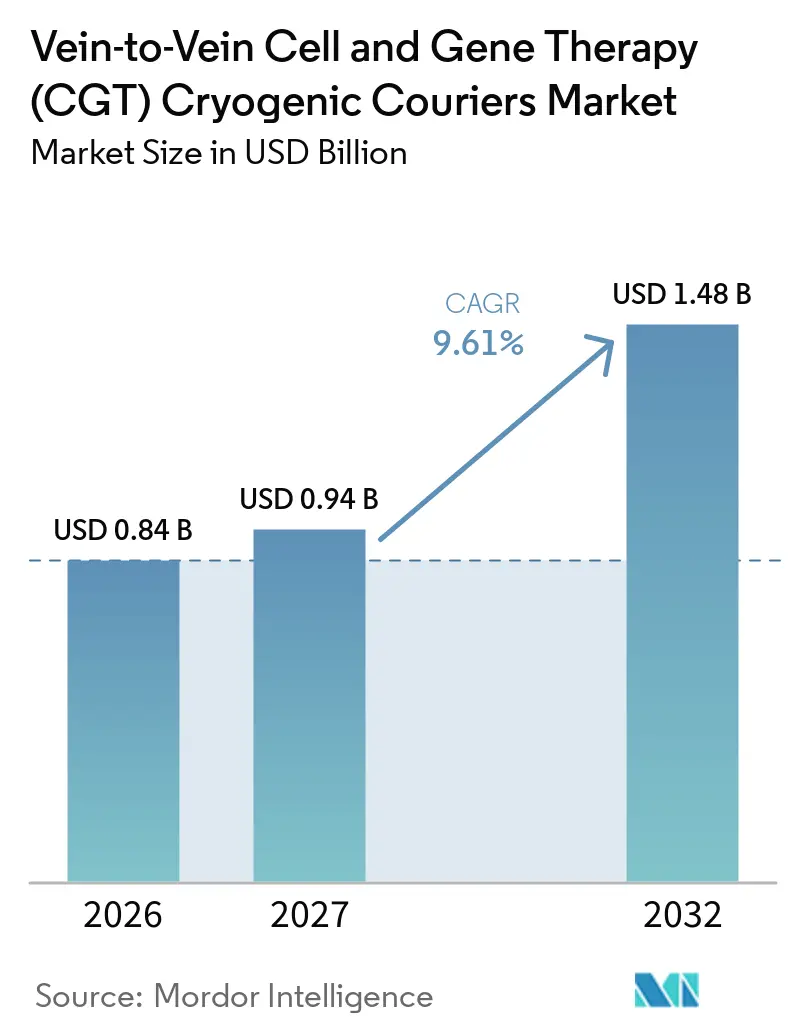
| Tamanho do Mercado (2027) | 0.94 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.48 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.61 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
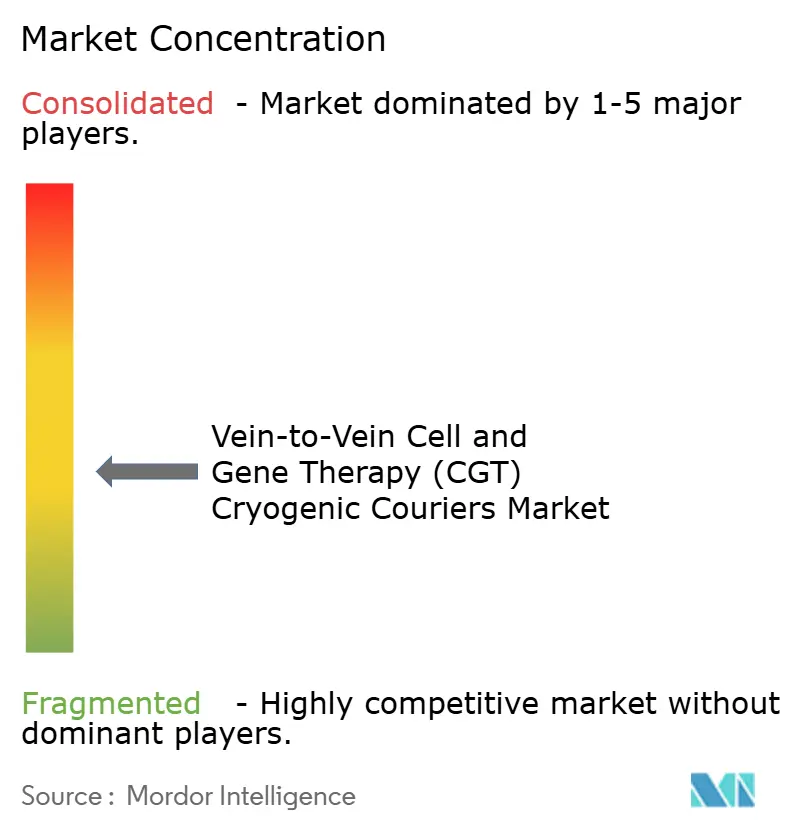
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transportadoras Criogênicas para Terapia Celular e Gênica (CGT) Veia a Veia por Mordor Intelligence
O tamanho do mercado de transportadoras criogênicas para terapia celular e gênica veia a veia é avaliado em 0,84 bilhões de USD em 2026 e estima-se que atinja 0,94 bilhões de USD em 2027 e 1,48 bilhões de USD até 2032, registrando um CAGR de 9,61% de 2027 a 2032.
O mercado de transportadoras criogênicas para terapia celular e gênica veia a veia atende tratamentos que necessitam de armazenamento e transporte abaixo de -150 °C na fase de vapor de nitrogênio líquido, um requisito que as cadeias de frio convencionais não conseguem atender de forma confiável. O pipeline de desenvolvimento ativo atingiu 4.487 terapias gênicas, celulares e de RNA no segundo trimestre de 2026, incluindo 2.217 terapias gênicas que representaram 49% do pipeline.[1] Este pipeline torna a capacidade de transporte qualificado parte do processo que determina a rapidez com que os pacientes podem receber uma terapia. O mercado de transportadoras criogênicas para terapia celular e gênica também se beneficia à medida que o tratamento migra de centros acadêmicos para locais de infusão comunitários, aumentando o número de locais de entrega qualificados. Registros digitais de cadeia de identidade, telemetria de temperatura e planejamento de contingência estão, portanto, tornando-se características centrais na seleção de transportadoras.
Principais Conclusões do Relatório
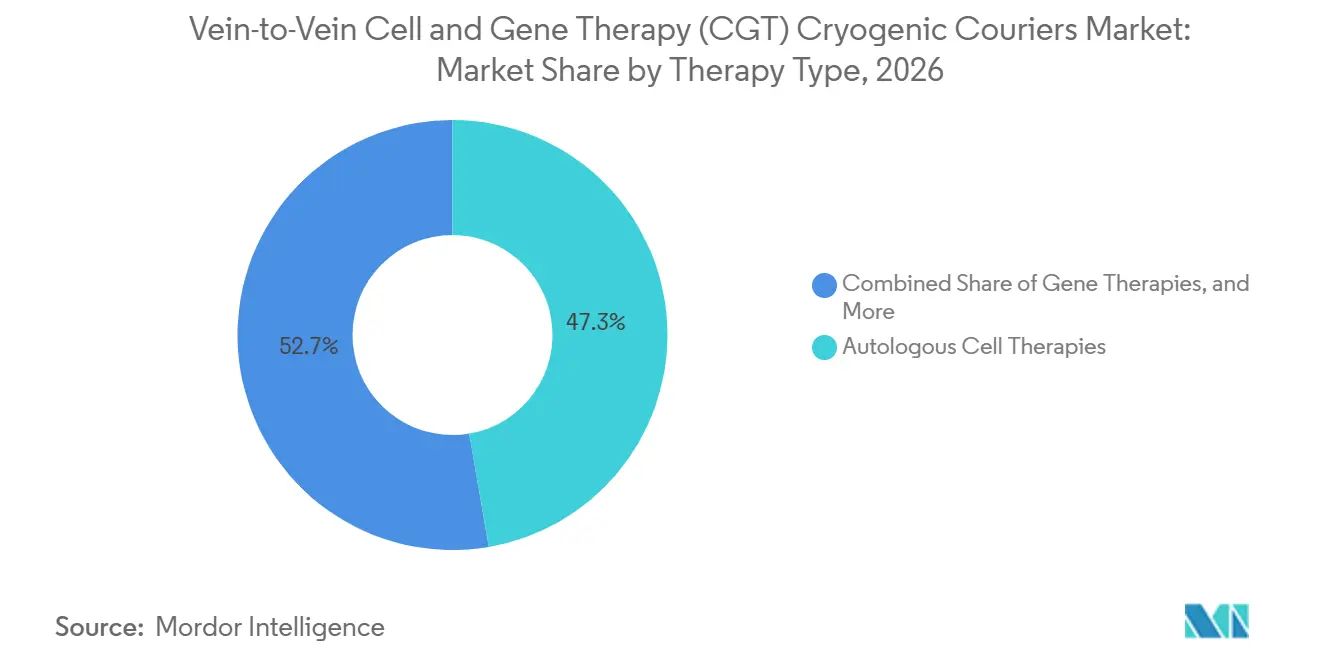
- Por tipo de terapia, as terapias celulares autólogas detinham 47,31% do tamanho do mercado de transportadoras criogênicas para terapia celular e gênica veia a veia em 2026, enquanto as terapias gênicas registraram o maior CAGR projetado de 13,27% até 2032.
- Por estágio de envio, os produtos terapêuticos acabados detinham 45,65% do tamanho do mercado de transportadoras criogênicas para terapia celular e gênica veia a veia em 2026, enquanto os materiais de partida derivados do paciente e derivados do doador registraram o maior CAGR projetado de 11,83% até 2032.
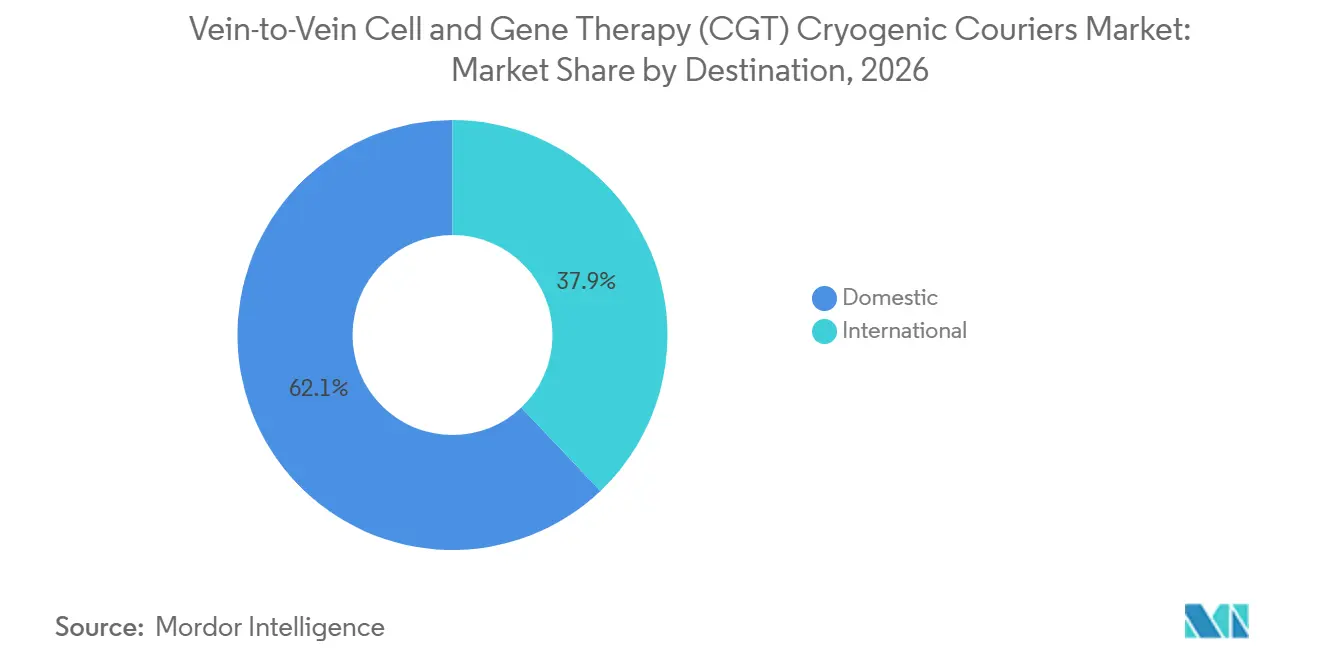
- Por destino, os envios domésticos detinham uma participação de 62,08% do tamanho do mercado de transportadoras criogênicas para terapia celular e gênica veia a veia em 2026, enquanto os destinos internacionais registraram o maior CAGR projetado de 12,89% até 2032.
- Por modo de transporte, o transporte rodoviário detinha 57,69% da participação do mercado de transportadoras criogênicas para terapia celular e gênica veia a veia em 2026, enquanto o transporte aéreo registrou o maior CAGR projetado de 11,40% até 2032.
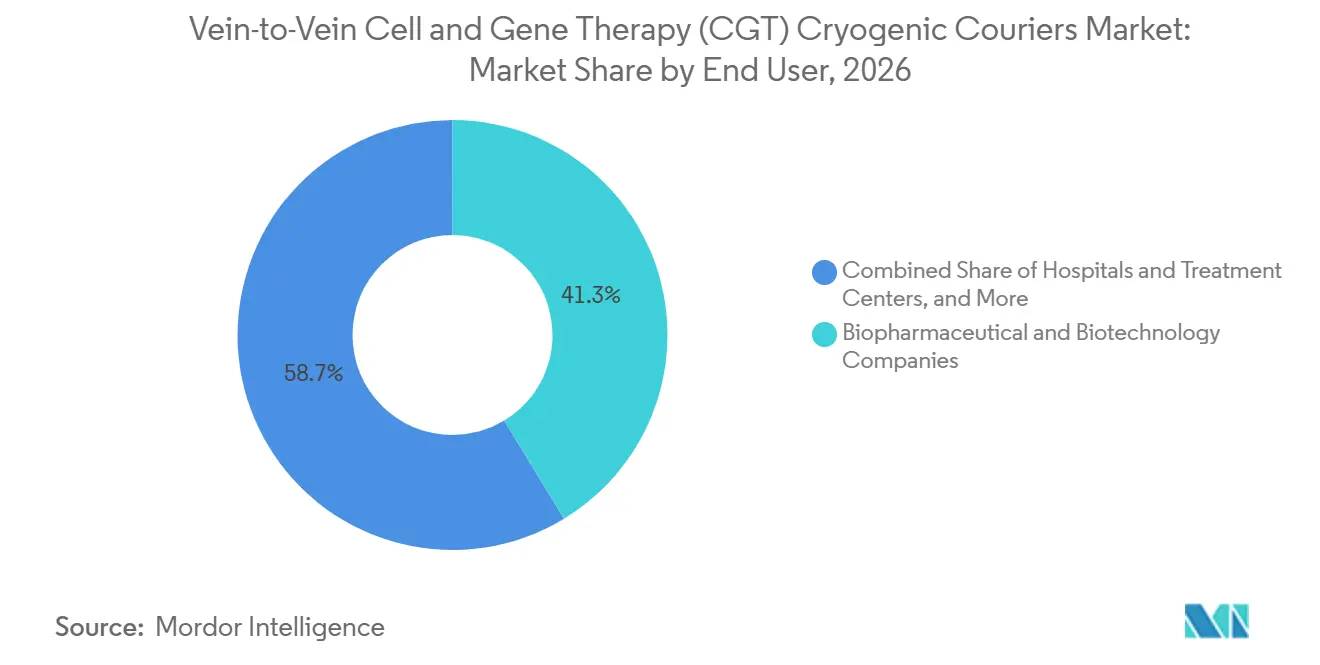
- Por usuário final, as empresas biofarmacêuticas e de biotecnologia detinham 41,32% do tamanho do mercado de transportadoras criogênicas para terapia celular e gênica veia a veia em 2026, enquanto as CDMOs registraram o maior CAGR projetado de 12,38% até 2032.
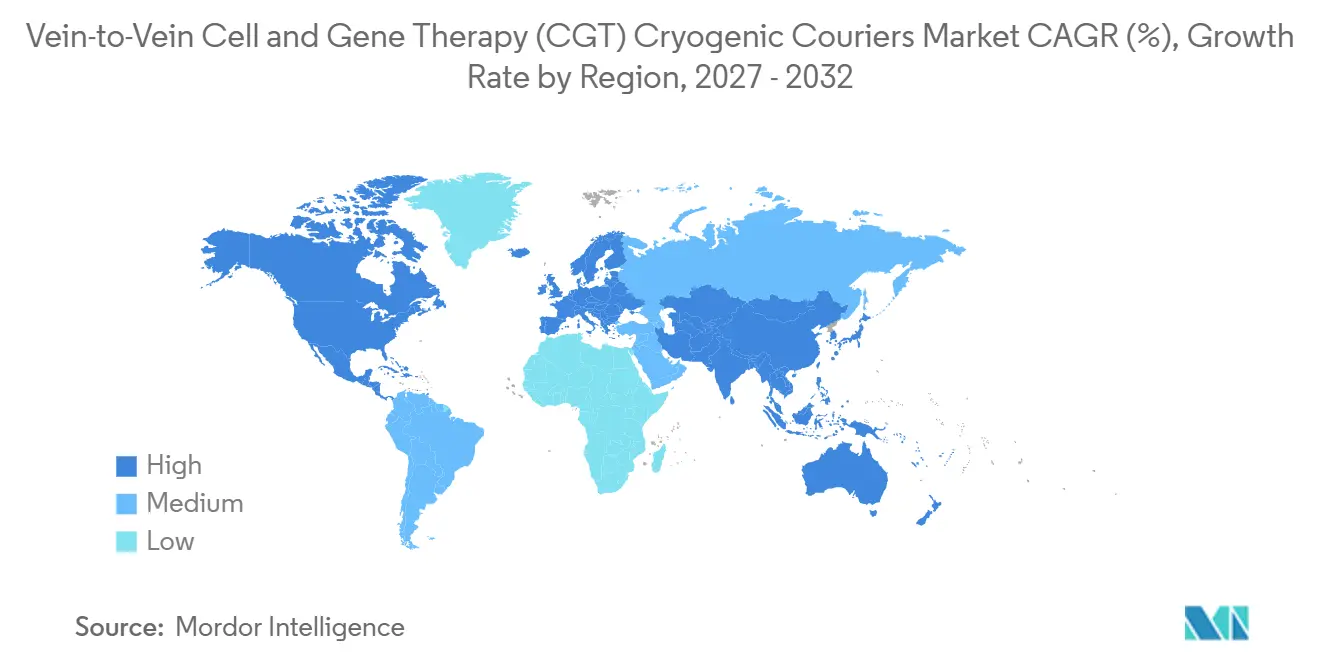
- Por geografia, a América do Norte detinha 42,26% do tamanho do mercado de transportadoras criogênicas para terapia celular e gênica veia a veia em 2026, enquanto a Ásia-Pacífico registrou o maior CAGR projetado de 12,95% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Pipeline de CGT Aprovado e em Estágio Avançado | +2.0% | Global | Longo prazo (≥ 4 anos) |
| Crescimento do Volume de Tratamentos Autólogos e Alogênicos | +1.8% | América do Norte e Europa, com crescente contribuição da APAC | Médio prazo (2-4 anos) |
| Garantia de Cadeia de Identidade Específica do Paciente | +1.2% | Global | Médio prazo (2-4 anos) |
| Ensaios Clínicos Globais e Distribuição Transfronteiriça de Terapias | +1.0% | Global | Curto prazo (≤ 2 anos) |
| Adoção de Torres de Controle Digital e Monitoramento em Tempo Real | +0.7% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Construção de Hubs Criogênicos Regionais | +0.5% | Núcleo APAC, expansão para EMEA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Pipelines de Terapia Celular e Gênica Aprovados e em Estágio Avançado
O mercado de transportadoras criogênicas para terapia celular e gênica veia a veia obtém demanda recorrente quando uma terapia passa do desenvolvimento para o uso comercial. Havia 59 programas de terapia gênica na Fase III globalmente no segundo trimestre de 2026, em comparação com 45 no segundo trimestre de 2025.[2] A PhRMA documentou 438 terapias celulares e gênicas em desenvolvimento ativo nos Estados Unidos em março de 2026 e relatou que a China havia superado os Estados Unidos na atividade global de ensaios após sua participação nos ensaios globais crescer 15% desde 2019. Cada aprovação cria uma necessidade contínua de movimentar material do paciente ou produto liberado sob condições controladas. Os requisitos da FDA para produtos de terapia celular e gênica atribuem grande importância ao manuseio validado, ao gerenciamento de temperatura e à custódia documentada. Esse arcabouço favorece fornecedores com equipamentos criogênicos qualificados e processos de conformidade estabelecidos.
Crescimento dos Volumes de Tratamentos Autólogos e Alogênicos
Os volumes de tratamento estão aumentando à medida que o rol de produtos de terapia celular e gênica aprovados se expande. A lista da FDA inclui produtos recentes como AUCATZYL, TREGZI, OTARMENI, PAPZIMEOS e ZEVASKYN. A Alliance for Regenerative Medicine identificou uma possível primeira submissão regulatória de CAR-T para a Síndrome da Pessoa Rígida no primeiro semestre de 2026, estendendo o uso potencial das terapias CAR-T além da oncologia.[3] Cada tratamento autólogo cria um envio de coleta e um envio de retorno do produto acabado. O tratamento alogênico utiliza material do doador e suporta produção em maior escala, mas necessita de redes criogênicas hub-and-spoke confiáveis. O ICH identifica a rastreabilidade do doador ao receptor como uma consideração fundamental para produtos medicinais de terapia avançada. Esses modelos de tratamento requerem operações diferentes, mas ambos ampliam a necessidade de serviços qualificados de custódia e transporte.
Crescente Necessidade de Garantia de Cadeia de Identidade Específica do Paciente
A garantia de cadeia de identidade conecta o material celular coletado ao paciente que receberá a terapia. Esse requisito tem importância particular para os tratamentos autólogos, onde um envio com rótulo incorreto ou transferido de forma inadequada pode criar um sério risco clínico. O mercado de transportadoras criogênicas para terapia celular e gênica veia a veia depende de códigos de barras, RFID, pontos de verificação eletrônicos e torres de controle em tempo real para reduzir lacunas entre coleta, fabricação e infusão. O ICH afirma que a rastreabilidade desde a obtenção do doador até a administração ao paciente é uma questão central para as diretrizes de terapia avançada. Registros digitais de cadeia de identidade e cadeia de custódia ajudam os patrocinadores a identificar a localização de um envio, documentar cada transferência e responder a uma exceção. O requisito de serviço resultante confere vantagem às transportadoras experientes e habilitadas digitalmente sobre fornecedores que utilizam documentação manual.
Crescimento dos Ensaios Clínicos Globais e da Distribuição Transfronteiriça de Terapias
O desenvolvimento clínico está se expandindo além dos clusters estabelecidos nos Estados Unidos e na Europa, aumentando a necessidade de rotas internacionais qualificadas. O panorama do segundo trimestre de 2026 incluiu 427 programas de terapia gênica na Fase I, continuando um aumento trimestral desde o segundo trimestre de 2025. Os movimentos internacionais podem envolver voos com múltiplas escalas, armazenamento intermediário controlado, documentação de mercadorias perigosas, licenças para material biológico e desembaraço aduaneiro. O Precision Therapy Logistics Gateway concluiu um envio de teste internacional entre a Bélgica e Dallas em fevereiro de 2025, demonstrando o nível de coordenação necessário antes que os corredores clínicos pudessem operar rotineiramente. Torres de controle digital podem conectar transportadoras, locais clínicos e parceiros aduaneiros em torno de um único registro de envio. O investimento em hubs regionais também reduz o tempo de trânsito e pode diminuir o risco criado por uma transferência prolongada ou voo atrasado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo e Disponibilidade de Infraestrutura Criogênica Qualificada | -1.6% | Global, mais agudo na APAC e MEA | Longo prazo (≥ 4 anos) |
| Restrições de Carga Aérea, Mercadorias Perigosas e Alfândega | -1.2% | Global, mais agudo em rotas transfronteiriças e internacionais | Médio prazo (2-4 anos) |
| Risco de Tempo de Retenção de Nitrogênio Líquido e Manuseio do Expedidor | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Pessoal Treinado e Procedimentos Padronizados entre Parceiros | -0.6% | Núcleo APAC, expansão para MEA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Disponibilidade Limitada de Infraestrutura Criogênica Qualificada
Depósitos criogênicos, tanques de nitrogênio líquido, salas de temperatura controlada, expedidores de vapor seco e instalações de preparação em aeroportos permanecem concentrados em um número limitado de cidades norte-americanas e europeias. O estabelecimento de um novo depósito requer capital, qualificação de equipamentos e conformidade com as normas locais antes de poder lidar com materiais clínicos ou comerciais. Isso pode deixar novos locais de terapia sem capacidade local adequada quando os lançamentos avançam mais rapidamente do que o desenvolvimento da infraestrutura. Uma pesquisa da ISCT de maio de 2025 identificou o dimensionamento da criopreservação como o obstáculo operacional mais frequentemente citado entre as organizações que apoiam a comercialização de terapias.[4] O mercado de transportadoras criogênicas para terapia celular e gênica veia a veia é, portanto, limitado por mais do que a disponibilidade de veículos ou voos. Ele também depende de locais qualificados, operadores treinados, procedimentos padronizados e suporte suficiente de nitrogênio líquido próximo aos locais de coleta e tratamento.
Restrições de Carga Aérea, Mercadorias Perigosas e Alfândega
Os envios em fase de vapor de nitrogênio líquido estão sujeitos a regras de mercadorias perigosas que afetam a embalagem, a aceitação pelas companhias aéreas, os documentos de envio e o tratamento aduaneiro. Uma inspeção atrasada pode consumir uma parte significativa do tempo de retenção validado do expedidor e limitar as opções de contingência disponíveis. Os países também podem aplicar requisitos diferentes para documentação de biorrisco, licenças para espécimes biológicos e declarações de materiais relacionados. Os requisitos de mercadorias perigosas da IATA criam uma camada operacional adicional para movimentos aéreos de materiais de terapia criogênica. O mercado de transportadoras criogênicas para terapia celular e gênica veia a veia também enfrenta riscos de manuseio quando os equipamentos passam entre companhias aéreas, equipes terrestres, alfândega e equipes de entrega local. Pessoal qualificado limitado e procedimentos inconsistentes entre parceiros podem aumentar esses riscos, particularmente em corredores emergentes e locais sem infraestrutura criogênica madura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Terapia:
Produtos Autólogos Ancoram a Demanda, Terapias Gênicas Impulsionam o CrescimentoAs terapias celulares autólogas detinham 47,31% da participação do mercado de transportadoras criogênicas para terapia celular e gênica veia a veia em 2026, refletindo seu papel de liderança entre os produtos comercializados específicos do paciente. Sua posição está ligada a uma relação de um para um entre as células coletadas de um paciente e a dose retornada para infusão. Cada ciclo de tratamento cria pelo menos 2 eventos de envio criogênico, cobrindo a coleta de material a montante e o retorno a jusante da terapia acabada. Esses movimentos precisam de agendamento claro entre centros de coleta, locais de fabricação, equipes de liberação de qualidade e locais de infusão. Esse design operacional significa que um aumento nos volumes de tratamento autólogo cria uma necessidade correspondente de capacidade qualificada de transportadoras. Três programas, avigbagene parvec, KITE-753 e TAEST-16001, entraram na Fase III no segundo trimestre de 2026. Seu progresso ilustra como o desenvolvimento em estágio avançado pode estender a demanda além da base atual de terapias comerciais. Os envios de terapia gênica também precisam de condições de temperatura validadas, documentação clara de custódia e transferência confiável entre instalações especializadas. Juntos, os dois tipos de terapia impõem demandas diferentes, mas sustentadas, ao mercado de transportadoras criogênicas para terapia celular e gênica.
As terapias gênicas registraram um CAGR de 13,27% até 2032, a taxa mais rápida entre os segmentos por tipo de terapia. As terapias celulares alogênicas utilizam material de partida derivado do doador e seguem um modelo logístico diferente dos produtos autólogos. A produção pode ser realizada em maior escala, com estoque mantido em depósitos criogênicos qualificados antes da alocação a pacientes elegíveis. Isso desloca a ênfase operacional para o controle de estoque, a alocação de lote ao paciente e a distribuição hub-and-spoke confiável. As transportadoras, portanto, precisam suportar tanto a continuidade de identidade individual quanto o controle disciplinado de pools maiores de estoque criogênico. A ISO 21973:2020 fornece um referencial internacional para o transporte de células para uso terapêutico. A Cryoport relatou a certificação ISO 21973:2020 em 2025, demonstrando que os padrões de transporte reconhecidos estavam se tornando um requisito competitivo relevante. Outros produtos CGT transportados criogenicamente incluem terapêuticos à base de exossomos e produtos de tecido geneticamente modificado. Essas modalidades em estágio inicial têm requisitos que ainda estão sendo formalizados no desenvolvimento, transporte e uso clínico. Seu progresso pode exigir que os fornecedores adaptem as práticas de qualificação enquanto mantêm controles rigorosos de temperatura e documentação. Essa variedade de modelos de terapia aumenta a necessidade de operações criogênicas flexíveis, mas padronizadas.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Estágio de Envio:
Produtos Acabados Lideram Hoje, Materiais de Partida Aceleram Mais RapidamenteOs produtos terapêuticos acabados representaram 45,65% do tamanho do mercado de transportadoras criogênicas para terapia celular e gênica veia a veia em 2026. Esses envios transportam produtos CAR-T e de terapia gênica liberados de locais de fabricação para centros de infusão qualificados. O segmento reflete o peso atual das terapias aprovadas que requerem entregas recorrentes em nível de paciente. Os produtos liberados são de alto valor e frequentemente necessitam de registros detalhados de temperatura, localização, transferência e condição de entrega. O momento da entrega também deve estar alinhado com a preparação do centro receptor para o paciente. Essa taxa mais rápida reflete o aumento da atividade de coleta à medida que os programas clínicos se ampliam e mais tratamentos avançam em direção à comercialização. Os movimentos de material de partida dependem da coordenação de aférese, prontidão do local de coleta, embalagem e recebimento oportuno no local de fabricação. Uma transferência deficiente nessa fase inicial pode afetar toda a sequência de tratamento. A expansão mais rápida dos envios a montante cria um papel maior para a coordenação das transportadoras antes do início da fabricação.
Os materiais de partida derivados do paciente e derivados do doador registraram um CAGR de 11,83% até 2032. Os materiais em processo formam um terceiro estágio de envio entre organizações de teste, etapas de fabricação e locais de liberação. Essas transferências frequentemente ocorrem dentro de uma rede de fabricação distribuída que inclui funções analíticas, de processamento e de qualidade especializadas. Cada movimentação deve preservar a identidade do material e estabelecer uma conexão documentada entre os locais de envio e recebimento. As expectativas da FDA e da EMA para produtos biológicos reforçam o uso de processos validados para o manuseio entre locais. O mercado de transportadoras criogênicas para terapia celular e gênica suporta esses vínculos mantendo condições qualificadas em transferências que não podem ser realizadas por meio de processos de frete convencionais. A mudança em direção aos materiais de partida mostra que a intensidade logística está se deslocando para mais cedo na trajetória terapêutica. As redes de coleta precisarão de coordenação mais estreita com os cronogramas de fabricação à medida que o volume de pacientes aumenta. A terceirização para CDMOs adiciona mais transferências entre instalações e torna os procedimentos padronizados de custódia mais importantes. Os produtos acabados manterão sua posição de liderança em 2026, enquanto a atividade a montante imporá demandas crescentes às redes qualificadas de transportadoras. Esse equilíbrio explica por que o planejamento específico por estágio é central para a logística veia a veia.
Por Destino:
Rotas Domésticas Dominam, Participação Internacional Cresce de Forma ConstanteOs envios domésticos detinham 62,08% da participação do mercado de transportadoras criogênicas para terapia celular e gênica veia a veia em 2026. Os Estados Unidos têm uma alta concentração de programas de terapia aprovados, locais de fabricação e centros de tratamento, o que sustenta essa posição doméstica. Os movimentos domésticos podem utilizar entrega rodoviária direta entre locais que fazem parte de uma rede de terapia estabelecida. Isso reduz as transferências e pode melhorar o controle de custódia, tempo e condição do expedidor. Uma rota supervisionada pelo motorista também pode oferecer comunicação direta com o local de coleta ou infusão. Seu crescimento mais rápido segue as aprovações de terapias na Europa e na Ásia, ensaios clínicos transfronteiriços mais amplos e a expansão geográfica das redes comerciais de tratamento. Os envios internacionais precisam de mais planejamento porque frequentemente envolvem transporte aéreo, armazenamento intermediário, processamento aduaneiro e entrega na última milha. Cada transferência adicional requer um registro claro de identidade, temperatura e responsabilidade. As rotas domésticas permanecem a maior parte do mercado em 2026, mas as operações internacionais estão se tornando mais significativas.
Os destinos internacionais registraram um CAGR de 12,89% até 2032. A DHL lançou uma rota de cadeia de frio de Bruxelas a Cincinnati em fevereiro de 2026 e adicionou 6 corredores dedicados de saúde conectando a Europa e a América do Norte com gateways asiáticos em outubro de 2026. Essas rotas mostram como os fornecedores de logística estão respondendo à maior complexidade dos movimentos internacionais de CGT. As transportadoras precisam coordenar transportadoras, despachantes aduaneiros, locais clínicos e equipes de entrega local em cada corredor. As regras nacionais podem diferir para espécimes biológicos, mercadorias perigosas e documentação de importação. Os fornecedores que preparam documentos de desembaraço com antecedência e mantêm relacionamentos aduaneiros locais podem reduzir atrasos evitáveis. Eles também precisam de informações em tempo real e procedimentos de redirecionamento quando uma interrupção de voo afeta um envio sensível ao tempo. O mercado de transportadoras criogênicas para terapia celular e gênica depende dessas capacidades porque os atrasos podem ameaçar o tempo disponível dentro de um processo de envio validado. A expansão internacional reduzirá gradualmente a diferença entre a demanda doméstica e internacional. Não eliminará o valor das redes rodoviárias domésticas, que permanecem importantes para entrega direta e rastreável. Os dois tipos de destino, portanto, requerem design de rede diferente, controles operacionais e arranjos de contingência.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Modo de Transporte:
Rodoviário Lidera, Aéreo Acelera com o Aumento dos Volumes de Terapia TransfronteiriçaO transporte rodoviário representou 57,69% do tamanho do mercado de transportadoras criogênicas para terapia celular e gênica veia a veia em 2026. Ele suporta a entrega doméstica direta de instalações de fabricação para centros de coleta e locais de infusão qualificados. Os movimentos rodoviários podem fornecer continuidade de custódia supervisionada pelo motorista e reduzir o número de transferências entre operadores. Esse controle é particularmente relevante para terapias autólogas, onde cada envio deve permanecer conectado a um paciente específico. O roteamento direto também pode dar às equipes de coleta e tratamento maior visibilidade sobre o tempo de chegada esperado. O crescimento segue os ensaios clínicos internacionais, o movimento transfronteiriço de materiais de partida e produtos acabados e o acesso mais amplo a terapias aprovadas. As rotas aéreas conectam mercados que não podem ser atendidos por redes rodoviárias dentro da janela de tempo necessária. Elas também oferecem aos patrocinadores maior escolha na localização de locais clínicos e capacidade de fabricação. O aumento nos movimentos aéreos torna o manuseio qualificado em aeroportos mais importante em toda a cadeia de suprimentos de terapias.
O transporte aéreo registrou um CAGR de 11,40% até 2032. O frete aéreo envolve transferências entre equipes terrestres, companhias aéreas, autoridades aduaneiras, instalações de armazenamento e fornecedores de entrega no destino. Cada transferência pode aumentar o risco se o registro do envio, a condição do expedidor ou o tempo não forem gerenciados ativamente. A UPS anunciou um investimento de 48 milhões de USD em 27 instalações de cross-dock certificadas pela IATA CEIV Pharma em julho de 2026 para proteger as transferências próximas a grandes aeroportos. A certificação IATA CEIV Pharma é um mecanismo importante de garantia para o manuseio farmacêutico em aeroportos. O mercado de transportadoras criogênicas para terapia celular e gênica utiliza o transporte marítimo e ferroviário para apenas uma pequena parcela de movimentos não críticos em termos de tempo, como material de referência e estoques de reserva clínica. Esses modos não são adequados para a maioria dos tratamentos específicos do paciente porque não conseguem atender aos seus requisitos de tempo. O rodoviário e o aéreo podem permanecer os principais modos de transporte para envios de terapia criogênica sensíveis ao tempo. O rodoviário é central para a entrega doméstica controlada, enquanto o aéreo suporta o alcance global. A combinação de modos dependerá da distância da rota, do tempo do paciente, dos requisitos aduaneiros e da disponibilidade de instalações qualificadas.
Por Usuário Final:
Empresas Biofarmacêuticas Lideram, CDMOs Aceleram com o Impulso da TerceirizaçãoAs empresas biofarmacêuticas e de biotecnologia representaram 41,32% do tamanho do mercado de transportadoras criogênicas para terapia celular e gênica veia a veia em 2026. Elas patrocinam programas de terapia e estabelecem os protocolos logísticos que conectam locais de coleta, operações de fabricação e centros de infusão. Seus relacionamentos com transportadoras podem incluir agendamento de consultas, coleta de material de partida, coordenação do local de fabricação e entrega do produto acabado. Isso dá aos patrocinadores de terapia um papel direto em toda a trajetória veia a veia. Os patrocinadores também precisam de supervisão da documentação que confirma a identidade do produto e as condições de transporte. Seu crescimento reflete um uso mais amplo de fabricação terceirizada e suporte integrado à cadeia de suprimentos em programas de terapia. As CDMOs podem se tornar pontos operacionais centrais em uma rede distribuída de atividades de coleta, teste, fabricação e liberação. Isso pode criar necessidades recorrentes de movimentação criogênica em todo o relacionamento de fabricação. O crescimento do segmento, portanto, aumenta o valor das transportadoras que podem trabalhar de forma consistente com programas complexos e de múltiplos locais.
As CDMOs registraram um CAGR de 12,38% até 2032. A expansão da fabricação pode criar demanda associada por rotas criogênicas qualificadas e procedimentos operacionais em redes de coleta, processamento, teste, liberação e tratamento. Os hospitais e centros de tratamento também estão se tornando mais relevantes à medida que o acesso à terapia alcança ambientes de infusão baseados na comunidade. Esses locais precisam de entrega qualificada na última milha e coordenação cuidadosa com seus cronogramas clínicos. As instituições acadêmicas e de pesquisa continuam a suportar a demanda em estágio clínico, especialmente onde o material de partida viaja sob condições de BPF. O setor de transportadoras criogênicas para terapia celular e gênica veia a veia atende a um amplo grupo de usuários, mas os patrocinadores e as CDMOs têm o maior papel direto na organização da trajetória de ponta a ponta. Os centros de tratamento influenciam a experiência de entrega final porque recebem material próximo à administração ao paciente. As instituições de pesquisa contribuem com tráfego em estágio mais inicial que ajuda a estabelecer novas rotas e procedimentos operacionais. Os diferentes usuários finais, portanto, criam demanda em atividades comerciais, clínicas e de desenvolvimento. Seus requisitos se sobrepõem em torno de qualidade, rastreabilidade, tempo e comunicação.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
A América do Norte representou 42,26% da participação do mercado de transportadoras criogênicas para terapia celular e gênica veia a veia em 2026. A região possui a maior base de produtos CGT aprovados, capacidade substancial de CDMOs e processos regulatórios estabelecidos para esses tratamentos. As expectativas da FDA para validação de envio, documentação de cadeia de frio e relatórios de desvio de temperatura sustentam a demanda por fornecedores especializados. A Alliance for Regenerative Medicine registrou 6 novas aprovações de medicamentos CGT nos Estados Unidos durante 2025 e identificou 10 ou mais possíveis submissões regulatórias em 2026. O Canadá adiciona crescimento por meio de locais clínicos ativos e centros de tratamento aprovados.
A Europa ocupa a segunda maior posição regional em 2026, sustentada pela atividade de ATMPs na Alemanha, no Reino Unido, na França e nos países nórdicos. O arcabouço de ATMPs da EMA e os requisitos de BPD impõem altos requisitos de qualificação a depósitos criogênicos e rotas de transporte. Esses requisitos limitam a participação a fornecedores que podem documentar o manuseio em conformidade. A Cencora adicionou a NextPharma Logistics em dezembro de 2025, expandindo sua presença em conformidade com BPD na Alemanha, Áustria e Suíça. A Lonza expandiu a capacidade logística em seu local de Porriño, na Espanha, em outubro de 2025, reforçando a conexão entre o investimento regional em fabricação e a demanda local por transportadoras. A América do Sul, o Oriente Médio e África e a Rússia representam posições menores, enquanto o Brasil e os Emirados Árabes Unidos são locais emergentes para acesso clínico e atividade de terapia avançada.
A Ásia-Pacífico registrou um CAGR de 12,95% até 2032, a taxa regional mais rápida no mercado de transportadoras criogênicas para terapia celular e gênica veia a veia. A China aumentou sua participação nos ensaios globais de CGT, enquanto a Coreia do Sul e o Japão estão avançando na comercialização doméstica de terapia celular. Depósitos criogênicos qualificados permanecem escassos fora das principais cidades de gateway, o que aumenta o valor do investimento local direcionado. A World Courier expandiu sua rede de depósitos criogênicos com novas instalações em Pequim e São Paulo em 2025. Os procedimentos de importação em nível de país, os requisitos de contenção e os padrões locais de BPD podem adicionar custo e complexidade aos envios dentro da região. Essas condições criam a necessidade de fornecedores com infraestrutura regional e forte conhecimento regulatório local.
Cenário Competitivo
O mercado de transportadoras criogênicas para terapia celular e gênica veia a veia tem uma estrutura em camadas e moderadamente fragmentada. DHL Group, UPS, BioCair e Cencora trazem amplas redes logísticas, enquanto Cryoport Systems, TrakCel, SkyCell, Marken e World Courier fornecem capacidades especializadas. Os grandes fornecedores concentraram-se em capacidade de rede, hubs qualificados e rotas aéreas específicas para saúde em 2025 e 2026. A DHL anunciou um compromisso de 2 bilhões de EUR (2,35 bilhões de USD) com a DHL Health Logistics até 2030 em abril de 2025. O programa abrange infraestrutura criogênica dedicada, hubs de saúde certificados por BPD e corredores aéreos dedicados. A UPS adicionou capacidade de cross-dock em aeroportos com foco nas transferências vulneráveis entre operações aéreas e terrestres.
Os fornecedores especializados competem por meio de equipamentos validados, profundo conhecimento operacional de CGT e ferramentas que coordenam eventos de cadeia de identidade e cadeia de custódia. A Cryoport concluiu a alienação da CRYOPDP para a DHL em junho de 2025 por 200 milhões de USD e estabeleceu uma parceria estratégica. Essa transação combinou expertise especializada em transportadoras com uma rede global mais ampla e destacou um padrão mais amplo de integração. A Cryoport também inaugurou um Centro Global de Cadeia de Suprimentos de 55.000 ft² em Louvres, França, em outubro de 2025. A SkyCell expandiu-se na América do Sul com a DHL Global Forwarding Brazil em abril de 2026 por meio de um centro de serviços próximo ao Aeroporto Internacional de Guarulhos em São Paulo. Essas ações mostram que a expansão da rede pode ser alcançada por meio de parcerias, bem como de instalações próprias.
Os centros de infusão comunitários fora dos principais hospitais acadêmicos oferecem uma oportunidade clara para operações qualificadas de última milha. A APAC e a América Latina também precisam de mais depósitos na região que atendam aos requisitos de BPD e locais. A orquestração digital diferencia os fornecedores que podem combinar agendamento, telemetria, documentação e coordenação de entrega em um único sistema. O mercado de transportadoras criogênicas para terapia celular e gênica pode favorecer plataformas que consigam gerenciar essas tarefas conectadas sem perder a responsabilidade em nível de envio. Padrões como a ISO 21973:2020 fornecem um ponto de referência comum para a qualidade do transporte. A concorrência pode permanecer ativa porque os fornecedores de grande escala estão investindo em capacidade de ciências da vida enquanto os especialistas retêm expertise em procedimentos específicos do paciente, e porque o mercado de transportadoras criogênicas para terapia celular e gênica precisa de fornecedores que possam conectar qualificação de depósito, controle de transporte, prontidão aduaneira, coordenação do local clínico e entrega documentada na última milha dentro de um único modelo operacional. Além disso, eles podem fornecer instalações que preservam a flexibilidade exigida por diferentes tipos de terapia e regras do país de destino, quando os corredores internacionais de terapia dependem da coordenação entre vários participantes independentes de logística, regulatório, alfândega, companhias aéreas e clínicos em corredores de tratamento maduros e emergentes, e onde os planos de envio precisam estar alinhados com o protocolo de manuseio de cada terapia e o cronograma de tratamento de cada paciente.
Líderes do Setor de Transportadoras Criogênicas para Terapia Celular e Gênica (CGT) Veia a Veia
-
La Poste Group (Including BioCair)
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
-
Cencora
-
Cryoport Systems
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transportadoras Criogênicas para Terapia Celular e Gênica (CGT) Veia a Veia Empresas cobertas neste relatório
- Cryoport, Inc.
- DHL Group
- La Poste Group (Including Biocair)
- Cencora, Inc.
- United Parcel Service of America, Inc. (UPS)
- FedEx
- AIT Worldwide Logistics
- Kuehne+Nagel
- BioLife Solutions, Inc.
- Thermo Fisher Scientific Inc.
- Lonza Group Ltd.
- TrakCel Limited
- Envirotainer AB
- Mercury
- World Distribution Services
- Aramex
- Expeditors International of Washington, Inc.
- A.P. Moller-Maersk
- Modality Solutions
- SkyCell
Desenvolvimentos industriais recentes em Mercado de Transportadoras Criogênicas para Terapia Celular e Gênica (CGT) Veia a Veia
- Outubro de 2026: O DHL Group lançou 6 novos corredores dedicados de cadeia de frio de frete aéreo para Ciências da Vida e Saúde conectando hubs europeus (Liège, Bruxelas) e Cincinnati a gateways asiáticos, incluindo Xangai, Singapura, Tóquio Narita e Seul Incheon. Com base no lançamento Bruxelas-Cincinnati de fevereiro de 2026, esses corredores forneceriam aos clientes farmacêuticos maior flexibilidade de roteamento e capacidade com controle de temperatura para envios de CGT e biológicos nas principais rotas comerciais da Ásia-Pacífico.
- Junho de 2026: A United Parcel Service, Inc. (UPS) anunciou um investimento de 48 milhões de USD em 27 novas instalações de cross-dock com controle de temperatura localizadas próximas a grandes aeroportos nas Américas, Europa e Ásia. Todas as instalações possuem certificação IATA CEIV Pharma e são projetadas para proteger envios farmacêuticos criogênicos e refrigerados, incluindo produtos de terapia celular e gênica, durante transferências de modo aéreo para terrestre e terrestre para terrestre, o ponto de transferência de maior risco na logística de cadeia de frio.
- Abril de 2026: A SkyCell expandiu-se para o mercado farmacêutico sul-americano em parceria com a DHL Global Forwarding Brazil, estabelecendo um centro de serviços localizado a 5 quilômetros do aeroporto de Guarulhos em São Paulo. A instalação lida com condicionamento, limpeza, reparo e despacho de contêineres farmacêuticos com controle de temperatura, com uma meta inicial de processamento de 20 contêineres por dia, planejada para escalar dez vezes em um ano.
- Fevereiro de 2026: O DHL Group lançou sua Rede Dedicada de Cadeia de Frio de Frete Aéreo, introduzindo um cargueiro Boeing 777 dedicado com a identidade visual da DHL Health Logistics operando entre Bruxelas (BRUcargo) e Cincinnati (CVG). O BRUcargo fornece 45.000 m² de zonas exclusivas para farmacêuticos para suportar a rota, que está posicionada como uma via com controle de temperatura para terapias celulares e gênicas conectando o Centro-Oeste dos EUA com os ecossistemas europeus de ciências da vida.
Escopo do Relatório Global do Mercado de Transportadoras Criogênicas para Terapia Celular e Gênica (CGT) Veia a Veia
Visão geral da segmentação
| Terapias Celulares Autólogas |
| Terapias Celulares Alogênicas |
| Terapias Gênicas |
| Outros Produtos CGT Transportados Criogenicamente |
| Materiais de Partida Derivados do Paciente / Derivados do Doador |
| Materiais Intermediários / Em Processo |
| Produtos Terapêuticos Acabados |
| Doméstico |
| Internacional |
| Aéreo |
| Rodoviário |
| Outros |
| Empresas Biofarmacêuticas e de Biotecnologia |
| Organizações de Desenvolvimento e Fabricação por Contrato |
| Hospitais e Centros de Tratamento |
| Instituições Acadêmicas e de Pesquisa |
| Outras Organizações de Saúde e Ciências da Vida |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Terapia | Terapias Celulares Autólogas | |
| Terapias Celulares Alogênicas | ||
| Terapias Gênicas | ||
| Outros Produtos CGT Transportados Criogenicamente | ||
| Por Estágio de Envio | Materiais de Partida Derivados do Paciente / Derivados do Doador | |
| Materiais Intermediários / Em Processo | ||
| Produtos Terapêuticos Acabados | ||
| Por Destino | Doméstico | |
| Internacional | ||
| Por Modo de Transporte | Aéreo | |
| Rodoviário | ||
| Outros | ||
| Por Usuário Final | Empresas Biofarmacêuticas e de Biotecnologia | |
| Organizações de Desenvolvimento e Fabricação por Contrato | ||
| Hospitais e Centros de Tratamento | ||
| Instituições Acadêmicas e de Pesquisa | ||
| Outras Organizações de Saúde e Ciências da Vida | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por serviços de transportadoras criogênicas de CGT veia a veia?
O crescimento em terapias aprovadas e em estágio avançado, os volumes de tratamento específicos do paciente e as necessidades mais rigorosas de rastreabilidade estão aumentando a demanda por movimentação criogênica qualificada.
Qual é o tamanho do mercado de transportadoras criogênicas para terapia celular e gênica em 2026?
O setor está em 0,84 bilhões de USD em 2026 e atingirá 1,48 bilhões de USD até 2032 a um CAGR de 9,61% (2027-2032).
Qual tipo de terapia lidera a demanda por transportadoras criogênicas?
As terapias celulares autólogas lideram com 47,31% de participação em 2026 porque cada tratamento envolve coleta específica do paciente e movimentos de produto acabado.
Por que os envios internacionais de CGT estão crescendo mais rapidamente do que os envios domésticos?
Os destinos internacionais crescerão a um CAGR de 12,89% até 2032 à medida que o acesso à terapia, os ensaios e as redes comerciais se expandem pelas regiões.
Qual modo de transporte está crescendo mais rapidamente para envios de CGT?
O transporte aéreo crescerá a um CAGR de 11,40% até 2032, sustentado por ensaios clínicos transfronteiriços e distribuição de terapias acabadas.
Quem são os principais usuários finais dos serviços de transportadoras criogênicas?
As empresas biofarmacêuticas e de biotecnologia lideram com 41,32% de participação em 2026, enquanto as CDMOs crescerão mais rapidamente a um CAGR de 12,38% até 2032.