
Taille et part du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques (CGT) de veine à veine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.94 Milliards de dollars |
| Taille du Marché (2032) | 1.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques (CGT) de veine à veine par Mordor Intelligence
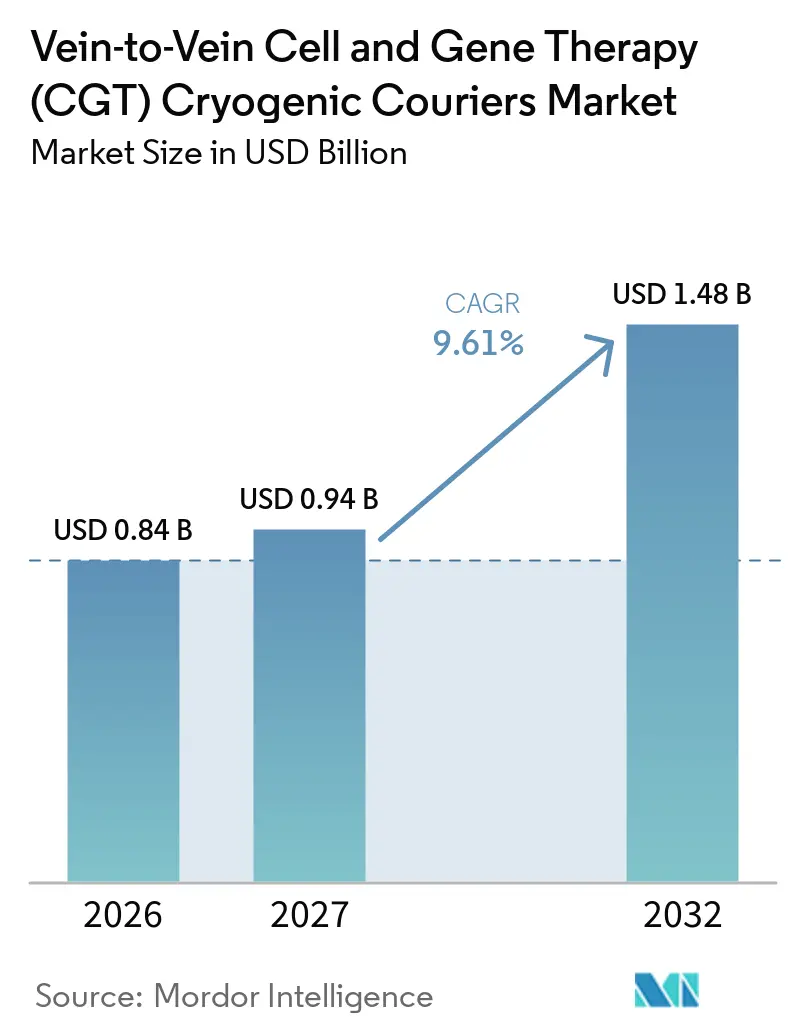
La taille du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine est évaluée à 0,84 milliard USD en 2026 et devrait atteindre 0,94 milliard USD en 2027 et 1,48 milliard USD d'ici 2032, enregistrant un CAGR de 9,61 % de 2027 à 2032.
Le marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine sert des traitements nécessitant un stockage et un transport en dessous de -150 °C en phase vapeur d'azote liquide, une exigence que les chaînes du froid standard ne peuvent pas satisfaire de manière fiable. Le pipeline de développement actif a atteint 4 487 thérapies géniques, cellulaires et à ARN au deuxième trimestre 2026, dont 2 217 thérapies géniques représentant 49 % du pipeline.[1] Ce pipeline fait de la capacité de transport qualifiée un élément du processus qui détermine la rapidité avec laquelle les patients peuvent recevoir une thérapie. Le marché des coursiers cryogéniques pour les thérapies cellulaires et géniques bénéficie également du déplacement des traitements des centres académiques vers les sites de perfusion communautaires, augmentant ainsi le nombre de sites de livraison qualifiés. Les registres numériques de chaîne d'identité, la télémétrie de température et la planification des imprévus deviennent donc des caractéristiques centrales dans la sélection des coursiers.
Principaux enseignements du rapport
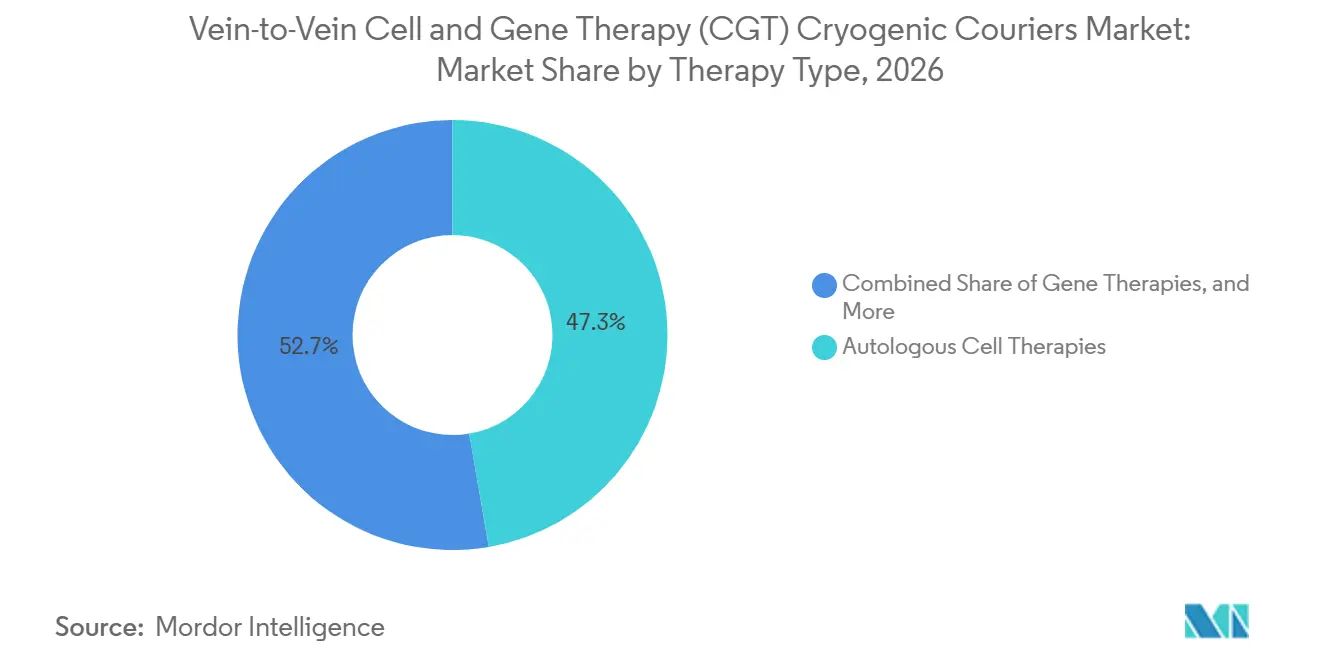
- Par type de thérapie, les thérapies cellulaires autologues détenaient 47,31 % de la taille du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine en 2026, tandis que les thérapies géniques enregistraient le CAGR projeté le plus élevé à 13,27 % jusqu'en 2032.
- Par étape d'expédition, les produits thérapeutiques finis détenaient 45,65 % de la taille du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine en 2026, tandis que les matières premières dérivées du patient et du donneur enregistraient le CAGR projeté le plus élevé à 11,83 % jusqu'en 2032.
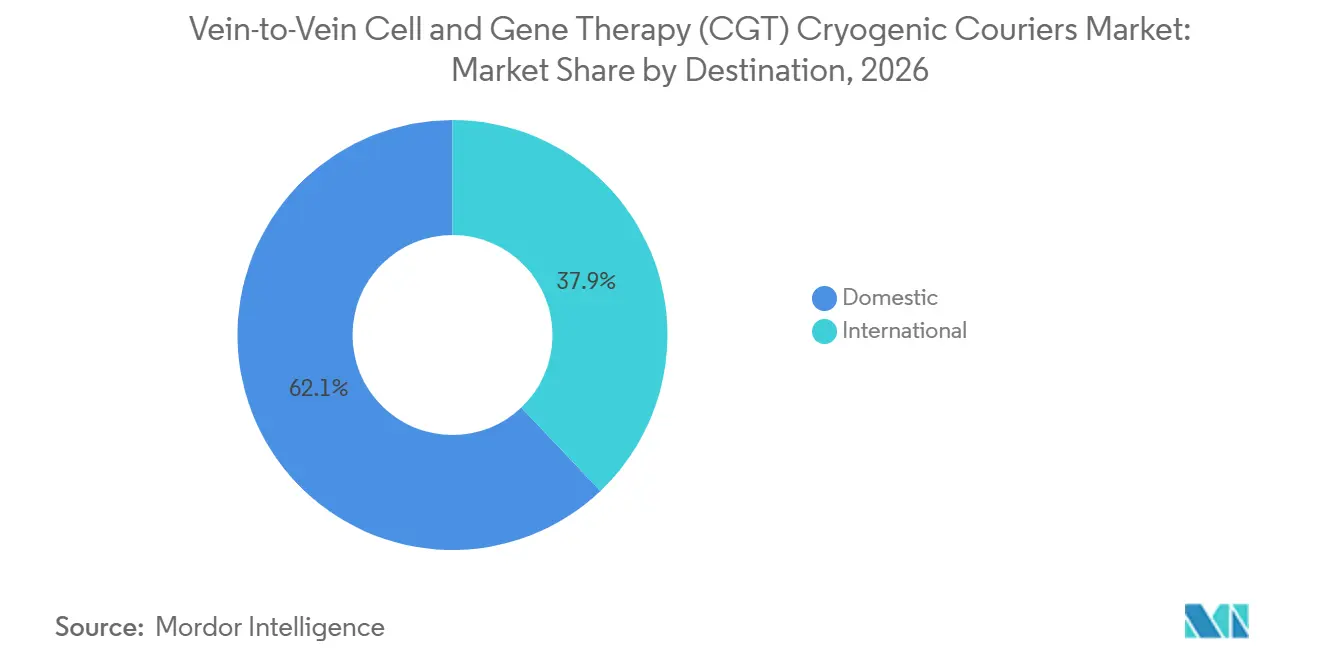
- Par destination, les expéditions nationales détenaient une part de 62,08 % de la taille du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine en 2026, tandis que les destinations internationales enregistraient le CAGR projeté le plus élevé à 12,89 % jusqu'en 2032.
- Par mode de transport, le transport routier détenait 57,69 % de la part du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine en 2026, tandis que le transport aérien enregistrait le CAGR projeté le plus élevé à 11,40 % jusqu'en 2032.
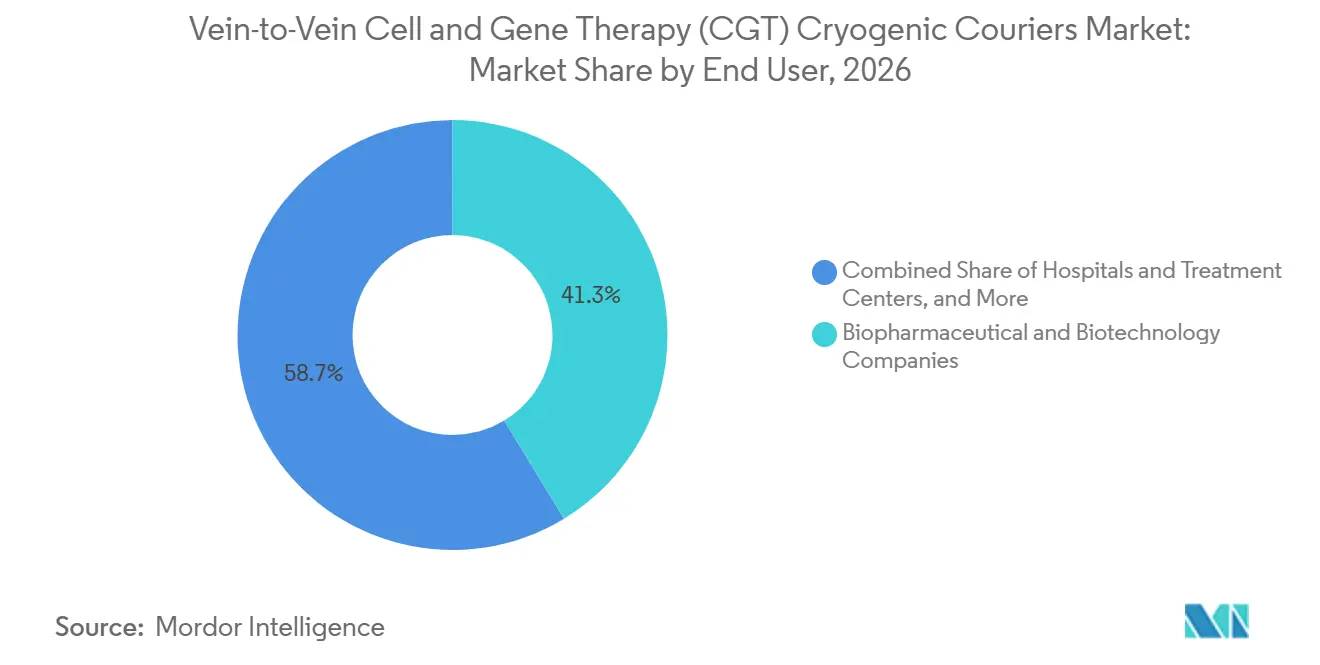
- Par utilisateur final, les entreprises biopharmaceutiques et biotechnologiques détenaient 41,32 % de la taille du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine en 2026, tandis que les CDMOs enregistraient le CAGR projeté le plus élevé à 12,38 % jusqu'en 2032.
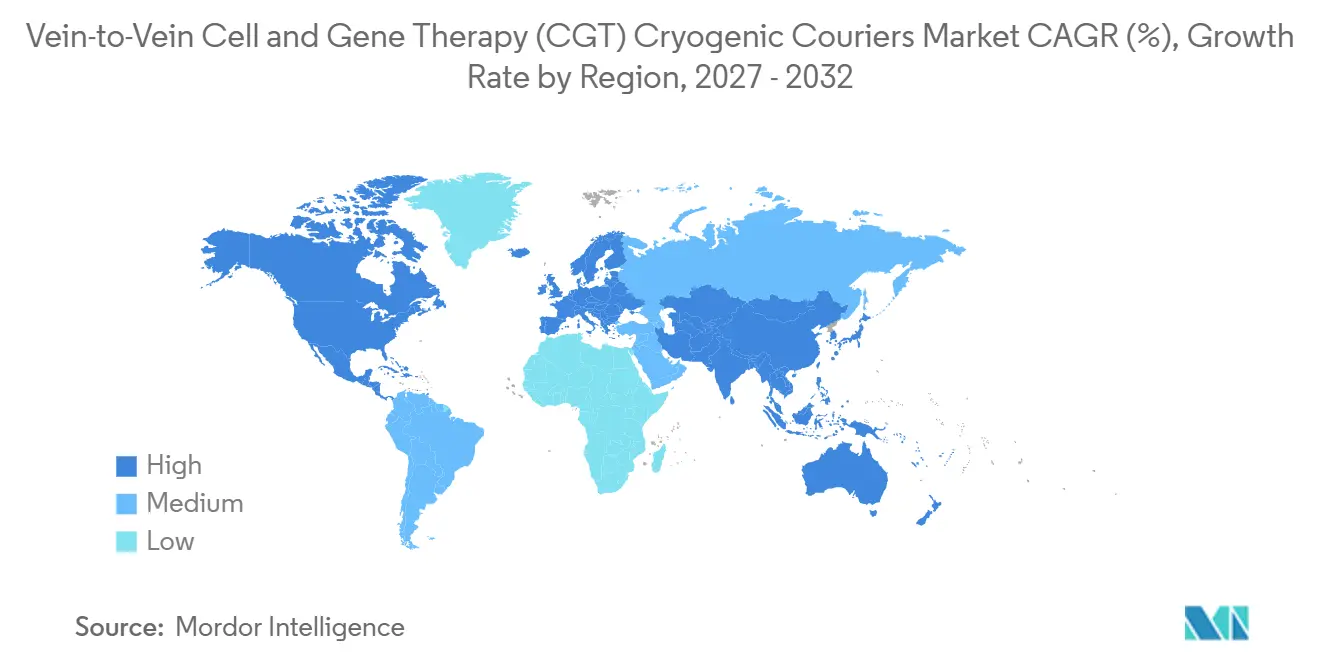
- Par géographie, l'Amérique du Nord détenait 42,26 % de la taille du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine en 2026, tandis que l'Asie-Pacifique enregistrait le CAGR projeté le plus élevé à 12,95 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion du pipeline de CGT approuvés et en phase avancée | +2.0% | Mondial | Long terme (≥ 4 ans) |
| Croissance des volumes de traitement autologue et allogénique | +1.8% | Amérique du Nord et Europe, avec une contribution croissante de l'APAC | Moyen terme (2-4 ans) |
| Assurance de la chaîne d'identité spécifique au patient | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Essais cliniques mondiaux et distribution transfrontalière des thérapies | +1.0% | Mondial | Court terme (≤ 2 ans) |
| Adoption des tours de contrôle numériques et de la surveillance en temps réel | +0.7% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Développement de hubs cryogéniques régionaux | +0.5% | Cœur APAC, extension vers l'EMEA | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des pipelines de thérapies cellulaires et géniques approuvées et en phase avancée
Le marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine génère une demande récurrente lorsqu'une thérapie passe du développement à l'utilisation commerciale. Il y avait 59 programmes de thérapie génique en phase III à l'échelle mondiale au deuxième trimestre 2026, contre 45 au deuxième trimestre 2025.[2] PhRMA a documenté 438 thérapies cellulaires et géniques en développement actif aux États-Unis en mars 2026, et a rapporté que la Chine avait dépassé les États-Unis en activité d'essais mondiaux après que sa part des essais mondiaux a augmenté de 15 % depuis 2019. Chaque approbation crée un besoin continu de déplacer du matériel patient ou un produit libéré dans des conditions contrôlées. Les exigences de la FDA pour les produits de thérapie cellulaire et génique accordent une grande importance à la manipulation validée, à la gestion de la température et à la garde documentée. Ce cadre favorise les prestataires disposant d'équipements cryogéniques qualifiés et de processus de conformité établis.
Croissance des volumes de traitement autologue et allogénique
Les volumes de traitement augmentent à mesure que le registre approuvé des produits de thérapie cellulaire et génique s'élargit. La liste de la FDA comprend des produits récents tels qu'AUCATZYL, TREGZI, OTARMENI, PAPZIMEOS et ZEVASKYN. L'Alliance for Regenerative Medicine a identifié une possible première soumission réglementaire de CAR-T pour le syndrome de la personne rigide au premier semestre 2026, étendant l'utilisation potentielle des thérapies CAR-T au-delà de l'oncologie.[3] Chaque traitement autologue crée une expédition de collecte et une expédition de retour du produit fini. Le traitement allogénique utilise du matériel donneur et soutient la production à plus grande échelle, mais nécessite des réseaux cryogéniques hub-and-spoke fiables. L'ICH identifie la traçabilité du donneur au receveur comme une considération clé pour les médicaments de thérapie avancée. Ces modèles de traitement nécessitent des opérations différentes, mais tous deux élargissent le besoin de services de garde et de transport qualifiés.
Besoin croissant d'assurance de la chaîne d'identité spécifique au patient
L'assurance de la chaîne d'identité relie le matériel cellulaire collecté au patient qui recevra la thérapie. Cette exigence revêt une importance particulière pour les traitements autologues, où une expédition mal étiquetée ou mal transférée peut créer un risque clinique grave. Le marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine s'appuie sur des codes-barres, la RFID, des points de contrôle électroniques et des tours de contrôle en temps réel pour réduire les lacunes entre la collecte, la fabrication et la perfusion. L'ICH indique que la traçabilité de l'approvisionnement du donneur à l'administration au patient est une question centrale pour les orientations en matière de thérapie avancée. Les registres numériques de chaîne d'identité et de chaîne de garde aident les promoteurs à identifier l'emplacement d'une expédition, à documenter chaque transfert et à répondre à une exception. L'exigence de service qui en résulte donne un avantage aux coursiers expérimentés et dotés d'outils numériques par rapport aux prestataires utilisant une documentation manuelle.
Croissance des essais cliniques mondiaux et de la distribution transfrontalière des thérapies
Le développement clinique s'étend au-delà des clusters établis aux États-Unis et en Europe, augmentant le besoin de couloirs internationaux qualifiés. Le panorama du deuxième trimestre 2026 comprenait 427 programmes de thérapie génique en phase I, poursuivant une augmentation trimestrielle depuis le deuxième trimestre 2025. Les mouvements internationaux peuvent impliquer des vols à plusieurs escales, un stockage intermédiaire contrôlé, des documents sur les marchandises dangereuses, des permis de matières biologiques et le dédouanement. La Precision Therapy Logistics Gateway a réalisé une expédition test internationale entre la Belgique et Dallas en février 2025, montrant le niveau de coordination nécessaire avant que les couloirs cliniques puissent fonctionner de manière routinière. Les tours de contrôle numériques peuvent relier les transporteurs, les sites cliniques et les partenaires douaniers autour d'un seul dossier d'expédition. L'investissement dans des hubs régionaux raccourcit également le temps de transit et peut réduire le risque créé par un transfert prolongé ou un vol retardé.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût et disponibilité des infrastructures cryogéniques qualifiées | -1.6% | Mondial, plus aigu en APAC et MEA | Long terme (≥ 4 ans) |
| Restrictions liées au fret aérien, aux marchandises dangereuses et aux douanes | -1.2% | Mondial, plus aigu sur les routes transfrontalières et internationales | Moyen terme (2-4 ans) |
| Durée de conservation de l'azote liquide et risque de manipulation des expéditeurs | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Pénurie de personnel qualifié et de procédures inter-partenaires standardisées | -0.6% | Cœur APAC, extension vers MEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé et disponibilité limitée des infrastructures cryogéniques qualifiées
Les dépôts cryogéniques, les cuves d'azote liquide, les salles à température contrôlée, les expéditeurs à vapeur sèche et les installations de transit aéroportuaire restent concentrés dans un nombre limité de villes d'Amérique du Nord et d'Europe. L'établissement d'un nouveau dépôt nécessite des capitaux, la qualification des équipements et la conformité aux règles locales avant de pouvoir traiter des matériaux cliniques ou commerciaux. Cela peut laisser les nouveaux sites de thérapie sans capacité locale adéquate lorsque les lancements progressent plus vite que le développement des infrastructures. Une enquête de l'ISCT de mai 2025 a identifié la mise à l'échelle de la cryoconservation comme l'obstacle opérationnel le plus fréquemment cité parmi les organisations soutenant la commercialisation des thérapies.[4] Le marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine est donc limité par plus que la disponibilité des véhicules ou des vols. Il dépend également de sites qualifiés, d'opérateurs formés, de procédures standardisées et d'un approvisionnement suffisant en azote liquide à proximité des sites de collecte et de traitement.
Restrictions liées au fret aérien, aux marchandises dangereuses et aux douanes
Les expéditions en phase vapeur d'azote liquide sont soumises à des règles sur les marchandises dangereuses qui affectent l'emballage, l'acceptation par les compagnies aériennes, les documents d'expédition et le traitement douanier. Une inspection retardée peut utiliser une part significative du temps de conservation validé d'un expéditeur et limiter les options de contingence disponibles. Les pays peuvent également appliquer des exigences différentes pour la documentation sur les risques biologiques, les permis de spécimens biologiques et les déclarations de matériaux connexes. Les exigences de l'IATA en matière de marchandises dangereuses créent une couche opérationnelle supplémentaire pour les mouvements aériens de matériaux de thérapie cryogénique. Le marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine est également confronté à des risques de manipulation lorsque l'équipement passe entre les quipes de la compagnie aérienne, au sol, des douanes et de livraison locale. Le personnel qualifié limité et les procédures inter-partenaires incohérentes peuvent augmenter ces risques, en particulier dans les couloirs émergents et les sites sans infrastructure cryogénique mature.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de thérapie :
les produits autologues ancrent la demande, les thérapies géniques stimulent la croissanceLes thérapies cellulaires autologues détenaient 47,31 % de la part du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine en 2026, reflétant leur rôle de premier plan parmi les produits commercialisés spécifiques aux patients. Leur position est liée à une relation individuelle entre les cellules collectées d'un patient et la dose retournée pour la perfusion. Chaque cycle de traitement crée au moins 2 événements d'expédition cryogénique, couvrant la collecte de matériaux en amont et le retour en aval du produit thérapeutique fini. Ces mouvements nécessitent une planification claire entre les centres de collecte, les sites de fabrication, les équipes de libération qualité et les sites de perfusion. Cette conception opérationnelle signifie qu'une augmentation des volumes de traitement autologue crée un besoin correspondant de capacité de coursier qualifiée. Trois programmes, avigbagene parvec, KITE-753 et TAEST-16001, sont entrés en phase III au deuxième trimestre 2026. Leur progression illustre comment le développement en phase avancée peut étendre la demande au-delà de la base actuelle des thérapies commerciales. Les expéditions de thérapies géniques nécessitent également des conditions de température validées, une documentation claire de la garde et un transfert fiable entre des installations spécialisées. Ensemble, les deux types de thérapies placent des demandes différentes mais soutenues sur le marché des coursiers cryogéniques pour les thérapies cellulaires et géniques.
Les thérapies géniques ont enregistré un CAGR de 13,27 % jusqu'en 2032, le taux le plus rapide parmi les segments par type de thérapie. Les thérapies cellulaires allogéniques utilisent des matières premières dérivées du donneur et suivent un modèle logistique différent des produits autologues. La production peut être réalisée à plus grande échelle, avec des stocks conservés dans des dépôts cryogéniques qualifiés avant allocation aux patients éligibles. Cela déplace l'accent opérationnel vers le contrôle des stocks, l'allocation lot-patient et une distribution hub-and-spoke fiable. Les coursiers doivent donc soutenir à la fois la continuité de l'identit individuelle et le contrôle discipliné de pools d'inventaires cryogéniques plus importants. La norme ISO 21973:2020 fournit un référentiel international pour le transport de cellules à usage thérapeutique. Cryoport a rapporté la certification ISO 21973:2020 en 2025, montrant que les normes de transport reconnues devenaient une exigence concurrentielle pertinente. D'autres produits CGT transportés cryogéniquement comprennent les thérapeutiques à base d'exosomes et les produits tissulaires génétiquement modifiés. Ces modalités en phase précoce ont des exigences qui sont encore en cours de formalisation dans le développement, le transport et l'utilisation clinique. Leur progression peut nécessiter que les prestataires adaptent leurs pratiques de qualification tout en maintenant des contrôles stricts de température et de documentation. Cette variété de modèles thérapeutiques accroît le besoin d'opérations cryogéniques flexibles mais standardisées.

Par étape d'expédition :
les produits finis dominent aujourd'hui, les matières premières s'accélèrent le plus rapidementLes produits thérapeutiques finis représentaient 45,65 % de la taille du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine en 2026. Ces expéditions transportent des produits CAR-T et de thérapie génique libérés depuis les sites de fabrication vers des centres de perfusion qualifiés. Le segment reflète le poids actuel des thérapies approuvées qui nécessitent des livraisons récurrentes au niveau du patient. Les produits libérés sont de grande valeur et nécessitent souvent des enregistrements détaillés de la température, de l'emplacement, du transfert et de l'état de livraison. Le calendrier de livraison doit également s'aligner sur la préparation du centre récepteur pour le patient. Ce taux plus rapide reflète l'augmentation de l'activité de collecte à mesure que les programmes cliniques s'élargissent et que davantage de traitements progressent vers la commercialisation. Les mouvements de matières premières dépendent de la coordination de l'aphérèse, de la disponibilité du site de collecte, de l'emballage et de la réception en temps opportun sur le site de fabrication. Un transfert défaillant à ce stade précoce peut affecter l'ensemble de la séquence de traitement. L'expansion plus rapide des expéditions en amont crée un rôle plus important pour la coordination des coursiers avant le début de la fabrication.
Les matières premières dérivées du patient et du donneur ont enregistré un CAGR de 11,83 % jusqu'en 2032. Les matériaux en cours de traitement forment une troisième étape d'expédition entre les organisations de test, les étapes de fabrication et les sites de libération. Ces transferts se produisent souvent au sein d'un réseau de fabrication distribué qui comprend des fonctions analytiques, de traitement et de qualité spécialisées. Chaque mouvement doit préserver l'identité du matériau et établir une connexion documentée entre les sites d'envoi et de réception. Les attentes de la FDA et de l'EMA pour les produits biologiques renforcent l'utilisation de processus validés pour la manipulation de site à site. Le marché des coursiers cryogéniques pour les thérapies cellulaires et géniques soutient ces liens en maintenant des conditions qualifiées à travers des transferts qui ne peuvent pas être gérés par des processus de fret conventionnels. Le passage vers les matières premières montre que l'intensité logistique se déplace plus tôt dans le parcours thérapeutique. Les réseaux de collecte auront besoin d'une coordination plus étroite avec les calendriers de fabrication à mesure que le volume de patients augmente. L'externalisation vers les CDMOs ajoute d'autres transferts entre les installations et rend les procédures de garde standardisées plus importantes. Les produits finis conserveront leur position dominante en 2026, tandis que l'activité en amont placera des demandes croissantes sur les réseaux de coursiers qualifiés. Cet équilibre explique pourquoi la planification spécifique à chaque étape est au cœur de la logistique de veine à veine.
Par destination :
les routes nationales dominent, la part internationale croît régulièrementLes expéditions nationales détenaient 62,08 % de la part du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine en 2026. Les États-Unis ont une forte concentration de programmes de thérapie approuvés, de sites de fabrication et de centres de traitement, ce qui soutient cette position nationale. Les mouvements nationaux peuvent utiliser la livraison routière directe entre des sites faisant partie d'un réseau de thérapie établi. Cela réduit les transferts et peut améliorer le contrôle de la garde, du calendrier et de l'état de l'expéditeur. Un itinéraire supervisé par un chauffeur peut également offrir une communication directe avec le site de collecte ou de perfusion. Leur croissance plus rapide suit les approbations de thérapies en Europe et en Asie, les essais cliniques transfrontaliers plus larges et l'expansion géographique des réseaux de traitement commerciaux. Les expéditions internationales nécessitent plus de planification car elles impliquent souvent le transport aérien, le stockage intermédiaire, le traitement douanier et la livraison du dernier kilomètre. Chaque transfert supplémentaire nécessite un enregistrement clair de l'identité, de la température et de la responsabilité. Les routes nationales restent la plus grande partie du marché en 2026, mais les opérations internationales deviennent plus significatives.
Les destinations internationales ont enregistré un CAGR de 12,89 % jusqu'en 2032. DHL a lancé une route de chaîne du froid Bruxelles-Cincinnati en février 2026 et a ajouté 6 couloirs de santé dédiés reliant l'Europe et l'Amérique du Nord aux passerelles asiatiques en octobre 2026. Ces couloirs montrent comment les prestataires logistiques répondent à la plus grande complexité des mouvements internationaux de CGT. Les coursiers doivent coordonner les transporteurs, les courtiers en douane, les sites cliniques et les équipes de livraison locale à travers chaque couloir. Les règles nationales peuvent différer pour les spécimens biologiques, les marchandises dangereuses et la documentation d'importation. Les prestataires qui préparent les documents de dédouanement à l'avance et maintiennent des relations douanières locales peuvent réduire les retards évitables. Ils ont également besoin d'informations en temps réel et de procédures de réacheminement lorsqu'une perturbation de vol affecte une expédition sensible au temps. Le marché des coursiers cryogéniques pour les thérapies cellulaires et géniques dépend de ces capacités car les retards peuvent menacer le temps disponible dans un processus d'expédition validé. L'expansion internationale réduira progressivement l'écart entre la demande nationale et internationale. Elle ne supprimera pas la valeur des réseaux routiers nationaux, qui restent importants pour une livraison directe et traçable. Les deux types de destinations nécessitent donc une conception de réseau différente, des contrôles opérationnels et des dispositions de contingence.
Par mode de transport :
la route domine, l'aérien s'accélère avec la hausse des volumes de thérapies transfrontalièresLe transport routier représentait 57,69 % de la taille du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine en 2026. Il soutient la livraison nationale directe depuis les installations de fabrication vers les centres de collecte et les sites de perfusion qualifiés. Les mouvements routiers peuvent assurer une continuité de garde supervisée par un chauffeur et réduire le nombre de transferts entre opérateurs. Ce contrôle est particulièrement pertinent pour les thérapies autologues, où chaque expédition doit rester liée à un patient spécifique. L'acheminement direct peut également donner aux équipes de collecte et de traitement une meilleure visibilité sur le calendrier d'arrivée prévu. La croissance suit les essais cliniques internationaux, les mouvements transfrontaliers de matières premières et de produits finis, et un accès plus large aux thérapies approuvées. Les routes aériennes relient des marchés qui ne peuvent pas être desservis par des réseaux routiers dans la fenêtre de temps requise. Elles donnent également aux promoteurs un plus grand choix dans la localisation des sites cliniques et de la capacité de fabrication. L'augmentation des mouvements aériens rend la manutention aéroportuaire qualifiée plus importante dans toute la chaîne d'approvisionnement thérapeutique.
Le transport aérien a enregistré un CAGR de 11,40 % jusqu'en 2032. Le fret aérien implique des transferts entre les équipes au sol, les compagnies aériennes, les autorités douanières, les installations de stockage et les prestataires de livraison à destination. Chaque transfert peut augmenter le risque si le dossier d'expédition, l'état de l'expéditeur ou le calendrier ne sont pas gérés activement. UPS a annoncé un investissement de 48 millions USD dans 27 installations de transbordement certifiées IATA CEIV Pharma en juillet 2026 pour protéger les transferts à proximité des grands aéroports. La certification IATA CEIV Pharma est un mécanisme d'assurance important pour la manutention pharmaceutique aéroportuaire. Le marché des coursiers cryogéniques pour les thérapies cellulaires et géniques n'utilise l'océan et le rail que pour une petite part des mouvements non urgents, tels que les matériaux de référence et les inventaires de réserve clinique. Ces modes ne conviennent pas à la plupart des traitements spécifiques aux patients car ils ne peuvent pas répondre à leurs exigences de calendrier. La route et l'aérien peuvent rester les principaux modes de transport pour les expéditions de thérapies cryogéniques sensibles au temps. La route est centrale pour la livraison nationale contrôlée, tandis que l'aérien soutient la portée mondiale. La combinaison des modes dépendra de la distance de la route, du calendrier du patient, des exigences douanières et de la disponibilité des installations qualifiées.
Par utilisateur final :
les entreprises biopharma dominent, les CDMOs s'accélèrent sur la dynamique d'externalisationLes entreprises biopharmaceutiques et biotechnologiques représentaient 41,32 % de la taille du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine en 2026. Elles sponsorisent des programmes de thérapie et établissent les protocoles logistiques qui relient les sites de collecte, les opérations de fabrication et les centres de perfusion. Leurs relations avec les coursiers peuvent inclure la planification des rendez-vous, la collecte des matières premières, la coordination du site de fabrication et la livraison du produit fini. Cela donne aux promoteurs de thérapies un rôle direct dans l'ensemble du parcours de veine à veine. Les promoteurs ont également besoin d'une surveillance de la documentation qui confirme l'identité du produit et les conditions de transport. Leur croissance reflète une utilisation plus large de la fabrication externalisée et du soutien intégré à la chaîne d'approvisionnement dans les programmes de thérapie. Les CDMOs peuvent devenir des points opérationnels centraux dans un réseau distribué d'activités de collecte, de test, de fabrication et de libération. Cela peut créer des besoins récurrents de mouvements cryogéniques dans l'ensemble de la relation de fabrication. La croissance du segment augmente donc la valeur des coursiers capables de travailler de manière cohérente avec des programmes complexes à plusieurs sites.
Les CDMOs ont enregistré un CAGR de 12,38 % jusqu'en 2032. L'expansion de la fabrication peut créer une demande associée de routes cryogéniques qualifiées et de procédures opérationnelles à travers les réseaux de collecte, de traitement, de test, de libération et de traitement. Les hôpitaux et les centres de traitement deviennent également plus pertinents à mesure que l'accès aux thérapies atteint les sites de perfusion communautaires. Ces sites ont besoin d'une livraison du dernier kilomètre qualifiée et d'une coordination soigneuse avec leurs calendriers cliniques. Les institutions académiques et de recherche continuent de soutenir la demande en phase clinique, en particulier lorsque les matières premières voyagent dans des conditions BPF. Le secteur des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine sert un large groupe d'utilisateurs, mais les promoteurs et les CDMOs ont le rôle direct le plus important dans l'organisation du parcours de bout en bout. Les centres de traitement influencent l'expérience de livraison finale car ils reçoivent le matériel à proximité de l'administration au patient. Les institutions de recherche contribuent à un trafic en phase plus précoce qui aide à établir de nouveaux couloirs et procédures opérationnels. Les différents utilisateurs finaux créent donc une demande à travers les activités commerciales, cliniques et de développement. Leurs exigences se recoupent autour de la qualité, de la traçabilité, du calendrier et de la communication.
Analyse géographique
L'Amérique du Nord représentait 42,26 % de la part du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine en 2026. La région dispose de la plus grande base de produits CGT approuvés, d'une capacité CDMO substantielle et de processus réglementaires établis pour ces traitements. Les attentes de la FDA en matière de validation des expéditions, de documentation de la chaîne du froid et de signalement des écarts de température soutiennent la demande de prestataires spécialisés. L'Alliance for Regenerative Medicine a enregistré 6 nouvelles approbations de médicaments CGT aux États-Unis en 2025 et a identifié 10 soumissions réglementaires possibles ou plus en 2026. Le Canada contribue à la croissance grâce à des sites cliniques actifs et des centres de traitement approuvés.
L'Europe occupe la deuxième position régionale en 2026, soutenue par l'activité des médicaments de thérapie avancée (MTA) en Allemagne, au Royaume-Uni, en France et dans les pays nordiques. Le cadre MTA de l'EMA et les exigences de bonnes pratiques de distribution (BPD) imposent des exigences de qualification élevées aux dépôts cryogéniques et aux couloirs de transport. Ces exigences limitent la participation aux prestataires capables de documenter une manipulation conforme. Cencora a ajouté NextPharma Logistics en décembre 2025, élargissant sa présence conforme aux BPD en Allemagne, en Autriche et en Suisse. Lonza a élargi la capacité logistique de son site de Porrino en Espagne en octobre 2025, renforçant le lien entre l'investissement manufacturier régional et la demande locale de coursiers. L'Amérique du Sud, le Moyen-Orient et l'Afrique, et la Russie représentent des positions plus petites, tandis que le Brésil et les Émirats arabes unis sont des sites émergents pour l'accès clinique et l'activité de thérapie avancée.
L'Asie-Pacifique a enregistré un CAGR de 12,95 % jusqu'en 2032, le taux régional le plus rapide du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine. La Chine a augmenté sa part des essais CGT mondiaux, tandis que la Corée du Sud et le Japon progressent dans la commercialisation nationale des thérapies cellulaires. Les dépôts cryogéniques qualifiés restent rares en dehors des principales villes passerelles, ce qui augmente la valeur des investissements locaux ciblés. World Courier a élargi son réseau de dépôts cryogéniques avec de nouvelles installations à Pékin et à São Paulo en 2025. Les procédures d'importation au niveau national, les exigences de confinement et les normes BPD locales peuvent ajouter des coûts et de la complexité aux expéditions dans la région. Ces conditions créent un besoin de prestataires disposant à la fois d'une infrastructure régionale et d'une solide connaissance réglementaire locale.
Paysage concurrentiel
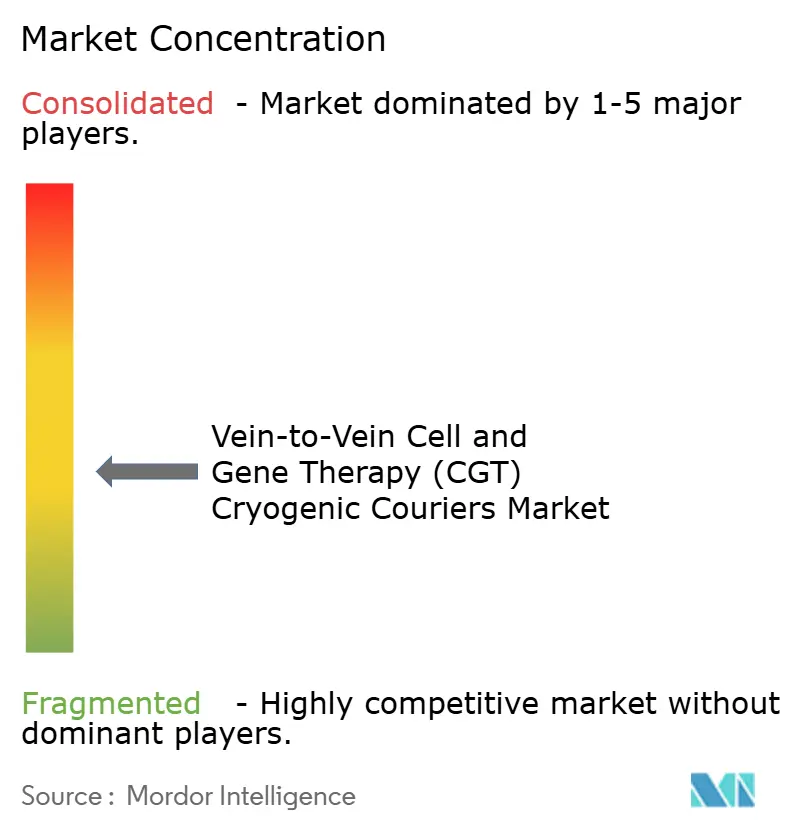
Le marché des coursiers cryogéniques pour les thérapies cellulaires et géniques de veine à veine présente une structure à plusieurs niveaux et modérément fragmentée. DHL Group, UPS, BioCair et Cencora apportent de larges réseaux logistiques, tandis que Cryoport Systems, TrakCel, SkyCell, Marken et World Courier fournissent des capacités spécialisées. Les grands prestataires se sont concentrés sur la capacité du réseau, les hubs qualifiés et les routes aériennes spécifiques aux soins de santé en 2025 et 2026. DHL a annoncé un engagement de 2 milliards EUR (2,35 milliards USD) pour DHL Health Logistics jusqu'en 2030 en avril 2025. Le programme couvre l'infrastructure cryogénique dédiée, les hubs de santé certifiés BPD et les couloirs aériens dédiés. UPS a ajouté une capacité de transbordement aéroportuaire axée sur les transferts vulnérables entre les opérations aériennes et terrestres.
Les prestataires spécialisés se distinguent par des équipements validés, une connaissance approfondie des opérations CGT et des outils qui coordonnent les événements de chaîne d'identité et de chaîne de garde. Cryoport a finalisé la cession de CRYOPDP à DHL en juin 2025 pour 200 millions USD et a établi un partenariat stratégique. Cette transaction a combiné l'expertise de coursier spécialisé avec un réseau mondial plus large et a mis en évidence un schéma plus large d'intégration. Cryoport a également ouvert un Centre mondial de la chaîne d'approvisionnement de 55 000 pi² à Louvres, en France, en octobre 2025. SkyCell s'est développé en Amérique du Sud avec DHL Global Forwarding Brazil en avril 2026 grâce à un centre de service près de l'aéroport de São Paulo Guarulhos. Ces actions montrent que l'expansion du réseau peut être réalisée par des partenariats ainsi que par des installations propres.
Les centres de perfusion communautaires en dehors des grands hôpitaux académiques offrent une opportunité claire pour des opérations qualifiées de dernier kilomètre. L'APAC et l'Amérique latine ont également besoin de davantage de dépôts en région qui répondent aux exigences BPD et locales. L'orchestration numérique différencie les prestataires capables de combiner la planification, la télémétrie, la documentation et la coordination des livraisons dans un seul système. Le marché des coursiers cryogéniques pour les thérapies cellulaires et géniques pourrait favoriser les plateformes capables de gérer ces tâches connectées sans perdre la responsabilité au niveau de l'expédition. Des normes telles que l'ISO 21973:2020 fournissent un point de référence commun pour la qualité du transport. La concurrence peut rester active car les prestataires à grande échelle investissent dans la capacité des sciences de la vie tandis que les spécialistes conservent leur expertise dans les procédures spécifiques aux patients, et parce que le marché des coursiers cryogéniques pour les thérapies cellulaires et géniques a besoin de prestataires capables de connecter la qualification des dépôts, le contrôle du transport, la préparation douanière, la coordination des sites cliniques et la livraison documentée du dernier kilomètre au sein d'un seul modèle opérationnel. En outre, ils peuvent fournir des installations préservant la flexibilité requise par les différents types de thérapies et les règles des pays de destination, lorsque les couloirs thérapeutiques internationaux dépendent de la coordination entre plusieurs participants logistiques, réglementaires, douaniers, aériens et cliniques indépendants à travers des couloirs de traitement matures et émergents, et où les plans d'expédition doivent s'aligner sur le protocole de manipulation de chaque thérapie et le calendrier de traitement de chaque patient.
Leaders du secteur des coursiers cryogéniques pour les thérapies cellulaires et géniques (CGT) de veine à veine
-
La Poste Group (Including BioCair)
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
-
Cencora
-
Cryoport Systems
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des coursiers cryogéniques pour les thérapies cellulaires et géniques (CGT) de veine à veine Entreprises couvertes dans ce rapport
- Cryoport, Inc.
- DHL Group
- La Poste Group (Including Biocair)
- Cencora, Inc.
- United Parcel Service of America, Inc. (UPS)
- FedEx
- AIT Worldwide Logistics
- Kuehne+Nagel
- BioLife Solutions, Inc.
- Thermo Fisher Scientific Inc.
- Lonza Group Ltd.
- TrakCel Limited
- Envirotainer AB
- Mercury
- World Distribution Services
- Aramex
- Expeditors International of Washington, Inc.
- A.P. Moller-Maersk
- Modality Solutions
- SkyCell
Développements industriels récents dans Marché des coursiers cryogéniques pour les thérapies cellulaires et géniques (CGT) de veine à veine
- Octobre 2026 : DHL Group a lancé 6 nouveaux couloirs dédiés de chaîne du froid pour le fret aérien en sciences de la vie et soins de santé reliant les hubs européens (Liège, Bruxelles) et Cincinnati aux passerelles asiatiques, notamment Shanghai, Singapour, Tokyo Narita et Séoul Incheon. S'appuyant sur le lancement Bruxelles-Cincinnati de février 2026, ces couloirs offriraient aux clients pharmaceutiques une plus grande flexibilité d'acheminement et une capacité à température contrôlée pour les expéditions de CGT et de produits biologiques sur les principales routes commerciales Asie-Pacifique.
- Juin 2026 : United Parcel Service, Inc. (UPS) a annoncé un investissement de 48 millions USD dans 27 nouvelles installations de transbordement à température contrôlée situées à proximité des grands aéroports des Amériques, d'Europe et d'Asie. Toutes les installations sont certifiées IATA CEIV Pharma et sont conçues pour protéger les expéditions pharmaceutiques cryogéniques et réfrigérées, y compris les produits de thérapie cellulaire et génique, lors des transferts aérien-terrestre et terrestre-terrestre, le point de transfert le plus risqué dans la logistique de la chaîne du froid.
- Avril 2026 : SkyCell s'est développé sur le marché pharmaceutique sud-américain en partenariat avec DHL Global Forwarding Brazil, établissant un centre de service situé à 5 kilomètres de l'aéroport Guarulhos de São Paulo. L'installation gère le conditionnement, le nettoyage, la réparation et l'expédition de conteneurs pharmaceutiques à température contrôlée, avec un objectif de débit initial de 20 conteneurs par jour, prévu pour être multiplié par dix en un an.
- Février 2026 : DHL Group a lancé son réseau dédié de chaîne du froid pour le fret aérien, introduisant un avion cargo Boeing 777 dédié aux couleurs de DHL Health Logistics opérant entre Bruxelles (BRUcargo) et Cincinnati (CVG). BRUcargo fournit 45 000 m² de zones réservées aux produits pharmaceutiques pour soutenir la route, qui est positionnée comme un couloir à température contrôlée pour les thérapies cellulaires et géniques reliant le Midwest américain aux écosystèmes européens des sciences de la vie.
Portée du rapport mondial sur le marché des coursiers cryogéniques pour les thérapies cellulaires et géniques (CGT) de veine à veine
Aperçu de la segmentation
| Thérapies cellulaires autologues |
| Thérapies cellulaires allogéniques |
| Thérapies géniques |
| Autres produits CGT transportés cryogéniquement |
| Matières premières dérivées du patient / du donneur |
| Matériaux intermédiaires / en cours de traitement |
| Produits thérapeutiques finis |
| National |
| International |
| Aérien |
| Routier |
| Autres |
| Entreprises biopharmaceutiques et biotechnologiques |
| Organisations de développement et de fabrication sous contrat |
| Hôpitaux et centres de traitement |
| Institutions académiques et de recherche |
| Autres organisations de santé et de sciences de la vie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de thérapie | Thérapies cellulaires autologues | |
| Thérapies cellulaires allogéniques | ||
| Thérapies géniques | ||
| Autres produits CGT transportés cryogéniquement | ||
| Par étape d'expédition | Matières premières dérivées du patient / du donneur | |
| Matériaux intermédiaires / en cours de traitement | ||
| Produits thérapeutiques finis | ||
| Par destination | National | |
| International | ||
| Par mode de transport | Aérien | |
| Routier | ||
| Autres | ||
| Par utilisateur final | Entreprises biopharmaceutiques et biotechnologiques | |
| Organisations de développement et de fabrication sous contrat | ||
| Hôpitaux et centres de traitement | ||
| Institutions académiques et de recherche | ||
| Autres organisations de santé et de sciences de la vie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de services de coursiers cryogéniques CGT de veine à veine ?
La croissance des thérapies approuvées et en phase avancée, les volumes de traitement spécifiques aux patients et les besoins de traçabilité plus stricts augmentent la demande de mouvements cryogéniques qualifiés.
Quelle est la taille du marché des coursiers cryogéniques pour les thérapies cellulaires et géniques en 2026 ?
Le secteur s'élève à 0,84 milliard USD en 2026 et atteindra 1,48 milliard USD d'ici 2032 à un CAGR de 9,61 % (2027-2032).
Quel type de thérapie domine la demande de coursiers cryogéniques ?
Les thérapies cellulaires autologues dominent avec une part de 47,31 % en 2026 car chaque traitement implique une collecte spécifique au patient et des mouvements de produits finis.
Pourquoi les expéditions internationales de CGT croissent-elles plus vite que les expéditions nationales ?
Les destinations internationales croîtront à un CAGR de 12,89 % jusqu'en 2032 à mesure que l'accès aux thérapies, les essais et les réseaux commerciaux s'étendent à travers les régions.
Quel mode de transport connaît la croissance la plus rapide pour les expéditions de CGT ?
Le transport aérien croîtra à un CAGR de 11,40 % jusqu'en 2032, soutenu par les essais cliniques transfrontaliers et la distribution des thérapies finies.
Qui sont les principaux utilisateurs finaux des services de coursiers cryogéniques ?
Les entreprises biopharmaceutiques et biotechnologiques dominent avec une part de 41,32 % en 2026, tandis que les CDMOs connaîtront la croissance la plus rapide à un CAGR de 12,38 % jusqu'en 2032.