
静脈間細胞・遺伝子治療(CGT)極低温輸送市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.94 十億米ドル |
| 市場規模 (2032) | 1.48 十億米ドル |
| 成長率 (2027 - 2032) | 9.61 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる静脈間細胞・遺伝子治療(CGT)極低温輸送市場分析
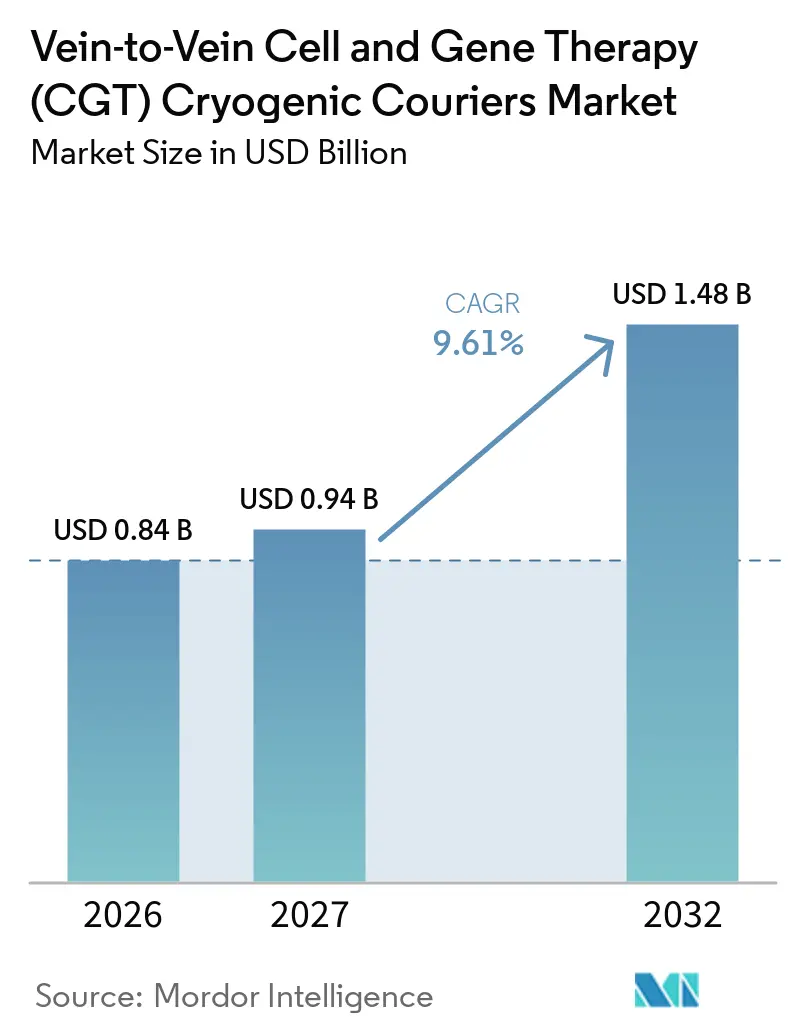
静脈間細胞・遺伝子治療極低温輸送市場規模は2026年に0.84 ビリオン 米ドルと評価されており、2027年には0.94 ビリオン 米ドル、2032年までに1.48 ビリオン 米ドルに達すると推定され、2027年から2032年にかけてCAGR 9.61%を記録する見込みです。
静脈間細胞・遺伝子治療極低温輸送市場は、液体窒素気相において-150°C以下での保管・輸送を必要とする治療を対象としており、これは標準的なコールドチェーンでは確実に対応できない要件です。開発中のパイプラインは2026年第2四半期に遺伝子治療、細胞治療、RNA治療を合わせて4,487件に達し、そのうち遺伝子治療が2,217件でパイプライン全体の49%を占めました。[1] このパイプラインにより、適格な輸送能力は患者が治療を受けられる速度を決定するプロセスの一部となっています。細胞・遺伝子治療極低温輸送市場は、治療が学術センターからコミュニティ輸液施設へと移行するにつれて恩恵を受けており、適格な配送先の数が増加しています。デジタルチェーン・オブ・アイデンティティ記録、温度テレメトリー、コンティンジェンシープランニングは、したがって、輸送業者選定の中心的な要素となりつつあります。
主要レポートのポイント
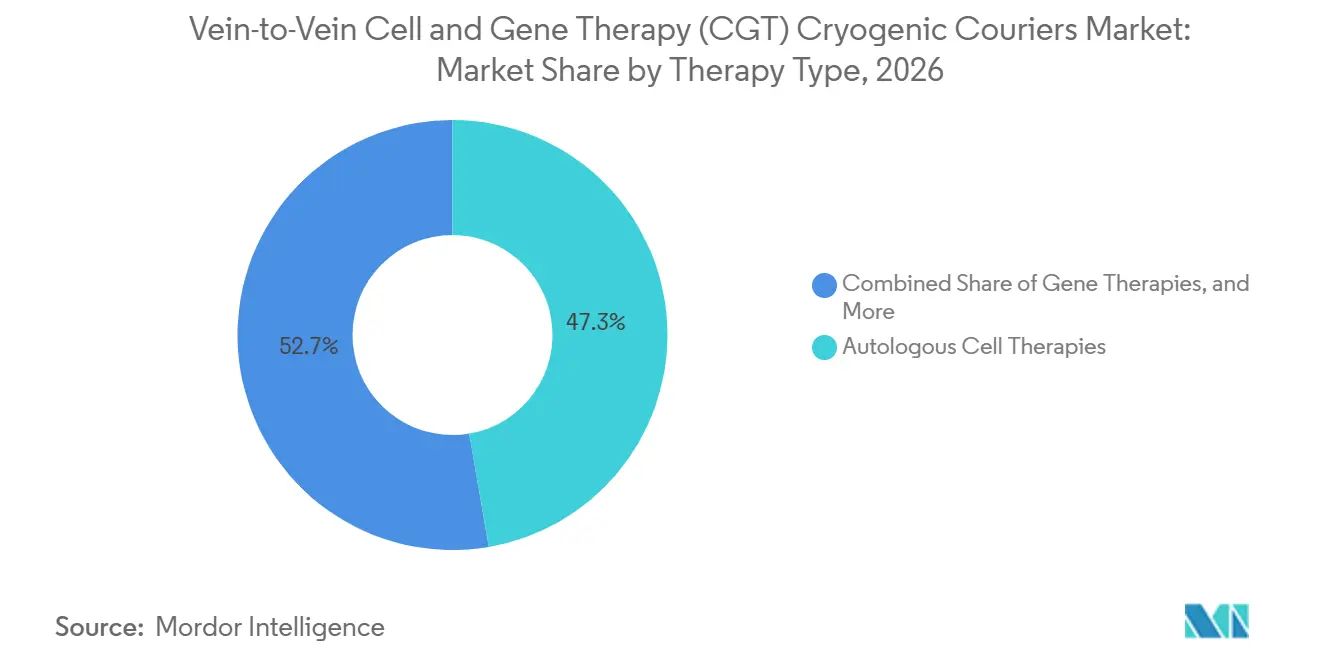
- 治療タイプ別では、自家細胞治療が2026年の静脈間細胞・遺伝子治療極低温輸送市場規模の47.31%を占め、遺伝子治療は2032年にかけて最高のCAGR 13.27%を記録する見込みです。
- 輸送段階別では、完成治療製品が2026年の静脈間細胞・遺伝子治療極低温輸送市場規模の45.65%を占め、患者由来・ドナー由来の出発原料は2032年にかけて最高のCAGR 11.83%を記録する見込みです。
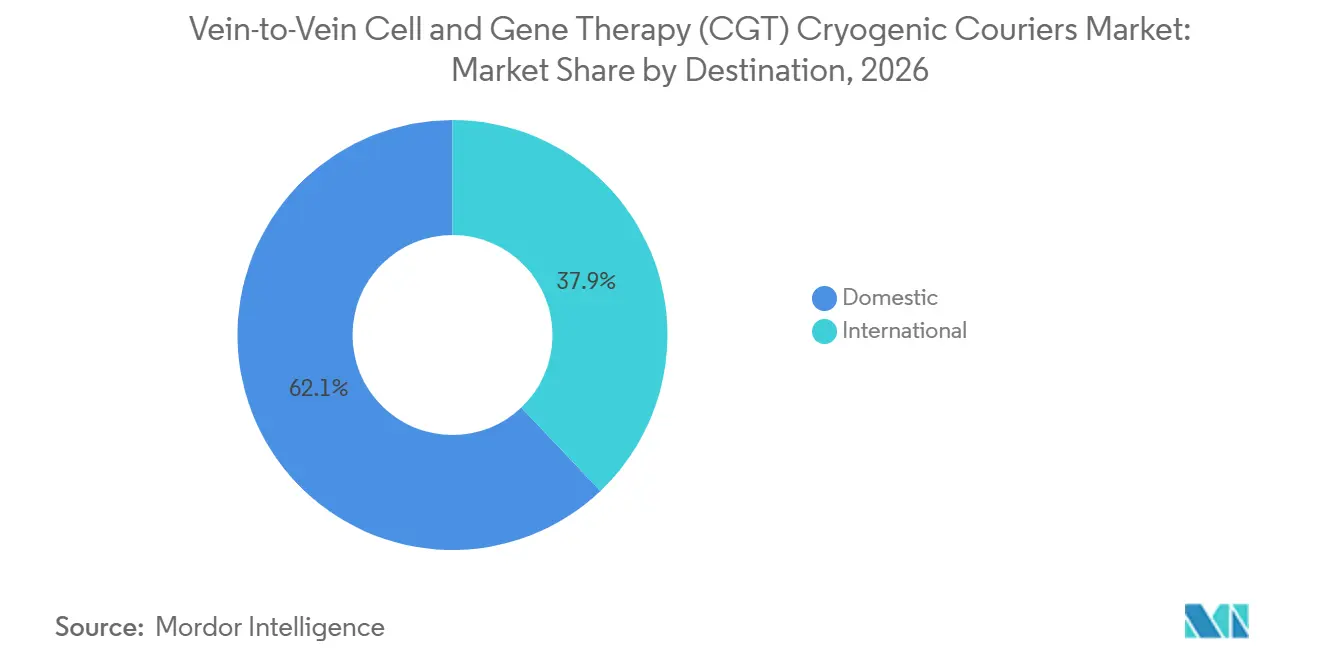
- 目的地別では、国内輸送が2026年の静脈間細胞・遺伝子治療極低温輸送市場規模の62.08%のシェアを占め、国際目的地は2032年にかけて最高のCAGR 12.89%を記録する見込みです。
- 輸送手段別では、陸路輸送が2026年の静脈間細胞・遺伝子治療極低温輸送市場シェアの57.69%を占め、航空輸送は2032年にかけて最高のCAGR 11.40%を記録する見込みです。
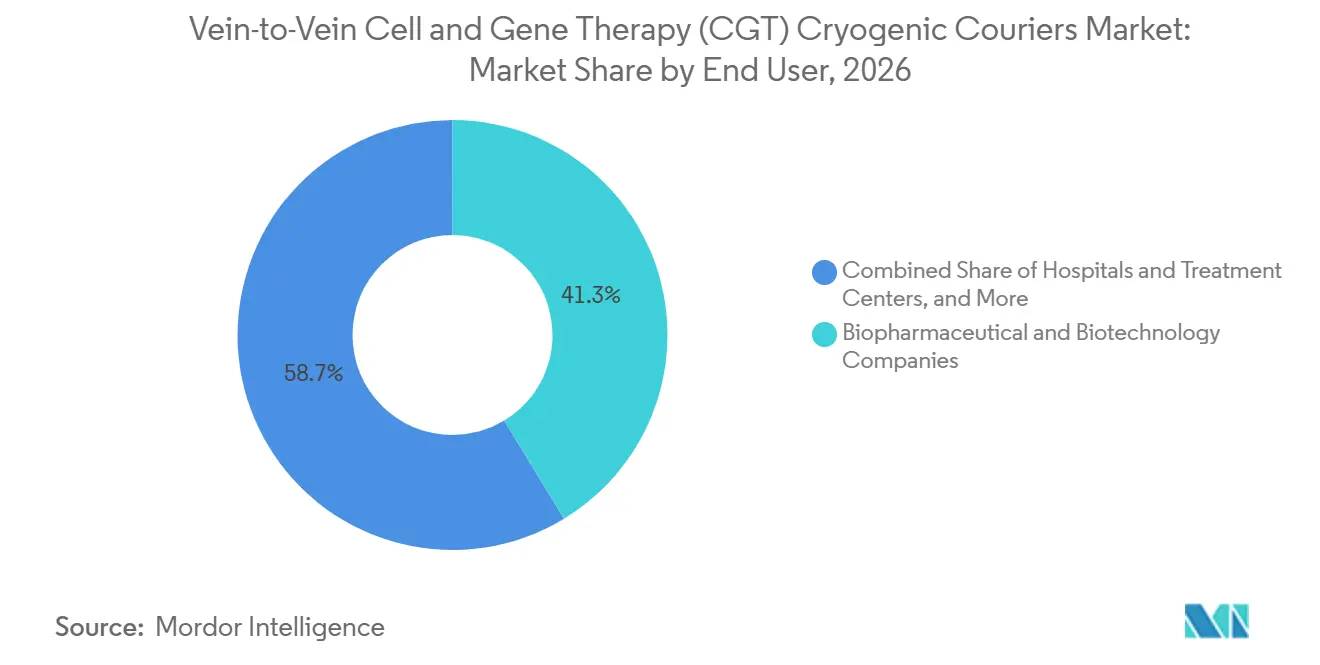
- エンドユーザー別では、バイオ医薬品・バイオテクノロジー企業が2026年の静脈間細胞・遺伝子治療極低温輸送市場規模の41.32%を占め、CDMOは2032年にかけて最高のCAGR 12.38%を記録する見込みです。
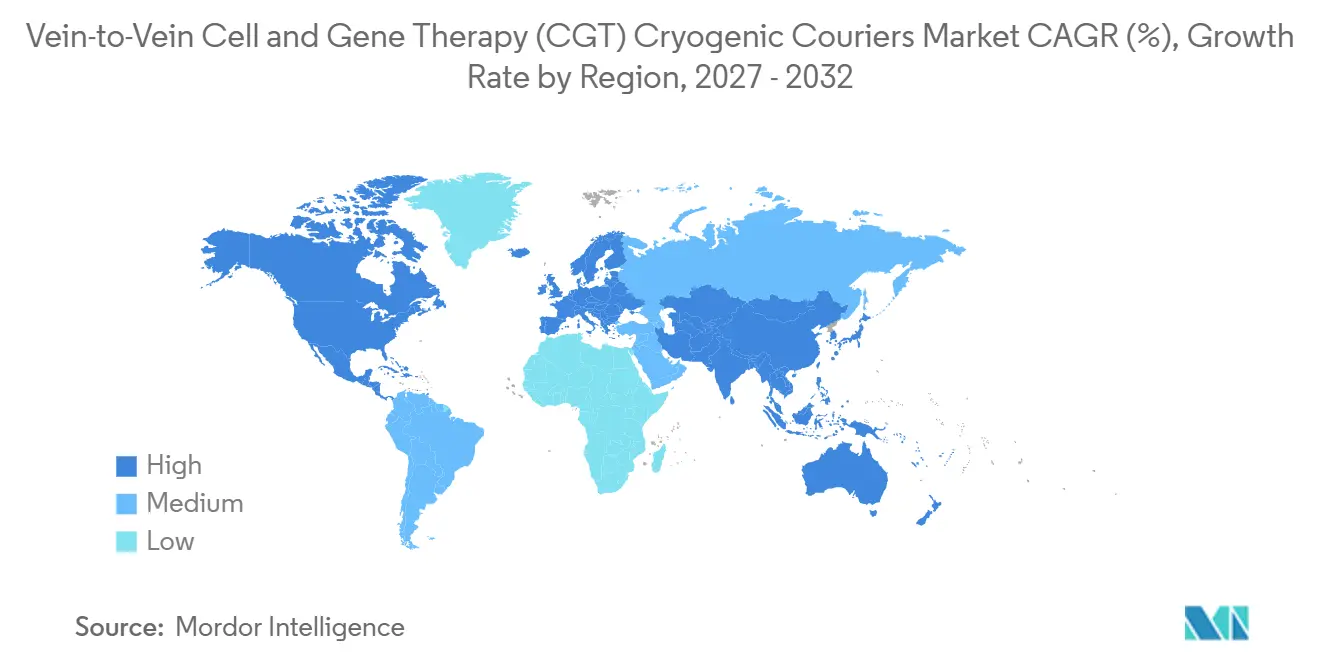
- 地域別では、北米が2026年の静脈間細胞・遺伝子治療極低温輸送市場規模の42.26%を占め、アジア太平洋は2032年にかけて最高のCAGR 12.95%を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 承認済みおよび後期段階のCGTパイプラインの拡大 | +2.0% | グローバル | 長期(4年以上) |
| 自家・同種異系治療量の成長 | +1.8% | 北米および欧州(APACの貢献増加を伴う) | 中期(2〜4年) |
| 患者固有のチェーン・オブ・アイデンティティ保証 | +1.2% | グローバル | 中期(2〜4年) |
| グローバル臨床試験および国境を越えた治療流通 | +1.0% | グローバル | 短期(2年以内) |
| デジタルコントロールタワーおよびリアルタイムモニタリングの採用 | +0.7% | 北米および欧州 | 短期(2年以内) |
| 地域極低温ハブの整備 | +0.5% | APACを中心に、EMEAへの波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
承認済みおよび後期段階の細胞・遺伝子治療パイプラインの拡大
静脈間細胞・遺伝子治療極低温輸送市場は、治療が開発段階から商業利用に移行する際に継続的な需要を獲得します。2026年第2四半期には世界で59件の遺伝子治療プログラムがフェーズIIIにあり、2025年第2四半期の45件と比較して増加しています。[2] PhRMAは2026年3月に米国で438件の細胞・遺伝子治療が活発に開発中であることを記録し、中国が2019年以降グローバル試験のシェアを15%拡大させた後、グローバル試験活動において米国を上回ったと報告しました。各承認は、管理された条件下で患者材料または出荷製品を移動させる継続的な必要性を生み出します。細胞・遺伝子治療製品に関するFDAの要件は、検証済みの取り扱い、温度管理、および文書化された保管管理に強い重点を置いています。このフレームワークは、適格な極低温機器と確立されたコンプライアンスプロセスを持つプロバイダーを優遇します。
自家・同種異系治療量の成長
承認された細胞・遺伝子治療製品の承認リストが拡大するにつれて、治療量が増加しています。FDAのリストには、AUCATZYL、TREGZI、OTARMENI、PAPZIMEOS、ZEVASKYNなどの最近の製品が含まれています。再生医療アライアンスは、2026年上半期に強直性人症候群に対する初のCAR-T規制申請の可能性を特定し、CAR-T治療の潜在的な用途を腫瘍学以外にも拡大しました。[3] 各自家治療は採取輸送と完成製品の返送輸送を生み出します。同種異系治療はドナー材料を使用し、より大規模な生産を支援しますが、信頼性の高いハブアンドスポーク型極低温ネットワークが必要です。ICHは、ドナーから受容者への追跡可能性を先進治療医薬品の主要な考慮事項として特定しています。これらの治療モデルは異なる運用を必要としますが、いずれも適格な保管管理・輸送サービスの必要性を拡大します。
患者固有のチェーン・オブ・アイデンティティ保証の高まる必要性
チェーン・オブ・アイデンティティ保証は、採取された細胞材料と治療を受ける患者を結びつけます。この要件は、誤ったラベルや不適切に移送された輸送物が深刻な臨床リスクを生じさせる可能性がある自家治療において特に重要です。静脈間細胞・遺伝子治療極低温輸送市場は、バーコード、RFID、電子チェックポイント、リアルタイムコントロールタワーを活用して、採取、製造、輸液の間のギャップを縮小しています。ICHは、ドナー調達から患者投与までの追跡可能性が先進治療ガイダンスの中心的な問題であると述べています。デジタルチェーン・オブ・アイデンティティおよびチェーン・オブ・カストディ記録は、スポンサーが輸送物の場所を特定し、各引き渡しを文書化し、例外に対応するのに役立ちます。その結果生じるサービス要件は、手動文書化を使用するプロバイダーよりも、経験豊富でデジタル対応の輸送業者に優位性をもたらします。
グローバル臨床試験および国境を越えた治療流通の成長
臨床開発は確立された米国および欧州のクラスターを超えて拡大しており、適格な国際ルートの必要性が高まっています。2026年第2四半期のランドスケープには427件の遺伝子治療フェーズIプログラムが含まれており、2025年第2四半期以降の四半期ごとの増加が続いています。国際的な移動には、複数区間のフライト、管理された中間保管、危険物書類、生物材料許可証、および通関手続きが含まれる場合があります。精密治療ロジスティクスゲートウェイは、2025年2月にベルギーとダラス間の国際テスト輸送を完了し、臨床コリドーが定常的に運用される前に必要な調整レベルを示しました。デジタルコントロールタワーは、単一の輸送記録を中心に輸送業者、臨床サイト、および通関パートナーを結びつけることができます。地域ハブへの投資はまた、輸送時間を短縮し、長引く引き渡しや遅延フライトによるリスクを軽減することができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 適格な極低温インフラのコストと可用性 | -1.6% | グローバル(APACおよびMEAで最も深刻) | 長期(4年以上) |
| 航空貨物、危険物、および通関規制 | -1.2% | グローバル(国境を越えたルートおよび国際ルートで最も深刻) | 中期(2〜4年) |
| 液体窒素保持時間および輸送業者取り扱いリスク | -0.8% | グローバル | 短期(2年以内) |
| 訓練された人材および複数パートナー間の手順の不足 | -0.6% | APACを中心に、MEAへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
適格な極低温インフラの高コストと限られた可用性
極低温デポ、液体窒素タンク、温度管理室、ドライベーパーシッパー、および空港ステージング施設は、限られた数の北米および欧州の都市に集中しています。新しいデポの設立には、臨床または商業材料を取り扱う前に、資本、機器の適格性確認、および地域規則への準拠が必要です。これにより、インフラ整備よりも早く立ち上げが進む場合、新しい治療拠点が適切な地域能力を持てない状況が生じる可能性があります。2025年5月のISCT調査では、治療の商業化を支援する組織の間で、凍結保存のスケールアップが最も頻繁に挙げられる運用上のハードルとして特定されました。[4] 静脈間細胞・遺伝子治療極低温輸送市場は、したがって、車両やフライトの可用性以上の制約を受けています。適格なサイト、訓練されたオペレーター、標準化された手順、および採取・治療拠点近くの十分な液体窒素サポートにも依存しています。
航空貨物、危険物、および通関規制
液体窒素気相輸送は、梱包、航空会社の受け入れ、輸送書類、および通関処理に影響する危険物規則の対象となります。検査の遅延は、輸送業者の検証済み保持時間の大部分を消費し、利用可能なコンティンジェンシーオプションを制限する可能性があります。また、国によってバイオハザード文書、生物標本許可証、および関連材料申告に異なる要件を適用する場合があります。IATAの危険物要件は、極低温治療材料の航空輸送に追加の運用レイヤーを生み出します。静脈間細胞・遺伝子治療極低温輸送市場はまた、機器が航空会社、地上、通関、および地域配送チームの間を移動する際の取り扱いリスクにも直面しています。熟練した人材の不足と一貫性のない複数パートナー間の手順は、特に新興コリドーや成熟した極低温インフラのない拠点でこれらのリスクを高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
自家製品が需要を支え、遺伝子治療が成長を牽引自家細胞治療は2026年の静脈間細胞・遺伝子治療極低温輸送市場シェアの47.31%を占め、商業化された患者固有製品の中での主導的な役割を反映しています。その地位は、患者の採取細胞と輸液のために返送される用量との一対一の関係に結びついています。各治療サイクルは少なくとも2件の極低温輸送イベントを生み出し、上流の材料採取と完成治療の下流への返送をカバーします。これらの移動は、採取センター、製造サイト、品質リリースチーム、および輸液拠点間の明確なスケジューリングを必要とします。この運用設計は、自家治療量の増加が適格な輸送業者能力の対応する必要性を生み出すことを意味します。3つのプログラム、avigbagene parvec、KITE-753、およびTAEST-16001が2026年第2四半期にフェーズIIIに入りました。それらの進展は、後期段階の開発が現在の商業治療ベースを超えて需要を拡大できることを示しています。遺伝子治療の輸送も、検証済みの温度条件、明確な保管管理文書、および専門施設間の信頼性の高い移送を必要とします。2つの治療タイプは異なるが持続的な需要を細胞・遺伝子治療極低温輸送市場に課します。
遺伝子治療は2032年にかけてCAGR 13.27%を記録し、治療タイプセグメントの中で最も速い成長率となりました。同種異系細胞治療はドナー由来の出発原料を使用し、自家製品とは異なるロジスティクスモデルに従います。生産はより大規模に行うことができ、在庫は適格な極低温デポに保管されてから適格患者に割り当てられます。これにより、運用上の重点が在庫管理、ロットから患者への割り当て、および信頼性の高いハブアンドスポーク型流通へとシフトします。したがって、輸送業者は個別のアイデンティティ継続性と、より大きな極低温在庫プールの規律ある管理の両方をサポートする必要があります。ISO 21973:2020は、治療用細胞の輸送に関する国際的なベンチマークを提供しています。Cryoportは2025年にISO 21973:2020認証を報告し、認められた輸送基準が関連する競争要件になりつつあることを示しました。極低温輸送されるその他のCGT製品には、エクソソームベースの治療薬や遺伝子改変組織製品が含まれます。これらの初期段階のモダリティは、開発、輸送、および臨床使用全体でまだ形式化されつつある要件を持っています。それらの進展は、厳格な温度および文書管理を維持しながら、プロバイダーが適格性確認の実践を適応させることを必要とする場合があります。この多様な治療モデルは、柔軟でありながら標準化された極低温運用の必要性を高めます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
輸送段階別:
完成製品が現在をリード、出発原料が最速で加速完成治療製品は2026年の静脈間細胞・遺伝子治療極低温輸送市場規模の45.65%を占めました。これらの輸送物は、製造サイトから適格な輸液センターへ、リリース済みのCAR-TおよびGene Therapy製品を運びます。このセグメントは、定期的な患者レベルの配送を必要とする承認済み治療の現在の比重を反映しています。リリース済み製品は高価値であり、多くの場合、温度、場所、引き渡し、および配送状態の詳細な記録を必要とします。配送タイミングはまた、患者のための受け入れセンターの準備と一致する必要があります。この速い成長率は、臨床プログラムが拡大し、より多くの治療が商業化に向けて進むにつれて採取活動が増加していることを反映しています。出発原料の移動は、アフェレーシスの調整、採取サイトの準備、梱包、および製造サイトへのタイムリーな受け入れに依存します。この初期段階での弱い引き渡しは、治療シーケンス全体に影響を与える可能性があります。上流輸送のより速い拡大は、製造開始前の輸送業者調整のより大きな役割を生み出します。
患者由来・ドナー由来の出発原料は2032年にかけてCAGR 11.83%を記録しました。プロセス中材料は、試験機関、製造ステップ、およびリリースサイト間の第3の輸送段階を形成します。これらの移送は多くの場合、専門的な分析、処理、および品質機能を含む分散型製造ネットワーク内で行われます。各移動は材料のアイデンティティを保持し、送信サイトと受信サイト間の文書化された接続を確立する必要があります。生物製品に対するFDAおよびEMAの期待は、サイト間取り扱いの検証済みプロセスの使用を強化します。細胞・遺伝子治療極低温輸送市場は、従来の貨物プロセスでは処理できない移送全体で適格な条件を維持することにより、これらのリンクをサポートします。出発原料へのシフトは、ロジスティクスの強度が治療経路の早い段階に移動していることを示しています。患者量が増加するにつれて、採取ネットワークは製造スケジュールとより緊密な調整が必要になります。CDMOのアウトソーシングは施設間のさらなる移送を追加し、標準化された保管管理手順をより重要にします。完成製品は2026年に主導的な地位を維持しますが、上流活動は適格な輸送業者ネットワークに増大する需要をもたらします。このバランスが、段階固有の計画が静脈間ロジスティクスの中心である理由を説明しています。
目的地別:
国内ルートが優位、国際シェアが着実に成長国内輸送は2026年の静脈間細胞・遺伝子治療極低温輸送市場シェアの62.08%を占めました。米国は承認済み治療プログラム、製造サイト、および治療センターの高い集中度を持ち、この国内的な地位を支えています。国内移動は、確立された治療ネットワークの一部である拠点間の直接陸路配送を使用できます。これにより引き渡しが減少し、保管管理、タイミング、および輸送業者の状態の管理が改善される可能性があります。ドライバー監視ルートはまた、採取または輸液サイトとの直接通信を提供できます。それらの速い成長は、欧州およびアジアでの治療承認、より広範な国境を越えた臨床試験、および商業的治療ネットワークの地理的拡大に続いています。国際輸送は、多くの場合、航空輸送、中間保管、通関処理、およびラストマイル配送を含むため、より多くの計画が必要です。各追加の引き渡しには、アイデンティティ、温度、および責任の明確な記録が必要です。国内ルートは2026年の市場の大部分を占めていますが、国際業務はより重要になりつつあります。
国際目的地は2032年にかけてCAGR 12.89%を記録しました。DHL Groupは2026年2月にブリュッセルからシンシナティへのコールドチェーンルートを開始し、2026年10月に欧州と北米をアジアのゲートウェイと結ぶ6つの専用ヘルスケアコリドーを追加しました。このようなルートは、ロジスティクスプロバイダーが国際CGT輸送のより大きな複雑さにどのように対応しているかを示しています。輸送業者は、各コリドーを通じて輸送業者、通関ブローカー、臨床サイト、および地域配送チームを調整する必要があります。国家規則は、生物標本、危険物、および輸入文書について異なる場合があります。早期に通関書類を準備し、地域の通関関係を維持するプロバイダーは、回避可能な遅延を減らすことができます。また、フライトの混乱が時間的制約のある輸送物に影響を与える場合、リアルタイム情報と再ルーティング手順も必要です。細胞・遺伝子治療極低温輸送市場は、遅延が検証済み輸送プロセス内の利用可能な時間を脅かす可能性があるため、これらの能力に依存しています。国際的な拡大は徐々に国内と国際の需要の差を縮小します。直接的で追跡可能な配送に重要な国内道路ネットワークの価値を排除することはありません。したがって、2つの目的地タイプは異なるネットワーク設計、運用管理、およびコンティンジェンシー手配を必要とします。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
輸送手段別:
陸路がリード、国境を越えた治療量の増加に伴い航空が加速陸路輸送は2026年の静脈間細胞・遺伝子治療極低温輸送市場規模の57.69%を占めました。製造施設から採取センターおよび適格な輸液サイトへの直接国内配送をサポートします。陸路移動は、オペレーター間の移送数を減らし、ドライバー監視による保管管理の継続性を提供できます。この管理は、各輸送物が特定の患者に結びついている必要がある自家治療において特に重要です。直接ルーティングはまた、採取および治療チームに予想到着時間のより大きな可視性を提供できます。成長は国際臨床試験、出発原料と完成製品の国境を越えた移動、および承認済み治療へのより広範なアクセスに続いています。航空ルートは、必要な時間枠内で道路ネットワークを通じてサービスを提供できない市場を結びつけます。また、スポンサーに臨床サイトと製造能力の場所選択においてより大きな選択肢を与えます。航空移動の増加は、治療サプライチェーン全体で適格な空港取り扱いをより重要にします。
航空輸送は2032年にかけてCAGR 11.40%を記録しました。航空貨物は、地上チーム、航空会社、税関当局、保管施設、および目的地配送プロバイダー間の引き渡しを含みます。輸送記録、輸送業者の状態、またはタイミングが積極的に管理されていない場合、各引き渡しはリスクを高める可能性があります。UPSは2026年7月に主要空港近くの27のIATA CEIV Pharma認定クロスドック施設に4,800万 ミリオン 米ドルの投資を発表し、移送を保護しました。IATA CEIV Pharma認証は、空港での医薬品取り扱いの重要な保証メカニズムです。細胞・遺伝子治療極低温輸送市場は、参照材料や臨床予備在庫などの時間的制約のない移動のごく一部にのみ海上および鉄道を使用します。これらの輸送手段は、タイミング要件を満たすことができないため、ほとんどの患者固有の治療には適していません。陸路と航空は、時間的制約のある極低温治療輸送の主要な輸送手段であり続ける可能性があります。陸路は管理された国内配送の中心であり、航空はグローバルなリーチをサポートします。輸送手段の組み合わせは、ルート距離、患者のタイミング、通関要件、および適格施設の可用性によって異なります。
エンドユーザー別:
バイオファーマ企業がリード、アウトソーシングの勢いでCDMOが加速バイオ医薬品・バイオテクノロジー企業は2026年の静脈間細胞・遺伝子治療極低温輸送市場規模の41.32%を占めました。治療プログラムをスポンサーし、採取サイト、製造業務、および輸液センターを結ぶロジスティクスプロトコルを確立します。輸送業者との関係には、予約スケジューリング、出発原料採取、製造サイト調整、および完成製品配送が含まれる場合があります。これにより、治療スポンサーは完全な静脈間経路において直接的な役割を担います。スポンサーはまた、製品のアイデンティティと輸送条件を確認する文書の監視も必要とします。それらの成長は、治療プログラム全体でのアウトソーシング製造と統合サプライチェーンサポートのより広範な使用を反映しています。CDMOは、採取、試験、製造、およびリリース活動の分散型ネットワークにおける中心的な運用ポイントになることができます。これにより、完全な製造関係全体で定期的な極低温移動の必要性が生まれる可能性があります。したがって、このセグメントの成長は、複雑なマルチサイトプログラムと一貫して連携できる輸送業者の価値を高めます。
CDMOは2032年にかけてCAGR 12.38%を記録しました。製造の拡大は、採取、処理、試験、リリース、および治療ネットワーク全体で適格な極低温ルートと運用手順の関連需要を生み出す可能性があります。病院および治療センターも、治療アクセスがコミュニティベースの輸液設定に達するにつれてより関連性が高まっています。これらの拠点は、適格なラストマイル配送と臨床スケジュールとの慎重な調整を必要とします。学術・研究機関は、特に出発原料がGMP条件下で移動する場合、臨床段階の需要を引き続きサポートします。静脈間細胞・遺伝子治療極低温輸送業界は幅広いユーザーグループにサービスを提供していますが、スポンサーとCDMOはエンドツーエンドの経路を組織化する上で最大の直接的な役割を持っています。治療センターは、患者投与に近い材料を受け取るため、最終配送体験に影響を与えます。研究機関は、新しい運用ルートと手順の確立を助ける初期段階のトラフィックに貢献します。したがって、異なるエンドユーザーは商業、臨床、および開発活動全体で需要を生み出します。それらの要件は、品質、追跡可能性、タイミング、およびコミュニケーションを中心に重複しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年の静脈間細胞・遺伝子治療極低温輸送市場シェアの42.26%を占めました。この地域は承認済みCGT製品の最大の基盤、相当なCDMO能力、およびこれらの治療に対する確立された規制プロセスを持っています。輸送検証、コールドチェーン文書化、および温度逸脱報告に関するFDAの期待は、専門プロバイダーへの需要を支えています。再生医療アライアンスは2025年に6件の新しい米国CGT医薬品承認を記録し、2026年に10件以上の規制申請の可能性を特定しました。カナダは活発な臨床サイトと承認された治療センターを通じて成長を加えています。
欧州は2026年に2番目に大きな地域的地位を占め、ドイツ、英国、フランス、および北欧諸国全体のATMP活動によって支えられています。EMAのATMPフレームワークとGDP要件は、極低温デポと輸送ルートに高い適格性要件を課しています。これらの要件は、準拠した取り扱いを文書化できるプロバイダーへの参加を制限します。Cencora は2025年12月にNextPharma Logisticsを追加し、ドイツ、オーストリア、スイス全体でGDP準拠のプレゼンスを拡大しました。Lonzaは2025年10月にスペインのポリーニョサイトでロジスティクス能力を拡大し、地域製造投資と地域輸送業者需要の間の接続を強化しました。南米、中東・アフリカ、およびロシアはより小さな地位を占め、ブラジルとアラブ首長国連邦は臨床アクセスと先進治療活動の新興拠点となっています。
アジア太平洋は2032年にかけてCAGR 12.95%を記録し、静脈間細胞・遺伝子治療極低温輸送市場で最も速い地域成長率となりました。中国はグローバルCGT試験のシェアを拡大しており、韓国と日本は国内細胞治療の商業化を進めています。適格な極低温デポは主要なゲートウェイ都市以外では依然として不足しており、ターゲットを絞った地域投資の価値を高めています。World Courierは2025年に北京とサンパウロに新施設を設けて極低温デポネットワークを拡大しました。国レベルの輸入手続き、封じ込め要件、および地域GDP基準は、地域内の輸送にコストと複雑さを加える可能性があります。これらの条件は、地域インフラと強力な地域規制知識の両方を持つプロバイダーの必要性を生み出します。
競合ランドスケープ
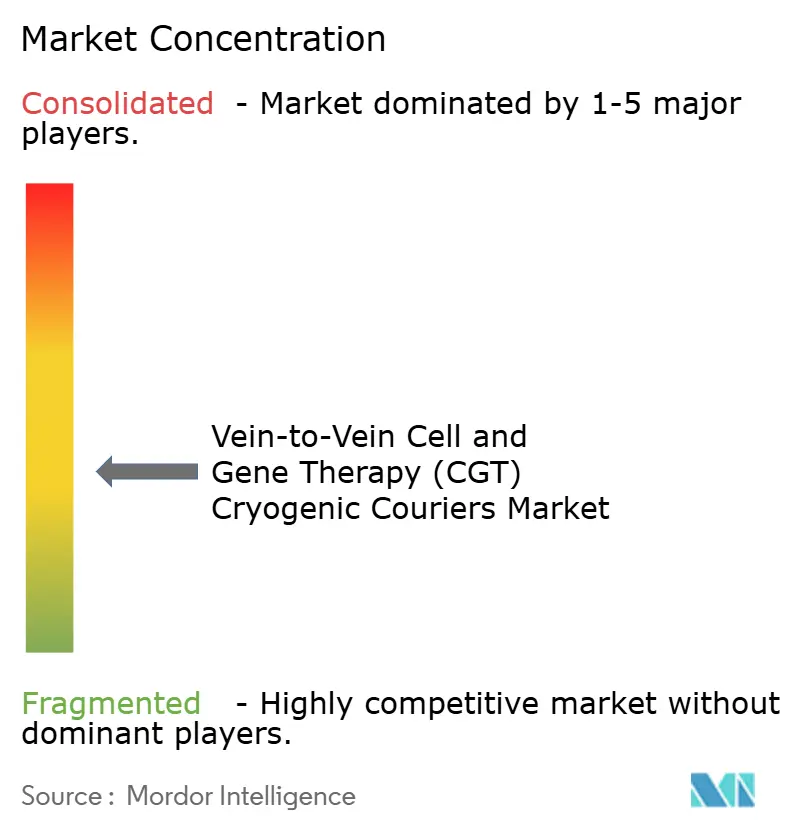
静脈間細胞・遺伝子治療極低温輸送市場は、階層化された適度に断片化された構造を持っています。DHL Group、UPS、BioCair、およびCencora は広範なロジスティクスネットワークを持ち、Cryoport Systems、TrakCel、SkyCell、Marken、およびWorld Courierは専門的な能力を提供しています。大手プロバイダーは2025年および2026年にネットワーク能力、適格なハブ、およびヘルスケア専用航空ルートに注力しました。DHL Groupは2025年4月にDHL Health Logisticsへの2030年までの20億ユーロ(23.5億 ミリオン 米ドル)のコミットメントを発表しました。このプログラムは専用極低温インフラ、GDP認定ヘルスケアハブ、および専用航空コリドーをカバーしています。UPSは航空と地上業務間の脆弱な移送に焦点を当てた空港クロスドック能力を追加しました。
専門プロバイダーは、検証済み機器、深いCGT運用知識、およびチェーン・オブ・アイデンティティとチェーン・オブ・カストディイベントを調整するツールを通じて競争しています。Cryoportは2025年6月にCRYOPDPをDHL Groupに2億 ミリオン 米ドルで売却し、戦略的パートナーシップを確立しました。この取引は専門輸送業者の専門知識とより広いグローバルネットワークを組み合わせ、より広範な統合パターンを浮き彫りにしました。Cryoportはまた2025年10月にフランスのルーヴルに55,000平方フィートのグローバルサプライチェーンセンターを開設しました。SkyCell は2026年4月にDHL Global Forwarding Brazilとのパートナーシップを通じてサンパウロのグアルーリョス空港近くにサービスセンターを設立し、南米に拡大しました。これらの行動は、ネットワーク拡大が所有施設だけでなくパートナーシップを通じても達成できることを示しています。
主要な学術病院以外のコミュニティ輸液センターは、適格なラストマイル業務の明確な機会を提供しています。APACおよびラテンアメリカもGDPおよび地域要件を満たすより多くの地域内デポを必要としています。デジタルオーケストレーションは、スケジューリング、テレメトリー、文書化、および配送調整を1つのシステムで組み合わせることができるプロバイダーを差別化します。細胞・遺伝子治療極低温輸送市場は、輸送レベルの説明責任を失うことなくそれらの接続されたタスクを管理できるプラットフォームを優遇する可能性があります。ISO 21973:2020などの基準は、輸送品質の共通の参照点を提供します。大規模プロバイダーがライフサイエンス能力に投資し、専門家が患者固有の手順における専門知識を維持しているため、競争は活発なままである可能性があります。また、細胞・遺伝子治療極低温輸送市場は、デポ適格性確認、輸送管理、通関準備、臨床サイト調整、および文書化されたラストマイル配送を単一の運用モデル内で結びつけることができるプロバイダーを必要としているためです。さらに、国際治療コリドーが成熟した・新興の治療コリドー全体で複数の独立したロジスティクス、規制、通関、航空会社、および臨床参加者間の調整に依存する場合、異なる治療タイプと目的地国の規則が必要とする柔軟性を維持する施設を提供でき、輸送計画が各治療の取り扱いプロトコルと各患者の治療スケジュールに合わせる必要がある場合にも対応できます。
静脈間細胞・遺伝子治療(CGT)極低温輸送業界リーダー
-
La Poste Group (Including BioCair)
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
-
Cencora
-
Cryoport Systems
- 注:主要企業の掲載順は順位を示すものではありません。
静脈間細胞・遺伝子治療(CGT)極低温輸送市場 このレポートでカバーされる企業
- Cryoport, Inc.
- DHL Group
- La Poste Group (Including Biocair)
- Cencora, Inc.
- United Parcel Service of America, Inc. (UPS)
- FedEx
- AIT Worldwide Logistics
- Kuehne+Nagel
- BioLife Solutions, Inc.
- Thermo Fisher Scientific Inc.
- Lonza Group Ltd.
- TrakCel Limited
- Envirotainer AB
- Mercury
- World Distribution Services
- Aramex
- Expeditors International of Washington, Inc.
- A.P. Moller-Maersk
- Modality Solutions
- SkyCell
最近の産業開発事情 静脈間細胞・遺伝子治療(CGT)極低温輸送市場
- 2026年10月:DHL Groupは、欧州ハブ(リエージュ、ブリュッセル)とシンシナティをアジアのゲートウェイ(上海、シンガポール、東京成田、ソウル仁川を含む)と結ぶ6つの新しい専用ライフサイエンス・ヘルスケア航空貨物コールドチェーンコリドーを開始しました。2026年2月のブリュッセル〜シンシナティ開始を基盤として、これらのコリドーは医薬品顧客に主要なアジア太平洋貿易ルート全体でCGTおよびバイオロジクス輸送のためのより大きなルーティング柔軟性と温度管理能力を提供します。
- 2026年6月:United Parcel Service, Inc.(UPS)は、南北アメリカ、欧州、アジアの主要空港近くに位置する27の新しい温度管理クロスドック施設に4,800万 ミリオン 米ドルの投資を発表しました。すべての施設はIATA CEIV Pharma認証を取得しており、コールドチェーンロジスティクスにおける最もリスクの高い引き渡しポイントである航空から地上および地上から地上への輸送手段移転中に、細胞・遺伝子治療製品を含む極低温および冷蔵医薬品輸送を保護するよう設計されいます。
- 2026年4月:SkyCell は、DHL Global Forwarding Brazilとのパートナーシップにより、サンパウロのグアルーリョス空港から5キロメートルに位置するサービスセンターを設立し、南米の医薬品市場に拡大しました。この施設は温度管理医薬品コンテナの調整、洗浄、修理、および発送を処理し、初期スループット目標は1日20コンテナで、1年以内に10倍に拡大する計画です。
- 2026年2月:DHL Groupは専用航空貨物コールドチェーンネットワークを開始し、ブリュッセル(BRUcargo)とシンシナティ(CVG)間を運航するDHL Health Logisticsのリバリーを纏った専用ボーイング777貨物機を導入しました。BRUcargoはこのルートをサポートするために45,000平方メートルの医薬品専用ゾーンを提供しており、このルートは米国中西部と欧州のライフサイエンスエコシステムを結ぶ細胞・遺伝子治療のための温度管理経路として位置付けられています。
グローバル静脈間細胞・遺伝子治療(CGT)極低温輸送市場レポートの範囲
セグメンテーション概要
| 自家細胞治療 |
| 同種異系細胞治療 |
| 遺伝子治療 |
| その他の極低温輸送CGT製品 |
| 患者由来・ドナー由来の出発原料 |
| 中間・プロセス中材料 |
| 完成治療製品 |
| 国内 |
| 国際 |
| 航空 |
| 陸路 |
| その他 |
| バイオ医薬品・バイオテクノロジー企業 |
| 契約開発製造機関 |
| 病院および治療センター |
| 学術・研究機関 |
| その他のヘルスケア・ライフサイエンス組織 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| その他の中東・アフリカ |
| 治療タイプ別 | 自家細胞治療 | |
| 同種異系細胞治療 | ||
| 遺伝子治療 | ||
| その他の極低温輸送CGT製品 | ||
| 輸送段階別 | 患者由来・ドナー由来の出発原料 | |
| 中間・プロセス中材料 | ||
| 完成治療製品 | ||
| 目的地別 | 国内 | |
| 国際 | ||
| 輸送手段別 | 航空 | |
| 陸路 | ||
| その他 | ||
| エンドユーザー別 | バイオ医薬品・バイオテクノロジー企業 | |
| 契約開発製造機関 | ||
| 病院および治療センター | ||
| 学術・研究機関 | ||
| その他のヘルスケア・ライフサイエンス組織 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
静脈間CGT極低温輸送サービスの需要を牽引しているものは何ですか?
承認済みおよび後期段階の治療の成長、患者固有の治療量、およびより厳格な追跡可能性ニーズが、適格な極低温輸送への需要を高めています。
2026年の細胞・遺伝子治療極低温輸送市場の規模はどのくらいですか?
このセクターは2026年に0.84 ビリオン 米ドルであり、CAGR 9.61%(2027年〜2032年)で2032年までに1.48 ビリオン 米ドルに達します。
どの治療タイプが極低温輸送需要をリードしていますか?
自家細胞治療は2026年に47.31%のシェアでリードしており、各治療が患者固有の採取と完成製品の移動を含むためです。
国際CGT輸送が国内輸送よりも速く成長しているのはなぜですか?
国際目的地は、治療アクセス、試験、および商業ネットワークが地域を超えて拡大するにつれて、2032年にかけてCAGR 12.89%で成長します。
CGT輸送で最も速く成長している輸送手段はどれですか?
航空輸送は、国境を越えた臨床試験と完成治療の流通に支えられ、2032年にかけてCAGR 11.40%で成長します。
極低温輸送サービスの主なエンドユーザーは誰ですか?
バイオ医薬品・バイオテクノロジー企業が2026年に41.32%のシェアでリードし、CDMOは2032年にかけてCAGR 12.38%で最も速く成長します。