
Tamaño y Participación del Mercado de Mensajería Criogénica para Terapia Celular y Génica (TCG) de Vena a Vena
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
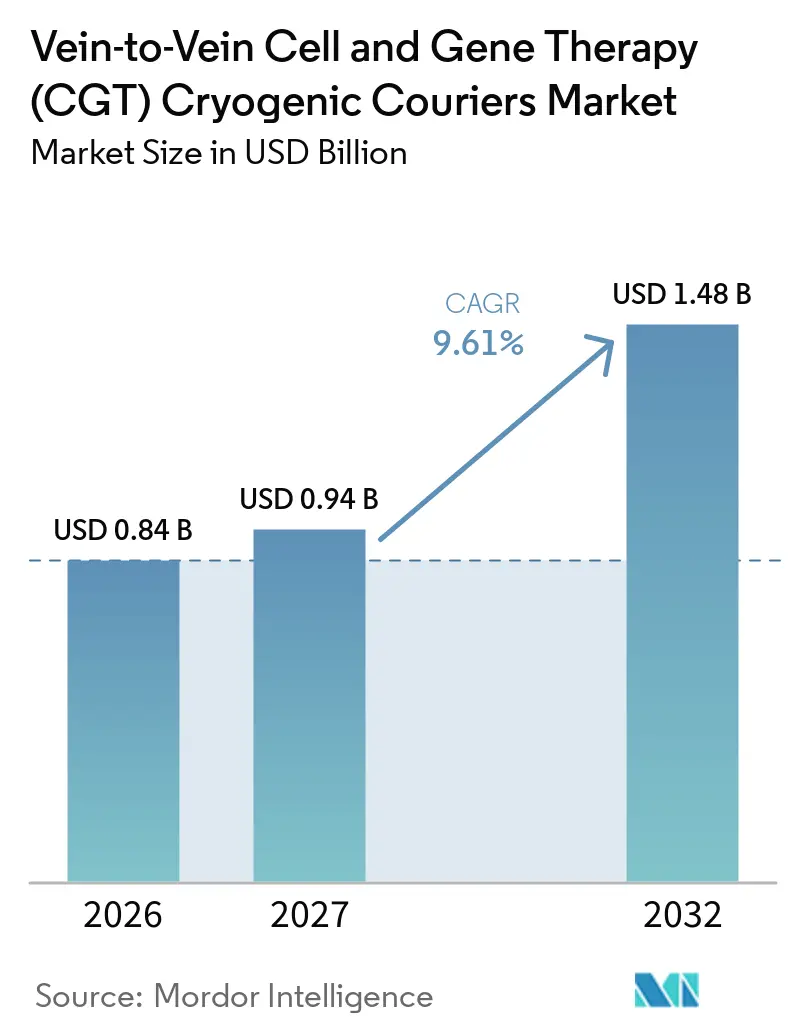
| Tamaño del Mercado (2027) | 0.94 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.61 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mensajería Criogénica para Terapia Celular y Génica (TCG) de Vena a Vena por Mordor Intelligence
El tamaño del mercado de mensajería criogénica para terapia celular y génica de vena a vena se valora en 0,84 mil millones de USD en 2026 y se estima que alcanzará 0,94 mil millones de USD en 2027 y 1,48 mil millones de USD en 2032, registrando un CAGR del 9,61% de 2027 a 2032.
El mercado de mensajería criogénica para terapia celular y génica de vena a vena atiende tratamientos que requieren almacenamiento y transporte por debajo de -150 °C en fase de vapor de nitrógeno líquido, un requisito que las cadenas de frío estándar no pueden satisfacer de manera confiable. El pipeline de desarrollo activo alcanzó 4.487 terapias génicas, celulares y de ARN en el segundo trimestre de 2026, incluidas 2.217 terapias génicas que representaron el 49% del pipeline.[1] Este pipeline convierte la capacidad de transporte cualificada en parte del proceso que determina la rapidez con que los pacientes pueden recibir una terapia. El mercado de mensajería criogénica para terapia celular y génica también se beneficia a medida que el tratamiento se traslada de centros académicos a centros de infusión comunitarios, aumentando el número de ubicaciones de entrega cualificadas. Los registros digitales de cadena de identidad, la telemetría de temperatura y la planificación de contingencias se están convirtiendo, por tanto, en características centrales de la selección de mensajeros.
Conclusiones Clave del Informe
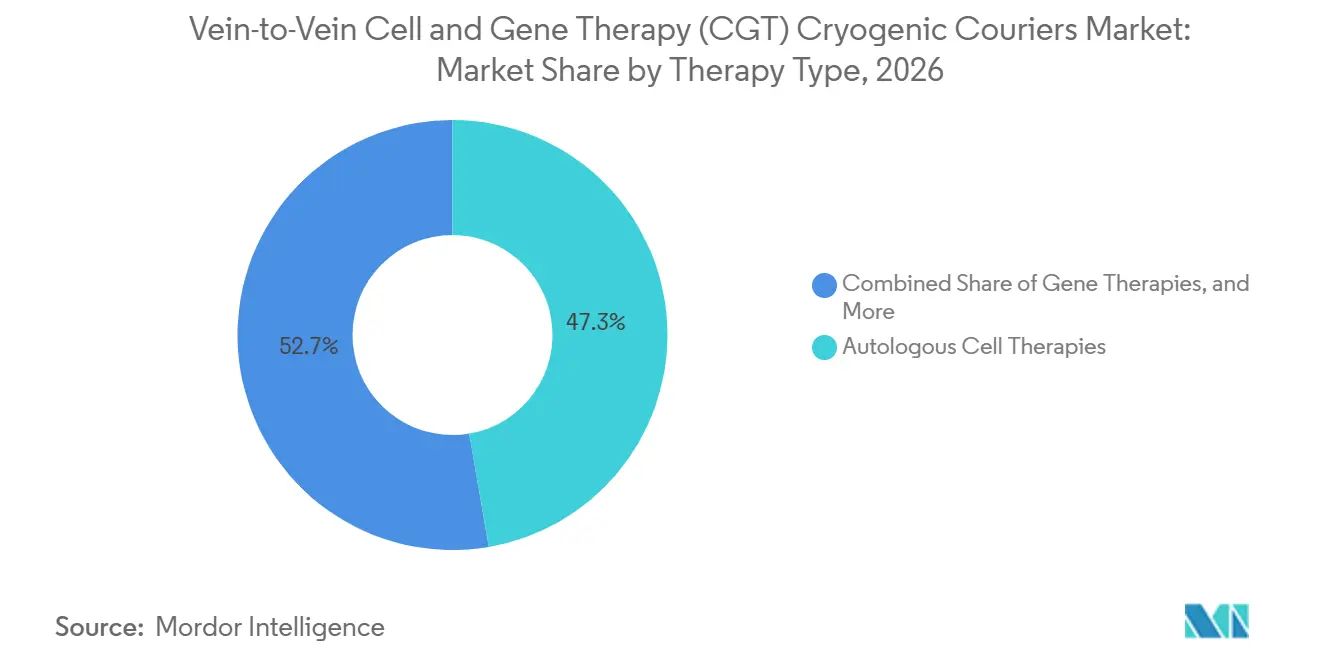
- Por tipo de terapia, las terapias celulares autólogas representaron el 47,31% del tamaño del mercado de mensajería criogénica para terapia celular y génica de vena a vena en 2026, mientras que las terapias génicas registraron el CAGR proyectado más alto del 13,27% hasta 2032.
- Por etapa de envío, los productos terapéuticos terminados representaron el 45,65% del tamaño del mercado de mensajería criogénica para terapia celular y génica de vena a vena en 2026, mientras que los materiales de partida derivados del paciente y derivados del donante registraron el CAGR proyectado más alto del 11,83% hasta 2032.
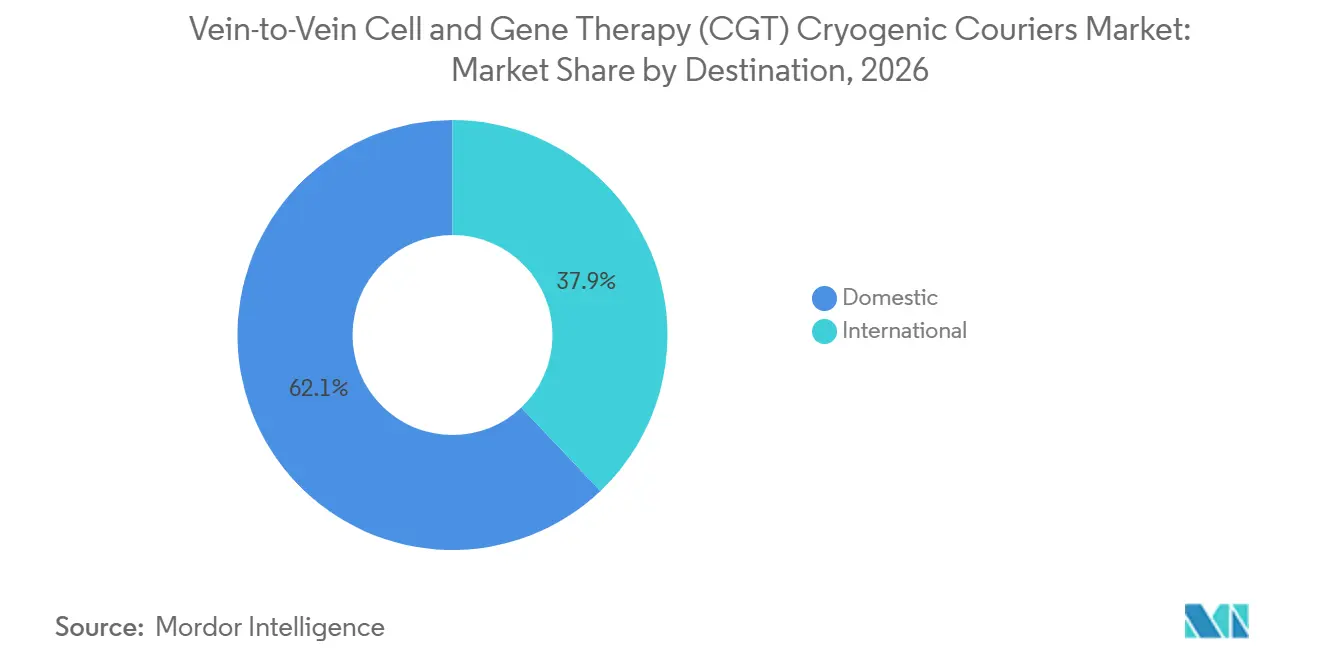
- Por destino, los envíos nacionales representaron una participación del 62,08% del tamaño del mercado de mensajería criogénica para terapia celular y génica de vena a vena en 2026, mientras que los destinos internacionales registraron el CAGR proyectado más alto del 12,89% hasta 2032.
- Por modo de transporte, el transporte terrestre representó el 57,69% de la participación del mercado de mensajería criogénica para terapia celular y génica de vena a vena en 2026, mientras que el transporte aéreo registró el CAGR proyectado más alto del 11,40% hasta 2032.
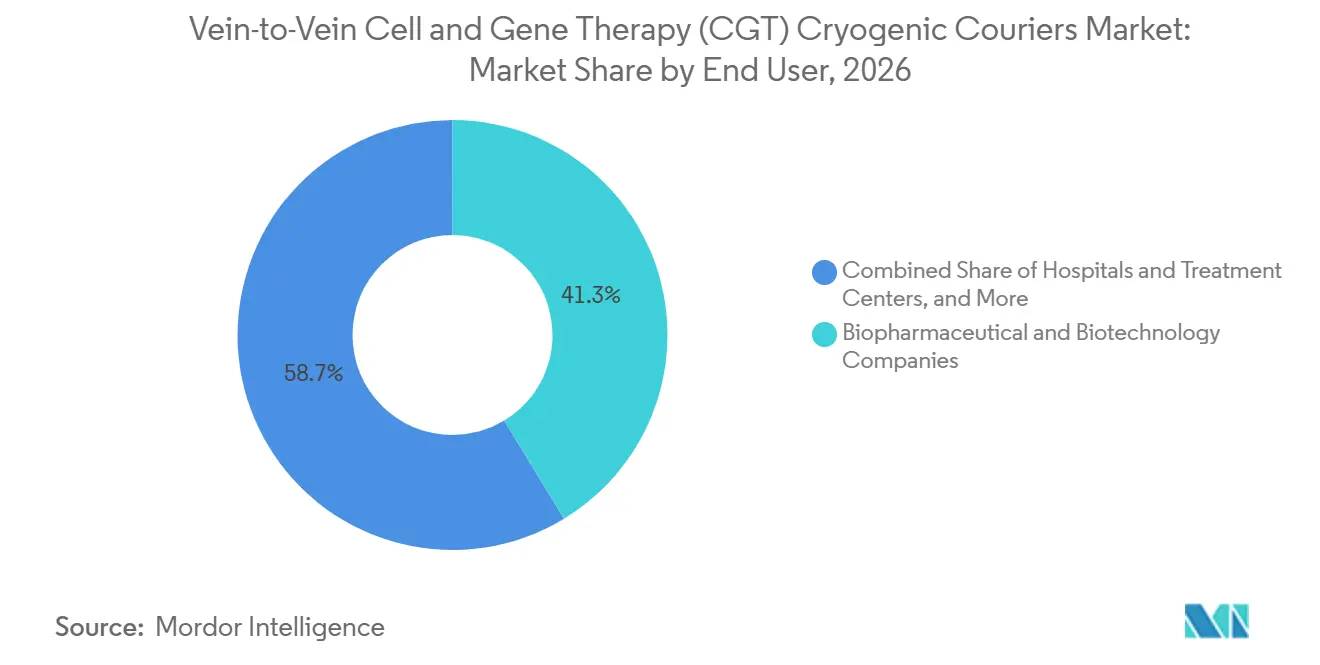
- Por usuario final, las empresas biofarmacéuticas y de biotecnología representaron el 41,32% del tamaño del mercado de mensajería criogénica para terapia celular y génica de vena a vena en 2026, mientras que las CDMO registraron el CAGR proyectado más alto del 12,38% hasta 2032.
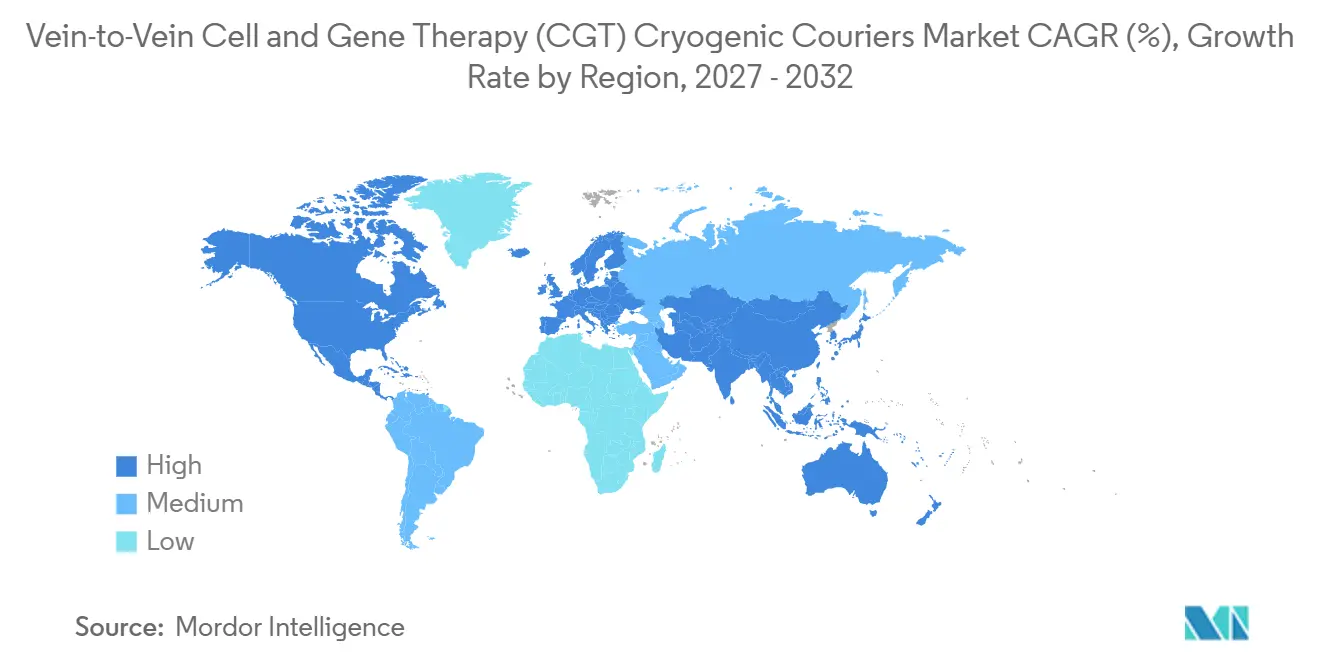
- Por geografía, América del Norte representó el 42,26% del tamaño del mercado de mensajería criogénica para terapia celular y génica de vena a vena en 2026, mientras que Asia-Pacífico registró el CAGR proyectado más alto del 12,95% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Pipeline de TCG Aprobado y en Etapa Avanzada | +2.0% | Global | Largo plazo (≥ 4 años) |
| Crecimiento del Volumen de Tratamientos Autólogos y Alogénicos | +1.8% | América del Norte y Europa, con creciente contribución de APAC | Mediano plazo (2-4 años) |
| Garantía de Cadena de Identidad Específica del Paciente | +1.2% | Global | Mediano plazo (2-4 años) |
| Ensayos Clínicos Globales y Distribución Transfronteriza de Terapias | +1.0% | Global | Corto plazo (≤ 2 años) |
| Adopción de Torres de Control Digital y Monitoreo en Tiempo Real | +0.7% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Construcción de Centros Criogénicos Regionales | +0.5% | Núcleo APAC, expansión hacia EMEA | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Pipelines de Terapia Celular y Génica Aprobados y en Etapa Avanzada
El mercado de mensajería criogénica para terapia celular y génica de vena a vena obtiene demanda recurrente cuando una terapia pasa del desarrollo al uso comercial. Había 59 programas de terapia génica en Fase III a nivel global en el segundo trimestre de 2026, en comparación con 45 en el segundo trimestre de 2025.[2] PhRMA documentó 438 terapias celulares y génicas en desarrollo activo en los Estados Unidos en marzo de 2026, e informó que China había superado a los Estados Unidos en actividad de ensayos globales después de que su participación en los ensayos globales creciera un 15% desde 2019. Cada aprobación crea una necesidad continua de trasladar material del paciente o producto liberado bajo condiciones controladas. Los requisitos de la FDA para productos de terapia celular y génica otorgan gran importancia a la manipulación validada, la gestión de temperatura y la custodia documentada. Ese marco favorece a los proveedores con equipos criogénicos cualificados y procesos de cumplimiento establecidos.
Crecimiento de los Volúmenes de Tratamientos Autólogos y Alogénicos
Los volúmenes de tratamiento están aumentando a medida que se amplía el listado aprobado de productos de terapia celular y génica. La lista de la FDA incluye productos recientes como AUCATZYL, TREGZI, OTARMENI, PAPZIMEOS y ZEVASKYN. La Alianza para la Medicina Regenerativa identificó una posible primera presentación regulatoria de CAR-T para el Síndrome de la Persona Rígida en la primera mitad de 2026, extendiendo el uso potencial de las terapias CAR-T más allá de la oncología.[3] Cada tratamiento autólogo crea un envío de recolección y un envío de retorno del producto terminado. El tratamiento alogénico utiliza material del donante y respalda la producción a mayor escala, pero necesita redes criogénicas de concentrador y radio confiables. El ICH identifica la trazabilidad de donante a receptor como una consideración clave para los medicamentos de terapia avanzada. Estos modelos de tratamiento requieren operaciones diferentes, pero ambos amplían la necesidad de servicios cualificados de custodia y transporte.
Creciente Necesidad de Garantía de Cadena de Identidad Específica del Paciente
La garantía de cadena de identidad conecta el material celular recolectado con el paciente que recibirá la terapia. Este requisito tiene particular importancia para los tratamientos autólogos, donde un envío mal etiquetado o transferido incorrectamente puede crear un riesgo clínico grave. El mercado de mensajería criogénica para terapia celular y génica de vena a vena se apoya en códigos de barras, RFID, puntos de control electrónicos y torres de control en tiempo real para reducir las brechas entre la recolección, la fabricación y la infusión. El ICH establece que la trazabilidad desde la obtención del donante hasta la administración al paciente es un tema central para la orientación sobre terapias avanzadas. Los registros digitales de cadena de identidad y cadena de custodia ayudan a los patrocinadores a identificar la ubicación de un envío, documentar cada transferencia y responder a una excepción. El requisito de servicio resultante otorga una ventaja a los mensajeros experimentados y habilitados digitalmente sobre los proveedores que utilizan documentación manual.
Crecimiento de los Ensayos Clínicos Globales y la Distribución Transfronteriza de Terapias
El desarrollo clínico se está extendiendo más allá de los clústeres establecidos en los Estados Unidos y Europa, aumentando la necesidad de rutas internacionales cualificadas. El panorama del segundo trimestre de 2026 incluía 427 programas de terapia génica en Fase I, continuando un aumento trimestral desde el segundo trimestre de 2025. Los movimientos internacionales pueden implicar vuelos de múltiples tramos, almacenamiento intermedio controlado, documentación de mercancías peligrosas, permisos de material biológico y despacho aduanero. La Puerta de Enlace de Logística de Terapia de Precisión completó un envío de prueba internacional entre Bélgica y Dallas en febrero de 2025, mostrando el nivel de coordinación necesario antes de que los corredores clínicos pudieran operar de manera rutinaria. Las torres de control digital pueden vincular a transportistas, centros clínicos y socios aduaneros en torno a un único registro de envío. La inversión en centros regionales también acorta el tiempo de tránsito y puede reducir el riesgo creado por una transferencia prolongada o un vuelo retrasado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo y Disponibilidad de Infraestructura Criogénica Cualificada | -1.6% | Global, más agudo en APAC y MEA | Largo plazo (≥ 4 años) |
| Restricciones de Carga Aérea, Mercancías Peligrosas y Aduanas | -1.2% | Global, más agudo en rutas transfronterizas e internacionales | Mediano plazo (2-4 años) |
| Tiempo de Retención de Nitrógeno Líquido y Riesgo de Manipulación del Expedidor | -0.8% | Global | Corto plazo (≤ 2 años) |
| Escasez de Personal Capacitado y Procedimientos Estandarizados entre Socios | -0.6% | Núcleo APAC, expansión hacia MEA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo y Disponibilidad Limitada de Infraestructura Criogénica Cualificada
Los depósitos criogénicos, los tanques de nitrógeno líquido, las salas de temperatura controlada, los expedidores de vapor seco y las instalaciones de preparación en aeropuertos siguen concentrados en un número limitado de ciudades de América del Norte y Europa. Establecer un nuevo depósito requiere capital, cualificación de equipos y cumplimiento de las normativas locales antes de poder manejar materiales clínicos o comerciales. Esto puede dejar a las nuevas ubicaciones de terapia sin capacidad local adecuada cuando los lanzamientos avanzan más rápido que el desarrollo de la infraestructura. Una encuesta del ISCT de mayo de 2025 identificó el escalado de la criopreservación como el obstáculo operativo citado con mayor frecuencia entre las organizaciones que apoyan la comercialización de terapias.[4] El mercado de mensajería criogénica para terapia celular y génica de vena a vena está, por tanto, limitado por más que la disponibilidad de vehículos o vuelos. También depende de sitios cualificados, operadores capacitados, procedimientos estandarizados y suficiente soporte de nitrógeno líquido cerca de las ubicaciones de recolección y tratamiento.
Restricciones de Carga Aérea, Mercancías Peligrosas y Aduanas
Los envíos en fase de vapor de nitrógeno líquido están sujetos a normativas de mercancías peligrosas que afectan al embalaje, la aceptación por parte de las aerolíneas, los documentos de envío y el tratamiento aduanero. Una inspección retrasada puede consumir una parte significativa del tiempo de retención validado del expedidor y limitar las opciones de contingencia disponibles. Los países también pueden aplicar diferentes requisitos para la documentación de riesgos biológicos, los permisos de especímenes biológicos y las declaraciones de materiales relacionados. Los requisitos de mercancías peligrosas de la IATA crean una capa operativa adicional para los movimientos aéreos de materiales de terapia criogénica. El mercado de mensajería criogénica para terapia celular y génica de vena a vena también enfrenta riesgos de manipulación cuando el equipo pasa entre la aerolínea, el equipo terrestre, la aduana y los equipos de entrega local. El personal cualificado limitado y los procedimientos inconsistentes entre socios pueden aumentar estos riesgos, particularmente en corredores emergentes y ubicaciones sin infraestructura criogénica madura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Terapia:
Los Productos Autólogos Anclan la Demanda, las Terapias Génicas Impulsan el CrecimientoLas terapias celulares autólogas representaron el 47,31% de la participación del mercado de mensajería criogénica para terapia celular y génica de vena a vena en 2026, reflejando su papel líder entre los productos comercializados específicos del paciente. Su posición está vinculada a una relación uno a uno entre las células recolectadas del paciente y la dosis devuelta para la infusión. Cada ciclo de tratamiento crea al menos 2 eventos de envío criogénico, que cubren la recolección de material aguas arriba y el retorno aguas abajo de la terapia terminada. Estos movimientos necesitan una programación clara entre los centros de recolección, los sitios de fabricación, los equipos de liberación de calidad y las ubicaciones de infusión. Ese diseño operativo significa que un aumento en los volúmenes de tratamiento autólogo crea una necesidad correspondiente de capacidad de mensajería cualificada. Tres programas, avigbagene parvec, KITE-753 y TAEST-16001, entraron en Fase III en el segundo trimestre de 2026. Su progreso ilustra cómo el desarrollo en etapa avanzada puede extender la demanda más allá de la base actual de terapias comerciales. Los envíos de terapia génica también necesitan condiciones de temperatura validadas, documentación clara de custodia y transferencia confiable entre instalaciones especializadas. Juntos, los dos tipos de terapia imponen demandas diferentes pero sostenidas al mercado de mensajería criogénica para terapia celular y génica.
Las terapias génicas registraron un CAGR del 13,27% hasta 2032, la tasa más rápida entre los segmentos por tipo de terapia. Las terapias celulares alogénicas utilizan material de partida derivado del donante y siguen un modelo logístico diferente al de los productos autólogos. La producción puede realizarse a mayor escala, con inventario mantenido en depósitos criogénicos cualificados antes de la asignación a pacientes elegibles. Esto desplaza el énfasis operativo hacia el control de inventario, la asignación de lotes a pacientes y la distribución confiable en red de concentrador y radio. Los mensajeros, por tanto, necesitan apoyar tanto la continuidad de identidad individual como el control disciplinado de los grupos de inventario criogénico más grandes. La norma ISO 21973:2020 proporciona un punto de referencia internacional para el transporte de células para uso terapéutico. Cryoport informó la certificación ISO 21973:2020 en 2025, lo que demuestra que los estándares de transporte reconocidos se estaban convirtiendo en un requisito competitivo relevante. Otros productos de TCG transportados criogénicamente incluyen terapéuticos basados en exosomas y productos de tejido modificados genéticamente. Estas modalidades en etapa temprana tienen requisitos que aún se están formalizando en el desarrollo, el transporte y el uso clínico. Su progreso puede requerir que los proveedores adapten las prácticas de cualificación manteniendo estrictos controles de temperatura y documentación. Esta variedad de modelos de terapia aumenta la necesidad de operaciones criogénicas flexibles pero estandarizadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Etapa de Envío:
Los Productos Terminados Lideran Hoy, los Materiales de Partida se Aceleran Más RápidoLos productos terapéuticos terminados representaron el 45,65% del tamaño del mercado de mensajería criogénica para terapia celular y génica de vena a vena en 2026. Estos envíos transportan productos de CAR-T y terapia génica liberados desde los sitios de fabricación hasta los centros de infusión cualificados. El segmento refleja el peso actual de las terapias aprobadas que requieren entregas recurrentes a nivel del paciente. Los productos liberados son de alto valor y a menudo necesitan registros detallados de temperatura, ubicación, transferencia y condición de entrega. El momento de la entrega también debe alinearse con la preparación del centro receptor para el paciente. Esta tasa más rápida refleja el aumento de la actividad de recolección a medida que los programas clínicos se amplían y más tratamientos avanzan hacia la comercialización. Los movimientos de materiales de partida dependen de la coordinación de la aféresis, la disponibilidad del sitio de recolección, el embalaje y la recepción oportuna en el sitio de fabricación. Una transferencia deficiente en esta etapa temprana puede afectar toda la secuencia de tratamiento. La expansión más rápida de los envíos aguas arriba crea un papel más importante para la coordinación del mensajero antes de que comience la fabricación.
Los materiales de partida derivados del paciente y derivados del donante registraron un CAGR del 11,83% hasta 2032. Los materiales en proceso forman una tercera etapa de envío entre las organizaciones de pruebas, los pasos de fabricación y los sitios de liberación. Estas transferencias a menudo ocurren dentro de una red de fabricación distribuida que incluye funciones analíticas, de procesamiento y de calidad especializadas. Cada movimiento debe preservar la identidad del material y establecer una conexión documentada entre los sitios de envío y recepción. Las expectativas de la FDA y la EMA para los productos biológicos refuerzan el uso de procesos validados para el manejo entre sitios. El mercado de mensajería criogénica para terapia celular y génica apoya estos vínculos manteniendo condiciones cualificadas en las transferencias que no pueden manejarse a través de procesos de flete convencionales. El cambio hacia los materiales de partida muestra que la intensidad logística se está desplazando hacia etapas más tempranas en la vía terapéutica. Las redes de recolección necesitarán una coordinación más estrecha con los calendarios de fabricación a medida que aumente el volumen de pacientes. La externalización a CDMO añade más transferencias entre instalaciones y hace que los procedimientos de custodia estandarizados sean más importantes. Los productos terminados mantendrán su posición líder en 2026, mientras que la actividad aguas arriba impondrá demandas crecientes a las redes de mensajería cualificadas. Este equilibrio explica por qué la planificación específica por etapa es central para la logística de vena a vena.
Por Destino:
Las Rutas Nacionales Dominan, la Participación Internacional Crece de Manera ConstanteLos envíos nacionales representaron el 62,08% de la participación del mercado de mensajería criogénica para terapia celular y génica de vena a vena en 2026. Los Estados Unidos tienen una alta concentración de programas de terapia aprobados, sitios de fabricación y centros de tratamiento, lo que respalda esta posición nacional. Los movimientos nacionales pueden utilizar la entrega terrestre directa entre ubicaciones que forman parte de una red de terapia establecida. Esto reduce las transferencias y puede mejorar el control de la custodia, el momento y la condición del expedidor. Una ruta supervisada por el conductor también puede ofrecer comunicación directa con el sitio de recolección o infusión. Su crecimiento más rápido sigue las aprobaciones de terapias en Europa y Asia, los ensayos clínicos transfronterizos más amplios y la expansión geográfica de las redes de tratamiento comercial. Los envíos internacionales necesitan más planificación porque a menudo implican transporte aéreo, almacenamiento intermedio, procesamiento aduanero y entrega de última milla. Cada transferencia adicional requiere un registro claro de identidad, temperatura y responsabilidad. Las rutas nacionales siguen siendo la mayor parte del mercado en 2026, pero las operaciones internacionales se están volviendo más significativas.
Los destinos internacionales registraron un CAGR del 12,89% hasta 2032. DHL lanzó una ruta de cadena de frío de Bruselas a Cincinnati en febrero de 2026 y añadió 6 corredores de atención médica dedicados que conectan Europa y América del Norte con puertas de enlace asiáticas en octubre de 2026. Estas rutas muestran cómo los proveedores de logística están respondiendo a la mayor complejidad de los movimientos internacionales de TCG. Los mensajeros necesitan coordinar a transportistas, agentes de aduanas, centros clínicos y equipos de entrega local en cada corredor. Las normativas nacionales pueden diferir para especímenes biológicos, mercancías peligrosas y documentación de importación. Los proveedores que preparan los documentos de despacho con anticipación y mantienen relaciones aduaneras locales pueden reducir los retrasos evitables. También necesitan información en tiempo real y procedimientos de reencaminamiento cuando una interrupción de vuelo afecta a un envío urgente. El mercado de mensajería criogénica para terapia celular y génica depende de estas capacidades porque los retrasos pueden amenazar el tiempo disponible dentro de un proceso de envío validado. La expansión internacional reducirá gradualmente la brecha entre la demanda nacional e internacional. No eliminará el valor de las redes terrestres nacionales, que siguen siendo importantes para la entrega directa y trazable. Los dos tipos de destino, por tanto, requieren un diseño de red diferente, controles operativos y disposiciones de contingencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Transporte:
El Transporte Terrestre Lidera, el Aéreo se Acelera a Medida que Aumentan los Volúmenes de Terapia TransfronterizaEl transporte terrestre representó el 57,69% del tamaño del mercado de mensajería criogénica para terapia celular y génica de vena a vena en 2026. Apoya la entrega nacional directa desde las instalaciones de fabricación hasta los centros de recolección y los centros de infusión cualificados. Los movimientos terrestres pueden proporcionar continuidad de custodia supervisada por el conductor y reducir el número de transferencias entre operadores. Este control es particularmente relevante para las terapias autólogas, donde cada envío debe permanecer vinculado a un paciente específico. El enrutamiento directo también puede dar a los equipos de recolección y tratamiento mayor visibilidad sobre el momento de llegada esperado. El crecimiento sigue los ensayos clínicos internacionales, el movimiento transfronterizo de materiales de partida y productos terminados, y el acceso más amplio a las terapias aprobadas. Las rutas aéreas conectan mercados que no pueden ser atendidos a través de redes terrestres dentro de la ventana de tiempo requerida. También dan a los patrocinadores mayor flexibilidad para ubicar centros clínicos y capacidad de fabricación. El aumento de los movimientos aéreos hace que el manejo cualificado en aeropuertos sea más importante en toda la cadena de suministro de terapias.
El transporte aéreo registró un CAGR del 11,40% hasta 2032. El flete aéreo implica transferencias entre equipos terrestres, aerolíneas, autoridades aduaneras, instalaciones de almacenamiento y proveedores de entrega en destino. Cada transferencia puede aumentar el riesgo si el registro del envío, la condición del expedidor o el momento no se gestionan activamente. UPS anunció una inversión de 48 millones de USD en 27 instalaciones de transbordo certificadas IATA CEIV Pharma cerca de los principales aeropuertos en julio de 2026 para proteger las transferencias. La certificación IATA CEIV Pharma es un mecanismo de garantía importante para el manejo farmacéutico en aeropuertos. El mercado de mensajería criogénica para terapia celular y génica utiliza el transporte marítimo y ferroviario solo para una pequeña parte de los movimientos no urgentes, como el material de referencia y los inventarios de reserva clínica. Esos modos no son adecuados para la mayoría de los tratamientos específicos del paciente porque no pueden cumplir con sus requisitos de tiempo. El transporte terrestre y aéreo puede seguir siendo los principales modos de transporte para los envíos de terapia criogénica urgentes. El transporte terrestre es central para la entrega nacional controlada, mientras que el aéreo apoya el alcance global. La combinación de modos dependerá de la distancia de la ruta, el momento del tratamiento del paciente, los requisitos aduaneros y la disponibilidad de instalaciones cualificadas.
Por Usuario Final:
Las Empresas Biofarmacéuticas Lideran, las CDMO se Aceleran por el Impulso de la ExternalizaciónLas empresas biofarmacéuticas y de biotecnología representaron el 41,32% del tamaño del mercado de mensajería criogénica para terapia celular y génica de vena a vena en 2026. Patrocinan programas de terapia y establecen los protocolos logísticos que conectan los sitios de recolección, las operaciones de fabricación y los centros de infusión. Sus relaciones con los mensajeros pueden incluir la programación de citas, la recolección de materiales de partida, la coordinación del sitio de fabricación y la entrega del producto terminado. Esto otorga a los patrocinadores de terapias un papel directo en toda la vía de vena a vena. Los patrocinadores también necesitan supervisión de la documentación que confirma la identidad del producto y las condiciones de transporte. Su crecimiento refleja un uso más amplio de la fabricación externalizada y el soporte integrado de la cadena de suministro en los programas de terapia. Las CDMO pueden convertirse en puntos operativos centrales en una red distribuida de actividades de recolección, pruebas, fabricación y liberación. Esto puede crear necesidades recurrentes de movimiento criogénico en toda la relación de fabricación. El crecimiento del segmento, por tanto, aumenta el valor de los mensajeros que pueden trabajar de manera consistente con programas complejos de múltiples sitios.
Las CDMO registraron un CAGR del 12,38% hasta 2032. La expansión de la fabricación puede crear demanda asociada de rutas criogénicas cualificadas y procedimientos operativos en redes de recolección, procesamiento, pruebas, liberación y tratamiento. Los hospitales y centros de tratamiento también se están volviendo más relevantes a medida que el acceso a las terapias llega a los entornos de infusión comunitarios. Estas ubicaciones necesitan entrega cualificada de última milla y una coordinación cuidadosa con sus calendarios clínicos. Las instituciones académicas y de investigación continúan apoyando la demanda en etapa clínica, especialmente cuando el material de partida viaja bajo condiciones de BPF. La industria de mensajería criogénica para terapia celular y génica de vena a vena atiende a un amplio grupo de usuarios, pero los patrocinadores y las CDMO tienen el papel directo más importante en la organización de la vía de extremo a extremo. Los centros de tratamiento influyen en la experiencia de entrega final porque reciben el material cerca de la administración al paciente. Las instituciones de investigación contribuyen con tráfico en etapas más tempranas que ayuda a establecer nuevas rutas y procedimientos operativos. Los diferentes usuarios finales, por tanto, crean demanda en actividades comerciales, clínicas y de desarrollo. Sus requisitos se superponen en torno a la calidad, la trazabilidad, el momento y la comunicación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 42,26% de la participación del mercado de mensajería criogénica para terapia celular y génica de vena a vena en 2026. La región tiene la mayor base de productos de TCG aprobados, una capacidad sustancial de CDMO y procesos regulatorios establecidos para estos tratamientos. Las expectativas de la FDA en materia de validación de envíos, documentación de cadena de frío e informes de desviaciones de temperatura respaldan la demanda de proveedores especializados. La Alianza para la Medicina Regenerativa registró 6 nuevas aprobaciones de medicamentos de TCG en los Estados Unidos durante 2025 e identificó 10 o más posibles presentaciones regulatorias en 2026. Canadá añade crecimiento a través de centros clínicos activos y centros de tratamiento aprobados.
Europa ocupa la segunda posición regional más grande en 2026, respaldada por la actividad de ATMP en Alemania, el Reino Unido, Francia y los países nórdicos. El marco de ATMP de la EMA y los requisitos de BPD imponen altos requisitos de cualificación a los depósitos criogénicos y las rutas de transporte. Estos requisitos limitan la participación a los proveedores que pueden documentar el manejo conforme. Cencora añadió NextPharma Logistics en diciembre de 2025, ampliando su presencia conforme con BPD en Alemania, Austria y Suiza. Lonza amplió la capacidad logística en su sitio de Porriño en España en octubre de 2025, reforzando la conexión entre la inversión en fabricación regional y la demanda local de mensajería. América del Sur, Oriente Medio y África, y Rusia representan posiciones más pequeñas, mientras que Brasil y los Emiratos Árabes Unidos son ubicaciones emergentes para el acceso clínico y la actividad de terapias avanzadas.
Asia-Pacífico registró un CAGR del 12,95% hasta 2032, la tasa regional más rápida en el mercado de mensajería criogénica para terapia celular y génica de vena a vena. China ha aumentado su participación en los ensayos de TCG globales, mientras que Corea del Sur y Japón están avanzando en la comercialización nacional de terapia celular. Los depósitos criogénicos cualificados siguen siendo escasos fuera de las principales ciudades de entrada, lo que aumenta el valor de la inversión local específica. World Courier amplió su red de depósitos criogénicos con nuevas instalaciones en Pekín y São Paulo en 2025. Los procedimientos de importación a nivel de país, los requisitos de contención y los estándares locales de BPD pueden añadir costo y complejidad a los envíos dentro de la región. Estas condiciones crean la necesidad de proveedores con infraestructura regional y sólido conocimiento regulatorio local.
Panorama Competitivo
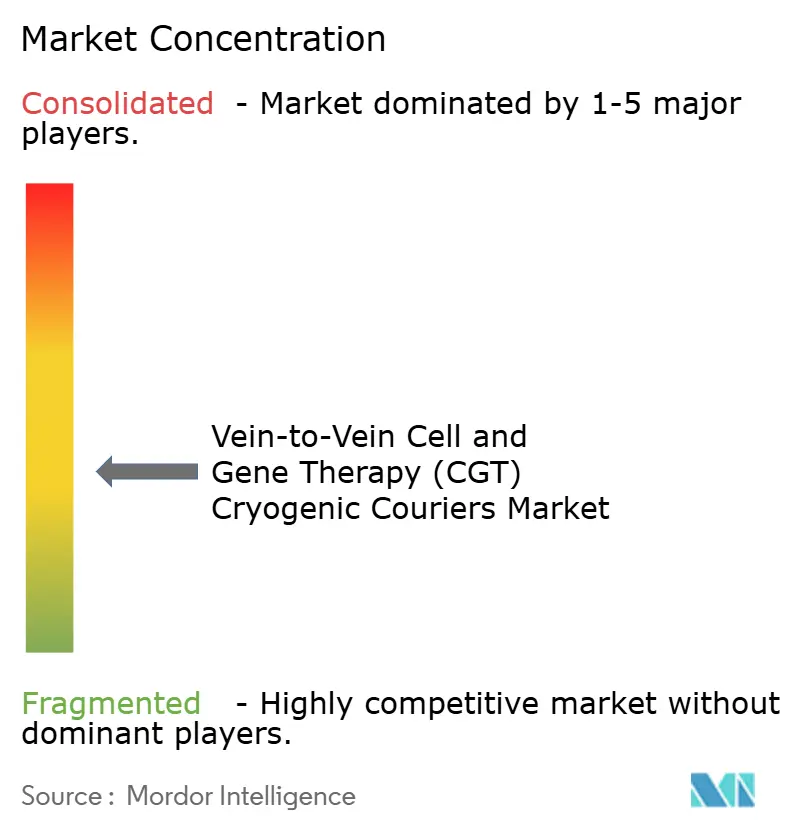
El mercado de mensajería criogénica para terapia celular y génica de vena a vena tiene una estructura escalonada y moderadamente fragmentada. DHL Group, UPS, BioCair y Cencora aportan amplias redes logísticas, mientras que Cryoport Systems, TrakCel, SkyCell, Marken y World Courier proporcionan capacidades especializadas. Los grandes proveedores se han centrado en la capacidad de red, los centros cualificados y las rutas aéreas específicas para el sector sanitario en 2025 y 2026. DHL anunció un compromiso de 2.000 millones de EUR (2,35 mil millones de USD) con DHL Health Logistics hasta 2030 en abril de 2025. El programa cubre infraestructura criogénica dedicada, centros de atención médica certificados con BPD y corredores aéreos dedicados. UPS añadió capacidad de transbordo en aeropuertos centrada en las transferencias vulnerables entre operaciones aéreas y terrestres.
Los proveedores especializados compiten a través de equipos validados, profundo conocimiento operativo de TCG y herramientas que coordinan los eventos de cadena de identidad y cadena de custodia. Cryoport completó la desinversión de CRYOPDP a DHL en junio de 2025 por 200 millones de USD y estableció una asociación estratégica. Esta transacción combinó la experiencia especializada en mensajería con una red global más amplia y destacó un patrón más amplio de integración. Cryoport también inauguró un Centro Global de Cadena de Suministro de 55.000 pies² en Louvres, Francia, en octubre de 2025. SkyCell se expandió en América del Sur con DHL Global Forwarding Brazil en abril de 2026 a través de un centro de servicio cerca del Aeropuerto de Guarulhos en São Paulo. Estas acciones muestran que la expansión de la red puede lograrse a través de asociaciones además de instalaciones propias.
Los centros de infusión comunitarios fuera de los principales hospitales académicos ofrecen una oportunidad clara para operaciones cualificadas de última milla. APAC y América Latina también necesitan más depósitos dentro de la región que cumplan con los requisitos de BPD y locales. La orquestación digital diferencia a los proveedores que pueden combinar la programación, la telemetría, la documentación y la coordinación de entregas en un solo sistema. El mercado de mensajería criogénica para terapia celular y génica puede favorecer a las plataformas que puedan gestionar esas tareas conectadas sin perder la responsabilidad a nivel de envío. Estándares como la norma ISO 21973:2020 proporcionan un punto de referencia común para la calidad del transporte. La competencia puede seguir siendo activa porque los proveedores de amplia escala están invirtiendo en capacidad de ciencias de la vida mientras los especialistas retienen experiencia en procedimientos específicos del paciente, y porque el mercado de mensajería criogénica para terapia celular y génica necesita proveedores que puedan conectar la cualificación de depósitos, el control del transporte, la preparación aduanera, la coordinación del centro clínico y la entrega documentada de última milla dentro de un único modelo operativo. Además, pueden proporcionar instalaciones que preserven la flexibilidad requerida por los diferentes tipos de terapia y las normativas del país de destino, cuando los corredores internacionales de terapia dependen de la coordinación entre varios participantes independientes de logística, regulación, aduanas, aerolíneas y clínica en corredores de tratamiento maduros y emergentes, y donde los planes de envío deben alinearse con el protocolo de manejo de cada terapia y el calendario de tratamiento de cada paciente.
Líderes de la Industria de Mensajería Criogénica para Terapia Celular y Génica (TCG) de Vena a Vena
-
La Poste Group (Including BioCair)
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
-
Cencora
-
Cryoport Systems
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mensajería Criogénica para Terapia Celular y Génica (TCG) de Vena a Vena Empresas cubiertas en este informe
- Cryoport, Inc.
- DHL Group
- La Poste Group (Including Biocair)
- Cencora, Inc.
- United Parcel Service of America, Inc. (UPS)
- FedEx
- AIT Worldwide Logistics
- Kuehne+Nagel
- BioLife Solutions, Inc.
- Thermo Fisher Scientific Inc.
- Lonza Group Ltd.
- TrakCel Limited
- Envirotainer AB
- Mercury
- World Distribution Services
- Aramex
- Expeditors International of Washington, Inc.
- A.P. Moller-Maersk
- Modality Solutions
- SkyCell
Desarrollos recientes de la industria en Mercado de Mensajería Criogénica para Terapia Celular y Génica (TCG) de Vena a Vena
- Octubre de 2026: DHL Group lanzó 6 nuevos corredores dedicados de cadena de frío de carga aérea para Ciencias de la Vida y Atención Médica que conectan centros europeos (Lieja, Bruselas) y Cincinnati con puertas de enlace asiáticas, incluidas Shanghái, Singapur, Tokio Narita y Seúl Incheon. Basándose en el lanzamiento de Bruselas-Cincinnati de febrero de 2026, estos corredores proporcionarían a los clientes farmacéuticos mayor flexibilidad de enrutamiento y capacidad de temperatura controlada para envíos de TCG y biológicos en las principales rutas comerciales de Asia-Pacífico.
- Junio de 2026: United Parcel Service, Inc. (UPS) anunció una inversión de 48 millones de USD en 27 nuevas instalaciones de transbordo de temperatura controlada ubicadas cerca de los principales aeropuertos de América, Europa y Asia. Todas las instalaciones cuentan con la certificación IATA CEIV Pharma y están diseñadas para proteger los envíos farmacéuticos criogénicos y refrigerados, incluidos los productos de terapia celular y génica, durante las transferencias de modo aéreo a terrestre y terrestre a terrestre, el punto de transferencia de mayor riesgo en la logística de cadena de frío.
- Abril de 2026: SkyCell se expandió en el mercado farmacéutico sudamericano en asociación con DHL Global Forwarding Brazil, estableciendo un centro de servicio ubicado a 5 kilómetros del aeropuerto de Guarulhos de São Paulo. La instalación maneja el acondicionamiento, la limpieza, la reparación y el despacho de contenedores farmacéuticos de temperatura controlada, con un objetivo inicial de rendimiento de 20 contenedores por día, con planes de escalar diez veces en un año.
- Febrero de 2026: DHL Group lanzó su Red de Cadena de Frío de Carga Aérea dedicada, introduciendo un carguero Boeing 777 dedicado con la librea de DHL Health Logistics que opera entre Bruselas (BRUcargo) y Cincinnati (CVG). BRUcargo proporciona 45.000 m² de zonas exclusivas para productos farmacéuticos para apoyar la ruta, que está posicionada como una vía de temperatura controlada para terapias celulares y génicas que conecta el Medio Oeste de los Estados Unidos con los ecosistemas europeos de ciencias de la vida.
Alcance del Informe Global del Mercado de Mensajería Criogénica para Terapia Celular y Génica (TCG) de Vena a Vena
Resumen de la segmentación
| Terapias Celulares Autólogas |
| Terapias Celulares Alogénicas |
| Terapias Génicas |
| Otros Productos de TCG Transportados Criogénicamente |
| Materiales de Partida Derivados del Paciente / Derivados del Donante |
| Materiales Intermedios / En Proceso |
| Productos Terapéuticos Terminados |
| Nacional |
| Internacional |
| Aéreo |
| Terrestre |
| Otros |
| Empresas Biofarmacéuticas y de Biotecnología |
| Organizaciones de Desarrollo y Fabricación por Contrato |
| Hospitales y Centros de Tratamiento |
| Instituciones Académicas y de Investigación |
| Otras Organizaciones de Atención Médica y Ciencias de la Vida |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Terapia | Terapias Celulares Autólogas | |
| Terapias Celulares Alogénicas | ||
| Terapias Génicas | ||
| Otros Productos de TCG Transportados Criogénicamente | ||
| Por Etapa de Envío | Materiales de Partida Derivados del Paciente / Derivados del Donante | |
| Materiales Intermedios / En Proceso | ||
| Productos Terapéuticos Terminados | ||
| Por Destino | Nacional | |
| Internacional | ||
| Por Modo de Transporte | Aéreo | |
| Terrestre | ||
| Otros | ||
| Por Usuario Final | Empresas Biofarmacéuticas y de Biotecnología | |
| Organizaciones de Desarrollo y Fabricación por Contrato | ||
| Hospitales y Centros de Tratamiento | ||
| Instituciones Académicas y de Investigación | ||
| Otras Organizaciones de Atención Médica y Ciencias de la Vida | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de servicios de mensajería criogénica de TCG de vena a vena?
El crecimiento en terapias aprobadas y en etapa avanzada, los volúmenes de tratamiento específicos del paciente y las mayores necesidades de trazabilidad están aumentando la demanda de movimiento criogénico cualificado.
¿Cuál es el tamaño del mercado de mensajería criogénica para terapia celular y génica en 2026?
El sector se sitúa en 0,84 mil millones de USD en 2026 y alcanzará 1,48 mil millones de USD en 2032 con un CAGR del 9,61% (2027-2032).
¿Qué tipo de terapia lidera la demanda de mensajería criogénica?
Las terapias celulares autólogas lideran con una participación del 47,31% en 2026 porque cada tratamiento implica movimientos de recolección específicos del paciente y de producto terminado.
¿Por qué los envíos internacionales de TCG crecen más rápido que los nacionales?
Los destinos internacionales crecerán a un CAGR del 12,89% hasta 2032 a medida que el acceso a las terapias, los ensayos y las redes comerciales se expandan por las regiones.
¿Qué modo de transporte crece más rápido para los envíos de TCG?
El transporte aéreo crecerá a un CAGR del 11,40% hasta 2032, respaldado por los ensayos clínicos transfronterizos y la distribución de terapias terminadas.
¿Quiénes son los principales usuarios finales de los servicios de mensajería criogénica?
Las empresas biofarmacéuticas y de biotecnología lideran con una participación del 41,32% en 2026, mientras que las CDMO crecerán más rápido con un CAGR del 12,38% hasta 2032.