
Marktgröße und Marktanteil der Vein-to-Vein Zell- und Gentherapie (CGT) Kryogenen Kuriere
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.94 Milliarden US-Dollar |
| Marktgröße (2032) | 1.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.61 % |
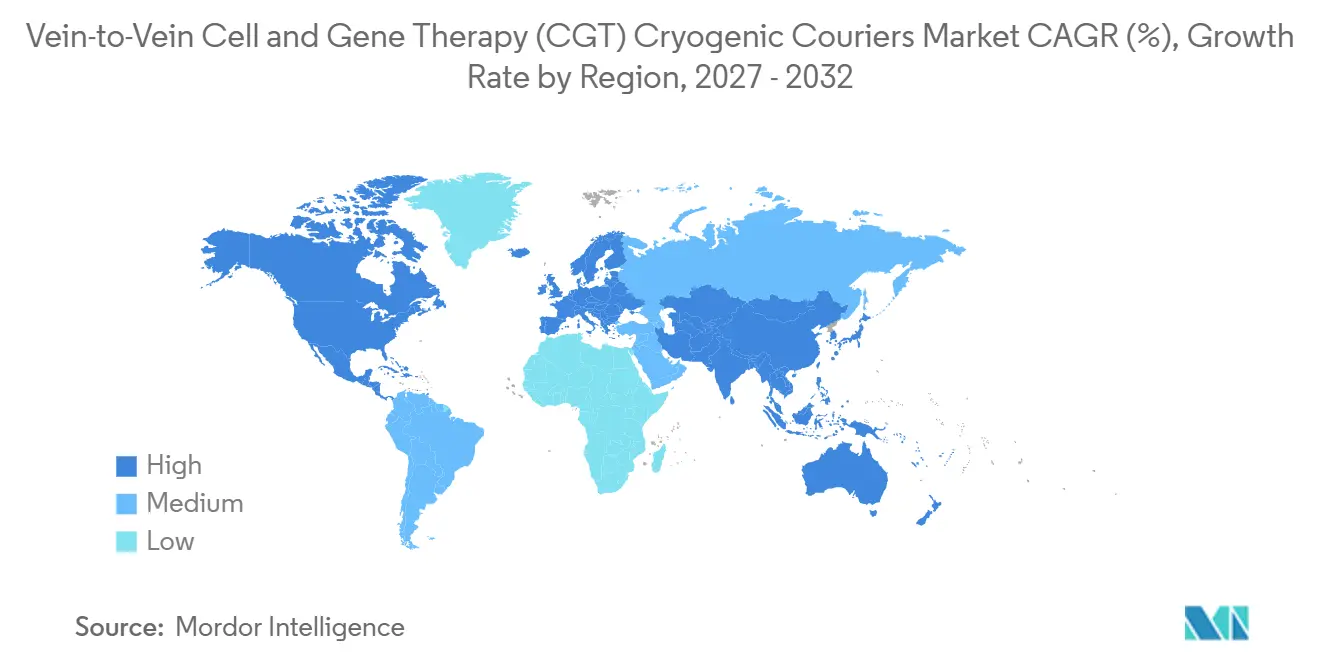
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Vein-to-Vein Zell- und Gentherapie (CGT) Kryogene Kuriere von Mordor Intelligence
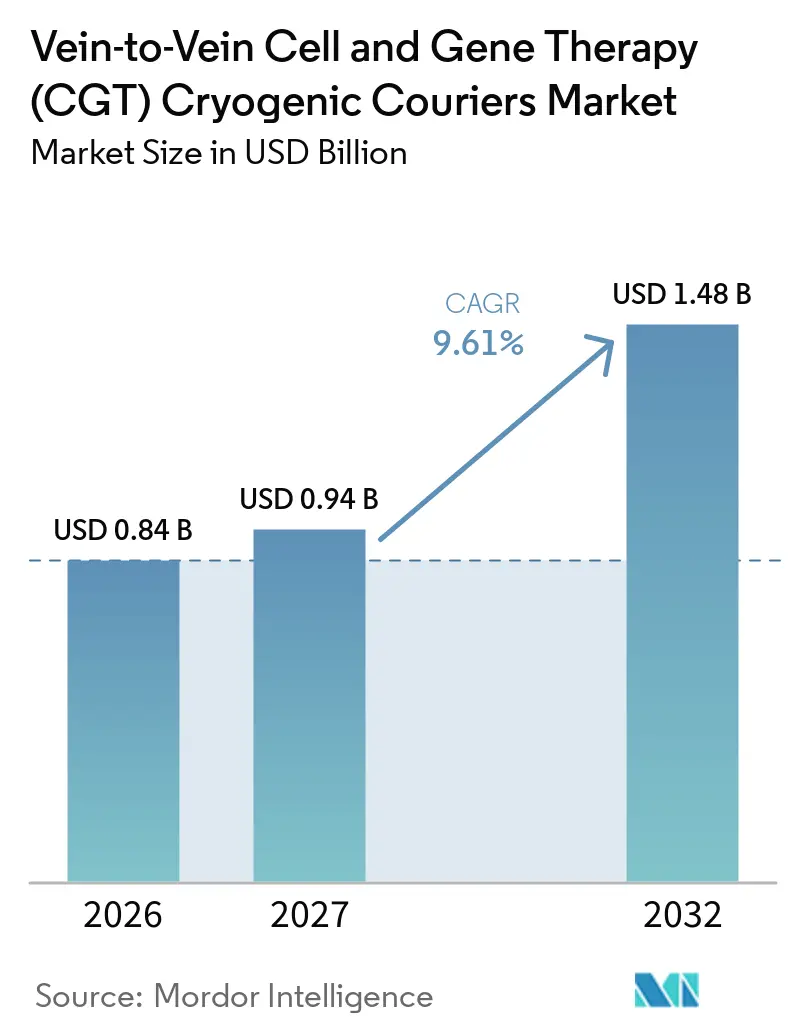
Die Marktgröße für Vein-to-Vein Zell- und Gentherapie kryogene Kuriere wird im Jahr 2026 auf 0,84 Milliarden USD geschätzt und soll bis 2027 auf 0,94 Milliarden USD sowie bis 2032 auf 1,48 Milliarden USD anwachsen, was einem CAGR von 9,61 % von 2027 bis 2032 entspricht.
Der Markt für Vein-to-Vein Zell- und Gentherapie kryogene Kuriere bedient Behandlungen, die eine Lagerung und einen Transport unterhalb von -150 °C in der Flüssigstickstoff-Dampfphase erfordern – eine Anforderung, die herkömmliche Kühlketten nicht zuverlässig erfüllen können. Die aktive Entwicklungspipeline umfasste im zweiten Quartal 2026 4.487 Gen-, Zell- und RNA-Therapien, darunter 2.217 Gentherapien, die 49 % der Pipeline ausmachten.[1] Diese Pipeline macht qualifizierte Transportkapazitäten zu einem Teil des Prozesses, der bestimmt, wie schnell Patienten eine Therapie erhalten können. Der Markt für Zell- und Gentherapie kryogene Kuriere profitiert auch davon, dass die Behandlung von akademischen Zentren zu ambulanten Infusionsstellen in der Gemeinschaft verlagert wird, was die Anzahl qualifizierter Lieferorte erhöht. Digitale Identitätskettennachweise, Temperaturtelemetrie und Notfallplanung werden daher zu zentralen Merkmalen bei der Auswahl von Kurieren.
Wichtigste Erkenntnisse des Berichts
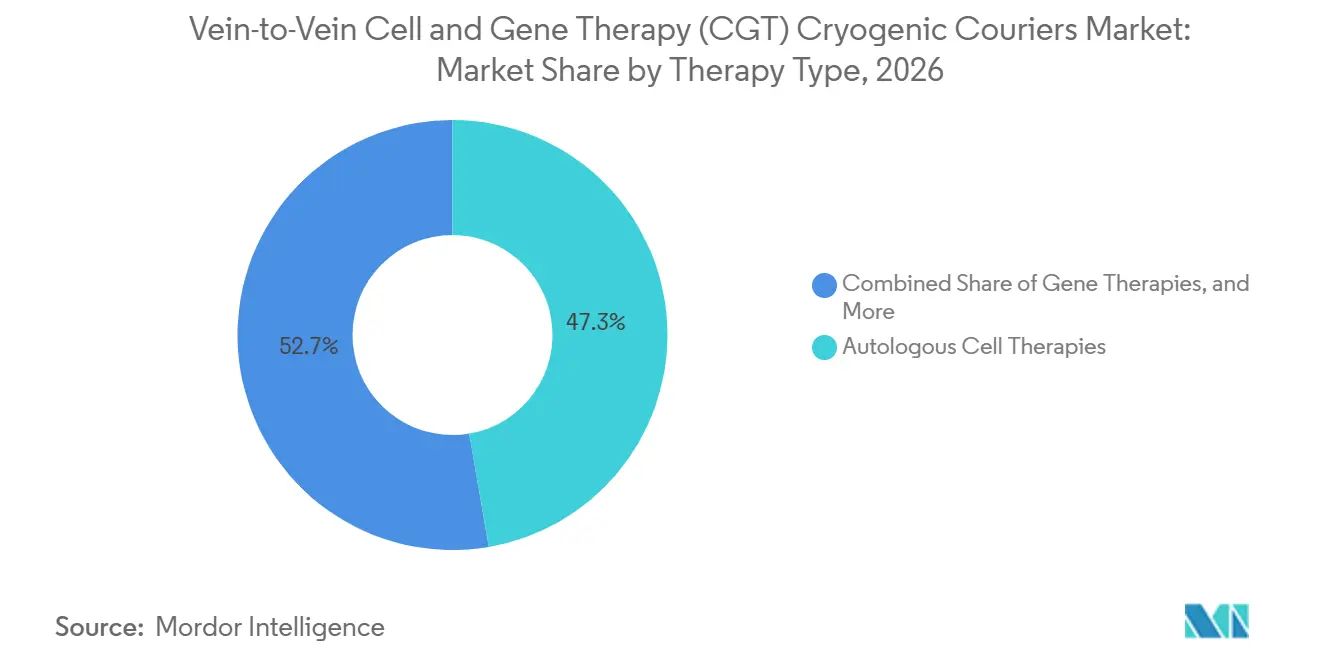
- Nach Therapietyp hielten autologe Zelltherapien im Jahr 2026 einen Anteil von 47,31 % an der Marktgröße der Vein-to-Vein Zell- und Gentherapie kryogenen Kuriere, während Gentherapien mit einem prognostizierten CAGR von 13,27 % bis 2032 das höchste Wachstum verzeichneten.
- Nach Versandphase hielten fertige Therapeutika im Jahr 2026 einen Anteil von 45,65 % an der Marktgröße der Vein-to-Vein Zell- und Gentherapie kryogenen Kuriere, während patientenabgeleitete und spenderabgeleitete Ausgangsmaterialien mit einem prognostizierten CAGR von 11,83 % bis 2032 das höchste Wachstum verzeichneten.
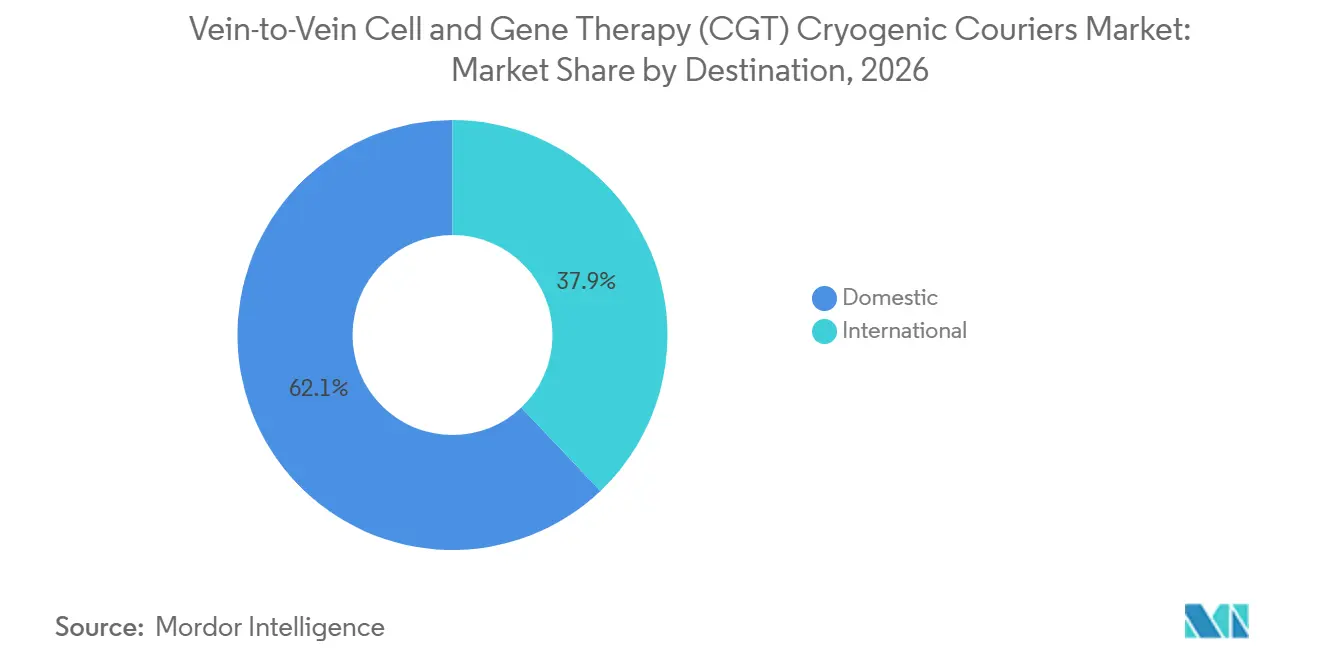
- Nach Zielort hielten Inlandslieferungen im Jahr 2026 einen Anteil von 62,08 % an der Marktgröße der Vein-to-Vein Zell- und Gentherapie kryogenen Kuriere, während internationale Zielorte mit einem prognostizierten CAGR von 12,89 % bis 2032 das höchste Wachstum verzeichneten.
- Nach Transportmodus hielt der Straßentransport im Jahr 2026 einen Anteil von 57,69 % am Marktanteil der Vein-to-Vein Zell- und Gentherapie kryogenen Kuriere, während der Lufttransport mit einem prognostizierten CAGR von 11,40 % bis 2032 das höchste Wachstum verzeichnete.
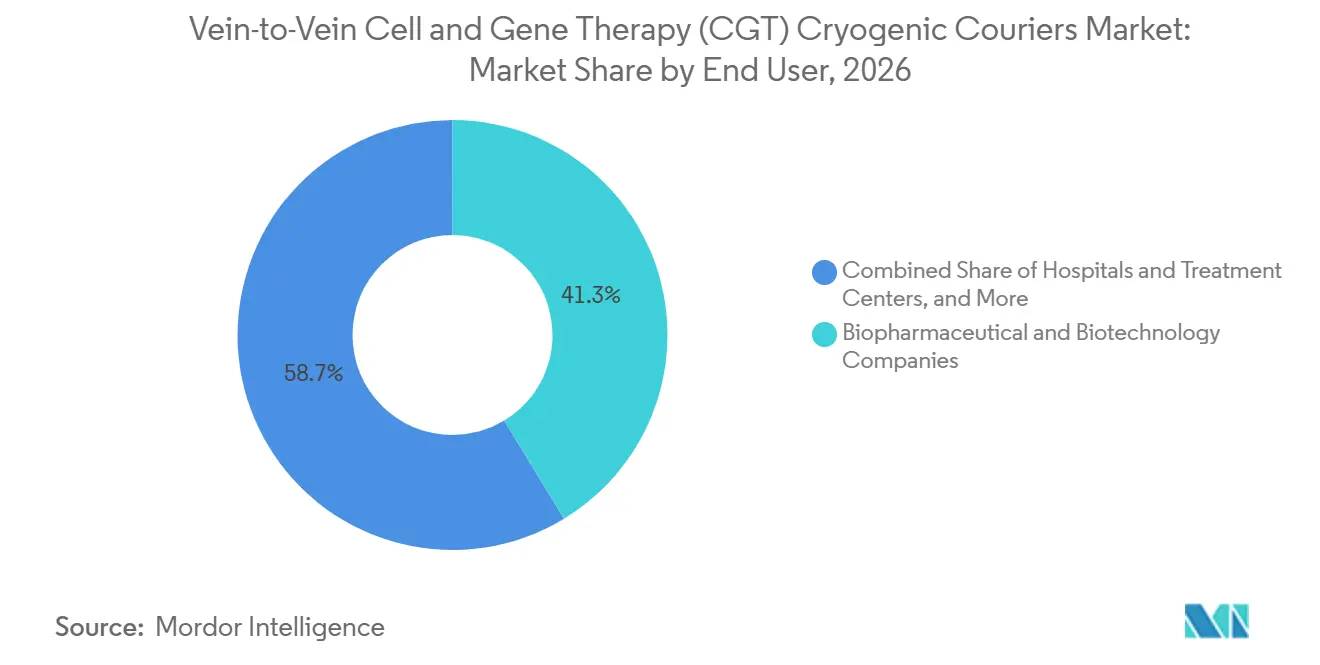
- Nach Endnutzer hielten biopharmazeutische und biotechnologische Unternehmen im Jahr 2026 einen Anteil von 41,32 % an der Marktgröße der Vein-to-Vein Zell- und Gentherapie kryogenen Kuriere, während Auftragsforschungs- und Auftragsherstellungsorganisationen mit einem prognostizierten CAGR von 12,38 % bis 2032 das höchste Wachstum verzeichneten.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,26 % an der Marktgröße der Vein-to-Vein Zell- und Gentherapie kryogenen Kuriere, während Asien-Pazifik mit einem prognostizierten CAGR von 12,95 % bis 2032 das höchste Wachstum verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der zugelassenen und spätstufigen CGT-Pipeline | +2.0% | Global | Langfristig (≥ 4 Jahre) |
| Wachstum der autologen und allogenen Behandlungsvolumina | +1.8% | Nordamerika und Europa, mit wachsendem Beitrag aus dem Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Patientenspezifische Identitätskettensicherung | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Globale klinische Studien und grenzüberschreitende Therapieverteilung | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Einführung digitaler Steuerungszentralen und Echtzeit-Überwachung | +0.7% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Aufbau regionaler Kryohubs | +0.5% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf EMEA | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der zugelassenen und spätstufigen Zell- und Gentherapie-Pipelines
Der Markt für Vein-to-Vein Zell- und Gentherapie kryogene Kuriere gewinnt wiederkehrende Nachfrage, wenn eine Therapie von der Entwicklung in die kommerzielle Nutzung übergeht. Im zweiten Quartal 2026 befanden sich weltweit 59 Gentherapieprogramme in Phase III, verglichen mit 45 im zweiten Quartal 2025.[2] PhRMA dokumentierte im März 2026 438 Zell- und Gentherapien in aktiver Entwicklung in den Vereinigten Staaten und berichtete, dass China die Vereinigten Staaten bei der globalen Studienaktivität überholt hatte, nachdem sein Anteil an globalen Studien seit 2019 um 15 % gestiegen war. Jede Zulassung schafft einen anhaltenden Bedarf, Patientenmaterial oder freigegebene Produkte unter kontrollierten Bedingungen zu transportieren. Die FDA-Anforderungen für zelluläre und Gentherapieprodukte legen großen Wert auf validierte Handhabung, Temperaturmanagement und dokumentierte Verwahrung. Dieser Rahmen begünstigt Anbieter mit qualifizierter Kryoausrüstung und etablierten Compliance-Prozessen.
Wachstum der autologen und allogenen Behandlungsvolumina
Die Behandlungsvolumina steigen, da die Liste der zugelassenen zellulären und Gentherapieprodukte wächst. Die FDA-Liste umfasst neuere Produkte wie AUCATZYL, TREGZI, OTARMENI, PAPZIMEOS und ZEVASKYN. Die Alliance for Regenerative Medicine identifizierte eine mögliche erste CAR-T-Zulassungseinreichung für das Stiff-Person-Syndrom in der ersten Hälfte des Jahres 2026, was den potenziellen Einsatz von CAR-T-Therapien über die Onkologie hinaus erweitert.[3] Jede autologe Behandlung erzeugt eine Entnahmelieferung und eine Rücklieferung des fertigen Produkts. Die allogene Behandlung verwendet Spendermaterial und unterstützt die Produktion in größerem Maßstab, erfordert jedoch zuverlässige Hub-and-Spoke-Kryonetzwerke. Die ICH identifiziert die Rückverfolgbarkeit vom Spender bis zum Empfänger als eine zentrale Überlegung für fortgeschrittene Arzneimittel für neuartige Therapien. Diese Behandlungsmodelle erfordern unterschiedliche Abläufe, erweitern jedoch beide den Bedarf an qualifizierten Verwahrungsund Transportdienstleistungen.
Steigender Bedarf an patientenspezifischer Identitätskettensicherung
Die Identitätskettensicherung verbindet das entnommene Zellmaterial mit dem Patienten, der die Therapie erhalten wird. Diese Anforderung hat besondere Bedeutung für autologe Behandlungen, bei denen eine falsch etikettierte oder unsachgemäß übertragene Lieferung ein ernstes klinisches Risiko darstellen kann. Der Markt für Vein-to-Vein Zell- und Gentherapie kryogene Kuriere stützt sich auf Barcodes, RFID, elektronische Kontrollpunkte und Echtzeit-Steuerungszentralen, um Lücken zwischen Entnahme, Herstellung und Infusion zu reduzieren. Die ICH stellt fest, dass die Rückverfolgbarkeit von der Spenderbeschaffung bis zur Patientenverabreichung ein zentrales Thema für die Leitlinien zu fortgeschrittenen Therapien ist. Digitale Identitätsketten- und Verwahrungskettenaufzeichnungen helfen Sponsoren, den Standort einer Lieferung zu ermitteln, jeden Übergabepunkt zu dokumentieren und auf Ausnahmen zu reagieren. Die daraus resultierende Serviceanforderung verschafft erfahrenen, digital befähigten Kurieren einen Vorteil gegenüber Anbietern, die manuelle Dokumentation verwenden.
Wachstum globaler klinischer Studien und grenzüberschreitender Therapieverteilung
Die klinische Entwicklung erstreckt sich über etablierte Cluster in den Vereinigten Staaten und Europa hinaus, was den Bedarf an qualifizierten internationalen Routen erhöht. Die Landschaft im zweiten Quartal 2026 umfasste 427 Gentherapie-Phase-I-Programme, was einen vierteljährlichen Anstieg seit dem zweiten Quartal 2025 fortsetzt. Internationale Bewegungen können mehrstufige Flüge, kontrollierte Zwischenlagerung, Gefahrgutdokumentation, Genehmigungen für biologisches Material und Zollabfertigung umfassen. Das Precision Therapy Logistics Gateway schloss im Februar 2025 eine internationale Testlieferung zwischen Belgien und Dallas ab und zeigte damit das Koordinationsniveau, das erforderlich ist, bevor klinische Korridore routinemäßig betrieben werden können. Digitale Steuerungszentralen können Spediteure, klinische Standorte und Zollpartner rund um einen einzigen Lieferdatensatz verknüpfen. Regionale Hub-Investitionen verkürzen auch die Transitzeit und können das Risiko durch eine verlängerte Übergabe oder einen verspäteten Flug reduzieren.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten und Verfügbarkeit qualifizierter Kryoinfrastruktur | -1.6% | Global, am stärksten ausgeprägt in Asien-Pazifik und MEA | Langfristig (≥ 4 Jahre) |
| Luftfracht-, Gefahrgut- und Zollbeschränkungen | -1.2% | Global, am stärksten ausgeprägt auf grenzüberschreitenden und internationalen Routen | Mittelfristig (2–4 Jahre) |
| Haltezeit für Flüssigstickstoff und Handhabungsrisiken beim Versender | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an geschultem Personal und partnerübergreifenden Verfahren | -0.6% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und begrenzte Verfügbarkeit qualifizierter Kryoinfrastruktur
Kryodepots, Flüssigstickstofftanks, temperaturkontrollierte Räume, Trockendampfversender und Flughafenbereitstellungsanlagen sind nach wie vor auf eine begrenzte Anzahl nordamerikanischer und europäischer Städte konzentriert. Die Einrichtung eines neuen Depots erfordert Kapital, Gerätequalifizierung und die Einhaltung lokaler Vorschriften, bevor es klinische oder kommerzielle Materialien handhaben kann. Dies kann dazu führen, dass neue Therapiestandorte ohne geeignete lokale Kapazitäten dastehen, wenn Markteinführungen schneller voranschreiten als die Infrastrukturentwicklung. Eine ISCT-Umfrage vom Mai 2025 identifizierte die Skalierung der Kryokonservierung als das am häufigsten genannte betriebliche Hindernis unter Organisationen, die die Kommerzialisierung von Therapien unterstützen.[4] Der Markt für Vein-to-Vein Zell- und Gentherapie kryogene Kuriere wird daher durch mehr als nur die Verfügbarkeit von Fahrzeugen oder Flügen eingeschränkt. Er hängt auch von qualifizierten Standorten, geschulten Bedienern, standardisierten Verfahren und ausreichender Flüssigstickstoffversorgung in der Nähe von Entnahme- und Behandlungsstandorten ab.
Luftfracht-, Gefahrgut- und Zollbeschränkungen
Lieferungen in der Flüssigstickstoff-Dampfphase unterliegen Gefahrgutvorschriften, die Verpackung, Annahme durch Fluggesellschaften, Versanddokumente und Zollbehandlung betreffen. Eine verzögerte Inspektion kann einen erheblichen Teil der validierten Haltezeit eines Versenders aufbrauchen und die verfügbaren Notfalloptionen einschränken. Länder können auch unterschiedliche Anforderungen an Biohazard-Dokumentation, Genehmigungen für biologische Proben und damit verbundene Materialerklärungen stellen. Die IATA-Gefahrgutanforderungen schaffen eine zusätzliche operative Ebene für Lufttransporte von kryogenen Therapiematerialien. Der Markt für Vein-to-Vein Zell- und Gentherapie kryogene Kuriere ist auch mit Handhabungsrisiken konfrontiert, wenn Ausrüstung zwischen Fluggesellschaft, Boden, Zoll und lokalen Lieferteams wechselt. Begrenztes Fachpersonal und inkonsistente partnerübergreifende Verfahren können diese Risiken erhöhen, insbesondere in aufstrebenden Korridoren und Standorten ohne ausgereifte Kryoinfrastruktur.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Therapietyp:
Autologe Produkte verankern die Nachfrage, Gentherapien treiben das WachstumAutologe Zelltherapien hielten im Jahr 2026 einen Anteil von 47,31 % am Marktanteil der Vein-to-Vein Zell- und Gentherapie kryogenen Kuriere und spiegeln damit ihre führende Rolle unter den kommerzialisierten patientenspezifischen Produkten wider. Ihre Position ist mit einer Eins-zu-eins-Beziehung zwischen den entnommenen Zellen eines Patienten und der zur Infusion zurückgegebenen Dosis verbunden. Jeder Behandlungszyklus erzeugt mindestens 2 kryogene Versandereignisse, die die vorgelagerte Materialentnahme und die nachgelagerte Rückgabe der fertigen Therapie abdecken. Diese Bewegungen erfordern eine klare Terminplanung zwischen Entnahmezentren, Herstellungsstandorten, Qualitätsfreigabeteams und Infusionsstandorten. Dieses Betriebsdesign bedeutet, dass ein Anstieg der autologen Behandlungsvolumina einen entsprechenden Bedarf an qualifizierter Kurierkapazität schafft. Drei Programme – avigbagene parvec, KITE-753 und TAEST-16001 – traten im zweiten Quartal 2026 in Phase III ein. Ihr Fortschritt veranschaulicht, wie die spätstufige Entwicklung die Nachfrage über die aktuelle Basis kommerzieller Therapien hinaus ausweiten kann. Gentherapielieferungen benötigen ebenfalls validierte Temperaturbedingungen, klare Verwahrungsdokumentation und zuverlässige Übergaben zwischen spezialisierten Einrichtungen. Zusammen stellen die beiden Therapietypen unterschiedliche, aber anhaltende Anforderungen an den Markt für Zell- und Gentherapie kryogene Kuriere.
Gentherapien verzeichneten bis 2032 einen CAGR von 13,27 %, die schnellste Rate unter den Therapietyp-Segmenten. Allogene Zelltherapien verwenden spenderabgeleitetes Ausgangsmaterial und folgen einem anderen Logistikmodell als autologe Produkte. Die Produktion kann in größerem Maßstab durchgeführt werden, wobei Bestände in qualifizierten Kryodepots gehalten werden, bevor sie an geeignete Patienten zugeteilt werden. Dies verlagert den operativen Schwerpunkt auf Bestandskontrolle, Lot-zu-Patient-Zuteilung und zuverlässige Hub-and-Spoke-Distribution. Kuriere müssen daher sowohl die individuelle Identitätskontinuität als auch die disziplinierte Kontrolle größerer kryogener Bestandspools unterstützen. ISO 21973:2020 bietet einen internationalen Maßstab für den Transport von Zellen für therapeutische Zwecke. Cryoport meldete im Jahr 2025 die ISO 21973:2020-Zertifizierung und zeigte damit, dass anerkannte Transportstandards zu einer relevanten Wettbewerbsanforderung wurden. Weitere kryogen transportierte CGT-Produkte umfassen Exosom-basierte Therapeutika und genmodifizierte Gewebeprodukte. Diese frühen Modalitäten haben Anforderungen, die noch über Entwicklung, Transport und klinische Anwendung hinweg formalisiert werden. Ihr Fortschritt kann von Anbietern verlangen, Qualifizierungspraktiken anzupassen und dabei strenge Temperatur- und Dokumentationskontrollen beizubehalten. Diese Vielfalt an Therapiemodellen erhöht den Bedarf an flexiblen, aber standardisierten kryogenen Abläufen.

Nach Versandphase:
Fertige Produkte führen heute, Ausgangsmaterialien wachsen am schnellstenFertige Therapeutika machten im Jahr 2026 45,65 % der Marktgröße der Vein-to-Vein Zell- und Gentherapie kryogenen Kuriere aus. Diese Lieferungen transportieren freigegebene CAR-T- und Gentherapieprodukte von Herstellungsstandorten zu qualifizierten Infusionszentren. Das Segment spiegelt das aktuelle Gewicht zugelassener Therapien wider, die wiederkehrende Lieferungen auf Patientenebene erfordern. Freigegebene Produkte sind hochwertig und erfordern häufig detaillierte Aufzeichnungen über Temperatur, Standort, Übergabe und Lieferzustand. Der Lieferzeitpunkt muss auch mit der Vorbereitung des Empfangszentrums für den Patienten übereinstimmen. Diese schnellere Rate spiegelt steigende Entnahmeaktivitäten wider, da klinische Programme sich ausweiten und mehr Behandlungen in Richtung Kommerzialisierung voranschreiten. Ausgangsmaterialbewegungen hängen von der Apherese-Koordination, der Bereitschaft des Entnahmestandorts, der Verpackung und dem rechtzeitigen Eingang am Herstellungsstandort ab. Eine schwache Übergabe in dieser frühen Phase kann die gesamte Behandlungssequenz beeinflussen. Die schnellere Expansion vorgelagerter Lieferungen schafft eine größere Rolle für die Kurierkoordination vor Beginn der Herstellung.
Patientenabgeleitete und spenderabgeleitete Ausgangsmaterialien verzeichneten bis 2032 einen CAGR von 11,83 %. In-Prozess-Materialien bilden eine dritte Versandphase zwischen Testorganisationen, Herstellungsschritten und Freigabestandorten. Diese Transfers finden häufig innerhalb eines verteilten Herstellungsnetzwerks statt, das spezialisierte analytische, verarbeitende und qualitätsbezogene Funktionen umfasst. Jede Bewegung muss die Materialidentität bewahren und eine dokumentierte Verbindung zwischen dem sendenden und dem empfangenden Standort herstellen. Die Erwartungen der FDA und der EMA an biologische Produkte verstärken den Einsatz validierter Prozesse für die standortübergreifende Handhabung. Der Markt für Zell- und Gentherapie kryogene Kuriere unterstützt diese Verbindungen, indem er qualifizierte Bedingungen über Transfers hinweg aufrechterhält, die nicht über konventionelle Frachtprozesse abgewickelt werden können. Die Verlagerung hin zu Ausgangsmaterialien zeigt, dass die Logistikintensität früher im Therapiepfad zunimmt. Entnahmenetzwerke werden eine engere Koordination mit Herstellungsplänen benötigen, wenn das Patientenvolumen steigt. Die Auslagerung an Auftragsforschungs- und Auftragsherstellungsorganisationen fügt weitere Transfers zwischen Einrichtungen hinzu und macht standardisierte Verwahrungsverfahren wichtiger. Fertige Produkte werden ihre führende Position im Jahr 2026 behalten, während vorgelagerte Aktivitäten wachsende Anforderungen an qualifizierte Kuriernetzwerke stellen werden. Dieses Gleichgewicht erklärt, warum phasenspezifische Planung zentral für die Vein-to-Vein-Logistik ist.
Nach Zielort:
Inlandsrouten dominieren, internationaler Anteil wächst stetigInlandslieferungen hielten im Jahr 2026 einen Anteil von 62,08 % am Marktanteil der Vein-to-Vein Zell- und Gentherapie kryogenen Kuriere. Die Vereinigten Staaten haben eine hohe Konzentration an zugelassenen Therapieprogrammen, Herstellungsstandorten und Behandlungszentren, was diese Inlandsposition unterstützt. Inlandsbewegungen können direkte Straßenlieferungen zwischen Standorten nutzen, die Teil eines etablierten Therapienetzwerks sind. Dies reduziert Übergaben und kann die Kontrolle über Verwahrung, Timing und Versenderzustand verbessern. Eine fahrerüberwachte Route kann auch eine direkte Kommunikation mit dem Entnahme- oder Infusionsstandort ermöglichen. Ihr schnelleres Wachstum folgt Therapiezulassungen in Europa und Asien, breiteren grenzüberschreitenden klinischen Studien und der geografischen Expansion kommerzieller Behandlungsnetzwerke. Internationale Lieferungen erfordern mehr Planung, da sie häufig Lufttransport, Zwischenlagerung, Zollabwicklung und Lieferung auf der letzten Meile umfassen. Jede zusätzliche Übergabe erfordert einen klaren Nachweis von Identität, Temperatur und Verantwortung. Inlandsrouten bleiben im Jahr 2026 der grßere Teil des Marktes, aber internationale Operationen gewinnen an Bedeutung.
Internationale Zielorte verzeichneten bis 2032 einen CAGR von 12,89 %. DHL eröffnete im Februar 2026 eine Kühlkettenroute von Brüssel nach Cincinnati und fügte im Oktober 2026 6 dedizierte Gesundheitskorridore hinzu, die Europa und Nordamerika mit asiatischen Drehkreuzen verbinden. Solche Routen zeigen, wie Logistikanbieter auf die größere Komplexität internationaler CGT-Bewegungen reagieren. Kuriere müssen Spediteure, Zollmakler, klinische Standorte und lokale Lieferteams über jeden Korridor hinweg koordinieren. Nationale Vorschriften können sich für biologische Proben, Gefahrgut und Importdokumentation unterscheiden. Anbieter, die Zolldokumente frühzeitig vorbereiten und lokale Zollbeziehungen pflegen, können vermeidbare Verzögerungen reduzieren. Sie benötigen auch Echtzeit-Informationen und Umleitungsverfahren, wenn eine Flugunterbrechung eine zeitkritische Lieferung betrifft. Der Markt für Zell- und Gentherapie kryogene Kuriere ist auf diese Fähigkeiten angewiesen, da Verzögerungen die verfügbare Zeit innerhalb eines validierten Versandprozesses gefährden können. Die internationale Expansion wird die Lücke zwischen inländischer und internationaler Nachfrage schrittweise verringern. Sie wird den Wert inländischer Straßennetze nicht beseitigen, die für direkte, rückverfolgbare Lieferungen wichtig bleiben. Die beiden Zielorttypen erfordern daher unterschiedliches Netzwerkdesign, Betriebskontrollen und Notfallvorkehrungen.
Nach Transportmodus:
Straße führt, Luft beschleunigt mit steigenden grenzüberschreitenden TherapievoluminaDer Straßentransport repräsentierte im Jahr 2026 57,69 % der Marktgröße der Vein-to-Vein Zell- und Gentherapie kryogenen Kuriere. Er unterstützt direkte Inlandslieferungen von Herstellungsanlagen zu Entnahmezentren und qualifizierten Infusionsstandorten. Straßenbewegungen können eine fahrerüberwachte Verwahrungskontinuität bieten und die Anzahl der Übergaben zwischen Betreibern reduzieren. Diese Kontrolle ist besonders relevant für autologe Therapien, bei denen jede Lieferung mit einem bestimmten Patienten verbunden bleiben muss. Direkte Routenführung kann Entnahme- und Behandlungsteams auch eine bessere Sichtbarkeit der erwarteten Ankunftszeit geben. Das Wachstum folgt internationalen klinischen Studien, grenzüberschreitenden Bewegungen von Ausgangsmaterialien und fertigen Produkten sowie einem breiteren Zugang zu zugelassenen Therapien. Luftrouten verbinden Märkte, die nicht über Straßennetze innerhalb des erforderlichen Zeitfensters bedient werden können. Sie geben Sponsoren auch eine größere Auswahl bei der Standortwahl für klinische Standorte und Herstellungskapazitäten. Der Anstieg der Luftbewegungen macht qualifizierte Flughafenabfertigung über die gesamte Therapielieferkette hinweg wichtiger.
Der Lufttransport verzeichnete bis 2032 einen CAGR von 11,40 %. Luftfracht umfasst Übergaben zwischen Bodenteams, Fluggesellschaften, Zollbehörden, Lagereinrichtungen und Ziellieferanbietern. Jede Übergabe kann das Risiko erhöhen, wenn der Lieferdatensatz, der Versenderzustand oder das Timing nicht aktiv verwaltet werden. UPS kündigte im Juli 2026 eine Investition von 48 Millionen USD in 27 IATA CEIV Pharma-zertifizierte Cross-Dock-Einrichtungen an, um Transfers in der Nähe wichtiger Flughäfen zu schützen. Die IATA CEIV Pharma-Zertifizierung ist ein wichtiger Sicherungsmechanismus für die pharmazeutische Flughafenabfertigung. Der Markt für Zell- und Gentherapie kryogene Kuriere nutzt See- und Schienentransport nur für einen kleinen Anteil nicht zeitkritischer Bewegungen, wie Referenzmaterial und klinische Reservebestände. Diese Modi eignen sich nicht für die meisten patientenspezifischen Behandlungen, da sie deren Zeitanforderungen nicht erfüllen können. Straße und Luft können die wichtigsten Transportmodi für zeitkritische kryogene Therapielieferungen bleiben. Die Straße ist zentral für kontrollierte Inlandslieferungen, während die Luft globale Reichweite unterstützt. Der Modalmix wird von Routenentfernung, Patiententiming, Zollanforderungen und der Verfügbarkeit qualifizierter Einrichtungen abhängen.
Nach Endnutzer:
Biopharmazeutische Unternehmen führen, Auftragsforschungs- und Auftragsherstellungsorganisationen beschleunigen durch Outsourcing-DynamikBiopharmazeutische und biotechnologische Unternehmen machten im Jahr 2026 41,32 % der Marktgröße der Vein-to-Vein Zell- und Gentherapie kryogenen Kuriere aus. Sie sponsern Therapieprogramme und legen die Logistikprotokolle fest, die Entnahmestandorte, Herstellungsabläufe und Infusionszentren verbinden. Ihre Kurierbeziehungen können Terminplanung, Entnahme von Ausgangsmaterialien, Koordination des Herstellungsstandorts und Lieferung fertiger Produkte umfassen. Dies gibt Therapiesponsoren eine direkte Rolle im gesamten Vein-to-Vein-Pfad. Sponsoren benötigen auch die Überwachung der Dokumentation, die die Produktidentität und Transportbedingungen bestätigt. Ihr Wachstum spiegelt eine breitere Nutzung ausgelagerter Herstellung und integrierter Lieferkettenunterstützung über Therapieprogramme hinweg wider. Auftragsforschungs- und Auftragsherstellungsorganisationen können zu zentralen Betriebspunkten in einem verteilten Netzwerk aus Entnahme-, Test-, Herstellungs- und Freigabeaktivitäten werden. Dies kann wiederkehrende kryogene Bewegungsbedarfe über die gesamte Herstellungsbeziehung hinweg schaffen. Das Wachstum des Segments erhöht daher den Wert von Kurieren, die konsistent mit komplexen, standortübergreifenden Programmen arbeiten können.
Auftragsforschungs- und Auftragsherstellungsorganisationen verzeichneten bis 2032 einen CAGR von 12,38 %. Die Herstellungsexpansion kann einen damit verbundenen Bedarf an qualifizierten kryogenen Routen und Betriebsverfahren über Entnahme-, Verarbeitungs-, Test-, Freigabe- und Behandlungsnetzwerke hinweg schaffen. Krankenhäuser und Behandlungszentren werden ebenfalls relevanter, da der Therapiezugang ambulante Infusionseinstellungen in der Gemeinschaft erreicht. Diese Standorte benötigen qualifizierte Lieferung auf der letzten Meile und sorgfältige Koordination mit ihren klinischen Zeitplänen. Akademische und Forschungseinrichtungen unterstützen weiterhin die klinische Nachfrage, insbesondere wenn Ausgangsmaterial unter GMP-Bedingungen transportiert wird. Die Branche der Vein-to-Vein Zell- und Gentherapie kryogenen Kuriere bedient eine breite Gruppe von Nutzern, aber Sponsoren und Auftragsforschungs- und Auftragsherstellungsorganisationen haben die größte direkte Rolle bei der Organisation des End-to-End-Pfads. Behandlungszentren beeinflussen die letzte Liefererfahrung, da sie Material kurz vor der Patientenverabreichung erhalten. Forschungseinrichtungen tragen frühphasigen Verkehr bei, der hilft, neue Betriebsrouten und -verfahren zu etablieren. Die verschiedenen Endnutzer schaffen daher Nachfrage über kommerzielle, klinische und Entwicklungsaktivitäten hinweg. Ihre Anforderungen überschneiden sich in Bezug auf Qualität, Rückverfolgbarkeit, Timing und Kommunikation.
Geografische Analyse
Nordamerika machte im Jahr 2026 42,26 % des Marktanteils der Vein-to-Vein Zell- und Gentherapie kryogenen Kuriere aus. Die Region verfügt über die größte Basis zugelassener CGT-Produkte, erhebliche Kapazitäten bei Auftragsforschungs- und Auftragsherstellungsorganisationen und etablierte regulatorische Prozesse für diese Behandlungen. Die FDA-Anforderungen an Versandvalidierung, Kühlkettendokumentation und Berichterstattung über Temperaturabweichungen unterstützen die Nachfrage nach spezialisierten Anbietern. Die Alliance for Regenerative Medicine verzeichnete im Jahr 2025 6 neue CGT-Arzneimittelzulassungen in den Vereinigten Staaten und identifizierte 10 oder mehr mögliche regulatorische Einreichungen im Jahr 2026. Kanada trägt durch aktive klinische Standorte und zugelassene Behandlungszentren zum Wachstum bei.
Europa hält im Jahr 2026 die zweitgrößte regionale Position, unterstützt durch ATMP-Aktivitäten in Deutschland, dem Vereinigten Königreich, Frankreich und den nordischen Ländern. Der EMA-ATMP-Rahmen und die GDP-Anforderungen stellen hohe Qualifizierungsanforderungen an kryogene Depots und Transportrouten. Diese Anforderungen beschränken die Teilnahme auf Anbieter, die eine konforme Handhabung dokumentieren können. Cencora fügte im Dezember 2025 NextPharma Logistics hinzu und erweiterte damit seine GDP-konforme Präsenz in Deutschland, Österreich und der Schweiz. Lonza erweiterte im Oktober 2025 die Logistikkapazität an seinem Standort Porrino in Spanien und stärkte damit die Verbindung zwischen regionalen Herstellungsinvestitionen und lokaler Kuriernachfrage. Südamerika, der Nahe Osten und Afrika sowie Russland repräsentieren kleinere Positionen, während Brasilien und die Vereinigten Arabischen Emirate aufstrebende Standorte für klinischen Zugang und fortgeschrittene Therapieaktivitäten sind.
Asien-Pazifik verzeichnete bis 2032 einen CAGR von 12,95 %, die schnellste regionale Rate im Markt für Vein-to-Vein Zell- und Gentherapie kryogene Kuriere. China hat seinen Anteil an globalen CGT-Studien erhöht, während Südkorea und Japan bei der Kommerzialisierung inländischer Zelltherapien Fortschritte machen. Qualifizierte Kryodepots sind außerhalb wichtiger Gateway-Städte nach wie vor knapp, was den Wert gezielter lokaler Investitionen erhöht. World Courier erweiterte sein Kryodepot-Netzwerk im Jahr 2025 mit neuen Einrichtungen in Peking und São Paulo. Länderspezifische Importverfahren, Eindämmungsanforderungen und lokale GDP-Standards können Kosten und Komplexität von Lieferungen innerhalb der Region erhöhen. Diese Bedingungen schaffen einen Bedarf an Anbietern mit sowohl regionaler Infrastruktur als auch fundiertem lokalem Regulierungswissen.
Wettbewerbslandschaft
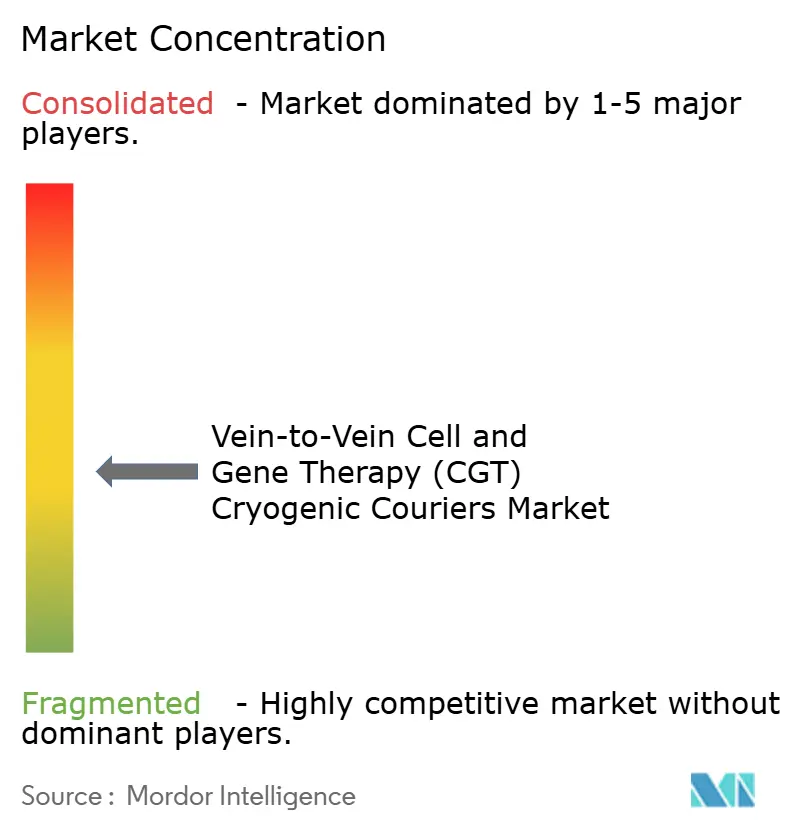
Der Markt für Vein-to-Vein Zell- und Gentherapie kryogene Kuriere hat eine gestufte und mäßig fragmentierte Struktur. DHL Group, UPS, BioCair und Cencora bringen breite Logistiknetzwerke mit, während Cryoport Systems, TrakCel, SkyCell, Marken und World Courier spezialisierte Fähigkeiten bereitstellen. Große Anbieter haben sich in den Jahren 2025 und 2026 auf Netzwerkkapazität, qualifizierte Hubs und gesundheitsspezifische Luftrouten konzentriert. DHL kündigte im April 2025 eine Verpflichtung von 2 Milliarden EUR (2,35 Milliarden USD) für DHL Health Logistics bis 2030 an. Das Programm umfasst dedizierte Kryoinfrastruktur, GDP-zertifizierte Gesundheitshubs und dedizierte Luftkorridore. UPS fügte Flughafen-Cross-Dock-Kapazitäten hinzu, die sich auf anfällige Übergaben zwischen Luft- und Bodenoperationen konzentrieren.
Spezialisierte Anbieter konkurrieren durch validierte Ausrüstung, tiefes CGT-Betriebswissen und Tools, die Identitätsketten- und Verwahrungskettenereignisse koordinieren. Cryoport schloss im Juni 2025 die Veräußerung von CRYOPDP an DHL für 200 Millionen USD ab und etablierte eine strategische Partnerschaft. Diese Transaktion kombinierte spezialisiertes Kurierexpertenwissen mit einem breiteren globalen Netzwerk und hob ein breiteres Integrationsmuster hervor. Cryoport eröffnete im Oktober 2025 auch ein 55.000 ft² großes Global Supply Chain Center in Louvres, Frankreich. SkyCell expandierte im April 2026 in Südamerika mit DHL Global Forwarding Brazil durch ein Servicezentrum in der Nähe des Flughafens São Paulo Guarulhos. Diese Maßnahmen zeigen, dass Netzwerkexpansion sowohl durch Partnerschaften als auch durch eigene Einrichtungen erreicht werden kann.
Ambulante Infusionszentren außerhalb großer akademischer Krankenhäuser bieten eine klare Chance für qualifizierte Lieferoperationen auf der letzten Meile. Asien-Pazifik und Lateinamerika benötigen ebenfalls mehr regionale Depots, die GDP- und lokale Anforderungen erfüllen. Digitale Orchestrierung differenziert Anbieter, die Terminplanung, Telemetrie, Dokumentation und Lieferkoordination in einem System kombinieren können. Der Markt für Zell- und Gentherapie kryogene Kuriere könnte Plattformen bevorzugen, die diese verbundenen Aufgaben verwalten können, ohne die Verantwortlichkeit auf Lieferungsebene zu verlieren. Standards wie ISO 21973:2020 bieten einen gemeinsamen Referenzpunkt für Transportqualität. Der Wettbewerb kann aktiv bleiben, weil breit aufgestellte Anbieter in Life-Sciences-Kapazitäten investieren, während Spezialisten ihre Expertise in patientenspezifischen Verfahren behalten, und weil der Markt für Zell- und Gentherapie kryogene Kuriere Anbieter benötigt, die Depotqualifizierung, Transportkontrolle, Zollbereitschaft, Koordination klinischer Standorte und dokumentierte Lieferung auf der letzten Meile innerhalb eines einzigen Betriebsmodells verbinden können. Darüber hinaus können sie Einrichtungen bereitstellen, die die von unterschiedlichen Therapietypen und Ziellandvorschriften geforderte Flexibilität bewahren, wenn internationale Therapiekorridore von der Koordination mehrerer unabhängiger Logistik-, Regulierungs-, Zoll-, Fluggesellschafts- und klinischer Teilnehmer über reife und aufstrebende Behandlungskorridore hinweg abhängen, und wo Versandpläne mit dem Handhabungsprotokoll jeder Therapie und dem Behandlungsplan jedes Patienten übereinstimmen müssen.
Branchenführer im Markt für Vein-to-Vein Zell- und Gentherapie (CGT) Kryogene Kuriere
-
La Poste Group (Including BioCair)
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
-
Cencora
-
Cryoport Systems
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Vein-to-Vein Zell- und Gentherapie (CGT) Kryogene Kuriere Unternehmen in diesem Bericht
- Cryoport, Inc.
- DHL Group
- La Poste Group (Including Biocair)
- Cencora, Inc.
- United Parcel Service of America, Inc. (UPS)
- FedEx
- AIT Worldwide Logistics
- Kuehne+Nagel
- BioLife Solutions, Inc.
- Thermo Fisher Scientific Inc.
- Lonza Group Ltd.
- TrakCel Limited
- Envirotainer AB
- Mercury
- World Distribution Services
- Aramex
- Expeditors International of Washington, Inc.
- A.P. Moller-Maersk
- Modality Solutions
- SkyCell
Neueste Industrielle Entwicklungen in Markt für Vein-to-Vein Zell- und Gentherapie (CGT) Kryogene Kuriere
- Oktober 2026: DHL Group eröffnete 6 neue dedizierte Life-Sciences- und Gesundheitswesen-Luftfracht-Kühlkettenkorridore, die europäische Hubs (Lüttich, Brüssel) und Cincinnati mit asiatischen Drehkreuzen verbinden, darunter Shanghai, Singapur, Tokio Narita und Seoul Incheon. Aufbauend auf dem im Februar 2026 gestarteten Korridor Brüssel–Cincinnati würden diese Korridore pharmazeutischen Kunden eine größere Routenflexibilität und temperaturkontrollierte Kapazitäten für CGT- und Biologika-Lieferungen über wichtige Asien-Pazifik-Handelsrouten bieten.
- Juni 2026: United Parcel Service, Inc. (UPS) kündigte eine Investition von 48 Millionen USD in 27 neue temperaturkontrollierte Cross-Dock-Einrichtungen in der Nähe wichtiger Flughäfen in Nord- und Südamerika, Europa und Asien an. Alle Einrichtungen tragen die IATA CEIV Pharma-Zertifizierung und sind darauf ausgelegt, kryogene und gekühlte pharmazeutische Lieferungen, einschließlich Zell- und Gentherapieprodukte, während Luft-zu-Boden- und Boden-zu-Boden-Modusübergaben zu schützen – dem risikoreichsten Übergabepunkt in der Kühlkettenlogistik.
- April 2026: SkyCell expandierte in den südamerikanischen Pharmamarkt in Partnerschaft mit DHL Global Forwarding Brazil und eröffnete ein Servicezentrum 5 Kilometer vom Guarulhos-Flughafen in São Paulo entfernt. Die Einrichtung übernimmt Konditionierung, Reinigung, Reparatur und Versand von temperaturkontrollierten pharmazeutischen Behältern mit einem anfänglichen Durchsatzziel von 20 Behältern pro Tag, das innerhalb eines Jahres auf das Zehnfache skaliert werden soll.
- Februar 2026: DHL Group startete sein dediziertes Luftfracht-Kühlkettennetzwerk und führte einen dedizierten Boeing-777-Frachter in DHL Health Logistics-Lackierung ein, der zwischen Brüssel (BRUcargo) und Cincinnati (CVG) verkehrt. BRUcargo stellt 45.000 m² pharmazeutisch exklusive Zonen zur Unterstützung der Route bereit, die als temperaturkontrollierter Pfad für Zell- und Gentherapien positioniert ist und den US-Mittleren Westen mit europäischen Life-Sciences-Ökosystemen verbindet.
Berichtsumfang des globalen Marktes für Vein-to-Vein Zell- und Gentherapie (CGT) Kryogene Kuriere
Segmentierungsübersicht
| Autologe Zelltherapien |
| Allogene Zelltherapien |
| Gentherapien |
| Sonstige kryogen transportierte CGT-Produkte |
| Patientenabgeleitete / Spenderabgeleitete Ausgangsmaterialien |
| Zwischen- / In-Prozess-Materialien |
| Fertige Therapeutika |
| Inland |
| International |
| Luft |
| Straße |
| Sonstige |
| Biopharmazeutische und biotechnologische Unternehmen |
| Auftragsforschungs- und Auftragsherstellungsorganisationen |
| Krankenhäuser und Behandlungszentren |
| Akademische und Forschungseinrichtungen |
| Sonstige Gesundheits- und Life-Sciences-Organisationen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Therapietyp | Autologe Zelltherapien | |
| Allogene Zelltherapien | ||
| Gentherapien | ||
| Sonstige kryogen transportierte CGT-Produkte | ||
| Nach Versandphase | Patientenabgeleitete / Spenderabgeleitete Ausgangsmaterialien | |
| Zwischen- / In-Prozess-Materialien | ||
| Fertige Therapeutika | ||
| Nach Zielort | Inland | |
| International | ||
| Nach Transportmodus | Luft | |
| Straße | ||
| Sonstige | ||
| Nach Endnutzer | Biopharmazeutische und biotechnologische Unternehmen | |
| Auftragsforschungs- und Auftragsherstellungsorganisationen | ||
| Krankenhäuser und Behandlungszentren | ||
| Akademische und Forschungseinrichtungen | ||
| Sonstige Gesundheits- und Life-Sciences-Organisationen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Vein-to-Vein CGT kryogenen Kurierdiensten an?
Das Wachstum bei zugelassenen und spätstufigen Therapien, patientenspezifischen Behandlungsvolumina und strengeren Rückverfolgbarkeitsanforderungen erhöht die Nachfrage nach qualifizierten kryogenen Transporten.
Wie groß ist der Markt für Zell- und Gentherapie kryogene Kuriere im Jahr 2026?
Der Sektor hat im Jahr 2026 einen Wert von 0,84 Milliarden USD und wird bis 2032 bei einem CAGR von 9,61 % (2027–2032) einen Wert von 1,48 Milliarden USD erreichen.
Welcher Therapietyp führt die Nachfrage nach kryogenen Kurieren an?
Autologe Zelltherapien führen mit einem Anteil von 47,31 % im Jahr 2026, da jede Behandlung patientenspezifische Entnahme- und Fertigproduktbewegungen umfasst.
Warum wachsen internationale CGT-Lieferungen schneller als inländische Lieferungen?
Internationale Zielorte werden bis 2032 mit einem CAGR von 12,89 % wachsen, da Therapiezugang, Studien und kommerzielle Netzwerke sich über Regionen hinweg ausweiten.
Welcher Transportmodus wächst am schnellsten für CGT-Lieferungen?
Der Lufttransport wird bis 2032 mit einem CAGR von 11,40 % wachsen, unterstützt durch grenzüberschreitende klinische Studien und die Verteilung fertiger Therapien.
Wer sind die wichtigsten Endnutzer von kryogenen Kurierdiensten?
Biopharmazeutische und biotechnologische Unternehmen führen mit einem Anteil von 41,32 % im Jahr 2026, während Auftragsforschungs- und Auftragsherstellungsorganisationen mit einem CAGR von 12,38 % bis 2032 am schnellsten wachsen werden.