
Tamanho e Participação do Mercado de Conversão de Veículos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 10.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.77 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.37 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Conversão de Veículos por Mordor Intelligence
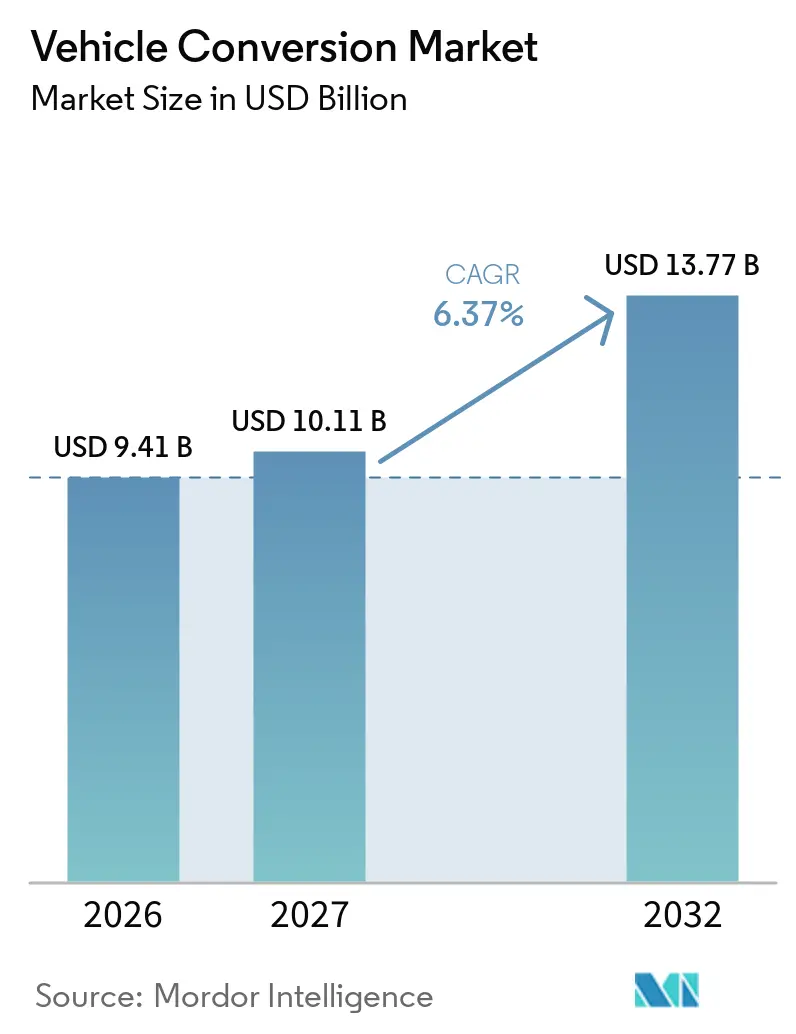
O tamanho do mercado de conversão de veículos foi avaliado em 9,41 bilhões de USD em 2026 e deve crescer de 10,11 bilhões de USD em 2027 para atingir 13,77 bilhões de USD até 2032, com um CAGR de 6,37% no período de 2027 a 2032. O mercado de conversão de veículos é sustentado por operadores que buscam manter veículos úteis em serviço enquanto os adaptam às necessidades operacionais em mudança. A demanda está se expandindo além das tradicionais substituições de combustível, abrangendo trabalhos com trem de força elétrico, modificações de acessibilidade, adaptações comerciais e outras aplicações especializadas. As normas de qualidade do ar e os custos operacionais de frotas estão aumentando o valor de soluções que prolongam a vida útil dos veículos sem exigir substituição imediata. Os fornecedores estão respondendo com kits mais padronizados, redes de instalação treinadas e plataformas de veículos prontas para conversão. O mercado de conversão de veículos também permanece local na prática, pois aprovações, disponibilidade de mão de obra, especificações de veículos e arranjos de manutenção diferem amplamente entre os países. Isso torna uma rede de instalação com suporte local importante para fornecedores que desejam passar de um projeto de demonstração para uma entrega confiável ao cliente. Isso também explica por que o mesmo conceito de conversão pode ter valor comercial diferente em diferentes regiões.
Principais Conclusões do Relatório
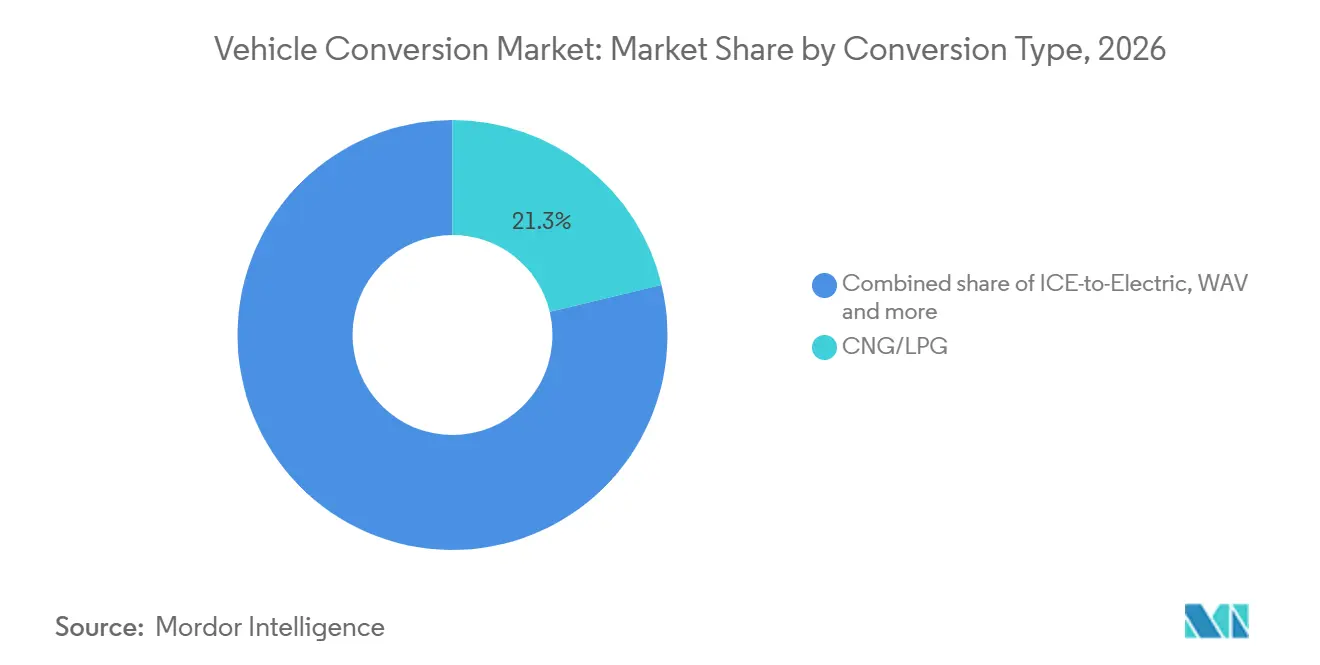
- Por tipo de conversão, GNC/GLP deteve 21,27% da receita em 2026, enquanto a conversão de motor de combustão interna para elétrico tem previsão de expansão a um CAGR de 10,11% até 2032.
- Por tipo de veículo, vans e veículos comerciais leves detiveram 34,18% da receita em 2026, enquanto os ônibus têm previsão de expansão a um CAGR de 7,03% até 2032.
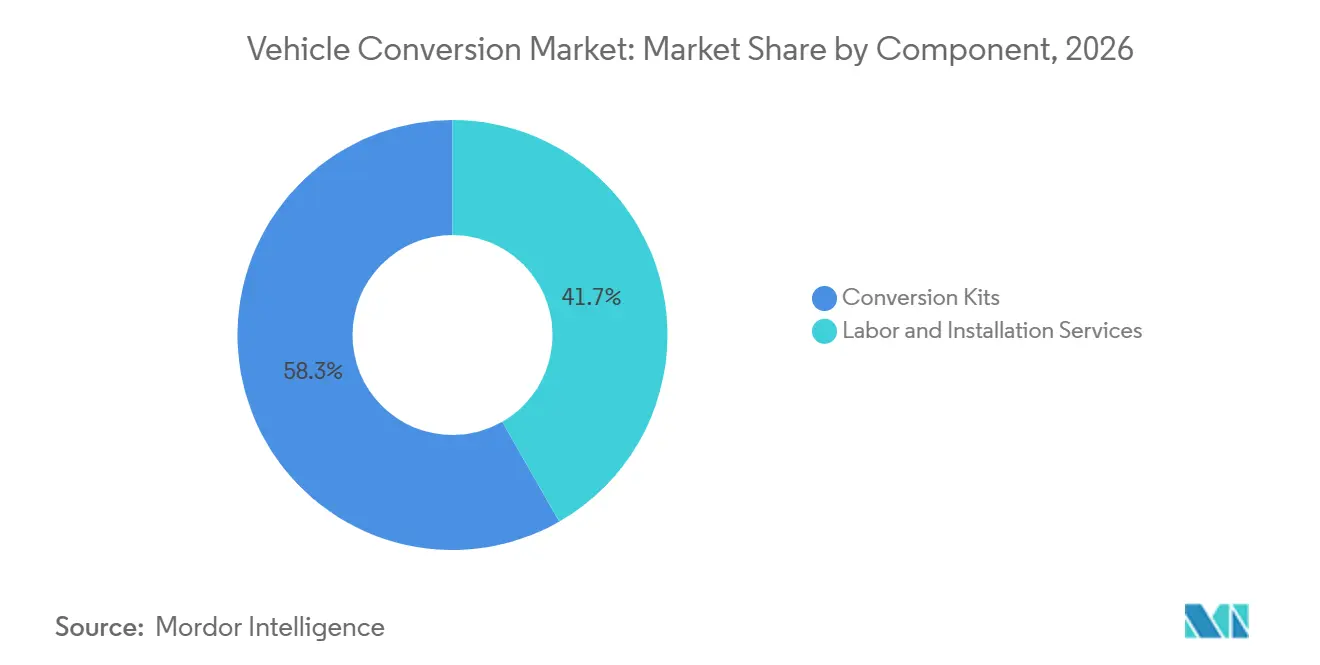
- Por componente, os kits de conversão detiveram 58,27% da receita em 2026 e têm previsão de expansão a um CAGR de 6,76% até 2032.
- Por usuário final, os operadores de frota detiveram 34,18% da receita em 2026 e têm previsão de expansão a um CAGR de 6,83% até 2032.
- Por geografia, a América do Norte deteve 34,27% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 7,64% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Conversão de Veículos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Zonas de Baixa Emissão e Políticas de Retrofit para Veículos de Emissão Zero | +1.5% | Global; maior intensidade na Europa e na América do Norte | Médio prazo (2 a 4 anos) |
| Extensão do Ciclo de Vida da Frota e Otimização do Custo Total de Propriedade | +1.2% | Global | Curto prazo (≤ 2 anos) |
| Crescimento do Comércio Eletrônico e de Frotas Comerciais Especializadas | +1.0% | Global; concentrado na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Disponibilidade de Plataformas de Adaptação Prontas para Veículos Elétricos e Arquiteturas de Conversão Modulares | +0.9% | Ásia-Pacífico e Europa, com expansão para a América do Norte | Médio prazo (2 a 4 anos) |
| Crescente Demanda por Mobilidade Acessível para Cadeirantes | +0.8% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Valor da Economia Circular proveniente da Reutilização de Veículos Existentes | +0.6% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Zonas de Baixa Emissão e Políticas de Retrofit para Veículos de Emissão Zero
As normas de baixa emissão e emissão zero estão criando uma razão mais clara para que os proprietários de frotas modifiquem veículos que ainda têm vida operacional útil. As normas são mais relevantes nas cidades onde o acesso comercial depende do cumprimento das condições de emissões. Isso está beneficiando o mercado de conversão de veículos ao antecipar decisões que de outra forma poderiam ser adiadas. As soluções de GNC e GLP podem oferecer uma opção intermediária onde ainda são aceitáveis, enquanto as conversões elétricas atendem a normas mais rigorosas. Os Países Baixos introduziram zonas de emissão zero com arranjos de transição para vans comerciais elegíveis, demonstrando como a política pode moldar o momento de substituição e conversãoRoteamento em Zonas de Emissão Zero nos Países Baixos: Planejamento de Rotas de Entrega Holandesas em Torno das Regras de Zona em 2026, Mara Labs Inc., locus.sh">[1]. A necessidade resultante não é uniforme, mas sustenta um pipeline de trabalho em frotas comerciais urbanas.
Extensão do Ciclo de Vida da Frota e Otimização do Custo Total de Propriedade
Os proprietários de frotas avaliam uma conversão em comparação com a operação contínua, substituição, financiamento e os custos de adaptação de um novo veículo para uma tarefa específica. Isso torna a decisão mais complexa do que uma simples comparação entre um veículo convertido e um veículo novo. O mercado de conversão de veículos se beneficia quando uma plataforma bem mantida pode ser atualizada para um trem de força elétrico, uso de acessibilidade, trabalho de entrega ou transporte médico. Programas de frota padronizados também podem simplificar a aquisição, o agendamento de instalações e os arranjos de garantia. O planejamento de frotas públicas também mostra que as decisões de eletrificação podem considerar o uso contínuo dos ativos existentes em vez de depender apenas da substituição. Isso dá aos fornecedores de conversão uma razão para apresentar seu trabalho como parte de um plano operacional em vez de uma modificação técnica isolada. Essa abordagem mantém o foco no papel operacional completo do veículo em vez de sua configuração original de fábrica, apoiando decisões baseadas em continuidade operacional, aptidão do veículo e necessidades de serviço diário.
Crescimento do Comércio Eletrônico e de Frotas Comerciais Especializadas
A atividade de entrega comercial está aumentando a necessidade de veículos adaptados a rotas definidas, pacotes, requisitos de temperatura e fluxos de trabalho dos motoristas. Uma van base frequentemente precisa de prateleiras, divisórias, sistemas de segurança, equipamentos de conectividade ou refrigeração antes de poder desempenhar essa função. Esse trabalho cria uma abertura direta para adaptadores mesmo quando o veículo subjacente é comprado novo. O mercado de conversão de veículos, portanto, se beneficia da especialização na integração de equipamentos, bem como do trabalho com trem de força. Também favorece fornecedores que podem repetir uma configuração em muitos veículos com suporte de serviço confiável. À medida que as especificações de frota se tornam mais consistentes, os fornecedores de componentes e instaladores podem construir relacionamentos mais duradouros com os clientes em vez de tratar cada trabalho como um projeto único.
Disponibilidade de Plataformas de Adaptação Prontas para Veículos Elétricos e Arquiteturas de Conversão Modulares
Plataformas de veículos projetadas para aceitar modificações podem reduzir o esforço de engenharia e tornar a qualidade mais repetível. Os kits modulares também permitem que os fabricantes construam peças comuns e sistemas de controle para várias aplicações de veículos. A Kia e a BraunAbility apresentaram um conceito de táxi elétrico acessível para cadeirantes baseado no PV5, um veículo projetado para suportar trabalhos de conversão de acessibilidadeKia e BraunAbility Apresentam um Conceito de Táxi Elétrico Acessível para Cadeirantes em Nova York, Kia Media, www.kiamedia.com">[2]. Esse exemplo mostra por que a colaboração entre um fabricante de veículos e um conversor especializado pode reduzir as barreiras práticas para os clientes. O mercado de conversão de veículos provavelmente se beneficiará quando as interfaces de veículos, a documentação técnica e os processos de instalação forem mais fáceis de gerenciar. Essas mudanças também podem facilitar para os instaladores a manutenção de resultados consistentes em uma frota maior.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Fragmentados de Aprovação de Conversão e Homologação | -0.8% | Global; mais agudo na Europa (Regulamento UE 2018/858) e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Escassez de Técnicos Certificados em Alta Tensão e Modificação Estrutural | -0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Incerteza sobre Massa da Bateria, Carga por Eixo, Seguro e Valor Residual | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Acesso Restrito a Diagnósticos OEM, Software e Interfaces de Cibersegurança | -0.4% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Fragmentados de Aprovação de Conversão e Homologação
Os requisitos de aprovação podem impedir que um projeto de conversão se mova facilmente de um país para outro. As regras técnicas, os procedimentos de teste, as expectativas das seguradoras e o reconhecimento dos certificadores podem diferir mesmo quando os veículos são semelhantes. Isso adiciona tempo e custo antes que um kit ou veículo concluído possa ser oferecido em escala. O mercado de conversão de veículos continua sendo afetado por esses requisitos locais porque o trabalho de conversão altera sistemas críticos de segurança. Um fornecedor pode precisar de evidências separadas para alterações estruturais, segurança elétrica e aptidão para circulação. A barreira favorece empresas que entendem os caminhos de aprovação regionais e podem incorporar os requisitos de conformidade no início do desenvolvimento do produto.
Escassez de Técnicos Certificados em Alta Tensão e Modificação Estrutural
As conversões elétricas exigem trabalho cuidadoso em sistemas de alta tensão, estruturas de veículos, controles e diagnósticos. As habilidades necessárias podem não estar disponíveis em todas as oficinas que conseguem realizar modificações mecânicas ou de carroceria convencionais. Isso limita a capacidade de instalação e pode afetar os prazos de entrega, os custos de mão de obra e a garantia de qualidade. O mercado de conversão de veículos precisa de treinamento que combine competência elétrica com conhecimento estrutural e de integração de veículos. Os fabricantes e os provedores de treinamento estão expandindo a disponibilidade de oportunidades de aprendizado em alta tensão em resposta à necessidade mais ampla de mão de obra. Uma base mais ampla de técnicos apoiaria uma capacidade de conversão mais consistente, mas essa mudança leva tempo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Conversão: GNC/GLP Lidera Enquanto a Conversão de Motor de Combustão Interna para Elétrico Expande Mais Rapidamente
O GNC/GLP capturou 21,27% da participação do mercado de conversão de veículos em 2026, tornando-se o maior tipo de conversão. Seu papel reflete a demanda estabelecida por alternativas de combustível de menor custo em mercados com infraestrutura de combustível de suporte e práticas de conversão estabelecidas. Esses sistemas permanecem relevantes onde os operadores precisam de mudanças práticas nos veículos existentes e onde as normas de emissão zero ainda não se tornaram vinculantes. Eles também fornecem processos de instalação familiares para oficinas com longa experiência em modificações de sistemas de combustível. A importância do segmento não elimina a demanda por outras formas de conversão. Em vez disso, mostra que a substituição de combustível ainda importa onde a economia de frota e a política local a apoiam.
A conversão de motor de combustão interna para elétrico tem projeção de registrar um CAGR de 10,11% no tamanho do mercado de conversão de veículos até 2032, a maior taxa entre os tipos de conversão. O segmento é apoiado por proprietários de frotas que precisam manter uma plataforma de veículo conhecida enquanto alteram seu perfil de emissões operacionais. A conversão elétrica pode ser relevante para vans comerciais, veículos especiais e veículos com carrocerias ou equipamentos caros que seriam difíceis de substituir. Também cria demanda por baterias, eletrônica de potência, software de controle e capacidade de instalação segura. Trabalhos de acessibilidade, motorhome, blindagem, ambulância e outros fins especiais continuam a atender necessidades distintas dos clientes. Seus diferentes casos de uso tornam o mercado geral de conversão de veículos menos dependente de um único caminho tecnológico.

Por Tipo de Veículo: Vans e Veículos Comerciais Leves Formam a Maior Base Enquanto os Ônibus Ganham Impulso
As vans e os veículos comerciais leves detiveram 34,18% da participação do mercado de conversão de veículos em 2026. Esses veículos fornecem uma base prática para adaptações de entrega, conversões de mobilidade, trabalho utilitário e outros usos comerciais. Sua ampla disponibilidade os torna familiares para instaladores, gerentes de frota e fornecedores de equipamentos de pós-venda. Uma única plataforma também pode ser adaptada para várias funções ao longo de sua vida operacional. Essa versatilidade sustenta a demanda constante por adaptações e modificações especializadas. Isso explica por que as vans e os veículos comerciais leves formam a maior base por tipo de veículo no mercado de conversão de veículos.
Os ônibus têm previsão de crescer a um CAGR de 7,03% até 2032, tornando-os o tipo de veículo de crescimento mais rápido. Os operadores municipais e outros clientes institucionais frequentemente precisam de veículos que atendam simultaneamente aos requisitos de serviço público, acessibilidade e emissões. A conversão de um ônibus pode preservar uma carroceria e um layout interior já adequados à sua rota ou às necessidades dos passageiros. O trabalho requer engenharia completa e conformidade cuidadosa, o que apoia fornecedores especializados. Automóveis de passeio, caminhões e veículos de duas e três rodas mantêm suas próprias oportunidades de conversão. Sua demanda é moldada pelos padrões de transporte local, pela propriedade de veículos e pelo caso de uso de cada plataforma.
Por Componente: Os Kits de Conversão Desempenham um Papel Central na Entrega Repetível
Os kits de conversão representaram 58,27% da participação do mercado de conversão de veículos em 2026. Um kit pode reunir os componentes principais necessários para tornar uma conversão específica repetível em uma família de veículos definida. Essa abordagem ajuda os instaladores a trabalhar a partir de um pacote validado em vez de adquirir cada item separadamente. Também pode melhorar a consistência da documentação, dos procedimentos de serviço e da disponibilidade de peças. Os fornecedores ganham um papel mais forte quando seus kits se tornam parte da especificação padrão de frota de um cliente. Esses fatores explicam a posição de liderança dos kits de conversão no mercado de conversão de veículos.
Os kits de conversão têm previsão de expansão a um CAGR de 6,76% até 2032, a taxa de crescimento de componentes mais rápida. Sua posição reflete a necessidade de tornar trabalhos complexos mais previsíveis à medida que os programas de frota se tornam maiores. Os kits podem apoiar práticas comuns de engenharia, treinamento e manutenção em múltiplas instalações. Os serviços de mão de obra e instalação permanecem essenciais porque cada veículo ainda requer montagem segura, testes e verificações finais de qualidade. A relação entre componentes e instalação é, portanto, complementar em vez de competitiva. Os fornecedores que combinam um kit confiável com suporte de instalação qualificado podem oferecer um caminho mais claro do projeto ao uso em serviço.
Por Usuário Final: Os Operadores de Frota Lideram a Demanda e o Crescimento
Os operadores de frota detiveram 34,18% da participação do mercado de conversão de veículos em 2026. Sua escala pode facilitar a padronização das especificações dos veículos, do cronograma de instalação e dos arranjos de serviço. Um operador de frota pode buscar uma conversão quando deseja manter uma carroceria de veículo ou configuração de rota que já está funcionando bem. Esse grupo de clientes também enfrenta requisitos operacionais diretos envolvendo regras de acesso, utilização e os equipamentos instalados em cada veículo. Os programas de frota podem criar demanda recorrente por kits, adaptações, reparos e suporte técnico. Essa combinação dá aos operadores de frota um papel central no mercado de conversão de veículos.
Os operadores de frota devem crescer a um CAGR de 6,83% até 2032, a maior taxa entre os usuários finais. Sua demanda está ligada a entregas, trabalho municipal, transporte de acessibilidade e outras operações especializadas. Um requisito de frota bem definido permite que um conversor aplique projetos e controles de qualidade semelhantes em vários veículos. Usuários governamentais, prestadores de serviços de saúde, pessoas físicas e outros compradores especializados permanecem importantes porque suas necessidades frequentemente exigem engenharia personalizada. Essas aplicações podem envolver equipamentos médicos, dispositivos de mobilidade, recursos de segurança ou layouts recreativos. A combinação de clientes ajuda a preservar um papel tanto para fornecedores padronizados quanto para os altamente especializados.
Análise Geográfica
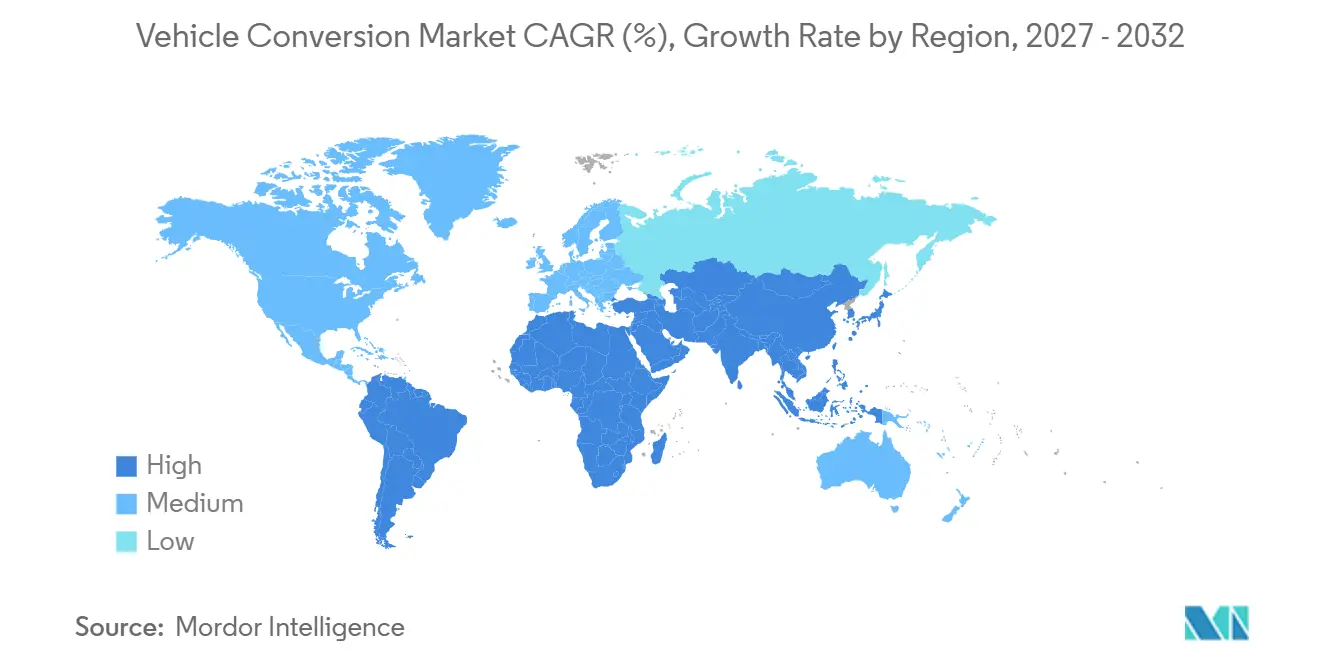
A América do Norte deteve 34,27% da participação do mercado de conversão de veículos em 2026, a maior posição regional. A região possui uma base desenvolvida de adaptadores comerciais e especialistas em veículos acessíveis. Os proprietários de frotas também usam modificações para equipar veículos para trabalhos de entrega, utilitário, médico e de serviço público. A demanda por acessibilidade continua a apoiar a adaptação dedicada de veículos em toda a região. A General Motors e a BraunAbility introduziram um Chevrolet Traverse acessível para cadeirantes de próxima geração, demonstrando a colaboração contínua entre fabricantes e conversores. O mercado de conversão de veículos na América do Norte é, portanto, apoiado tanto pela atividade de adaptação estabelecida quanto pelas novas necessidades de eletrificação.
A Europa possui um ambiente de conversão maduro moldado por regras de acesso às cidades, metas de emissões de frotas e padrões técnicos estabelecidos. Os operadores de veículos comerciais enfrentam uma necessidade prática de adaptar veículos para condições operacionais urbanas. As conversões de acessibilidade e as carrocerias comerciais especializadas também permanecem parte da base regional. O progresso pode ser desigual porque as regras de aprovação e os requisitos técnicos variam entre os países. O mercado de conversão de veículos, portanto, requer conhecimento local mesmo quando um conceito de produto é desenvolvido para vários mercados europeus. Os fornecedores que planejam conformidade, serviço e suporte de peças podem lidar com essa complexidade de forma mais eficaz.
A Ásia-Pacífico tem projeção de crescer a um CAGR de 7,64% até 2032, a taxa geográfica mais rápida. A região inclui demanda variada por ônibus, frotas comerciais, conversões de combustível e atividade emergente de conversão elétrica. As frotas de veículos são grandes e as condições operacionais variam muito entre países e cidades. Isso apoia diferentes soluções em vez de um único modelo de produto regional. O mercado de conversão de veículos pode se beneficiar de parcerias técnicas locais e sistemas de treinamento que adaptam plataformas aos requisitos domésticos. A América do Sul, o Oriente Médio e a África também contribuem com demanda por meio de conversões de gás, trabalhos especializados e necessidades de frotas públicas ou comerciais. A Rússia permanece afetada por condições que limitam o ritmo das atividades de veículos e conversão.
Cenário Competitivo
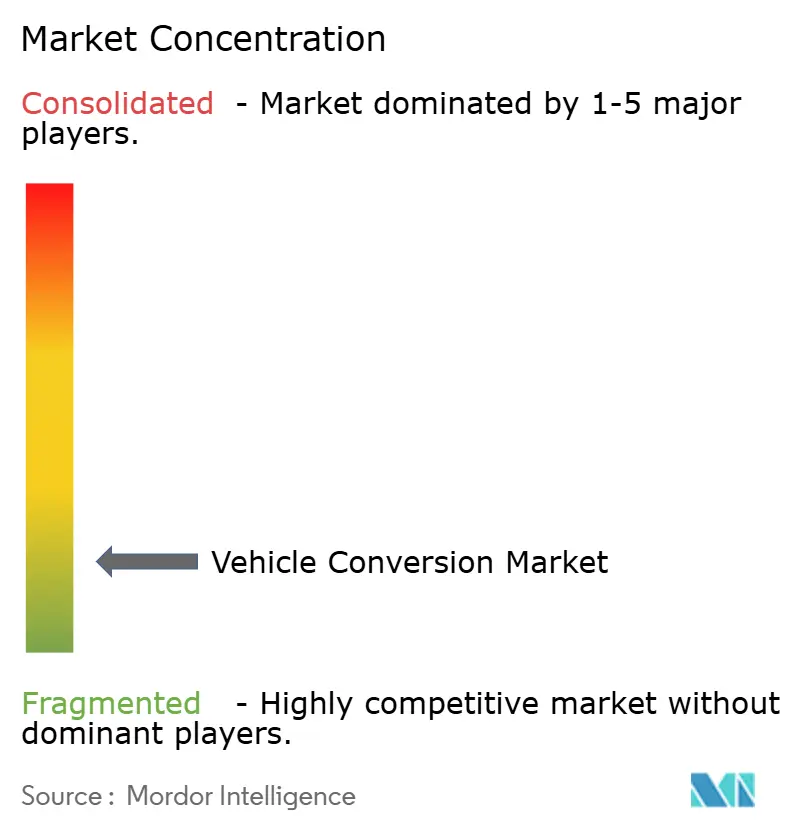
O mercado de conversão de veículos possui uma base de fornecedores fragmentada porque as aplicações, os requisitos de certificação e as necessidades dos clientes variam amplamente. As empresas frequentemente constroem força em uma única área, como mobilidade acessível, carrocerias comerciais, sistemas de combustível ou integração de trem de força elétrico. Essa especialização pode ser mais valiosa do que uma ampla cobertura de produtos quando uma conversão requer conhecimento técnico profundo. O mercado não possui um veículo padrão nem um processo de instalação padrão. Os fornecedores competem por meio de capacidade de engenharia, conhecimento de conformidade local, qualidade de instalação e suporte de serviço. Essa estrutura incentiva parcerias focadas entre fabricantes de veículos, fornecedores de kits e especialistas em conversão.
As empresas estão usando a colaboração em produtos para tornar as conversões mais fáceis de entregar e manter. O conceito de táxi acessível elétrico PV5 da Kia e da BraunAbility é um exemplo de um fabricante de veículos trabalhando com um conversor especializado em uma aplicação de acessibilidade elétrica. A General Motors e a BraunAbility também avançaram com uma oferta de SUV acessível para cadeirantes para o mercado norte-americano. Esses movimentos mostram que a conversão de acessibilidade permanece uma área significativa para o desenvolvimento conjunto. Eles também indicam que os fabricantes podem tornar o trabalho de conversão mais prático quando o design da plataforma e a expertise especializada são considerados juntos. O mercado de conversão de veículos recompensa essa cooperação quando ela melhora a segurança, a usabilidade e o suporte aos clientes.
Os especialistas em combustíveis alternativos também estão buscando combinações que ampliem sua cobertura tecnológica e geográfica. A Landi Renzo e a Westport Fuel Systems Italia assinaram um acordo sobre a integração das atividades de Transporte Verde, com foco em sistemas de combustíveis alternativos. Esse tipo de movimento pode fortalecer o acesso à expertise em sistemas de combustível, distribuição e relacionamentos com clientes. Outros concorrentes provavelmente permanecerão focados em tipos de veículos definidos ou caminhos de certificação locais. O mercado de conversão de veículos provavelmente não se tornará uniforme porque ônibus, vans, veículos acessíveis e aplicações especiais precisam de engenharia e suporte ao cliente diferentes. A vantagem competitiva continuará dependendo de capacidade de instalação credível e da capacidade de atender aos requisitos de aprovação locais.
Líderes do Setor de Conversão de Veículos
-
BraunAbility
-
Vantage Mobility International, LLC
-
Terex Corporation
-
Westport Fuel Systems Italia S.r.l.
-
J.B. Poindexter & Co., Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Wolong Electric e a AEAUTO entraram no mercado de conversão de caminhões de mineração de diesel para elétrico, oferecendo kits completos de modificação de veículos elétricos a bateria e sistemas de carregamento para grandes equipamentos de mineração.
- Setembro de 2026: A National Highways recebeu quatro veículos Hyundai IONIQ 9 totalmente elétricos, convertidos para especificação completa de oficial de trânsito pela Richell Vehicle Conversions (RVC), para teste como veículos de oficial de trânsito.
- Julho de 2026: A Janus Electric assinou pedidos de quatro novos operadores de frota da Califórnia para um total combinado de 67 conversões de caminhões de diesel para elétrico, com as primeiras entregas previstas para o quarto trimestre de 2026.
- Abril de 2026: A Hyundai Motor lançou o 'Hyundai Conversion+', uma plataforma de informações técnicas para veículos comerciais que fornece suporte técnico para carroceiros e parceiros de conversão em aproximadamente 120 países em 15 idiomas.
Escopo do Relatório Global do Mercado de Conversão de Veículos
O Mercado de Conversão de Veículos é segmentado por Tipo de Conversão, Tipo de Veículo, Componente, Usuário Final e Geografia. Por Tipo de Conversão, o mercado é segmentado em Motor de Combustão Interna para Elétrico, GNC/GLP, Veículo Acessível para Cadeirantes, Motorhome/Trailer, Blindado e Fins Especiais, Ambulância e Emergência e Outros Tipos de Conversão, Incluindo Hidrogênio. Por Tipo de Veículo, o mercado é segmentado em Automóveis de Passeio, Vans e Veículos Comerciais Leves, Ônibus, Caminhões e Veículos de Duas e Três Rodas. Por Componente, o mercado é segmentado em Kits de Conversão e Serviços de Mão de Obra e Instalação. Por Usuário Final, o mercado é segmentado em Pessoas Físicas, Operadores de Frota, Governo e Municipal, Saúde e Serviços de Emergência e Outros Usuários Finais. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e México), Europa (Alemanha, Reino Unido, França, Itália, Espanha, Países Baixos, Polônia, Rússia e Restante da Europa), Ásia-Pacífico (China, Índia, Japão, Coreia do Sul, Austrália, Indonésia, Tailândia e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Colômbia, Chile e Restante da América do Sul) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Israel, Turquia, África do Sul, Egito, Nigéria e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
| Motor de Combustão Interna para Elétrico |
| GNC/GLP |
| Veículo Acessível para Cadeirantes |
| Motorhome/Trailer |
| Blindado e Fins Especiais |
| Ambulância e Emergência |
| Outros Tipos de Conversão, Incluindo Hidrogênio |
| Automóveis de Passeio |
| Vans e Veículos Comerciais Leves |
| Ônibus |
| Caminhões |
| Veículos de Duas e Três Rodas |
| Kits de Conversão |
| Serviços de Mão de Obra e Instalação |
| Pessoas Físicas |
| Operadores de Frota |
| Governo e Municipal |
| Saúde e Serviços de Emergência |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Turquia | |
| África do Sul | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Conversão | Motor de Combustão Interna para Elétrico | |
| GNC/GLP | ||
| Veículo Acessível para Cadeirantes | ||
| Motorhome/Trailer | ||
| Blindado e Fins Especiais | ||
| Ambulância e Emergência | ||
| Outros Tipos de Conversão, Incluindo Hidrogênio | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Vans e Veículos Comerciais Leves | ||
| Ônibus | ||
| Caminhões | ||
| Veículos de Duas e Três Rodas | ||
| Por Componente | Kits de Conversão | |
| Serviços de Mão de Obra e Instalação | ||
| Por Usuário Final | Pessoas Físicas | |
| Operadores de Frota | ||
| Governo e Municipal | ||
| Saúde e Serviços de Emergência | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por serviços de conversão de veículos?
A demanda é sustentada pela extensão da vida útil da frota, pelas normas de emissões urbanas, pelas necessidades de acessibilidade e pelo uso especializado de veículos comerciais.
Qual tipo de conversão lidera o mercado de conversão de veículos?
O GNC/GLP deteve a maior participação em 2026, enquanto a conversão de motor de combustão interna para elétrico tem previsão de ser o tipo de conversão de crescimento mais rápido até 2032.
Por que os operadores de frota são importantes para os conversores de veículos?
Os operadores de frota lideram tanto a participação de usuários finais quanto o crescimento projetado porque programas padronizados podem apoiar instalações e serviços repetíveis.
Qual tipo de veículo tem a maior oportunidade de conversão?
As vans e os veículos comerciais leves lideram a participação por tipo de veículo porque podem ser adaptados para entrega, mobilidade, uso utilitário e outras funções comerciais.