
Taille et part du marché de la conversion de véhicules
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 10.11 Milliards de dollars |
| Taille du Marché (2032) | 13.77 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
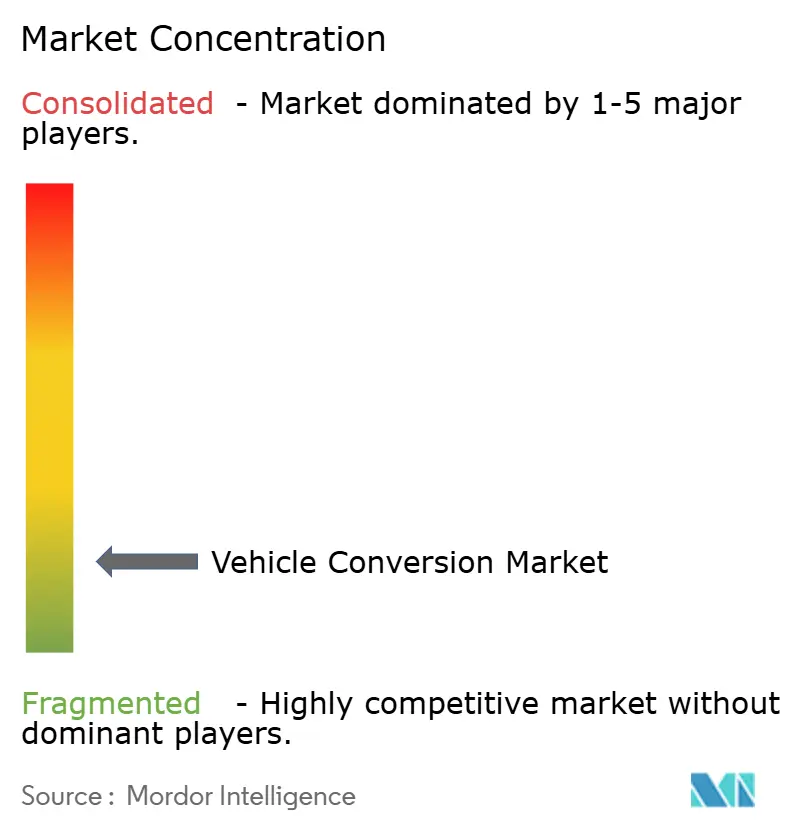
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la conversion de véhicules par Mordor Intelligence
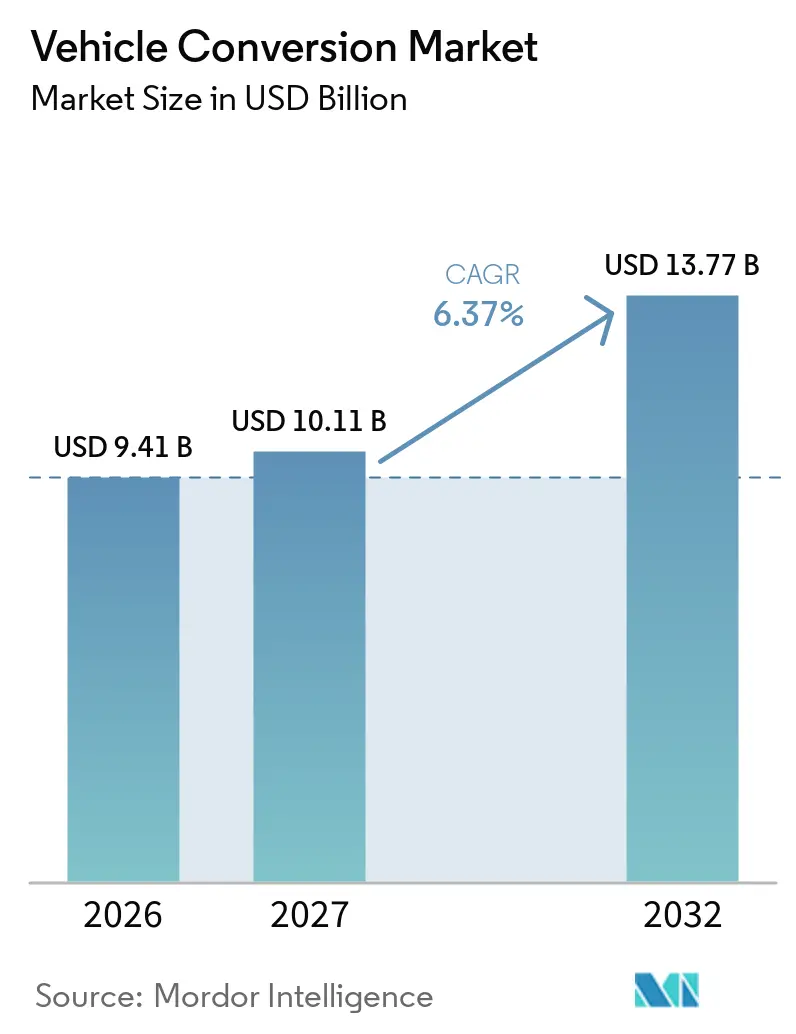
La taille du marché de la conversion de véhicules était évaluée à 9,41 milliards USD en 2026 et devrait progresser de 10,11 milliards USD en 2027 pour atteindre 13,77 milliards USD d'ici 2032, avec un CAGR de 6,37 % sur la période 2027-2032. Le marché de la conversion de véhicules est soutenu par des opérateurs cherchant à maintenir en service des véhicules encore utiles tout en les adaptant à l'évolution de leurs besoins opérationnels. La demande va au-delà des simples changements de carburant traditionnels pour englober les travaux sur les groupes motopropulseurs électriques, les modifications d'accessibilité, les aménagements commerciaux et d'autres applications spécialisées. Les réglementations sur la qualité de l'air et les coûts d'exploitation des flottes accroissent la valeur des solutions qui prolongent la durée de vie des véhicules sans nécessiter leur remplacement immédiat. Les fournisseurs répondent à cette demande avec des kits plus standardisés, des réseaux d'installation qualifiés et des plateformes de véhicules prêtes à la conversion. Le marché de la conversion de véhicules reste également local dans la pratique, car les homologations, la disponibilité de la main-d'œuvre, les spécifications des véhicules et les modalités de service varient considérablement d'un pays à l'autre. Cela rend un réseau d'installation localement soutenu important pour les fournisseurs souhaitant passer d'un projet de démonstration à une livraison fiable aux clients. Cela explique également pourquoi le même concept de conversion peut avoir une valeur commerciale différente selon les régions.
Principaux enseignements du rapport
- Par type de conversion, le GNC/GPL a représenté 21,27 % du chiffre d'affaires en 2026, tandis que la conversion thermique vers électrique devrait progresser à un CAGR de 10,11 % jusqu'en 2032.
- Par type de véhicule, les fourgonnettes et VUL ont représenté 34,18 % du chiffre d'affaires en 2026, tandis que les bus devraient progresser à un CAGR de 7,03 % jusqu'en 2032.
- Par composant, les kits de conversion ont représenté 58,27 % du chiffre d'affaires en 2026 et devraient progresser à un CAGR de 6,76 % jusqu'en 2032.
- Par utilisateur final, les opérateurs de flottes ont représenté 34,18 % du chiffre d'affaires en 2026 et devraient progresser à un CAGR de 6,83 % jusqu'en 2032.
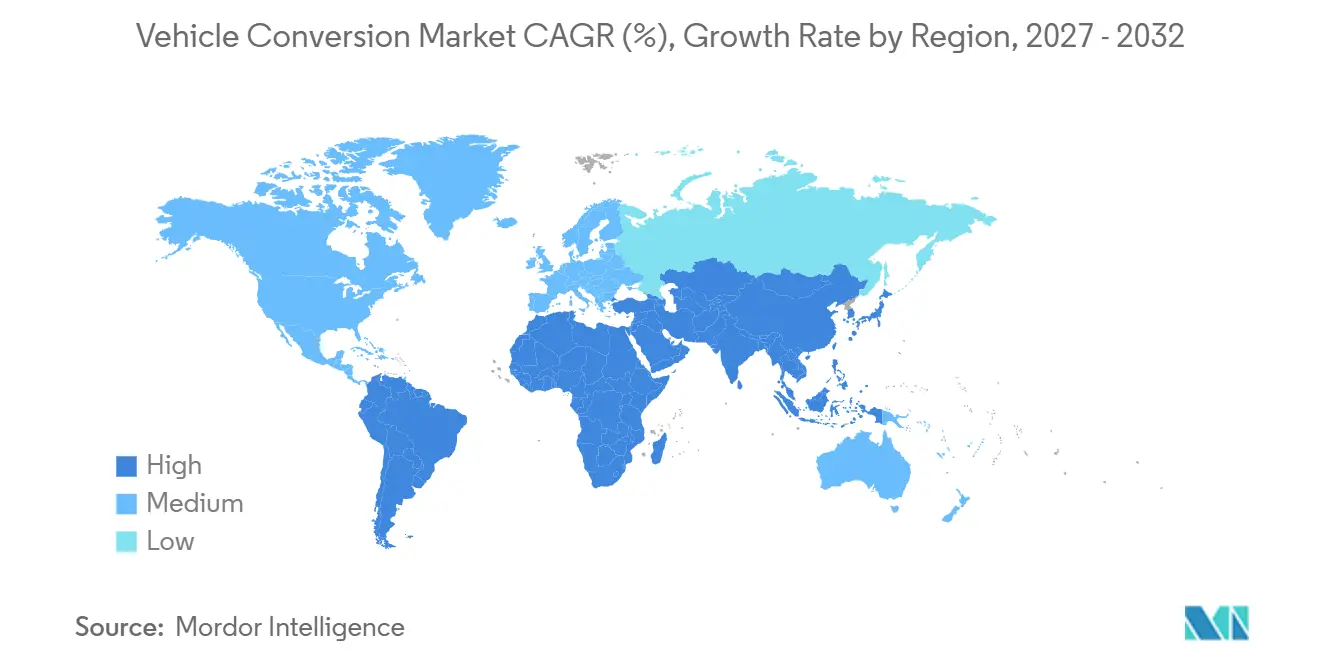
- Par géographie, l'Amérique du Nord a représenté 34,27 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 7,64 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial de la conversion de véhicules
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des zones à faibles émissions et des politiques de rétrofit ZEV | +1.5% | Mondial ; intensité la plus élevée en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Extension du cycle de vie des flottes et optimisation du coût total de possession | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Croissance du commerce électronique et des flottes commerciales spécialisées | +1.0% | Mondial ; concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Disponibilité de plateformes d'amnagement prêtes pour les véhicules électriques et d'architectures de conversion modulaires | +0.9% | Asie-Pacifique et Europe, avec des retombées en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Demande croissante de mobilité accessible aux fauteuils roulants | +0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Valeur d'économie circulaire issue de la reconversion des véhicules existants | +0.6% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des zones à faibles émissions et des politiques de rétrofit ZEV
Les réglementations sur les faibles émissions et les émissions nulles créent une raison plus claire pour les propriétaires de flottes de modifier des véhicules qui ont encore une durée de vie opérationnelle utile. Ces réglementations sont les plus importantes dans les villes où l'accès commercial dépend du respect des conditions d'émissions. Cela contribue au marché de la conversion de véhicules en avançant des décisions qui pourraient autrement être reportées. Les solutions GNC et GPL peuvent constituer une option intermédiaire là où elles restent acceptables, tandis que les conversions électriques répondent à des réglementations plus strictes. Les Pays-Bas ont introduit des zones à émissions nulles avec des dispositions transitoires pour les fourgonnettes commerciales éligibles, montrant comment la politique peut façonner le calendrier de remplacement et de conversionRoutage en zone à émissions nulles aux Pays-Bas : planification des itinéraires de livraison néerlandais autour des règles de zone en 2026, Mara Labs Inc., locus.sh">[1]. Le besoin qui en résulte n'est pas uniforme, mais il soutient un pipeline de travaux pour les flottes commerciales urbaines.
Extension du cycle de vie des flottes et optimisation du coût total de possession
Les propriétaires de flottes évaluent une conversion par rapport à la poursuite de l'exploitation, au remplacement, au financement et aux coûts d'adaptation d'un nouveau véhicule à une tâche spécifique. Cela rend la décision plus complexe qu'une simple comparaison entre un véhicule converti et un véhicule neuf. Le marché de la conversion de véhicules bénéficie lorsqu'une plateforme bien entretenue peut être mise à jour pour un groupe motopropulseur électrique, un usage d'accessibilité, un travail de livraison ou un transport médical. Des programmes de flotte standardisés peuvent également simplifier les achats, la planification des installations et les modalités de garantie. La planification des flottes publiques montre également que les décisions d'électrification peuvent envisager la poursuite de l'utilisation des actifs existants plutôt que de s'appuyer uniquement sur le remplacement. Cela donne aux prestataires de conversion une raison de présenter leur travail comme faisant partie d'un plan d'exploitation plutôt que comme une modification technique autonome. Cette approche maintient l'accent sur le rôle opérationnel complet du véhicule plutôt que sur sa configuration d'origine en usine, soutenant les décisions basées sur la continuité opérationnelle, l'aptitude du véhicule et les besoins de service quotidiens.
Croissance du commerce électronique et des flottes commerciales spécialisées
L'activité de livraison commerciale accroît le besoin de véhicules adaptés à des itinéraires définis, des colis, des exigences de température et des flux de travail des conducteurs. Une fourgonnette de base nécessite souvent des étagères, des cloisons, des systèmes de sécurité, des équipements de connectivité ou une réfrigération avant de pouvoir remplir ce rôle. Ce travail crée une ouverture directe pour les aménageurs même lorsque le véhicule sous-jacent est acheté neuf. Le marché de la conversion de véhicules bénéficie donc de la spécialisation dans l'intégration d'équipements ainsi que des travaux sur les groupes motopropulseurs. Il favorise également les fournisseurs capables de reproduire une configuration sur de nombreux véhicules avec un support de service fiable. À mesure que les spécifications des flottes deviennent plus cohérentes, les fournisseurs de composants et les installateurs peuvent établir des relations plus durables avec les clients au lieu de traiter chaque travail comme un projet ponctuel.
Disponibilité de plateformes d'aménagement prêtes pour les véhicules électriques et d'architectures de conversion modulaires
Les plateformes de véhicules conçues pour accepter des modifications peuvent réduire l'effort d'ingénierie et rendre la qualité plus reproductible. Les kits modulaires permettent également aux fabricants de construire des pièces communes et des systèmes de contrôle pour plusieurs applications de véhicules. Kia et BraunAbility ont présenté un concept de taxi électrique accessible aux fauteuils roulants basé sur le PV5, un véhicule conçu pour soutenir les travaux de conversion d'accessibilitéKia et BraunAbility dévoilent un concept de taxi électrique accessible aux fauteuils roulants pour New York, Kia Media, www.kiamedia.com">[2]. Cet exemple montre pourquoi la collaboration entre un constructeur automobile et un convertisseur spécialisé peut réduire les obstacles pratiques pour les clients. Le marché de la conversion de véhicules est susceptible de bénéficier lorsque les interfaces des véhicules, la documentation technique et les processus d'installation sont plus faciles à gérer. Ces changements peuvent également faciliter le maintien de résultats cohérents par les installateurs sur une flotte plus importante.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences fragmentées d'approbation de conversion et d'homologation | -0.8% | Mondial ; plus aigu en Europe (règlement UE 2018/858) et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Pénurie de techniciens certifiés en haute tension et en modification structurelle | -0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Incertitude liée à la masse des batteries, à la charge par essieu, aux assurances et à la valeur résiduelle | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Accès restreint aux diagnostics OEM, aux logiciels et aux interfaces de cybersécurité | -0.4% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Exigences fragmentées d'approbation de conversion et d'homologation
Les exigences d'approbation peuvent empêcher un concept de conversion de passer facilement d'un pays à un autre. Les règles techniques, les procédures d'essai, les attentes des assureurs et la reconnaissance des certificateurs peuvent différer même lorsque les véhicules sont similaires. Cela ajoute du temps et des coûts avant qu'un kit ou un véhicule achevé puisse être proposé à grande échelle. Le marché de la conversion de véhicules reste affecté par ces exigences locales car les travaux de conversion modifient des systèmes critiques pour la sécurité. Un prestataire peut avoir besoin de preuves distinctes pour les modifications structurelles, la sécurité électrique et l'aptitude à la circulation. Cette barrière favorise les entreprises qui comprennent les voies d'approbation régionales et peuvent intégrer les exigences de conformité dès le début du développement du produit.
Pénurie de techniciens certifiés en haute tension et en modification structurelle
Les conversions électriques nécessitent un travail minutieux sur les systèmes haute tension, les structures des véhicules, les commandes et les diagnostics. Les compétences requises peuvent ne pas être disponibles dans tous les ateliers capables d'effectuer des modifications mécaniques ou de carrosserie conventionnelles. Cela limite la capacité d'installation et peut affecter les délais, les coûts de main-d'œuvre et l'assurance qualité. Le marché de la conversion de véhicules a besoin d'une formation qui combine les compétences électriques avec les connaissances en matière de structure et d'intégration des véhicules. Les fabricants et les prestataires de formation élargissent la disponibilité des opportunités d'apprentissage en haute tension en réponse au besoin plus large de main-d'œuvre. Une base de techniciens plus large soutiendrait une capacité de conversion plus cohérente, mais ce changement prend du temps.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de conversion : le GNC/GPL est en tête tandis que la conversion thermique vers électrique progresse le plus rapidement
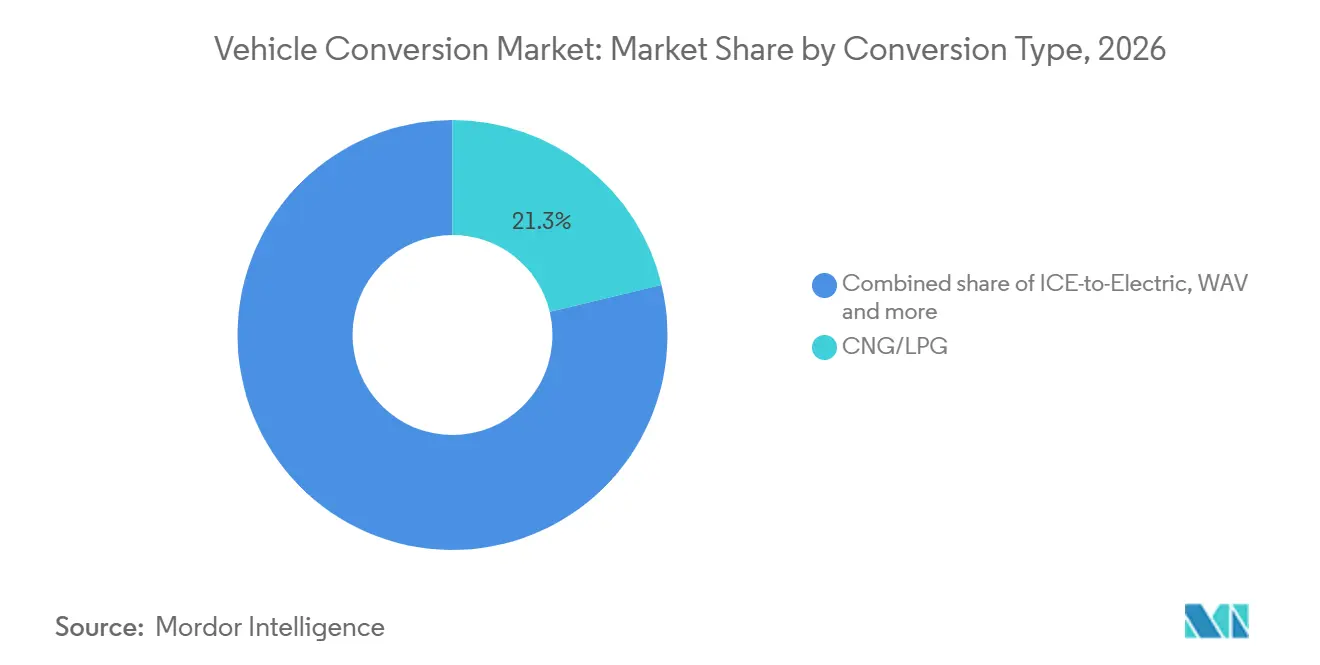
Le GNC/GPL a capturé 21,27 % de la part du marché de la conversion de véhicules en 2026, ce qui en fait le type de conversion le plus important. Son rôle reflète une demande établie pour des alternatives de carburant moins coûteuses sur des marchés disposant d'une infrastructure de carburant favorable et de pratiques de conversion établies. Ces systèmes restent pertinents là où les opérateurs ont besoin de modifications pratiques des véhicules existants et où les réglementations sur les émissions nulles ne sont pas encore contraignantes. Ils offrent également des processus d'installation familiers pour les ateliers ayant une longue expérience des modifications de systèmes de carburant. L'importance de ce segment ne supprime pas la demande pour d'autres formes de conversion. Elle montre plutôt que la substitution de carburant reste importante là où l'économie des flottes et la politique locale la soutiennent.
La conversion thermique vers électrique devrait enregistrer un CAGR de 10,11 % dans la taille du marché de la conversion de véhicules jusqu'en 2032, le taux le plus élevé parmi les types de conversion. Ce segment est soutenu par les propriétaires de flottes qui ont besoin de conserver une plateforme de véhicule connue tout en modifiant son profil d'émissions opérationnelles. La conversion électrique peut être pertinente pour les fourgonnettes commerciales, les véhicules spéciaux et les véhicules avec des carrosseries ou des équipements coûteux qui seraient difficiles à remplacer. Elle crée également une demande pour les batteries, l'électronique de puissance, les logiciels de contrôle et la capacité d'installation sécurisée. Les travaux d'accessibilité, de camping-car, blindés, d'ambulance et autres à usage spécial continuent de répondre à des besoins distincts des clients. Leurs différents cas d'utilisation rendent le marché global de la conversion de véhicules moins dépendant d'une seule voie technologique.

Par type de véhicule : les fourgonnettes et VUL constituent la plus grande base tandis que les bus gagnent en dynamisme
Les fourgonnettes et VUL ont représenté 34,18 % de la part du marché de la conversion de véhicules en 2026. Ces véhicules constituent une base pratique pour les adaptations de livraison, les conversions de mobilité, les travaux utilitaires et d'autres usages commerciaux. Leur large disponibilité les rend familiers aux installateurs, aux gestionnaires de flottes et aux fournisseurs d'équipements aftermarket. Une seule plateforme peut également être adaptée à plusieurs rôles au cours de sa durée de vie opérationnelle. Cette polyvalence soutient une demande régulière d'aménagements et de modifications spécialisées. Cela explique pourquoi les fourgonnettes et les véhicules utilitaires légers constituent la plus grande base par type de véhicule dans le marché de la conversion de véhicules.
Les bus devraient croître à un CAGR de 7,03 % jusqu'en 2032, ce qui en fait le type de véhicule à la croissance la plus rapide. Les opérateurs municipaux et autres clients institutionnels ont souvent besoin de véhicules répondant simultanément aux exigences de service public, d'accessibilité et d'émissions. La conversion d'un bus peut préserver une carrosserie et un aménagement intérieur déjà adaptés à son itinéraire ou aux besoins de ses passagers. Le travail nécessite une ingénierie approfondie et une conformité rigoureuse, ce qui soutient les prestataires spécialisés. Les voitures particulières, les camions et les véhicules à deux et trois roues conservent leurs propres opportunités de conversion. Leur demande est façonnée par les modes de transport locaux, la possession de véhicules et le cas d'utilisation de chaque plateforme.
Par composant : les kits de conversion jouent un rôle central dans la livraison reproductible
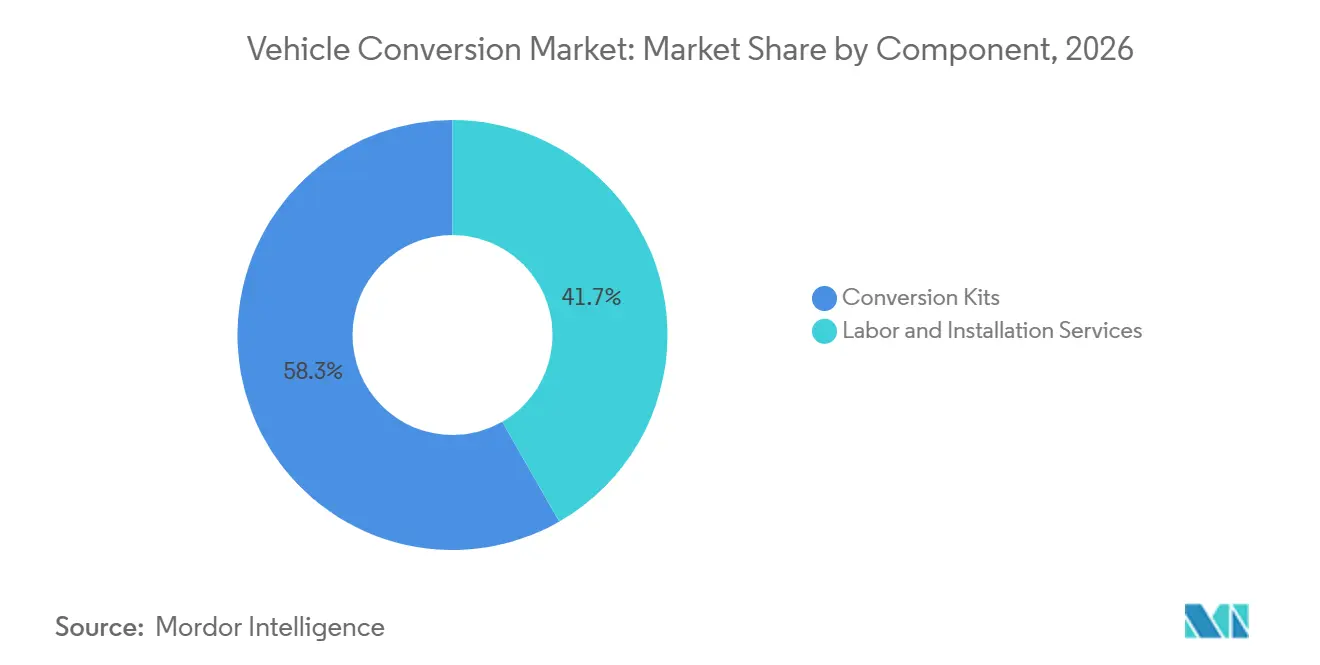
Les kits de conversion ont représenté 58,27 % de la part du marché de la conversion de véhicules en 2026. Un kit peut rassembler les composants essentiels nécessaires pour rendre une conversion particulière reproductible sur une famille de véhicules définie. Cette approche aide les installateurs à travailler à partir d'un ensemble validé plutôt que d'approvisionner chaque article séparément. Elle peut également améliorer la cohérence de la documentation, des procédures de service et de la disponibilité des pièces. Les fournisseurs acquièrent un rôle plus fort lorsque leurs kits font partie de la spécification de flotte standard d'un client. Ces facteurs expliquent la position dominante des kits de conversion dans le marché de la conversion de véhicules.
Les kits de conversion devraient progresser à un CAGR de 6,76 % jusqu'en 2032, le taux de croissance des composants le plus rapide. Leur position reflète la nécessité de rendre les travaux complexes plus prévisibles à mesure que les programmes de flotte s'élargissent. Les kits peuvent soutenir des pratiques communes d'ingénierie, de formation et de maintenance sur plusieurs installations. Les services de main-d'œuvre et d'installation restent essentiels car chaque véhicule nécessite encore une pose sécurisée, des tests et des contrôles de qualité finaux. La relation entre les composants et l'installation est donc complémentaire plutôt que concurrentielle. Les prestataires qui combinent un kit fiable avec un support d'installation qualifié peuvent offrir un chemin plus clair de la conception à la mise en service.
Par utilisateur final : les opérateurs de flottes dominent la demande et la croissance
Les opérateurs de flottes ont représenté 34,18 % de la part du marché de la conversion de véhicules en 2026. Leur échelle peut faciliter la standardisation des spécifications des véhicules, du calendrier d'installation et des modalités de service. Un opérateur de flotte peut rechercher une conversion lorsqu'il souhaite conserver une carrosserie de véhicule ou une configuration d'itinéraire qui fonctionne déjà bien. Ce groupe de clients est également confronté à des exigences opérationnelles directes concernant les règles d'accès, l'utilisation et les équipements installés sur chaque véhicule. Les programmes de flotte peuvent créer une demande récurrente pour les kits, les aménagements, les réparations et le support technique. Cette combinaison donne aux opérateurs de flottes un rôle central dans le marché de la conversion de véhicules.
Les opérateurs de flottes devraient croître à un CAGR de 6,83 % jusqu'en 2032, le taux le plus élevé parmi les utilisateurs finaux. Leur demande est liée à la livraison, aux travaux municipaux, au transport accessible et à d'autres opérations spécialisées. Une exigence de flotte bien définie permet à un convertisseur d'appliquer des conceptions et des contrôles de qualité similaires sur plusieurs véhicules. Les utilisateurs gouvernementaux, les prestataires de soins de santé, les particuliers et d'autres acheteurs spécialisés restent importants car leurs besoins nécessitent souvent une ingénierie sur mesure. Ces applications peuvent impliquer des équipements médicaux, des dispositifs de mobilité, des caractéristiques de sécurité ou des aménagements récréatifs. La diversité des clients contribue à préserver un rôle pour les prestataires standardisés et hautement spécialisés.
Analyse géographique
L'Amérique du Nord a représenté 34,27 % de la part du marché de la conversion de véhicules en 2026, la plus grande position régionale. La région dispose d'une base développée d'aménageurs commerciaux et de spécialistes des véhicules accessibles. Les propriétaires de flottes utilisent également des modifications pour équiper les véhicules destinés à la livraison, aux services publics, médicaux et de service public. La demande d'accessibilité continue de soutenir l'adaptation dédiée des véhicules dans toute la région. General Motors et BraunAbility ont introduit un Chevrolet Traverse accessible aux fauteuils roulants de nouvelle génération, montrant la poursuite de la collaboration entre constructeurs et convertisseurs. Le marché de la conversion de véhicules en Amérique du Nord est donc soutenu à la fois par l'activité d'aménagement établie et par les nouveaux besoins d'électrification.
L'Europe dispose d'un environnement de conversion mature façonné par les règles d'accès aux villes, les objectifs d'émissions des flottes et les normes techniques établies. Les opérateurs de véhicules commerciaux font face à un besoin pratique d'adapter les véhicules aux conditions d'exploitation urbaines. Les conversions d'accessibilité et les carrosseries commerciales spécialisées font également partie de la base régionale. Les progrès peuvent être inégaux car les règles d'approbation et les exigences techniques varient d'un pays à l'autre. Le marché de la conversion de véhicules nécessite donc une connaissance locale même lorsqu'un concept de produit est développé pour plusieurs marchés européens. Les fournisseurs qui planifient la conformité, le service et le support en pièces détachées peuvent gérer cette complexité plus efficacement.
L'Asie-Pacifique devrait croître à un CAGR de 7,64 % jusqu'en 2032, le taux géographique le plus rapide. La région comprend une demande variée pour les bus, les flottes commerciales, les conversions de carburant et l'activité de conversion électrique émergente. Les flottes de véhicules sont importantes et les conditions d'exploitation varient considérablement entre les pays et les villes. Cela soutient différentes solutions plutôt qu'un modèle de produit régional unique. Le marché de la conversion de véhicules peut bénéficier de partenariats techniques locaux et de systèmes de formation qui adaptent les plateformes aux exigences nationales. L'Amérique du Sud, le Moyen-Orient et l'Afrique contribuent également à la demande par le biais de conversions au gaz, de travaux spéciaux et de besoins de flottes publiques ou commerciales. La Russie reste affectée par des conditions qui limitent le rythme de l'activité de véhicules et de conversion.
Paysage concurrentiel
Le marché de la conversion de véhicules dispose d'une base de fournisseurs fragmentée car les applications, les exigences de certification et les besoins des clients varient considérablement. Les entreprises développent souvent leur force dans un seul domaine tel que la mobilité accessible, les carrosseries commerciales, les systèmes de carburant ou l'intégration de groupes motopropulseurs électriques. Cette spécialisation peut être plus précieuse qu'une large couverture de produits lorsqu'une conversion nécessite des connaissances techniques approfondies. Le marché ne dispose pas d'un véhicule standard ni d'un processus d'installation standard. Les fournisseurs se font concurrence par leur capacité d'ingénierie, leur connaissance de la conformité locale, la qualité de l'installation et le support de service. Cette structure encourage des partenariats ciblés entre les constructeurs automobiles, les fournisseurs de kits et les spécialistes de la conversion.
Les entreprises utilisent la collaboration produit pour faciliter la livraison et le service des conversions. Le concept de taxi accessible électrique PV5 de Kia et BraunAbility est un exemple d'un constructeur automobile travaillant avec un convertisseur spécialisé sur une application d'accessibilité électrique. General Motors et BraunAbility ont également avancé une offre de SUV accessible aux fauteuils roulants pour le marché nord-américain. Ces initiatives montrent que la conversion d'accessibilité reste un domaine significatif pour le développement conjoint. Elles indiquent également que les constructeurs peuvent rendre les travaux de conversion plus pratiques lorsque la conception de la plateforme et l'expertise spécialisée sont considérées ensemble. Le marché de la conversion de véhicules récompense une telle coopération lorsqu'elle améliore la sécurité, la convivialité et le support aux clients.
Les spécialistes des carburants alternatifs poursuivent également des combinaisons qui élargissent leur couverture technologique et géographique. Landi Renzo et Westport Fuel Systems Italia ont signé un accord concernant l'intégration des activités de transport vert, avec un accent sur les systèmes de carburants alternatifs. Ce type de démarche peut renforcer l'accès à l'expertise en systèmes de carburant, à la distribution et aux relations clients. D'autres concurrents sont susceptibles de rester concentrés sur des types de véhicules définis ou des voies de certification locales. Le marché de la conversion de véhicules n'est pas susceptible de devenir uniforme car les bus, les fourgonnettes, les véhicules accessibles et les applications spéciales nécessitent une ingénierie et un support client différents. L'avantage concurrentiel continuera de dépendre d'une capacité d'installation crédible et de la capacité à satisfaire aux exigences d'approbation locales.
Leaders du secteur de la conversion de véhicules
-
BraunAbility
-
Vantage Mobility International, LLC
-
Terex Corporation
-
Westport Fuel Systems Italia S.r.l.
-
J.B. Poindexter & Co., Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Wolong Electric et AEAUTO sont entrés sur le marché de la conversion diesel vers électrique des camions miniers, proposant des kits complets de modification de véhicules électriques à batterie et des systèmes de recharge pour les grands équipements miniers.
- Septembre 2026 : National Highways a réceptionné quatre véhicules Hyundai IONIQ 9 entièrement électriques, convertis aux spécifications complètes d'agent de circulation par Richell Vehicle Conversions (RVC), pour essai en tant que véhicules d'agents de circulation.
- Juillet 2026 : Janus Electric a signé des commandes auprès de quatre nouveaux opérateurs de flottes californiens pour un total de 67 conversions de camions diesel vers électrique, avec les premières livraisons prévues au quatrième trimestre 2026.
- Avril 2026 : Hyundai Motor a lancé « Hyundai Conversion+ », une plateforme d'informations techniques sur les véhicules commerciaux fournissant un support technique aux carrossiers et aux partenaires de conversion dans environ 120 pays en 15 langues.
Portée du rapport mondial sur le marché de la conversion de véhicules
Le marché de la conversion de véhicules est segmenté par type de conversion, type de véhicule, composant, utilisateur final et géographie. Par type de conversion, le marché est segmenté en conversion thermique vers électrique, GNC/GPL, véhicule accessible aux fauteuils roulants (VAF), camping-car/véhicule de loisirs, blindé et à usage spécial, ambulance et urgence, et autres types de conversion, y compris l'hydrogène. Par type de véhicule, le marché est segmenté en voitures particulières, fourgonnettes et VUL, bus, camions, et véhicules à deux et trois roues. Par composant, le marché est segmenté en kits de conversion et services de main-d'œuvre et d'installation. Par utilisateur final, le marché est segmenté en particuliers, opérateurs de flottes, gouvernement et municipal, soins de santé et services d'urgence, et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Pays-Bas, Pologne, Russie et reste de l'Europe), Asie-Pacifique (Chine, Inde, Japon, Corée du Sud, Australie, Indonésie, Thaïlande et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Colombie, Chili et reste de l'Amérique du Sud), et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Israël, Turquie, Afrique du Sud, Égypte, Nigéria et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Conversion thermique vers électrique |
| GNC/GPL |
| Véhicule accessible aux fauteuils roulants (VAF) |
| Camping-car/Véhicule de loisirs |
| Blindé et à usage spécial |
| Ambulance et urgence |
| Autres types de conversion, y compris l'hydrogène |
| Voitures particulières |
| Fourgonnettes et VUL |
| Bus |
| Camions |
| Véhicules à deux et trois roues |
| Kits de conversion |
| Services de main-d'œuvre et d'installation |
| Particuliers |
| Opérateurs de flottes |
| Gouvernement et municipal |
| Soins de santé et services d'urgence |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de conversion | Conversion thermique vers électrique | |
| GNC/GPL | ||
| Véhicule accessible aux fauteuils roulants (VAF) | ||
| Camping-car/Véhicule de loisirs | ||
| Blindé et à usage spécial | ||
| Ambulance et urgence | ||
| Autres types de conversion, y compris l'hydrogène | ||
| Par type de véhicule | Voitures particulières | |
| Fourgonnettes et VUL | ||
| Bus | ||
| Camions | ||
| Véhicules à deux et trois roues | ||
| Par composant | Kits de conversion | |
| Services de main-d'œuvre et d'installation | ||
| Par utilisateur final | Particuliers | |
| Opérateurs de flottes | ||
| Gouvernement et municipal | ||
| Soins de santé et services d'urgence | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de services de conversion de véhicules ?
La demande est soutenue par l'extension de la durée de vie des flottes, les réglementations urbaines sur les émissions, les besoins d'accessibilité et l'utilisation spécialisée des véhicules commerciaux.
Quel type de conversion est en tête du marché de la conversion de véhicules ?
Le GNC/GPL détenait la plus grande part en 2026, tandis que la conversion thermique vers électrique devrait être le type de conversion à la croissance la plus rapide jusqu'en 2032.
Pourquoi les opérateurs de flottes sont-ils importants pour les convertisseurs de véhicules ?
Les opérateurs de flottes dominent à la fois la part des utilisateurs finaux et la croissance projetée car les programmes standardisés peuvent soutenir des installations et des services reproductibles.
Quel type de véhicule offre la plus grande opportunité de conversion ?
Les fourgonnettes et VUL dominent la part par type de véhicule car ils peuvent être adaptés à la livraison, à la mobilité, aux services publics et à d'autres rôles commerciaux.