
車両改造市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 10.11 十億米ドル |
| 市場規模 (2032) | 13.77 十億米ドル |
| 成長率 (2027 - 2032) | 6.37 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる車両改造市場分析
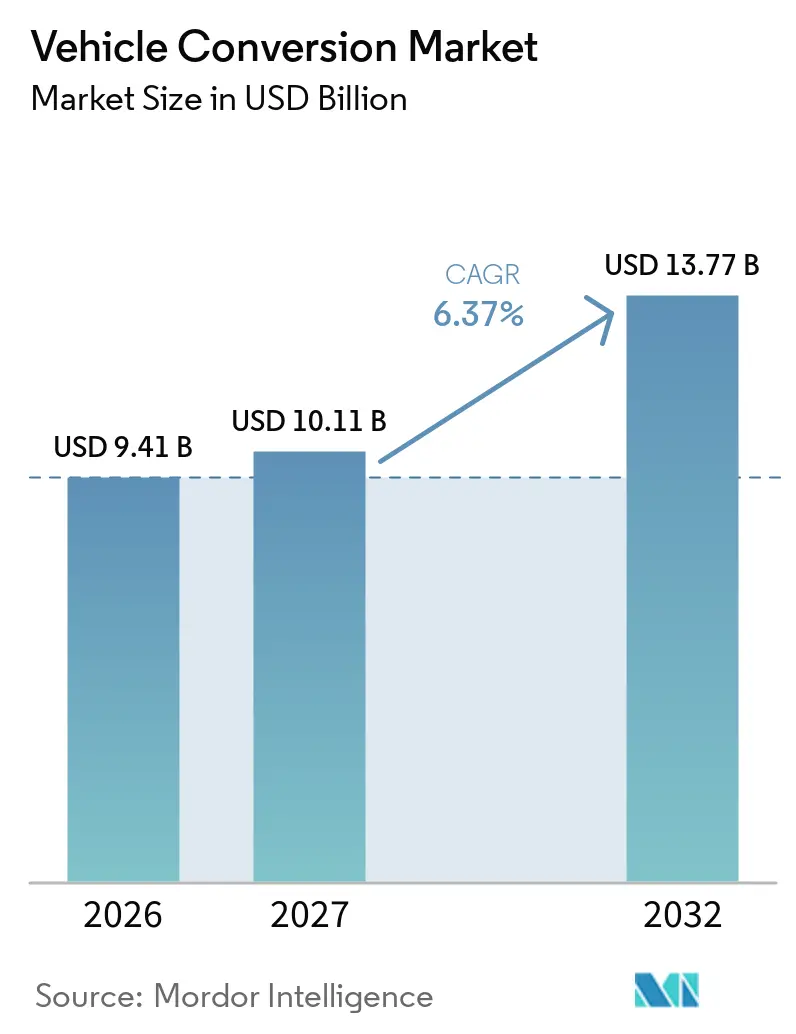
車両改造市場規模は2026年に9.41 ビリオン 米ドルと評価され、2027年の10.11 ビリオン 米ドルから2032年には13.77 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけてCAGR 6.37%で成長します。車両改造市場は、変化する運用ニーズに適応しながら有用な車両を稼働させ続けようとするオペレーターによって支えられています。需要は従来の燃料変更を超え、電動パワートレイン作業、アクセシビリティ改造、商業用アップフィット、その他の専門的な用途へと移行しています。大気質規制とフリート運用コストは、即時の代替を必要とせずに車両寿命を延ばすソリューションの価値を高めています。サプライヤーは、より標準化されたキット、訓練された取付ネットワーク、および改造対応車両プラットフォームで対応しています。車両改造市場は実際には依然としてローカルな性格を持っています。なぜなら、承認、労働力の可用性、車両仕様、およびサービス手配が国によって大きく異なるためです。これにより、デモンストレーションプロジェクトから信頼性の高い顧客納品へと移行したいサプライヤーにとって、地域でサポートされた取付ネットワークが重要になります。また、同じ改造コンセプトが地域によって異なる商業的価値を持つ理由も説明しています。
主要レポートのポイント
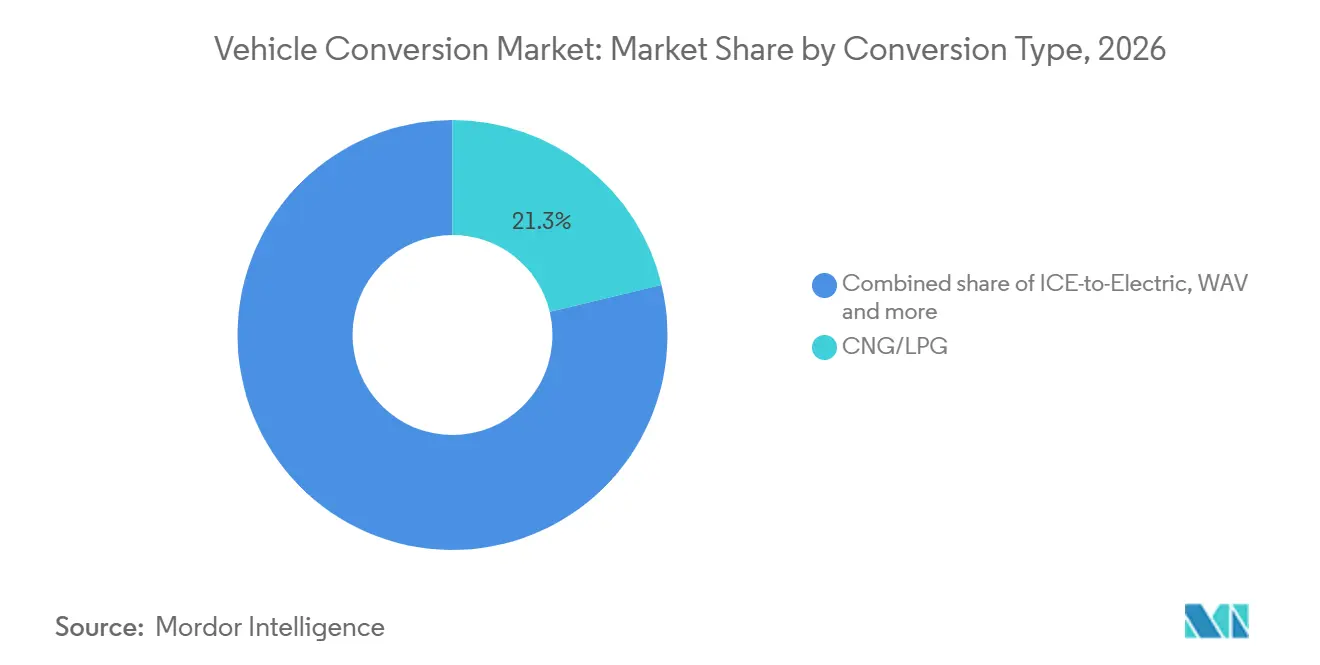
- 改造タイプ別では、CNG/LPGが2026年の収益の21.27%を占め、ICEから電気への改造は2032年までに10.11%のCAGRで拡大すると予測されています。
- 車両タイプ別では、バンおよび小型商用車が2026年の収益の34.18%を占め、バスは2032年までに7.03%のCAGRで拡大すると予測されています。
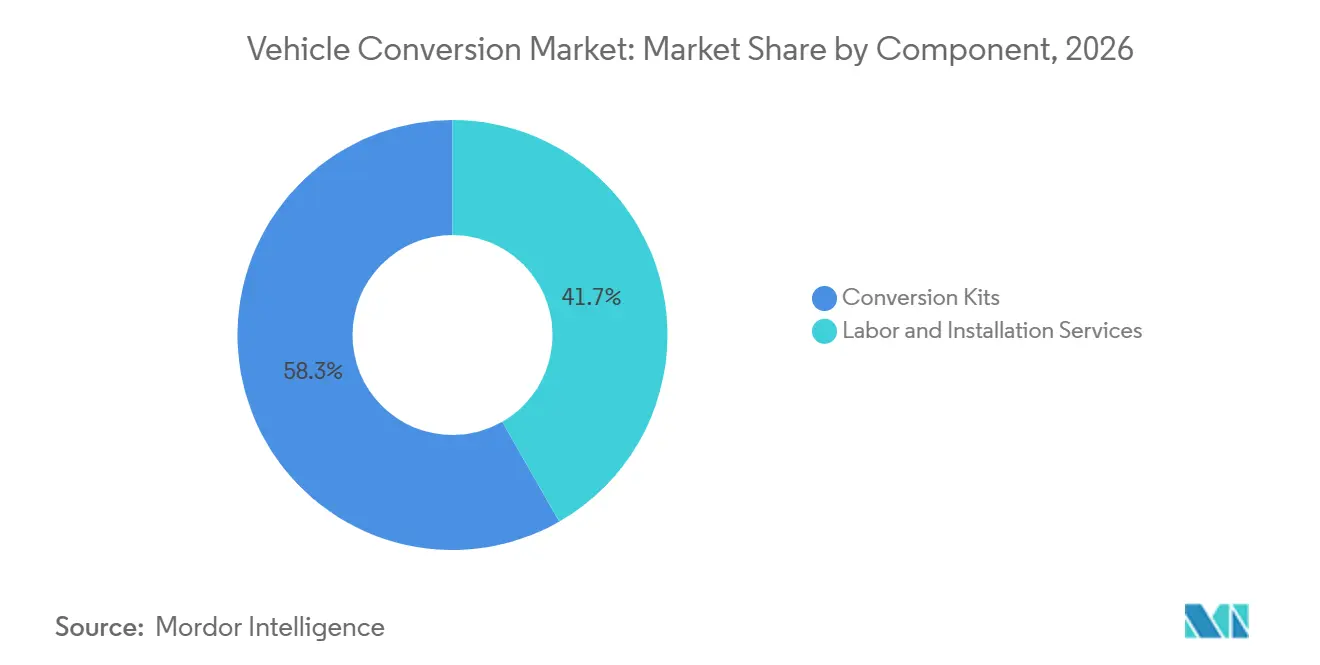
- コンポーネント別では、改造キットが2026年の収益の58.27%を占め、2032年までに6.76%のCAGRで拡大すると予測されています。
- エンドユーザー別では、フリートオペレーターが2026年の収益の34.18%を占め、2032年までに6.83%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の収益の34.27%を占め、アジア太平洋地域は2032年までに7.64%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の車両改造市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 低排出ゾーンおよびゼロエミッション車両レトロフィット政策の拡大 | +1.5% | 世界全体;欧州および北米で最も高い強度 | 中期(2〜4年) |
| フリートライフサイクル延長と総所有コストの最適化 | +1.2% | 世界全体 | 短期(2年以内) |
| 電子商取引および専門商業フリートの成長 | +1.0% | 世界全体;北米、欧州、アジア太平洋地域に集中 | 短期(2年以内) |
| EV対応アップフィットプラットフォームおよびモジュール式改造アーキテクチャの可用性 | +0.9% | アジア太平洋地域および欧州、北米への波及あり | 中期(2〜4年) |
| 車椅子対応モビリティへの需要増加 | +0.8% | 北米および欧州 | 長期(4年以上) |
| 既存車両の再利用による循環経済的価値 | +0.6% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低排出ゾーンおよびゼロエミッション車両レトロフィット政策の拡大
低排出・ゼロエミッション規制は、まだ有用な運用寿命を持つ車両を改造するフリートオーナーにとって、より明確な理由を生み出しています。この規制は、商業的なアクセスが排出条件を満たすことに依存する都市において最も重要です。これは、先送りされる可能性のある決定を前倒しにすることで、車両改造市場を支援しています。CNG/LPGソリューションは、依然として許容される場合に暫定的な選択肢を提供できる一方、電気改造はより厳しい規制に対応します。オランダは、適格な商業用バンに対する移行措置を伴うゼロエミッションゾーンを導入しており、政策が代替および改造のタイミングをどのように形成できるかを示していますオランダにおけるゼロエミッションゾーンルーティング:2026年のゾーン規制に基づくオランダの配送ルート計画、 Mara Labs Inc., locus.sh">[1]。その結果生じるニーズは一様ではありませんが、都市部の商業フリート全体にわたる作業のパイプラインを支えています。
フリートライフサイクル延長と総所有コストの最適化
フリートオーナーは、継続運用、代替、資金調達、および特定のタスクへの新車両の適応コストと改造を比較評価します。これにより、改造車両と新車両の単純な比較よりも意思決定が複雑になります。車両改造市場は、適切に整備されたプラットフォームが電動ドライブトレイン、アクセシビリティ用途、配送業務、または医療輸送向けに更新できる場合に恩恵を受けます。標準化されたフリートプログラムは、調達、取付スケジュール、および保証手配を簡素化することもできます。公共フリートの計画においても、電動化の決定は替のみに頼るのではなく、既存資産の継続使用を考慮できることが示されています。これにより、改造プロバイダーは自社の作業を単独の技術的改造としてではなく、運用計画の一部として提示する理由が生まれます。このアプローチは、元の工場出荷時の構成ではなく、車両の完全な運用上の役割に焦点を当て続け、運用継続性、車両の適合性、および日常的なサービスニーズに基づく意思決定を支援します。
電子商取引および専門商業フリートの成長
商業配送活動は、定義されたルート、荷物、温度要件、およびドライバーのワークフローに適応した車両の必要性を高めています。ベースとなるバンは、その役割を果たす前に棚、仕切り、安全システム、接続機器、または冷凍設備が必要になることが多いです。この作業は、基礎となる車両が新品で購入される場合でも、アップフィッターに直接の機会を生み出します。したがって、車両改造市場はパワートレイン作業だけでなく、機器統合の専門化からも恩恵を受けます。また、信頼性の高いサービスサポートで多くの車両にわたって構成を繰り返すことができるサプライヤーを優遇します。フリートの仕様がより一貫したものになるにつれて、コンポーネントサプライヤーと取付業者は、各作業を単発のプロジェクトとして扱うのではなく、顧客とより長期的な関係を構築できます。
EV対応アップフィットプラットフォームおよびモジュール式改造アーキテクチャの可用性
改造を受け入れるように設計された車両プラットフォームは、エンジニアリングの労力を削減し、品質をより再現可能にすることができます。モジュール式キットはまた、メーカーが複数の車両アプリケーションにわたって共通部品と制御システムを構築することを可能にします。KiaとBraunAbilityは、アクセシビリティ改造作業をサポートするように設計された車両であるPV5をベースにした全電動車椅子対応タクシーコンセプトを発表しましたKiaとBraunAbilityがニューヨーク向けの全電動車椅子対応タクシーコンセプトを発表、 Kia Media, www.kiamedia.com">[2]。この例は、車両メーカーと専門改造業者のコラボレーションが顧客にとっての実際の障壁を低減できる理由を示しています。車両改造市場は、車両インターフェース、技術文書、および取付プロセスの管理が容易になることで恩恵を受ける可能性が高いです。これらの変化はまた、取付業者がより大規模なフリートにわたって一貫した成果を維持しやすくすることができます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 断片化した改造承認および型式認定要件 | -0.8% | 世界全体;欧州(EU規則2018/858)およびアジア太平洋地域で最も深刻 | 中期(2〜4年) |
| 認定された高電圧および構造改造技術者の不足 | -0.6% | 北米および欧州 | 長期(4年以上) |
| バッテリー重量、車軸荷重、保険、および残存価値の不確実性 | -0.5% | 世界全体 | 短期(2年以内) |
| OEM診断、ソフトウェアアクセス、およびサイバーセキュリティインターフェースの制限 | -0.4% | 世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
断片化した改造承認および型式認定要件
承認要件は、改造設計がある国から別の国へ容易に行することを妨げる可能性があります。技術規則、試験手順、保険会社の期待、および認定機関の認識は、車両が類似していても異なる場合があります。これにより、キットまたは完成車両を大規模に提供できるようになる前に、時間とコストが追加されます。改造作業は安全上重要なシステムを変更するため、車両改造市場はこれらの地域要件の影響を受け続けています。プロバイダーは、構造変更、電気安全、および走行安全性について個別の証拠が必要になる場合があります。この障壁は、地域の承認経路を理解し、製品開発の早い段階でコンプライアンス要件を組み込むことができる企業を優遇します。
認定された高電圧および構造改造技術者の不足
電気改造は、高電圧システム、車両構造、制御装置、および診断に関する慎重な作業を必要とします。必要なスキルは、従来の機械的またはボディ改造を完了できるすべてのワークショップで利用できるとは限りません。これにより、取付能力が制限され、リードタイム、労務コスト、および品質保証に影響を与える可能性があります。車両改造市場は、電気的能力と構造的および車両統合の知識を組み合わせたトレーニングを必要としています。メーカーとトレーニングプロバイダーは、より広い労働力ニーズに応えて高電圧学習機会の可用性を拡大しています。より広い技術者基盤は、より一貫した改造能力を支援しますが、この変化には時間がかかります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
改造タイプ別:CNG/LPGがリードし、ICEから電気への改造が最速で拡大
CNG/LPGは2026年の車両改造市場シェアの21.27%を占め、最大の改造タイプとなっています。その役割は、支持的な燃料インフラと確立された改造慣行を持つ市場における低コスト燃料代替への確立された需要を反映しています。これらのシステムは、オペレーターが既存車両への実用的な変更を必要とし、ゼロエミッション規制がまだ拘束力を持っていない場所では依然として関連性があります。また、燃料システム改造に長い経験を持つワークショップに馴染みのある取付プロセスを提供します。このセグメントの重要性は、他の形態の改造への需要を排除するものではありません。むしろ、フリート経済と地域政策がそれを支持する場所では、燃料代替が依然として重要であることを示しています。
ICEから電気への改造は、2032年までの車両改造市場規模において10.11%のCAGRを記録すると予測されており、改造タイプの中で最高の成長率です。このセグメントは、既知の車両プラットフォームを維持しながら運用排出プロファイルを変更する必要があるフリートオーナーによって支えられています。電気改造は、商業用バン、特殊車両、および交換が困難な高価なボディや機器を持つ車両に関連する可能性があります。また、バッテリー、パワーエレクトロニクス、制御ソフトウェア、および安全な取付能力への需要を生み出します。アクセシビリティ、キャンパー、装甲、救急車、およびその他の特殊目的の作業は、引き続き異なる顧客ニーズに対応しています。それらの異なるユースケースは、車両改造市場全体を単一の技術経路への依存度を低くしています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別:バンおよび小型商用車が最大のベースを形成し、バスが勢いを増す
バンおよび小型商用車は2026年の車両改造市場シェアの34.18%を占めました。これらの車両は、配送適応、モビリティ改造、ユーティリティ作業、およびその他の商業用途のための実用的なベースを提供します。その広い可用性により、取付業者、フリートマネージャー、およびアフターマーケット機器サプライヤーに馴染みがあります。単一のプラットフォームは、その運用寿命にわたって複数の役割に適応することもできます。この汎用性は、アップフィットおよび専門的な改造への安定した需要を支えています。これが、バンおよび小型商用車が車両改造市場において最大の車両タイプベースを形成する理由を説明しています。
バスは2032年までに7.03%のCAGRで成長すると予測されており、最も成長の速い車両タイプとなっています。地方自治体のオペレーターおよびその他の機関顧客は、公共サービス、アクセシビリティ、および排出要件を同時に満たす車両を必要とすることが多いです。バスを改造することで、すでにそのルートや乗客ニーズに適した車両ボディと内装レイアウトを保持できます。この作業には徹底的なエンジニアリングと慎重なコンプライアンスが必要であり、専門プロバイダーを支援します。乗用車、トラック、および二輪・三輪車は、それぞれ独自の改造機会を保持しています。それらの需要は、地域の輸送パターン、車両所有、および各プラットフォームのユースケースによって形成されます。
コンポーネント別:改造キットが繰り返し可能な納品において中心的な役割を担う
改造キットは2026年の車両改造市場シェアの58.27%を占めました。キットは、特定の改造を定義された車両ファミリー全体で繰り返し可能にするために必要なコアコンポーネントをまとめることができます。このアプローチにより、取付業者は各アイテムを個別に調達するのではなく、検証済みのパッケージから作業できます。また、文書、サービス手順、および部品の可用性の一貫性を向上させることもできます。サプライヤーは、そのキットが顧客の標準フリート仕様の一部になると、より強い役割を得ます。これらの要因が、車両改造市場における改造キットのリーディングポジションを説明しています。
改造キットは2032年までに6.76%のCAGRで拡大すると予測されており、最速のコンポーネント成長率です。その位置は、フリートプログラムが大規模になるにつれて複雑な作業をより予測可能にする必要性を反映しています。キットは、複数の取付にわたって共通のエンジニアリング、トレーニング、およびメンテナンス慣行を支援できます。労務および取付サービスは、各車両が依然として安全な取付、テスト、および最終品質チェックを必要とするため、引き続き不可欠です。したがって、コンポーネントと取付の関係は競合的ではなく補完的です。信頼性の高いキットと熟練した取付サポートを組み合わせるプロバイダーは、設計から稼働使用までのより明確な経路を提供できます。
エンドユーザー別:フリートオペレーターが需要と成長をリード
フリートオペレーターは2026年の車両改造市場シェアの34.18%を占めました。そのスケールにより、車両仕様、取付タイミング、およびサービス手配を標準化しやすくなります。フリートオペレーターは、すでにうまく機能している車両ボディまたはルート構成を維持したい場合に改造を求めることがあります。この顧客グループはまた、アクセスルール、稼働率、および各車両に取り付けられた機器に関わる直接的な運用要件に直面しています。フリートプログラムは、キット、アップフィット、修理、および技術サポートへの繰り返しの需要を生み出すことができます。その組み合わせにより、フリートオペレーターは車両改造市場において中心的な役割を担っています。
フリートオペレーターは2032年までに6.83%のCAGRで成長すると予想されており、エンドユーザーの中で最高の成長率です。その需要は、配送、地方自治体の作業、アクセシビリティ輸送、およびその他の専門的な業務に関連しています。明確に定義されたフリート要件により、改造業者は複数の車両にわたって類似の設計と品質管理を適用できます。政府ユーザー、医療プロバイダー、個人、およびその他の専門バイヤーは、そのニーズがカスタムエンジニアリングを必要とすることが多いため、引き続き重要です。これらのアプリケーションには、医療機器、モビリティデバイス、セキュリティ機能、またはレクリエーションレイアウトが含まれる場合があります。顧客の組み合わせは、標準化されたプロバイダーと高度に専門化されたプロバイダーの両方の役割を維持するのに役立ちます。
地域分析
北米は2026年の車両改造市場シェアの34.27%を占め、最大の地域ポジションを持っています。この地域には、商業用アップフィッターとアクセシブル車両専門家の発達した基盤があります。フリートオーナーはまた、配送、ユーティリティ、医療、および公共サービス業務向けに車両を装備するために改造を使用しています。アクセシビリティ需要は、地域全体で専用の車両適応を引き続き支援しています。General MotorsとBraunAbilityは次世代の車椅子対応シボレートラバースを発表しており、メーカーと改造業者の継続的なコラボレーションを示しています。北米の車両改造市場は、確立されたアップフィット活動と新たな電動化ニーズの両方によって支えられています。
欧州は、都市アクセス規制、フリート排出目標、および確立された技術標準によって形成された成熟した改造環境を持っています。商業車両オペレーターは、都市の運用条件に合わせて車両を適応させる実際的な必要性に直面しています。アクセシビリティ改造と専門的な商業ボディも地域のベースの一部であり続けています。承認規則と技術要件が国によって異なるため、進捗は不均一になる可能性があります。したがって、車両改造市場は、製品コンセプトが複数の欧州市場向けに開発されている場合でも、地域の知識を必要とします。コンプライアンス、サービス、および部品サポートを計画するサプライヤーは、この複雑さをより効果的に対処できます。
アジア太平洋地域は2032年までに7.64%のCAGRで成長すると予測されており、最速の地理的成長率です。この地域には、バス、商業フリート、燃料改造、および新興の電気改造活動への多様な需要が含まれています。車両フリートは大規模であり、運用条件は国や都市によって大きく異なります。これは、単一の地域製品モデルではなく、異なるソリューションを支援します。車両改造市場は、プラットフォームを国内要件に適応させる地域の技術パートナーシップとトレーニングシステムから恩恵を受けることができます。南米、中東、およびアフリカも、ガス改造、専門作業、および公共または商業フリートのニーズを通じて需要に貢献しています。ロシアは、車両および改造活動のペースを制限する状況の影響を受け続けています。
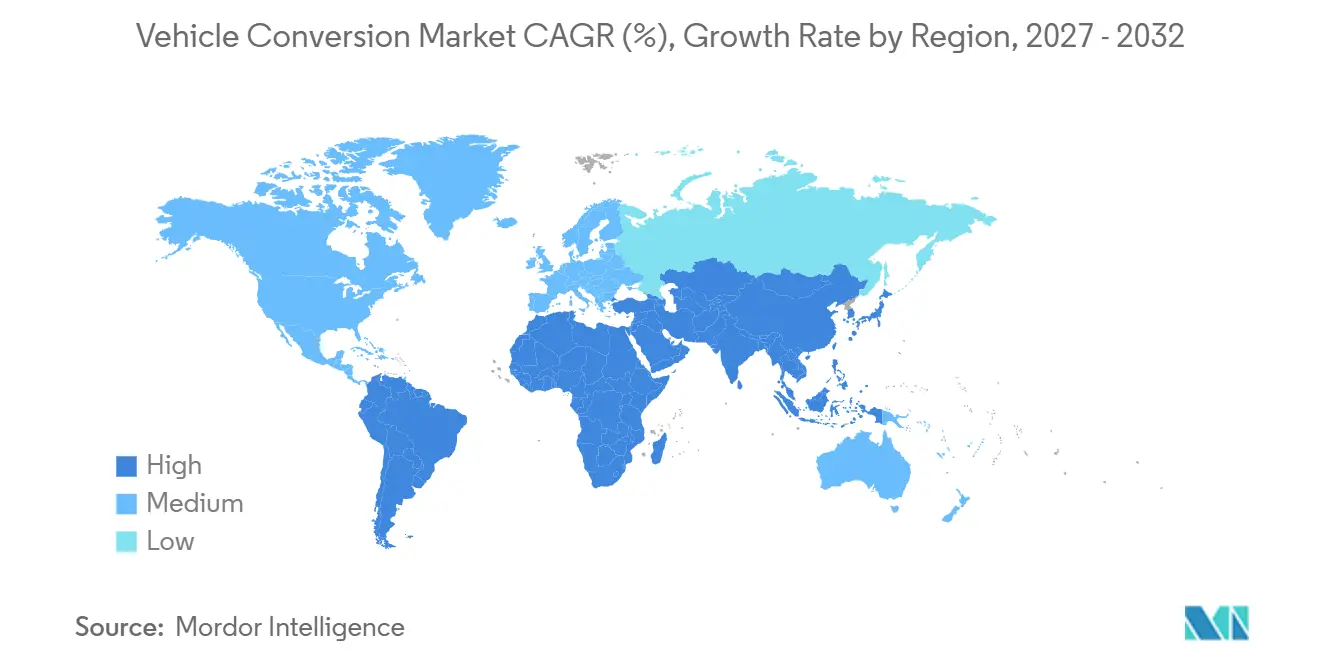
競合環境
車両改造市場は、アプリケーション、認定要件、および顧客ニーズが大きく異なるため、断片化したサプライヤーベースを持っています。企業は多くの場合、アクセシブルモビリティ、商業ボディ、燃料システム、または電動パワートレイン統合などの単一の分野で強みを構築します。この専門化は、改造が深い技術的知識を必要とする場合、幅広い製品カバレッジよりも価値がある場合があります。市場には標準的な車両も標準的な取付プロセスも存在しません。サプライヤーは、エンジニアリング能力、地域コンプライアンスの知識、取付品質、およびサービスサポートを通じて競争しています。この構造は、車両メーカー、キットサプライヤー、および改造専門家の間の集中的なパートナーシップを促進します。
企業は、改造の提供とサービスを容易にするために製品コラボレーションを活用しています。KiaとBraunAbilityのPV5アクセシブルタクシーコンセプトは、車両メーカーが電動アクセシビリティアプリケーションで専門改造業者と協力する例です。General MotorsとBraunAbilityはまた、北米市場向けの車椅子対応SUVオファリングを進めています。これらの動きは、アクセシビリティ改造が共同開発の重要な分野であり続けることを示しています。また、プラットフォーム設計と専門的な専門知識が一緒に考慮される場合、メーカーが改造作業をより実用的にできることも示しています。車両改造市場は、顧客の安全性、使いやすさ、およびサポートを向上させる場合に、そのような協力を評価します。
代替燃料の専門家も、技術的および地理的なカバレッジを広げる組み合わせを追求しています。Landi RenzoとWestport Fuel Systems Italiaは、代替燃料システムに焦点を当てたグリーン輸送活動の統合に関する協定に署名しました。このような動きは、燃料システムの専門知識、流通、および顧客関係へのアクセスを強化できます。他の競合他社は、定義された車両タイプまたは地域の認定経路に引き続き集中する可能性が高いです。バス、バン、アクセシブル車両、および特殊アプリケーションは異なるエンジニアリングと顧客サポートを必要とするため、車両改造市場が均一になる可能性は低いです。競争上の優位性は、信頼性の高い取付能力と地域の承認要件を満たす能力に引き続き依存します。
車両改造業界のリーダー
-
BraunAbility
-
Vantage Mobility International, LLC
-
Terex Corporation
-
Westport Fuel Systems Italia S.r.l.
-
J.B. Poindexter & Co., Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
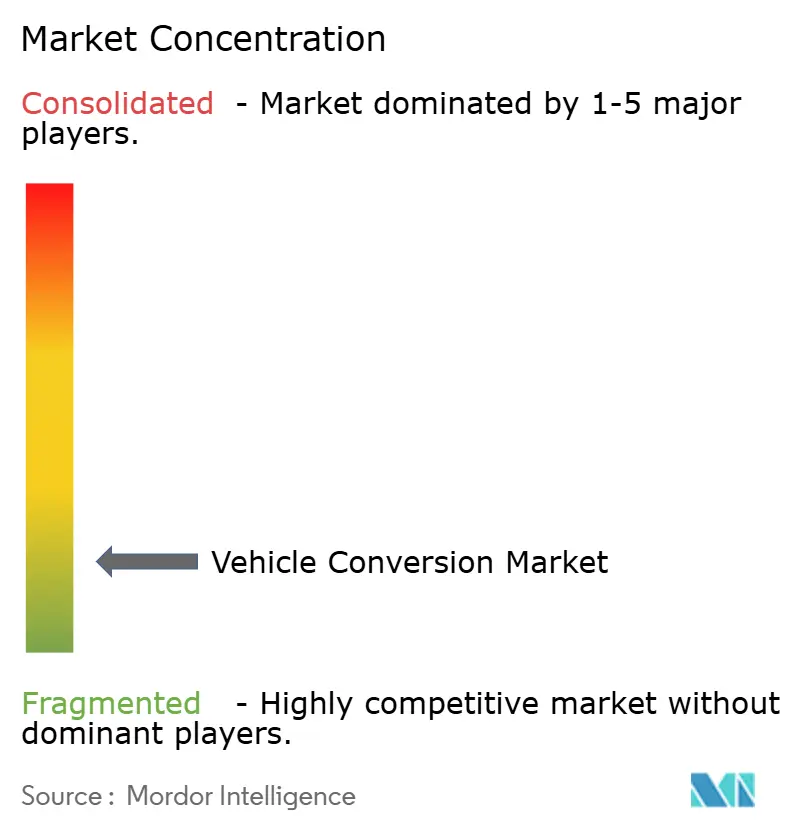
最近の業界動向
- 2026年10月:Wolong ElectricとAEAUTOが鉱山トラックのディーゼルから電気への改造市場に参入し、大型鉱山機器向けの完全なバッテリー電気自動車改造キットおよび充電システムを提供。
- 2026年9月:National Highwaysが、Richell Vehicle Conversions(RVC)によって完全な交通警察官仕様に改造された4台の全電動現代自動車IONIQ 9を受領し、交通警察官車両としての試験運用を開始。
- 2026年7月:Janus Electricがカリフォルニア州の4つの新規フリートオペレーターから合計67台のディーゼルから電気へのトラック改造の注文に署名し、最初の納品は2026年第4四半期に予定。
- 2026年4月:現代自動車が「Hyundai Conversion+」を開始。これは、約120カ国で15言語にわたって車両ボディビルダーおよび改造パートナーへの技術サポートを提供する商業車両技術情報プラットフォーム。
世界の両改造市場レポートの範囲
車両改造市場は、改造タイプ、車両タイプ、コンポーネント、エンドユーザー、および地域別にセグメント化されています。改造タイプ別では、市場はICEから電気、CNG/LPG、車椅子対応車両(WAV)、キャンパー/RV、装甲および特殊目的、救急車および緊急、その他の改造タイプ(水素を含む)にセグメント化されています。車両タイプ別では、市場は乗用車、バンおよび小型商用車、バス、トラック、二輪・三輪車にセグメント化されています。コンポーネント別では、市場は改造キットおよび労務・取付サービスにセグメント化されています。エンドユーザー別では、市場は個人、フリートオペレーター、政府および地方自治体、医療および緊急サービス、その他のエンドユーザーにセグメント化されています。地域別では、市場は北米(米国、カナダ、メキシコ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、オランダ、ポーランド、ロシア、その他の欧州)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、インドネシア、タイ、その他のアジア太平洋)、南米(ブラジル、アルゼンチン、コロンビア、チリ、その他の南米)、中東およびアフリカ(サウジアラビア、アラブ首長国連邦、イスラエル、トルコ、南アフリカ、エジプト、ナイジェリア、その他の中東およびアフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
| ICEから電気 |
| CNG/LPG |
| 車椅子対応車両(WAV) |
| キャンパー/RV |
| 装甲および特殊目的 |
| 救急車および緊急 |
| その他の改造タイプ(水素を含む) |
| 乗用車 |
| バンおよび小型商用車 |
| バス |
| トラック |
| 二輪・三輪車 |
| 改造キット |
| 労務および取付サース |
| 個人 |
| フリートオペレーター |
| 政府および地方自治体 |
| 医療および緊急サービス |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| その他の南米 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| その他の中東およびアフリカ |
| 改造タイプ別 | ICEから電気 | |
| CNG/LPG | ||
| 車椅子対応車両(WAV) | ||
| キャンパー/RV | ||
| 装甲および特殊目的 | ||
| 救急車および緊急 | ||
| その他の改造タイプ(水素を含む) | ||
| 車両タイプ別 | 乗用車 | |
| バンおよび小型商用車 | ||
| バス | ||
| トラック | ||
| 二輪・三輪車 | ||
| コンポーネント別 | 改造キット | |
| 労務および取付サース | ||
| エンドユーザー別 | 個人 | |
| フリートオペレーター | ||
| 政府および地方自治体 | ||
| 医療および緊急サービス | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| その他の南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
車両改造サービスへの需要を促進しているものは何ですか?
需要は、フリートの寿命延長、都市部の排出規制、アクセシビリティニーズ、および専門商業車両の使用によって支えられています。
車両改造市場でどの改造タイプがリードしていますか?
CNG/LPGが2026年に最大のシェアを占め、ICEから電気への改造は2032年までに最も成長の速い改造タイプになると予測されています。
フリートオペレーターが車両改造業者にとって重要な理由は何ですか?
フリートオペレーターは、標準化されたプログラムが繰り返し可能な取付とサービスを支援できるため、エンドユーザーのシェアと予測成長の両方をリードしています。
どの車両タイプが最大の改造機会を持っていますか?
バンおよび小型商用車は、配送、モビリティ、ユーティリティ、およびその他の商業用途に適応できるため、車両タイプのシェアをリードしています。