
Tamaño y Participación del Mercado de Conversión de Vehículos
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 10.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.77 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.37 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Conversión de Vehículos por Mordor Intelligence
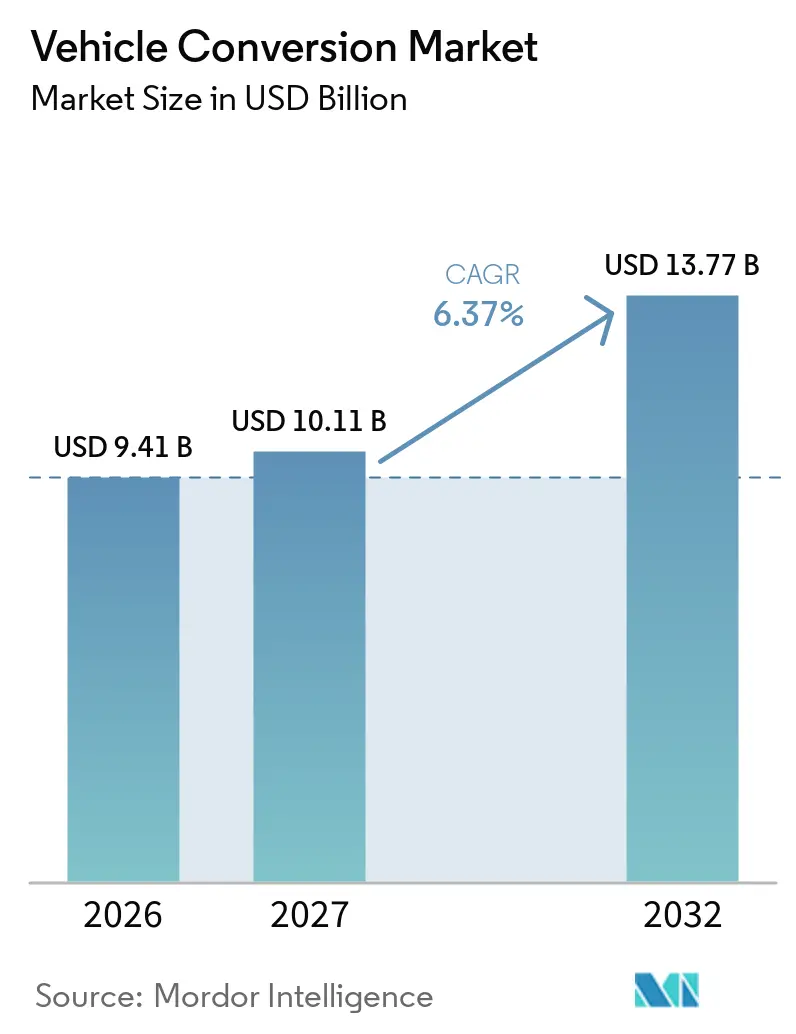
El tamaño del mercado de conversión de vehículos fue valorado en 9,41 mil millones de USD en 2026 y se espera que aumente de 10,11 mil millones de USD en 2027 hasta alcanzar los 13,77 mil millones de USD para 2032, creciendo a una CAGR del 6,37% durante el período 2027-2032. El mercado de conversión de vehículos está respaldado por operadores que buscan mantener vehículos útiles en servicio mientras los adaptan a necesidades operativas cambiantes. La demanda va más allá de los cambios de combustible tradicionales hacia trabajos de tren de potencia eléctrico, modificaciones de accesibilidad, equipamiento comercial y otras aplicaciones especializadas. Las normas de calidad del aire y los costos operativos de las flotas están aumentando el valor de las soluciones que prolongan la vida útil del vehículo sin requerir su sustitución inmediata. Los proveedores están respondiendo con kits más estandarizados, redes de instalación capacitadas y plataformas de vehículos listas para la conversión. El mercado de conversión de vehículos también sigue siendo local en la práctica, ya que las aprobaciones, la disponibilidad de mano de obra, las especificaciones de los vehículos y los acuerdos de servicio difieren ampliamente entre países. Esto hace que una red de instalación con soporte local sea importante para los proveedores que desean pasar de un proyecto de demostración a una entrega confiable al cliente. También explica por qué el mismo concepto de conversión puede tener un valor comercial diferente en distintas regiones.
Conclusiones Clave del Informe
- Por tipo de conversión, GNC/GLP representó el 21,27% de los ingresos en 2026, mientras que se prevé que Motor de Combustión Interna a Eléctrico se expanda a una CAGR del 10,11% hasta 2032.
- Por tipo de vehículo, las furgonetas y los vehículos comerciales ligeros representaron el 34,18% de los ingresos en 2026, mientras que se prevé que los autobuses se expandan a una CAGR del 7,03% hasta 2032.
- Por componente, los kits de conversión representaron el 58,27% de los ingresos en 2026 y se prevé que se expandan a una CAGR del 6,76% hasta 2032.
- Por usuario final, los operadores de flotas representaron el 34,18% de los ingresos en 2026 y se prevé que se expandan a una CAGR del 6,83% hasta 2032.
- Por geografía, América del Norte representó el 34,27% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 7,64% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Conversión de Vehículos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Zonas de Bajas Emisiones y Políticas de Reconversión de Vehículos de Cero Emisiones | +1.5% | Global; mayor intensidad en Europa y América del Norte | Mediano plazo (2–4 años) |
| Extensión del Ciclo de Vida de la Flota y Optimización del Costo Total de Propiedad | +1.2% | Global | Corto plazo (≤ 2 años) |
| Crecimiento del Comercio Electrónico y de Flotas Comerciales Especializadas | +1.0% | Global; concentrado en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Disponibilidad de Plataformas de Equipamiento Listas para Vehículos Eléctricos y Arquitecturas de Conversión Modulares | +0.9% | Asia-Pacífico y Europa, con expansión hacia América del Norte | Mediano plazo (2–4 años) |
| Creciente Demanda de Movilidad Accesible para Sillas de Ruedas | +0.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Valor de la Economía Circular derivado de la Reutilización de Vehículos Existentes | +0.6% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Zonas de Bajas Emisiones y Políticas de Reconversión de Vehículos de Cero Emisiones
Las normas de bajas emisiones y cero emisiones están creando una razón más clara para que los propietarios de flotas modifiquen vehículos que aún tienen vida operativa útil. Las normas son más relevantes en ciudades donde el acceso comercial depende del cumplimiento de las condiciones de emisiones. Esto está beneficiando al mercado de conversión de vehículos al adelantar decisiones que de otro modo podrían postergarse. Las soluciones de GNC y GLP pueden ofrecer una opción intermedia donde siguen siendo aceptables, mientras que las conversiones eléctricas abordan normas más estrictas. Los Países Bajos han introducido zonas de cero emisiones con disposiciones de transición para furgonetas comerciales elegibles, lo que muestra cómo la política puede determinar el momento de la sustitución y la conversiónEnrutamiento en Zonas de Cero Emisiones en los Países Bajos: Planificación de Rutas de Entrega Neerlandesas en Torno a las Normas de Zonas en 2026, Mara Labs Inc., locus.sh">[1]. La necesidad resultante no es uniforme, pero respalda una cartera de trabajo en las flotas comerciales urbanas.
Extensión del Ciclo de Vida de la Flota y Optimización del Costo Total de Propiedad
Los propietarios de flotas evalúan una conversión frente a la operación continua, la sustitución, el financiamiento y los costos de adaptar un vehículo nuevo para una tarea específica. Esto hace que la decisión sea más compleja que una simple comparación entre un vehículo convertido y uno nuevo. El mercado de conversión de vehículos se beneficia cuando una plataforma bien mantenida puede actualizarse para un tren de potencia eléctrico, uso de accesibilidad, trabajo de entrega o transporte médico. Los programas de flota estandarizados también pueden simplificar la adquisición, la programación de instalaciones y los acuerdos de garantía. La planificación de flotas públicas también muestra que las decisiones de electrificación pueden considerar el uso continuo de los activos existentes en lugar de depender únicamente de la sustitución. Esto da a los proveedores de conversión una razón para presentar su trabajo como parte de un plan operativo en lugar de como una modificación técnica independiente. Este enfoque mantiene el foco en el rol operativo completo del vehículo en lugar de en su configuración original de fábrica, respaldando decisiones basadas en la continuidad operativa, la aptitud del vehículo y las necesidades de servicio diarias.
Crecimiento del Comercio Electrónico y de Flotas Comerciales Especializadas
La actividad de entrega comercial está aumentando la necesidad de vehículos adaptados a rutas definidas, paquetes, requisitos de temperatura y flujos de trabajo del conductor. Una furgoneta base a menudo necesita estanterías, divisiones, sistemas de seguridad, equipos de conectividad o refrigeración antes de poder desempeñar ese rol. Este trabajo crea una apertura directa para los equipadores incluso cuando el vehículo subyacente se compra nuevo. El mercado de conversión de vehículos se beneficia, por tanto, de la especialización en la integración de equipos, así como del trabajo en el tren de potencia. También favorece a los proveedores que pueden repetir una configuración en muchos vehículos con un soporte de servicio confiable. A medida que las especificaciones de las flotas se vuelven más consistentes, los proveedores de componentes e instaladores pueden construir relaciones más duraderas con los clientes en lugar de tratar cada trabajo como un proyecto único.
Disponibilidad de Plataformas de Equipamiento Listas para Vehículos Eléctricos y Arquitecturas de Conversión Modulares
Las plataformas de vehículos diseñadas para aceptar modificaciones pueden reducir el esfuerzo de ingeniería y hacer que la calidad sea más repetible. Los kits modulares también permiten a los fabricantes construir piezas comunes y sistemas de control para varias aplicaciones de vehículos. Kia y BraunAbility presentaron un concepto de taxi totalmente eléctrico accesible para sillas de ruedas basado en el PV5, un vehículo diseñado para soportar trabajos de conversión de accesibilidadKia y BraunAbility Presentan un Concepto de Taxi Totalmente Eléctrico Accesible para Sillas de Ruedas para Nueva York, Kia Media, www.kiamedia.com">[2]. Ese ejemplo muestra por qué la colaboración entre un fabricante de vehículos y un convertidor especializado puede reducir las barreras prácticas para los clientes. Es probable que el mercado de conversión de vehículos se beneficie cuando las interfaces de los vehículos, la documentación técnica y los procesos de instalación sean más fáciles de gestionar. Estos cambios también pueden facilitar que los instaladores mantengan resultados consistentes en una flota más grande.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Fragmentados de Aprobación de Conversión y Homologación | -0.8% | Global; más agudo en Europa (Reglamento UE 2018/858) y Asia-Pacífico | Mediano plazo (2–4 años) |
| Escasez de Técnicos Certificados en Alta Tensión y Modificación Estructural | -0.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Incertidumbre sobre la Masa de la Batería, la Carga por Eje, el Seguro y el Valor Residual | -0.5% | Global | Corto plazo (≤ 2 años) |
| Acceso Restringido a Diagnósticos OEM, Software e Interfaces de Ciberseguridad | -0.4% | Global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Fragmentados de Aprobación de Conversión y Homologación
Los requisitos de aprobación pueden impedir que un diseño de conversión se traslade fácilmente de un país a otro. Las normas técnicas, los procedimientos de prueba, las expectativas de los aseguradores y el reconocimiento de los certificadores pueden diferir incluso cuando los vehículos son similares. Esto añade tiempo y costo antes de que un kit o un vehículo terminado pueda ofrecerse a escala. El mercado de conversión de vehículos sigue viéndose afectado por estos requisitos locales porque el trabajo de conversión modifica sistemas críticos para la seguridad. Un proveedor puede necesitar evidencia separada para cambios estructurales, seguridad eléctrica y aptitud para circular. La barrera favorece a las empresas que comprenden las vías de aprobación regionales y pueden incorporar los requisitos de cumplimiento desde las primeras etapas del desarrollo del producto.
Escasez de Técnicos Certificados en Alta Tensión y Modificación Estructural
Las conversiones eléctricas requieren un trabajo cuidadoso en sistemas de alta tensión, estructuras del vehículo, controles y diagnósticos. Las habilidades necesarias pueden no estar disponibles en todos los talleres que pueden completar modificaciones mecánicas o de carrocería convencionales. Esto limita la capacidad de instalación y puede afectar los plazos de entrega, los costos de mano de obra y el aseguramiento de la calidad. El mercado de conversión de vehículos necesita formación que combine competencia eléctrica con conocimientos estructurales y de integración de vehículos. Los fabricantes y los proveedores de formación están ampliando la disponibilidad de oportunidades de aprendizaje en alta tensión en respuesta a la necesidad más amplia de mano de obra. Una base más amplia de técnicos respaldaría una capacidad de conversión más consistente, pero este cambio lleva tiempo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Conversión: GNC/GLP Lidera Mientras que Motor de Combustión Interna a Eléctrico se Expande más Rápido
GNC/GLP capturó el 21,27% de la participación del mercado de conversión de vehículos en 2026, convirtiéndolo en el tipo de conversión más grande. Su papel refleja la demanda establecida de alternativas de combustible de menor costo en mercados con infraestructura de combustible de apoyo y prácticas de conversión establecidas. Estos sistemas siguen siendo relevantes donde los operadores necesitan cambios prácticos en los vehículos existentes y donde las normas de cero emisiones aún no se han vuelto vinculantes. También proporcionan procesos de instalación familiares para los talleres que tienen larga experiencia con modificaciones de sistemas de combustible. La importancia del segmento no elimina la demanda de otras formas de conversión. En cambio, muestra que la sustitución de combustible sigue siendo importante donde la economía de la flota y la política local la respaldan.
Se proyecta que Motor de Combustión Interna a Eléctrico registre una CAGR del 10,11% en el tamaño del mercado de conversión de vehículos hasta 2032, la tasa más alta entre los tipos de conversión. El segmento está respaldado por propietarios de flotas que necesitan conservar una plataforma de vehículo conocida mientras cambian su perfil de emisiones operativas. La conversión eléctrica puede ser relevante para furgonetas comerciales, vehículos especiales y vehículos con carrocerías o equipos costosos que serían difíciles de reemplazar. También crea demanda de baterías, electrónica de potencia, software de control y capacidad de instalación segura. El trabajo de accesibilidad, autocaravana, blindado, ambulancia y otros fines especiales continúa sirviendo a necesidades distintas de los clientes. Sus diferentes casos de uso hacen que el mercado general de conversión de vehículos sea menos dependiente de una única vía tecnológica.
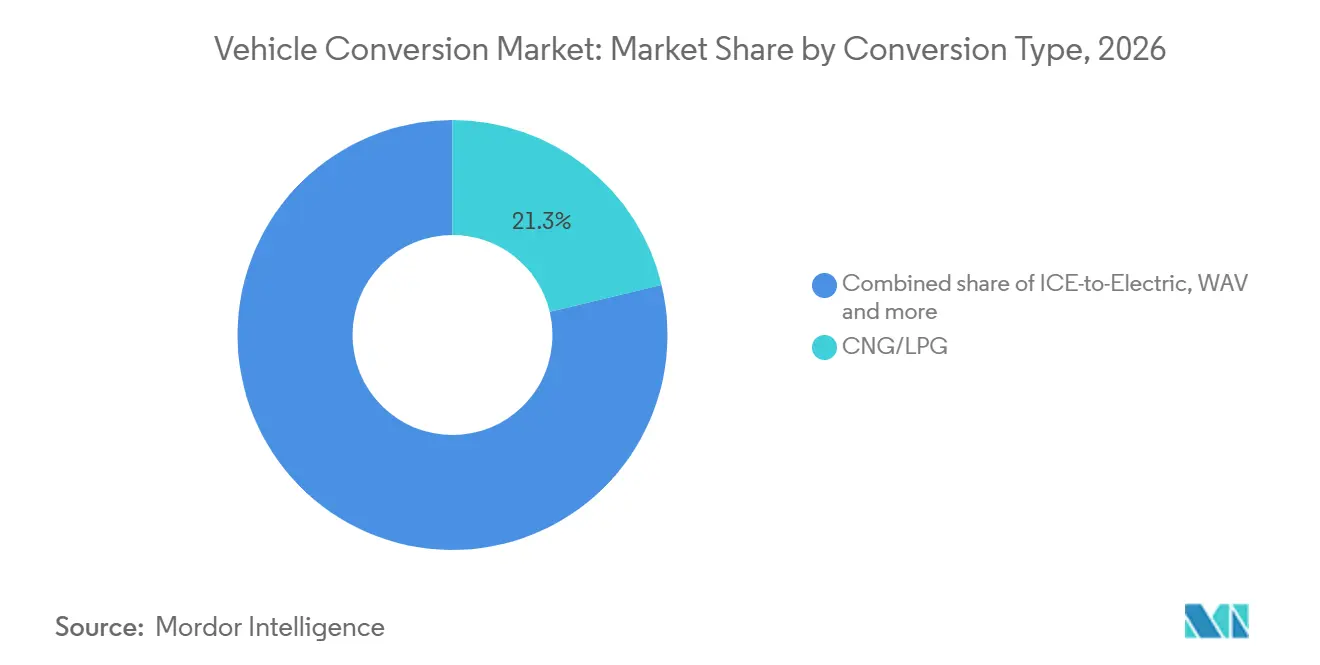
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo: Las Furgonetas y los Vehículos Comerciales Ligeros Forman la Base más Grande Mientras que los Autobuses Ganan Impulso
Las furgonetas y los vehículos comerciales ligeros representaron el 34,18% de la participación del mercado de conversión de vehículos en 2026. Estos vehículos proporcionan una base práctica para adaptaciones de entrega, conversiones de movilidad, trabajo utilitario y otros usos comerciales. Su amplia disponibilidad los hace familiares para los instaladores, los gestores de flotas y los proveedores de equipos de posventa. Una sola plataforma también puede adaptarse para varios roles a lo largo de su vida operativa. Esta versatilidad respalda una demanda constante de equipamiento y modificaciones especializadas. Explica por qué las furgonetas y los vehículos comerciales ligeros forman la base de tipo de vehículo más grande en el mercado de conversión de vehículos.
Se prevé que los autobuses crezcan a una CAGR del 7,03% hasta 2032, convirtiéndolos en el tipo de vehículo de más rápido crecimiento. Los operadores municipales y otros clientes institucionales a menudo necesitan vehículos que cumplan simultáneamente con los requisitos de servicio público, accesibilidad y emisiones. La conversión de un autobús puede preservar una carrocería e interior ya adaptados a su ruta o necesidades de pasajeros. El trabajo requiere una ingeniería exhaustiva y un cumplimiento cuidadoso, lo que respalda a los proveedores especializados. Los automóviles de pasajeros, los camiones y los vehículos de dos y tres ruedas conservan sus propias oportunidades de conversión. Su demanda está determinada por los patrones de transporte local, la propiedad de vehículos y el caso de uso de cada plataforma.
Por Componente: Los Kits de Conversión Desempeñan un Papel Central en la Entrega Repetible
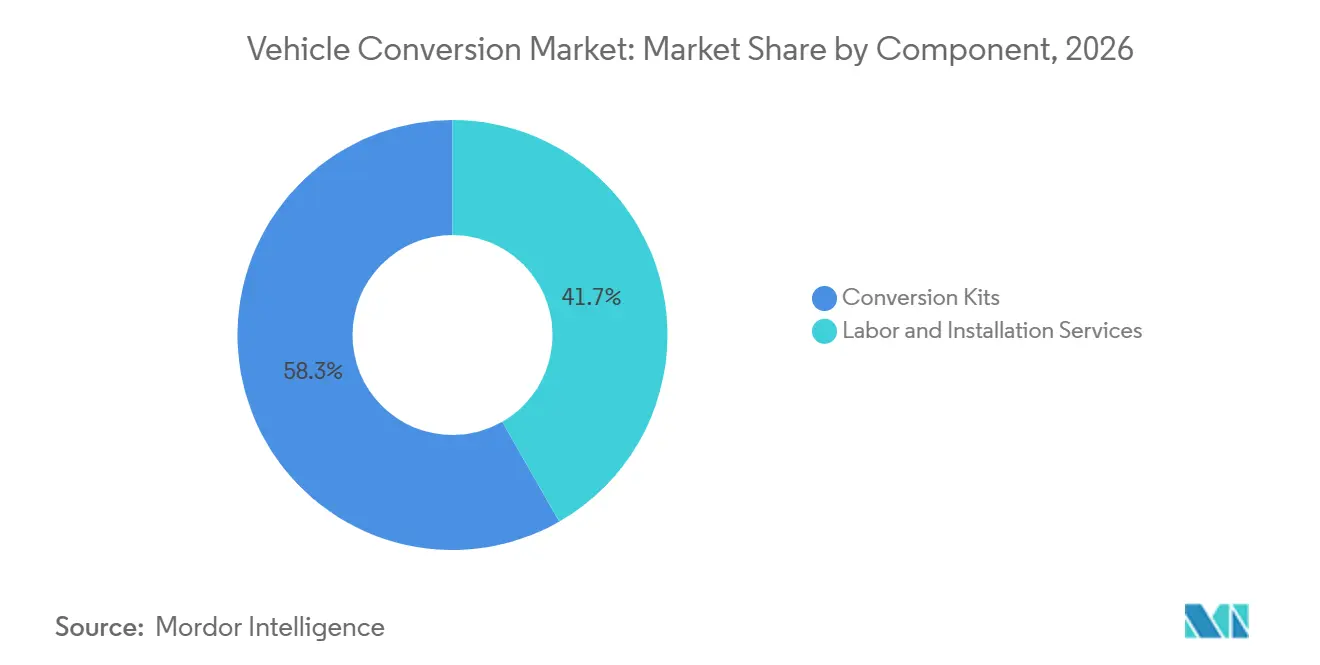
Los kits de conversión representaron el 58,27% de la participación del mercado de conversión de vehículos en 2026. Un kit puede reunir los componentes principales necesarios para hacer que una conversión particular sea repetible en una familia de vehículos definida. Este enfoque ayuda a los instaladores a trabajar a partir de un paquete validado en lugar de adquirir cada elemento por separado. También puede mejorar la consistencia de la documentación, los procedimientos de servicio y la disponibilidad de piezas. Los proveedores adquieren un papel más sólido cuando sus kits se convierten en parte de la especificación estándar de flota de un cliente. Estos factores explican la posición de liderazgo de los kits de conversión en el mercado de conversión de vehículos.
Se prevé que los kits de conversión se expandan a una CAGR del 6,76% hasta 2032, la tasa de crecimiento de componentes más rápida. Su posición refleja la necesidad de hacer que el trabajo complejo sea más predecible a medida que los programas de flota se vuelven más grandes. Los kits pueden respaldar prácticas comunes de ingeniería, formación y mantenimiento en múltiples instalaciones. Los servicios de mano de obra e instalación siguen siendo esenciales porque cada vehículo aún requiere un montaje seguro, pruebas y controles de calidad finales. La relación entre los componentes y la instalación es, por tanto, complementaria en lugar de competitiva. Los proveedores que combinan un kit confiable con un soporte de instalación especializado pueden ofrecer un camino más claro desde el diseño hasta el uso en servicio.
Por Usuario Final: Los Operadores de Flotas Lideran la Demanda y el Crecimiento
Los operadores de flotas representaron el 34,18% de la participación del mercado de conversión de vehículos en 2026. Su escala puede facilitar la estandarización de las especificaciones de los vehículos, el calendario de instalación y los acuerdos de servicio. Un operador de flota puede buscar una conversión cuando desea conservar una carrocería de vehículo o una configuración de ruta que ya funciona bien. Este grupo de clientes también enfrenta requisitos operativos directos relacionados con las normas de acceso, la utilización y el equipo instalado en cada vehículo. Los programas de flota pueden crear una demanda recurrente de kits, equipamiento, reparaciones y soporte técnico. Esa combinación otorga a los operadores de flotas un papel central en el mercado de conversión de vehículos.
Se espera que los operadores de flotas crezcan a una CAGR del 6,83% hasta 2032, la tasa más alta entre los usuarios finales. Su demanda está vinculada a la entrega, el trabajo municipal, el transporte de accesibilidad y otras operaciones especializadas. Un requisito de flota bien definido permite a un convertidor aplicar diseños y controles de calidad similares en varios vehículos. Los usuarios gubernamentales, los proveedores de atención médica, los particulares y otros compradores especializados siguen siendo importantes porque sus necesidades a menudo requieren ingeniería personalizada. Esas aplicaciones pueden involucrar equipos médicos, dispositivos de movilidad, características de seguridad o distribuciones recreativas. La combinación de clientes ayuda a preservar un papel tanto para los proveedores estandarizados como para los altamente especializados.
Análisis Geográfico
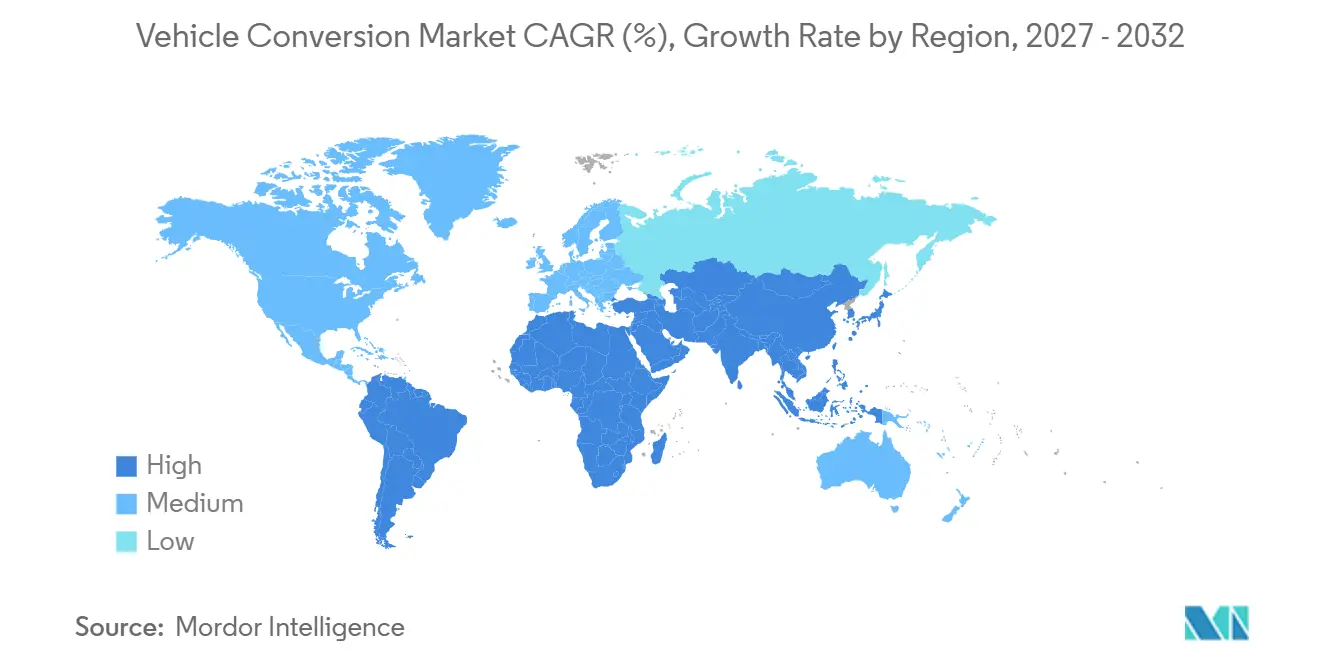
América del Norte representó el 34,27% de la participación del mercado de conversión de vehículos en 2026, la posición regional más grande. La región cuenta con una base desarrollada de equipadores comerciales y especialistas en vehículos accesibles. Los propietarios de flotas también utilizan modificaciones para equipar vehículos para trabajos de entrega, utilitarios, médicos y de servicio público. La demanda de accesibilidad continúa respaldando la adaptación dedicada de vehículos en toda la región. General Motors y BraunAbility han introducido un Chevrolet Traverse accesible para sillas de ruedas de próxima generación, lo que muestra la continua colaboración entre fabricantes y convertidores. El mercado de conversión de vehículos en América del Norte está, por tanto, respaldado tanto por la actividad de equipamiento establecida como por las nuevas necesidades de electrificación.
Europa tiene un entorno de conversión maduro moldeado por las normas de acceso a las ciudades, los objetivos de emisiones de las flotas y los estándares técnicos establecidos. Los operadores de vehículos comerciales enfrentan una necesidad práctica de adaptar los vehículos a las condiciones operativas urbanas. Las conversiones de accesibilidad y las carrocerías comerciales especializadas también siguen siendo parte de la base regional. El progreso puede ser desigual porque las normas de aprobación y los requisitos técnicos varían entre países. El mercado de conversión de vehículos requiere, por tanto, conocimiento local incluso cuando un concepto de producto se desarrolla para varios mercados europeos. Los proveedores que planifican el cumplimiento, el servicio y el soporte de piezas pueden abordar esta complejidad de manera más efectiva.
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,64% hasta 2032, la tasa geográfica más rápida. La región incluye una demanda variada de autobuses, flotas comerciales, conversiones de combustible y actividad emergente de conversión eléctrica. Las flotas de vehículos son grandes y las condiciones operativas varían enormemente entre países y ciudades. Esto respalda diferentes soluciones en lugar de un único modelo de producto regional. El mercado de conversión de vehículos puede beneficiarse de asociaciones técnicas locales y sistemas de formación que adapten las plataformas a los requisitos nacionales. América del Sur, Oriente Medio y África también contribuyen a la demanda a través de conversiones de gas, trabajos especializados y necesidades de flotas públicas o comerciales. Rusia sigue afectada por condiciones que limitan el ritmo de la actividad de vehículos y conversiones.
Panorama Competitivo
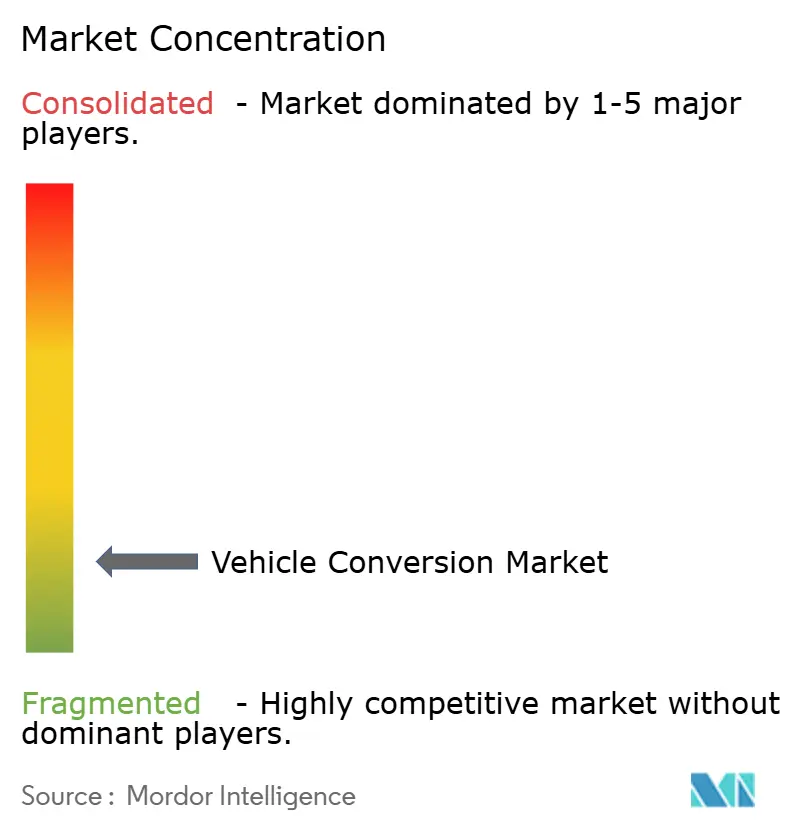
El mercado de conversión de vehículos tiene una base de proveedores fragmentada porque las aplicaciones, los requisitos de certificación y las necesidades de los clientes varían ampliamente. Las empresas a menudo desarrollan fortaleza en un área específica, como la movilidad accesible, las carrocerías comerciales, los sistemas de combustible o la integración de trenes de potencia eléctricos. Esta especialización puede ser más valiosa que una amplia cobertura de productos cuando una conversión requiere un conocimiento técnico profundo. El mercado no tiene un vehículo estándar ni un proceso de instalación estándar. Los proveedores compiten a través de la capacidad de ingeniería, el conocimiento de cumplimiento local, la calidad de instalación y el soporte de servicio. Esta estructura fomenta asociaciones enfocadas entre fabricantes de vehículos, proveedores de kits y especialistas en conversión.
Las empresas están utilizando la colaboración en productos para facilitar la entrega y el servicio de las conversiones. El concepto de taxi accesible eléctrico PV5 de Kia y BraunAbility es un ejemplo de un fabricante de vehículos que trabaja con un convertidor especializado en una aplicación de accesibilidad eléctrica. General Motors y BraunAbility también han avanzado en una oferta de SUV accesible para sillas de ruedas para el mercado norteamericano. Estos movimientos muestran que la conversión de accesibilidad sigue siendo un área significativa para el desarrollo conjunto. También indican que los fabricantes pueden hacer que el trabajo de conversión sea más práctico cuando el diseño de la plataforma y la experiencia especializada se consideran juntos. El mercado de conversión de vehículos recompensa dicha cooperación cuando mejora la seguridad, la usabilidad y el soporte para los clientes.
Los especialistas en combustibles alternativos también están buscando combinaciones que amplíen su cobertura tecnológica y geográfica. Landi Renzo y Westport Fuel Systems Italia firmaron un acuerdo sobre la integración de actividades de Transporte Verde, con un enfoque en sistemas de combustibles alternativos. Este tipo de movimiento puede fortalecer el acceso a la experiencia en sistemas de combustible, la distribución y las relaciones con los clientes. Es probable que otros competidores sigan enfocados en tipos de vehículos definidos o vías de certificación locales. El mercado de conversión de vehículos no es probable que se vuelva uniforme porque los autobuses, las furgonetas, los vehículos accesibles y las aplicaciones especiales necesitan ingeniería y soporte al cliente diferentes. La ventaja competitiva seguirá dependiendo de una capacidad de instalación creíble y de la capacidad de cumplir con los requisitos de aprobación locales.
Líderes de la Industria de Conversión de Vehículos
-
BraunAbility
-
Vantage Mobility International, LLC
-
Terex Corporation
-
Westport Fuel Systems Italia S.r.l.
-
J.B. Poindexter & Co., Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Wolong Electric y AEAUTO ingresaron al mercado de conversión de camiones mineros de diésel a eléctrico, ofreciendo kits completos de modificación de vehículos eléctricos de batería y sistemas de carga para grandes equipos mineros.
- Septiembre de 2026: National Highways recibió cuatro vehículos Hyundai IONIQ 9 totalmente eléctricos, convertidos a especificación completa de oficial de tráfico por Richell Vehicle Conversions (RVC), para su uso en prueba como vehículos de oficial de tráfico.
- Julio de 2026: Janus Electric firmó pedidos de cuatro nuevos operadores de flotas de California para un total combinado de 67 conversiones de camiones de diésel a eléctrico, con las primeras entregas previstas para el cuarto trimestre de 2026.
- Abril de 2026: Hyundai Motor lanzó 'Hyundai Conversion+', una plataforma de información técnica para vehículos comerciales que proporciona soporte técnico para carroceros y socios de conversión de vehículos en aproximadamente 120 países en 15 idiomas.
Alcance del Informe Global del Mercado de Conversión de Vehículos
El Mercado de Conversión de Vehículos está segmentado por Tipo de Conversión, Tipo de Vehículo, Componente, Usuario Final y Geografía. Por Tipo de Conversión, el mercado está segmentado en Motor de Combustión Interna a Eléctrico, GNC/GLP, Vehículo Accesible para Sillas de Ruedas, Autocaravana/Vehículo Recreativo, Blindado y Uso Especial, Ambulancia y Emergencia, y Otros Tipos de Conversión, Incluido Hidrógeno. Por Tipo de Vehículo, el mercado está segmentado en Automóviles de Pasajeros, Furgonetas y Vehículos Comerciales Ligeros, Autobuses, Camiones y Vehículos de Dos y Tres Ruedas. Por Componente, el mercado está segmentado en Kits de Conversión y Servicios de Mano de Obra e Instalación. Por Usuario Final, el mercado está segmentado en Particulares, Operadores de Flotas, Gobierno y Municipios, Servicios de Salud y Emergencias, y Otros Usuarios Finales. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Reino Unido, Francia, Italia, España, Países Bajos, Polonia, Rusia y Resto de Europa), Asia-Pacífico (China, India, Japón, Corea del Sur, Australia, Indonesia, Tailandia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Colombia, Chile y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Israel, Turquía, Sudáfrica, Egipto, Nigeria y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
| Motor de Combustión Interna a Eléctrico |
| GNC/GLP |
| Vehículo Accesible para Sillas de Ruedas |
| Autocaravana/Vehículo Recreativo |
| Blindado y Uso Especial |
| Ambulancia y Emergencia |
| Otros Tipos de Conversión, Incluido Hidrógeno |
| Automóviles de Pasajeros |
| Furgonetas y Vehículos Comerciales Ligeros |
| Autobuses |
| Camiones |
| Vehículos de Dos y Tres Ruedas |
| Kits de Conversión |
| Servicios de Mano de Obra e Instalación |
| Particulares |
| Operadores de Flotas |
| Gobierno y Municipios |
| Servicios de Salud y Emergencias |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Conversión | Motor de Combustión Interna a Eléctrico | |
| GNC/GLP | ||
| Vehículo Accesible para Sillas de Ruedas | ||
| Autocaravana/Vehículo Recreativo | ||
| Blindado y Uso Especial | ||
| Ambulancia y Emergencia | ||
| Otros Tipos de Conversión, Incluido Hidrógeno | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Furgonetas y Vehículos Comerciales Ligeros | ||
| Autobuses | ||
| Camiones | ||
| Vehículos de Dos y Tres Ruedas | ||
| Por Componente | Kits de Conversión | |
| Servicios de Mano de Obra e Instalación | ||
| Por Usuario Final | Particulares | |
| Operadores de Flotas | ||
| Gobierno y Municipios | ||
| Servicios de Salud y Emergencias | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de servicios de conversión de vehículos?
La demanda está respaldada por la extensión de la vida útil de las flotas, las normas de emisiones urbanas, las necesidades de accesibilidad y el uso especializado de vehículos comerciales.
¿Qué tipo de conversión lidera el mercado de conversión de vehículos?
GNC/GLP tuvo la mayor participación en 2026, mientras que se prevé que Motor de Combustión Interna a Eléctrico sea el tipo de conversión de más rápido crecimiento hasta 2032.
¿Por qué son importantes los operadores de flotas para los convertidores de vehículos?
Los operadores de flotas lideran tanto la participación de usuarios finales como el crecimiento proyectado porque los programas estandarizados pueden respaldar instalaciones y servicios repetibles.
¿Qué tipo de vehículo tiene la mayor oportunidad de conversión?
Las furgonetas y los vehículos comerciales ligeros lideran la participación por tipo de vehículo porque pueden adaptarse para entrega, movilidad, uso utilitario y otros roles comerciales.