
Marktgröße und Marktanteile im Bereich Fahrzeugumrüstung
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 10.11 Milliarden US-Dollar |
| Marktgröße (2032) | 13.77 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse Fahrzeugumrüstung von Mordor Intelligence
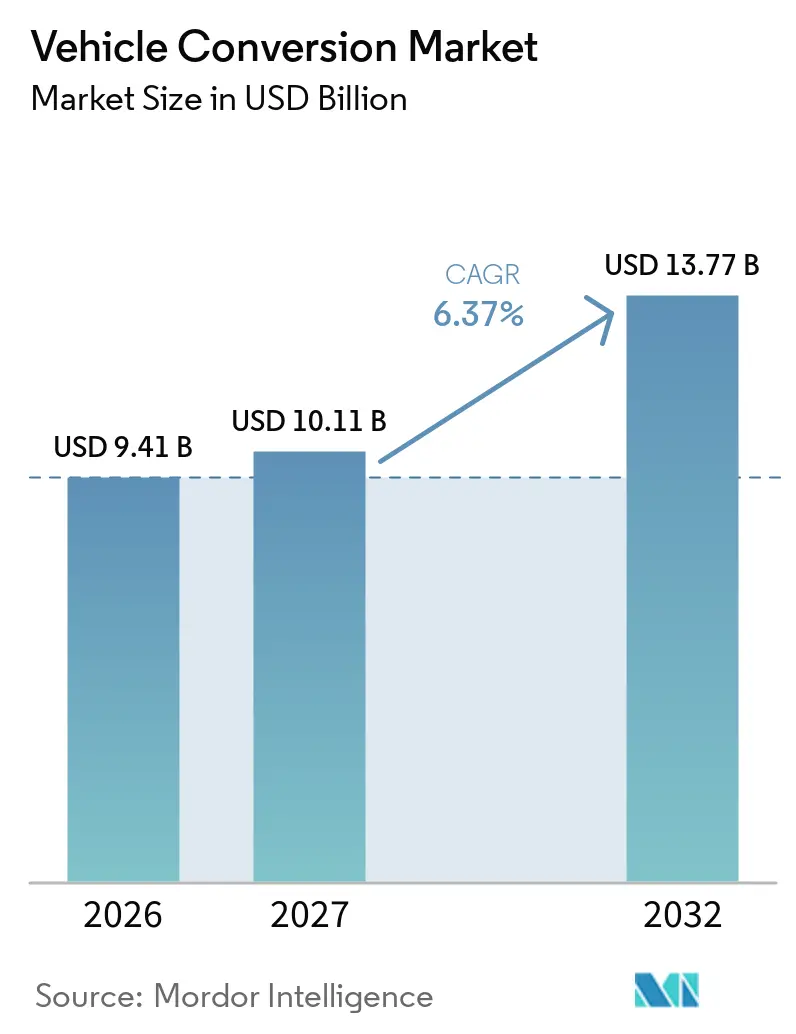
Die Marktgröße für Fahrzeugumrüstung wurde im Jahr 2026 auf 9,41 Milliarden USD geschätzt und soll von 10,11 Milliarden USD im Jahr 2027 auf 13,77 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 6,37 % über den Zeitraum 2027–2032. Der Markt für Fahrzeugumrüstung wird von Betreibern getragen, die nützliche Fahrzeuge im Einsatz halten und gleichzeitig an veränderte Betriebsanforderungen anpassen möchten. Die Nachfrage geht über traditionelle Kraftstoffwechsel hinaus und umfasst elektrische Antriebsstrangarbeiten, Barrierefreiheitsmodifikationen, gewerbliche Ausbauten und andere Spezialanwendungen. Luftqualitätsvorschriften und Flottenbetriebskosten erhöhen den Wert von Lösungen, die die Fahrzeuglebensdauer verlängern, ohne einen sofortigen Ersatz zu erfordern. Lieferanten reagieren mit stärker standardisierten Bausätzen, geschulten Installationsnetzwerken und umrüstungsfähigen Fahrzeugplattformen. Der Markt für Fahrzeugumrüstung bleibt in der Praxis lokal geprägt, da Genehmigungen, Verfügbarkeit von Arbeitskräften, Fahrzeugspezifikationen und Servicevereinbarungen von Land zu Land erheblich variieren. Dies macht ein lokal unterstütztes Installationsnetzwerk für Lieferanten wichtig, die von einem Demonstrationsprojekt zu einer zuverlässigen Kundenlieferung übergehen möchten. Es erklärt auch, warum dasselbe Umrüstungskonzept in verschiedenen Regionen unterschiedlichen kommerziellen Wert haben kann.
Wichtigste Erkenntnisse des Berichts
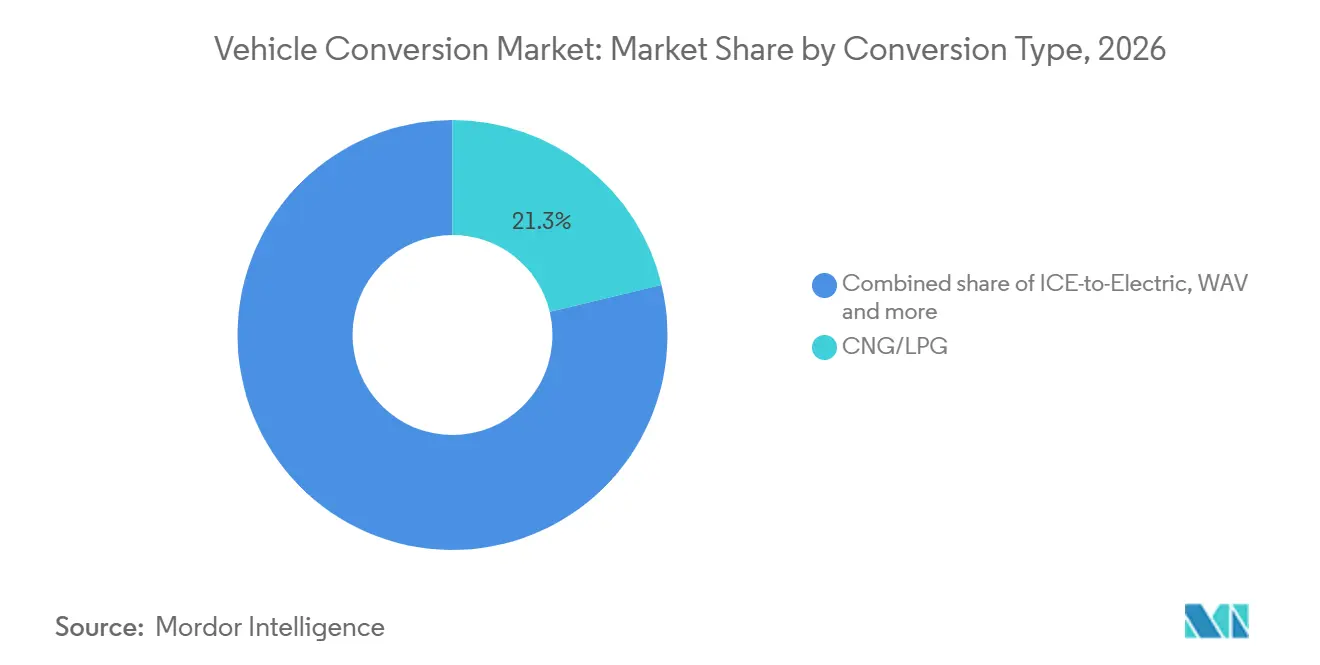
- Nach Umrüstungsart hielt CNG/LPG im Jahr 2026 einen Umsatzanteil von 21,27 %, während Verbrenner-zu-Elektro bis 2032 voraussichtlich mit einer CAGR von 10,11 % wachsen wird.
- Nach Fahrzeugtyp hielten Transporter und leichte Nutzfahrzeuge im Jahr 2026 einen Umsatzanteil von 34,18 %, während Busse bis 2032 voraussichtlich mit einer CAGR von 7,03 % wachsen werden.
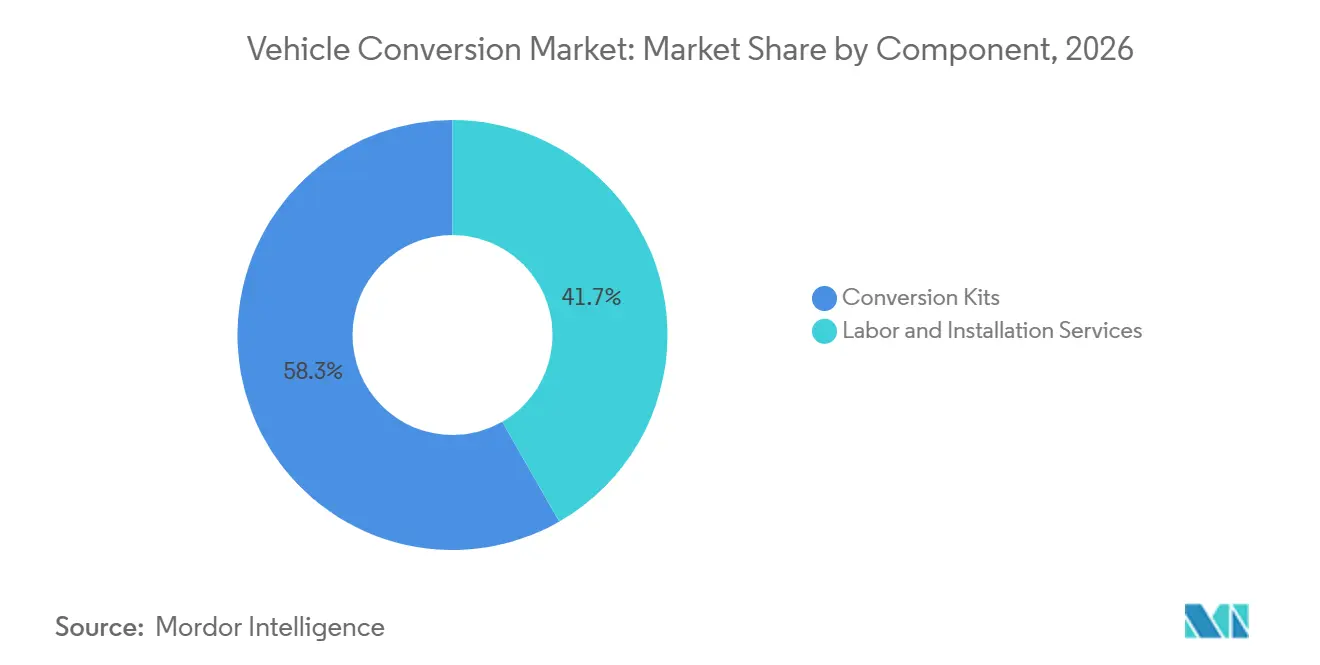
- Nach Komponente hielten Umrüstungssätze im Jahr 2026 einen Umsatzanteil von 58,27 % und sollen bis 2032 mit einer CAGR von 6,76 % wachsen.
- Nach Endnutzer hielten Flottenoperatoren im Jahr 2026 einen Umsatzanteil von 34,18 % und sollen bis 2032 mit einer CAGR von 6,83 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 34,27 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 7,64 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Fahrzeugumrüstung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung von Niedrigemissionszonen und Nachrüstungsrichtlinien für Nullemissionsfahrzeuge | +1.5% | Global; höchste Intensität in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Verlängerung des Flottenlebenszyklus und Optimierung der Gesamtbetriebskosten | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum im E-Commerce und bei spezialisierten gewerblichen Flotten | +1.0% | Global; konzentriert in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit elektrofahrzeugfähiger Ausbauplattformen und modularer Umrüstungsarchitekturen | +0.9% | Asiatisch-pazifischer Raum und Europa, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach rollstuhlgerechter Mobilität | +0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Kreislaufwirtschaftlicher Mehrwert durch Weiterverwendung bestehender Fahrzeuge | +0.6% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von Niedrigemissionszonen und Nachrüstungsrichtlinien für Nullemissionsfahrzeuge
Niedrig- und Nullemissionsvorschriften schaffen einen klareren Anreiz für Flottenbesitzer, Fahrzeuge umzurüsten, die noch eine nützliche Betriebslebensdauer haben. Die Vorschriften sind vor allem in Städten relevant, wo der gewerbliche Zugang von der Erfüllung von Emissionsbedingungen abhängt. Dies unterstützt den Markt für Fahrzeugumrüstung, indem Entscheidungen vorgezogen werden, die andernfalls aufgeschoben werden könnten. CNG- und LPG-Lösungen können eine Übergangsoption bieten, wo sie noch akzeptabel sind, während Elektroumrüstungen strengere Vorschriften erfüllen. Die Niederlande haben Nullemissionszonen mit Übergangsregelungen für berechtigte gewerbliche Transporter eingeführt und zeigen damit, wie Politik die Zeitplanung für Ersatz und Umrüstung beeinflussen kannRoutenplanung für Nullemissionszonen in den Niederlanden: Planung niederländischer Lieferrouten rund um Zonenregeln im Jahr 2026, Mara Labs Inc., locus.sh">[1]. Der daraus resultierende Bedarf ist nicht einheitlich, unterstützt jedoch eine Pipeline von Aufträgen für städtische gewerbliche Flotten.
Verlängerung des Flottenlebenszyklus und Optimierung der Gesamtbetriebskosten
Flottenbesitzer bewerten eine Umrüstung im Vergleich zu weiterem Betrieb, Ersatz, Finanzierung und den Kosten der Anpassung eines neuen Fahrzeugs für eine bestimmte Aufgabe. Dies macht die Entscheidung komplexer als ein einfacher Vergleich zwischen einem umgerüsteten Fahrzeug und einem neuen Fahrzeug. Der Markt für Fahrzeugumrüstung profitiert, wenn eine gut gewartete Plattform für einen elektrischen Antriebsstrang, Barrierefreiheitsnutzung, Lieferarbeit oder medizinischen Transport aktualisiert werden kann. Standardisierte Flottenprogramme können auch die Beschaffung, die Installationsplanung und Garantievereinbarungen vereinfachen. Öffentliche Flottenplanung zeigt auch, dass Elektrifizierungsentscheidungen die weitere Nutzung vorhandener Anlagen berücksichtigen können, anstatt sich ausschließlich auf Ersatz zu verlassen. Dies gibt Umrüstungsanbietern einen Grund, ihre Arbeit als Teil eines Betriebsplans statt als eigenständige technische Modifikation darzustellen. Dieser Ansatz hält den Fokus auf der vollständigen Betriebsrolle des Fahrzeugs statt auf seiner ursprünglichen Werkskonfiguration und unterstützt Entscheidungen auf Basis von Betriebskontinuität, Fahrzeugtauglichkeit und täglichen Serviceanforderungen.
Wachstum im E-Commerce und bei spezialisierten gewerblichen Flotten
Gewerbliche Lieferaktivitäten erhöhen den Bedarf an Fahrzeugen, die für definierte Routen, Pakete, Temperaturanforderungen und Fahrer-Workflows angepasst sind. Ein Basis-Transporter benötigt oft Regale, Trennwände, Sicherheitssysteme, Konnektivitätsausrüstung oder Kühlung, bevor er diese Rolle erfüllen kann. Diese Arbeit schafft eine direkte Öffnung für Ausrüster, auch wenn das zugrunde liegende Fahrzeug neu gekauft wird. Der Markt für Fahrzeugumrüstung profitiert daher sowohl von der Spezialisierung auf Geräteintegration als auch von Antriebsstrangarbeiten. Er begünstigt auch Lieferanten, die eine Konfiguration über viele Fahrzeuge hinweg mit zuverlässigem Serviceunterstützung wiederholen können. Da Flottenspezifikationen konsistenter werden, können Komponentenlieferanten und Installateure längerfristige Beziehungen zu Kunden aufbauen, anstatt jeden Auftrag als Einzelprojekt zu behandeln.
Verfügbarkeit elektrofahrzeugfähiger Ausbauplattformen und modularer Umrüstungsarchitekturen
Fahrzeugplattformen, die für die Aufnahme von Modifikationen ausgelegt sind, können den Konstruktionsaufwand reduzieren und die Qualität wiederholbarer machen. Modulare Bausätze ermöglichen es Herstellern auch, gemeinsame Teile und Steuerungssysteme für mehrere Fahrzeuganwendungen zu entwickeln. Kia und BraunAbility präsentierten ein vollelektrisches rollstuhlgerechtes Taxikonzept auf Basis des PV5, einem Fahrzeug, das für Barrierefreiheitsumrüstungsarbeiten ausgelegt istKia und BraunAbility stellen ein vollelektrisches rollstuhlgerechtes Taxikonzept für New York vor, Kia Media, www.kiamedia.com">[2]. Dieses Beispiel zeigt, warum die Zusammenarbeit zwischen einem Fahrzeughersteller und einem Spezialumrüster praktische Hürden für Kunden reduzieren kann. Der Markt für Fahrzeugumrüstung wird voraussichtlich profitieren, wenn Fahrzeugschnittstellen, technische Dokumentation und Installationsprozesse einfacher zu handhaben sind. Diese Veränderungen können es Installateuren auch erleichtern, konsistente Ergebnisse über eine größere Flotte hinweg zu erzielen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Genehmigungsanforderungen für Umrüstungen und Typgenehmigungen | -0.8% | Global; am stärksten ausgeprägt in Europa (EU-Verordnung 2018/858) und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Hochvolt- und Strukturmodifikationstechnikern | -0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Unsicherheiten bezüglich Batteriegewicht, Achslast, Versicherung und Restwert | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkter Zugang zu OEM-Diagnose, Software und Cybersicherheitsschnittstellen | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Genehmigungsanforderungen für Umrüstungen und Typgenehmigungen
Genehmigungsanforderungen können verhindern, dass ein Umrüstungsdesign problemlos von einem Land in ein anderes übertragen wird. Technische Vorschriften, Prüfverfahren, Versicherungserwartungen und die Anerkennung von Zertifizierungsstellen können selbst dann variieren, wenn die Fahrzeuge ähnlich sind. Dies erhöht Zeit und Kosten, bevor ein Bausatz oder ein fertiggestelltes Fahrzeug in großem Maßstab angeboten werden kann. Der Markt für Fahrzeugumrüstung bleibt von diesen lokalen Anforderungen betroffen, da Umrüstungsarbeiten sicherheitskritische Systeme verändern. Ein Anbieter benötigt möglicherweise separate Nachweise für strukturelle Änderungen, elektrische Sicherheit und Straßentauglichkeit. Die Hürde begünstigt Unternehmen, die regionale Genehmigungswege kennen und Compliance-Anforderungen frühzeitig in die Produktentwicklung einbeziehen können.
Mangel an zertifizierten Hochvolt- und Strukturmodifikationstechnikern
Elektroumrüstungen erfordern sorgfältige Arbeiten an Hochvoltsystemen, Fahrzeugstrukturen, Steuerungen und Diagnose. Die erforderlichen Fähigkeiten sind möglicherweise nicht in jeder Werkstatt verfügbar, die konventionelle mechanische oder Karosseriemodifikationen durchführen kann. Dies begrenzt die Installationskapazität und kann Lieferzeiten, Arbeitskosten und Qualitätssicherung beeinträchtigen. Der Markt für Fahrzeugumrüstung benötigt Schulungen, die elektrische Kompetenz mit Struktur- und Fahrzeugintegrationswissen verbinden. Hersteller und Schulungsanbieter erweitern das Angebot an Hochvolt-Lernmöglichkeiten als Reaktion auf den breiteren Arbeitskräftebedarf. Eine breitere Technikerbasis würde eine konsistentere Umrüstungskapazität unterstützen, aber diese Veränderung braucht Zeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Umrüstungsart: CNG/LPG führt, während Verbrenner-zu-Elektro am schnellsten wächst
CNG/LPG erzielte im Jahr 2026 einen Marktanteil von 21,27 % im Markt für Fahrzeugumrüstung und war damit die größte Umrüstungsart. Seine Rolle spiegelt die etablierte Nachfrage nach kostengünstigeren Kraftstoffalternativen in Märkten mit unterstützender Kraftstoffinfrastruktur und etablierten Umrüstungspraktiken wider. Diese Systeme bleiben relevant, wo Betreiber praktische Änderungen an bestehenden Fahrzeugen benötigen und wo Nullemissionsvorschriften noch nicht verbindlich geworden sind. Sie bieten auch vertraute Installationsprozesse für Werkstätten, die langjährige Erfahrung mit Kraftstoffsystemmodifikationen haben. Die Bedeutung des Segments beseitigt nicht die Nachfrage nach anderen Umrüstungsformen. Stattdessen zeigt es, dass Kraftstoffsubstitution dort weiterhin wichtig ist, wo Flottenökonomie und lokale Politik sie unterstützen.
Verbrenner-zu-Elektro soll bis 2032 eine CAGR von 10,11 % in der Marktgröße für Fahrzeugumrüstung verzeichnen, die höchste Rate unter den Umrüstungsarten. Das Segment wird von Flottenbesitzern getragen, die eine bekannte Fahrzeugplattform beibehalten müssen, während sie ihr Emissionsprofil im Betrieb ändern. Elektroumrüstungen können für gewerbliche Transporter, Spezialfahrzeuge und Fahrzeuge mit teuren Aufbauten oder Ausrüstungen relevant sein, die schwer zu ersetzen wären. Es entsteht auch Nachfrage nach Batterien, Leistungselektronik, Steuerungssoftware und sicherer Installationskompetenz. Barrierefreiheits-, Wohnmobil-, Panzer-, Rettungs- und andere Spezialzweckarbeiten bedienen weiterhin unterschiedliche Kundenbedürfnisse. Ihre unterschiedlichen Anwendungsfälle machen den gesamten Markt für Fahrzeugumrüstung weniger abhängig von einem einzigen Technologiepfad.

Nach Fahrzeugtyp: Transporter und leichte Nutzfahrzeuge bilden die größte Basis, während Busse an Dynamik gewinnen
Transporter und leichte Nutzfahrzeuge hielten im Jahr 2026 einen Marktanteil von 34,18 % im Markt für Fahrzeugumrüstung. Diese Fahrzeuge bieten eine praktische Basis für Lieferanpassungen, Mobilitätsumrüstungen, Versorgungsarbeiten und andere gewerbliche Verwendungszwecke. Ihre weite Verfügbarkeit macht sie Installateuren, Flottenmanagern und Aftermarket-Ausrüstungslieferanten vertraut. Eine einzige Plattform kann auch für mehrere Rollen über ihre Betriebslebensdauer hinweg angepasst werden. Diese Vielseitigkeit unterstützt eine stetige Nachfrage nach Ausbauten und Spezialmodifikationen. Sie erklärt, warum Transporter und leichte Nutzfahrzeuge die größte Fahrzeugtypbasis im Markt für Fahrzeugumrüstung bilden.
Busse sollen bis 2032 mit einer CAGR von 7,03 % wachsen und sind damit der am schnellsten wachsende Fahrzeugtyp. Kommunale Betreiber und andere institutionelle Kunden benötigen oft Fahrzeuge, die gleichzeitig Anforderungen an öffentliche Dienstleistungen, Barrierefreiheit und Emissionen erfüllen. Die Umrüstung eines Busses kann eine Fahrzeugkarosserie und ein Innenraumlayout erhalten, die bereits für seine Route oder Fahrgastbedürfnisse geeignet sind. Die Arbeit erfordert gründliche Konstruktion und sorgfältige Compliance, was Spezialanbieter unterstützt. Personenkraftwagen, Lastkraftwagen sowie Zwei- und Dreiräder behalten ihre eigenen Umrüstungsmöglichkeiten. Ihre Nachfrage wird durch lokale Verkehrsmuster, Fahrzeugbesitz und den Anwendungsfall jeder Plattform geprägt.
Nach Komponente: Umrüstungssätze spielen eine zentrale Rolle bei der wiederholbaren Lieferung
Umrüstungssätze machten im Jahr 2026 einen Marktanteil von 58,27 % im Markt für Fahrzeugumrüstung aus. Ein Bausatz kann die Kernkomponenten zusammenführen, die erforderlich sind, um eine bestimmte Umrüstung über eine definierte Fahrzeugfamilie hinweg wiederholbar zu machen. Dieser Ansatz hilft Installateuren, aus einem validierten Paket heraus zu arbeiten, anstatt jeden Artikel separat zu beschaffen. Er kann auch die Konsistenz von Dokumentation, Serviceverfahren und Teilverfügbarkeit verbessern. Lieferanten gewinnen eine stärkere Rolle, wenn ihre Bausätze Teil der Standard-Flottenspezifikation eines Kunden werden. Diese Faktoren erklären die führende Position von Umrüstungssätzen im Markt für Fahrzeugumrüstung.
Umrüstungssätze sollen bis 2032 mit einer CAGR von 6,76 % wachsen, der schnellsten Komponentenwachstumsrate. Ihre Position spiegelt die Notwendigkeit wider, komplexe Arbeiten vorhersehbarer zu machen, da Flottenprogramme größer werden. Bausätze können gemeinsame Konstruktions-, Schulungs- und Wartungspraktiken über mehrere Installationen hinweg unterstützen. Arbeits- und Installationsdienstleistungen bleiben unverzichtbar, da jedes Fahrzeug noch eine sichere Montage, Prüfung und abschließende Qualitätskontrolle erfordert. Die Beziehung zwischen Komponenten und Installation ist daher komplementär und nicht wettbewerbsorientiert. Anbieter, die einen zuverlässigen Bausatz mit qualifizierter Installationsunterstützung kombinieren, können einen klareren Weg vom Design bis zur Inbetriebnahme bieten.
Nach Endnutzer: Flottenoperatoren führen Nachfrage und Wachstum an
Flottenoperatoren hielten im Jahr 2026 einen Marktanteil von 34,18 % im Markt für Fahrzeugumrüstung. Ihr Umfang kann es erleichtern, Fahrzeugspezifikationen, Installationszeitpläne und Servicevereinbarungen zu standardisieren. Ein Flottenoperator kann eine Umrüstung anstreben, wenn er eine Fahrzeugkarosserie oder Routenkonfiguration beibehalten möchte, die bereits gut funktioniert. Diese Kundengruppe steht auch vor direkten Betriebsanforderungen in Bezug auf Zugangsregeln, Auslastung und die auf jedem Fahrzeug installierte Ausrüstung. Flottenprogramme können wiederkehrende Nachfrage nach Bausätzen, Ausbauten, Reparaturen und technischem Support erzeugen. Diese Kombination gibt Flottenoperatoren eine zentrale Rolle im Markt für Fahrzeugumrüstung.
Flottenoperatoren sollen bis 2032 mit einer CAGR von 6,83 % wachsen, der höchsten Rate unter den Endnutzern. Ihre Nachfrage ist mit Lieferung, kommunalen Arbeiten, Barrierefreiheitstransport und anderen Spezialoperationen verbunden. Eine klar definierte Flottenanforderung ermöglicht es einem Umrüster, ähnliche Designs und Qualitätskontrollen über mehrere Fahrzeuge hinweg anzuwenden. Staatliche Nutzer, Gesundheitsdienstleister, Privatpersonen und andere Spezialkäufer bleiben wichtig, da ihre Bedürfnisse oft individuelle Konstruktion erfordern. Diese Anwendungen können medizinische Ausrüstung, Mobilitätshilfen, Sicherheitsmerkmale oder Freizeitlayouts umfassen. Die Mischung der Kunden trägt dazu bei, eine Rolle sowohl für standardisierte als auch für hochspezialisierte Anbieter zu erhalten.
Geografische Analyse
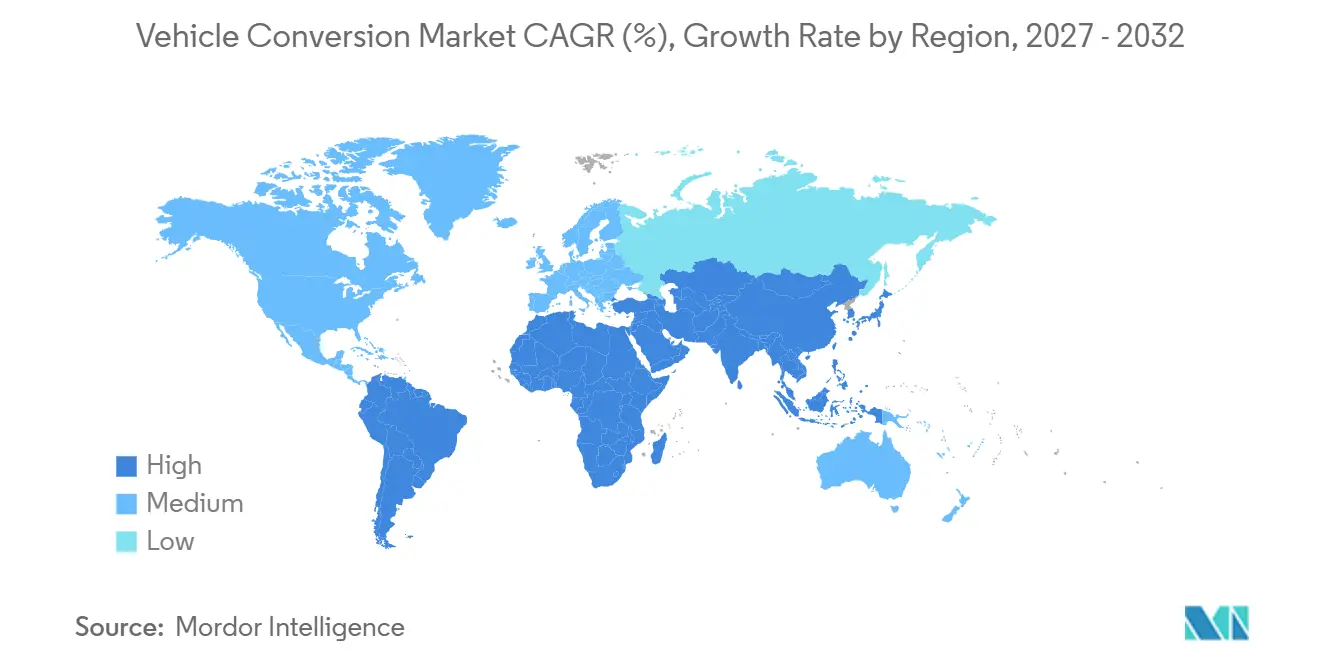
Nordamerika hielt im Jahr 2026 einen Marktanteil von 34,27 % im Markt für Fahrzeugumrüstung, die größte regionale Position. Die Region verfügt über eine entwickelte Basis gewerblicher Ausrüster und Spezialisten für barrierefreie Fahrzeuge. Flottenbesitzer nutzen Modifikationen auch, um Fahrzeuge für Liefer-, Versorgungs-, Medizin- und öffentliche Dienstleistungsarbeiten auszurüsten. Die Nachfrage nach Barrierefreiheit unterstützt weiterhin die dedizierte Fahrzeuganpassung in der gesamten Region. General Motors und BraunAbility haben einen Chevrolet Traverse der nächsten Generation mit Rollstuhlzugang eingeführt, was die anhaltende Zusammenarbeit zwischen Hersteller und Umrüster zeigt. Der Markt für Fahrzeugumrüstung in Nordamerika wird daher sowohl durch etablierte Ausbauaktivitäten als auch durch neuere Elektrifizierungsanforderungen unterstützt.
Europa verfügt über ein reifes Umrüstungsumfeld, das durch städtische Zugangsregeln, Flottenemissionsziele und etablierte technische Standards geprägt ist. Nutzfahrzeugbetreiber stehen vor einem praktischen Bedarf, Fahrzeuge für städtische Betriebsbedingungen anzupassen. Barrierefreiheitsumrüstungen und spezialisierte gewerbliche Aufbauten bleiben ebenfalls Teil der regionalen Basis. Fortschritte können ungleichmäßig sein, da Genehmigungsregeln und technische Anforderungen zwischen den Ländern variieren. Der Markt für Fahrzeugumrüstung erfordert daher lokales Wissen, auch wenn ein Produktkonzept für mehrere europäische Märkte entwickelt wird. Lieferanten, die Compliance, Service und Teileunterstützung einplanen, können diese Komplexität effektiver bewältigen.
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 7,64 % wachsen, der schnellsten geografischen Rate. Die Region umfasst eine vielfältige Nachfrage nach Bussen, gewerblichen Flotten, Kraftstoffumrüstungen und aufkommenden Elektroumrüstungsaktivitäten. Fahrzeugflotten sind groß und die Betriebsbedingungen variieren stark zwischen Ländern und Städten. Dies unterstützt unterschiedliche Lösungen statt eines einzigen regionalen Produktmodells. Der Markt für Fahrzeugumrüstung kann von lokalen technischen Partnerschaften und Schulungssystemen profitieren, die Plattformen an inländische Anforderungen anpassen. Südamerika, der Nahe Osten und Afrika tragen ebenfalls durch Gasumrüstungen, Spezialarbeiten sowie öffentliche oder gewerbliche Flottenanforderungen zur Nachfrage bei. Russland bleibt von Bedingungen betroffen, die das Tempo der Fahrzeug- und Umrüstungsaktivitäten begrenzen.
Wettbewerbslandschaft
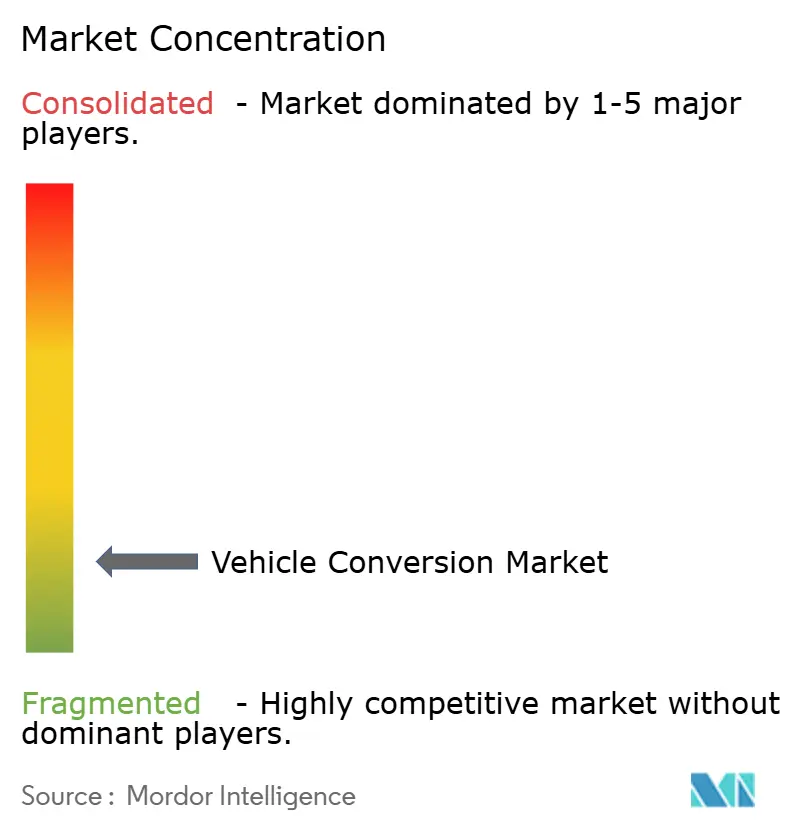
Der Markt für Fahrzeugumrüstung hat eine fragmentierte Lieferantenbasis, da Anwendungen, Zertifizierungsanforderungen und Kundenbedürfnisse stark variieren. Unternehmen bauen oft Stärke in einem einzigen Bereich auf, wie barrierefreie Mobilität, gewerbliche Aufbauten, Kraftstoffsysteme oder elektrische Antriebsstrangintegration. Diese Spezialisierung kann wertvoller sein als eine breite Produktabdeckung, wenn eine Umrüstung tiefes technisches Wissen erfordert. Der Markt hat kein einheitliches Standardfahrzeug und keinen einheitlichen Standardinstallationsprozess. Lieferanten konkurrieren durch Konstruktionskompetenz, lokales Compliance-Wissen, Installationsqualität und Serviceunterstützung. Diese Struktur fördert fokussierte Partnerschaften zwischen Fahrzeugherstellern, Bausatzlieferanten und Umrüstungsspezialisten.
Unternehmen nutzen Produktzusammenarbeit, um Umrüstungen einfacher lieferbar und wartbar zu machen. Das barrierefreie Taxikonzept PV5 von Kia und BraunAbility ist ein Beispiel für einen Fahrzeughersteller, der mit einem Spezialumrüster an einer elektrischen Barrierefreiheitsanwendung zusammenarbeitet. General Motors und BraunAbility haben auch ein rollstuhlgerechtes SUV-Angebot für den nordamerikanischen Markt weiterentwickelt. Diese Schritte zeigen, dass Barrierefreiheitsumrüstung ein bedeutender Bereich für gemeinsame Entwicklung bleibt. Sie zeigen auch, dass Hersteller Umrüstungsarbeiten praktischer gestalten können, wenn Plattformdesign und Spezialexpertise gemeinsam berücksichtigt werden. Der Markt für Fahrzeugumrüstung belohnt eine solche Zusammenarbeit, wenn sie Sicherheit, Benutzerfreundlichkeit und Kundenunterstützung verbessert.
Alternativkraftstoffspezialisten verfolgen auch Kombinationen, die ihre Technologie- und geografische Abdeckung erweitern. Landi Renzo und Westport Fuel Systems Italia unterzeichneten eine Vereinbarung zur Integration von Aktivitäten im Bereich grüner Transport mit Schwerpunkt auf Alternativkraftstoffsystemen. Diese Art von Schritt kann den Zugang zu Kraftstoffsystem-Expertise, Vertrieb und Kundenbeziehungen stärken. Andere Wettbewerber werden sich voraussichtlich weiterhin auf definierte Fahrzeugtypen oder lokale Zertifizierungswege konzentrieren. Der Markt für Fahrzeugumrüstung wird voraussichtlich nicht einheitlich werden, da Busse, Transporter, barrierefreie Fahrzeuge und Spezialanwendungen unterschiedliche Konstruktion und Kundenunterstützung benötigen. Wettbewerbsvorteile werden weiterhin von glaubwürdiger Installationskompetenz und der Fähigkeit abhängen, lokale Genehmigungsanforderungen zu erfüllen.
Marktführer im Bereich Fahrzeugumrüstung
-
BraunAbility
-
Vantage Mobility International, LLC
-
Terex Corporation
-
Westport Fuel Systems Italia S.r.l.
-
J.B. Poindexter & Co., Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: Wolong Electric und AEAUTO traten in den Markt für die Umrüstung von Bergbau-Lkw von Diesel auf Elektro ein und boten vollständige Umbausätze für batteriebetriebene Elektrofahrzeuge sowie Ladesysteme für schwere Bergbaugeräte an.
- September 2026: National Highways nahm vier vollelektrische Hyundai IONIQ 9-Fahrzeuge in Empfang, die von Richell Vehicle Conversions (RVC) zur vollständigen Verkehrsbeamtenspezifikation umgerüstet wurden, für den Einsatz als Verkehrsbeamtenfahrzeuge im Rahmen eines Pilotprojekts.
- Juli 2026: Janus Electric unterzeichnete Aufträge von vier neuen kalifornischen Flottenoperatoren für insgesamt 67 Diesel-zu-Elektro-Lkw-Umrüstungen, mit ersten Lieferungen im vierten Quartal 2026.
- April 2026: Hyundai Motor lancierte „Hyundai Conversion+”, eine technische Informationsplattform für Nutzfahrzeuge, die technischen Support für Fahrzeugaufbauer und Umrüstungspartner in rund 120 Ländern in 15 Sprachen bietet.
Umfang des globalen Berichts zum Markt für Fahrzeugumrüstung
Der Markt für Fahrzeugumrüstung ist segmentiert nach Umrüstungsart, Fahrzeugtyp, Komponente, Endnutzer und Geografie. Nach Umrüstungsart ist der Markt segmentiert in Verbrenner-zu-Elektro, CNG/LPG, rollstuhlgerechte Fahrzeuge, Wohnmobil/Reisemobil, Panzer- und Spezialzweck, Rettungs- und Notfallfahrzeuge sowie sonstige Umrüstungsarten einschließlich Wasserstoff. Nach Fahrzeugtyp ist der Markt segmentiert in Personenkraftwagen, Transporter und leichte Nutzfahrzeuge, Busse, Lastkraftwagen sowie Zwei- und Dreiräder. Nach Komponente ist der Markt segmentiert in Umrüstungssätze sowie Arbeits- und Installationsdienstleistungen. Nach Endnutzer ist der Markt segmentiert in Privatpersonen, Flottenoperatoren, staatliche und kommunale Stellen, Gesundheits- und Notfalldienste sowie sonstige Endnutzer. Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Niederlande, Polen, Russland und übriges Europa), asiatisch-pazifischer Raum (China, Indien, Japan, Südkorea, Australien, Indonesien, Thailand und übriger asiatisch-pazifischer Raum), Südamerika (Brasilien, Argentinien, Kolumbien, Chile und briges Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Türkei, Südafrika, Ägypten, Nigeria und übriger Naher Osten und Afrika). Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Verbrenner-zu-Elektro |
| CNG/LPG |
| Rollstuhlgerechtes Fahrzeug |
| Wohnmobil/Reisemobil |
| Panzer- und Spezialzweck |
| Rettungs- und Notfallfahrzeuge |
| Sonstige Umrüstungsarten einschließlich Wasserstoff |
| Personenkraftwagen |
| Transporter und leichte Nutzfahrzeuge |
| Busse |
| Lastkraftwagen |
| Zwei- und Dreiräder |
| Umrüstungssätze |
| Arbeits- und Installationsdienstleistungen |
| Privatpersonen |
| Flottenoperatoren |
| Staatliche und kommunale Stellen |
| Gesundheits- und Notfalldienste |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Umrüstungsart | Verbrenner-zu-Elektro | |
| CNG/LPG | ||
| Rollstuhlgerechtes Fahrzeug | ||
| Wohnmobil/Reisemobil | ||
| Panzer- und Spezialzweck | ||
| Rettungs- und Notfallfahrzeuge | ||
| Sonstige Umrüstungsarten einschließlich Wasserstoff | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Transporter und leichte Nutzfahrzeuge | ||
| Busse | ||
| Lastkraftwagen | ||
| Zwei- und Dreiräder | ||
| Nach Komponente | Umrüstungssätze | |
| Arbeits- und Installationsdienstleistungen | ||
| Nach Endnutzer | Privatpersonen | |
| Flottenoperatoren | ||
| Staatliche und kommunale Stellen | ||
| Gesundheits- und Notfalldienste | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Fahrzeugumrüstungsdienstleistungen an?
Die Nachfrage wird durch die Verlängerung der Flottenlebensdauer, städtische Emissionsvorschriften, Barrierefreiheitsbedürfnisse und den Einsatz spezialisierter gewerblicher Fahrzeuge unterstützt.
Welche Umrüstungsart führt den Markt für Fahrzeugumrüstung an?
CNG/LPG hielt im Jahr 2026 den größten Anteil, während Verbrenner-zu-Elektro bis 2032 voraussichtlich die am schnellsten wachsende Umrüstungsart sein wird.
Warum sind Flottenoperatoren für Fahrzeugumrüster wichtig?
Flottenoperatoren führen sowohl den Endnutzeranteil als auch das prognostizierte Wachstum an, da standardisierte Programme wiederholbare Installationen und Serviceleistungen unterstützen können.
Welcher Fahrzeugtyp bietet die größte Umrüstungsmöglichkeit?
Transporter und leichte Nutzfahrzeuge führen den Fahrzeugtypanteil an, da sie für Liefer-, Mobilitäts-, Versorgungs- und andere gewerbliche Rollen angepasst werden können.