
Tamanho e Participação do Mercado de Materiais para Blindagem de Veículos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 8.85 Bilhões de dólares |
| Tamanho do Mercado (2032) | 12.28 Bilhões de dólares |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais para Blindagem de Veículos por Mordor Intelligence
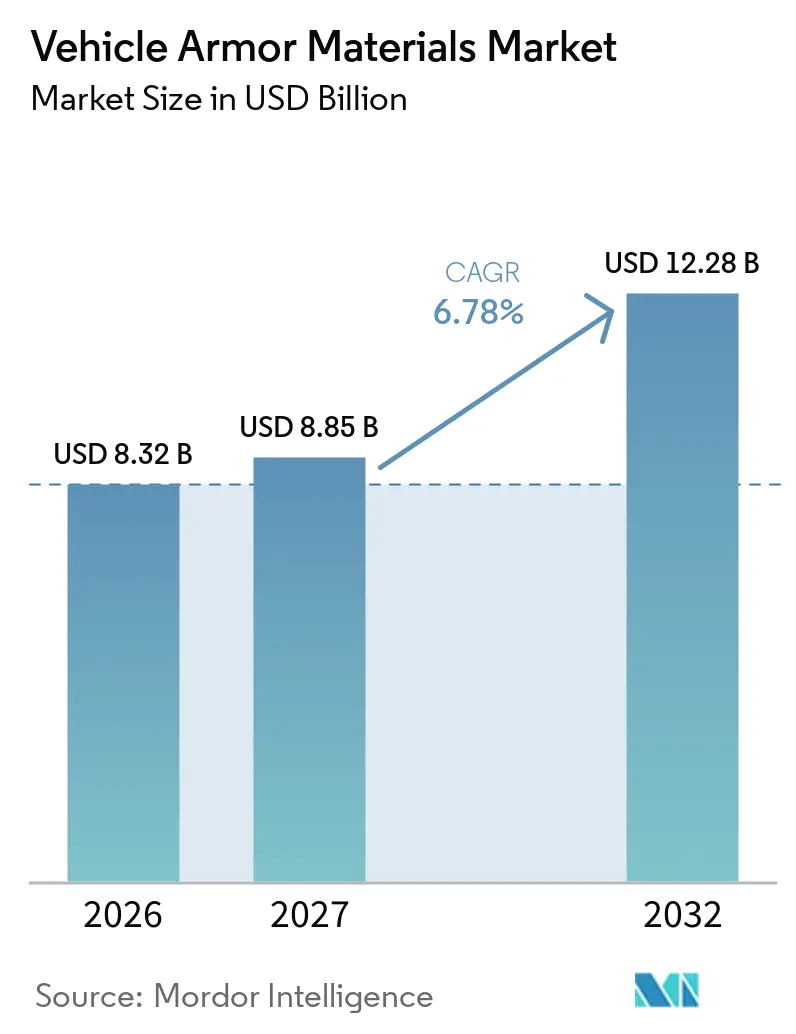
O tamanho do Mercado de Materiais para Blindagem de Veículos foi avaliado em 8,32 bilhões de USD em 2026 e estima-se que cresça de 8,85 bilhões de USD em 2027 para atingir 12,28 bilhões de USD até 2032, a um CAGR de 6,78% durante o período de previsão (2027-2032). A renovação da frota de defesa, a evolução das ameaças no campo de batalha e a demanda por sistemas de proteção mais leves sustentam os gastos no mercado de materiais para blindagem de veículos. As aquisições estão cada vez mais focadas na proteção contra ameaças balísticas, de explosões, minas, drones e ataques superiores, e não apenas contra ameaças balísticas convencionais. O mercado de materiais para blindagem de veículos também se beneficia quando os fornecedores conseguem combinar desempenho de materiais com suporte à integração em veículos e capacidade de produção confiável. Os marcos de aquisição europeus e os programas de modernização da região Indo-Pacífico oferecem horizontes de planejamento mais longos para os produtores, enquanto os requisitos de qualificação e a concentração de fornecimento de cerâmicas e fibras especiais podem retardar a adoção. O mercado de materiais para blindagem de veículos, portanto, favorece fornecedores capazes de atender simultaneamente aos requisitos de proteção, peso, certificação e prazo de entrega.
Principais Conclusões do Relatório
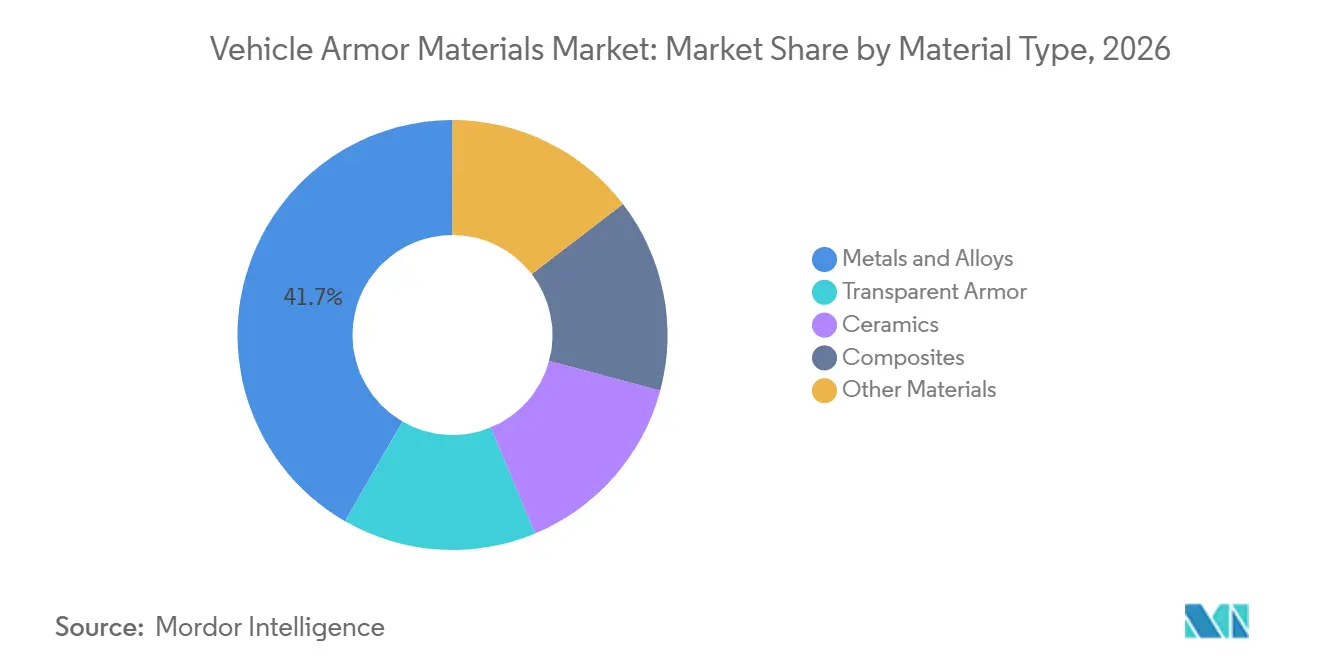
- Por tipo de material, metais e ligas detinham 41,67% da participação do mercado de materiais para blindagem de veículos em 2026, enquanto as cerâmicas têm previsão de avançar a um CAGR de 7,34% até 2032.
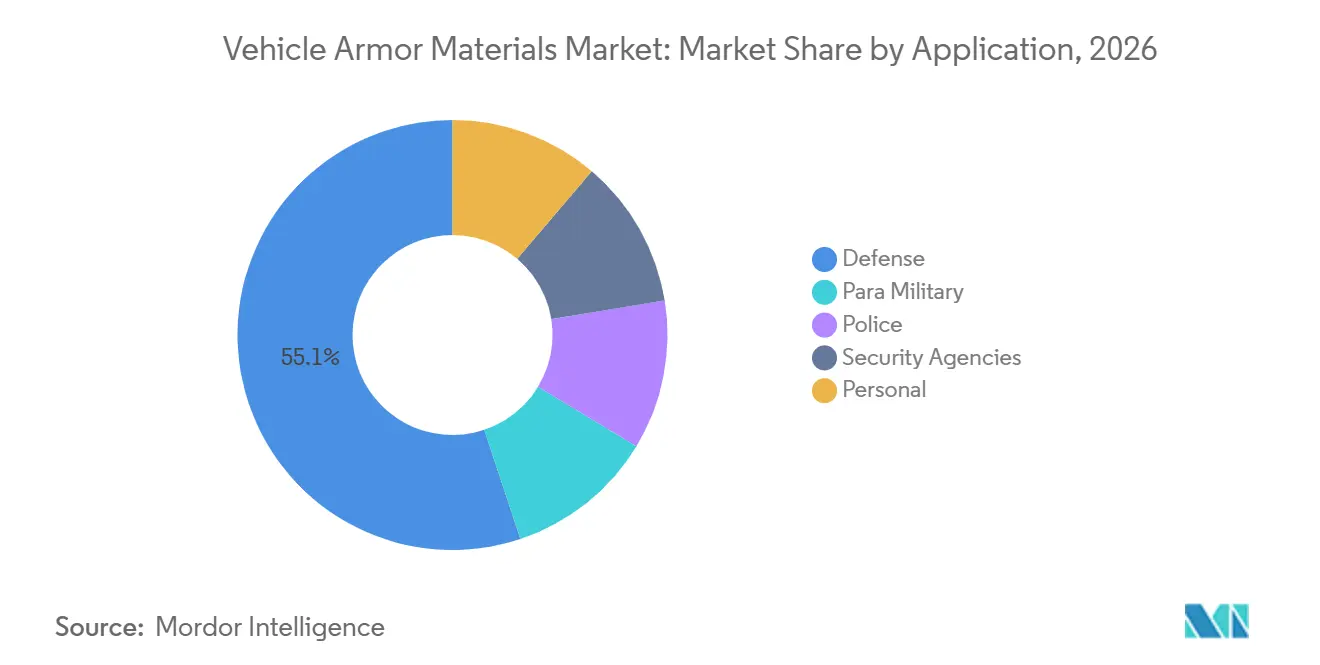
- Por aplicação, defesa detinha 55,13% da participação do mercado de materiais para blindagem de veículos em 2026 e tem previsão de avançar a um CAGR de 7,81% até 2032.
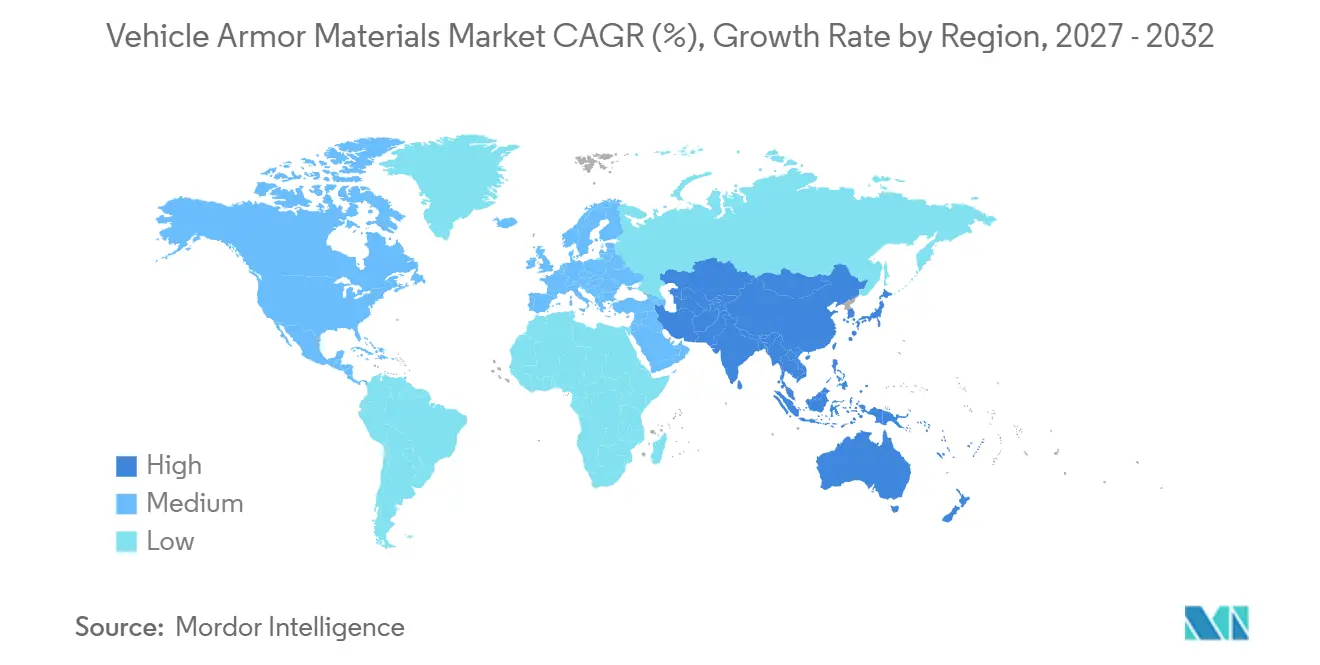
- Por geografia, a América do Norte detinha 34,51% da participação do mercado de materiais para blindagem de veículos em 2026, enquanto a Ásia-Pacífico tem previsão de avançar a um CAGR de 7,63% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Modernização da Frota Militar e Programas de Atualização de Veículos | +2.5% | Global, liderado pelos EUA, Alemanha, Índia e Coreia do Sul | Médio prazo (2-4 anos) |
| Aumento das Ameaças Balísticas, de Explosões, Minas e Drones | +1.8% | Global, concentrado na Ásia-Pacífico, Oriente Médio e África e Europa Oriental | Curto prazo (≤ 2 anos) |
| Substituição por Blindagem Leve para Preservação de Mobilidade e Carga Útil | +1.2% | Global, liderado pelos EUA, Alemanha e Israel | Médio prazo (2-4 anos) |
| Rearmamento Europeu e Aquisição Conjunta de Defesa | +0.9% | Em toda a Europa, com vínculos de aquisição com as cadeias de fornecimento da América do Norte e da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Proteção Civil, de VIPs, de Transporte de Valores e de Infraestrutura Crítica | +0.6% | Global, liderado pelo Oriente Médio e África, América Latina e centros urbanos de alto risco | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Frota Militar e Programas de Atualização de Veículos
Os principais programas de substituição e atualização estão criando demanda plurianual de materiais para o mercado de materiais para blindagem de veículos. O Exército dos EUA avançou com 2 equipes da indústria para o programa XM30 e planejou a entrega de 8 protótipos iniciais em 2026. A solicitação do Ano Fiscal (AF) 2027 incluiu 547 milhões de USD para atividades de aquisição do XM30. BAE Systems havia entregado mais de 500 Veículos Blindados Multipropósito ao Exército dos EUA até 2025. O programa também recebeu uma modificação contratual de 139,6 milhões de USD para produção contínua. Esses programas sustentam a demanda por blindagem tanto na produção de novos veículos quanto na modernização das frotas existentes.
Aumento das Ameaças Balísticas, de Explosões, Minas e Drones
O espectro de ameaças abordadas pelos requisitos de proteção de veículos se ampliou desde 2022. O Exército dos EUA alocou 91,7 milhões de USD em seu orçamento do AF2026 para kits de proteção passiva contra ataques superiores. O financiamento cobre uma frota de Brigada de Combate Blindada, e não uma única plataforma de veículo. Um estudo coreano de 2025 identificou a proteção ativa e eletromagnética como requisitos, além da blindagem balística convencional, para veículos blindados sobre rodas de próxima geração. Esses requisitos tornam a seleção de materiais parte de uma arquitetura de proteção mais ampla. O mercado de materiais para blindagem de veículos atende cada vez mais a sistemas que combinam blindagem com sensores, proteção ativa e recursos de sobrevivência do veículo.
Substituição por Blindagem Leve para Preservação de Mobilidade e Carga Útil
A redução de peso tornou-se central nas decisões de proteção de veículos, pois mobilidade e carga útil continuam sendo requisitos operacionais. A Avient introduziu os materiais balísticos rígidos Dyneema HB330 e HB332 em janeiro de 2025. A empresa declarou que esses materiais podem possibilitar um sistema de blindagem 45% mais leve do que os sistemas Dyneema de primeira geração, com desempenho balístico equivalente. Um estudo de pesquisa de 2025 constatou que estruturas em camadas de Hardox 450, para-aramida e polietileno de ultra-alto peso molecular atenderam aos requisitos do Nível I do Acordo de Padronização da OTAN (STANAG) 4569 a 52,9 kg/m². O mercado de materiais para blindagem de veículos está, consequentemente, migrando para combinações de materiais em vez de soluções de proteção com material único. Essa mudança vincula diretamente a seleção de materiais à transportabilidade e ao alcance operacional do veículo.
Rearmamento Europeu e Aquisição Conjunta de Defesa
As aquisições europeias estão evoluindo de amplos compromissos políticos para programas de veículos financiados. A Alemanha encomendou 424 veículos blindados sobre rodas por 7 bilhões de EUR em outubro de 2026, incluindo um acordo-quadro de 3,5 bilhões de EUR para 274 veículos de reconhecimento. O pacote também incluiu um acordo de 3,4 bilhões de EUR para veículos de combate de infantaria Schakal por meio da Organização para a Cooperação Conjunta em Armamentos. A Finlândia estabeleceu um escritório de programa multinacional para o Sistema de Veículo Blindado Comum em setembro de 2025[1]. O programa tinha quase 1.000 veículos encomendados e 60 milhões de EUR em financiamento da União Europeia. Esses marcos criam uma base de demanda mais clara para o mercado de materiais para blindagem de veículos nos países participantes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Qualificação, Certificação e Reteste | -0.5% | Global, mais agudo na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Concentração de Fornecimento de Carboneto de Silício e Fibras Especiais | -0.3% | Global, com risco concentrado nos polos de fornecimento da América do Norte, UE e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Compromissos entre Proteção e Peso e Restrições de Integração em Veículos | -0.2% | Global, intensificado para veículos táticos leves e plataformas transportáveis por via aérea | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Qualificação, Certificação e Reteste
Os custos de qualificação e certificação podem retardar a adoção de novos materiais de blindagem. O Instituto Nacional de Justiça emitiu 3 adendos à Norma NIJ 0101.07 até 2025[2]. O programa também manteve uma lista de produtos conformes mais antiga sob a Norma NIJ 0101.06 até pelo menos 2029. Os testes em escala de veículo sob o STANAG 4569 da OTAN abrangem múltiplas etapas de avaliação e devem ser repetidos quando há alterações de material ou geometria. Esses requisitos podem prolongar os cronogramas de desenvolvimento e aumentar o ônus financeiro para produtores de menor porte. O mercado de materiais para blindagem de veículos, portanto, apresenta barreiras de entrada mais elevadas do que os mercados de materiais industriais padrão.
Concentração de Fornecimento de Carboneto de Silício e Fibras Especiais
As cadeias de fornecimento de carboneto de silício e fibras especiais podem restringir a produção de sistemas de blindagem avançados. O carboneto de silício fornece uma face de impacto rígida e leve para blindagem cerâmica projetada para altos níveis de proteção. A fibra de para-aramida também possui uma base global limitada de fornecedores, o que aumenta a exposição a interrupções e mudanças nos controles de exportação. A ARCLIN concluiu a aquisição dos negócios de Kevlar e Nomex da DuPont em abril de 2026 por 1,8 bilhões de USD. A transação altera a estrutura de propriedade de uma fonte amplamente especificada de materiais de para-aramida. A segurança do fornecimento é, portanto, uma consideração importante para o mercado de materiais para blindagem de veículos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Metais e Ligas Sustentam a Receita Enquanto as Cerâmicas Impulsionam a InovaçãoMetais e ligas detinham 41,67% da participação do mercado de materiais para blindagem de veículos em 2026. Sua posição reflete sua soldabilidade, reparabilidade e desempenho de custo para grandes estruturas de veículos. A SSAB AB produz a família de aços de proteção Armox para aplicações de proteção de veículos. O Armox 500T é produzido na instalação da SSAB AB em Mobile, Alabama. A ATI reportou um aumento de 14% nas vendas de defesa durante o ano fiscal de 2025. Suas ligas de titânio e à base de níquel suportam componentes leves em aplicações de defesa. As ligas de alumínio também atendem a transportadores de pessoal blindados mais leves e plataformas anfíbias, onde peso e flutuabilidade são importantes. Metais e ligas continuam sendo o material de base prático para muitos painéis de casco, elementos estruturais e pacotes de atualização. Seus processos de fabricação estabelecidos também suportam a manutenção ao longo de longos ciclos de vida dos veículos.
As cerâmicas têm projeção de avançar a um CAGR de 7,34% até 2032 no mercado de materiais para blindagem de veículos. Um estudo de 2025 constatou que camadas frontais de carboneto de silício dissiparam 70% da energia cinética em estruturas de blindagem multicamadas. A CeramTec GmbH produz cerâmicas balísticas ALOTEC e SICADUR para aplicações de alta proteção. Sua cerâmica transparente PERLUCOR é utilizada em sistemas de visão de veículos e janelas protegidas. A CoorsTek Inc. e a Morgan Advanced Materials também fornecem opções de cerâmica e materiais avançados para programas de proteção. Compósitos à base de polietileno de ultra-alto peso molecular e para-aramida são utilizados em blindagem adicional e revestimentos anti-estilhaços. A demanda por blindagem transparente também cresce quando veículos de patrulha e de comando requerem maior visibilidade protegida. A seleção de materiais combina cada vez mais metais, cerâmicas, fibras e sistemas transparentes para atender ao nível de proteção exigido.

Por Aplicação:
Defesa Impulsiona Tanto a Receita Quanto o CrescimentoA defesa detinha 55,13% da participação do mercado de materiais para blindagem de veículos em 2026 e tem projeção de avançar a um CAGR de 7,81% até 2032. O Congresso dos EUA destinou 5 bilhões de USD para sistemas terrestres selecionados no AF2026. Isso incluiu financiamento para modificações do Abrams, Veículos Blindados Multipropósito, atualizações do Stryker e desenvolvimento do XM30. A demanda de defesa combina novos programas de veículos com a modernização das frotas em operação. Essa combinação sustenta o consumo de aço de blindagem, placas cerâmicas, painéis compósitos e fibras especiais. A escala dos programas também permite que os fornecedores validem materiais em grandes séries de produção. Os clientes de defesa geralmente exigem materiais que possam atender a especificações definidas e sustentar a entrega por muitos anos. Essa aplicação, portanto, permanece central para o mercado de materiais para blindagem de veículos.
Larsen & Toubro e BAE Systems receberam um contrato do Exército Indiano em novembro de 2025 para produção licenciada de veículos blindados todo-terreno BvS10 Sindhu. O arranjo utiliza produção local com suporte técnico da BAE Systems Hägglunds. As aplicações Paramilitar, Polícia, Agências de Segurança e Uso Pessoal são contribuintes menores para a demanda. Elas utilizam muitos dos mesmos painéis leves e inserções modulares comprovados por meio de aquisições de defesa. A taxonomia de proteção revisada do Instituto Nacional de Justiça pode influenciar os requisitos de aquisição das forças de segurança pública. Os compradores de segurança civil também valorizam o menor peso do veículo, pois isso pode favorecer a manobrabilidade e a carga útil. O setor de Materiais para Blindagem de Veículos pode aplicar materiais desenvolvidos para defesa nessas necessidades de proteção correlatas. O mercado de materiais para blindagem de veículos, assim, se beneficia quando plataformas e requisitos de proteção são transferidos entre usos de segurança pública e proteção.
Análise Geográfica
A América do Norte detinha 34,51% da participação do mercado de materiais para blindagem de veículos em 2026. A região combina grandes programas de aquisição de veículos terrestres com uma densa base de produtores de materiais de blindagem. A General Dynamics descreveu programas ativos que incluem as plataformas Abrams, Stryker, Veículo Blindado Multipropósito, Ajax, Veículo Blindado Leve (LAV) e Piranha. Os gastos planejados do Exército dos EUA com sistemas terrestres fornecem uma importante base de demanda para aço, cerâmicas e materiais compósitos. A Oshkosh Corporation recebeu um pedido de 167 milhões de USD para seu programa Família de Veículos Táticos Pesados em 2025. Esses programas sustentam a demanda de materiais tanto nos ciclos de produção quanto de manutenção.
A Europa é sustentada por programas de veículos financiados e estruturas de aquisição multinacionais. O pacote de veículos da Alemanha de outubro de 2026 aumenta a visibilidade para construtores de plataformas e fornecedores de blindagem. O Sistema de Veículo Blindado Comum demonstra como programas compartilhados podem agregar requisitos entre frotas nacionais. O roteiro da Comissão Europeia identifica a mobilidade blindada como uma prioridade de capacidade. Os programas europeus de veículos utilizam aços de proteção, cerâmicas e sistemas compósitos de fornecedores regionais e internacionais. O mercado de materiais para blindagem de veículos é favorecido quando a produção de veículos, as atualizações e a logística de longo prazo são coordenadas entre vários países.
A Ásia-Pacífico tem projeção de avançar a um CAGR de 7,63% até 2032 no mercado de materiais para blindagem de veículos. O programa de Veículo de Combate Pronto para o Futuro da Índia tem como objetivo substituir quase 1.800 tanques T-72. A Armoured Vehicles Nigam Limited recebeu contratos em setembro de 2025 para revisão de 40 tanques T-90 e 100 veículos BMP-2. A América do Sul e o Oriente Médio e África permanecem contribuintes regionais menores, com demanda vinculada a compras de veículos táticos e requisitos de segurança. O Marrocos recebeu seus primeiros veículos Oshkosh M-ATV em junho de 2025, enquanto o Uruguai implantou veículos M-ATV e MK23 em maio de 2025.
Cenário Competitivo
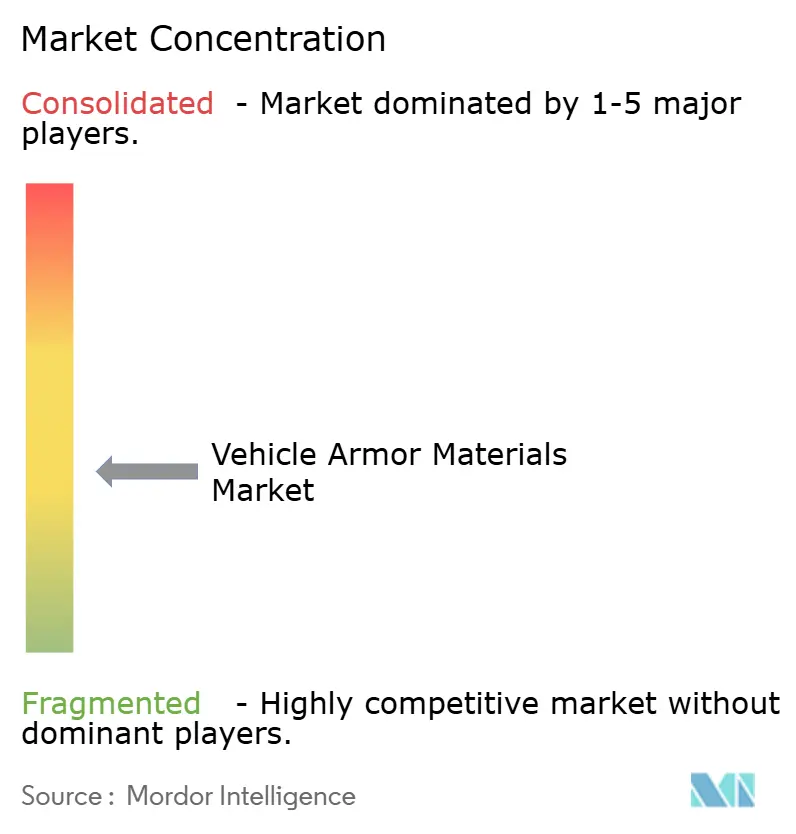
O mercado de materiais para blindagem de veículos é moderadamente concentrado, com os cinco principais participantes incluindo DuPont, SSAB AB, CeramTec GmbH, Morgan Advanced Materials e Teijin Limited. Os produtores competem em desempenho de proteção, peso, certificação, suporte técnico e fornecimento confiável. A ARCLIN concluiu a aquisição dos negócios de Kevlar e Nomex da DuPont em abril de 2026 por 1,8 bilhões de USD. A transação consolidou uma importante fonte de materiais de para-aramida sob a ARCLIN. A Hexcel Corporation e a KONGSBERG assinaram um acordo de 5 anos em junho de 2025 cobrindo materiais HexWeb honeycomb e HexPly prepreg para produção de defesa. A Hexcel Corporation também introduziu a tecnologia de prepreg de fibra de carbono-boro Hy-Bor sob um contrato da Fase II do Programa de Pesquisa de Inovação para Pequenas Empresas. Esses movimentos mostram como os fornecedores buscam posições de longo prazo nas cadeias de fornecimento de plataformas. O setor de materiais para blindagem de veículos recompensa os produtores de materiais que estabelecem especificações antes que as decisões de aquisição de veículos sejam finalizadas.
A Teijin Limited introduziu o Twaron Next em novembro de 2025 como uma para-aramida de conteúdo circular que manteve o desempenho balístico de sua variante de fibra virgem. A SSAB AB está investindo em uma usina siderúrgica baseada em forno a arco elétrico em Luleå, com previsão de início de operações até o final de 2029. O projeto tem como objetivo apoiar a produção de aço reciclado e energia livre de combustíveis fósseis. A pesquisa também está examinando peças cerâmicas fabricadas por manufatura aditiva e estruturas de compósitos cerâmicos bioinspirados. Um estudo de 2025 reportou 20% maior absorção de energia para uma configuração bioinspirada de óxido de alumínio e polietileno de ultra-alto peso molecular em comparação com um projeto de placa plana convencional. Esses desenvolvimentos ampliam as opções disponíveis para o mercado de materiais para blindagem de veículos sem eliminar a necessidade de materiais comprovados e qualificação de plataformas.
Líderes do Setor de Materiais para Blindagem de Veículos
-
DuPont
-
SSAB AB
-
CeramTec GmbH
-
Morgan Advanced Materials
-
Teijin Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais para Blindagem de Veículos Empresas cobertas neste relatório
- ARCLIN
- Alcoa Corporation
- ATI Inc.
- Avient Corporation
- BAE Systems
- CeramTec GmbH
- CoorsTek Inc.
- DuPont
- General Dynamics Corporation
- Hexcel Corporation
- Honeywell International Inc.
- Jankel Tactical Systems
- Morgan Advanced Materials
- Northrop Grumman
- Oshkosh Corporation
- SSAB AB
- Teijin Limited
Desenvolvimentos industriais recentes em Mercado de Materiais para Blindagem de Veículos
- Julho de 2026: A AGP sGlass introduziu sua solução de blindagem transparente i-B33 PRO, projetada para reduzir o peso do vidro balístico mantendo a clareza óptica e o desempenho de proteção. O desenvolvimento apoia o mercado de materiais para blindagem de veículos ao avançar na proteção transparente leve para veículos blindados e reduzir o ônus de peso associado ao envidraçamento balístico convencional.
- Fevereiro de 2026: A Rheinmetall AG apresentou um sistema modular de blindagem corporal militar na Enforce Tac 2026, combinando proteção balística flexível com inserções de blindagem rígida configuráveis. Embora projetado principalmente para pessoal e não para veículos, o desenvolvimento apoia indiretamente o mercado mais amplo de materiais para blindagem de veículos ao destacar avanços em proteção balística modular e materiais de blindagem de alto desempenho.
Escopo do Relatório Global do Mercado de Materiais para Blindagem de Veículos
Os materiais para blindagem de veículos são materiais especializados projetados para proteger veículos e ocupantes contra ameaças balísticas, explosões e outros impactos físicos. Eles fornecem proteção equilibrando peso, integridade estrutural e requisitos de mobilidade em aplicações de defesa e segurança.
O Mercado de Materiais para Blindagem de Veículos é segmentado por tipo de material, aplicação e geografia. Por tipo de material, o mercado é segmentado em metais e ligas, cerâmicas, compósitos, blindagem transparente e outros materiais. Por aplicação, o mercado é segmentado em defesa, paramilitar, polícia, agências de segurança e uso pessoal. O relatório também abrange o tamanho do mercado e as previsões para materiais para blindagem de veículos em 16 países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Metais e Ligas |
| Cerâmicas |
| Compósitos |
| Blindagem Transparente |
| Outros Materiais |
| Defesa |
| Paramilitar |
| Polícia |
| Agências de Segurança |
| Uso Pessoal |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Metais e Ligas | |
| Cerâmicas | ||
| Compósitos | ||
| Blindagem Transparente | ||
| Outros Materiais | ||
| Por Aplicação | Defesa | |
| Paramilitar | ||
| Polícia | ||
| Agências de Segurança | ||
| Uso Pessoal | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de materiais para blindagem de veículos?
O tamanho do mercado de materiais para blindagem de veículos foi avaliado em 8,32 bilhões de USD em 2026 e estima-se que cresça de 8,85 bilhões de USD em 2027 para atingir 12,28 bilhões de USD até 2032, a um CAGR de 6,78% durante o período de previsão (2027-2032).
Qual tipo de material deteve a maior participação em 2026?
Metais e ligas detiveram 41,67% de participação em 2026, pois continuam sendo amplamente utilizados em estruturas de veículos, painéis de casco e atualizações de blindagem.
Qual tipo de material tem projeção de avançar mais rapidamente até 2032?
As cerâmicas têm projeção de avançar a um CAGR de 7,34% até 2032, sustentadas por seu papel em sistemas multicamadas leves e de alta proteção.
Qual aplicação deteve a maior participação em 2026?
A defesa deteve 55,13% de participação em 2026, sustentada por novos programas de veículos e atualizações de frotas.