
Marktgröße und Marktanteil für Fahrzeugpanzermaterialien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 8.85 Milliarden US-Dollar |
| Marktgröße (2032) | 12.28 Milliarden US-Dollar |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fahrzeugpanzermaterialien von Mordor Intelligence
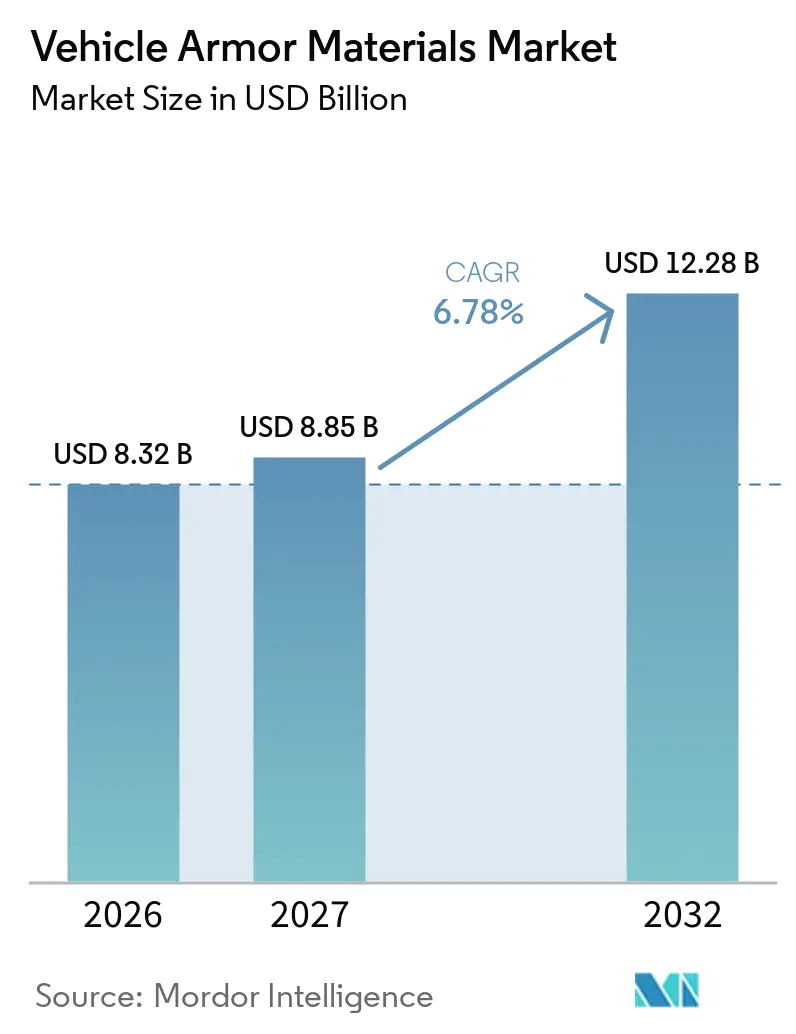
Die Marktgröße für Fahrzeugpanzermaterialien wurde im Jahr 2026 auf 8,32 Milliarden USD geschätzt und soll von 8,85 Milliarden USD im Jahr 2027 auf 12,28 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,78 % während des Prognosezeitraums (2027–2032). Die Erneuerung von Verteidigungsflotten, veränderte Gefechtsfeldbedrohungen und die Nachfrage nach leichteren Schutzsystemen stützen die Ausgaben im Markt für Fahrzeugpanzermaterialien. Die Beschaffung konzentriert sich zunehmend auf den Schutz vor ballistischen, Spreng-, Minen-, Drohnen- und Angriff-von-oben-Bedrohungen und nicht mehr ausschließlich auf konventionelle ballistische Bedrohungen. Der Markt für Fahrzeugpanzermaterialien profitiert auch dann, wenn Lieferanten Materialleistung mit Fahrzeugintegrationsunterstützung und zuverlässiger Produktionskapazität verbinden können. Europäische Beschaffungsrahmen und Modernisierungsprogramme im Indo-Pazifik bieten Herstellern längere Planungshorizonte, während Qualifikationsanforderungen und konzentrierte Versorgungsquellen für Keramik und Spezialfasern die Einführung verlangsamen können. Der Markt für Fahrzeugpanzermaterialien begünstigt daher Lieferanten, die Schutz-, Gewichts-, Zertifizierungs- und Lieferanforderungen gleichzeitig erfüllen können.
Wichtigste Erkenntnisse des Berichts
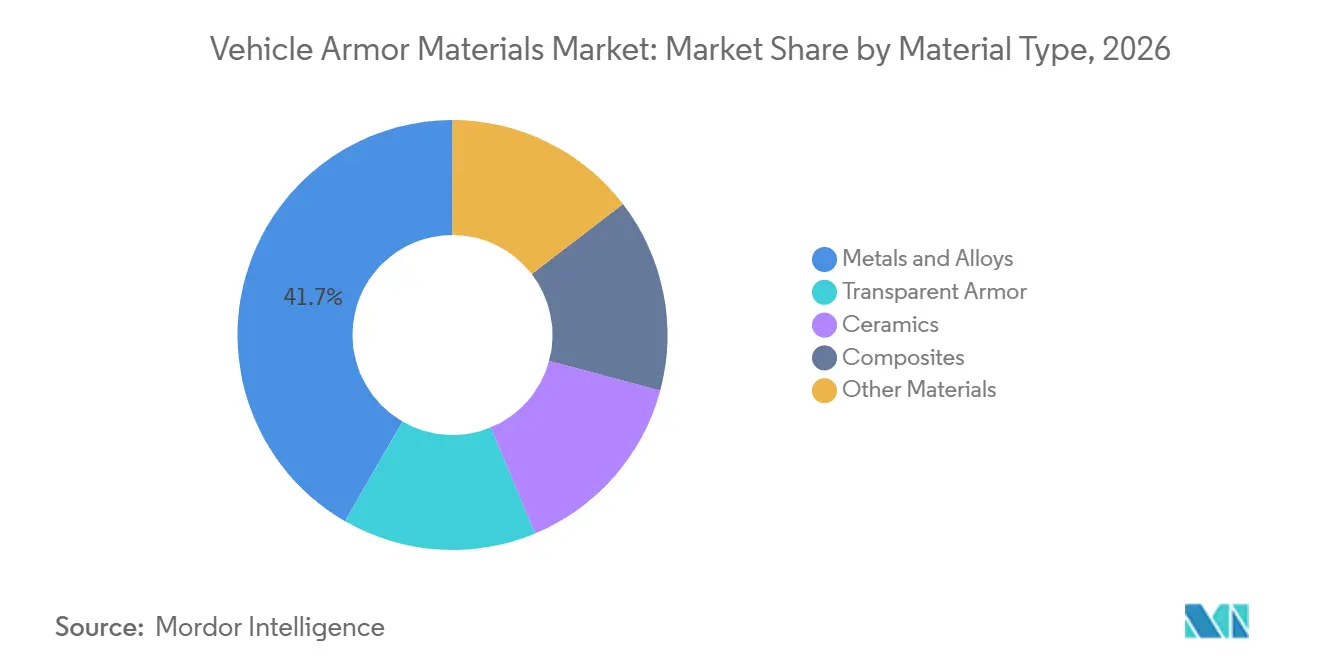
- Nach Materialtyp hielten Metalle und Legierungen im Jahr 2026 einen Marktanteil von 41,67 % am Markt für Fahrzeugpanzermaterialien, während Keramik bis 2032 voraussichtlich mit einer CAGR von 7,34 % wachsen wird.
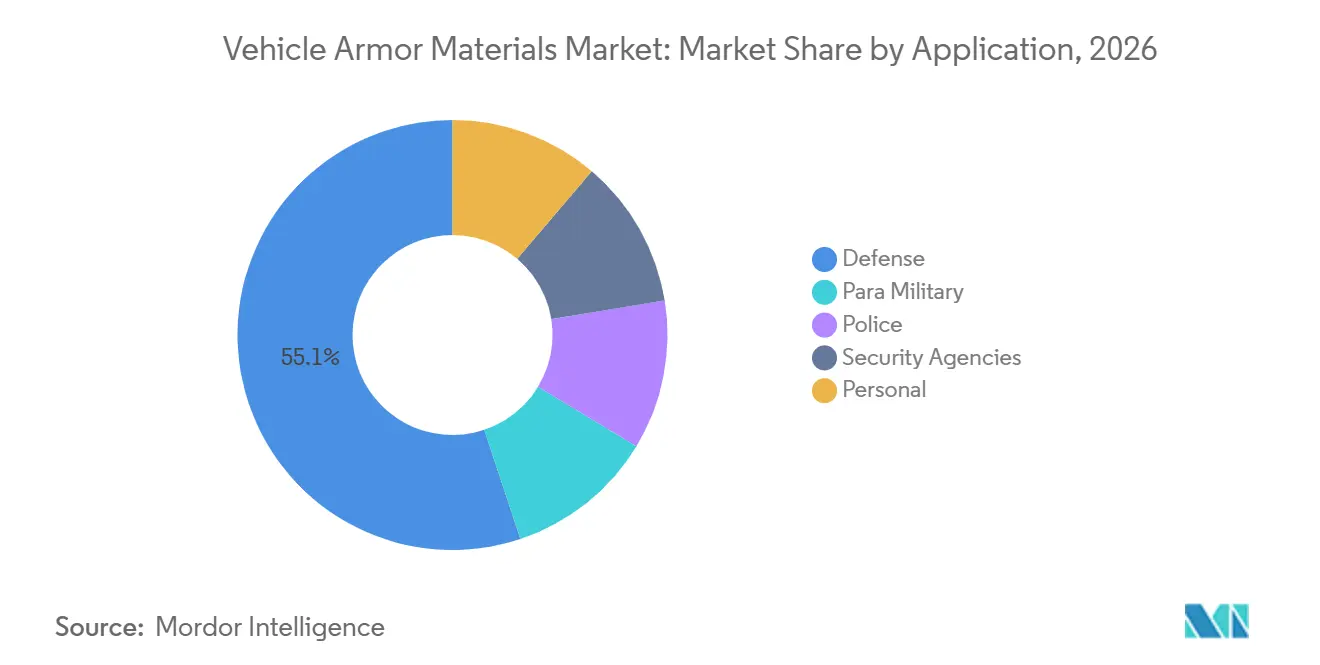
- Nach Anwendung hielt der Verteidigungsbereich im Jahr 2026 einen Marktanteil von 55,13 % am Markt für Fahrzeugpanzermaterialien und soll bis 2032 mit einer CAGR von 7,81 % wachsen.
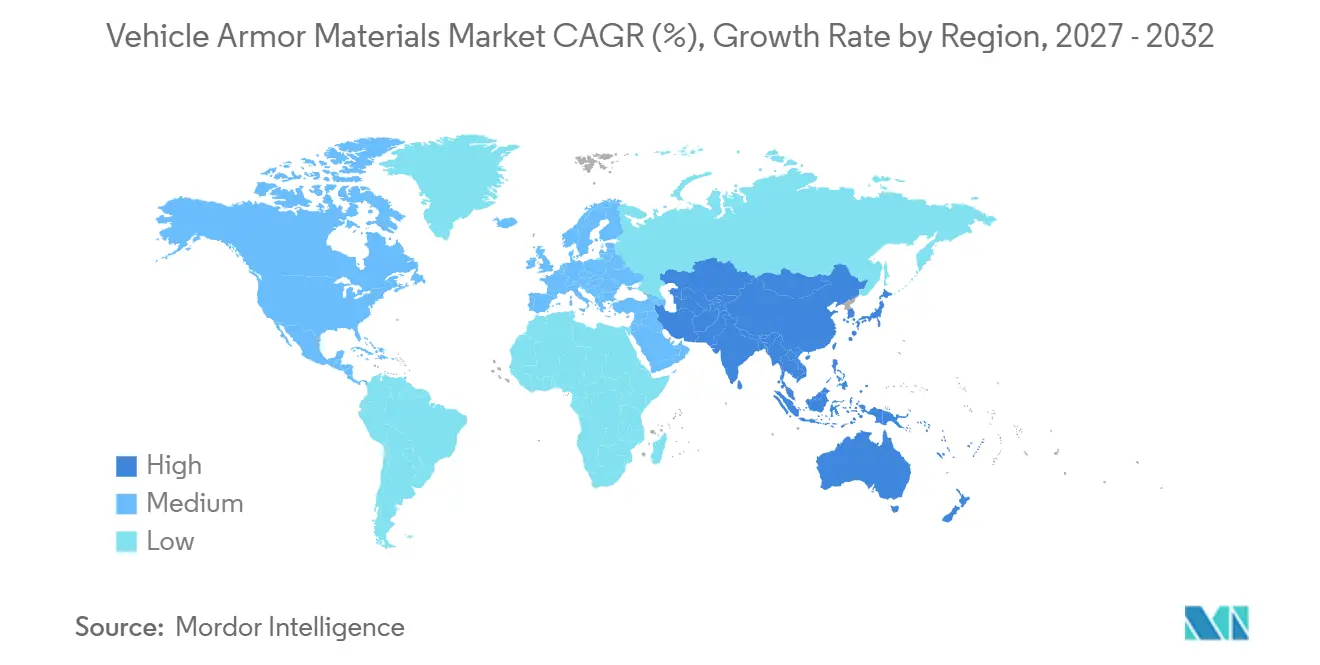
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 34,51 % am Markt für Fahrzeugpanzermaterialien, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 7,63 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung von Militärflotten und Fahrzeugaufrüstungsprogramme | +2.5% | Global, angeführt von den USA, Deutschland, Indien und Südkorea | Mittelfristig (2–4 Jahre) |
| Zunehmende ballistische, Spreng-, Minen- und Drohnenbedrohungen | +1.8% | Global, konzentriert in Asien-Pazifik, Naher Osten und Afrika sowie Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Substitution durch leichte Panzerung zur Erhaltung von Mobilität und Nutzlast | +1.2% | Global, angeführt von den USA, Deutschland und Israel | Mittelfristig (2–4 Jahre) |
| Europäische Wiederbewaffnung und gemeinsame Verteidigungsbeschaffung | +0.9% | Europaweit, mit Beschaffungsverbindungen zu nordamerikanischen und asiatisch-pazifischen Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Schutz für Zivilpersonen, VIPs, Geldtransporte und kritische Infrastrukturen | +0.6% | Global, angeführt von Naher Osten und Afrika, Lateinamerika und städtischen Hochrisikogebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung von Militärflotten und Fahrzeugaufrüstungsprogramme
Große Ersatz- und Aufrüstungsprogramme schaffen eine mehrjährige Materialnachfrage für den Markt für Fahrzeugpanzermaterialien. Die US-Armee förderte 2 Industrieteams für das XM30-Programm und plante die Lieferung von 8 ersten Prototypen im Jahr 2026. Der Haushaltsentwurf für das Haushaltsjahr (HJ) 2027 umfasste 547 Millionen USD für XM30-Beschaffungsaktivitäten. BAE Systems hatte bis 2025 mehr als 500 gepanzerte Mehrzweckfahrzeuge an die US-Armee geliefert. Das Programm erhielt außerdem eine Vertragsänderung in Höhe von 139,6 Millionen USD für die laufende Produktion. Diese Programme stützen die Nachfrage nach Panzerung sowohl bei der Produktion neuer Fahrzeuge als auch bei der Modernisierung bestehender Flotten.
Zunehmende ballistische, Spreng-, Minen- und Drohnenbedrohungen
Das Spektrum der Bedrohungen, die durch Fahrzeugschutzanforderungen abgedeckt werden, hat sich seit 2022 erweitert. Die US-Armee stellte in ihrem HJ2026-Haushalt 91,7 Millionen USD für passive Schutzausrüstungen gegen Angriffe von oben bereit. Die Finanzierung deckt eine gepanzerte Brigade-Kampfgruppe und nicht eine einzelne Fahrzeugplattform ab. Eine koreanische Studie aus dem Jahr 2025 identifizierte aktiven und elektromagnetischen Schutz als Anforderungen neben konventioneller ballistischer Panzerung für die nächste Generation von gepanzerten Radfahrzeugen. Diese Anforderungen machen die Materialauswahl zu einem Teil einer umfassenderen Schutzarchitektur. Der Markt für Fahrzeugpanzermaterialien bedient zunehmend Systeme, die Panzerung mit Sensoren, aktivem Schutz und Fahrzeugüberlebensfähigkeitsmerkmalen kombinieren.
Substitution durch leichte Panzerung zur Erhaltung von Mobilität und Nutzlast
Die Gewichtsreduzierung ist zu einem zentralen Aspekt bei Fahrzeugschutzentscheidungen geworden, da Mobilität und Nutzlast operative Anforderungen bleiben. Avient führte im Januar 2025 die ballistischen Hartmaterialien Dyneema HB330 und HB332 ein. Das Unternehmen erklärte, dass diese Materialien ein Panzersystem ermöglichen können, das 45 % leichter ist als Dyneema-Systeme der ersten Generation bei gleichwertiger ballistischer Leistung. Eine Forschungsstudie aus dem Jahr 2025 ergab, dass geschichtete Strukturen aus Hardox 450, Para-Aramid und ultrahochmolekularem Polyethylen die NATO-Standardisierungsvereinbarung (STANAG) 4569 Stufe I bei 52,9 kg/m² erfüllten. Der Markt für Fahrzeugpanzermaterialien verlagert sich daher zunehmend auf Materialkombinationen anstelle von Einzelmaterial-Schutzlösungen. Diese Verlagerung verknüpft die Materialauswahl direkt mit der Transportierbarkeit und der Betriebsreichweite von Fahrzeugen.
Europäische Wiederbewaffnung und gemeinsame Verteidigungsbeschaffung
Die europäische Beschaffung entwickelt sich von breiten politischen Verpflichtungen hin zu finanzierten Fahrzeugprogrammen. Deutschland bestellte im Oktober 2026 424 gepanzerte Radfahrzeuge für 7 Milliarden EUR, darunter ein Rahmenvertrag über 3,5 Milliarden EUR für 274 Aufklärungsfahrzeuge. Das Paket umfasste auch einen Vertrag über 3,4 Milliarden EUR für Schakal-Schützenpanzer über die Organisation für gemeinsame Rüstungskooperation. Finnland richtete im September 2025 ein multinationales Programmbüro für das Gemeinsame Gepanzerte Fahrzeugsystem ein[1]. Das Programm hatte fast 1.000 Fahrzeuge in Auftrag und 60 Millionen EUR an Förderung der Europäischen Union. Diese Rahmenwerke schaffen eine klarere Nachfragebasis für den Markt für Fahrzeugpanzermaterialien in den teilnehmenden Ländern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Qualifikations-, Zertifizierungs- und Nachtestkosten | -0.5% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Angebotskonzentration bei Siliziumkarbid und Spezialfasern | -0.3% | Global, mit konzentriertem Risiko in nordamerikanischen, EU- und asiatisch-pazifischen Lieferantenzentren | Kurzfristig (≤ 2 Jahre) |
| Kompromisse zwischen Schutz und Gewicht sowie Fahrzeugintegrationsbeschränkungen | -0.2% | Global, verstärkt bei leichten taktischen Fahrzeugen und lufttransportierbaren Plattformen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Qualifikations-, Zertifizierungs- und Nachtestkosten
Qualifikations- und Zertifizierungskosten können die Einführung neuer Panzermaterialien verzögern. Das National Institute of Justice veröffentlichte bis 2025 3 Ergänzungen zum NIJ-Standard 0101.07[2]. Das Programm führte außerdem eine ältere Liste konformer Produkte nach NIJ-Standard 0101.06 mindestens bis 2029 weiter. Fahrzeugskalentests nach NATO STANAG 4569 umfassen mehrere Bewertungsstufen und müssen bei Material- oder Geometrieänderungen wiederholt werden. Diese Anforderungen können Entwicklungszeitpläne verlängern und die finanzielle Belastung für kleinere Hersteller erhöhen. Der Markt für Fahrzeugpanzermaterialien weist daher höhere Markteintrittsbarrieren auf als standardisierte Industriematerialmärkte.
Angebotskonzentration bei Siliziumkarbid und Spezialfasern
Lieferketten für Siliziumkarbid und Spezialfasern können die Produktion fortschrittlicher Panzersysteme einschränken. Siliziumkarbid bietet eine harte und leichte Aufprallfläche für keramische Panzerungen, die für hohe Schutzstufen ausgelegt sind. Para-Aramidfasern verfügen ebenfalls über eine begrenzte globale Lieferantenbasis, was die Anfälligkeit gegenüber Störungen und Exportkontrolländerungen erhöht. ARCLIN schloss im April 2026 die Übernahme der Kevlar- und Nomex-Geschäftsbereiche von DuPont für 1,8 Milliarden USD ab. Die Transaktion verändert die Eigentumsstruktur für eine weit verbreitete Quelle von Para-Aramidfasern. Versorgungssicherheit ist daher ein wichtiger Aspekt für den Markt für Fahrzeugpanzermaterialien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Metalle und Legierungen sichern den Umsatz, während Keramik die Innovation vorantreibtMetalle und Legierungen hielten im Jahr 2026 einen Marktanteil von 41,67 % am Markt für Fahrzeugpanzermaterialien. Ihre Position spiegelt ihre Schweißbarkeit, Reparierbarkeit und Kosteneffizienz für große Fahrzeugstrukturen wider. SSAB AB produziert die Armox-Schutzstahlfamilie für Fahrzeugschutzanwendungen. Armox 500T wird im Werk von SSAB AB in Mobile, Alabama hergestellt. ATI meldete im Geschäftsjahr 2025 einen Anstieg der Verteidigungsverkäufe um 14 %. Seine Titan- und Nickellegierungen unterstützen leichte Komponenten in Verteidigungsanwendungen. Aluminiumlegierungen werden auch in leichteren gepanzerten Mannschaftstransportwagen und amphibischen Plattformen eingesetzt, bei denen Gewicht und Auftrieb wichtig sind. Metalle und Legierungen bleiben das praktische Basismaterial für viele Rumpfplatten, Strukturelemente und Aufrüstungspakete. Ihre etablierten Verarbeitungsrouten unterstützen auch die Wartung über lange Fahrzeugnutzungsdauern.
Keramik wird voraussichtlich bis 2032 mit einer CAGR von 7,34 % im Markt für Fahrzeugpanzermaterialien wachsen. Eine Studie aus dem Jahr 2025 ergab, dass Siliziumkarbid-Frontschichten 70 % der kinetischen Energie in mehrschichtigen Panzerstrukturen dissipieren. CeramTec GmbH produziert ballistische Keramiken der Marken ALOTEC und SICADUR für Hochschutzanwendungen. Sein transparentes Keramikmaterial PERLUCOR wird für Fahrzeugsichtsysteme und geschützte Fenster verwendet. CoorsTek Inc. und Morgan Advanced Materials liefern ebenfalls Keramik- und Hochleistungsmaterialoptionen für Schutzprogramme. Verbundwerkstoffe auf Basis von ultrahochmolekularem Polyethylen und Para-Aramid werden in Zusatzpanzerungen und Splitterschutzauskleidungen eingesetzt. Die Nachfrage nach transparenter Panzerung wächst auch dann, wenn Patrouillier- und Kommandofahrzeuge eine breitere geschützte Sicht benötigen. Die Materialauswahl kombiniert zunehmend Metalle, Keramik, Fasern und transparente Systeme, um das erforderliche Schutzniveau zu erreichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Verteidigung treibt sowohl Umsatz als auch WachstumDer Verteidigungsbereich hielt im Jahr 2026 einen Marktanteil von 55,13 % am Markt für Fahrzeugpanzermaterialien und soll bis 2032 mit einer CAGR von 7,81 % wachsen. Der US-Kongress stellte im HJ2026 5 Milliarden USD für ausgewählte Bodensysteme bereit. Dazu gehörten Mittel für Abrams-Modifikationen, gepanzerte Mehrzweckfahrzeuge, Stryker-Aufrüstungen und die XM30-Entwicklung. Die Verteidigungsnachfrage kombiniert neue Fahrzeugprogramme mit der Modernisierung bestehender Flotten. Diese Kombination stützt den Verbrauch von Panzerstahl, Keramikplatten, Verbundwerkstoffpaneelen und Spezialfasern. Der Programmumfang ermöglicht es Lieferanten auch, Materialien über große Produktionsläufe zu validieren. Verteidigungskunden verlangen in der Regel Materialien, die definierte Spezifikationen erfüllen und über viele Jahre hinweg lieferbar sind. Diese Anwendung bleibt daher zentral für den Markt für Fahrzeugpanzermaterialien.
Larsen & Toubro und BAE Systems erhielten im November 2025 einen Auftrag der indischen Armee für die Lizenzproduktion von gepanzerten BvS10 Sindhu-Geländefahrzeugen. Die Vereinbarung sieht eine lokale Produktion mit technischer Unterstützung von BAE Systems Hägglunds vor. Paramilitärische Kräfte, Polizei, Sicherheitsbehörden und Privatanwendungen sind kleinere Nachfragebeiträge. Sie verwenden viele der gleichen leichten Paneele und modularen Einsätze, die durch Verteidigungsbeschaffungen erprobt wurden. Die überarbeitete Schutztaxonomie des National Institute of Justice kann die Beschaffungsanforderungen der Strafverfolgungsbehörden beeinflussen. Zivile Sicherheitskäufer schätzen auch ein geringeres Fahrzeuggewicht, da es Manövrierfähigkeit und Nutzlast unterstützen kann. Die Fahrzeugpanzermaterialienbranche kann verteidigungsentwickelte Materialien auf diese verwandten Schutzbedürfnisse anwenden. Der Markt für Fahrzeugpanzermaterialien profitiert daher, wenn Plattformen und Schutzanforderungen auf öffentliche Sicherheits- und Sicherheitsanwendungen übertragen werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 34,51 % am Markt für Fahrzeugpanzermaterialien. Die Region kombiniert große Bodenbeschaffungsprogramme mit einer dichten Basis von Panzermaterialherstellern. General Dynamics beschrieb aktive Programme, darunter Abrams, Stryker, gepanzerte Mehrzweckfahrzeuge, Ajax, leichte gepanzerte Fahrzeuge und Piranha-Plattformen. Die geplanten Ausgaben der US-Armee für Bodensysteme bilden eine wichtige Nachfragebasis für Stahl, Keramik und Verbundwerkstoffe. Oshkosh Corporation erhielt 2025 einen Auftrag über 167 Millionen USD für sein Programm für schwere taktische Fahrzeuge. Diese Programme stützen die Materialnachfrage sowohl durch Produktions- als auch durch Instandhaltungszyklen.
Europa wird durch finanzierte Fahrzeugprogramme und multinationale Beschaffungsstrukturen gestützt. Deutschlands Fahrzeugpaket vom Oktober 2026 schafft mehr Planungssicherheit für Plattformhersteller und Panzerlieferanten. Das Gemeinsame Gepanzerte Fahrzeugsystem zeigt, wie gemeinsame Programme Anforderungen über nationale Flotten hinweg bündeln können. Der Fahrplan der Europäischen Kommission identifiziert gepanzerte Mobilität als Fähigkeitspriorität. Europäische Fahrzeugprogramme verwenden Schutzstähle, Keramik und Verbundwerkstoffsysteme von regionalen und internationalen Lieferanten. Der Markt für Fahrzeugpanzermaterialien wird gestützt, wenn Fahrzeugproduktion, Aufrüstungen und langfristige Logistik über mehrere Länder hinweg koordiniert werden.
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 7,63 % im Markt für Fahrzeugpanzermaterialien wachsen. Indiens Programm für zukunftsfähige Kampffahrzeuge soll fast 1.800 T-72-Panzer ersetzen. Armoured Vehicles Nigam Limited erhielt im September 2025 Aufträge zur Überholung von 40 T-90-Panzern und 100 BMP-2-Fahrzeugen. Südamerika sowie Naher Osten und Afrika bleiben kleinere regionale Beiträge, wobei die Nachfrage mit taktischen Fahrzeugkäufen und Sicherheitsanforderungen verknüpft ist. Marokko erhielt im Juni 2025 seine ersten Oshkosh M-ATV-Fahrzeuge, während Uruguay im Mai 2025 M-ATV- und MK23-Fahrzeuge in Dienst stellte.
Wettbewerbslandschaft
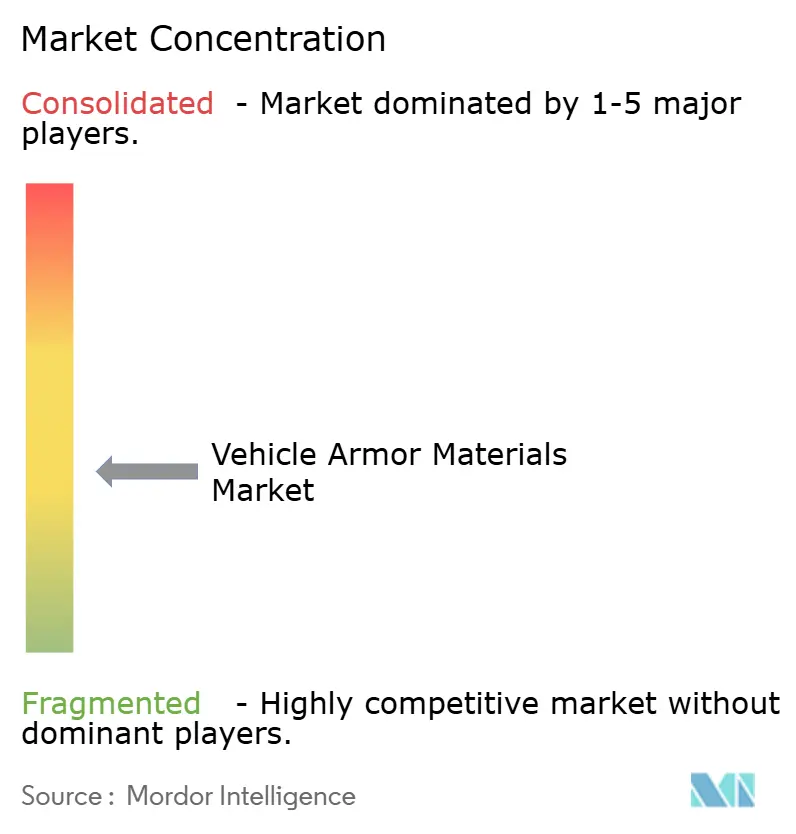
Der Markt für Fahrzeugpanzermaterialien ist mäßig konzentriert, wobei die fünf führenden Unternehmen DuPont, SSAB AB, CeramTec GmbH, Morgan Advanced Materials und Teijin Limited umfassen. Die Hersteller konkurrieren auf der Grundlage von Schutzleistung, Gewicht, Zertifizierung, technischem Support und zuverlässiger Versorgung. ARCLIN schloss im April 2026 die Übernahme der Kevlar- und Nomex-Geschäftsbereiche von DuPont für 1,8 Milliarden USD ab. Die Transaktion konsolidierte eine wichtige Quelle von Para-Aramidfasern unter ARCLIN. Hexcel Corporation und KONGSBERG unterzeichneten im Juni 2025 eine 5-Jahres-Vereinbarung über HexWeb-Wabenmaterialien und HexPly-Prepreg-Materialien für die Verteidigungsproduktion. Hexcel Corporation führte außerdem die Hy-Bor-Kohlenstoff-Bor-Faser-Prepreg-Technologie im Rahmen eines Phase-II-Vertrags für kleine Unternehmen im Bereich Innovationsforschung ein. Diese Schritte zeigen, wie Lieferanten langfristige Positionen in Plattformlieferketten anstreben. Die Fahrzeugpanzermaterialienbranche belohnt Materialhersteller, die Spezifikationen festlegen, bevor Fahrzeugbeschaffungsentscheidungen getroffen werden.
Teijin Limited stellte im November 2025 Twaron Next als Para-Aramid mit Recyclinganteil vor, das die ballistische Leistung seiner Variante aus Jungfasern beibehielt. SSAB AB investiert in ein auf einem Elektrolichtbogenofen basierendes Stahlwerk in Luleå, das voraussichtlich Ende 2029 den Betrieb aufnehmen wird. Das Projekt soll die Produktion von Recyclingsstahl und fossilfreier Energie unterstützen. Die Forschung untersucht auch additiv gefertigte Keramikteile und bioinspirierte keramische Verbundstrukturen. Eine Studie aus dem Jahr 2025 berichtete von einer um 20 % höheren Energieabsorption für eine bioinspirierte Aluminiumoxid- und ultrahochmolekulare Polyethylenkonfiguration im Vergleich zu einem konventionellen flachen Plattendesign. Diese Entwicklungen erweitern die verfügbaren Optionen für den Markt für Fahrzeugpanzermaterialien, ohne die Notwendigkeit bewährter Materialien und Plattformqualifikationen zu beseitigen.
Marktführer in der Fahrzeugpanzermaterialienbranche
-
DuPont
-
SSAB AB
-
CeramTec GmbH
-
Morgan Advanced Materials
-
Teijin Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fahrzeugpanzermaterialien Unternehmen in diesem Bericht
- ARCLIN
- Alcoa Corporation
- ATI Inc.
- Avient Corporation
- BAE Systems
- CeramTec GmbH
- CoorsTek Inc.
- DuPont
- General Dynamics Corporation
- Hexcel Corporation
- Honeywell International Inc.
- Jankel Tactical Systems
- Morgan Advanced Materials
- Northrop Grumman
- Oshkosh Corporation
- SSAB AB
- Teijin Limited
Neueste Industrielle Entwicklungen in Markt für Fahrzeugpanzermaterialien
- Juli 2026: AGP sGlass stellte seine transparente Panzerlösung i-B33 PRO vor, die entwickelt wurde, um das Gewicht von ballistischem Glas zu reduzieren und dabei optische Klarheit und Schutzleistung beizubehalten. Die Entwicklung unterstützt den Markt für Fahrzeugpanzermaterialien durch den Fortschritt beim leichten transparenten Schutz für gepanzerte Fahrzeuge und die Reduzierung der Gewichtsbelastung durch konventionelle ballistische Verglasung.
- Februar 2026: Rheinmetall AG präsentierte auf der Enforce Tac 2026 ein modulares militärisches Körperpanzersystem, das weichen ballistischen Schutz mit konfigurierbaren Hartpanzerungseinsätzen kombiniert. Obwohl primär für Personal und nicht für Fahrzeuge konzipiert, unterstützt die Entwicklung den breiteren Markt für Fahrzeugpanzermaterialien indirekt, indem sie Fortschritte bei modularem ballistischen Schutz und Hochleistungspanzermaterialien hervorhebt.
Berichtsumfang des globalen Marktes für Fahrzeugpanzermaterialien
Fahrzeugpanzermaterialien sind spezialisierte Materialien, die entwickelt wurden, um Fahrzeuge und Insassen vor ballistischen Bedrohungen, Sprengstoffeinwirkungen und anderen physischen Einwirkungen zu schützen. Sie bieten Schutz und balancieren dabei Gewicht, strukturelle Integrität und Mobilitätsanforderungen in Verteidigungs- und Sicherheitsanwendungen.
Der Markt für Fahrzeugpanzermaterialien ist nach Materialtyp, Anwendung und Geografie segmentiert. Nach Materialtyp ist der Markt in Metalle und Legierungen, Keramik, Verbundwerkstoffe, transparente Panzerung und sonstige Materialien unterteilt. Nach Anwendung ist der Markt in Verteidigung, paramilitärische Kräfte, Polizei, Sicherheitsbehörden und Privatnutzung unterteilt. Der Bericht deckt auch die Marktgröße und Prognosen für Fahrzeugpanzermaterialien in 16 Ländern ab. Für jedes Segment wurden Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Metalle und Legierungen |
| Keramik |
| Verbundwerkstoffe |
| Transparente Panzerung |
| Sonstige Materialien |
| Verteidigung |
| Paramilitärische Kräfte |
| Polizei |
| Sicherheitsbehörden |
| Privatpersonen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Metalle und Legierungen | |
| Keramik | ||
| Verbundwerkstoffe | ||
| Transparente Panzerung | ||
| Sonstige Materialien | ||
| Nach Anwendung | Verteidigung | |
| Paramilitärische Kräfte | ||
| Polizei | ||
| Sicherheitsbehörden | ||
| Privatpersonen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Fahrzeugpanzermaterialien?
Die Marktgröße für Fahrzeugpanzermaterialien wurde im Jahr 2026 auf 8,32 Milliarden USD geschätzt und soll von 8,85 Milliarden USD im Jahr 2027 auf 12,28 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,78 % während des Prognosezeitraums (2027–2032).
Welcher Materialtyp hielt im Jahr 2026 den größten Anteil?
Metalle und Legierungen hielten im Jahr 2026 einen Anteil von 41,67 %, da sie weiterhin in Fahrzeugstrukturen, Rumpfplatten und Panzeraufrüstungen weit verbreitet sind.
Welcher Materialtyp wird voraussichtlich bis 2032 am schnellsten wachsen?
Keramik wird voraussichtlich bis 2032 mit einer CAGR von 7,34 % wachsen, unterstützt durch ihre Rolle in leichten, hochschützenden Mehrschichtsystemen.
Welche Anwendung hielt im Jahr 2026 den größten Anteil?
Der Verteidigungsbereich hielt im Jahr 2026 einen Anteil von 55,13 %, gestützt durch neue Fahrzeugprogramme und Flottenaufrüstungen.