
車両装甲材料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 8.85 十億米ドル |
| 市場規模 (2032) | 12.28 十億米ドル |
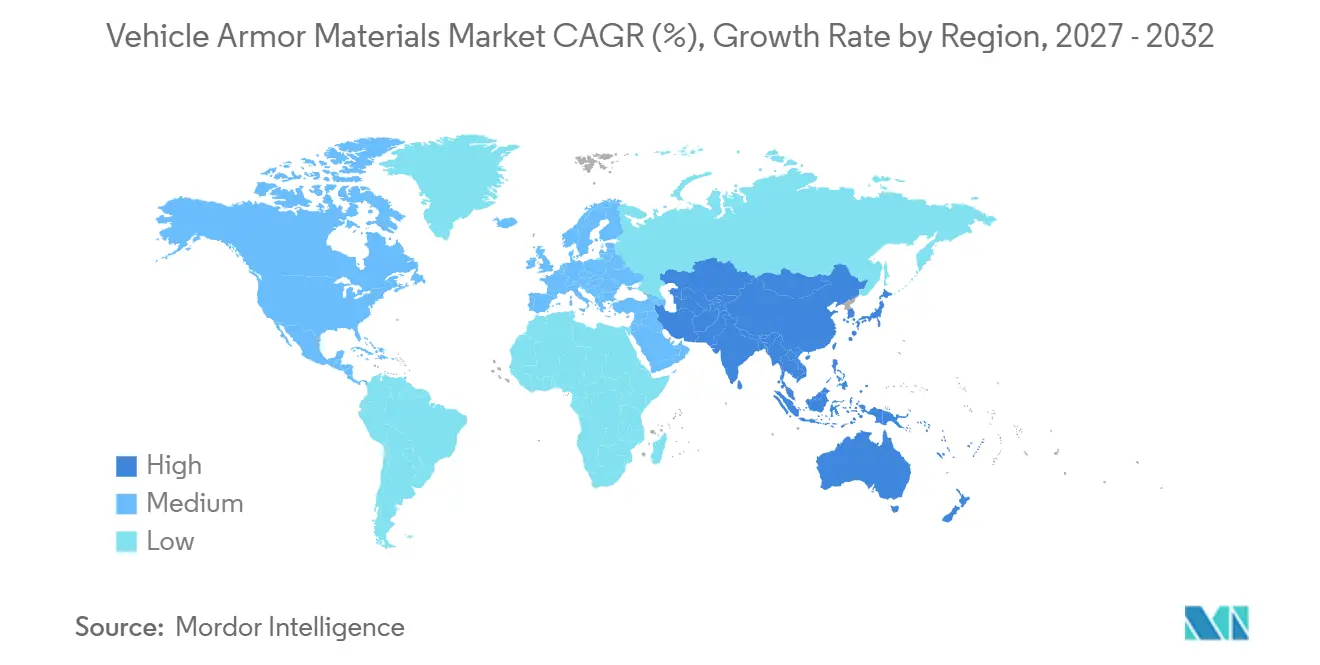
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
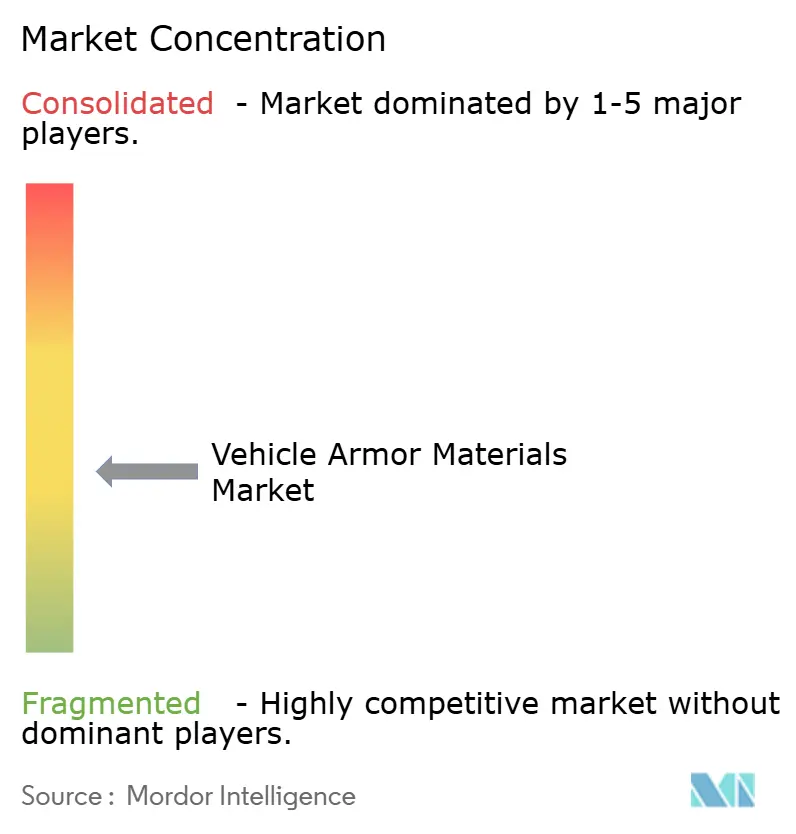
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる車両装甲材料市場分析
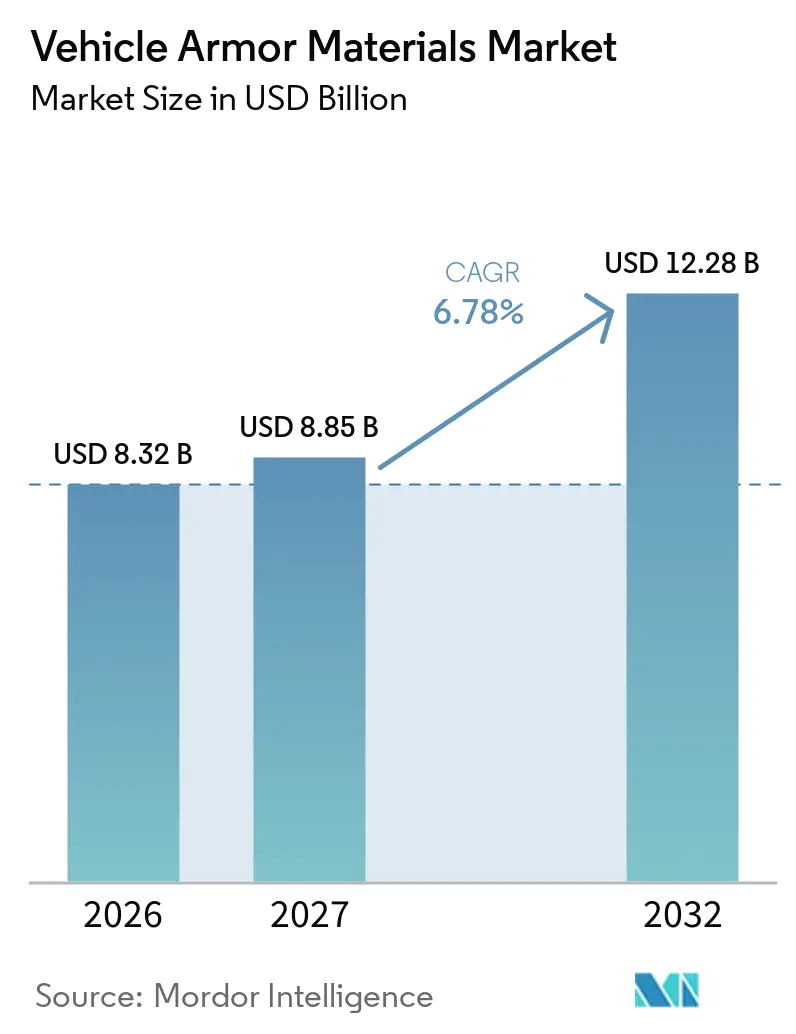
車両装甲材料市場規模は2026年に8.32 ビリオン 米ドルと評価され、2027年の8.85 ビリオン 米ドルから2032年には12.28 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.78%となっています。防衛車両群の更新、変化する戦場の脅威、および軽量化された防護システムへの需要が、車両装甲材料市場全体の支出を支えています。調達は、従来の弾道脅威だけでなく、弾道・爆発・地雷・ドローン・上方攻撃脅威への対応にますます重点が置かれています。車両装甲材料市場はまた、サプライヤーが材料性能と車両統合支援および信頼性の高い生産能力を組み合わせることができる場合にも恩恵を受けます。欧州の調達フレームワークおよびインド太平洋の近代化プログラムは、生産者に対してより長い計画期間を提供する一方、資格認定要件およびセラミックスと特殊繊維の集中した供給が採用を遅らせる可能性があります。したがって、車両装甲材料市場は、防護性能、重量、認証、および納期要件を同時に満たすことができるサプライヤーを優遇します。
主要レポートのポイント
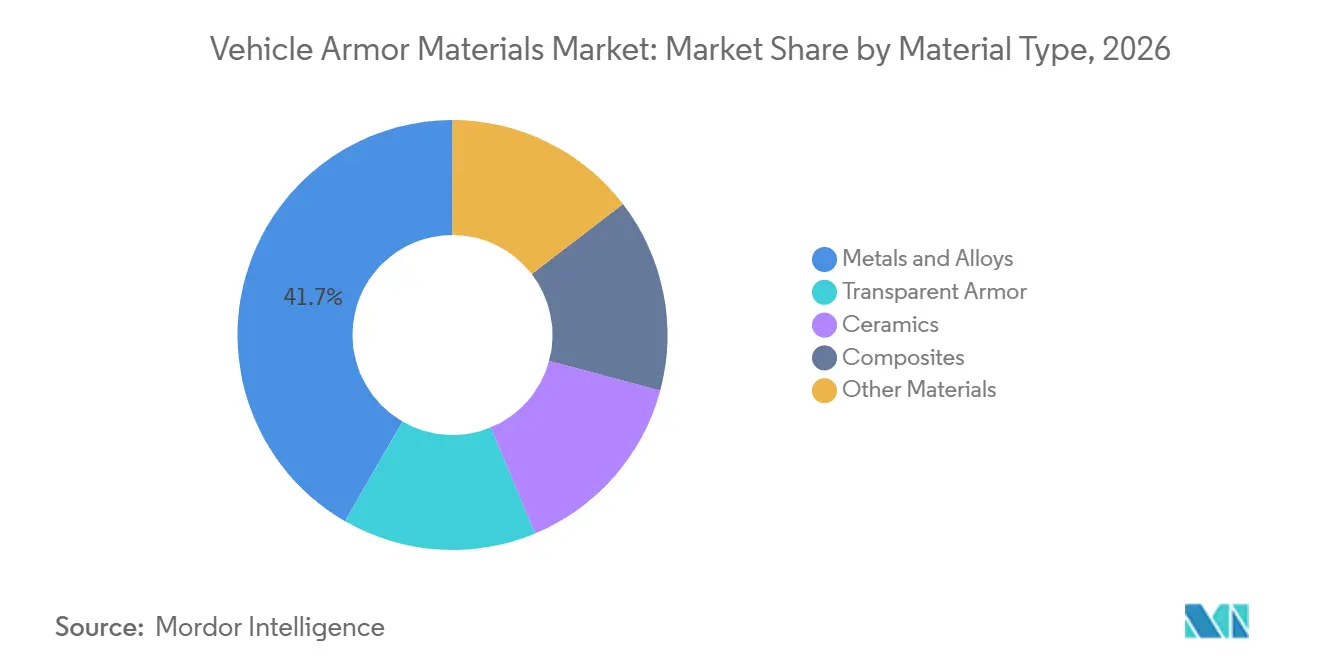
- 材料タイプ別では、金属・合金が2026年の車両装甲材料市場シェアの41.67%を占め、ラミックスは2032年までに7.34%のCAGRで成長すると予測されています。
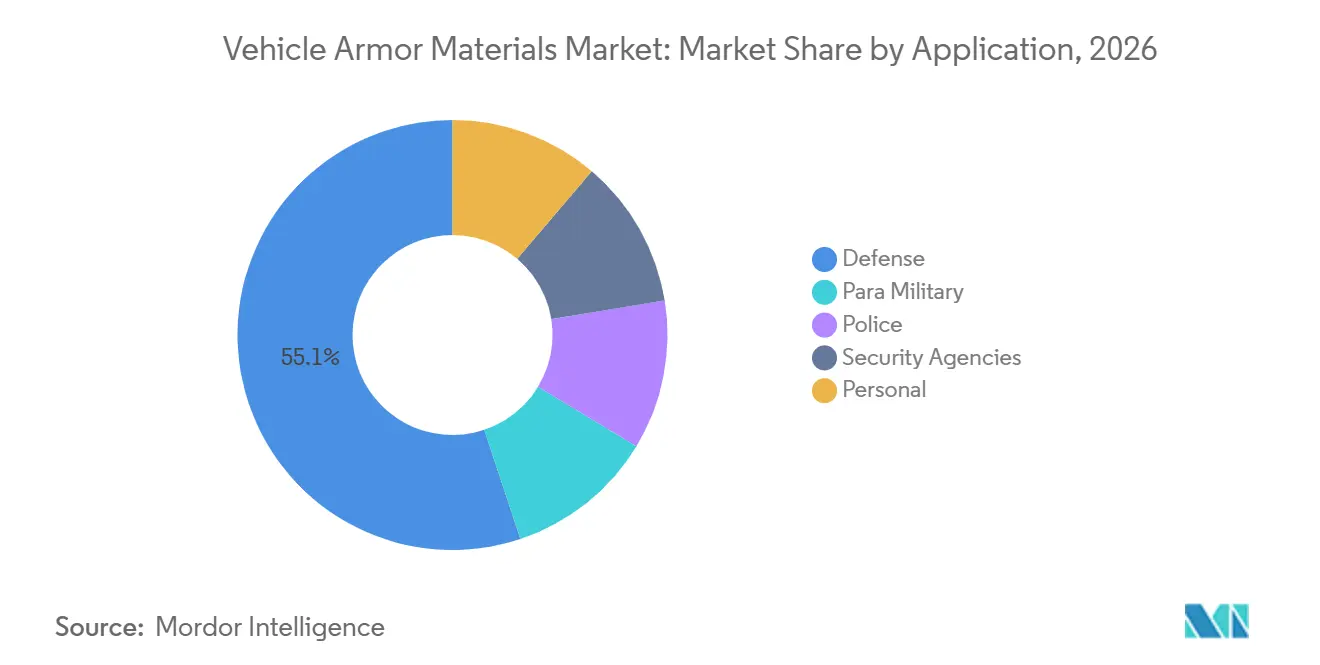
- 用途別では、防衛が2026年の車両装甲材料市場シェアの55.13%を占め、2032年までに7.81%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の車両装甲材料市場シェアの34.51%を占め、アジア太平洋は2032年までに7.63%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軍用車両群の近代化および車両アップグレードプログラム | +2.5% | 米国、ドイツ、インド、韓国が主導するグローバル | 中期(2~4年) |
| 弾道・爆発・地雷・ドローン脅威の増大 | +1.8% | アジア太平洋、中東・アフリカ、東欧に集中するグローバル | 短期(2年以内) |
| 機動性とペイロード維持のための軽量装甲への代替 | +1.2% | 米国、ドイツ、イスラエルが主導するグローバル | 中期(2~4年) |
| 欧州の再軍備と共同防衛調達 | +0.9% | 欧州全域、北米およびアジア太平洋サプライチェーンとの調達連携 | 短期(2年以内) |
| 民間、VIP、現金輸送および重要インフラ防護 | +0.6% | 中東・アフリカ、ラテンアメリカ、高リスク都市部が主導するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軍用車両群の近代化および車両アップグレードプログラム
大規模な更新・アップグレードプログラムが、車両装甲材料市場に対して複数年にわたる材料需要を生み出しています。米国陸軍はXM30プログラムに向けて2つの産業チームを前進させ、2026年に8台の初期プロトタイプの納入を計画しました。2027会計年度(FY)の要求にはXM30調達活動のために5億4,700万米ドルが含まれていました。BAE Systemsは2025年までに500台以上の多目的装甲車両を米国陸軍に納入していました。同プログラムはまた、継続生産のために1億3,960万米ドルの契約変更を受けました。これらのプログラムは、新型車両の生産と既存車両群の近代化の両方において装甲需要を持続させています。
弾道・爆発・地雷・ドローン脅威の増大
車両防護要件が対応する脅威の範囲は2022年以降に拡大しています。米国陸軍は2026会計年度予算において受動的上方攻撃防護キットに9,170万ドルを割り当てました。この資金は単一の車両プラットフォームではなく、装甲旅団戦闘チームの車両群をカバーしています。2025年の韓国の研究では、次世代装輪装甲車両に対して従来の弾道装甲に加えてアクティブおよび電磁防護が要件として特定されました。これらの要件により、材料選択はより広範な防護アーキテクチャの一部となっています。車両装甲材料市場は、装甲とセンサー、アクティブ防護、および車両生存性機能を組み合わせたシステムにますます対応しています。
機動性とペイロード維持のための軽量装甲への代替
機動性とペイロードが引き続き作戦上の要件であるため、重量削減が車両防護の意思決定において中心的な位置を占めるようになっています。Avientは2025年1月にDyneema HB330およびHB332ハード弾道材料を導入しました。同社は、これらの材料により、同等の弾道性能を持つ第一世代Dyneemaシステムより45%軽量な装甲システムが実現可能であると述べました。2025年の研究では、Hardox 450、パラアラミド、および超高分子量ポリエチレンの積層構造が52.9 kg/m²でNATO標準化協定(STANAG)4569レベルI要件を満たすことが確認されました。その結果、車両装甲材料市場は単一材料の防護ソリューションではなく、材料の組み合わせへとシフトしています。このシフトにより、材料選択は輸送性および車両の作戦行動半径と直接結びついています。
欧州の再軍備と共同防衛調達
欧州の調達は、広範な政策コミットメントから資金が確保された車両プログラムへと移行しています。ドイツは2026年10月に70億ユーロで424台の装輪装甲車両を発注し、274台の偵察車両に対する35億ユーロの基本合意が含まれていました。このパッケージにはまた、共同兵器協力機構を通じたシャカール歩兵戦闘車両に対する34億ユーロの合意も含まれていました。フィンランドは2025年9月に共通装甲車両システムの多国間プログラムオフィスを設立しました[1]。同プログラムには約1,000台の車両が発注されており、欧州連合から6,000万ユーロの資金提供を受けていました。これらのフレームワークは、参加国全体の車両装甲材料市場に対してより明確な需要基盤を生み出しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資格認定・認証・再試験コスト | -0.5% | 北米および欧州で最も顕著なグローバル | 中期(2~4年) |
| 炭化ケイ素および特殊繊維の供給集中 | -0.3% | 北米、EU、アジア太平洋のサプライヤーハブにリスクが集中するグローバル | 短期(2年以内) |
| 防護性能と重量のトレードオフおよび車両統合上の制約 | -0.2% | 軽量戦術車両および空輸可能なプラットフォームで強化されるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資格認定・認証・再試験コスト
資格認定および認証コストは、新しい装甲材料の採用を遅らせる可能性があります。米国司法省国立司法研究所は2025年までNIJ標準0101.07に対して3つの補遺を発行しました[2]。同プログラムはまた、少なくとも2029年まで旧来の適合製品リストをNIJ標準0101.06の下で維持しました。NATO STANAG 4569に基づく車両規模の試験は複数の評価段階をカバーし、材料または形状が変更された場合には繰り返す必要があります。これらの要件は開発スケジュールを延長し、中小規模の生産者にとって財務的負担を増大させる可能性があります。したがって、車両装甲材料市場は標準的な産業材料市場よりも参入障壁が高くなっています。
炭化ケイ素および特殊繊維の供給集中
炭化ケイ素および特殊繊維のサプライチェーンは、高度な装甲システムの生産を制約する可能性があります。炭化ケイ素は、高い防護レベル向に設計されたセラミック装甲に対して硬質かつ軽量な打撃面を提供します。パラアラミド繊維もグローバルなサプライヤー基盤が限られており、混乱や輸出規制の変更に対するリスクが高まっています。ARCLINは2026年4月にDuPontのKevlarおよびNomex事業の買収を18億米ドルで完了しました。この取引により、広く仕様に採用されているパラアラミド材料の供給源の所有構造が変わりました。したがって、供給の確実性は車両装甲材料市場にとって重要な考慮事項です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
金属・合金が収益を支え、セラミックスがイノベーションを牽引金属・合金は2026年の車両装甲材料市場シェアの41.67%を占めました。その地位は、大型車両構造における溶接性、補修性、およびコストパフォーマンスを反映しています。SSAB ABは車両防護用途向けにArmox防護鋼ファミリーを製造しています。Armox 500TはSSAB ABのアラバマ州モバイル施設で製造されています。ATIは2025会計年度に防衛売上が14%増加したと報告しました。同社のチタンおよびニッケル基合金は防衛用途の軽量コンポーネントを支えていす。アルミニウム合金も、重量と浮力が重要な軽量装甲兵員輸送車および水陸両用プラットフォームに使用されています。金属・合金は多くの船体パネル、構造要素、およびアップグレードパッケージの実用的な基本材料であり続けています。その確立された加工ルートも、長い車両耐用年数にわたるメンテナンスを支えています。
セラミックスは車両装甲材料市場において2032年までに7.34%のCAGRで成長すると予測されています。2025年の研究では、炭化ケイ素の前面層が多層装甲構造において運動エネルギーの70%を消散させることが確認されました。CeramTec GmbHは高防護用途向けにALOTECおよびSICADUR弾道セラミックスを製造しています。同社のPERLUCOR透明セラミックは車両視認システムおよび防護窓に使用されています。CoorsTek Inc.およびMorgan Advanced Materialsも防護プログラム向けにセラミックおよび先進材料オプションを供給しています。超高分子量ポリエチレンおよびパラアラミドを基材とした複合材料は、増加装甲およびスポールライナーに使用されています。透明装甲の需要は、パトロール車両および指車両がより広い防護視界を必要とする場合にも増大しています。材料選択は、必要な防護レベルを満たすために金属、セラミックス、繊維、および透明システムをますます組み合わせるようになっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
用途別:
防衛が収益と成長の両方を牽引防衛は2026年の車両装甲材料市場シェアの55.13%を占め、2032年までに7.81%のCAGRで成長すると予測されています。米国議会は2026会計年度に選定された地上システムに50億米ドルを提供しました。これにはエイブラムスの改修、多目的装甲車両、ストライカーのアップグレード、およびXM30の開発への資金が含まれていました。防衛需要は新型車両プログラムと配備済み車両群の近代化を組み合わせています。この組み合わせにより、装甲鋼、セラミックタイル、複合材パネル、および特殊繊維の消費が支えられています。プログラムの規模により、サプライヤーは大規模な生産ランにわたって材料を検証することができます。防衛顧客は一般に、定義された仕様を満たし、長年にわたって納入を維持できる材料を必要とします。したがって、この用途は車両装甲材料市場の中心であり続けています。
Larsen & TouburoおよびBAE Systemsは2025年11月にインド陸軍からBvS10シンドゥ全地形対応装甲車両のライセンス生産契約を受注しました。この取り決めはBAE Systems Hägglundsからの技術支援を伴うローカル生産を使用しています。準軍事、警察、セキュリティ機関、および個人用途は需要への貢献が小さくなっています。これらは防衛調達を通じて実証された同じ軽量パネルおよびモジュラーインサートの多くを使用しています。米国司法省国立司法研究所の改訂された防護分類体系は、法執行機関の調達要件に影響を与える能性があります。民間セキュリティの購入者も、機動性とペイロードを支援できるため、車両の軽量化を重視しています。車両装甲材料産業は、防衛で開発された材料をこれらの関連する防護ニーズに適用することができます。したがって、車両装甲材料市場は、プラットフォームと防護要件が公共安全およびセキュリティ用途にわたって移転する場合に恩恵を受けます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米は2026年の車両装甲材料市場シェアの34.51%を占めました。同地域は主要な地上車両調達プログラムと密集した装甲材料生産者基盤を組み合わせています。General Dynamicsは、エイブラムス、ストライカー、多目的装甲車、アジャックス、軽装甲車両(LAV)、およびピラーニャプラットフォームを含むアクティブなプログラムを説明しました。米国陸軍の計画された地上システム支出は、鋼鉄、セラミックス、および複合材料に対する重要な需要基盤を提供しています。Oshkosh Corporationは2025年に大型戦術車両ファミリープログラムに対して1億6,700万米ドルの受注を受けました。これらのプログラムは生産サイクルと維持サイクルの両方を通じて材料需要を支えています。
欧州は資金が確保された車両プログラムと多国間調達構造によって支えられています。ドイツの2026年10月の車両パッケージは、プラットフォームビルダーと装甲サプライヤーに対して見通しを加えています。共通装甲車両システムは、共有プログラムが国家車両群全体の要件を集約する方法を示しています。欧州委員会のロードマップは装甲機動性を能力優先事項として特定しています。欧州の車両プログラムは、地域および国際サプライヤーからの防護鋼、セラミックス、および複合材システムを使用しています。車両装甲材料市場は、車両生産、アップレード、および長期ロジスティクスが複数の国にわたって調整される場合に支えられます。
アジア太平洋は車両装甲材料市場において2032年までに7.63%のCAGRで成長すると予測されています。インドの将来対応戦闘車両プログラムは約1,800台のT-72戦車を置き換えることを目的としています。Armoured Vehicles Nigam Limitedは2025年9月に40台のT-90戦車と100台のBMP-2車両のオーバーホール契約を受注しました。南米および中東・アフリカは引き続き小規模な地域貢献者であり、需要は戦術車両の購入とセキュリティ要件に関連しています。モロッコは2025年6月に最初のOshkosh M-ATV車両を受領し、ウルグアイは2025年5月にM-ATVおよびMK23車両を配備しました。
競合環境
車両装甲材料市は中程度に集中しており、上位5社にはDuPont、SSAB AB、CeramTec GmbH、Morgan Advanced Materials、およびTeijin Limitedが含まれます。生産者は防護性能、重量、認証、技術サポート、および安定した供給で競争しています。ARCLINは2026年4月にDuPontのKevlarおよびNomex事業の買収を18億米ドルで完了しました。この取引により、重要なパラアラミド材料の供給源がARCLINの下に統合されました。Hexcel CorporationとKONGSBERGは2025年6月に防衛生産向けのHexWebハニカムおよびHexPlyプリプレグ材料をカバーする5年間の合意に署名しました。Hexcel Corporationはまた、フェーズII中小企業イノベーション研究契約の下でHy-Borカーボン・ボロン繊維プリプレグ技術を導入しました。これらの動きは、サプライヤーがプラットフォームサプライチェーンにおける長期的なポジションを求める方法を示しています。車両装甲材料産業は、車両調達の意思決定が確定する前に仕様を確立した材料生産者を優遇します。
Teijin Limitedは2025年11月に、バージン繊維バリアントの弾道性能を維持した循環コンテンツのパラアラミドであるTwaron Nextを導入しました。SSAB AB、2029年末までに操業開始が見込まれるルレオの電気アーク炉ベースの製鉄所に投資しています。このプロジェクトはリサイクル鋼およびフォッシルフリーエネルギー生産を支援することを目的としています。研究では、積層造形セラミック部品およびバイオインスパイアードセラミック複合構造も検討されています。2025年の研究では、バイオインスパイアードの酸化アルミニウムと超高分子量ポリエチレンの構成が従来の平板設計より20%高いエネルギー吸収を示したと報告されました。これらの開発は、実証済みの材料とプラットフォーム資格認定の必要性を排除することなく、車両装甲材料市場で利用可能な選択肢を拡大しています。
車両装甲材料産業のリーダー
-
DuPont
-
SSAB AB
-
CeramTec GmbH
-
Morgan Advanced Materials
-
Teijin Limited
- 注:主要企業の掲載順は順位を示すものではありません。
車両装甲材料市場 このレポートでカバーされる企業
- ARCLIN
- Alcoa Corporation
- ATI Inc.
- Avient Corporation
- BAE Systems
- CeramTec GmbH
- CoorsTek Inc.
- DuPont
- General Dynamics Corporation
- Hexcel Corporation
- Honeywell International Inc.
- Jankel Tactical Systems
- Morgan Advanced Materials
- Northrop Grumman
- Oshkosh Corporation
- SSAB AB
- Teijin Limited
最近の産業開発事情 車両装甲材料市場
- 2026年7月:AGP sGlassは、弾道ガラスの重量を削減しながら光学的透明度と防護性能を維持するように設計されたi-B33 PRO透明装甲ソリューションを導入しました。この開発は、装甲車両向けの軽量透明防護を進歩させ、従来の弾道グレージングに関連する重量負担を軽減することにより、車両装甲材料市場を支援しています。
- 2026年2月:Rheinmetall AGはEnforce Tac 2026においてモジュラー軍用ボディアーマーシステムを発表し、ソフト弾道防護と設定可能なハードアーマーインサートを組み合わせました。主に車両ではなく人員向けに設計されていますが、この開発はモジュラー弾道防護と高性能装甲材料の進歩を強調することにより、より広範な車両装甲材料市場を間接的に支援しています。
世界の車両装甲材料市場レポートの範囲
車両装甲材料は、弾道脅威、爆発、およびその他の物理的衝撃から車両と乗員を保護するために設計された特殊材料です。防衛およびセキュリティ用途全体において、重量、構造的完全性、および機動性のバランスを取りながら防護を提供します。
車両装甲材料市場は、材料タイプ、用途、および地域別にセグメント化されています。材料タイプ別では、市場は金属・合金、セラミックス、複合材料、透明装甲、およびその他の材料にセグメント化されています。用途別では、市場は防衛、準軍事、警察、セキュリティ機関、および個人使用にセグメント化されています。レポートはまた、16カ国にわたる車両装甲材料の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 金属・合金 |
| セラミックス |
| 複合材料 |
| 透明装甲 |
| その他の材料 |
| 防衛 |
| 準軍事 |
| 警察 |
| セキュリティ機関 |
| 個人 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料タイプ別 | 金属・合金 | |
| セラミックス | ||
| 複合材料 | ||
| 透明装甲 | ||
| その他の材料 | ||
| 用途別 | 防衛 | |
| 準軍事 | ||
| 警察 | ||
| セキュリティ機関 | ||
| 個人 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
車両装甲材料市場の規模はどのくらいですか?
車両装甲材料市場規模は2026年に8.32 ビリオン 米ドルと評価され、2027年の8.85 ビリオン 米ドルから2032年には12.28 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.78%となっています。
2026年に最大のシェアを保有した材料タイプはどれですか?
金属・合金は2026年に41.67%のシェアを保有しており、これは車両構造、船体パネル、および装甲アップグレードに広く使用され続けているためです。
2032年にかけて最も速く成長すると予測されている材料タイプはどれですか?
セラミックスは2032年までに7.34%のCAGRで成長すると予測されており、軽量かつ高防護の多層システムにおける役割によって支えられています。
2026年に最大のシェアを保有した用途はどれですか?
防衛は2026年に55.13%のシェアを保有しており、新型車両プログラムと車両群のアップグレードによって支えられています。