
Tamaño y Participación del Mercado de Materiales de Blindaje para Vehículos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.85 Mil millones de dólares |
| Tamaño del Mercado (2032) | 12.28 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
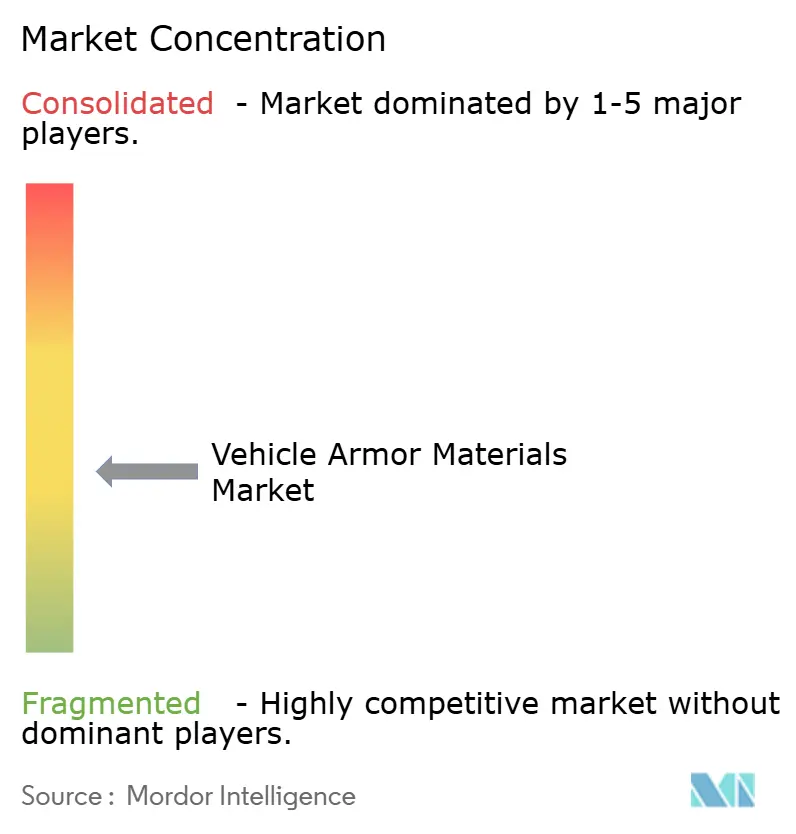
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales de Blindaje para Vehículos por Mordor Intelligence
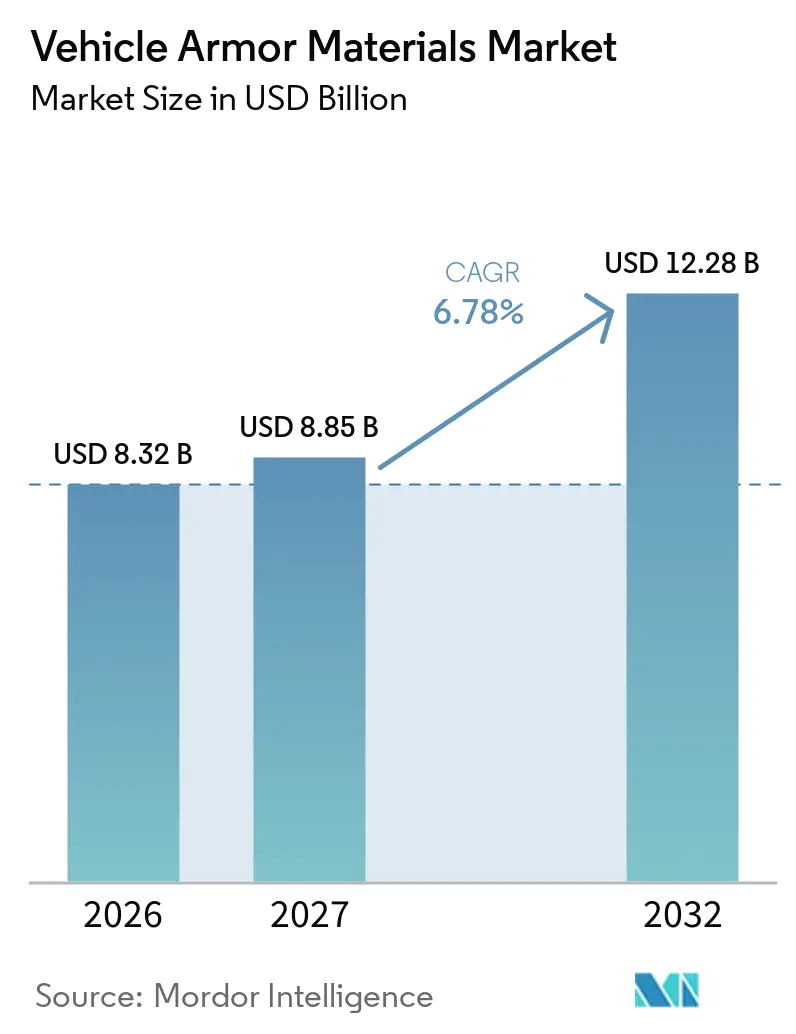
El tamaño del Mercado de Materiales de Blindaje para Vehículos fue valorado en 8,32 mil millones de USD en 2026 y se estima que crecerá desde 8,85 mil millones de USD en 2027 hasta alcanzar los 12,28 mil millones de USD para 2032, a una CAGR del 6,78% durante el período de pronóstico (2027-2032). La renovación de flotas de defensa, la evolución de las amenazas en el campo de batalla y la demanda de sistemas de protección más ligeros respaldan el gasto en el mercado de materiales de blindaje para vehículos. Las adquisiciones se centran cada vez más en la protección contra amenazas balísticas, de explosivos, de minas, de drones y de ataque superior, en lugar de únicamente contra amenazas balísticas convencionales. El mercado de materiales de blindaje para vehículos también se beneficia cuando los proveedores pueden combinar el rendimiento del material con soporte de integración en vehículos y una capacidad de producción confiable. Los marcos de adquisición europeos y los programas de modernización del Indo-Pacífico proporcionan horizontes de planificación más amplios para los productores, mientras que los requisitos de calificación y la concentración de suministros de cerámicas y fibras especiales pueden ralentizar la adopción. El mercado de materiales de blindaje para vehículos, por lo tanto, favorece a los proveedores que pueden cumplir simultáneamente con los requisitos de protección, peso, certificación y entrega.
Conclusiones Clave del Informe
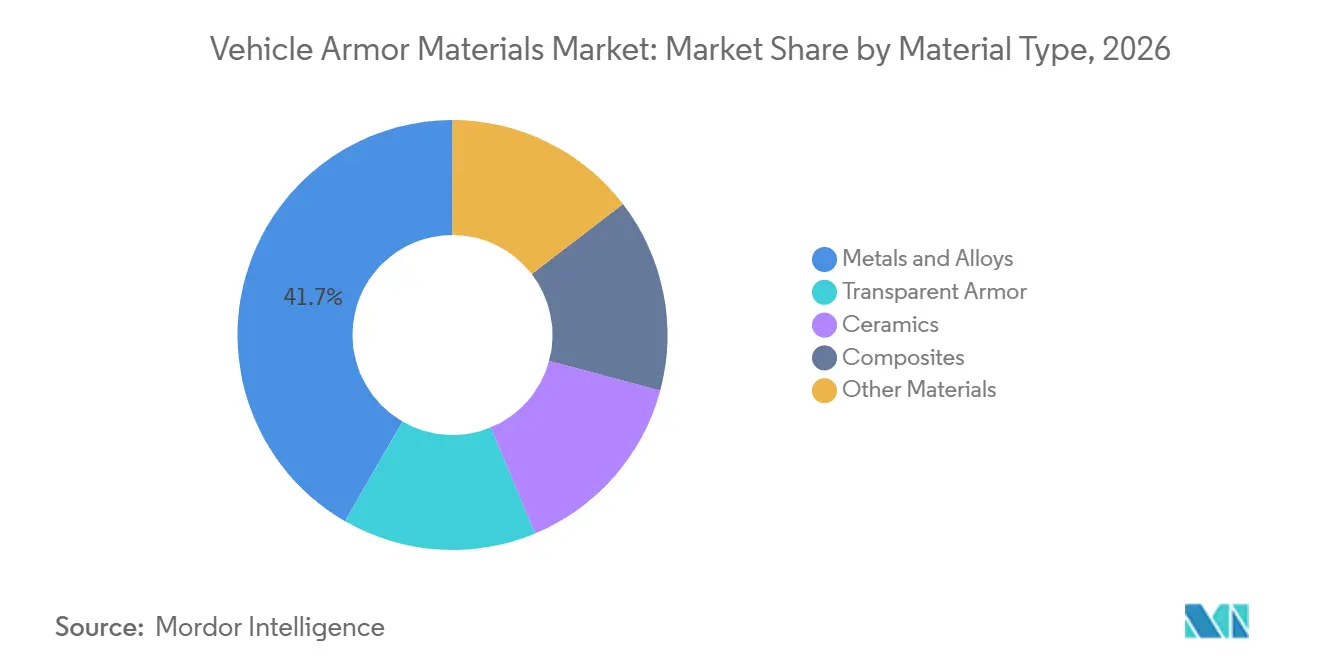
- Por tipo de material, los metales y aleaciones representaron el 41,67% de la participación del mercado de materiales de blindaje para vehículos en 2026, mientras que se prevé que las cerámicas avancen a una CAGR del 7,34% hasta 2032.
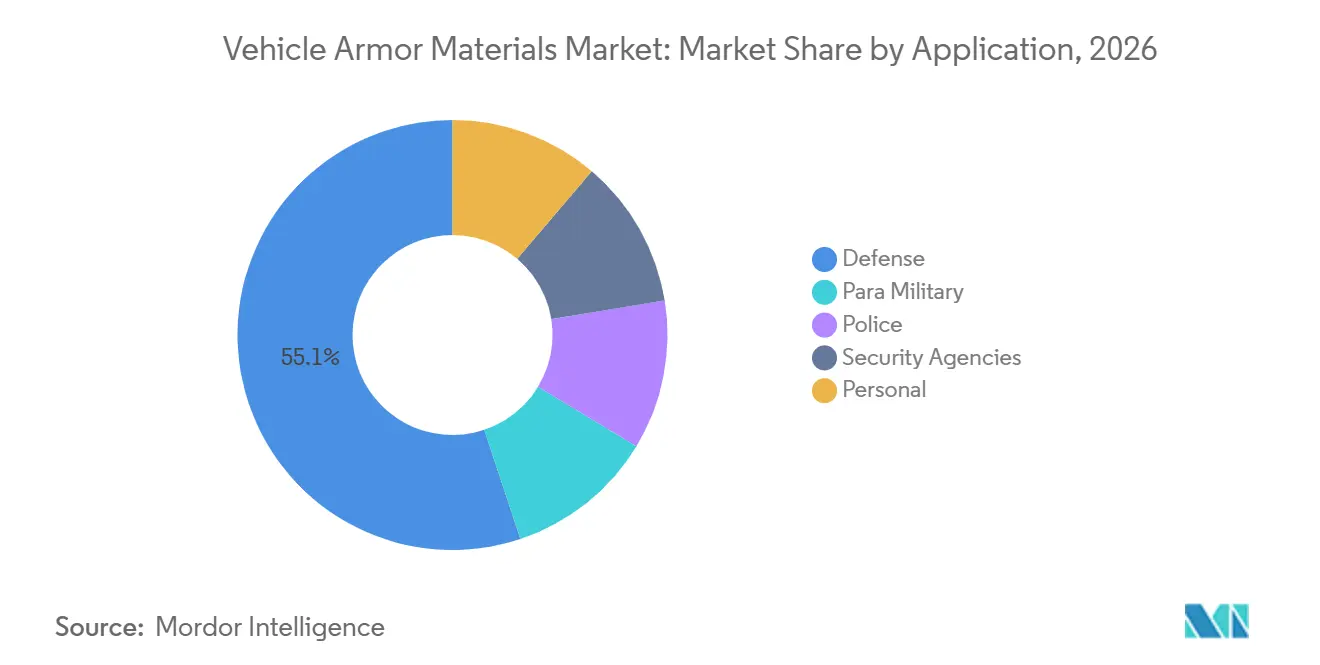
- Por aplicación, la defensa representó el 55,13% de la participación del mercado de materiales de blindaje para vehículos en 2026 y se prevé que avance a una CAGR del 7,81% hasta 2032.
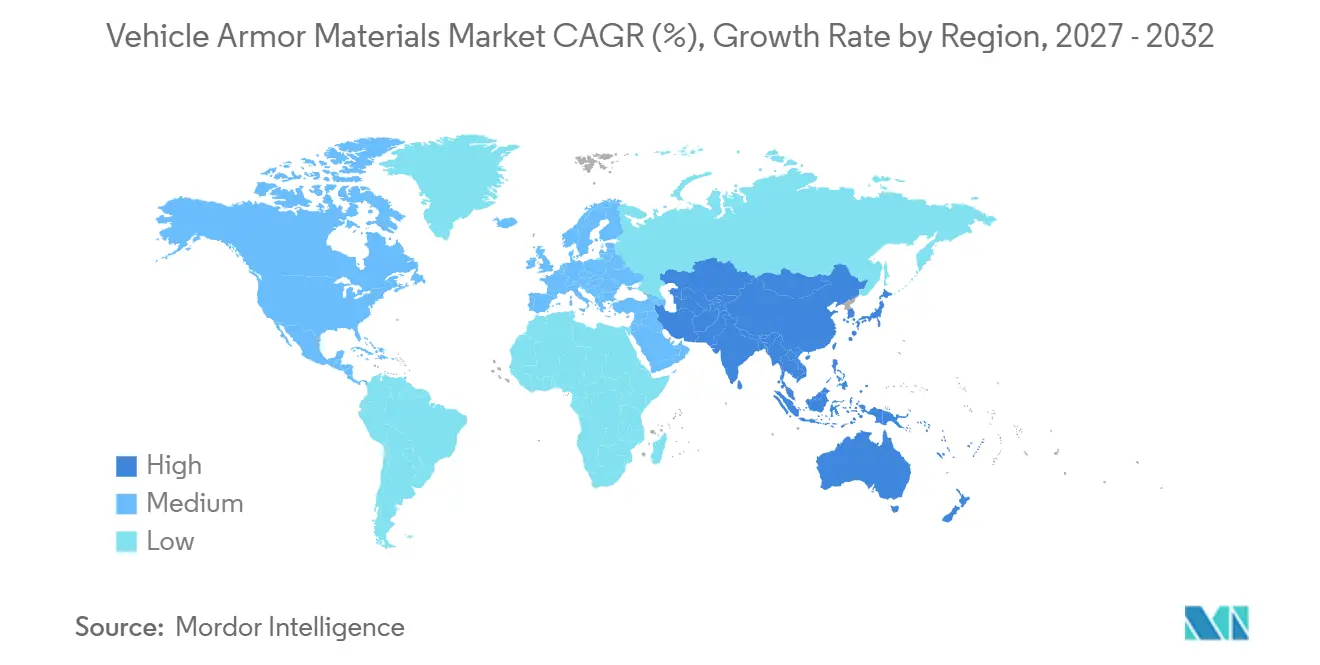
- Por geografía, América del Norte representó el 34,51% de la participación del mercado de materiales de blindaje para vehículos en 2026, mientras que se prevé que Asia-Pacífico avance a una CAGR del 7,63% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de Flotas Militares y Programas de Actualización de Vehículos | +2.5% | Global, liderado por EE. UU., Alemania, India y Corea del Sur | Mediano plazo (2-4 años) |
| Aumento de Amenazas Balísticas, de Explosivos, de Minas y de Drones | +1.8% | Global, concentrado en APAC, MEA y Europa del Este | Corto plazo (≤ 2 años) |
| Sustitución de Blindaje Ligero para la Preservación de la Movilidad y la Carga Útil | +1.2% | Global, liderado por EE. UU., Alemania e Israel | Mediano plazo (2-4 años) |
| Rearme Europeo y Adquisición Conjunta de Defensa | +0.9% | A nivel europeo, con vínculos de adquisición con América del Norte y las cadenas de suministro de APAC | Corto plazo (≤ 2 años) |
| Protección Civil, de VIP, de Transporte de Efectivo e Infraestructura Crítica | +0.6% | Global, liderado por MEA, América Latina y centros urbanos de alto riesgo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de Flotas Militares y Programas de Actualización de Vehículos
Los principales programas de reemplazo y actualización están generando una demanda de materiales de varios años para el mercado de materiales de blindaje para vehículos. El Ejército de los EE. UU. avanzó con 2 equipos industriales para el programa XM30 y planificó la entrega de 8 prototipos iniciales en 2026. La solicitud del Año Fiscal (AF) 2027 incluyó 547 millones de USD para actividades de adquisición del XM30. BAE Systems había entregado más de 500 Vehículos Blindados Multipropósito al Ejército de los EE. UU. para 2025. El programa también recibió una modificación de contrato por 139,6 millones de USD para la producción en curso. Estos programas sostienen la demanda de blindaje tanto durante la producción de nuevos vehículos como durante la modernización de las flotas existentes.
Aumento de Amenazas Balísticas, de Explosivos, de Minas y de Drones
El rango de amenazas abordadas por los requisitos de protección de vehículos se ha ampliado desde 2022. El Ejército de los EE. UU. asignó 91,7 millones de USD en su presupuesto del AF2026 para kits de protección pasiva contra ataques superiores. La financiación cubre una flota de Brigadas de Combate Blindadas en lugar de una sola plataforma de vehículos. Un estudio coreano de 2025 identificó la protección activa y electromagnética como requisitos junto con el blindaje balístico convencional para vehículos blindados de ruedas de próxima generación. Estos requisitos hacen que la selección de materiales sea parte de una arquitectura de protección más amplia. El mercado de materiales de blindaje para vehículos sirve cada vez más a sistemas que combinan blindaje con sensores, protección activa y características de supervivencia del vehículo.
Sustitución de Blindaje Ligero para la Preservación de la Movilidad y la Carga Útil
La reducción de peso se ha convertido en un factor central en las decisiones de protección de vehículos, ya que la movilidad y la carga útil siguen siendo requisitos operativos. Avient introdujo los materiales balísticos duros Dyneema HB330 y HB332 en enero de 2025. La empresa declaró que estos materiales pueden permitir un sistema de blindaje un 45% más ligero que los sistemas Dyneema de primera generación con un rendimiento balístico equivalente. Un estudio de investigación de 2025 encontró que las estructuras en capas de Hardox 450, para-aramida y polietileno de ultra alto peso molecular cumplían con los requisitos del Nivel I del Acuerdo de Normalización de la OTAN (STANAG) 4569 a 52,9 kg/m². El mercado de materiales de blindaje para vehículos está, en consecuencia, evolucionando hacia combinaciones de materiales en lugar de soluciones de protección de un solo material. Este cambio vincula directamente la selección de materiales con la transportabilidad y el alcance operativo del vehículo.
Rearme Europeo y Adquisición Conjunta de Defensa
Las adquisiciones europeas están pasando de compromisos políticos amplios a programas de vehículos financiados. Alemania ordenó 424 vehículos blindados de ruedas por 7 mil millones de EUR en octubre de 2026, incluido un acuerdo marco de 3,5 mil millones de EUR para 274 vehículos de reconocimiento. El paquete también incluyó un acuerdo de 3,4 mil millones de EUR para vehículos de combate de infantería Schakal a través de la Organización para la Cooperación Conjunta en Armamento. Finlandia estableció una oficina de programa multinacional para el Sistema de Vehículos Blindados Comunes en septiembre de 2025[1]. El programa tenía casi 1.000 vehículos en pedido y 60 millones de EUR en financiación de la Unión Europea. Estos marcos crean una base de demanda más clara para el mercado de materiales de blindaje para vehículos en los países participantes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Calificación, Certificación y Repetición de Pruebas | -0.5% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Concentración de Suministro en Carburo de Silicio y Fibras Especiales | -0.3% | Global, con riesgo concentrado en los centros de proveedores de América del Norte, la UE y APAC | Corto plazo (≤ 2 años) |
| Compromisos entre Protección y Peso, y Restricciones de Integración en Vehículos | -0.2% | Global, intensificado para vehículos tácticos ligeros y plataformas transportables por aire | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Calificación, Certificación y Repetición de Pruebas
Los costos de calificación y certificación pueden retrasar la adopción de nuevos materiales de blindaje. El Instituto Nacional de Justicia emitió 3 adendas a la Norma NIJ 0101.07 hasta 2025[2]. El programa también mantuvo una lista de productos conformes más antigua bajo la Norma NIJ 0101.06 hasta al menos 2029. Las pruebas a escala de vehículo bajo el STANAG 4569 de la OTAN cubren múltiples etapas de evaluación y deben repetirse cuando cambian el material o la geometría. Estos requisitos pueden extender los calendarios de desarrollo y aumentar la carga financiera para los productores más pequeños. El mercado de materiales de blindaje para vehículos tiene, por lo tanto, barreras de entrada más altas que los mercados de materiales industriales estándar.
Concentración de Suministro en Carburo de Silicio y Fibras Especiales
Las cadenas de suministro de carburo de silicio y fibras especiales pueden limitar la producción de sistemas de blindaje avanzados. El carburo de silicio proporciona una cara de impacto dura y ligera para el blindaje cerámico diseñado para altos niveles de protección. La fibra de para-aramida también tiene una base de proveedores globales limitada, lo que aumenta la exposición a interrupciones y cambios en los controles de exportación. ARCLIN completó su adquisición de los negocios de Kevlar y Nomex de DuPont en abril de 2026 por 1,8 mil millones de USD. La transacción cambia la estructura de propiedad de una fuente de materiales de para-aramida ampliamente especificada. La certeza del suministro es, por lo tanto, una consideración importante para el mercado de materiales de blindaje para vehículos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
Los Metales y Aleaciones Anclan los Ingresos Mientras que las Cerámicas Impulsan la InnovaciónLos metales y aleaciones representaron el 41,67% de la participación del mercado de materiales de blindaje para vehículos en 2026. Su posición refleja su soldabilidad, reparabilidad y rendimiento en costos para grandes estructuras de vehículos. SSAB AB produce la familia de aceros de protección Armox para aplicaciones de protección de vehículos. El Armox 500T se produce en la instalación de SSAB AB en Mobile, Alabama. ATI reportó un aumento del 14% en las ventas de defensa durante el año fiscal 2025. Sus aleaciones de titanio y níquel apoyan componentes ligeros en aplicaciones de defensa. Las aleaciones de aluminio también sirven a transportes blindados de personal más ligeros y plataformas anfibias donde el peso y la flotabilidad son importantes. Los metales y aleaciones siguen siendo el material base práctico para muchos paneles de casco, elementos estructurales y paquetes de actualización. Sus rutas de procesamiento establecidas también apoyan el mantenimiento a lo largo de largas vidas útiles de los vehículos.
Se proyecta que las cerámicas avancen a una CAGR del 7,34% hasta 2032 dentro del mercado de materiales de blindaje para vehículos. Un estudio de 2025 encontró que las capas frontales de carburo de silicio disiparon el 70% de la energía cinética en estructuras de blindaje multicapa. CeramTec GmbH produce cerámicas balísticas ALOTEC y SICADUR para aplicaciones de alta protección. Su cerámica transparente PERLUCOR se utiliza para sistemas de visión de vehículos y ventanas protegidas. CoorsTek Inc. y Morgan Advanced Materials también suministran opciones de cerámica y materiales avanzados para programas de protección. Los compuestos basados en polietileno de ultra alto peso molecular y para-aramida se utilizan en blindaje adicional y revestimientos anti-esquirlas. La demanda de blindaje transparente también crece cuando los vehículos de patrulla y mando requieren una visibilidad protegida más amplia. La selección de materiales combina cada vez más metales, cerámicas, fibras y sistemas transparentes para cumplir con el nivel de protección requerido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Defensa Impulsa Tanto los Ingresos como el CrecimientoLa defensa representó el 55,13% de la participación del mercado de materiales de blindaje para vehículos en 2026 y se proyecta que avance a una CAGR del 7,81% hasta 2032. El Congreso de los EE. UU. proporcionó 5 mil millones de USD para sistemas terrestres seleccionados en el AF2026. Esto incluyó financiación para modificaciones del Abrams, Vehículos Blindados Multipropósito, actualizaciones del Stryker y el desarrollo del XM30. La demanda de defensa combina nuevos programas de vehículos con la modernización de las flotas en servicio. Esa combinación respalda el consumo de acero de blindaje, baldosas cerámicas, paneles compuestos y fibras especiales. La escala del programa también permite a los proveedores validar materiales en grandes series de producción. Los clientes de defensa generalmente requieren materiales que puedan cumplir con especificaciones definidas y mantener la entrega durante muchos años. Esta aplicación, por lo tanto, sigue siendo central para el mercado de materiales de blindaje para vehículos.
Larsen & Toubro y BAE Systems recibieron un contrato del Ejército Indio en noviembre de 2025 para la producción bajo licencia de vehículos blindados todoterreno BvS10 Sindhu. El acuerdo utiliza producción local con soporte técnico de BAE Systems Hägglunds. Las aplicaciones Paramilitares, de Policía, de Agencias de Seguridad y Personal son contribuyentes menores a la demanda. Utilizan muchos de los mismos paneles ligeros e insertos modulares probados a través de las adquisiciones de defensa. La taxonomía de protección revisada del Instituto Nacional de Justicia puede influir en los requisitos de adquisición de las fuerzas del orden. Los compradores de seguridad civil también valoran el menor peso del vehículo porque puede favorecer la maniobrabilidad y la carga útil. La industria de materiales de blindaje para vehículos puede aplicar materiales desarrollados para la defensa en estas necesidades de protección relacionadas. El mercado de materiales de blindaje para vehículos se beneficia así cuando las plataformas y los requisitos de protección se transfieren entre usos de seguridad pública y protección.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 34,51% de la participación del mercado de materiales de blindaje para vehículos en 2026. La región combina importantes programas de adquisición de vehículos terrestres con una densa base de productores de materiales de blindaje. General Dynamics describió programas activos que incluyen las plataformas Abrams, Stryker, Vehículo Blindado Multipropósito, Ajax, Vehículo Blindado Ligero (LAV) y Piranha. El gasto planificado del Ejército de los EE. UU. en sistemas terrestres proporciona una base de demanda importante para acero, cerámicas y materiales compuestos. Oshkosh Corporation recibió un pedido de 167 millones de USD para su programa de Familia de Vehículos Tácticos Pesados en 2025. Estos programas respaldan la demanda de materiales tanto a través de los ciclos de producción como de sostenimiento.
Europa está respaldada por programas de vehículos financiados y estructuras de adquisición multinacionales. El paquete de vehículos de Alemania de octubre de 2026 añade visibilidad para los constructores de plataformas y los proveedores de blindaje. El Sistema de Vehículos Blindados Comunes demuestra cómo los programas compartidos pueden agregar requisitos entre las flotas nacionales. La hoja de ruta de la Comisión Europea identifica la movilidad blindada como una prioridad de capacidad. Los programas de vehículos europeos utilizan aceros de protección, cerámicas y sistemas compuestos de proveedores regionales e internacionales. El mercado de materiales de blindaje para vehículos se beneficia cuando la producción de vehículos, las actualizaciones y la logística a largo plazo se coordinan entre varios países.
Se proyecta que Asia-Pacífico avance a una CAGR del 7,63% hasta 2032 en el mercado de materiales de blindaje para vehículos. El programa de Vehículo de Combate Listo para el Futuro de India tiene como objetivo reemplazar casi 1.800 tanques T-72. Armoured Vehicles Nigam Limited recibió contratos en septiembre de 2025 para revisar 40 tanques T-90 y 100 vehículos BMP-2. América del Sur y Oriente Medio y África siguen siendo contribuyentes regionales menores, con demanda vinculada a compras de vehículos tácticos y requisitos de seguridad. Marruecos recibió sus primeros vehículos Oshkosh M-ATV en junio de 2025, mientras que Uruguay desplegó vehículos M-ATV y MK23 en mayo de 2025.
Panorama Competitivo
El mercado de materiales de blindaje para vehículos está moderadamente concentrado, con los cinco principales actores que incluyen DuPont, SSAB AB, CeramTec GmbH, Morgan Advanced Materials y Teijin Limited. Los productores compiten en rendimiento de protección, peso, certificación, soporte técnico y suministro confiable. ARCLIN completó la adquisición de los negocios de Kevlar y Nomex de DuPont en abril de 2026 por 1,8 mil millones de USD. La transacción consolidó una fuente importante de materiales de para-aramida bajo ARCLIN. Hexcel Corporation y KONGSBERG firmaron un acuerdo de 5 años en junio de 2025 que cubre materiales de panal de abeja HexWeb y preimpregnados HexPly para la producción de defensa. Hexcel Corporation también introdujo la tecnología de preimpregnado de fibra de carbono-boro Hy-Bor bajo un contrato de Investigación de Innovación para Pequeñas Empresas de Fase II. Estos movimientos muestran cómo los proveedores buscan posiciones a largo plazo en las cadenas de suministro de plataformas. La industria de materiales de blindaje para vehículos recompensa a los productores de materiales que establecen especificaciones antes de que se finalicen las decisiones de adquisición de vehículos.
Teijin Limited introdujo Twaron Next en noviembre de 2025 como una para-aramida de contenido circular que mantuvo el rendimiento balístico de su variante de fibra virgen. SSAB AB está invirtiendo en una acería basada en horno de arco eléctrico en Luleå que se espera comience operaciones a finales de 2029. El proyecto tiene como objetivo apoyar la producción de acero reciclado y energía libre de combustibles fósiles. La investigación también está examinando piezas cerámicas fabricadas de forma aditiva y estructuras de compuestos cerámicos de inspiración biológica. Un estudio de 2025 reportó una absorción de energía un 20% mayor para una configuración de óxido de aluminio de inspiración biológica y polietileno de ultra alto peso molecular en comparación con un diseño de placa plana convencional. Estos desarrollos amplían las opciones disponibles para el mercado de materiales de blindaje para vehículos sin eliminar la necesidad de materiales probados y calificación de plataformas.
Líderes de la Industria de Materiales de Blindaje para Vehículos
-
DuPont
-
SSAB AB
-
CeramTec GmbH
-
Morgan Advanced Materials
-
Teijin Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales de Blindaje para Vehículos Empresas cubiertas en este informe
- ARCLIN
- Alcoa Corporation
- ATI Inc.
- Avient Corporation
- BAE Systems
- CeramTec GmbH
- CoorsTek Inc.
- DuPont
- General Dynamics Corporation
- Hexcel Corporation
- Honeywell International Inc.
- Jankel Tactical Systems
- Morgan Advanced Materials
- Northrop Grumman
- Oshkosh Corporation
- SSAB AB
- Teijin Limited
Desarrollos recientes de la industria en Mercado de Materiales de Blindaje para Vehículos
- Julio de 2026: AGP sGlass introdujo su solución de blindaje transparente i-B33 PRO, diseñada para reducir el peso del vidrio balístico manteniendo la claridad óptica y el rendimiento de protección. El desarrollo apoya el mercado de materiales de blindaje para vehículos al avanzar en la protección transparente ligera para vehículos blindados y reducir la carga de peso asociada con el acristalamiento balístico convencional.
- Febrero de 2026: Rheinmetall AG presentó un sistema modular de blindaje corporal militar en Enforce Tac 2026, combinando protección balística blanda con insertos de blindaje duro configurables. Aunque diseñado principalmente para personal en lugar de vehículos, el desarrollo apoya indirectamente al mercado más amplio de materiales de blindaje para vehículos al destacar los avances en protección balística modular y materiales de blindaje de alto rendimiento.
Alcance del Informe Global del Mercado de Materiales de Blindaje para Vehículos
Los materiales de blindaje para vehículos son materiales especializados diseñados para proteger vehículos y ocupantes contra amenazas balísticas, explosivos y otros impactos físicos. Proporcionan protección equilibrando el peso, la integridad estructural y los requisitos de movilidad en aplicaciones de defensa y seguridad.
El Mercado de Materiales de Blindaje para Vehículos está segmentado por tipo de material, aplicación y geografía. Por tipo de material, el mercado está segmentado en metales y aleaciones, cerámicas, compuestos, blindaje transparente y otros materiales. Por aplicación, el mercado está segmentado en defensa, paramilitares, policía, agencias de seguridad y uso personal. El informe también cubre el tamaño del mercado y los pronósticos para materiales de blindaje para vehículos en 16 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Metales y Aleaciones |
| Cerámicas |
| Compuestos |
| Blindaje Transparente |
| Otros Materiales |
| Defensa |
| Paramilitares |
| Policía |
| Agencias de Seguridad |
| Personal |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Metales y Aleaciones | |
| Cerámicas | ||
| Compuestos | ||
| Blindaje Transparente | ||
| Otros Materiales | ||
| Por Aplicación | Defensa | |
| Paramilitares | ||
| Policía | ||
| Agencias de Seguridad | ||
| Personal | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de materiales de blindaje para vehículos?
El tamaño del mercado de materiales de blindaje para vehículos fue valorado en 8,32 mil millones de USD en 2026 y se estima que crecerá desde 8,85 mil millones de USD en 2027 hasta alcanzar los 12,28 mil millones de USD para 2032, a una CAGR del 6,78% durante el período de pronóstico (2027-2032).
¿Qué tipo de material tuvo la mayor participación en 2026?
Los metales y aleaciones representaron el 41,67% de la participación en 2026 porque siguen siendo ampliamente utilizados en estructuras de vehículos, paneles de casco y actualizaciones de blindaje.
¿Qué tipo de material se proyecta que avance más rápido hasta 2032?
Se proyecta que las cerámicas avancen a una CAGR del 7,34% hasta 2032, respaldadas por su papel en sistemas multicapa ligeros de alta protección.
¿Qué aplicación tuvo la mayor participación en 2026?
La defensa representó el 55,13% de la participación en 2026, respaldada por nuevos programas de vehículos y actualizaciones de flotas.