
Taille et part du marché des matériaux de blindage de véhicules
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.85 Milliards de dollars |
| Taille du Marché (2032) | 12.28 Milliards de dollars |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux de blindage de véhicules par Mordor Intelligence
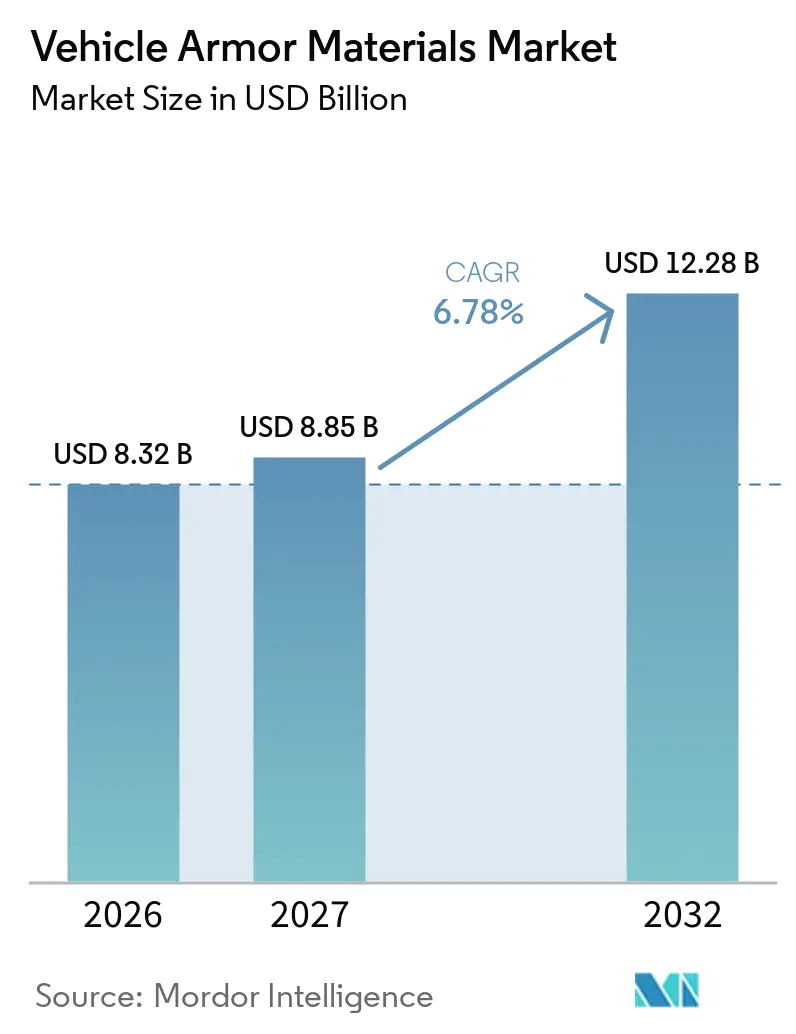
La taille du marché des matériaux de blindage de véhicules était évaluée à 8,32 milliards USD en 2026 et devrait croître de 8,85 milliards USD en 2027 pour atteindre 12,28 milliards USD d'ici 2032, à un CAGR de 6,78 % durant la période de prévision (2027-2032). Le renouvellement des flottes de défense, l'évolution des menaces sur le champ de bataille et la demande de systèmes de protection plus légers soutiennent les dépenses sur le marché des matériaux de blindage de véhicules. Les achats sont de plus en plus axés sur la protection contre les menaces balistiques, d'explosion, de mines, de drones et d'attaques par le dessus, plutôt que sur les seules menaces balistiques conventionnelles. Le marché des matériaux de blindage de véhicules bénéficie également lorsque les fournisseurs peuvent combiner la performance des matériaux avec un soutien à l'intégration des véhicules et une capacité de production fiable. Les cadres d'approvisionnement européens et les programmes de modernisation indo-pacifiques offrent des horizons de planification plus longs aux producteurs, tandis que les exigences de qualification et les approvisionnements concentrés en céramiques et en fibres spécialisées peuvent ralentir l'adoption. Le marché des matériaux de blindage de véhicules favorise donc les fournisseurs capables de satisfaire simultanément les exigences de protection, de poids, de certification et de livraison.
Principaux enseignements du rapport
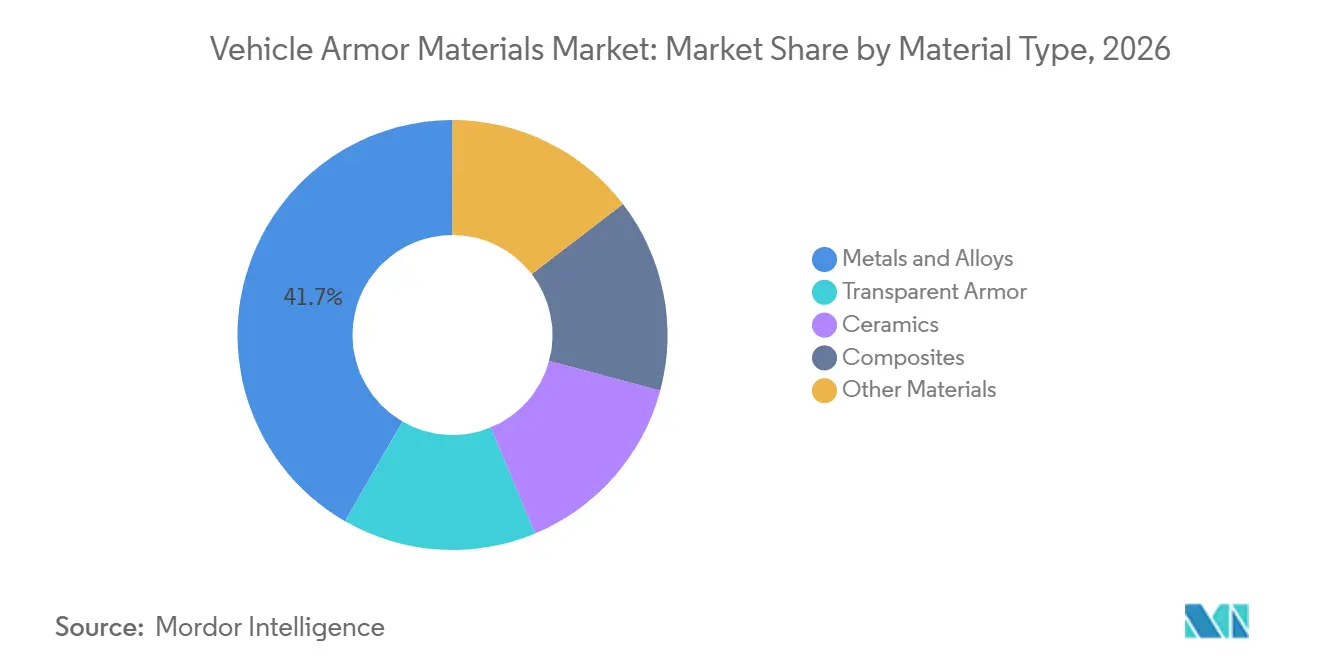
- Par type de matériau, les métaux et alliages détenaient 41,67 % de la part du marché des matériaux de blindage de véhicules en 2026, tandis que les céramiques devraient progresser à un CAGR de 7,34 % jusqu'en 2032.
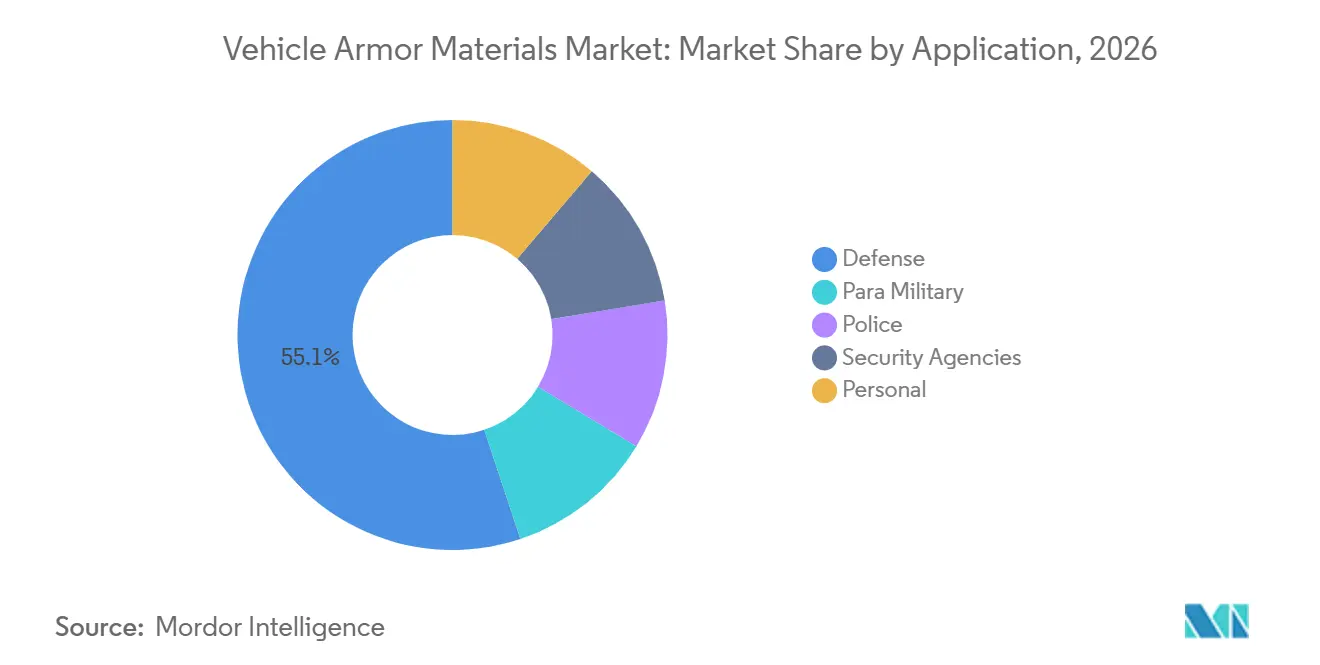
- Par application, la défense détenait 55,13 % de la part du marché des matériaux de blindage de véhicules en 2026 et devrait progresser à un CAGR de 7,81 % jusqu'en 2032.
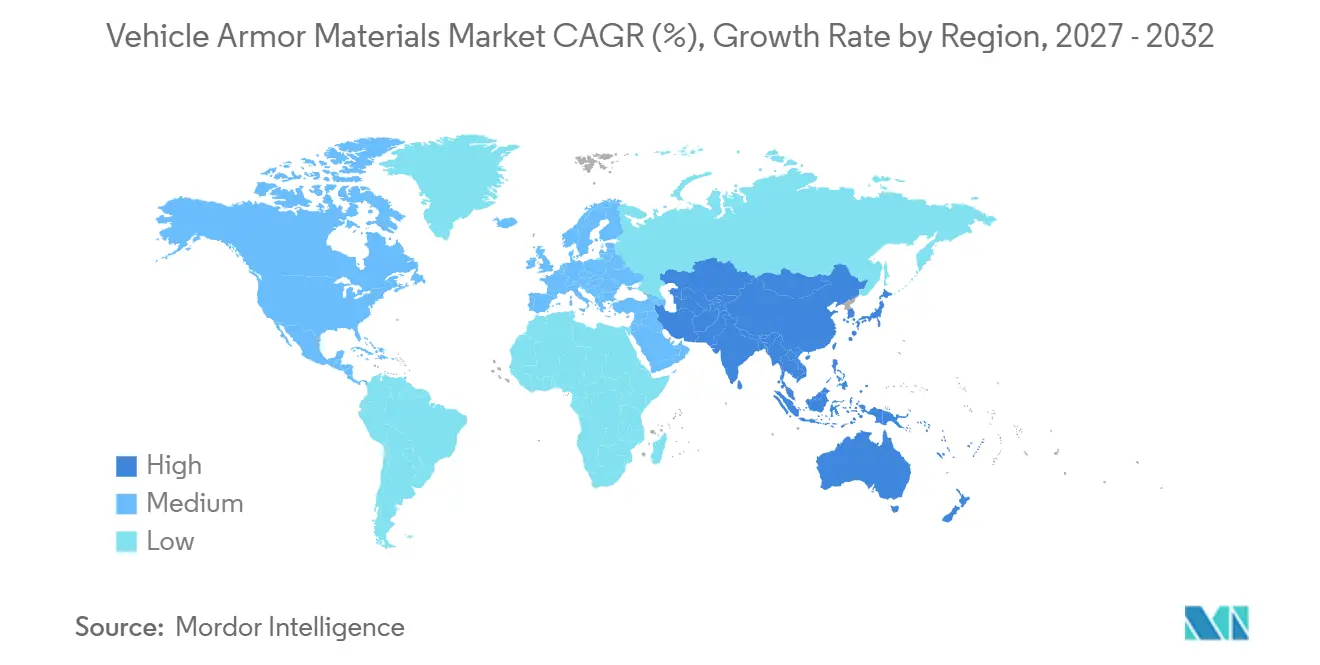
- Par géographie, l'Amérique du Nord détenait 34,51 % de la part du marché des matériaux de blindage de véhicules en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 7,63 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation des flottes militaires et programmes de mise à niveau des véhicules | +2.5% | Mondial, porté par les États-Unis, l'Allemagne, l'Inde et la Corée du Sud | Moyen terme (2 à 4 ans) |
| Montée des menaces balistiques, d'explosion, de mines et de drones | +1.8% | Mondial, concentré en Asie-Pacifique, Moyen-Orient et Afrique, et Europe de l'Est | Court terme (≤ 2 ans) |
| Substitution par des blindages légers pour la préservation de la mobilité et de la charge utile | +1.2% | Mondial, porté par les États-Unis, l'Allemagne et Israël | Moyen terme (2 à 4 ans) |
| Réarmement européen et achats de défense conjoints | +0.9% | À l'échelle européenne, avec des liens d'approvisionnement vers l'Amérique du Nord et les chaînes d'approvisionnement d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Protection civile, VIP, transport de fonds et infrastructures critiques | +0.6% | Mondial, porté par le Moyen-Orient et l'Afrique, l'Amérique latine et les centres urbains à haut risque | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation des flottes militaires et programmes de mise à niveau des véhicules
Les grands programmes de remplacement et de mise à niveau créent une demande pluriannuelle de matériaux pour le marché des matériaux de blindage de véhicules. L'armée américaine a fait progresser 2 équipes industrielles pour le programme XM30 et planifié la livraison de 8 prototypes initiaux en 2026. La demande pour l'exercice budgétaire (FY) 2027 comprenait 547 millions USD pour les activités d'approvisionnement du XM30. BAE Systems avait livré plus de 500 véhicules blindés polyvalents à l'armée américaine d'ici 2025. Le programme a également reçu une modification de contrat de 139,6 millions USD pour la production en cours. Ces programmes soutiennent la demande de blindage aussi bien lors de la production de nouveaux véhicules que lors de la modernisation des flottes existantes.
Montée des menaces balistiques, d'explosion, de mines et de drones
L'éventail des menaces couvertes par les exigences de protection des véhicules s'est élargi depuis 2022. L'armée américaine a alloué 91,7 millions USD dans son budget FY2026 pour des kits de protection passive contre les attaques par le dessus. Ce financement couvre une flotte de brigade de combat blindée plutôt qu'une seule plateforme de véhicule. Une étude coréenne de 2025 a identifié la protection active et électromagnétique comme des exigences s'ajoutant au blindage balistique conventionnel pour les véhicules blindés à roues de nouvelle génération. Ces exigences font de la sélection des matériaux une composante d'une architecture de protection plus large. Le marché des matériaux de blindage de véhicules sert de plus en plus des systèmes qui combinent blindage, capteurs, protection active et caractéristiques de survie des véhicules.
Substitution par des blindages légers pour la préservation de la mobilité et de la charge utile
La réduction du poids est devenue centrale dans les décisions de protection des véhicules, car la mobilité et la charge utile demeurent des exigences opérationnelles. Avient a introduit les matériaux balistiques durs Dyneema HB330 et HB332 en janvier 2025. La société a déclaré que ces matériaux peuvent permettre un système de blindage 45 % plus léger que les systèmes Dyneema de première génération avec des performances balistiques équivalentes. Une étude de recherche de 2025 a révélé que des structures en couches de Hardox 450, para-aramide et polyéthylène à très haute masse moléculaire satisfaisaient aux exigences de niveau I de l'Accord de normalisation OTAN (STANAG) 4569 à 52,9 kg/m². Le marché des matériaux de blindage de véhicules évolue par conséquent vers des combinaisons de matériaux plutôt que vers des solutions de protection à matériau unique. Cette évolution lie directement la sélection des matériaux à la transportabilité et à l'autonomie opérationnelle des véhicules.
Réarmement européen et achats de défense conjoints
Les achats européens passent de larges engagements politiques des programmes de véhicules financés. L'Allemagne a commandé 424 véhicules blindés à roues pour 7 milliards EUR en octobre 2026, dont un accord-cadre de 3,5 milliards EUR pour 274 véhicules de reconnaissance. Le programme comprenait également un accord de 3,4 milliards EUR pour des véhicules de combat d'infanterie Schakal via l'Organisation conjointe de coopération en matière d'armement. La Finlande a établi un bureau de programme multinational pour le Système commun de véhicules blindés en septembre 2025[1]. Le programme comptait près de 1 000 véhicules commandés et 60 millions EUR de financement de l'Union européenne. Ces cadres créent une base de demande plus claire pour le marché des matériaux de blindage de véhicules dans les pays participants.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de qualification, de certification et de retests | -0.5% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Concentration de l'approvisionnement en carbure de silicium et en fibres spécialisées | -0.3% | Mondial, avec un risque concentré dans les pôles fournisseurs d'Amérique du Nord, de l'UE et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Compromis protection-poids et contraintes d'intégration des véhicules | -0.2% | Mondial, accentué pour les véhicules tactiques légers et les plateformes transportables par air | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de qualification, de certification et de retests
Les coûts de qualification et de certification peuvent retarder l'adoption de nouveaux matériaux de blindage. Le National Institute of Justice a publié 3 addenda à la norme NIJ 0101.07 jusqu'en 2025[2]. Le programme a également maintenu une liste de produits conformes plus ancienne selon la norme NIJ 0101.06 jusqu'en 2029 au moins. Les essais à l'échelle du véhicule selon le STANAG 4569 de l'OTAN couvrent plusieurs étapes d'évaluation et doivent être répétés en cas de modification du matériau ou de la géométrie. Ces exigences peuvent allonger les calendriers de développement et alourdir la charge financière pour les petits producteurs. Le marché des matériaux de blindage de véhicules présente donc des barrières à l'entrée plus élevées que les marchés de matériaux industriels standard.
Concentration de l'approvisionnement en carbure de silicium et en fibres spécialisées
Les chaînes d'approvisionnement en carbure de silicium et en fibres spécialisées peuvent contraindre la production de systèmes de blindage avancés. Le carbure de silicium offre une face d'impact dure et légère pour le blindage céramique conçu pour des niveaux de protection élevés. La fibre para-aramide dispose également d'une base mondiale de fournisseurs limitée, ce qui accroît l'exposition aux perturbations et aux modifications des contrôles à l'exportation. ARCLIN a finalisé l'acquisition des activités Kevlar et Nomex de DuPont en avril 2026 pour 1,8 milliard USD. La transaction modifie la structure de propriété d'une source de matériaux para-aramides largement spécifiée. La sécurité d'approvisionnement est donc une considération importante pour le marché des matériaux de blindage de véhicules.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
les métaux et alliages ancrent les revenus tandis que les céramiques stimulent l'innovationLes métaux et alliages détenaient 41,67 % de la part du marché des matériaux de blindage de véhicules en 2026. Leur position reflète leur soudabilité, leur réparabilité et leur rapport coût-performance pour les grandes structures de véhicules. SSAB AB produit la gamme d'aciers de protection Armox pour les applications de protection des véhicules. L'Armox 500T est produit dans l'usine de SSAB AB à Mobile, en Alabama. ATI a signalé une augmentation de 14 % de ses ventes dans le secteur de la défense au cours de l'exercice fiscal 2025. Ses alliages de titane et à base de nickel soutiennent les composants légers dans les applications de défense. Les alliages d'aluminium servent également les véhicules blindés de transport de troupes plus légers et les plateformes amphibies où le poids et la flottabilité sont importants. Les métaux et alliages demeurent le matériau de base pratique pour de nombreux panneaux de coque, élments structurels et kits de mise à niveau. Leurs procédés de transformation établis soutiennent également la maintenance sur de longues durées de vie des véhicules.
Les céramiques devraient progresser à un CAGR de 7,34 % jusqu'en 2032 au sein du marché des matériaux de blindage de véhicules. Une étude de 2025 a révélé que les couches frontales en carbure de silicium dissipaient 70 % de l'énergie cinétique dans les structures de blindage multicouches. CeramTec GmbH produit les céramiques balistiques ALOTEC et SICADUR pour les applications à haute protection. Sa céramique transparente PERLUCOR est utilisée pour les systèmes de vision des véhicules et les fenêtres protégées. CoorsTek Inc. et Morgan Advanced Materials fournissent également des options en céramique et en matériaux avancés pour les programmes de protection. Les composites à base de polyéthylène à très haute masse moléculaire et de para-aramide sont utilisés dans les blindages additionnels et les revêtements anti-éclats. La demande de blindage transparent augmente également lorsque les véhicules de patrouille et de commandement nécessitent une visibilité protégée plus large. La sélection des matériaux combine de plus en plus métaux, céramiques, fibres et systèmes transparents pour atteindre le niveau de protection requis.

Par application :
la défense stimule à la fois les revenus et la croissanceLa défense détenait 55,13 % de la part du marché des matériaux de blindage de véhicules en 2026 et devrait progresser à un CAGR de 7,81 % jusqu'en 2032. Le Congrès américain a alloué 5 milliards USD aux systèmes terrestres sélectionnés pour l'exercice FY2026. Cela comprenait des financements pour les modifications de l'Abrams, les véhicules blindés polyvalents, les mises à niveau du Stryker et le développement du XM30. La demande de défense combine de nouveaux programmes de véhicules avec la modernisation des flottes déployées. Cette combinaison soutient la consommation d'acier de blindage, de tuiles céramiques, de panneaux composites et de fibres spécialisées. L'échelle des programmes permet également aux fournisseurs de valider les matériaux sur de grandes séries de production. Les clients de la défense exigent généralement des matériaux capables de satisfaire des spécifications définies et de maintenir la livraison sur de nombreuses années. Cette application demeure donc centrale pour le marché des matériaux de blindage de véhicules.
Larsen & Toubro et BAE Systems ont reçu un contrat de l'armée indienne en novembre 2025 pour la production sous licence de véhicules blindés tout-terrain BvS10 Sindhu. L'arrangement utilise une production locale avec un soutien technique de BAE Systems Hägglunds. Les applications paramilitaires, de police, d'agences de sécurité et personnelles sont des contributeurs plus modestes à la demande. Elles utilisent bon nombre des mêmes panneaux légers et inserts modulaires éprouvés grâce aux achats de défense. La taxonomie de protection révisée du National Institute of Justice peut influencer les exigences d'approvisionnement des forces de l'ordre. Les acheteurs civils de sécurité apprécient également le poids plus faible des véhicules, car il peut favoriser la maniabilité et la charge utile. Le secteur des matériaux de blindage de véhicules peut appliquer les matériaux développés pour la défense à ces besoins de protection connexes. Le marché des matériaux de blindage de véhicules bénéficie ainsi lorsque les plateformes et les exigences de protection se transfèrent entre les usages de sécurité publique et de sécurité privée.
Analyse géographique
L'Amérique du Nord détenait 34,51 % de la part du marché des matériaux de blindage de véhicules en 2026. La région combine de grands programmes d'approvisionnement en véhicules terrestres avec une base dense de producteurs de matériaux de blindage. General Dynamics a décrit des programmes actifs comprenant les plateformes Abrams, Stryker, véhicule blindé polyvalent, Ajax, véhicule blindé léger (LAV) et Piranha. Les dépenses planifiées de l'armée américaine pour les systèmes terrestres constituent une base de demande importante pour les matériaux en acier, céramiques et composites. Oshkosh Corporation a reçu une commande de 167 millions USD pour son programme de famille de véhicules tactiques lourds en 2025. Ces programmes soutiennent la demande de matériaux à travers les cycles de production et de maintien en condition opérationnelle.
L'Europe est soutenue par des programmes de véhicules financés et des structures d'approvisionnement multinationales. Le programme de véhicules allemand d'octobre 2026 améliore la visibilité pour les constructeurs de plateformes et les fournisseurs de blindage. Le Système commun de véhicules blindés démontre comment les programmes partagés peuvent agréger les besoins des flottes nationales. La feuille de route de la Commission européenne identifie la mobilité blindée comme une priorité capacitaire. Les programmes de véhicules européens utilisent des aciers de protection, des céramiques et des systèmes composites provenant de fournisseurs régionaux et internationaux. Le marché des matériaux de blindage de véhicules est soutenu lorsque la production de véhicules, les mises à niveau et la logistique à long terme sont coordonnées entre plusieurs pays.
L'Asie-Pacifique devrait progresser à un CAGR de 7,63 % jusqu'en 2032 sur le marché des matériaux de blindage de véhicules. Le programme indien de véhicule de combat prêt pour l'avenir est destiné à remplacer près de 1 800 chars T-72. Armoured Vehicles Nigam Limited a reçu des contrats en septembre 2025 pour réviser 40 chars T-90 et 100 véhicules BMP-2. L'Amérique du Sud et le Moyen-Orient et l'Afrique demeurent des contributeurs régionaux plus modestes, avec une demande liée aux achats de véhicules tactiques et aux exigences de sécurité. Le Maroc a reçu ses premiers véhicules Oshkosh M-ATV en juin 2025, tandis que l'Uruguay a déployé des véhicules M-ATV et MK23 en mai 2025.
Paysage concurrentiel
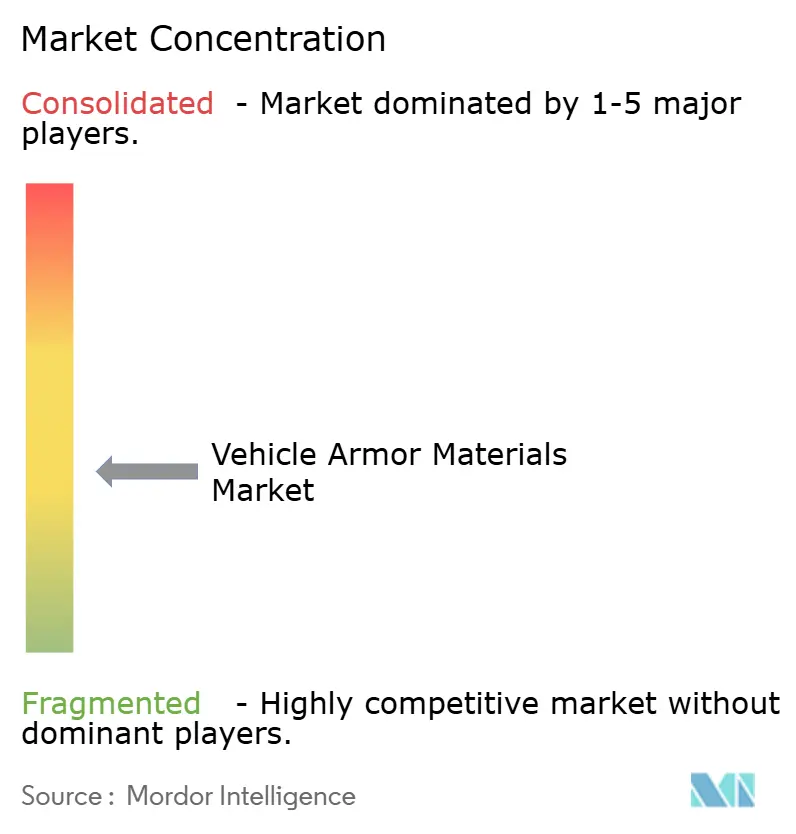
Le marché des matériaux de blindage de véhicules est modérément concentré, les cinq premiers acteurs étant DuPont, SSAB AB, CeramTec GmbH, Morgan Advanced Materials et Teijin Limited. Les producteurs se font concurrence sur la performance de protection, le poids, la certification, le soutien technique et la fiabilité de l'approvisionnement. ARCLIN a finalisé l'acquisition des activités Kevlar et Nomex de DuPont en avril 2026 pour 1,8 milliard USD. La transaction a consolidé une source importante de matériaux para-aramides sous ARCLIN. Hexcel Corporation et KONGSBERG ont signé un accord de 5 ans en juin 2025 couvrant les matériaux en nid d'abeilles HexWeb et les préimprégnés HexPly pour la production de défense. Hexcel Corporation a également introduit la technologie de préimprégné en fibre carbone-bore Hy-Bor dans le cadre d'un contrat de recherche sur l'innovation pour les petites entreprises de phase II. Ces mouvements montrent comment les fournisseurs cherchent à s'établir durablement dans les chaînes d'approvisionnement des plateformes. Le secteur des matériaux de blindage de véhicules récompense les producteurs de matériaux qui établissent des spécifications avant que les décisions d'approvisionnement des véhicules ne soient finalisées.
Teijin Limited a introduit Twaron Next en novembre 2025 en tant que para-aramide à contenu circulaire qui conservait les performances balistiques de sa variante en fibre vierge. SSAB AB investit dans une aciérie à four à arc électrique à Luleå dont le démarrage est prévu pour fin 2029. Le projet vise à soutenir la production d'acier recyclé et d'énergie sans combustibles fossiles. La recherche examine également les pièces céramiques fabriquées par fabrication additive et les structures composites céramiques bio-inspirées. Une étude de 2025 a rapporté une absorption d'énergie supérieure de 20 % pour une configuration bio-inspirée en oxyde d'aluminium et polyéthylène à trs haute masse moléculaire par rapport à une conception en plaque plate conventionnelle. Ces développements élargissent les choix disponibles pour le marché des matériaux de blindage de véhicules sans éliminer le besoin de matériaux éprouvés et de qualification des plateformes.
Leaders du secteur des matériaux de blindage de véhicules
-
DuPont
-
SSAB AB
-
CeramTec GmbH
-
Morgan Advanced Materials
-
Teijin Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des matériaux de blindage de véhicules Entreprises couvertes dans ce rapport
- ARCLIN
- Alcoa Corporation
- ATI Inc.
- Avient Corporation
- BAE Systems
- CeramTec GmbH
- CoorsTek Inc.
- DuPont
- General Dynamics Corporation
- Hexcel Corporation
- Honeywell International Inc.
- Jankel Tactical Systems
- Morgan Advanced Materials
- Northrop Grumman
- Oshkosh Corporation
- SSAB AB
- Teijin Limited
Développements industriels récents dans Marché des matériaux de blindage de véhicules
- Juillet 2026 : AGP sGlass a présenté sa solution de blindage transparent i-B33 PRO, conçue pour réduire le poids du verre balistique tout en maintenant la clarté optique et les performances de protection. Ce développement soutient le marché des matériaux de blindage de véhicules en faisant progresser la protection transparente légère pour les véhicules blindés et en réduisant la charge de poids associée au vitrage balistique conventionnel.
- Février 2026 : Rheinmetall AG a présenté un système de protection corporelle militaire modulaire à Enforce Tac 2026, combinant une protection balistique souple avec des inserts de blindage dur configurables. Bien que conçu principalement pour le personnel plutôt que pour les véhicules, ce développement soutient indirectement le marché plus large des matériaux de blindage de véhicules en mettant en évidence les avancées en matière de protection balistique modulaire et de matériaux de blindage haute performance.
Périmètre du rapport mondial sur le marché des matériaux de blindage de véhicules
Les matériaux de blindage de véhicules sont des matériaux spécialisés conçus pour protéger les véhicules et leurs occupants contre les menaces balistiques, les explosions et autres impacts physiques. Ils assurent la protection tout en équilibrant les exigences de poids, d'intégrité structurelle et de mobilité dans les applications de défense et de sécurité.
Le marché des matériaux de blindage de véhicules est segmenté par type de matériau, application et géographie. Par type de matériau, le marché est segmenté en métaux et alliages, céramiques, composites, blindage transparent et autres matériaux. Par application, le marché est segmenté en défense, paramilitaire, police, agences de sécurité et usage personnel. Le rapport couvre également la taille du marché et les prévisions pour les matériaux de blindage de véhicules dans 16 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Métaux et alliages |
| Céramiques |
| Composites |
| Blindage transparent |
| Autres matériaux |
| Défense |
| Paramilitaire |
| Police |
| Agences de sécurité |
| Personnel |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Métaux et alliages | |
| Céramiques | ||
| Composites | ||
| Blindage transparent | ||
| Autres matériaux | ||
| Par application | Défense | |
| Paramilitaire | ||
| Police | ||
| Agences de sécurité | ||
| Personnel | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des matériaux de blindage de véhicules ?
La taille du marché des matériaux de blindage de véhicules était évaluée à 8,32 milliards USD en 2026 et devrait croître de 8,85 milliards USD en 2027 pour atteindre 12,28 milliards USD d'ici 2032, à un CAGR de 6,78 % durant la période de prévision (2027-2032).
Quel type de matériau détenait la plus grande part en 2026 ?
Les métaux et alliages détenaient une part de 41,67 % en 2026, car ils restent largement utilisés dans les structures de véhicules, les panneaux de coque et les kits de blindage.
Quel type de matériau devrait progresser le plus rapidement jusqu'en 2032 ?
Les céramiques devraient progresser à un CAGR de 7,34 % jusqu'en 2032, soutenues par leur rôle dans les systèmes multicouches légers à haute protection.
Quelle application détenait la plus grande part en 2026 ?
La défense détenait une part de 55,13 % en 2026, soutenue par de nouveaux programmes de véhicules et des mises à niveau de flottes.