
Tamanho e Participação do Mercado de Cápsulas Vegetais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.09 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.15 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.52 % |
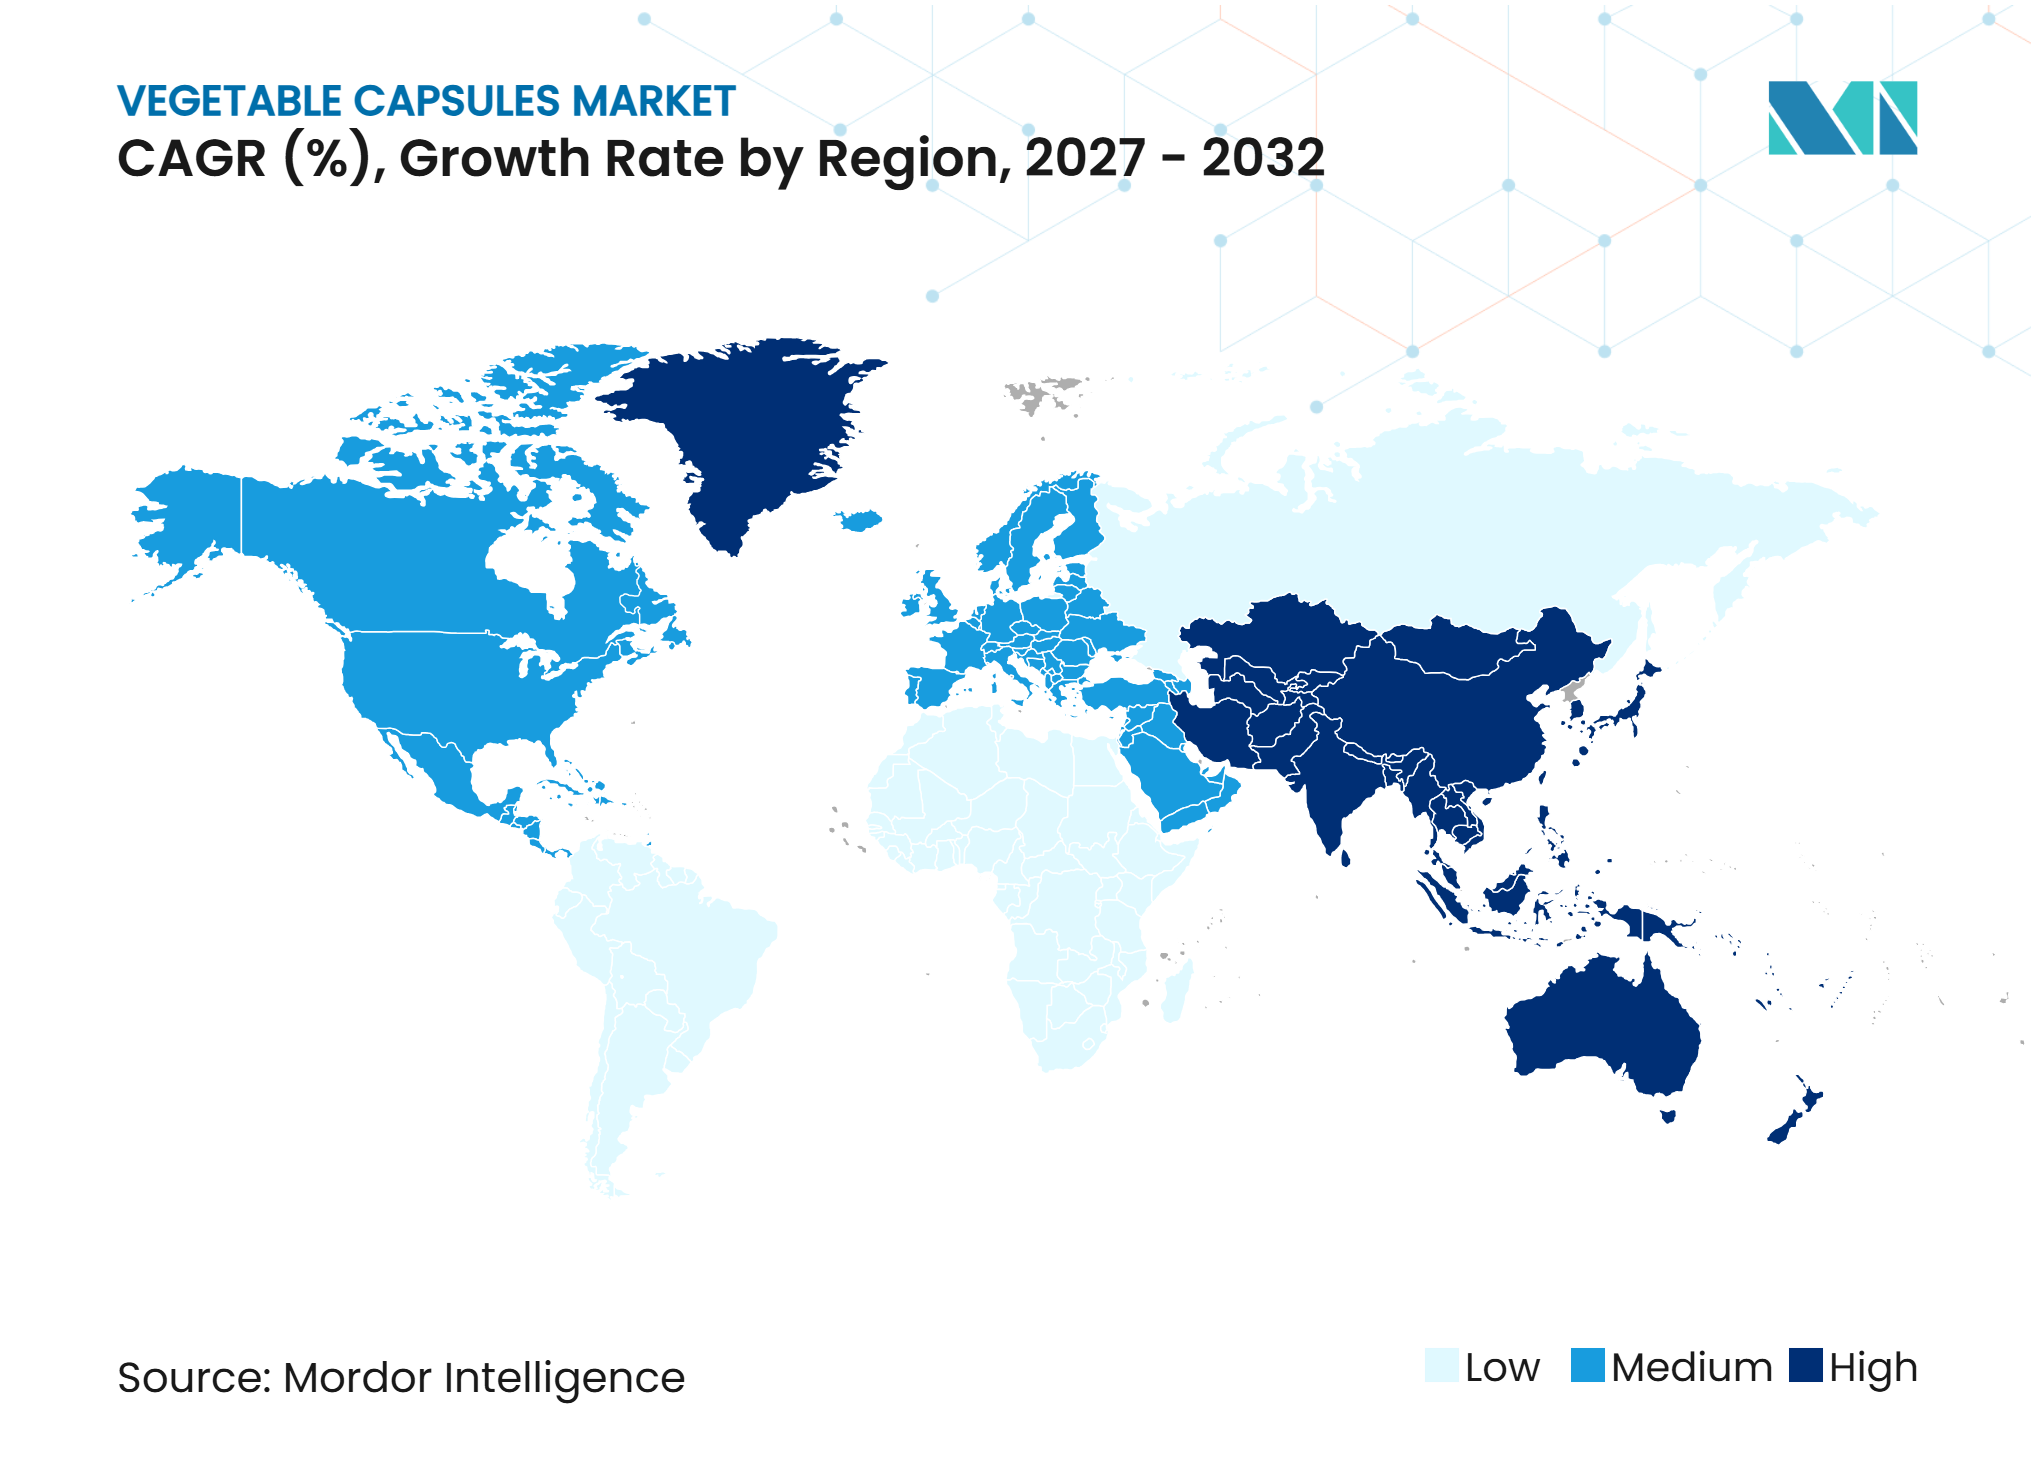
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cápsulas Vegetais por Mordor Intelligence
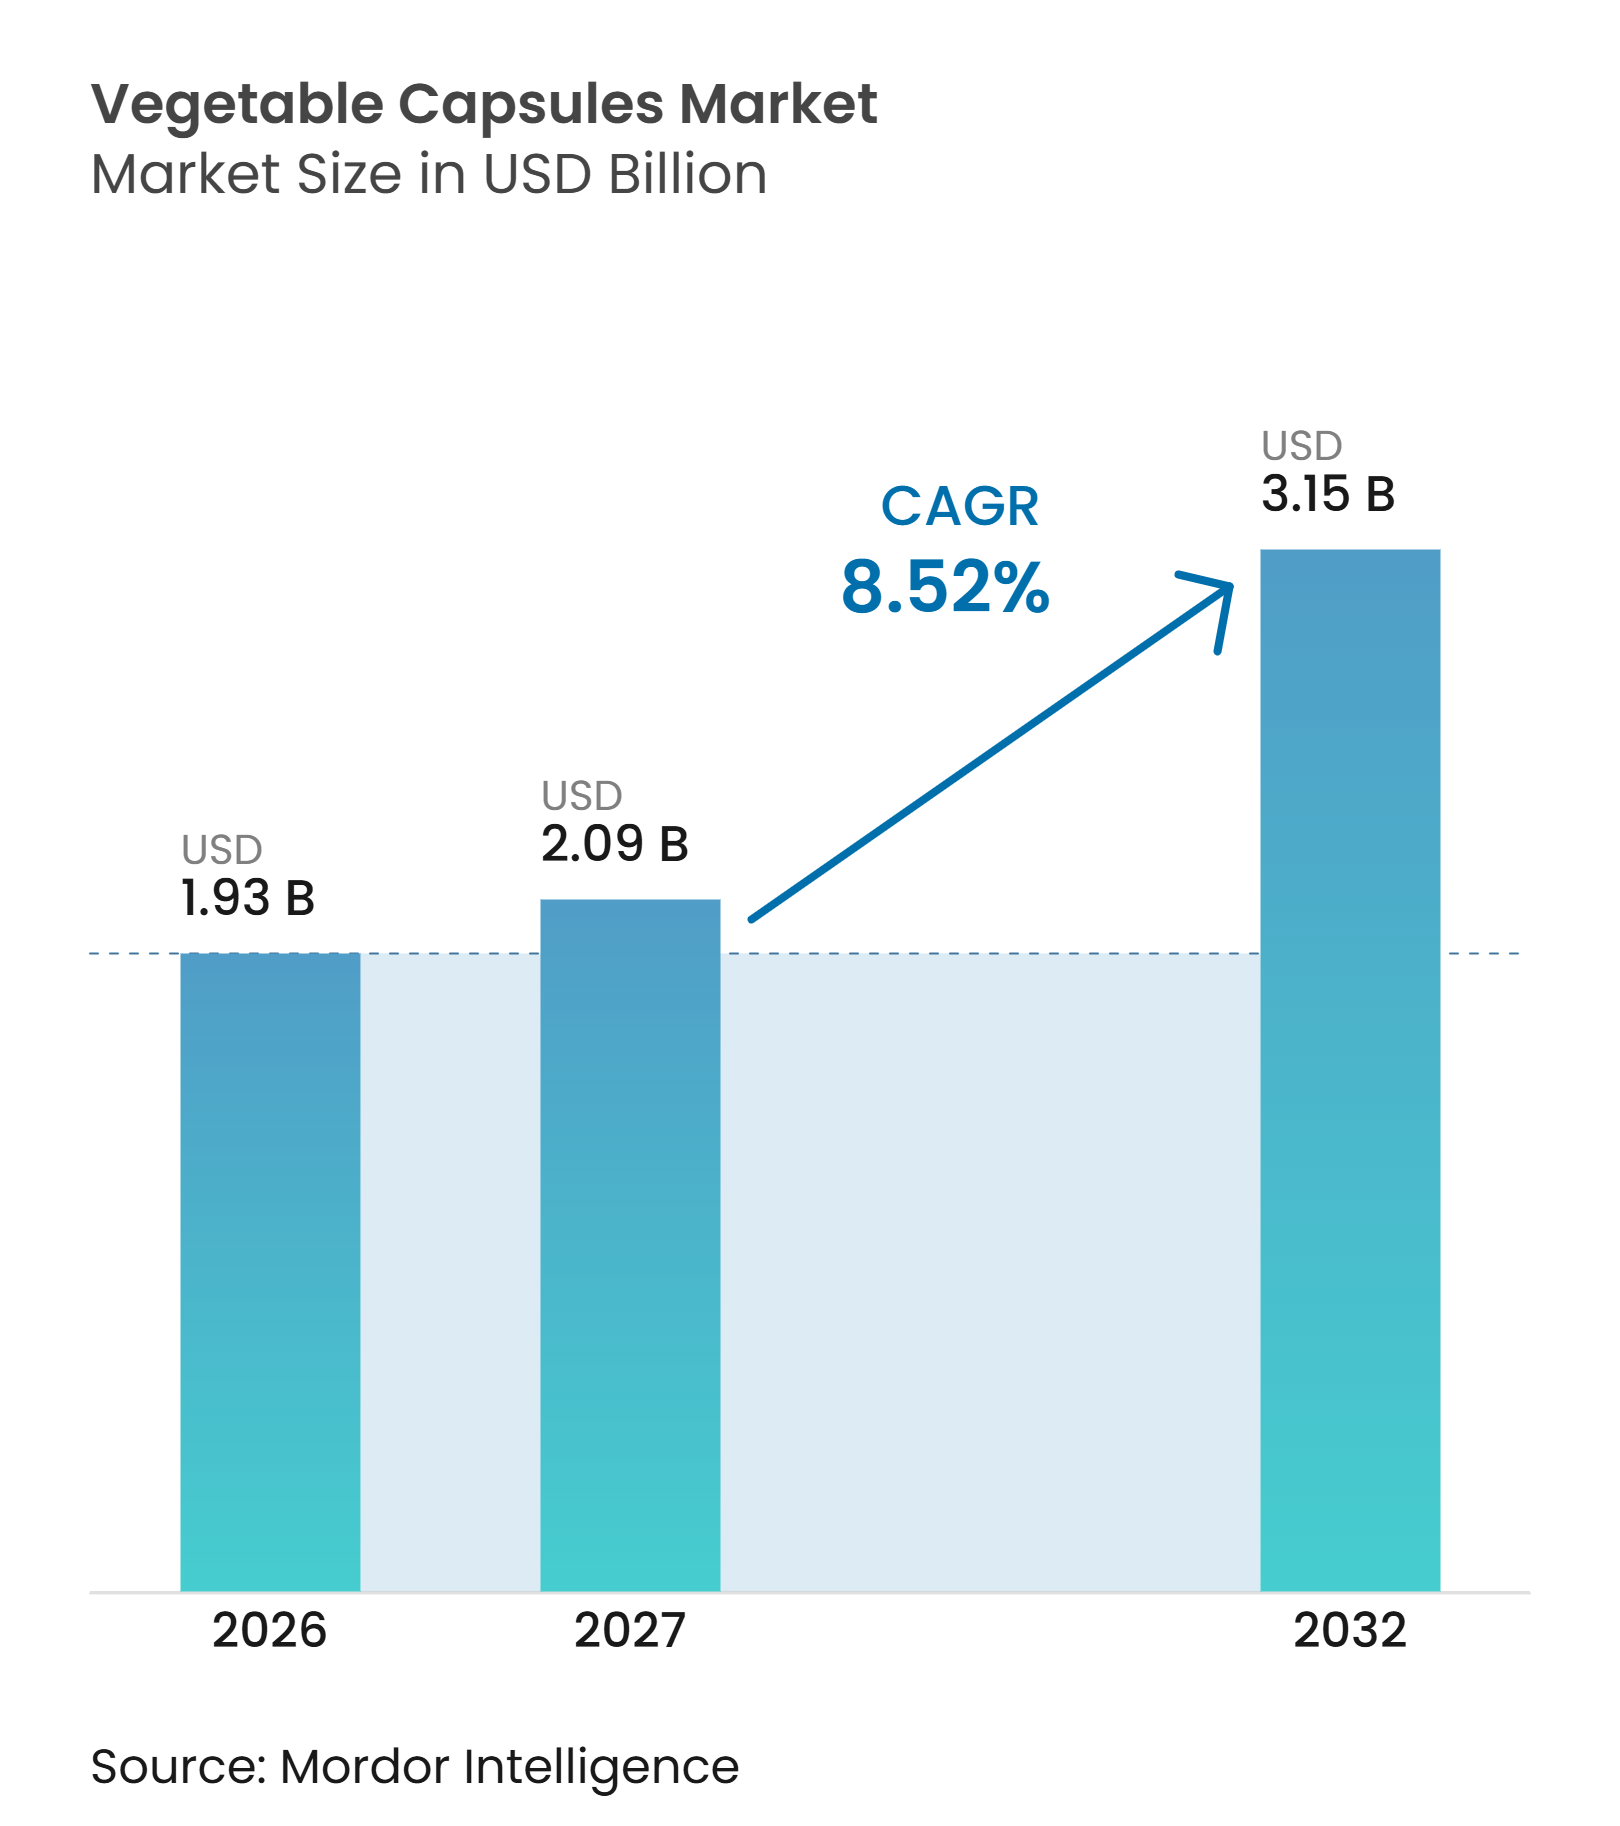
O tamanho do mercado de cápsulas vegetais deve ser avaliado em 1,93 bilhões de USD em 2026. Projeta-se que cresça de 2,09 bilhões de USD em 2027 para 3,15 bilhões de USD até 2032, registrando um CAGR de 8,52% durante o período de previsão de 2027-2032. O mercado de cápsulas vegetais está em expansão à medida que desenvolvedores de medicamentos e marcas de suplementos reduzem a dependência de cadeias de suprimentos à base de gelatina. Requisitos vegetarianos, veganos, halal, kosher e de rótulo limpo estão tornando as cápsulas de origem vegetal mais relevantes para as decisões de formulação e registro. Produtos sensíveis à umidade também apoiam essa mudança, pois HPMC e pululana podem oferecer benefícios funcionais para determinados ingredientes. O investimento em produção local está alterando o equilíbrio competitivo, especialmente onde os fabricantes buscam prazos de entrega mais curtos e menor exposição a interrupções de importação. Prêmios de custo, insumos voláteis de HPMC e longos ciclos de qualificação de fornecedores continuam a limitar a adoção em aplicações sensíveis ao preço.
Principais Conclusões do Relatório
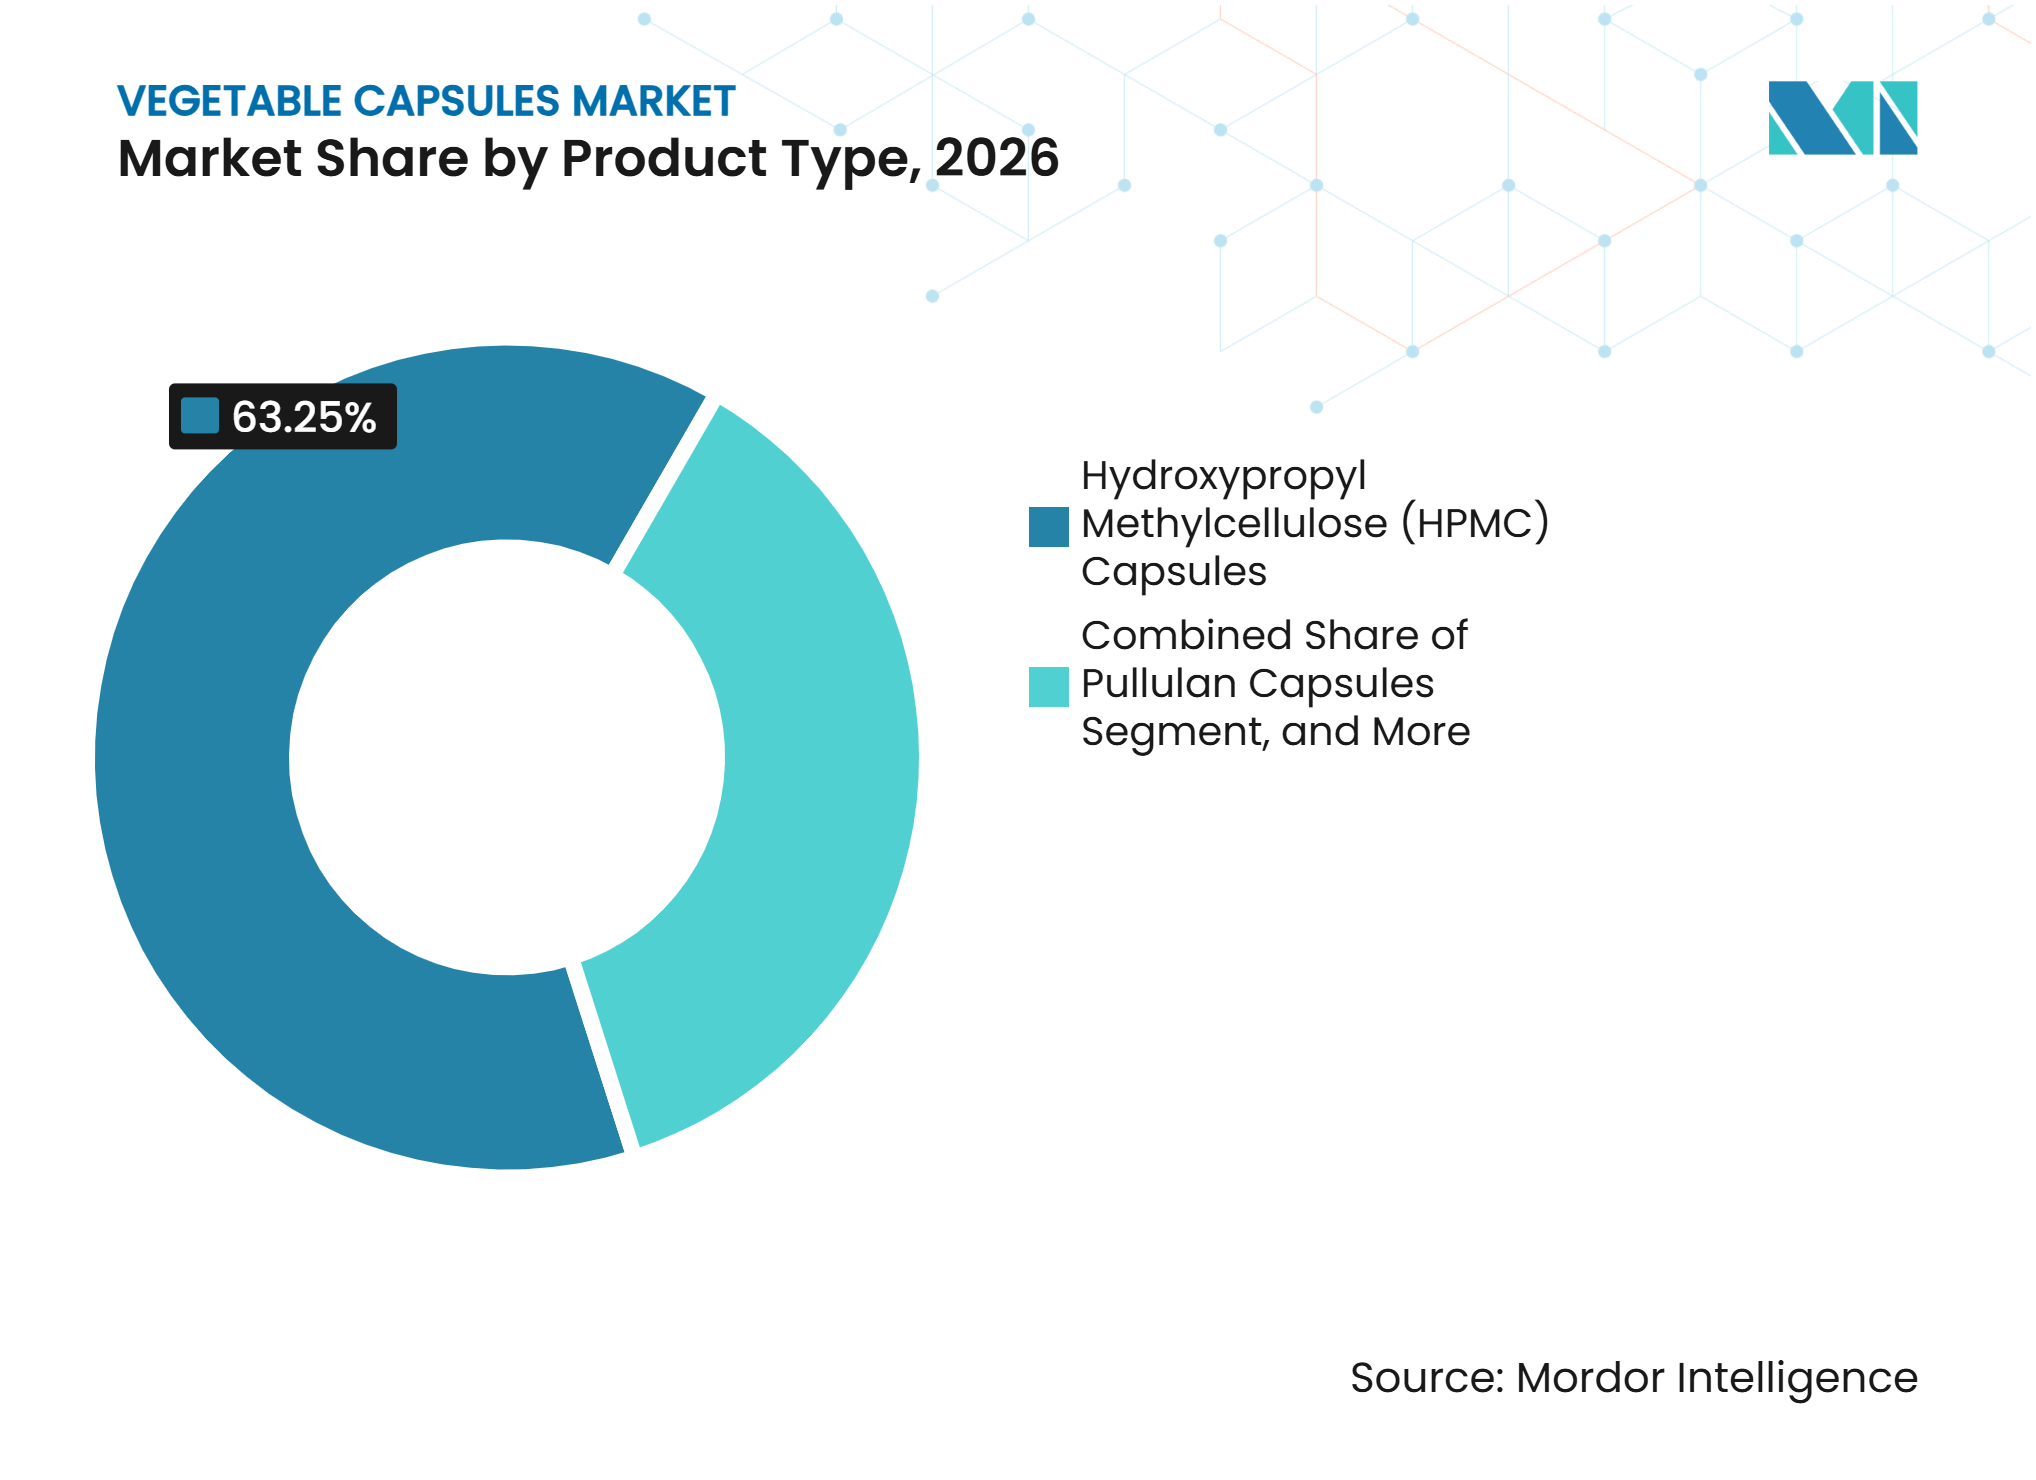
- Por tipo de produto, as cápsulas de HPMC detinham 63,25% da participação do mercado de cápsulas vegetais em 2026, enquanto as cápsulas de pululana têm previsão de crescer a um CAGR de 8,82% até 2032.
- Por fonte, as cápsulas à base de celulose representaram 65,47% da participação do mercado de cápsulas vegetais em 2026, enquanto as cápsulas à base de pululana têm previsão de expandir a um CAGR de 9,33% até 2032.
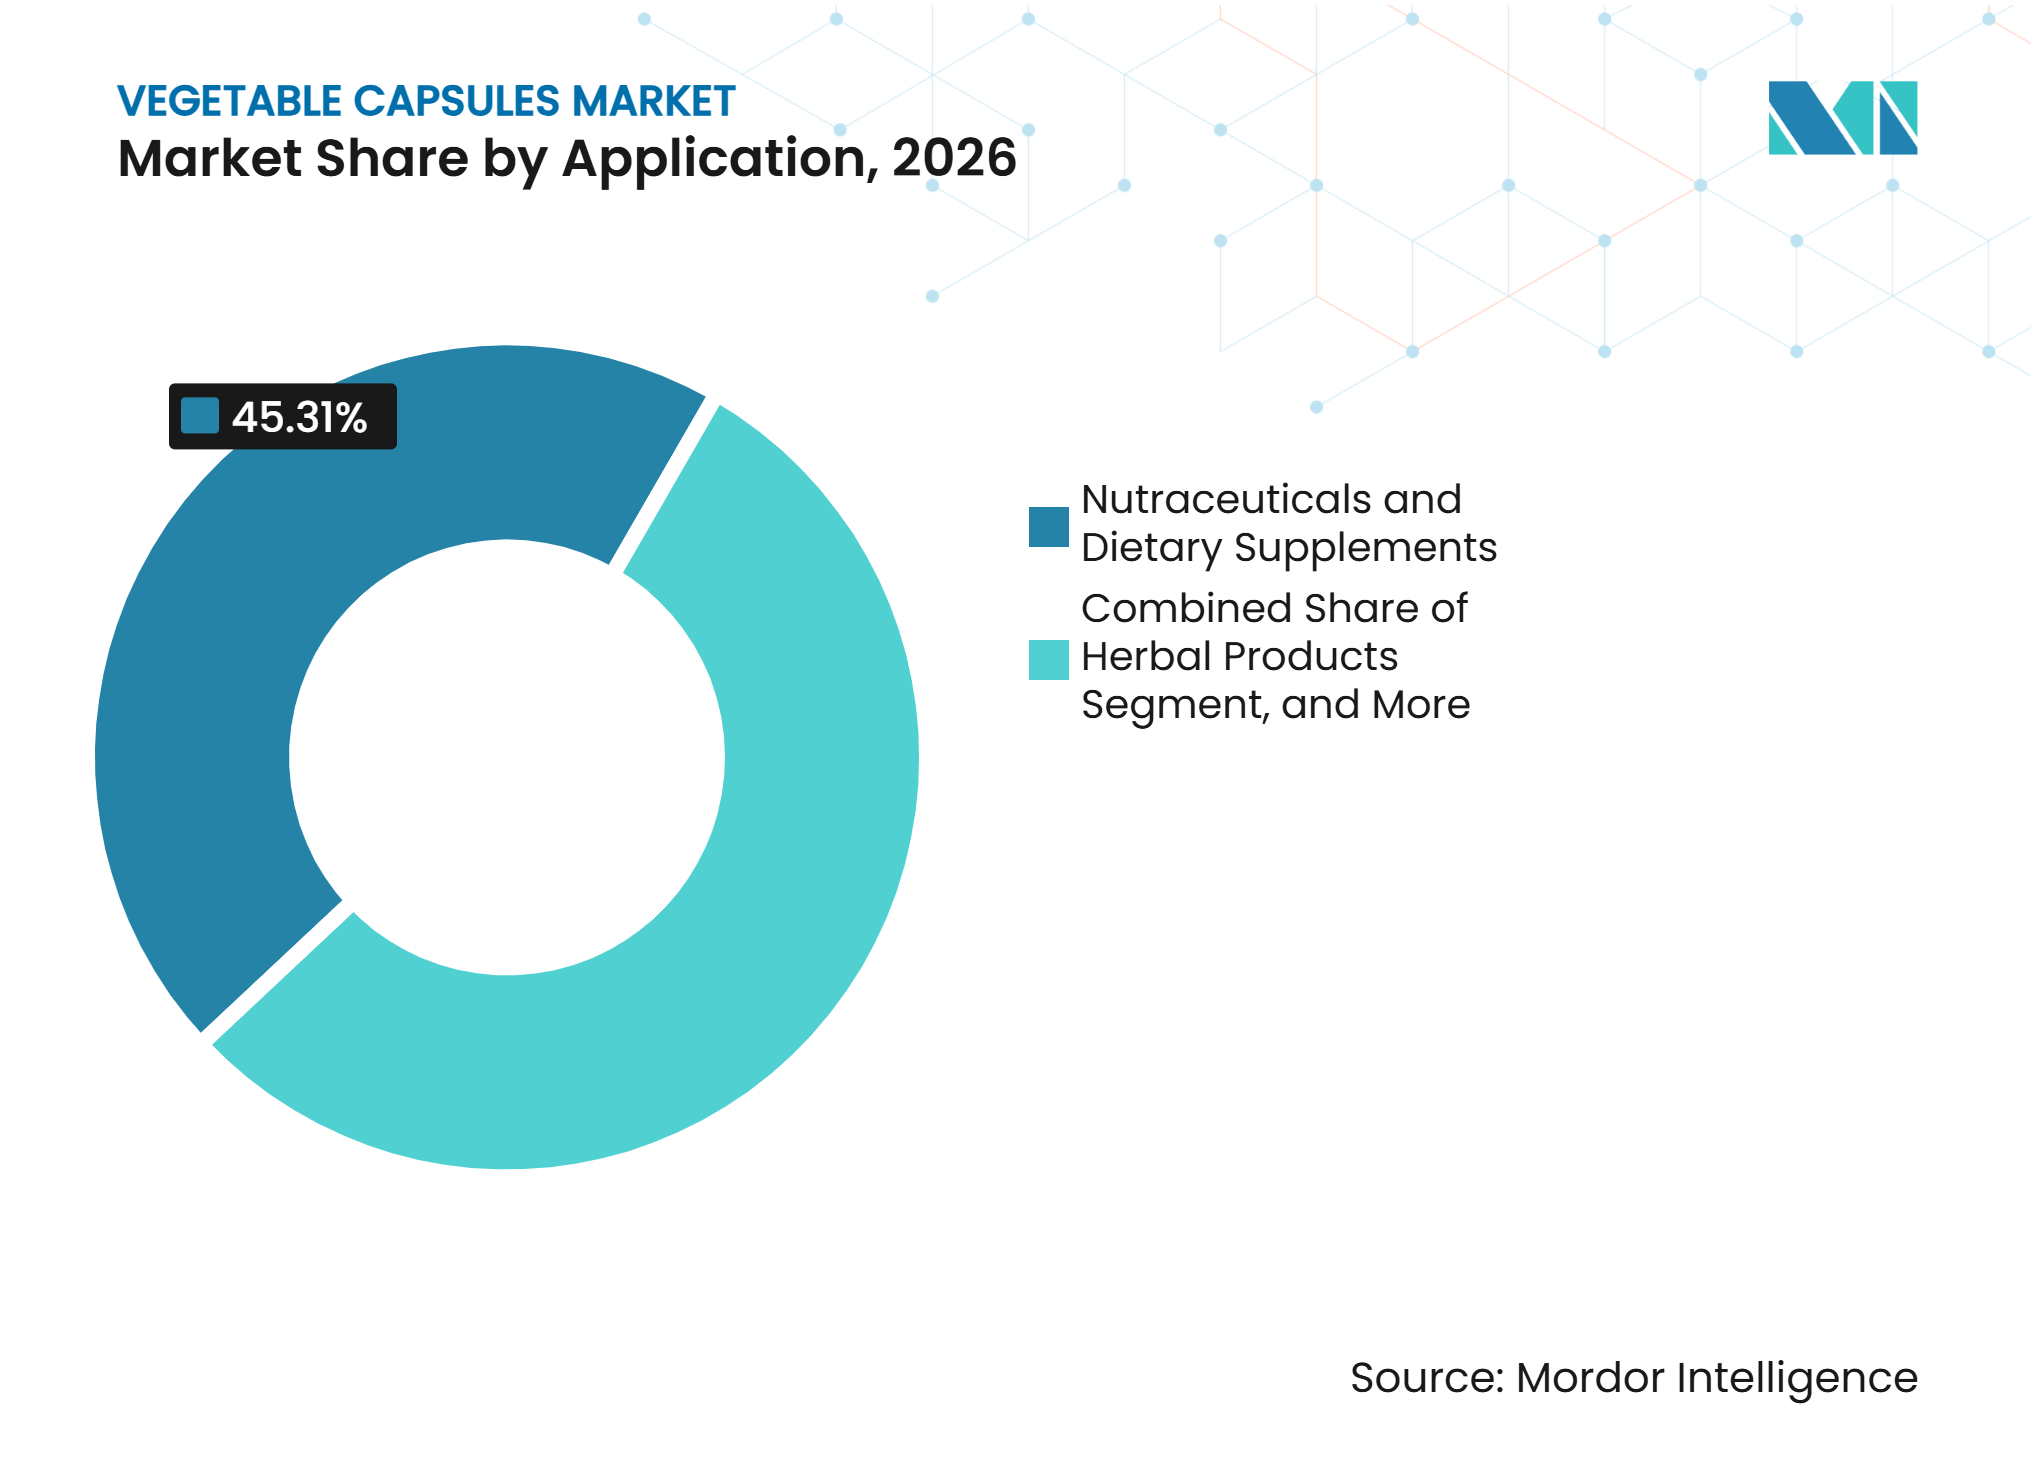
- Por aplicação, os nutracêuticos e suplementos alimentares representaram 45,31% do tamanho do mercado de cápsulas vegetais em 2026, enquanto os produtos herbais têm previsão de crescer a um CAGR de 9,57% até 2032.
- Por usuário final, as empresas de nutracêuticos detinham 43,78% da receita em 2026, enquanto as empresas de CRO e CDMO têm previsão de avançar a um CAGR de 9,84% até 2032.
- Por geografia, a América do Norte detinha 36,94% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 10,56% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Cápsulas Vegetais*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Formas Farmacêuticas Vegetarianas, Veganas e com Rótulo Limpo | +1.8% | Global, com intensidade premium na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão de Nutracêuticos, Nutrição Funcional e Saúde Preventiva | +1.6% | Global, mais forte na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Crescimento da Fabricação Farmacêutica e de Nutracêuticos na Ásia-Pacífico | +1.3% | Núcleo da Ásia-Pacífico, incluindo Índia e China, com impacto secundário na Coreia do Sul e Japão | Longo prazo (≥ 4 anos) |
| Uso Crescente de Cápsulas à Base de Plantas para Formulações Sensíveis à Umidade | +1.0% | América do Norte e Europa, com impacto secundário nos exportadores farmacêuticos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Reformulação de Cápsulas sem TiO₂ e com Cores Naturais | +0.8% | Liderado pela Europa, com acompanhamento global para conformidade de exportação | Curto prazo (≤ 2 anos) |
| Capacidade Localizada de HPMC Reduzindo Prazos de Entrega e Exposição a Importações | +0.7% | América do Norte, com impacto subsequente na Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Formas Farmacêuticas Vegetarianas, Veganas e com Rótulo Limpo
A ética alimentar, a certificação religiosa e o posicionamento de rótulo limpo estão ampliando a base endereçável do mercado de cápsulas vegetais. Esses critérios são importantes para marcas de suplementos, mas também afetam produtos farmacêuticos destinados aos mercados halal e kosher. A Lonza Capsugel declarou que ingredientes orgânicos influenciaram 73% dos consumidores norte-americanos e que 54% pagariam mais por produtos com certificação orgânica. A empresa lançou as Organicaps em outubro de 2025 como uma cápsula de pululana à base de plantas, certificada pelo USDA como orgânica e fabricada na América do Norte. Essa direção de produto mostra que a certificação orgânica pode diferenciar ofertas de cápsulas premium, em vez de funcionar apenas como uma alegação voltada ao consumidor. O mercado de cápsulas vegetais, portanto, se beneficia quando os proprietários de marcas precisam tanto de desempenho de formulação quanto de certificação documentada.
Expansão de Nutracêuticos, Nutrição Funcional e Saúde Preventiva
O crescimento dos nutracêuticos apoia o mercado de cápsulas vegetais porque as cápsulas continuam sendo um formato prático para probióticos, enzimas, pós de cogumelos e produtos similares. O desenvolvimento de produtos está cada vez mais centrado em fórmulas que combinam ingredientes ativos com requisitos de estabilidade. As cápsulas de HPMC podem suportar formulações de baixa umidade que precisam de proteção contra a umidade sem refrigeração. Formulações mais baseadas em evidências tornam o desempenho da cápsula relevante para o posicionamento do produto final. Essa relação expõe o mercado de cápsulas vegetais a portfólios de saúde preventiva, e não apenas a lançamentos de produtos voltados ao estilo de vida. Também torna a consistência de fabricação importante para marcas que buscam compras recorrentes e distribuição mais ampla.
Uso Crescente de Cápsulas à Base de Plantas para Formulações Sensíveis à Umidade
O mercado de cápsulas vegetais é apoiado por formulações sensíveis à umidade ou ao oxigênio. O material fornecido indica que as cápsulas de HPMC contêm tipicamente de 2% a 5% de umidade, em comparação com 12% a 16% para a gelatina. Essa diferença apoia o uso em probióticos, extratos botânicos, sais minerais e determinados produtos farmacêuticos onde a umidade pode afetar a estabilidade. A pululana também foi posicionada para formulações onde a transmissão de oxigênio pode limitar a vida útil, incluindo produtos de ômega-3, CoQ10 e antioxidantes botânicos. Formatos especiais de cápsulas também podem incluir opções entéricas e de liberação controlada para produtos com requisitos de liberação definidos. Esses usos ampliam a proposta de valor além da simples substituição de cápsulas de gelatina.
Crescimento da Fabricação Farmacêutica e de Nutracêuticos na Ásia-Pacífico
A fabricação na Ásia-Pacífico fortalece o mercado de cápsulas vegetais tanto pela demanda local quanto pela produção farmacêutica orientada à exportação. O material fornecido relata que as exportações farmacêuticas da Índia atingiram 28,29 bilhões de USD de abril a fevereiro do exercício fiscal de 2026, um aumento de 5,6% em relação ao período anterior comparável. O marco revisado do Schedule M da Índia tornou-se totalmente aplicável a partir de janeiro de 2026, aumentando a importância dos sistemas de qualidade para os fabricantes que atendem a mercados de exportação regulamentados. A base de produção regional oferece aos formuladores acesso a fornecedores locais de cápsulas e apoia a atividade de exportação farmacêutica. Também aumenta o valor da documentação multifarmacopeica para fabricantes que atendem a vários destinos. O mercado de cápsulas vegetais é, consequentemente, apoiado por produtores e formuladores que exigem sistemas de qualidade consistentes para o fornecimento internacional.
Análise de Impacto das Restrições do Mercado de Cápsulas Vegetais*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de Produção Mais Elevado em Comparação com Cápsulas de Gelatina | -1.0% | Global, mais agudo na Ásia-Pacífico e América do Sul sensíveis ao preço | Longo prazo (≥ 4 anos) |
| Volatilidade nos Custos de HPMC, Polpa de Celulose e Insumos de Energia | -0.8% | Global, com maior exposição em cadeias de suprimentos dependentes da Índia e da China | Médio prazo (2-4 anos) |
| Longa Qualificação de BPF e Conformidade Multifarmacopeica | -0.6% | Global, com maiores atrasos para novos entrantes nos mercados regulamentados europeus e dos EUA | Longo prazo (≥ 4 anos) |
| Variabilidade Regional no Armazenamento e Transporte com Controle de Umidade | -0.5% | Oriente Médio e África, América do Sul e Sul e Sudeste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custo de Produção Mais Elevado em Comparação com Cápsulas de Gelatina
As cápsulas vegetais continuam mais caras do que as de gelatina em volumes de pedido comparáveis, limitando o mercado de cápsulas vegetais em aplicações orientadas pelo preço. Os benchmarks de preços fornecidos situam o prêmio do HPMC entre 30% e 80% acima da gelatina nos mercados de exportação FOB China.[1] Os maiores custos de matéria-prima de HPMC, a moldagem por imersão com uso intensivo de energia e o menor rendimento contribuem para essa diferença. A ACG argumentou que a estabilidade do preenchimento, a redução de retrabalho e o menor risco regulatório podem reduzir a diferença no custo total de propriedade.[2] Esses benefícios não eliminam a barreira de preço inicial para produtos farmacêuticos de commodities de alto volume. A restrição é especialmente importante na América do Sul e no Sudeste Asiático, onde as aquisições frequentemente favorecem a cápsula qualificada de menor custo.
Volatilidade nos Custos de HPMC, Polpa de Celulose e Insumos de Energia
A volatilidade dos insumos de HPMC pode pressionar as margens das cápsulas e os preços contratuais. O material fornecido indica uma variabilidade anual de 18% a 22% para HPMC de grau capsular, vinculada a uma base de fornecimento concentrada, ciclos de polpa de celulose e custos de energia. Fabricantes sem acordos de fornecimento de longo prazo têm menos proteção contra essas variações. Essa estrutura de fornecimento confere aos produtores de éteres de celulose influência material sobre fabricantes de cápsulas menores. A restrição é mais severa quando os custos de energia aumentam em grandes locais de processamento químico. Favorece produtores de cápsulas com integração vertical, maior escala de compras ou contratos estabelecidos com fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
HPMC Lidera enquanto a Pululana Comanda um PrêmioAs cápsulas de HPMC detinham 63,25% da receita em 2026. Sua posição reflete a compatibilidade com equipamentos de encapsulamento de alta velocidade e a aceitação estabelecida nas farmacopeias USP, Ph. Eur. e JP. As versões sem agente gelificante também suportam formulações que buscam uma declaração de ingredientes mais simples. O status GRAS da FDA do material e a infraestrutura existente de Drug Master File fortalecem sua adequação para clientes farmacêuticos. Esses fatores tornam o HPMC a principal plataforma de volume no setor de cápsulas vegetais.
As cápsulas de pululana têm previsão de expandir a um CAGR de 8,82% de 2027 a 2032, a maior taxa entre os tipos de produto. Suas propriedades de barreira ao oxigênio as tornam relevantes para produtos nutracêuticos premium com requisitos de vida útil. As cápsulas à base de amido mantêm um papel mais restrito onde o preço ou a química da formulação favorece uma cápsula de amido vegetal. Outros produtos incluem formatos especiais, como graus de HPMC entérico e para inalação de pó seco. O desenvolvimento de produtos no mercado de cápsulas vegetais está se movendo em direção a aplicações que podem suportar um prêmio sobre as cápsulas convencionais.



Por Fonte:
Celulose Ancora o Volume enquanto a Pululana Cresce Mais RapidamenteOs materiais à base de celulose representaram 65,47% do tamanho do mercado de cápsulas vegetais em 2026. O HPMC é derivado de polpa de madeira por meio de uma rota de síntese de éter de celulose e possui um longo histórico regulatório. Os principais produtores de éteres de celulose também suportam uma cadeia de suprimentos upstream estabelecida para este segmento. A documentação de formulação existente e a compatibilidade com equipamentos reforçam a posição do segmento. Esse ecossistema de fornecedores torna os produtos à base de celulose difíceis de substituir em usos regulamentados de alto volume. Sua escala continua a ancorar o fornecimento em aplicações farmacêuticas e de suplementos.
Os produtos à base de pululana têm previsão de crescer a um CAGR de 9,33% de 2027 a 2032. O lançamento das Organicaps pela Lonza Capsugel em outubro de 2025 mostrou um caminho para a pululana atender a marcas que precisam tanto de certificação orgânica quanto de uma cápsula à base de plantas.[3] O material é atraente onde a proteção ao oxigênio e o posicionamento orgânico justificam um custo unitário mais elevado. As fontes à base de amido permanecem relevantes em aplicações herbais selecionadas e sensíveis ao preço. Os materiais à base de celulose mantêm uma vantagem estrutural por meio de documentação, disponibilidade de fornecedores e prática de produção estabelecida. O mercado de cápsulas vegetais, portanto, continuará a combinar alta demanda por celulose com um segmento menor de pululana premium.
Por Aplicação:
Nutracêuticos Lideram enquanto Produtos Herbais Mostram Maior DinamismoOs nutracêuticos e suplementos alimentares representaram 45,31% do tamanho do mercado de cápsulas vegetais em 2026. O segmento é impulsionado por alegações sobre o material da cápsula que são visíveis aos consumidores, incluindo posicionamento vegano, orgânico, halal, kosher e sem alérgenos. As marcas de suplementos frequentemente selecionam cápsulas à base de plantas como parte da proposta de rótulo do produto acabado. Lançamentos de produtos envolvendo probióticos, enzimas e ingredientes botânicos também criam demanda por formatos de cápsulas de baixa umidade. Essa combinação confere aos produtos nutracêuticos um papel central no mercado de cápsulas vegetais. Também torna a certificação e o desempenho de vida útil relevantes para as decisões de compra.
Os produtos herbais têm previsão de crescer a um CAGR de 9,57% de 2027 a 2032. Os extratos botânicos podem apresentar desafios de umidade e oxidação que favorecem o HPMC ou a pululana em relação à gelatina. Essa demanda é baseada na estabilidade da formulação, bem como no posicionamento ético. Os usos farmacêuticos permanecem a segunda maior aplicação, embora a gelatina mantenha um papel mais amplo no campo mais abrangente das cápsulas farmacêuticas. Os dossiês de exportação para mercados halal e vegetarianos apoiam a conversão gradual para cápsulas à base de plantas no Conselho de Cooperação do Golfo, no Sudeste Asiático e no Sul da Ásia. Cosméticos, cuidados pessoais, produtos farmacêuticos veterinários e produtos alimentícios especiais acrescentam fontes menores de diversidade de aplicações.

Por Usuário Final:
Empresas de Nutracêuticos Ancoram a Participação enquanto CRO e CDMOs Impulsionam o CrescimentoAs empresas de nutracêuticos detinham 43,78% da receita em 2026. Esses clientes adotaram cápsulas vegetais precocemente porque as alegações veganas e halal podem influenciar diretamente o posicionamento do produto no varejo. Os portfólios de bem-estar preventivo também estão aumentando o número de unidades de manutenção de estoque baseadas em cápsulas utilizadas por essas empresas. As marcas de suplementos estabelecidas precisam de acesso confiável a tipos de cápsulas certificadas em vários produtos. As empresas de nutracêuticos são, portanto, o principal grupo de usuários finais no mercado de cápsulas vegetais.
As empresas de CRO e CDMO têm previsão de crescer a um CAGR de 9,84% de 2027 a 2032. Empresas farmacêuticas virtuais e empresas de biotecnologia dependem cada vez mais de parceiros contratuais para o desenvolvimento e fabricação de formas farmacêuticas sólidas orais. CDMOs com fornecedores de HPMC pré-qualificados e Drug Master Files multifarmacopeicos podem suportar registros simultâneos nos Estados Unidos, Europa e Japão. Essa documentação pode melhorar seu apelo para clientes que precisam de submissões regulatórias em múltiplos mercados. As empresas farmacêuticas permanecem o segundo maior grupo de usuários finais. Seu uso de cápsulas vegetais registradas em dossiê é menor em volume, mas pode gerar maior valor por cápsula do que o fornecimento de grau nutracêutico.
Análise Geográfica
América do Norte: Infraestrutura e Intensidade de Conformidade Impulsionam a Escala
A América do Norte detinha 36,94% da receita em 2026. A região combina alto consumo de suplementos com requisitos de fabricação farmacêutica que suportam a demanda por cápsulas à base de plantas em conformidade com USP e NF. Os requisitos de boas práticas de fabricação da FDA sob 21 CFR Parte 111 e os requisitos de rastreabilidade sob a DSHEA apoiam as compras de fornecedores com sistemas de qualidade validados. A ACG anunciou um investimento faseado de 200 milhões de USD em Atlanta em outubro de 2025 para suas primeiras operações de fabricação de cápsulas duras nos EUA, com operações planejadas para o início de 2027. A SD Head USA também anunciou uma fábrica de 65 milhões de USD na Carolina do Norte em novembro de 2025 com capacidade superior a 20 bilhões de cápsulas de HPMC por ano. Esses investimentos mostram que a capacidade local, a capacidade de resposta regulatória e a resiliência tarifária estão se tornando mais importantes no mercado de cápsulas vegetais.
Ásia-Pacífico: Expansão da Fabricação Apoia a Demanda
A Ásia-Pacífico tem previsão de crescer a um CAGR de 10,56% de 2027 a 2032. O setor farmacêutico orientado à exportação da Índia cria demanda por cápsulas suportadas por documentação de qualidade estabelecida. O marco revisado do Schedule M está totalmente aplicável desde janeiro de 2026, elevando as expectativas de conformidade para os fabricantes de medicamentos. A crescente atividade de suplementos na região oferece ao mercado de cápsulas vegetais uma base de demanda separada, além da fabricação contratual. China, Coreia do Sul e Japão acrescentam capacidade de fabricação substancial e demanda por produtos de maior valor. As preferências de sustentabilidade e os gastos com saúde do consumidor apoiam o interesse em produtos de pululana e HPMC especiais em mercados selecionados.
Europa, América do Sul e Oriente Médio e África: Necessidades Regulatórias e de Certificação Moldam a Adoção
As restrições europeias ao TiO₂ em alimentos e suplementos continuam a influenciar a reformulação de cápsulas. O material fornecido indica que o TiO₂ permanece permitido em medicamentos, enquanto a proibição em suplementos alimentares permanece em vigor. Essa distinção incentiva os fornecedores a desenvolver alternativas sem TiO₂ para o canal de suplementos. Brasil e Argentina oferecem demanda em estágio inicial por meio da fabricação de nutracêuticos, embora a diferença de custo em relação à gelatina continue sendo uma restrição. Os mercados do Conselho de Cooperação do Golfo atribuem importância à documentação halal e kosher autenticada para importações. A África do Sul e outros mercados farmacêuticos do Oriente Médio e África acrescentam demanda incremental onde a certificação e a conformidade da cadeia de suprimentos afetam a escolha do fornecedor.
Cenário Competitivo
Concentração do Mercado
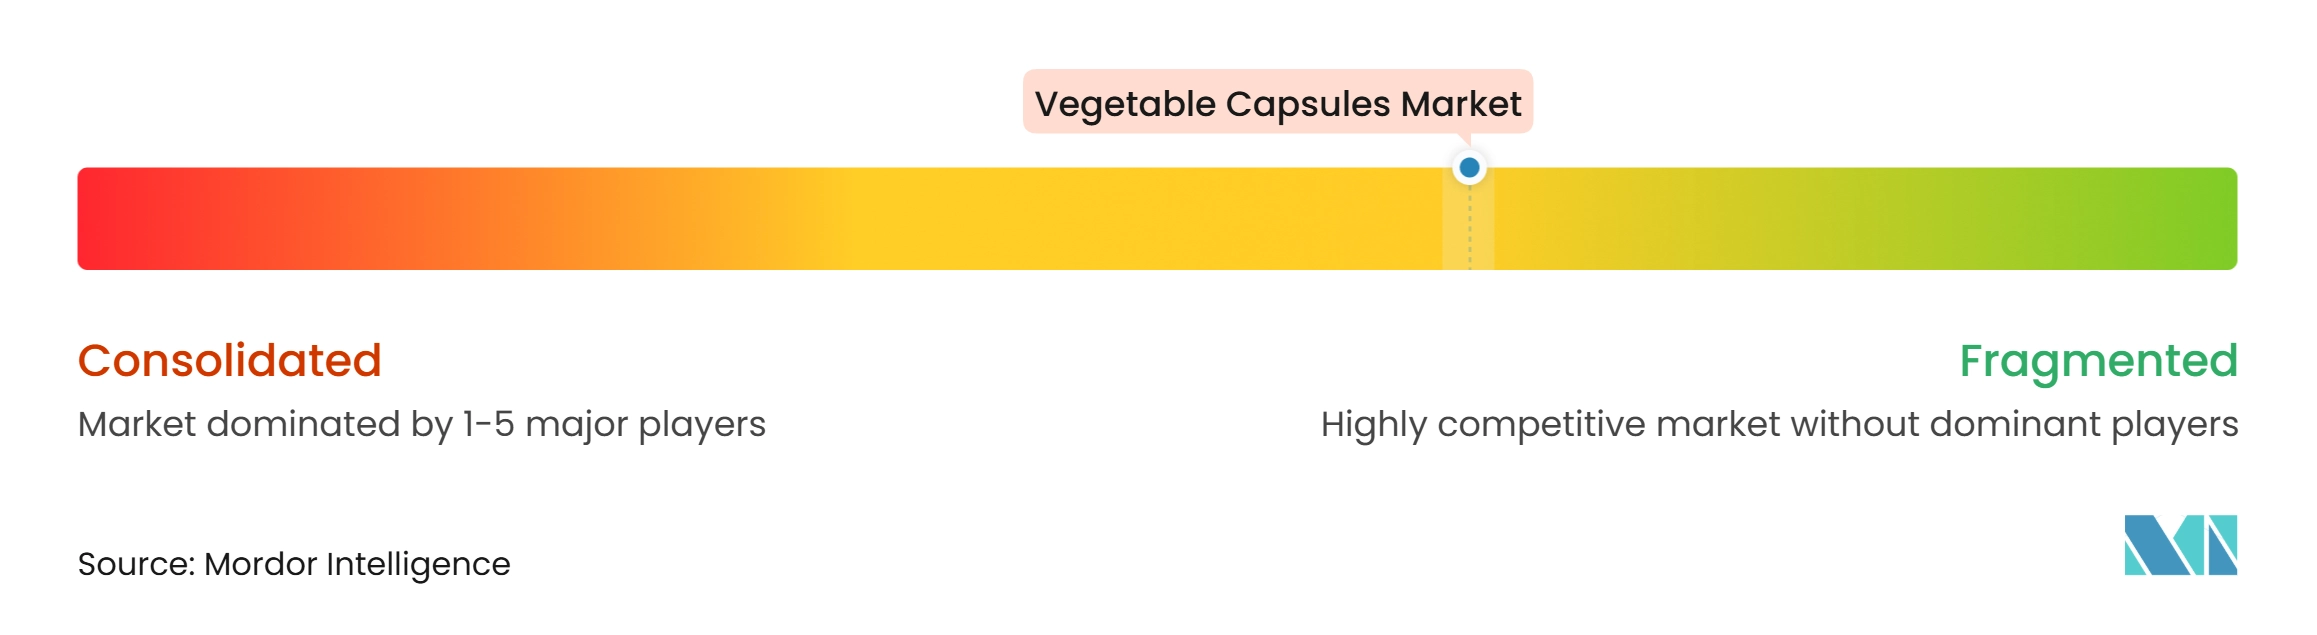
O mercado de cápsulas vegetais é moderadamente concentrado, com fabricantes globalmente integrados detendo volume significativo de grau farmacêutico e produtores regionais competindo em preço, capacidade e certificação. A Lonza concordou em março de 2026 em alienar seu negócio de Cápsulas e Ingredientes de Saúde para a Lone Star Funds por um valor empresarial de CHF 2,3 bilhões, equivalente a 3 bilhões de USD no rascunho fornecido, mantendo uma participação de 40%. A transação coloca as linhas de produtos Vcaps, Plantcaps e Organicaps sob uma estrutura de propriedade independente. A mudança de propriedade da Lonza pode aumentar o foco comercial na plataforma de cápsulas. Também ressalta o valor atribuído a portfólios de cápsulas estabelecidos com credenciais regulatórias globais.
A ACG está buscando expansão de capacidade e diferenciação de produtos no mercado de cápsulas vegetais. Seu investimento em Atlanta visa tanto cápsulas duras de gelatina quanto de HPMC e foi projetado para criar uma base de produção nos EUA. O lançamento das Organicaps pela Lonza Capsugel é outro exemplo de diferenciação por meio de cápsulas de pululana com certificação orgânica. Essas estratégias colocam maior ênfase na capacidade disponível localmente, nas propriedades especiais das cápsulas e nas evidências que suportam as alegações de certificação.
Produtores chineses, incluindo Shandong Head Group, Zhejiang Honghui e Shanxi Guangsheng, competem por meio de fornecimento verticalmente integrado, desde o pó de HPMC até as cápsulas. Essa estrutura pode melhorar o controle sobre o custo e a disponibilidade de matérias-primas. O investimento em certificação também apoia seus esforços para fornecer a clientes ocidentais premium. Os clientes farmacêuticos continuam a exigir Drug Master Files nas farmacopeias USP, Ph. Eur. e JP, juntamente com certificações de qualidade como ISO 9001 e ISO 14001. Esses requisitos de documentação continuam sendo uma barreira para produtores menores que buscam contas farmacêuticas regulamentadas.
Líderes do Setor de Cápsulas Vegetais
-
ACG Associated Capsules Private Limited
-
Farmacápsulas SA
-
Lonza Group AG
-
Nectar Lifesciences Ltd
-
Qingdao Yiqing Biotechnology Co. Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cápsulas Vegetais Empresas cobertas neste relatório
- ACG Associated Capsules Private Limited
- Bright Pharma Caps
- CapsCanada Corporation
- Farmacápsulas SA
- HealthCaps India Ltd
- Lefancaps
- Lonza Group
- Natural Capsules Limited
- Nectar Lifesciences
- Procaps Group
- Qingdao Yiqing Biotechnology Co. Ltd
- Qualicaps Co. Ltd
- Roxlor International
- Shandong Head Group Co. Ltd
- Shanxi Guangsheng Medicinal Capsule Co. Ltd
- SIRIO Pharma Co. Ltd
- Suheung Co. Ltd
- Sunil Healthcare Limited
- Zhejiang Honghui Capsule Co. Ltd
- Zhejiang Huili Capsules Co. Ltd
Desenvolvimentos industriais recentes em Mercado de Cápsulas Vegetais
- Março de 2026: A Lonza assinou um acordo definitivo para alienar seu negócio de Cápsulas e Ingredientes de Saúde (CHI) para a Lone Star Funds por um valor empresarial de CHF 2,3 bilhões (3 bilhões de USD), com a Lonza mantendo uma participação de 40% e recebendo CHF 1,7 bilhão (2,2 bilhões de USD) em dinheiro antecipado. A transação, com previsão de conclusão no segundo semestre de 2026 sujeita a aprovações regulatórias, reposiciona as linhas de cápsulas vegetais Vcaps, Plantcaps e Organicaps sob propriedade independente de capital privado e é o passo final na transformação da Lonza em um CDMO puro.
- Janeiro de 2026: A Yuexi Capsules (Zhejiang) comissionou uma nova linha de produção de cápsulas de HPMC de origem vegetal como parte de sua estratégia de expansão de capacidade de longo prazo, totalmente certificada por BPF e ISO, visando os mercados europeus e internacionais de suplementos.
- Novembro de 2025: A Shandong Head Group (SD Head USA) anunciou um investimento de 65 milhões de USD para estabelecer uma instalação de fabricação no Condado de Gaston, Carolina do Norte, produzindo cápsulas duras vegetarianas de HPMC da marca Healsee com capacidade superior a 20 bilhões de cápsulas anualmente. A instalação tem como alvo operações no final de 2026 e foi projetada para reduzir a exposição tarifária e os prazos de entrega para clientes de nutracêuticos da América do Norte.
Escopo do Relatório Global do Mercado de Cápsulas Vegetais
De acordo com o escopo do relatório, as cápsulas vegetais são cápsulas à base de plantas utilizadas para encapsular medicamentos farmacêuticos, suplementos alimentares, nutracêuticos e produtos herbais. Elas são tipicamente fabricadas a partir de hidroxipropil metilcelulose (HPMC), pululana ou outros materiais de origem vegetal, proporcionando uma alternativa vegetariana e vegana às cápsulas de gelatina tradicionais derivadas de fontes animais.
O mercado de cápsulas vegetais é segmentado por tipo de produto, fonte, aplicação, usuário final e geografia. Por tipo de produto, o mercado é segmentado em cápsulas de hidroxipropil metilcelulose (HPMC), cápsulas de pululana, cápsulas à base de amido e outros. Por fonte, o mercado é segmentado em à base de celulose, à base de pululana e à base de amido. Por aplicação, o mercado é segmentado em produtos farmacêuticos, nutracêuticos e suplementos alimentares, cosméticos e cuidados pessoais, produtos herbais e outros. Por usuário final, o mercado é segmentado em empresas farmacêuticas, empresas de nutracêuticos, empresas de CRO/CDMO e outros. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange tamanhos de mercado estimados e tendências de mercado para 17 países nas principais regiões do mundo. O relatório oferece o valor de mercado (em USD) para os segmentos acima.
Visão geral da segmentação
| Cápsulas de Hidroxipropil Metilcelulose (HPMC) |
| Cápsulas de Pululana |
| Cápsulas à Base de Amido |
| Outros |
| À Base de Celulose |
| À Base de Pululana |
| À Base de Amido |
| Produtos Farmacêuticos |
| Nutracêuticos e Suplementos Alimentares |
| Cosméticos e Cuidados Pessoais |
| Produtos Herbais |
| Outros |
| Empresas Farmacêuticas |
| Empresas de Nutracêuticos |
| Empresas de CRO/CDMO |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Cápsulas de Hidroxipropil Metilcelulose (HPMC) | |
| Cápsulas de Pululana | ||
| Cápsulas à Base de Amido | ||
| Outros | ||
| Por Fonte | À Base de Celulose | |
| À Base de Pululana | ||
| À Base de Amido | ||
| Por Aplicação | Produtos Farmacêuticos | |
| Nutracêuticos e Suplementos Alimentares | ||
| Cosméticos e Cuidados Pessoais | ||
| Produtos Herbais | ||
| Outros | ||
| Por Usuário Final | Empresas Farmacêuticas | |
| Empresas de Nutracêuticos | ||
| Empresas de CRO/CDMO | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para as cápsulas vegetais?
O mercado de cápsulas vegetais tem previsão de crescer a um CAGR de 8,52% de 2027 a 2032 e atingir 3,15 bilhões de USD até 2032. A demanda é apoiada pelas necessidades de certificação alimentar, desempenho de formulação e desenvolvimento de produtos de suplementos.
Qual material de cápsula detém a maior participação?
As cápsulas de HPMC lideram com uma participação de 63,25% em 2026. A compatibilidade com equipamentos, a aceitação farmacopeica estabelecida, a infraestrutura de Drug Master File e a familiaridade com o material apoiam seu uso em aplicações farmacêuticas e nutracêuticas de alto volume.
Por que as cápsulas de pululana estão crescendo mais rapidamente do que outros tipos de cápsulas?
As cápsulas de pululana têm previsão de crescer a um CAGR de 8,82% até 2032 porque suas propriedades de barreira ao oxigênio suportam formulações premium sensíveis à oxidação. A certificação orgânica também pode oferecer às marcas de suplementos outro caminho para diferenciar produtos acabados.
Qual aplicação tem a maior demanda por cápsulas vegetais?
Os nutracêuticos e suplementos alimentares detêm a maior participação de aplicação com 45,31% em 2026. Alegações voltadas ao consumidor, como status vegano, halal, kosher, orgânico e sem alérgenos, influenciam a escolha do material da cápsula nesta aplicação.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 10,56% até 2032. A região combina produção farmacêutica, requisitos de qualidade orientados à exportação, fabricação contratual e uso crescente de suplementos de saúde preventiva.
Quais são as principais restrições à adoção de cápsulas à base de plantas?
Custos mais elevados do que a gelatina, volatilidade dos insumos de HPMC, longa qualificação de fornecedores e condições de armazenamento podem retardar a adoção. Essas restrições são mais relevantes onde os clientes priorizam o custo ou dependem de longas cadeias de suprimentos sem controles de manuseio robustos.