
植物性カプセル市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
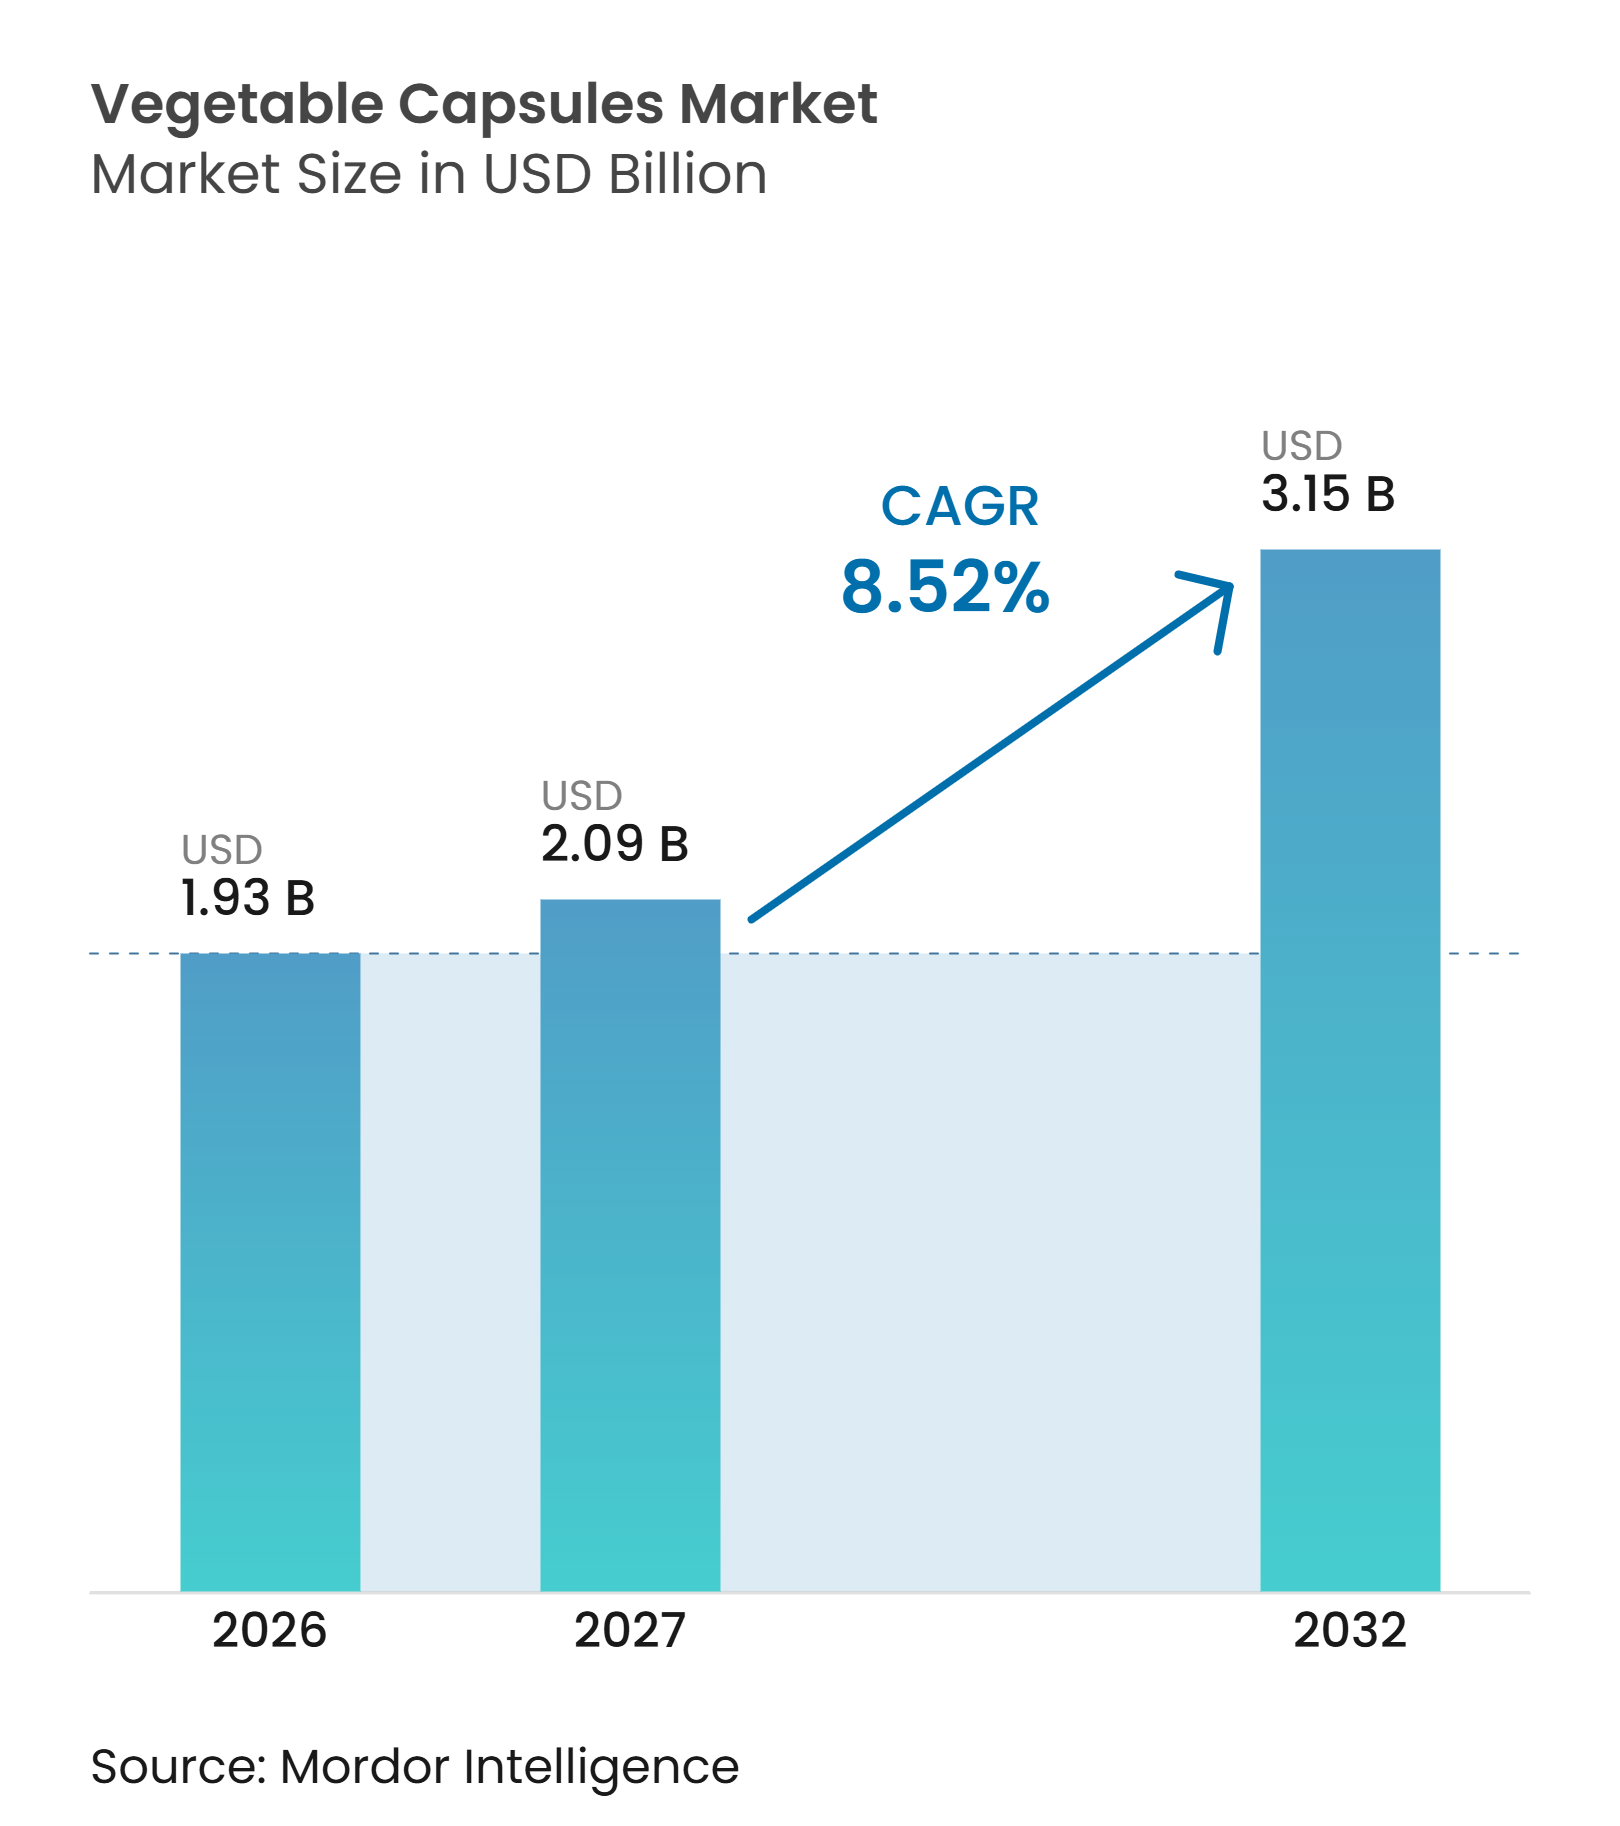
| 市場規模 (2027) | 2.09 十億米ドル |
| 市場規模 (2032) | 3.15 十億米ドル |
| 成長率 (2027 - 2032) | 8.52 % |
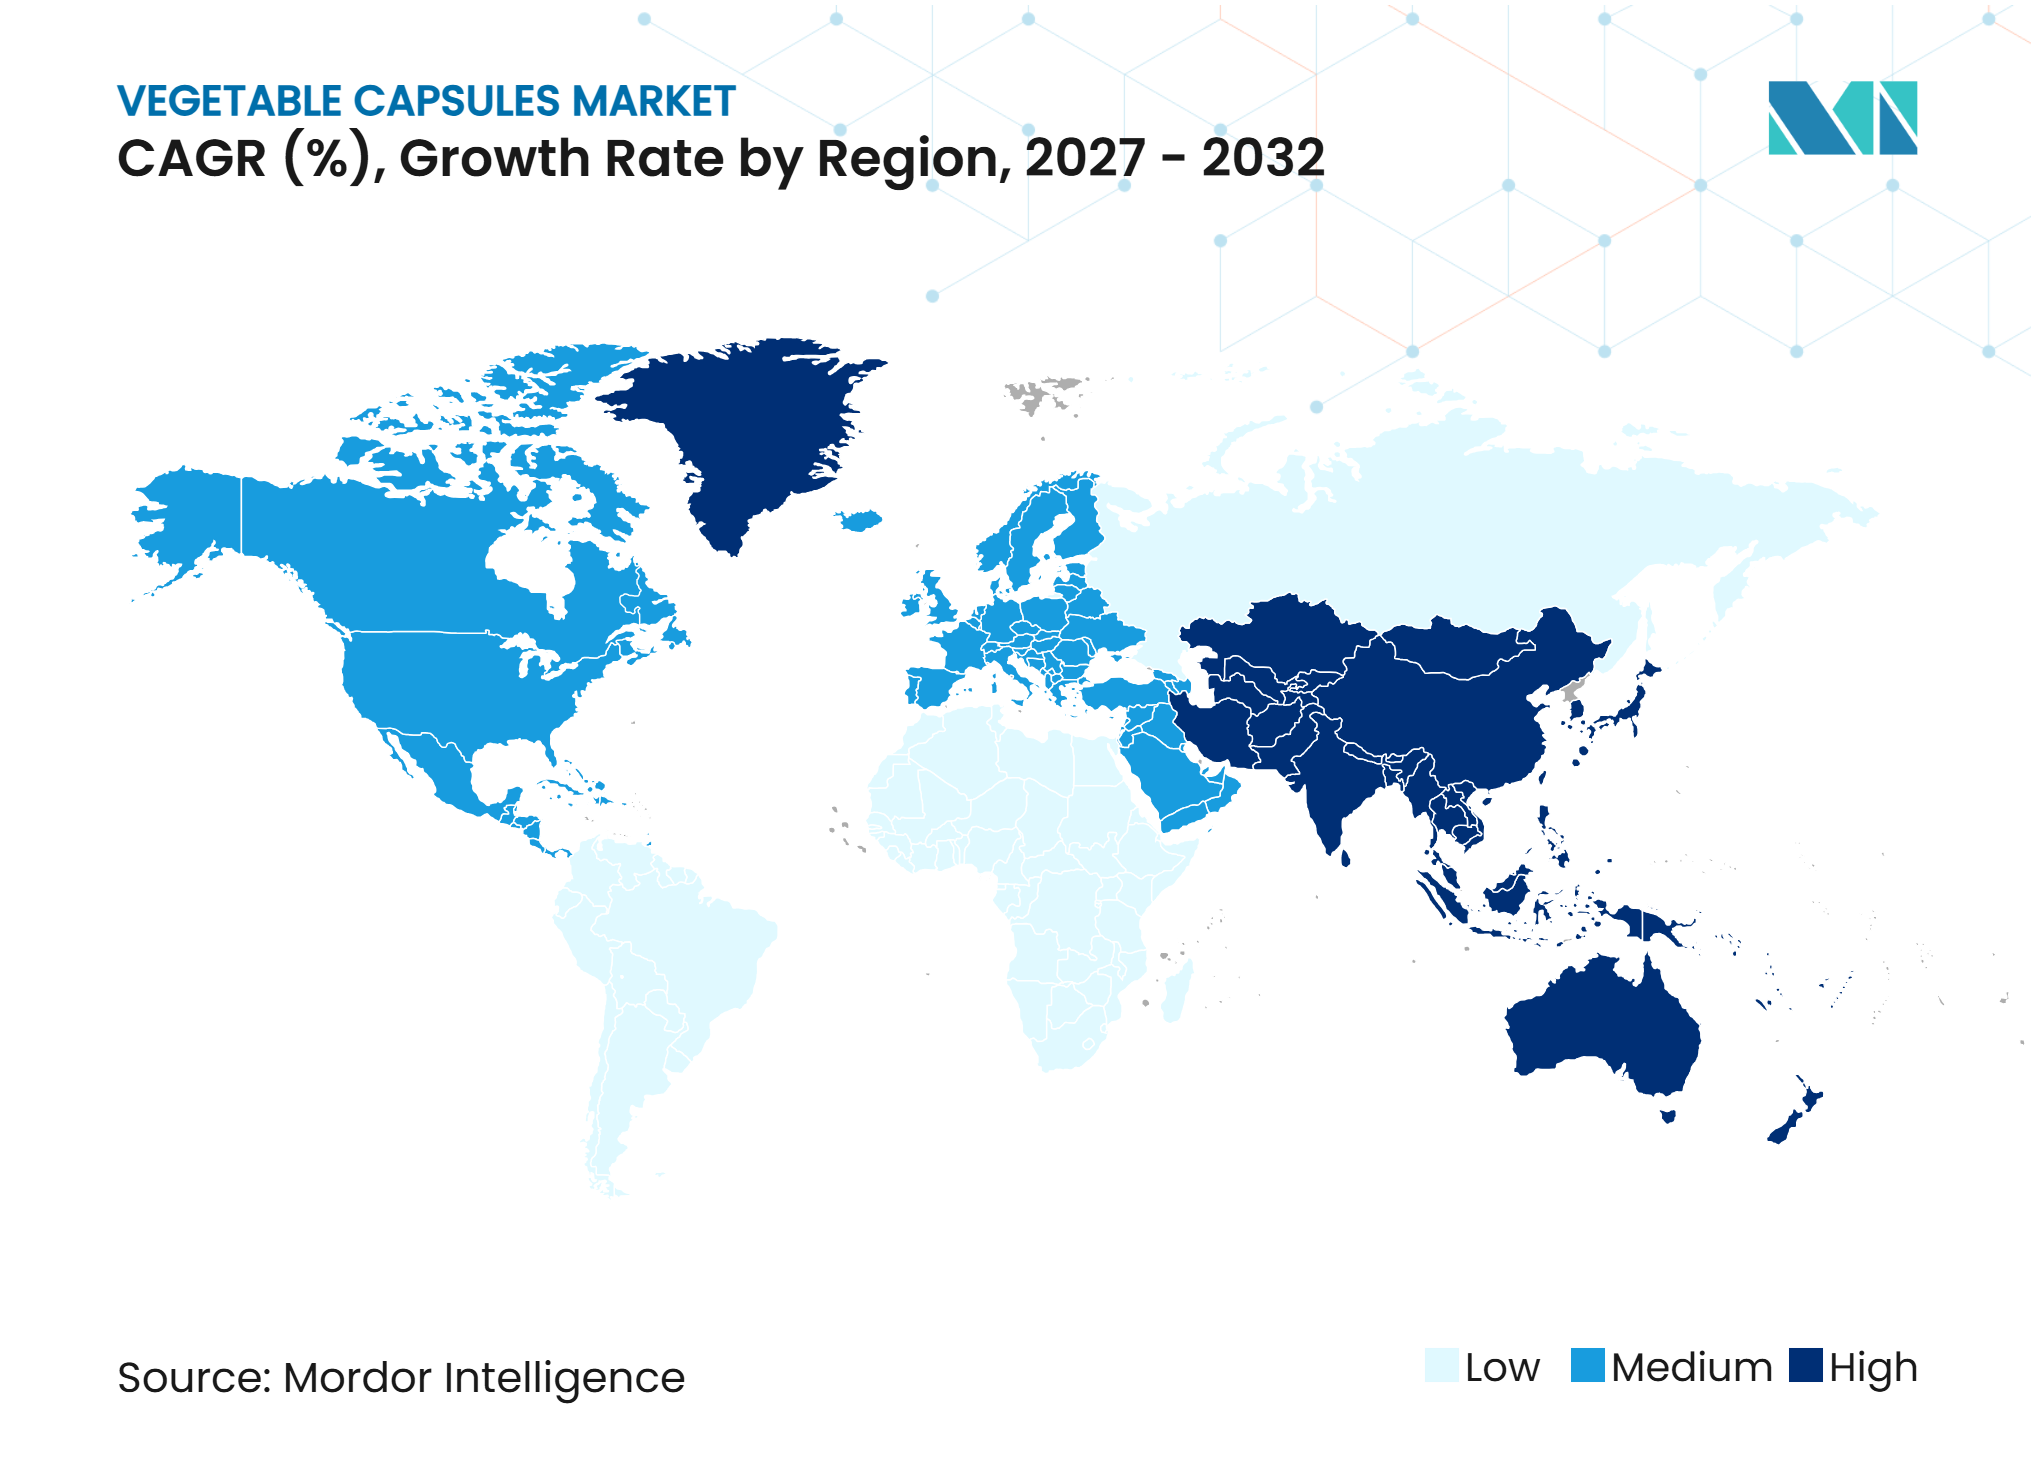
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる植物性カプセル市場分析
植物性カプセル市場規模は2026年に1.93 ビリオン 米ドルと評価される見込みです。2027年の2.09 ビリオン 米ドルから2032年には3.15 ビリオン 米ドルへと成長し、2027年~2032年の予測期間中にCAGR 8.52%を記録すると予測されています。植物性カプセル市場は、医薬品開発者やサプリメントブランドがゼラチン系サプライチェーンへの依存を低減するにつれて拡大しています。ベジタリアン、ビーガン、ハラール、コーシャー、クリーンラベルの要件が、植物由来シェルを製剤および登録上の意思決定においてより重要なものにしています。水分感受性製品もこのシフトを後押ししており、HPMCおよびプルランは特定の成分に対して機能的なメリットを提供できます。現地生産への投資は競争バランスを変えており、特にメーカーがリードタイムの短縮と輸入混乱へのエクスポージャー低減を求める場面で顕著です。コストプレミアム、HPMCインプットの変動性、および長期にわたるサプライヤー適格性確認サイクルは、価格感応度の高い用途での採用を引き続き制限しています。
主要レポートのポイント
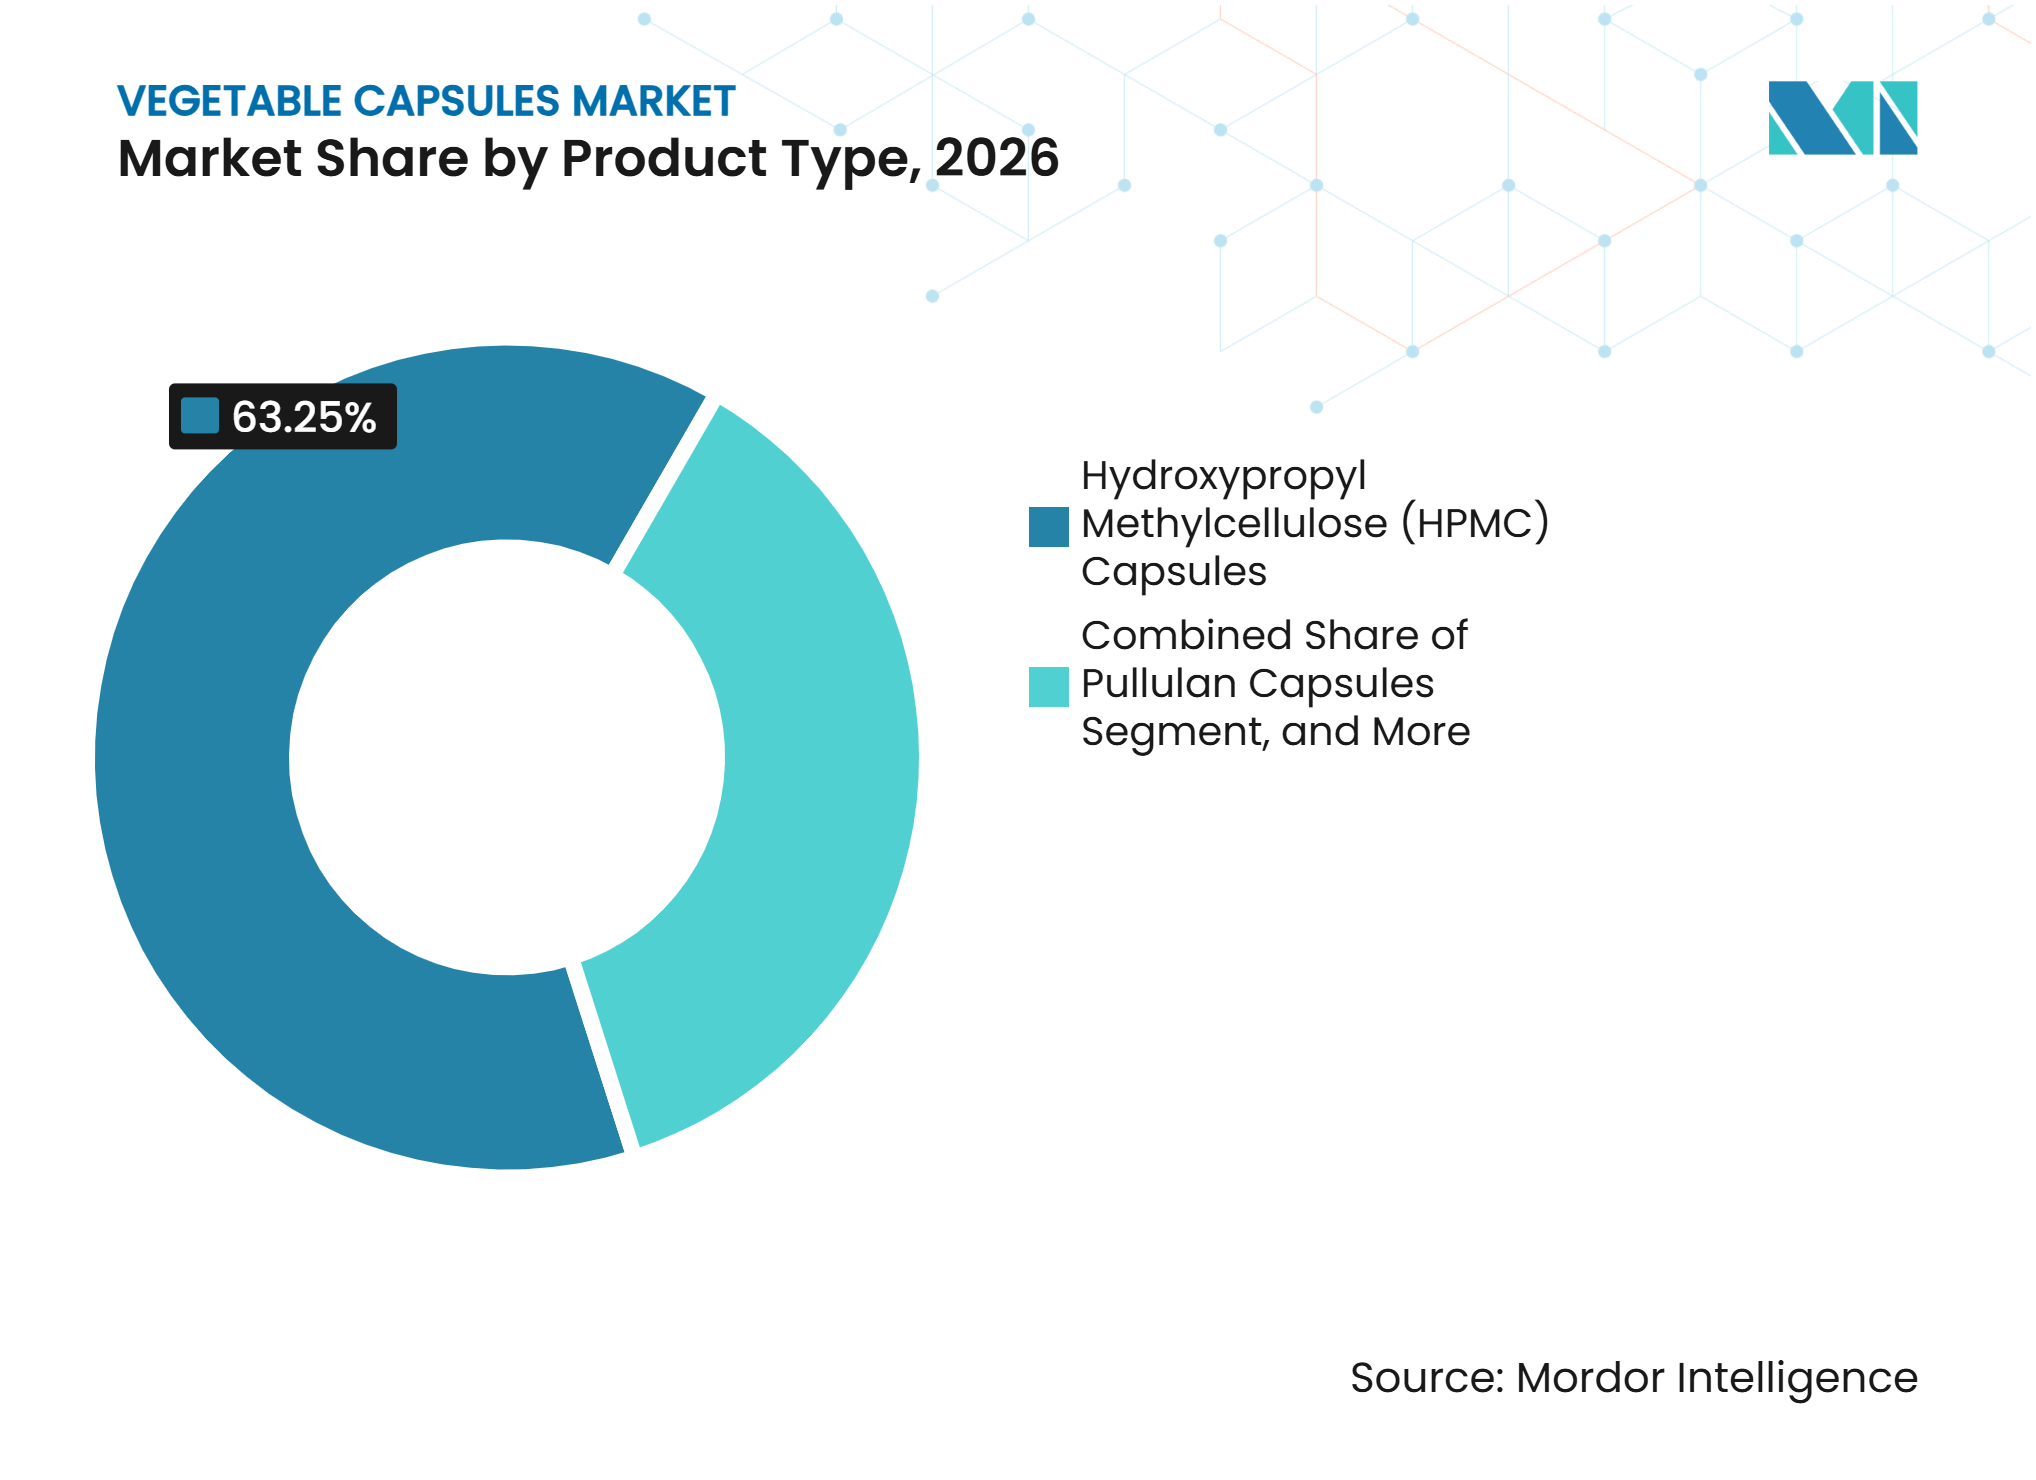
- 製品タイプ別では、HPMCカプセルが2026年の植物性カプセル市場シェアの63.25%を占め、プルランカプセルは2032年までに8.82%のCAGRで成長すると予測されています。
- 原料別では、セルロース系カプセルが2026年の植物性カプセル市場シェアの65.47%を占め、プルラン系カプセルは2032年までに9.33%のCAGRで拡大すると予測されています。
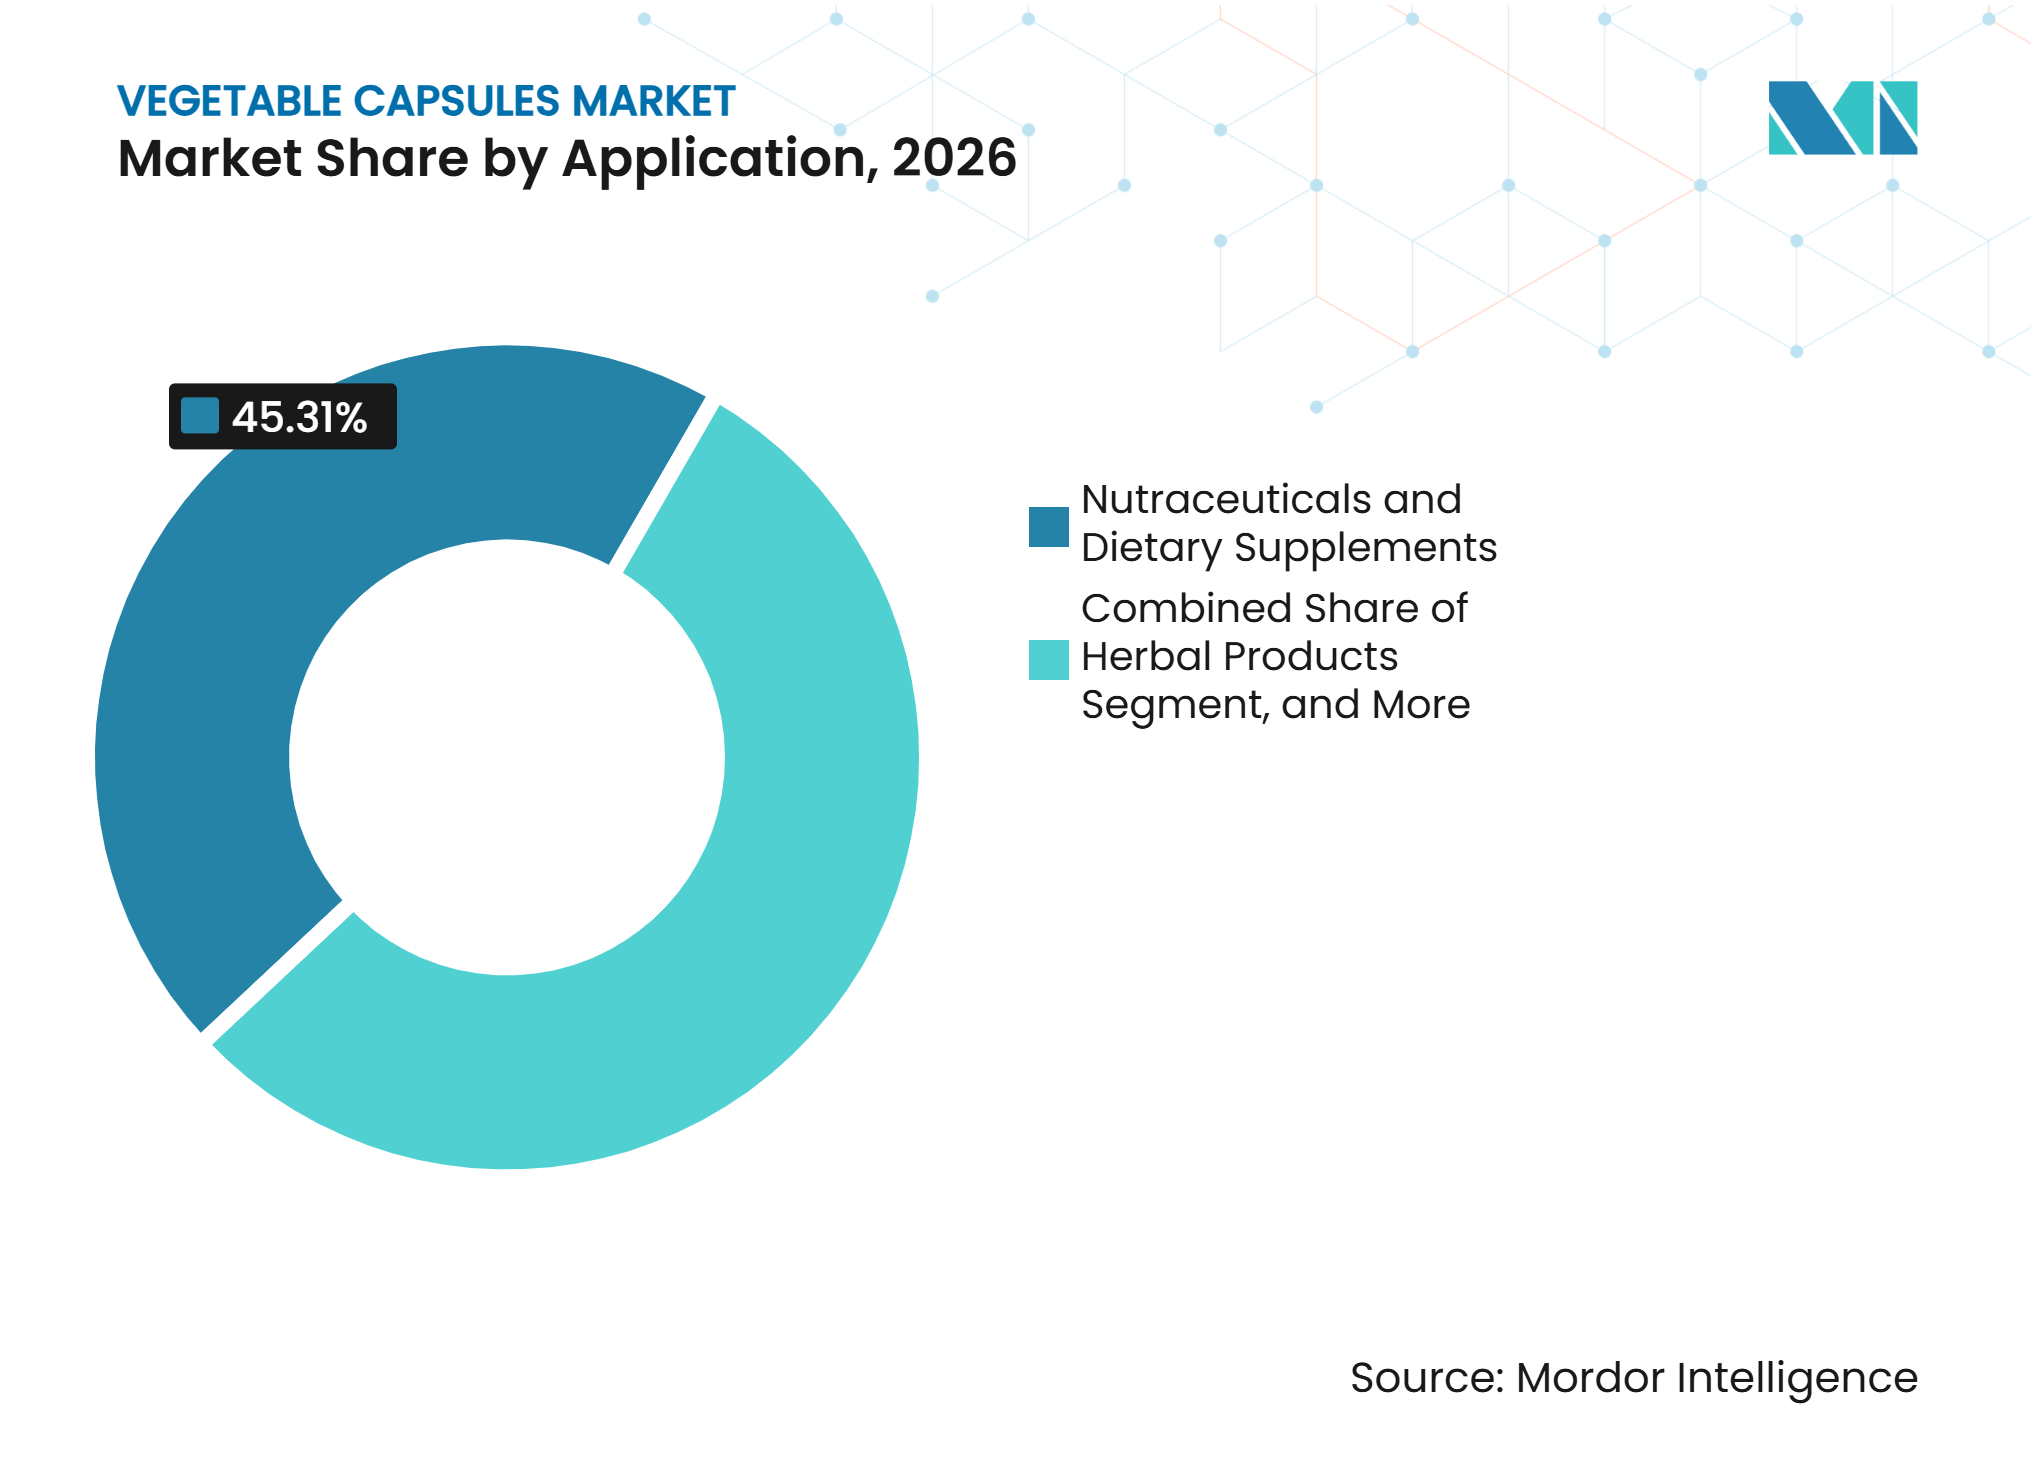
- 用途別では、ニュートラシューティカルおよび栄養補助食品が2026年の植物性カプセル市場規模の45.31%を占め、ハーブ製品は2032年までに9.57%のCAGRで成長すると予測されています。
- エンドユーザー別では、ニュートラシューティカル企業が2026年の収益の43.78%を占め、CROおよびCDMO企業は2032年までに9.84%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の36.94%を占め、アジア太平洋は2032年までに10.56%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
植物性カプセル市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ベジタリアン・ビーガン・クリーンラベル剤形に対する需要の高まり | +1.8% | 北米および欧州でプレミアム強度が高い、グローバル | 中期(2~4年) |
| ニュートラシューティカル、機能性栄養、予防医療の拡大 | +1.6% | アジア太平洋および北米で最も強い、グローバル | 長期(4年以上) |
| アジア太平洋における医薬品・ニュートラシューティカル製造の増加 | +1.3% | アジア太平洋中核(インドおよび中国を含む)、韓国および日本への波及効果あり | 長期(4年以上) |
| 水分感受性製剤への植物由来カプセルの利用拡大 | +1.0% | 北米および欧州、アジア太平洋の医薬品輸出国への波及効果あり | 期(2~4年) |
| カプセルシェルのTiO₂フリーおよび天然色素への再処方 | +0.8% | 欧州主導、輸出コンプライアンスのためのグローバルな追随 | 短期(2年以内) |
| リードタイムと輸入エクスポージャーを低減する現地HPMC生産能力 | +0.7% | 北米、欧州への後続影響あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ベジタリアン・ビーガン・クリーンラベル剤形に対する需要の高まり
食事倫理、宗教的認証、クリーンラベルポジショニングが植物性カプセル市場のアドレサブルベースを拡大しています。これらの基準はサプリメントブランドにとって重要ですが、ハラールおよびコーシャー市場向けの医薬品にも影響します。Lonza Capsugel社は、オーガニック成分が北米消費者の73%に影響を与え、54%がオーガニック認証製品に対してより多くの費用を支払うと述べています。同社は2025年10月に、北米で製造されたUSDA有機認証の植物由来プルランカプセルであるOrganicapsを発売しました。この製品の方向性は、オーガニック認証が消費者向けクレームとしてのみ機能するのではなく、プレミアムカプセル製品を差別化できること示しています。植物性カプセル市場は、ブランドオーナーが製剤性能と文書化された認証の両方を必要とする場面で恩恵を受けます。
ニュートラシューティカル、機能性栄養、予防医療の拡大
ニュートラシューティカルの成長は、カプセルがプロバイオティクス、酵素、マッシュルームパウダー、および類似製品の実用的な剤形であり続けるため、植物性カプセル市場を支えています。製品開発は、安定性要件と有効成分を組み合わせた処方にますます集中しています。HPMCカプセルは、冷蔵なしで湿度から保護する必要がある低水分製剤をサポートできます。より多くのエビデンスに基づく製剤は、シェルの性能を最終製品のポジショニングに関連させます。この関係により、植物性カプセル市場はライフスタイル主導の製品発売だけでなく、予防医療ポートフォリオへのエクスポージャーを得ます。また、リピート購入とより広い流通を求めるブランドにとって、製造の一貫性を重要にします。
水分感受性製剤への植物由来カプセルの利用拡大
植物性プセル市場は、水分または酸素に感受性のある製剤によって支えられています。提供された資料によると、HPMCカプセルの水分含有量は通常2%~5%であるのに対し、ゼラチンは12%~16%です。この差異は、湿度が安定性に影響する可能性があるプロバイオティクス、植物エキス、ミネラル塩、および特定の医薬品への使用を支持します。プルランはまた、オメガ3、CoQ10、植物性抗酸化物質製品など、酸素透過が賞味期限を制限する可能性がある製剤向けにも位置付けられています。特殊カプセル形態には、定義された放出要件を持つ製品向けの腸溶性および放出制御オプションも含まれます。これらの用途は、ゼラチンシェルの単純な代替を超えた付加価値提案を広げます。
アジア太平洋における医薬品・ニュートラシューティカル製造の増加
アジア太平洋の製造は、現地需要と輸出志向の医薬品生産の両方を通じて植物性カプセル市場を強化しています。提供された資料によると、インドの医薬品輸出は2026年度の4月から2月にかけて282.9億米ドルに達し、前年同期比5.6%増加しました。イドの改訂スケジュールMフレームワークは2026年1月から完全に適用可能となり、規制された輸出市場に対応するメーカーの品質システムの重要性を高めています。地域の生産基盤は、製剤業者に現地カプセルサプライヤーへのアクセスを提供し、医薬品輸出活動を支援します。また、複数の仕向地に対応するメーカーにとって、複数薬局方文書の価値を高めます。植物性カプセル市場は、国際供給のために一貫した品質システムを必要とする生産者および製剤業者によって支えられています。
植物性カプセル市場の阻害要因影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ゼラチンカプセルと比較した高い生産コスト | -1.0% | グローバル、価格感応度の高いアジア太平洋および南米で最も深刻 | 長期(4年以上) |
| HPMC、セルロースパルプ、エネルギーインプットコストの変動性 | -0.8% | グローバル、インドおよび中国依存のサプライチェーンで最も高いエクスポージャー | 中期(2~4年) |
| 長期にわたるGMP適格性確認と複数薬局方コンプライアンス | -0.6% | グローバル、規された欧州および米国市場への新規参入者で最も長い遅延 | 長期(4年以上) |
| 水分管理された保管・輸送における地域的変動性 | -0.5% | 中東・アフリカ、南米、南アジアおよび東南アジア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ゼラチンカプセルと比較した高い生産コスト
植物性カプセルシェルは、同等の注文量においてゼラチンよりも高価であり続けており、価格主導の用途における植物性カプセル市場を制限しています。提供された価格ベンチマークによると、HPMCプレミアムはFOB中国輸出市場においてゼラチンより30%~80%高い水準にあります。[1] HPMCの高い原材料コスト、エネルギー集約型のディップモールディング、および低いスループットがこのギャップに寄与しています。ACGは、充填安定性、手直しの削減、および規制リスクの低減が総所有コストの差を縮小できると主張しています。[2] これらのメリットは、大量のコモディティ医薬品製品における初期価格障壁を取り除くものではありません。この制約は、調達が最低コストの適格シェルを優先することが多い南米および東南アジアで特に重要です。
HPMCおよびセルロースパルプ、エネルギーインプットコストの変動性
HPMCインプットの変動性はカプセルマージンと契約価格に圧力をかける可能性があります。提供された資料によると、カプセルグレードHPMCの年間変動性は18%~22%であり、集中したサプライベース、セルロースパルプサイクル、およびエネルギーコストに関連しています。長期供給契約を持たないメーカーは、これらの変動からの保護が少なくなります。このサプライ構造は、セルロースエーテル生産者に小規模カプセルメーカーに対す重要な影響力を与えます。この制約は、主要な化学処理拠点でエネルギーコストが上昇する際により深刻になります。垂直統合、より大きな購買規模、または確立されたサプライヤー契約を持つカプセル生産者に有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
HPMCが主導し、プルランがプレミアムを確立HPMCカプセルは2026年の収益の63.25%を占めました。その地位は、高速カプセル充填装置との互換性、およびUSP、欧州薬局方(Ph. Eur.)、日本薬局方(JP)にわたる確立された受け入れを反映しています。ゲル化助剤フリーバージョンは、よりシンプルな成分表示を求める製剤もサポートします。この素材のFDA GRAS認定と既存の医薬品マスターファイルインフラは、医薬品顧客との適合性を強化します。これらの要因により、HPMCは植物性カプセル産業における主要な量的プラットフォームとなっています。
プルランカプセルは2027年から2032年にかけて8.82%のCAGRで拡大すると予測されており、製品タイプの中で最も高い成長率です。その酸素バリア特性は、賞味限要件を持つプレミアムニュートラシューティカル製品に関連性を持たせます。デンプン系カプセルは、価格または製剤化学が植物デンプンシェルを好む場合に、より限定的な役割を維持します。その他の製品には、腸溶性や乾燥粉末吸入HPMCグレードなどの特殊形態が含まれます。植物性カプセル市場における製品開発は、従来のシェルに対してプレミアムをサポートできる用途に向かっています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
原料別:
セルロース系が量を確保し、プルラン系が最速成長セルロース系素材は2026年の植物性カプセル市場規模の65.47%を占めました。HPMCは木材パルプからセルロースエーテル合成経路を経て製造され、長い規制実績を持ちます。主要なセルロースエーテル生産者もこのセグメントの確立された上流サプライチェーンを支援しています。既存の製剤文書と装置互換性がセグメントの地位を強化します。このサプライヤーエコシステムにより、セルロース系製品は規制された大量使用において代替が困難です。その規模は医薬品およびサプリメント用途全体の供給を引き続き支えています。
プルラン系製品は2027年から2032年にかけて9.33%のCAGRで成長すると予測されています。Lonza Capsugel社の2025年10月のOrganicaps発売は、プルランがオーガニック認証と植物由来シェルの両方を必要とするブランドに対応するルートを示しました。[3] この素材は、酸素保護とオーガニックポジショニングが高い単位コストを正当化する場合に魅力的です。デンプン系原料は、特定のハーブおよび価格感応度の高い用途において引き続き関連性を持ちます。セルロース系素材は、文書化、サプライヤーの利用可能性、および確立された生産慣行を通じて構造的優位性を維持します。植物性カプセル市場は、大量のセルロース需要と小規模なプレミアムプルランセグメントを組み合わせ続けるでしょう。
用途別:
ニュートラシューティカルが主導し、ハーブ製品が最高の勢いを示すニュートラシューティカルおよび栄養補助食品は2026年の植物性カプセル市場規模の45.31%を占めました。このセグメントは、ビーガン、オーガニック、ハラール、コーシャー、アレルゲンフリーのポジショニングなど、消費者に見えるカプセル素材クレームによって牽引されています。サプリメントブランドは、完成品のラベル提案の一部として植物由来シェルを選択することが多いです。プロバイオティクス、酵素、植物成分を含む製品発売も、低水分シェル形態への需要を生み出します。この組み合わせにより、ニュートラシューティカル製品は植物性カプセル市場において中心的な役割を果たします。また、認証と賞味期限性能を購買決定に関連させます。
ハーブ製品は2027年から2032年にかけて9.57%のCAGRで成長すると予測されています。植物エキスは、ゼラチンよりもHPMCまたはプルランを好む水分および酸化の課題を呈する可能性があります。この需要は製剤安定性と倫理的ポジショニングの両方に基づいています。医薬品用途は2番目に大きな用途として残っていますが、ゼラチンはより広い医薬品カプセル分野でより広い役割を維持しています。ハラールおよびベジタリアン市場向けの輸出ドシエは、湾岸協力会議、東南アジア、南アジアにおける植物由来シェルへの段階的な転換を支援します。化粧品、パーソナルケア、動物用医薬品、特殊食品製品が用途の多様性の小さな源泉を加えます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
ニュートラシューティカル企業がシェアを確保し、CROおよびCDMOが成長を牽引ニュートラシューティカル企業は2026年の収益の43.78%を占めました。これらの顧客は、ビーガンおよびハラールクレームが小売製品のポジショニングに直接影響を与えるため、植物性シェルを早期に採用しました。予防ウェルネスポートフォリオも、これらの企業が使用するカプセルベースの在庫管理単位の数を増加させています。確立されたサプリメントブランドは、複数の製品にわたって認証されたシェルタイプへの信頼できるアクセスを必要とします。ニュートラシューティカル企業は、植物性カプセル市場における主要なエンドユーザーグループです。
CROおよびCDMO企業は2027年から2032年にかけて9.84%のCAGRで成長すると予測されています。バーチャル製薬会社およびバイオテクノロジー企業は、経口固形剤形の開発と製造のために契約パートナーへの依存をますます高めています。事前適格化されたHPMCサプライヤーと複数薬局方医薬品マスターファイルを持つCDMOは、米国、欧州、日本への同時申請をサポートできます。この文書化は、複数市場の規制申請を必要とするクライアントへの魅力を高める可能性があります。製薬会社は2番目に大きなエンドユーザーグループとして残っています。ドシエ登録された植物性シェルの使用は量的には小さいですが、ニュートラシューティカルグレードの供給よりもカプセル1個あたりの高い価値を生み出す可能性があります。
地域分析
北米:インフラとコンプライアンスの強度が規模を牽引
北米は2026年の収益の36.94%を占めました。この地域は、高いサプリメント消費と、USPおよびNF準拠の植物由来シェルへの需要を支援する医薬品製造要件を組み合わせています。21 CFR第111条に基づくFDA適正製造規範件とDSHEAに基づくトレーサビリティ要件は、検証済み品質システムを持つサプライヤーからの購買を支援します。ACGは2025年10月に、米国初のハーシェルカプセル製造事業のためにアトランタへの段階的な2億米ドルの投資を発表し、2027年初頭の操業を計画しています。SD Head USAも2025年11月に、年間200億個を超えるHPMCカプセルの生産能力を持つ6,500万米ドルのノースカロライナ工場を発表しました。これらの投資は、現地生産能力、規制対応力、および関税耐性が植物性カプセル市場においてますます重要になっていることを示しています。
アジア太平洋:製造拡大が需要を支援
アジア太平洋は2027年から2032年にかけて10.56%のCAGRで成長すると予測されています。インドの輸出志向の医薬品セクターは、確立された品質文書によって支援されるカプセルへの需要を生み出します。改訂スケジュールMフレームワークは2026年1月から完全に適用可能となり、規制された輸出市場に対応する医薬品メーカーのコンプライアンス期待を高めています。地域の成長するサプリメント活動は、植物性カプセル市場に契約製造と並行した独立した需要基盤を与えます。中国、韓国、日本は実質的な製造能力と高付加価値製品需要を加えます。持続可能性の好みと消費者健康支出は、特定の市場でプルランおよび特殊HPMCへの関心を支援します。
欧州、南米、中東・アフリカ:規制と認証ニーズが採用を形成
欧州のTiO₂食品・サプリメント規制は、カプセルシェルの再処方に引き続き影響を与えています。提供された資料によると、TiO₂は医薬品では引き続き許可されており、食品サプリメントの禁止は引き続き有効です。この区別は、サプライヤーがサプリメントチャネル向けのTiO₂フリー代替品を開発することを促します。ブラジルとアルゼンチンは、ニュートラシューティカル製造を通じて初期段階の需要を提供していますが、ゼラチンとのコストギャップは引き続き制約となっています。湾岸協力会議市場は、輸入品に対する認証済みハラールおよびコーシャー文書を重視します。南アフリカおよびその他の中東・アフリカ医薬品市場は、認証とサプライチェーンコンプライアンスがサプライヤー選択に影響する場合に段階的な需要を加えます。
競合環境
市場集中度
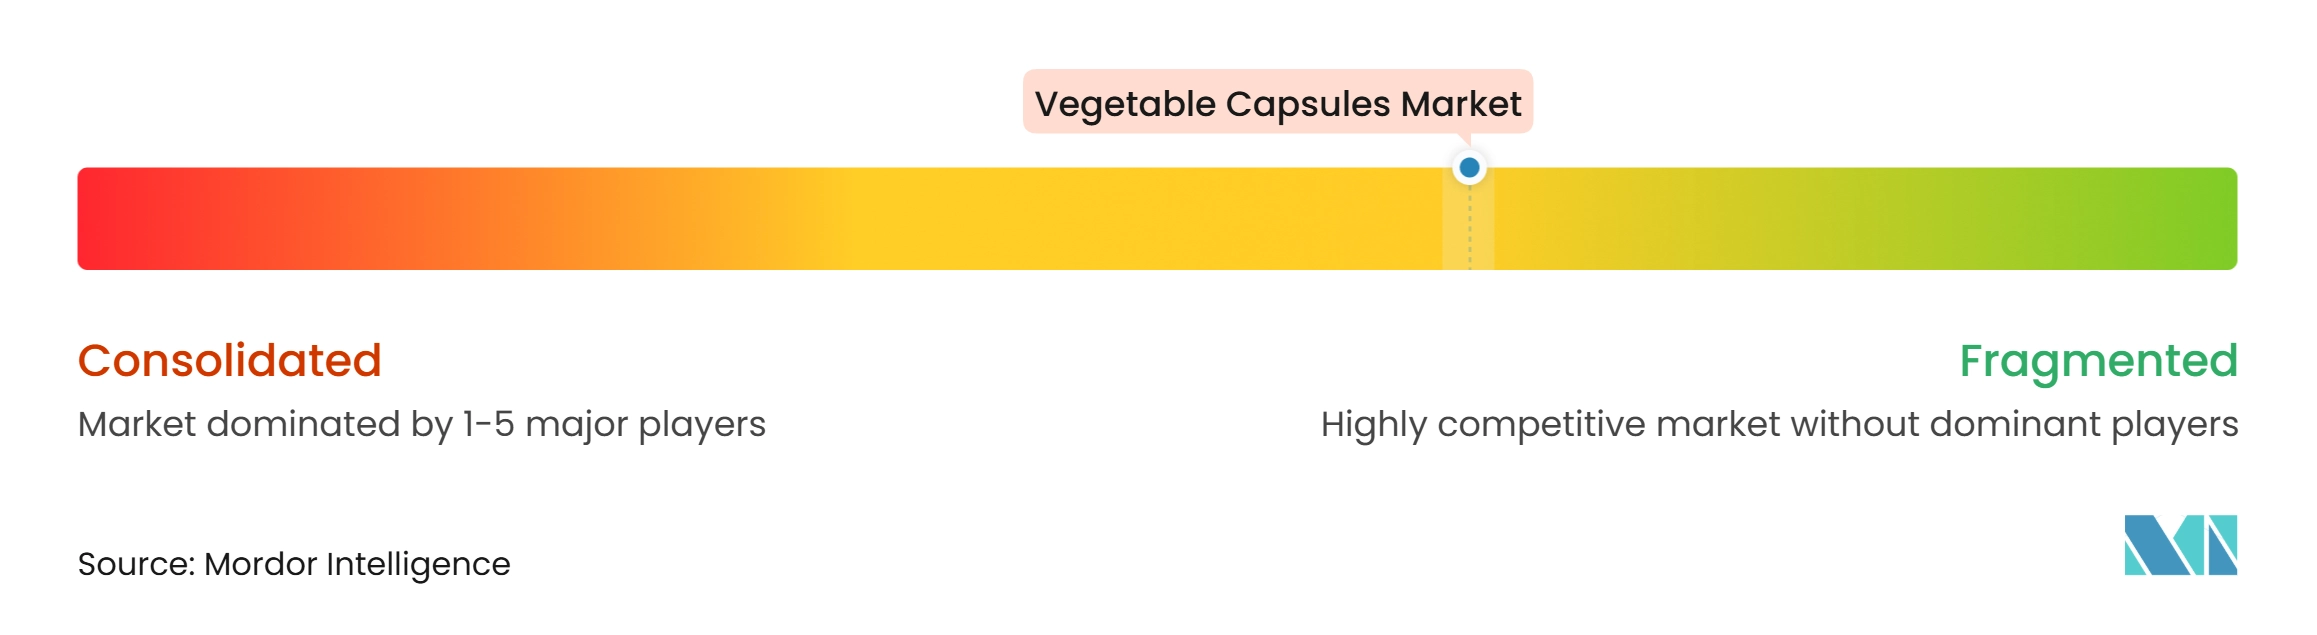
植物性カプセル市場は中程度に集中しており、グローバルに統合されたメーカーが医薬品グレードの大量生産を保有し、地域の生産者が価格、生産能力、認証で競争しています。Lonzaは2026年3月に、カプセルおよびヘルスイングリーディエンツ事業をLone Star Fundsに企業価値22.3億スイスフランで売却することに合意し、提供されたドラフトでは30億米ドルに相当し、40%の持分を保持します。この取引により、Vcaps、Plantcaps、Organicapsのプロダクトラインはスタンドアローンのオーナーシップ構造下に置かれます。Lonzaのオーナーシップ変更は、カプセルプラットフォームへの商業的フォーカスを高める可能性があります。また、グローバルな規制認証を持つ確立されたカプセルポートフォリオに割り当てられた価値を強調しています。
ACGは植物性カプセル市場における生産能力拡大と製品差別化を追求しています。アトランタへの投資はゼラチンとHPMCの両方のハードシェルカプセルを対象とし、米国の生産基盤を構築するよう設計されています。Lonza CapsuguelのOrganicaps発売は、オーガニック認証プルランカプセルによる差別化のもう一つの例です。これらの戦略は、現地で利用可能な生産能力、特殊なシェル特性、および認証クレームを支持するエビデンスにより大きな重点を置いています。
Shandong Head Group、Zhejiang Honghui、Shanxi Guangshengを含む中国の生産者は、HPMCパウダーからカプセルシェルまでの垂直統合されたサプライを通じて競争しています。この構造はコストと原材料の利用可能性に対するコントロールを改善できます。認証への投資も、プレミアムな西洋顧客への供給努力を支援します。医薬品顧客は引き続き、ISO 9001およびISO 14001などの品質認証とともに、USP、欧州薬局方(Ph. Eur.)、日本薬局方(JP)にわたる医薬品マスターファイルを要求します。これらの文書要件は、規制された医薬品アカウントを求める小規模生産者にとって引き続き障壁となっています。
植物性カプセル産業リーダー
-
ACG Associated Capsules Private Limited
-
Farmacápsulas SA
-
Lonza Group AG
-
Nectar Lifesciences Ltd
-
Qingdao Yiqing Biotechnology Co. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ベジタブルカプセル市場 このレポートでカバーされる企業
- ACG Associated Capsules Private Limited
- Bright Pharma Caps
- CapsCanada Corporation
- Farmacápsulas SA
- HealthCaps India Ltd
- Lefancaps
- Lonza Group
- Natural Capsules Limited
- Nectar Lifesciences
- Procaps Group
- Qingdao Yiqing Biotechnology Co. Ltd
- Qualicaps Co. Ltd
- Roxlor International
- Shandong Head Group Co. Ltd
- Shanxi Guangsheng Medicinal Capsule Co. Ltd
- SIRIO Pharma Co. Ltd
- Suheung Co. Ltd
- Sunil Healthcare Limited
- Zhejiang Honghui Capsule Co. Ltd
- Zhejiang Huili Capsules Co. Ltd
最近の産業開発事情 ベジタブルカプセル市場
- 2026年3月:Lonzaは、カプセルおよびヘルスイングリーディエンツ(CHI)事業をLone Star Fundsに企業価値22.3億スイスフラン(30億米ドル)で売却する最終合意に署名し、Lonzaは40%の持分を保持し、17億スイスフラン(22億米ドル)の前払い現金を受け取ります。規制当局の承認を条件に2026年下半期に完了が見込まれるこの取引は、Vcaps、Plantcaps、Organicapsの植物性カプセルラインを独立したプライベートエクイティのオーナーシップ下に再配置し、LonzaのピュアプレイCDMOへの転換の最終ステップとなります。
- 2026年1月:Yuexi Capsules(浙江省)は、長期的な生産能力拡大戦略の一環として、植物由来の新しいHPMCカプセル生産ラインを稼働させました。完全にGMPおよびISO認証を取得しており、欧州および国際サプリメント市場を対象としています。
- 2025年11月:Shandong Head Group(SD Head USA)は、ノースカロライナ州ガストン郡に製造施設を設立するための6,500万米ドルの投資を発表し、年間200億個を超える生産能力でHealseブランドのベジタリアンHPMCハードシェルカプセルを製造します。この施設は2026年後半の操業を目標とし、北米のニュートラシューティカル顧客の関税エクスポージャーとリードタイムを削減するよう設計されています。
世界の植物性カプセル市場レポートスコープ
レポートのスコープによると、植物性カプセルとは、医薬品、栄養補助食品、ニュートラシューティカル、ハーブ製品を封入するために使用される植物由来のカプセルシェルです。これらは通常、ヒドロキシプロピルメチルセルロース(HPMC)、プルラン、またはその他の植物由来素材から製造され、動物由来の従来のゼラチンカプセルに対するベジタリアンおよびビーガンの代替品を提供します。
植物性カプセル市場は、製品タイプ、原料、用途、エンドユーザー、地域によってセグメント化されています。製品タイプ別では、市場はヒドロキシプロピルメチルセルロース(HPMC)カプセル、プルランカプセル、デンプン系カプセル、その他にセグメント化されています。原料別では、市場はセルロース系、プルラン系、デンプン系にセグメント化されています。用途別で、市場は医薬品、ニュートラシューティカルおよび栄養補助食品、化粧品およびパーソナルケア、ハーブ製品、その他にセグメント化されています。エンドユーザー別では、市場は製薬会社、ニュートラシューティカル企業、CRO/CDMO企業、その他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模と市場トレンドをカバーしています。レポートは上記セグメントの市場価値(米ドル)を提供します。
セグメンテーション概要
| ヒドロキシプロピルメチルセルロース(HPMC)カプセル |
| プルランカプセル |
| デンプン系カプセル |
| その他 |
| セルロース系 |
| プルラン系 |
| デンプン系 |
| 医薬品 |
| ニュートラシューティカルおよび栄養補助食品 |
| 化粧品およびパーソナルケア |
| ハーブ製品 |
| その他 |
| 製薬会社 |
| ニュートラシューティカル企業 |
| CRO/CDMO企業 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | ヒドロキシプロピルメチルセルロース(HPMC)カプセル | |
| プルランカプセル | ||
| デンプン系カプセル | ||
| その他 | ||
| 原料別 | セルロース系 | |
| プルラン系 | ||
| デンプン系 | ||
| 用途別 | 医薬品 | |
| ニュートラシューティカルおよび栄養補助食品 | ||
| 化粧品およびパーソナルケア | ||
| ハーブ製品 | ||
| その他 | ||
| エンドユーザー別 | 製薬会社 | |
| ニュートラシューティカル企業 | ||
| CRO/CDMO企業 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
植物性カプセルの予測成長率はどのくらいですか?
植物性カプセル市場は2027年から2032年にかけて8.52%のCAGRで成長し、2032年までに31.5億米ドルに達すると予測されています。需要は食事認証ニーズ、製剤性能、サプリメント製品開発によって支えられています。
どのカプセル素材が主要なシェアを占めていますか?
HPMCカプセルは2026年に63.25%のシェアで主導しています。装置互換性、確立された薬局方受け入れ、医薬品マスターファイルインフラ、および素材の親しみやすさが、大量の医薬品およびニュートラシューティカル用途での使用を支援します。
プルランカプセルが他のカプセルタイプよりも速く成長しているのはなぜですか?
プルランカプセは、その酸素バリア特性がプレミアムな酸化感受性製剤をサポートするため、2032年までに8.82%のCAGRで成長すると予測されています。オーガニック認証はまた、サプリメントブランドに完成品を差別化する別のルートを提供できます。
植物性カプセルに対する最大の需要を持つ用途はどれですか?
ニュートラシューティカルおよび栄養補助食品は2026年に45.31%で最大の用途シェアを占めています。ビーガン、ハラール、コーシャー、オーガニック、アレルゲンフリーのステータスなどの消費者向けクレームが、この用途におけるシェル素材の選択に影響します。
最も速く拡大している地域はどこですか?
アジア太平洋は2032年までに10.56%のCAGRで成長すると予測されています。この地域は医薬品生産、輸出志向の品質要件、契約製造、および予防医療サプリメントの利用拡大を組み合わせています。
植物由来カプセルシェルの採用における主要な制約は何ですか?
ゼラチンよりも高いコスト、HPMCインプットの変動性、長期にわたるサプライヤー適格性確認、および保管条件が採用を遅らせる可能性あります。これらの制約は、顧客がコストを優先する場合、または堅牢な取り扱い管理なしに長いサプライチェーンに依存する場合に最も関連性があります。