
Marktgröße und Marktanteil für Vegetarische Kapseln
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.09 Milliarden US-Dollar |
| Marktgröße (2032) | 3.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Vegetarische Kapseln von Mordor Intelligence
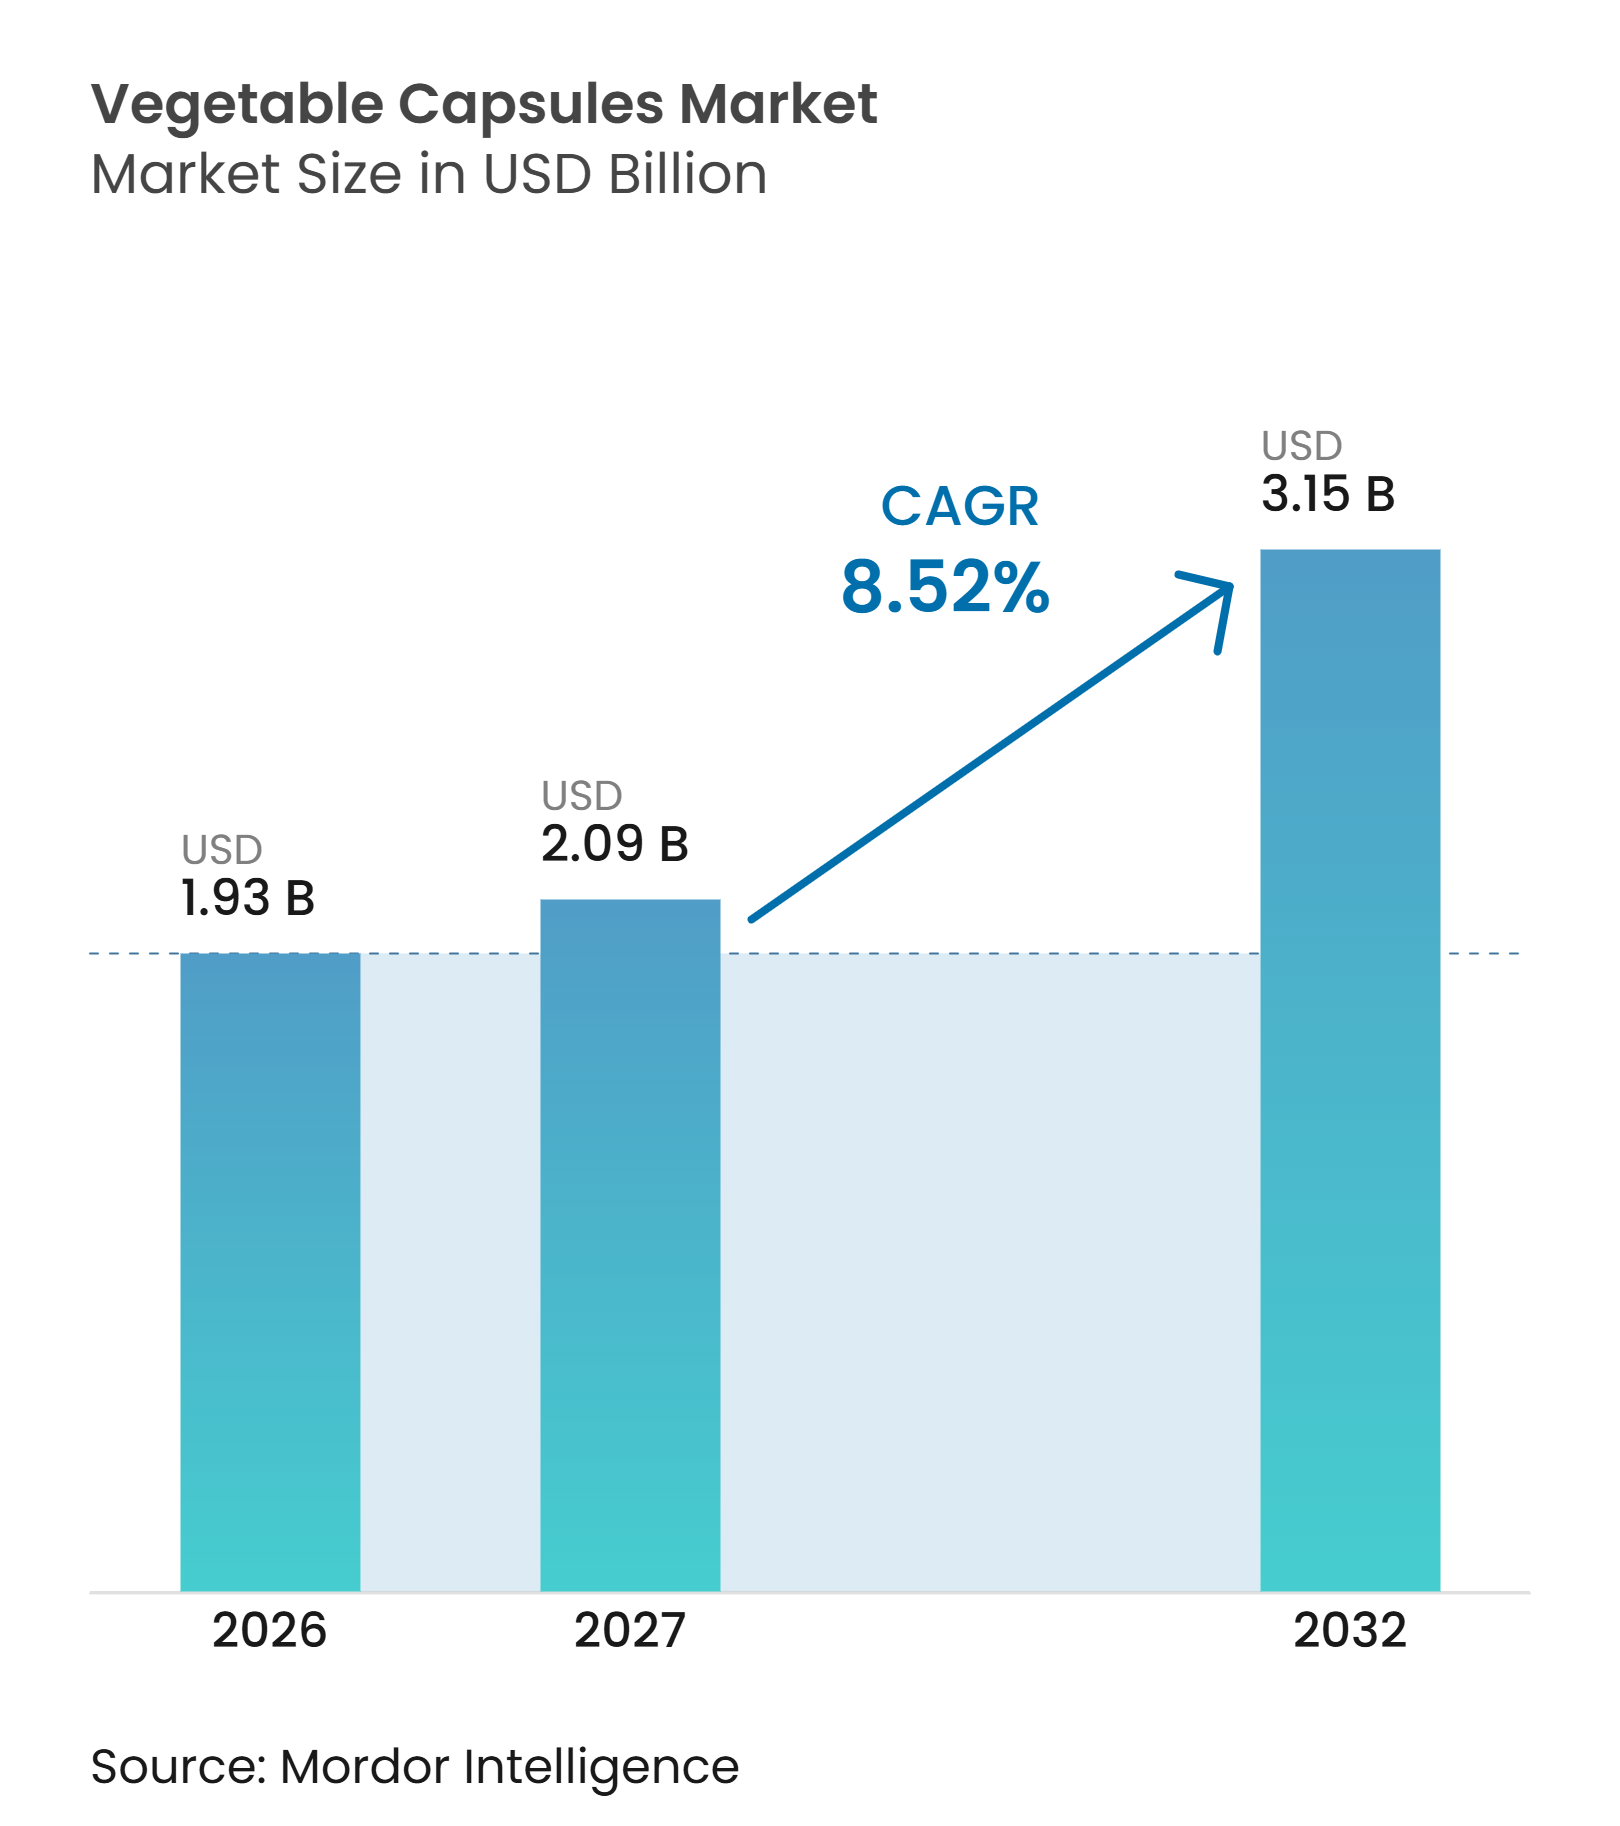
Die Marktgröße für Vegetarische Kapseln wird im Jahr 2026 voraussichtlich 1,93 Milliarden USD betragen. Es wird prognostiziert, dass der Markt von 2,09 Milliarden USD im Jahr 2027 auf 3,15 Milliarden USD bis 2032 wächst und dabei im Prognosezeitraum 2027–2032 einen CAGR von 8,52 % verzeichnet. Der Markt für Vegetarische Kapseln expandiert, da Arzneimittelentwickler und Nahrungsergänzungsmarken ihre Abhängigkeit von gelatinebasierten Lieferketten reduzieren. Vegetarische, vegane, Halal-, Koscher- und Clean-Label-Anforderungen machen pflanzliche Kapselhüllen für Formulierungs- und Zulassungsentscheidungen immer relevanter. Feuchtigkeitsempfindliche Produkte unterstützen diesen Wandel ebenfalls, da HPMC und Pullulan für bestimmte Inhaltsstoffe funktionale Vorteile bieten können. Investitionen in die lokale Produktion verändern das Wettbewerbsgefüge, insbesondere dort, wo Hersteller kürzere Vorlaufzeiten und eine geringere Anfälligkeit für Importunterbrechungen anstreben. Kostenaufschläge, volatile HPMC-Rohstoffe und langwierige Lieferantenqualifizierungszyklen schränken die Akzeptanz in preissensiblen Anwendungen weiterhin ein.
Wichtigste Erkenntnisse des Berichts
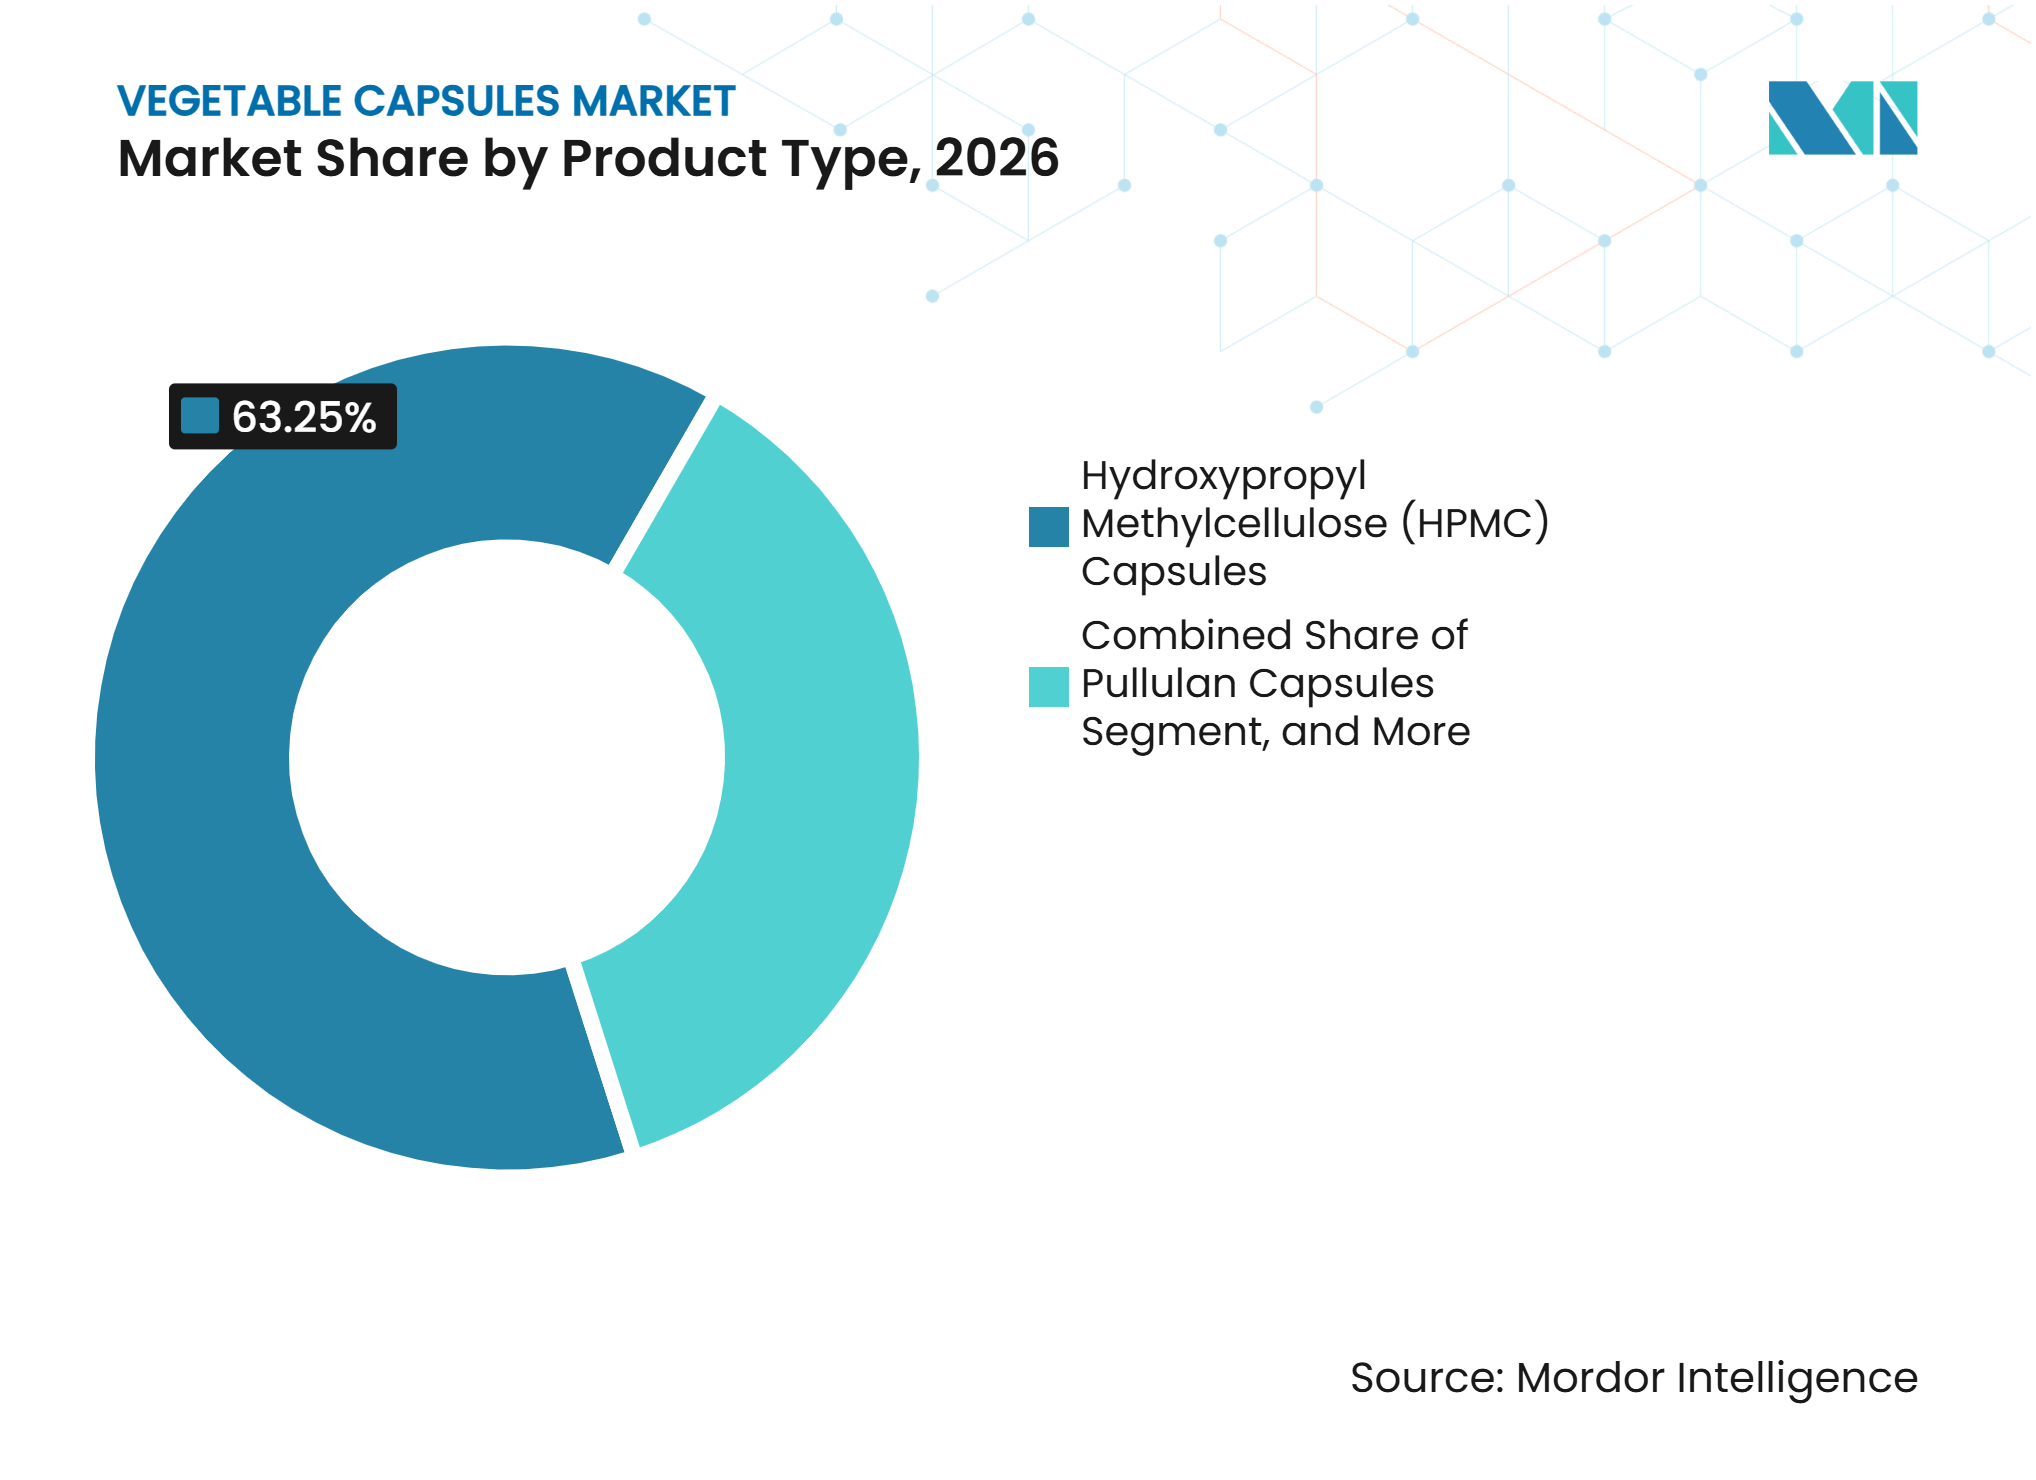
- Nach Produkttyp hielten HPMC-Kapseln im Jahr 2026 einen Marktanteil von 63,25 % am Markt für Vegetarische Kapseln, während Pullulan-Kapseln bis 2032 voraussichtlich mit einem CAGR von 8,82 % wachsen werden.
- Nach Quelle entfielen im Jahr 2026 65,47 % des Marktanteils für Vegetarische Kapseln auf Cellulose-basierte Kapseln, während Pullulan-basierte Kapseln bis 2032 voraussichtlich mit einem CAGR von 9,33 % expandieren werden.
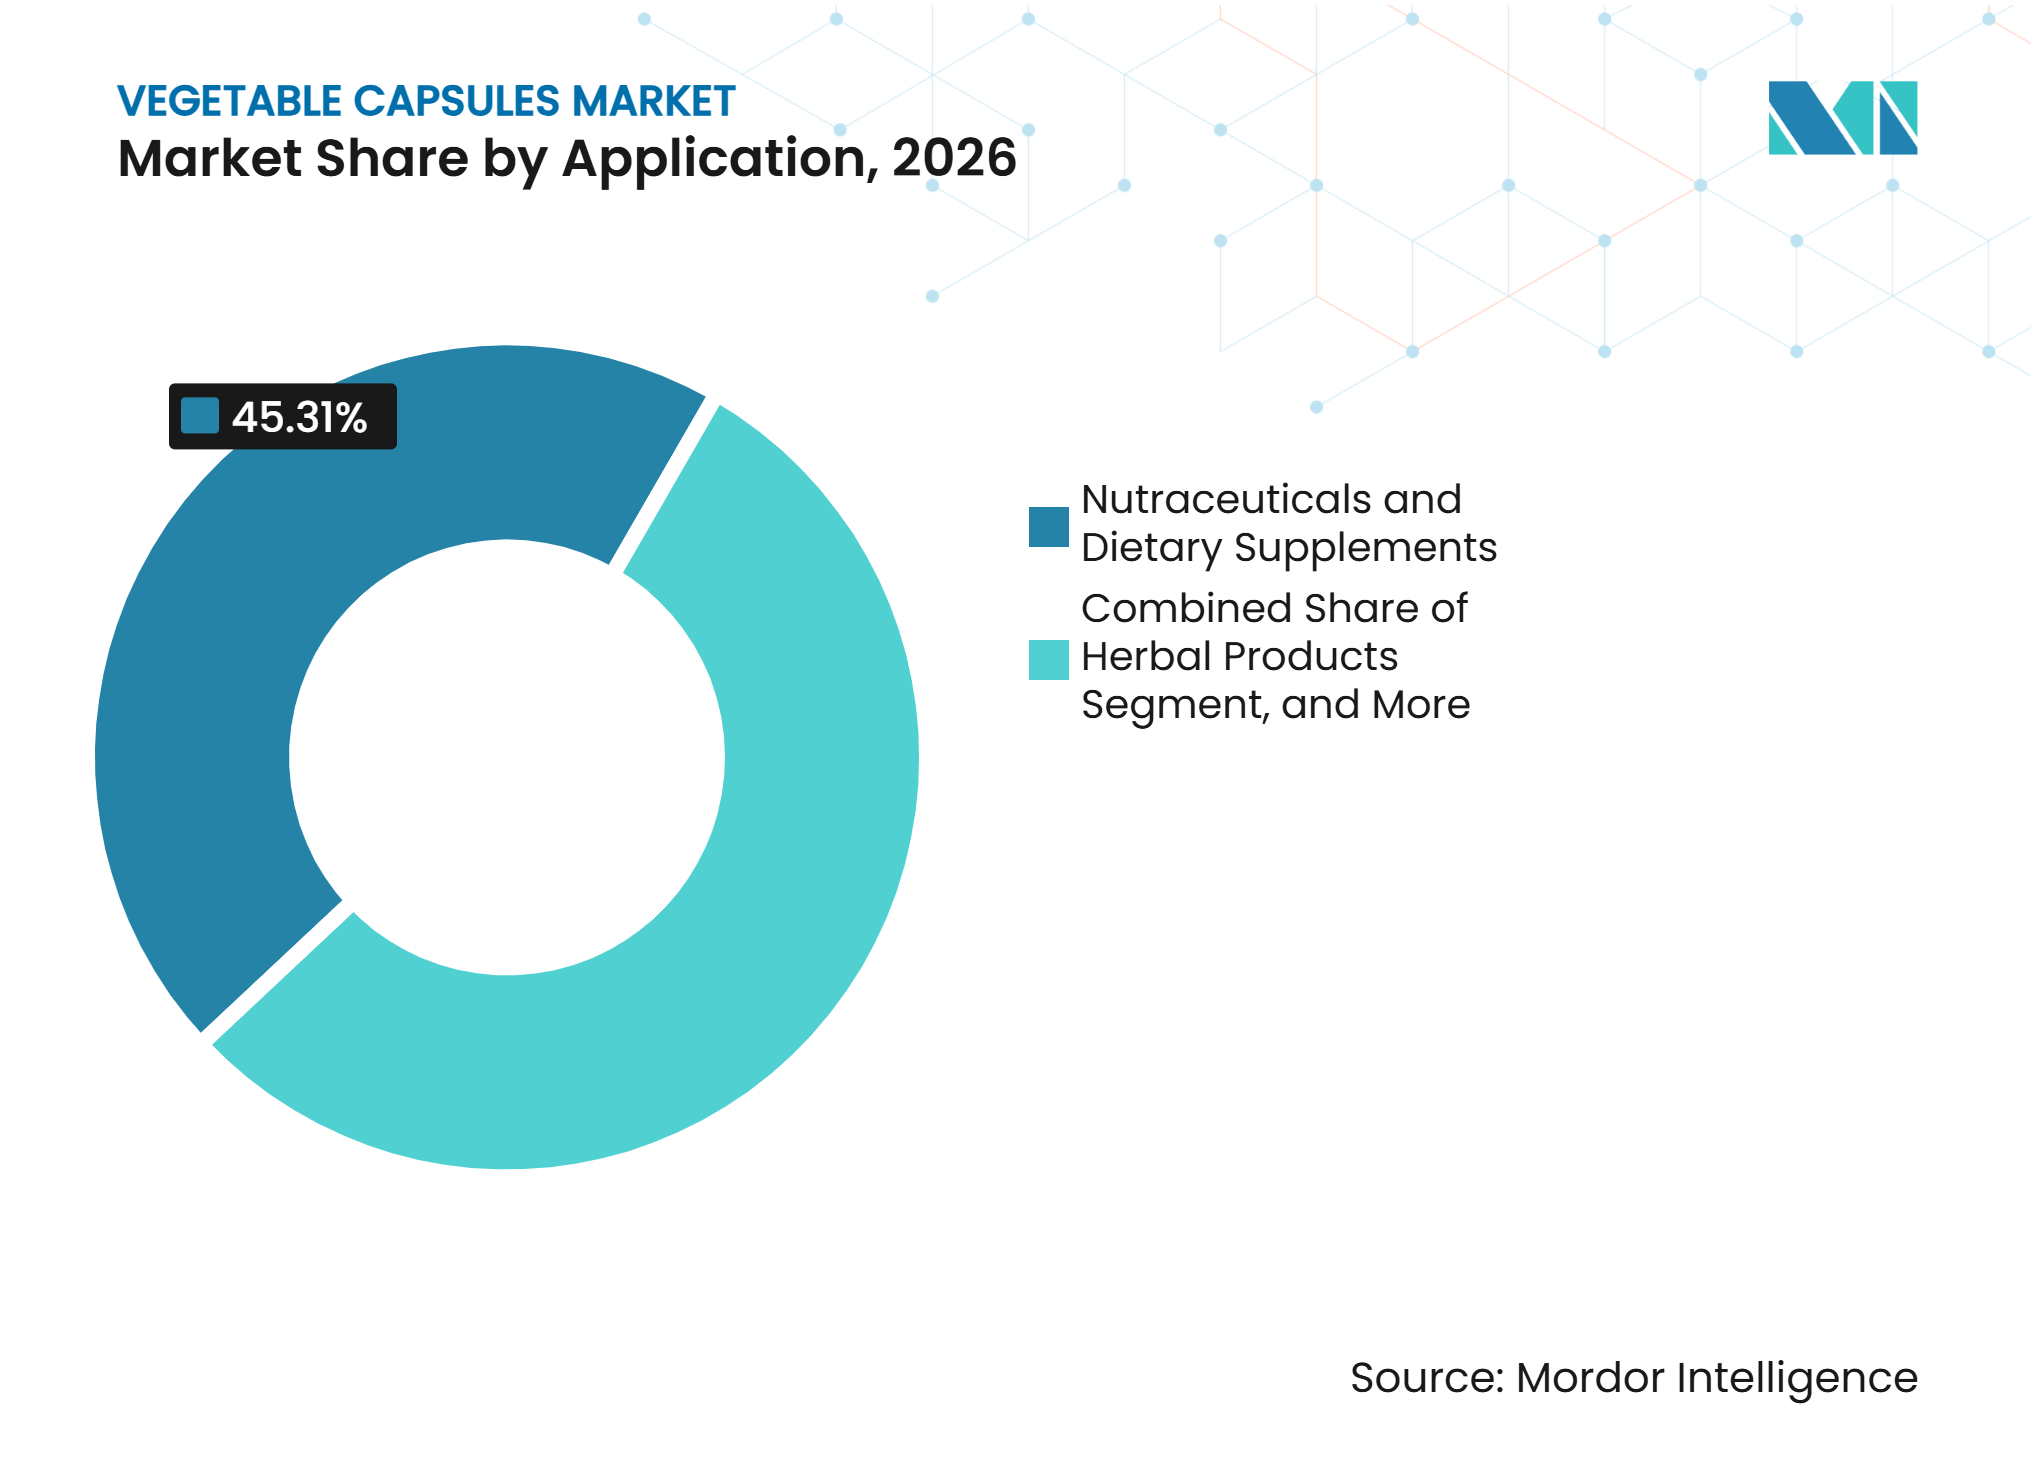
- Nach Anwendung entfielen im Jahr 2026 45,31 % der Marktgröße für Vegetarische Kapseln auf Nutrazeutika und Nahrungsergänzungsmittel, während Kräuterprodukte bis 2032 voraussichtlich mit einem CAGR von 9,57 % wachsen werden.
- Nach Endverbraucher hielten Nutrazeutikaunternehmen im Jahr 2026 einen Umsatzanteil von 43,78 %, während CRO- und CDMO-Unternehmen bis 2032 voraussichtlich mit einem CAGR von 9,84 % wachsen werden.
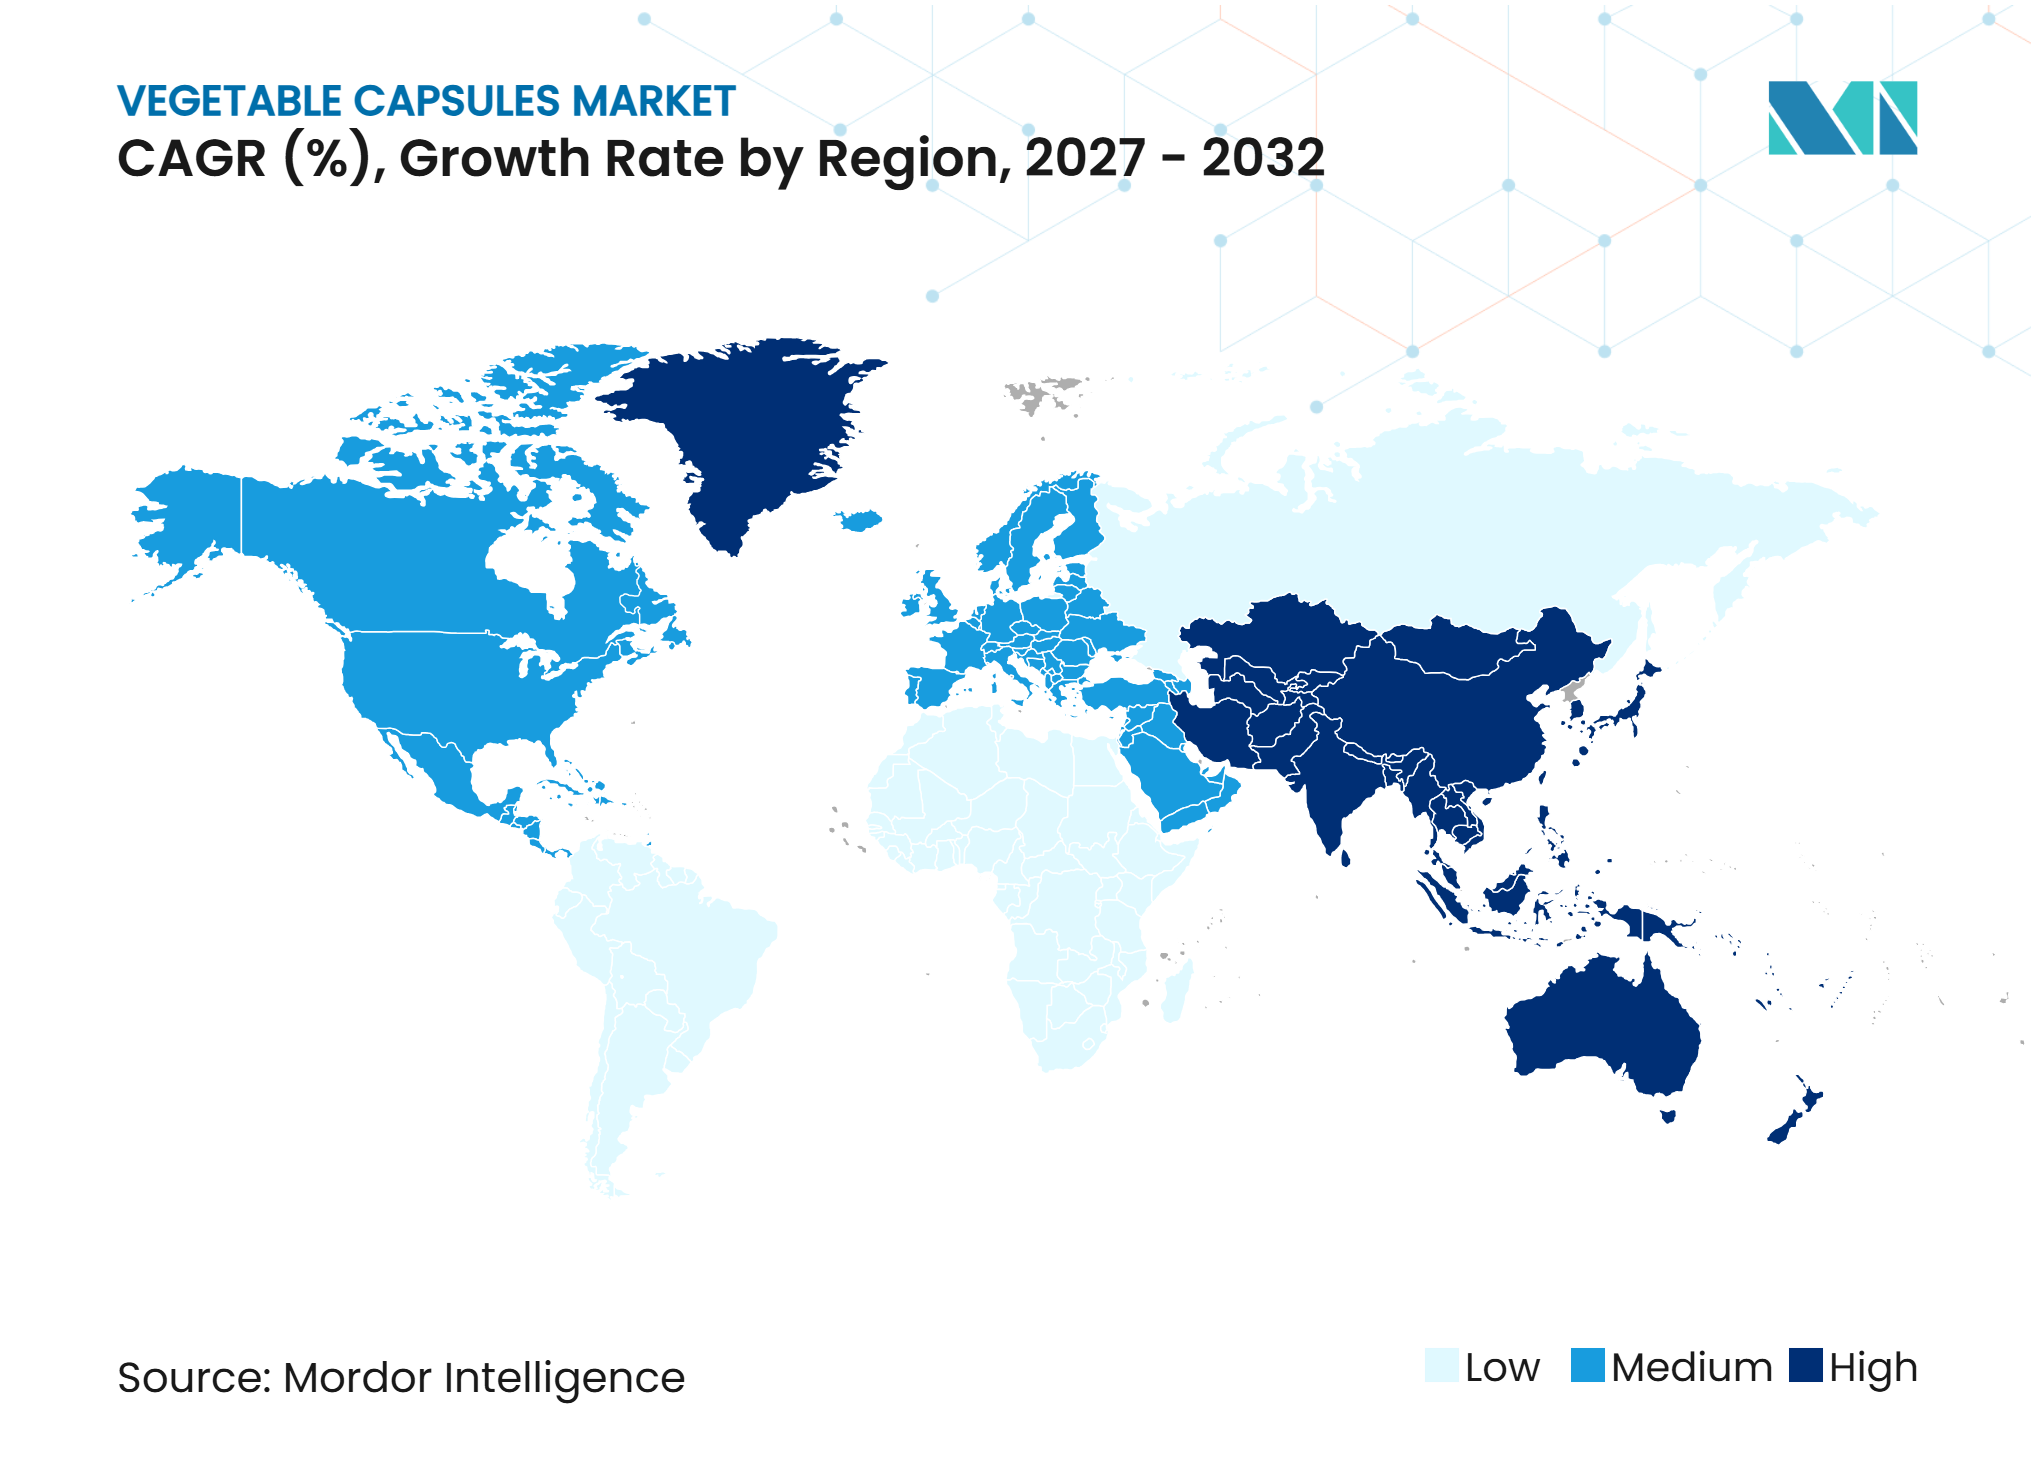
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 36,94 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 10,56 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Vegetarische Kapseln*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach vegetarischen, veganen und Clean-Label-Darreichungsformen | +1.8% | Global, mit hoher Premiumintensität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion von Nutrazeutika, funktioneller Ernährung und präventiver Gesundheitsversorgung | +1.6% | Global, am stärksten in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende pharmazeutische und nutrazeutische Fertigung in Asien-Pazifik | +1.3% | Kernregion Asien-Pazifik, einschließlich Indien und China, mit Ausstrahlungseffekten auf Südkorea und Japan | Langfristig (≥ 4 Jahre) |
| Wachsende Verwendung pflanzenbasierter Kapseln für feuchtigkeitsempfindliche Formulierungen | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf pharmazeutische Exporteure in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| TiO₂-freie und naturfarbenbasierte Neuformulierung von Kapselhüllen | +0.8% | Europa-geführt, mit globaler Folgewirkung für die Exportkonformität | Kurzfristig (≤ 2 Jahre) |
| Lokalisierte HPMC-Kapazität zur Reduzierung von Vorlaufzeiten und Importabhängigkeit | +0.7% | Nordamerika, mit Folgewirkungen in Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach vegetarischen, veganen und Clean-Label-Darreichungsformen
Ernährungsethik, religiöse Zertifizierung und Clean-Label-Positionierung erweitern die adressierbare Basis des Marktes für Vegetarische Kapseln. Diese Kriterien sind für Nahrungsergänzungsmarken relevant, betreffen aber auch pharmazeutische Produkte für Halal- und Koscher-Märkte. Lonza Capsugel gab an, dass Bio-Zutaten 73 % der nordamerikanischen Verbraucher beeinflussten und 54 % bereit wären, mehr für Bio-zertifizierte Produkte zu zahlen. Das Unternehmen brachte im Oktober 2025 Organicaps als USDA-bio-zertifizierte, pflanzenbasierte Pullulan-Kapsel auf den Markt, die in Nordamerika hergestellt wird. Diese Produktausrichtung zeigt, dass eine Bio-Zertifizierung Premium-Kapselangebote differenzieren kann, anstatt ausschließlich als verbraucherorientierter Anspruch zu fungieren. Der Markt für Vegetarische Kapseln profitiert daher dort, wo Markeninhaber sowohl Formulierungsleistung als auch dokumentierte Zertifizierung benötigen.
Expansion von Nutrazeutika, funktioneller Ernährung und präventiver Gesundheitsversorgung
Das Wachstum im Nutrazeutikabereich unterstützt den Markt für Vegetarische Kapseln, da Kapseln ein praktisches Format für Probiotika, Enzyme, Pilzpulver und ähnliche Produkte bleiben. Die Produktentwicklung konzentriert sich zunehmend auf Formulierungen, die Wirkstoffe mit Stabilitätsanforderungen kombinieren. HPMC-Kapseln können feuchtigkeitsarme Formulierungen unterstützen, die ohne Kühlung vor Feuchtigkeit geschützt werden müssen. Stärker evidenzbasierte Formulierungen machen die Hüllenleistung für die Positionierung des Endprodukts relevant. Diese Beziehung verschafft dem Markt für Vegetarische Kapseln Zugang zu Portfolios im Bereich der präventiven Gesundheit und nicht nur zu lifestyle-orientierten Produkteinführungen. Sie macht auch die Fertigungskonsistenz für Marken wichtig, die Wiederholungskäufe und eine breitere Distribution anstreben.
Wachsende Verwendung pflanzenbasierter Kapseln für feuchtigkeitsempfindliche Formulierungen
Der Markt für Vegetarische Kapseln wird durch Formulierungen unterstützt, die empfindlich auf Feuchtigkeit oder Sauerstoff reagieren. Das bereitgestellte Material gibt an, dass HPMC-Kapseln typischerweise einen Feuchtigkeitsgehalt von 2 % bis 5 % aufweisen, verglichen mit 12 % bis 16 % bei Gelatine. Dieser Unterschied unterstützt den Einsatz bei Probiotika, botanischen Extrakten, Mineralsalzen und ausgewählten pharmazeutischen Produkten, bei denen Feuchtigkeit die Stabilität beeinträchtigen kann. Pullulan wurde auch für Formulierungen positioniert, bei denen die Sauerstoffdurchlässigkeit die Haltbarkeit einschränken kann, darunter Omega-3-, CoQ10- und botanische Antioxidantienprodukte. Spezielle Kapselformate können auch enterische und kontrolliert freisetzende Optionen für Produkte mit definierten Freisetzungsanforderungen umfassen. Diese Anwendungen erweitern das Wertversprechen über den einfachen Ersatz von Gelatinehüllen hinaus.
Zunehmende pharmazeutische und nutrazeutische Fertigung in Asien-Pazifik
Die Fertigung in Asien-Pazifik stärkt den Markt für Vegetarische Kapseln sowohl durch lokale Nachfrage als auch durch exportorientierte pharmazeutische Produktion. Das bereitgestellte Material berichtet, dass Indiens pharmazeutische Exporte im Zeitraum April bis Februar des Geschäftsjahres 2026 28,29 Milliarden USD erreichten, ein Anstieg von 5,6 % gegenüber dem vergleichbaren Vorjahreszeitraum. Indiens überarbeiteter Schedule-M-Rahmen wurde ab Januar 2026 vollständig anwendbar und erhöht die Bedeutung von Qualitätssystemen für Hersteller, die regulierte Exportmärkte bedienen. Die regionale Produktionsbasis gibt Formulierern Zugang zu lokalen Kapsellieferanten und unterstützt die pharmazeutische Exporttätigkeit. Sie erhöht auch den Wert einer Multi-Pharmakopöie-Dokumentation für Hersteller, die mehrere Zielmärkte bedienen. Der Markt für Vegetarische Kapseln wird folglich von Produzenten und Formulierern unterstützt, die konsistente Qualitätssysteme für die internationale Versorgung benötigen.
Analyse der Hemmnisse im Markt für Vegetarische Kapseln*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Produktionskosten im Vergleich zu Gelatinekapseln | -1.0% | Global, am stärksten ausgeprägt in preissensiblem Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Volatilität bei HPMC-, Cellulosezellstoff- und Energieeinsatzkosten | -0.8% | Global, mit höchster Exposition in von Indien und China abhängigen Lieferketten | Mittelfristig (2–4 Jahre) |
| Langwierige GMP-Qualifizierung und Multi-Pharmakopöie-Konformität | -0.6% | Global, mit den längsten Verzögerungen für Neueinsteiger in regulierten europäischen und US-amerikanischen Märkten | Langfristig (≥ 4 Jahre) |
| Regionale Variabilität bei feuchtigkeitskontrollierter Lagerung und Transport | -0.5% | Naher Osten und Afrika, Südamerika sowie Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Produktionskosten im Vergleich zu Gelatinekapseln
Vegetarische Kapselhüllen bleiben bei vergleichbaren Bestellmengen teurer als Gelatine, was den Markt für Vegetarische Kapseln in preisgeführten Anwendungen einschränkt. Die bereitgestellten Preisbenchmarks beziffern den HPMC-Aufschlag auf 30 % bis 80 % gegenüber Gelatine auf FOB-China-Exportmärkten.[1] Höhere HPMC-Rohstoffkosten, energieintensives Tauchformen und geringerer Durchsatz tragen zu dieser Lücke bei. ACG hat argumentiert, dass Füllstabilität, reduzierte Nacharbeit und geringeres regulatorisches Risiko den Unterschied bei den Gesamtbetriebskosten verringern können.[2] Diese Vorteile beseitigen die anfängliche Preisbarriere für hochvolumige pharmazeutische Standardprodukte nicht. Die Einschränkung ist besonders relevant in Südamerika und Südostasien, wo die Beschaffung häufig die kostengünstigste qualifizierte Hülle bevorzugt.
Volatilität bei HPMC-, Cellulosezellstoff- und Energieeinsatzkosten
Die Volatilität bei HPMC-Rohstoffen kann Druck auf Kapselmargen und Vertragspreise ausüben. Das bereitgestellte Material weist auf eine jährliche Schwankungsbreite von 18 % bis 22 % für HPMC in Kapselqualität hin, die mit einer konzentrierten Lieferbasis, Cellulosezellstoffzyklen und Energiekosten zusammenhängt. Hersteller ohne langfristige Liefervereinbarungen sind diesen Schwankungen weniger geschützt ausgesetzt. Diese Lieferstruktur gibt Celluloseether-Produzenten erheblichen Einfluss auf kleinere Kapselhersteller. Die Einschränkung ist schwerwiegender, wenn die Energiekosten an wichtigen chemischen Verarbeitungsstandorten steigen. Sie begünstigt Kapselproduzenten mit vertikaler Integration, größerem Einkaufsvolumen oder etablierten Lieferantenverträgen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
HPMC führt, während Pullulan einen Premiumpreis erzieltHPMC-Kapseln hielten im Jahr 2026 einen Umsatzanteil von 63,25 %. Ihre Position spiegelt die Kompatibilität mit Hochgeschwindigkeits-Abfüllanlagen und die etablierte Akzeptanz in den Pharmakopöen USP, Ph. Eur. und JP wider. Gelierhilfsmittelfreie Versionen unterstützen auch Formulierungen, die eine einfachere Zutatenliste anstreben. Der FDA-GRAS-Status des Materials und die bestehende Drug-Master-File-Infrastruktur stärken seine Eignung für pharmazeutische Kunden. Diese Faktoren machen HPMC zur wichtigsten Volumenplattform in der Vegetarische-Kapseln-Branche.
Pullulan-Kapseln werden voraussichtlich mit einem CAGR von 8,82 % von 2027 bis 2032 expandieren, der höchsten Rate unter den Produkttypen. Ihre Sauerstoffbarriereeigenschaften machen sie für Premium-Nutrazeutikaprodukte mit Haltbarkeitsanforderungen relevant. Stärkebasierte Kapseln behalten eine engere Rolle dort, wo Preisgestaltung oder Formulierungschemie eine Pflanzenstärkehülle begünstigt. Weitere Produkte umfassen Spezialformate wie enterische und HPMC-Klassen für die Trockenpulverinhalation. Die Produktentwicklung im Markt für Vegetarische Kapseln bewegt sich in Richtung Anwendungen, die einen Aufschlag gegenüber konventionellen Hüllen rechtfertigen können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Quelle:
Cellulose-basiert verankert das Volumen, während Pullulan-basiert am schnellsten wächstCellulose-basierte Materialien machten im Jahr 2026 65,47 % der Marktgröße für Vegetarische Kapseln aus. HPMC wird aus Holzzellstoff über eine Celluloseether-Syntheseroute gewonnen und verfügt über eine lange regulatorische Erfolgsbilanz. Große Celluloseether-Produzenten unterstützen auch eine etablierte vorgelagerte Lieferkette für dieses Segment. Bestehende Formulierungsdokumentation und Gerätekompatibilität stärken die Position des Segments. Dieses Lieferantenökosystem macht es schwierig, Cellulose-basierte Produkte in regulierten, hochvolumigen Anwendungen zu verdrängen. Sein Umfang verankert weiterhin das Angebot in pharmazeutischen und Nahrungsergänzungsanwendungen.
Pullulan-basierte Produkte werden voraussichtlich mit einem CAGR von 9,33 % von 2027 bis 2032 wachsen. Die Organicaps-Einführung von Lonza Capsugel im Oktober 2025 zeigte einen Weg für Pullulan, Marken zu bedienen, die sowohl eine Bio-Zertifizierung als auch eine pflanzenbasierte Hülle benötigen.[3] Das Material ist attraktiv, wo Sauerstoffschutz und Bio-Positionierung höhere Stückkosten rechtfertigen. Stärkebasierte Quellen bleiben in ausgewählten Kräuter- und preissensiblen Anwendungen relevant. Cellulose-basierte Materialien behalten einen strukturellen Vorteil durch Dokumentation, Lieferantenverfügbarkeit und etablierte Produktionspraxis. Der Markt für Vegetarische Kapseln wird daher weiterhin eine hohe Cellulose-Nachfrage mit einem kleineren Premium-Pullulan-Segment kombinieren.
Nach Anwendung:
Nutrazeutika führen, während Kräuterprodukte den höchsten Schwung zeigenNutrazeutika und Nahrungsergänzungsmittel machten im Jahr 2026 45,31 % der Marktgröße für Vegetarische Kapseln aus. Das Segment wird durch Kapselmaterialkennzeichnungen angetrieben, die für Verbraucher sichtbar sind, darunter vegane, Bio-, Halal-, Koscher- und allergenfreie Positionierung. Nahrungsergänzungsmarken wählen häufig pflanzenbasierte Hüllen als Teil der Etikettendarstellung des Fertigprodukts. Produkteinführungen mit Probiotika, Enzymen und botanischen Inhaltsstoffen schaffen auch Nachfrage nach feuchtigkeitsarmen Hüllenformaten. Diese Kombination gibt Nutrazeutikprodukten eine zentrale Rolle im Markt für Vegetarische Kapseln. Sie macht auch Zertifizierung und Haltbarkeitsleistung für Kaufentscheidungen relevant.
Kräuterprodukte werden voraussichtlich mit einem CAGR von 9,57 % von 2027 bis 2032 wachsen. Botanische Extrakte können Feuchtigkeits- und Oxidationsherausforderungen aufweisen, die HPMC oder Pullulan gegenüber Gelatine begünstigen. Diese Nachfrage basiert auf Formulierungsstabilität sowie ethischer Positionierung. Pharmazeutische Anwendungen bleiben die zweitgrößte Anwendung, obwohl Gelatine im breiteren pharmazeutischen Kapselbereich eine größere Rolle behält. Exportdossiers für Halal- und vegetarische Märkte unterstützen die schrittweise Umstellung auf pflanzenbasierte Hüllen im Golf-Kooperationsrat, in Südostasien und Südasien. Kosmetika, Körperpflege, Veterinärpharmazeutika und Speziallebensmittelprodukte fügen kleinere Quellen der Anwendungsvielfalt hinzu.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Nutrazeutikaunternehmen verankern den Anteil, während CRO und CDMOs das Wachstum antreibenNutrazeutikaunternehmen hielten im Jahr 2026 einen Umsatzanteil von 43,78 %. Diese Kunden haben vegetarische Hüllen früh übernommen, da vegane und Halal-Kennzeichnungen die Positionierung von Einzelhandelsprodukten direkt beeinflussen können. Portfolios im Bereich der präventiven Gesundheit erhöhen auch die Anzahl der kapselbasierten Lagereinheiten, die von diesen Unternehmen verwendet werden. Etablierte Nahrungsergänzungsmarken benötigen zuverlässigen Zugang zu zertifizierten Hüllentypen für mehrere Produkte. Nutrazeutikaunternehmen sind daher die führende Endverbrauchergruppe im Markt für Vegetarische Kapseln.
CRO- und CDMO-Unternehmen werden voraussichtlich mit einem CAGR von 9,84 % von 2027 bis 2032 wachsen. Virtuelle Pharmaunternehmen und Biotechnologieunternehmen sind zunehmend auf Vertragspartner für die Entwicklung und Herstellung oraler fester Darreichungsformen angewiesen. CDMOs mit vorqualifizierten HPMC-Lieferanten und Multi-Pharmakopöie-Drug-Master-Files können gleichzeitige Einreichungen in den Vereinigten Staaten, Europa und Japan unterstützen. Diese Dokumentation kann ihre Attraktivität für Kunden verbessern, die regulatorische Einreichungen für mehrere Märkte benötigen. Pharmaunternehmen bleiben die zweitgrößte Endverbrauchergruppe. Ihre Verwendung von dossier-registrierten vegetarischen Hüllen ist volumenmäßig geringer, kann aber einen höheren Wert pro Kapsel generieren als die Versorgung in Nutrazeutikaqualität.
Geografische Analyse
Nordamerika: Infrastruktur und Compliance-Intensität treiben das Wachstum
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 36,94 %. Die Region kombiniert einen hohen Nahrungsergänzungskonsum mit pharmazeutischen Fertigungsanforderungen, die die Nachfrage nach USP- und NF-konformen pflanzenbasierten Hüllen unterstützen. Die FDA-Anforderungen an gute Herstellungspraxis gemäß 21 CFR Part 111 und die Rückverfolgbarkeitsanforderungen gemäß DSHEA unterstützen den Einkauf bei Lieferanten mit validierten Qualitätssystemen. ACG kündigte im Oktober 2025 eine stufenweise Investition von 200 Millionen USD in Atlanta für seine ersten US-amerikanischen Hartkapsel-Fertigungsoperationen an, mit geplantem Betriebsbeginn Anfang 2027. SD Head USA kündigte im November 2025 ebenfalls ein Werk in North Carolina für 65 Millionen USD mit einer Kapazität von mehr als 20 Milliarden HPMC-Kapseln pro Jahr an. Diese Investitionen zeigen, dass lokale Kapazität, regulatorische Reaktionsfähigkeit und Zollresilienz im Markt für Vegetarische Kapseln zunehmend wichtiger werden.
Asien-Pazifik: Fertigungsexpansion unterstützt die Nachfrage
Asien-Pazifik wird voraussichtlich mit einem CAGR von 10,56 % von 2027 bis 2032 wachsen. Indiens exportorientierter Pharmasektor schafft Nachfrage nach Kapseln, die durch etablierte Qualitätsdokumentation unterstützt werden. Der überarbeitete Schedule-M-Rahmen ist seit Januar 2026 vollständig anwendbar und erhöht die Compliance-Erwartungen an Arzneimittelhersteller. Die wachsende Nahrungsergänzungsaktivität der Region gibt dem Markt für Vegetarische Kapseln eine separate Nachfragebasis neben der Auftragsfertigung. China, Südkorea und Japan fügen erhebliche Fertigungskapazitäten und eine höherwertige Produktnachfrage hinzu. Nachhaltigkeitspräferenzen und Ausgaben für Verbrauchergesundheit unterstützen das Interesse an Pullulan- und Spezial-HPMC-Produkten in ausgewählten Märkten.
Europa, Südamerika sowie Naher Osten und Afrika: Regulatorische und Zertifizierungsanforderungen prägen die Akzeptanz
Europas TiO₂-Beschränkungen für Lebensmittel und Nahrungsergänzungsmittel beeinflussen weiterhin die Neuformulierung von Kapselhüllen. Das bereitgestellte Material gibt an, dass TiO₂ in Arzneimitteln weiterhin zugelassen ist, während das Verbot für Nahrungsergänzungsmittel in Kraft bleibt. Diese Unterscheidung ermutigt Lieferanten, TiO₂-freie Alternativen für den Nahrungsergänzungskanal zu entwickeln. Brasilien und Argentinien bieten eine frühere Nachfragephase durch Nutrazeutikafertigung, obwohl die Kostenlücke gegenüber Gelatine eine Einschränkung bleibt. Die Märkte des Golf-Kooperationsrats legen Wert auf authentifizierte Halal- und Koscher-Dokumentation für Importe. Südafrika und andere pharmazeutische Märkte im Nahen Osten und Afrika fügen inkrementelle Nachfrage hinzu, wo Zertifizierung und Lieferkettenkonformität die Lieferantenwahl beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
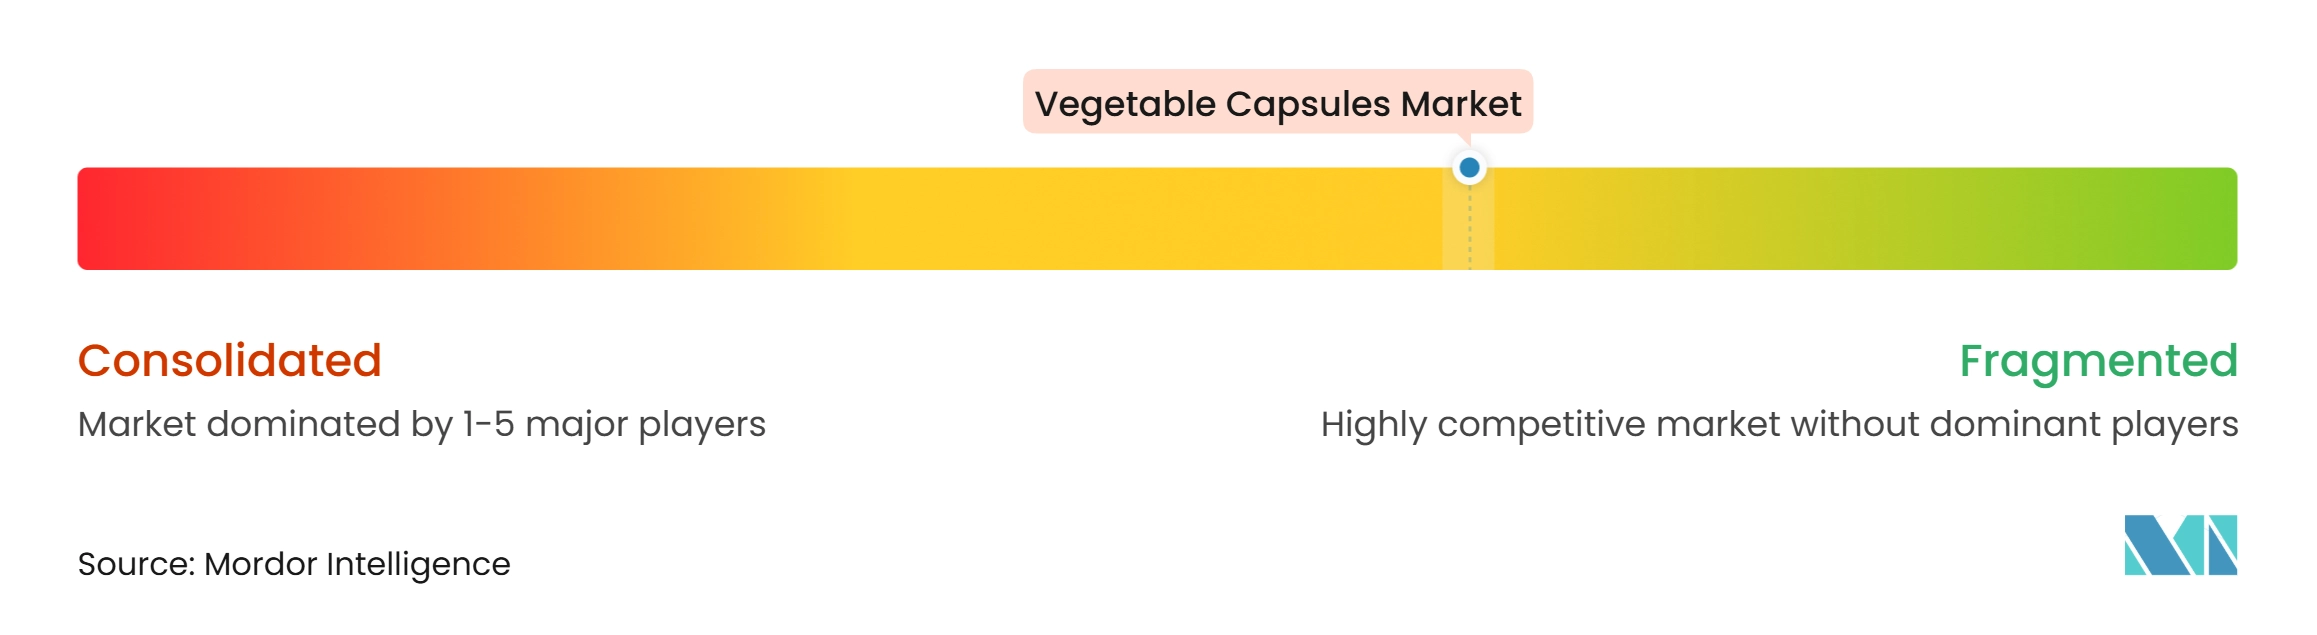
Der Markt für Vegetarische Kapseln ist mäßig konzentriert, wobei global integrierte Hersteller ein erhebliches Volumen in pharmazeutischer Qualität halten und regionale Produzenten über Preis, Kapazität und Zertifizierung konkurrieren. Lonza stimmte im März 2026 zu, sein Geschäft mit Kapseln und Gesundheitszutaten an Lone Star Funds zu einem Unternehmenswert von 2,3 Milliarden CHF zu veräußern, was im bereitgestellten Entwurf 3 Milliarden USD entspricht, während ein Anteil von 40 % behalten wird. Die Transaktion stellt die Produktlinien Vcaps, Plantcaps und Organicaps unter eine eigenständige Eigentumsstruktur. Lonzas Eigentümerwechsel kann den kommerziellen Fokus auf die Kapselplattform erhöhen. Er unterstreicht auch den Wert, der etablierten Kapselportfolios mit globalen regulatorischen Zulassungen beigemessen wird.
ACG verfolgt Kapazitätserweiterung und Produktdifferenzierung im Markt für Vegetarische Kapseln. Die Atlanta-Investition zielt sowohl auf Gelatine- als auch auf HPMC-Hartkapseln ab und ist darauf ausgelegt, eine US-amerikanische Produktionsbasis zu schaffen. Die Organicaps-Einführung von Lonza Capsugel ist ein weiteres Beispiel für Differenzierung durch Bio-zertifizierte Pullulan-Kapseln. Diese Strategien legen größeren Wert auf lokal verfügbare Kapazitäten, spezialisierte Hülleneigenschaften und Belege zur Unterstützung von Zertifizierungsansprüchen.
Chinesische Produzenten, darunter Shandong Head Group, Zhejiang Honghui und Shanxi Guangsheng, konkurrieren durch vertikal integrierte Versorgung von HPMC-Pulver bis zu Kapselhüllen. Diese Struktur kann die Kontrolle über Kosten und Rohstoffverfügbarkeit verbessern. Zertifizierungsinvestitionen unterstützen auch ihre Bemühungen, Premium-Westkunden zu beliefern. Pharmazeutische Kunden verlangen weiterhin Drug Master Files für USP, Ph. Eur. und JP sowie Qualitätszertifizierungen wie ISO 9001 und ISO 14001. Diese Dokumentationsanforderungen bleiben eine Hürde für kleinere Produzenten, die regulierte pharmazeutische Konten anstreben.
Marktführer in der Vegetarische-Kapseln-Branche
-
ACG Associated Capsules Private Limited
-
Farmacápsulas SA
-
Lonza Group AG
-
Nectar Lifesciences Ltd
-
Qingdao Yiqing Biotechnology Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pflanzliche Kapseln Unternehmen in diesem Bericht
- ACG Associated Capsules Private Limited
- Bright Pharma Caps
- CapsCanada Corporation
- Farmacápsulas SA
- HealthCaps India Ltd
- Lefancaps
- Lonza Group
- Natural Capsules Limited
- Nectar Lifesciences
- Procaps Group
- Qingdao Yiqing Biotechnology Co. Ltd
- Qualicaps Co. Ltd
- Roxlor International
- Shandong Head Group Co. Ltd
- Shanxi Guangsheng Medicinal Capsule Co. Ltd
- SIRIO Pharma Co. Ltd
- Suheung Co. Ltd
- Sunil Healthcare Limited
- Zhejiang Honghui Capsule Co. Ltd
- Zhejiang Huili Capsules Co. Ltd
Neueste Industrielle Entwicklungen in Markt für pflanzliche Kapseln
- März 2026: Lonza unterzeichnete eine endgültige Vereinbarung zur Veräußerung seines Geschäfts mit Kapseln und Gesundheitszutaten (CHI) an Lone Star Funds zu einem Unternehmenswert von 2,3 Milliarden CHF (3 Milliarden USD), wobei Lonza einen Anteil von 40 % behält und 1,7 Milliarden CHF (2,2 Milliarden USD) als Vorauszahlung in bar erhält. Die Transaktion, die vorbehaltlich behördlicher Genehmigungen voraussichtlich im zweiten Halbjahr 2026 abgeschlossen wird, positioniert die vegetarischen Kapsellinien Vcaps, Plantcaps und Organicaps unter unabhängigem Private-Equity-Eigentum und ist der letzte Schritt in Lonzas Transformation zu einem reinen CDMO.
- Januar 2026: Yuexi Capsules (Zhejiang) nahm eine neue HPMC-Kapselproduktionslinie pflanzlichen Ursprungs als Teil seiner langfristigen Kapazitätserweiterungsstrategie in Betrieb, vollständig GMP- und ISO-zertifiziert, mit Ausrichtung auf europäische und internationale Nahrungsergänzungsmittelmärkte.
- November 2025: Shandong Head Group (SD Head USA) kündigte eine Investition von 65 Millionen USD zur Errichtung einer Fertigungsanlage im Gaston County, North Carolina, an, die vegetarische HPMC-Hartkapseln der Marke Healsee mit einer Kapazität von mehr als 20 Milliarden Kapseln jährlich produziert. Die Anlage zielt auf einen Betriebsbeginn Ende 2026 ab und ist darauf ausgelegt, die Zollbelastung und Vorlaufzeiten für nordamerikanische Nutrazeutikakunden zu reduzieren.
Berichtsumfang des globalen Markts für Vegetarische Kapseln
Gemäß dem Berichtsumfang sind Vegetarische Kapseln pflanzenbasierte Kapselhüllen, die zur Verkapselung von pharmazeutischen Arzneimitteln, Nahrungsergänzungsmitteln, Nutrazeutika und Kräuterprodukten verwendet werden. Sie werden typischerweise aus Hydroxypropylmethylcellulose (HPMC), Pullulan oder anderen pflanzlichen Materialien hergestellt und bieten eine vegetarische und vegane Alternative zu herkömmlichen Gelatinekapseln tierischen Ursprungs.
Der Markt für Vegetarische Kapseln ist nach Produkttyp, Quelle, Anwendung, Endverbraucher und Geografie segmentiert. Nach Produkttyp ist der Markt in Hydroxypropylmethylcellulose (HPMC)-Kapseln, Pullulan-Kapseln, stärkebasierte Kapseln und sonstige segmentiert. Nach Quelle ist der Markt in Cellulose-basiert, Pullulan-basiert und Stärke-basiert segmentiert. Nach Anwendung ist der Markt in Pharmazeutika, Nutrazeutika & Nahrungsergänzungsmittel, Kosmetika & Körperpflege, Kräuterprodukte und sonstige segmentiert. Nach Endverbraucher ist der Markt in Pharmaunternehmen, Nutrazeutikaunternehmen, CRO/CDMO-Unternehmen und sonstige segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Markttrends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Marktwert (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Hydroxypropylmethylcellulose (HPMC)-Kapseln |
| Pullulan-Kapseln |
| Stärkebasierte Kapseln |
| Sonstige |
| Cellulose-basiert |
| Pullulan-basiert |
| Stärke-basiert |
| Pharmazeutika |
| Nutrazeutika und Nahrungsergänzungsmittel |
| Kosmetika und Körperpflege |
| Kräuterprodukte |
| Sonstige |
| Pharmaunternehmen |
| Nutrazeutikaunternehmen |
| CRO/CDMO-Unternehmen |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Hydroxypropylmethylcellulose (HPMC)-Kapseln | |
| Pullulan-Kapseln | ||
| Stärkebasierte Kapseln | ||
| Sonstige | ||
| Nach Quelle | Cellulose-basiert | |
| Pullulan-basiert | ||
| Stärke-basiert | ||
| Nach Anwendung | Pharmazeutika | |
| Nutrazeutika und Nahrungsergänzungsmittel | ||
| Kosmetika und Körperpflege | ||
| Kräuterprodukte | ||
| Sonstige | ||
| Nach Endverbraucher | Pharmaunternehmen | |
| Nutrazeutikaunternehmen | ||
| CRO/CDMO-Unternehmen | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Vegetarische Kapseln?
Der Markt für Vegetarische Kapseln wird voraussichtlich mit einem CAGR von 8,52 % von 2027 bis 2032 wachsen und bis 2032 einen Wert von 3,15 Milliarden USD erreichen. Die Nachfrage wird durch Anforderungen an Ernährungszertifizierungen, Formulierungsleistung und die Entwicklung von Nahrungsergänzungsprodukten unterstützt.
Welches Kapselmaterial hält den führenden Marktanteil?
HPMC-Kapseln führen mit einem Anteil von 63,25 % im Jahr 2026. Gerätekompatibilität, etablierte pharmakopöische Akzeptanz, Drug-Master-File-Infrastruktur und Materialvertrautheit unterstützen ihren Einsatz in hochvolumigen pharmazeutischen und nutrazeutischen Anwendungen.
Warum wachsen Pullulan-Kapseln schneller als andere Kapseltypen?
Pullulan-Kapseln werden voraussichtlich bis 2032 mit einem CAGR von 8,82 % wachsen, da ihre Sauerstoffbarriereeigenschaften Premium-Formulierungen unterstützen, die empfindlich gegenüber Oxidation sind. Eine Bio-Zertifizierung kann Nahrungsergänzungsmarken auch einen weiteren Weg zur Differenzierung von Fertigprodukten bieten.
Welche Anwendung hat die größte Nachfrage nach Vegetarischen Kapseln?
Nutrazeutika und Nahrungsergänzungsmittel halten mit 45,31 % im Jahr 2026 den größten Anwendungsanteil. Verbraucherorientierte Kennzeichnungen wie veganer, Halal-, Koscher-, Bio- und allergenfreier Status beeinflussen die Wahl des Hüllenmaterials in dieser Anwendung.
Welche Region expandiert am schnellsten?
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 10,56 % wachsen. Die Region kombiniert pharmazeutische Produktion, exportorientierte Qualitätsanforderungen, Auftragsfertigung und eine wachsende Verwendung von Nahrungsergänzungsmitteln zur präventiven Gesundheitsförderung.
Was sind die wichtigsten Einschränkungen bei der Akzeptanz pflanzenbasierter Kapselhüllen?
Höhere Kosten als Gelatine, HPMC-Rohstoffvolatilität, langwierige Lieferantenqualifizierung und Lagerbedingungen können die Akzeptanz verlangsamen. Diese Einschränkungen sind am relevantesten, wo Kunden Kosten priorisieren oder auf lange Lieferketten ohne robuste Handhabungskontrollen angewiesen sind.