
Tamaño y participación del mercado de cápsulas vegetales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
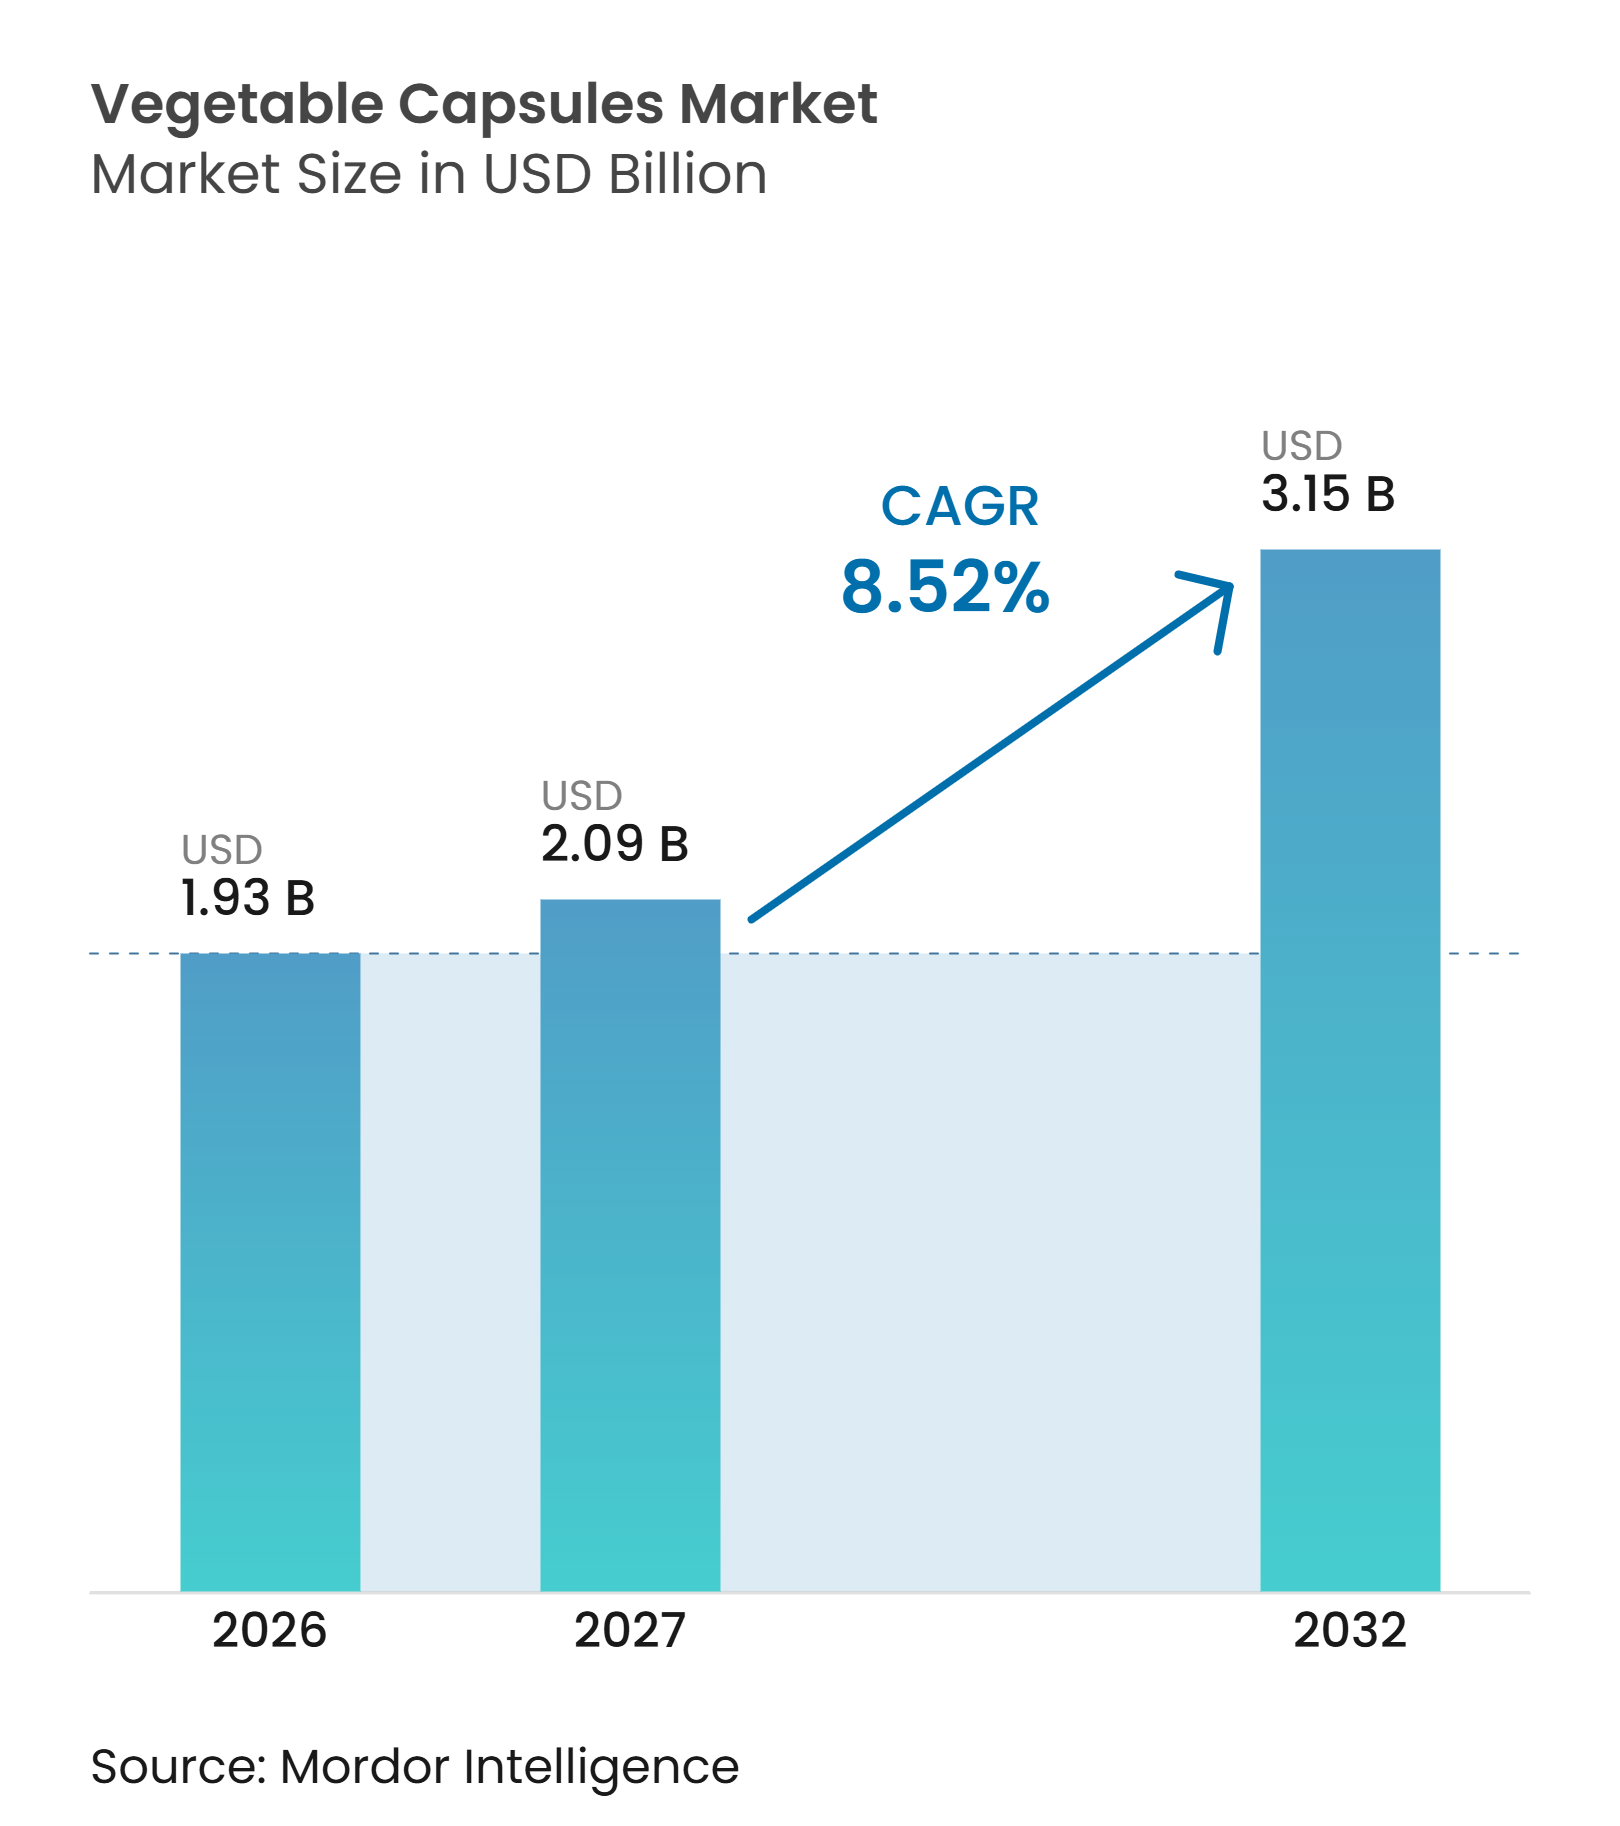
| Tamaño del Mercado (2027) | 2.09 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.52 % |
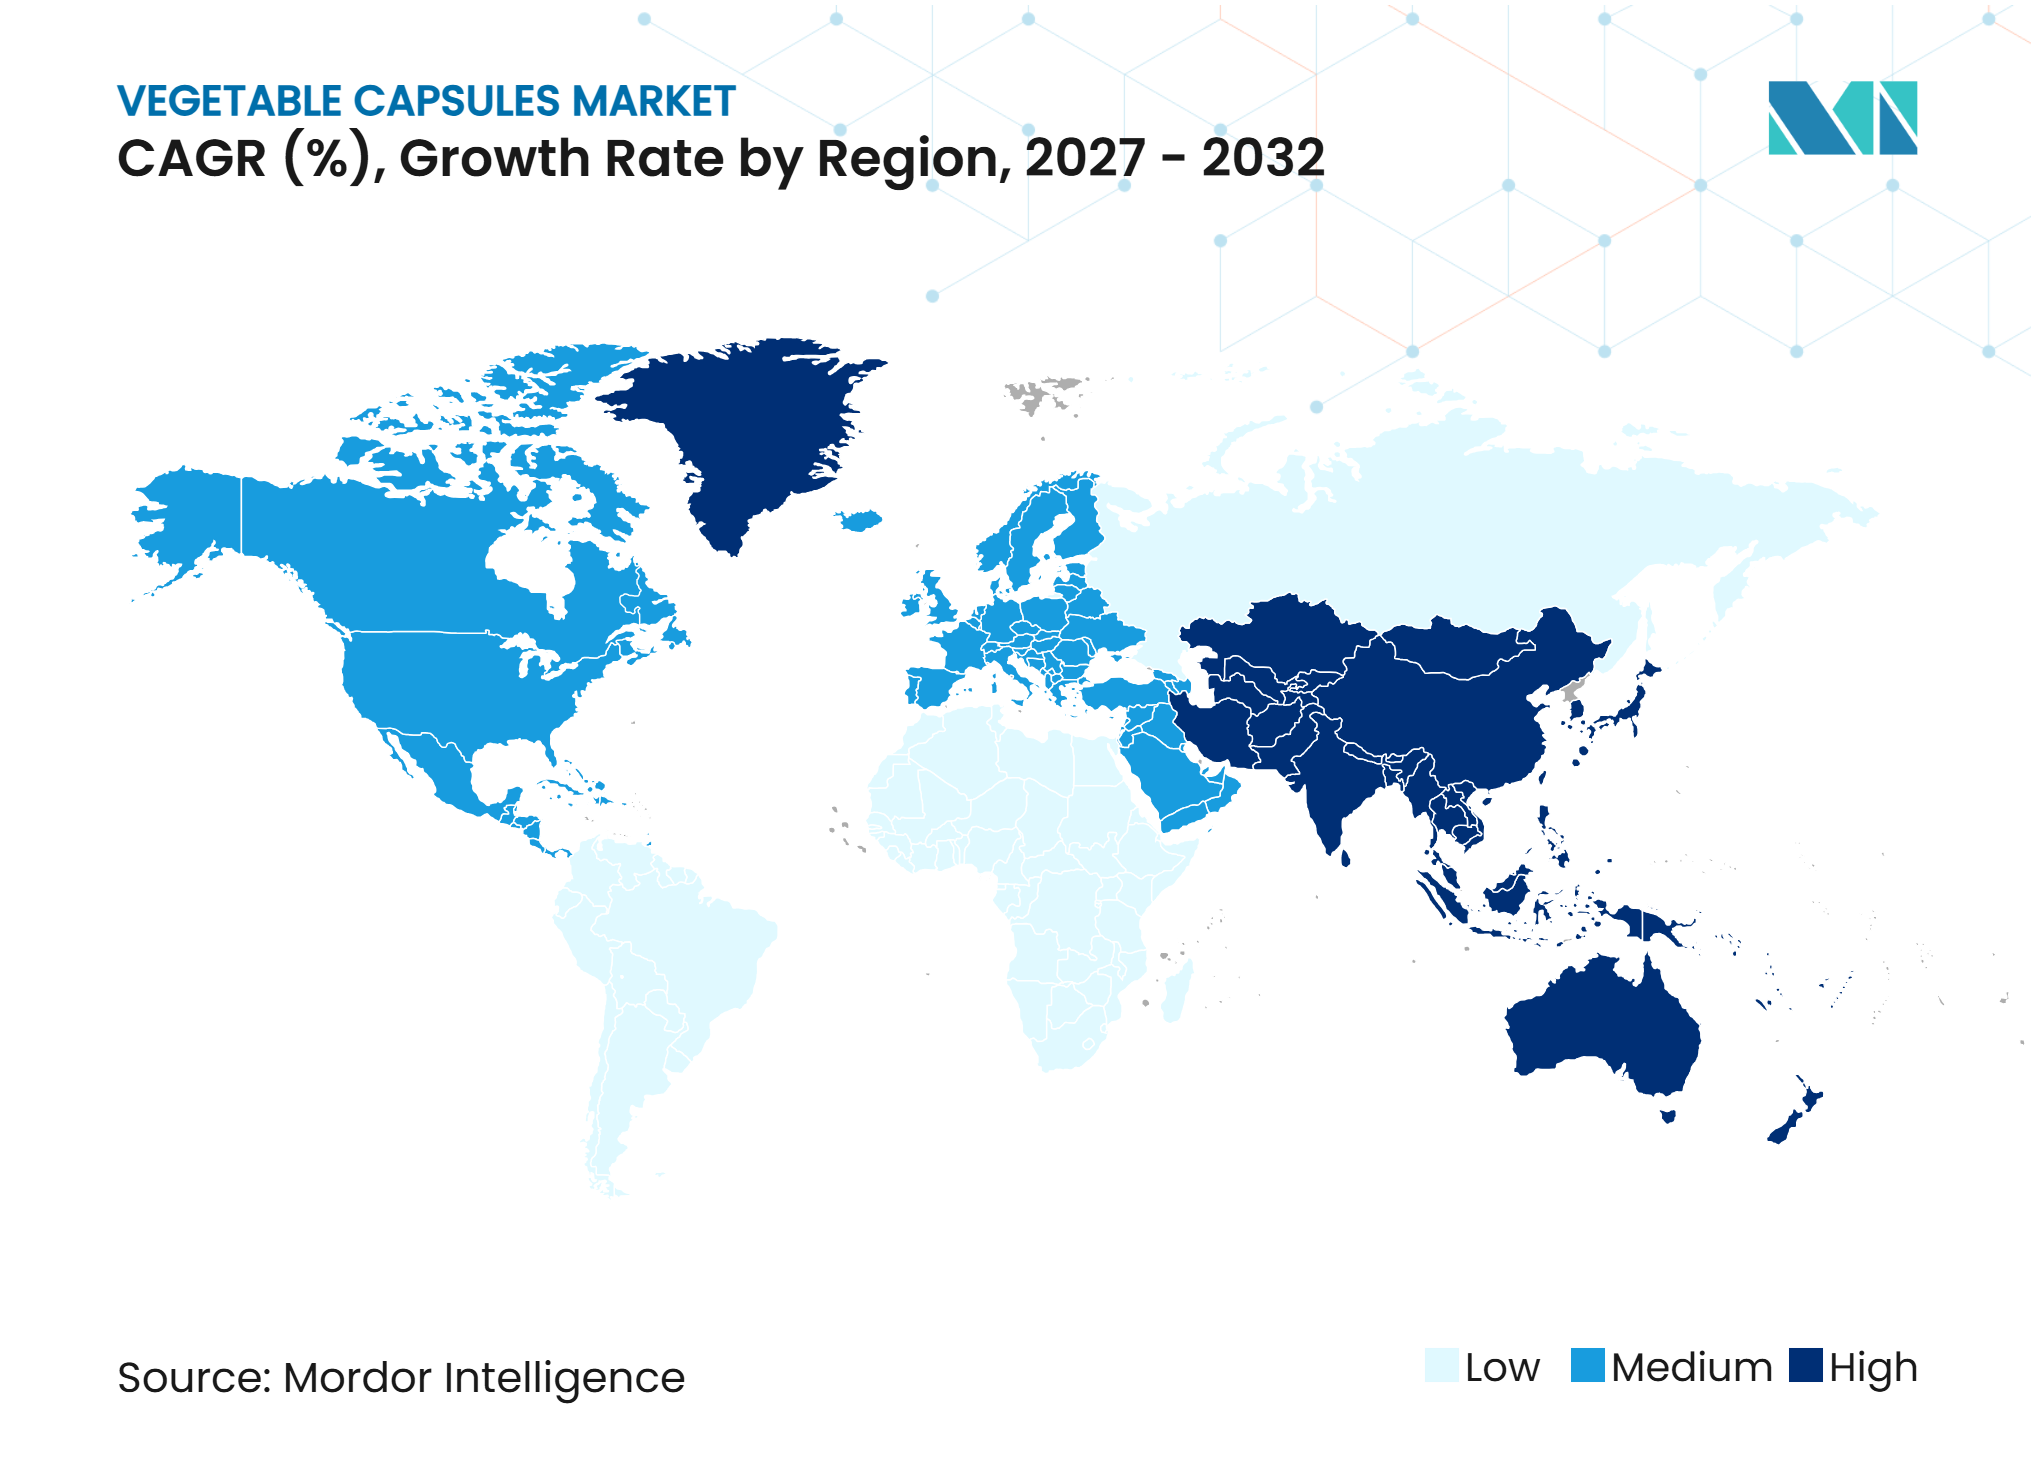
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de cápsulas vegetales por Mordor Intelligence
Se espera que el tamaño del mercado de cápsulas vegetales sea valorado en 1,93 mil millones de USD en 2026. Se proyecta que crezca de 2,09 mil millones de USD en 2027 a 3,15 mil millones de USD para 2032, registrando un CAGR del 8,52% durante el período de pronóstico 2027-2032. El mercado de cápsulas vegetales se está expandiendo a medida que los desarrolladores de fármacos y las marcas de suplementos reducen su dependencia de las cadenas de suministro a base de gelatina. Los requisitos vegetarianos, veganos, halal, kosher y de etiqueta limpia están haciendo que las cápsulas de origen vegetal sean más relevantes para las decisiones de formulación y registro. Los productos sensibles a la humedad también respaldan el cambio porque el HPMC y el pululano pueden ofrecer beneficios funcionales para ciertos ingredientes. La inversión en producción local está cambiando el equilibrio competitivo, especialmente donde los fabricantes buscan tiempos de entrega más cortos y menor exposición a interrupciones de importación. Las primas de costo, los insumos volátiles de HPMC y los prolongados ciclos de calificación de proveedores continúan limitando la adopción en aplicaciones sensibles al precio.
Conclusiones clave del informe
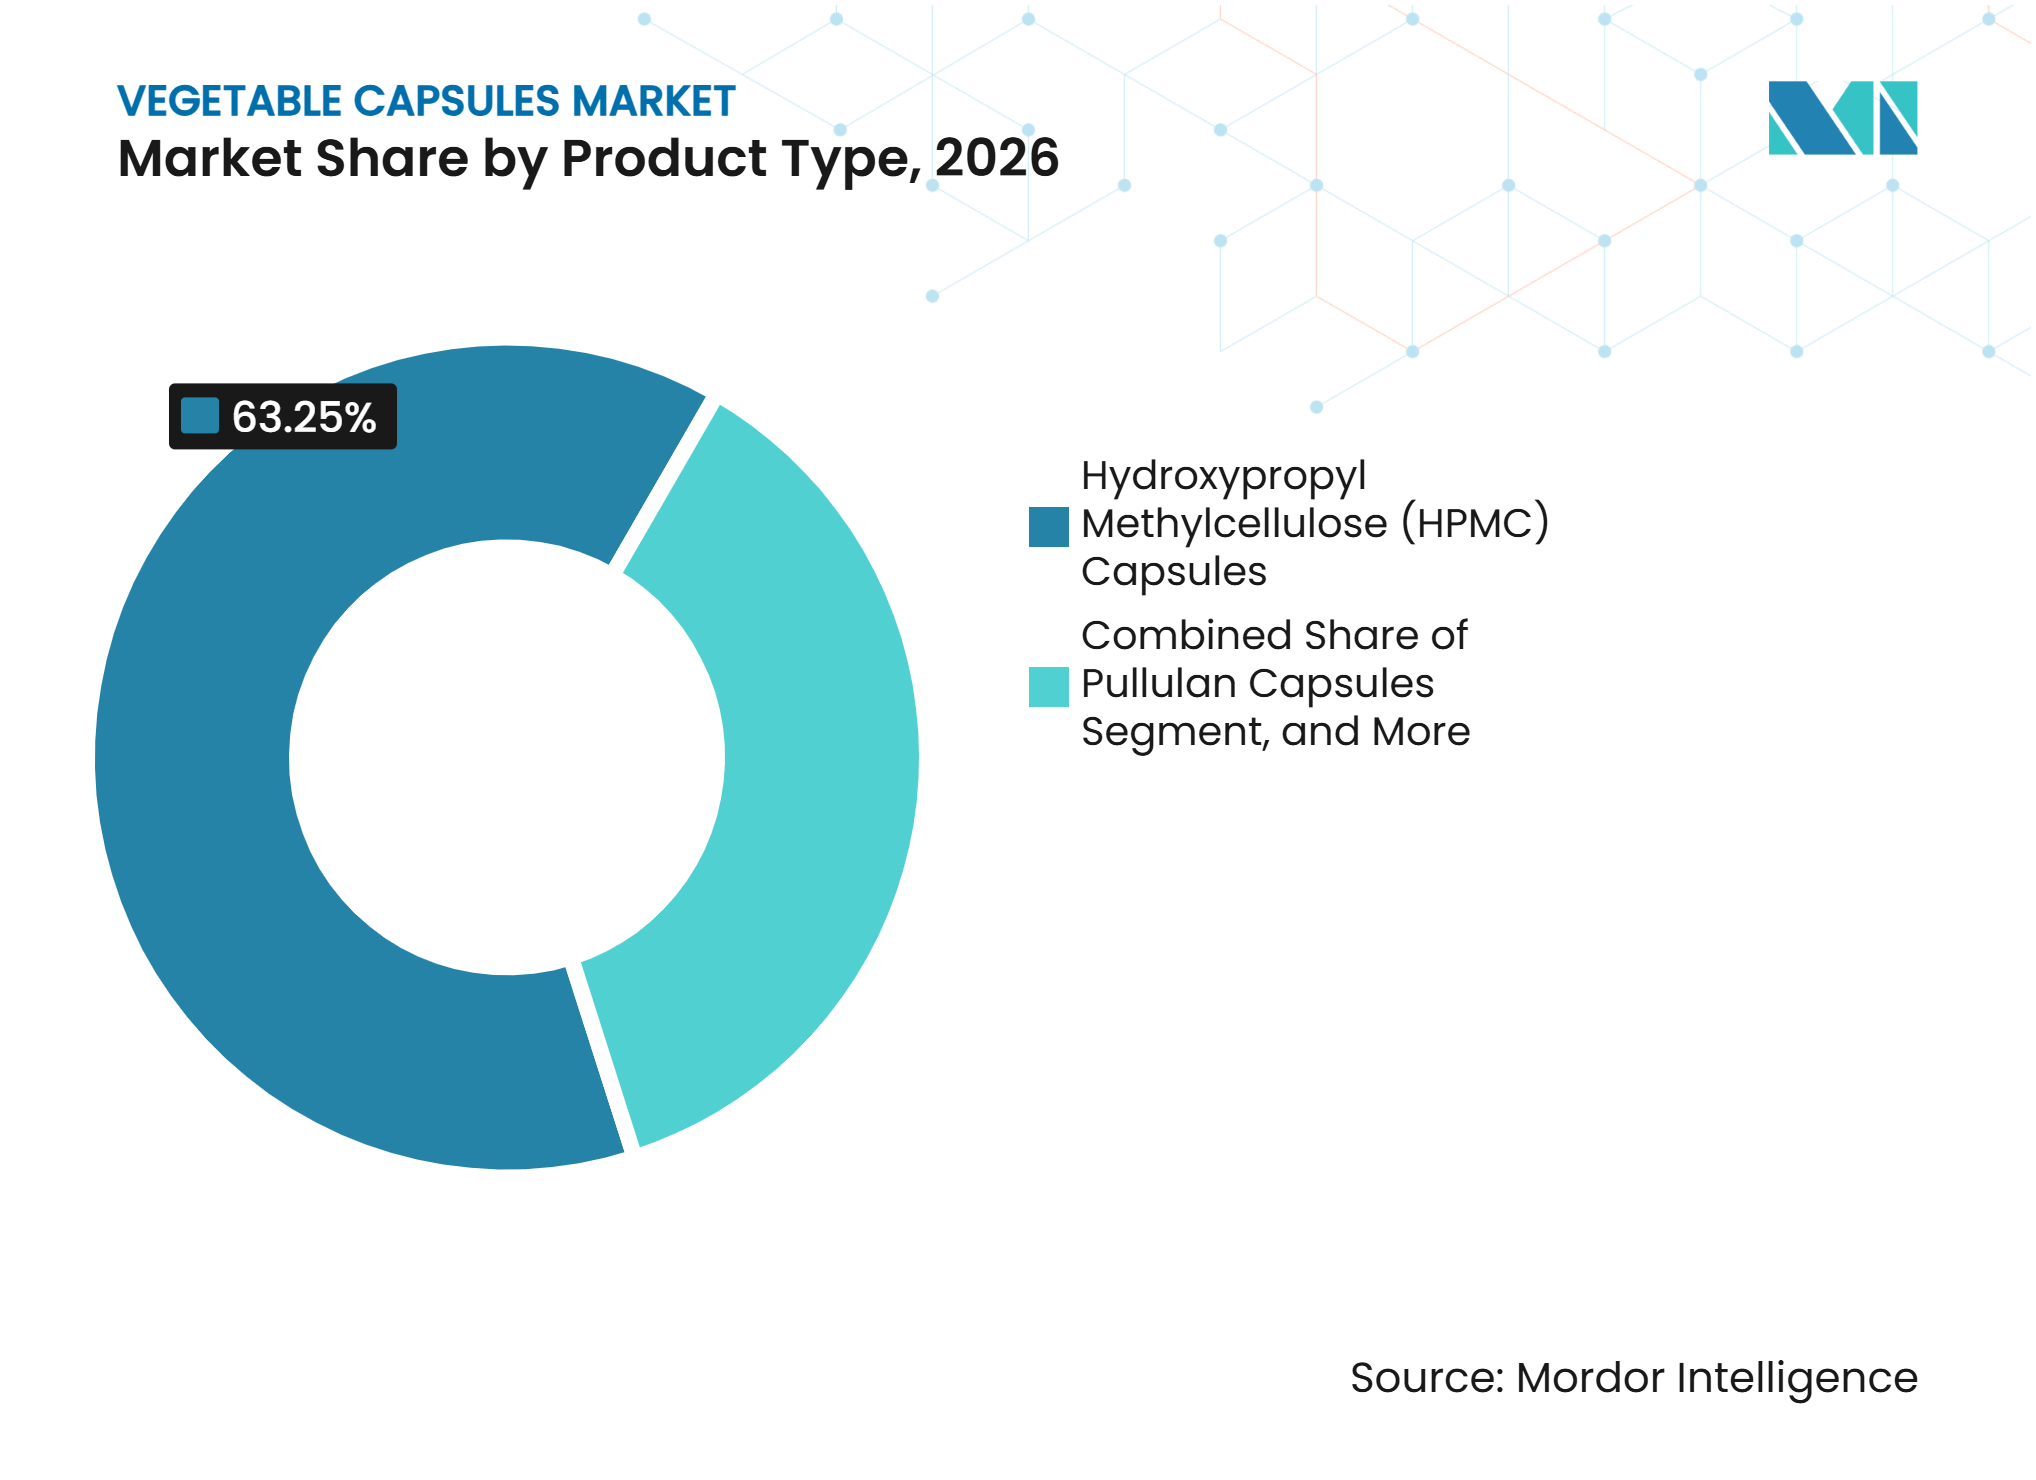
- Por tipo de producto, las cápsulas de HPMC representaron el 63,25% de la participación del mercado de cápsulas vegetales en 2026, mientras que se proyecta que las cápsulas de pululano crezcan a un CAGR del 8,82% hasta 2032.
- Por fuente, las cápsulas a base de celulosa representaron el 65,47% de la participación del mercado de cápsulas vegetales en 2026, mientras que se prevé que las cápsulas a base de pululano se expandan a un CAGR del 9,33% hasta 2032.
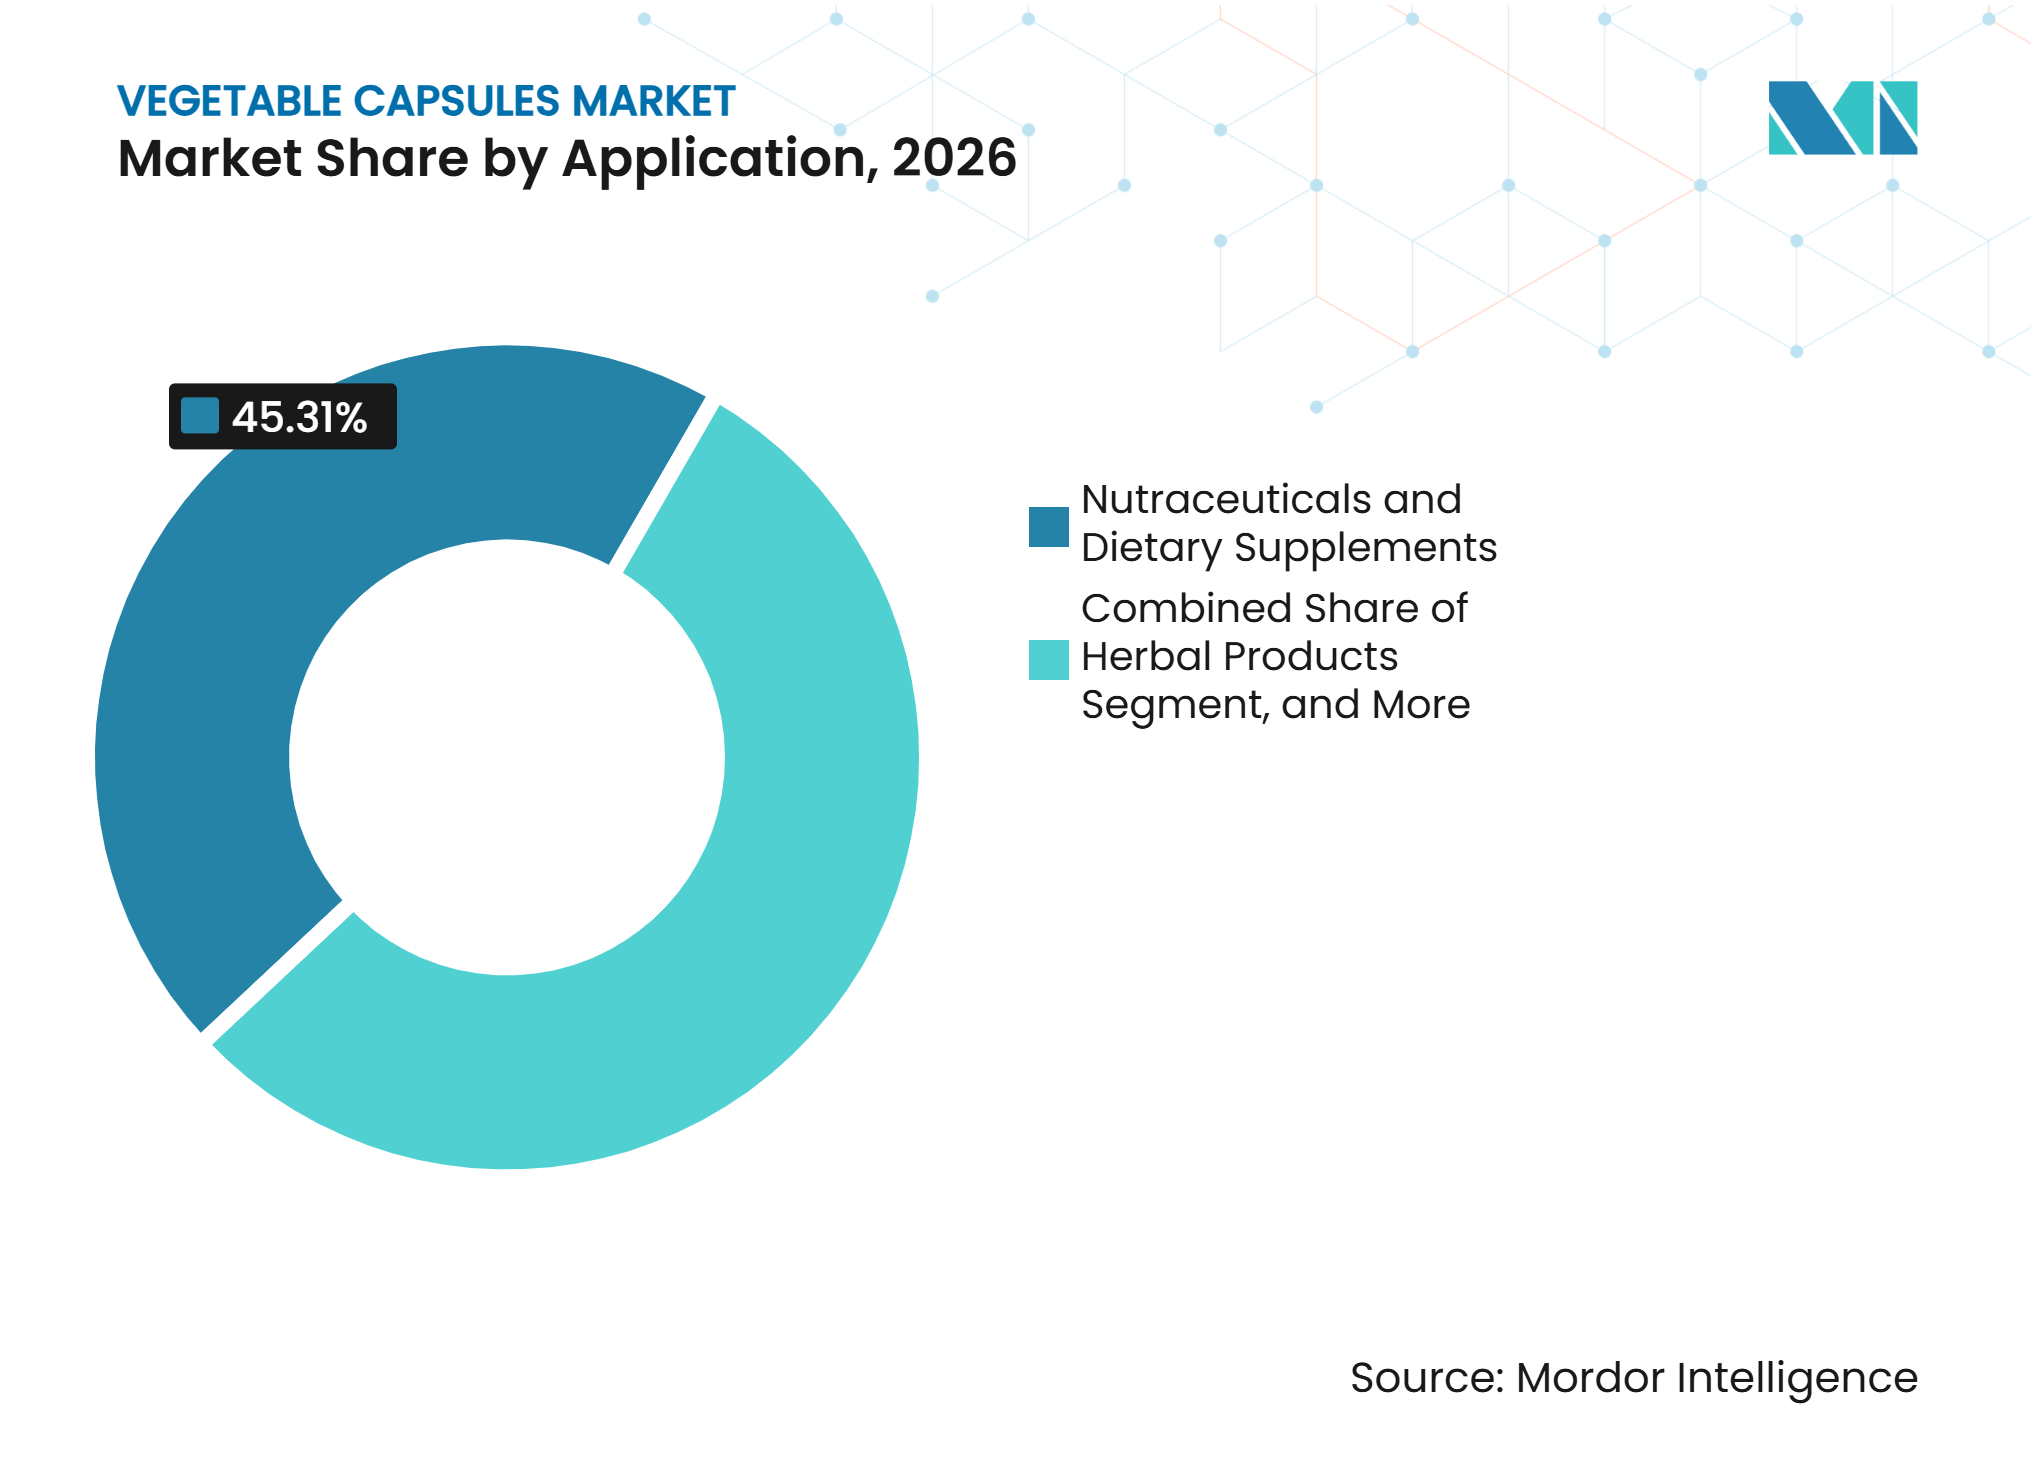
- Por aplicación, los nutracéuticos y suplementos dietéticos representaron el 45,31% del tamaño del mercado de cápsulas vegetales en 2026, mientras que se prevé que los productos herbales crezcan a un CAGR del 9,57% hasta 2032.
- Por usuario final, las empresas de nutracéuticos representaron el 43,78% de los ingresos en 2026, mientras que se prevé que las empresas de ORC y CDMO avancen a un CAGR del 9,84% hasta 2032.
- Por geografía, América del Norte representó el 36,94% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a un CAGR del 10,56% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores del mercado de cápsulas vegetales*
| Impulsor | (~) % de impacto en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de formas de dosificación vegetarianas, veganas y con etiqueta limpia | +1.8% | Global, con mayor intensidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de nutracéuticos, nutrición funcional y atención médica preventiva | +1.6% | Global, más fuerte en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Aumento de la fabricación farmacéutica y de nutracéuticos en Asia-Pacífico | +1.3% | Núcleo de Asia-Pacífico, incluidos India y China, con efecto secundario en Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Uso creciente de cápsulas de origen vegetal para formulaciones sensibles a la humedad | +1.0% | América del Norte y Europa, con efecto secundario en los exportadores farmacéuticos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Reformulación de cápsulas sin TiO₂ y con colores naturales | +0.8% | Liderado por Europa, con seguimiento global para el cumplimiento de exportaciones | Corto plazo (≤ 2 años) |
| Capacidad localizada de HPMC que reduce los tiempos de entrega y la exposición a importaciones | +0.7% | América del Norte, con impacto posterior en Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de formas de dosificación vegetarianas, veganas y con etiqueta limpia
La ética dietética, la certificación religiosa y el posicionamiento de etiqueta limpia están ampliando la base direccionable del mercado de cápsulas vegetales. Estos criterios importan a las marcas de suplementos, pero también afectan a los productos farmacéuticos destinados a los mercados halal y kosher. Lonza Capsugel declaró que los ingredientes orgánicos influyeron en el 73% de los consumidores de América del Norte y que el 54% pagaría más por productos con certificación orgánica. La empresa lanzó Organicaps en octubre de 2025 como una cápsula de pululano de origen vegetal con certificación orgánica del USDA, fabricada en América del Norte. Esta dirección de producto muestra que la certificación orgánica puede distinguir las ofertas de cápsulas premium en lugar de funcionar únicamente como una afirmación dirigida al consumidor. El mercado de cápsulas vegetales se beneficia, por tanto, cuando los propietarios de marcas necesitan tanto el rendimiento de la formulación como la certificación documentada.
Expansión de nutracéuticos, nutrición funcional y atención médica preventiva
El crecimiento de los nutracéuticos respalda el mercado de cápsulas vegetales porque las cápsulas siguen siendo un formato práctico para probióticos, enzimas, polvos de hongos y productos similares. El desarrollo de productos se centra cada vez más en fórmulas que combinan ingredientes activos con requisitos de estabilidad. Las cápsulas de HPMC pueden respaldar formulaciones de baja humedad que necesitan protección contra la humedad sin refrigeración. Las formulaciones más basadas en evidencia hacen que el rendimiento de la cápsula sea relevante para el posicionamiento del producto final. Esta relación expone al mercado de cápsulas vegetales a carteras de salud preventiva en lugar de solo a lanzamientos de productos orientados al estilo de vida. También hace que la consistencia de fabricación sea importante para las marcas que buscan compras repetidas y una distribución más amplia.
Uso creciente de cápsulas de origen vegetal para formulaciones sensibles a la humedad
El mercado de cápsulas vegetales está respaldado por formulaciones que son sensibles a la humedad o al oxígeno. El material suministrado indica que las cápsulas de HPMC contienen típicamente entre el 2% y el 5% de humedad, en comparación con el 12% al 16% de la gelatina. Esta diferencia respalda el uso en probióticos, extractos botánicos, sales minerales y determinados productos farmacéuticos donde la humedad puede afectar la estabilidad. El pululano también se ha posicionado para formulaciones donde la transmisión de oxígeno puede limitar la vida útil, incluidos productos de omega-3, CoQ10 y antioxidantes botánicos. Los formatos de cápsulas especiales también pueden incluir opciones entéricas y de liberación controlada para productos con requisitos de liberación definidos. Estos usos amplían la propuesta de valor más allá de la simple sustitución de cápsulas de gelatina.
Aumento de la fabricación farmacéutica y de nutracéuticos en Asia-Pacífico
La fabricación en Asia-Pacífico fortalece el mercado de cápsulas vegetales tanto a través de la demanda local como de la producción farmacéutica orientada a la exportación. El material suministrado informa que las exportaciones farmacéuticas de India alcanzaron 28,29 mil millones de USD entre abril y febrero del ejercicio fiscal 2026, un aumento del 5,6% respecto al período anterior comparable. El marco revisado del Anexo M de India fue plenamente aplicable desde enero de 2026, aumentando la importancia de los sistemas de calidad para los fabricantes que atienden mercados de exportación regulados. La base de producción regional brinda a los formuladores acceso a proveedores locales de cápsulas y respalda la actividad de exportación farmacéutica. También aumenta el valor de la documentación multifarmacopeica para los fabricantes que atienden varios destinos. El mercado de cápsulas vegetales está, en consecuencia, respaldado por productores y formuladores que requieren sistemas de calidad consistentes para el suministro internacional.
Análisis del impacto de las restricciones del mercado de cápsulas vegetales*
| Restricción | (~) % de impacto en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mayor costo de producción en comparación con las cápsulas de gelatina | -1.0% | Global, más agudo en Asia-Pacífico y América del Sur sensibles al precio | Largo plazo (≥ 4 años) |
| Volatilidad en los costos de insumos de HPMC, pulpa de celulosa y energía | -0.8% | Global, con mayor exposición en cadenas de suministro dependientes de India y China | Mediano plazo (2-4 años) |
| Prolongada calificación de BPF y cumplimiento multifarmacopeico | -0.6% | Global, con mayores retrasos para los nuevos participantes en los mercados regulados de Europa y Estados Unidos | Largo plazo (≥ 4 años) |
| Variabilidad regional en el almacenamiento y transporte con control de humedad | -0.5% | Oriente Medio y África, América del Sur, y Asia Meridional y Sudoriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor costo de producción en comparación con las cápsulas de gelatina
Las cápsulas vegetales siguen siendo más caras que las de gelatina en volúmenes de pedido comparables, lo que limita el mercado de cápsulas vegetales en aplicaciones orientadas al precio. Los parámetros de precios suministrados sitúan la prima del HPMC entre el 30% y el 80% sobre la gelatina en los mercados de exportación FOB de China.[1] Los mayores costos de materia prima del HPMC, el moldeo por inmersión intensivo en energía y el menor rendimiento contribuyen a esta brecha. ACG ha argumentado que la estabilidad del relleno, la reducción del retrabajo y el menor riesgo regulatorio pueden reducir la diferencia en el costo total de propiedad.[2] Estos beneficios no eliminan la barrera de precio inicial para los productos farmacéuticos básicos de alto volumen. La restricción es especialmente importante en América del Sur y el Sudeste Asiático, donde la adquisición a menudo favorece la cápsula calificada de menor costo.
Volatilidad en los costos de insumos de HPMC, pulpa de celulosa y energía
La volatilidad de los insumos de HPMC puede ejercer presión sobre los márgenes de las cápsulas y los precios de los contratos. El material suministrado indica una variabilidad anual del 18% al 22% para el HPMC de grado capsular, vinculada a una base de suministro concentrada, ciclos de pulpa de celulosa y costos de energía. Los fabricantes sin acuerdos de suministro a largo plazo tienen menos protección frente a estos movimientos. Esta estructura de suministro otorga a los productores de éteres de celulosa una influencia material sobre los fabricantes de cápsulas más pequeños. La restricción es más severa cuando los costos de energía aumentan en las principales ubicaciones de procesamiento químico. Favorece a los productores de cápsulas con integración vertical, mayor escala de compras o contratos de proveedores establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
el HPMC lidera mientras el pululano alcanza una primaLas cápsulas de HPMC representaron el 63,25% de los ingresos en 2026. Su posición refleja la compatibilidad con equipos de encapsulación de alta velocidad y la aceptación establecida en las farmacopeas USP, Ph. Eur. y JP. Las versiones sin agentes gelificantes también respaldan formulaciones que buscan una declaración de ingredientes más sencilla. El estatus GRAS de la FDA del material y la infraestructura existente del Expediente Maestro de Fármacos refuerzan su adecuación para los clientes farmacéuticos. Estos factores hacen del HPMC la plataforma de volumen principal en la industria de cápsulas vegetales.
Se prevé que las cápsulas de pululano se expandan a un CAGR del 8,82% de 2027 a 2032, la tasa más alta entre los tipos de productos. Sus propiedades de barrera al oxígeno las hacen relevantes para productos nutracéuticos premium con requisitos de vida útil. Las cápsulas a base de almidón mantienen un papel más limitado donde el precio o la química de la formulación favorecen una cápsula de almidón vegetal. Otros productos incluyen formatos especiales como grados de HPMC entérico y de inhalación de polvo seco. El desarrollo de productos en el mercado de cápsulas vegetales avanza hacia aplicaciones que pueden respaldar una prima sobre las cápsulas convencionales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por fuente:
la base de celulosa ancla el volumen mientras la base de pululano crece más rápidoLos materiales a base de celulosa representaron el 65,47% del tamaño del mercado de cápsulas vegetales en 2026. El HPMC se deriva de la pulpa de madera a través de una ruta de síntesis de éter de celulosa y tiene un largo historial regulatorio. Los principales productores de éteres de celulosa también respaldan una cadena de suministro ascendente establecida para este segmento. La documentación de formulación existente y la compatibilidad con los equipos refuerzan la posición del segmento. Este ecosistema de proveedores hace que los productos a base de celulosa sean difíciles de desplazar en usos regulados de alto volumen. Su escala continúa anclando el suministro en aplicaciones farmacéuticas y de suplementos.
Se prevé que los productos a base de pululano crezcan a un CAGR del 9,33% de 2027 a 2032. El lanzamiento de Organicaps de Lonza Capsugel en octubre de 2025 mostró una vía para que el pululano sirva a marcas que necesitan tanto la certificación orgánica como una cápsula de origen vegetal.[3] El material es atractivo donde la protección contra el oxígeno y el posicionamiento orgánico justifican un mayor costo unitario. Las fuentes a base de almidón siguen siendo relevantes en aplicaciones herbales seleccionadas y sensibles al precio. Los materiales a base de celulosa conservan una ventaja estructural a través de la documentación, la disponibilidad de proveedores y la práctica de producción establecida. El mercado de cápsulas vegetales continuará, por tanto, combinando una alta demanda de celulosa con un segmento de pululano premium más pequeño.
Por aplicación:
los nutracéuticos lideran mientras los productos herbales muestran el mayor impulsoLos nutracéuticos y suplementos dietéticos representaron el 45,31% del tamaño del mercado de cápsulas vegetales en 2026. El segmento está impulsado por las afirmaciones sobre el material de la cápsula que son visibles para los consumidores, incluido el posicionamiento vegano, orgánico, halal, kosher y libre de alérgenos. Las marcas de suplementos a menudo seleccionan cápsulas de origen vegetal como parte de la propuesta de etiqueta del producto terminado. Los lanzamientos de productos que involucran probióticos, enzimas e ingredientes botánicos también crean demanda de formatos de cápsulas de baja humedad. Esta combinación otorga a los productos nutracéuticos un papel central en el mercado de cápsulas vegetales. También hace que la certificación y el rendimiento de la vida útil sean relevantes para las decisiones de compra.
Se prevé que los productos herbales crezcan a un CAGR del 9,57% de 2027 a 2032. Los extractos botánicos pueden presentar desafíos de humedad y oxidación que favorecen el HPMC o el pululano sobre la gelatina. Esta demanda se basa en la estabilidad de la formulación, así como en el posicionamiento ético. Los usos farmacéuticos siguen siendo la segunda aplicación más grande, aunque la gelatina conserva un papel más amplio en el campo más amplio de las cápsulas farmacéuticas. Los expedientes de exportación para los mercados halal y vegetarianos respaldan la conversión gradual a cápsulas de origen vegetal en el Consejo de Cooperación del Golfo, el Sudeste Asiático y Asia Meridional. Los cosméticos, el cuidado personal, los productos farmacéuticos veterinarios y los productos alimenticios especiales añaden fuentes menores de diversidad de aplicaciones.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final:
las empresas de nutracéuticos anclan la participación mientras los ORC y CDMO impulsan el crecimientoLas empresas de nutracéuticos representaron el 43,78% de los ingresos en 2026. Estos clientes adoptaron las cápsulas vegetales de forma temprana porque las afirmaciones veganas y halal pueden influir directamente en el posicionamiento del producto minorista. Las carteras de bienestar preventivo también están aumentando el número de unidades de mantenimiento de existencias basadas en cápsulas utilizadas por estas empresas. Las marcas de suplementos establecidas necesitan acceso confiable a tipos de cápsulas certificadas en múltiples productos. Las empresas de nutracéuticos son, por tanto, el grupo de usuarios finales líder en el mercado de cápsulas vegetales.
Se proyecta que las empresas de ORC y CDMO crezcan a un CAGR del 9,84% de 2027 a 2032. Las empresas farmacéuticas virtuales y las empresas de biotecnología dependen cada vez más de socios contractuales para el desarrollo y la fabricación de formas de dosificación sólidas orales. Los CDMO con proveedores de HPMC precalificados y Expedientes Maestros de Fármacos multifarmacopeicos pueden respaldar presentaciones simultáneas en Estados Unidos, Europa y Japón. Esta documentación puede mejorar su atractivo para los clientes que necesitan presentaciones regulatorias en múltiples mercados. Las empresas farmacéuticas siguen siendo el segundo grupo de usuarios finales más grande. Su uso de cápsulas vegetales registradas en expedientes es menor en volumen, pero puede generar un mayor valor por cápsula que el suministro de grado nutracéutico.
Análisis geográfico
América del Norte: la infraestructura y la intensidad del cumplimiento impulsan la escala
América del Norte representó el 36,94% de los ingresos en 2026. La región combina un alto consumo de suplementos con requisitos de fabricación farmacéutica que respaldan la demanda de cápsulas de origen vegetal conformes con USP y NF. Los requisitos de buenas prácticas de fabricación de la FDA bajo 21 CFR Parte 111 y los requisitos de trazabilidad bajo la DSHEA respaldan la compra a proveedores con sistemas de calidad validados. ACG anunció una inversión escalonada de 200 millones de USD en Atlanta en octubre de 2025 para sus primeras operaciones de fabricación de cápsulas duras en Estados Unidos, con operaciones planificadas para principios de 2027. SD Head USA también anunció una planta de 65 millones de USD en Carolina del Norte en noviembre de 2025 con una capacidad superior a 20 mil millones de cápsulas de HPMC al año. Estas inversiones muestran que la capacidad local, la capacidad de respuesta regulatoria y la resiliencia arancelaria son cada vez más importantes en el mercado de cápsulas vegetales.
Asia-Pacífico: la expansión de la fabricación respalda la demanda
Se proyecta que Asia-Pacífico crezca a un CAGR del 10,56% de 2027 a 2032. El sector farmacéutico orientado a la exportación de India crea demanda de cápsulas respaldadas por documentación de calidad establecida. El marco revisado del Anexo M ha sido plenamente aplicable desde enero de 2026, elevando las expectativas de cumplimiento para los fabricantes de medicamentos. La creciente actividad de suplementos en la región otorga al mercado de cápsulas vegetales una base de demanda separada junto con la fabricación por contrato. China, Corea del Sur y Japón añaden una capacidad de fabricación sustancial y una demanda de productos de mayor valor. Las preferencias de sostenibilidad y el gasto en salud del consumidor respaldan el interés en productos de pululano y HPMC especiales en mercados seleccionados.
Europa, América del Sur, y Oriente Medio y África: las necesidades regulatorias y de certificación dan forma a la adopción
Las restricciones europeas de TiO₂ en alimentos y suplementos continúan influyendo en la reformulación de las cápsulas. El material suministrado indica que el TiO₂ sigue estando permitido en los medicamentos, mientras que la prohibición en suplementos alimenticios sigue en vigor. Esta distinción alienta a los proveedores a desarrollar alternativas sin TiO₂ para el canal de suplementos. Brasil y Argentina ofrecen una demanda en etapa más temprana a través de la fabricación de nutracéuticos, aunque la brecha de costos con la gelatina sigue siendo una restricción. Los mercados del Consejo de Cooperación del Golfo otorgan importancia a la documentación halal y kosher autenticada para las importaciones. Sudáfrica y otros mercados farmacéuticos de Oriente Medio y África añaden demanda incremental donde la certificación y el cumplimiento de la cadena de suministro afectan la elección del proveedor.
Panorama competitivo
Concentración del Mercado
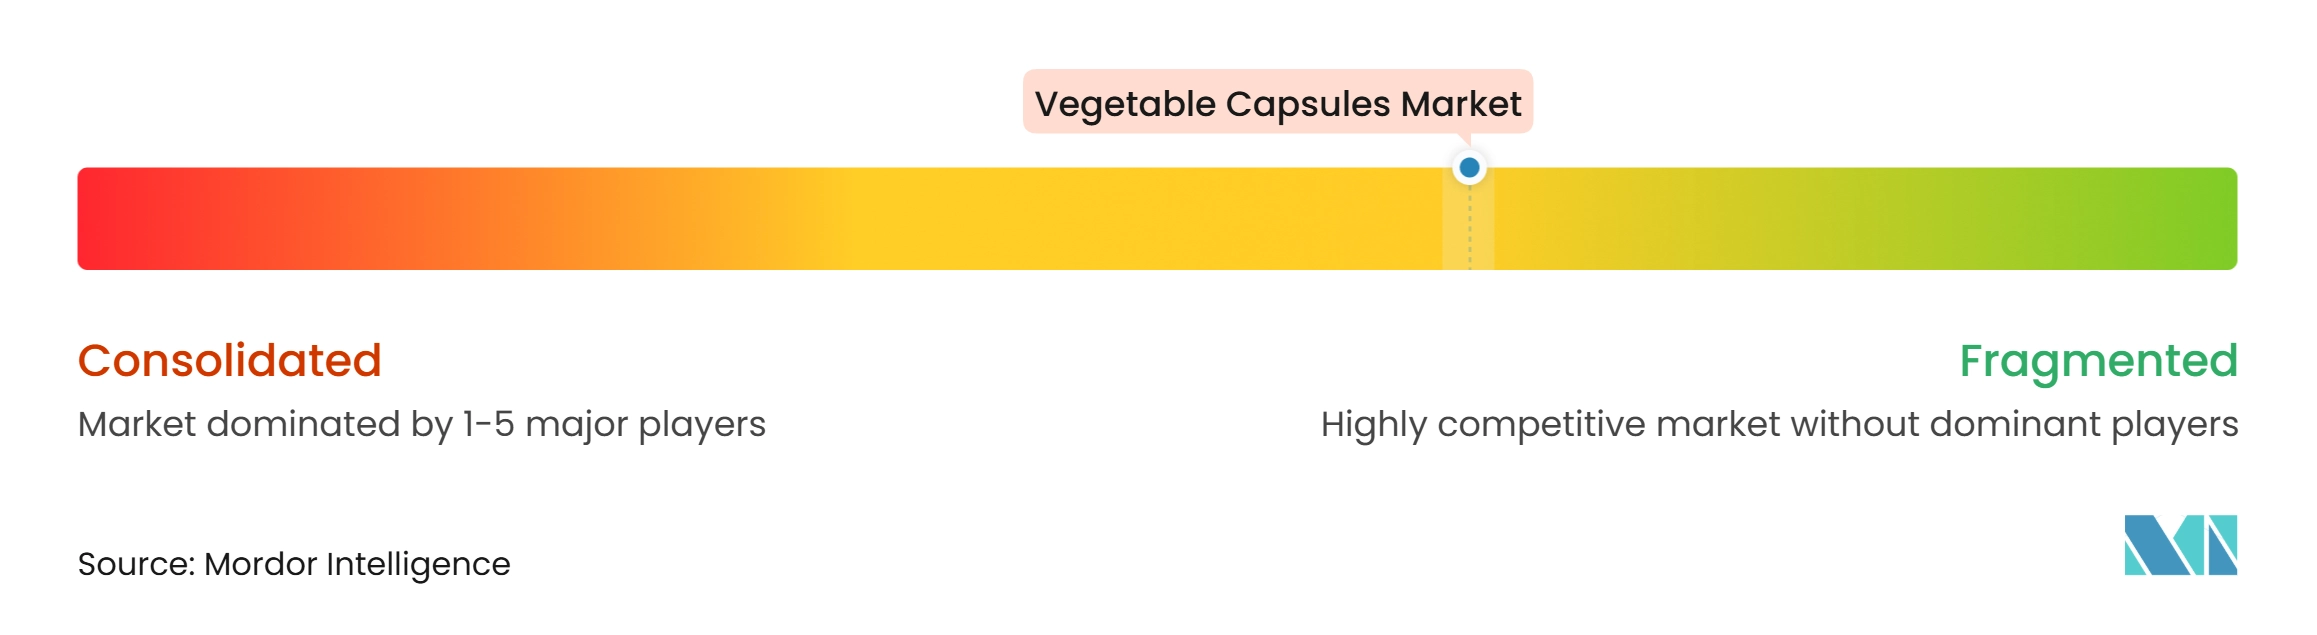
El mercado de cápsulas vegetales está moderadamente concentrado, con fabricantes integrados a nivel mundial que mantienen un volumen significativo de grado farmacéutico y productores regionales que compiten en precio, capacidad y certificación. Lonza acordó en marzo de 2026 desinvertir su negocio de Cápsulas e Ingredientes para la Salud a Lone Star Funds por un valor empresarial de 2,3 mil millones de CHF, equivalente a 3 mil millones de USD en el borrador suministrado, mientras conserva una participación del 40%. La transacción coloca las líneas de productos Vcaps, Plantcaps y Organicaps bajo una estructura de propiedad independiente. El cambio de propiedad de Lonza puede aumentar el enfoque comercial en la plataforma de cápsulas. También subraya el valor asignado a las carteras de cápsulas establecidas con credenciales regulatorias globales.
ACG está persiguiendo la expansión de capacidad y la diferenciación de productos en el mercado de cápsulas vegetales. Su inversión en Atlanta apunta tanto a cápsulas duras de gelatina como de HPMC y está diseñada para crear una base de producción en Estados Unidos. El lanzamiento de Organicaps de Lonza Capsugel es otro ejemplo de diferenciación a través de cápsulas de pululano con certificación orgánica. Estas estrategias ponen mayor énfasis en la capacidad disponible localmente, las propiedades especiales de las cápsulas y la evidencia que respalda las afirmaciones de certificación.
Los productores chinos, incluidos Shandong Head Group, Zhejiang Honghui y Shanxi Guangsheng, compiten a través de un suministro verticalmente integrado desde el polvo de HPMC hasta las cápsulas. Esta estructura puede mejorar el control sobre el costo y la disponibilidad de materias primas. La inversión en certificación también respalda su esfuerzo por abastecer a clientes occidentales premium. Los clientes farmacéuticos continúan requiriendo Expedientes Maestros de Fármacos en USP, Ph. Eur. y JP, junto con certificaciones de calidad como ISO 9001 e ISO 14001. Estos requisitos de documentación siguen siendo una barrera para los productores más pequeños que buscan cuentas farmacéuticas reguladas.
Líderes de la industria de cápsulas vegetales
-
ACG Associated Capsules Private Limited
-
Farmacápsulas SA
-
Lonza Group AG
-
Nectar Lifesciences Ltd
-
Qingdao Yiqing Biotechnology Co. Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cápsulas Vegetales Empresas cubiertas en este informe
- ACG Associated Capsules Private Limited
- Bright Pharma Caps
- CapsCanada Corporation
- Farmacápsulas SA
- HealthCaps India Ltd
- Lefancaps
- Lonza Group
- Natural Capsules Limited
- Nectar Lifesciences
- Procaps Group
- Qingdao Yiqing Biotechnology Co. Ltd
- Qualicaps Co. Ltd
- Roxlor International
- Shandong Head Group Co. Ltd
- Shanxi Guangsheng Medicinal Capsule Co. Ltd
- SIRIO Pharma Co. Ltd
- Suheung Co. Ltd
- Sunil Healthcare Limited
- Zhejiang Honghui Capsule Co. Ltd
- Zhejiang Huili Capsules Co. Ltd
Desarrollos recientes de la industria en Mercado de Cápsulas Vegetales
- Marzo de 2026: Lonza firmó un acuerdo definitivo para desinvertir su negocio de Cápsulas e Ingredientes para la Salud (CHI) a Lone Star Funds por un valor empresarial de 2,3 mil millones de CHF (3 mil millones de USD), con Lonza conservando una participación del 40% y recibiendo 1,7 mil millones de CHF (2,2 mil millones de USD) en efectivo por adelantado. La transacción, cuyo cierre se espera en el segundo semestre de 2026 sujeto a aprobaciones regulatorias, reposiciona las líneas de cápsulas vegetales Vcaps, Plantcaps y Organicaps bajo propiedad independiente de capital privado y es el paso final en la transformación de Lonza en un CDMO puro.
- Enero de 2026: Yuexi Capsules (Zhejiang) puso en marcha una nueva línea de producción de cápsulas de HPMC de origen vegetal como parte de su estrategia de expansión de capacidad a largo plazo, totalmente certificada con BPF e ISO, dirigida a los mercados europeos e internacionales de suplementos.
- Noviembre de 2025: Shandong Head Group (SD Head USA) anunció una inversión de 65 millones de USD para establecer una instalación de fabricación en el condado de Gaston, Carolina del Norte, produciendo cápsulas duras vegetarianas de HPMC de la marca Healsee con una capacidad superior a 20 mil millones de cápsulas anuales. La instalación apunta a operaciones a finales de 2026 y está diseñada para reducir la exposición arancelaria y los tiempos de entrega para los clientes de nutracéuticos de América del Norte.
Alcance del informe global del mercado de cápsulas vegetales
Según el alcance del informe, las cápsulas vegetales son cápsulas de origen vegetal utilizadas para encapsular fármacos farmacéuticos, suplementos dietéticos, nutracéuticos y productos herbales. Generalmente se fabrican a partir de hidroxipropilmetilcelulosa (HPMC), pululano u otros materiales de origen vegetal, proporcionando una alternativa vegetariana y vegana a las cápsulas de gelatina tradicionales derivadas de fuentes animales.
El mercado de cápsulas vegetales está segmentado por tipo de producto, fuente, aplicación, usuario final y geografía. Por tipo de producto, el mercado está segmentado en cápsulas de hidroxipropilmetilcelulosa (HPMC), cápsulas de pululano, cápsulas a base de almidón y otras. Por fuente, el mercado está segmentado en a base de celulosa, a base de pululano y a base de almidón. Por aplicación, el mercado está segmentado en productos farmacéuticos, nutracéuticos y suplementos dietéticos, cosméticos y cuidado personal, productos herbales y otros. Por usuario final, el mercado está segmentado en empresas farmacéuticas, empresas de nutracéuticos, empresas de ORC/CDMO y otras. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor de mercado (en USD) para los segmentos anteriores.
Resumen de la segmentación
| Cápsulas de hidroxipropilmetilcelulosa (HPMC) |
| Cápsulas de pululano |
| Cápsulas a base de almidón |
| Otras |
| A base de celulosa |
| A base de pululano |
| A base de almidón |
| Productos farmacéuticos |
| Nutracéuticos y suplementos dietéticos |
| Cosméticos y cuidado personal |
| Productos herbales |
| Otras |
| Empresas farmacéuticas |
| Empresas de nutracéuticos |
| Empresas de ORC/CDMO |
| Otras |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por tipo de producto | Cápsulas de hidroxipropilmetilcelulosa (HPMC) | |
| Cápsulas de pululano | ||
| Cápsulas a base de almidón | ||
| Otras | ||
| Por fuente | A base de celulosa | |
| A base de pululano | ||
| A base de almidón | ||
| Por aplicación | Productos farmacéuticos | |
| Nutracéuticos y suplementos dietéticos | ||
| Cosméticos y cuidado personal | ||
| Productos herbales | ||
| Otras | ||
| Por usuario final | Empresas farmacéuticas | |
| Empresas de nutracéuticos | ||
| Empresas de ORC/CDMO | ||
| Otras | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para las cápsulas vegetales?
Se proyecta que el mercado de cápsulas vegetales crezca a un CAGR del 8,52% de 2027 a 2032 y alcance los 3,15 mil millones de USD para 2032. La demanda está respaldada por las necesidades de certificación dietética, el rendimiento de la formulación y el desarrollo de productos de suplementos.
¿Qué material de cápsula tiene la participación líder?
Las cápsulas de HPMC lideran con una participación del 63,25% en 2026. La compatibilidad con los equipos, la aceptación farmacopeica establecida, la infraestructura del Expediente Maestro de Fármacos y la familiaridad con el material respaldan su uso en aplicaciones farmacéuticas y nutracéuticas de alto volumen.
¿Por qué las cápsulas de pululano crecen más rápido que otros tipos de cápsulas?
Se proyecta que las cápsulas de pululano crezcan a un CAGR del 8,82% hasta 2032 porque sus propiedades de barrera al oxígeno respaldan formulaciones premium sensibles a la oxidación. La certificación orgánica también puede ofrecer a las marcas de suplementos otra vía para diferenciar los productos terminados.
¿Qué aplicación tiene la mayor demanda de cápsulas vegetales?
Los nutracéuticos y suplementos dietéticos tienen la mayor participación de aplicación con el 45,31% en 2026. Las afirmaciones dirigidas al consumidor, como el estatus vegano, halal, kosher, orgánico y libre de alérgenos, influyen en la elección del material de la cápsula en esta aplicación.
¿Qué región se está expandiendo más rápido?
Se prevé que Asia-Pacífico crezca a un CAGR del 10,56% hasta 2032. La región combina producción farmacéutica, requisitos de calidad orientados a la exportación, fabricación por contrato y un uso creciente de suplementos de salud preventiva.
¿Cuáles son las principales restricciones para la adopción de cápsulas de origen vegetal?
Los costos más altos que la gelatina, la volatilidad de los insumos de HPMC, la prolongada calificación de proveedores y las condiciones de almacenamiento pueden ralentizar la adopción. Estas restricciones son más relevantes donde los clientes priorizan el costo o dependen de largas cadenas de suministro sin controles de manejo robustos.