
Taille et part du marché des capsules végétales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.09 Milliards de dollars |
| Taille du Marché (2032) | 3.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capsules végétales par Mordor Intelligence
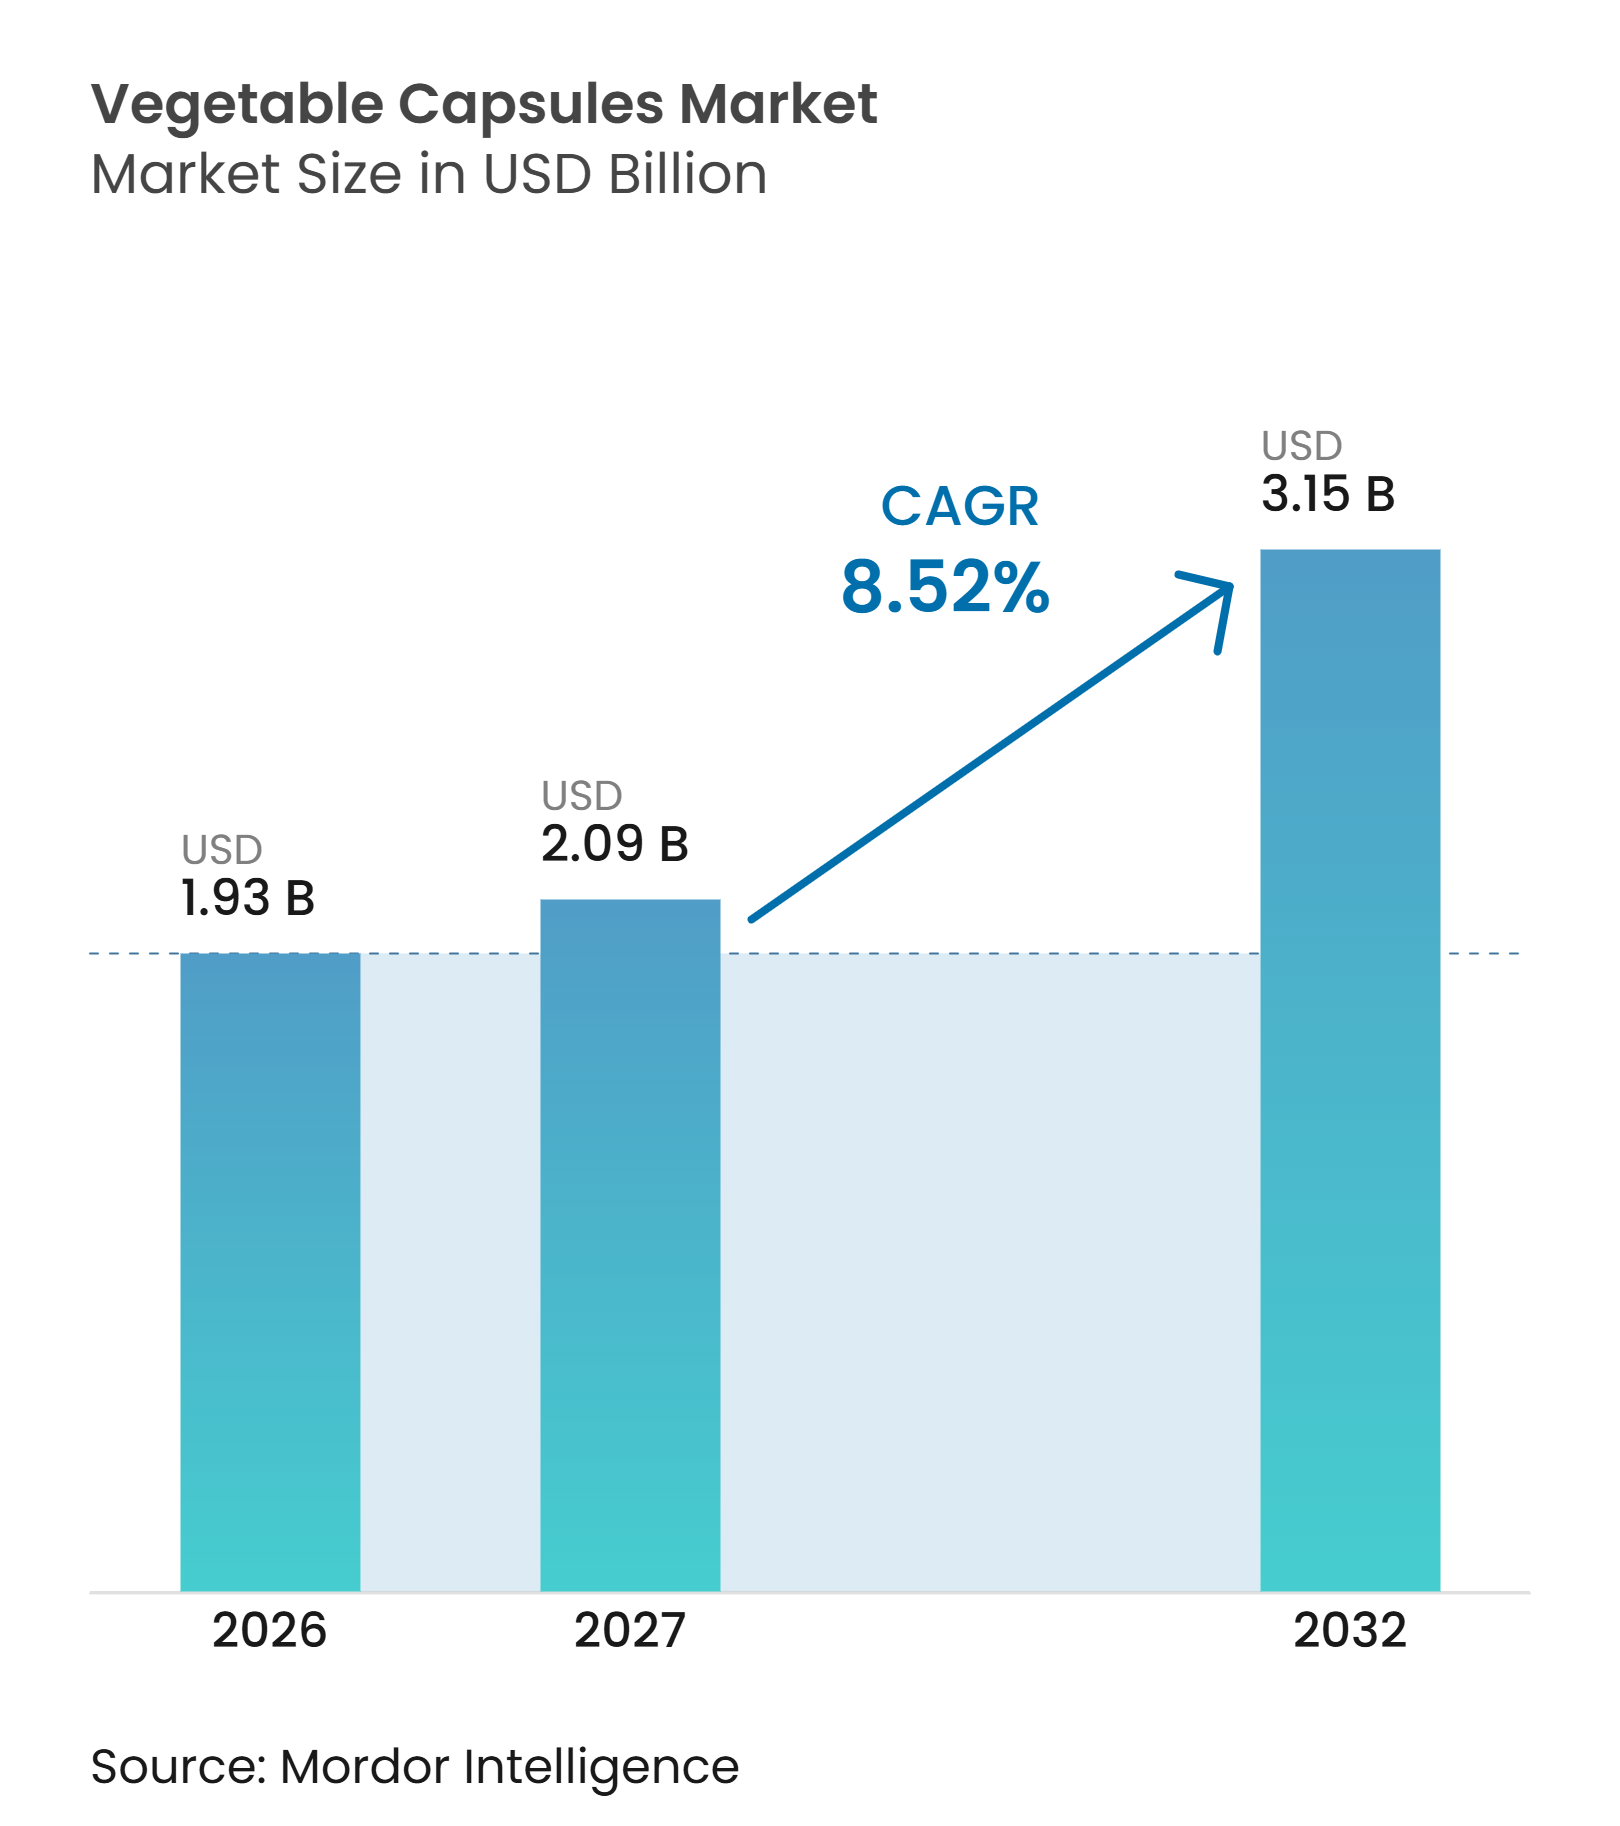
La taille du marché des capsules végétales devrait être évaluée à 1,93 milliard USD en 2026. Il est prévu qu'il croisse de 2,09 milliards USD en 2027 à 3,15 milliards USD d'ici 2032, enregistrant un CAGR de 8,52 % au cours de la période de prévision 2027-2032. Le marché des capsules végétales se développe à mesure que les développeurs de médicaments et les marques de compléments réduisent leur dépendance aux chaînes d'approvisionnement à base de gélatine. Les exigences végétariennes, véganes, halal, casher et à étiquette propre rendent les enveloppes d'origine végétale de plus en plus pertinentes pour les décisions de formulation et d'enregistrement. Les produits sensibles à l'humidité soutiennent également ce changement, car l'HPMC et le pullulane peuvent offrir des avantages fonctionnels pour certains ingrédients. L'investissement dans la production locale modifie l'équilibre concurrentiel, notamment lorsque les fabricants cherchent à réduire les délais de livraison et à limiter leur exposition aux perturbations des importations. Les surcoûts, la volatilité des intrants HPMC et les longs cycles de qualification des fournisseurs continuent de limiter l'adoption dans les applications sensibles aux prix.
Principaux enseignements du rapport
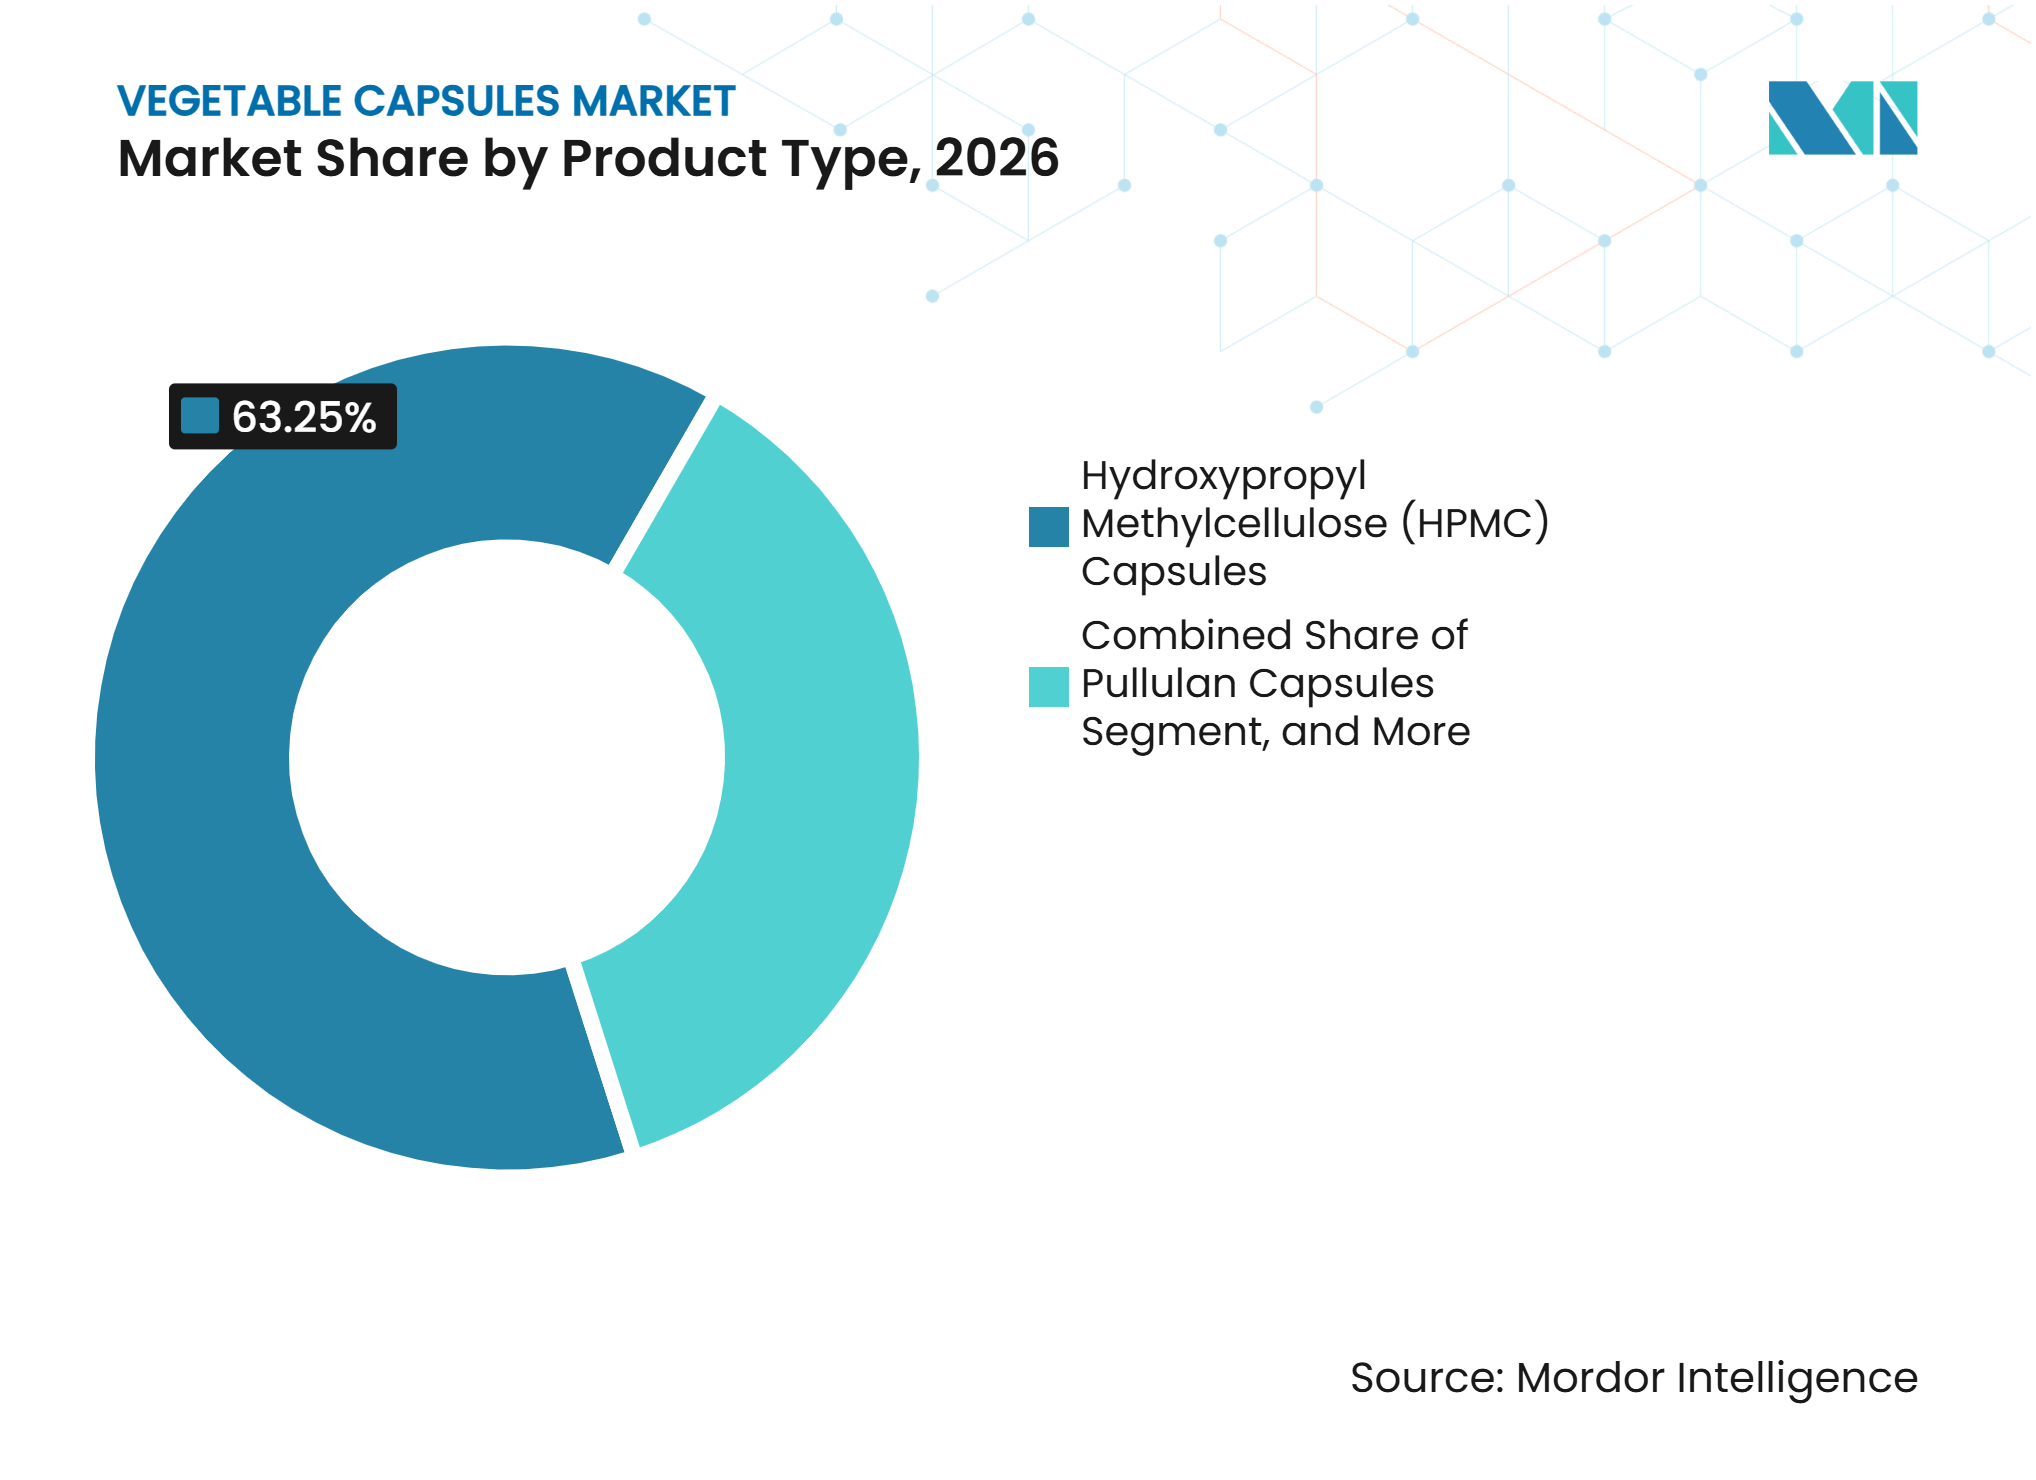
- Par type de produit, les capsules HPMC détenaient 63,25 % de la part du marché des capsules végétales en 2026, tandis que les capsules de pullulane devraient croître à un CAGR de 8,82 % jusqu'en 2032.
- Par source, les capsules à base de cellulose représentaient 65,47 % de la part du marché des capsules végétales en 2026, tandis que les capsules à base de pullulane devraient se développer à un CAGR de 9,33 % jusqu'en 2032.
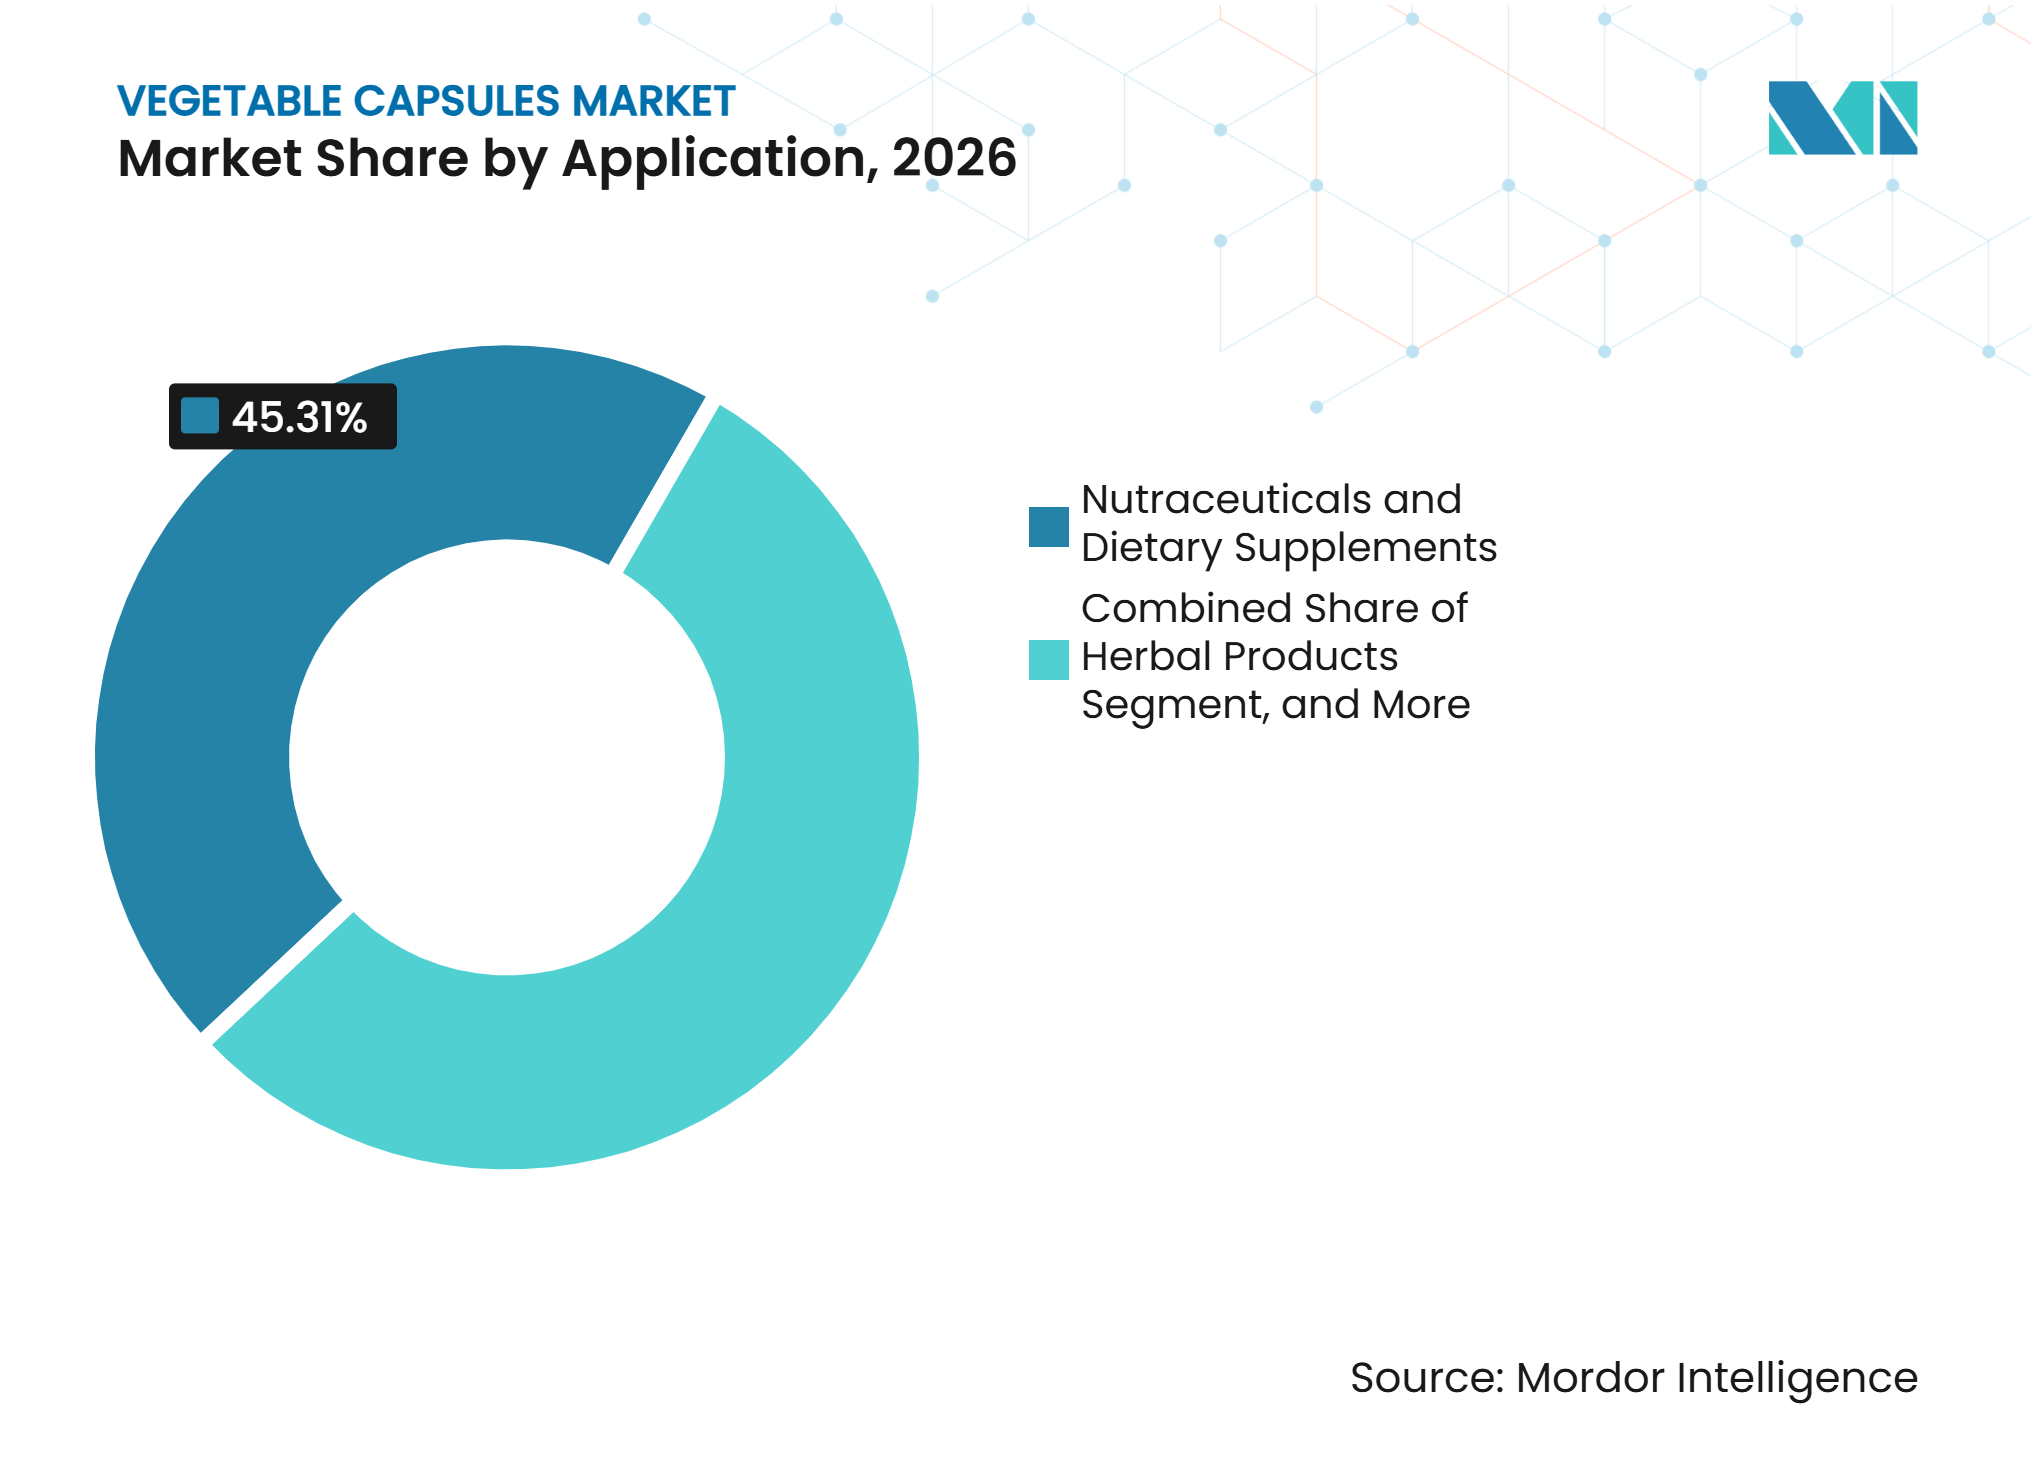
- Par application, les nutraceutiques et compléments alimentaires représentaient 45,31 % de la taille du marché des capsules végétales en 2026, tandis que les produits à base de plantes devraient croître à un CAGR de 9,57 % jusqu'en 2032.
- Par utilisateur final, les entreprises de nutraceutiques détenaient 43,78 % des revenus en 2026, tandis que les entreprises CRO et CDMO devraient progresser à un CAGR de 9,84 % jusqu'en 2032.
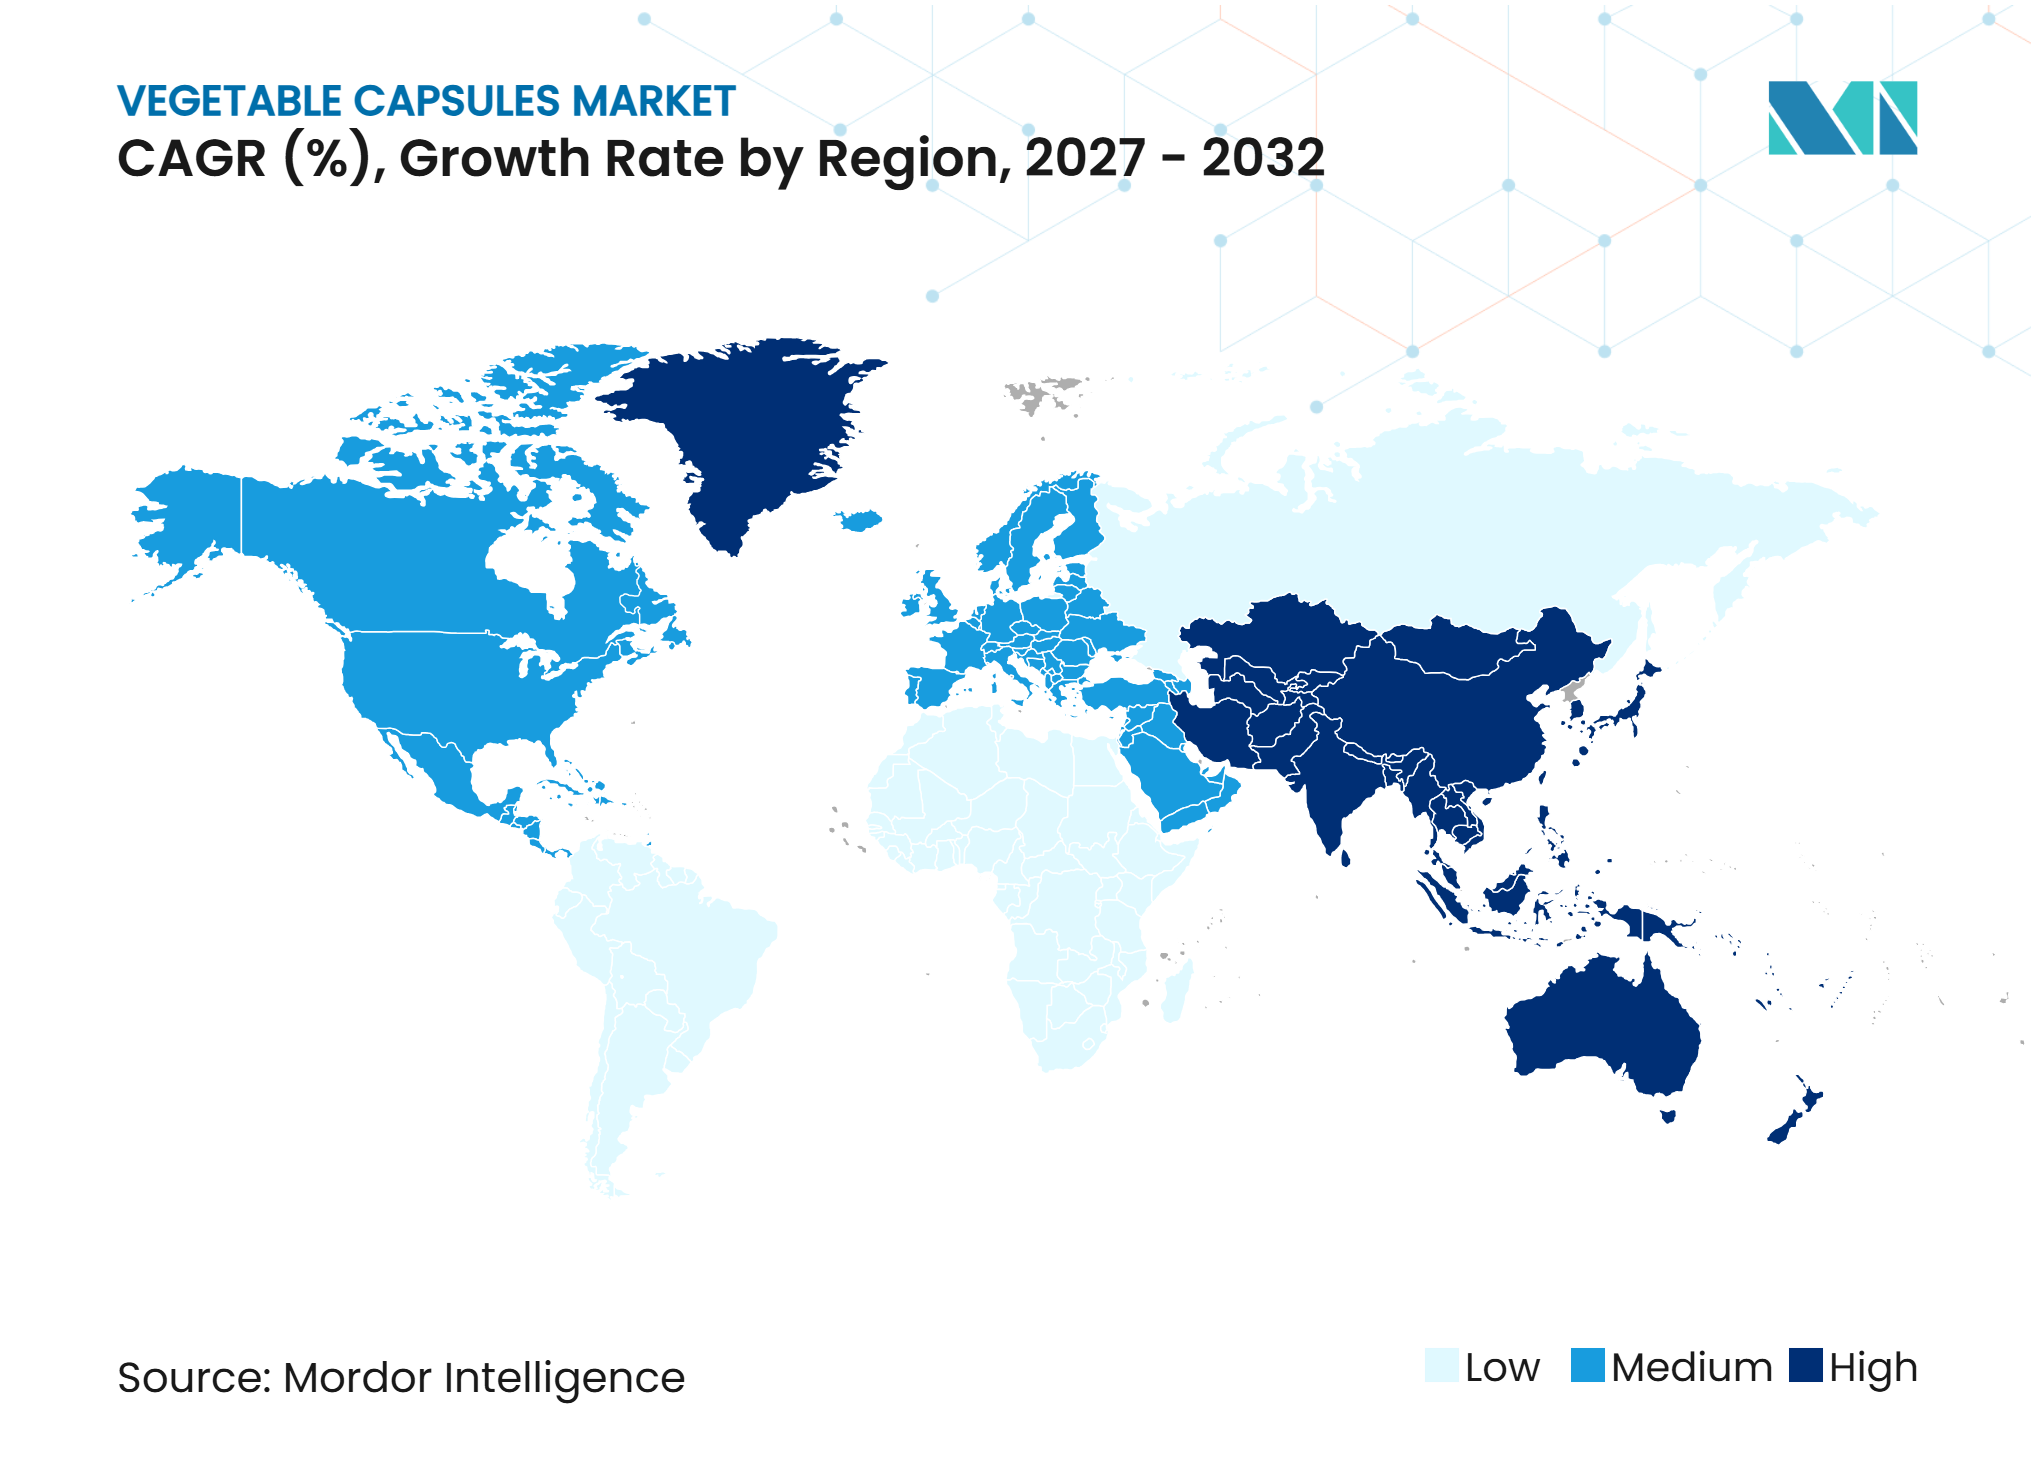
- Par géographie, l'Amérique du Nord détenait 36,94 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des capsules végétales*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de formes posologiques végétariennes, véganes et à étiquette propre | +1.8% | Mondial, avec une intensité premium en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Expansion des nutraceutiques, de la nutrition fonctionnelle et des soins de santé préventifs | +1.6% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Développement croissant de la fabrication pharmaceutique et nutraceutique en Asie-Pacifique | +1.3% | Cœur Asie-Pacifique, incluant l'Inde et la Chine, avec des retombées en Corée du Sud et au Japon | Long terme (≥ 4 ans) |
| Utilisation croissante de capsules à base de plantes pour les formulations sensibles à l'humidité | +1.0% | Amérique du Nord et Europe, avec des retombées vers les exportateurs pharmaceutiques d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Reformulation des enveloppes de capsules sans TiO₂ et aux couleurs naturelles | +0.8% | Portée par l'Europe, avec un suivi mondial pour la conformité à l'exportation | Court terme (≤ 2 ans) |
| Capacité HPMC localisée réduisant les délais de livraison et l'exposition aux importations | +0.7% | Amérique du Nord, avec un impact secondaire en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de formes posologiques végétariennes, véganes et à étiquette propre
L'éthique alimentaire, la certification religieuse et le positionnement à étiquette propre élargissent la base adressable du marché des capsules végétales. Ces critères importent aux marques de compléments, mais ils concernent également les produits pharmaceutiques destinés aux marchés halal et casher. Lonza Capsugel a déclaré que les ingrédients biologiques influençaient 73 % des consommateurs nord-américains et que 54 % d'entre eux accepteraient de payer davantage pour des produits certifiés biologiques. La société a lancé Organicaps en octobre 2025, une capsule de pullulane à base végétale certifiée USDA biologique, fabriquée en Amérique du Nord. Cette orientation produit montre que la certification biologique peut distinguer les offres de capsules premium plutôt que de fonctionner uniquement comme une allégation destinée aux consommateurs. Le marché des capsules végétales bénéficie donc de la situation où les propriétaires de marques ont besoin à la fois de performances de formulation et d'une certification documentée.
Expansion des nutraceutiques, de la nutrition fonctionnelle et des soins de santé préventifs
La croissance des nutraceutiques soutient le marché des capsules végétales, car les capsules restent un format pratique pour les probiotiques, les enzymes, les poudres de champignons et des produits similaires. Le développement de produits est de plus en plus centré sur des formules associant des ingrédients actifs à des exigences de stabilité. Les capsules HPMC peuvent soutenir des formulations à faible teneur en humidité nécessitant une protection contre l'humidité sans réfrigération. Des formulations davantage fondées sur des données probantes rendent la performance de l'enveloppe pertinente pour le positionnement du produit final. Cette relation expose le marché des capsules végétales aux portefeuilles de santé préventive, et non pas uniquement aux lancements de produits axés sur le mode de vie. Elle rend également la cohérence de la fabrication importante pour les marques qui cherchent à fidéliser leurs clients et à élargir leur distribution.
Utilisation croissante de capsules à base de plantes pour les formulations sensibles à l'humidité
Le marché des capsules végétales est soutenu par des formulations sensibles à l'humidité ou à l'oxygène. Le matériau fourni indique que les capsules HPMC contiennent généralement 2 % à 5 % d'humidité, contre 12 % à 16 % pour la gélatine. Cette différence favorise leur utilisation dans les probiotiques, les extraits botaniques, les sels minéraux et certains produits pharmaceutiques où l'humidité peut affecter la stabilité. Le pullulane a également été positionné pour les formulations où la transmission d'oxygène peut limiter la durée de conservation, notamment pour les produits oméga-3, la CoQ10 et les antioxydants botaniques. Les formats de capsules spéciaux peuvent également inclure des options entériques et à libération contrôlée pour les produits ayant des exigences de libération définies. Ces utilisations élargissent la proposition de valeur au-delà du simple remplacement des enveloppes en gélatine.
Développement croissant de la fabrication pharmaceutique et nutraceutique en Asie-Pacifique
La fabrication en Asie-Pacifique renforce le marché des capsules végétales à travers la demande locale et la production pharmaceutique orientée vers l'exportation. Le matériau fourni indique que les exportations pharmaceutiques de l'Inde ont atteint 28,29 milliards USD d'avril à février de l'exercice 2026, soit une augmentation de 5,6 % par rapport à la période comparable précédente. Le cadre révisé du Schedule M de l'Inde est pleinement applicable depuis janvier 2026, renforçant l'importance des systèmes qualité pour les fabricants qui desservent des marchés d'exportation réglementés. La base de production régionale donne aux formulateurs accès à des fournisseurs locaux de capsules et soutient l'activité d'exportation pharmaceutique. Elle augmente également la valeur de la documentation multi-pharmacopée pour les fabricants desservant plusieurs destinations. Le marché des capsules végétales est par conséquent soutenu par des producteurs et des formulateurs qui exigent des systèmes qualité cohérents pour l'approvisionnement international.
Analyse de l'impact des freins sur le marché des capsules végétales*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût de production plus élevé par rapport aux capsules en gélatine | -1.0% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Sud où les prix sont sensibles | Long terme (≥ 4 ans) |
| Volatilité des coûts des intrants HPMC, de la pâte de cellulose et de l'énergie | -0.8% | Mondial, avec la plus forte exposition dans les chaînes d'approvisionnement dépendantes de l'Inde et de la Chine | Moyen terme (2 à 4 ans) |
| Longue qualification BPF et conformité multi-pharmacopée | -0.6% | Mondial, avec les délais les plus longs pour les nouveaux entrants sur les marchés européens et américains réglementés | Long terme (≥ 4 ans) |
| Variabilité régionale du stockage et du transport en atmosphère contrôlée en humidité | -0.5% | Moyen-Orient et Afrique, Amérique du Sud, et Asie du Sud et du Sud-Est | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût de production plus élevé par rapport aux capsules en gélatine
Les enveloppes de capsules végétales restent plus chères que la gélatine à des volumes de commande comparables, ce qui limite le marché des capsules végétales dans les applications axées sur les prix. Les références tarifaires fournies situent la prime HPMC entre 30 % et 80 % au-dessus de la gélatine sur les marchés d'exportation FOB Chine.[1] Les coûts élevés des matières premières HPMC, le moulage par trempage à forte intensité énergétique et le faible débit contribuent à cet écart. ACG a soutenu que la stabilité du remplissage, la réduction des retouches et le moindre risque réglementaire peuvent réduire la différence de coût total de possession.[2] Ces avantages ne suppriment pas la barrière initiale au prix pour les produits pharmaceutiques génériques à fort volume. Cette contrainte est particulièrement importante en Amérique du Sud et en Asie du Sud-Est, où les achats favorisent souvent l'enveloppe qualifiée la moins coûteuse.
Volatilité des coûts des intrants HPMC, de la pâte de cellulose et de l'énergie
La volatilité des intrants HPMC peut exercer une pression sur les marges des capsules et la tarification des contrats. Le matériau fourni indique une variabilité annuelle de 18 % à 22 % pour l'HPMC de qualité capsule, liée à une base d'approvisionnement concentrée, aux cycles de la pâte de cellulose et aux coûts énergétiques. Les fabricants sans accords d'approvisionnement à long terme sont moins protégés contre ces fluctuations. Cette structure d'approvisionnement confère aux producteurs d'éthers de cellulose une influence significative sur les petits fabricants de capsules. La contrainte est plus sévère lorsque les coûts énergétiques augmentent dans les principaux sites de traitement chimique. Elle favorise les producteurs de capsules disposant d'une intégration verticale, d'une plus grande échelle d'achat ou de contrats fournisseurs établis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'HPMC domine tandis que le pullulane se positionne sur le segment premiumLes capsules HPMC détenaient 63,25 % des revenus en 2026. Leur position reflète la compatibilité avec les équipements d'encapsulation à grande vitesse et l'acceptation établie dans les pharmacopées USP, Ph. Eur. et JP. Les versions sans agent gélifiant soutiennent également les formulations recherchant une déclaration d'ingrédients simplifiée. Le statut GRAS de la FDA pour ce matériau et l'infrastructure existante des Drug Master Files renforcent son adéquation avec les clients pharmaceutiques. Ces facteurs font de l'HPMC la principale plateforme volumique dans le secteur des capsules végétales.
Les capsules de pullulane devraient se développer à un CAGR de 8,82 % de 2027 à 2032, le taux le plus élevé parmi les types de produits. Leurs propriétés barrière à l'oxygène les rendent pertinentes pour les produits nutraceutiques premium ayant des exigences en matière de durée de conservation. Les capsules à base d'amidon conservent un rôle plus restreint lorsque le prix ou la chimie de formulation favorise une enveloppe à base d'amidon végétal. Les autres produits comprennent des formats spéciaux tels que les grades HPMC entériques et pour inhalation de poudre sèche. Le développement de produits sur le marché des capsules végétales s'oriente vers des applications pouvant soutenir une prime par rapport aux enveloppes conventionnelles.



Par source :
la cellulose ancre les volumes tandis que le pullulane connaît la croissance la plus rapideLes matériaux à base de cellulose représentaient 65,47 % de la taille du marché des capsules végétales en 2026. L'HPMC est dérivé de la pâte de bois par une voie de synthèse d'éther de cellulose et bénéficie d'un long historique réglementaire. Les principaux producteurs d'éthers de cellulose soutiennent également une chaîne d'approvisionnement amont établie pour ce segment. La documentation de formulation existante et la compatibilité des équipements renforcent la position du segment. Cet écosystème de fournisseurs rend les produits à base de cellulose difficiles à déplacer dans les utilisations réglementées à fort volume. Son échelle continue d'ancrer l'approvisionnement dans les applications pharmaceutiques et de compléments.
Les produits à base de pullulane devraient croître à un CAGR de 9,33 % de 2027 à 2032. Le lancement d'Organicaps par Lonza Capsugel en octobre 2025 a montré une voie permettant au pullulane de servir les marques ayant besoin à la fois d'une certification biologique et d'une enveloppe à base végétale.[3] Le matériau est attractif lorsque la protection contre l'oxygène et le positionnement biologique justifient un coût unitaire plus élevé. Les sources à base d'amidon restent pertinentes dans certaines applications à base de plantes et sensibles aux prix. Les matériaux à base de cellulose conservent un avantage structurel grâce à la documentation, la disponibilité des fournisseurs et les pratiques de production établies. Le marché des capsules végétales continuera donc de combiner une forte demande de cellulose avec un segment premium de pullulane plus restreint.
Par application :
les nutraceutiques dominent tandis que les produits à base de plantes affichent la plus forte dynamiqueLes nutraceutiques et compléments alimentaires représentaient 45,31 % de la taille du marché des capsules végétales en 2026. Le segment est porté par les allégations sur les matériaux des capsules visibles par les consommateurs, notamment le positionnement végan, biologique, halal, casher et sans allergènes. Les marques de compléments choisissent souvent des enveloppes à base végétale dans le cadre de la proposition d'étiquette du produit fini. Les lancements de produits impliquant des probiotiques, des enzymes et des ingrédients botaniques créent également une demande pour des formats d'enveloppes à faible teneur en humidité. Cette combinaison confère aux produits nutraceutiques un rôle central sur le marché des capsules végétales. Elle rend également la certification et les performances en matière de durée de conservation pertinentes pour les décisions d'achat.
Les produits à base de plantes devraient croître à un CAGR de 9,57 % de 2027 à 2032. Les extraits botaniques peuvent présenter des défis liés à l'humidité et à l'oxydation qui favorisent l'HPMC ou le pullulane par rapport à la gélatine. Cette demande repose sur la stabilité de la formulation ainsi que sur le positionnement éthique. Les usages pharmaceutiques restent la deuxième application en importance, bien que la gélatine conserve un rôle plus large dans le domaine plus général des capsules pharmaceutiques. Les dossiers d'exportation pour les marchés halal et végétariens soutiennent la conversion progressive vers des enveloppes à base végétale dans le Conseil de coopération du Golfe, en Asie du Sud-Est et en Asie du Sud. Les cosmétiques, les soins personnels, les médicaments vétérinaires et les produits alimentaires spéciaux ajoutent de plus petites sources de diversité applicative.

Par utilisateur final :
les entreprises nutraceutiques ancrent la part tandis que les CRO et CDMO stimulent la croissanceLes entreprises de nutraceutiques détenaient 43,78 % des revenus en 2026. Ces clients ont adopté les enveloppes végétales tôt, car les allégations véganes et halal peuvent directement influencer le positionnement des produits au détail. Les portefeuilles de bien-être préventif augmentent également le nombre d'unités de gestion des stocks à base de capsules utilisées par ces entreprises. Les marques de compléments établies ont besoin d'un accès fiable à des types d'enveloppes certifiées pour plusieurs produits. Les entreprises nutraceutiques constituent donc le principal groupe d'utilisateurs finaux sur le marché des capsules végétales.
Les entreprises CRO et CDMO devraient croître à un CAGR de 9,84 % de 2027 à 2032. Les entreprises pharmaceutiques virtuelles et les sociétés de biotechnologie dépendent de plus en plus de partenaires contractuels pour le développement et la fabrication de formes solides orales. Les CDMO disposant de fournisseurs HPMC pré-qualifiés et de Drug Master Files multi-pharmacopées peuvent soutenir des dépôts simultanés aux États-Unis, en Europe et au Japon. Cette documentation peut améliorer leur attrait auprès des clients ayant besoin de soumissions réglementaires multi-marchés. Les entreprises pharmaceutiques restent le deuxième groupe d'utilisateurs finaux en importance. Leur utilisation d'enveloppes végétales enregistrées dans des dossiers est plus faible en volume, mais peut générer une valeur par capsule plus élevée que l'approvisionnement de qualité nutraceutique.
Analyse géographique
Amérique du Nord : l'infrastructure et l'intensité de la conformité stimulent l'échelle
L'Amérique du Nord détenait 36,94 % des revenus en 2026. La région combine une forte consommation de compléments avec des exigences de fabrication pharmaceutique qui soutiennent la demande d'enveloppes à base végétale conformes aux normes USP et NF. Les exigences de bonnes pratiques de fabrication de la FDA en vertu du 21 CFR Partie 111 et les exigences de traçabilité en vertu du DSHEA soutiennent les achats auprès de fournisseurs disposant de systèmes qualité validés. ACG a annoncé un investissement progressif de 200 millions USD à Atlanta en octobre 2025 pour ses premières opérations de fabrication de capsules dures aux États-Unis, avec des opérations prévues début 2027. SD Head USA a également annoncé une usine de 65 millions USD en Caroline du Nord en novembre 2025 avec une capacité dépassant 20 milliards de capsules HPMC par an. Ces investissements montrent que la capacité locale, la réactivité réglementaire et la résilience tarifaire deviennent de plus en plus importantes sur le marché des capsules végétales.
Asie-Pacifique : l'expansion de la fabrication soutient la demande
L'Asie-Pacifique devrait croître à un CAGR de 10,56 % de 2027 à 2032. Le secteur pharmaceutique indien orienté vers l'exportation crée une demande de capsules soutenue par une documentation qualité établie. Le cadre révisé du Schedule M est pleinement applicable depuis janvier 2026, renforçant les attentes en matière de conformité pour les fabricants de médicaments. L'activité croissante dans le domaine des compléments dans la région offre au marché des capsules végétales une base de demande distincte parallèlement à la fabrication sous contrat. La Chine, la Corée du Sud et le Japon ajoutent une capacité de fabrication substantielle et une demande de produits à plus haute valeur ajoutée. Les préférences en matière de durabilité et les dépenses de santé des consommateurs soutiennent l'intérêt pour les produits de pullulane et d'HPMC spéciaux sur certains marchés.
Europe, Amérique du Sud, Moyen-Orient et Afrique : les besoins réglementaires et de certification façonnent l'adoption
Les restrictions européennes sur le TiO₂ dans les aliments et les compléments continuent d'influencer la reformulation des enveloppes de capsules. Le matériau fourni indique que le TiO₂ reste autorisé dans les médicaments, tandis que l'interdiction dans les compléments alimentaires reste en vigueur. Cette distinction encourage les fournisseurs à développer des alternatives sans TiO₂ pour le canal des compléments. Le Brésil et l'Argentine offrent une demande à un stade plus précoce grâce à la fabrication nutraceutique, bien que l'écart de coût avec la gélatine reste une contrainte. Les marchés du Conseil de coopération du Golfe accordent de l'importance à une documentation halal et casher authentifiée pour les importations. L'Afrique du Sud et d'autres marchés pharmaceutiques du Moyen-Orient et d'Afrique ajoutent une demande incrémentale là où la certification et la conformité de la chaîne d'approvisionnement influencent le choix des fournisseurs.
Paysage concurrentiel
Concentration du Marché
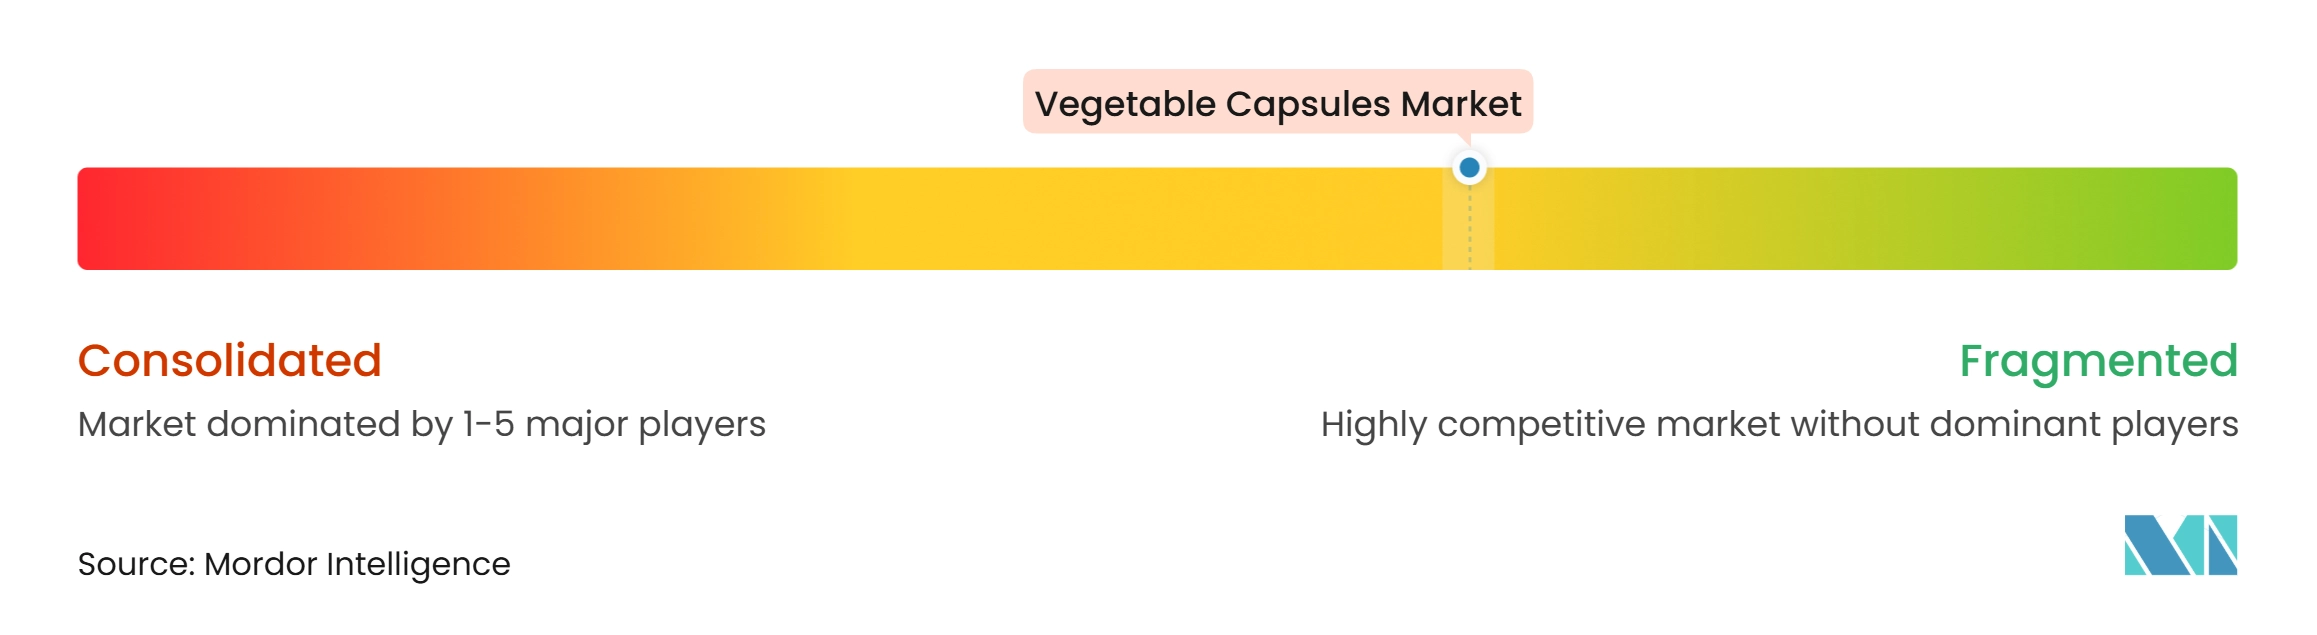
Le marché des capsules végétales est modérément concentré, avec des fabricants intégrés à l'échelle mondiale détenant des volumes pharmaceutiques significatifs et des producteurs régionaux se concurrençant sur le prix, la capacité et la certification. Lonza a accepté en mars 2026 de céder son activité Capsules et Ingrédients de Santé à Lone Star Funds pour une valeur d'entreprise de 2,3 milliards CHF, soit 3 milliards USD dans le projet fourni, tout en conservant une participation de 40 %. La transaction place les gammes de produits Vcaps, Plantcaps et Organicaps sous une structure de propriété autonome. Le changement de propriété de Lonza pourrait accroître la focalisation commerciale sur la plateforme de capsules. Il souligne également la valeur attribuée aux portefeuilles de capsules établis disposant de références réglementaires mondiales.
ACG poursuit l'expansion de ses capacités et la différenciation de ses produits sur le marché des capsules végétales. Son investissement à Atlanta cible à la fois les capsules dures en gélatine et en HPMC et est conçu pour créer une base de production aux États-Unis. Le lancement d'Organicaps par Lonza Capsugel est un autre exemple de différenciation par des capsules de pullulane certifiées biologiques. Ces stratégies mettent davantage l'accent sur la capacité disponible localement, les propriétés spéciales des enveloppes et les preuves soutenant les allégations de certification.
Les producteurs chinois, notamment Shandong Head Group, Zhejiang Honghui et Shanxi Guangsheng, se concurrencent grâce à un approvisionnement verticalement intégré, de la poudre HPMC aux enveloppes de capsules. Cette structure peut améliorer le contrôle des coûts et la disponibilité des matières premières. L'investissement dans la certification soutient également leurs efforts pour approvisionner les clients occidentaux premium. Les clients pharmaceutiques continuent d'exiger des Drug Master Files couvrant les pharmacopées USP, Ph. Eur. et JP, ainsi que des certifications qualité telles que l'ISO 9001 et l'ISO 14001. Ces exigences documentaires restent une barrière pour les petits producteurs cherchant à accéder aux comptes pharmaceutiques réglementés.
Leaders du secteur des capsules végétales
-
ACG Associated Capsules Private Limited
-
Farmacápsulas SA
-
Lonza Group AG
-
Nectar Lifesciences Ltd
-
Qingdao Yiqing Biotechnology Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capsules Végétales Entreprises couvertes dans ce rapport
- ACG Associated Capsules Private Limited
- Bright Pharma Caps
- CapsCanada Corporation
- Farmacápsulas SA
- HealthCaps India Ltd
- Lefancaps
- Lonza Group
- Natural Capsules Limited
- Nectar Lifesciences
- Procaps Group
- Qingdao Yiqing Biotechnology Co. Ltd
- Qualicaps Co. Ltd
- Roxlor International
- Shandong Head Group Co. Ltd
- Shanxi Guangsheng Medicinal Capsule Co. Ltd
- SIRIO Pharma Co. Ltd
- Suheung Co. Ltd
- Sunil Healthcare Limited
- Zhejiang Honghui Capsule Co. Ltd
- Zhejiang Huili Capsules Co. Ltd
Développements industriels récents dans Marché des Capsules Végétales
- Mars 2026 : Lonza a signé un accord définitif pour céder son activité Capsules et Ingrédients de Santé (CHI) à Lone Star Funds pour une valeur d'entreprise de 2,3 milliards CHF (3 milliards USD), Lonza conservant une participation de 40 % et recevant 1,7 milliard CHF (2,2 milliards USD) en liquidités immédiates. La transaction, dont la clôture est prévue au second semestre 2026 sous réserve des approbations réglementaires, repositionne les gammes de capsules végétales Vcaps, Plantcaps et Organicaps sous une propriété indépendante de capital-investissement et constitue l'étape finale de la transformation de Lonza en un CDMO pur.
- Janvier 2026 : Yuexi Capsules (Zhejiang) a mis en service une nouvelle ligne de production de capsules HPMC d'origine végétale dans le cadre de sa stratégie d'expansion des capacités à long terme, entièrement certifiée BPF et ISO, ciblant l'Europe et les marchés internationaux de compléments.
- Novembre 2025 : Shandong Head Group (SD Head USA) a annoncé un investissement de 65 millions USD pour établir une installation de fabrication dans le comté de Gaston, en Caroline du Nord, produisant des capsules dures végétariennes HPMC de marque Healsee avec une capacité dépassant 20 milliards de capsules par an. L'installation vise des opérations fin 2026 et est conçue pour réduire l'exposition aux droits de douane et les délais de livraison pour les clients nutraceutiques nord-américains.
Périmètre du rapport mondial sur le marché des capsules végétales
Selon le périmètre du rapport, les capsules végétales sont des enveloppes de capsules à base végétale utilisées pour encapsuler des médicaments pharmaceutiques, des compléments alimentaires, des nutraceutiques et des produits à base de plantes. Elles sont généralement fabriquées à partir d'hydroxypropylméthylcellulose (HPMC), de pullulane ou d'autres matériaux d'origine végétale, offrant une alternative végétarienne et végane aux capsules traditionnelles en gélatine dérivées de sources animales.
Le marché des capsules végétales est segmenté par type de produit, source, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en capsules d'hydroxypropylméthylcellulose (HPMC), capsules de pullulane, capsules à base d'amidon et autres. Par source, le marché est segmenté en à base de cellulose, à base de pullulane et à base d'amidon. Par application, le marché est segmenté en produits pharmaceutiques, nutraceutiques et compléments alimentaires, cosmétiques et soins personnels, produits à base de plantes et autres. Par utilisateur final, le marché est segmenté en entreprises pharmaceutiques, entreprises de nutraceutiques, entreprises CRO/CDMO et autres. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances du marché pour 17 pays dans les principales régions du monde. Le rapport offre la valeur du marché (en USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Capsules d'hydroxypropylméthylcellulose (HPMC) |
| Capsules de pullulane |
| Capsules à base d'amidon |
| Autres |
| À base de cellulose |
| À base de pullulane |
| À base d'amidon |
| Produits pharmaceutiques |
| Nutraceutiques et compléments alimentaires |
| Cosmétiques et soins personnels |
| Produits à base de plantes |
| Autres |
| Entreprises pharmaceutiques |
| Entreprises de nutraceutiques |
| Entreprises CRO/CDMO |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Capsules d'hydroxypropylméthylcellulose (HPMC) | |
| Capsules de pullulane | ||
| Capsules à base d'amidon | ||
| Autres | ||
| Par source | À base de cellulose | |
| À base de pullulane | ||
| À base d'amidon | ||
| Par application | Produits pharmaceutiques | |
| Nutraceutiques et compléments alimentaires | ||
| Cosmétiques et soins personnels | ||
| Produits à base de plantes | ||
| Autres | ||
| Par utilisateur final | Entreprises pharmaceutiques | |
| Entreprises de nutraceutiques | ||
| Entreprises CRO/CDMO | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les capsules végétales ?
Le marché des capsules végétales devrait croître à un CAGR de 8,52 % de 2027 à 2032 et atteindre 3,15 milliards USD d'ici 2032. La demande est soutenue par les besoins en certification alimentaire, les performances de formulation et le développement de produits de compléments.
Quel matériau de capsule détient la part dominante ?
Les capsules HPMC dominent avec une part de 63,25 % en 2026. La compatibilité des équipements, l'acceptation pharmacopéale établie, l'infrastructure des Drug Master Files et la familiarité avec le matériau soutiennent leur utilisation dans les applications pharmaceutiques et nutraceutiques à fort volume.
Pourquoi les capsules de pullulane croissent-elles plus vite que les autres types de capsules ?
Les capsules de pullulane devraient croître à un CAGR de 8,82 % jusqu'en 2032, car leurs propriétés barrière à l'oxygène soutiennent les formulations premium sensibles à l'oxydation. La certification biologique peut également offrir aux marques de compléments une autre voie pour différencier leurs produits finis.
Quelle application présente la plus forte demande de capsules végétales ?
Les nutraceutiques et compléments alimentaires détiennent la plus grande part d'application à 45,31 % en 2026. Les allégations destinées aux consommateurs telles que le statut végan, halal, casher, biologique et sans allergènes influencent le choix du matériau de l'enveloppe dans cette application.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 10,56 % jusqu'en 2032. La région combine production pharmaceutique, exigences qualité orientées vers l'exportation, fabrication sous contrat et utilisation croissante de compléments de santé préventive.
Quelles sont les principales contraintes à l'adoption des enveloppes de capsules à base végétale ?
Des coûts plus élevés que la gélatine, la volatilité des intrants HPMC, la longue qualification des fournisseurs et les conditions de stockage peuvent ralentir l'adoption. Ces contraintes sont les plus pertinentes lorsque les clients privilégient le coût ou s'appuient sur de longues chaînes d'approvisionnement sans contrôles de manutention robustes.