
Tamanho e Participação do Mercado de Vegan Pasta
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
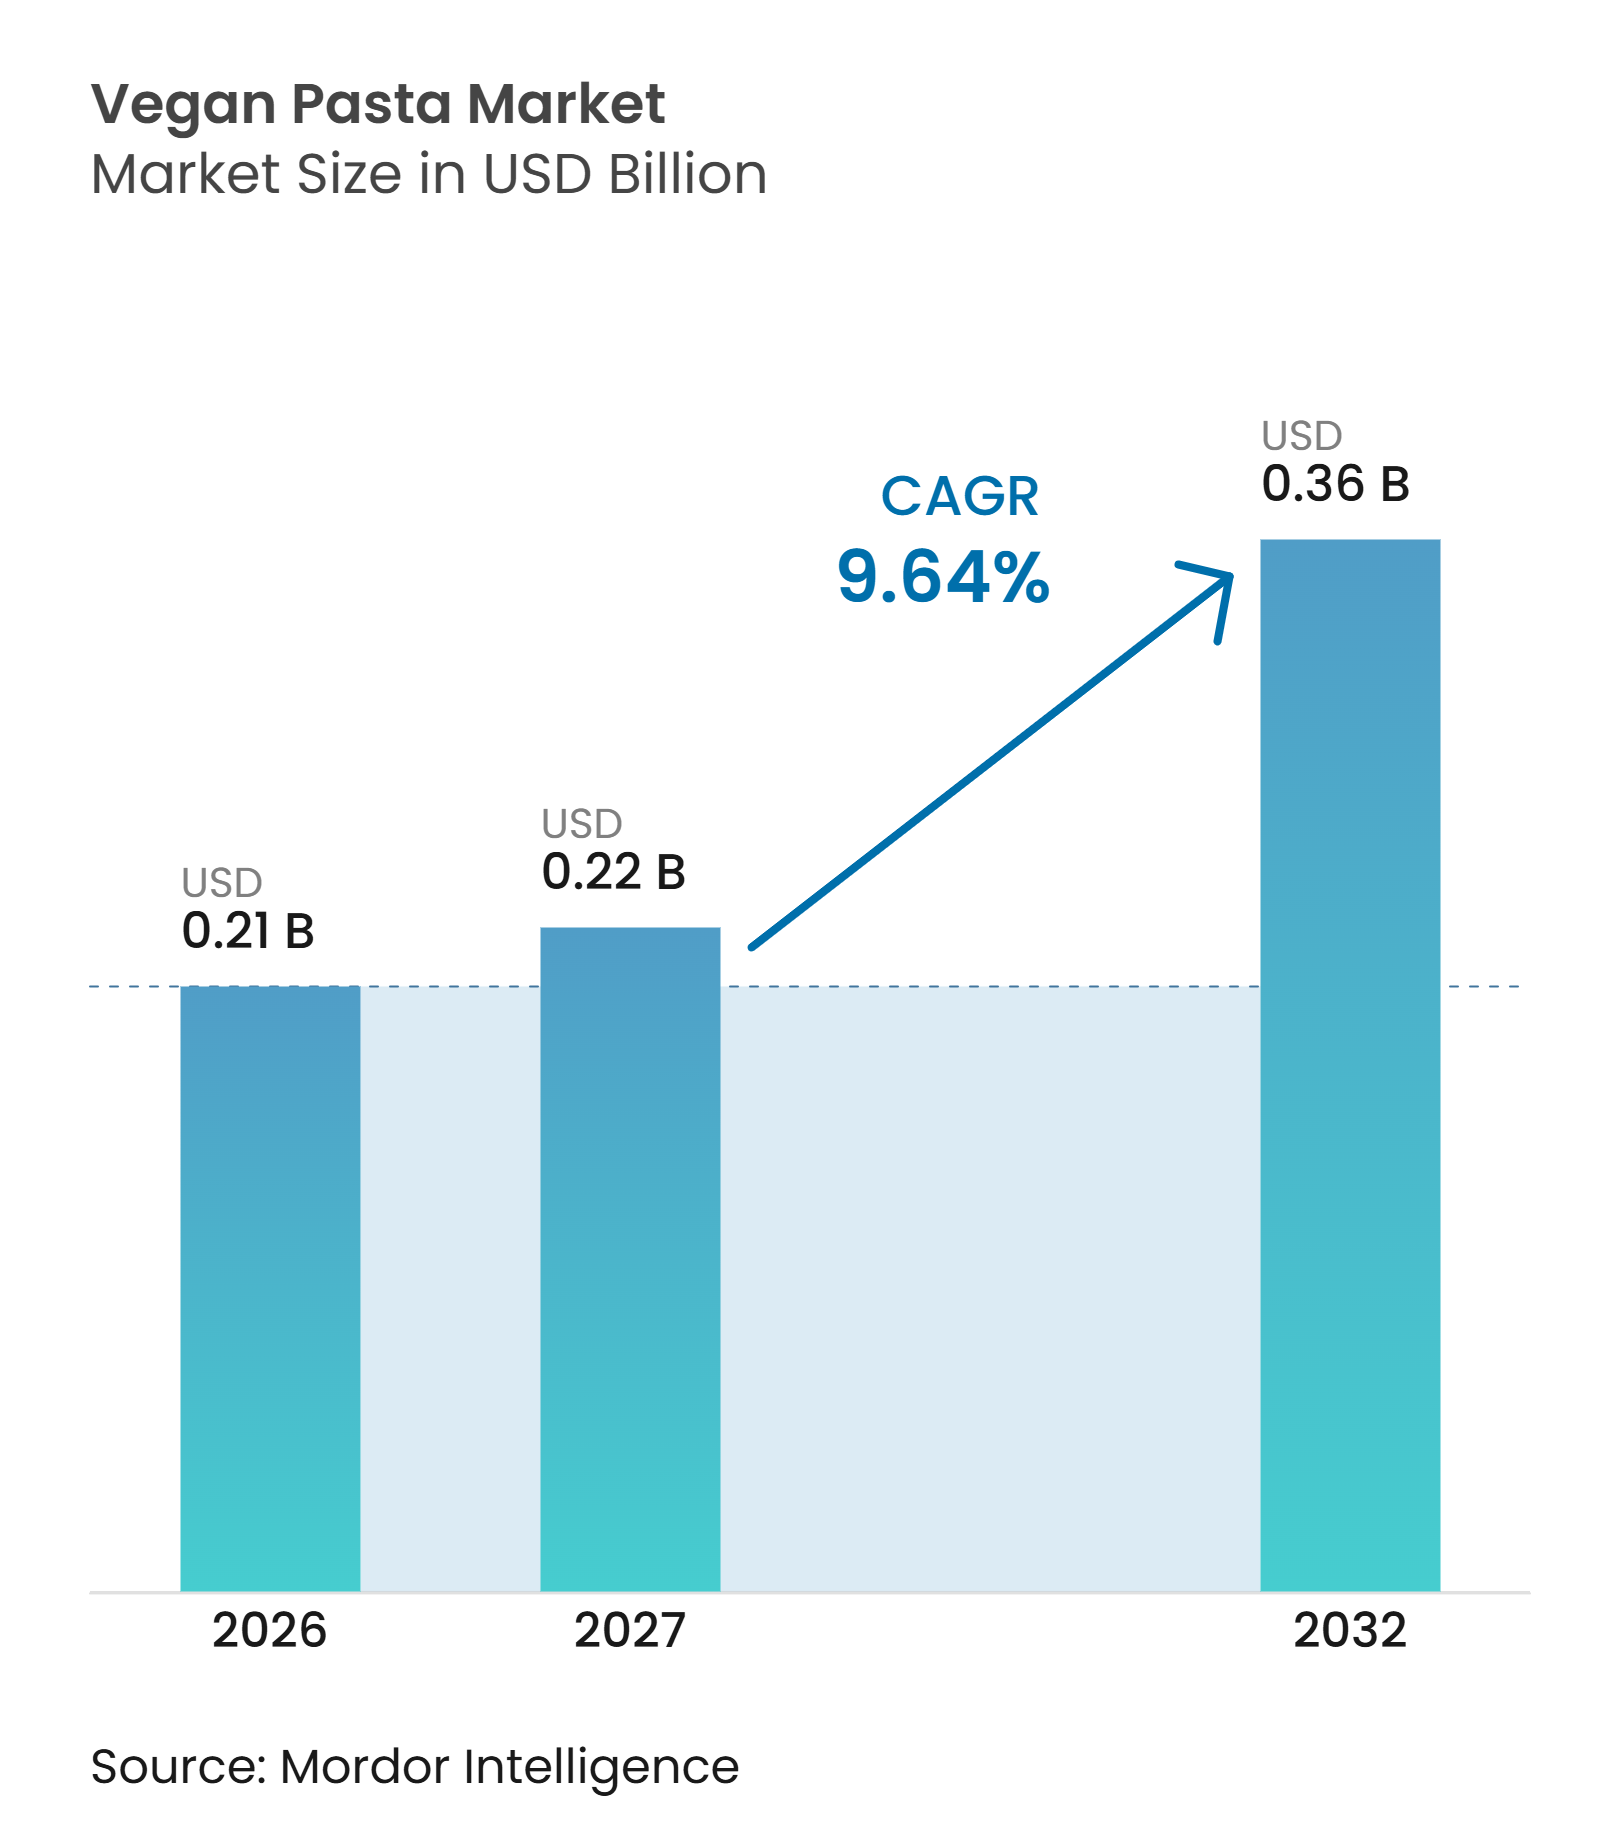
| Tamanho do Mercado (2027) | 0.22 Bilhões de dólares |
| Tamanho do Mercado (2032) | 0.36 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.64 % |
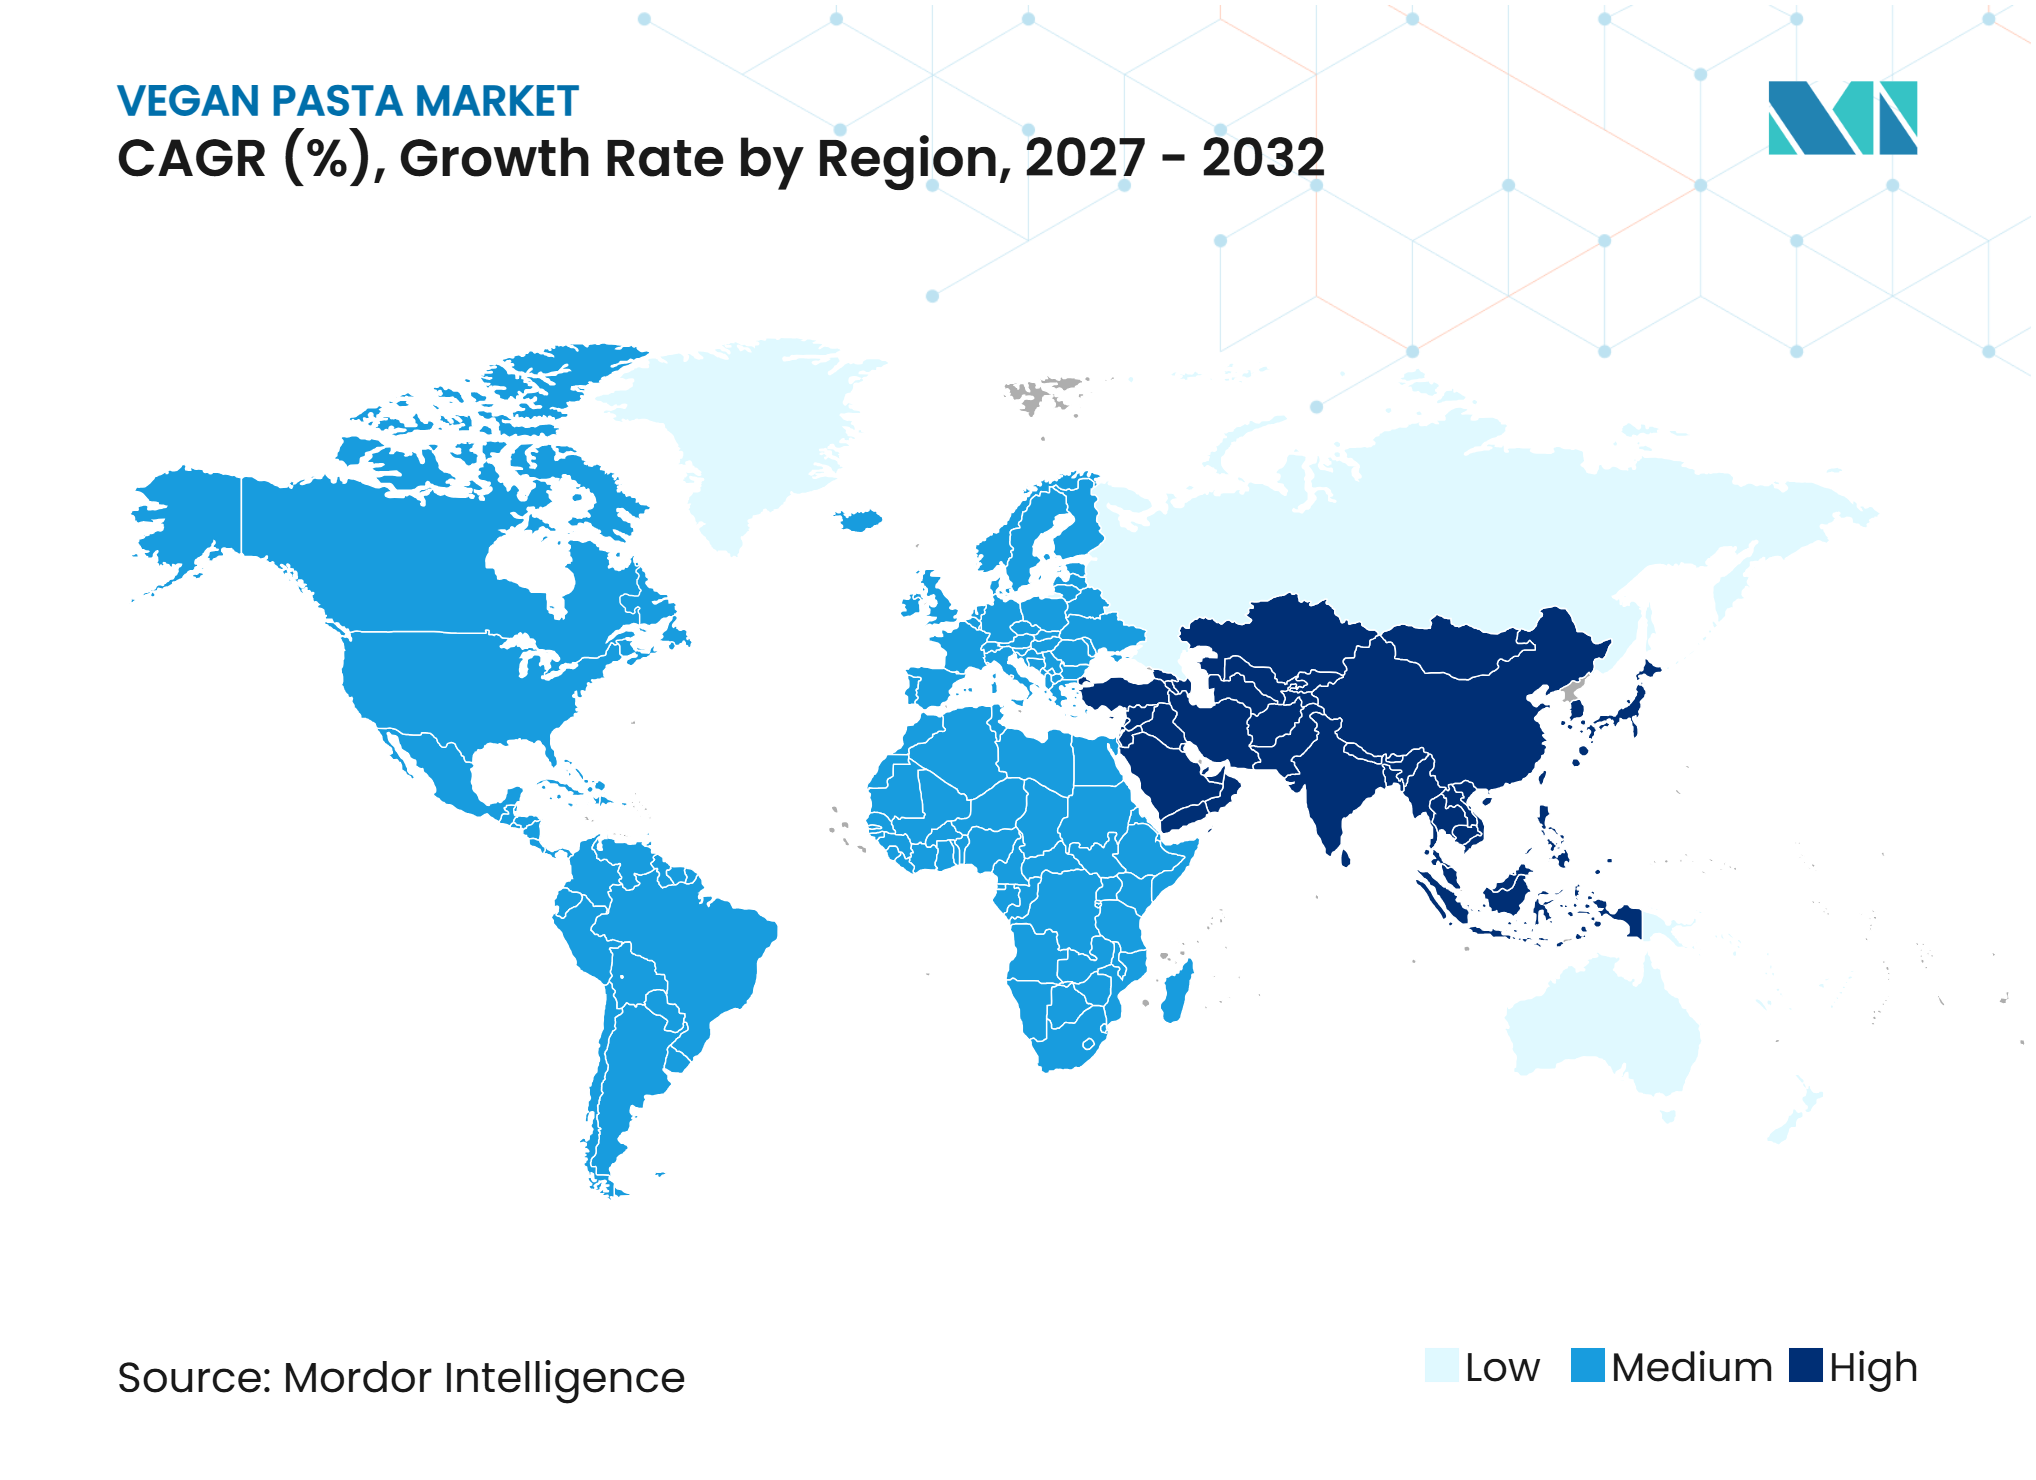
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vegan Pasta por Mordor Intelligence
O tamanho do mercado de vegan pasta deve crescer de 0,21 bilhões de USD em 2026 para 0,22 bilhões de USD em 2027 e está previsto para atingir 0,36 bilhões de USD até 2032, a um CAGR de 9,64% no período de 2027 a 2032. O mercado de vegan pasta é impulsionado pela crescente adoção de dietas flexitarianas e pelo aumento do interesse dos consumidores em opções de alimentos à base de plantas. O mercado oferece consideráveis oportunidades de crescimento à medida que os fabricantes ampliam seu alcance entre os consumidores do mercado principal e diversificam suas ofertas de produtos. A inovação de produtos está cada vez mais focada em aprimorar o sabor, a textura, o teor de proteínas e os níveis de fibras para atender às preferências dos consumidores em evolução e incentivar compras recorrentes. Os fabricantes também estão introduzindo formatos de produtos diversificados e adaptando embalagens para atender às aplicações de varejo, foodservice e refeições prontas. Os crescentes investimentos em desenvolvimento de produtos, redes de distribuição mais amplas e melhoria no fornecimento de matérias-primas estão apoiando ainda mais a expansão do mercado.
Principais Conclusões do Relatório
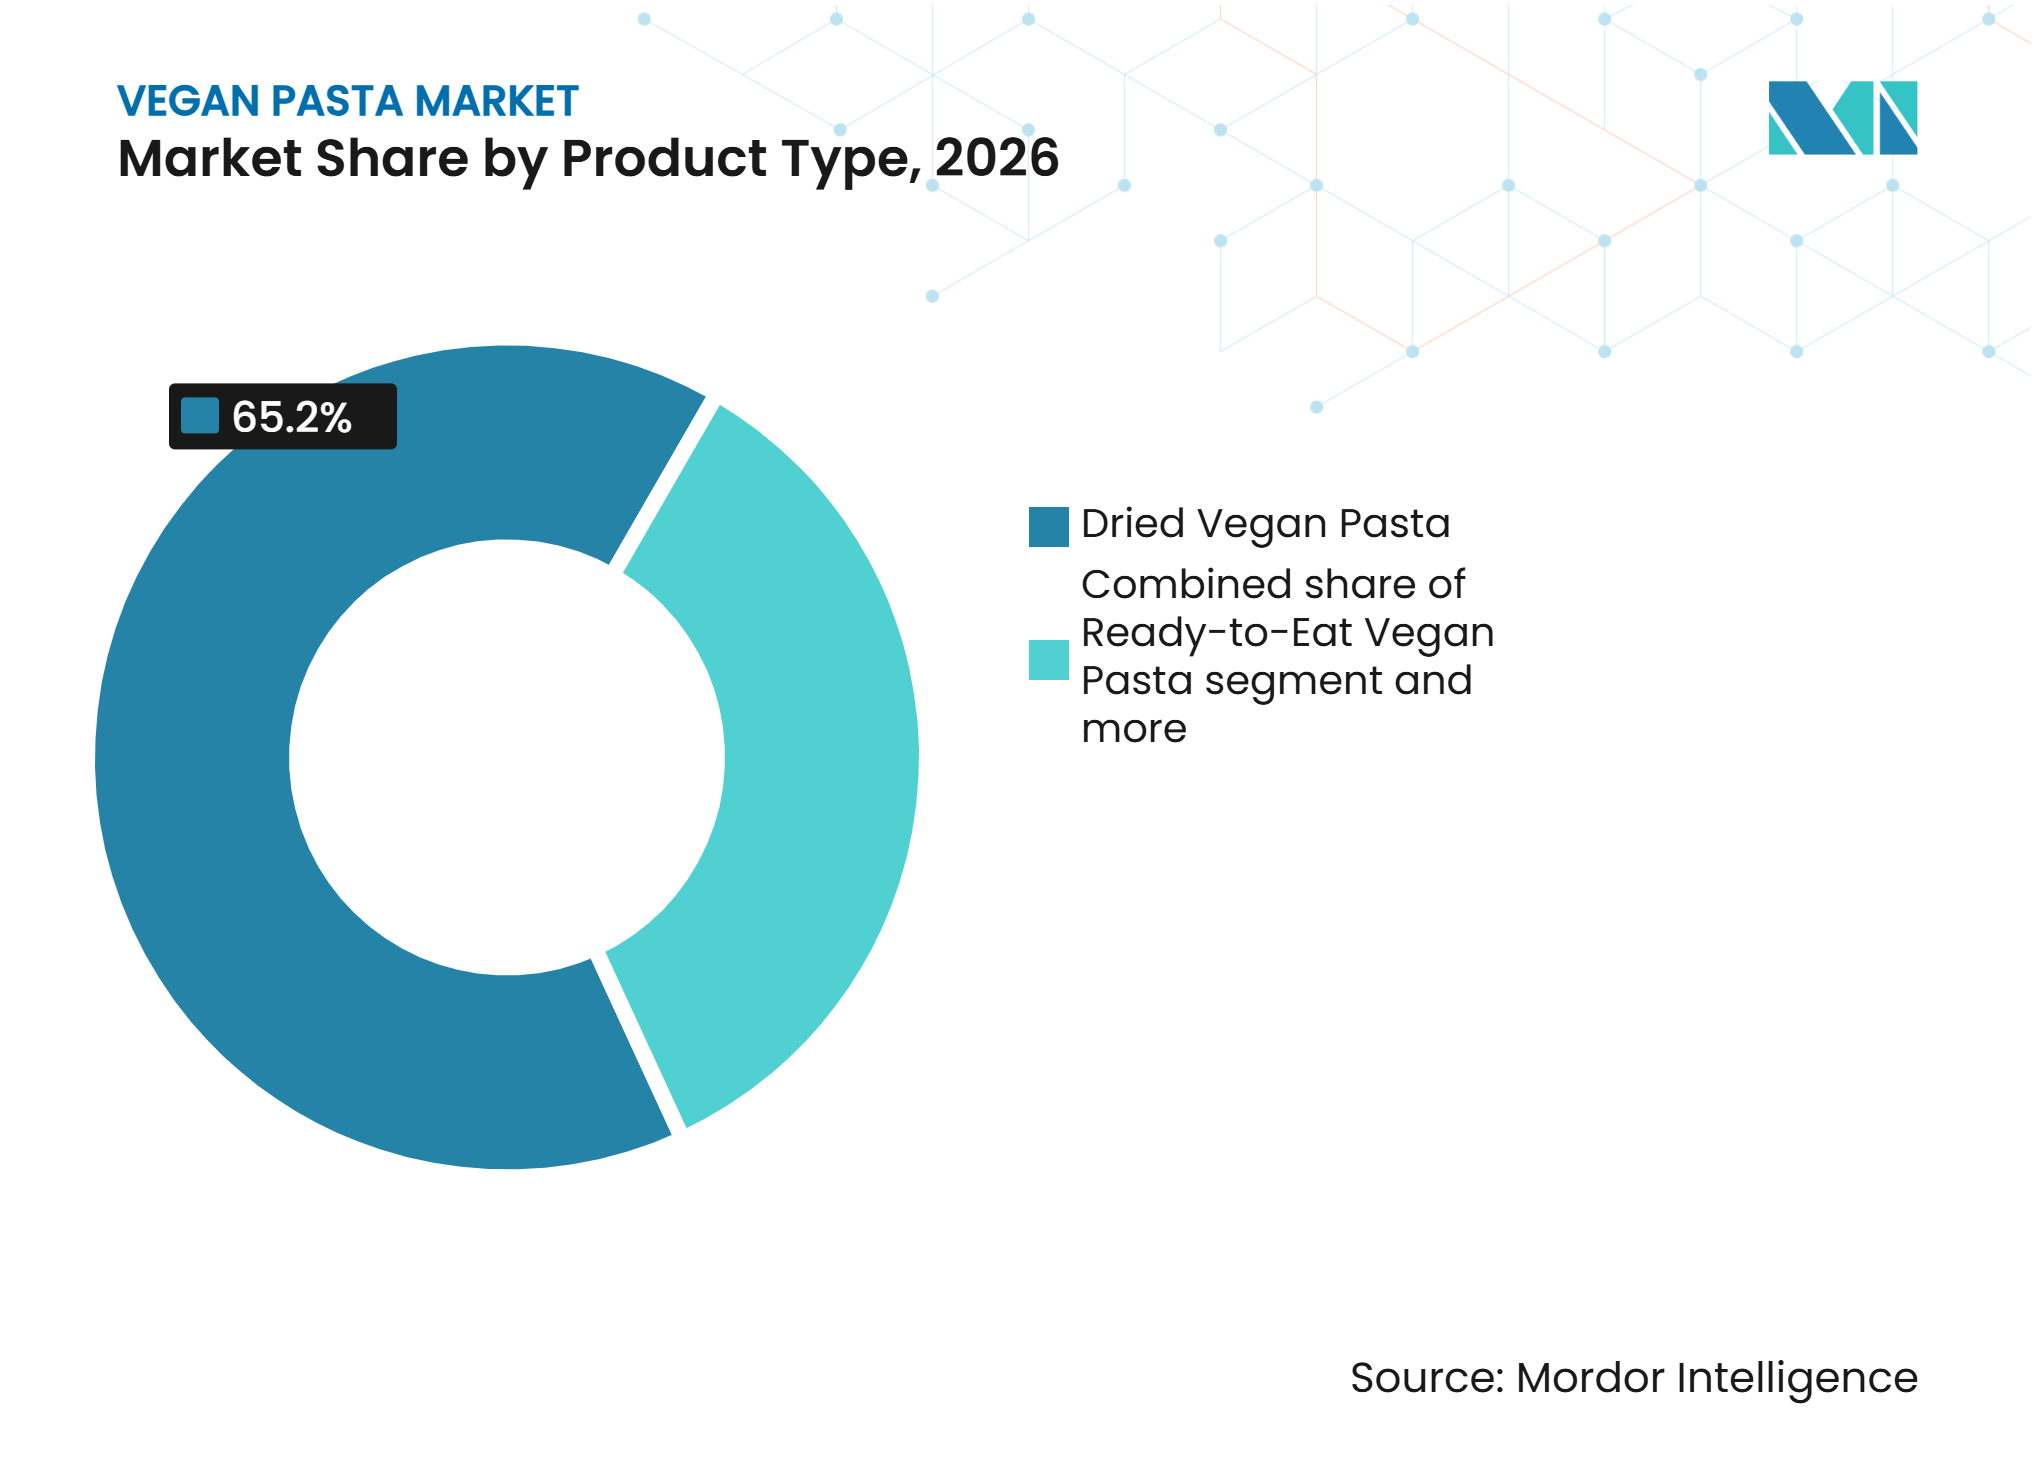
• Por tipo de produto, a vegan pasta seca detinha 65,23% da participação do mercado de vegan pasta em 2026, enquanto a vegan pasta pronta para consumo está prevista para expandir a um CAGR de 11,21% até 2032.
• Por fonte, a vegan pasta à base de grão-de-bico detinha 42,12% da participação do mercado de vegan pasta em 2026, enquanto a vegan pasta à base de lentilha está prevista para expandir a um CAGR de 11,45% até 2032.
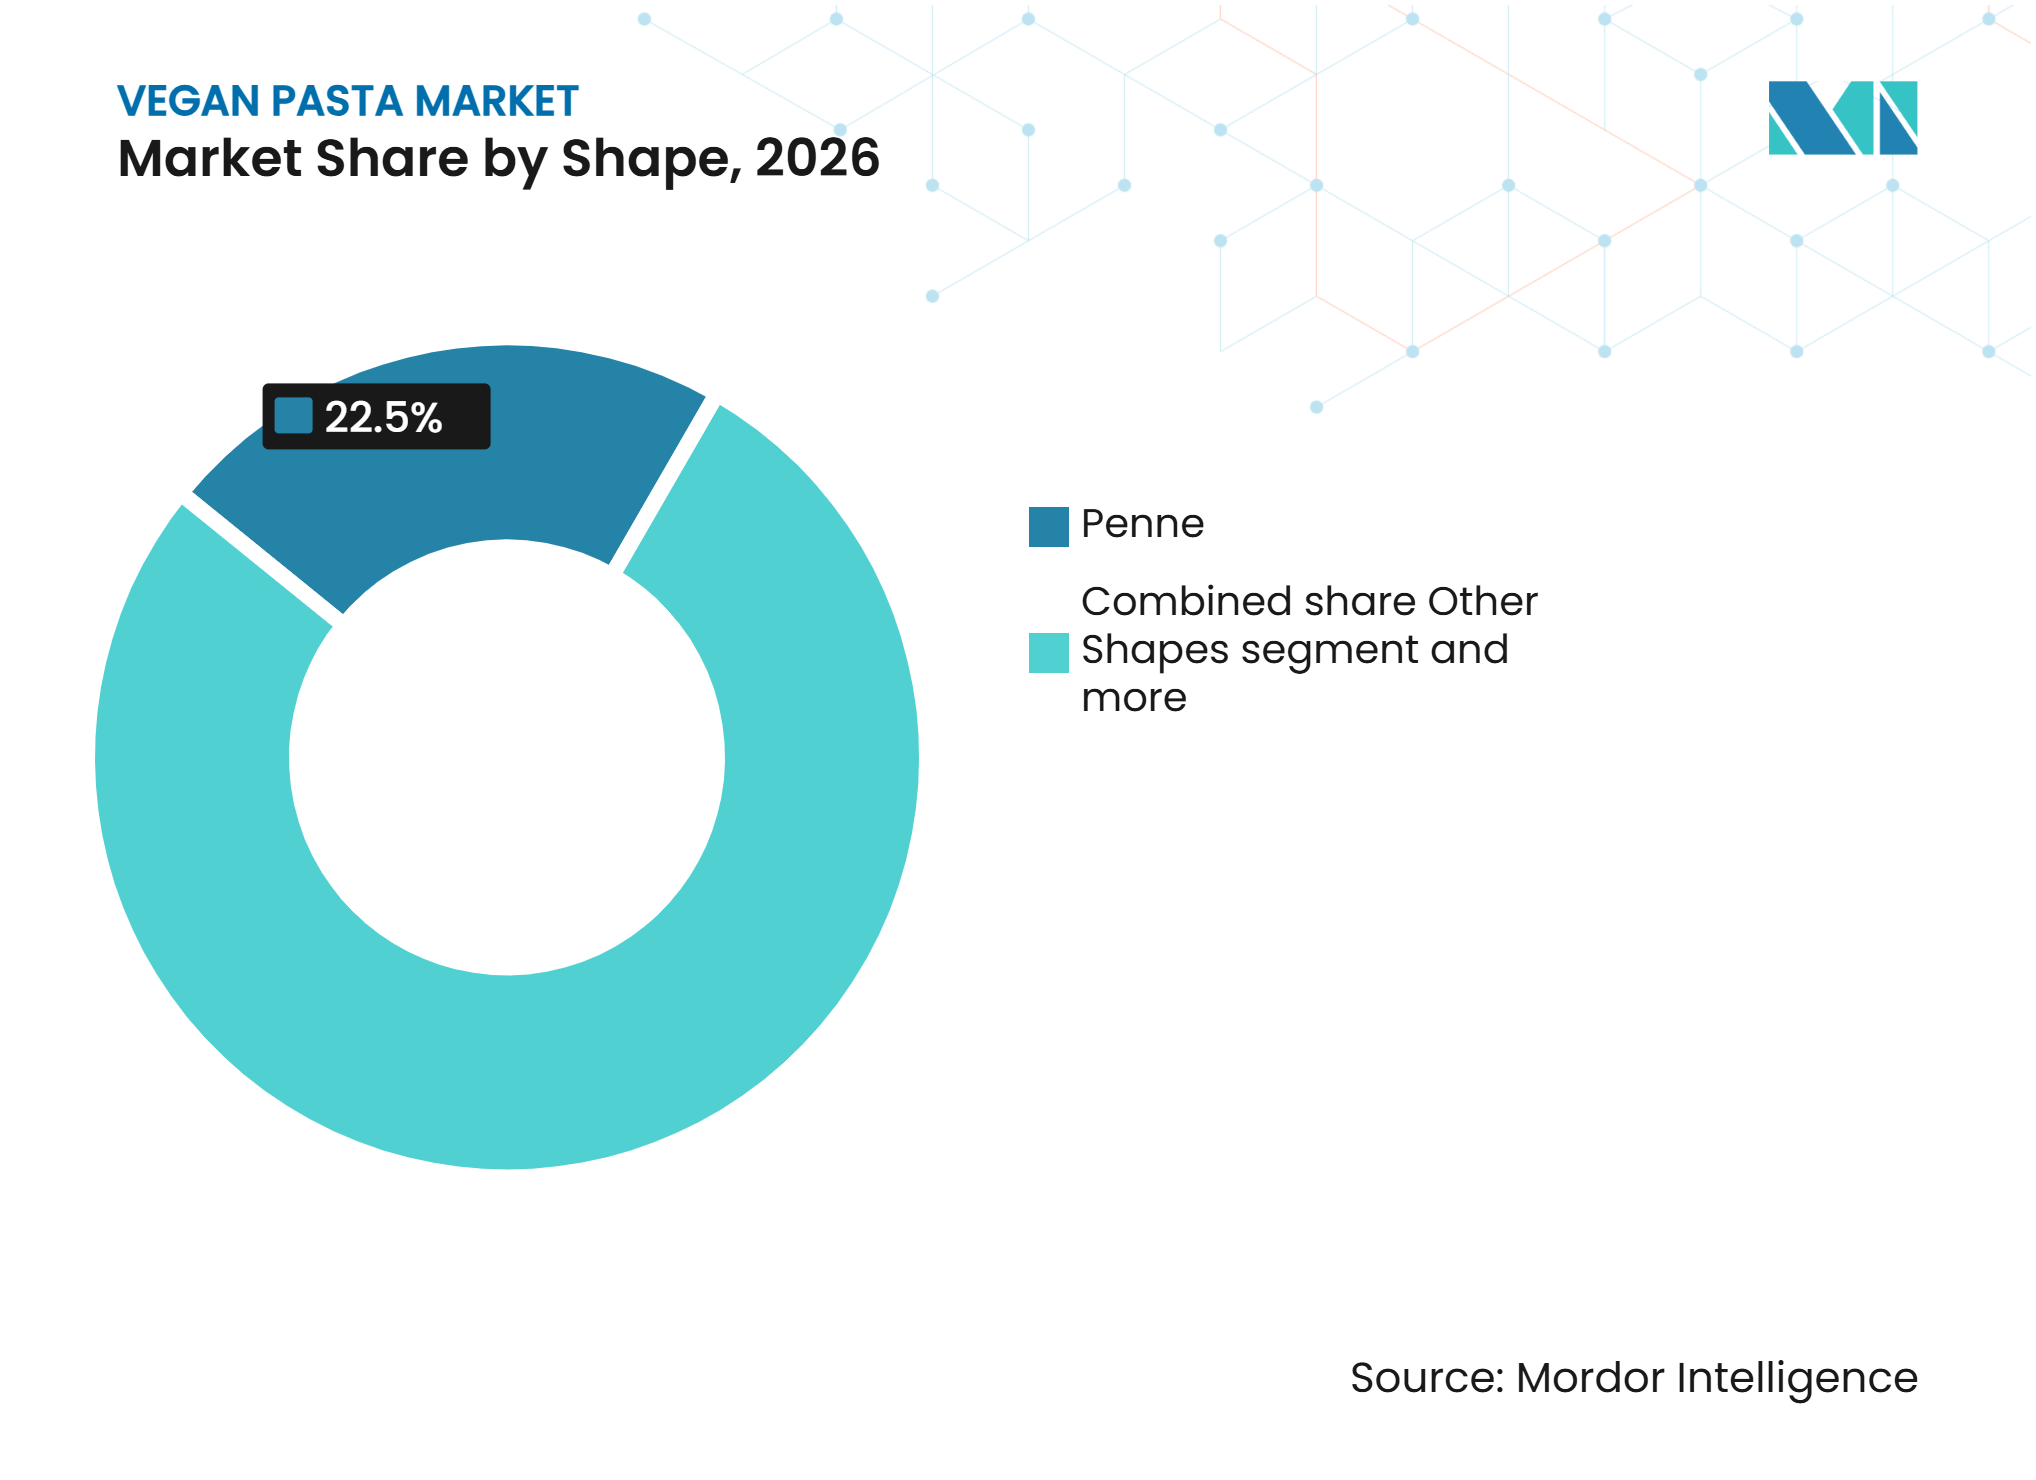
• Por formato, o penne detinha 22,56% da participação do mercado de vegan pasta em 2026, enquanto outros formatos estão previstos para expandir a um CAGR de 10,95% até 2032.
• Por tipo de embalagem, as caixas detinham 53,45% da participação do mercado de vegan pasta em 2026, enquanto os pacotes e sachês estão previstos para expandir a um CAGR de 10,85% até 2032.
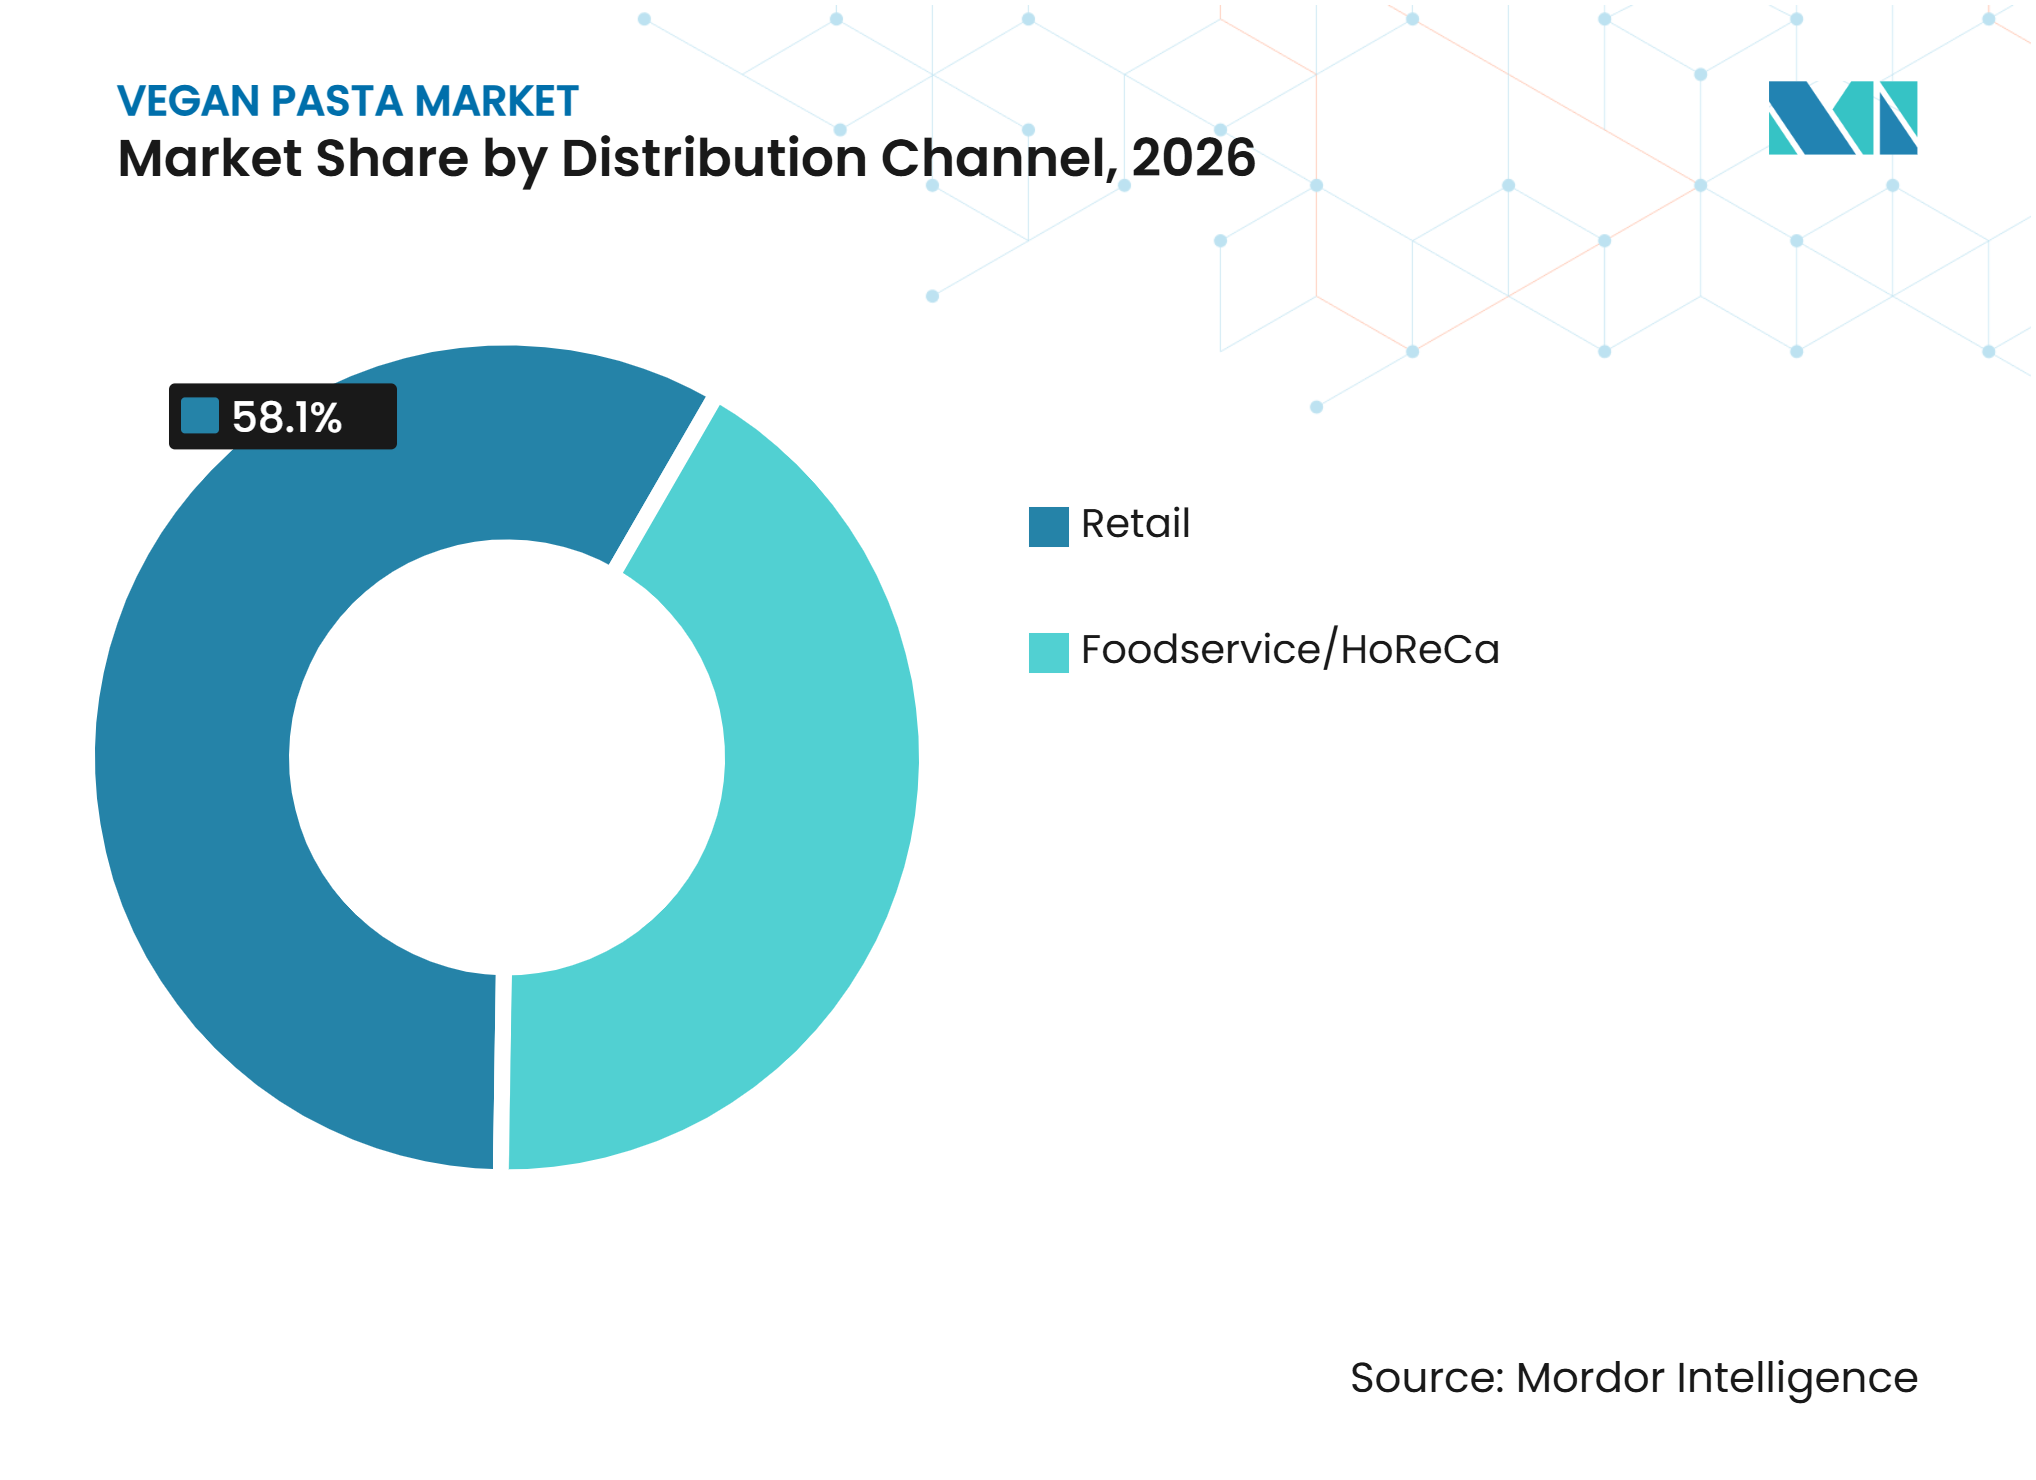
• Por canal de distribuição, o varejo detinha 58,13% da participação do mercado de vegan pasta em 2026, enquanto o foodservice/HoReCa está previsto para expandir a um CAGR de 11,65% até 2032.
• Por geografia, a Europa detinha 33,65% da participação do mercado de vegan pasta em 2026, enquanto a Ásia-Pacífico está prevista para expandir a um CAGR de 11,75% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Vegan Pasta*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das ocasiões de consumo vegano e flexitariano | +2.1% | Global | Médio prazo (2 a 4 anos) |
| Demanda por bases de refeição ricas em proteínas e fibras | +1.9% | América do Norte e UE, com expansão para a APAC | Médio prazo (2 a 4 anos) |
| Crescente preferência dos consumidores por refeições convenientes e de preparo rápido | +1.3% | Global | Curto prazo (≤ 2 anos) |
| Inovação que melhora o sabor, a textura e o desempenho culinário da vegan pasta | +1.7% | Global | Médio prazo (2 a 4 anos) |
| Crescente demanda por vegan pasta premium, orgânica e com rótulo limpo | +1.4% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Expansão dos portfólios de produtos à base de plantas pelos fabricantes de massas | +1.0% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Ocasiões de Consumo Vegano e Flexitariano
A crescente adoção de dietas flexitarianas está impulsionando a demanda por vegan pasta além dos consumidores que seguem estritamente dietas veganas ou vegetarianas. Por exemplo, de acordo com pesquisa publicada pelo Good Food Institute Europe, 47% dos adultos alemães e 41% dos adultos do Reino Unido relataram estar reduzindo ativamente o consumo de carne ou seguindo uma dieta sem carne. Além disso, em maio de 2025, 38% dos adultos em ambos os países pretendiam aumentar o consumo de alimentos à base de plantas [1]. Essas mudanças nas preferências alimentares estão incentivando os consumidores a incorporar alternativas à base de plantas em suas refeições regulares, em vez de limitar seu uso a ocasiões específicas, criando oportunidades para os fabricantes de vegan pasta atrair uma base de consumidores mais ampla por meio de sabores familiares, texturas atraentes, benefícios nutricionais e formatos de produtos convenientes.
Demanda por Bases de Refeição Ricas em Proteínas e Fibras
O crescente interesse dos consumidores em dietas ricas em proteínas e fibras está criando oportunidades para a vegan pasta feita de leguminosas, grãos e outros ingredientes vegetais ricos em nutrientes. Por exemplo, em julho de 2025, de acordo com o International Food Information Council, 70% dos americanos estavam tentando aumentar a ingestão de proteínas, enquanto 35% relataram tê-lo feito no ano anterior [2]. Refletindo essa demanda, a Otelia lançou sua vegan pasta proteica orgânica certificada em abril de 2025, feita de feijão preto, edamame e grão-de-bico de soja, oferecendo 21g de proteína e 9g de fibra por porção. Esses desenvolvimentos destacam oportunidades para os fabricantes posicionarem a vegan pasta como uma opção nutritiva de refeição diária, mantendo sabores familiares e preparo conveniente.
Crescente Preferência dos Consumidores por Refeições Convenientes e de Preparo Rápido
A crescente preferência por soluções de refeições convenientes está apoiando a demanda por produtos de vegan pasta que simplificam o preparo diário das refeições. Por exemplo, em fevereiro de 2026, de acordo com o relatório do American Frozen Food Institute (AFFI), 40% dos compradores consomem alimentos congelados a cada poucos dias ou diariamente, enquanto 77% compram alimentos congelados com uma refeição ou dia específico em mente [3]. Além disso, 30% dos consumidores planejam aumentar suas compras de alimentos congelados, com a facilidade de preparo figurando entre os três principais fatores que influenciam as decisões de compra. A White Rabbit oferece refeições prontas congeladas de vegan pasta, incluindo Sedanini Arrabbiata e Pennette Carbonara, com alternativas à base de plantas para ingredientes de carne. Essas opções de refeições prontas ampliam a disponibilidade de pratos de massa à base de plantas e atendem aos consumidores que buscam preparo de refeições rápido e fácil.
Inovação que Melhora o Sabor, a Textura e o Desempenho Culinário da Vegan Pasta
A inovação contínua em ingredientes à base de plantas e tecnologias de processamento de alimentos está melhorando o sabor, a textura e o desempenho culinário da vegan pasta. Os fabricantes estão explorando ingredientes alternativos, como leguminosas, grãos e farinhas à base de vegetais, para desenvolver massas com maior firmeza, elasticidade e sensação na boca. Melhorias nas técnicas de formulação e processamento também estão ajudando a resolver desafios comuns, como amolecimento excessivo, quebra e sabores residuais indesejáveis, tornando a vegan pasta mais comparável à massa convencional. Esses desenvolvimentos estão melhorando a qualidade dos produtos, ampliando a aceitação dos consumidores e incentivando os fabricantes a introduzir opções de vegan pasta mais atraentes e versáteis.
Análise de Impacto das Restrições do Mercado de Vegan Pasta*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmios de preço da vegan pasta em comparação com a massa de trigo convencional | -1.6% | Global, mais acentuado na América do Sul, MEA e mercados da UE sensíveis a preços | Médio prazo (2 a 4 anos) |
| Variabilidade nas características sensoriais e no desempenho culinário da vegan pasta | -0.9% | Global | Curto prazo (≤ 2 anos) |
| Flutuações no fornecimento e nos preços de leguminosas, grãos e cereais especiais | -0.7% | Global, núcleo APAC, com expansão para MEA | Médio prazo (2 a 4 anos) |
| Complexidades associadas à certificação vegana, contato cruzado com alérgenos e requisitos de rotulagem | -0.5% | UE e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prêmios de Preço da Vegan Pasta em Comparação com a Massa de Trigo Convencional
A vegan pasta geralmente apresenta um prêmio de preço em relação à massa de trigo convencional devido aos custos mais elevados de matérias-primas alternativas, processamento especializado e formulação de produtos. Ingredientes como lentilhas, grão-de-bico, ervilhas e outras proteínas vegetais são geralmente mais caros do que o trigo tradicional, aumentando os custos de fabricação. Requisitos de produção especializados, volumes de fabricação menores e economias de escala limitadas contribuem ainda mais para preços de varejo mais elevados. Essas diferenças de preço podem reduzir a acessibilidade para consumidores sensíveis a preços, particularmente em mercados onde a massa convencional está amplamente disponível a preços mais baixos, potencialmente limitando a adoção mais ampla e as compras recorrentes.
Variabilidade nas Características Sensoriais e no Desempenho Culinário da Vegan Pasta
Os fabricantes de vegan pasta enfrentam desafios para manter sabor, textura e desempenho culinário consistentes em produtos feitos de diferentes ingredientes à base de plantas. Farinhas alternativas derivadas de leguminosas, grãos e vegetais variam em composição de proteínas, fibras e amido, o que afeta a estrutura da massa, a firmeza, a elasticidade e o comportamento durante o cozimento. Essas diferenças podem resultar em textura irregular, amolecimento excessivo, quebra ou alterações no sabor após o cozimento. Atender às expectativas dos consumidores em relação ao sabor e à textura requer seleção cuidadosa de ingredientes, ajustes de formulação e otimização do processamento, o que aumenta a complexidade do desenvolvimento de produtos para os fabricantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Produtos Secos Lideram Enquanto os Formatos Prontos para Consumo Expandem as Ocasiões de RefeiçãoA vegan pasta seca detinha 65,23% da participação do mercado de vegan pasta em 2026. A vegan pasta seca se beneficia de uma vida útil mais longa, tornando-a adequada para distribuição em supermercados convencionais, aquisição para foodservice e armazenamento doméstico. Sua compatibilidade com a infraestrutura de fabricação de massas existente e as práticas de cozimento familiares permite que as marcas entrem no mercado de vegan pasta por meio de um formato de produto estabelecido. Em comparação com as alternativas frescas e congeladas, a massa seca também requer logística de controle de temperatura menos complexa, apoiando uma distribuição geográfica mais ampla e uma gestão de estoque mais flexível. Seus métodos de preparo familiares e a adequação para posicionamento ao lado da massa convencional reduzem ainda mais as barreiras à adoção pelos consumidores e às operações de varejo.
A vegan pasta pronta para consumo está prevista para expandir a um CAGR de 11,21% até 2032. Os produtos de vegan pasta em porção individual atendem aos consumidores que buscam refeições convenientes e de preparo rápido com flexibilidade de porção. Esses produtos combinam massa pré-cozida, proteínas vegetais e molhos preparados para oferecer soluções práticas de almoço e jantar. O crescente interesse de compradores de varejo e foodservice em refeições prontas à base de plantas ricas em proteínas e em porção individual está criando oportunidades para os fabricantes expandirem suas ofertas. Inovações em embalagens, gestão de vida útil e processamento de alimentos estão ajudando a manter a qualidade, o sabor e a textura do produto durante o armazenamento e o reaquecimento. Receitas familiares, formulações de ingredientes simples e posicionamento nutricional claro aumentam ainda mais o apelo ao consumidor, permitindo que as marcas de vegan pasta atendam às ocasiões de refeições convenientes e alcancem uma base de consumidores mais ampla.



Por Fonte:
Grão-de-bico Detém a Maior Posição Enquanto a Lentilha Ganha ImpulsoA vegan pasta à base de grão-de-bico detinha 42,12% da participação do mercado de vegan pasta em 2026. A vegan pasta à base de grão-de-bico se beneficia da forte familiaridade dos consumidores e de seu posicionamento nutricional, particularmente como fonte de proteína vegetal e fibra alimentar. Sua presença estabelecida na categoria de massas alternativas a torna uma opção acessível para consumidores que exploram alternativas à base de plantas à massa de trigo convencional. A farinha de grão-de-bico pode ser usada em vários formatos de massa e aplicações de refeições familiares, incluindo saladas, pratos de massa assada e refeições em família, apoiando maior disponibilidade de produtos e consumo diário. Seu perfil de ingrediente reconhecível também ajuda os fabricantes a comunicar os benefícios do produto e incentivar a adoção pelos consumidores.
A vegan pasta à base de lentilha está prevista para expandir a um CAGR de 11,45% até 2032. A vegan pasta à base de lentilha oferece aos fabricantes oportunidades para desenvolver produtos nutricionalmente diferenciados, mantendo versatilidade em vários formatos de massa e aplicações de refeições. A farinha de lentilha oferece propriedades úteis de absorção de água e ligação, apoiando a formulação de massas e o desenvolvimento de produtos. Pesquisas sobre isolado de proteína de lentilha vermelha também destacaram melhorias no perfil de aminoácidos, na digestibilidade do amido e no conteúdo fenólico antioxidante em aplicações de massa, criando oportunidades para um posicionamento nutricional aprimorado. O fornecimento de múltiplas origens pode apoiar a disponibilidade de matérias-primas, enquanto melhorias na consistência da farinha e nas técnicas de processamento ajudam os fabricantes a alcançar textura desejável e desempenho culinário confiável.
Por Formato:
O Penne Permanece Familiar Enquanto os Formatos Especiais Constroem DiferenciaçãoO penne representou 22,56% do mercado de vegan pasta em 2026. O penne ocupa uma posição forte no mercado de vegan pasta devido ao seu formato familiar, superfície estriada e versatilidade em uma variedade de aplicações de refeições. Sua estrutura permite que retenha molhos de forma eficaz e funcione bem em pratos assados, saladas e receitas tradicionais de massa. O formato familiar também incentiva os consumidores a explorar alternativas veganas sem alterar suas preferências habituais de refeição. A adequação do penne para produção usando farinhas à base de leguminosas apoia ainda mais sua disponibilidade em linhas de produtos à base de plantas. Enquanto isso, o espaguete atende às ocasiões de refeições italianas tradicionais, os cotovelos e o macarrão servem a aplicações de comfort food, e o fusilli e o rotini oferecem opções versáteis para refeições à base de molho e pratos preparados.
Outros formatos estão previstos para expandir a um CAGR de 10,95% até 2032. Os formatos de massa regionais e especiais permitem que os fabricantes introduzam maior variedade culinária e diferenciem suas ofertas de vegan pasta por meio de formatos distintos e aplicações de refeições. Esses formatos atraem consumidores que buscam novas experiências gastronômicas e fornecem a chefs e operadores de foodservice oportunidades para apresentações criativas de alimentos. Os avanços na tecnologia de extrusão e nas capacidades de fabricação especializadas estão permitindo que os produtores desenvolvam uma gama mais ampla de formatos usando ingredientes alternativos à base de plantas. Os fabricantes estabelecidos podem expandir ainda mais seus portfólios aproveitando a escala de produção e as parcerias de fabricação. A introdução de formatos diversificados também permite que as marcas visem preferências culinárias específicas, complementem diferentes molhos e atendam a variadas aplicações de foodservice e varejo.

Por Tipo de Embalagem:
Caixas Proporcionam Presença nas Prateleiras Enquanto os Sachês Atendem a Novos CanaisAs caixas detinham 53,45% da participação do mercado de vegan pasta em 2026. A embalagem em caixa de papelão continua sendo um formato preferido para a vegan pasta devido à sua estrutura rígida, proteção do produto e apresentação eficaz nas prateleiras do varejo. Ela fornece espaço suficiente para que os fabricantes comuniquem atributos importantes do produto, incluindo teor de proteínas e fibras, fontes de ingredientes, status orgânico e certificações relevantes. A área de rotulagem maior também suporta a inclusão de instruções de preparo, informações sobre alérgenos e códigos QR, melhorando assim a transparência do produto. Sua compatibilidade com os sistemas de prateleiras de mercearia seca estabelecidos torna as caixas adequadas para distribuição no varejo convencional e porções domésticas padrão. Além disso, designs de embalagem atraentes ajudam os fabricantes a fortalecer a visibilidade da marca e comunicar o posicionamento de produto premium, ao mesmo tempo em que apoiam decisões de compra informadas pelos consumidores.
Os pacotes e sachês estão previstos para crescer a um CAGR de 10,85% até 2032. A embalagem flexível oferece aos fabricantes uma solução leve e eficiente em espaço para produtos de vegan pasta, particularmente para formatos de porção individual, distribuição por e-commerce e suprimentos a granel para foodservice. Seu design compacto suporta armazenamento, transporte e manuseio eficientes, tornando-o adequado para canais diretos ao consumidor e operações comerciais de foodservice. As embalagens flexíveis também oferecem oportunidades para desenvolver formatos de embalagem alinhados com diferentes tamanhos de porção e ocasiões de consumo. Melhorias nos materiais de embalagem, tecnologias de selagem e designs de fechamento ajudam a manter a proteção e a qualidade do produto durante a distribuição e o armazenamento. Com um design de rótulo eficaz, os fabricantes podem comunicar detalhes de ingredientes, informações sobre alérgenos, atributos nutricionais e instruções de preparo, atendendo aos requisitos dos compradores de varejo e foodservice.
Por Canal de Distribuição:
O Varejo Proporciona Alcance Enquanto o HoReCa Adiciona Demanda RecorrenteO varejo detinha 58,13% da participação do mercado de vegan pasta em 2026. Os canais de varejo desempenham um papel fundamental na expansão da acessibilidade e visibilidade da vegan pasta ao posicionar os produtos ao lado da massa convencional e outros itens básicos de despensa. Supermercados e hipermercados proporcionam amplo alcance ao consumidor, enquanto o varejo online oferece maior variedade de produtos por meio de pacotes sortidos, assinaturas e informações detalhadas sobre os produtos. Lojas de conveniência e mercearias melhoram ainda mais a acessibilidade entre os consumidores urbanos que buscam soluções práticas de refeição. As plataformas de varejo também oferecem oportunidades para marcas emergentes construírem reconhecimento, comunicarem benefícios nutricionais e introduzirem novas variedades de produtos. Rotulagem clara, desempenho culinário confiável, preços competitivos e tamanhos de embalagem convenientes podem fortalecer a confiança do consumidor e incentivar compras recorrentes.
O foodservice e o HoReCa estão previstos para expandir a um CAGR de 11,65% até 2032. Os canais de foodservice e HoReCa oferecem oportunidades para os fabricantes de vegan pasta estabelecerem demanda recorrente por meio de restaurantes, hotéis, serviços de catering e instalações de alimentação institucional. Posicionamentos em cardápios e contratos de catering podem apresentar a vegan pasta a uma base de consumidores mais ampla, ao mesmo tempo em que apoiam volumes de aquisição consistentes. A crescente adoção de opções de refeições à base de plantas no foodservice institucional cria ainda mais oportunidades para produtos de massa à base de leguminosas em refeitórios e cozinhas comerciais. Os compradores de foodservice valorizam formatos de embalagem a granel, fornecimento confiável, eficiência de custos e desempenho culinário consistente durante o preparo e o reaquecimento. Os fabricantes que desenvolvem especificações de produtos, formatos de embalagem e arranjos de fornecimento adequados para cozinhas comerciais podem fortalecer sua presença neste canal e expandir o uso da vegan pasta em aplicações profissionais de foodservice.
Análise Geográfica
Europa
A Europa detinha 33,65% da participação do mercado de vegan pasta em 2026. A Europa ocupa uma posição forte no mercado de vegan pasta, apoiada pelo alto consumo de massas, redes estabelecidas de varejo de alimentos saudáveis e crescente familiaridade dos consumidores com alimentos à base de plantas. O crescente interesse em alternativas nutritivas, ingredientes ricos em proteínas, rotulagem transparente de produtos e experiências gastronômicas premium está impulsionando o crescimento do mercado. A infraestrutura de varejo bem estabelecida da região e os fortes hábitos de consumo de massas oferecem aos fabricantes oportunidades para expandir tanto as ofertas premium quanto as de consumo diário. Os marcos estabelecidos de segurança alimentar, alérgenos e certificação orgânica incentivam ainda mais a qualidade dos produtos, a transparência e a conformidade regulatória nos mercados europeus.
Ásia-Pacífico
A Ásia-Pacífico está prevista para expandir a um CAGR de 11,75% até 2032. A Ásia-Pacífico apresenta oportunidades crescentes para o mercado de vegan pasta, apoiadas pelo aumento da urbanização, pela expansão do acesso a alimentos à base de plantas e pelo desenvolvimento de canais de distribuição premium de varejo, foodservice e online. O crescente interesse dos consumidores em alternativas alimentares mais saudáveis e a maior disponibilidade de produtos estão incentivando os fabricantes a expandir sua presença na região. A crescente popularidade das massas e o aumento da conscientização sobre ingredientes à base de plantas apoiam ainda mais o desenvolvimento do mercado. A região também oferece oportunidades para os fabricantes introduzirem produtos adequados às preferências alimentares locais, ao poder de compra e aos hábitos de consumo. A expansão das plataformas de varejo digital e as melhorias na infraestrutura de distribuição podem ajudar as marcas emergentes a alcançar consumidores preocupados com a saúde, enquanto formulações de produtos adaptadas localmente e preços competitivos podem fortalecer a penetração no mercado.
América do Norte e Regiões Emergentes
A América do Norte se beneficia de uma base de consumidores estabelecida para massas à base de plantas, apoiada pela crescente familiaridade com ingredientes alternativos e pelo interesse em produtos alimentares ricos em proteínas e fibras. A infraestrutura de varejo desenvolvida e as aplicações de foodservice em expansão oferecem aos fabricantes oportunidades para fortalecer a disponibilidade de produtos em toda a região. A América do Sul oferece potencial de crescimento por meio de hábitos estabelecidos de consumo de massas, crescente urbanização e interesse crescente em opções de alimentos funcionais. Enquanto isso, o Oriente Médio e a África apresentam oportunidades por meio do varejo premium de mercearia, operações de foodservice em expansão, turismo e mudanças nos padrões de consumo urbano. As diferenças nas preferências dos consumidores, no poder de compra e na infraestrutura de distribuição nessas regiões criam oportunidades para os fabricantes desenvolverem portfólios de produtos, estratégias de preços e abordagens de distribuição personalizados para apoiar uma adoção mais ampla da vegan pasta.
Cenário Competitivo
Concentração do Mercado
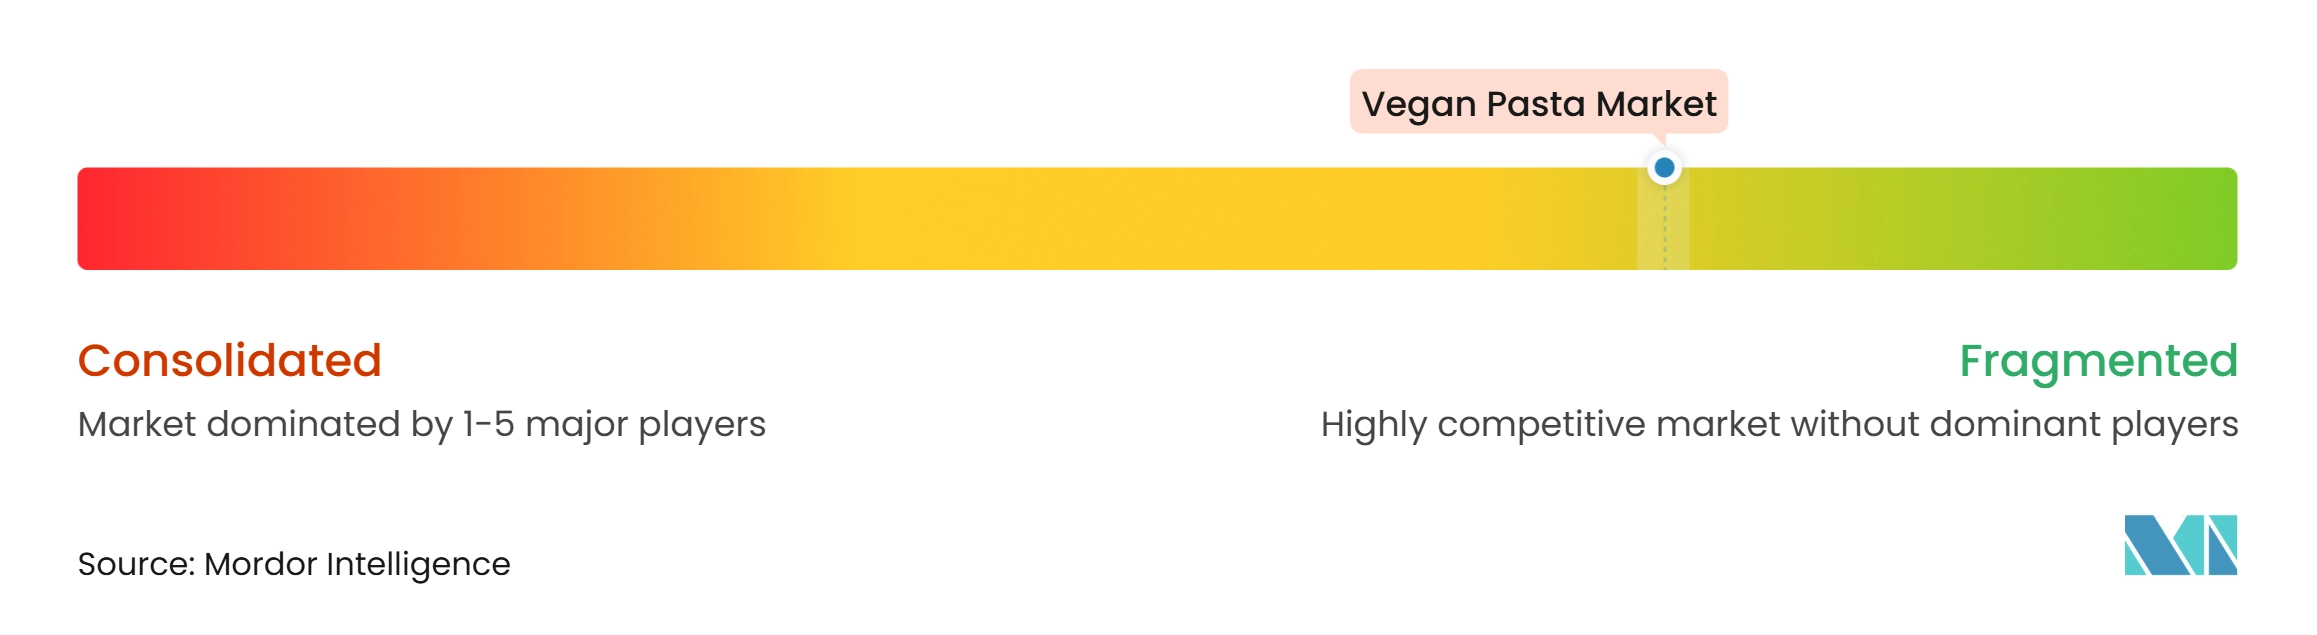
O mercado de vegan pasta possui uma estrutura competitiva fragmentada. O cenário competitivo inclui fabricantes de massas estabelecidos, produtores especializados em alimentos à base de plantas e fabricantes regionais. Os players de maior porte aproveitam suas capacidades de produção, reconhecimento de marca, redes de distribuição e infraestrutura de pesquisa e desenvolvimento para expandir seus portfólios de massas à base de plantas. Seus investimentos em inovação e desenvolvimento de produtos apoiam melhorias nas formulações de ingredientes, características sensoriais e eficiência de fabricação.
Os fabricantes especializados se diferenciam por meio de ingredientes alternativos, posicionamento orgânico, qualidade do produto, rastreabilidade de ingredientes e estratégias de varejo direcionadas. Seus portfólios especializados atendem às preferências dos consumidores por produtos de massa ricos em proteínas, sem glúten, orgânicos e outras alternativas. Os fabricantes estabelecidos também estão ampliando suas ofertas para atrair consumidores do mercado principal, combinando grãos convencionais com ingredientes à base de plantas. O posicionamento competitivo depende cada vez mais de inovação de produtos, fornecimento de matérias-primas, expertise em fabricação e capacidades de distribuição.
Os fabricantes estão fortalecendo suas estratégias de fornecimento para garantir disponibilidade consistente de ingredientes e gerenciar flutuações no fornecimento de matérias-primas. Melhorias nas tecnologias de processamento e na expertise em formulação ajudam a aprimorar a textura do produto, o desempenho culinário e a qualidade geral. As empresas estão adaptando suas ofertas para atender aos requisitos dos clientes de varejo e foodservice, com ênfase em embalagens amigáveis ao consumidor, transparência nutricional, fornecimento a granel e desempenho culinário consistente. Essas estratégias apoiam a expansão do mercado e permitem que os fabricantes atendam à demanda em evolução por produtos de vegan pasta.
Líderes da Indústria de Vegan Pasta
-
Banza LLC
-
Explore Cuisine
-
Fairfax Financial Holdings Limited (AGT Food and Ingredients Inc.)
-
Biovence (Lazzaretti)
-
ITineri S.r.l. (LEGÙ)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vegan Pasta Empresas cobertas neste relatório
- Banza LLC
- Explore Cuisine
- Fairfax Financial Holdings Limited (AGT Food and Ingredients Inc.)
- Biovence (Lazzaretti)
- ITineri S.r.l. (LEGÙ)
- Nature's Mills
- Sfoglini
- Durum Gıda Sanayi ve Ticaret A.Ş. (Pastavilla)
- Barilla Group (Catelli)
- Fundació Privada Ramon Noguera de Girona (Aliments Onyar)
- Rich'in Foodtech
- Anatomico
- Protaste B.V.
- Pianta LLC (Pianta Foods)
- Imsperium Foods AB (PurePasta)
- Melissa-Kikizas S.A.
- Protelle (Protelle Foods)
- The Kraft Heinz Company (KD NotCo)
- mossa GmbH (Pasta Nuova)
- Zanichelli & Govi S.r.l. (Govi Farm)
Desenvolvimentos industriais recentes em Mercado de Vegan Pasta
- Outubro de 2026: A Nepra Foods introduziu a PROPASTA em um novo formato de sachê resselável de 16 onças pela Amazon, expandindo a marca do foodservice para o mercado consumidor de varejo. A massa é explicitamente vegana e sem glúten, formulada com proteínas de cânhamo e ervilha, e fornece proteína vegetal e fibra alimentar. O lançamento ampliou o acesso à linha de massas ricas em proteínas da empresa para consumo doméstico.
- Junho de 2025: A Nuttee Bean Co. lançou uma massa vegana e sem glúten feita de favas. O produto continha três ingredientes e é posicionado como uma alternativa rica em proteínas e fibras à massa convencional.
- Abril de 2025: A Otelia introduziu uma vegan pasta orgânica feita com feijão e água, disponível nas variedades Feijão Preto, Edamame e Grão-de-bico de Soja. Os produtos também são sem glúten e não transgênicos.
Escopo do Relatório Global do Mercado de Vegan Pasta
O mercado de vegan pasta inclui produtos de massa feitos sem ingredientes de origem animal, utilizando fontes à base de plantas, como grão-de-bico, lentilhas, soja e outros ingredientes. O mercado é segmentado por Tipo de Produto, Fonte, Formato, Tipo de Embalagem, Canal de Distribuição e Geografia. Com base no Tipo de Produto, é segmentado em Vegan Pasta Fresca, Seca, Congelada e Pronta para Consumo. Com base na Fonte, inclui Grão-de-bico, Lentilha, Soja e Outras Fontes. Com base no Formato, abrange Penne, Espaguete, Cotovelos, Macarrão, Fusilli, Rotini e Outros Formatos. Com base no Tipo de Embalagem, inclui Caixas, Pacotes e Sachês e Outros Tipos de Embalagem. Com base no Canal de Distribuição, abrange Foodservice/HoReCa e Varejo. Geograficamente, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Vegan Pasta Fresca |
| Vegan Pasta Seca |
| Vegan Pasta Congelada |
| Vegan Pasta Pronta para Consumo |
| Vegan Pasta à Base de Grão-de-bico |
| Vegan Pasta à Base de Lentilha |
| Vegan Pasta à Base de Soja |
| Outras Fontes |
| Penne |
| Espaguete |
| Cotovelos e Macarrão |
| Fusilli e Rotini |
| Outros Formatos |
| Caixas |
| Pacotes e Sachês |
| Outros Tipos de Embalagem |
| Foodservice/HoReCa | |
| Varejo | Supermercados e Hipermercados |
| Lojas de Conveniência e Mercearias | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Vegan Pasta Fresca | |
| Vegan Pasta Seca | ||
| Vegan Pasta Congelada | ||
| Vegan Pasta Pronta para Consumo | ||
| Por Fonte | Vegan Pasta à Base de Grão-de-bico | |
| Vegan Pasta à Base de Lentilha | ||
| Vegan Pasta à Base de Soja | ||
| Outras Fontes | ||
| Por Formato | Penne | |
| Espaguete | ||
| Cotovelos e Macarrão | ||
| Fusilli e Rotini | ||
| Outros Formatos | ||
| Por Tipo de Embalagem | Caixas | |
| Pacotes e Sachês | ||
| Outros Tipos de Embalagem | ||
| Por Canal de Distribuição | Foodservice/HoReCa | |
| Varejo | Supermercados e Hipermercados | |
| Lojas de Conveniência e Mercearias | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de vegan pasta?
O mercado de vegan pasta é avaliado em 0,21 bilhões de USD em 2026 e está projetado para atingir 0,36 bilhões de USD até 2032, crescendo a um CAGR de 9,64% durante 2027–2032.
Qual tipo de produto de vegan pasta possui a maior participação?
A vegan pasta seca lidera com 65,23% de participação em 2026, pois oferece estabilidade em prateleira, preparo familiar e ampla adequação para distribuição.
Qual fonte de ingrediente está crescendo mais rapidamente na vegan pasta?
A vegan pasta à base de lentilha está projetada para expandir a um CAGR de 11,45% até 2032, apoiada por propriedades úteis de ligação e posicionamento nutricional.
Qual região crescerá mais rapidamente no mercado de vegan pasta?
A Ásia-Pacífico está prevista para expandir a um CAGR de 11,75% até 2032, apoiada pela demanda urbana, pelo varejo digital e pela expansão do acesso ao foodservice.