
Taille et part du marché des pâtes vegan
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.22 Milliards de dollars |
| Taille du Marché (2032) | 0.36 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.64 % |
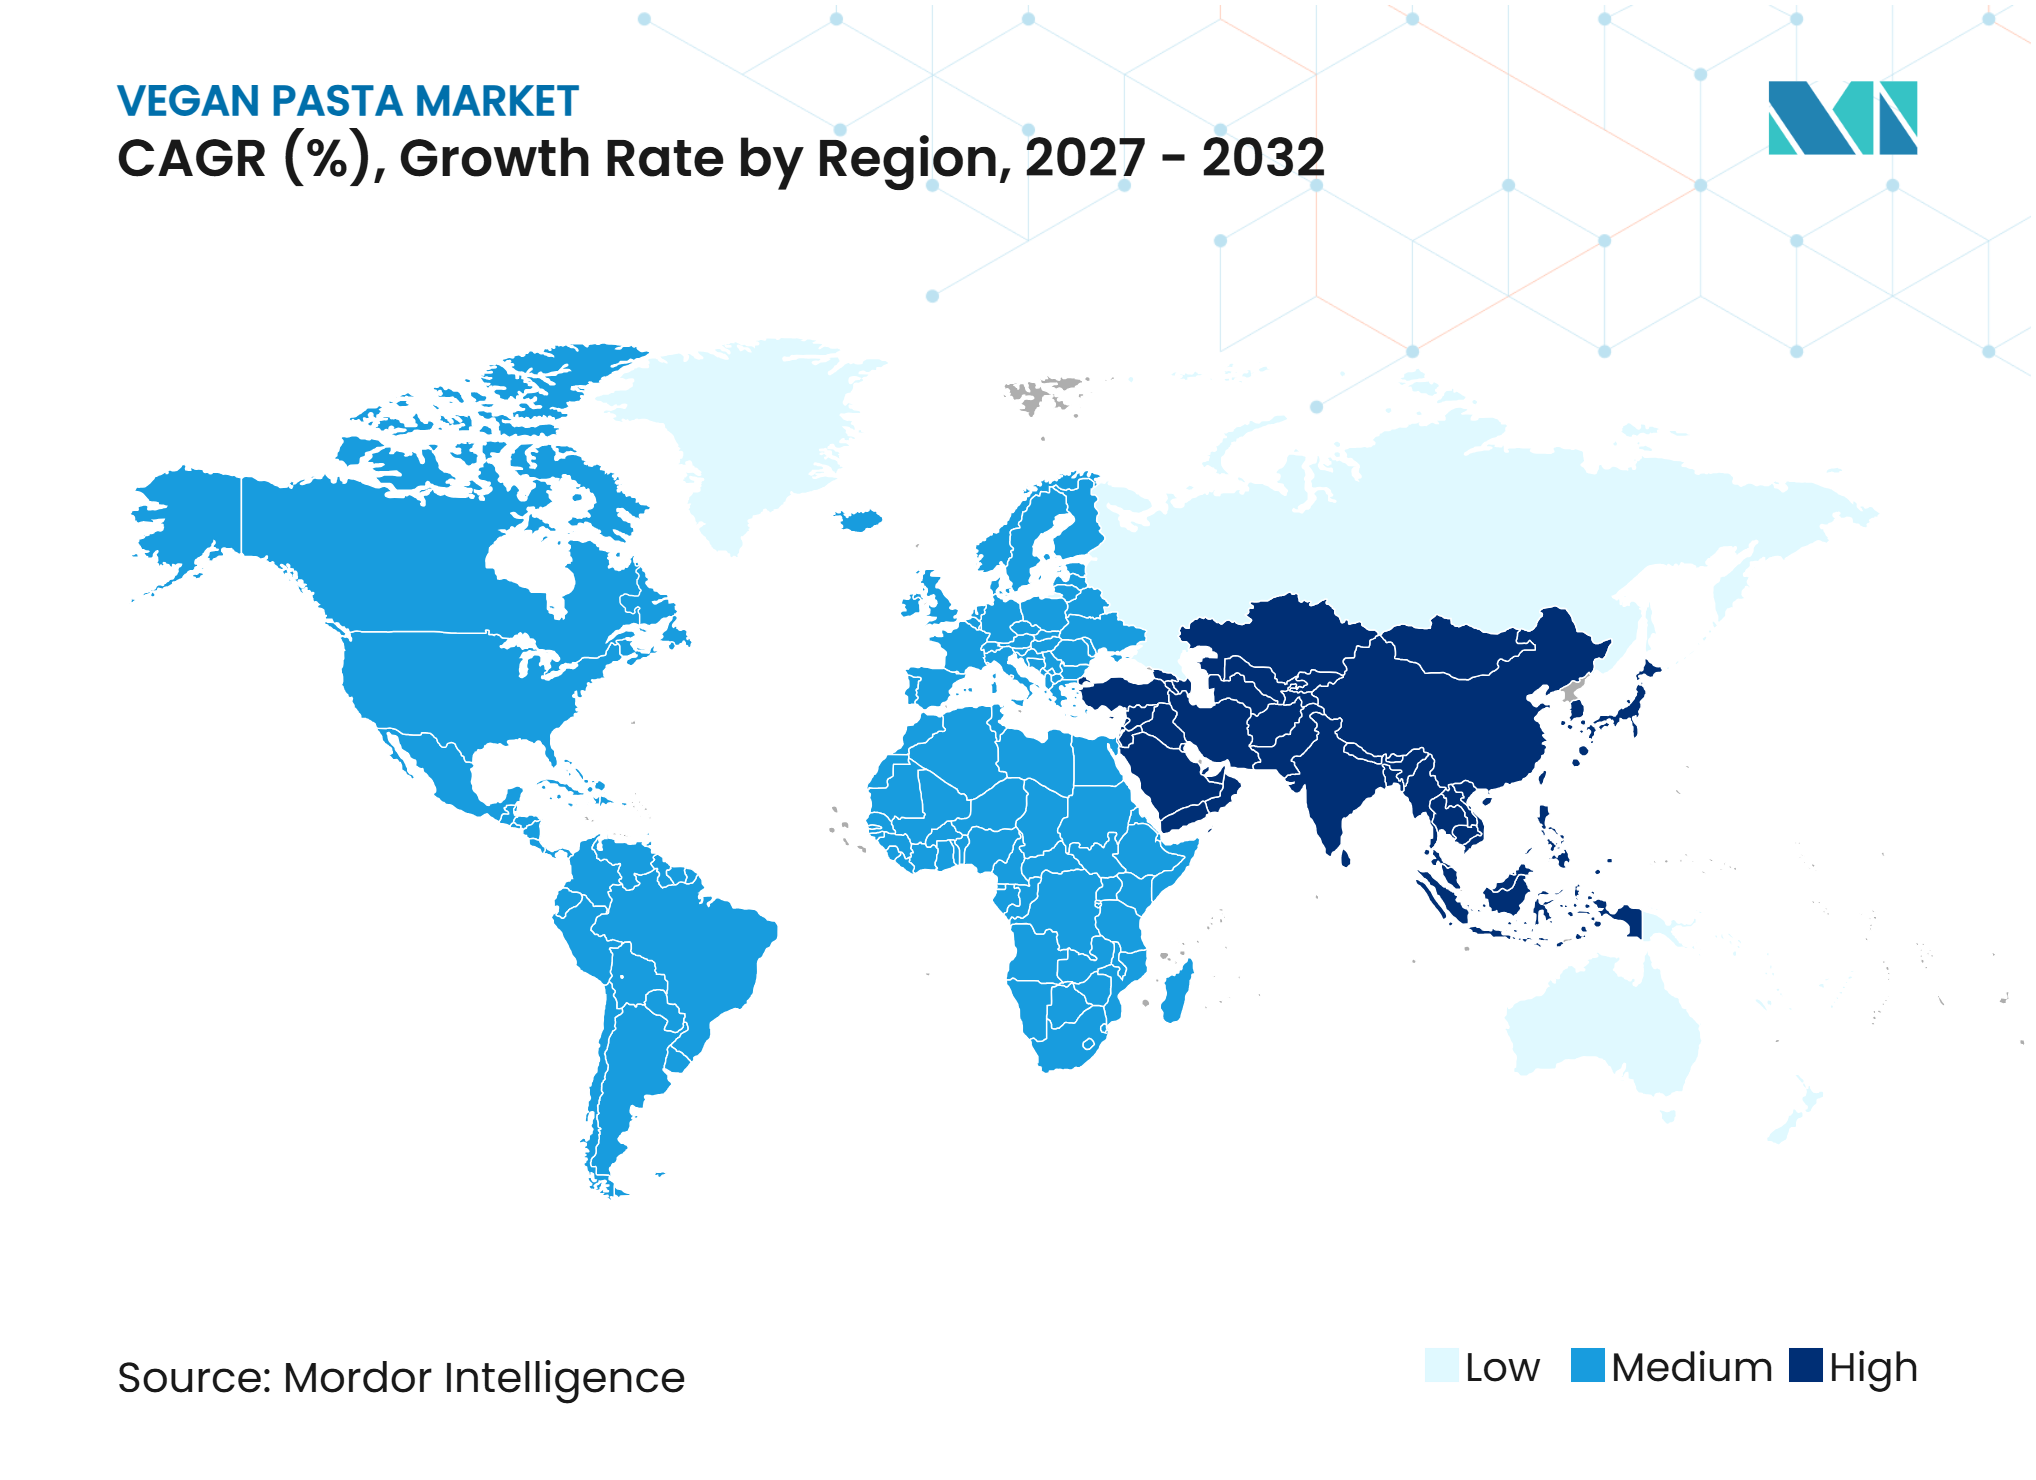
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pâtes vegan par Mordor Intelligence
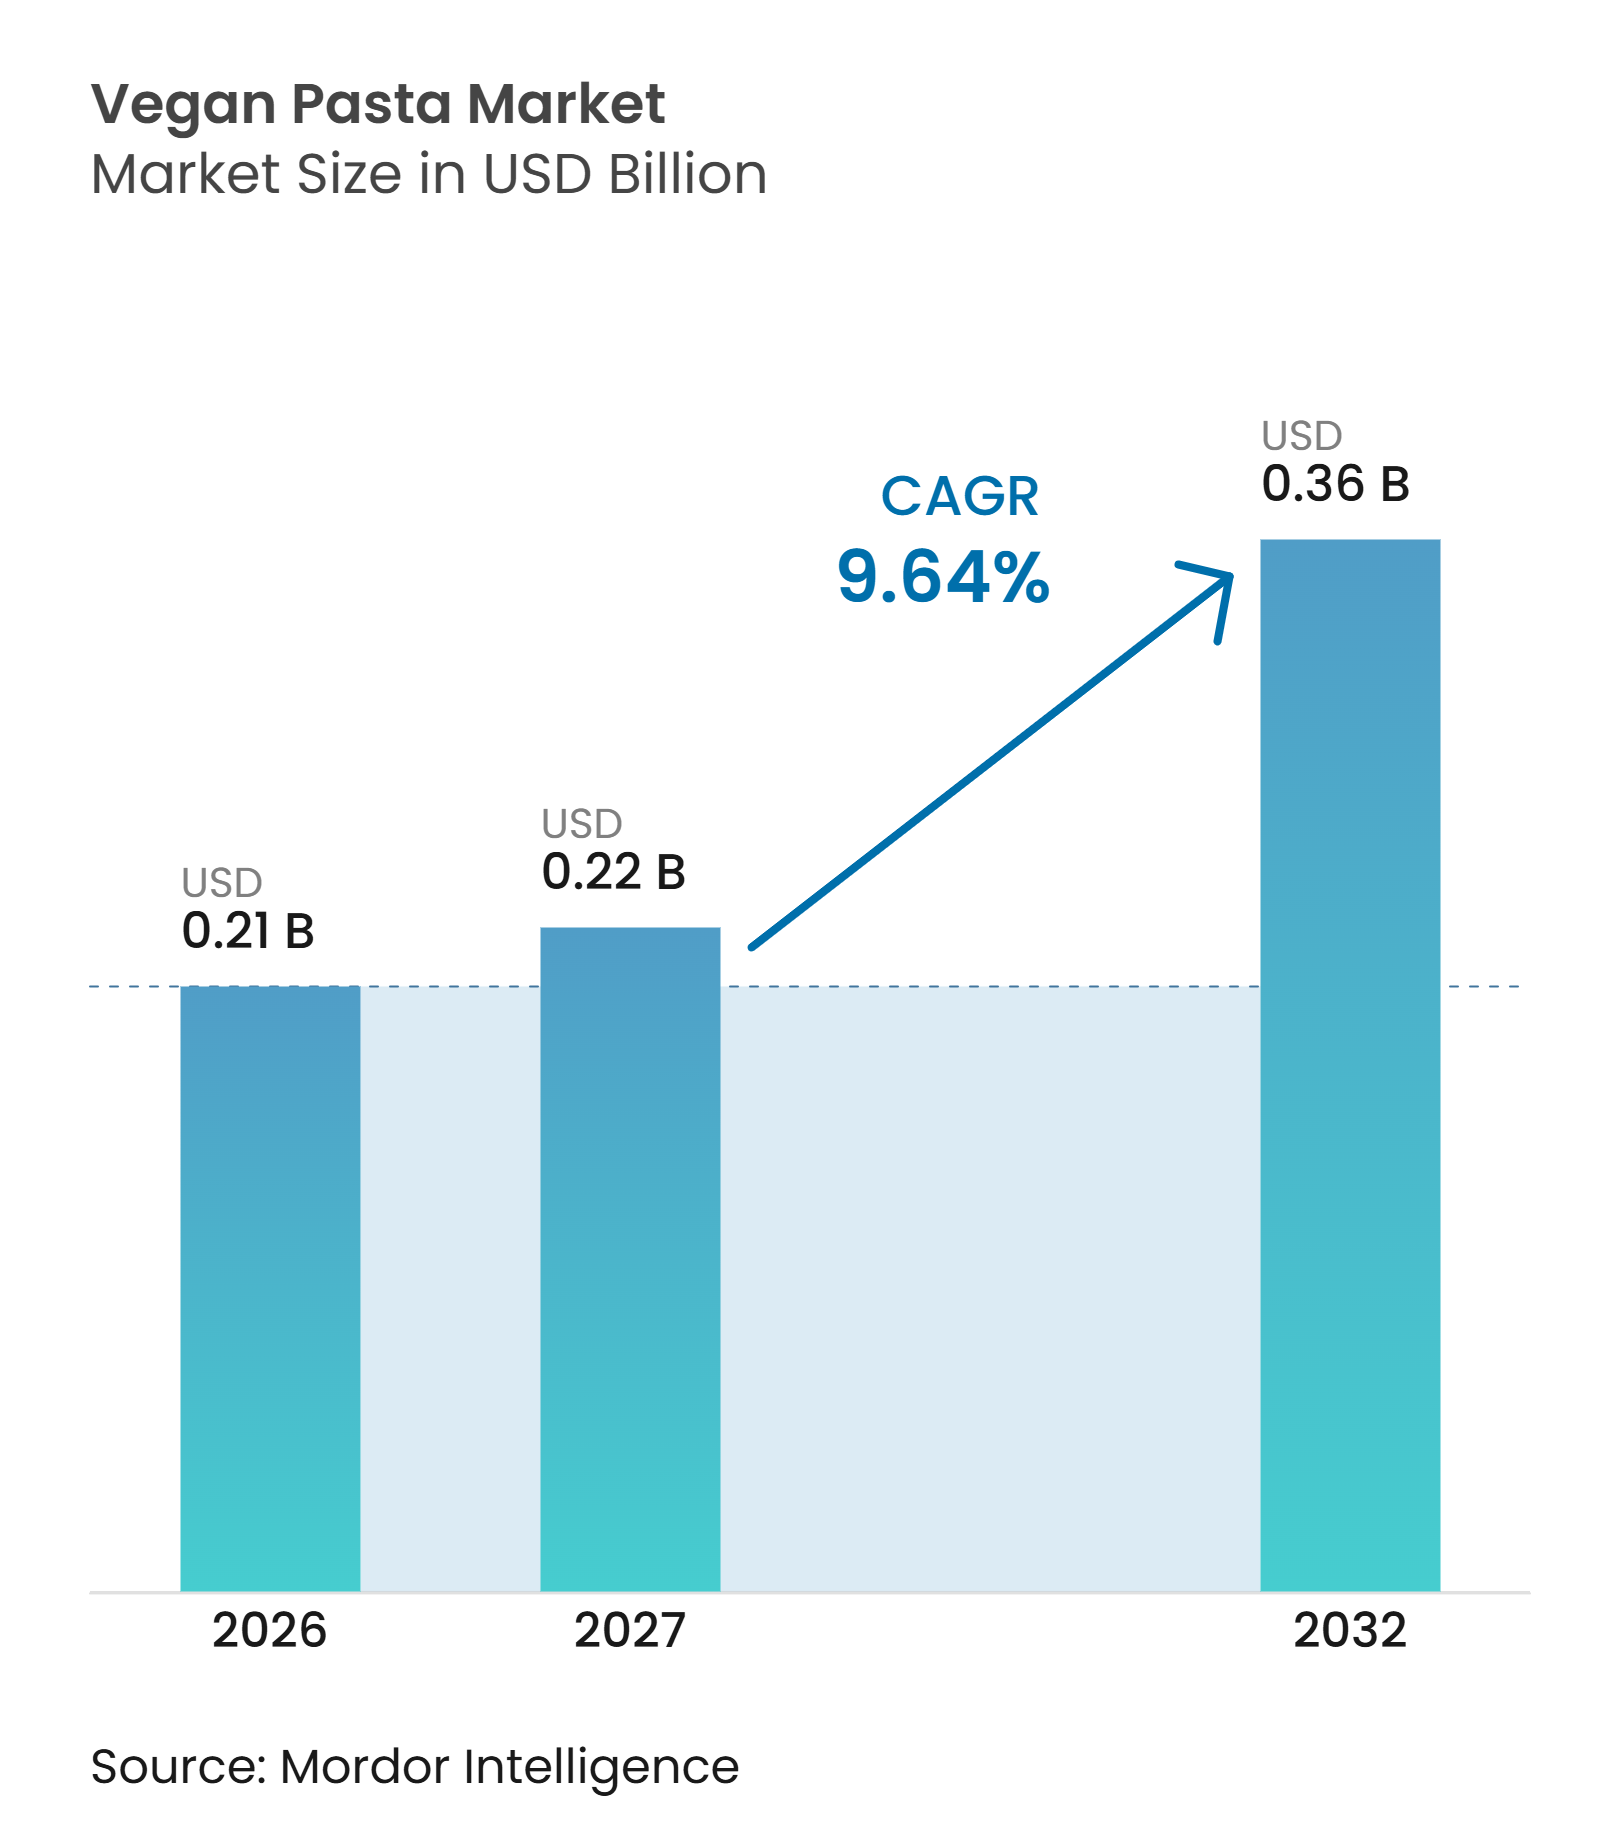
La taille du marché des pâtes vegan devrait croître de 0,21 milliard USD en 2026 à 0,22 milliard USD en 2027 et est prévue pour atteindre 0,36 milliard USD d'ici 2032, à un CAGR de 9,64 % sur la période 2027-2032. Le marché des pâtes vegan est soutenu par l'adoption croissante des régimes flexitariens et l'intérêt grandissant des consommateurs pour les options alimentaires à base végétale. Le marché offre des opportunités de croissance considérables à mesure que les fabricants élargissent leur portée auprès des consommateurs grand public et diversifient leurs offres de produits. L'innovation produit est de plus en plus axée sur l'amélioration du goût, de la texture, de la teneur en protéines et des niveaux de fibres afin de répondre aux préférences évolutives des consommateurs et d'encourager les achats répétés. Les fabricants introduisent également des formats de produits variés et adaptent les emballages pour répondre aux applications de la grande distribution, de la restauration et des plats préparés. Les investissements croissants dans le développement de produits, l'élargissement des réseaux de distribution et l'amélioration de l'approvisionnement en matières premières soutiennent davantage l'expansion du marché.
Principaux enseignements du rapport
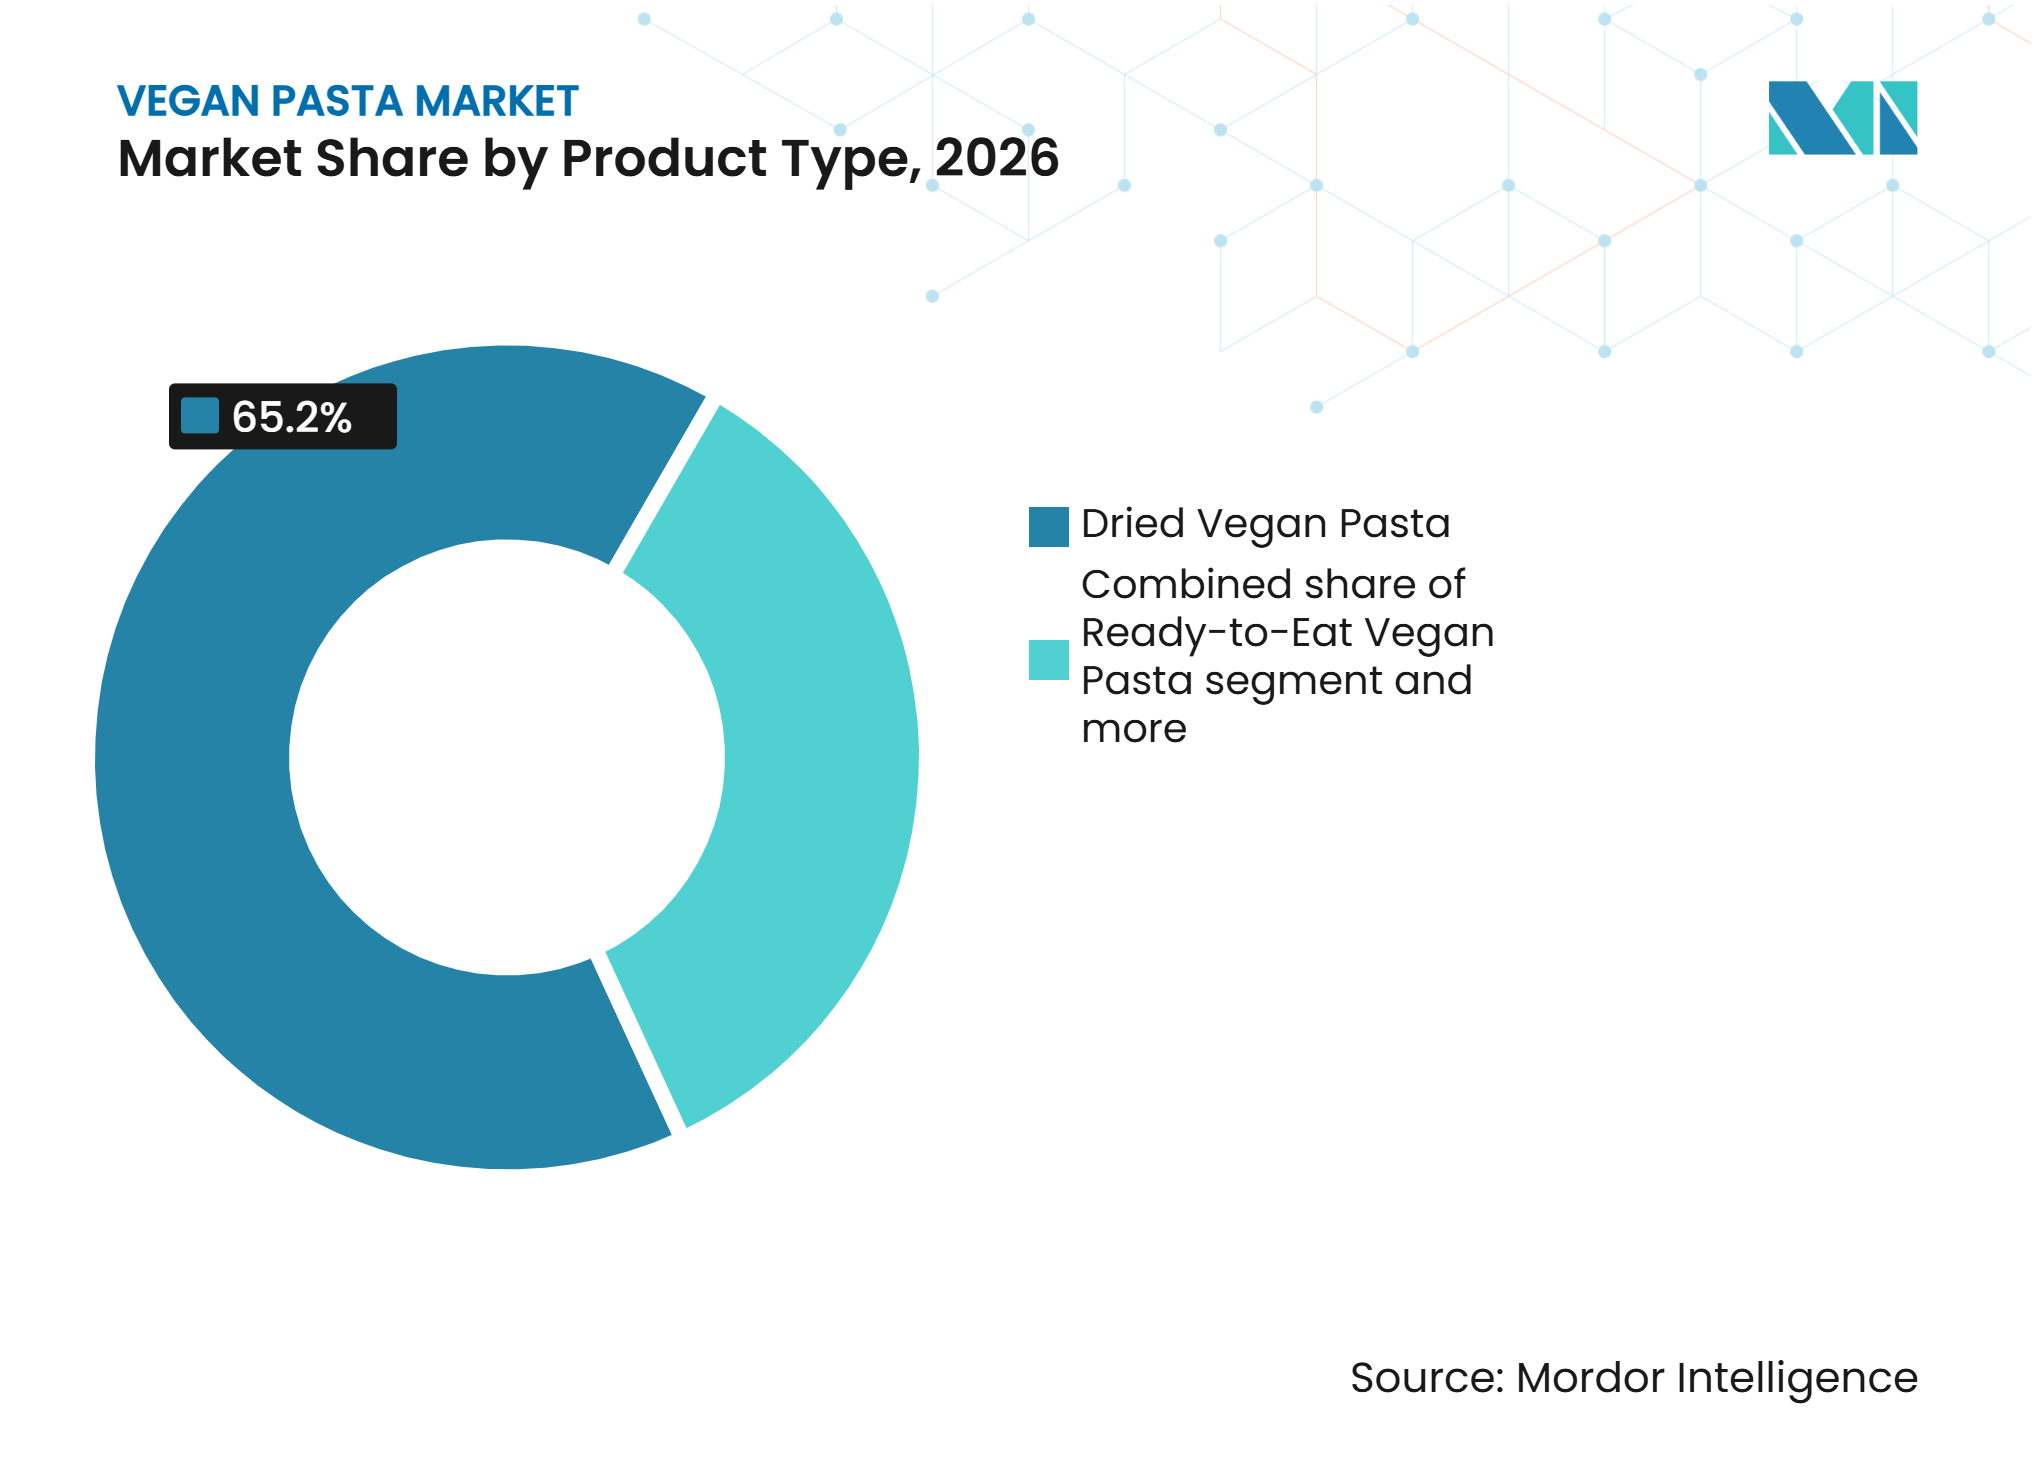
• Par type de produit, les pâtes vegan sèches détenaient 65,23 % de la part de marché des pâtes vegan en 2026, tandis que les pâtes vegan prêtes à consommer devraient se développer à un CAGR de 11,21 % jusqu'en 2032.
• Par source, les pâtes vegan à base de pois chiche détenaient 42,12 % de la part de marché des pâtes vegan en 2026, tandis que les pâtes vegan à base de lentilles devraient se développer à un CAGR de 11,45 % jusqu'en 2032.
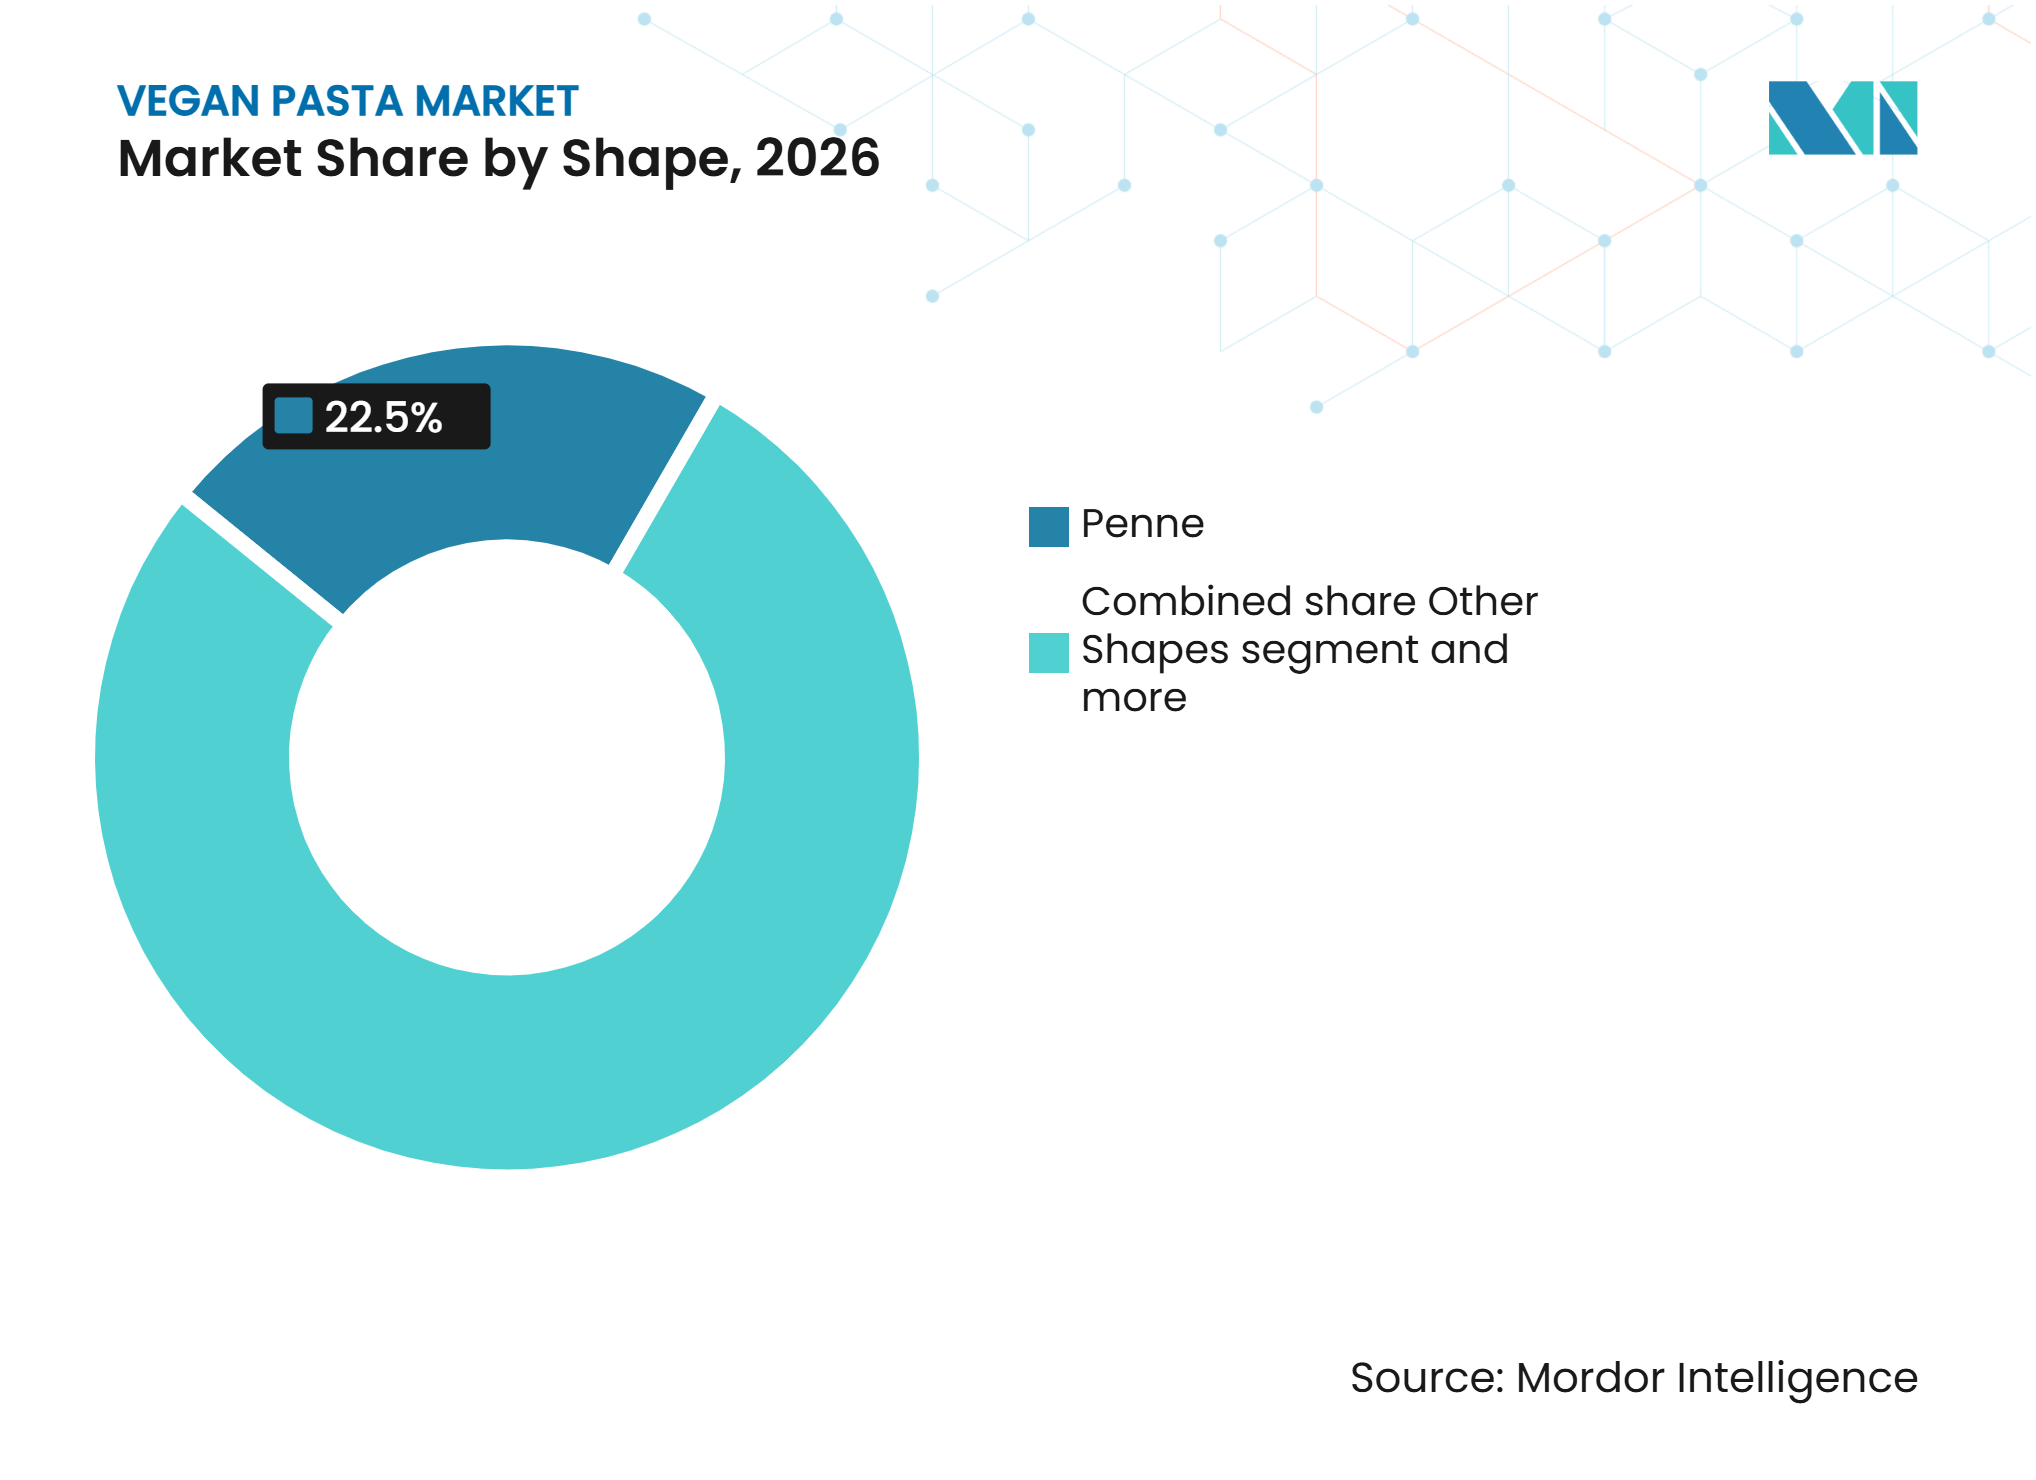
• Par forme, les penne détenaient 22,56 % de la part de marché des pâtes vegan en 2026, tandis que les autres formes devraient se développer à un CAGR de 10,95 % jusqu'en 2032.
• Par type d'emballage, les boîtes détenaient 53,45 % de la part de marché des pâtes vegan en 2026, tandis que les sachets et pochettes devraient se développer à un CAGR de 10,85 % jusqu'en 2032.
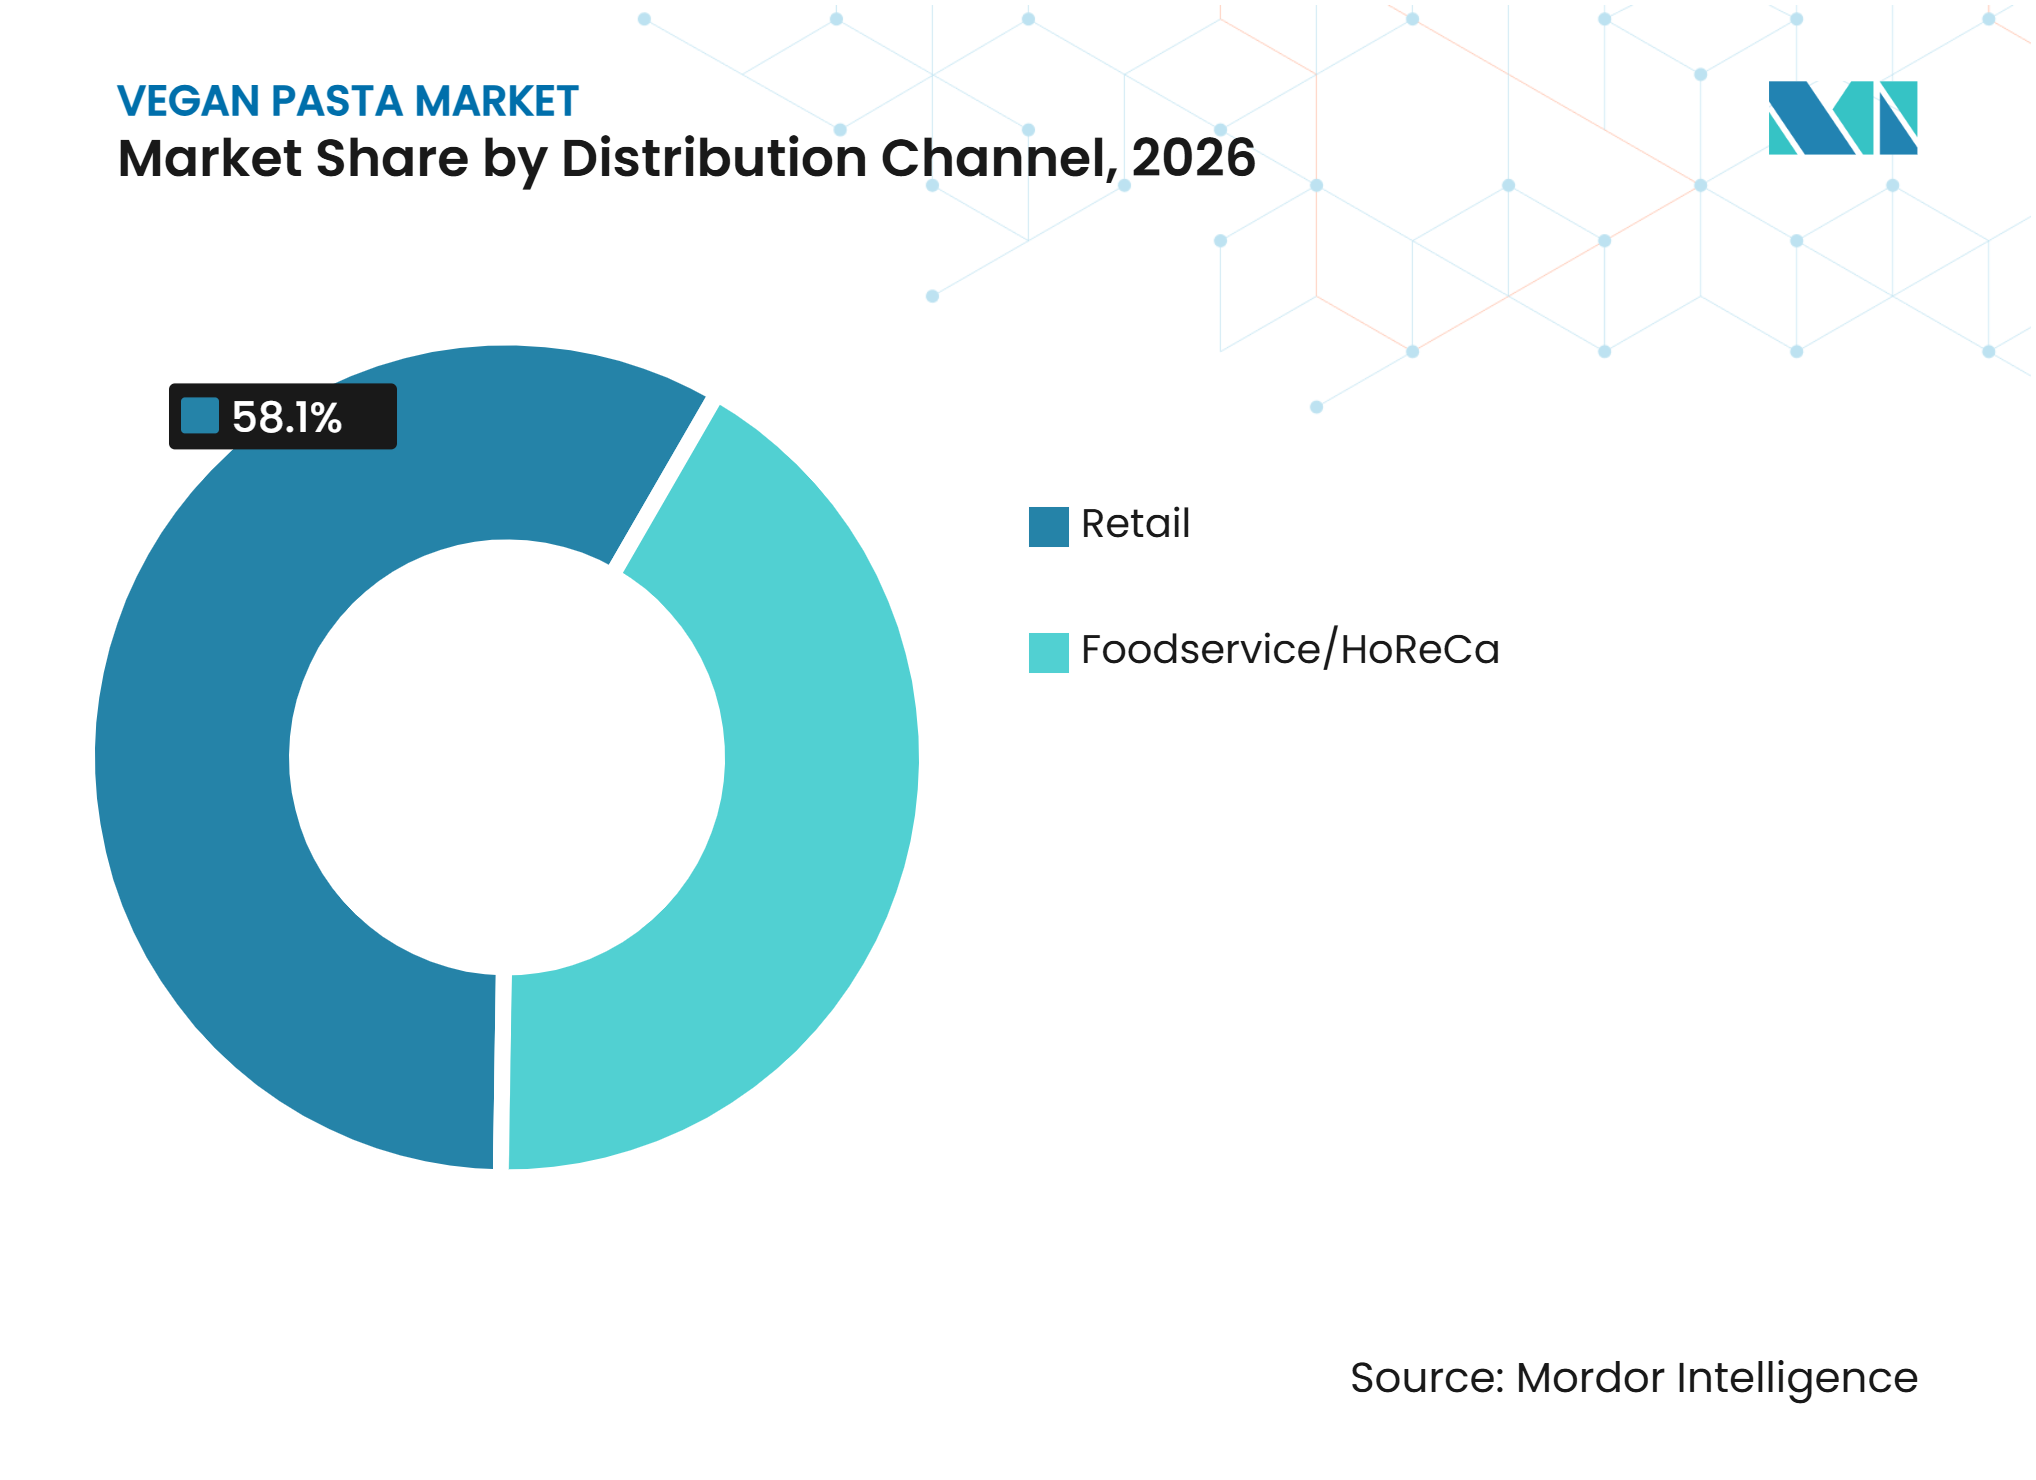
• Par canal de distribution, le commerce de détail détenait 58,13 % de la part de marché des pâtes vegan en 2026, tandis que la restauration/HoReCa devrait se développer à un CAGR de 11,65 % jusqu'en 2032.
• Par géographie, l'Europe détenait 33,65 % de la part de marché des pâtes vegan en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,75 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des pâtes vegan*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Élargissement des occasions de consommation vegan et flexitarienne | +2.1% | Mondial | Moyen terme (2-4 ans) |
| Demande de bases de repas riches en protéines et en fibres | +1.9% | Amérique du Nord et UE, avec extension vers l'APAC | Moyen terme (2-4 ans) |
| Préférence croissante des consommateurs pour des repas pratiques et à préparation rapide | +1.3% | Mondial | Court terme (≤ 2 ans) |
| Innovation améliorant le goût, la texture et les performances culinaires des pâtes vegan | +1.7% | Mondial | Moyen terme (2-4 ans) |
| Demande croissante de pâtes vegan premium, biologiques et à étiquette propre | +1.4% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Extension des gammes de produits à base végétale par les fabricants de pâtes | +1.0% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Élargissement des occasions de consommation vegan et flexitarienne
L'adoption croissante des régimes flexitariens stimule la demande de pâtes vegan au-delà des consommateurs qui suivent strictement un régime vegan ou végétarien. Par exemple, selon une étude publiée par le Good Food Institute Europe, 47 % des adultes allemands et 41 % des adultes du Royaume-Uni ont déclaré réduire activement leur consommation de viande ou suivre un régime sans viande. De plus, en mai 2025, 38 % des adultes dans les deux pays avaient l'intention d'augmenter leur consommation d'aliments à base végétale [1]. Ces évolutions des préférences alimentaires encouragent les consommateurs à intégrer des alternatives à base végétale dans leurs repas quotidiens plutôt que de limiter leur utilisation à des occasions spécifiques, créant ainsi des opportunités pour les fabricants de pâtes vegan d'attirer une base de consommateurs plus large grâce à des saveurs familières, des textures attrayantes, des bénéfices nutritionnels et des formats de produits pratiques.
Demande de bases de repas riches en protéines et en fibres
L'intérêt croissant des consommateurs pour les régimes riches en protéines et en fibres crée des opportunités pour les pâtes vegan à base de légumineuses, de légumes secs et d'autres ingrédients végétaux à haute densité nutritionnelle. Par exemple, en juillet 2025, selon l'International Food Information Council, 70 % des Américains cherchaient à augmenter leur apport en protéines, tandis que 35 % déclaraient l'avoir fait au cours de l'année précédente [2]. En réponse à cette demande, Otelia a lancé en avril 2025 ses pâtes protéinées vegan biologiques certifiées, fabriquées à partir de haricots noirs, d'edamame et de pois chiches de soja, offrant 21 g de protéines et 9 g de fibres par portion. Ces développements mettent en évidence les opportunités pour les fabricants de positionner les pâtes vegan comme une option de repas quotidien nutritive tout en maintenant des saveurs familières et une préparation pratique.
Préférence croissante des consommateurs pour des repas pratiques et à préparation rapide
La préférence croissante pour des solutions de repas pratiques soutient la demande de produits de pâtes vegan qui simplifient la préparation quotidienne des repas. Par exemple, en février 2026, selon le rapport de l'American Frozen Food Institute (AFFI), 40 % des acheteurs consomment des aliments surgelés tous les deux jours ou quotidiennement, tandis que 77 % achètent des aliments surgelés en ayant un repas ou un jour spécifique en tête [3]. De plus, 30 % des consommateurs prévoient d'augmenter leurs achats d'aliments surgelés, la facilité de préparation figurant parmi les trois principaux facteurs influençant les décisions d'achat. White Rabbit propose des plats préparés de pâtes vegan surgelées, notamment des Sedanini Arrabbiata et des Pennette Carbonara, avec des alternatives végétales aux ingrédients carnés. Ces options de plats préparés élargissent la disponibilité des plats de pâtes à base végétale et répondent aux besoins des consommateurs recherchant une préparation rapide et facile des repas.
Innovation améliorant le goût, la texture et les performances culinaires des pâtes vegan
L'innovation continue dans les ingrédients à base végétale et les technologies de transformation alimentaire améliore le goût, la texture et les performances culinaires des pâtes vegan. Les fabricants explorent des ingrédients alternatifs tels que les légumineuses, les légumes secs et les farines à base de légumes pour développer des pâtes avec une meilleure fermeté, élasticité et sensation en bouche. Les améliorations des techniques de formulation et de transformation contribuent également à résoudre les problèmes courants tels que le ramollissement, la casse et les arrière-goûts indésirables, rendant les pâtes vegan plus comparables aux pâtes conventionnelles. Ces développements améliorent la qualité des produits, élargissent l'acceptation des consommateurs et encouragent les fabricants à introduire des options de pâtes vegan plus attrayantes et polyvalentes.
Analyse de l'impact des freins du marché des pâtes vegan*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Primes de prix des pâtes vegan par rapport aux pâtes de blé conventionnelles | -1.6% | Mondial, plus prononcé en Amérique du Sud, en MEA et dans les marchés européens sensibles aux prix | Moyen terme (2-4 ans) |
| Variabilité des caractéristiques sensorielles et des performances culinaires des pâtes vegan | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Fluctuations de l'offre et des prix des légumineuses, des légumes secs et des céréales spéciales | -0.7% | Mondial, cœur APAC, avec extension vers la MEA | Moyen terme (2-4 ans) |
| Complexités liées à la certification vegan, aux contacts croisés avec les allergènes et aux exigences d'étiquetage | -0.5% | UE et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Primes de prix des pâtes vegan par rapport aux pâtes de blé conventionnelles
Les pâtes vegan affichent généralement une prime de prix par rapport aux pâtes de blé conventionnelles en raison des coûts plus élevés des matières premières alternatives, de la transformation spécialisée et de la formulation des produits. Les ingrédients tels que les lentilles, les pois chiches, les pois et autres protéines végétales sont généralement plus coûteux que le blé traditionnel, ce qui augmente les coûts de fabrication. Les exigences de production spécialisées, les volumes de fabrication plus faibles et les économies d'échelle limitées contribuent davantage à des prix de détail plus élevés. Ces différences de prix peuvent réduire l'accessibilité pour les consommateurs sensibles aux prix, en particulier sur les marchés où les pâtes conventionnelles sont largement disponibles à des prix inférieurs, limitant potentiellement l'adoption plus large et les achats répétés.
Variabilité des caractéristiques sensorielles et des performances culinaires des pâtes vegan
Les fabricants de pâtes vegan font face à des défis pour maintenir un goût, une texture et des performances culinaires cohérents dans les produits fabriqués à partir de différents ingrédients à base végétale. Les farines alternatives dérivées de légumineuses, de légumes secs et de légumes varient en termes de composition en protéines, fibres et amidon, ce qui affecte la structure de la pâte, la fermeté, l'élasticité et le comportement à la cuisson. Ces différences peuvent entraîner une texture inégale, un ramollissement excessif, une casse ou des changements de saveur après la cuisson. Répondre aux attentes des consommateurs en matière de goût et de texture nécessite une sélection rigoureuse des ingrédients, des ajustements de formulation et une optimisation des procédés, ce qui augmente la complexité du développement de produits pour les fabricants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les produits secs dominent tandis que les formats prêts à consommer élargissent les occasions de repasLes pâtes vegan sèches détenaient 65,23 % de la part de marché des pâtes vegan en 2026. Les pâtes vegan sèches bénéficient d'une durée de conservation plus longue, ce qui les rend adaptées à la distribution en épicerie grand public, aux achats en restauration et au stockage dans les garde-manger des ménages. Leur compatibilité avec l'infrastructure de fabrication de pâtes existante et les pratiques culinaires familières permet aux marques d'entrer sur le marché des pâtes vegan via un format de produit établi. Par rapport aux alternatives fraîches et surgelées, les pâtes sèches nécessitent également une logistique de contrôle de température moins complexe, ce qui favorise une distribution géographique plus large et une gestion des stocks plus flexible. Leurs méthodes de préparation familières et leur aptitude à être placées aux côtés des pâtes conventionnelles réduisent davantage les obstacles à l'adoption par les consommateurs et aux opérations de vente au détail.
Les pâtes vegan prêtes à consommer devraient se développer à un CAGR de 11,21 % jusqu'en 2032. Les produits de pâtes vegan en portion individuelle répondent aux besoins des consommateurs recherchant des repas pratiques et à préparation rapide avec une flexibilité des portions. Ces produits combinent des pâtes précuites, des protéines végétales et des sauces préparées pour offrir des solutions pratiques pour le déjeuner et le dîner. L'intérêt croissant des acheteurs de la grande distribution et de la restauration pour les plats préparés à base végétale riches en protéines et en portion individuelle crée des opportunités pour les fabricants d'élargir leurs offres. Les innovations en matière d'emballage, de gestion de la durée de conservation et de transformation alimentaire contribuent à maintenir la qualité, le goût et la texture des produits pendant le stockage et le réchauffage. Des recettes familières, des formulations d'ingrédients simples et un positionnement nutritionnel clair renforcent davantage l'attrait pour les consommateurs, permettant aux marques de pâtes vegan de répondre aux occasions de repas pratiques et d'atteindre une base de consommateurs plus large.



Par source :
les pois chiches occupent la position dominante tandis que les lentilles gagnent en dynamismeLes pâtes vegan à base de pois chiche détenaient 42,12 % de la part de marché des pâtes vegan en 2026. Les pâtes vegan à base de pois chiche bénéficient d'une forte notoriété auprès des consommateurs et de leur positionnement nutritionnel, notamment en tant que source de protéines végétales et de fibres alimentaires. Leur présence établie dans la catégorie des pâtes alternatives en fait une option accessible pour les consommateurs qui explorent des alternatives à base végétale aux pâtes de blé conventionnelles. La farine de pois chiche peut être utilisée dans diverses formes de pâtes et applications culinaires familières, notamment les salades, les plats de pâtes au four et les repas familiaux, ce qui favorise une plus grande disponibilité des produits et une consommation quotidienne. Son profil d'ingrédients reconnaissable aide également les fabricants à communiquer les bénéfices des produits et à encourager l'adoption par les consommateurs.
Les pâtes vegan à base de lentilles devraient se développer à un CAGR de 11,45 % jusqu'en 2032. Les pâtes vegan à base de lentilles offrent aux fabricants des opportunités de développer des produits nutritionnellement différenciés tout en maintenant une polyvalence dans diverses formes de pâtes et applications culinaires. La farine de lentilles offre des propriétés utiles d'absorption d'eau et de liaison, soutenant la formulation des pâtes et le développement de produits. Des recherches sur l'isolat de protéines de lentilles rouges ont également mis en évidence des améliorations du profil en acides aminés, de la digestibilité de l'amidon et de la teneur en composés phénoliques antioxydants dans les applications de pâtes, créant des opportunités pour un positionnement nutritionnel amélioré. L'approvisionnement multi-origines peut soutenir la disponibilité des matières premières, tandis que les améliorations de la consistance de la farine et des techniques de transformation aident les fabricants à obtenir une texture désirable et des performances culinaires fiables.
Par forme :
les penne restent familières tandis que les formes spéciales construisent la différenciationLes penne représentaient 22,56 % du marché des pâtes vegan en 2026. Les penne occupent une position solide sur le marché des pâtes vegan grâce à leur forme familière, leur surface striée et leur polyvalence dans une gamme d'applications culinaires. Leur structure leur permet de retenir efficacement les sauces et de bien fonctionner dans les plats au four, les salades et les recettes de pâtes traditionnelles. Le format familier encourage également les consommateurs à explorer des alternatives vegan sans changer leurs préférences habituelles en matière de repas. L'aptitude des penne à être produites à partir de farines à base de légumineuses soutient davantage leur disponibilité dans les gammes de produits à base végétale. Par ailleurs, les spaghetti répondent aux occasions de repas italiens traditionnels, les coudes et macaroni servent les applications de plats réconfortants, et les fusilli et rotini offrent des options polyvalentes pour les repas à base de sauce et les plats préparés.
Les autres formes devraient se développer à un CAGR de 10,95 % jusqu'en 2032. Les formats de pâtes régionaux et spéciaux permettent aux fabricants d'introduire une plus grande variété culinaire et de différencier leurs offres de pâtes vegan grâce à des formes distinctives et des applications culinaires. Ces formats séduisent les consommateurs en quête de nouvelles expériences gastronomiques et offrent aux chefs et aux opérateurs de restauration des opportunités de présentation créative des aliments. Les avancées dans la technologie d'extrusion et les capacités de fabrication spécialisées permettent aux producteurs de développer une gamme plus large de formes en utilisant des ingrédients à base végétale alternatifs. Les fabricants établis peuvent élargir davantage leurs portefeuilles en tirant parti de leur échelle de production et de leurs partenariats de fabrication. L'introduction de formes diverses permet également aux marques de cibler des préférences culinaires spécifiques, de compléter différentes sauces et de répondre à des applications variées de restauration et de vente au détail.

Par type d'emballage :
les boîtes assurent la visibilité en rayon tandis que les pochettes servent de nouveaux canauxLes boîtes détenaient 53,45 % de la part de marché des pâtes vegan en 2026. L'emballage en carton reste un format privilégié pour les pâtes vegan en raison de sa structure rigide, de la protection du produit et de sa présentation efficace sur les rayons de vente au détail. Il offre suffisamment d'espace aux fabricants pour communiquer les attributs importants du produit, notamment la teneur en protéines et en fibres, les sources d'ingrédients, le statut biologique et les certifications pertinentes. La plus grande surface d'étiquetage favorise également l'inclusion des instructions de préparation, des informations sur les allergènes et des codes QR, améliorant ainsi la transparence du produit. Sa compatibilité avec les systèmes de rayonnage d'épicerie sèche établis rend les cartons adaptés à la distribution en grande distribution et aux portions ménagères standard. De plus, des designs d'emballage attrayants aident les fabricants à renforcer la visibilité de la marque et à communiquer un positionnement produit premium tout en soutenant des décisions d'achat éclairées des consommateurs.
Les sachets et pochettes devraient croître à un CAGR de 10,85 % jusqu'en 2032. L'emballage flexible offre aux fabricants une solution légère et économe en espace pour les produits de pâtes vegan, notamment pour les formats en portion individuelle, la distribution en ligne et les approvisionnements en vrac pour la restauration. Sa conception compacte favorise un stockage, un transport et une manutention efficaces, le rendant adapté aux canaux de vente directe aux consommateurs et aux opérations de restauration commerciale. Les emballages flexibles offrent également des opportunités de développer des formats d'emballage adaptés à différentes tailles de portions et occasions de consommation. Les améliorations des matériaux d'emballage, des technologies de scellage et des conceptions de fermeture contribuent à maintenir la protection et la qualité du produit tout au long de la distribution et du stockage. Grâce à une conception d'étiquette efficace, les fabricants peuvent communiquer les détails des ingrédients, les informations sur les allergènes, les attributs nutritionnels et les instructions de préparation tout en répondant aux exigences des acheteurs de la grande distribution et de la restauration.
Par canal de distribution :
le commerce de détail assure la portée tandis que le HoReCa génère une demande récurrenteLe commerce de détail détenait 58,13 % de la part de marché des pâtes vegan en 2026. Les canaux de vente au détail jouent un rôle clé dans l'élargissement de l'accessibilité et de la visibilité des pâtes vegan en plaçant les produits aux côtés des pâtes conventionnelles et d'autres produits de base du garde-manger. Les supermarchés et hypermarchés offrent une large portée auprès des consommateurs, tandis que la vente au détail en ligne propose une plus grande variété de produits grâce aux assortiments, aux abonnements et aux informations détaillées sur les produits. Les épiceries et supérettes améliorent davantage l'accessibilité pour les consommateurs urbains à la recherche de solutions de repas pratiques. Les plateformes de vente au détail offrent également des opportunités aux marques émergentes de développer leur notoriété, de communiquer les bénéfices nutritionnels et d'introduire de nouvelles variétés de produits. Un étiquetage clair, des performances culinaires fiables, des prix compétitifs et des formats d'emballage pratiques peuvent renforcer la confiance des consommateurs et encourager les achats répétés.
La restauration et le HoReCa devraient se développer à un CAGR de 11,65 % jusqu'en 2032. Les canaux de restauration et HoReCa offrent aux fabricants de pâtes vegan des opportunités d'établir une demande récurrente via les restaurants, les hôtels, les services de restauration collective et les établissements de restauration institutionnelle. Les placements en menu et les contrats de restauration peuvent introduire les pâtes vegan auprès d'une base de consommateurs plus large tout en soutenant des volumes d'approvisionnement cohérents. L'adoption croissante d'options de repas à base végétale dans la restauration institutionnelle crée davantage d'opportunités pour les produits de pâtes à base de légumineuses dans les cafétérias et les cuisines commerciales. Les acheteurs de la restauration valorisent les formats en vrac, un approvisionnement fiable, l'efficacité des coûts et des performances culinaires cohérentes lors de la préparation et du réchauffage. Les fabricants qui développent des spécifications de produits, des formats d'emballage et des arrangements d'approvisionnement adaptés aux cuisines commerciales peuvent renforcer leur présence dans ce canal et élargir l'utilisation des pâtes vegan dans les applications professionnelles de restauration.
Analyse géographique
Europe
L'Europe détenait 33,65 % de la part de marché des pâtes vegan en 2026. L'Europe occupe une position solide sur le marché des pâtes vegan, soutenue par une forte consommation de pâtes, des réseaux de vente au détail d'aliments santé bien établis et une familiarité croissante des consommateurs avec les aliments à base végétale. L'intérêt croissant pour les alternatives nutritives, les ingrédients riches en protéines, l'étiquetage transparent des produits et les expériences gastronomiques premium stimule la croissance du marché. L'infrastructure de vente au détail bien établie de la région et les habitudes de consommation de pâtes solides offrent aux fabricants des opportunités d'élargir leurs offres de produits premium et grand public. Les cadres établis de sécurité alimentaire, d'allergènes et de certification biologique encouragent davantage la qualité des produits, la transparence et la conformité réglementaire sur les marchés européens.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 11,75 % jusqu'en 2032. L'Asie-Pacifique présente des opportunités croissantes pour le marché des pâtes vegan, soutenues par une urbanisation croissante, un accès élargi aux aliments à base végétale et le développement de canaux de distribution premium en grande distribution, en restauration et en ligne. L'intérêt croissant des consommateurs pour des alternatives alimentaires plus saines et une plus grande disponibilité des produits encouragent les fabricants à élargir leur présence dans la région. La popularité croissante des pâtes et la sensibilisation accrue aux ingrédients à base végétale soutiennent davantage le développement du marché. La région offre également des opportunités aux fabricants d'introduire des produits adaptés aux préférences alimentaires locales, au pouvoir d'achat et aux habitudes de consommation. L'expansion des plateformes de vente au détail numérique et les améliorations de l'infrastructure de distribution peuvent aider les marques émergentes à atteindre les consommateurs soucieux de leur santé, tandis que des formulations de produits adaptées localement et des prix compétitifs peuvent renforcer la pénétration du marché.
Amérique du Nord et régions émergentes
L'Amérique du Nord bénéficie d'une base de consommateurs établie pour les pâtes à base végétale, soutenue par une familiarité croissante avec les ingrédients alternatifs et l'intérêt pour les produits alimentaires riches en protéines et en fibres. L'infrastructure de vente au détail développée et les applications de restauration en expansion offrent aux fabricants des opportunités de renforcer la disponibilité des produits dans la région. L'Amérique du Sud offre un potentiel de croissance grâce aux habitudes de consommation de pâtes établies, à l'urbanisation croissante et à l'intérêt grandissant pour les options alimentaires fonctionnelles. Par ailleurs, le Moyen-Orient et l'Afrique présentent des opportunités à travers la grande distribution premium, l'expansion des opérations de restauration, le tourisme et l'évolution des habitudes de consommation urbaine. Les différences de préférences des consommateurs, de pouvoir d'achat et d'infrastructure de distribution dans ces régions créent des opportunités pour les fabricants de développer des portefeuilles de produits, des stratégies de prix et des approches de distribution adaptés pour soutenir une adoption plus large des pâtes vegan.
Paysage concurrentiel
Concentration du Marché
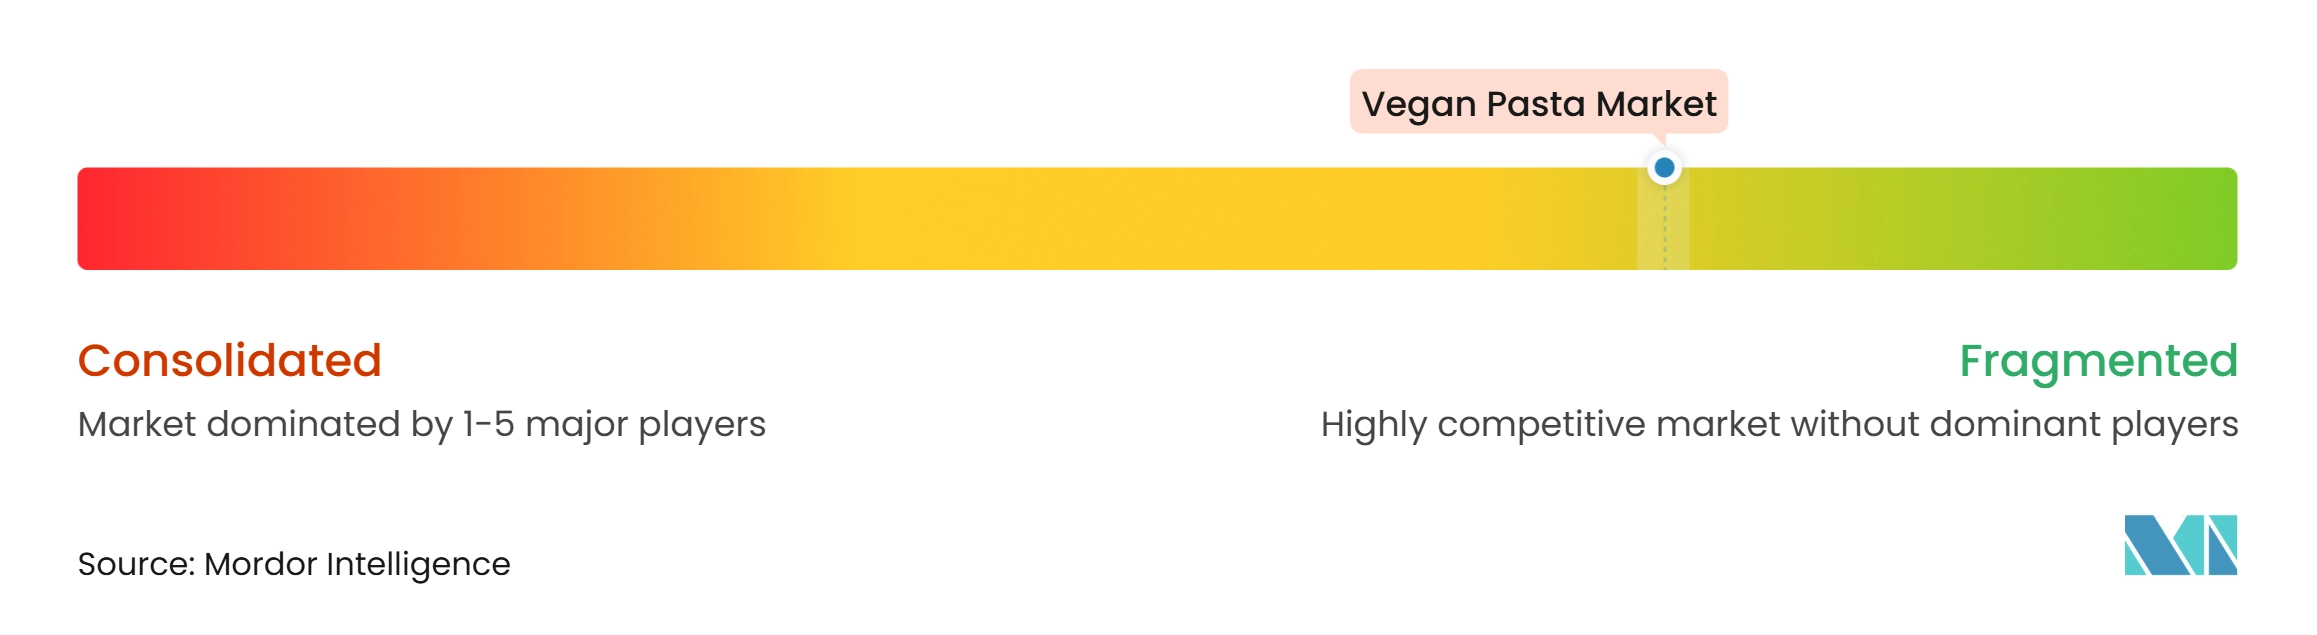
Le marché des pâtes vegan présente une structure concurrentielle fragmentée. Le paysage concurrentiel comprend des fabricants de pâtes établis, des producteurs spécialisés d'aliments à base végétale et des fabricants régionaux. Les acteurs de plus grande taille tirent parti de leurs capacités de production, de leur notoriété de marque, de leurs réseaux de distribution et de leur infrastructure de recherche et développement pour élargir leurs portefeuilles de pâtes à base végétale. Leurs investissements dans l'innovation et le développement de produits soutiennent les améliorations des formulations d'ingrédients, des caractéristiques sensorielles et de l'efficacité de fabrication.
Les fabricants spécialisés se différencient par leurs ingrédients alternatifs, leur positionnement biologique, la qualité de leurs produits, la traçabilité des ingrédients et des stratégies de vente au détail ciblées. Leurs portefeuilles spécialisés répondent aux préférences des consommateurs pour des produits de pâtes riches en protéines, sans gluten, biologiques et autres alternatives. Les fabricants établis élargissent également leurs offres pour séduire les consommateurs grand public en combinant des céréales conventionnelles avec des ingrédients à base végétale. Le positionnement concurrentiel dépend de plus en plus de l'innovation produit, de l'approvisionnement en matières premières, de l'expertise en fabrication et des capacités de distribution.
Les fabricants renforcent leurs stratégies d'approvisionnement pour assurer une disponibilité cohérente des ingrédients et gérer les fluctuations de l'offre en matières premières. Les améliorations des technologies de transformation et de l'expertise en formulation contribuent à améliorer la texture des produits, les performances culinaires et la qualité globale. Les entreprises adaptent leurs offres pour répondre aux exigences des clients de la grande distribution et de la restauration, en mettant l'accent sur des emballages conviviaux pour les consommateurs, la transparence nutritionnelle, l'approvisionnement en vrac et des performances culinaires cohérentes. Ces stratégies soutiennent l'expansion du marché et permettent aux fabricants de répondre à la demande évolutive de produits de pâtes vegan.
Leaders du secteur des pâtes vegan
-
Banza LLC
-
Explore Cuisine
-
Fairfax Financial Holdings Limited (AGT Food and Ingredients Inc.)
-
Biovence (Lazzaretti)
-
ITineri S.r.l. (LEGÙ)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pâtes vegan Entreprises couvertes dans ce rapport
- Banza LLC
- Explore Cuisine
- Fairfax Financial Holdings Limited (AGT Food and Ingredients Inc.)
- Biovence (Lazzaretti)
- ITineri S.r.l. (LEGÙ)
- Nature's Mills
- Sfoglini
- Durum Gıda Sanayi ve Ticaret A.Ş. (Pastavilla)
- Barilla Group (Catelli)
- Fundació Privada Ramon Noguera de Girona (Aliments Onyar)
- Rich'in Foodtech
- Anatomico
- Protaste B.V.
- Pianta LLC (Pianta Foods)
- Imsperium Foods AB (PurePasta)
- Melissa-Kikizas S.A.
- Protelle (Protelle Foods)
- The Kraft Heinz Company (KD NotCo)
- mossa GmbH (Pasta Nuova)
- Zanichelli & Govi S.r.l. (Govi Farm)
Développements industriels récents dans Marché des pâtes vegan
- Octobre 2026 : Nepra Foods a introduit PROPASTA dans un nouveau format de pochette refermable de 16 onces via Amazon, élargissant la marque de la restauration vers le marché de la grande distribution. Les pâtes sont explicitement vegan et sans gluten, formulées avec des protéines de chanvre et de pois, et fournissent des protéines végétales et des fibres alimentaires. Le lancement a élargi l'accès à la gamme de pâtes riches en protéines de l'entreprise pour la consommation à domicile.
- Juin 2025 : Nuttee Bean Co. a lancé des pâtes vegan et sans gluten à base de fèves. Le produit contenait trois ingrédients et est positionné comme une alternative riche en protéines et en fibres aux pâtes conventionnelles.
- Avril 2025 : Otelia a introduit des pâtes vegan biologiques fabriquées à partir de haricots et d'eau, disponibles en variétés Haricot Noir, Edamame et Pois Chiche de Soja. Les produits sont également sans gluten et non-OGM.
Périmètre du rapport mondial sur le marché des pâtes vegan
Le marché des pâtes vegan comprend les produits de pâtes fabriqués sans ingrédients d'origine animale, utilisant des sources à base végétale telles que les pois chiches, les lentilles, le soja et d'autres ingrédients. Le marché est segmenté par type de produit, source, forme, type d'emballage, canal de distribution et géographie. Sur la base du type de produit, il est segmenté en pâtes vegan fraîches, sèches, surgelées et prêtes à consommer. Sur la base de la source, il comprend les pois chiches, les lentilles, le soja et d'autres sources. Sur la base de la forme, il couvre les penne, les spaghetti, les coudes, les macaroni, les fusilli, les rotini et d'autres formes. Sur la base du type d'emballage, il comprend les boîtes, les sachets et pochettes, et d'autres types d'emballage. Sur la base du canal de distribution, il couvre la restauration/HoReCa et le commerce de détail. Géographiquement, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Pâtes vegan fraîches |
| Pâtes vegan sèches |
| Pâtes vegan surgelées |
| Pâtes vegan prêtes à consommer |
| Pâtes vegan à base de pois chiche |
| Pâtes vegan à base de lentilles |
| Pâtes vegan à base de soja |
| Autres sources |
| Penne |
| Spaghetti |
| Coudes et macaroni |
| Fusilli et rotini |
| Autres formes |
| Boîtes |
| Sachets et pochettes |
| Autres types d'emballage |
| Restauration/HoReCa | |
| Commerce de détail | Supermarchés et hypermarchés |
| Épiceries et supérettes | |
| Boutiques de vente au détail en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Pâtes vegan fraîches | |
| Pâtes vegan sèches | ||
| Pâtes vegan surgelées | ||
| Pâtes vegan prêtes à consommer | ||
| Par source | Pâtes vegan à base de pois chiche | |
| Pâtes vegan à base de lentilles | ||
| Pâtes vegan à base de soja | ||
| Autres sources | ||
| Par forme | Penne | |
| Spaghetti | ||
| Coudes et macaroni | ||
| Fusilli et rotini | ||
| Autres formes | ||
| Par type d'emballage | Boîtes | |
| Sachets et pochettes | ||
| Autres types d'emballage | ||
| Par canal de distribution | Restauration/HoReCa | |
| Commerce de détail | Supermarchés et hypermarchés | |
| Épiceries et supérettes | ||
| Boutiques de vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des pâtes vegan ?
Le marché des pâtes vegan est évalué à 0,21 milliard USD en 2026 et devrait atteindre 0,36 milliard USD d'ici 2032, avec un CAGR de 9,64 % sur la période 2027-2032.
Quel type de produit de pâtes vegan détient la plus grande part ?
Les pâtes vegan sèches dominent avec une part de 65,23 % en 2026, car elles offrent une stabilité en rayon, une préparation familière et une large aptitude à la distribution.
Quelle source d'ingrédients connaît la croissance la plus rapide dans les pâtes vegan ?
Les pâtes vegan à base de lentilles devraient se développer à un CAGR de 11,45 % jusqu'en 2032, soutenues par des propriétés de liaison utiles et un positionnement nutritionnel.
Quelle région connaîtra la croissance la plus rapide pour les pâtes vegan ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,75 % jusqu'en 2032, soutenue par la demande urbaine, le commerce de détail numérique et l'expansion de l'accès à la restauration.