
ビーガンパスタ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 0.22 十億米ドル |
| 市場規模 (2032) | 0.36 十億米ドル |
| 成長率 (2027 - 2032) | 9.64 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビーガンパスタ市場分析
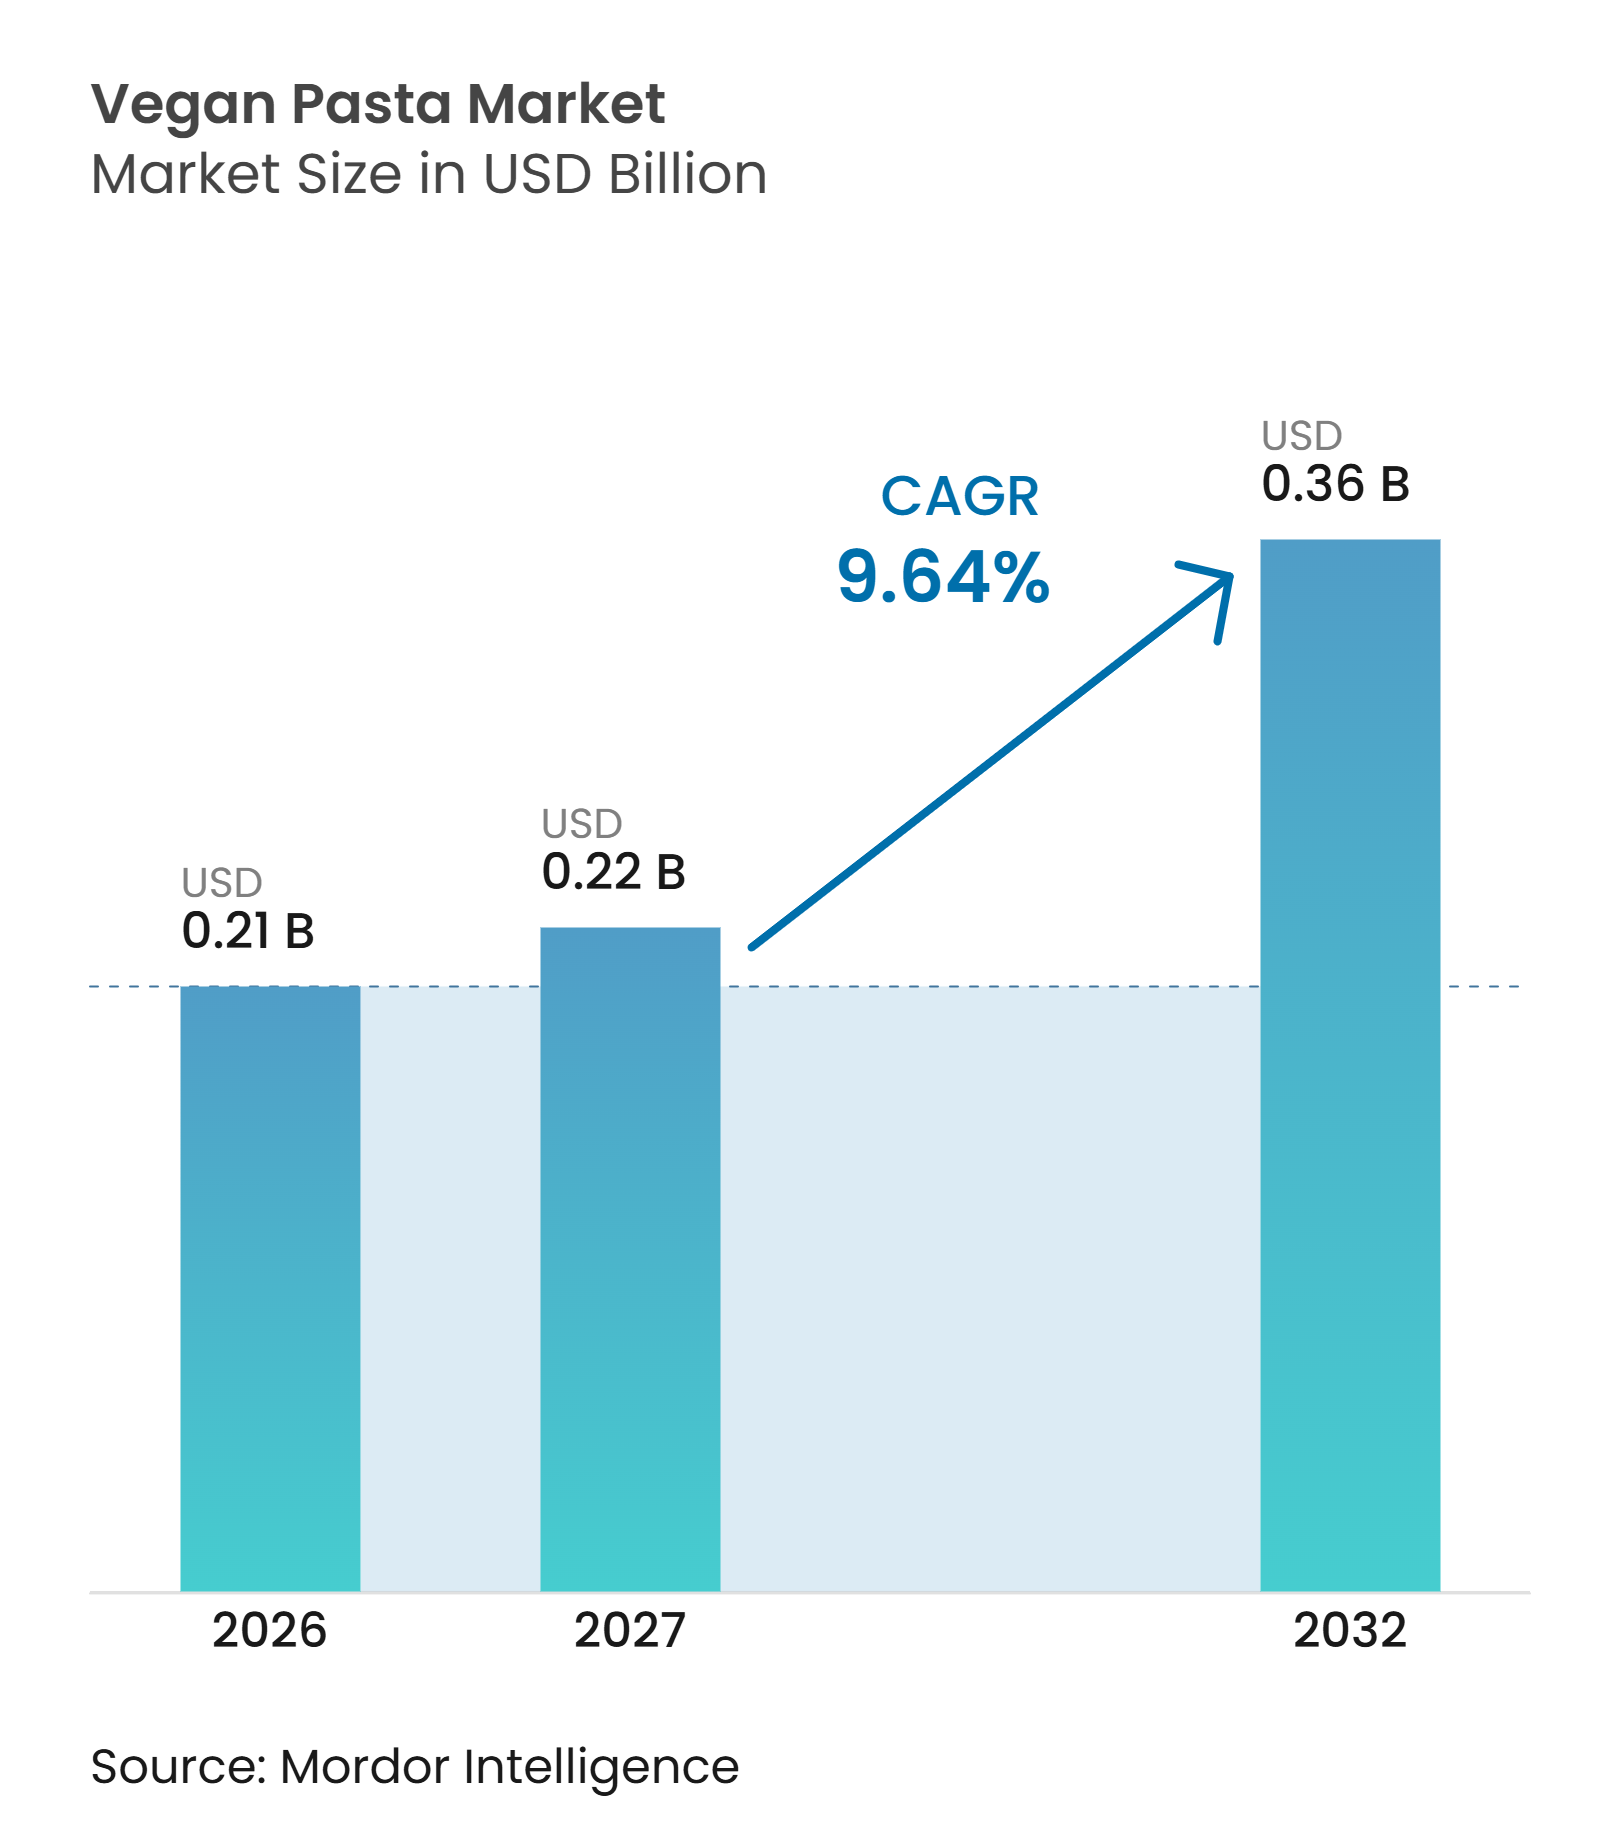
ビーガンパスタ市場規模は、2026年の0.21 ビリオン 米ドルから2027年には0.22 ビリオン 米ドルに成長し、2027年から2032年にかけて9.64%のCAGRで2032年までに0.36 ビリオン 米ドルに達すると予測されています。ビーガンパスタ市場は、フレキシタリアン食の普及拡大と植物性食品への消費者の関心の高まりによって支えられています。市場は、メーカーが主流消費者へのリーチを拡大し製品ラインナップを多様化するにつれて、相当な成長機会を提供しています。製品イノベーションは、進化する消費者の嗜好に応え、リピート購入を促進するために、味、食感、タンパク質含有量、食物繊維量の向上にますます注力しています。メーカーはまた、多様な製品フォーマットを導入し、小売、フードサービス、レディミール用途に対応するための包装を適応させています。製品開発への投資の拡大、より広い流通ネットワーク、原材料調達の改善も市場拡大を後押ししています。
主要レポートのポイント
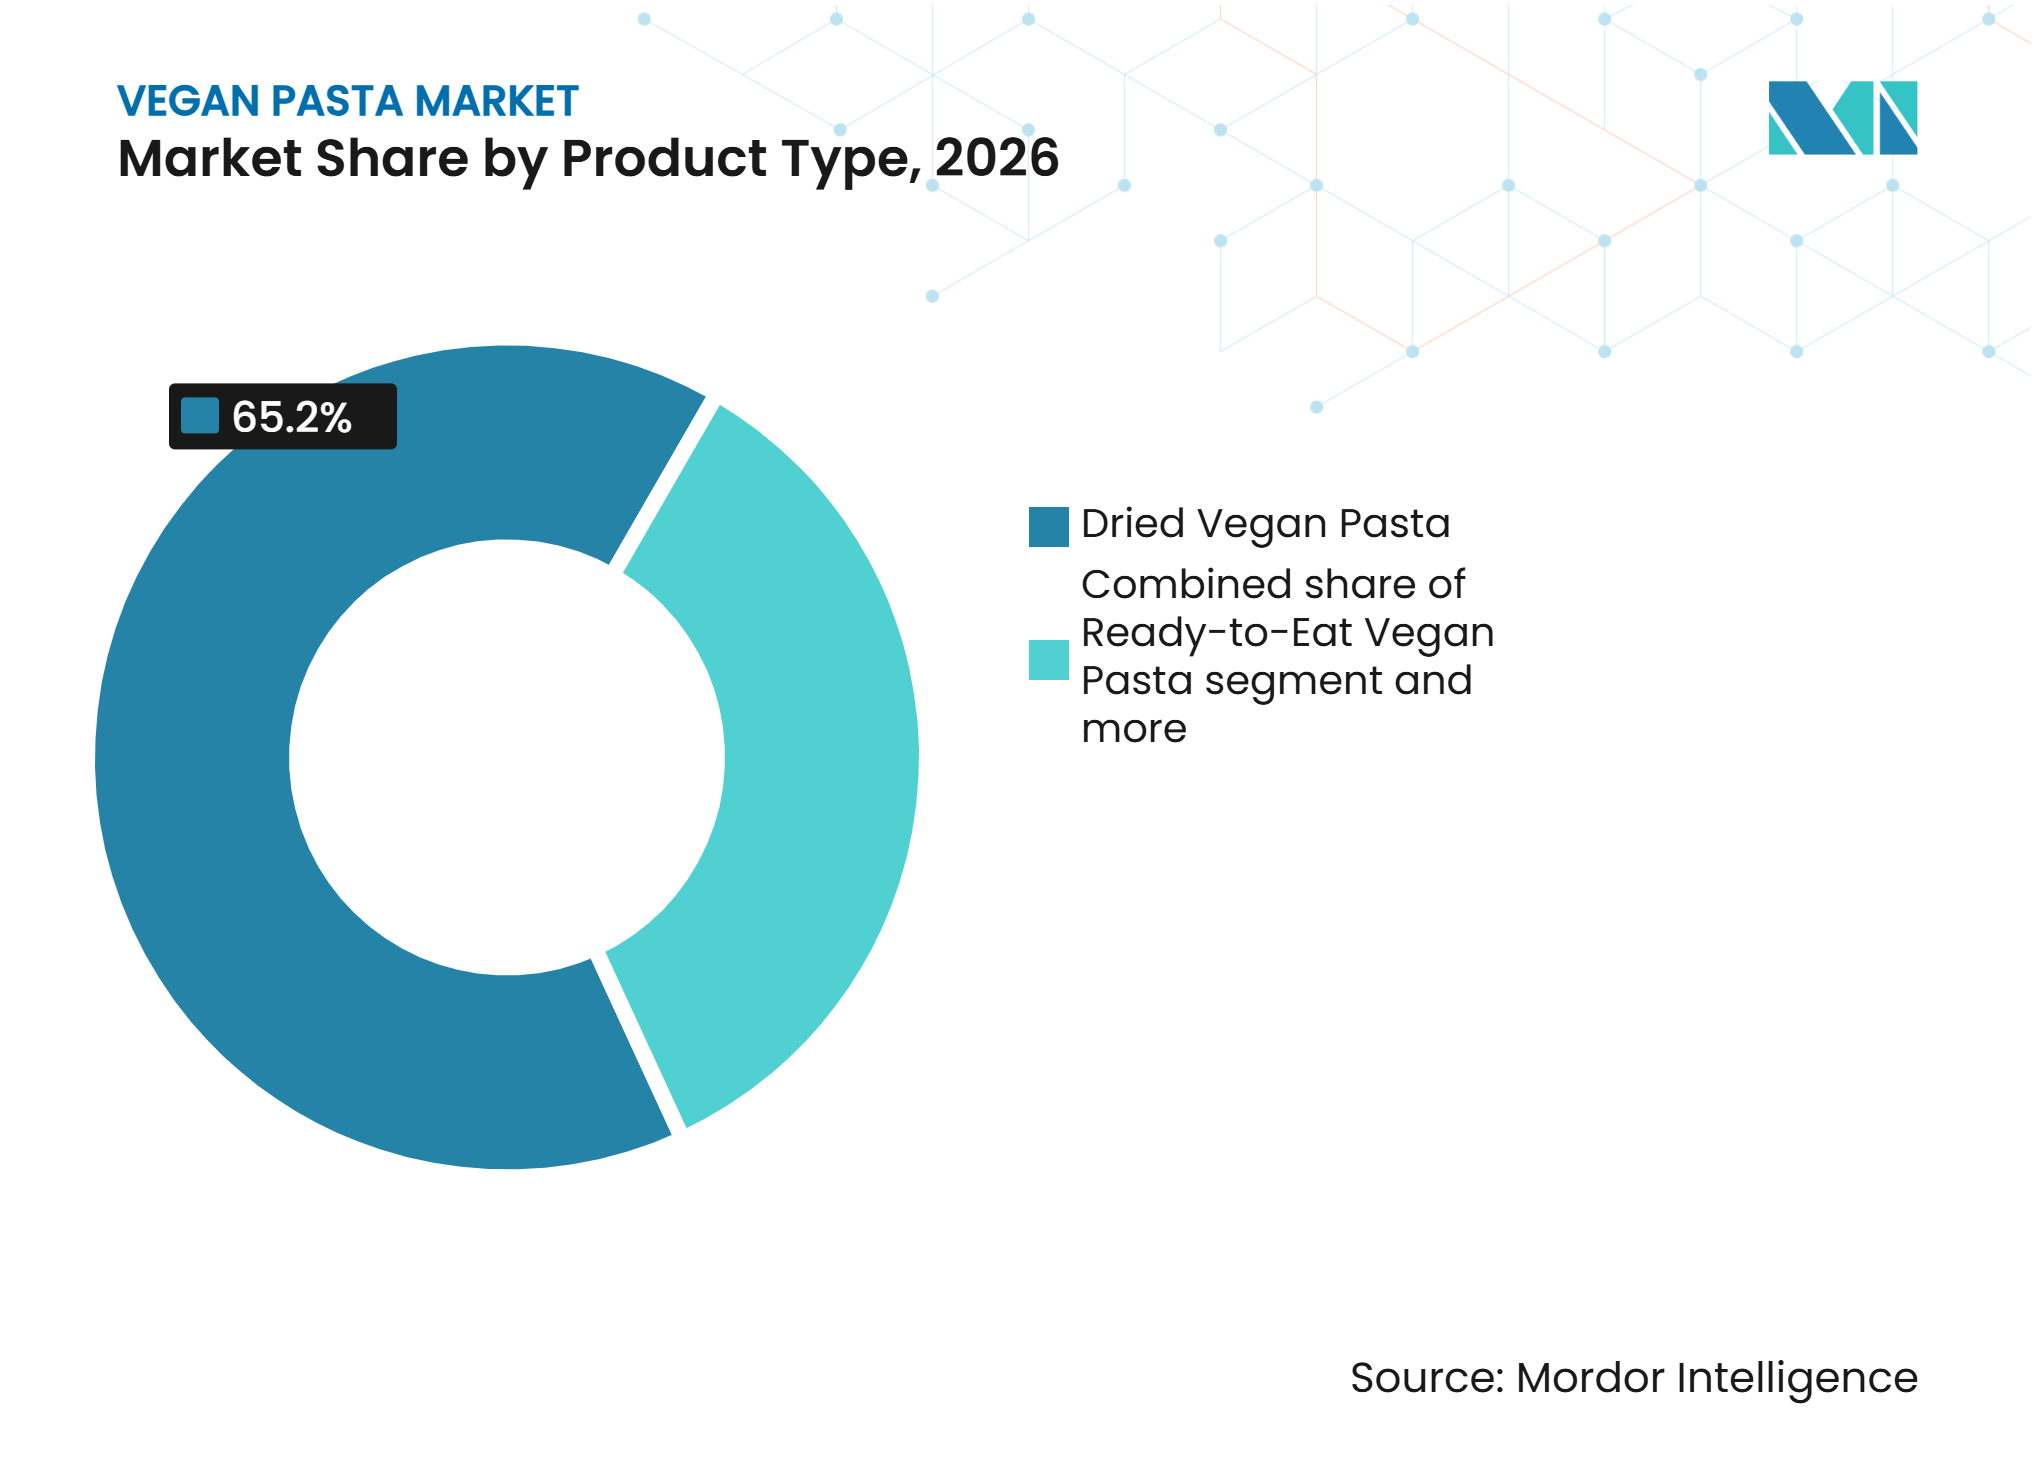
• 製品タイプ別では、乾燥ビーガンパスタが2026年のビーガンパスタ市場シェアの65.23%を占め、即食ビーガンパスタは2032年までに11.21%のCAGRで拡大すると予測されています。
• 原料別では、ひよこ豆ベースのビーガンパスタが2026年のビーガンパスタ市場シェアの42.12%を占め、レンズ豆ベースのビーガンパスタは2032年までに11.45%のCAGRで拡大すると予測されています。
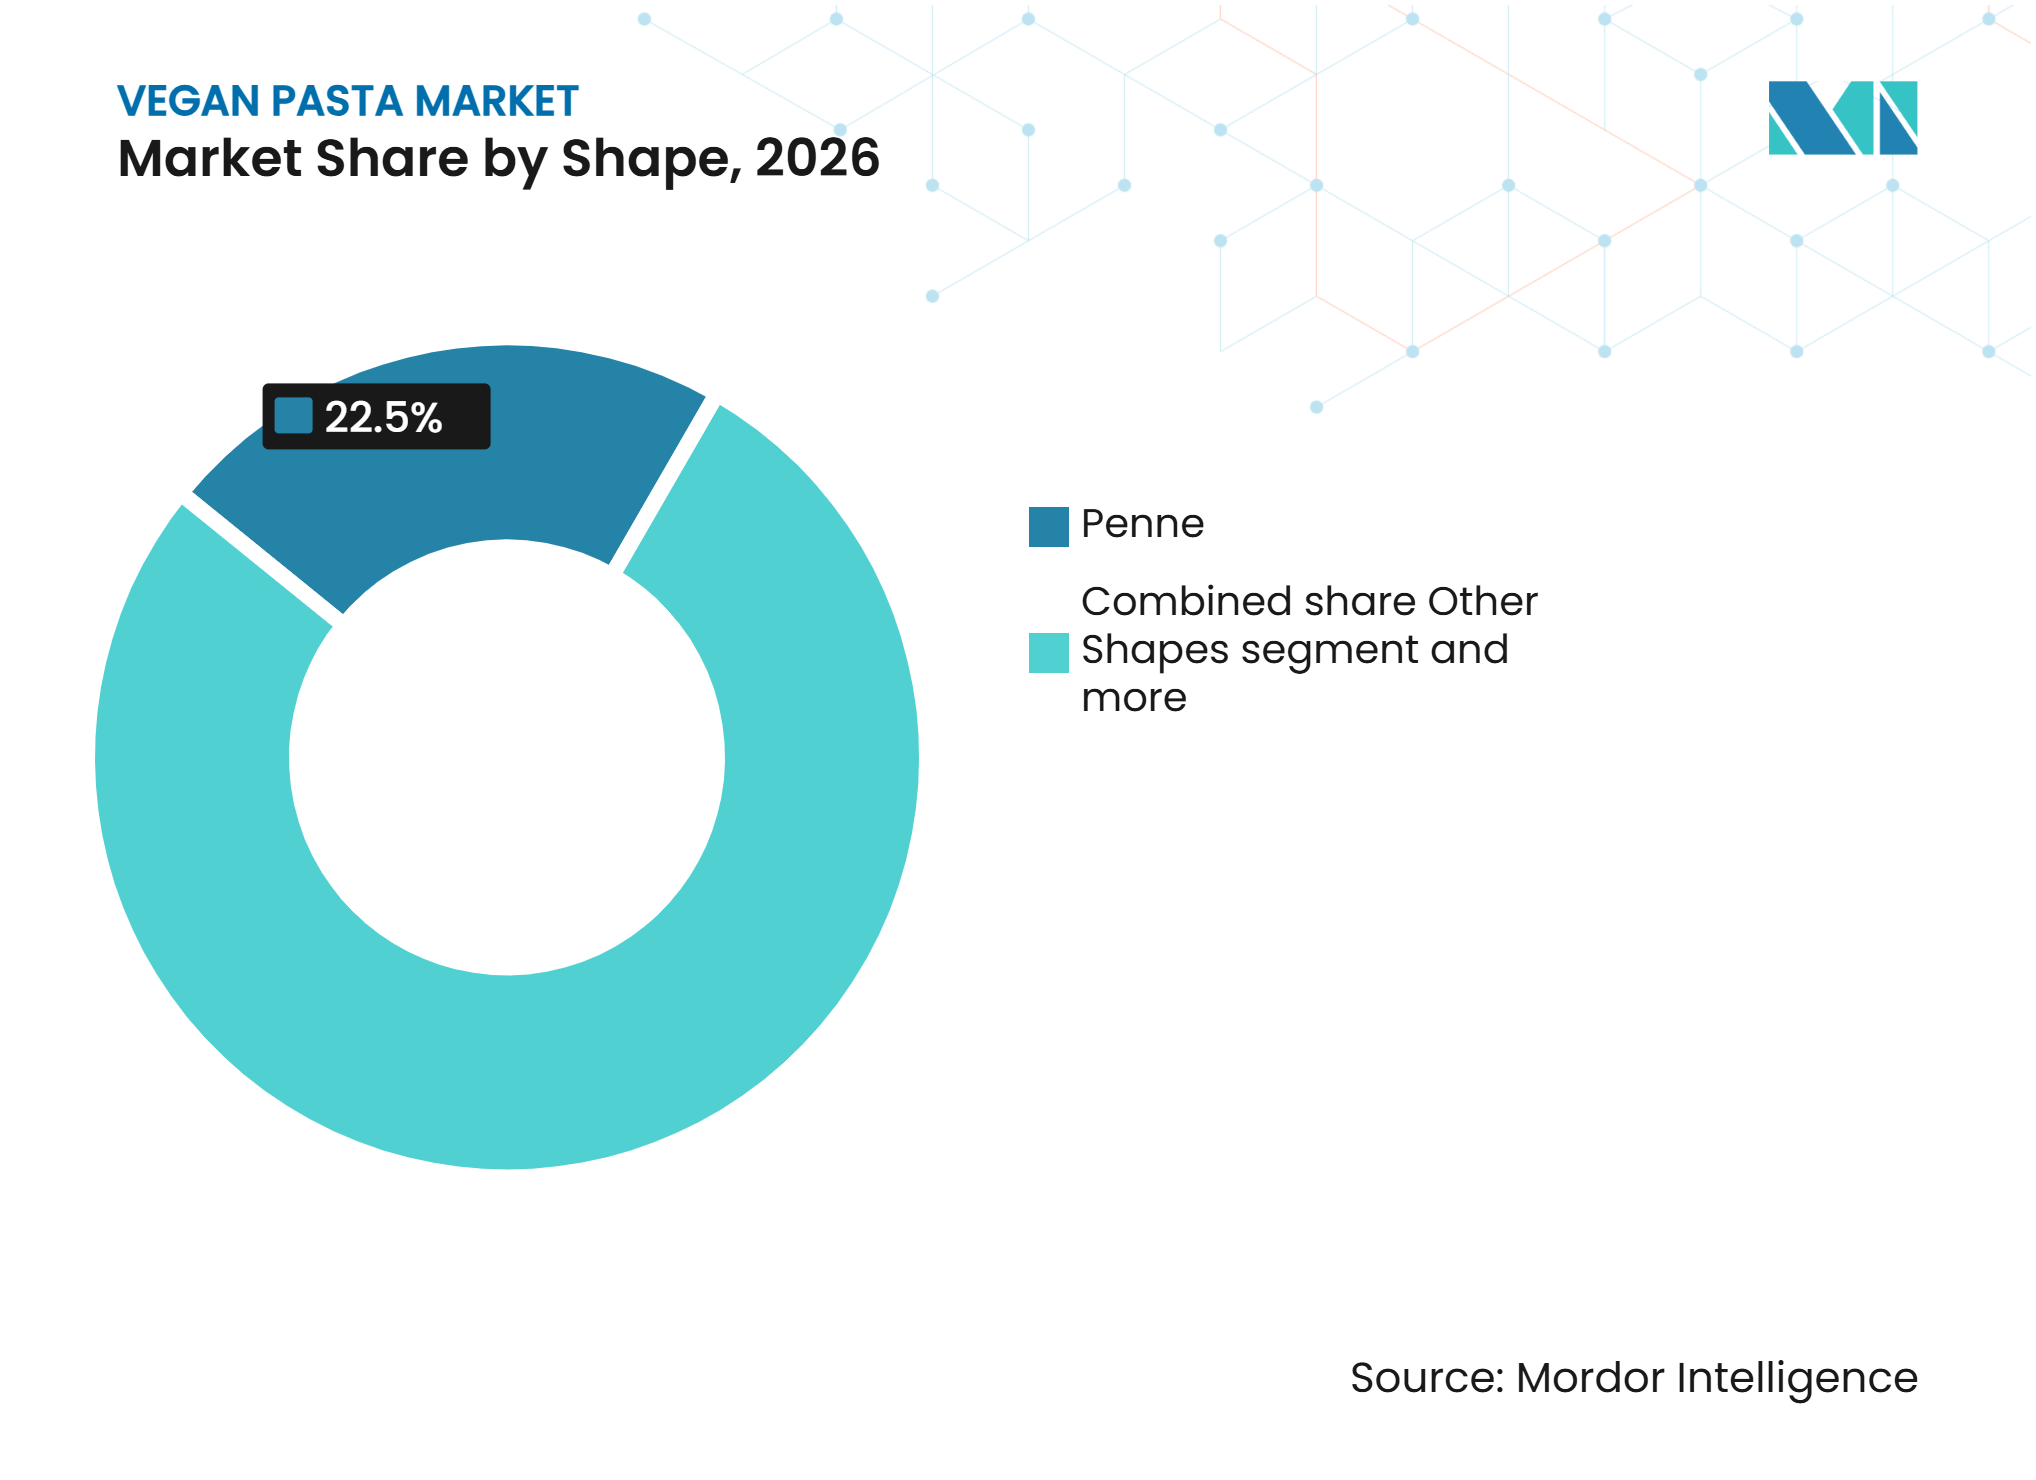
• 形状別では、ペンネが2026年のビーガンパスタ市場シェアの22.56%を占め、その他の形状は2032年までに10.95%のCAGRで拡大すると予測されています。
• 包装タイプ別では、箱が2026年のビーガンパスタ市場シェアの53.45%を占め、パケットおよびポーチは2032年までに10.85%のCAGRで拡大すると予測されています。
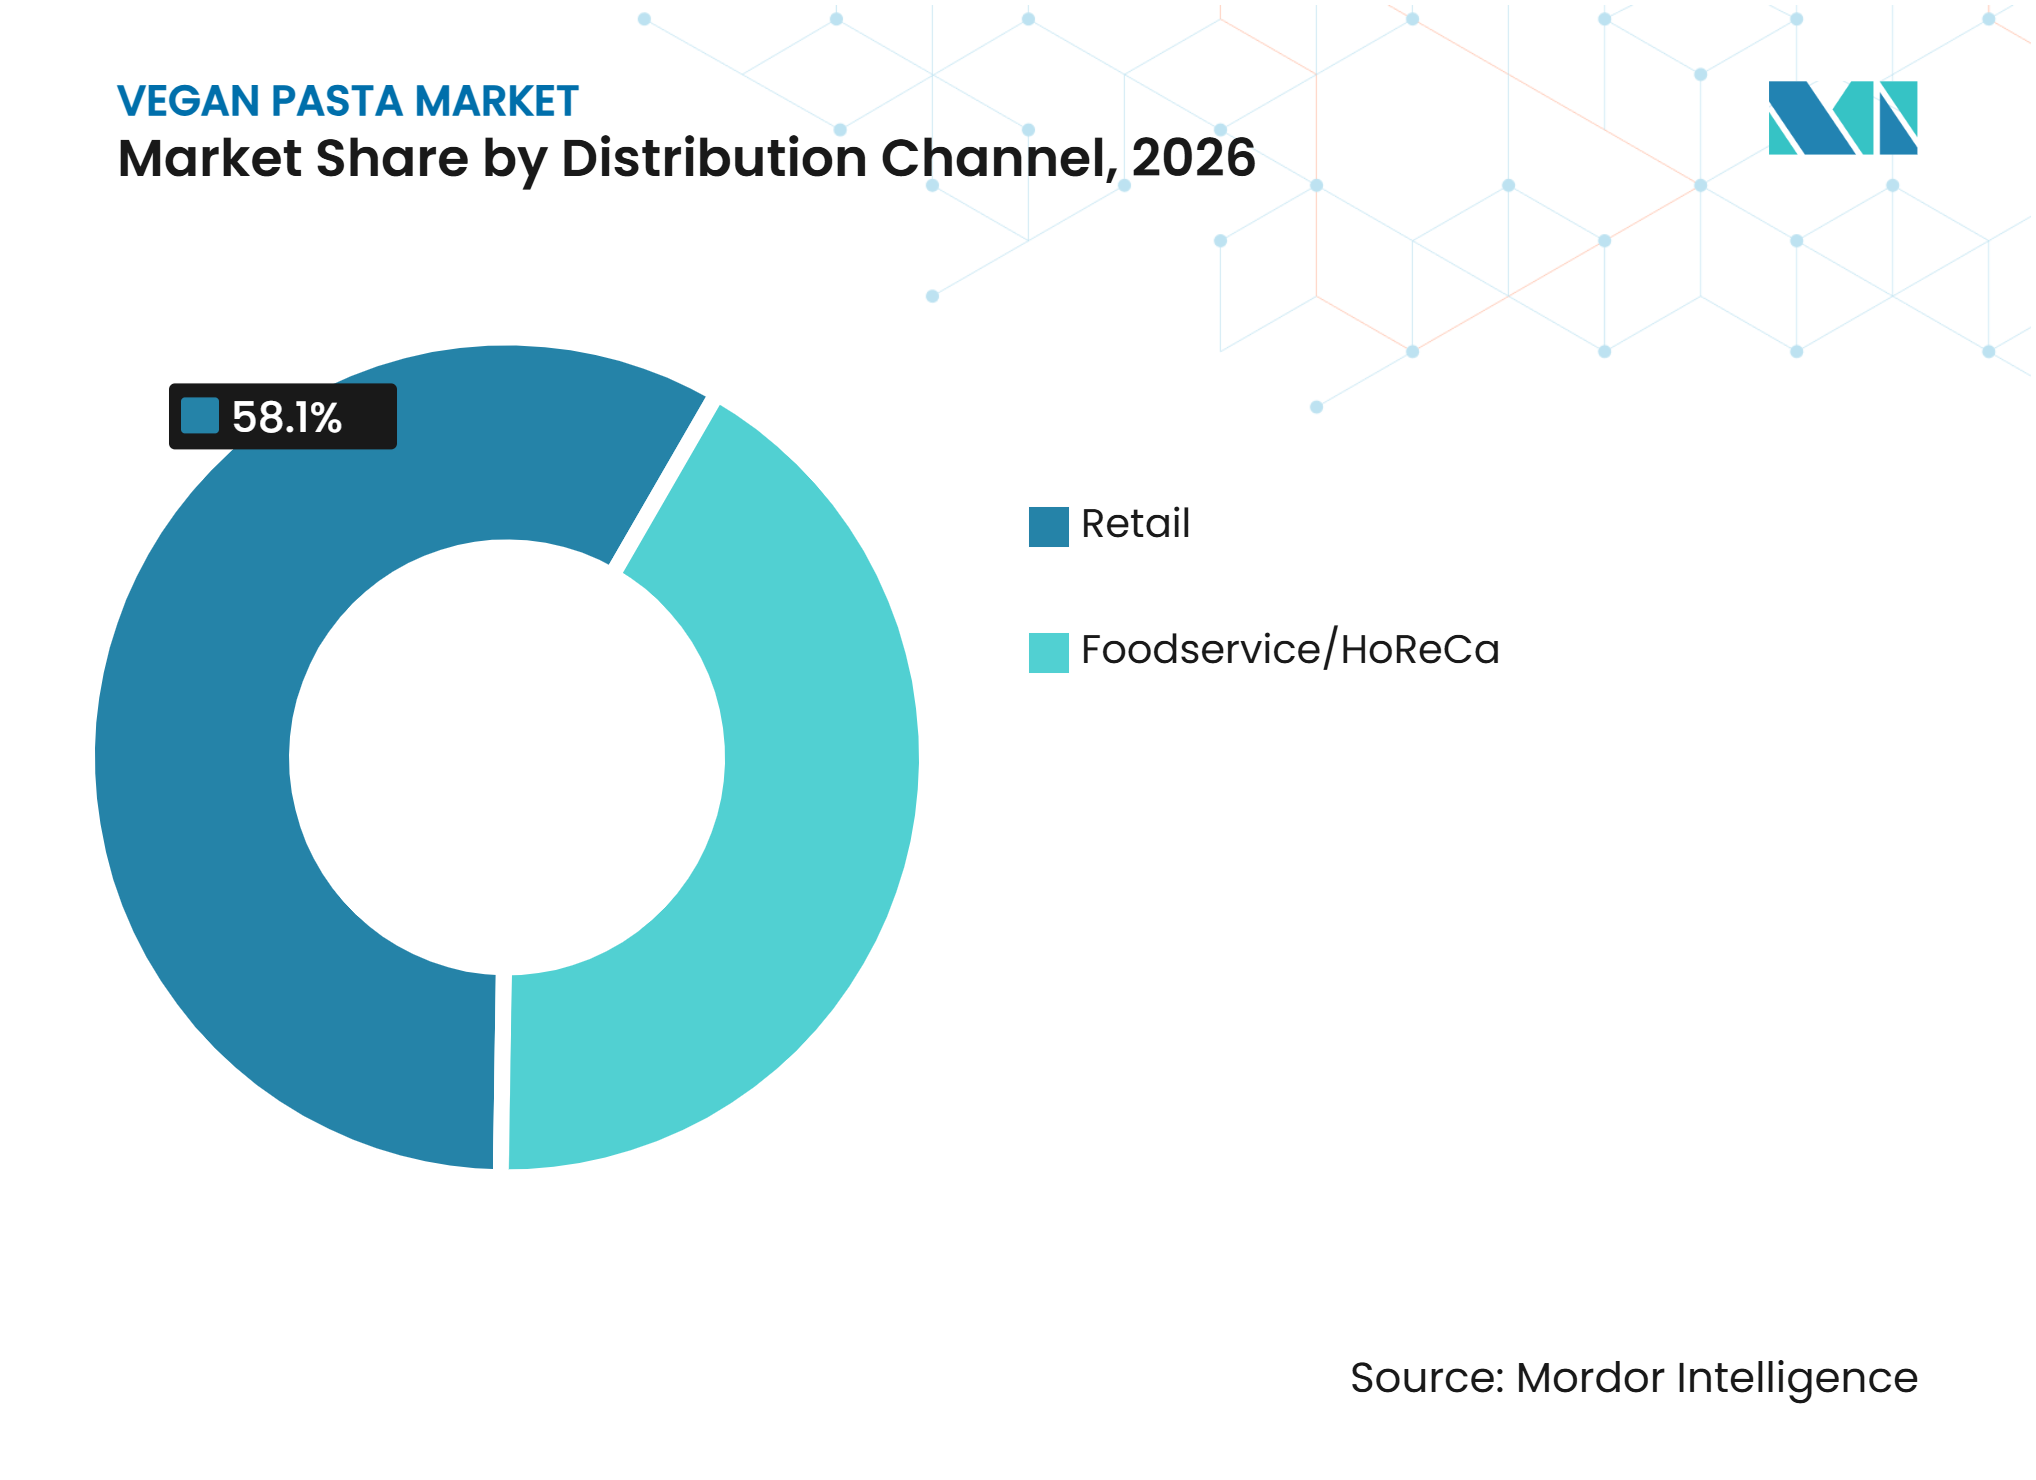
• 流通チャネル別では、小売が2026年のビーガンパスタ市場シェアの58.13%を占め、フードサービス/HoReCaは2032年までに11.65%のCAGRで拡大すると予測されています。
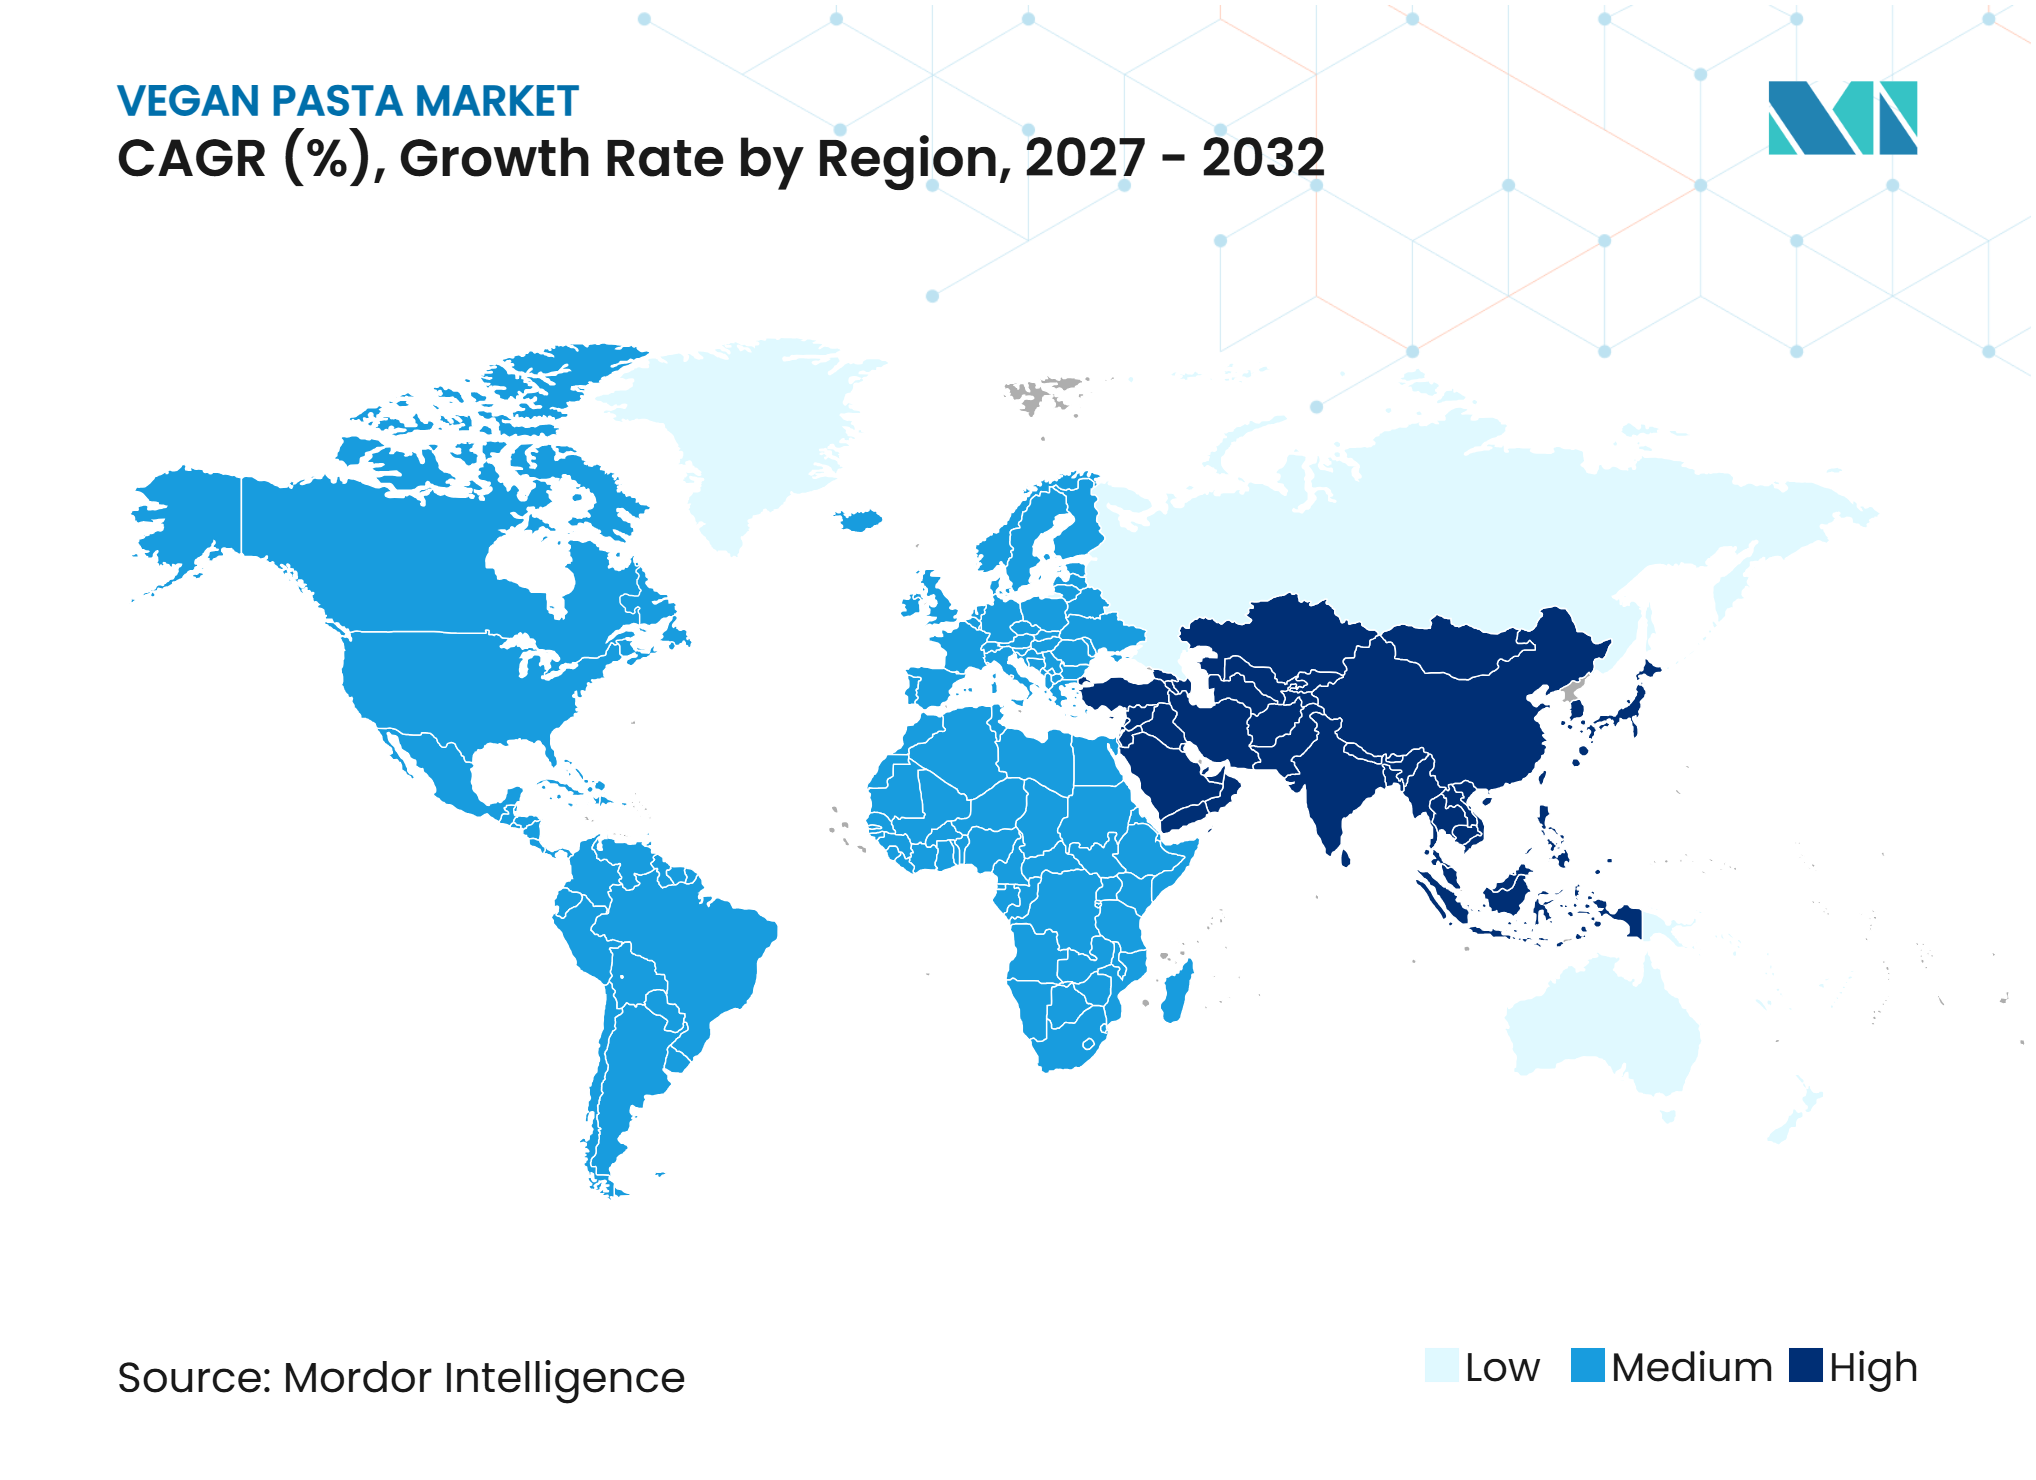
• 地域別では、欧州が2026年のビーガンパスタ市場シェアの33.65%を占め、アジア太平洋は2032年までに11.75%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ビーガンパスタ市場の促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ビーガンおよびフレキシタリアンの食事機会の拡大 | +2.1% | グローバル | 中期(2〜4年) |
| 高タンパク・高食物繊維の食事ベースへの需要 | +1.9% | 北米およびEU、アジア太平洋への波及 | 中期(2〜4年) |
| 便利で短時間調理の食事に対する消費者の嗜好の高まり | +1.3% | グローバル | 短期(2年以内) |
| ビーガンパスタの味、食感、調理性能を向上させるイノベーション | +1.7% | グローバル | 中期(2〜4年) |
| プレミアム、オーガニック、クリーンラベルのビーガンパスタへの需要の高まり | +1.4% | 欧州および北米 | 長期(4年以上) |
| パスタメーカーによる植物性製品ポートフォリオの拡充 | +1.0% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ビーガンおよびフレキシタリアンの食事機会の拡大
フレキシタリアン食の普及拡大は、厳格なビーガンまたはベジタリアン食を実践する消費者を超えて、ビーガンパスタへの需要を促進しています。例えば、Good Food Institute Europeが発表した調査によると、ドイツ人成人の47%と英国人成人の41%が積極的に肉の消費を減らしているか、または肉を食べない食事を実践していると回答しています。さらに、2025年5月には、両国の成人の38%が植物性食品の消費を増やす意向を示しました [1]。こうした食の嗜好の変化は、消費者が特定の機会に限らず日常の食事に植物性代替品を取り入れることを促しており、ビーガンパスタメーカーが親しみやすい風味、魅力的な食感、栄養上の利点、便利な製品フォーマットを通じてより広い消費者層を取り込む機会を生み出しています。
高タンパク・高食物繊維の食事ベースへの需要
タンパク質豊富で食物繊維豊富な食事への消費者の関心の高まりが、豆類、マメ科植物、その他の栄養密度の高い植物性原料から作られたビーガンパスタの機会を生み出しています。例えば、2025年7月、国際食品情報評議会によると、アメリカ人の70%がタンパク質摂取量を増やそうとしており、35%が前年にそれを実践したと回答しています [2]。この需要を反映して、Oteliaは2025年4月に認定オーガニックのビーガンプロテインパスタを発売しました。これは黒豆、枝豆、大豆ひよこ豆から作られており、1食あたり21gのタンパク質と9gの食物繊維を提供します。これらの動向は、メーカーが親しみやすい風味と便利な調理法を維持しながら、ビーガンパスタを栄養豊富な日常食として位置づける機会を浮き彫りにしています。
便利で短時間調理の食事に対する消費者の嗜好の高まり
便利な食事ソリューションへの嗜好の高まりが、日常の食事準備を簡素化するビーガンパスタ製品への需要を支えています。例えば、2026年2月、米国冷凍食品協会(AFFI)のレポートによると、買い物客の40%が数日ごとまたは毎日冷凍食品を消費しており、77%が特定の食事や曜日を念頭に置いて冷凍食品を購入しています [3]。さらに、消費者の30%が冷凍食品の購入を増やす計画があり、調理の手軽さが購買決定に影響する上位3つの要因の一つに挙げられています。White Rabbitは、植物性の肉代替原料を使用したSedanini ArrabbiataやPennette Carbonaraなどの冷凍ビーガンパスタレディミールを提供しています。これらのレディミールプションは、植物性パスタ料理の入手可能性を拡大し、手軽で簡単な食事準備を求める消費者に対応しています。
ビーガンパスタの味、食感、調理性能を向上させるイノベーション
植物性原料と食品加工技術における継続的なイノベーションが、ビーガンパスタの味、食感、調理性能を向上させています。メーカーは、より優れた硬さ、弾力性、口当たりを持つパスタを開発するために、豆類、マメ科植物、野菜ベースの粉などの代替原料を探求しています。配合および加工技術の改善も、べたつき、割れ、不快な後味などの一般的な課題への対処を助けており、ビーガンパスタを従来のパスタにより近いものにしています。これらの進展は製品品質を向上させ、消費者の受容を拡大し、メーカーがより魅力的で多用途なビーガンパスタオプションを導入することを促しています。
ビーガンパスタ市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 従来の小麦パスタと比較したビーガンパスタの価格プレミアム | -1.6% | グローバル、南米・中東アフリカ・価格敏感なEU市場で最も顕著 | 中期(2〜4年) |
| ビーガンパスタの感覚特性と調理性能のばらつき | -0.9% | グローバル | 短期(2年以内) |
| 豆類、マメ科植物、特殊穀物の供給と価格の変動 | -0.7% | グローバル、アジア太平洋中核、中東アフリカへの波及 | 中期(2〜4年) |
| ビーガン認証、アレルゲン交差接触、表示要件に関連する複雑性 | -0.5% | EUおよび北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来の小麦パスタと比較したビーガンパスタの価格プレミアム
ビーガンパスタは通常、代替原料のコスト高、専門的な加工、製品配合のために従来の小麦パスタよりも価格プレミアムが生じます。レンズ豆、ひよこ豆、えんどう豆、その他の植物性タンパク質などの原料は一般的に従来の小麦よりも高価であり、製造コストを押し上げます。専門的な生産要件、少量生産、規模の経済の限界がさらに小売価格の上昇に寄与しています。これらの価格差は、特に従来のパスタが低価格で広く入手可能な市場において、価格に敏感な消費者のアクセスを制限し、より広い普及とリピート購入を妨げる可能性があります。
ビーガンパスタの感覚特性と調理性能のばらつき
ビーガンパスタメーカーは、異なる植物性原料から作られた製品全体で一貫した味、食感、調理性能を維持することに課題を抱えています。豆類、マメ科植物、野菜から得られる代替粉は、タンパク質、食物繊維、デンプンの組成が異なり、生地の構造、硬さ、弾力性、調理挙動に影響を与えます。これらの違いは、調理後に不均一な食感、過度の柔らかさ、割れ、または風味の変化をもたらす可能性があります。味と食感に関する消費者の期待に応えるには、慎重な原料選択、配合調整、加工の最適化が必要であり、メーカーの製品開発の複雑性を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
乾燥製品がリードし、即食フォーマットが食事機会を拡大乾燥ビーガンパスタは2026年のビーガンパスタ市場シェアの65.23%を占めました。乾燥ビーガンパスタは長い賞味期限の恩恵を受けており、主流の食料品流通、フードサービス調達、家庭用パントリー保管に適しています。既存のパスタ製造インフラおよび親しみやすい調理慣行との互換性により、ブランドは確立された製品フォーマットを通じてビーガンパスタ市場に参入でます。生麺や冷凍の代替品と比較して、乾燥パスタは複雑な温度管理物流も必要とせず、より広い地理的流通と柔軟な在庫管理を支援します。親しみやすい調理方法と従来のパスタと並べて陳列できる適性が、消費者の採用と小売業務の障壁をさらに低減します。
即食ビーガンパスタは2032年までに11.21%のCAGRで拡大すると予測されています。一人前のビーガンパスタ製品は、分量の柔軟性を持つ便利で短時間調理の食事を求める消費者に対応しています。これらの製品は、事前調理済みパスタ、植物性タンパク質、調製済みソースを組み合わせて、実用的なランチおよびディナーソリューションを提供します。高タンパク、一人前の植物性レディミールへの小売およびフードサービスバイヤーの関心の高まりが、メーカーが提供を拡大する機会を生み出しています。包装、賞味期限管理、食品加工のイノベーションが、保存および再加熱中の製品品質、味、食感の維持を助けています。親しみやすいレシピ、シンプルな原料配合、明確な栄養ポジショニングが消費者の魅力をさらに高め、ビーガンパスタブランドが便利な食事機会に対応し、より広い消費者層にリーチすることを可能にしています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
原料別:
ひよこ豆が最大シェアを保持し、レンズ豆が勢いを増すひよこ豆ベースのビーガンパスタは2026年のビーガンパスタ市場シェアの42.12%を占めました。ひよこ豆ベースのビーガンパスタは、消費者の強い親しみやすさと、特に植物性タンパク質および食物繊維の供給源としての栄養ポジショニングの恩恵を受けています。代替パスタカテゴリーにおける確立された存在感が、従来の小麦パスタの植物性代替品を探求する消費者にとってアクセスしやすい選択肢となっています。ひよこ豆粉はサラダ、焼きパスタ料理、ファミリーミールなど、さまざまなパスタ形状や親しみやすい食事用途に使用でき、より広い製品の入手可能性と日常的な消費を支援します。認識しやすい原料プロフィールも、メーカーが製品の利点を伝え、消費者の採用を促進するのに役立ちます。
レンズ豆ベースのビーガンパスタは2032年までに11.45%のCAGRで拡大すると予測されています。レンズ豆ベースのビーガンパスタは、さまざまなパスタ形状や食事用途にわたる多用途性を維持しながら、栄養的に差別化された製品を開発するメーカーの機会を提供します。レンズ豆粉は有用な吸水性と結合特性を持ち、パスタの配合と製品開発を支援します。赤レンズ豆タンパク質分離物に関する研究も、パスタ用途におけるアミノ酸プロフィール、デンプン消化性、抗酸化フェノール含有量の改善を明らかにしており、強化された栄養ポジショニングの機会を生み出しています。多産地調達が原材料の入手可能性を支援でき、粉の一貫性と加工技術の改善がメーカーの望ましい食感と信頼性の高い調理性能の達成を助けます。
形状別:
ペンネがしみやすさを維持し、特殊形状が差別化を構築ペンネは2026年のビーガンパスタ市場の22.56%を占めました。ペンネは、その親しみやすい形状、リッジのある表面、さまざまな食事用途にわたる多用途性により、ビーガンパスタ市場で強いポジションを保持しています。その構造により、ソースを効果的に保持し、焼き料理、サラダ、伝統的なパスタレシピでうまく機能します。親しみやすいフォーマットはまた、消費者が通常の食事の好みを変えることなくビーガン代替品を探求することを促します。豆類ベースの粉を使用した生産への適性が、植物性製品ラインナップ全体での入手可能性をさらに支援します。一方、スパゲッティは伝統的なイタリアの食事機会に対応し、エルボーとマカロニはコンフォートフード用途に、フジッリとロティーニはソースベースの食事や調製済み料理に多用途なオプションを提供します。
その他の形状は2032年までに10.95%のCAGRで拡大すると予測されています。地域的および特殊なパスタフォーマットにより、メーカーはより大きな料理の多様性を導入し、独特の形状と食事用途を通じてビーガンパスタの提供を差別化できます。これらのフォーマットは新しい食体験を求める消費者に訴求し、シェフやフードサービス事業者に創造的な食品プレゼンテーションの機会を提供します。押し出し技術と専門的な製造能力の進歩により、生産者は代替植物性原料を使用してより幅広い形状を開発できるようになっています。確立されたメーカーは、生産規模と製造パートナーシップを活用してポートフォリオをさらに拡大できます。多様な形状の導入により、ブランドは特定の料理の好みをターゲットにし、異なるソースを補完し、さまざまなフードサービスおよび小売用途に対応できます。

包装タイプ別:
箱が棚での存在感を提供し、ポーチが新チャネルに対応箱は2026年のビーガンパスタ市場シェアの53.45%を占めました。カートン包装は、その剛性構造、製品保護、小売棚での効果的なプレゼンテーションにより、ビーガンパスタの好まれるフォーマットであり続けています。タンパク質・食物繊維含有量、原料の産地、オーガニック認証、関連認証など、重要な製品属性をメーカーが伝えるための十分なスペースを提供します。より大きなラベリングエリアは、調理方法、アレルゲン情報、QRコードの記載も支援し、製品の透明性を向上させます。確立された乾燥食料品棚システムとの互換性により、カートンは主流の小売流通と標準的な家庭用分量に適しています。さらに、魅力的な包装デザインにより、メーカーはブランドの視認性を高め、プレミアム製品ポジショニングを伝えながら、消費者の情報に基づいた購買決定を支援できます。
パケットおよびポーチは2032年までに10.85%のCAGRで成長すると予測されています。フレキシブル包装は、特に一人前フォーマット、eコマース流通、業務用フードサービス供給向けのビーガンパスタ製品に対して、軽量でスペース効率の高いソリューションをメーカーに提供します。コンパクトなデザインは効率な保管、輸送、取り扱いを支援し、直接消費者向けチャネルと商業フードサービス業務に適しています。フレキシブルパックはまた、異なる分量サイズと消費機会に合わせた包装フォーマットを開発する機会を提供します。包装材料、シール技術、クロージャーデザインの改善が、流通および保管全体を通じた製品保護と品質の維持を助けます。効果的なラベルデザインにより、メーカーは小売およびフードサービスバイヤーの要件に対応しながら、原料の詳細、アレルゲン情報、栄養属性、調理方法を伝えることができます。
流通チャネル別:
小売がリーチを提供し、HoReCaが継続的な需要を追加小売は2026年のビーガンパスタ市場シェアの58.13%を占めました。小売チャネルは、ビーガンパスタを従来のパスタやその他のパントリー定番品と並べて配置することで、その入手可能性と視認性の拡大において重要な役割を果たしています。スーパーマーケットとハイパーマーケットは広い消費者リーチを提供し、オンライン小売はアソートパック、サブスクリプション、詳細な製品情報を通じてより多くの製品バリエーションを提供します。コンビニエンスストアと食料品店は、実用的な食事ソリューションを求める都市部の消費者のアクセスをさらに向上させます。小売プラットフォームはまた、新興ブランドが認知度を構築し、栄養上の利点を伝え、新しい製品バリエーションを導入する機会を提供します。明確なラベリング、信頼性の高い調理性能、競争力のある価格設定、便利なパックサイズが消費者の信頼を強化し、リピート購入を促進できます。
フードサービスおよびHoReCaは2032年までに11.65%のCAGRで拡大すると予測されています。フードサービスおよびHoReCaチャネルは、レストラン、ホテル、ケータリングサービス、施設給食施設を通じて継続的な需要を確立するビーガンパスタメーカーの機会を提供します。メニューへの掲載とケータリング契約は、一貫した調達量を支援しながら、より広い消費者層にビーガンパスタを紹介できます。施設給食における植物性食事オプションの採用の拡大が、カフェテリアや商業厨房全体で豆類ベースのパスタ製品の機会をさらに生み出しています。フードサービスバイヤーは、業務用パックフォーマット、安定した供給、コスト効率、調理および再加熱全体を通じた一貫した調理性能を重視します。商業厨房向けの適切な製品仕様、包装フォーマット、供給体制を開発するメーカーは、このチャネルでの存在感を強化し、プロのフードサービス用途全体でビーガンパスタの使用を拡大できます。
地域分析
欧州
欧州は2026年のビーガンパスタ市場シェアの33.65%を占めました。欧州は、高いパスタ消費量、確立されたヘルスフード小売ネットワーク、植物性食品への消費者の親しみやすさの高まりに支えられ、ビーガンパスタ市場で強いポジションを保持しています。栄養価の高い代替品、タンパク質豊富な原料、透明な製品ラベリング、プレミアムな食体験への関心の高まりが市場成長を促進しています。地域の確立された小売インフラと強いパタ消費習慣が、メーカーにプレミアムおよび日常的な製品提供の両方を拡大する機会を提供しています。確立された食品安全、アレルゲン、オーガニック認証フレームワークが、欧州市場全体での製品品質、透明性、規制遵守をさらに促進しています。
アジア太平洋
アジア太平洋は2032年までに11.75%のCAGRで拡大すると予測されています。アジア太平洋は、都市化の進展、植物性食品へのアクセスの拡大、プレミアム小売、フードサービス、オンライン流通チャネルの発展に支えられ、ビーガンパスタ市場の成長機会を提供しています。より健康的な食品代替品への消費者の関心の高まりと製品入手可能性の向上が、メーカーの地域全体でのプレゼンス拡大を促しています。パスタの人気の高まりと植物性原料への認識の向上が市場発展をさらに支援しています。地域はまた、地域の食の好み、購買力、消費習慣に適した製品を導入するメーカーの機会を提供しています。デジタル小売プラットフォームの拡大と流通インフラの改善が、新興ブランドが健康意識の高い消費者にリーチするのを助け、地域に適応した製品配合と競争力のある価格設定が市場浸透を強化できます。
北米および新興地域
北米は、代替原料への親しみやすさの高まりとタンパク質・食物繊維豊富な食品への関心に支えられ、植物性パスタの確立された消費者基盤の恩恵を受けています。発達した小売インフラとフードサービス用途の拡大が、メーカーに地域全体での製品入手可能性を強化する機会を提供しています。南米は、確立されたパスタ消費習慣、都市化の進展、機能性食品オプションへの関心の高まりを通じて成長の可能性を提供しています。一方、中東・アフリカは、プレミアム食料品小売、フードサービス業務の拡大、観光、都市部の消費パターンの変化を通じて機会を提供しています。これらの地域全体での消費者の嗜好、購買力、流通インフラの違いが、メーカーがより広いビーガンパスタの普及を支援するために、カスタマイズされた製品ポートフォリオ、価格戦略、流通アプローチを開発する機会を生み出しています。
競合環境
市場集中度
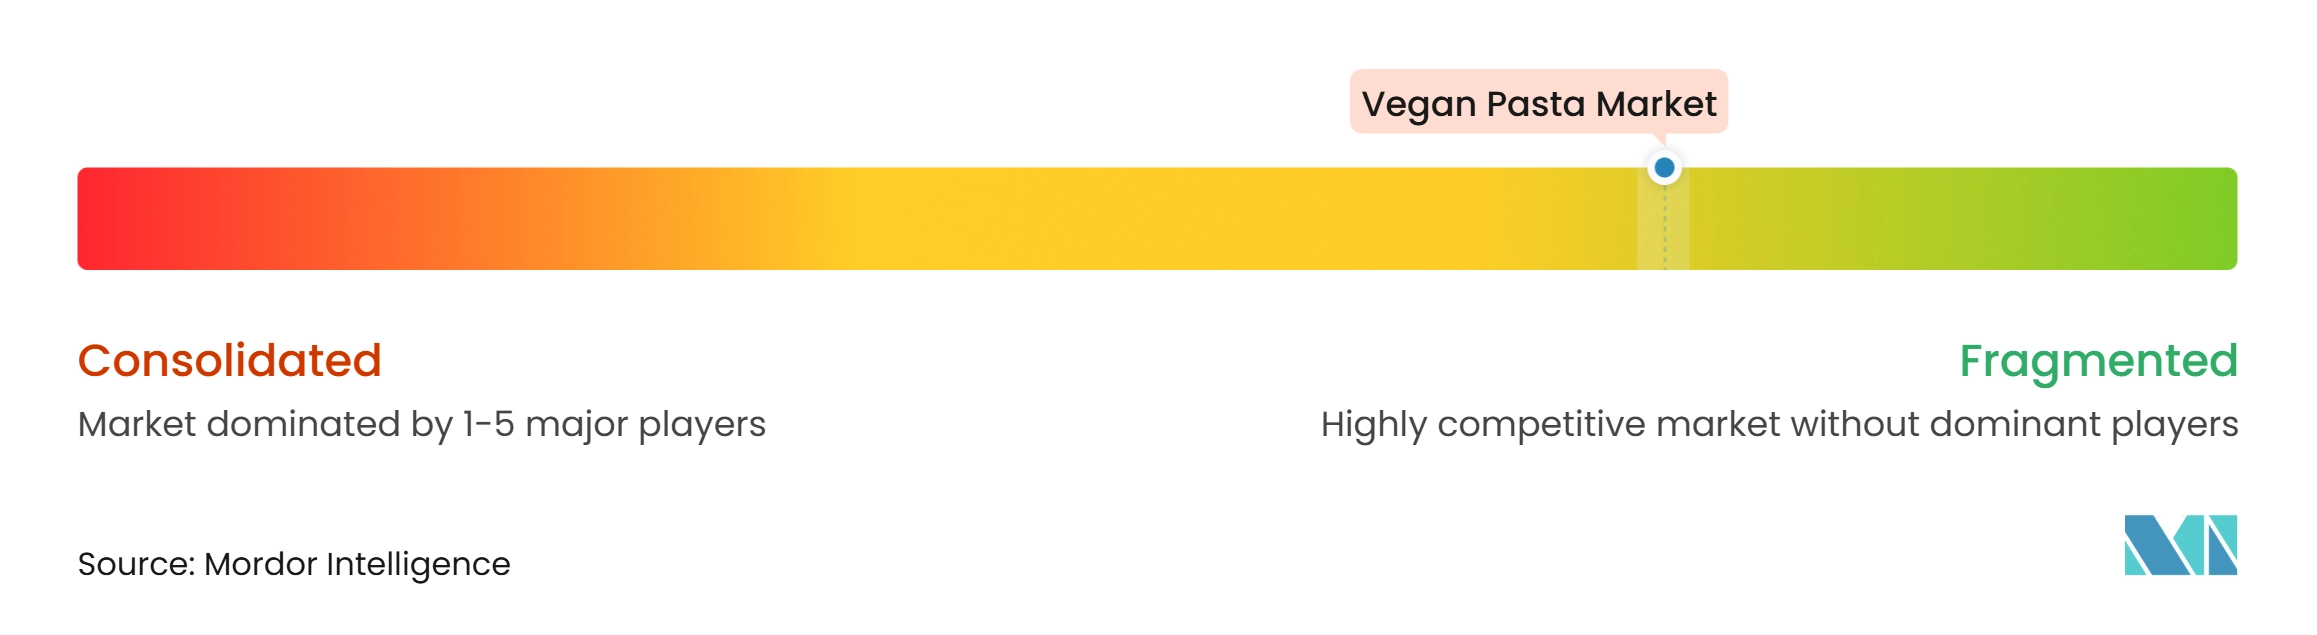
ビーガンパスタ市場は断片化した競合構造を持っています。競合環境には、確立されたパスタメーカー、専門的な植物性食品生産者、地域メーカーが含まれます。大手プレーヤーは、生産能力、ブランド認知度、流通ネットワーク、研究開発インフラを活用して植物性パスタポートフォリオを拡大しています。イノベーションと製品開発への投資が、原料配合、感覚特性、製造効率の改善を支援しています。
専門メーカーは、代替原料、オーガニックポジショニング、製品品質、原料のトレーサビリティ、ターゲットを絞った小売戦略を通じて差別化を図っています。その専門的なポートフォリオは、タンパク質豊富、グルテンフリー、オーガニック、その他の代替パスタ製品に対する消費者の嗜好に対応しています。確立されたメーカーはまた、従来の穀物と植物性原料を組み合わせることで主流消費者にアピールすために提供を拡大しています。競合ポジショニングは、製品イノベーション、原材料調達、製造の専門知識、流通能力にますます依存しています。
メーカーは、一貫した原料の入手可能性を確保し、原材料供給の変動を管理するために調達戦略を強化しています。加工技術と配合の専門知識の改善が、製品の食感、調理性能、全体的な品質の向上を助けています。企業は、消費者に優しい包装、栄養の透明性、大量供給、一貫した調理性能を重視しながら、小売およびフードサービス顧客の要件を満たすために提供を適応させています。これらの戦略が市場拡大を支援し、メーカーがビーガンパスタ製品への進化する需要に対応することを可能にしています。
ビーガンパスタ産業のリーダー企業
-
Banza LLC
-
Explore Cuisine
-
Fairfax Financial Holdings Limited (AGT Food and Ingredients Inc.)
-
Biovence (Lazzaretti)
-
ITineri S.r.l. (LEGÙ)
- 注:主要企業の掲載順は順位を示すものではありません。
ビーガンパスタ市場 このレポートでカバーされる企業
- Banza LLC
- Explore Cuisine
- Fairfax Financial Holdings Limited (AGT Food and Ingredients Inc.)
- Biovence (Lazzaretti)
- ITineri S.r.l. (LEGÙ)
- Nature's Mills
- Sfoglini
- Durum Gıda Sanayi ve Ticaret A.Ş. (Pastavilla)
- Barilla Group (Catelli)
- Fundació Privada Ramon Noguera de Girona (Aliments Onyar)
- Rich'in Foodtech
- Anatomico
- Protaste B.V.
- Pianta LLC (Pianta Foods)
- Imsperium Foods AB (PurePasta)
- Melissa-Kikizas S.A.
- Protelle (Protelle Foods)
- The Kraft Heinz Company (KD NotCo)
- mossa GmbH (Pasta Nuova)
- Zanichelli & Govi S.r.l. (Govi Farm)
最近の産業開発事情 ビーガンパスタ市場
- 2026年10月:Nepra FoodsはAmazonを通じて新しい16オンスの再封可能なポーチフォーマットでPROPASTAを導入し、ブランドをフードサービスから小売消費者市場へと拡大しました。このパスタは明示的にビーガンかつグルテンフリーであり、麻とえんどう豆タンパク質で配合され、植物性タンパク質と食物繊維を提供します。この発売により、家庭消費向けの同社のタンパク質豊富なパスタラインナップへのアクセスが拡大しました。
- 2025年6月:Nuttee Bean Co.はそら豆から作られたビーガン・グルテンフリーパスタを発売しました。この製品は3つの原料を含み、従来のパスタへの高タンパク・高食物繊維の代替品として位置づけられています。
- 2025年4月:Oteliaは豆と水を使用したオーガニックビーガンパスタを導入し、黒豆、枝豆、大豆ひよこ豆のバリエーションで提供しています。製品はグルテンフリーかつ非遺伝子組み換えでもあります。
世界のビーガンパスタ市場レポートの調査範囲
ビーガンパスタ市場には、ひよこ豆、レンズ豆、大豆、その他の原料などの植物性原料を使用し、動物由来の原料を使用せずに作られたパスタ製品が含まれます。市場は製品タイプ、原料、形状、包装タイプ、流通チャネル、地域別にセグメント化されています。製品タイプに基づき、生ビーガンパスタ、乾燥ビーガンパスタ、冷凍ビーガンパスタ、即食ビーガンパスタにセグメント化されています。原料に基づき、ひよこ豆、レンズ豆、大豆、その他の原料が含まれます。形状に基づき、ペンネ、スパゲッティ、エルボー、マカロニ、フジッリ、ロティーニ、その他の形状が含まれます。包装タイプに基づき、箱、パケットおよびポーチ、その他の包装タイプが含まれます。流通チャネルに基づき、フードサービス/HoReCaおよび小売が含まれます。地理的には、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。市場予測は金額(米ドル)で提供されています。
セグメンテーション概要
| 生ビーガンパスタ |
| 乾燥ビーガンパスタ |
| 冷凍ビーガンパスタ |
| 即食ビーガンパスタ |
| ひよこ豆ベースのビーガンパスタ |
| レンズ豆ベースのビーガンパスタ |
| 大豆ベースのビーガンパスタ |
| その他の原料 |
| ペンネ |
| スパゲッティ |
| エルボーとマカロニ |
| フジッリとロティーニ |
| その他の形状 |
| 箱 |
| パケットおよびポーチ |
| その他の包装タイプ |
| フードサービス/HoReCa | |
| 小売 | スーパーマーケットとハイパーマーケット |
| コンビニエンスストア/食料品店 | |
| オンライン小売店 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | 生ビーガンパスタ | |
| 乾燥ビーガンパスタ | ||
| 冷凍ビーガンパスタ | ||
| 即食ビーガンパスタ | ||
| 原料別 | ひよこ豆ベースのビーガンパスタ | |
| レンズ豆ベースのビーガンパスタ | ||
| 大豆ベースのビーガンパスタ | ||
| その他の原料 | ||
| 形状別 | ペンネ | |
| スパゲッティ | ||
| エルボーとマカロニ | ||
| フジッリとロティーニ | ||
| その他の形状 | ||
| 包装タイプ別 | 箱 | |
| パケットおよびポーチ | ||
| その他の包装タイプ | ||
| 流通チャネル別 | フードサービス/HoReCa | |
| 小売 | スーパーマーケットとハイパーマーケット | |
| コンビニエンスストア/食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ビーガンパスタ市場の市場規模はどのくらいですか?
ビーガンパスタ市場は2026年に0.21 ビリオン 米ドルと評価されており、2027年から2032年にかけて9.64%のCAGRで成長し、2032年までに0.36 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つビーガンパスタの製品タイプはどれですか?
乾燥ビーガンパスタは2026年に65.23%のシェアでリードしており、棚での安定性、親しみやすい調理方法、広い流通適性を提供しています。
ビーガンパスタで最も急速に成長している原料はどれですか?
レンズ豆ベースのビーガンパスタは、有用な結合特性と栄養ポジシニングに支えられ、2032年までに11.45%のCAGRで拡大すると予測されています。
ビーガンパスタで最も急速に成長する地域はどこですか?
アジア太平洋は、都市部の需要、デジタル小売、フードサービスアクセスの拡大に支えられ、2032年までに11.75%のCAGRで拡大すると予測されています。