
Tamaño y Participación del Mercado de Pasta Vegana
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
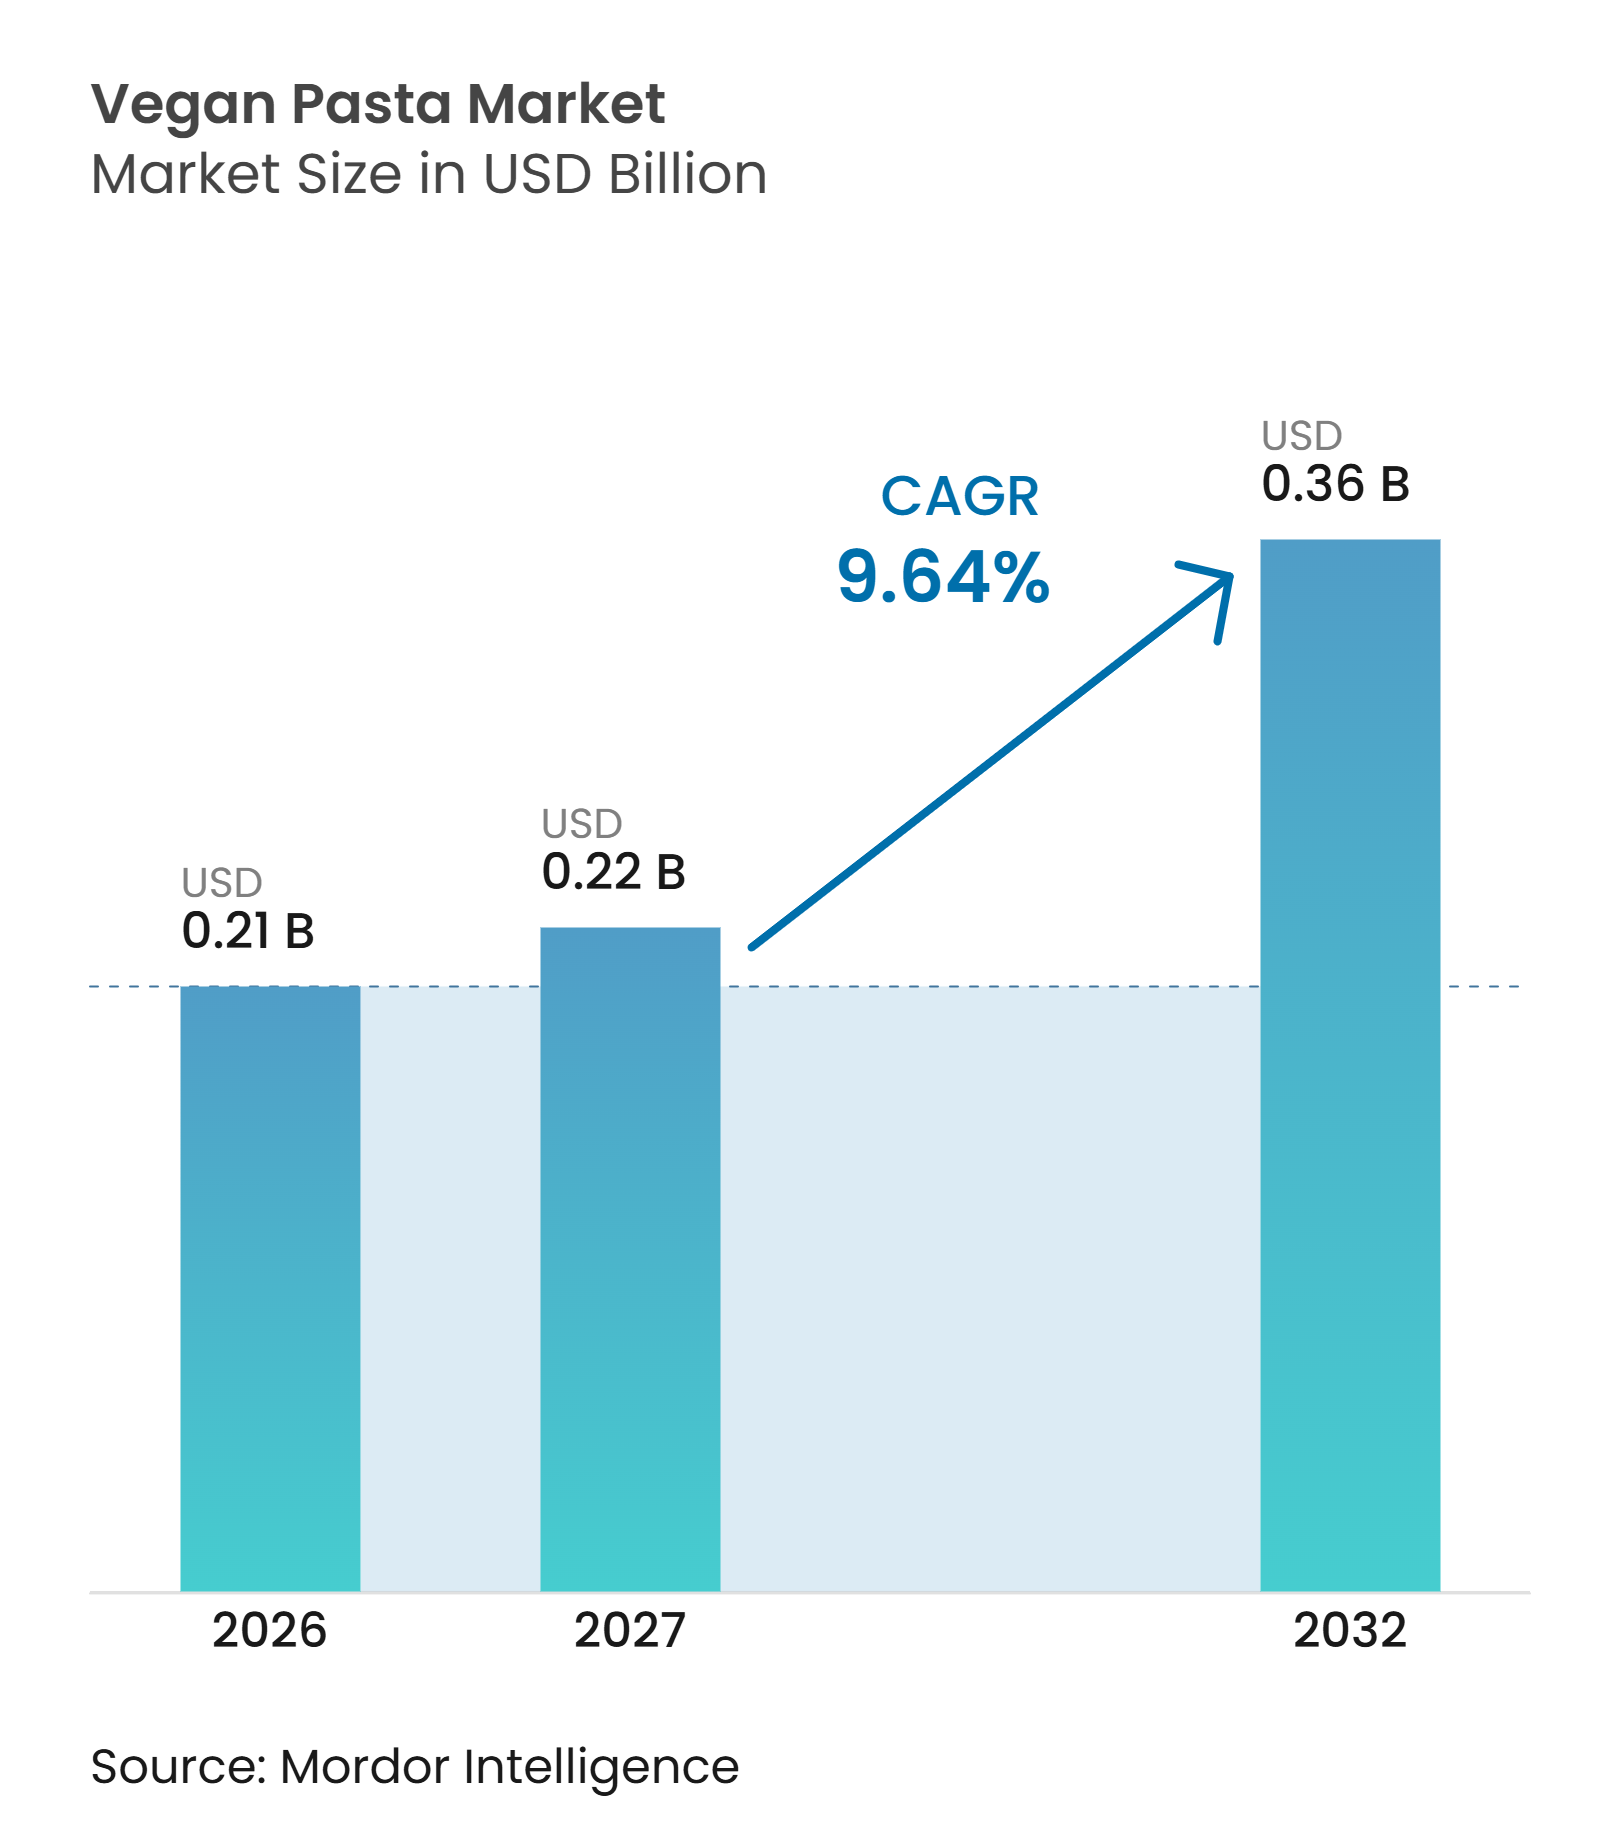
| Tamaño del Mercado (2027) | 0.22 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.36 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.64 % |
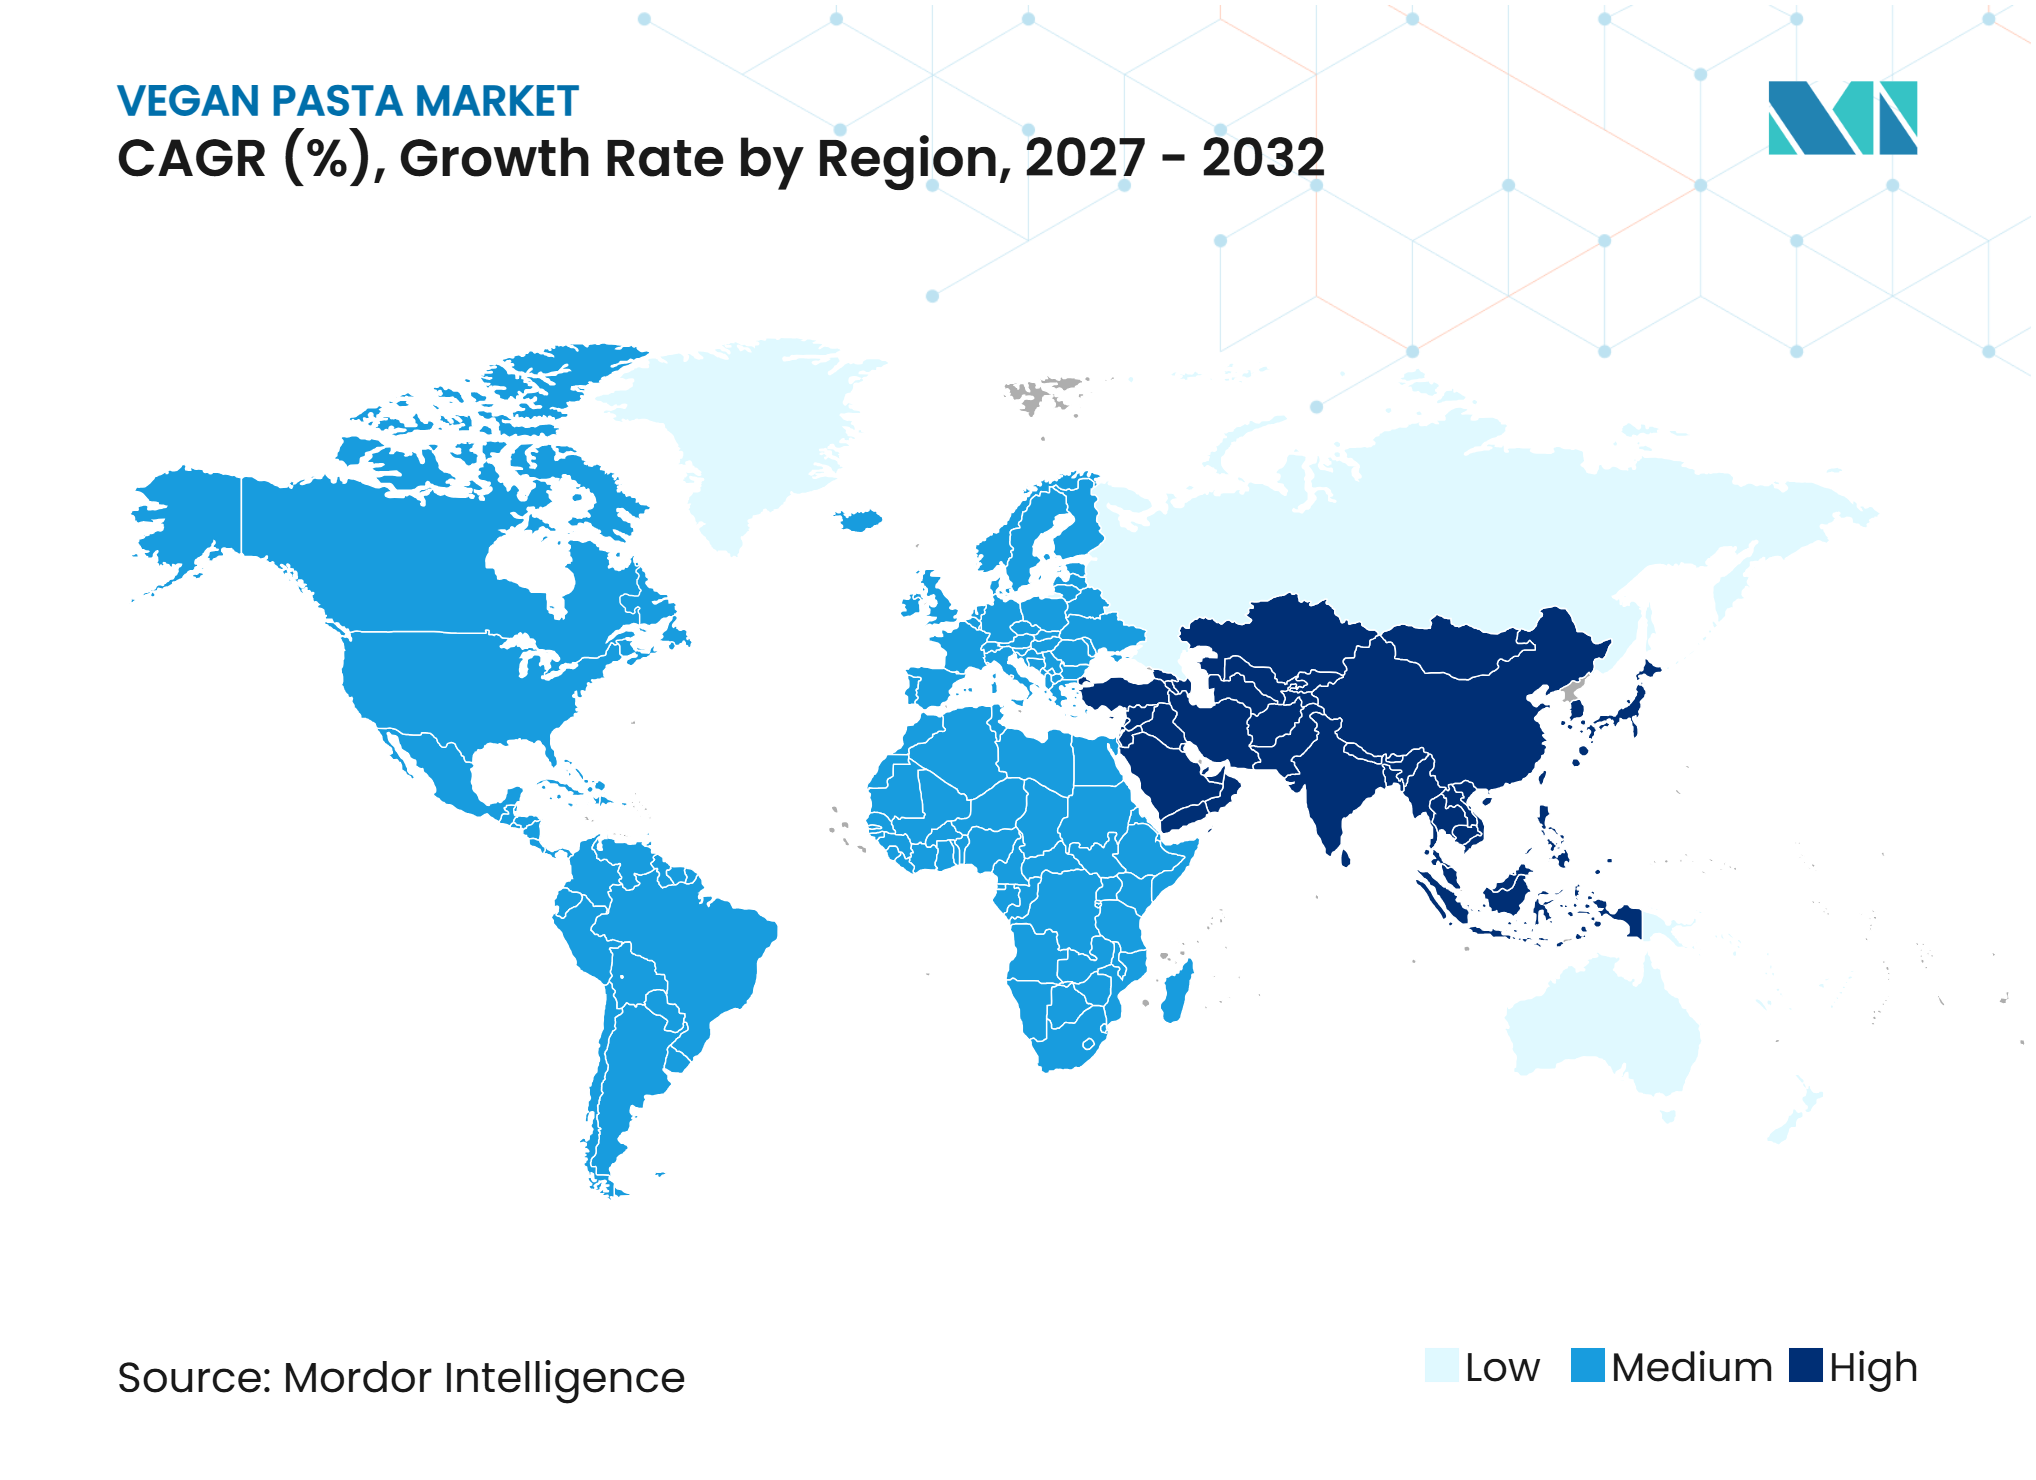
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pasta Vegana por Mordor Intelligence
Se espera que el tamaño del mercado de pasta vegana crezca de 0,21 mil millones de USD en 2026 a 0,22 mil millones de USD en 2027 y se prevé que alcance los 0,36 mil millones de USD para 2032 a una CAGR del 9,64% durante 2027-2032. El mercado de pasta vegana está respaldado por la creciente adopción de dietas flexitarianas y el creciente interés de los consumidores en opciones de alimentos de base vegetal. El mercado ofrece considerables oportunidades de crecimiento a medida que los fabricantes amplían su alcance entre los consumidores del mercado general y diversifican sus ofertas de productos. La innovación de productos se centra cada vez más en mejorar el sabor, la textura, el contenido de proteínas y los niveles de fibra para satisfacer las preferencias cambiantes de los consumidores y fomentar las compras repetidas. Los fabricantes también están introduciendo diversos formatos de productos y adaptando el empaque para atender aplicaciones minoristas, de servicio de alimentos y de comidas preparadas. Las crecientes inversiones en desarrollo de productos, redes de distribución más amplias y una mejor obtención de materias primas respaldan aún más la expansión del mercado.
Conclusiones Clave del Informe
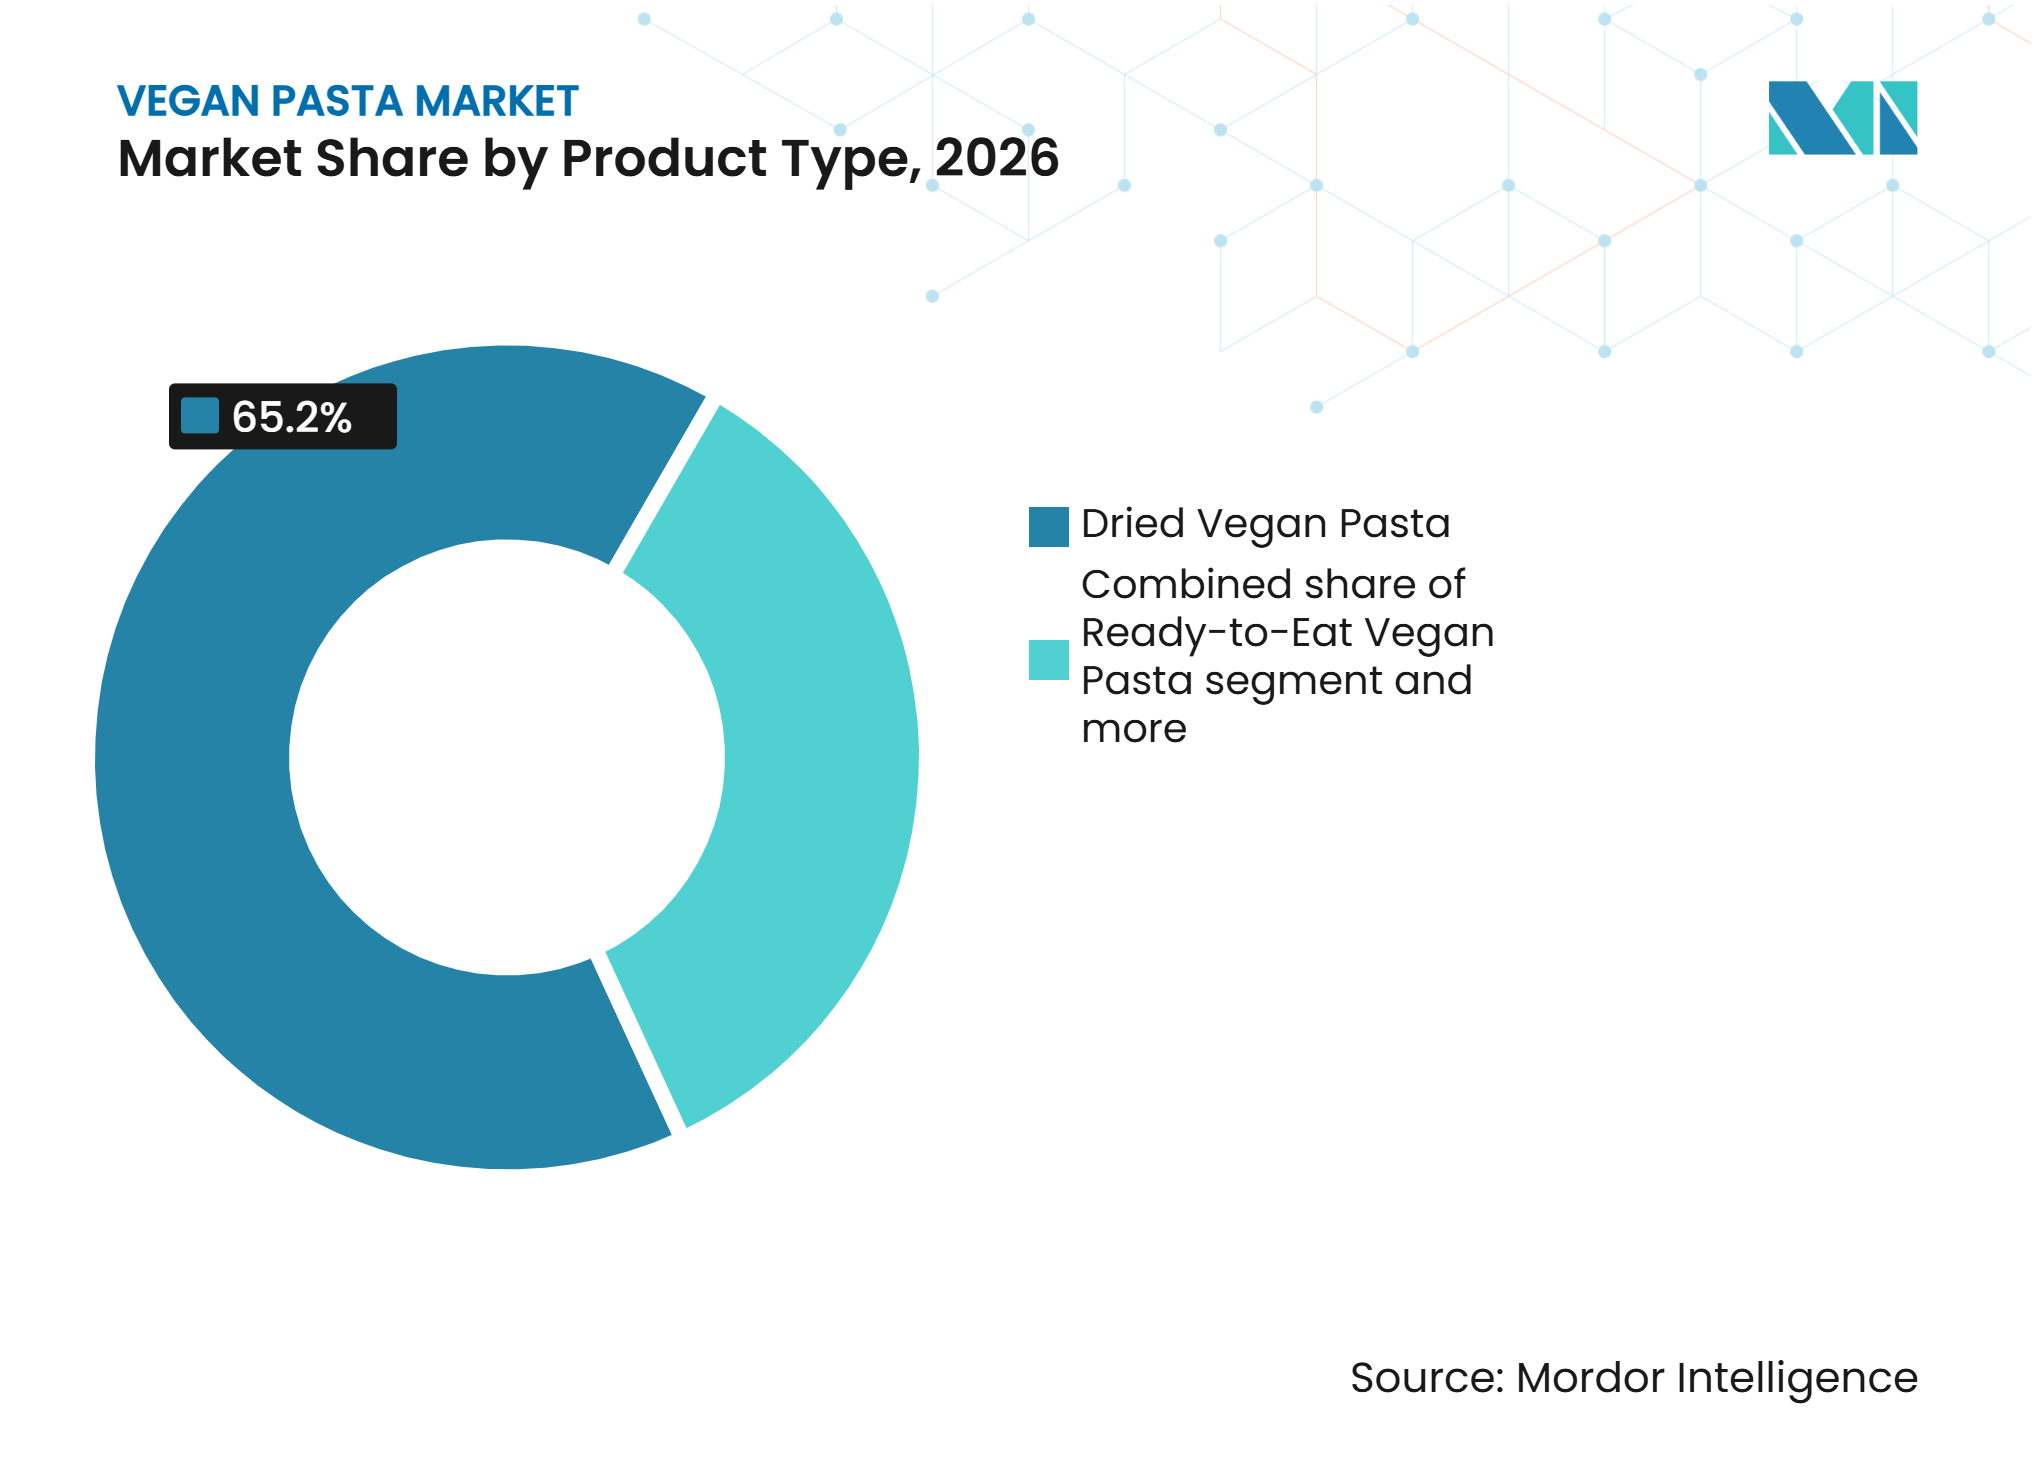
• Por tipo de producto, la pasta vegana seca representó el 65,23% de la participación del mercado de pasta vegana en 2026, mientras que se prevé que la pasta vegana lista para consumir se expanda a una CAGR del 11,21% hasta 2032.
• Por fuente, la pasta vegana a base de garbanzo representó el 42,12% de la participación del mercado de pasta vegana en 2026, mientras que se prevé que la pasta vegana a base de lenteja se expanda a una CAGR del 11,45% hasta 2032.
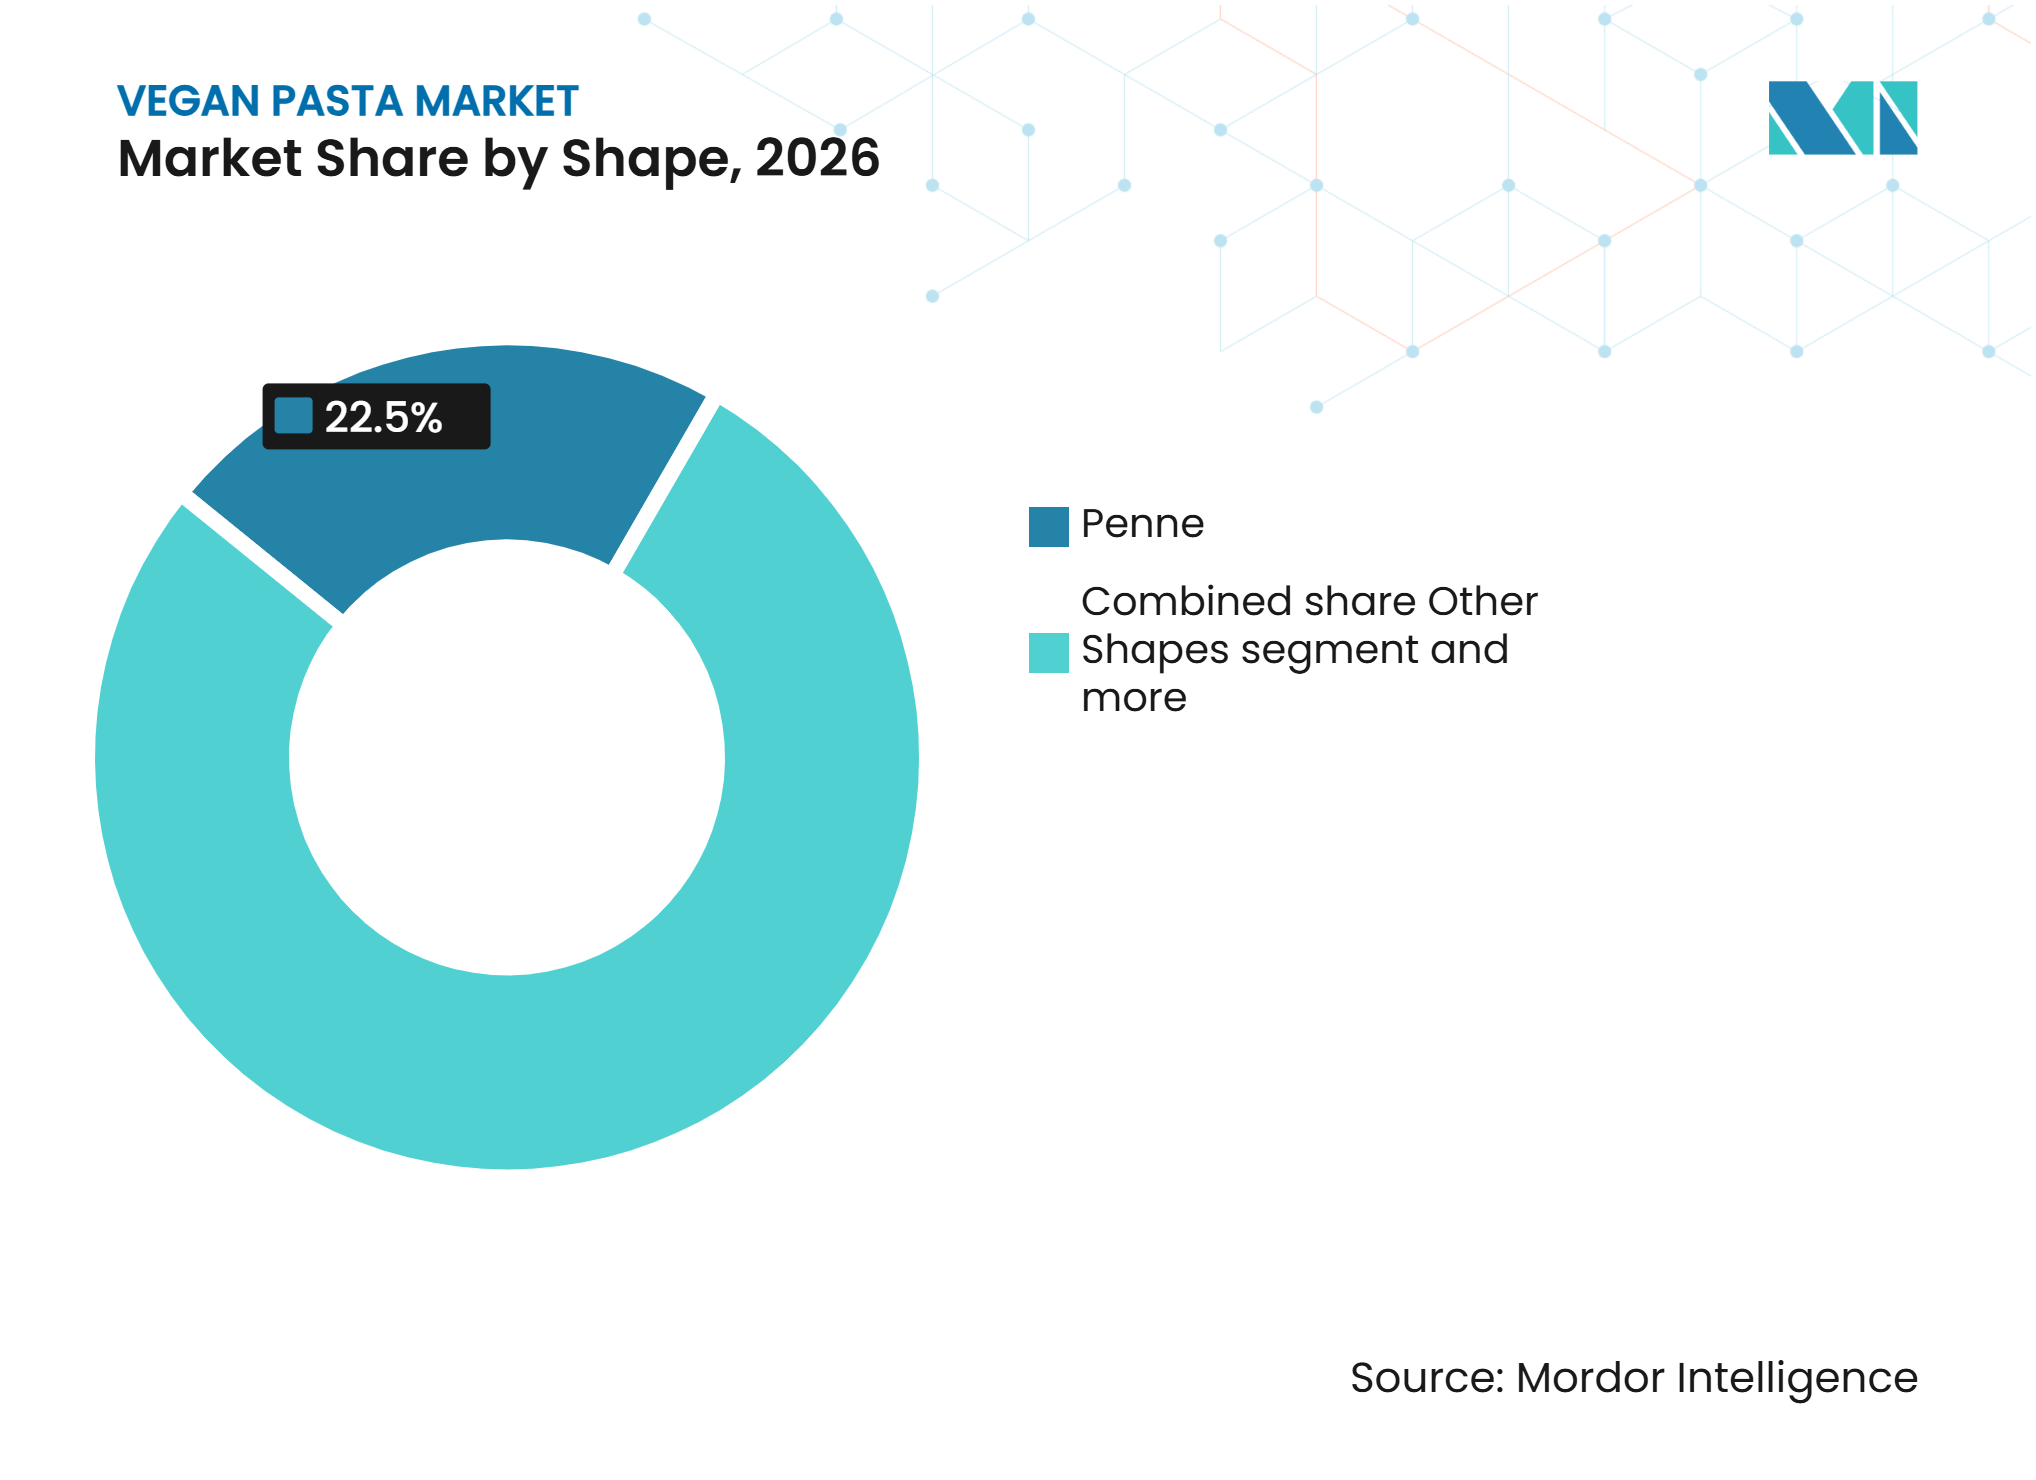
• Por forma, el penne representó el 22,56% de la participación del mercado de pasta vegana en 2026, mientras que se prevé que otras formas se expandan a una CAGR del 10,95% hasta 2032.
• Por tipo de empaque, las cajas representaron el 53,45% de la participación del mercado de pasta vegana en 2026, mientras que se prevé que los sobres y bolsas se expandan a una CAGR del 10,85% hasta 2032.
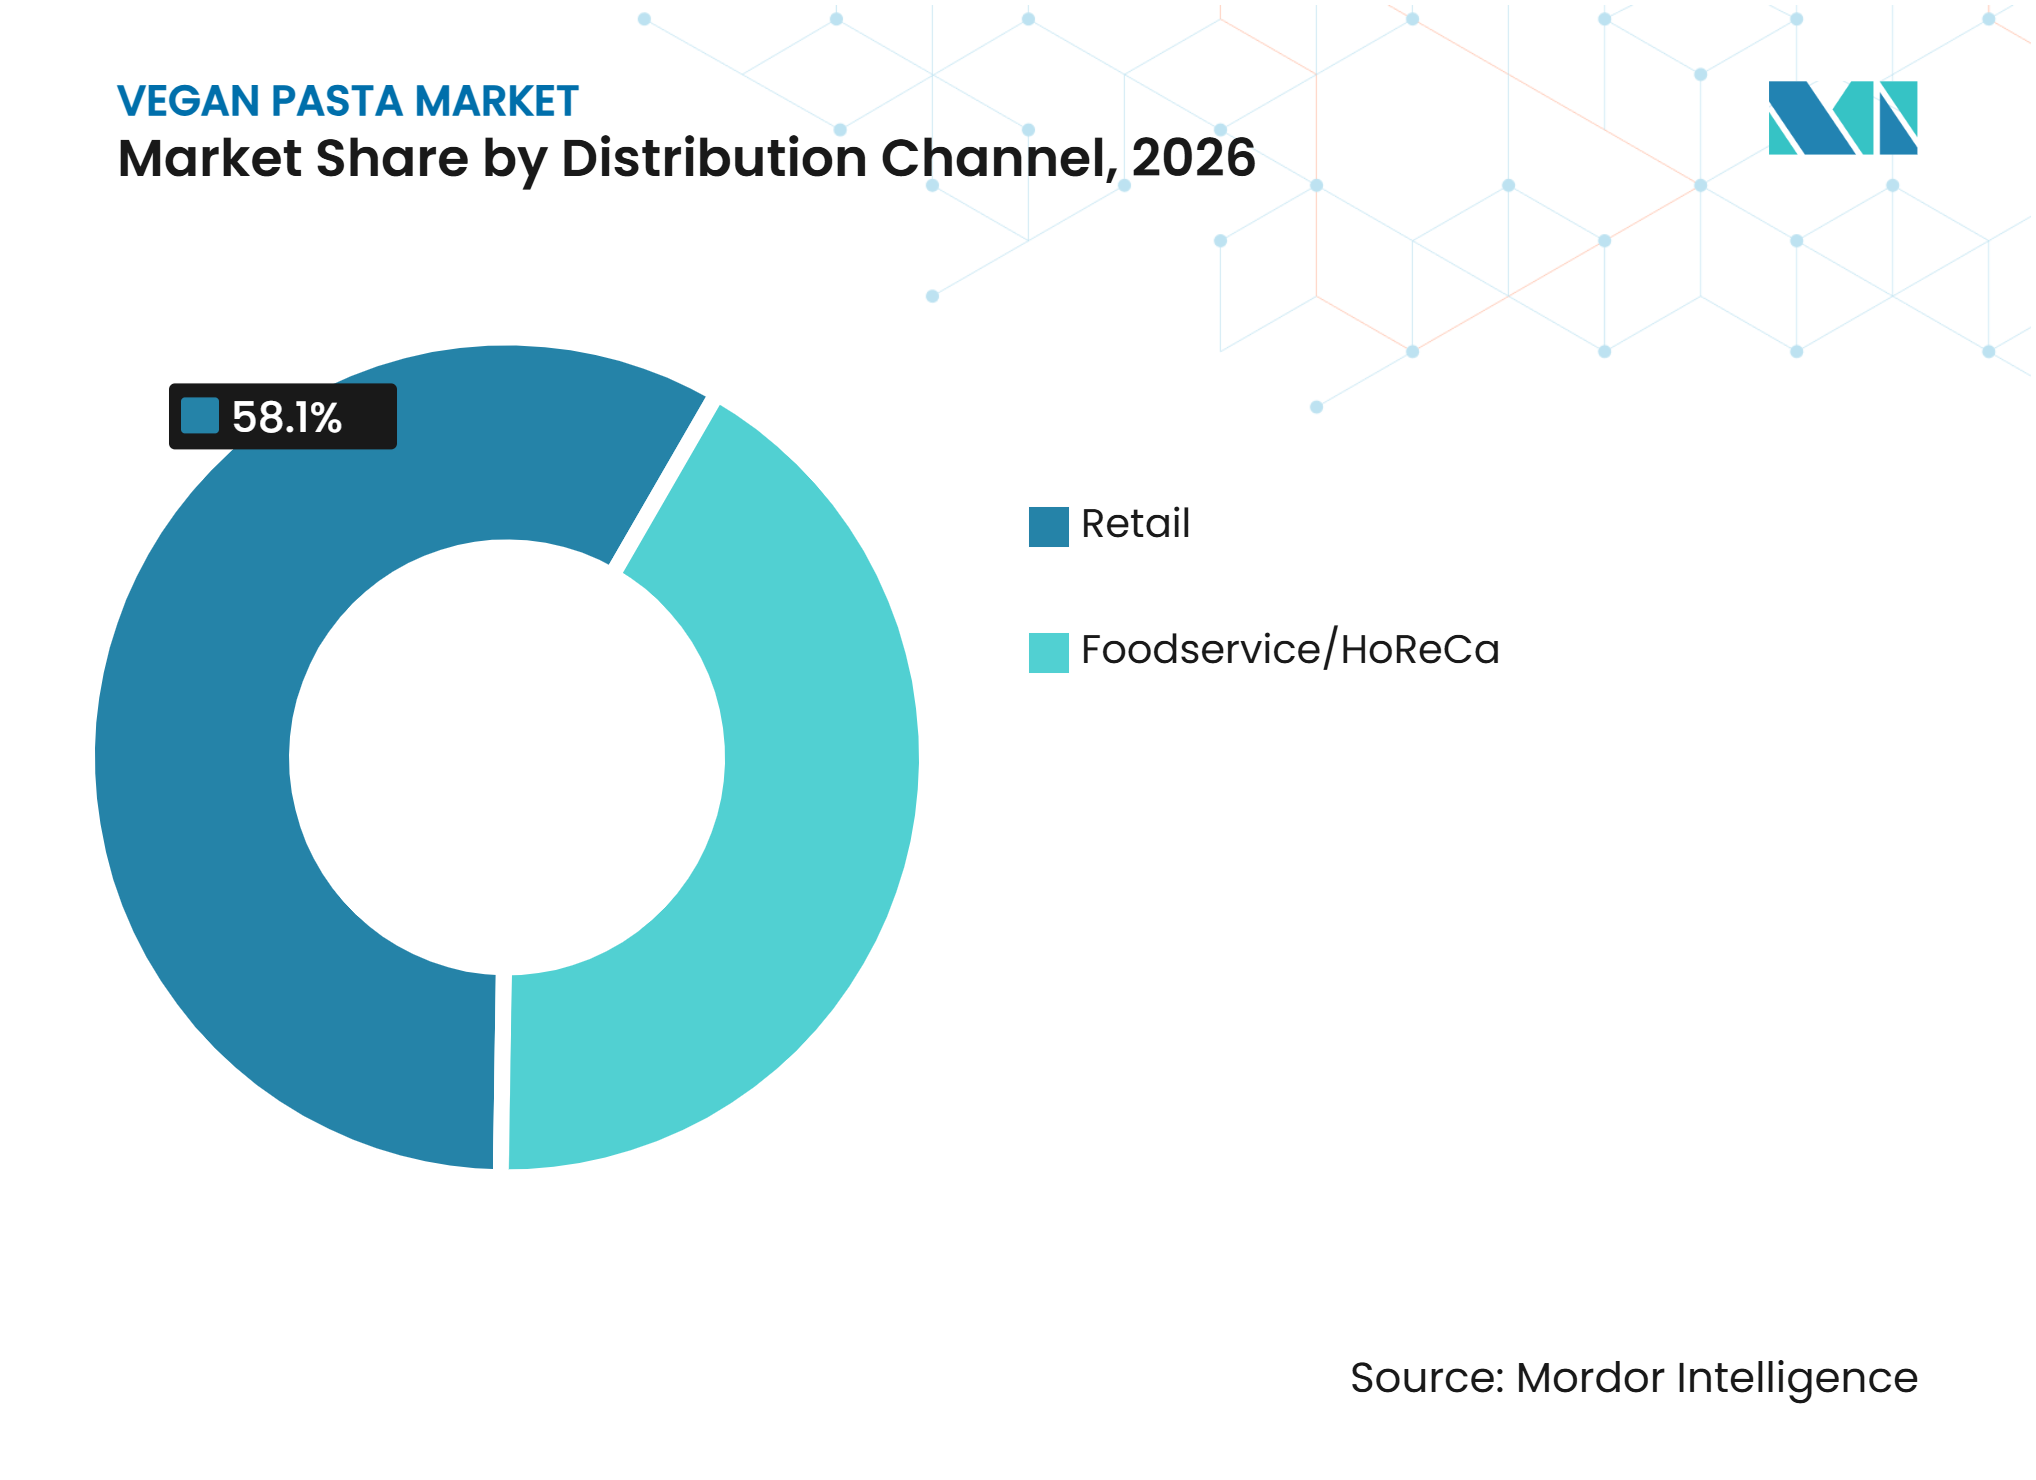
• Por canal de distribución, el minorista representó el 58,13% de la participación del mercado de pasta vegana en 2026, mientras que se prevé que el servicio de alimentos/HoReCa se expanda a una CAGR del 11,65% hasta 2032.
• Por geografía, Europa representó el 33,65% de la participación del mercado de pasta vegana en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 11,75% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Pasta Vegana*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las ocasiones de consumo veganas y flexitarianas | +2.1% | Global | Mediano plazo (2-4 años) |
| Demanda de bases de comidas con alto contenido de proteínas y fibra | +1.9% | América del Norte y UE, con extensión a APAC | Mediano plazo (2-4 años) |
| Creciente preferencia de los consumidores por comidas convenientes y de preparación rápida | +1.3% | Global | Corto plazo (≤ 2 años) |
| Innovación que mejora el sabor, la textura y el rendimiento de cocción de la pasta vegana | +1.7% | Global | Mediano plazo (2-4 años) |
| Creciente demanda de pasta vegana premium, orgánica y con etiqueta limpia | +1.4% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Expansión de las carteras de productos de base vegetal por parte de los fabricantes de pasta | +1.0% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Ocasiones de Consumo Veganas y Flexitarianas
La creciente adopción de dietas flexitarianas está impulsando la demanda de pasta vegana más allá de los consumidores que siguen estrictamente dietas veganas o vegetarianas. Por ejemplo, según una investigación publicada por el Good Food Institute Europe, el 47% de los adultos alemanes y el 41% de los adultos del Reino Unido informaron que estaban reduciendo activamente su consumo de carne o siguiendo una dieta sin carne. Además, en mayo de 2025, el 38% de los adultos en ambos países tenían la intención de aumentar su consumo de alimentos de base vegetal [1]. Estos cambios en las preferencias dietéticas están alentando a los consumidores a incorporar alternativas de base vegetal en sus comidas habituales en lugar de limitar su uso a ocasiones específicas, creando oportunidades para que los fabricantes de pasta vegana atraigan a una base de consumidores más amplia a través de sabores familiares, texturas atractivas, beneficios nutricionales y formatos de productos convenientes.
Demanda de Bases de Comidas con Alto Contenido de Proteínas y Fibra
El creciente interés de los consumidores en dietas ricas en proteínas y fibra está creando oportunidades para la pasta vegana elaborada con legumbres, leguminosas y otros ingredientes vegetales ricos en nutrientes. Por ejemplo, en julio de 2025, según el International Food Information Council, el 70% de los estadounidenses intentaban aumentar su ingesta de proteínas, mientras que el 35% informó haberlo hecho durante el año anterior [2]. Reflejando esta demanda, Otelia lanzó su pasta vegana proteica orgánica certificada en abril de 2025, elaborada con frijoles negros, edamame y garbanzos de soja, ofreciendo 21 g de proteína y 9 g de fibra por porción. Estos desarrollos destacan las oportunidades para que los fabricantes posicionen la pasta vegana como una opción de comida nutritiva para el día a día, manteniendo al mismo tiempo sabores familiares y una preparación conveniente.
Creciente Preferencia de los Consumidores por Comidas Convenientes y de Preparación Rápida
La creciente preferencia por soluciones de comidas convenientes está respaldando la demanda de productos de pasta vegana que simplifican la preparación diaria de comidas. Por ejemplo, en febrero de 2026, según el informe del American Frozen Food Institute (AFFI), el 40% de los compradores consumen alimentos congelados cada pocos días o diariamente, mientras que el 77% compra alimentos congelados con una comida o día específico en mente [3]. Además, el 30% de los consumidores planea aumentar sus compras de alimentos congelados, con la facilidad de preparación entre los tres principales factores que influyen en las decisiones de compra. White Rabbit ofrece comidas preparadas congeladas de pasta vegana, incluyendo Sedanini Arrabbiata y Pennette Carbonara, con alternativas de base vegetal a los ingredientes cárnicos. Estas opciones de comidas preparadas amplían la disponibilidad de platos de pasta de base vegetal y atienden a los consumidores que buscan una preparación de comidas rápida y sencilla.
Innovación que Mejora el Sabor, la Textura y el Rendimiento de Cocción de la Pasta Vegana
La innovación continua en ingredientes de base vegetal y tecnologías de procesamiento de alimentos está mejorando el sabor, la textura y el rendimiento de cocción de la pasta vegana. Los fabricantes están explorando ingredientes alternativos como legumbres, leguminosas y harinas de base vegetal para desarrollar pasta con mejor firmeza, elasticidad y sensación en boca. Las mejoras en las técnicas de formulación y procesamiento también están ayudando a abordar desafíos comunes como la blandura excesiva, la rotura y los sabores residuales indeseables, haciendo que la pasta vegana sea más comparable a la pasta convencional. Estos desarrollos están mejorando la calidad del producto, ampliando la aceptación de los consumidores y alentando a los fabricantes a introducir opciones de pasta vegana más atractivas y versátiles.
Análisis del Impacto de las Restricciones del Mercado de Pasta Vegana*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sobreprecios de la pasta vegana en comparación con la pasta de trigo convencional | -1.6% | Global, más agudo en América del Sur, MEA y mercados de la UE sensibles al precio | Mediano plazo (2-4 años) |
| Variabilidad en las características sensoriales y el rendimiento de cocción de la pasta vegana | -0.9% | Global | Corto plazo (≤ 2 años) |
| Fluctuaciones en el suministro y los precios de legumbres, leguminosas y granos especiales | -0.7% | Global, núcleo APAC, con extensión a MEA | Mediano plazo (2-4 años) |
| Complejidades asociadas con la certificación vegana, el contacto cruzado con alérgenos y los requisitos de etiquetado | -0.5% | UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sobreprecios de la Pasta Vegana en Comparación con la Pasta de Trigo Convencional
La pasta vegana generalmente tiene un sobreprecio sobre la pasta de trigo convencional debido a los mayores costos de las materias primas alternativas, el procesamiento especializado y la formulación del producto. Los ingredientes como las lentejas, los garbanzos, los guisantes y otras proteínas de base vegetal son generalmente más caros que el trigo tradicional, lo que aumenta los costos de fabricación. Los requisitos de producción especializados, los volúmenes de fabricación más pequeños y las economías de escala limitadas contribuyen aún más a precios minoristas más altos. Estas diferencias de precio pueden reducir la accesibilidad para los consumidores sensibles al precio, particularmente en mercados donde la pasta convencional está ampliamente disponible a precios más bajos, lo que podría limitar una adopción más amplia y las compras repetidas.
Variabilidad en las Características Sensoriales y el Rendimiento de Cocción de la Pasta Vegana
Los fabricantes de pasta vegana enfrentan desafíos para mantener un sabor, textura y rendimiento de cocción consistentes en los productos elaborados con diferentes ingredientes de base vegetal. Las harinas alternativas derivadas de legumbres, leguminosas y verduras varían en composición de proteínas, fibra y almidón, lo que afecta la estructura de la masa, la firmeza, la elasticidad y el comportamiento durante la cocción. Estas diferencias pueden resultar en textura irregular, excesiva suavidad, rotura o cambios en el sabor después de la cocción. Cumplir con las expectativas de los consumidores en cuanto a sabor y textura requiere una cuidadosa selección de ingredientes, ajustes de formulación y optimización del procesamiento, lo que aumenta la complejidad del desarrollo de productos para los fabricantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Productos Secos Lideran Mientras los Formatos Listos para Consumir Amplían las Ocasiones de ConsumoLa pasta vegana seca representó el 65,23% de la participación del mercado de pasta vegana en 2026. La pasta vegana seca se beneficia de una vida útil más larga, lo que la hace adecuada para la distribución en supermercados convencionales, la adquisición en el servicio de alimentos y el almacenamiento doméstico en despensa. Su compatibilidad con la infraestructura de fabricación de pasta existente y las prácticas de cocción familiares permite a las marcas ingresar al mercado de pasta vegana a través de un formato de producto establecido. En comparación con las alternativas frescas y congeladas, la pasta seca también requiere una logística de control de temperatura menos compleja, lo que respalda una distribución geográfica más amplia y una gestión de inventario más flexible. Sus métodos de preparación familiares y su idoneidad para su colocación junto a la pasta convencional reducen aún más las barreras para la adopción por parte de los consumidores y las operaciones minoristas.
Se prevé que la pasta vegana lista para consumir se expanda a una CAGR del 11,21% hasta 2032. Los productos de pasta vegana de una sola porción atienden a los consumidores que buscan comidas convenientes y de preparación rápida con flexibilidad de porciones. Estos productos combinan pasta precocida, proteínas de base vegetal y salsas preparadas para ofrecer soluciones prácticas para el almuerzo y la cena. El creciente interés de los compradores minoristas y del servicio de alimentos en comidas preparadas de base vegetal de alto contenido proteico y de una sola porción está creando oportunidades para que los fabricantes amplíen sus ofertas. Las innovaciones en empaque, gestión de vida útil y procesamiento de alimentos están ayudando a mantener la calidad, el sabor y la textura del producto durante el almacenamiento y el recalentamiento. Las recetas familiares, las formulaciones de ingredientes simples y el posicionamiento nutricional claro mejoran aún más el atractivo para el consumidor, lo que permite a las marcas de pasta vegana abordar ocasiones de comidas convenientes y llegar a una base de consumidores más amplia.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Fuente:
El Garbanzo Mantiene la Mayor Posición Mientras la Lenteja Gana ImpulsoLa pasta vegana a base de garbanzo representó el 42,12% de la participación del mercado de pasta vegana en 2026. La pasta vegana a base de garbanzo se beneficia de una fuerte familiaridad del consumidor y su posicionamiento nutricional, particularmente como fuente de proteína vegetal y fibra dietética. Su presencia establecida en la categoría de pasta alternativa la convierte en una opción accesible para los consumidores que exploran alternativas de base vegetal a la pasta de trigo convencional. La harina de garbanzo se puede utilizar en varias formas de pasta y aplicaciones de comidas familiares, incluyendo ensaladas, platos de pasta al horno y comidas familiares, lo que respalda una mayor disponibilidad del producto y el consumo diario. Su perfil de ingredientes reconocible también ayuda a los fabricantes a comunicar los beneficios del producto y fomentar la adopción por parte de los consumidores.
Se prevé que la pasta vegana a base de lenteja se expanda a una CAGR del 11,45% hasta 2032. La pasta vegana a base de lenteja ofrece a los fabricantes oportunidades para desarrollar productos nutricionalmente diferenciados manteniendo la versatilidad en varias formas de pasta y aplicaciones de comidas. La harina de lenteja ofrece útiles propiedades de absorción de agua y aglutinación, lo que respalda la formulación de pasta y el desarrollo de productos. La investigación sobre el aislado de proteína de lenteja roja también ha destacado mejoras en el perfil de aminoácidos, la digestibilidad del almidón y el contenido fenólico antioxidante en aplicaciones de pasta, creando oportunidades para un posicionamiento nutricional mejorado. El abastecimiento de múltiples orígenes puede respaldar la disponibilidad de materias primas, mientras que las mejoras en la consistencia de la harina y las técnicas de procesamiento ayudan a los fabricantes a lograr una textura deseable y un rendimiento de cocción confiable.
Por Forma:
El Penne Sigue Siendo Familiar Mientras las Formas Especiales Construyen DiferenciaciónEl penne representó el 22,56% del mercado de pasta vegana en 2026. El penne ocupa una posición sólida en el mercado de pasta vegana debido a su forma familiar, superficie estriada y versatilidad en una variedad de aplicaciones de comidas. Su estructura le permite retener las salsas de manera efectiva y funcionar bien en platos al horno, ensaladas y recetas de pasta tradicionales. El formato familiar también alienta a los consumidores a explorar alternativas veganas sin cambiar sus preferencias habituales de comidas. La idoneidad del penne para su producción con harinas a base de legumbres respalda aún más su disponibilidad en las gamas de productos de base vegetal. Mientras tanto, el espagueti atiende a las ocasiones de comidas italianas tradicionales, los codos y macarrones sirven para aplicaciones de comida reconfortante, y el fusilli y rotini ofrecen opciones versátiles para comidas a base de salsas y platos preparados.
Se prevé que otras formas se expandan a una CAGR del 10,95% hasta 2032. Los formatos de pasta regionales y especiales permiten a los fabricantes introducir una mayor variedad culinaria y diferenciar sus ofertas de pasta vegana a través de formas distintivas y aplicaciones de comidas. Estos formatos atraen a los consumidores que buscan nuevas experiencias gastronómicas y brindan a los chefs y operadores de servicio de alimentos oportunidades para una presentación creativa de los alimentos. Los avances en la tecnología de extrusión y las capacidades de fabricación especializadas están permitiendo a los productores desarrollar una gama más amplia de formas utilizando ingredientes alternativos de base vegetal. Los fabricantes establecidos pueden ampliar aún más sus carteras aprovechando la escala de producción y las asociaciones de fabricación. La introducción de formas diversas también permite a las marcas apuntar a preferencias culinarias específicas, complementar diferentes salsas y atender a diversas aplicaciones de servicio de alimentos y minoristas.

Por Tipo de Empaque:
Las Cajas Proporcionan Presencia en Estantes Mientras las Bolsas Sirven a Nuevos CanalesLas cajas representaron el 53,45% de la participación del mercado de pasta vegana en 2026. El empaque en cartón sigue siendo un formato preferido para la pasta vegana debido a su estructura rígida, protección del producto y presentación efectiva en los estantes minoristas. Proporciona espacio suficiente para que los fabricantes comuniquen atributos importantes del producto, incluyendo el contenido de proteínas y fibra, las fuentes de ingredientes, el estado orgánico y las certificaciones relevantes. El área de etiquetado más grande también respalda la inclusión de instrucciones de preparación, información sobre alérgenos y códigos QR, mejorando así la transparencia del producto. Su compatibilidad con los sistemas de estantes de comestibles secos establecidos hace que los cartones sean adecuados para la distribución minorista convencional y las porciones domésticas estándar. Además, los diseños de empaque atractivos ayudan a los fabricantes a fortalecer la visibilidad de la marca y comunicar el posicionamiento de producto premium, al tiempo que respaldan las decisiones de compra informadas de los consumidores.
Se prevé que los sobres y bolsas crezcan a una CAGR del 10,85% hasta 2032. El empaque flexible ofrece a los fabricantes una solución liviana y eficiente en espacio para los productos de pasta vegana, particularmente para formatos de una sola porción, distribución de comercio electrónico y suministros a granel para el servicio de alimentos. Su diseño compacto respalda el almacenamiento, el transporte y la manipulación eficientes, lo que lo hace adecuado para canales directos al consumidor y operaciones comerciales de servicio de alimentos. Los empaques flexibles también brindan oportunidades para desarrollar formatos de empaque alineados con diferentes tamaños de porción y ocasiones de consumo. Las mejoras en los materiales de empaque, las tecnologías de sellado y los diseños de cierre ayudan a mantener la protección y la calidad del producto durante la distribución y el almacenamiento. Con un diseño de etiqueta efectivo, los fabricantes pueden comunicar detalles de ingredientes, información sobre alérgenos, atributos nutricionales e instrucciones de preparación, al tiempo que atienden los requisitos de los compradores minoristas y del servicio de alimentos.
Por Canal de Distribución:
El Minorista Proporciona Alcance Mientras HoReCa Añade Demanda RecurrenteEl minorista representó el 58,13% de la participación del mercado de pasta vegana en 2026. Los canales minoristas desempeñan un papel clave en la expansión de la accesibilidad y visibilidad de la pasta vegana al colocar los productos junto a la pasta convencional y otros productos básicos de despensa. Los supermercados e hipermercados proporcionan un amplio alcance al consumidor, mientras que el comercio minorista en línea ofrece una mayor variedad de productos a través de paquetes surtidos, suscripciones e información detallada del producto. Las tiendas de conveniencia y de comestibles mejoran aún más la accesibilidad entre los consumidores urbanos que buscan soluciones de comidas prácticas. Las plataformas minoristas también brindan oportunidades para que las marcas emergentes generen conciencia, comuniquen beneficios nutricionales e introduzcan nuevas variedades de productos. El etiquetado claro, el rendimiento de cocción confiable, los precios competitivos y los tamaños de empaque convenientes pueden fortalecer la confianza del consumidor y fomentar las compras repetidas.
Se prevé que el servicio de alimentos y HoReCa se expandan a una CAGR del 11,65% hasta 2032. Los canales de servicio de alimentos y HoReCa brindan oportunidades para que los fabricantes de pasta vegana establezcan una demanda recurrente a través de restaurantes, hoteles, servicios de catering e instalaciones de comedor institucional. Las colocaciones en menús y los contratos de catering pueden introducir la pasta vegana a una base de consumidores más amplia, al tiempo que respaldan volúmenes de adquisición consistentes. La creciente adopción de opciones de comidas de base vegetal en el servicio de alimentos institucional crea aún más oportunidades para los productos de pasta a base de legumbres en cafeterías y cocinas comerciales. Los compradores del servicio de alimentos valoran los formatos de empaque a granel, el suministro confiable, la eficiencia de costos y el rendimiento de cocción consistente durante la preparación y el recalentamiento. Los fabricantes que desarrollen especificaciones de productos, formatos de empaque y acuerdos de suministro adecuados para cocinas comerciales pueden fortalecer su presencia en este canal y ampliar el uso de la pasta vegana en aplicaciones profesionales de servicio de alimentos.
Análisis Geográfico
Europa
Europa representó el 33,65% de la participación del mercado de pasta vegana en 2026. Europa ocupa una posición sólida en el mercado de pasta vegana, respaldada por el alto consumo de pasta, las redes minoristas de alimentos saludables establecidas y la creciente familiaridad de los consumidores con los alimentos de base vegetal. El creciente interés en alternativas nutritivas, ingredientes ricos en proteínas, etiquetado transparente de productos y experiencias gastronómicas premium está impulsando el crecimiento del mercado. La infraestructura minorista bien establecida de la región y los sólidos hábitos de consumo de pasta brindan a los fabricantes oportunidades para ampliar tanto las ofertas de productos premium como las de uso diario. Los marcos establecidos de seguridad alimentaria, alérgenos y certificación orgánica fomentan aún más la calidad del producto, la transparencia y el cumplimiento normativo en los mercados europeos.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 11,75% hasta 2032. Asia-Pacífico presenta oportunidades crecientes para el mercado de pasta vegana, respaldadas por la creciente urbanización, el acceso ampliado a alimentos de base vegetal y el desarrollo de canales de distribución minorista premium, de servicio de alimentos y en línea. El creciente interés de los consumidores en alternativas alimentarias más saludables y una mayor disponibilidad de productos están alentando a los fabricantes a ampliar su presencia en toda la región. La creciente popularidad de la pasta y la mayor conciencia sobre los ingredientes de base vegetal respaldan aún más el desarrollo del mercado. La región también ofrece oportunidades para que los fabricantes introduzcan productos adaptados a las preferencias dietéticas locales, el poder adquisitivo y los hábitos de consumo. La expansión de las plataformas de comercio minorista digital y las mejoras en la infraestructura de distribución pueden ayudar a las marcas emergentes a llegar a los consumidores preocupados por la salud, mientras que las formulaciones de productos adaptadas localmente y los precios competitivos pueden fortalecer la penetración del mercado.
América del Norte y Regiones Emergentes
América del Norte se beneficia de una base de consumidores establecida para la pasta de base vegetal, respaldada por la creciente familiaridad con ingredientes alternativos y el interés en productos alimenticios ricos en proteínas y fibra. La infraestructura minorista desarrollada y las aplicaciones de servicio de alimentos en expansión brindan a los fabricantes oportunidades para fortalecer la disponibilidad de productos en toda la región. América del Sur ofrece potencial de crecimiento a través de hábitos establecidos de consumo de pasta, una urbanización creciente y un interés creciente en opciones de alimentos funcionales. Mientras tanto, Oriente Medio y África presentan oportunidades a través del comercio minorista de comestibles premium, la expansión de las operaciones de servicio de alimentos, el turismo y los cambiantes patrones de consumo urbano. Las diferencias en las preferencias de los consumidores, el poder adquisitivo y la infraestructura de distribución en estas regiones crean oportunidades para que los fabricantes desarrollen carteras de productos, estrategias de precios y enfoques de distribución adaptados para respaldar una adopción más amplia de la pasta vegana.
Panorama Competitivo
Concentración del Mercado
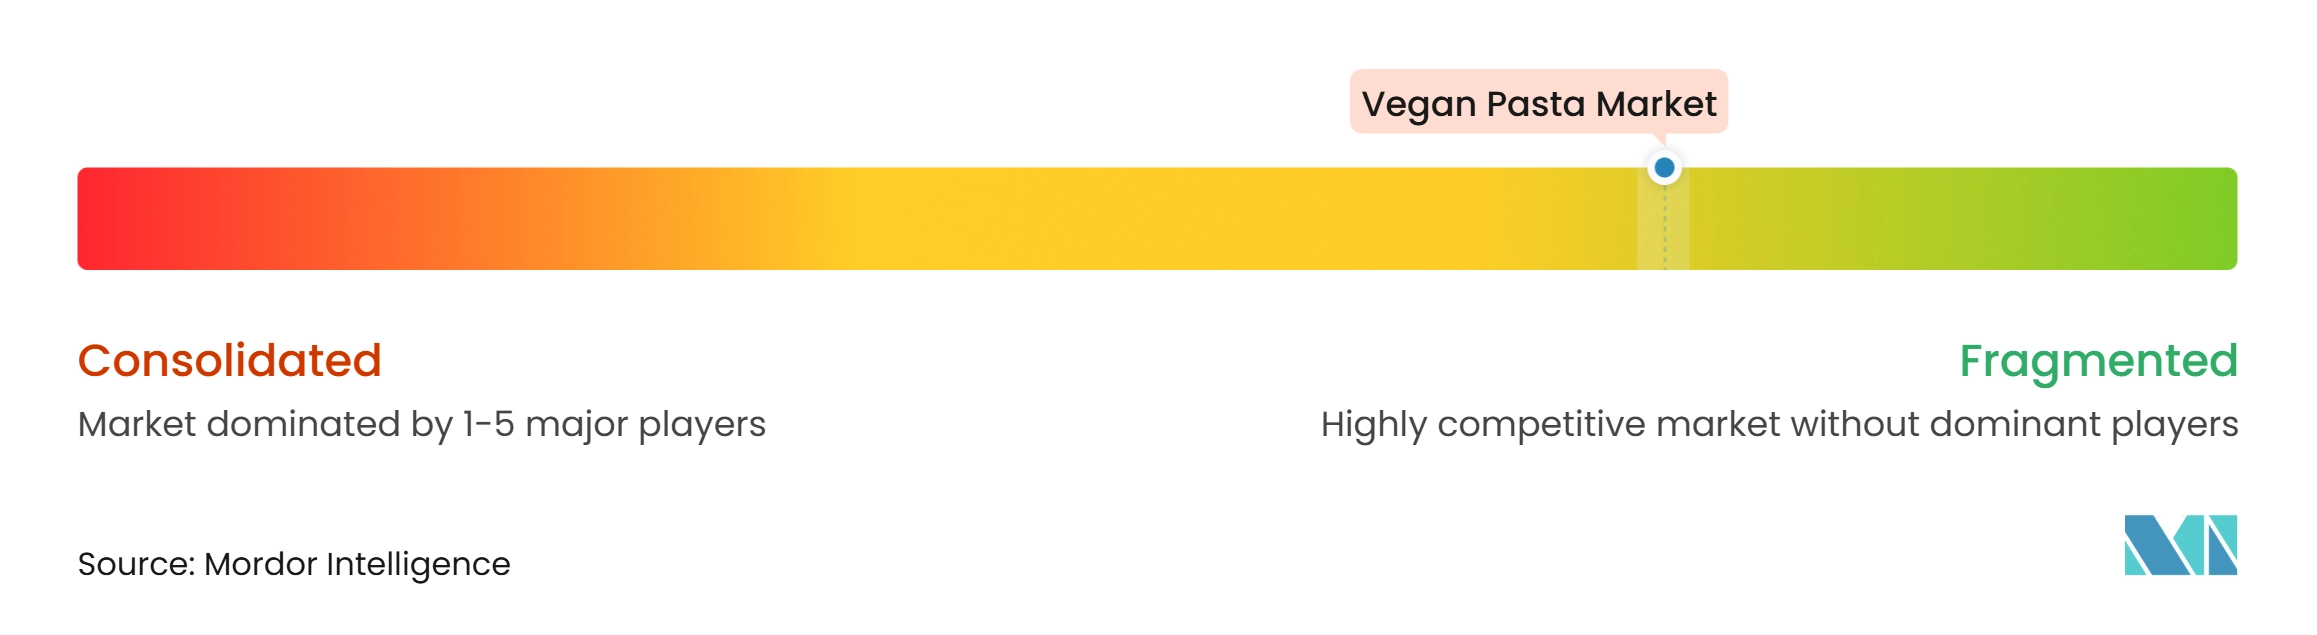
El mercado de pasta vegana tiene una estructura competitiva fragmentada. El panorama competitivo incluye fabricantes de pasta establecidos, productores especializados de alimentos de base vegetal y fabricantes regionales. Los actores más grandes aprovechan sus capacidades de producción, reconocimiento de marca, redes de distribución e infraestructura de investigación y desarrollo para ampliar sus carteras de pasta de base vegetal. Sus inversiones en innovación y desarrollo de productos respaldan mejoras en las formulaciones de ingredientes, las características sensoriales y la eficiencia de fabricación.
Los fabricantes especializados se diferencian a través de ingredientes alternativos, posicionamiento orgánico, calidad del producto, trazabilidad de ingredientes y estrategias minoristas específicas. Sus carteras especializadas abordan las preferencias de los consumidores por productos de pasta alternativos ricos en proteínas, sin gluten, orgánicos y de otro tipo. Los fabricantes establecidos también están ampliando sus ofertas para atraer a los consumidores del mercado general combinando granos convencionales con ingredientes de base vegetal. El posicionamiento competitivo depende cada vez más de la innovación de productos, el abastecimiento de materias primas, la experiencia en fabricación y las capacidades de distribución.
Los fabricantes están fortaleciendo sus estrategias de abastecimiento para garantizar la disponibilidad constante de ingredientes y gestionar las fluctuaciones en el suministro de materias primas. Las mejoras en las tecnologías de procesamiento y la experiencia en formulación ayudan a mejorar la textura del producto, el rendimiento de cocción y la calidad general. Las empresas están adaptando sus ofertas para satisfacer los requisitos de los clientes minoristas y del servicio de alimentos, con énfasis en el empaque amigable para el consumidor, la transparencia nutricional, el suministro a granel y el rendimiento de cocción consistente. Estas estrategias respaldan la expansión del mercado y permiten a los fabricantes abordar la demanda en evolución de productos de pasta vegana.
Líderes de la Industria de Pasta Vegana
-
Banza LLC
-
Explore Cuisine
-
Fairfax Financial Holdings Limited (AGT Food and Ingredients Inc.)
-
Biovence (Lazzaretti)
-
ITineri S.r.l. (LEGÙ)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pasta Vegana Empresas cubiertas en este informe
- Banza LLC
- Explore Cuisine
- Fairfax Financial Holdings Limited (AGT Food and Ingredients Inc.)
- Biovence (Lazzaretti)
- ITineri S.r.l. (LEGÙ)
- Nature's Mills
- Sfoglini
- Durum Gıda Sanayi ve Ticaret A.Ş. (Pastavilla)
- Barilla Group (Catelli)
- Fundació Privada Ramon Noguera de Girona (Aliments Onyar)
- Rich'in Foodtech
- Anatomico
- Protaste B.V.
- Pianta LLC (Pianta Foods)
- Imsperium Foods AB (PurePasta)
- Melissa-Kikizas S.A.
- Protelle (Protelle Foods)
- The Kraft Heinz Company (KD NotCo)
- mossa GmbH (Pasta Nuova)
- Zanichelli & Govi S.r.l. (Govi Farm)
Desarrollos recientes de la industria en Mercado de Pasta Vegana
- Octubre de 2026: Nepra Foods introdujo PROPASTA en un nuevo formato de bolsa resellable de 16 onzas a través de Amazon, expandiendo la marca del servicio de alimentos al mercado minorista de consumo. La pasta es explícitamente vegana y sin gluten, formulada con proteínas de cáñamo y guisante, y proporciona proteína vegetal y fibra dietética. El lanzamiento amplió el acceso a la gama de pasta rica en proteínas de la empresa para el consumo doméstico.
- Junio de 2025: Nuttee Bean Co. lanzó pasta vegana y sin gluten elaborada con habas. El producto contenía tres ingredientes y está posicionado como una alternativa alta en proteínas y fibra a la pasta convencional.
- Abril de 2025: Otelia introdujo pasta vegana orgánica elaborada con frijoles y agua, disponible en variedades de Frijol Negro, Edamame y Garbanzo de Soja. Los productos también son sin gluten y no transgénicos.
Alcance del Informe Global del Mercado de Pasta Vegana
El mercado de pasta vegana incluye productos de pasta elaborados sin ingredientes de origen animal, utilizando fuentes de base vegetal como garbanzos, lentejas, soja y otros ingredientes. El mercado está segmentado por Tipo de Producto, Fuente, Forma, Tipo de Empaque, Canal de Distribución y Geografía. Según el Tipo de Producto, se segmenta en Pasta Vegana Fresca, Seca, Congelada y Lista para Consumir. Según la Fuente, incluye Garbanzo, Lenteja, Soja y Otras Fuentes. Según la Forma, cubre Penne, Espagueti, Codos, Macarrones, Fusilli, Rotini y Otras Formas. Según el Tipo de Empaque, incluye Cajas, Sobres y Bolsas, y Otros Tipos de Empaque. Según el Canal de Distribución, cubre Servicio de Alimentos/HoReCa y Minorista. Geográficamente, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Pasta Vegana Fresca |
| Pasta Vegana Seca |
| Pasta Vegana Congelada |
| Pasta Vegana Lista para Consumir |
| Pasta Vegana a Base de Garbanzo |
| Pasta Vegana a Base de Lenteja |
| Pasta Vegana a Base de Soja |
| Otras Fuentes |
| Penne |
| Espagueti |
| Codos y Macarrones |
| Fusilli y Rotini |
| Otras Formas |
| Cajas |
| Sobres y Bolsas |
| Otros Tipos de Empaque |
| Servicio de Alimentos/HoReCa | |
| Minorista | Supermercados e Hipermercados |
| Tiendas de Conveniencia y de Comestibles | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Pasta Vegana Fresca | |
| Pasta Vegana Seca | ||
| Pasta Vegana Congelada | ||
| Pasta Vegana Lista para Consumir | ||
| Por Fuente | Pasta Vegana a Base de Garbanzo | |
| Pasta Vegana a Base de Lenteja | ||
| Pasta Vegana a Base de Soja | ||
| Otras Fuentes | ||
| Por Forma | Penne | |
| Espagueti | ||
| Codos y Macarrones | ||
| Fusilli y Rotini | ||
| Otras Formas | ||
| Por Tipo de Empaque | Cajas | |
| Sobres y Bolsas | ||
| Otros Tipos de Empaque | ||
| Por Canal de Distribución | Servicio de Alimentos/HoReCa | |
| Minorista | Supermercados e Hipermercados | |
| Tiendas de Conveniencia y de Comestibles | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de pasta vegana?
El mercado de pasta vegana está valorado en 0,21 mil millones de USD en 2026 y se proyecta que alcance los 0,36 mil millones de USD para 2032, creciendo a una CAGR del 9,64% durante 2027-2032.
¿Qué tipo de producto de pasta vegana tiene la mayor participación?
La pasta vegana seca lidera con una participación del 65,23% en 2026, ya que ofrece estabilidad en estante, preparación familiar y amplia idoneidad de distribución.
¿Qué fuente de ingredientes está creciendo más rápido en la pasta vegana?
Se proyecta que la pasta vegana a base de lenteja se expanda a una CAGR del 11,45% hasta 2032, respaldada por útiles propiedades aglutinantes y posicionamiento nutricional.
¿Qué región crecerá más rápido en el mercado de pasta vegana?
Se espera que Asia-Pacífico se expanda a una CAGR del 11,75% hasta 2032, respaldada por la demanda urbana, el comercio minorista digital y el acceso ampliado al servicio de alimentos.