
Marktgröße und Marktanteil für vegane Pasta
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.22 Milliarden US-Dollar |
| Marktgröße (2032) | 0.36 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.64 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für vegane Pasta von Mordor Intelligence
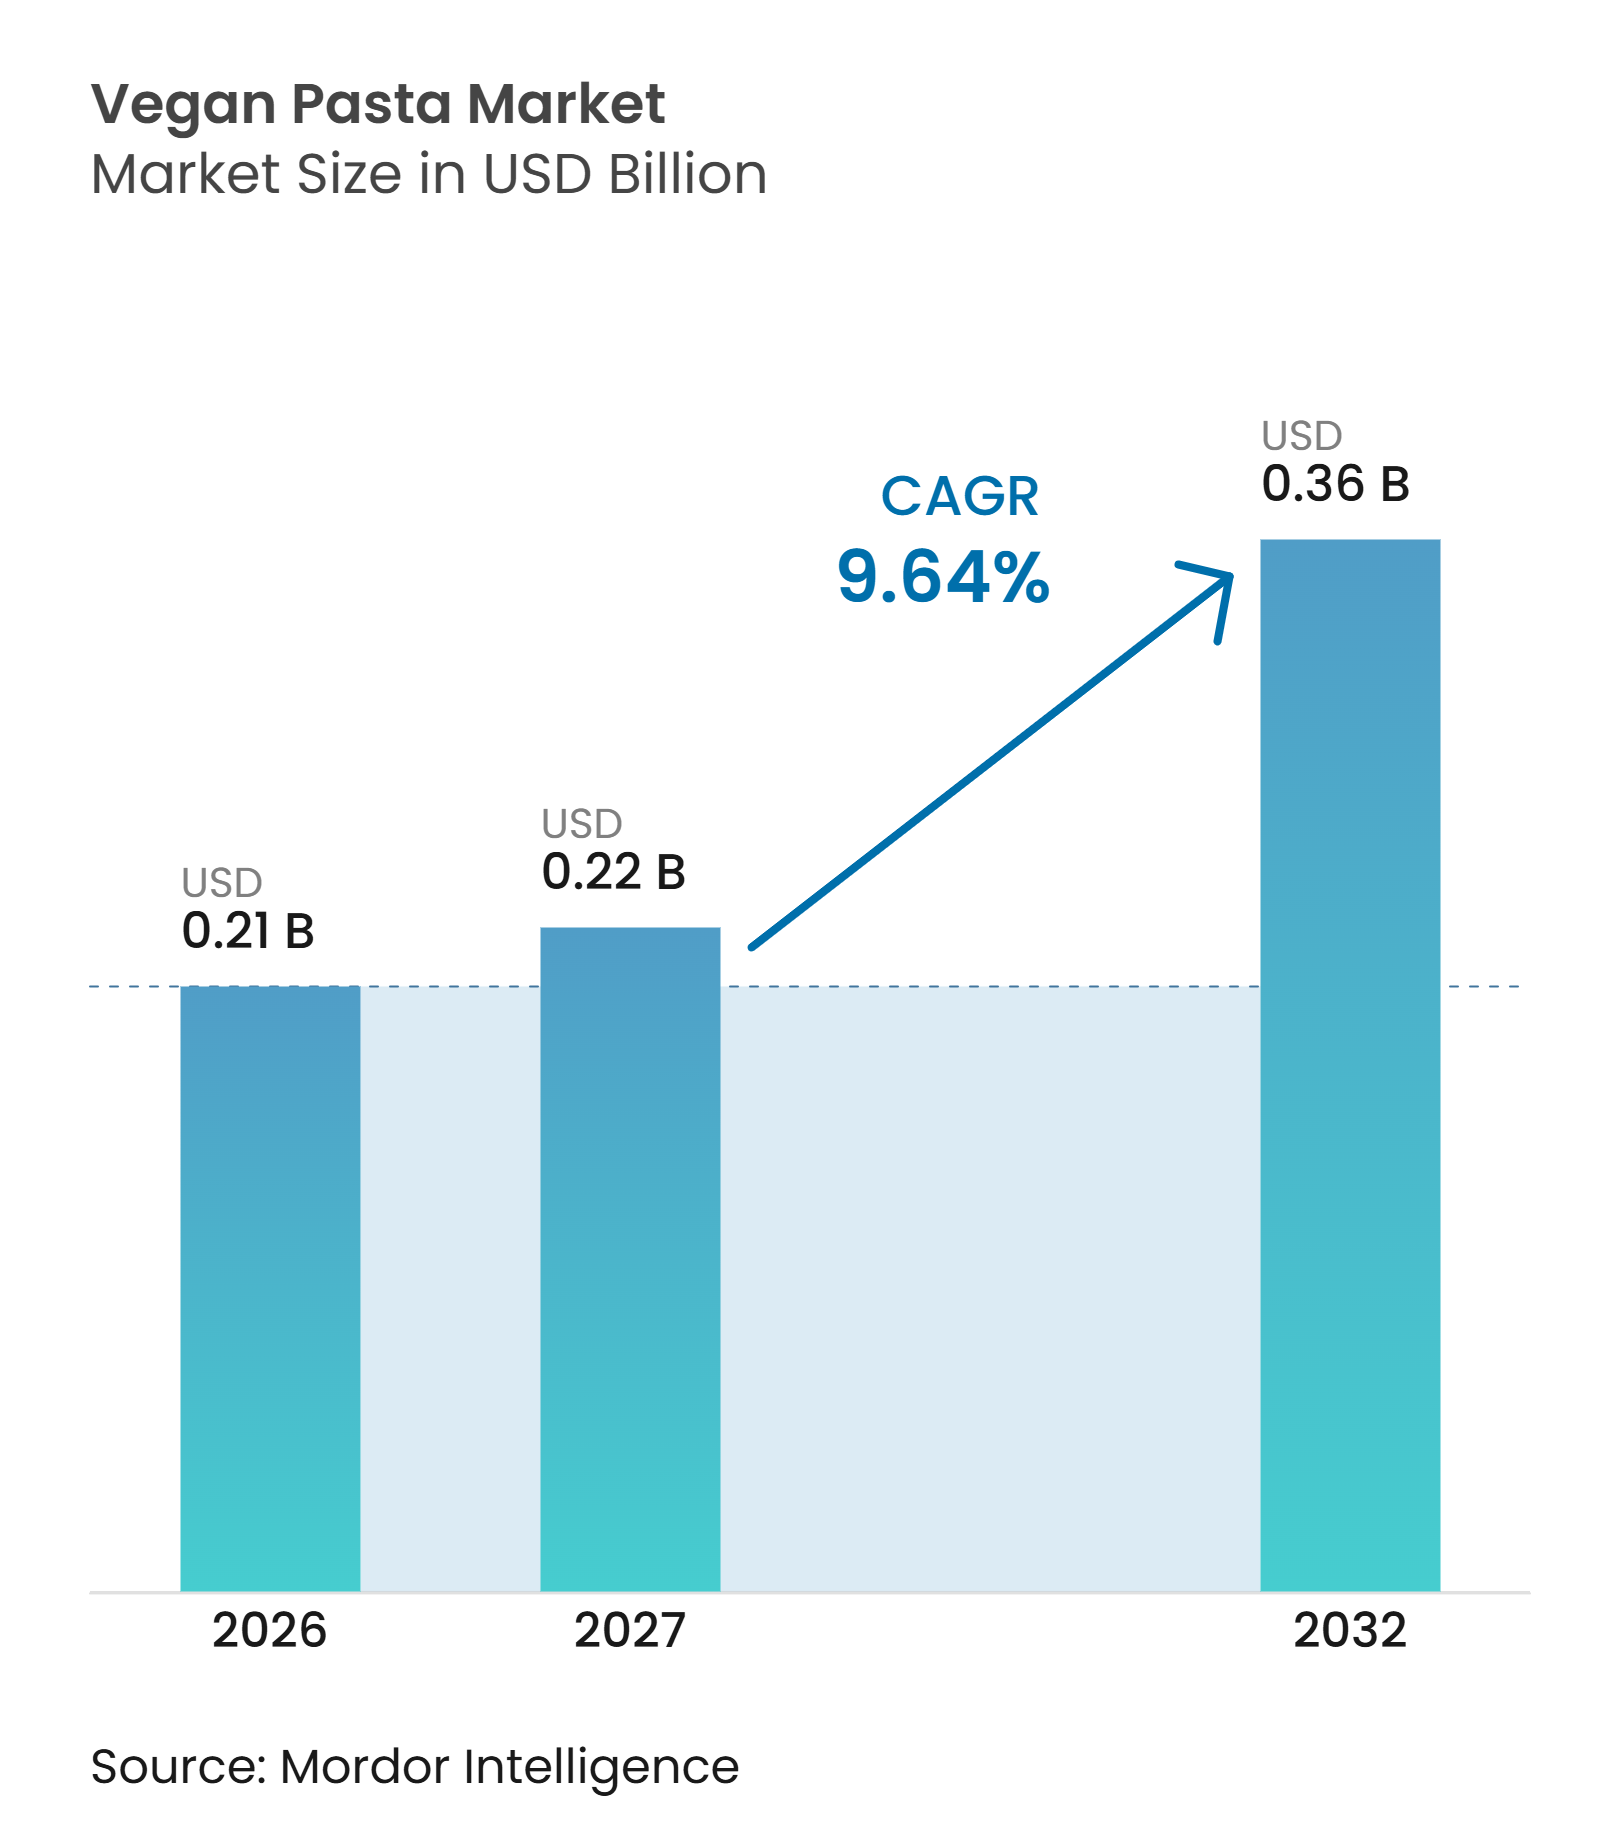
Die Marktgröße für vegane Pasta wird voraussichtlich von 0,21 Milliarden USD im Jahr 2026 auf 0,22 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 0,36 Milliarden USD bei einem CAGR von 9,64 % über den Zeitraum 2027–2032 erreichen. Der Markt für vegane Pasta wird durch die wachsende Verbreitung flexitarischer Ernährungsweisen und das zunehmende Verbraucherinteresse an pflanzlichen Lebensmitteloptionen gestützt. Der Markt bietet erhebliche Wachstumschancen, da Hersteller ihre Reichweite bei Mainstream-Verbrauchern ausbauen und ihr Produktangebot diversifizieren. Produktinnovationen konzentrieren sich zunehmend auf die Verbesserung von Geschmack, Textur, Proteingehalt und Ballaststoffgehalt, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden und Wiederholungskäufe zu fördern. Hersteller führen auch vielfältige Produktformate ein und passen Verpackungen an, um Einzelhandels-, Foodservice- und Fertiggerichtanwendungen zu bedienen. Wachsende Investitionen in die Produktentwicklung, breitere Vertriebsnetze und eine verbesserte Rohstoffbeschaffung unterstützen die Marktexpansion zusätzlich.
Wichtigste Erkenntnisse des Berichts
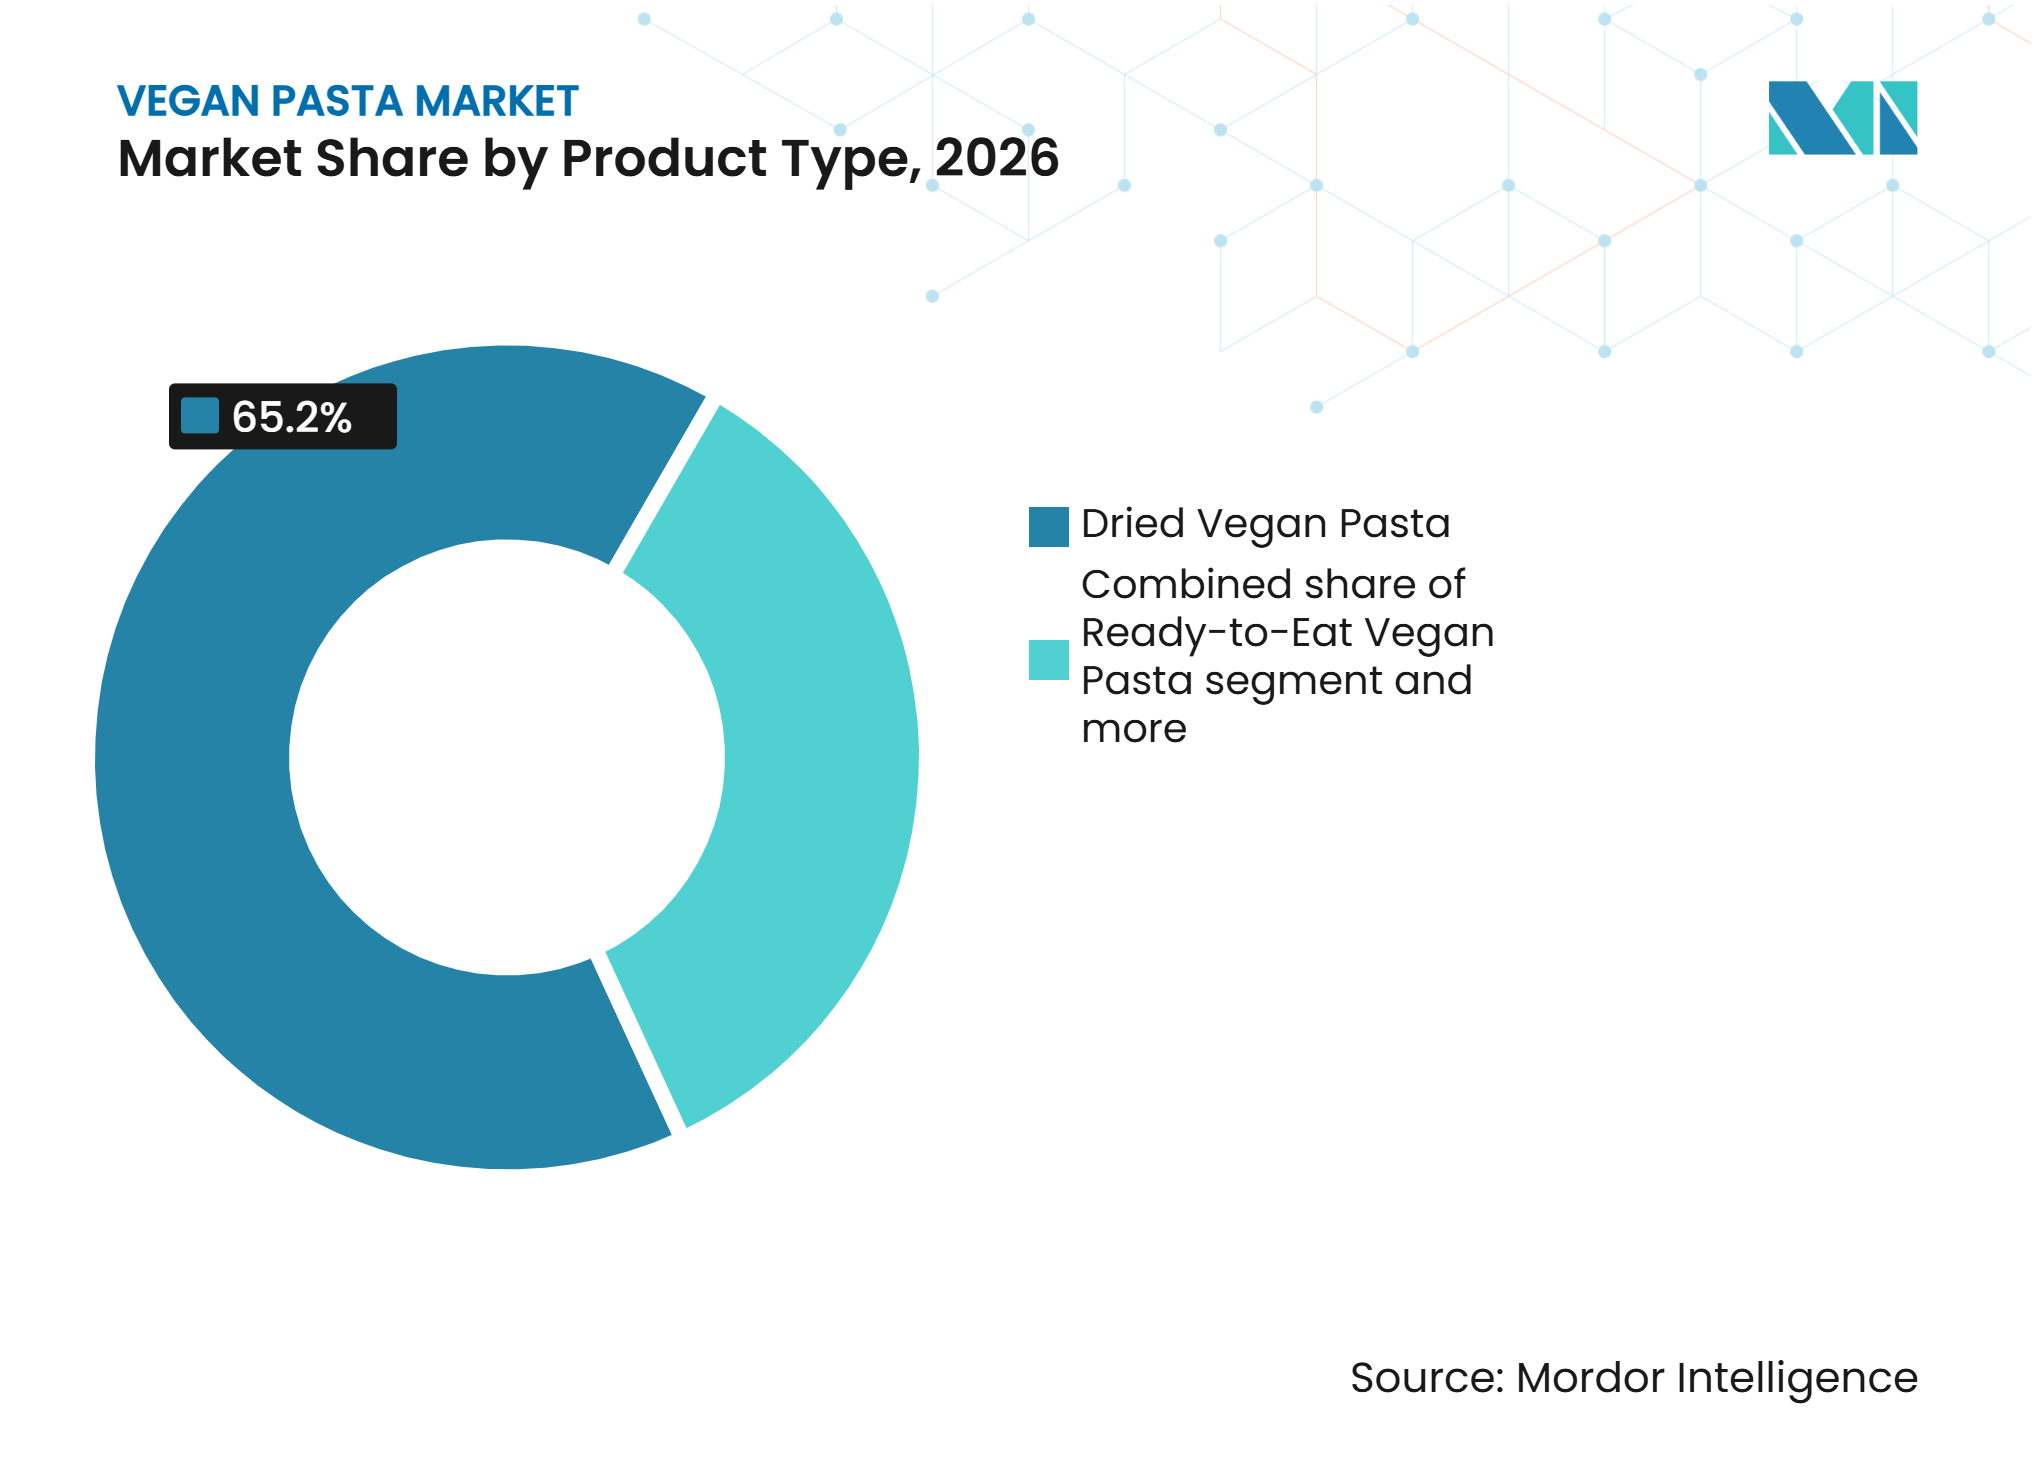
• Nach Produkttyp hielt getrocknete vegane Pasta im Jahr 2026 einen Marktanteil von 65,23 % am Markt für vegane Pasta, während verzehrfertige vegane Pasta bis 2032 voraussichtlich mit einem CAGR von 11,21 % wachsen wird.
• Nach Quelle hielt kichererbsenbasierte vegane Pasta im Jahr 2026 einen Marktanteil von 42,12 % am Markt für vegane Pasta, während linsenbasierte vegane Pasta bis 2032 voraussichtlich mit einem CAGR von 11,45 % wachsen wird.
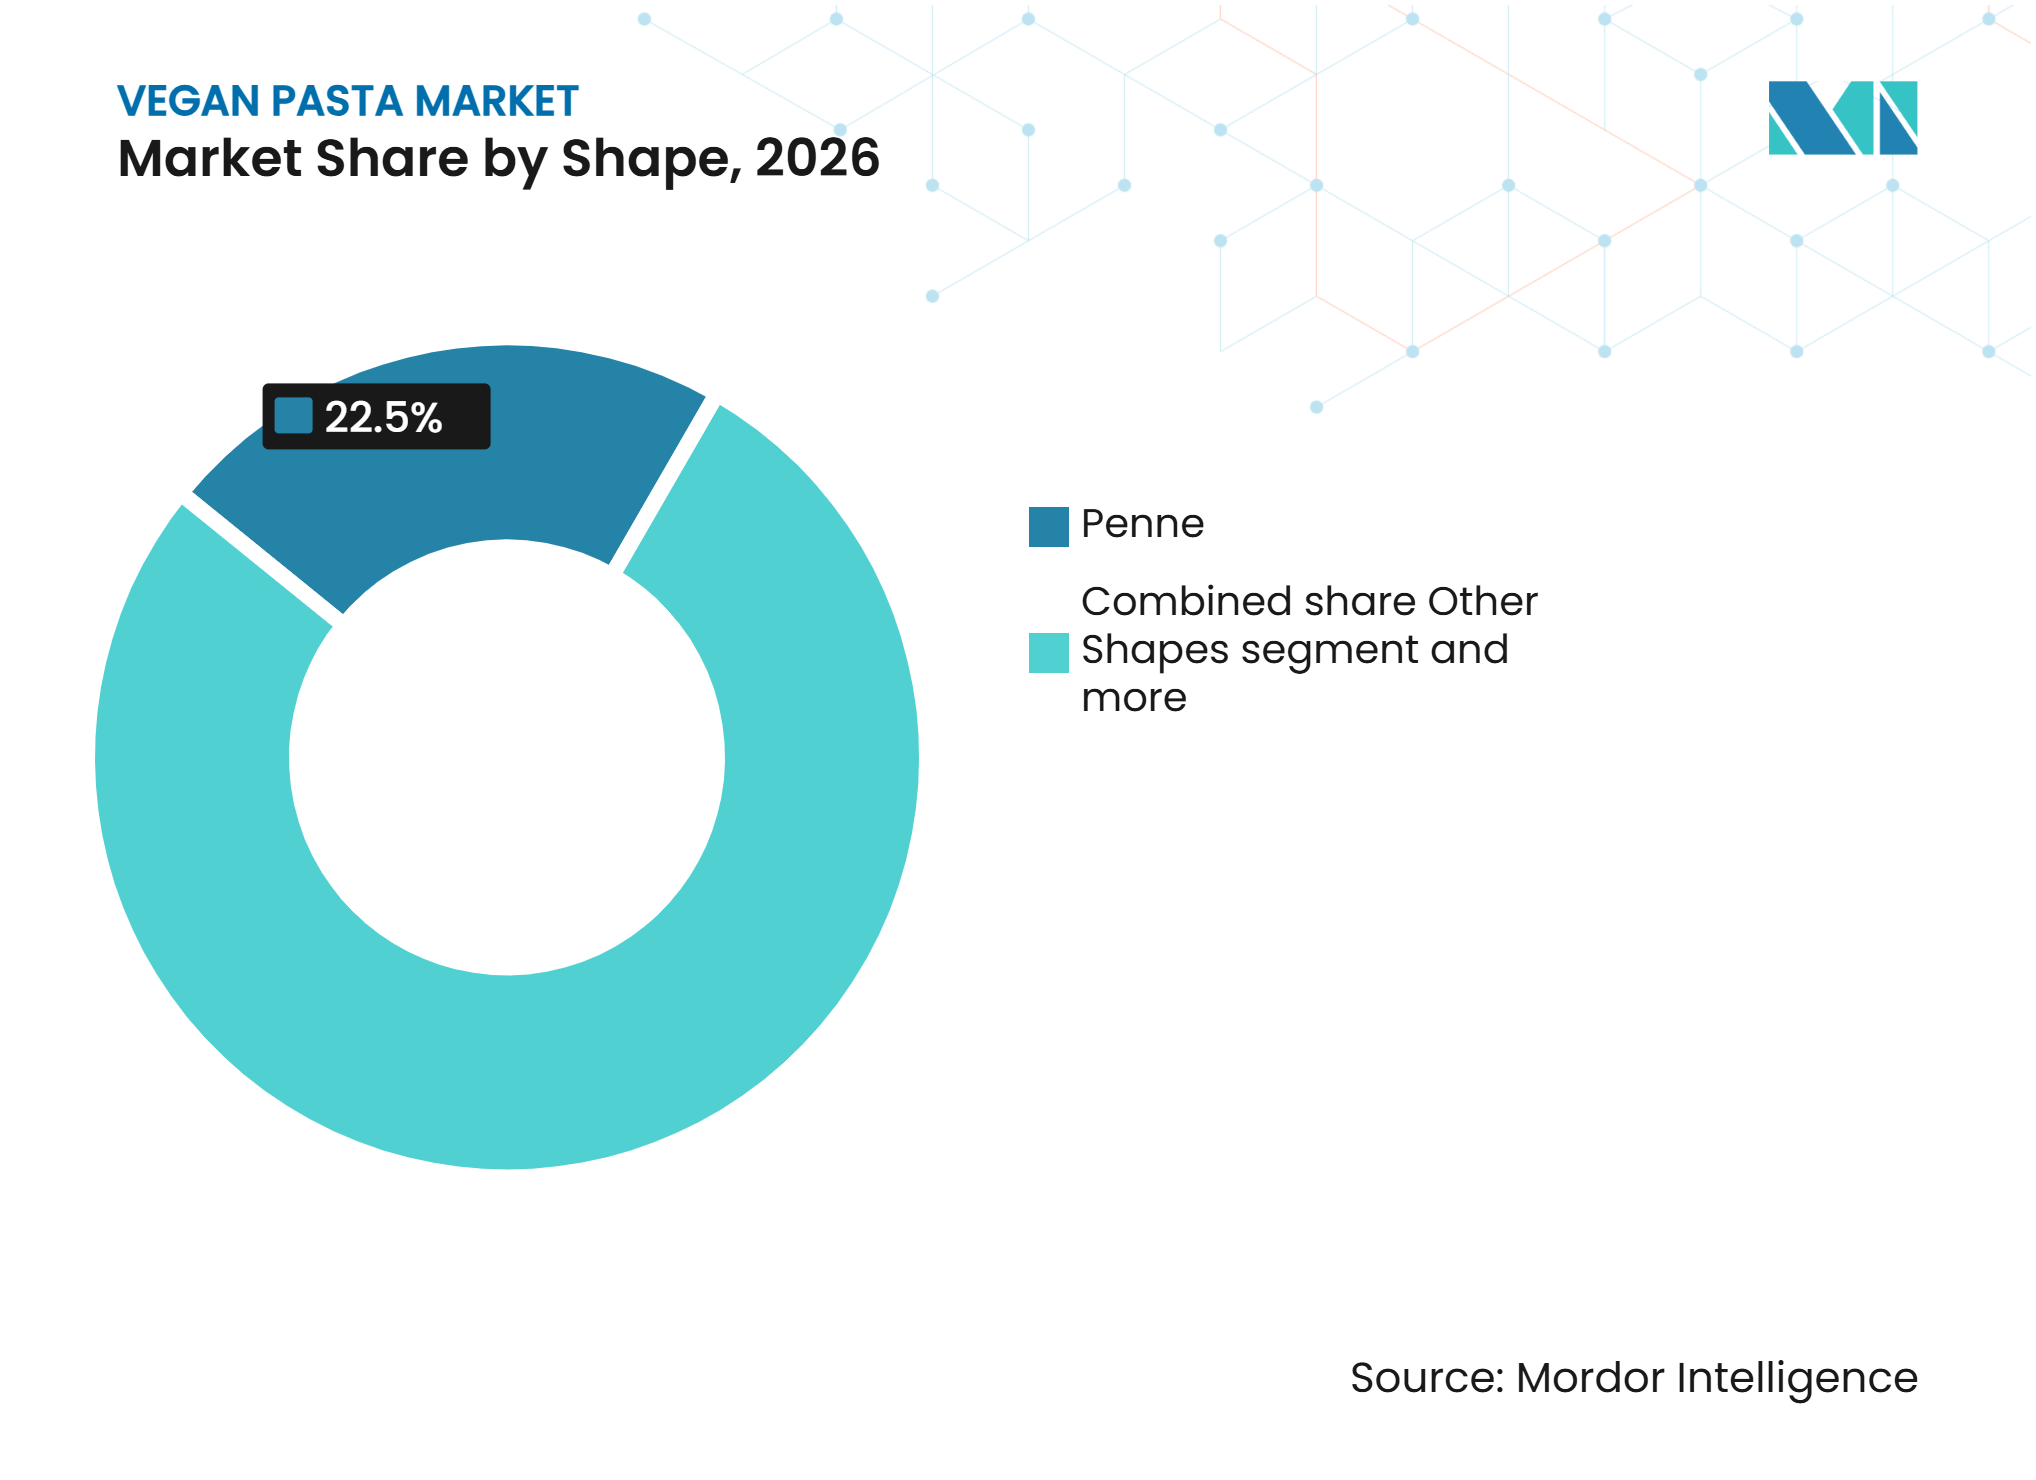
• Nach Form hielt Penne im Jahr 2026 einen Marktanteil von 22,56 % am Markt für vegane Pasta, während andere Formen bis 2032 voraussichtlich mit einem CAGR von 10,95 % wachsen werden.
• Nach Verpackungstyp hielten Kartons im Jahr 2026 einen Marktanteil von 53,45 % am Markt für vegane Pasta, während Beutel und Standbeutel bis 2032 voraussichtlich mit einem CAGR von 10,85 % wachsen werden.
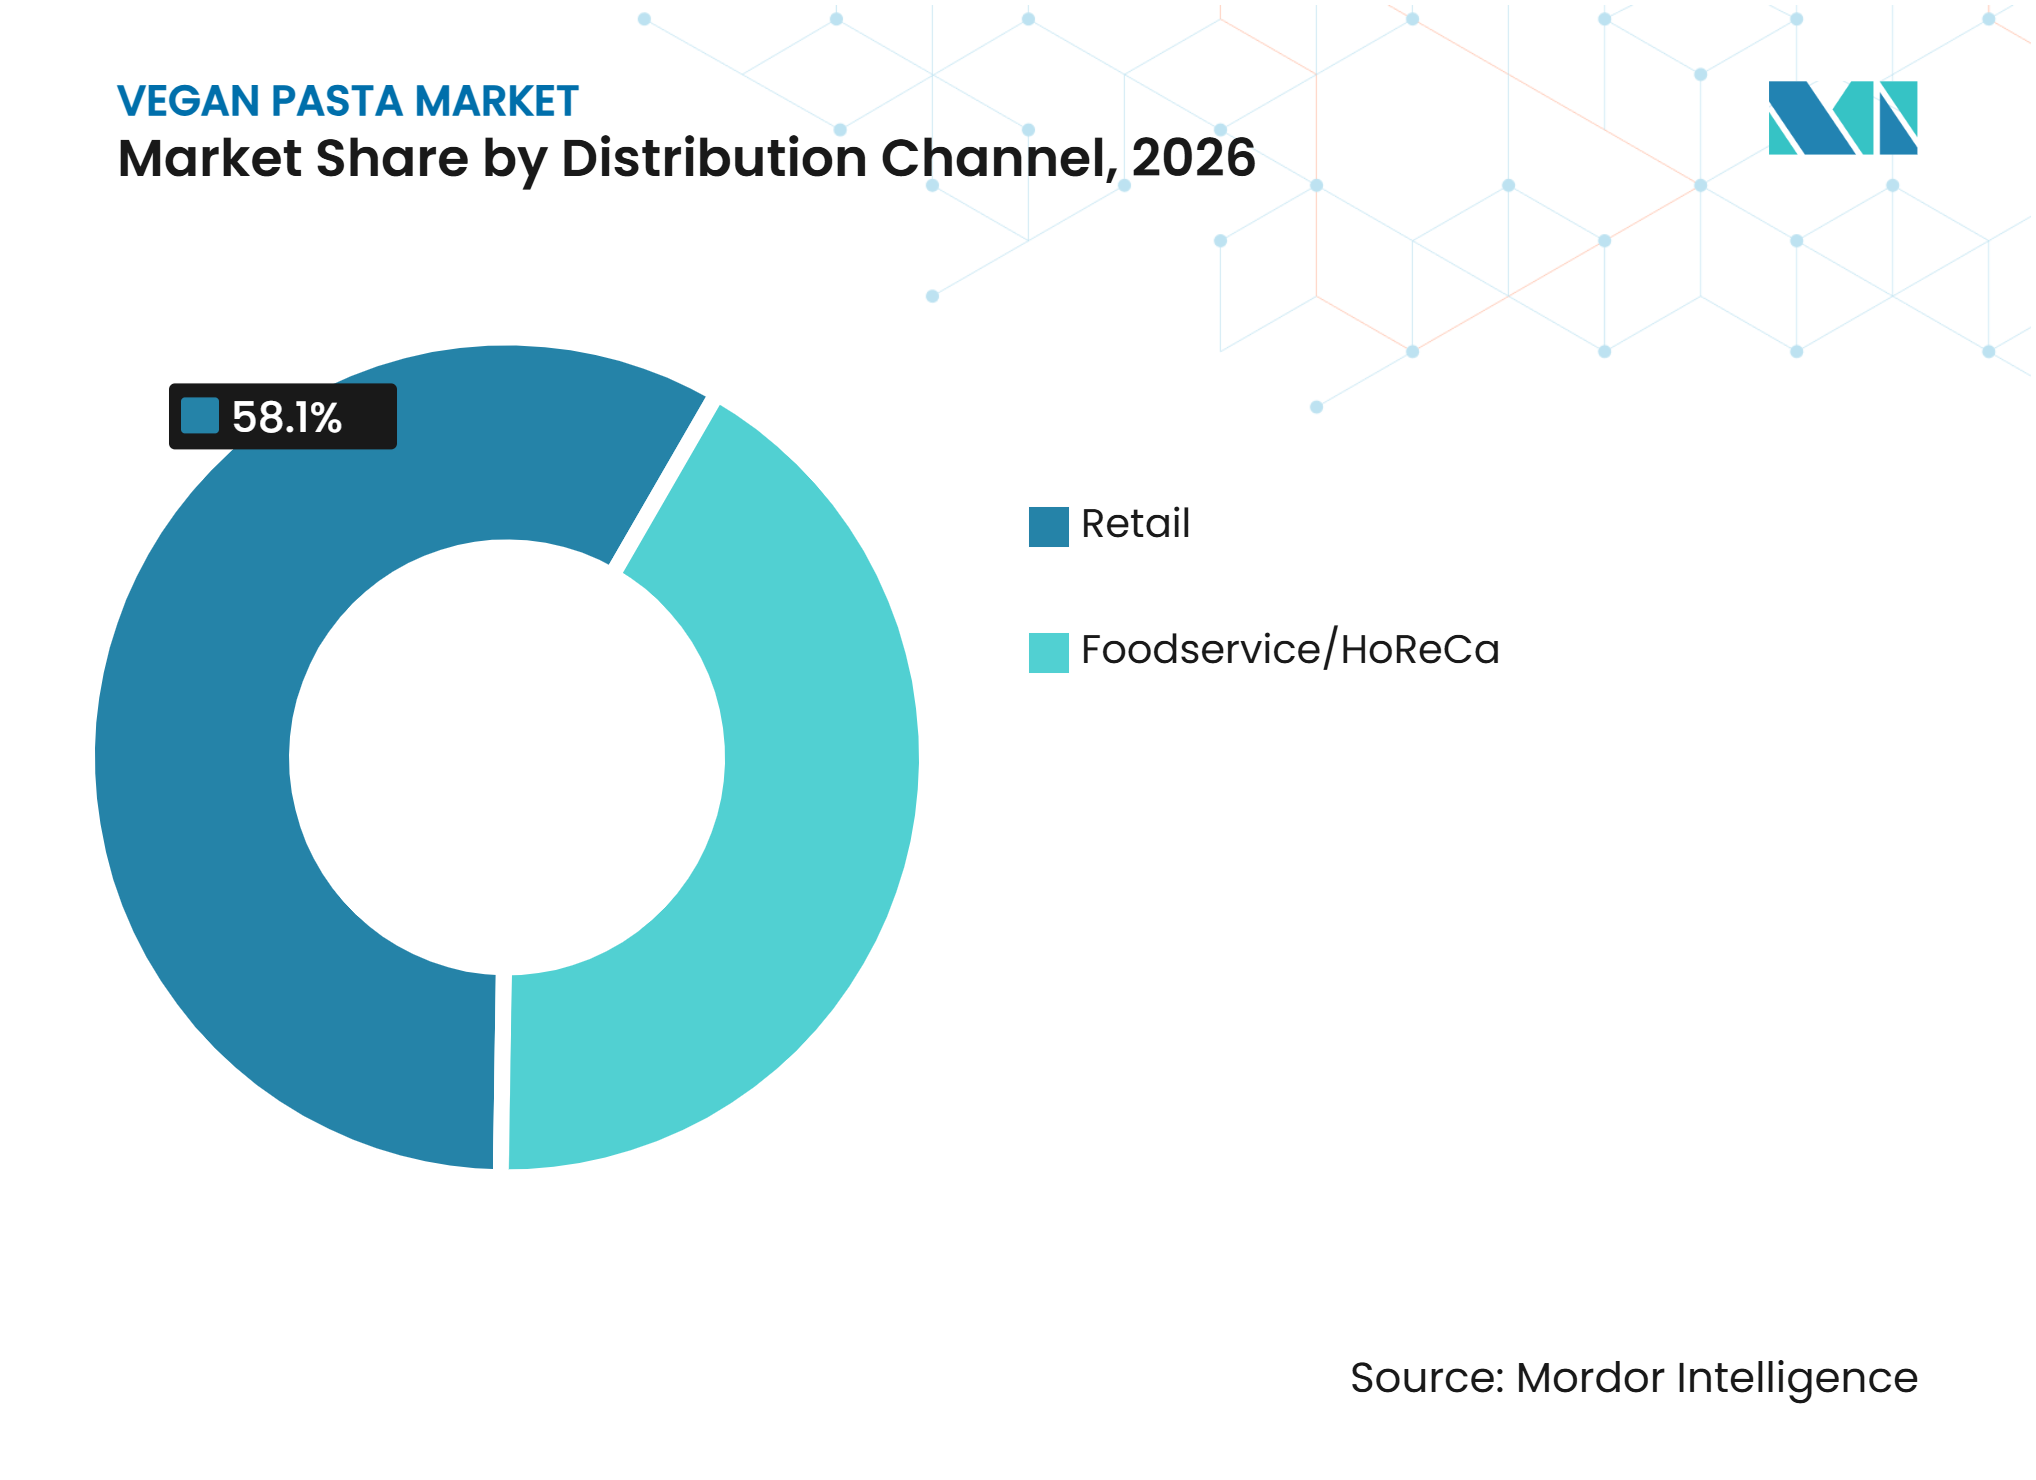
• Nach Vertriebskanal hielt der Einzelhandel im Jahr 2026 einen Marktanteil von 58,13 % am Markt für vegane Pasta, während Foodservice/HoReCa bis 2032 voraussichtlich mit einem CAGR von 11,65 % wachsen wird.
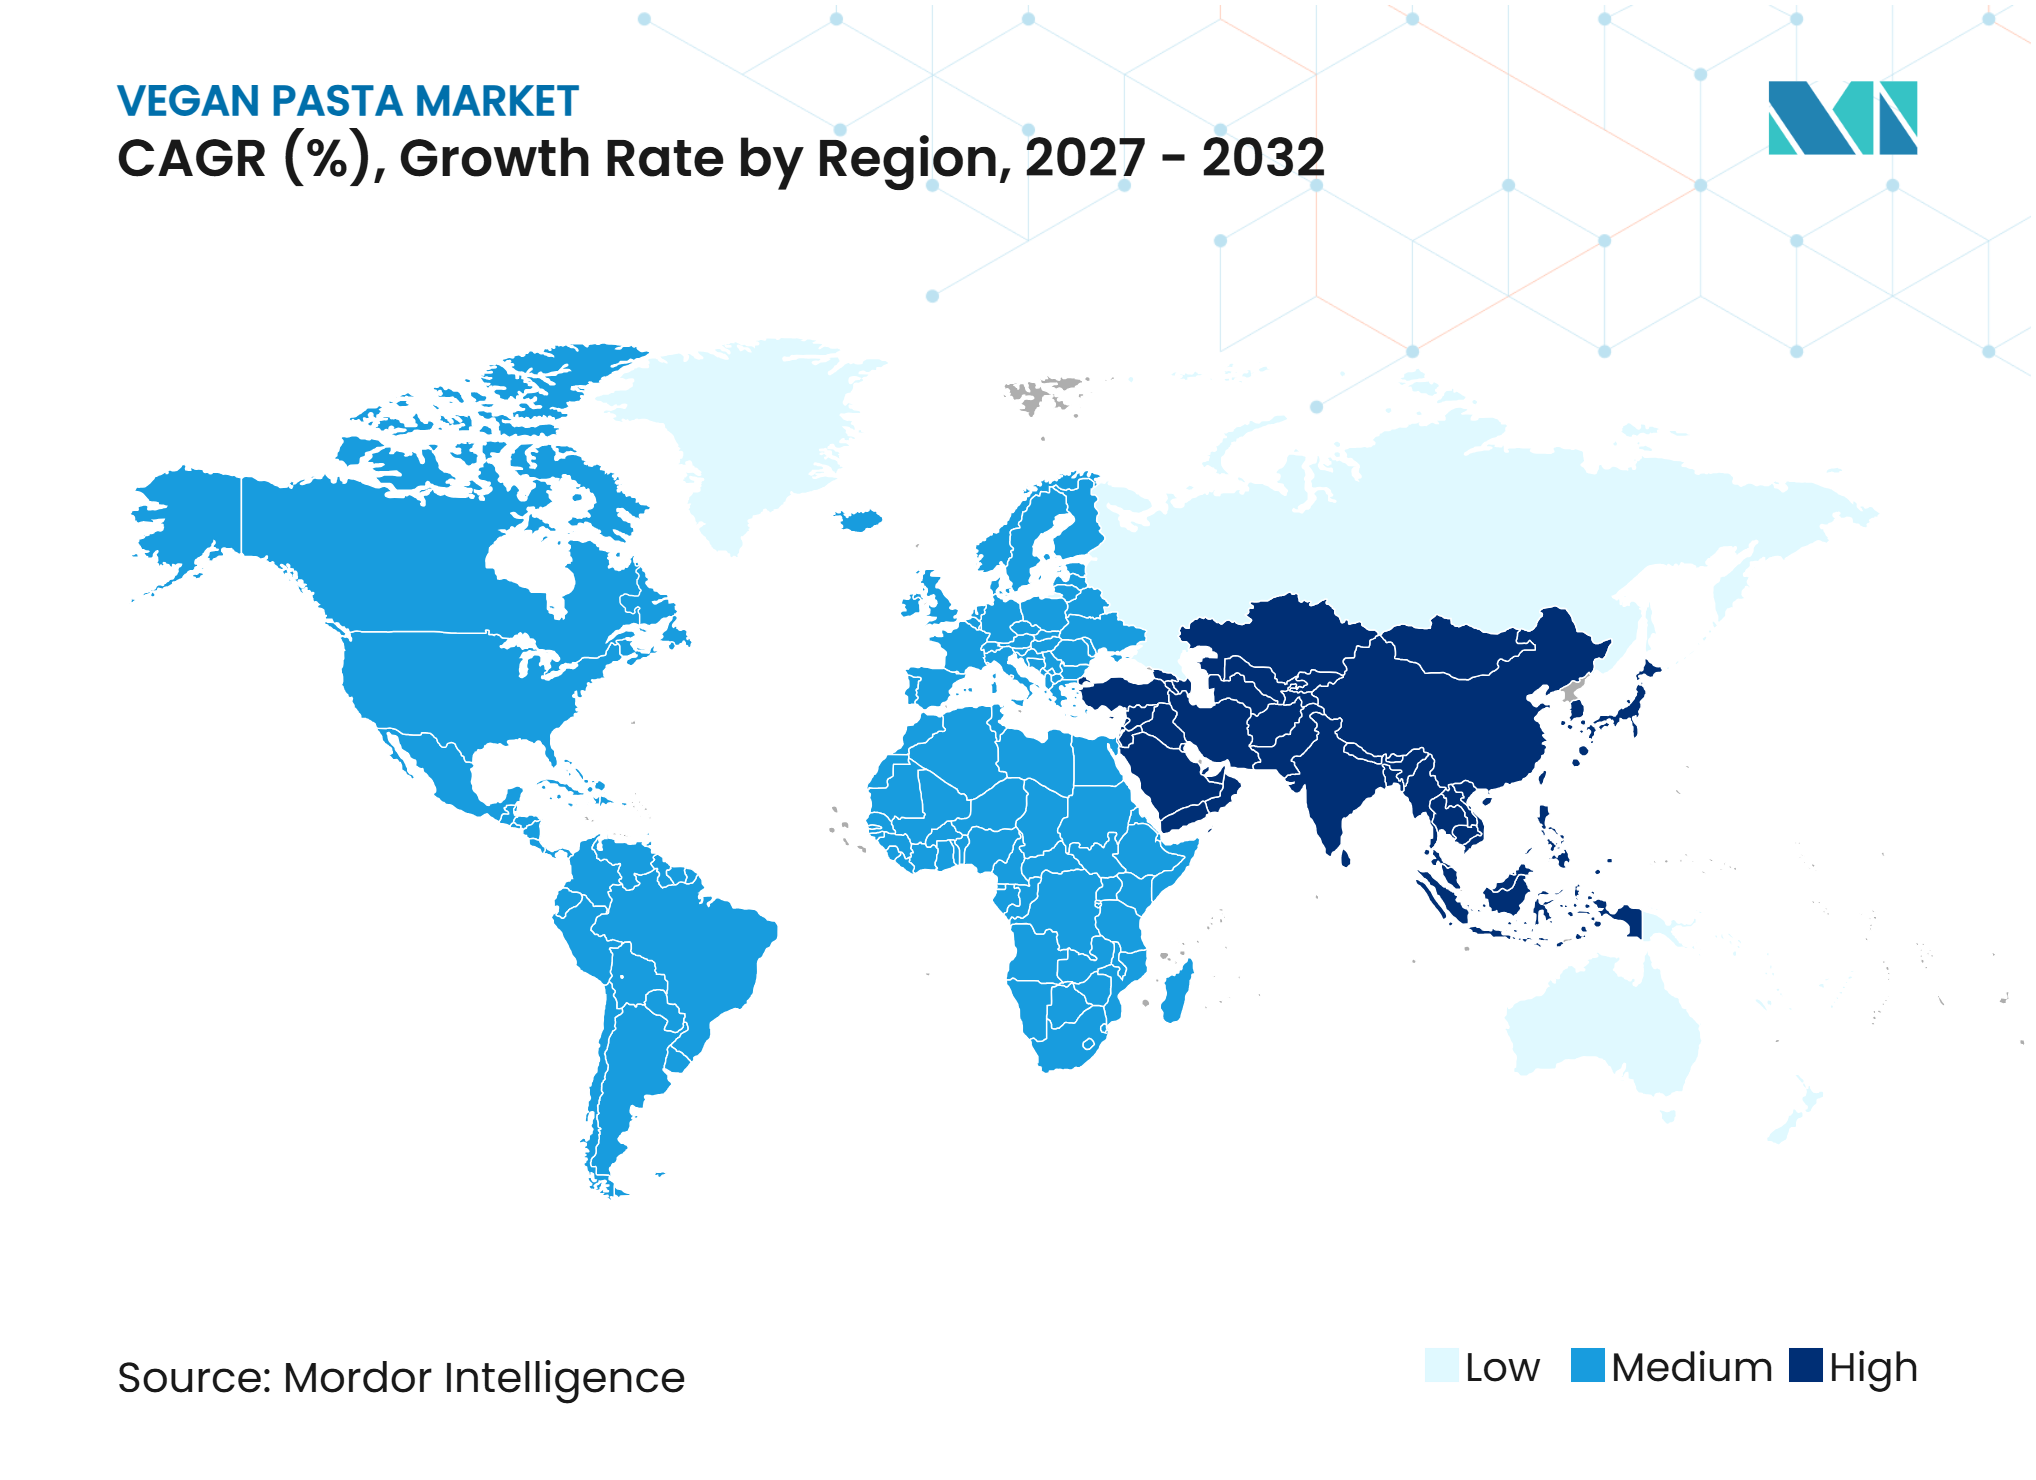
• Nach Geografie hielt Europa im Jahr 2026 einen Marktanteil von 33,65 % am Markt für vegane Pasta, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 11,75 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung im Markt für vegane Pasta*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung veganer und flexitarischer Ernährungsanlässe | +2.1% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach protein- und ballaststoffreichen Mahlzeitengrundlagen | +1.9% | Nordamerika und EU, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Verbraucherpräferenz für bequeme und schnell zubereitete Mahlzeiten | +1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Innovationen zur Verbesserung von Geschmack, Textur und Kochleistung veganer Pasta | +1.7% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Premium-, Bio- und Clean-Label-veganer Pasta | +1.4% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Erweiterung pflanzlicher Produktportfolios durch Pasta-Hersteller | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung veganer und flexitarischer Ernährungsanlässe
Die wachsende Verbreitung flexitarischer Ernährungsweisen treibt die Nachfrage nach veganer Pasta über Verbraucher hinaus, die sich strikt vegan oder vegetarisch ernähren. So berichteten laut einer vom Good Food Institute Europe veröffentlichten Studie 47 % der deutschen Erwachsenen und 41 % der Erwachsenen im Vereinigten Königreich, dass sie ihren Fleischkonsum aktiv reduzieren oder einer fleischlosen Ernährung folgen. Darüber hinaus beabsichtigten im Mai 2025 38 % der Erwachsenen in beiden Ländern, ihren Konsum pflanzlicher Lebensmittel zu steigern [1]. Diese sich verändernden Ernährungspräferenzen ermutigen Verbraucher, pflanzliche Alternativen in ihre regulären Mahlzeiten zu integrieren, anstatt deren Verwendung auf bestimmte Anlässe zu beschränken, und schaffen so Chancen für Hersteller veganer Pasta, durch vertraute Aromen, ansprechende Texturen, ernährungsphysiologische Vorteile und praktische Produktformate eine breitere Verbraucherbasis anzusprechen.
Nachfrage nach protein- und ballaststoffreichen Mahlzeitengrundlagen
Das wachsende Verbraucherinteresse an protein- und ballaststoffreichen Ernährungsweisen schafft Chancen für vegane Pasta aus Hülsenfrüchten, Leguminosen und anderen nährstoffdichten pflanzlichen Zutaten. So versuchten laut dem International Food Information Council im Juli 2025 70 % der Amerikaner, ihre Proteinzufuhr zu erhöhen, während 35 % angaben, dies im Vorjahr getan zu haben [2]. Als Reaktion auf diese Nachfrage brachte Otelia im April 2025 seine zertifizierte Bio-Vegan-Proteinpasta auf den Markt, hergestellt aus schwarzen Bohnen, Edamame und Soja-Kichererbsen, mit 21 g Protein und 9 g Ballaststoffen pro Portion. Diese Entwicklungen verdeutlichen die Chancen für Hersteller, vegane Pasta als nahrhafte Alltagsmahlzeit zu positionieren und dabei vertraute Aromen und eine bequeme Zubereitung beizubehalten.
Wachsende Verbraucherpräferenz für bequeme und schnell zubereitete Mahlzeiten
Die wachsende Präferenz für bequeme Mahlzeitenlösungen unterstützt die Nachfrage nach veganen Pasta-Produkten, die die alltägliche Mahlzeitenzubereitung vereinfachen. So konsumierten laut dem Bericht des American Frozen Food Institute (AFFI) vom Februar 2026 40 % der Käufer Tiefkühlkost alle paar Tage oder täglich, während 77 % Tiefkühlkost mit einer bestimmten Mahlzeit oder einem bestimmten Tag im Sinn kaufen [3]. Darüber hinaus planen 30 % der Verbraucher, ihre Tiefkühlkäufe zu erhöhen, wobei die einfache Zubereitung zu den drei wichtigsten Faktoren bei Kaufentscheidungen zählt. White Rabbit bietet tiefgekühlte vegane Pasta-Fertiggerichte an, darunter Sedanini Arrabbiata und Pennette Carbonara, mit pflanzlichen Alternativen zu Fleischzutaten. Diese Fertiggerichtoptionen erweitern die Verfügbarkeit pflanzlicher Pasta-Gerichte und bedienen Verbraucher, die eine schnelle und einfache Mahlzeitenzubereitung suchen.
Innovationen zur Verbesserung von Geschmack, Textur und Kochleistung veganer Pasta
Fortlaufende Innovationen bei pflanzlichen Zutaten und Lebensmittelverarbeitungstechnologien verbessern Geschmack, Textur und Kochleistung veganer Pasta. Hersteller erkunden alternative Zutaten wie Hülsenfrüchte, Leguminosen und gemüsebasierte Mehle, um Pasta mit besserer Festigkeit, Elastizität und Mundgefühl zu entwickeln. Verbesserungen bei Formulierungs- und Verarbeitungstechniken helfen auch dabei, häufige Herausforderungen wie Matschigkeit, Bruch und unerwünschte Nachgeschmäcke zu bewältigen, wodurch vegane Pasta konventioneller Pasta ähnlicher wird. Diese Entwicklungen verbessern die Produktqualität, erweitern die Verbraucherakzeptanz und ermutigen Hersteller, attraktivere und vielseitigere vegane Pasta-Optionen einzuführen.
Analyse der Hemmnisse im Markt für vegane Pasta*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisaufschläge bei veganer Pasta im Vergleich zu konventioneller Weizenpasta | -1.6% | Global, am stärksten in Südamerika, Naher Osten und Afrika sowie preissensiblen EU-Märkten | Mittelfristig (2–4 Jahre) |
| Variabilität der sensorischen Eigenschaften und Kochleistung veganer Pasta | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Schwankungen bei Angebot und Preisen von Hülsenfrüchten, Leguminosen und Spezialgetreide | -0.7% | Global, Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Komplexitäten im Zusammenhang mit veganer Zertifizierung, Allergen-Kreuzkontakt und Kennzeichnungsanforderungen | -0.5% | EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisaufschläge bei veganer Pasta im Vergleich zu konventioneller Weizenpasta
Vegane Pasta weist gegenüber konventioneller Weizenpasta in der Regel einen Preisaufschlag auf, der auf die höheren Kosten alternativer Rohstoffe, spezialisierter Verarbeitung und Produktformulierung zurückzuführen ist. Zutaten wie Linsen, Kichererbsen, Erbsen und andere pflanzliche Proteine sind im Allgemeinen teurer als herkömmlicher Weizen, was die Herstellungskosten erhöht. Spezialisierte Produktionsanforderungen, kleinere Produktionsvolumina und begrenzte Skaleneffekte tragen ebenfalls zu höheren Einzelhandelspreisen bei. Diese Preisunterschiede können die Zugänglichkeit für preissensible Verbraucher einschränken, insbesondere in Märkten, in denen konventionelle Pasta zu niedrigeren Preisen weit verbreitet ist, was die breitere Akzeptanz und Wiederholungskäufe potenziell begrenzt.
Variabilität der sensorischen Eigenschaften und Kochleistung veganer Pasta
Hersteller veganer Pasta stehen vor der Herausforderung, konsistenten Geschmack, Textur und Kochleistung bei Produkten aus verschiedenen pflanzlichen Zutaten aufrechtzuerhalten. Alternative Mehle aus Hülsenfrüchten, Leguminosen und Gemüse variieren in ihrer Protein-, Ballaststoff- und Stärkezusammensetzung, was die Teigstruktur, Festigkeit, Elastizität und das Kochverhalten beeinflusst. Diese Unterschiede können zu ungleichmäßiger Textur, übermäßiger Weichheit, Bruch oder Geschmacksveränderungen nach dem Kochen führen. Die Erfüllung der Verbrauchererwartungen an Geschmack und Textur erfordert eine sorgfältige Zutatenauswahl, Formulierungsanpassungen und Prozessoptimierung, was die Produktentwicklungskomplexität für Hersteller erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Getrocknete Produkte führen, während verzehrfertige Formate Mahlzeitanlässe erweiternGetrocknete vegane Pasta hielt im Jahr 2026 einen Marktanteil von 65,23 % am Markt für vegane Pasta. Getrocknete vegane Pasta profitiert von einer längeren Haltbarkeit, was sie für den Mainstream-Lebensmitteleinzelhandel, die Foodservice-Beschaffung und die Vorratshaltung im Haushalt geeignet macht. Ihre Kompatibilität mit bestehender Pasta-Produktionsinfrastruktur und vertrauten Kochpraktiken ermöglicht es Marken, über ein etabliertes Produktformat in den Markt für vegane Pasta einzutreten. Im Vergleich zu frischen und tiefgekühlten Alternativen erfordert getrocknete Pasta auch eine weniger komplexe temperaturkontrollierte Logistik, was eine breitere geografische Verteilung und ein flexibleres Bestandsmanagement unterstützt. Ihre vertrauten Zubereitungsmethoden und die Eignung für die Platzierung neben konventioneller Pasta senken zudem die Hürden für die Verbraucherakzeptanz und den Einzelhandelsbetrieb.
Verzehrfertige vegane Pasta wird bis 2032 voraussichtlich mit einem CAGR von 11,21 % wachsen. Einzelportions-Vegane-Pasta-Produkte bedienen Verbraucher, die bequeme, schnell zubereitete Mahlzeiten mit Portionsflexibilität suchen. Diese Produkte kombinieren vorgekochte Pasta, pflanzliche Proteine und zubereitete Saucen, um praktische Mittag- und Abendessenlösungen anzubieten. Das wachsende Interesse von Einzel- und Foodservice-Käufern an proteinreichen, einzelportionierten pflanzlichen Fertiggerichten schafft Chancen für Hersteller, ihr Angebot zu erweitern. Innovationen bei Verpackung, Haltbarkeitsmanagement und Lebensmittelverarbeitung helfen dabei, Produktqualität, Geschmack und Textur während Lagerung und Aufwärmen aufrechtzuerhalten. Vertraute Rezepte, einfache Zutatenformulierungen und eine klare ernährungsphysiologische Positionierung steigern die Verbraucherattraktivität weiter und ermöglichen es Marken für vegane Pasta, bequeme Mahlzeitanlässe anzusprechen und eine breitere Verbraucherbasis zu erreichen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Quelle:
Kichererbse hält die größte Position, während Linse an Dynamik gewinntKichererbsenbasierte vegane Pasta hielt im Jahr 2026 einen Marktanteil von 42,12 % am Markt für vegane Pasta. Kichererbsenbasierte vegane Pasta profitiert von einer starken Verbraucherbekanntheit und ihrer ernährungsphysiologischen Positionierung, insbesondere als Quelle pflanzlichen Proteins und Nahrungsballaststoffe. Ihre etablierte Präsenz in der Kategorie alternativer Pasta macht sie zu einer zugänglichen Option für Verbraucher, die pflanzliche Alternativen zu konventioneller Weizenpasta erkunden. Kichererbsenmehl kann für verschiedene Pasta-Formen und vertraute Mahlzeitanwendungen verwendet werden, einschließlich Salaten, überbackenen Pasta-Gerichten und Familienmahlzeiten, was eine breitere Produktverfügbarkeit und den täglichen Konsum unterstützt. Sein erkennbares Zutatenprofil hilft Herstellern auch dabei, Produktvorteile zu kommunizieren und die Verbraucherakzeptanz zu fördern.
Linsenbasierte vegane Pasta wird bis 2032 voraussichtlich mit einem CAGR von 11,45 % wachsen. Linsenbasierte vegane Pasta bietet Herstellern Möglichkeiten, ernährungsphysiologisch differenzierte Produkte zu entwickeln und dabei die Vielseitigkeit für verschiedene Pasta-Formen und Mahlzeitanwendungen beizubehalten. Linsenmehl bietet nützliche Wasseraufnahme- und Bindeeigenschaften, die die Pasta-Formulierung und Produktentwicklung unterstützen. Forschungen zu rotem Linsenproteinisolat haben auch Verbesserungen im Aminosäureprofil, der Stärkeverdaulichkeit und dem antioxidativen Phenolgehalt in Pasta-Anwendungen hervorgehoben, was Möglichkeiten für eine verbesserte ernährungsphysiologische Positionierung schafft. Multi-Origin-Beschaffung kann die Rohstoffverfügbarkeit unterstützen, während Verbesserungen bei der Mehlkonsistenz und den Verarbeitungstechniken Herstellern helfen, eine wünschenswerte Textur und eine zuverlässige Kochleistung zu erzielen.
Nach Form:
Penne bleibt vertraut, während Spezialformen Differenzierung schaffenPenne machte im Jahr 2026 einen Anteil von 22,56 % am Markt für vegane Pasta aus. Penne hält eine starke Position im Markt für vegane Pasta aufgrund seiner vertrauten Form, gerillten Oberfläche und Vielseitigkeit für eine Reihe von Mahlzeitanwendungen. Seine Struktur ermöglicht es, Saucen effektiv aufzunehmen und gut in überbackenen Gerichten, Salaten und traditionellen Pasta-Rezepten zu funktionieren. Das vertraute Format ermutigt Verbraucher auch, vegane Alternativen zu erkunden, ohne ihre üblichen Mahlzeitpräferenzen zu ändern. Die Eignung von Penne für die Produktion mit hülsenfruchtbasierten Mehlen unterstützt seine Verfügbarkeit in pflanzlichen Produktsortimenten weiter. Spaghetti bedient dabei traditionelle italienische Mahlzeitanlässe, Elbows und Macaroni dienen Comfort-Food-Anwendungen, und Fusilli und Rotini bieten vielseitige Optionen für saucenbasierte Mahlzeiten und zubereitete Gerichte.
Andere Formen werden bis 2032 voraussichtlich mit einem CAGR von 10,95 % wachsen. Regionale und Spezial-Pasta-Formate ermöglichen es Herstellern, durch unverwechselbare Formen und Mahlzeitanwendungen mehr kulinarische Vielfalt einzuführen und ihr veganes Pasta-Angebot zu differenzieren. Diese Formate sprechen Verbraucher an, die neue Esserlebnisse suchen, und bieten Köchen und Foodservice-Betreibern Möglichkeiten für kreative Speisenpräsentation. Fortschritte in der Extrusionstechnologie und spezialisierten Fertigungskapazitäten ermöglichen es Produzenten, eine breitere Palette von Formen unter Verwendung alternativer pflanzlicher Zutaten zu entwickeln. Etablierte Hersteller können ihre Portfolios durch die Nutzung von Produktionskapazitäten und Fertigungspartnerschaften weiter ausbauen. Die Einführung vielfältiger Formen ermöglicht es Marken auch, spezifische kulinarische Präferenzen anzusprechen, verschiedene Saucen zu ergänzen und unterschiedliche Foodservice- und Einzelhandelsanwendungen zu bedienen.

Nach Verpackungstyp:
Kartons sorgen für Regalspräsenz, während Beutel neue Kanäle bedienenKartons hielten im Jahr 2026 einen Marktanteil von 53,45 % am Markt für vegane Pasta. Kartonverpackungen bleiben ein bevorzugtes Format für vegane Pasta aufgrund ihrer stabilen Struktur, des Produktschutzes und der effektiven Präsentation in Einzelhandelsregalen. Sie bieten ausreichend Platz für Hersteller, um wichtige Produkteigenschaften zu kommunizieren, darunter Protein- und Ballaststoffgehalt, Zutatenquellen, Bio-Status und relevante Zertifizierungen. Die größere Etikettierungsfläche unterstützt auch die Aufnahme von Zubereitungshinweisen, Allergeninformationen und QR-Codes und verbessert so die Produkttransparenz. Ihre Kompatibilität mit etablierten Trockenlebensmittel-Regalsystemen macht Kartons für den Mainstream-Einzelhandel und Standardhaushaltsportionen geeignet. Darüber hinaus helfen attraktive Verpackungsdesigns Herstellern, die Markensichtbarkeit zu stärken und eine Premium-Produktpositionierung zu kommunizieren, während sie informierte Kaufentscheidungen der Verbraucher unterstützen.
Beutel und Standbeutel werden bis 2032 voraussichtlich mit einem CAGR von 10,85 % wachsen. Flexible Verpackungen bieten Herstellern eine leichte, platzsparende Lösung für vegane Pasta-Produkte, insbesondere für Einzelportionsformate, E-Commerce-Vertrieb und Foodservice-Großlieferungen. Ihr kompaktes Design unterstützt eine effiziente Lagerung, Transport und Handhabung und macht es für Direktvertriebskanäle und kommerzielle Foodservice-Betriebe geeignet. Flexible Verpackungen bieten auch Möglichkeiten, Verpackungsformate zu entwickeln, die auf verschiedene Portionsgrößen und Konsumgelegenheiten abgestimmt sind. Verbesserungen bei Verpackungsmaterialien, Versiegelungstechnologien und Verschlussdesigns helfen dabei, Produktschutz und -qualität während Vertrieb und Lagerung aufrechtzuerhalten. Mit effektivem Etikettendesign können Hersteller Zutatendetails, Allergeninformationen, ernährungsphysiologische Eigenschaften und Zubereitungshinweise kommunizieren und dabei die Anforderungen von Einzel- und Foodservice-Käufern erfüllen.
Nach Vertriebskanal:
Einzelhandel sorgt für Reichweite, während HoReCa wiederkehrende Nachfrage generiertDer Einzelhandel hielt im Jahr 2026 einen Marktanteil von 58,13 % am Markt für vegane Pasta. Einzelhandelskanäle spielen eine Schlüsselrolle bei der Erweiterung der Zugänglichkeit und Sichtbarkeit veganer Pasta, indem Produkte neben konventioneller Pasta und anderen Vorratsprodukten platziert werden. Supermärkte und Verbrauchermärkte bieten eine breite Verbraucherreichweite, während der Online-Einzelhandel durch Sortimentspakete, Abonnements und detaillierte Produktinformationen eine größere Produktvielfalt bietet. Convenience- und Lebensmittelgeschäfte verbessern die Zugänglichkeit für städtische Verbraucher, die praktische Mahlzeitlösungen suchen, weiter. Einzelhandelsplattformen bieten auch aufstrebenden Marken Möglichkeiten, Bekanntheit aufzubauen, ernährungsphysiologische Vorteile zu kommunizieren und neue Produktvarianten einzuführen. Klare Kennzeichnung, zuverlässige Kochleistung, wettbewerbsfähige Preise und praktische Packungsgrößen können das Verbrauchervertrauen stärken und Wiederholungskäufe fördern.
Foodservice und HoReCa werden bis 2032 voraussichtlich mit einem CAGR von 11,65 % wachsen. Foodservice- und HoReCa-Kanäle bieten Herstellern veganer Pasta Möglichkeiten, durch Restaurants, Hotels, Cateringdienste und institutionelle Speiseeinrichtungen wiederkehrende Nachfrage aufzubauen. Menüplatzierungen und Cateringverträge können vegane Pasta einer breiteren Verbraucherbasis vorstellen und dabei konsistente Beschaffungsvolumina unterstützen. Die wachsende Akzeptanz pflanzlicher Mahlzeitoptionen in der institutionellen Gemeinschaftsverpflegung schafft weitere Möglichkeiten für hülsenfruchtbasierte Pasta-Produkte in Kantinen und Großküchen. Foodservice-Käufer schätzen Großpackungsformate, zuverlässige Versorgung, Kosteneffizienz und konsistente Kochleistung bei Zubereitung und Aufwärmen. Hersteller, die geeignete Produktspezifikationen, Verpackungsformate und Versorgungsvereinbarungen für Großküchen entwickeln, können ihre Präsenz in diesem Kanal stärken und den Einsatz veganer Pasta in professionellen Foodservice-Anwendungen ausbauen.
Geografische Analyse
Europa
Europa hielt im Jahr 2026 einen Marktanteil von 33,65 % am Markt für vegane Pasta. Europa hält eine starke Position im Markt für vegane Pasta, gestützt durch einen hohen Pasta-Konsum, etablierte Netzwerke des Naturkosteinzelhandels und eine wachsende Vertrautheit der Verbraucher mit pflanzlichen Lebensmitteln. Zunehmendes Interesse an nahrhaften Alternativen, proteinreichen Zutaten, transparenter Produktkennzeichnung und Premium-Esserlebnissen treibt das Marktwachstum an. Die gut etablierte Einzelhandelsinfrastruktur der Region und starke Pasta-Konsumgewohnheiten bieten Herstellern Möglichkeiten, sowohl Premium- als auch Alltagsproduktangebote zu erweitern. Etablierte Lebensmittelsicherheits-, Allergen- und Bio-Zertifizierungsrahmen fördern Produktqualität, Transparenz und regulatorische Compliance in europäischen Märkten weiter.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 11,75 % wachsen. Asien-Pazifik bietet wachsende Chancen für den Markt für vegane Pasta, gestützt durch zunehmende Urbanisierung, erweiterten Zugang zu pflanzlichen Lebensmitteln und die Entwicklung von Premium-Einzelhandels-, Foodservice- und Online-Vertriebskanälen. Wachsendes Verbraucherinteresse an gesünderen Lebensmittelalternativen und eine größere Produktverfügbarkeit ermutigen Hersteller, ihre Präsenz in der Region auszubauen. Die wachsende Beliebtheit von Pasta und das zunehmende Bewusstsein für pflanzliche Zutaten unterstützen die Marktentwicklung weiter. Die Region bietet auch Möglichkeiten für Hersteller, Produkte einzuführen, die auf lokale Ernährungspräferenzen, Kaufkraft und Konsumgewohnheiten zugeschnitten sind. Expandierende digitale Einzelhandelsplattformen und Verbesserungen der Vertriebsinfrastruktur können aufstrebenden Marken helfen, gesundheitsbewusste Verbraucher zu erreichen, während lokal angepasste Produktformulierungen und wettbewerbsfähige Preise die Marktdurchdringung stärken können.
Nordamerika und aufstrebende Regionen
Nordamerika profitiert von einer etablierten Verbraucherbasis für pflanzliche Pasta, gestützt durch wachsende Vertrautheit mit alternativen Zutaten und Interesse an protein- und ballaststoffreichen Lebensmittelprodukten. Entwickelte Einzelhandelsinfrastruktur und expandierende Foodservice-Anwendungen bieten Herstellern Möglichkeiten, die Produktverfügbarkeit in der Region zu stärken. Südamerika bietet Wachstumspotenzial durch etablierte Pasta-Konsumgewohnheiten, zunehmende Urbanisierung und wachsendes Interesse an funktionellen Lebensmitteloptionen. Der Nahe Osten und Afrika bieten derweil Möglichkeiten durch Premium-Lebensmitteleinzelhandel, expandierende Foodservice-Betriebe, Tourismus und sich verändernde städtische Konsummuster. Unterschiede in Verbraucherpräferenzen, Kaufkraft und Vertriebsinfrastruktur in diesen Regionen schaffen Möglichkeiten für Hersteller, maßgeschneiderte Produktportfolios, Preisstrategien und Vertriebsansätze zu entwickeln, um eine breitere Akzeptanz veganer Pasta zu unterstützen.
Wettbewerbslandschaft
Marktkonzentration
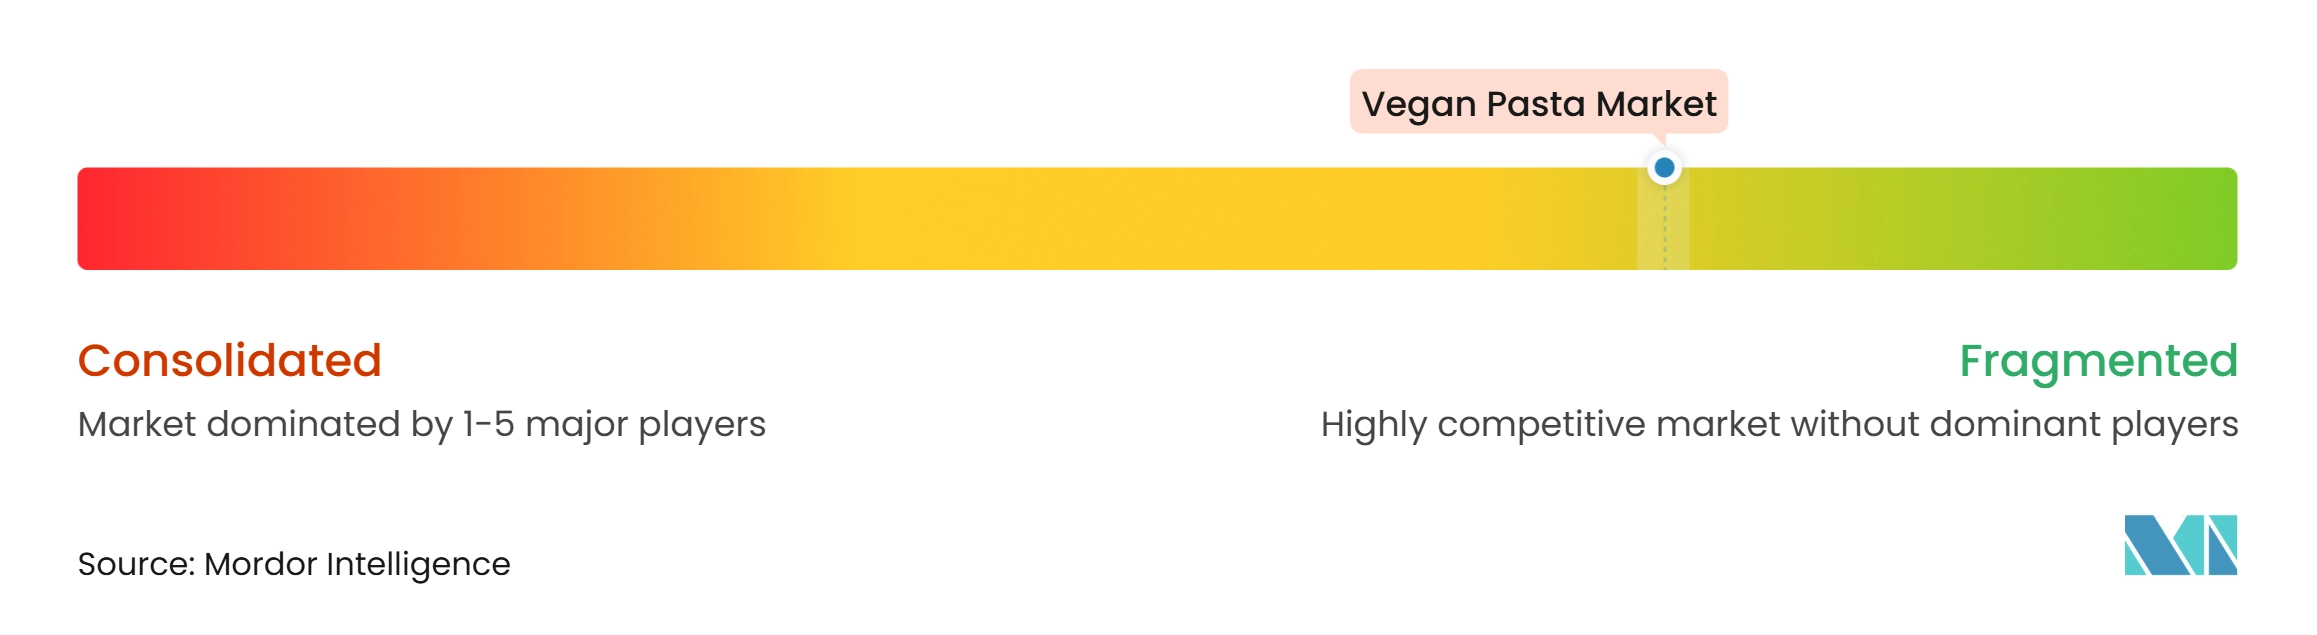
Der Markt für vegane Pasta weist eine fragmentierte Wettbewerbsstruktur auf. Die Wettbewerbslandschaft umfasst etablierte Pasta-Hersteller, spezialisierte pflanzliche Lebensmittelproduzenten und regionale Hersteller. Größere Akteure nutzen ihre Produktionskapazitäten, Markenbekanntheit, Vertriebsnetze und Forschungs- und Entwicklungsinfrastruktur, um ihre pflanzlichen Pasta-Portfolios zu erweitern. Ihre Investitionen in Innovation und Produktentwicklung unterstützen Verbesserungen bei Zutatenformulierungen, sensorischen Eigenschaften und Fertigungseffizienz.
Spezialhersteller differenzieren sich durch alternative Zutaten, Bio-Positionierung, Produktqualität, Rückverfolgbarkeit von Zutaten und gezielte Einzelhandelsstrategien. Ihre spezialisierten Portfolios bedienen Verbraucherpräferenzen für proteinreiche, glutenfreie, biologische und andere alternative Pasta-Produkte. Etablierte Hersteller erweitern auch ihr Angebot, um Mainstream-Verbraucher anzusprechen, indem sie konventionelle Getreide mit pflanzlichen Zutaten kombinieren. Die Wettbewerbspositionierung hängt zunehmend von Produktinnovation, Rohstoffbeschaffung, Fertigungskompetenz und Vertriebskapazitäten ab.
Hersteller stärken ihre Beschaffungsstrategien, um eine konsistente Zutatenverfügbarkeit sicherzustellen und Schwankungen in der Rohstoffversorgung zu bewältigen. Verbesserungen bei Verarbeitungstechnologien und Formulierungskompetenz helfen dabei, Produkttextur, Kochleistung und Gesamtqualität zu verbessern. Unternehmen passen ihr Angebot an die Anforderungen von Einzel- und Foodservice-Kunden an, mit Schwerpunkt auf verbraucherfreundlicher Verpackung, ernährungsphysiologischer Transparenz, Großlieferung und konsistenter Kochleistung. Diese Strategien unterstützen die Marktexpansion und ermöglichen es Herstellern, der sich entwickelnden Nachfrage nach veganen Pasta-Produkten gerecht zu werden.
Marktführer in der Branche für vegane Pasta
-
Banza LLC
-
Explore Cuisine
-
Fairfax Financial Holdings Limited (AGT Food and Ingredients Inc.)
-
Biovence (Lazzaretti)
-
ITineri S.r.l. (LEGÙ)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vegane Pasta Unternehmen in diesem Bericht
- Banza LLC
- Explore Cuisine
- Fairfax Financial Holdings Limited (AGT Food and Ingredients Inc.)
- Biovence (Lazzaretti)
- ITineri S.r.l. (LEGÙ)
- Nature's Mills
- Sfoglini
- Durum Gıda Sanayi ve Ticaret A.Ş. (Pastavilla)
- Barilla Group (Catelli)
- Fundació Privada Ramon Noguera de Girona (Aliments Onyar)
- Rich'in Foodtech
- Anatomico
- Protaste B.V.
- Pianta LLC (Pianta Foods)
- Imsperium Foods AB (PurePasta)
- Melissa-Kikizas S.A.
- Protelle (Protelle Foods)
- The Kraft Heinz Company (KD NotCo)
- mossa GmbH (Pasta Nuova)
- Zanichelli & Govi S.r.l. (Govi Farm)
Neueste Industrielle Entwicklungen in Markt für vegane Pasta
- Oktober 2026: Nepra Foods führte PROPASTA in einem neuen 16-Unzen-Wiederverschlussbeutelformat über Amazon ein und erweiterte die Marke vom Foodservice in den Einzelhandels-Verbrauchermarkt. Die Pasta ist ausdrücklich vegan und glutenfrei, mit Hanf- und Erbsenproteinen formuliert und liefert pflanzliches Protein und Nahrungsballaststoffe. Die Markteinführung erweiterte den Zugang zum proteinreichen Pasta-Sortiment des Unternehmens für den Haushaltskonsum.
- Juni 2025: Nuttee Bean Co. brachte vegane, glutenfreie Pasta aus Ackerbohnen auf den Markt. Das Produkt enthielt drei Zutaten und ist als proteinreiche, ballaststoffreiche Alternative zu konventioneller Pasta positioniert.
- April 2025: Otelia führte biologische vegane Pasta ein, hergestellt aus Bohnen und Wasser, erhältlich in den Sorten Schwarze Bohne, Edamame und Soja-Kichererbse. Die Produkte sind außerdem glutenfrei und nicht gentechnisch verändert.
Umfang des globalen Berichts über den Markt für vegane Pasta
Der Markt für vegane Pasta umfasst Pasta-Produkte, die ohne tierische Zutaten hergestellt werden und pflanzliche Quellen wie Kichererbsen, Linsen, Sojabohnen und andere Zutaten verwenden. Der Markt ist nach Produkttyp, Quelle, Form, Verpackungstyp, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist er in frische, getrocknete, tiefgekühlte und verzehrfertige vegane Pasta segmentiert. Nach Quelle umfasst er Kichererbse, Linse, Sojabohne und andere Quellen. Nach Form deckt er Penne, Spaghetti, Elbows, Macaroni, Fusilli, Rotini und andere Formen ab. Nach Verpackungstyp umfasst er Kartons, Beutel und Standbeutel sowie andere Verpackungstypen. Nach Vertriebskanal deckt er Foodservice/HoReCa und Einzelhandel ab. Geografisch ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Frische vegane Pasta |
| Getrocknete vegane Pasta |
| Tiefgekühlte vegane Pasta |
| Verzehrfertige vegane Pasta |
| Kichererbsenbasierte vegane Pasta |
| Linsenbasierte vegane Pasta |
| Sojabasierte vegane Pasta |
| Andere Quellen |
| Penne |
| Spaghetti |
| Elbows und Macaroni |
| Fusilli und Rotini |
| Andere Formen |
| Kartons |
| Beutel und Standbeutel |
| Andere Verpackungstypen |
| Foodservice/HoReCa | |
| Einzelhandel | Supermärkte und Verbrauchermärkte |
| Convenience- und Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Frische vegane Pasta | |
| Getrocknete vegane Pasta | ||
| Tiefgekühlte vegane Pasta | ||
| Verzehrfertige vegane Pasta | ||
| Nach Quelle | Kichererbsenbasierte vegane Pasta | |
| Linsenbasierte vegane Pasta | ||
| Sojabasierte vegane Pasta | ||
| Andere Quellen | ||
| Nach Form | Penne | |
| Spaghetti | ||
| Elbows und Macaroni | ||
| Fusilli und Rotini | ||
| Andere Formen | ||
| Nach Verpackungstyp | Kartons | |
| Beutel und Standbeutel | ||
| Andere Verpackungstypen | ||
| Nach Vertriebskanal | Foodservice/HoReCa | |
| Einzelhandel | Supermärkte und Verbrauchermärkte | |
| Convenience- und Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für vegane Pasta?
Der Markt für vegane Pasta wird im Jahr 2026 auf 0,21 Milliarden USD geschätzt und soll bis 2032 einen Wert von 0,36 Milliarden USD erreichen, mit einem CAGR von 9,64 % im Zeitraum 2027–2032.
Welcher Produkttyp für vegane Pasta hat den größten Marktanteil?
Getrocknete vegane Pasta führt mit einem Anteil von 65,23 % im Jahr 2026, da sie Lagerstabilität, vertraute Zubereitung und breite Vertriebseignung bietet.
Welche Zutatenquelle wächst am schnellsten im Bereich vegane Pasta?
Linsenbasierte vegane Pasta wird bis 2032 voraussichtlich mit einem CAGR von 11,45 % wachsen, gestützt durch nützliche Bindeeigenschaften und ernährungsphysiologische Positionierung.
Welche Region wird beim Thema vegane Pasta am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 11,75 % wachsen, gestützt durch städtische Nachfrage, digitalen Einzelhandel und expandierenden Foodservice-Zugang.