
Tamanho e Participação do Mercado Vegano
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.28 Trilhões de dólares |
| Tamanho do Mercado (2031) | 2.15 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.97 % |
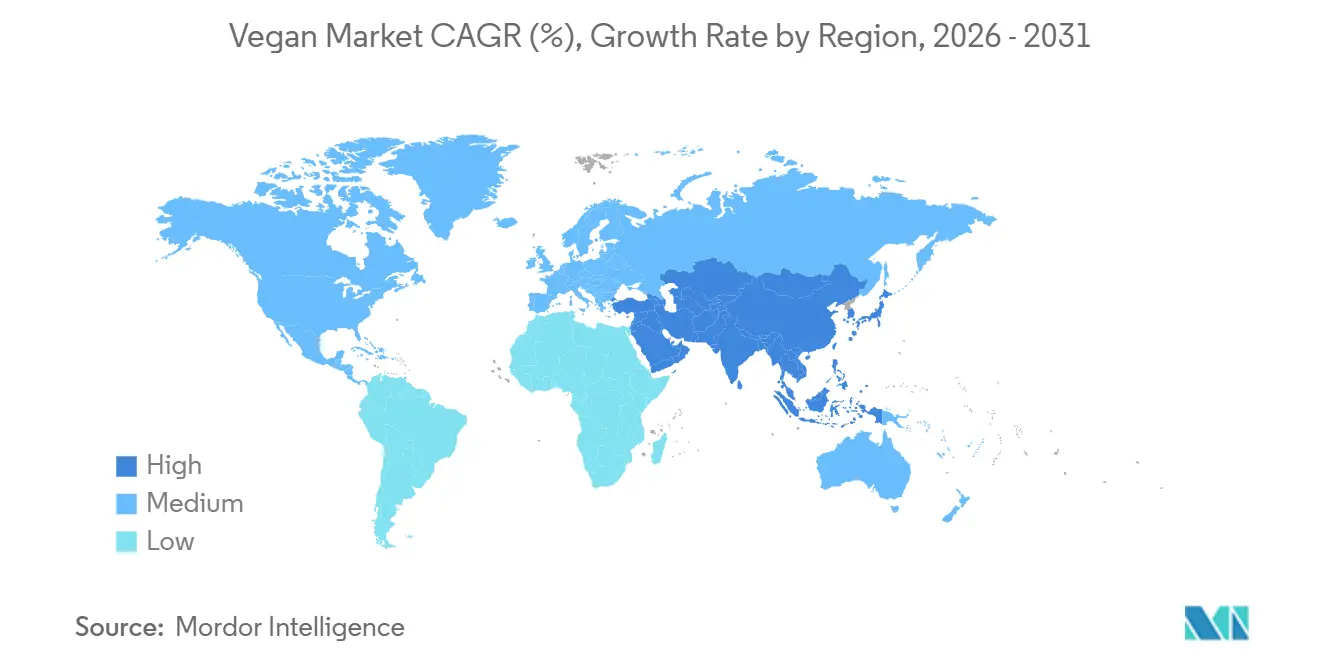
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Vegano por Mordor Intelligence
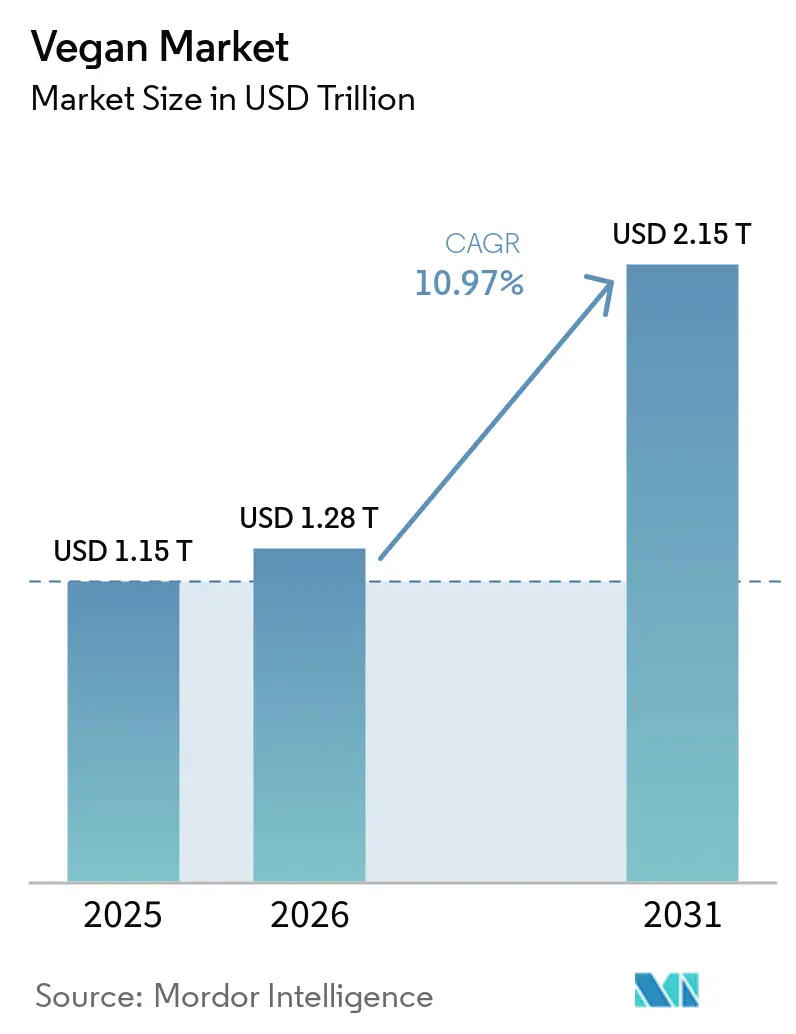
Espera-se que o tamanho do Mercado Vegano aumente de 1,15 trilhão de USD em 2025 para 1,28 trilhão de USD em 2026 e atinja 2,15 trilhões de USD até 2031, crescendo a um CAGR de 10,97% no período de 2026 a 2031. O mercado é impulsionado pelo aumento da conscientização sobre o bem-estar animal, pelo crescente interesse em saúde e bem-estar e pela crescente preferência dos consumidores por produtos éticos e ambientalmente conscientes. Os consumidores buscam cada vez mais alternativas a ingredientes e materiais de origem animal à medida que se tornam mais conscientes da exploração animal, do consumo de recursos e do impacto ambiental das práticas de produção convencionais. A crescente adoção de estilos de vida flexitarianos está expandindo ainda mais a demanda do mercado, à medida que os consumidores incorporam produtos veganos em suas rotinas diárias sem necessariamente eliminar todos os produtos de origem animal.
Principais Conclusões do Relatório
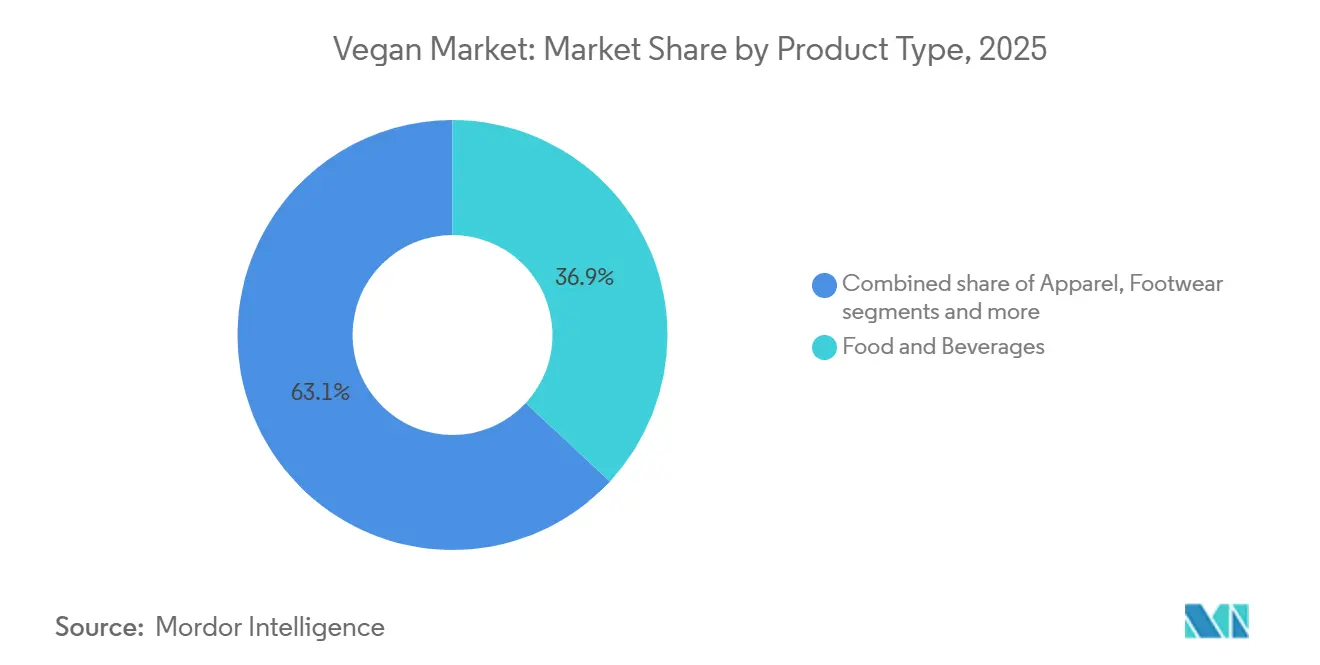
- Por tipo de produto, Alimentos e Bebidas detinham 36,90% da participação do mercado de produtos veganos em 2025, enquanto Cuidados Pessoais e Beleza tem previsão de crescer a um CAGR de 12,09% até 2031.
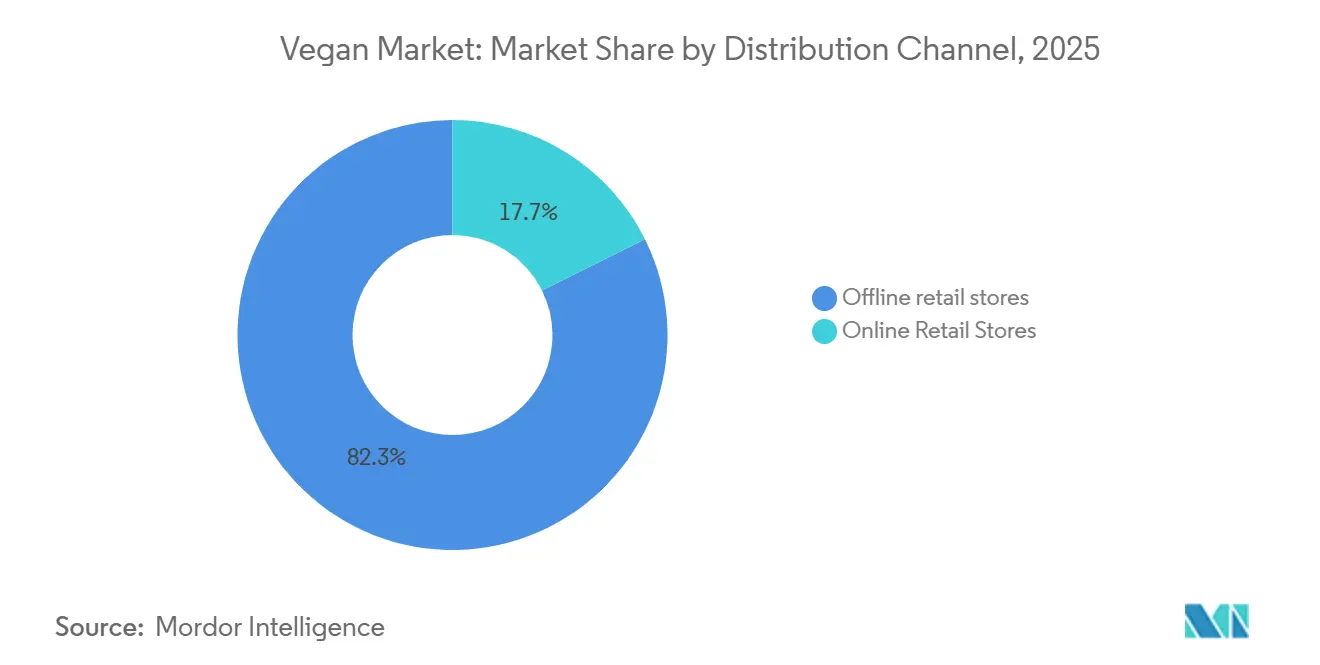
- Por canal de distribuição, as Lojas de Varejo Físicas detinham 82,34% da participação do mercado de produtos veganos em 2025, enquanto as Lojas de Varejo Online têm previsão de crescer a um CAGR de 13,11% até 2031.
- Por geografia, a América do Norte detinha 33,23% da participação do mercado de produtos veganos em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 11,55% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da conscientização dos consumidores sobre bem-estar animal e consumo ético | +1.5% | Global, com maior intensidade na América do Norte e no Noroeste da Europa | Curto prazo (≤ 2 anos) |
| Crescente adoção de dietas à base de plantas e hábitos alimentares flexitarianos | +2.2% | Global; núcleo na Ásia-Pacífico, com expansão para a América do Sul | Médio prazo (2–4 anos) |
| Crescente foco dos consumidores em saúde, bem-estar e nutrição preventiva | +2.0% | América do Norte e Europa, com ganhos iniciais na Ásia-Pacífico urbana | Médio prazo (2–4 anos) |
| Influência crescente das redes sociais, campanhas de defesa do veganismo e comunidades digitais | +1.2% | Global, maior na faixa etária de 18 a 44 anos em todas as regiões | Curto prazo (≤ 2 anos) |
| Adoção de rotulagem vegana, certificação por terceiros e padrões de transparência de ingredientes | +1.0% | Europa e América do Norte, com expansão para Singapura e Coreia do Sul | Médio prazo (2–4 anos) |
| Avanços em tecnologias de proteínas alternativas e ingredientes à base de fermentação | +1.5% | Global, liderado por Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Conscientização dos Consumidores sobre Bem-Estar Animal e Consumo Ético
A crescente conscientização dos consumidores sobre bem-estar animal e consumo ético está impulsionando o mercado vegano ao influenciar as decisões de compra em direção a produtos que minimizam a exploração animal e excluem ingredientes de origem animal. Os consumidores consideram cada vez mais as implicações éticas do fornecimento, fabricação e teste de produtos, levando a uma preferência por alternativas alinhadas com valores livres de crueldade e conscientes em relação aos animais. Essa mudança está incentivando a adoção de produtos veganos no consumo cotidiano, à medida que os consumidores buscam consistência entre suas crenças éticas e seu comportamento de compra. O crescente escrutínio sobre a origem dos ingredientes e as práticas de produção também está aumentando a importância da transparência, da certificação vegana e de alegações confiáveis de ausência de crueldade, ajudando os consumidores a identificar produtos que atendam às suas expectativas.
Crescente Adoção de Dietas à Base de Plantas e Hábitos Alimentares Flexitarianos
A crescente adoção de dietas à base de plantas e hábitos alimentares flexitarianos está impulsionando o mercado vegano, à medida que os consumidores reduzem sua dependência de produtos de origem animal e incorporam mais alternativas de origem vegetal em suas dietas regulares. A crescente aceitação das dietas flexitarianas, que priorizam alimentos à base de plantas enquanto permitem o consumo ocasional de produtos animais, amplia a base potencial de consumidores além dos veganos e vegetarianos estritos. Essa mudança dietética gradual apoia o crescimento do mercado ao tornar os produtos veganos acessíveis a consumidores que preferem reduzir, em vez de eliminar, os alimentos de origem animal. De acordo com a ProVeg International, em 2025, 48% dos consumidores de carne no Reino Unido relataram ter reduzido seu consumo anual de carne, enquanto 38% se identificaram como flexitarianos, pescetarianos, vegetarianos ou veganos[1]. Esses dados indicam uma mudança em direção a hábitos alimentares mais orientados para as plantas e uma crescente disposição para modificar os padrões alimentares convencionais.
Crescente Foco dos Consumidores em Saúde, Bem-Estar e Nutrição Preventiva
O crescente foco dos consumidores em saúde, bem-estar e nutrição preventiva está impulsionando o mercado vegano, à medida que os consumidores priorizam cada vez mais a qualidade alimentar, o equilíbrio nutricional e as escolhas alimentares alinhadas com seus objetivos de saúde a longo prazo. Uma maior atenção à ingestão de proteínas e à adequação nutricional geral está incentivando os consumidores a avaliar a composição dos produtos e buscar alternativas que se encaixem em suas preferências alimentares. De acordo com o Ministério de Estatísticas e Implementação de Programas, a ingestão média diária de proteínas per capita na Índia foi de 61,8 gramas em áreas rurais e 63,4 gramas em áreas urbanas em 2024, destacando a importância das proteínas no consumo alimentar[2]. Essa crescente ênfase na ingestão nutricional apoia o interesse dos consumidores em avaliar o valor nutricional dos alimentos, incluindo alternativas à base de plantas.
Influência Crescente das Redes Sociais, Campanhas de Defesa do Veganismo e Comunidades Digitais
A influência crescente das redes sociais, das campanhas de defesa do veganismo e das comunidades digitais está impulsionando o mercado vegano ao aumentar a conscientização sobre ingredientes de origem animal, práticas livres de crueldade e a disponibilidade de alternativas em categorias de produtos de consumo. Discussões digitais e iniciativas de defesa incentivam os consumidores a examinar ingredientes dos produtos, métodos de fornecimento e práticas de fabricação, fortalecendo o interesse em produtos alinhados com os princípios veganos. Essa influência se estende além das escolhas alimentares para produtos de cuidados pessoais e beleza, onde uma maior conscientização sobre ingredientes de origem animal e testes em animais impulsiona o interesse em formulações veganas; vestuário e moda, onde os consumidores exploram cada vez mais alternativas a materiais de origem animal, como lã e seda; e calçados e acessórios, onde a conscientização sobre couro e outros materiais de origem animal apoia o interesse em alternativas à base de plantas e sintéticas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de produção de certas alternativas veganas | -0.8% | Global; mais acentuado na América do Sul e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Limitações de sabor e textura dos produtos alimentares veganos | -0.7% | Global, maior atrito no segmento de carne à base de plantas | Curto a médio prazo (≤ 3 anos) |
| Equivalência nutricional limitada de certas alternativas veganas | -0.5% | Global; visível nos segmentos de laticínios e carnes à base de plantas | Médio prazo (2–4 anos) |
| Disponibilidade limitada de matérias-primas vegetais adequadas | -0.6% | Ásia-Pacífico, América do Sul; com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção de Certas Alternativas Veganas
Os altos custos de produção de certas alternativas veganas restringem o crescimento do mercado ao limitar a acessibilidade e reduzir a adoção entre consumidores sensíveis ao preço. O desenvolvimento de produtos veganos frequentemente requer matérias-primas especializadas, ingredientes alternativos, expertise em formulação, métodos de processamento e procedimentos de controle de qualidade para atingir o desempenho, sabor, textura, durabilidade e estabilidade desejados. O uso de ingredientes de origem vegetal e materiais sem componentes animais pode aumentar os custos de fabricação, especialmente quando os volumes de produção são baixos ou as opções de fornecimento são limitadas. Os fabricantes também podem incorrer em despesas adicionais ao reformular produtos para substituir componentes de origem animal, mantendo funcionalidade e qualidade comparáveis. Essas pressões de custo podem resultar em preços de varejo mais elevados, tornando algumas alternativas veganas menos competitivas em relação aos produtos convencionais e desestimulando os consumidores a mudar ou realizar compras regulares.
Limitações de Sabor e Textura dos Produtos Alimentares Veganos
As limitações de sabor e textura dos produtos alimentares veganos restringem o crescimento do mercado ao afetar a aceitação dos consumidores, as compras repetidas e a capacidade das alternativas à base de plantas de competir com os produtos convencionais. Replicar as características sensoriais dos alimentos de origem animal é desafiador porque proteínas vegetais, óleos, amidos e outros ingredientes se comportam de forma diferente durante o processamento e o preparo. Diferenças em sabor, aroma, sensação na boca, cremosidade, suculência e propriedades de derretimento podem tornar certas alternativas menos atraentes para consumidores acostumados a produtos convencionais. Algumas formulações à base de plantas também podem desenvolver sabores residuais indesejáveis, texturas granulosas, ressecamento ou desempenho inconsistente durante o cozimento, reduzindo seu apelo para consumidores que buscam uma experiência alimentar comparável. Essas limitações são particularmente significativas para compradores de primeira viagem de produtos veganos, pois uma experiência inicial insatisfatória pode desestimular compras futuras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Reposicionamento de Saúde Acelera a Expansão entre CategoriasAlimentos e bebidas representaram uma participação de 36,92% do mercado vegano em 2025, apoiados pela crescente integração de produtos à base de plantas nas dietas cotidianas e pela crescente aceitação de alimentos veganos entre consumidores que não seguem estilos de vida estritamente veganos. O segmento se beneficia do crescente interesse em variedade alimentar, bem-estar animal, transparência de ingredientes e o impacto ambiental da produção convencional de alimentos, incentivando os consumidores a explorar alternativas alinhadas com suas preferências pessoais. Melhorias na formulação de produtos fortaleceram a demanda ao abordar barreiras tradicionais relacionadas a sabor, textura, aroma e valor nutricional, tornando os alimentos à base de plantas mais competitivos em relação às opções convencionais.
Cuidados pessoais e beleza está projetado para ser o tipo de produto de crescimento mais rápido no mercado vegano, registrando um CAGR de 12,09% durante 2026–2031. O crescimento é impulsionado pela crescente preferência dos consumidores por formulações livres de crueldade, ingredientes de origem vegetal e produtos de beleza desenvolvidos sem componentes de origem animal. O aumento da conscientização sobre transparência de ingredientes e fornecimento ético está incentivando os consumidores a avaliar não apenas o desempenho do produto, mas também as implicações ambientais e de bem-estar animal das compras de cuidados pessoais. Os avanços nas tecnologias de formulação vegana estão ajudando os fabricantes a desenvolver alternativas eficazes a ingredientes convencionais, incluindo emolientes, ceras, óleos e agentes condicionadores de origem vegetal, ao mesmo tempo em que melhoram a estabilidade, textura, fragrância e compatibilidade com a pele do produto.



Por Canal de Distribuição:
A Dominância do Varejo Físico Mascara a Urgência Estratégica da Transição DigitalAs lojas de varejo físicas representaram 82,34% da participação do canal de distribuição do mercado vegano em 2025, apoiadas pela preferência contínua dos consumidores por avaliar os produtos pessoalmente antes de tomar decisões de compra. Os pontos de venda físicos oferecem acesso imediato ao produto e permitem que os compradores inspecionem listas de ingredientes, informações nutricionais, certificações veganas, embalagens e alegações do produto diretamente, construindo confiança em alternativas à base de plantas e livres de crueldade ainda desconhecidas. O canal também se beneficia de hábitos de compra estabelecidos, acesso conveniente a itens essenciais do cotidiano e oportunidades para os consumidores compararem produtos veganos com alternativas convencionais na mesma loja. Seções dedicadas a produtos veganos, prateleiras de produtos naturais e orgânicos, promoções na loja, atividades de degustação e merchandising liderado pelo varejista podem aumentar ainda mais a conscientização e incentivar compras experimentais.
As lojas de varejo online estão projetadas para ser o canal de distribuição de crescimento mais rápido, registrando um CAGR de 13,11% durante 2026–2031. O crescimento é impulsionado pela conveniência das compras digitais, pela expansão da disponibilidade de produtos e pelo uso crescente de plataformas online pelos consumidores para descobrir e adquirir alternativas veganas. O comércio eletrônico permite que os compradores acessem uma seleção mais ampla de produtos do que pode estar disponível em lojas físicas próximas, incluindo formulações de nicho, marcas veganas especializadas e produtos com requisitos específicos de ingredientes ou certificação. Descrições detalhadas de produtos, listas de ingredientes, avaliações de clientes, classificações e informações de certificação também ajudam os consumidores a avaliar a adequação do produto e tomar decisões de compra mais informadas. Serviços de assinatura, ofertas combinadas, recomendações personalizadas e recursos de pedidos recorrentes podem fortalecer a retenção de clientes ao mesmo tempo em que simplificam o reabastecimento de produtos usados com frequência.

Análise Geográfica
Mercado Vegano da América do Norte
A América do Norte deteve a maior participação no mercado de produtos veganos, respondendo por 33,23% em 2025, sustentada por um ecossistema de varejo maduro, categorias de alimentos à base de plantas bem estabelecidas e crescente familiaridade dos consumidores com produtos veganos e livres de crueldade animal. A região se beneficia da ampla disponibilidade de produtos em supermercados, varejistas especializados, lojas de produtos naturais e orgânicos e plataformas de comércio eletrônico, permitindo que os consumidores acessem alternativas veganas em múltiplas categorias de produtos. Os Estados Unidos são um contribuinte fundamental para o desenvolvimento do mercado regional, com alimentos à base de plantas ganhando visibilidade por meio da distribuição no varejo convencional e da contínua inovação de produtos. De acordo com a Plant Based Foods Association, 60% da população dos Estados Unidos adquiriu alimentos à base de plantas em 2025[3]. O mercado consolidado do Canadá para alternativas à base de plantas e a disponibilidade varejista em desenvolvimento no México também contribuem para a demanda regional.
Mercado Vegano da Ásia-Pacífico
A Ásia-Pacífico está prevista para ser a região de crescimento mais rápido no mercado de produtos veganos, registrando um CAGR de 11,55% durante 2026–2031. O crescimento é sustentado pelo aumento da conscientização sobre estilos de vida à base de plantas, pelo crescente interesse em produtos livres de crueldade animal e pela expansão gradual de alternativas veganas nos mercados de consumo convencionais. A região se beneficia da familiaridade já estabelecida com ingredientes de origem vegetal e dietas tradicionais à base de plantas, fornecendo uma base para uma aceitação mais ampla dos produtos veganos modernos. O crescente interesse em transparência de ingredientes, sustentabilidade ambiental e consumo ético está ampliando a demanda além das preferências alimentares tradicionais. Melhorias na formulação, disponibilidade e acessibilidade dos produtos também estão ajudando a superar barreiras relacionadas ao sabor, à textura e à familiaridade dos consumidores.
Mercado Vegano da EMEA e América do Sul
A Europa representa um mercado consolidado para produtos veganos, sustentado pela crescente conscientização sobre sustentabilidade, bem-estar animal e consumo responsável, aliada à demanda por ingredientes transparentes e produtos produzidos de forma ética. A contínua inovação de produtos e a disponibilidade de opções com certificação vegana estão contribuindo para sustentar o desenvolvimento do mercado, embora o crescimento varie entre os países com base nas preferências dos consumidores, no acesso ao varejo e nos hábitos de compra. Na América do Sul, o mercado ainda se encontra em um estágio inicial de desenvolvimento, com oportunidades surgindo a partir da crescente conscientização sobre estilos de vida à base de plantas, da expansão da disponibilidade de produtos e do crescente interesse dos consumidores em consumo sustentável. A região do Oriente Médio e África também está em desenvolvimento, com potencial de crescimento vinculado ao aumento da conscientização sobre produtos veganos e livres de crueldade animal, à diversificação gradual dos sortimentos de varejo e ao crescente descobrimento digital de produtos.
Cenário Competitivo
Concentração do Mercado
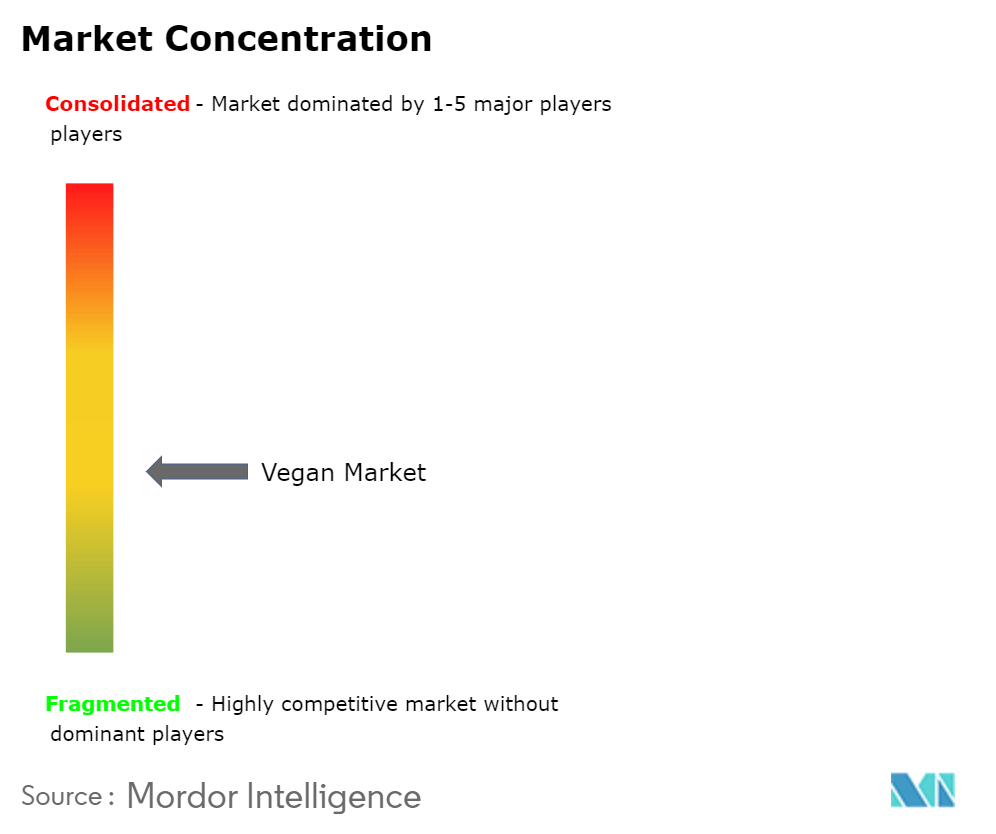
O mercado vegano global é fragmentado, com a concorrência distribuída entre empresas multinacionais de bens de consumo, marcas veganas especializadas, startups emergentes e fornecedores de tecnologia de ingredientes. Os principais participantes incluem Danone S.A., Unilever PLC, The Hain Celestial Group, Inc., Beyond Meat, Inc. e Impossible Foods Inc., juntamente com empresas especializadas em ingredientes proteicos à base de fermentação e tecnologias alimentares alternativas. Os participantes do mercado competem por meio de inovação de produtos, diversificação de portfólio, estratégias de precificação, posicionamento de marca, expansão da distribuição e melhorias na qualidade dos produtos. A estrutura fragmentada reflete o amplo escopo do mercado, que abrange alimentos e bebidas, cuidados pessoais e beleza, vestuário, calçados, acessórios e produtos de limpeza doméstica.
A concorrência é cada vez mais moldada pela inovação tecnológica, pelo desenvolvimento de ingredientes e pela diferenciação de produtos. As empresas estão investindo em formulações de proteínas vegetais, ingredientes à base de fermentação e tecnologias de processamento avançadas para melhorar o sabor, a textura, o valor nutricional, a durabilidade e a funcionalidade dos produtos. Fornecedores de ingredientes e empresas de biotecnologia também contribuem para o cenário competitivo ao desenvolver proteínas especializadas e ingredientes derivados de fermentação que apoiam a inovação em categorias de produtos veganos. A vantagem competitiva depende cada vez mais do aumento da produção, da garantia de fornecimento confiável de matérias-primas, da melhoria da eficiência de fabricação e do desenvolvimento de formulações que abordem as preocupações dos consumidores sobre processamento e desempenho do produto. Essas capacidades permitem que tanto empresas estabelecidas quanto inovadores emergentes diferenciem suas ofertas e respondam às preferências em evolução dos consumidores.
Os participantes do mercado também estão focando na expansão do portfólio, na penetração no varejo e em parcerias estratégicas para fortalecer suas posições competitivas. Os fabricantes estabelecidos podem aproveitar as redes de distribuição existentes e o reconhecimento de marca para introduzir produtos veganos, enquanto empresas especializadas competem por meio de inovação focada e ofertas de produtos diferenciadas. A disponibilidade no varejo, a precificação, a transparência de ingredientes, a certificação e a confiança do consumidor continuam sendo fatores importantes que influenciam as decisões de compra. As empresas também estão explorando categorias de produtos adjacentes e tecnologias de materiais alternativos para ampliar seu alcance de mercado e reduzir a dependência de segmentos de produtos individuais. Apesar dessas oportunidades, a concorrência permanece intensa, pois os fabricantes devem equilibrar qualidade do produto, acessibilidade, objetivos de sustentabilidade e consistência do fornecimento.
Líderes do Setor Vegano
-
Danone S.A.
-
Unilever PLC
-
The Hain Celestial Group, Inc.
-
Beyond Meat, Inc.
-
Impossible Foods Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Vegano Empresas cobertas neste relatório
- Danone S.A.
- Unilever PLC
- The Hain Celestial Group, Inc.
- Beyond Meat, Inc.
- Impossible Foods Inc.
- Oatly Group AB
- Conagra Brands, Inc.
- General Mills, Inc.
- Tyson Foods, Inc.
- Maple Leaf Foods Inc.
- DAIYA FOODS INC.
- Amy's Kitchen, Inc.
- Vitasoy International Holdings Limited
- Califia Farms, LLC
- Roquette Freres
- Archer-Daniels-Midland Company
- Kerry Group plc
- Ingredion Incorporated
- e.l.f. Beauty, Inc.
- LVMH Moet Hennessy Louis Vuitton SE
Desenvolvimentos industriais recentes em Mercado Vegano
- Setembro de 2026: Beyond Meat, Inc. lançou o Phytosphere, um portfólio de produtos projetado para melhorar o acesso à nutrição à base de plantas. O portfólio inclui pós, barras, bebidas e ofertas de prato principal dentro de uma plataforma de nutrição integrada.
- Setembro de 2026: Impossible Foods foi lançada em supermercados do Reino Unido em colaboração com o varejista de alimentos Tesco. A marca de proteína à base de plantas, preferida por consumidores de carne em testes de sabor, lançou novos produtos com sabores em supermercados Tesco selecionados em todo o Reino Unido.
- Março de 2025: A subsidiária da JBS, Vivera, concluiu a aquisição da The Vegetarian Butcher da Unilever. A marca opera em 55 mercados em 32.000 supermercados europeus, consolidando a posição da Vivera como especialista dedicada em carne à base de plantas.
Escopo do Relatório Global do Mercado Vegano
O termo vegano refere-se a um estilo de vida que exclui o uso de produtos de origem animal em todos os aspectos da vida, incluindo alimentação, vestuário, cosméticos, cuidados pessoais e outros setores. Baseia-se nos princípios de redução do dano aos animais, minimização do impacto ambiental e promoção da sustentabilidade. O Mercado Vegano é segmentado por tipo de produto, canal de distribuição e geografia. Com base no tipo de produto, o mercado é segmentado em alimentos e bebidas, cuidados pessoais e beleza, vestuário, calçados, acessórios, produtos para o lar e de limpeza e outros tipos de produtos. Com base no canal de distribuição, o mercado é segmentado em lojas de varejo físicas e lojas de varejo online. Com base na geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Para cada segmento, o dimensionamento e a previsão do mercado foram realizados com base no valor (em USD).
Visão geral da segmentação
| Alimentos e Bebidas |
| Cuidados Pessoais e Beleza |
| Vestuário |
| Calçados |
| Acessórios |
| Produtos para o Lar e de Limpeza |
| Outros Tipos de Produtos |
| Lojas de Varejo Físicas |
| Lojas de Varejo Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Alimentos e Bebidas | |
| Cuidados Pessoais e Beleza | ||
| Vestuário | ||
| Calçados | ||
| Acessórios | ||
| Produtos para o Lar e de Limpeza | ||
| Outros Tipos de Produtos | ||
| Por Canal de Distribuição | Lojas de Varejo Físicas | |
| Lojas de Varejo Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a maior categoria de produto?
Alimentos e Bebidas lidera com 36,90% de participação em 2025. Sua posição reflete as compras domésticas rotineiras e o papel crescente de bebidas, suplementos proteicos e alimentos fortificados.
Qual categoria de produto está crescendo mais rapidamente?
Cuidados Pessoais e Beleza está projetado para expandir a um CAGR de 12,09% até 2031. Certificação, transparência de ingredientes e alegações de ausência de crueldade são importantes para os compradores nesta categoria.
Por que as lojas continuam sendo importantes para produtos veganos?
As Lojas de Varejo Físicas representam 82,34% da distribuição em 2025. Os supermercados permitem que consumidores flexitarianos comparem produtos veganos e convencionais durante suas compras rotineiras.
O que limita uma adoção mais ampla pelos consumidores?
Preço, sabor, textura e questões sobre completude nutricional podem desacelerar as compras repetidas. A escala de produção e melhores ingredientes à base de fermentação podem ajudar a abordar essas barreiras.