
Größe und Marktanteil des veganen Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
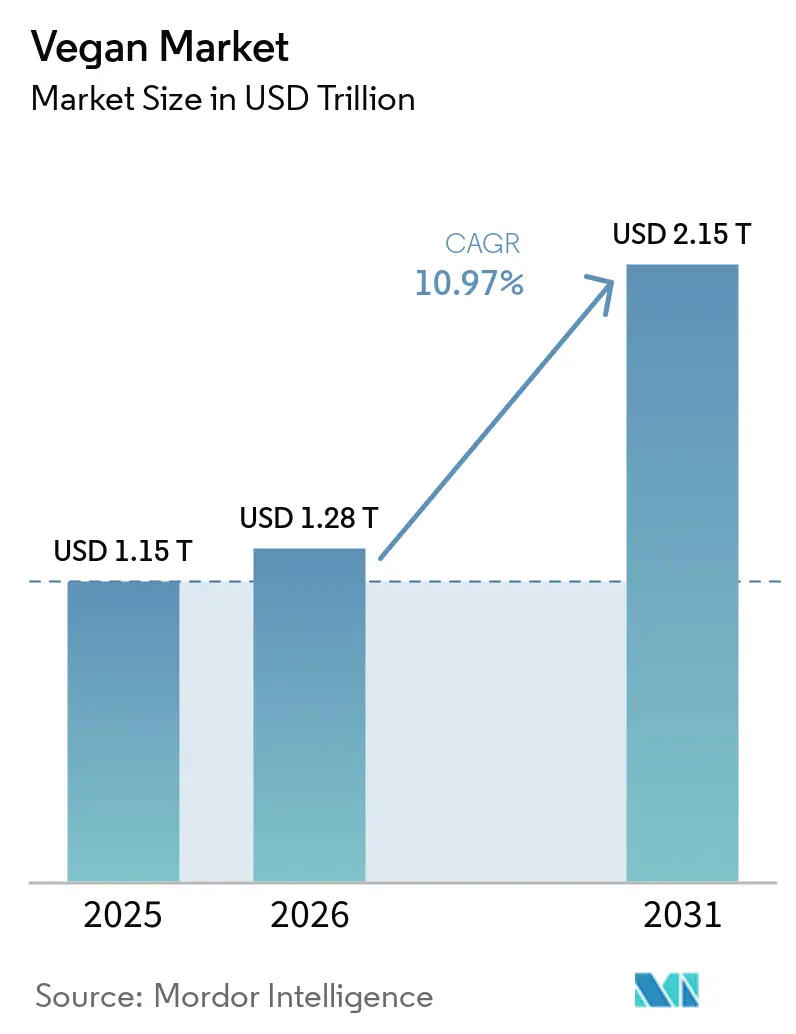
| Marktgröße (2026) | 1.28 Billionen US-Dollar |
| Marktgröße (2031) | 2.15 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.97 % |
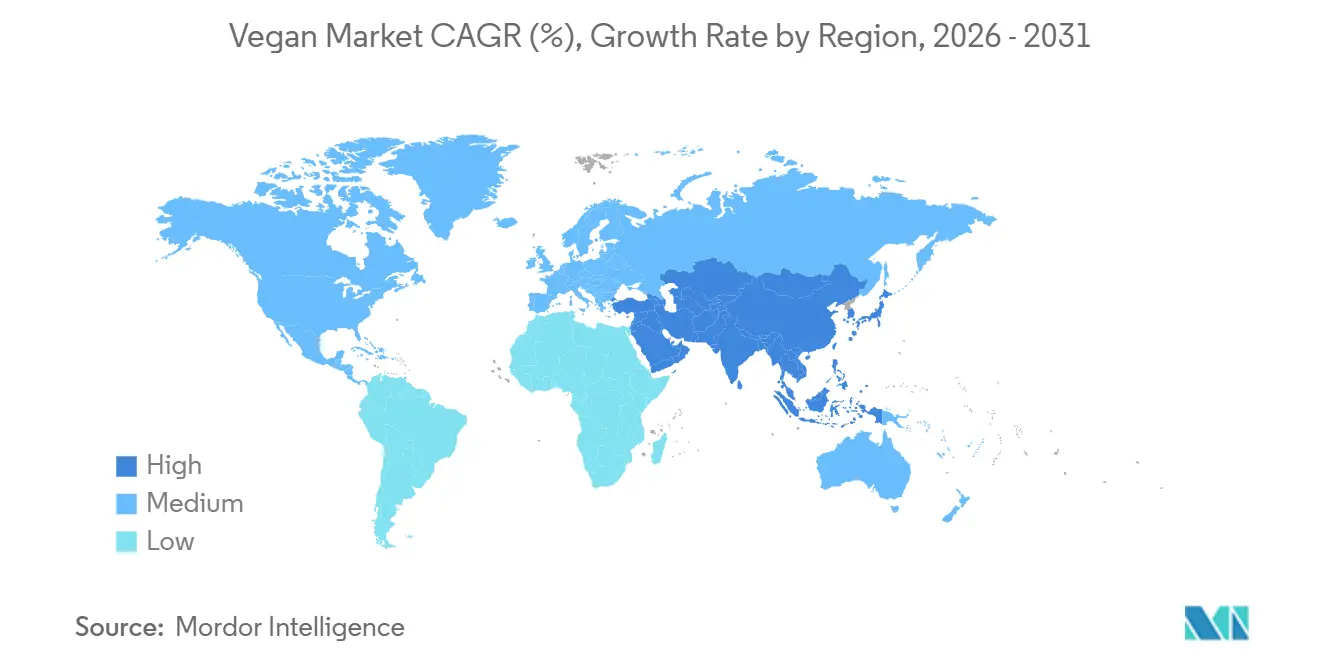
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des veganen Marktes von Mordor Intelligence
Die Größe des veganen Marktes wird voraussichtlich von 1,15 Billionen USD im Jahr 2025 auf 1,28 Billionen USD im Jahr 2026 steigen und bis 2031 einen Wert von 2,15 Billionen USD erreichen, was einem Wachstum mit einer CAGR von 10,97 % über den Zeitraum 2026–2031 entspricht. Der Markt wird durch das wachsende Bewusstsein für Tierschutz, das zunehmende Interesse an Gesundheit und Wohlbefinden sowie die steigende Verbraucherpräferenz für ethische und umweltbewusste Produkte angetrieben. Verbraucher suchen zunehmend nach Alternativen zu tierischen Inhaltsstoffen und Materialien, da sie sich stärker über Tierausbeutung, Ressourcenverbrauch und die Umweltauswirkungen konventioneller Produktionspraktiken bewusst werden. Die wachsende Verbreitung flexitarischer Lebensstile erweitert die Marktnachfrage zusätzlich, da Verbraucher vegane Produkte in ihren Alltag integrieren, ohne zwingend alle tierischen Produkte zu eliminieren.
Wichtigste Erkenntnisse des Berichts
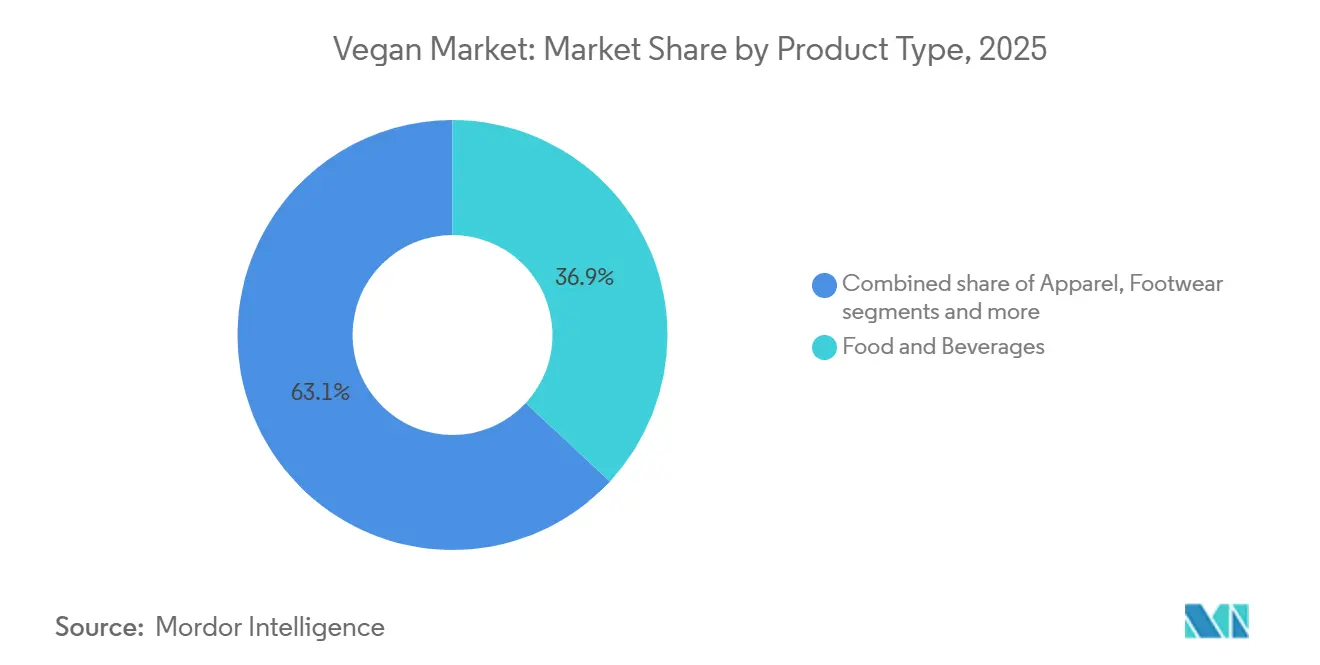
- Nach Produkttyp hielt Lebensmittel und Getränke im Jahr 2025 einen Marktanteil von 36,90 % am veganen Produktmarkt, während Körperpflege und Schönheit bis 2031 voraussichtlich mit einer CAGR von 12,09 % wachsen wird.
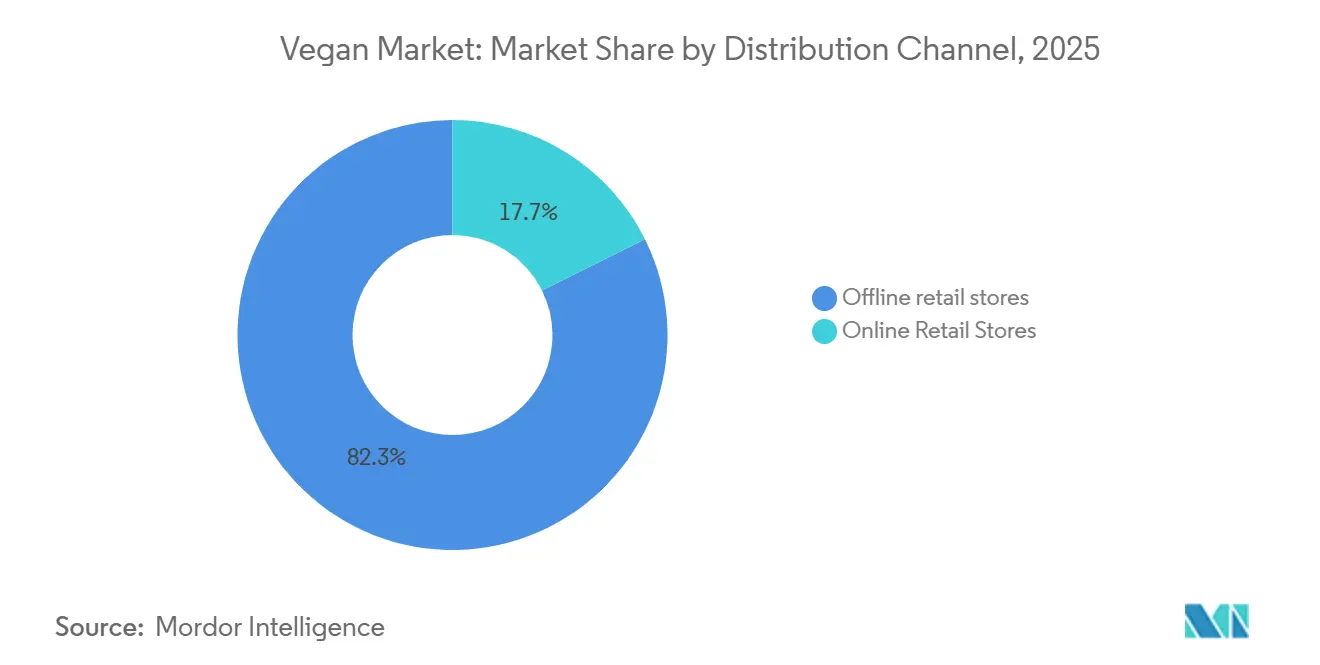
- Nach Vertriebskanal hielten stationäre Einzelhandelsgeschäfte im Jahr 2025 einen Marktanteil von 82,34 % am veganen Produktmarkt, während Online-Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einer CAGR von 13,11 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 33,23 % am veganen Produktmarkt, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 11,55 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Verbraucherbewusstsein für Tierschutz und ethischen Konsum | +1.5% | Global, mit besonderer Intensität in Nordamerika und Nordwesteuropa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung pflanzenbasierter Ernährung und flexitarischer Essgewohnheiten | +2.2% | Global; Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsender Fokus der Verbraucher auf Gesundheit, Wohlbefinden und präventive Ernährung | +2.0% | Nordamerika und Europa, frühe Gewinne in städtischen Gebieten Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Wachsender Einfluss sozialer Medien, veganer Advocacy-Kampagnen und digitaler Gemeinschaften | +1.2% | Global, am stärksten in der Altersgruppe 18–44 Jahre in allen Regionen | Kurzfristig (≤ 2 Jahre) |
| Einführung veganer Kennzeichnung, Drittanbieter-Zertifizierung und Standards zur Transparenz von Inhaltsstoffen | +1.0% | Europa und Nordamerika, mit Ausstrahlungseffekten auf Singapur und Südkorea | Mittelfristig (2–4 Jahre) |
| Fortschritte bei alternativen Proteintechnologien und fermentationsbasierten Inhaltsstoffen | +1.5% | Global, angeführt von Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Verbraucherbewusstsein für Tierschutz und ethischen Konsum
Das wachsende Verbraucherbewusstsein für Tierschutz und ethischen Konsum treibt den veganen Markt an, indem es Kaufentscheidungen hin zu Produkten lenkt, die Tierausbeutung minimieren und keine tierischen Inhaltsstoffe enthalten. Verbraucher berücksichtigen zunehmend die ethischen Implikationen von Produktbeschaffung, Herstellung und Testverfahren, was zu einer Präferenz für Alternativen führt, die mit tierversuchsfreien und tierbewussten Werten übereinstimmen. Dieser Wandel fördert die Akzeptanz veganer Produkte im alltäglichen Konsum, da Verbraucher Konsistenz zwischen ihren ethischen Überzeugungen und ihrem Kaufverhalten anstreben. Die wachsende Überprüfung von Inhaltsstoffursprüngen und Produktionspraktiken erhöht zudem die Bedeutung von Transparenz, veganer Zertifizierung und glaubwürdigen tierversuchsfreien Aussagen, die Verbrauchern helfen, Produkte zu identifizieren, die ihren Erwartungen entsprechen.
Zunehmende Verbreitung pflanzenbasierter Ernährung und flexitarischer Essgewohnheiten
Die zunehmende Verbreitung pflanzenbasierter Ernährung und flexitarischer Essgewohnheiten treibt den veganen Markt an, da Verbraucher ihre Abhängigkeit von tierischen Produkten reduzieren und mehr pflanzliche Alternativen in ihre reguläre Ernährung integrieren. Die wachsende Akzeptanz flexitarischer Ernährungsweisen, die pflanzenbasierte Lebensmittel priorisieren und gleichzeitig den gelegentlichen Konsum tierischer Produkte erlauben, erweitert die potenzielle Verbraucherbasis über strenge Veganer und Vegetarier hinaus. Dieser schrittweise Ernährungswandel unterstützt das Marktwachstum, indem vegane Produkte für Verbraucher zugänglich gemacht werden, die tierische Lebensmittel lieber reduzieren als vollständig eliminieren möchten. Laut ProVeg International gaben im Jahr 2025 48 % der Fleischesser im Vereinigten Königreich an, ihren jährlichen Fleischkonsum reduziert zu haben, während sich 38 % als Flexitarier, Pescatarier, Vegetarier oder Veganer identifizierten[1]. Diese Zahlen deuten auf einen Wandel hin zu stärker pflanzenorientierten Essgewohnheiten und eine wachsende Bereitschaft hin, konventionelle Ernährungsmuster zu verändern.
Wachsender Fokus der Verbraucher auf Gesundheit, Wohlbefinden und präventive Ernährung
Der wachsende Fokus der Verbraucher auf Gesundheit, Wohlbefinden und präventive Ernährung treibt den veganen Markt an, da Verbraucher zunehmend Ernährungsqualität, Nährstoffbalance und Lebensmittelentscheidungen priorisieren, die mit ihren langfristigen Gesundheitszielen übereinstimmen. Größere Aufmerksamkeit für die Proteinzufuhr und die allgemeine Nährstoffversorgung veranlasst Verbraucher, die Produktzusammensetzung zu bewerten und Alternativen zu suchen, die ihren Ernährungspräferenzen entsprechen. Laut dem Ministerium für Statistik und Programmumsetzung betrug die durchschnittliche tägliche Pro-Kopf-Proteinzufuhr in Indien im Jahr 2024 61,8 Gramm in ländlichen Gebieten und 63,4 Gramm in städtischen Gebieten, was die Bedeutung von Protein im Ernährungskonsum unterstreicht[2]. Diese wachsende Betonung der Nährstoffzufuhr unterstützt das Verbraucherinteresse an der Bewertung des Nährwerts von Lebensmitteln, einschließlich pflanzenbasierter Alternativen.
Wachsender Einfluss sozialer Medien, veganer Advocacy-Kampagnen und digitaler Gemeinschaften
Der wachsende Einfluss sozialer Medien, veganer Advocacy-Kampagnen und digitaler Gemeinschaften treibt den veganen Markt an, indem er das Bewusstsein für tierische Inhaltsstoffe, tierversuchsfreie Praktiken und die Verfügbarkeit von Alternativen in allen Verbraucherproduktkategorien schärft. Digitale Diskussionen und Advocacy-Initiativen ermutigen Verbraucher, Produktinhaltsstoffe, Beschaffungsmethoden und Herstellungspraktiken zu hinterfragen, was das Interesse an Produkten stärkt, die veganen Grundsätzen entsprechen. Dieser Einfluss erstreckt sich über Ernährungsentscheidungen hinaus auf Körperpflege- und Schönheitsprodukte, wo ein größeres Bewusstsein für tierische Inhaltsstoffe und Tierversuche das Interesse an veganen Formulierungen weckt; auf Bekleidung und Kleidung, wo Verbraucher zunehmend Alternativen zu tierischen Materialien wie Wolle und Seide erkunden; sowie auf Schuhe und Accessoires, wo das Bewusstsein für Leder und andere tierische Materialien das Interesse an pflanzenbasierten und synthetischen Alternativen fördert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten bestimmter veganer Alternativen | -0.8% | Global; am stärksten ausgeprägt in Südamerika sowie im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Geschmacks- und Textureinschränkungen veganer Lebensmittelprodukte | -0.7% | Global, stärkste Reibung im Segment pflanzenbasiertes Fleisch | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Begrenzte Nährstoffäquivalenz bestimmter veganer Alternativen | -0.5% | Global; sichtbar in den Segmenten pflanzenbasierte Milchprodukte und Fleisch | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit geeigneter pflanzenbasierter Rohstoffe | -0.6% | Asien-Pazifik, Südamerika; Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten bestimmter veganer Alternativen
Hohe Produktionskosten bestimmter veganer Alternativen hemmen das Marktwachstum, indem sie die Erschwinglichkeit einschränken und die Akzeptanz bei preissensiblen Verbrauchern reduzieren. Die Entwicklung veganer Produkte erfordert häufig spezialisierte Rohstoffe, alternative Inhaltsstoffe, Formulierungsexpertise, Verarbeitungsmethoden und Qualitätskontrollverfahren, um die gewünschte Leistung, den Geschmack, die Textur, die Haltbarkeit und die Stabilität zu erreichen. Die Verwendung pflanzlicher Inhaltsstoffe und tierversuchsfreier Materialien kann die Herstellungskosten erhöhen, insbesondere wenn die Produktionsmengen gering oder die Beschaffungsoptionen begrenzt sind. Hersteller können auch zusätzliche Kosten entstehen, wenn sie Produkte neu formulieren, um tierische Komponenten zu ersetzen und dabei eine vergleichbare Funktionalität und Qualität aufrechtzuerhalten. Dieser Kostendruck kann zu höheren Einzelhandelspreisen führen, was einige vegane Alternativen gegenüber konventionellen Produkten weniger wettbewerbsfähig macht und Verbraucher davon abhält, zu wechseln oder regelmäßige Käufe zu tätigen.
Geschmacks- und Textureinschränkungen veganer Lebensmittelprodukte
Geschmacks- und Textureinschränkungen veganer Lebensmittelprodukte hemmen das Marktwachstum, indem sie die Verbraucherakzeptanz, Wiederholungskäufe und die Fähigkeit pflanzenbasierter Alternativen beeinträchtigen, mit konventionellen Produkten zu konkurrieren. Die Replikation der sensorischen Eigenschaften tierischer Lebensmittel ist eine Herausforderung, da sich pflanzliche Proteine, Öle, Stärken und andere Inhaltsstoffe bei der Verarbeitung und Zubereitung anders verhalten. Unterschiede in Geschmack, Aroma, Mundgefühl, Cremigkeit, Saftigkeit und Schmelzeigenschaften können bestimmte Alternativen für Verbraucher, die an konventionelle Produkte gewöhnt sind, weniger ansprechend machen. Einige pflanzenbasierte Formulierungen können auch unerwünschte Nachgeschmäcke, körnige Texturen, Trockenheit oder inkonsistente Leistung beim Kochen entwickeln, was ihre Attraktivität für Verbraucher verringert, die ein vergleichbares Esserlebnis suchen. Diese Einschränkungen sind besonders bedeutsam für Erstkäufer veganer Produkte, da eine unbefriedigende erste Erfahrung weitere Käufe entmutigen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gesundheitliche Neupositionierung beschleunigt die kategorieübergreifende ExpansionLebensmittel und Getränke machten im Jahr 2025 einen Anteil von 36,92 % am veganen Markt aus, unterstützt durch die wachsende Integration pflanzenbasierter Produkte in den Alltag und die zunehmende Akzeptanz veganer Lebensmittel bei Verbrauchern, die keinen streng veganen Lebensstil führen. Das Segment profitiert vom wachsenden Interesse an Ernährungsvielfalt, Tierschutz, Transparenz der Inhaltsstoffe und den Umweltauswirkungen konventioneller Lebensmittelproduktion, was Verbraucher dazu ermutigt, Alternativen zu erkunden, die ihren persönlichen Präferenzen entsprechen. Verbesserungen in der Produktformulierung haben die Nachfrage gestärkt, indem traditionelle Barrieren in Bezug auf Geschmack, Textur, Aroma und Nährwert überwunden wurden, was pflanzenbasierte Lebensmittel wettbewerbsfähiger gegenüber konventionellen Optionen macht.
Körperpflege und Schönheit wird voraussichtlich der am schnellsten wachsende Produkttyp im veganen Markt sein und im Zeitraum 2026–2031 eine CAGR von 12,09 % verzeichnen. Das Wachstum wird durch die zunehmende Verbraucherpräferenz für tierversuchsfreie Formulierungen, pflanzliche Inhaltsstoffe und Schönheitsprodukte angetrieben, die ohne tierische Komponenten entwickelt wurden. Das wachsende Bewusstsein für Transparenz der Inhaltsstoffe und ethische Beschaffung ermutigt Verbraucher, nicht nur die Produktleistung, sondern auch die Umwelt- und Tierschutzimplikationen von Körperpflegekäufen zu bewerten. Fortschritte in veganen Formulierungstechnologien helfen Herstellern, wirksame Alternativen zu konventionellen Inhaltsstoffen zu entwickeln, darunter pflanzliche Emollienzien, Wachse, Öle und Konditionierungsmittel, während gleichzeitig Produktstabilität, Textur, Duft und Hautverträglichkeit verbessert werden.



Nach Vertriebskanal:
Dominanz des stationären Handels verdeckt die strategische Dringlichkeit des digitalen WandelsStationäre Einzelhandelsgeschäfte machten im Jahr 2025 einen Anteil von 82,34 % am Vertriebskanalanteil des veganen Marktes aus, unterstützt durch die anhaltende Präferenz der Verbraucher, Produkte vor dem Kauf persönlich zu begutachten. Stationäre Einzelhandelsgeschäfte bieten sofortigen Produktzugang und ermöglichen es Käufern, Inhaltsstofflisten, Nährwertinformationen, vegane Zertifizierungen, Verpackungen und Produktaussagen direkt zu prüfen, was das Vertrauen in unbekannte pflanzenbasierte und tierversuchsfreie Alternativen stärkt. Der Kanal profitiert auch von etablierten Einkaufsgewohnheiten, bequemem Zugang zu alltäglichen Grundbedürfnissen und Möglichkeiten für Verbraucher, vegane Produkte mit konventionellen Alternativen im selben Geschäft zu vergleichen. Dedizierte vegane Bereiche, Regale für natürliche und biologische Produkte, In-Store-Aktionen, Verkostungsaktivitäten und händlergeführtes Merchandising können das Bewusstsein weiter steigern und Probekäufe fördern.
Online-Einzelhandelsgeschäfte werden voraussichtlich der am schnellsten wachsende Vertriebskanal sein und im Zeitraum 2026–2031 eine CAGR von 13,11 % verzeichnen. Das Wachstum wird durch die Bequemlichkeit des digitalen Einkaufens, die Erweiterung des Produktangebots und die zunehmende Nutzung von Online-Plattformen durch Verbraucher zur Entdeckung und zum Kauf veganer Alternativen angetrieben. E-Commerce ermöglicht es Käufern, auf eine breitere Produktauswahl zuzugreifen, als möglicherweise in nahegelegenen stationären Geschäften verfügbar ist, einschließlich Nischenformulierungen, spezialisierter veganer Marken und Produkte mit spezifischen Inhaltsstoff- oder Zertifizierungsanforderungen. Detaillierte Produktbeschreibungen, Inhaltsstofflisten, Kundenbewertungen, Bewertungen und Zertifizierungsinformationen helfen Verbrauchern auch dabei, die Produkteignung zu bewerten und fundiertere Kaufentscheidungen zu treffen. Abonnementdienste, gebündelte Angebote, personalisierte Empfehlungen und Nachbestellfunktionen können die Kundenbindung stärken und gleichzeitig die Wiederauffüllung häufig verwendeter Produkte vereinfachen.

Geografische Analyse
Veganer Markt in Nordamerika
Nordamerika hielt den größten Anteil am Markt für vegane Produkte und machte 2025 33,23 % aus, unterstützt durch ein ausgereiftes Einzelhandelsökosystem, etablierte pflanzliche Lebensmittelkategorien und eine wachsende Vertrautheit der Verbraucher mit veganen und tierversuchsfreien Produkten. Die Region profitiert von einer breiten Produktverfügbarkeit in Supermärkten, Facheinzelhändlern, Natur- und Bioläden sowie E-Commerce-Plattformen, die es den Verbrauchern ermöglichen, vegane Alternativen in mehreren Produktkategorien zu erwerben. Die Vereinigten Staaten sind ein wichtiger Beitragsfaktor zur regionalen Marktentwicklung, wobei pflanzliche Lebensmittel durch den Mainstream-Einzelhandelsvertrieb und kontinuierliche Produktinnovationen an Sichtbarkeit gewinnen. Laut der Plant Based Foods Association kauften 60 % der Bevölkerung der Vereinigten Staaten im Jahr 2025 pflanzliche Lebensmittel[3]. Kanadas etablierter Markt für pflanzliche Alternativen und Mexikos sich entwickelnde Einzelhandelsverfügbarkeit tragen ebenfalls zur regionalen Nachfrage bei.
Veganer Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region im Markt für vegane Produkte sein und im Zeitraum 2026–2031 eine CAGR von 11,55 % verzeichnen. Das Wachstum wird durch ein zunehmendes Bewusstsein für pflanzliche Lebensstile, ein wachsendes Interesse an tierversuchsfreien Produkten und die schrittweise Ausweitung veganer Alternativen auf den Mainstream-Verbrauchermarkt gestützt. Die Region profitiert von einer etablierten Vertrautheit mit pflanzlichen Zutaten und traditionellen pflanzenbasierten Ernährungsweisen, die eine Grundlage für eine breitere Akzeptanz moderner veganer Produkte bildet. Das wachsende Interesse an Zutaten-Transparenz, ökologischer Nachhaltigkeit und ethischem Konsum weitet die Nachfrage über traditionelle Ernährungspräferenzen hinaus aus. Verbesserungen bei der Produktformulierung, Verfügbarkeit und Erschwinglichkeit tragen ebenfalls dazu bei, Hindernisse im Zusammenhang mit Geschmack, Textur und Verbrauchervertrautheit zu überwinden.
Veganer Markt in EMEA und Südamerika
Europa stellt einen etablierten Markt für vegane Produkte dar, der durch ein wachsendes Bewusstsein für Nachhaltigkeit, Tierschutz und verantwortungsvollen Konsum sowie durch die Nachfrage nach transparenten Zutaten und ethisch produzierten Waren gestützt wird. Kontinuierliche Produktinnovationen und die Verfügbarkeit veganer zertifizierter Optionen tragen zur Aufrechterhaltung der Marktentwicklung bei, obwohl das Wachstum je nach Verbraucherpräferenzen, Einzelhandelszugang und Kaufgewohnheiten von Land zu Land variiert. In Südamerika befindet sich der Markt noch in einem früheren Entwicklungsstadium, wobei sich Chancen aus dem wachsenden Bewusstsein für pflanzliche Lebensstile, der Ausweitung der Produktverfügbarkeit und dem zunehmenden Verbraucherinteresse an nachhaltigem Konsum ergeben. Die Region Naher Osten und Afrika befindet sich ebenfalls in der Entwicklung, mit Wachstumspotenzial, das mit dem steigenden Bewusstsein für vegane und tierversuchsfreie Produkte, der schrittweisen Diversifizierung des Einzelhandelssortiments und der zunehmenden digitalen Produktentdeckung verbunden ist.
Wettbewerbslandschaft
Marktkonzentration
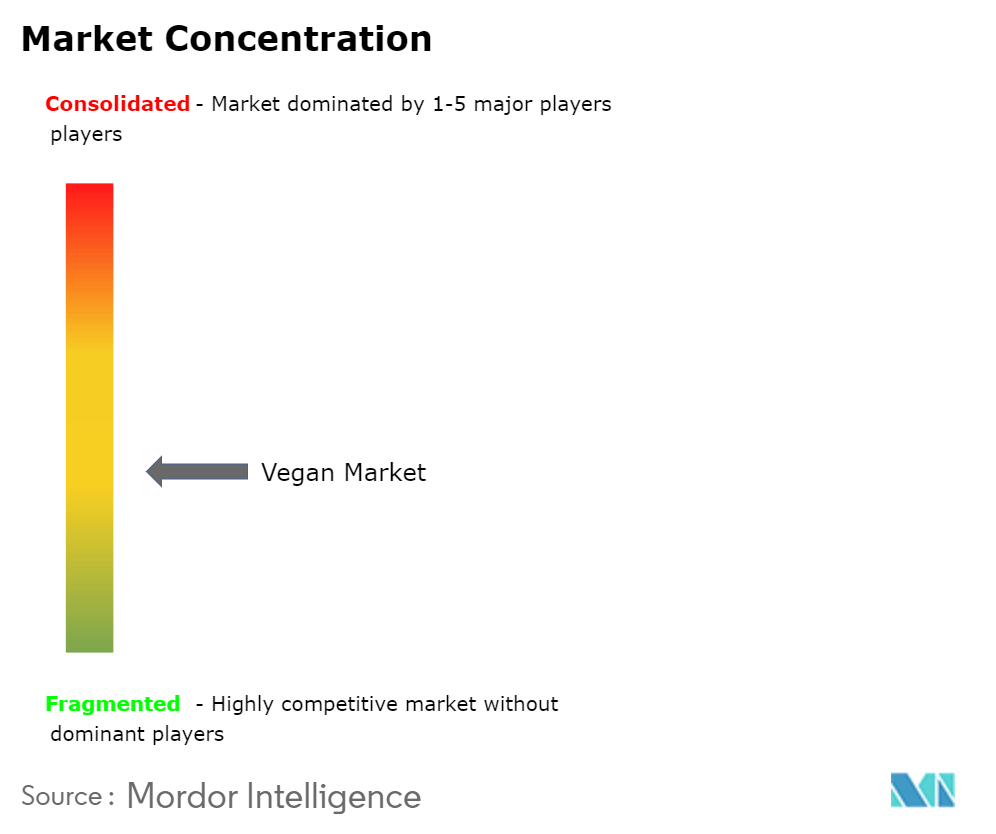
Der globale vegane Markt ist fragmentiert, wobei der Wettbewerb auf multinationale Konsumgüterunternehmen, spezialisierte vegane Marken, aufstrebende Start-ups und Anbieter von Inhaltsstofftechnologien verteilt ist. Zu den wichtigsten Marktteilnehmern gehören Danone S.A., Unilever PLC, The Hain Celestial Group, Inc., Beyond Meat, Inc. und Impossible Foods Inc., neben Unternehmen, die auf fermentationsbasierte Proteininhaltsstoffe und alternative Lebensmitteltechnologien spezialisiert sind. Marktteilnehmer konkurrieren durch Produktinnovation, Portfoliodiversifizierung, Preisstrategien, Markenpositionierung, Vertriebsexpansion und Produktqualitätsverbesserungen. Die fragmentierte Struktur spiegelt den breiten Umfang des Marktes wider, der Lebensmittel und Getränke, Körperpflege und Schönheit, Bekleidung, Schuhe, Accessoires sowie Haushaltsreinigungsprodukte umfasst.
Der Wettbewerb wird zunehmend durch technologische Innovation, Inhaltsstoffentwicklung und Produktdifferenzierung geprägt. Unternehmen investieren in Pflanzenproteinformulierungen, fermentationsbasierte Inhaltsstoffe und fortschrittliche Verarbeitungstechnologien, um Geschmack, Textur, Nährwert, Haltbarkeit und Produktfunktionalität zu verbessern. Inhaltsstofflieferanten und Biotechnologieunternehmen tragen ebenfalls zur Wettbewerbslandschaft bei, indem sie spezialisierte Proteine und fermentationsbasierte Inhaltsstoffe entwickeln, die Innovationen in veganen Produktkategorien unterstützen. Wettbewerbsvorteile hängen zunehmend von der Skalierung der Produktion, der Sicherung zuverlässiger Rohstoffversorgung, der Verbesserung der Fertigungseffizienz und der Entwicklung von Formulierungen ab, die Verbraucherbedenken hinsichtlich Verarbeitung und Produktleistung ansprechen. Diese Fähigkeiten ermöglichen es sowohl etablierten Unternehmen als auch aufstrebenden Innovatoren, ihre Angebote zu differenzieren und auf sich verändernde Verbraucherpräferenzen zu reagieren.
Marktteilnehmer konzentrieren sich auch auf Portfolioerweiterung, Einzelhandelsdurchdringung und strategische Partnerschaften, um ihre Wettbewerbspositionen zu stärken. Etablierte Hersteller können bestehende Vertriebsnetzwerke und Markenbekanntheit nutzen, um vegane Produkte einzuführen, während spezialisierte Unternehmen durch fokussierte Innovation und unverwechselbare Produktangebote konkurrieren. Einzelhandelsverfügbarkeit, Preisgestaltung, Transparenz der Inhaltsstoffe, Zertifizierung und Verbrauchervertrauen bleiben wichtige Faktoren, die Kaufentscheidungen beeinflussen. Unternehmen erkunden auch angrenzende Produktkategorien und alternative Materialtechnologien, um ihre Marktreichweite zu verbreitern und die Abhängigkeit von einzelnen Produktsegmenten zu reduzieren. Trotz dieser Chancen bleibt der Wettbewerb intensiv, da Hersteller Produktqualität, Erschwinglichkeit, Nachhaltigkeitsziele und Versorgungskonsistenz in Einklang bringen müssen.
Marktführer der veganen Branche
-
Danone S.A.
-
Unilever PLC
-
The Hain Celestial Group, Inc.
-
Beyond Meat, Inc.
-
Impossible Foods Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Veganer Markt Unternehmen in diesem Bericht
- Danone S.A.
- Unilever PLC
- The Hain Celestial Group, Inc.
- Beyond Meat, Inc.
- Impossible Foods Inc.
- Oatly Group AB
- Conagra Brands, Inc.
- General Mills, Inc.
- Tyson Foods, Inc.
- Maple Leaf Foods Inc.
- DAIYA FOODS INC.
- Amy's Kitchen, Inc.
- Vitasoy International Holdings Limited
- Califia Farms, LLC
- Roquette Freres
- Archer-Daniels-Midland Company
- Kerry Group plc
- Ingredion Incorporated
- e.l.f. Beauty, Inc.
- LVMH Moet Hennessy Louis Vuitton SE
Neueste Industrielle Entwicklungen in Veganer Markt
- September 2026: Beyond Meat, Inc. lancierte die Phytosphere, ein Produktportfolio, das darauf ausgelegt ist, den Zugang zu pflanzenbasierter Ernährung zu verbessern. Das Portfolio umfasst Pulver, Riegel, Getränke und Hauptgerichtsangebote innerhalb einer integrierten Ernährungsplattform.
- September 2026: Impossible Foods wurde in Zusammenarbeit mit dem Lebensmittelhändler Tesco in Supermärkten im Vereinigten Königreich eingeführt. Die pflanzenbasierte Proteinmarke, die bei Fleischessern in Geschmackstests bevorzugt wurde, führte neue aromatisierte Produkte in ausgewählten Tesco-Supermärkten im gesamten Vereinigten Königreich ein.
- März 2025: Die JBS-Tochtergesellschaft Vivera schloss die Übernahme von The Vegetarian Butcher von Unilever ab. Die Marke ist in 55 Märkten in 32.000 europäischen Supermärkten tätig und festigt Viveras Position als spezialisierter Anbieter von pflanzenbasiertem Fleisch.
Berichtsumfang des globalen veganen Marktes
Der Begriff vegan bezeichnet einen Lebensstil, der die Verwendung tierischer Produkte in allen Lebensbereichen ausschließt, einschließlich Lebensmittel, Kleidung, Kosmetik, Körperpflege und anderen Branchen. Er basiert auf den Grundsätzen der Schadensminimierung für Tiere, der Minimierung von Umweltauswirkungen und der Förderung von Nachhaltigkeit. Der vegane Markt ist nach Produkttyp, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Lebensmittel und Getränke, Körperpflege und Schönheit, Bekleidung, Schuhe, Accessoires, Haushalts- und Reinigungsprodukte sowie sonstige Produkttypen segmentiert. Nach Vertriebskanal ist der Markt in stationäre Einzelhandelsgeschäfte und Online-Einzelhandelsgeschäfte segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Für jedes Segment wurden Marktgröße und Prognose auf Basis des Wertes (in USD) ermittelt.
Segmentierungsübersicht
| Lebensmittel und Getränke |
| Körperpflege und Schönheit |
| Bekleidung |
| Schuhe |
| Accessoires |
| Haushalts- und Reinigungsprodukte |
| Sonstige Produkttypen |
| Stationäre Einzelhandelsgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Lebensmittel und Getränke | |
| Körperpflege und Schönheit | ||
| Bekleidung | ||
| Schuhe | ||
| Accessoires | ||
| Haushalts- und Reinigungsprodukte | ||
| Sonstige Produkttypen | ||
| Nach Vertriebskanal | Stationäre Einzelhandelsgeschäfte | |
| Online-Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welche Produktkategorie ist die größte?
Lebensmittel und Getränke führen mit einem Anteil von 36,90 % im Jahr 2025. Ihre Position spiegelt den regelmäßigen Haushaltseinkauf und die wachsende Bedeutung von Getränken, Proteinergänzungsmitteln und angereicherten Lebensmitteln wider.
Welche Produktkategorie wächst am schnellsten?
Körperpflege und Schönheit wird voraussichtlich bis 2031 mit einer CAGR von 12,09 % expandieren. Zertifizierung, Transparenz der Inhaltsstoffe und tierversuchsfreie Aussagen sind für Käufer in dieser Kategorie wichtig.
Warum bleiben Ladengeschäfte für vegane Produkte wichtig?
Stationäre Einzelhandelsgeschäfte machen im Jahr 2025 82,34 % des Vertriebs aus. Supermärkte ermöglichen es flexitarischen Verbrauchern, vegane und konventionelle Produkte während ihrer regulären Einkaufstouren zu vergleichen.
Was schränkt die breitere Verbraucherakzeptanz ein?
Preis, Geschmack, Textur und Fragen zur Nährstoffvollständigkeit können Wiederholungskäufe verlangsamen. Produktionsmaßstab und bessere fermentationsbasierte Inhaltsstoffe können dazu beitragen, diese Barrieren zu überwinden.