
Tamaño y Participación del Mercado Vegano
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
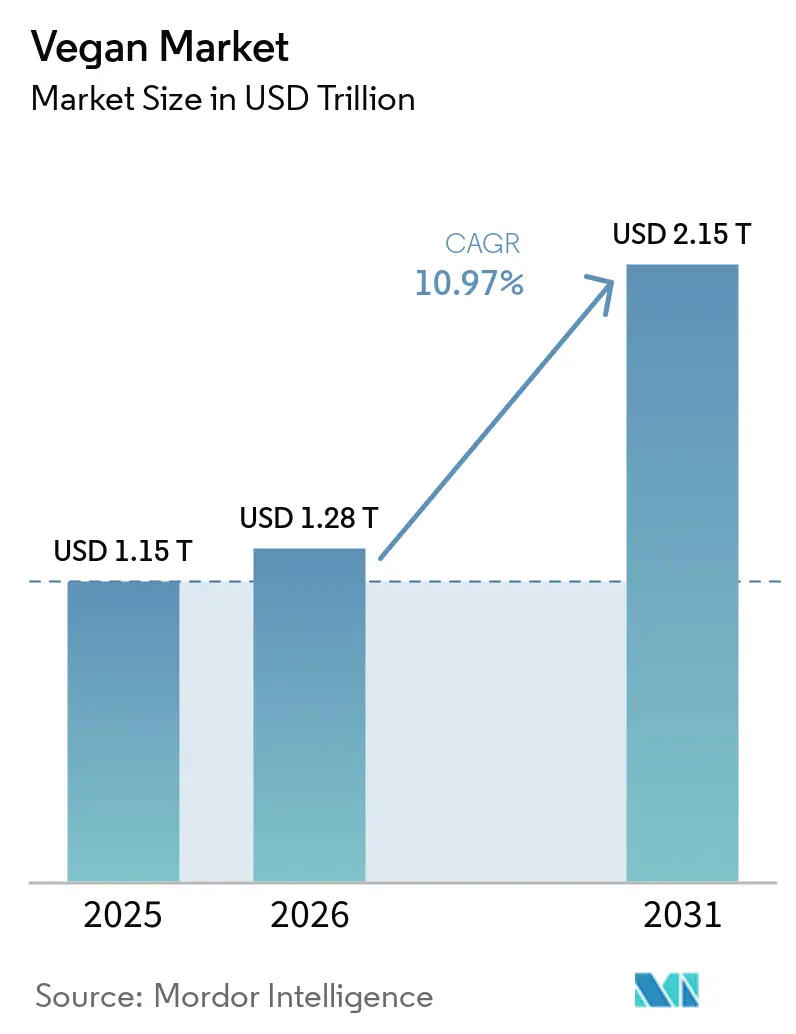
| Tamaño del Mercado (2026) | 1.28 Billones de dólares |
| Tamaño del Mercado (2031) | 2.15 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.97 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Vegano por Mordor Intelligence
Se espera que el tamaño del Mercado Vegano aumente de 1,15 billones de USD en 2025 a 1,28 billones de USD en 2026 y alcance los 2,15 billones de USD en 2031, creciendo a una CAGR del 10,97% durante 2026-2031. El mercado está impulsado por la creciente conciencia sobre el bienestar animal, el creciente interés en la salud y el bienestar, y la creciente preferencia de los consumidores por productos éticos y respetuosos con el medio ambiente. Los consumidores buscan cada vez más alternativas a los ingredientes y materiales de origen animal a medida que toman mayor conciencia de la explotación animal, el consumo de recursos y el impacto ambiental de las prácticas de producción convencionales. La creciente adopción de estilos de vida flexitarianos está ampliando aún más la demanda del mercado, ya que los consumidores incorporan productos veganos en sus rutinas diarias sin necesariamente eliminar todos los productos de origen animal.
Conclusiones Clave del Informe
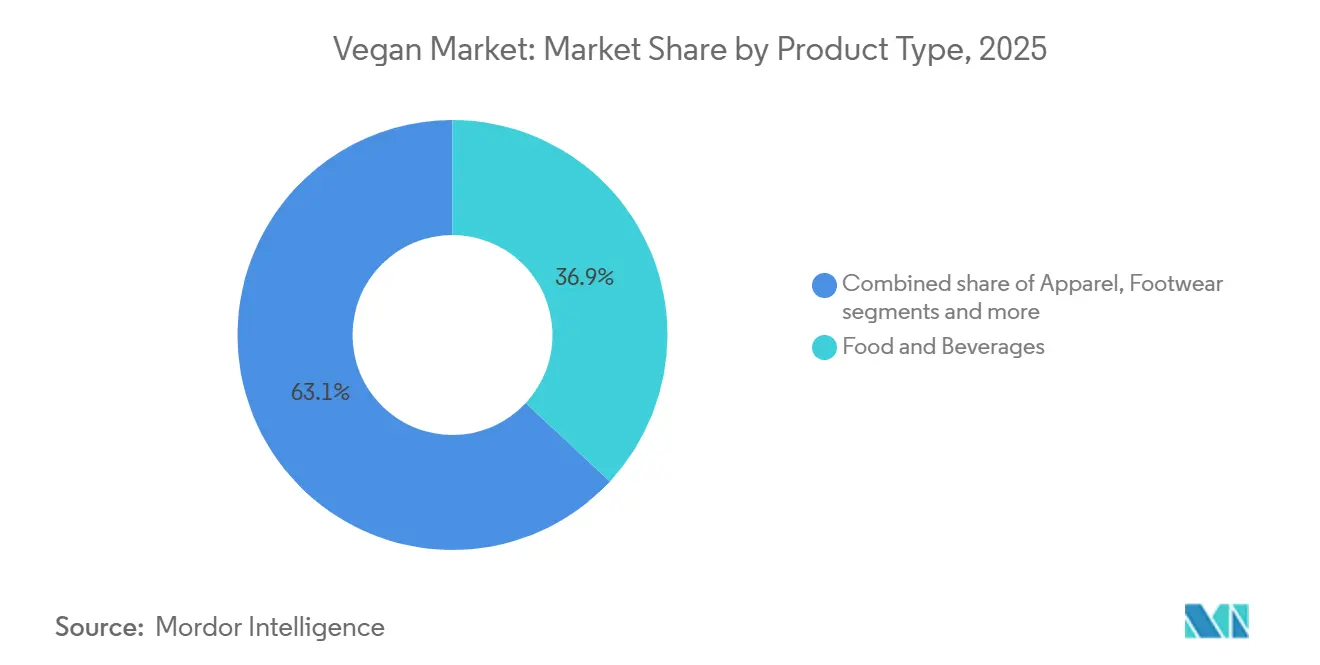
- Por tipo de producto, Alimentos y Bebidas representó el 36,90% de la participación del mercado de productos veganos en 2025, mientras que se prevé que Cuidado Personal y Belleza crezca a una CAGR del 12,09% hasta 2031.
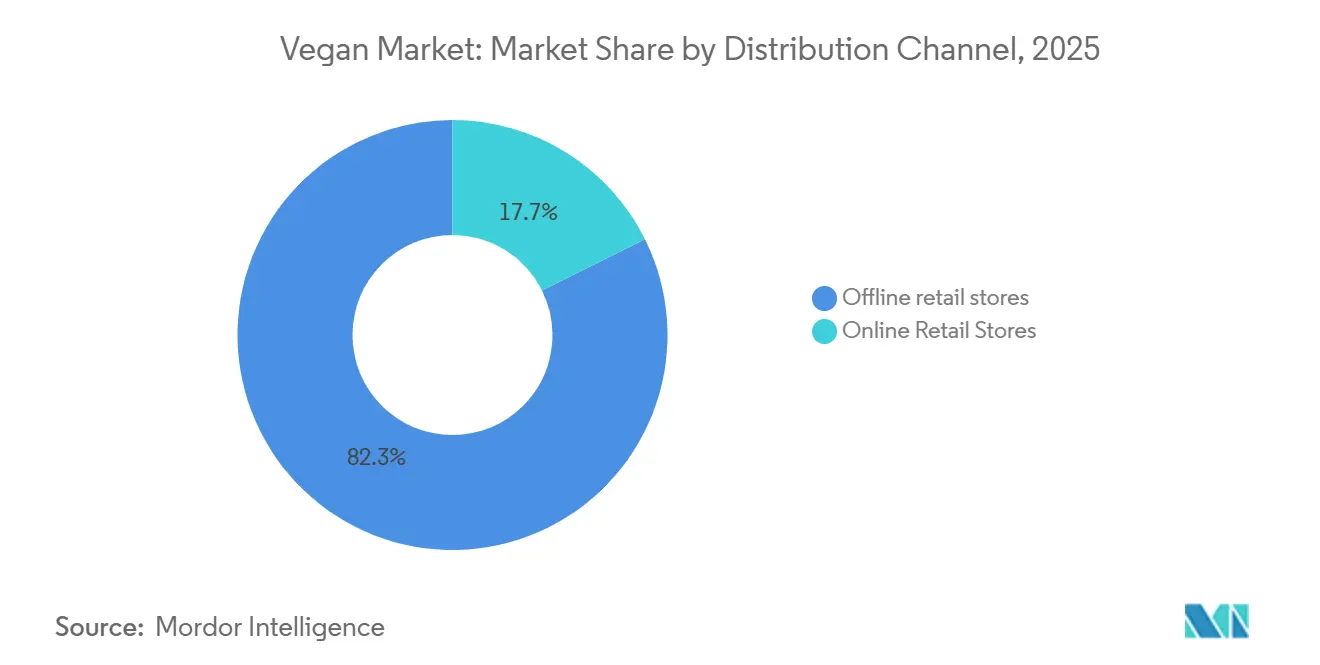
- Por canal de distribución, las Tiendas Minoristas Físicas representaron el 82,34% de la participación del mercado de productos veganos en 2025, mientras que se prevé que las Tiendas Minoristas en Línea crezcan a una CAGR del 13,11% hasta 2031.
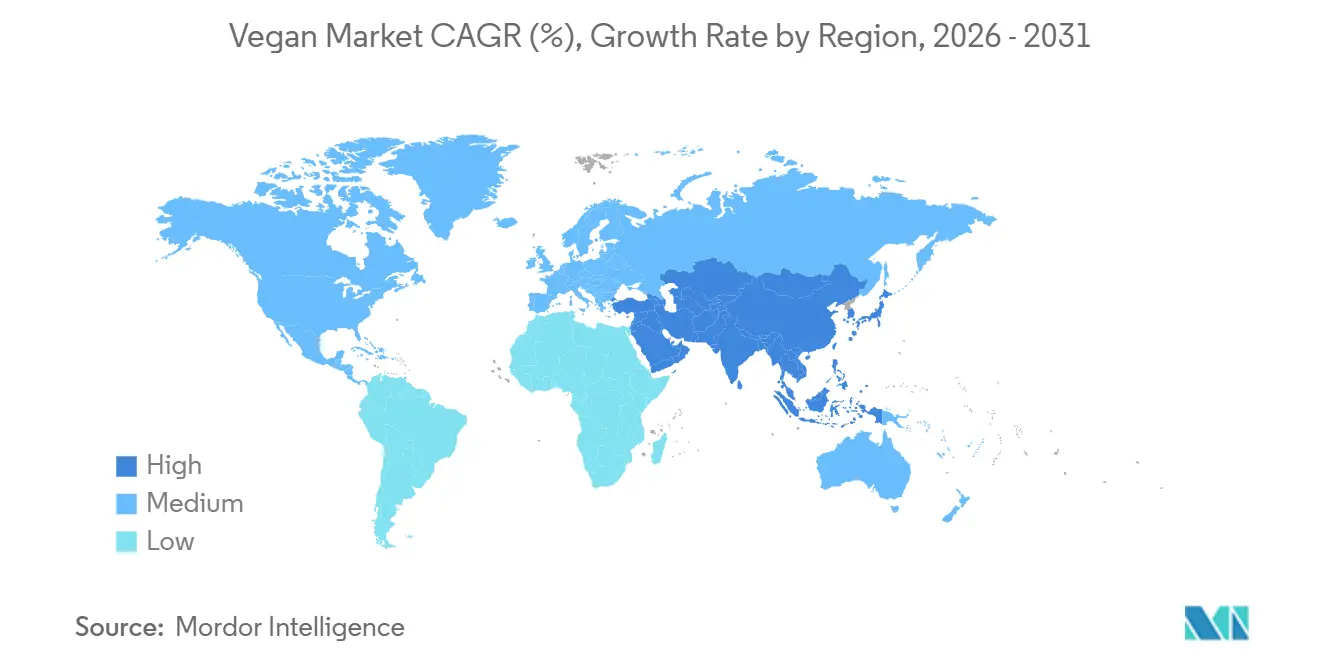
- Por geografía, América del Norte representó el 33,23% de la participación del mercado de productos veganos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 11,55% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente conciencia de los consumidores sobre el bienestar animal y el consumo ético | +1.5% | Global, con mayor intensidad en América del Norte y el noroeste de Europa | Corto plazo (≤ 2 años) |
| Creciente adopción de dietas basadas en plantas y hábitos alimentarios flexitarianos | +2.2% | Global; núcleo en Asia-Pacífico, con expansión hacia América del Sur | Mediano plazo (2–4 años) |
| Creciente enfoque de los consumidores en la salud, el bienestar y la nutrición preventiva | +2.0% | América del Norte y Europa, con primeras ganancias en zonas urbanas de Asia-Pacífico | Mediano plazo (2–4 años) |
| Creciente influencia de las redes sociales, las campañas de defensa del veganismo y las comunidades digitales | +1.2% | Global, mayor en el segmento demográfico de 18 a 44 años en todas las regiones | Corto plazo (≤ 2 años) |
| Adopción de etiquetado vegano, certificación de terceros y estándares de transparencia de ingredientes | +1.0% | Europa y América del Norte, con expansión hacia Singapur y Corea del Sur | Mediano plazo (2–4 años) |
| Avances en tecnologías de proteínas alternativas e ingredientes basados en fermentación | +1.5% | Global, liderado por Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Conciencia de los Consumidores sobre el Bienestar Animal y el Consumo Ético
La creciente conciencia de los consumidores sobre el bienestar animal y el consumo ético está impulsando el mercado vegano al influir en las decisiones de compra hacia productos que minimizan la explotación animal y excluyen ingredientes de origen animal. Los consumidores consideran cada vez más las implicaciones éticas del abastecimiento, la fabricación y las pruebas de productos, lo que genera una preferencia por alternativas que se alineen con los valores libres de crueldad y conscientes de los animales. Este cambio está fomentando la adopción de productos veganos en el consumo cotidiano, ya que los consumidores buscan coherencia entre sus creencias éticas y su comportamiento de compra. El creciente escrutinio de los orígenes de los ingredientes y las prácticas de producción también está aumentando la importancia de la transparencia, la certificación vegana y las declaraciones creíbles libres de crueldad, ayudando a los consumidores a identificar productos que cumplan con sus expectativas.
Creciente Adopción de Dietas Basadas en Plantas y Hábitos Alimentarios Flexitarianos
La creciente adopción de dietas basadas en plantas y hábitos alimentarios flexitarianos está impulsando el mercado vegano, ya que los consumidores reducen su dependencia de los productos de origen animal e incorporan más alternativas de origen vegetal en sus dietas habituales. La creciente aceptación de las dietas flexitarianas, que priorizan los alimentos de origen vegetal permitiendo el consumo ocasional de productos animales, amplía la base potencial de consumidores más allá de los veganos y vegetarianos estrictos. Este cambio dietético gradual apoya el crecimiento del mercado al hacer que los productos veganos sean accesibles para los consumidores que prefieren reducir, en lugar de eliminar, los alimentos de origen animal. Según ProVeg International, en 2025, el 48% de los consumidores de carne en el Reino Unido declararon haber reducido su consumo anual de carne, mientras que el 38% se identificó como flexitariano, pescatariano, vegetariano o vegano[1]. Estas cifras indican un cambio hacia hábitos alimentarios más orientados a las plantas y una creciente disposición a modificar los patrones dietéticos convencionales.
Creciente Enfoque de los Consumidores en la Salud, el Bienestar y la Nutrición Preventiva
El creciente enfoque de los consumidores en la salud, el bienestar y la nutrición preventiva está impulsando el mercado vegano, ya que los consumidores priorizan cada vez más la calidad dietética, el equilibrio nutricional y las opciones alimentarias alineadas con sus objetivos de salud a largo plazo. Una mayor atención a la ingesta de proteínas y a la adecuación nutricional general está animando a los consumidores a evaluar la composición de los productos y a buscar alternativas que se adapten a sus preferencias dietéticas. Según el Ministerio de Estadística e Implementación de Programas, la ingesta diaria promedio de proteínas per cápita en India fue de 61,8 gramos en zonas rurales y 63,4 gramos en zonas urbanas en 2024, lo que pone de relieve la importancia de las proteínas en el consumo dietético[2]. Este creciente énfasis en la ingesta nutricional respalda el interés de los consumidores en evaluar el valor nutricional de los alimentos, incluidas las alternativas de origen vegetal.
Creciente Influencia de las Redes Sociales, las Campañas de Defensa del Veganismo y las Comunidades Digitales
La creciente influencia de las redes sociales, las campañas de defensa del veganismo y las comunidades digitales está impulsando el mercado vegano al aumentar la conciencia sobre los ingredientes de origen animal, las prácticas libres de crueldad y la disponibilidad de alternativas en todas las categorías de productos de consumo. Los debates digitales y las iniciativas de defensa animan a los consumidores a examinar los ingredientes de los productos, los métodos de abastecimiento y las prácticas de fabricación, fortaleciendo el interés en productos que se alineen con los principios veganos. Esta influencia se extiende más allá de las opciones dietéticas a los productos de cuidado personal y belleza, donde una mayor conciencia de los ingredientes de origen animal y las pruebas en animales impulsa el interés en las formulaciones veganas; la ropa y el vestuario, donde los consumidores exploran cada vez más alternativas a los materiales de origen animal como la lana y la seda; y el calzado y los accesorios, donde la conciencia sobre el cuero y otros materiales de origen animal apoya el interés en alternativas de origen vegetal y sintéticas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de producción de ciertas alternativas veganas | -0.8% | Global; más agudo en América del Sur y en Oriente Medio y África | Corto plazo (≤ 2 años) |
| Limitaciones de sabor y textura de los productos alimenticios veganos | -0.7% | Global, mayor fricción en el segmento de carne de origen vegetal | Corto-mediano plazo (≤ 3 años) |
| Equivalencia nutricional limitada de ciertas alternativas veganas | -0.5% | Global; visible en los segmentos de lácteos y carne de origen vegetal | Mediano plazo (2–4 años) |
| Disponibilidad limitada de materias primas vegetales adecuadas | -0.6% | Asia-Pacífico, América del Sur; con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Producción de Ciertas Alternativas Veganas
Los altos costos de producción de ciertas alternativas veganas frenan el crecimiento del mercado al limitar la asequibilidad y reducir la adopción entre los consumidores sensibles al precio. El desarrollo de productos veganos a menudo requiere materias primas especializadas, ingredientes alternativos, experiencia en formulación, métodos de procesamiento y procedimientos de control de calidad para lograr el rendimiento, sabor, textura, durabilidad y estabilidad deseados. El uso de ingredientes de origen vegetal y materiales libres de animales puede aumentar los costos de fabricación, especialmente cuando los volúmenes de producción son bajos o las opciones de abastecimiento son limitadas. Los fabricantes también pueden incurrir en gastos adicionales al reformular productos para reemplazar componentes de origen animal manteniendo una funcionalidad y calidad comparables. Estas presiones de costos pueden resultar en precios minoristas más altos, haciendo que algunas alternativas veganas sean menos competitivas con los productos convencionales y disuadiendo a los consumidores de cambiar o realizar compras regulares.
Limitaciones de Sabor y Textura de los Productos Alimenticios Veganos
Las limitaciones de sabor y textura de los productos alimenticios veganos frenan el crecimiento del mercado al afectar la aceptación del consumidor, las compras repetidas y la capacidad de las alternativas de origen vegetal para competir con los productos convencionales. Replicar las características sensoriales de los alimentos de origen animal es un desafío porque las proteínas vegetales, los aceites, los almidones y otros ingredientes se comportan de manera diferente durante el procesamiento y la preparación. Las diferencias en sabor, aroma, sensación en boca, cremosidad, jugosidad y propiedades de fusión pueden hacer que ciertas alternativas sean menos atractivas para los consumidores acostumbrados a los productos convencionales. Algunas formulaciones de origen vegetal también pueden desarrollar sabores residuales indeseables, texturas granulosas, sequedad o un rendimiento inconsistente durante la cocción, reduciendo su atractivo para los consumidores que buscan una experiencia gastronómica comparable. Estas limitaciones son particularmente significativas para los compradores por primera vez de productos veganos, ya que una experiencia inicial insatisfactoria puede desalentar futuras compras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Reposicionamiento en Salud Acelera la Expansión entre CategoríasLos alimentos y bebidas representaron una participación del 36,92% del mercado vegano en 2025, respaldada por la creciente integración de productos de origen vegetal en las dietas cotidianas y la creciente aceptación de los alimentos veganos entre los consumidores que no siguen estilos de vida estrictamente veganos. El segmento se beneficia del creciente interés en la variedad dietética, el bienestar animal, la transparencia de los ingredientes y el impacto ambiental de la producción alimentaria convencional, lo que anima a los consumidores a explorar alternativas que se alineen con sus preferencias personales. Las mejoras en la formulación de productos han fortalecido la demanda al abordar las barreras tradicionales relacionadas con el sabor, la textura, el aroma y el valor nutricional, haciendo que los alimentos de origen vegetal sean más competitivos con las opciones convencionales.
Se proyecta que el cuidado personal y la belleza sea el tipo de producto de más rápido crecimiento en el mercado vegano, registrando una CAGR del 12,09% durante 2026–2031. El crecimiento está impulsado por la creciente preferencia de los consumidores por formulaciones libres de crueldad, ingredientes de origen vegetal y productos de belleza desarrollados sin componentes de origen animal. La creciente conciencia sobre la transparencia de los ingredientes y el abastecimiento ético está animando a los consumidores a evaluar no solo el rendimiento del producto, sino también las implicaciones ambientales y de bienestar animal de las compras de cuidado personal. Los avances en las tecnologías de formulación vegana están ayudando a los fabricantes a desarrollar alternativas eficaces a los ingredientes convencionales, incluidos emolientes, ceras, aceites y agentes acondicionadores de origen vegetal, al tiempo que mejoran la estabilidad, la textura, la fragancia y la compatibilidad con la piel del producto.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Dominio Físico Enmascara la Urgencia Estratégica de la Transición DigitalLas tiendas minoristas físicas representaron el 82,34% de la participación del canal de distribución del mercado vegano en 2025, respaldadas por la preferencia continua de los consumidores de evaluar los productos en persona antes de tomar decisiones de compra. Los puntos de venta físicos ofrecen acceso inmediato a los productos y permiten a los compradores inspeccionar directamente las listas de ingredientes, la información nutricional, las certificaciones veganas, el embalaje y las declaraciones del producto, generando confianza en las alternativas de origen vegetal y libres de crueldad que les resultan desconocidas. El canal también se beneficia de los hábitos de compra establecidos, el acceso conveniente a los artículos de uso diario y las oportunidades para que los consumidores comparen los productos veganos con las alternativas convencionales dentro de la misma tienda. Las secciones veganas dedicadas, los estantes de productos naturales y orgánicos, las promociones en tienda, las actividades de degustación y la comercialización liderada por los minoristas pueden impulsar aún más la conciencia y fomentar las compras de prueba.
Se proyecta que las tiendas minoristas en línea sean el canal de distribución de más rápido crecimiento, registrando una CAGR del 13,11% durante 2026–2031. El crecimiento está impulsado por la comodidad de las compras digitales, la expansión de la disponibilidad de productos y el uso creciente de plataformas en línea por parte de los consumidores para descubrir y adquirir alternativas veganas. El comercio electrónico permite a los compradores acceder a una selección más amplia de productos de la que puede estar disponible en las tiendas físicas cercanas, incluidas formulaciones de nicho, marcas veganas especializadas y productos con requisitos específicos de ingredientes o certificación. Las descripciones detalladas de los productos, las listas de ingredientes, las reseñas de los clientes, las calificaciones y la información de certificación también ayudan a los consumidores a evaluar la idoneidad del producto y tomar decisiones de compra más informadas. Los servicios de suscripción, las ofertas combinadas, las recomendaciones personalizadas y las funciones de pedido repetido pueden fortalecer la retención de clientes al tiempo que simplifican la reposición de los productos de uso frecuente.

Análisis Geográfico
Mercado Vegano de América del Norte
América del Norte mantuvo la mayor participación en el mercado de productos veganos, representando el 33,23% en 2025, respaldada por un ecosistema minorista maduro, categorías de alimentos de origen vegetal bien establecidas y una creciente familiaridad de los consumidores con los productos veganos y libres de crueldad animal. La región se beneficia de una amplia disponibilidad de productos en supermercados, minoristas especializados, tiendas naturales y orgánicas, y plataformas de comercio electrónico, lo que permite a los consumidores acceder a alternativas veganas en múltiples categorías de productos. Estados Unidos es un contribuyente clave al desarrollo del mercado regional, con alimentos de origen vegetal que ganan visibilidad a través de la distribución minorista convencional y la continua innovación de productos. Según la Asociación de Alimentos de Origen Vegetal, el 60% de la población de Estados Unidos adquirió alimentos de origen vegetal en 2025[3]. El mercado consolidado de Canadá para las alternativas de origen vegetal y la disponibilidad minorista en desarrollo de México también contribuyen a la demanda regional.
Mercado Vegano de Asia-Pacífico
Se prevé que Asia-Pacífico sea la región de mayor crecimiento en el mercado de productos veganos, registrando una CAGR del 11,55% durante el período 2026–2031. El crecimiento está respaldado por una mayor concienciación sobre los estilos de vida de origen vegetal, el creciente interés en los productos libres de crueldad animal y la gradual expansión de las alternativas veganas en los mercados de consumo convencionales. La región se beneficia de una familiaridad consolidada con los ingredientes de origen vegetal y las dietas tradicionales basadas en plantas, lo que proporciona una base para una mayor aceptación de los productos veganos modernos. El creciente interés en la transparencia de los ingredientes, la sostenibilidad medioambiental y el consumo ético está ampliando la demanda más allá de las preferencias dietéticas tradicionales. Las mejoras en la formulación, disponibilidad y asequibilidad de los productos también están contribuyendo a superar las barreras relacionadas con el sabor, la textura y la familiaridad del consumidor.
Mercado Vegano de EMEA y América del Sur
Europa representa un mercado consolidado para los productos veganos, respaldado por una creciente concienciación sobre la sostenibilidad, el bienestar animal y el consumo responsable, junto con la demanda de ingredientes transparentes y productos elaborados de forma ética. La continua innovación de productos y la disponibilidad de opciones con certificación vegana están contribuyendo a sostener el desarrollo del mercado, aunque el crecimiento varía entre países en función de las preferencias de los consumidores, el acceso minorista y los hábitos de compra. En América del Sur, el mercado se encuentra en una etapa más temprana de desarrollo, con oportunidades derivadas de la creciente concienciación sobre los estilos de vida de origen vegetal, la expansión de la disponibilidad de productos y el creciente interés de los consumidores en el consumo sostenible. La región de Oriente Medio y África también está en desarrollo, con un potencial de crecimiento vinculado al aumento de la concienciación sobre los productos veganos y libres de crueldad animal, la gradual diversificación de los surtidos minoristas y el incremento del descubrimiento digital de productos.
Panorama Competitivo
Concentración del Mercado
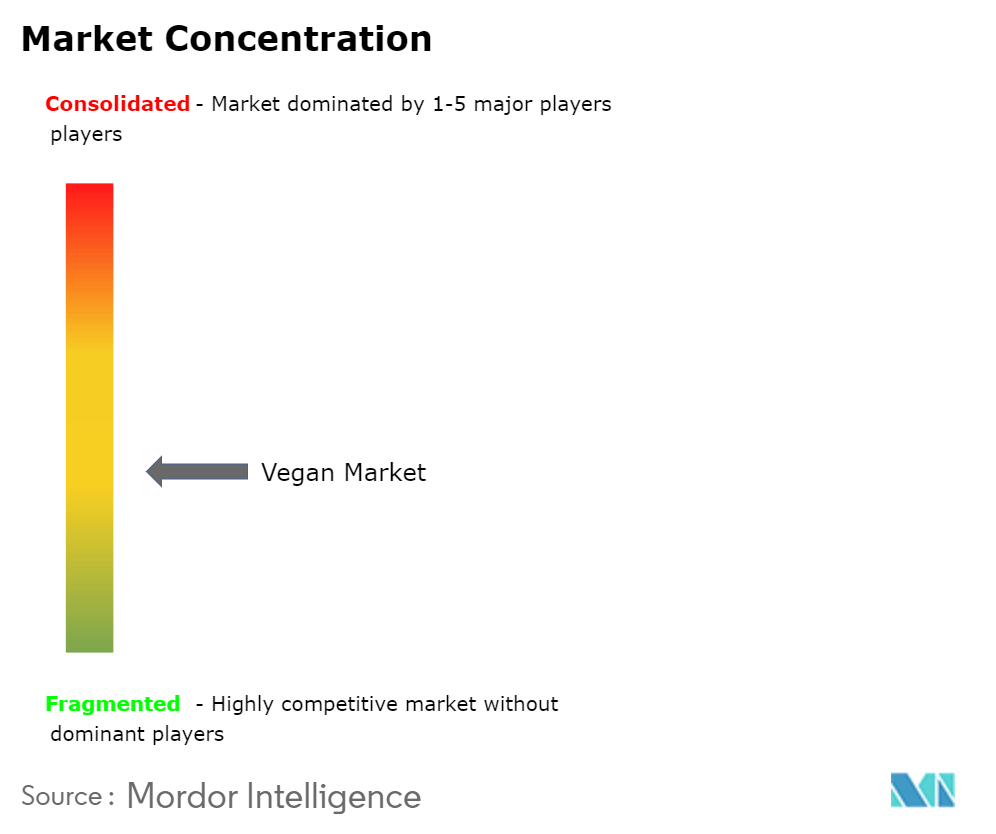
El mercado vegano global está fragmentado, con competencia distribuida entre empresas multinacionales de bienes de consumo, marcas veganas especializadas, startups emergentes y proveedores de tecnología de ingredientes. Los actores clave incluyen Danone S.A., Unilever PLC, The Hain Celestial Group, Inc., Beyond Meat, Inc. e Impossible Foods Inc., junto con empresas especializadas en ingredientes proteicos basados en fermentación y tecnologías alimentarias alternativas. Los participantes del mercado compiten a través de la innovación de productos, la diversificación de carteras, las estrategias de precios, el posicionamiento de marca, la expansión de la distribución y las mejoras en la calidad del producto. La estructura fragmentada refleja el amplio alcance del mercado, que abarca alimentos y bebidas, cuidado personal y belleza, ropa, calzado, accesorios y productos de limpieza para el hogar.
La competencia está siendo moldeada cada vez más por la innovación tecnológica, el desarrollo de ingredientes y la diferenciación de productos. Las empresas están invirtiendo en formulaciones de proteínas vegetales, ingredientes basados en fermentación y tecnologías de procesamiento avanzadas para mejorar el sabor, la textura, el valor nutricional, la durabilidad y la funcionalidad del producto. Los proveedores de ingredientes y las empresas de biotecnología también contribuyen al panorama competitivo desarrollando proteínas especializadas e ingredientes derivados de la fermentación que apoyan la innovación en todas las categorías de productos veganos. La ventaja competitiva depende cada vez más de escalar la producción, asegurar suministros confiables de materias primas, mejorar la eficiencia de fabricación y desarrollar formulaciones que aborden las preocupaciones de los consumidores sobre el procesamiento y el rendimiento del producto. Estas capacidades permiten tanto a las empresas establecidas como a los innovadores emergentes diferenciar sus ofertas y responder a las preferencias cambiantes de los consumidores.
Los participantes del mercado también se están enfocando en la expansión de carteras, la penetración minorista y las asociaciones estratégicas para fortalecer sus posiciones competitivas. Los fabricantes establecidos pueden aprovechar las redes de distribución existentes y el reconocimiento de marca para introducir productos veganos, mientras que las empresas especializadas compiten a través de la innovación enfocada y las ofertas de productos distintivas. La disponibilidad minorista, los precios, la transparencia de los ingredientes, la certificación y la confianza del consumidor siguen siendo factores importantes que influyen en las decisiones de compra. Las empresas también están explorando categorías de productos adyacentes y tecnologías de materiales alternativos para ampliar su alcance en el mercado y reducir la dependencia de segmentos de productos individuales. A pesar de estas oportunidades, la competencia sigue siendo intensa, ya que los fabricantes deben equilibrar la calidad del producto, la asequibilidad, los objetivos de sostenibilidad y la consistencia del suministro.
Líderes de la Industria Vegana
-
Danone S.A.
-
Unilever PLC
-
The Hain Celestial Group, Inc.
-
Beyond Meat, Inc.
-
Impossible Foods Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Vegano Empresas cubiertas en este informe
- Danone S.A.
- Unilever PLC
- The Hain Celestial Group, Inc.
- Beyond Meat, Inc.
- Impossible Foods Inc.
- Oatly Group AB
- Conagra Brands, Inc.
- General Mills, Inc.
- Tyson Foods, Inc.
- Maple Leaf Foods Inc.
- DAIYA FOODS INC.
- Amy's Kitchen, Inc.
- Vitasoy International Holdings Limited
- Califia Farms, LLC
- Roquette Freres
- Archer-Daniels-Midland Company
- Kerry Group plc
- Ingredion Incorporated
- e.l.f. Beauty, Inc.
- LVMH Moet Hennessy Louis Vuitton SE
Desarrollos recientes de la industria en Mercado Vegano
- Septiembre de 2026: Beyond Meat, Inc. lanzó Phytosphere, una cartera de productos diseñada para mejorar el acceso a la nutrición de origen vegetal. La cartera incluye polvos, barras, bebidas y ofertas de plato principal dentro de una plataforma de nutrición integrada.
- Septiembre de 2026: Impossible Foods se lanzó en supermercados del Reino Unido en colaboración con el minorista de comestibles Tesco. La marca de proteínas de origen vegetal, que fue preferida por los consumidores de carne en pruebas de sabor, lanzó nuevos productos con sabor en supermercados Tesco seleccionados en todo el Reino Unido.
- Marzo de 2025: Vivera, subsidiaria de JBS, completó la adquisición de The Vegetarian Butcher de Unilever. La marca opera en 55 mercados en 32.000 supermercados europeos, consolidando la posición de Vivera como especialista dedicado en carne de origen vegetal.
Alcance del Informe Global del Mercado Vegano
El término vegano hace referencia a un estilo de vida que excluye el uso de productos de origen animal en todos los aspectos de la vida, incluidos la alimentación, la ropa, los cosméticos, el cuidado personal y otras industrias. Se basa en los principios de reducir el daño a los animales, minimizar el impacto ambiental y promover la sostenibilidad. El Mercado Vegano está segmentado por tipo de producto, canal de distribución y geografía. Según el tipo de producto, el mercado está segmentado en alimentos y bebidas, cuidado personal y belleza, ropa, calzado, accesorios, productos para el hogar y de limpieza, y otros tipos de productos. Según el canal de distribución, el mercado está segmentado en tiendas minoristas físicas y tiendas minoristas en línea. Según la geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Para cada segmento, el tamaño del mercado y el pronóstico se han realizado en función del valor (en USD).
Resumen de la segmentación
| Alimentos y Bebidas |
| Cuidado Personal y Belleza |
| Ropa |
| Calzado |
| Accesorios |
| Productos para el Hogar y de Limpieza |
| Otros Tipos de Productos |
| Tiendas Minoristas Físicas |
| Tiendas Minoristas en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Alimentos y Bebidas | |
| Cuidado Personal y Belleza | ||
| Ropa | ||
| Calzado | ||
| Accesorios | ||
| Productos para el Hogar y de Limpieza | ||
| Otros Tipos de Productos | ||
| Por Canal de Distribución | Tiendas Minoristas Físicas | |
| Tiendas Minoristas en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la categoría de producto más grande?
Alimentos y Bebidas lidera con una participación del 36,90% en 2025. Su posición refleja las compras domésticas habituales y el creciente papel de las bebidas, los suplementos proteicos y los alimentos fortificados.
¿Cuál es la categoría de producto de más rápido crecimiento?
Se proyecta que Cuidado Personal y Belleza se expanda a una CAGR del 12,09% hasta 2031. La certificación, la transparencia de los ingredientes y las declaraciones libres de crueldad son importantes para los compradores en esta categoría.
¿Por qué las tiendas siguen siendo importantes para los productos veganos?
Las Tiendas Minoristas Físicas representan el 82,34% de la distribución en 2025. Los supermercados permiten a los consumidores flexitarianos comparar productos veganos y convencionales durante sus compras habituales.
¿Qué limita una adopción más amplia por parte de los consumidores?
El precio, el sabor, la textura y las preguntas sobre la completitud nutricional pueden ralentizar las compras repetidas. La escala de producción y mejores ingredientes basados en fermentación pueden ayudar a abordar estas barreras.