
Taille et Part du Marché Vegan
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.28 Trillions de dollars américains |
| Taille du Marché (2031) | 2.15 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 10.97 % |
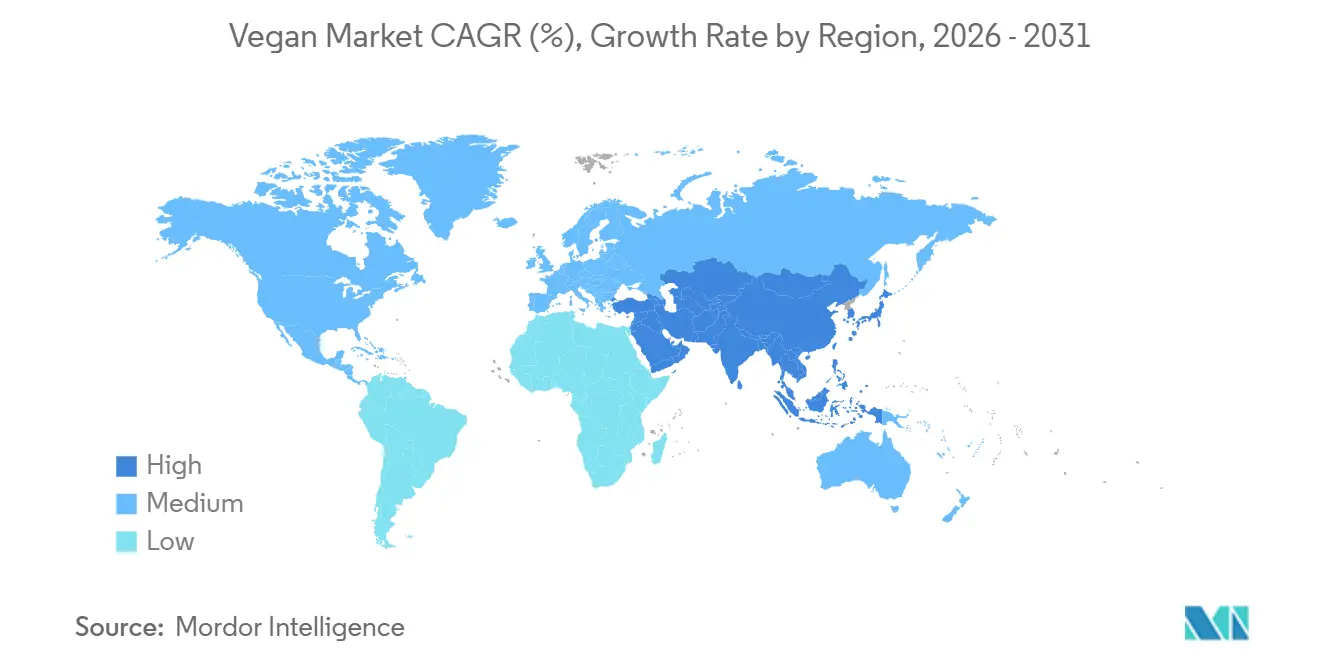
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Vegan par Mordor Intelligence
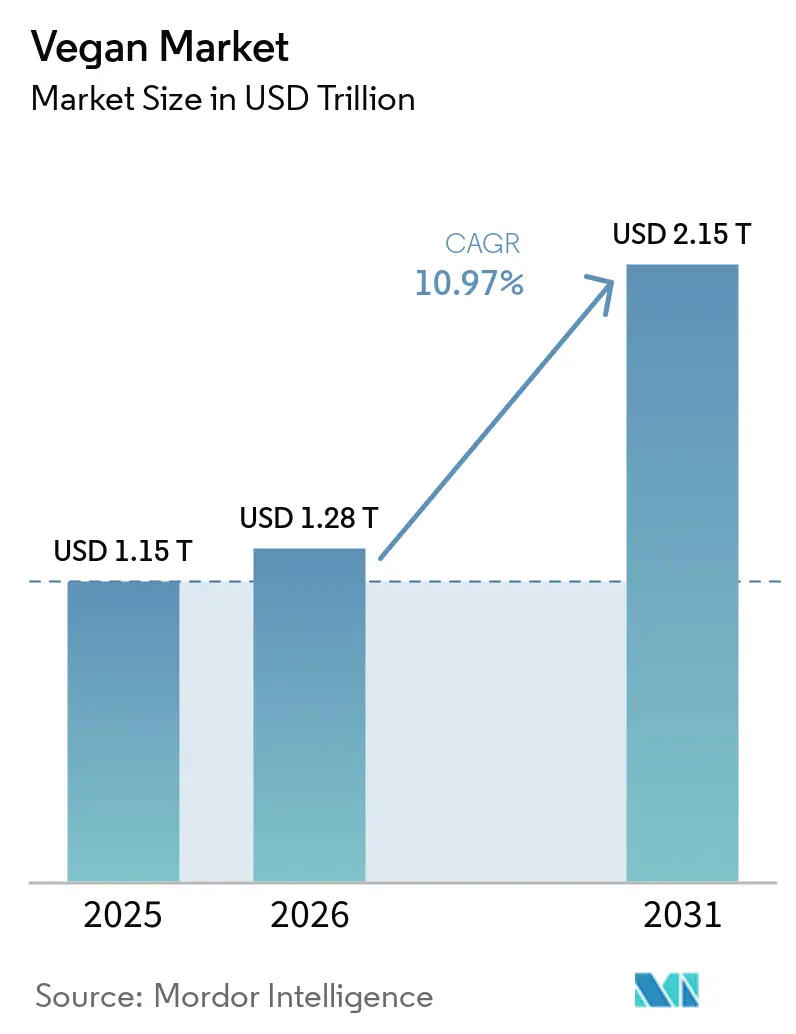
La taille du marché vegan devrait passer de 1,15 trillion USD en 2025 à 1,28 trillion USD en 2026, pour atteindre 2,15 trillions USD d'ici 2031, avec un CAGR de 10,97 % sur la période 2026-2031. Le marché est porté par une sensibilisation croissante au bien-être animal, un intérêt grandissant pour la santé et le bien-être, et une préférence accrue des consommateurs pour des produits éthiques et respectueux de l'environnement. Les consommateurs recherchent de plus en plus des alternatives aux ingrédients et matériaux d'origine animale, à mesure qu'ils prennent conscience de l'exploitation animale, de la consommation de ressources et de l'impact environnemental des pratiques de production conventionnelles. L'adoption croissante de modes de vie flexitariens élargit davantage la demande du marché, les consommateurs intégrant des produits vegans dans leur quotidien sans nécessairement éliminer tous les produits d'origine animale.
Principaux Enseignements du Rapport
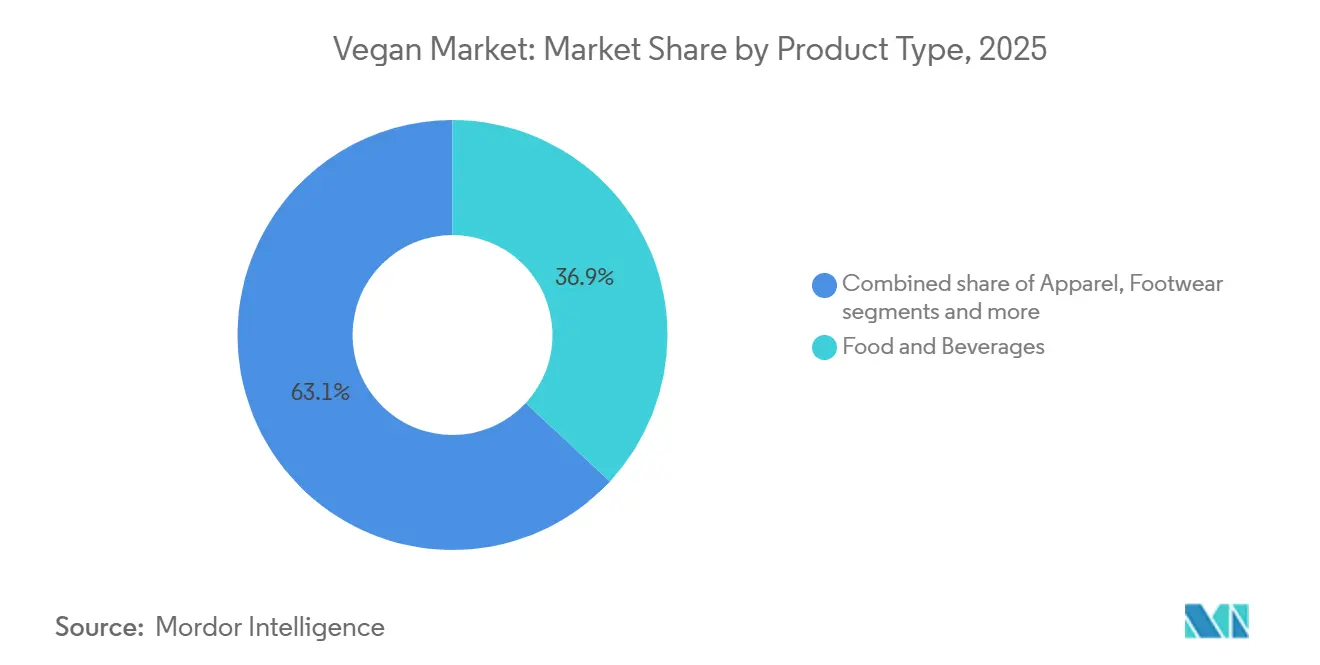
- Par type de produit, l'alimentation et les boissons détenaient 36,90 % de la part de marché des produits vegans en 2025, tandis que les soins personnels et la beauté devraient croître à un CAGR de 12,09 % jusqu'en 2031.
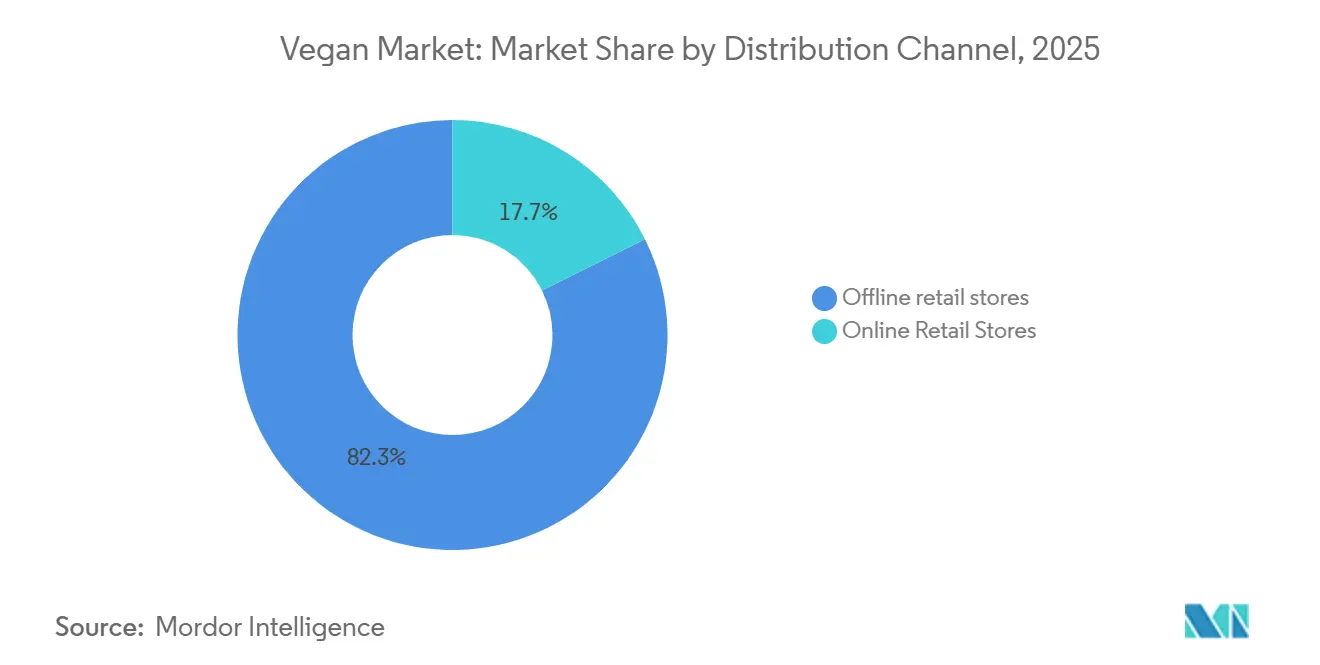
- Par canal de distribution, les magasins de détail hors ligne détenaient 82,34 % de la part de marché des produits vegans en 2025, tandis que les magasins de détail en ligne devraient croître à un CAGR de 13,11 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 33,23 % de la part de marché des produits vegans en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 11,55 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Sensibilisation croissante des consommateurs au bien-être animal et à la consommation éthique | +1.5% | Mondial, avec une intensité en Amérique du Nord et en Europe du Nord-Ouest | Court terme (≤ 2 ans) |
| Adoption croissante des régimes à base de plantes et des habitudes alimentaires flexitariennes | +2.2% | Mondial ; cœur en Asie-Pacifique, extension vers l'Amérique du Sud | Moyen terme (2–4 ans) |
| Intérêt croissant des consommateurs pour la santé, le bien-être et la nutrition préventive | +2.0% | Amérique du Nord et Europe, gains précoces en Asie-Pacifique urbaine | Moyen terme (2–4 ans) |
| Influence croissante des réseaux sociaux, des campagnes de sensibilisation vegan et des communautés numériques | +1.2% | Mondial, plus élevé dans la tranche démographique des 18–44 ans dans toutes les régions | Court terme (≤ 2 ans) |
| Adoption de l'étiquetage vegan, de la certification par des tiers et des normes de transparence des ingrédients | +1.0% | Europe et Amérique du Nord, avec extension à Singapour et à la Corée du Sud | Moyen terme (2–4 ans) |
| Avancées dans les technologies de protéines alternatives et les ingrédients à base de fermentation | +1.5% | Mondial, porté par l'Europe et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation Croissante des Consommateurs au Bien-Être Animal et à la Consommation Éthique
La sensibilisation croissante des consommateurs au bien-être animal et à la consommation éthique stimule le marché vegan en orientant les décisions d'achat vers des produits qui minimisent l'exploitation animale et excluent les ingrédients d'origine animale. Les consommateurs prennent de plus en plus en compte les implications éthiques de l'approvisionnement, de la fabrication et des tests des produits, ce qui les conduit à préférer des alternatives conformes aux valeurs sans cruauté et respectueuses des animaux. Ce changement encourage l'adoption de produits vegans dans la consommation quotidienne, les consommateurs cherchant une cohérence entre leurs convictions éthiques et leur comportement d'achat. L'examen croissant des origines des ingrédients et des pratiques de production accroît également l'importance de la transparence, de la certification vegan et des allégations crédibles sans cruauté, aidant les consommateurs à identifier les produits qui répondent à leurs attentes.
Adoption Croissante des Régimes à Base de Plantes et des Habitudes Alimentaires Flexitariennes
L'adoption croissante des régimes à base de plantes et des habitudes alimentaires flexitariennes stimule le marché vegan, les consommateurs réduisant leur dépendance aux produits d'origine animale et intégrant davantage d'alternatives d'origine végétale dans leur alimentation quotidienne. L'acceptation croissante des régimes flexitariens, qui privilégient les aliments à base de plantes tout en permettant une consommation occasionnelle de produits animaux, élargit la base de consommateurs potentiels au-delà des vegans et végétariens stricts. Ce changement alimentaire progressif soutient la croissance du marché en rendant les produits vegans accessibles aux consommateurs qui préfèrent réduire, plutôt qu'éliminer, les aliments d'origine animale. Selon ProVeg International, en 2025, 48 % des consommateurs de viande au Royaume-Uni ont déclaré avoir réduit leur consommation annuelle de viande, tandis que 38 % se sont identifiés comme flexitariens, pescatariens, végétariens ou vegans[1]. Ces chiffres indiquent une évolution vers des habitudes alimentaires plus orientées vers les plantes et une volonté croissante de modifier les habitudes alimentaires conventionnelles.
Intérêt Croissant des Consommateurs pour la Santé, le Bien-Être et la Nutrition Préventive
L'intérêt croissant des consommateurs pour la santé, le bien-être et la nutrition préventive stimule le marché vegan, les consommateurs accordant de plus en plus d'importance à la qualité alimentaire, à l'équilibre nutritionnel et aux choix alimentaires alignés sur leurs objectifs de santé à long terme. Une plus grande attention portée à l'apport en protéines et à l'adéquation nutritionnelle globale encourage les consommateurs à évaluer la composition des produits et à rechercher des alternatives correspondant à leurs préférences alimentaires. Selon le Ministère des Statistiques et de la Mise en Œuvre des Programmes, l'apport quotidien moyen en protéines par habitant en Inde était de 61,8 grammes dans les zones rurales et de 63,4 grammes dans les zones urbaines en 2024, soulignant l'importance des protéines dans la consommation alimentaire[2]. Cet accent croissant sur l'apport nutritionnel soutient l'intérêt des consommateurs pour l'évaluation de la valeur nutritionnelle des aliments, y compris les alternatives à base de plantes.
Influence Croissante des Réseaux Sociaux, des Campagnes de Sensibilisation Vegan et des Communautés Numériques
L'influence croissante des réseaux sociaux, des campagnes de sensibilisation vegan et des communautés numériques stimule le marché vegan en sensibilisant aux ingrédients d'origine animale, aux pratiques sans cruauté et à la disponibilité d'alternatives dans les catégories de produits de consommation. Les discussions numériques et les initiatives de sensibilisation encouragent les consommateurs à examiner les ingrédients des produits, les méthodes d'approvisionnement et les pratiques de fabrication, renforçant l'intérêt pour les produits conformes aux principes vegans. Cette influence s'étend au-delà des choix alimentaires aux produits de soins personnels et de beauté, où une plus grande sensibilisation aux ingrédients d'origine animale et aux tests sur les animaux suscite un intérêt pour les formulations veganes ; aux vêtements et à l'habillement, où les consommateurs explorent de plus en plus des alternatives aux matériaux d'origine animale tels que la laine et la soie ; et aux chaussures et accessoires, où la sensibilisation au cuir et aux autres matériaux d'origine animale soutient l'intérêt pour les alternatives végétales et synthétiques.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts de production élevés de certaines alternatives veganes | -0.8% | Mondial ; plus aigu en Amérique du Sud, au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Limitations gustatives et texturales des produits alimentaires vegans | -0.7% | Mondial, friction la plus élevée dans le segment des substituts de viande à base de plantes | Court-moyen terme (≤ 3 ans) |
| Équivalence nutritionnelle limitée de certaines alternatives veganes | -0.5% | Mondial ; visible dans les segments des produits laitiers et de la viande à base de plantes | Moyen terme (2–4 ans) |
| Disponibilité limitée de matières premières végétales adaptées | -0.6% | Asie-Pacifique, Amérique du Sud ; extension au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de Production Élevés de Certaines Alternatives Veganes
Les coûts de production élevés de certaines alternatives veganes freinent la croissance du marché en limitant l'accessibilité financière et en réduisant l'adoption parmi les consommateurs sensibles aux prix. Le développement de produits vegans nécessite souvent des matières premières spécialisées, des ingrédients alternatifs, une expertise en formulation, des méthodes de traitement et des procédures de contrôle qualité pour atteindre les performances, le goût, la texture, la durabilité et la stabilité souhaités. L'utilisation d'ingrédients d'origine végétale et de matériaux sans composants animaux peut augmenter les coûts de fabrication, en particulier lorsque les volumes de production sont faibles ou que les options d'approvisionnement sont limitées. Les fabricants peuvent également engager des dépenses supplémentaires lors de la reformulation de produits pour remplacer les composants d'origine animale tout en maintenant une fonctionnalité et une qualité comparables. Ces pressions sur les coûts peuvent se traduire par des prix de détail plus élevés, rendant certaines alternatives veganes moins compétitives par rapport aux produits conventionnels et décourageant les consommateurs de changer ou d'effectuer des achats réguliers.
Limitations Gustatives et Texturales des Produits Alimentaires Vegans
Les limitations gustatives et texturales des produits alimentaires vegans freinent la croissance du marché en affectant l'acceptation des consommateurs, les achats répétés et la capacité des alternatives à base de plantes à concurrencer les produits conventionnels. Reproduire les caractéristiques sensorielles des aliments d'origine animale est difficile car les protéines végétales, les huiles, les amidons et autres ingrédients se comportent différemment lors du traitement et de la préparation. Les différences de saveur, d'arôme, de texture en bouche, d'onctuosité, de jutosité et de propriétés de fusion peuvent rendre certaines alternatives moins attrayantes pour les consommateurs habitués aux produits conventionnels. Certaines formulations à base de plantes peuvent également développer des arrière-goûts indésirables, des textures granuleuses, une sécheresse ou des performances inconsistantes lors de la cuisson, réduisant leur attrait pour les consommateurs recherchant une expérience gustative comparable. Ces limitations sont particulièrement significatives pour les premiers acheteurs de produits vegans, car une expérience initiale insatisfaisante peut décourager de futurs achats.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Le Repositionnement Santé Accélère l'Expansion IntercatégoriesL'alimentation et les boissons représentaient une part de 36,92 % du marché vegan en 2025, soutenue par l'intégration croissante des produits à base de plantes dans les régimes alimentaires quotidiens et l'acceptation croissante des aliments vegans parmi les consommateurs qui ne suivent pas un mode de vie strictement vegan. Le segment bénéficie d'un intérêt croissant pour la diversité alimentaire, le bien-être animal, la transparence des ingrédients et l'impact environnemental de la production alimentaire conventionnelle, encourageant les consommateurs à explorer des alternatives correspondant à leurs préférences personnelles. Les améliorations apportées à la formulation des produits ont renforcé la demande en surmontant les obstacles traditionnels liés au goût, à la texture, à l'arôme et à la valeur nutritionnelle, rendant les aliments à base de plantes plus compétitifs par rapport aux options conventionnelles.
Les soins personnels et la beauté devraient être le type de produit à la croissance la plus rapide sur le marché vegan, enregistrant un CAGR de 12,09 % durant 2026–2031. La croissance est portée par la préférence croissante des consommateurs pour les formulations sans cruauté, les ingrédients d'origine végétale et les produits de beauté développés sans composants d'origine animale. La sensibilisation croissante à la transparence des ingrédients et à l'approvisionnement éthique encourage les consommateurs à évaluer non seulement les performances des produits, mais aussi les implications environnementales et en matière de bien-être animal des achats de soins personnels. Les avancées dans les technologies de formulation vegane aident les fabricants à développer des alternatives efficaces aux ingrédients conventionnels, notamment les émollients, cires, huiles et agents conditionneurs d'origine végétale, tout en améliorant la stabilité, la texture, le parfum et la compatibilité cutanée des produits.



Par Canal de Distribution :
La Dominance Hors Ligne Masque l'Urgence Stratégique de la Transition NumériqueLes magasins de détail hors ligne représentaient 82,34 % de la part du canal de distribution du marché vegan en 2025, soutenu par la préférence continue des consommateurs pour l'évaluation des produits en personne avant de prendre des décisions d'achat. Les points de vente physiques offrent un accès immédiat aux produits et permettent aux acheteurs d'inspecter directement les listes d'ingrédients, les informations nutritionnelles, les certifications veganes, les emballages et les allégations produits, renforçant la confiance envers les alternatives à base de plantes et sans cruauté qui leur sont peu familières. Le canal bénéficie également des habitudes d'achat établies, d'un accès pratique aux produits de première nécessité et des possibilités pour les consommateurs de comparer les produits vegans avec les alternatives conventionnelles dans le même magasin. Les sections dédiées aux produits vegans, les rayons de produits naturels et biologiques, les promotions en magasin, les activités de dégustation et le merchandising mené par les détaillants peuvent encore renforcer la notoriété et encourager les achats d'essai.
Les magasins de détail en ligne devraient être le canal de distribution à la croissance la plus rapide, enregistrant un CAGR de 13,11 % durant 2026–2031. La croissance est portée par la commodité des achats numériques, l'élargissement de la disponibilité des produits et l'utilisation croissante par les consommateurs des plateformes en ligne pour découvrir et acheter des alternatives veganes. Le commerce électronique permet aux acheteurs d'accéder à une sélection de produits plus large que celle disponible dans les magasins physiques à proximité, notamment des formulations de niche, des marques veganes spécialisées et des produits répondant à des exigences spécifiques en matière d'ingrédients ou de certification. Des descriptions détaillées des produits, des listes d'ingrédients, des avis et évaluations de clients, ainsi que des informations sur les certifications aident également les consommateurs à évaluer l'adéquation des produits et à prendre des décisions d'achat plus éclairées. Les services d'abonnement, les offres groupées, les recommandations personnalisées et les fonctionnalités de commande récurrente peuvent renforcer la fidélisation des clients tout en simplifiant le réapprovisionnement des produits fréquemment utilisés.

Analyse Géographique
Marché Vegan en Amérique du Nord
L'Amérique du Nord détenait la plus grande part du marché des produits vegan, représentant 33,23 % en 2025, soutenue par un écosystème de distribution mature, des catégories d'aliments à base de plantes bien établies et une familiarité croissante des consommateurs avec les produits vegan et sans cruauté. La région bénéficie d'une large disponibilité des produits dans les supermarchés, les détaillants spécialisés, les magasins de produits naturels et biologiques, ainsi que sur les plateformes de commerce électronique, permettant aux consommateurs d'accéder à des alternatives vegan dans de multiples catégories de produits. Les États-Unis sont un contributeur clé au développement du marché régional, les aliments à base de plantes gagnant en visibilité grâce à la distribution dans la grande distribution et à l'innovation continue des produits. Selon la Plant Based Foods Association, 60 % de la population des États-Unis a acheté des aliments à base de plantes en 2025[3]. Le marché établi du Canada pour les alternatives à base de plantes et la disponibilité commerciale en développement au Mexique contribuent également à la demande régionale.
Marché Vegan en Asie-Pacifique
L'Asie-Pacifique devrait être la région à la croissance la plus rapide du marché des produits vegan, enregistrant un CAGR de 11,55 % durant la période 2026–2031. La croissance est soutenue par une sensibilisation croissante aux modes de vie à base de plantes, un intérêt grandissant pour les produits sans cruauté et l'expansion progressive des alternatives vegan sur les marchés de consommation grand public. La région bénéficie d'une familiarité établie avec les ingrédients d'origine végétale et les régimes alimentaires traditionnels à base de plantes, offrant une base pour une acceptation plus large des produits vegan modernes. L'intérêt croissant pour la transparence des ingrédients, la durabilité environnementale et la consommation éthique étend la demande au-delà des préférences alimentaires traditionnelles. Les améliorations apportées à la formulation, à la disponibilité et à l'accessibilité des produits contribuent également à surmonter les obstacles liés au goût, à la texture et à la familiarité des consommateurs.
Marché Vegan en EMEA et en Amérique du Sud
L'Europe représente un marché établi pour les produits vegan, soutenu par une sensibilisation croissante à la durabilité, au bien-être animal et à la consommation responsable, ainsi que par la demande de produits aux ingrédients transparents et produits de manière éthique. L'innovation continue des produits et la disponibilité d'options certifiées vegan contribuent à soutenir le développement du marché, bien que la croissance varie selon les pays en fonction des préférences des consommateurs, de l'accès à la distribution et des habitudes d'achat. En Amérique du Sud, le marché en est encore à un stade de développement précoce, avec des opportunités découlant d'une sensibilisation croissante aux modes de vie à base de plantes, d'une disponibilité des produits en expansion et d'un intérêt accru des consommateurs pour la consommation durable. La région Moyen-Orient et Afrique est également en développement, avec un potentiel de croissance lié à la sensibilisation croissante aux produits vegan et sans cruaut, à la diversification progressive des assortiments de distribution et à la découverte numérique croissante des produits.
Paysage Concurrentiel
Concentration du Marché
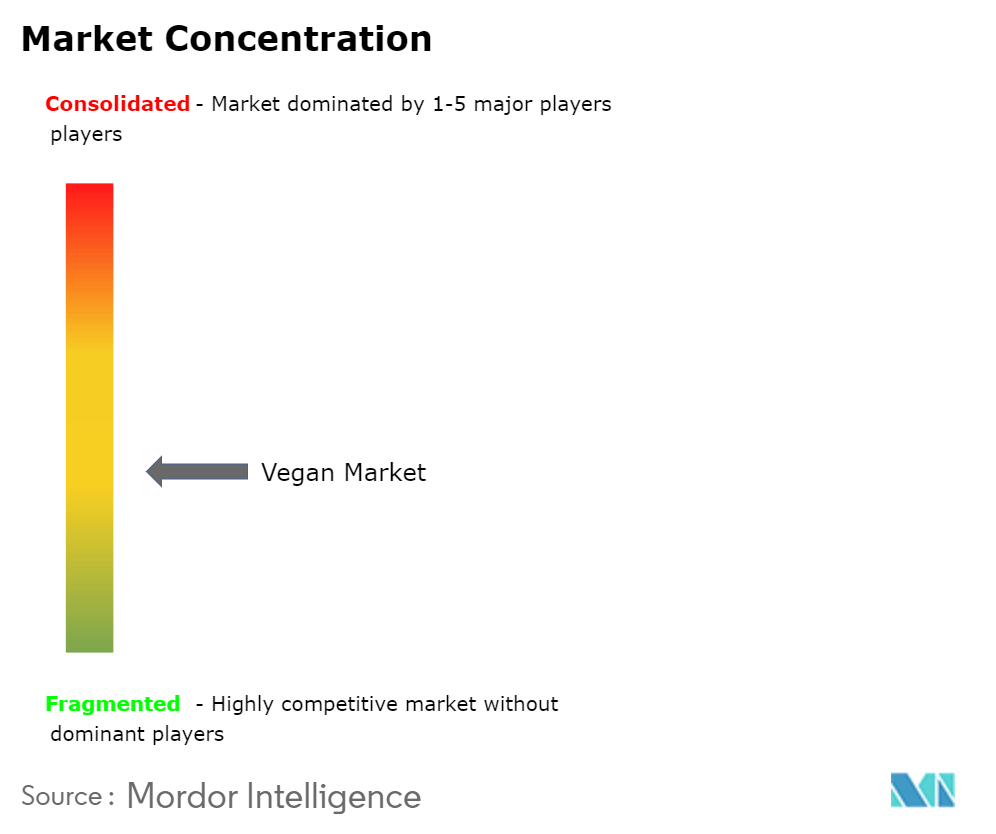
Le marché vegan mondial est fragmenté, avec une concurrence répartie entre les grandes entreprises de biens de consommation multinationales, les marques veganes spécialisées, les startups émergentes et les fournisseurs de technologies d'ingrédients. Les acteurs clés comprennent Danone S.A., Unilever PLC, The Hain Celestial Group, Inc., Beyond Meat, Inc. et Impossible Foods Inc., aux côtés d'entreprises spécialisées dans les ingrédients protéiques à base de fermentation et les technologies alimentaires alternatives. Les acteurs du marché se font concurrence par l'innovation produit, la diversification du portefeuille, les stratégies de prix, le positionnement de marque, l'expansion de la distribution et l'amélioration de la qualité des produits. La structure fragmentée reflète la large portée du marché, qui englobe l'alimentation et les boissons, les soins personnels et la beauté, les vêtements, les chaussures, les accessoires et les produits ménagers de nettoyage.
La concurrence est de plus en plus façonnée par l'innovation technologique, le développement des ingrédients et la différenciation des produits. Les entreprises investissent dans les formulations de protéines végétales, les ingrédients à base de fermentation et les technologies de traitement avancées pour améliorer le goût, la texture, la valeur nutritionnelle, la durabilité et la fonctionnalité des produits. Les fournisseurs d'ingrédients et les entreprises de biotechnologie contribuent également au paysage concurrentiel en développant des protéines spécialisées et des ingrédients dérivés de la fermentation qui soutiennent l'innovation dans les catégories de produits vegans. L'avantage concurrentiel dépend de plus en plus de la mise à l'échelle de la production, de la sécurisation d'approvisionnements fiables en matières premières, de l'amélioration de l'efficacité de fabrication et du développement de formulations répondant aux préoccupations des consommateurs concernant le traitement et les performances des produits. Ces capacités permettent aux entreprises établies comme aux innovateurs émergents de différencier leurs offres et de répondre à l'évolution des préférences des consommateurs.
Les acteurs du marché se concentrent également sur l'expansion du portefeuille, la pénétration au détail et les partenariats stratégiques pour renforcer leurs positions concurrentielles. Les fabricants établis peuvent tirer parti de leurs réseaux de distribution existants et de leur notoriété de marque pour introduire des produits vegans, tandis que les entreprises spécialisées se font concurrence par une innovation ciblée et des offres de produits distinctives. La disponibilité au détail, les prix, la transparence des ingrédients, la certification et la confiance des consommateurs restent des facteurs importants influençant les décisions d'achat. Les entreprises explorent également des catégories de produits adjacentes et des technologies de matériaux alternatifs pour élargir leur portée sur le marché et réduire leur dépendance à des segments de produits individuels. Malgré ces opportunités, la concurrence reste intense, car les fabricants doivent équilibrer la qualité des produits, l'accessibilité financière, les objectifs de durabilité et la cohérence de l'approvisionnement.
Leaders du Secteur Vegan
-
Danone S.A.
-
Unilever PLC
-
The Hain Celestial Group, Inc.
-
Beyond Meat, Inc.
-
Impossible Foods Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché Vegan Entreprises couvertes dans ce rapport
- Danone S.A.
- Unilever PLC
- The Hain Celestial Group, Inc.
- Beyond Meat, Inc.
- Impossible Foods Inc.
- Oatly Group AB
- Conagra Brands, Inc.
- General Mills, Inc.
- Tyson Foods, Inc.
- Maple Leaf Foods Inc.
- DAIYA FOODS INC.
- Amy's Kitchen, Inc.
- Vitasoy International Holdings Limited
- Califia Farms, LLC
- Roquette Freres
- Archer-Daniels-Midland Company
- Kerry Group plc
- Ingredion Incorporated
- e.l.f. Beauty, Inc.
- LVMH Moet Hennessy Louis Vuitton SE
Développements industriels récents dans Marché Vegan
- Septembre 2026 : Beyond Meat, Inc. a lancé le Phytosphere, un portefeuille de produits conçus pour améliorer l'accès à la nutrition à base de plantes. Le portefeuille comprend des poudres, des barres, des boissons et des offres de plat principal au sein d'une plateforme nutritionnelle intégrée.
- Septembre 2026 : Impossible Foods a lancé ses produits dans les supermarchés du Royaume-Uni en collaboration avec le distributeur alimentaire Tesco. La marque de protéines à base de plantes, préférée par les consommateurs de viande lors de tests gustatifs, a déployé de nouveaux produits aromatisés dans une sélection de supermarchés Tesco à travers le Royaume-Uni.
- Mars 2025 : Vivera, filiale de JBS, a finalisé l'acquisition de The Vegetarian Butcher auprès de Unilever. La marque opère dans 55 marchés et dans 32 000 supermarchés européens, consolidant la position de Vivera en tant que spécialiste dédié des substituts de viande à base de plantes.
Périmètre du Rapport sur le Marché Vegan Mondial
Le terme vegan désigne un mode de vie qui exclut l'utilisation de produits d'origine animale dans tous les aspects de la vie, notamment l'alimentation, les vêtements, les cosmétiques, les soins personnels et d'autres secteurs. Il est fondé sur les principes de réduction des dommages causés aux animaux, de minimisation de l'impact environnemental et de promotion de la durabilité. Le marché vegan est segmenté par type de produit, canal de distribution et géographie. Sur la base du type de produit, le marché est segmenté en alimentation et boissons, soins personnels et beauté, vêtements, chaussures, accessoires, produits ménagers et de nettoyage, et autres types de produits. Sur la base du canal de distribution, le marché est segmenté en magasins de détail hors ligne et magasins de détail en ligne. Sur la base de la géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (en USD).
Aperçu de la segmentation
| Alimentation et Boissons |
| Soins Personnels et Beauté |
| Vêtements |
| Chaussures |
| Accessoires |
| Produits Ménagers et de Nettoyage |
| Autres Types de Produits |
| Magasins de Détail Hors Ligne |
| Magasins de Détail en Ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Alimentation et Boissons | |
| Soins Personnels et Beauté | ||
| Vêtements | ||
| Chaussures | ||
| Accessoires | ||
| Produits Ménagers et de Nettoyage | ||
| Autres Types de Produits | ||
| Par Canal de Distribution | Magasins de Détail Hors Ligne | |
| Magasins de Détail en Ligne | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la plus grande catégorie de produits ?
L'alimentation et les boissons arrivent en tête avec une part de 36,90 % en 2025. Sa position reflète les achats ménagers courants et le rôle croissant des boissons, des compléments protéinés et des aliments enrichis.
Quelle est la catégorie de produits à la croissance la plus rapide ?
Les soins personnels et la beauté devraient se développer à un CAGR de 12,09 % jusqu'en 2031. La certification, la transparence des ingrédients et les allégations sans cruauté sont importantes pour les acheteurs de cette catégorie.
Pourquoi les magasins restent-ils importants pour les produits vegans ?
Les magasins de détail hors ligne représentent 82,34 % de la distribution en 2025. Les supermarchés permettent aux consommateurs flexitariens de comparer les produits vegans et conventionnels lors de leurs courses habituelles.
Qu'est-ce qui limite l'adoption plus large par les consommateurs ?
Le prix, le goût, la texture et les questions relatives à la complétude nutritionnelle peuvent ralentir les achats répétés. L'échelle de production et de meilleurs ingrédients à base de fermentation pourraient contribuer à surmonter ces obstacles.