
Tamanho e Participação do Mercado de Mistura de Bebidas Veganas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 15.61 Bilhões de dólares |
| Tamanho do Mercado (2032) | 21.62 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.73 % |
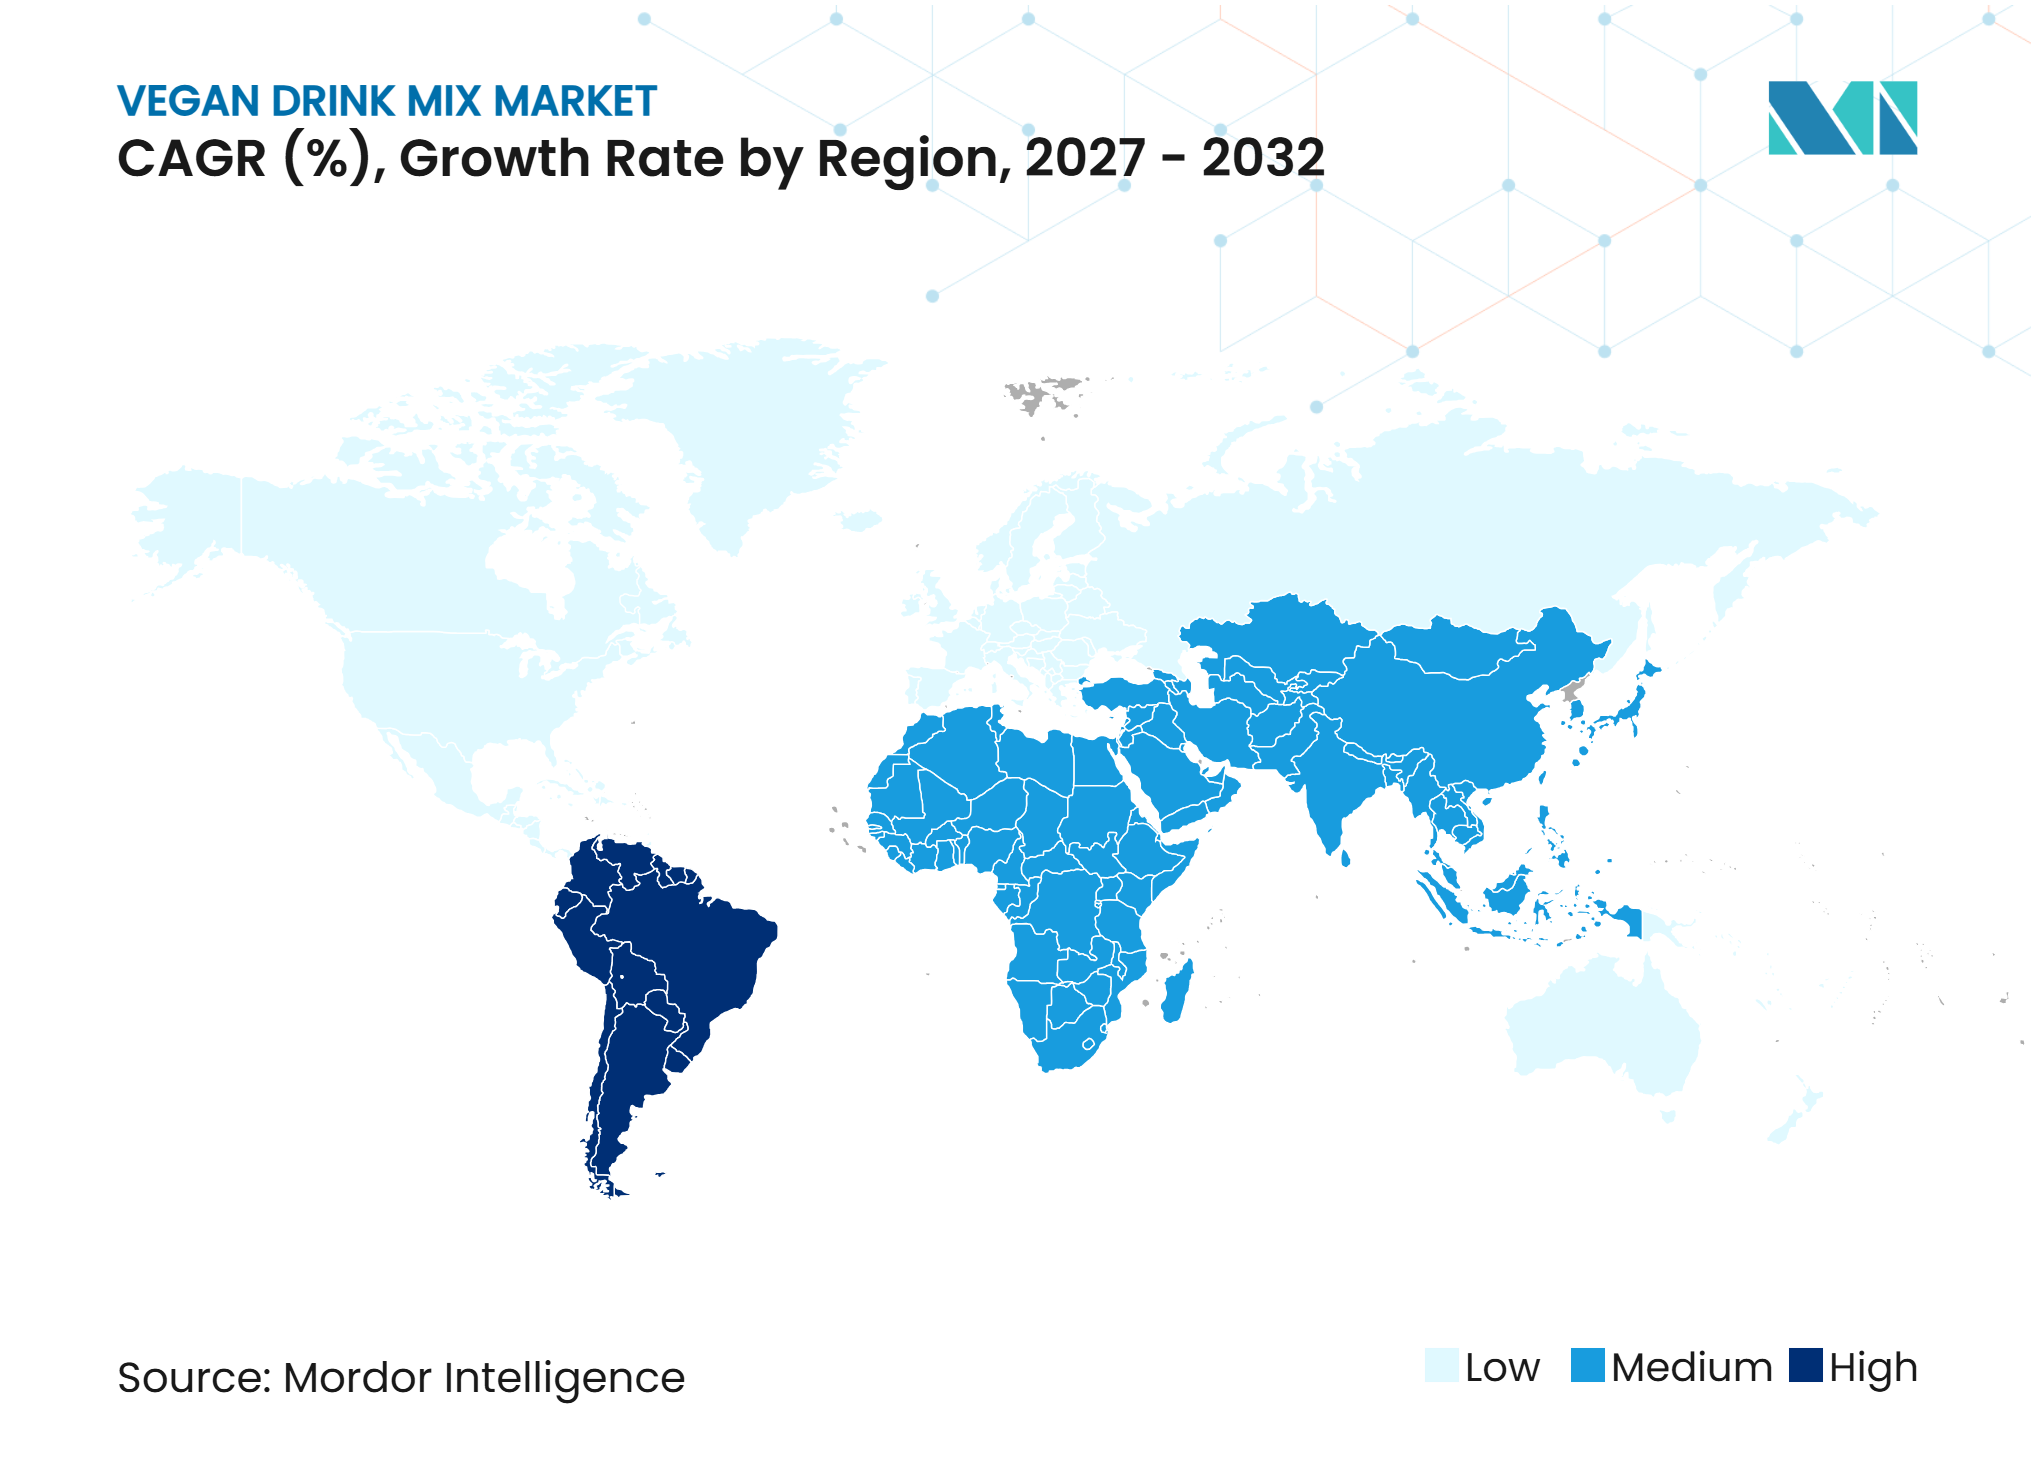
| Mercado de Crescimento Mais Rápido | América Latina |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Mistura de Bebidas Veganas por Mordor Intelligence
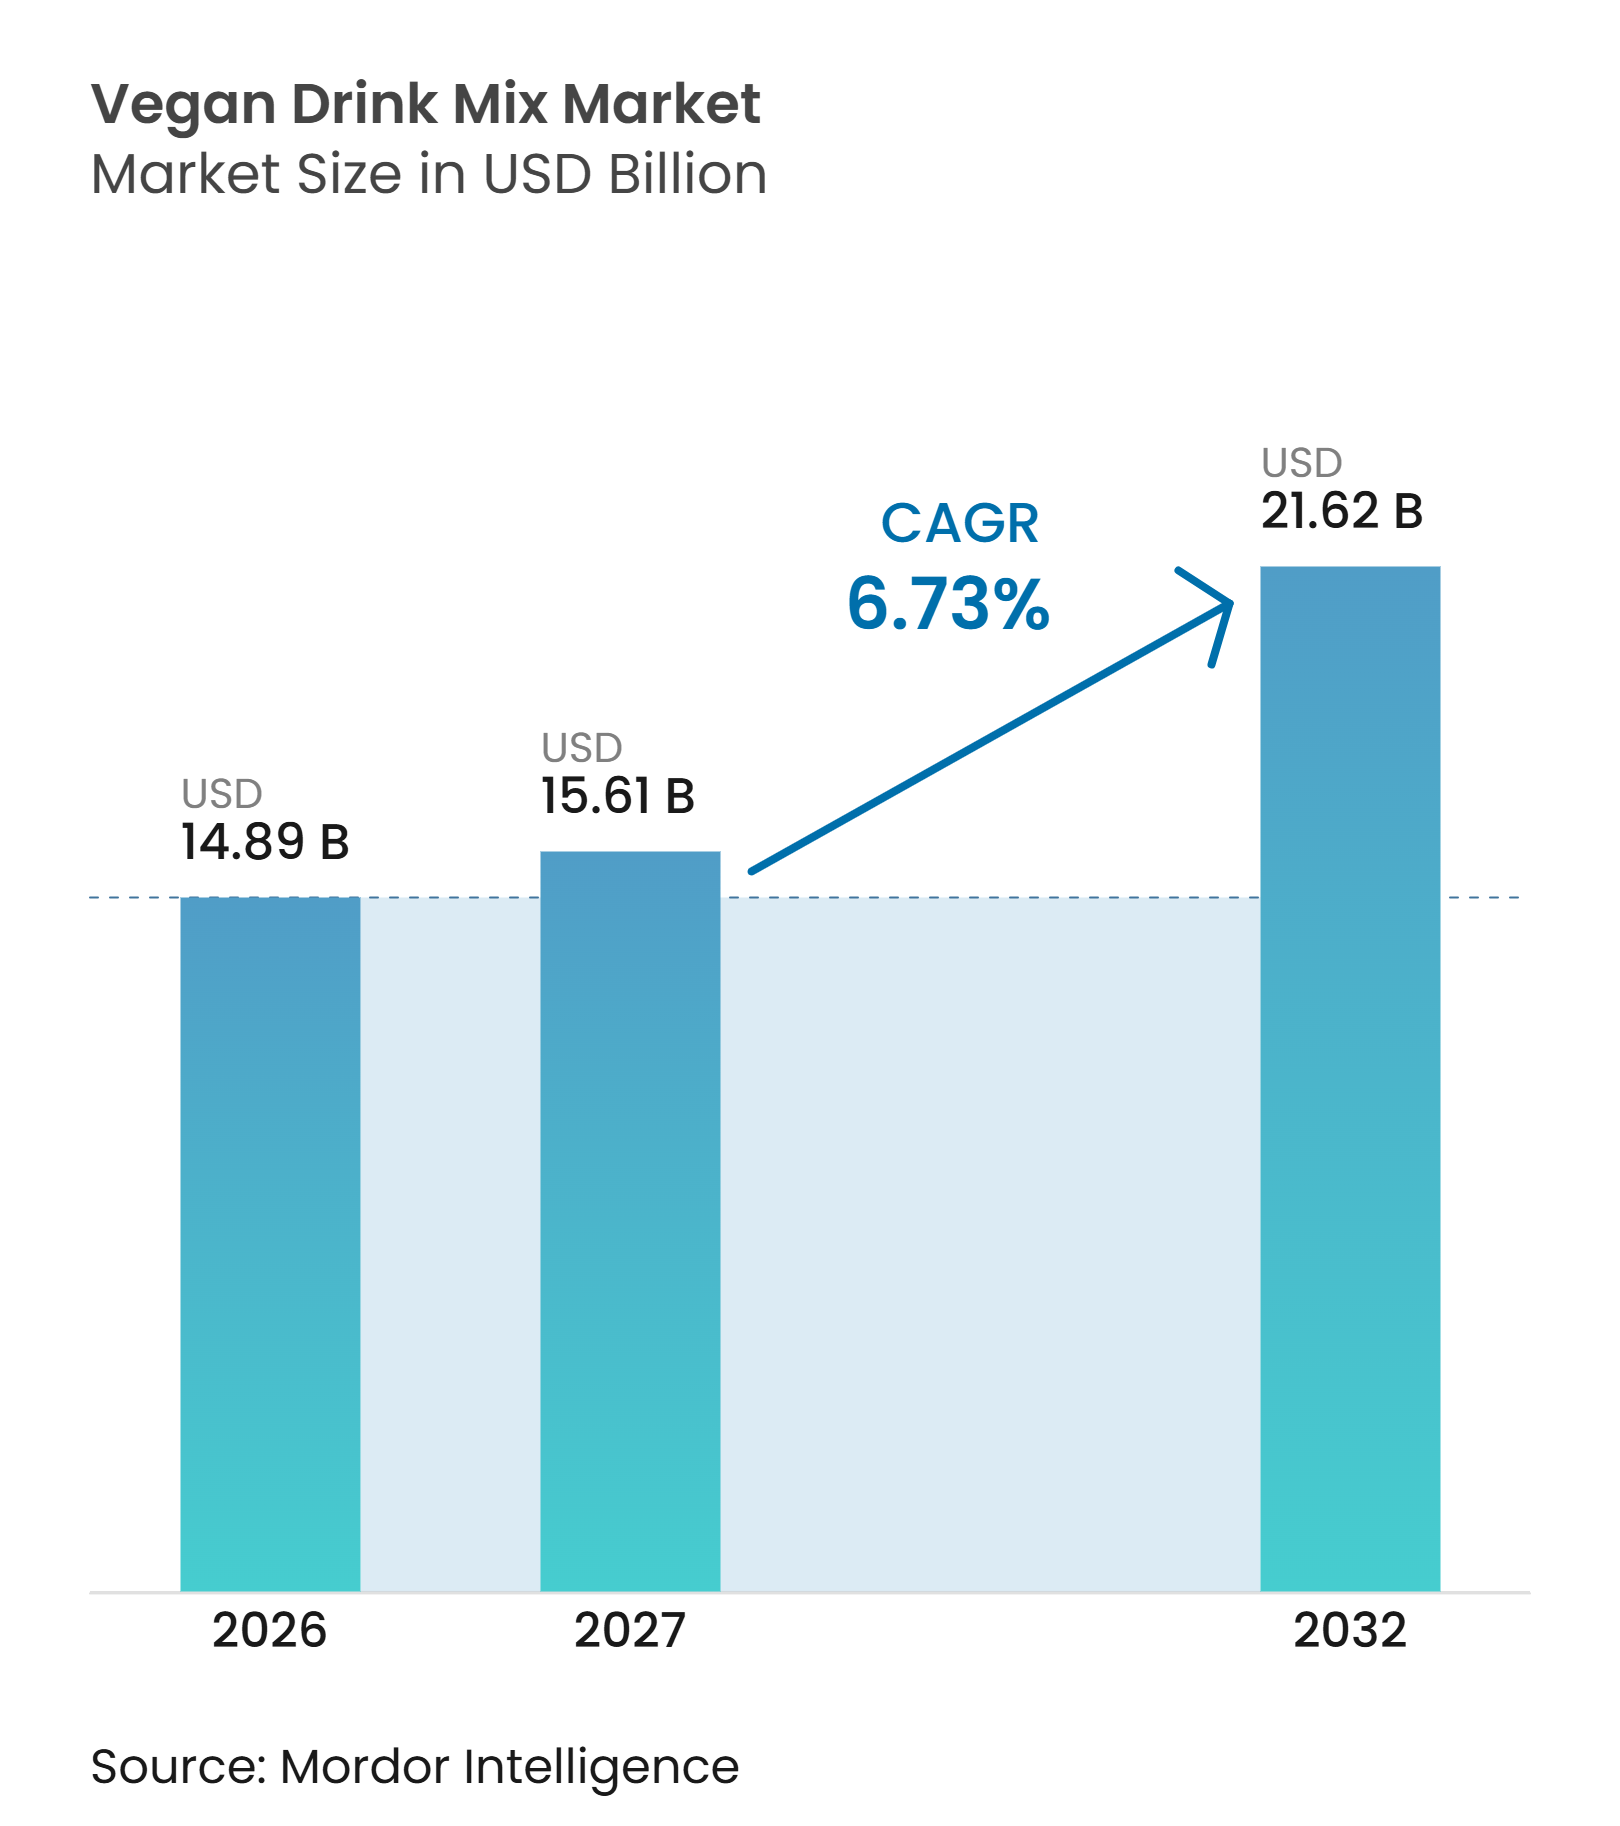
O tamanho do mercado de mistura de bebidas veganas deve crescer de 14,89 bilhões de USD em 2026 para 15,61 bilhões de USD em 2027 e está previsto para atingir 21,62 bilhões de USD até 2032, a um CAGR de 6,73% no período de 2027 a 2032. A demanda está crescendo além da nutrição esportiva, à medida que os consumidores utilizam cada vez mais bebidas em pó no café da manhã, entre as refeições e após os exercícios. A categoria se beneficia da conveniência dos formatos estáveis em prateleira e de sua capacidade de fornecer proteína concentrada em pequenas porções. O desenvolvimento de produtos enfatiza cada vez mais a melhoria do sabor, a textura mais suave e as formulações que apoiam o bem-estar diário, e não apenas o desempenho atlético. Marcas com ampla distribuição no varejo, comunicação clara dos ingredientes e controles de qualidade confiáveis estão melhor posicionadas para converter compradores de primeira viagem em clientes recorrentes. O mercado também permite que os fornecedores atendam às diversas necessidades dos consumidores por meio de produtos sem sabor e com sabor, bem como misturas de bebidas voltadas para o bem-estar.
Principais Conclusões do Relatório
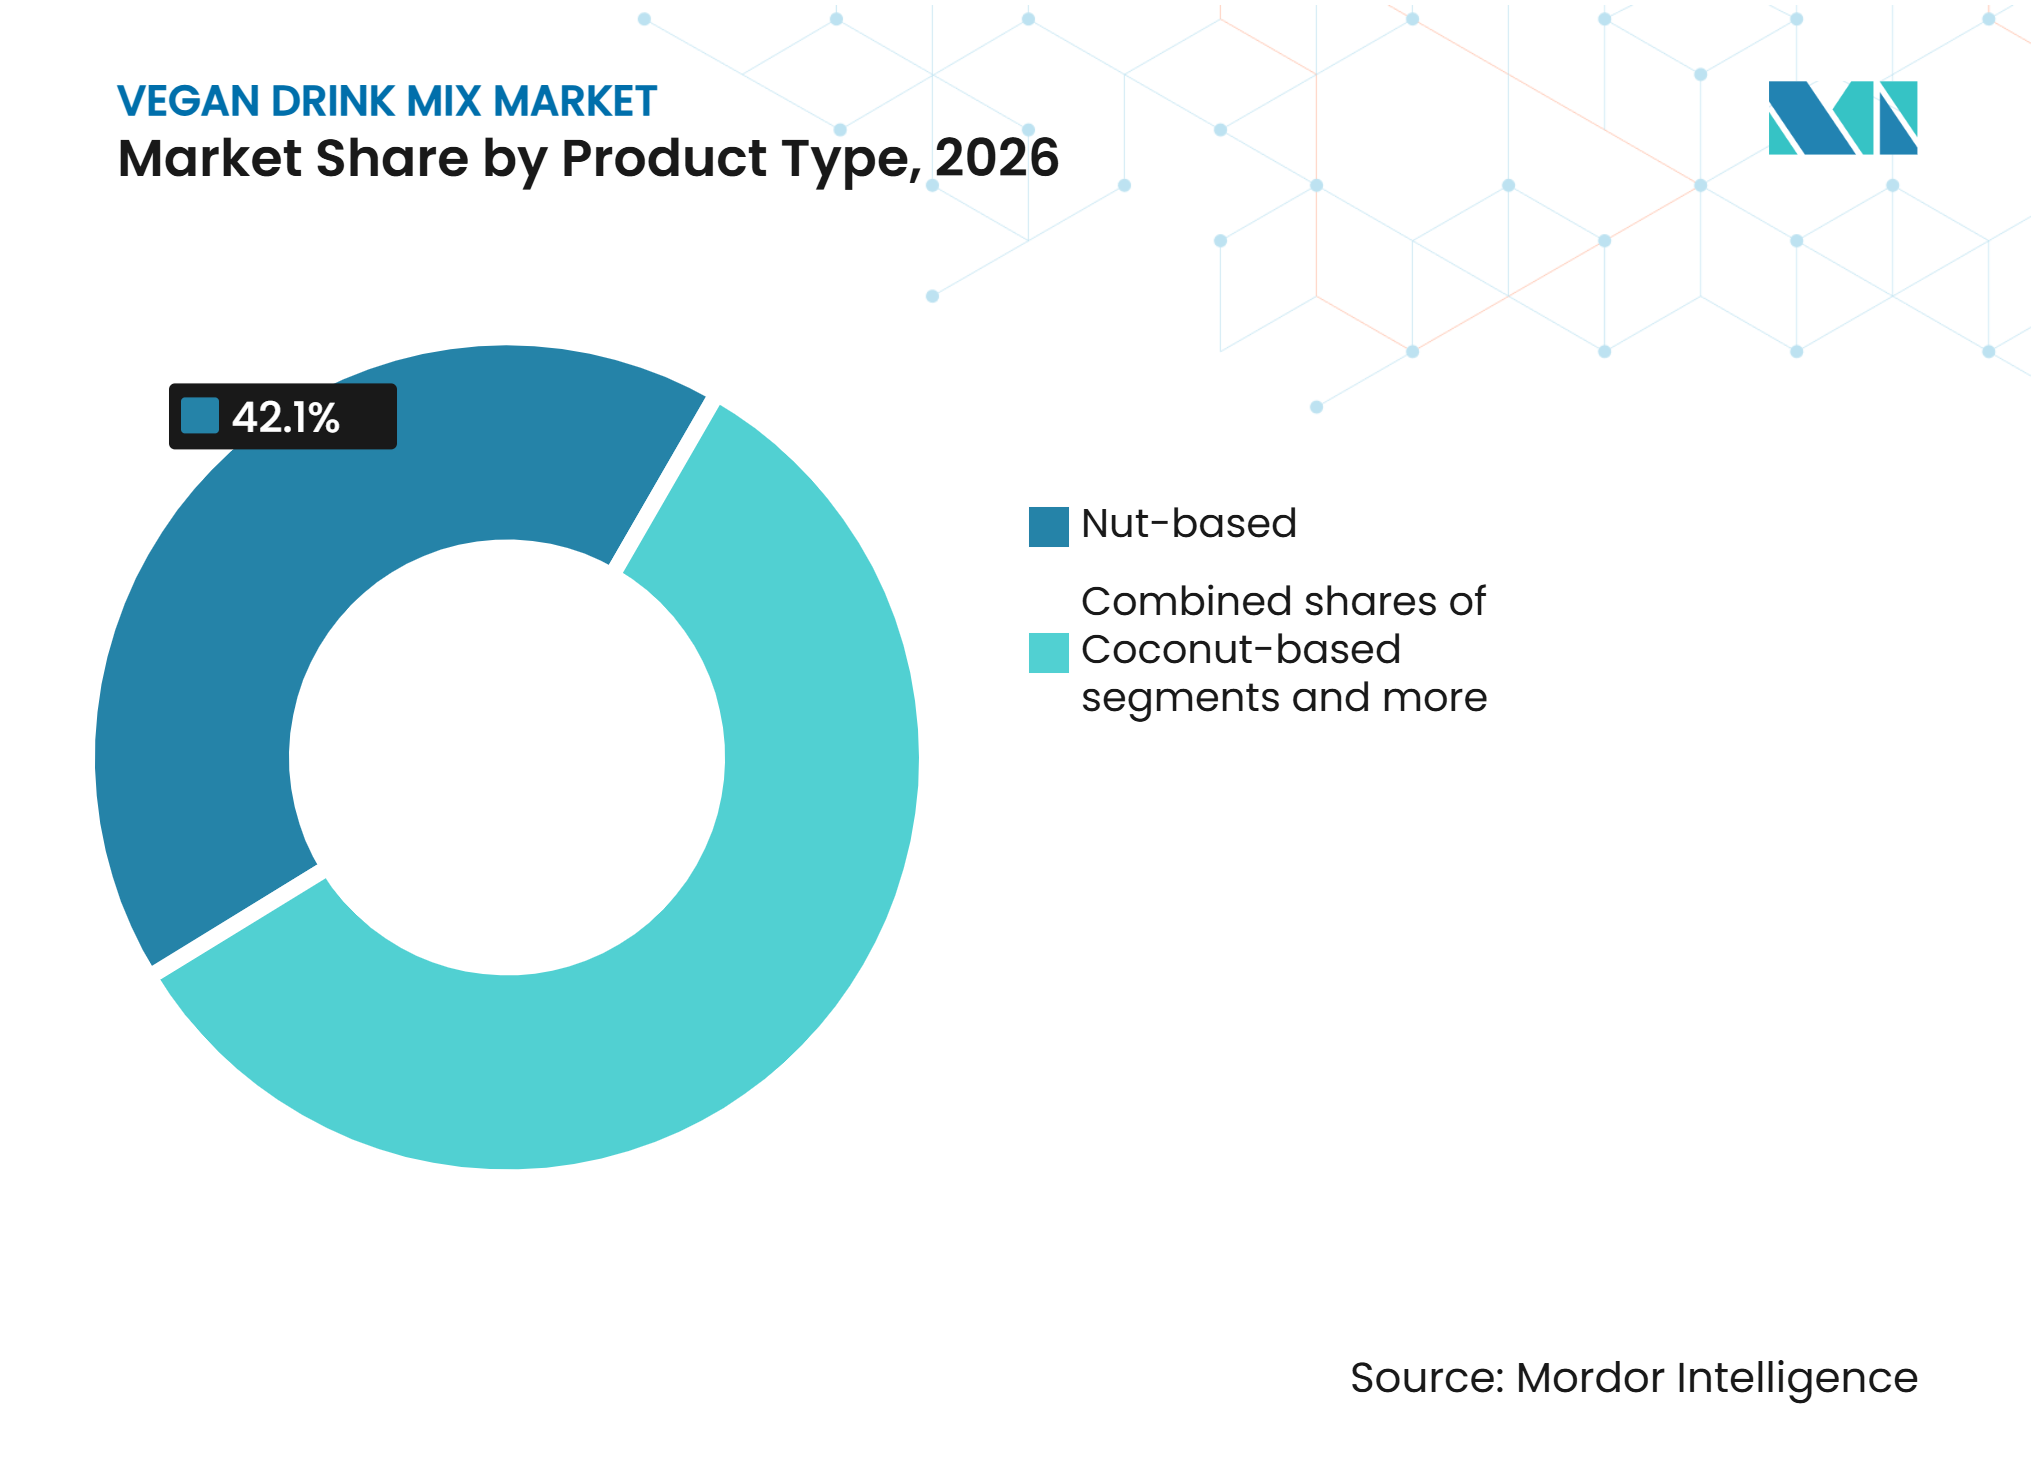
- Por tipo de produto, os produtos à base de nozes detinham 42,11% da participação do mercado de mistura de bebidas veganas em 2026, enquanto os à base de coco devem se expandir a um CAGR de 7,14% até 2032.
- Por categoria, os convencionais representavam 87,21% do tamanho do mercado de mistura de bebidas veganas em 2026, enquanto os orgânicos devem se expandir a um CAGR de 7,23% até 2032.
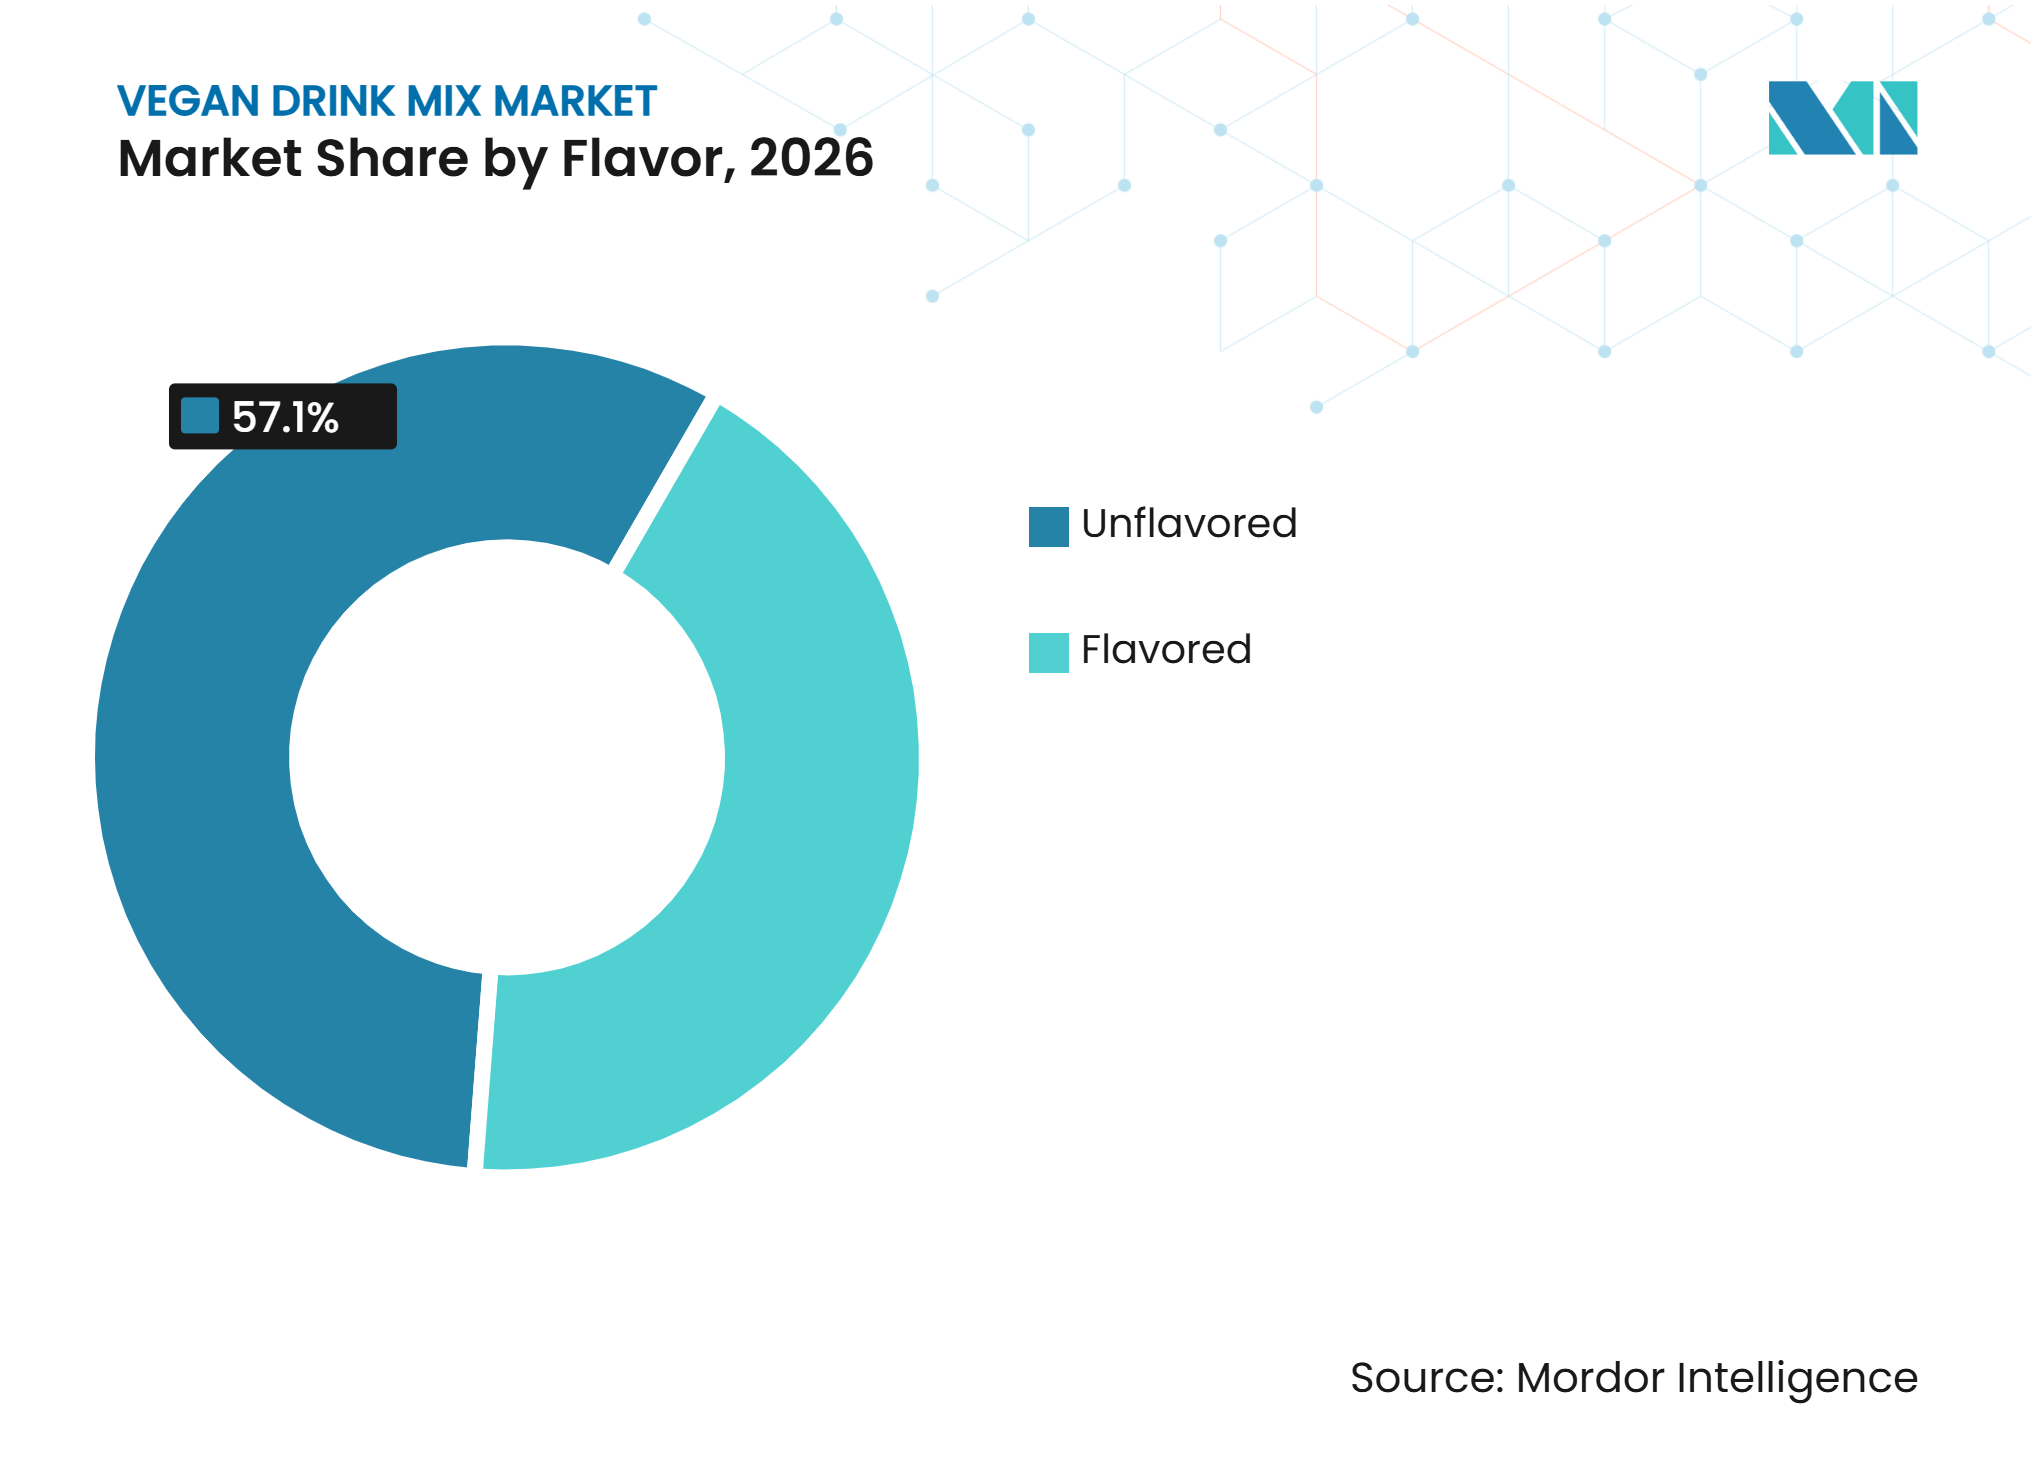
- Por sabor, os sem sabor detinham 57,14% da participação do mercado de mistura de bebidas veganas em 2026, enquanto os com sabor devem se expandir a um CAGR de 11,12% até 2032.
- Por tipo de embalagem, os sachês representavam 44,14% do mercado de mistura de bebidas veganas em 2026, enquanto os pouches devem se expandir a um CAGR de 7,17% até 2032.
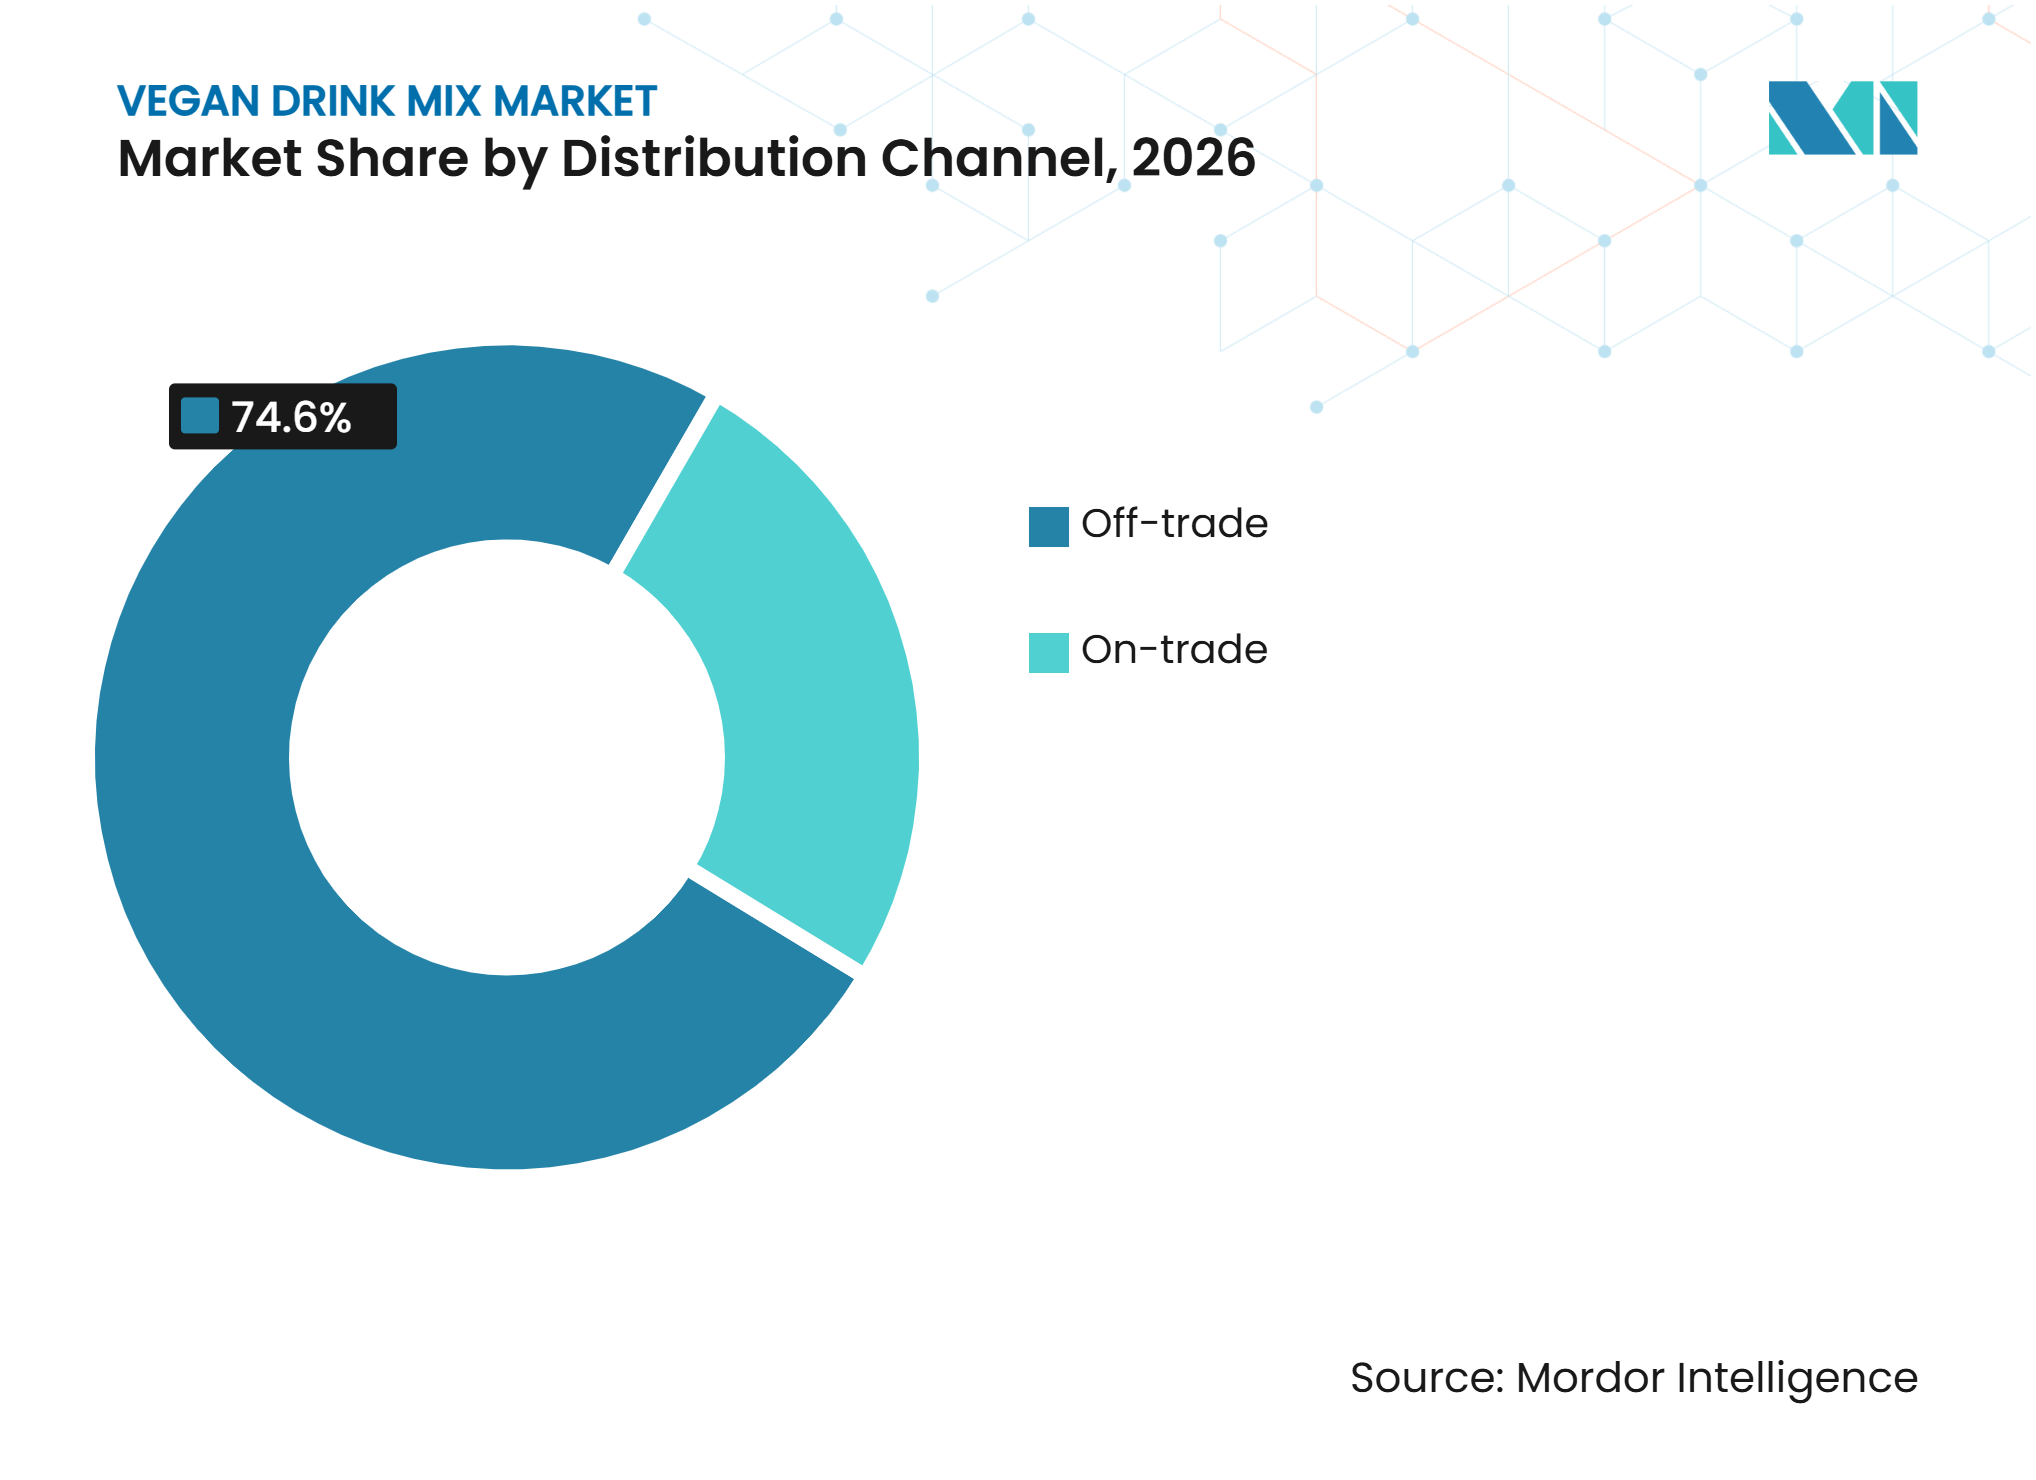
- Por canal de distribuição, o off-trade detinha 74,65% do mercado de mistura de bebidas veganas em 2026, enquanto o on-trade deve se expandir a um CAGR de 9,14% até 2032.
- Por geografia, a América do Norte detinha 38,12% do mercado de mistura de bebidas veganas em 2026, enquanto a América do Sul deve se expandir a um CAGR de 8,11% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto | |
|---|---|---|---|---|
| Expansão das preferências alimentares à base de plantas | +1.5% | Global | Longo prazo (≥ 4 anos) | |
| Demanda por proteínas convenientes e soluções de refeições | +1.2% | América do Norte e Europa | Médio prazo (2 a 4 anos) | |
| Crescimento das formulações de hidratação funcional e bem-estar | +1.0% | Global, liderado pela América do Norte | Médio prazo (2 a 4 anos) | |
| Expansão das ofertas de bebidas à base de plantas nos serviços de alimentação | +0.9% | Europa, Ásia-Pacífico, com expansão para a América do Norte | Curto prazo (≤ 2 anos) | |
| Crescente variedade de fontes vegetais | +0.8% | Ásia-Pacífico e Global | Longo prazo (≥ 4 anos) | |
| Inovação de produtos em sabores e formatos de bebidas | +1.0% | América do Norte e Global | Curto prazo (≤ 2 anos) | |
| Fonte: Mordor Intelligence | ||||
Expansão das Preferências Alimentares à Base de Plantas
A crescente preferência por dietas à base de plantas está impulsionando a demanda, à medida que os consumidores buscam cada vez mais alternativas às bebidas convencionais à base de laticínios. A adoção crescente de estilos de vida veganos e flexitarianos está incentivando os consumidores a incorporar produtos à base de plantas em suas dietas diárias. As misturas de bebidas em pó oferecem conveniência por meio de fácil armazenamento, preparo e flexibilidade de porções, apoiando seu uso em diversas ocasiões de consumo. Além do preparo de bebidas, os consumidores podem utilizar esses produtos em smoothies, café, refeições e lanches, ampliando suas aplicações funcionais. O foco crescente dos consumidores em proteínas vegetais e valor nutricional está criando ainda mais oportunidades de mercado. À medida que a concorrência se intensifica, os fabricantes estão se concentrando em sabor, transparência nutricional e formulações adaptadas a requisitos dietéticos específicos para diferenciar seus produtos.
Demanda por Proteínas Convenientes e Soluções de Refeições
A demanda por proteínas convenientes e soluções de refeições está impulsionando o crescimento do mercado, à medida que os consumidores buscam opções nutricionais flexíveis para estilos de vida agitados. Por exemplo, em janeiro de 2026, a pesquisa de Alimentação e Saúde do Conselho Internacional de Informação Alimentar relatou que 52% dos americanos consideravam a conveniência um fator impactante em suas decisões de compra de alimentos e bebidas, enquanto 70% relataram tentar consumir proteínas[1]. Os formatos em pó permitem o preparo rápido para o café da manhã, lanches, smoothies e rotinas pós-treino. Sachês de dose única e pouches reseláveis também melhoram a portabilidade, o controle de porções e a conveniência de armazenamento. Os fabricantes estão, portanto, focando em tamanhos de embalagem práticos, sabores atrativos e formatos de fácil preparo para incentivar o consumo regular.
Crescimento das Formulações de Hidratação Funcional e Bem-Estar
A crescente demanda por formulações de hidratação funcional e bem-estar está impulsionando o crescimento no mercado de mistura de bebidas veganas, à medida que os consumidores buscam cada vez mais bebidas à base de plantas que ofereçam benefícios além da nutrição básica. Por exemplo, em julho de 2025, de acordo com a pesquisa do Conselho Internacional de Informação Alimentar (IFIC), 70% dos americanos estavam tentando aumentar sua ingestão de proteínas, enquanto 35% relataram tê-lo feito no ano anterior [2]. Os consumidores também associaram as proteínas a benefícios como energia, bem-estar geral e saúde digestiva. Refletindo essa demanda, a Skratch Labs lançou sua Mistura de Bebida Esportiva de Recuperação Latte de Leite de Aveia Vegana em janeiro de 2025, combinando carboidratos, proteínas, eletrólitos, aminoácidos e probióticos para apoiar a recuperação pós-exercício e a saúde digestiva. Tais inovações de produtos destacam os esforços dos fabricantes para desenvolver misturas de bebidas veganas multifuncionais que atendam aos requisitos nutricionais, de condicionamento físico e de bem-estar.
Expansão das Ofertas de Bebidas à Base de Plantas nos Serviços de Alimentação
A expansão das ofertas de bebidas veganas nos canais de serviços de alimentação está criando oportunidades de mercado ao aumentar a disponibilidade de bebidas à base de plantas em cafés, cafeterias, restaurantes, hotéis, locais de trabalho e outros ambientes fora do lar. Por exemplo, em 2025, de acordo com o Good Food Institute, o leite à base de plantas representou 13% da categoria de leite para serviços de alimentação nos EUA por volume, acima de 12% em 2024, enquanto as vendas em dólares aumentaram 16%. O creme à base de plantas representou 28% da categoria de creme para serviços de alimentação por volume, impulsionado pela demanda em aplicações de café e chá [3]. À medida que a demanda nos serviços de alimentação se expande, os fornecedores com qualidade consistente, produção confiável, conformidade com segurança alimentar e rastreabilidade de ingredientes estão bem posicionados para apoiar a adoção de bebidas veganas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desafios para alcançar o sabor e a textura desejados | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Custos mais elevados de formulação e certificação | -0.6% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Volatilidade e concentração no fornecimento de ingredientes | -0.5% | Ásia-Pacífico central e América Latina | Longo prazo (≥ 4 anos) |
| Complexidade regulatória em torno de alegações funcionais e nutricionais | -0.4% | América do Norte e União Europeia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Desafios para Alcançar o Sabor e a Textura Desejados
Os desafios para alcançar o sabor e a textura desejados continuam sendo uma restrição importante no mercado de mistura de bebidas veganas, pois atributos sensoriais indesejáveis podem reduzir a aceitação do consumidor e as compras repetidas. As proteínas à base de plantas, incluindo proteínas de ervilha, grãos e leguminosas, podem conferir sabores terrosos ou amargos e levar à aspereza, formação de grumos e sedimentação, especialmente em concentrações mais elevadas de proteínas. Abordar esses desafios geralmente requer ajustes de formulação que aumentam a complexidade e os custos do desenvolvimento de produtos. Esses esforços de reformulação ressaltam a necessidade contínua de os fabricantes melhorarem o desempenho sensorial enquanto mantêm os perfis nutricionais. As empresas que otimizam o sabor, a textura e a dispersibilidade por meio de formulações aprimoradas podem reduzir a insatisfação do consumidor e fortalecer a aceitação do produto.
Custos Mais Elevados de Formulação e Certificação
Os custos mais elevados de formulação e certificação podem restringir o crescimento do mercado ao aumentar as despesas com desenvolvimento de produtos, testes, garantia de qualidade e conformidade regulatória. Os fabricantes que oferecem produtos com rótulo limpo, orgânicos, sem alérgenos ou outros produtos especializados podem exigir verificação adicional de ingredientes, testes de lotes, documentação e certificação. Esses requisitos aumentam a complexidade operacional e criam maiores pressões de custo para fabricantes menores com recursos limitados. Os desenvolvimentos regulatórios também exigem que as empresas garantam que os nomes dos produtos, as informações nutricionais, as alegações de ingredientes e o posicionamento de bem-estar sejam precisos e transparentes. Consequentemente, os fabricantes devem investir continuamente em formulação, testes, documentação e atividades de conformidade, aumentando os custos gerais dos produtos e potencialmente afetando a competitividade de preços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Produtos à Base de Nozes Lideram Enquanto os Produtos à Base de Coco Crescem Mais RapidamenteOs produtos à base de nozes detinham 42,11% da participação do mercado de mistura de bebidas veganas em 2026. Esses ingredientes oferecem versatilidade na formulação de produtos e podem ser incorporados em uma ampla gama de aplicações, incluindo bebidas para o café da manhã, smoothies, shakes proteicos, produtos de panificação, sobremesas e outras receitas à base de plantas. Sua textura cremosa e compatibilidade com vários ingredientes permitem que os fabricantes desenvolvam produtos adequados a diversas preferências de sabor e ocasiões de consumo. As formulações à base de nozes também oferecem oportunidades para incorporar ingredientes adicionais, como proteínas vegetais, vitaminas, minerais e fibras alimentares, para aprimorar o perfil nutricional dos produtos acabados. Além disso, sua presença estabelecida nas categorias de leite à base de plantas e alternativas a laticínios apoia a aceitação do consumidor e incentiva os fabricantes a expandir seus portfólios de misturas de bebidas veganas à base de nozes.
As misturas de bebidas veganas à base de coco devem se expandir a um CAGR de 7,14% até 2032. Espera-se que apresentem crescimento constante, apoiado por sua textura cremosa, sabor suave e adequação para formulações de bebidas focadas em hidratação e alternativas a laticínios. Os ingredientes de coco proporcionam riqueza natural e melhoram a sensação na boca das bebidas acabadas, tornando-os adequados para smoothies, bebidas para o café da manhã, shakes e outras preparações à base de plantas. Sua versatilidade também permite que os fabricantes desenvolvam produtos com diferentes combinações de sabores e perfis nutricionais, atendendo a diversas preferências dos consumidores. Além disso, as formulações à base de coco oferecem oportunidades para o desenvolvimento de produtos premium, incorporando proteínas vegetais, vitaminas, minerais e outros ingredientes funcionais. O crescente interesse em bebidas sem laticínios e em diversas formulações à base de plantas está apoiando ainda mais sua adoção em aplicações de varejo e bebidas especializadas.



Por Categoria:
Produtos Convencionais Dominam Enquanto os Produtos Orgânicos Crescem Mais RapidamenteOs convencionais representavam 87,11% do mercado de mistura de bebidas veganas em 2026, mantendo sua posição como categoria dominante. A ampla disponibilidade no varejo, os preços acessíveis e o uso estabelecido em rotinas diárias de proteínas e nutrição apoiam sua participação líder. Esses produtos atendem a diversas ocasiões de consumo, incluindo café da manhã, nutrição pós-exercício e suplementação entre refeições. A disponibilidade em sabores familiares, tamanhos de porção e formatos de embalagem impulsiona ainda mais a adoção generalizada pelos consumidores. Os fabricantes competem principalmente em sabor, teor de proteínas, preços, variedade de produtos e disponibilidade consistente. Consequentemente, os produtos convencionais continuam a formar a base de volume central do mercado de mistura de bebidas veganas.
Os orgânicos devem crescer a um CAGR de 7,23% até 2032, impulsionados pelo crescente interesse dos consumidores em fornecimento certificado de ingredientes, rastreabilidade e formulações reconhecíveis. O posicionamento orgânico permite que os fabricantes diferenciem seus produtos e apoiem preços premium entre os consumidores que priorizam atributos orgânicos e de rótulo limpo. Os produtos orgânicos se beneficiam de fornecimento bem gerenciado de matérias-primas, testes de qualidade, documentação transparente e práticas de certificação, enquanto as melhorias contínuas de formulação permitem que ofereçam sabor, textura, valor nutricional e preparo conveniente atrativos. À medida que os fabricantes aprimoram a certificação, a transparência dos ingredientes e a qualidade dos produtos, os pós de bebidas orgânicos estão bem posicionados para capturar a crescente demanda por produtos de nutrição vegana premium.
Por Sabor:
Formatos Sem Sabor Mantêm o Volume Enquanto os Produtos Com Sabor Impulsionam a ExpansãoOs sem sabor detinham 57,14% em 2026, impulsionados por sua versatilidade em smoothies, aveia, receitas e alimentos preparados. Seu perfil de sabor neutro permite que os consumidores personalizem a doçura, ajustem as preferências de sabor e combinem o pó com diferentes ingredientes sem alterar significativamente o sabor da preparação final. Esses produtos também podem ser incorporados em aplicações de panificação, sobremesas, shakes proteicos e outras preparações caseiras de alimentos e bebidas. Sua flexibilidade os torna adequados para consumidores que buscam ingredientes multiuso que possam ser utilizados em diferentes refeições e ocasiões de consumo. Além disso, as formulações sem sabor permitem que os fabricantes desenvolvam produtos com proteínas vegetais adicionadas, vitaminas, minerais e outros ingredientes funcionais, mantendo um perfil de sabor neutro.
Os com sabor devem se expandir a um CAGR de 11,12% até 2032, à medida que os consumidores buscam experiências de consumo de proteínas mais agradáveis e variadas. As misturas de bebidas veganas com sabor devem apresentar forte crescimento, impulsionadas pelo crescente interesse dos consumidores em experiências de bebidas à base de plantas mais agradáveis e variadas. A disponibilidade de diferentes opções de sabor, incluindo chocolate, baunilha, frutas vermelhas, frutas tropicais e outros perfis populares, permite que os fabricantes atendam a diversas preferências de sabor e ocasiões de consumo. Essas formulações podem ser usadas em smoothies, shakes proteicos, bebidas para o café da manhã e outras bebidas preparadas, tornando-as adequadas para o consumo diário conveniente. A inovação em sabores também permite que os fabricantes introduzam ofertas de produtos diferenciadas, combinem múltiplos ingredientes e desenvolvam formulações alinhadas com as preferências regionais e as tendências emergentes dos consumidores.

Por Tipo de Embalagem:
Sachês Apoiam a Experimentação Enquanto os Pouches Constroem a Compra RepetidaOs sachês detinham 44,14% da participação do mercado de mistura de bebidas veganas em 2026. Sua embalagem compacta permite que os consumidores carreguem e preparem bebidas em casa, no trabalho, na academia e durante viagens, apoiando o consumo em diversas ocasiões. Os sachês também fornecem porções pré-medidas, ajudando os consumidores a controlar os tamanhos das porções e preparar bebidas sem equipamentos de medição adicionais. Sua estrutura leve, fácil manuseio e armazenamento eficiente em espaço os tornam adequados para prateleiras de varejo, distribuição online e consumo em movimento. Além disso, a embalagem em sachê permite que os fabricantes ofereçam diferentes sabores, formulações e tamanhos de embalagem a preços acessíveis, incentivando a experimentação de produtos e as compras repetidas. Essas características apoiam a adoção de sachês entre os consumidores que buscam opções de bebidas veganas convenientes e com porções controladas.
Os pouches devem registrar um CAGR de 7,17% até 2032, posicionando-os como um formato de crescimento importante. Ao contrário dos sachês, que principalmente apoiam o uso de dose única e a experimentação de produtos, os pouches permitem que os consumidores armazenem e usem o produto em múltiplas ocasiões. Seu design resselável ajuda a manter a frescura do produto, simplifica o armazenamento e permite acesso conveniente entre os usos. Os pouches também são adequados para consumo em casa, no trabalho e durante viagens, atraindo consumidores que incorporam regularmente misturas de bebidas veganas em suas dietas. Além disso, seu maior espaço de embalagem permite que os fabricantes comuniquem detalhes de ingredientes, informações nutricionais, certificações, instruções de preparo e opções de sabor de forma mais eficaz. A disponibilidade de diferentes tamanhos e formatos de pouches também permite que os fabricantes atendam a requisitos de consumo variados, desde usuários individuais até domicílios.
Por Canal de Distribuição:
O Off-Trade Permanece Maior Enquanto o Varejo Online Ganha AlcanceO off-trade detinha 74,65% da participação do mercado de mistura de bebidas veganas em 2026. Esses canais permitem que os consumidores comparem diferentes marcas, ingredientes, sabores, composições nutricionais e formatos de embalagem antes de tomar decisões de compra. Supermercados e hipermercados proporcionam visibilidade do produto por meio de seções dedicadas a alimentos saudáveis e veganos, enquanto os varejistas especializados atendem a consumidores que buscam formulações dietéticas e nutricionais específicas. As plataformas online apoiam ainda mais a acessibilidade ao mercado, oferecendo uma seleção mais ampla de produtos, entrega conveniente em domicílio, opções de assinatura e acesso a marcas de nicho. Além disso, a disponibilidade de misturas de bebidas veganas em diferentes tamanhos de embalagem e faixas de preço nos canais de varejo apoia as compras domésticas e o consumo repetido.
O on-trade deve se expandir a um CAGR de 9,14% até 2032. Esses pontos de venda proporcionam aos consumidores acesso conveniente a smoothies, shakes e outras bebidas recém-preparadas feitas com misturas de bebidas veganas. A crescente inclusão de opções à base de plantas nos cardápios de bebidas também permite que os operadores de serviços de alimentação atendam a consumidores que buscam alternativas sem laticínios e bebidas nutricionais personalizadas. Além disso, os canais on-trade oferecem oportunidades para os consumidores explorarem diferentes sabores, ingredientes e combinações de produtos antes de adquirir produtos embalados para consumo doméstico. As parcerias entre fabricantes de misturas de bebidas veganas e operadores de serviços de alimentação podem ainda apoiar a visibilidade do produto e incentivar uma adoção mais ampla em aplicações comerciais de bebidas.
Análise Geográfica
América do Norte
A América do Norte detinha 38,12% da participação do mercado de mistura de bebidas veganas em 2026. A região se beneficia de uma grande base de consumidores de suplementos, varejistas naturais e especializados e marcas diretas ao consumidor. Os serviços de alimentação dos Estados Unidos servem como um canal importante para a exposição de produtos, enquanto a eliminação das sobretaxas em bebidas à base de plantas nas redes de café melhorou a acessibilidade de preços e incentivou o consumo repetido. Esses desenvolvimentos apoiam uma maior familiaridade dos consumidores com formatos de bebidas sem laticínios e à base de plantas. O Canadá oferece oportunidades de crescimento por meio de varejistas de clube e mercearias especializadas, enquanto o México apresenta oportunidades emergentes apoiadas pela urbanização e pelo aumento do poder de compra. Além disso, os requisitos de fiscalização orgânica do Departamento de Agricultura dos Estados Unidos enfatizam a rastreabilidade e a conformidade da cadeia de suprimentos, apoiando a importância do fornecimento transparente para formulações orgânicas em toda a região.
América do Sul
A América do Sul deve se expandir a um CAGR de 8,11% até 2032. O Brasil representa o maior mercado regional, apoiado pela crescente demanda por alternativas de leite à base de plantas e pelo crescente interesse dos consumidores em diversas opções de ingredientes. A crescente popularidade das formulações sem soja reflete a aceitação dos consumidores de alternativas à base de nozes, aveia e coco ao lado dos produtos tradicionais de soja. O interesse dos consumidores em bebidas à base de plantas enriquecidas com proteínas também cria oportunidades para os fabricantes desenvolverem formulações que enfatizem o valor nutricional, o sabor e o consumo diário. As marcas podem fortalecer a adoção no mercado posicionando produtos totalmente veganos em torno de sabores atrativos, benefícios nutricionais e preparo conveniente de bebidas. Argentina, Colômbia, Chile e Peru apresentam oportunidades emergentes, apoiadas pela demanda dos consumidores urbanos e pela expansão dos canais de varejo modernos.
Europa, Ásia-Pacífico e Oriente Médio e África
A Europa representa um mercado maduro para misturas para bebidas veganas, apoiado pela adoção consolidada de bebidas à base vegana em canais de varejo, cafés e foodservice. Alemanha, Reino Unido, França e Países Baixos oferecem oportunidades premium para formulações orgânicas e funcionais, enquanto o crescente interesse dos consumidores por bebidas à base de coco impulsiona a diversificação de produtos. A Ásia-Pacífico apresenta oportunidades de demanda variadas, com o Japão apoiando bebidas funcionais premium e a Coreia do Sul expandindo a adoção de produtos à base vegana nos canais de café. Índia, Indonésia e Tailândia oferecem potencial de crescimento emergente entre consumidores urbanos e preocupados com a saúde. O Oriente Médio e a África apresentam oportunidades de longo prazo por meio de formulações conformes com o halal, varejo de saúde premium nos Emirados Árabes Unidos e na Arábia Saudita, e uma base de consumidores jovem. Os fabricantes precisam adaptar o posicionamento de produtos, certificações, preferências de ingredientes e formatos de foodservice às exigências regionais para fortalecer a adoção no mercado.
Cenário Competitivo
Concentração do Mercado
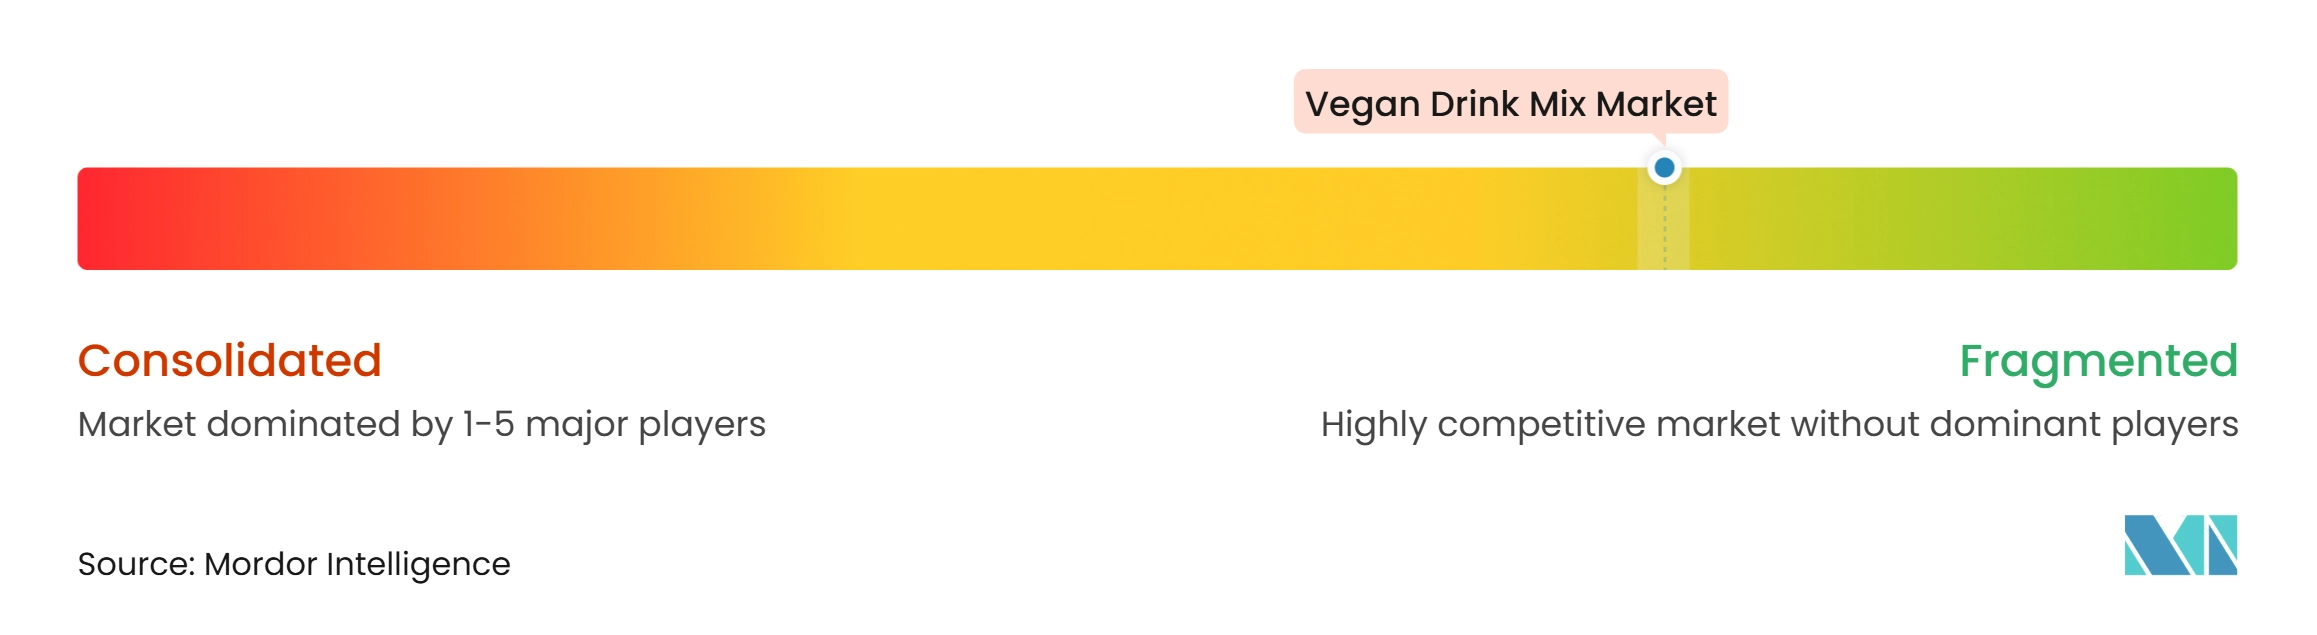
O mercado de misturas para bebidas veganas é fragmentado. O cenário competitivo inclui empresas estabelecidas com portfólios de marcas sólidos e players menores que competem por meio de formulações especializadas, canais diretos ao consumidor e posicionamento direcionado ao consumidor. As grandes empresas se beneficiam de capacidades de fabricação, redes de aquisição estabelecidas, amplos canais de distribuição e acesso a mercados de varejo em massa. Essas vantagens apoiam o desenvolvimento de produtos, a visibilidade da marca e um alcance de mercado mais amplo. As marcas independentes competem por meio de inovação de produtos, ofertas nutricionais focadas, desenvolvimento de produtos flexível e maior engajamento com os consumidores.
As empresas estão fortalecendo suas posições de mercado por meio de aquisições, investimentos na cadeia de suprimentos e estratégias de distribuição ampliadas. Essas iniciativas ajudam a ampliar os portfólios de produtos, melhorar o acesso ao mercado e fortalecer as capacidades nas categorias de bebidas orgânicas, especiais e funcionais. Uma presença equilibrada nos canais de atacado, varejo e direto ao consumidor também apoia uma maior disponibilidade de produtos e um engajamento mais próximo com os consumidores. Certificação, rastreabilidade e garantia de qualidade estão se tornando considerações competitivas importantes, incentivando as empresas a fortalecer suas práticas de fabricação e fornecimento.
A inovação de produtos é outra estratégia importante de diferenciação. Os fabricantes estão expandindo seus portfólios com formulações multifuncionais que combinam proteína à base vegana com ingredientes que apoiam energia, hidratação, saúde digestiva e bem-estar geral. As empresas também estão desenvolvendo produtos adequados a diferentes ocasiões de consumo e aplicações de foodservice, incluindo formatos de bebidas convenientes e preparações à base de café. Essas estratégias refletem a crescente importância da diferenciação de produtos, qualidade consistente de formulação, alegações de produtos críveis, distribuição confiável e adaptabilidade nos canais de varejo, online e foodservice.
Líderes do Setor de Mistura de Bebidas Veganas
-
Ritual
-
Vega (WM Partners)
-
Garden of Life (Nestlé S.A.)
-
Sunwarrior (Growve Group)
-
PlantFusion
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Misturas para Bebidas Veganas Empresas cobertas neste relatório
- Ritual
- Vega (WM Partners)
- Garden of Life (Nestlé S.A.)
- Sunwarrior (Growve Group)
- PlantFusion
- Glanbia Nutritionals (Glanbia plc)
- Nuzest
- True Nutrition
- Huel
- Amazing Grass (Glanbia plc)
- Four Sigmatic
- KOS
- ALOHA
- OWYN (The Simply Good Foods Company)
- Nutiva
- Vegan Drink Company
- Strive
- EVOLVE (PepsiCo, Inc.)
- Mighty Drinks
- Silk Foods Ceylon (Pvt) Ltd
- Satopradhan
Desenvolvimentos industriais recentes em Mercado de Misturas para Bebidas Veganas
- Fevereiro de 2026: A Alpro lançou sua linha Meal To Go de bebidas veganas para substituição de refeições na Alemanha, oferecendo 20g de proteína à base de plantas por garrafa de 500ml, juntamente com 26 vitaminas e minerais, fibras e ômega-3. As bebidas à base de soja e aveia estão disponíveis em quatro sabores e são posicionadas como opções de refeições nutricionalmente completas e convenientes para consumidores em movimento.
- Maio de 2025: A Eat Just lançou o Just One, um pó proteico vegano de ingrediente único feito de feijão-mungo, nas lojas Whole Foods Market nos EUA. O produto fornece 30g de proteína vegetal completa por porção, apoiando a demanda por produtos proteicos veganos de alto teor proteico, rótulo limpo e convenientes.
- Março de 2025: A Superfood Powder introduziu uma mistura de bebidas veganas contendo uma combinação de frutas, vegetais, frutas vermelhas e vitaminas à base de plantas. O produto está disponível em formatos convenientes de stick-pack e tem como alvo consumidores que buscam formulações nutricionais e de bem-estar à base de plantas.
Escopo do Relatório Global do Mercado de Mistura de Bebidas Veganas
O mercado de mistura de bebidas veganas compreende formulações de bebidas em pó ou secas feitas de ingredientes à base de plantas que os consumidores misturam com água ou outros líquidos para preparar bebidas prontas para consumo. O mercado é segmentado por tipo de produto, categoria, sabor, tipo de embalagem, canal de distribuição e geografia. Por tipo de produto, o mercado inclui formulações à base de nozes, grãos, coco, raízes e outras à base de plantas. Por categoria, é dividido em produtos convencionais e orgânicos. Por tipo de embalagem, o mercado inclui sachês, pouches e outros formatos. Os canais de distribuição compreendem canais on-trade e off-trade. Geograficamente, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. O relatório fornece estimativas de tamanho de mercado e previsões para cada segmento em termos de valor (USD).
Visão geral da segmentação
| À base de nozes |
| À base de grãos |
| À base de coco |
| À base de raízes |
| Outros Tipos de Produto |
| Convencional |
| Orgânico |
| Sem sabor | |
| Com sabor | Chocolate |
| Frutas | |
| Outros Sabores |
| Sachês |
| Pouches |
| Outros Tipos de Embalagem |
| On-trade | |
| Off-trade | Lojas de Conveniência |
| Supermercados e Hipermercados | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | À base de nozes | |
| À base de grãos | ||
| À base de coco | ||
| À base de raízes | ||
| Outros Tipos de Produto | ||
| Por Categoria | Convencional | |
| Orgânico | ||
| Por Sabor | Sem sabor | |
| Com sabor | Chocolate | |
| Frutas | ||
| Outros Sabores | ||
| Por Tipo de Embalagem | Sachês | |
| Pouches | ||
| Outros Tipos de Embalagem | ||
| Por Canal de Distribuição | On-trade | |
| Off-trade | Lojas de Conveniência | |
| Supermercados e Hipermercados | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de misturas para bebidas veganas?
O mercado de misturas para bebidas veganas é estimado em 14,89 bilhões de USD em 2026 e deve atingir 15,61 bilhões de USD em 2027. Espera-se que o mercado alcance 21,62 bilhões de USD até 2032, registrando um CAGR de 6,73% durante 2027–2032.
Por que as misturas de bebidas veganas com sabor estão crescendo rapidamente?
Os com sabor devem crescer a um CAGR de 11,12% até 2032. Sabores localizados, melhor mascaramento das notas de proteína vegetal e a descoberta de produtos apoiam esse crescimento.
Qual canal de vendas está crescendo mais rapidamente para o mercado de mistura de bebidas veganas?
O canal on-trade tem previsão de expansão a um CAGR de 9,14% até 2032. O canal apoia assinaturas, feedback direto e acesso mais amplo para marcas menores.
Quais são as principais barreiras para os fornecedores de mistura de bebidas veganas?
Problemas de sabor e textura, custos de certificação, volatilidade do fornecimento e o gerenciamento cuidadoso das alegações de produtos nutricionais e veganos continuam sendo barreiras importantes. Testes confiáveis, rótulos claros, fornecimento estável de ingredientes e design de receitas amigável ao consumidor podem ajudar a reduzir esses riscos.