
Taille et part du marché des mélanges de boissons véganes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 15.61 Milliards de dollars |
| Taille du Marché (2032) | 21.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.73 % |
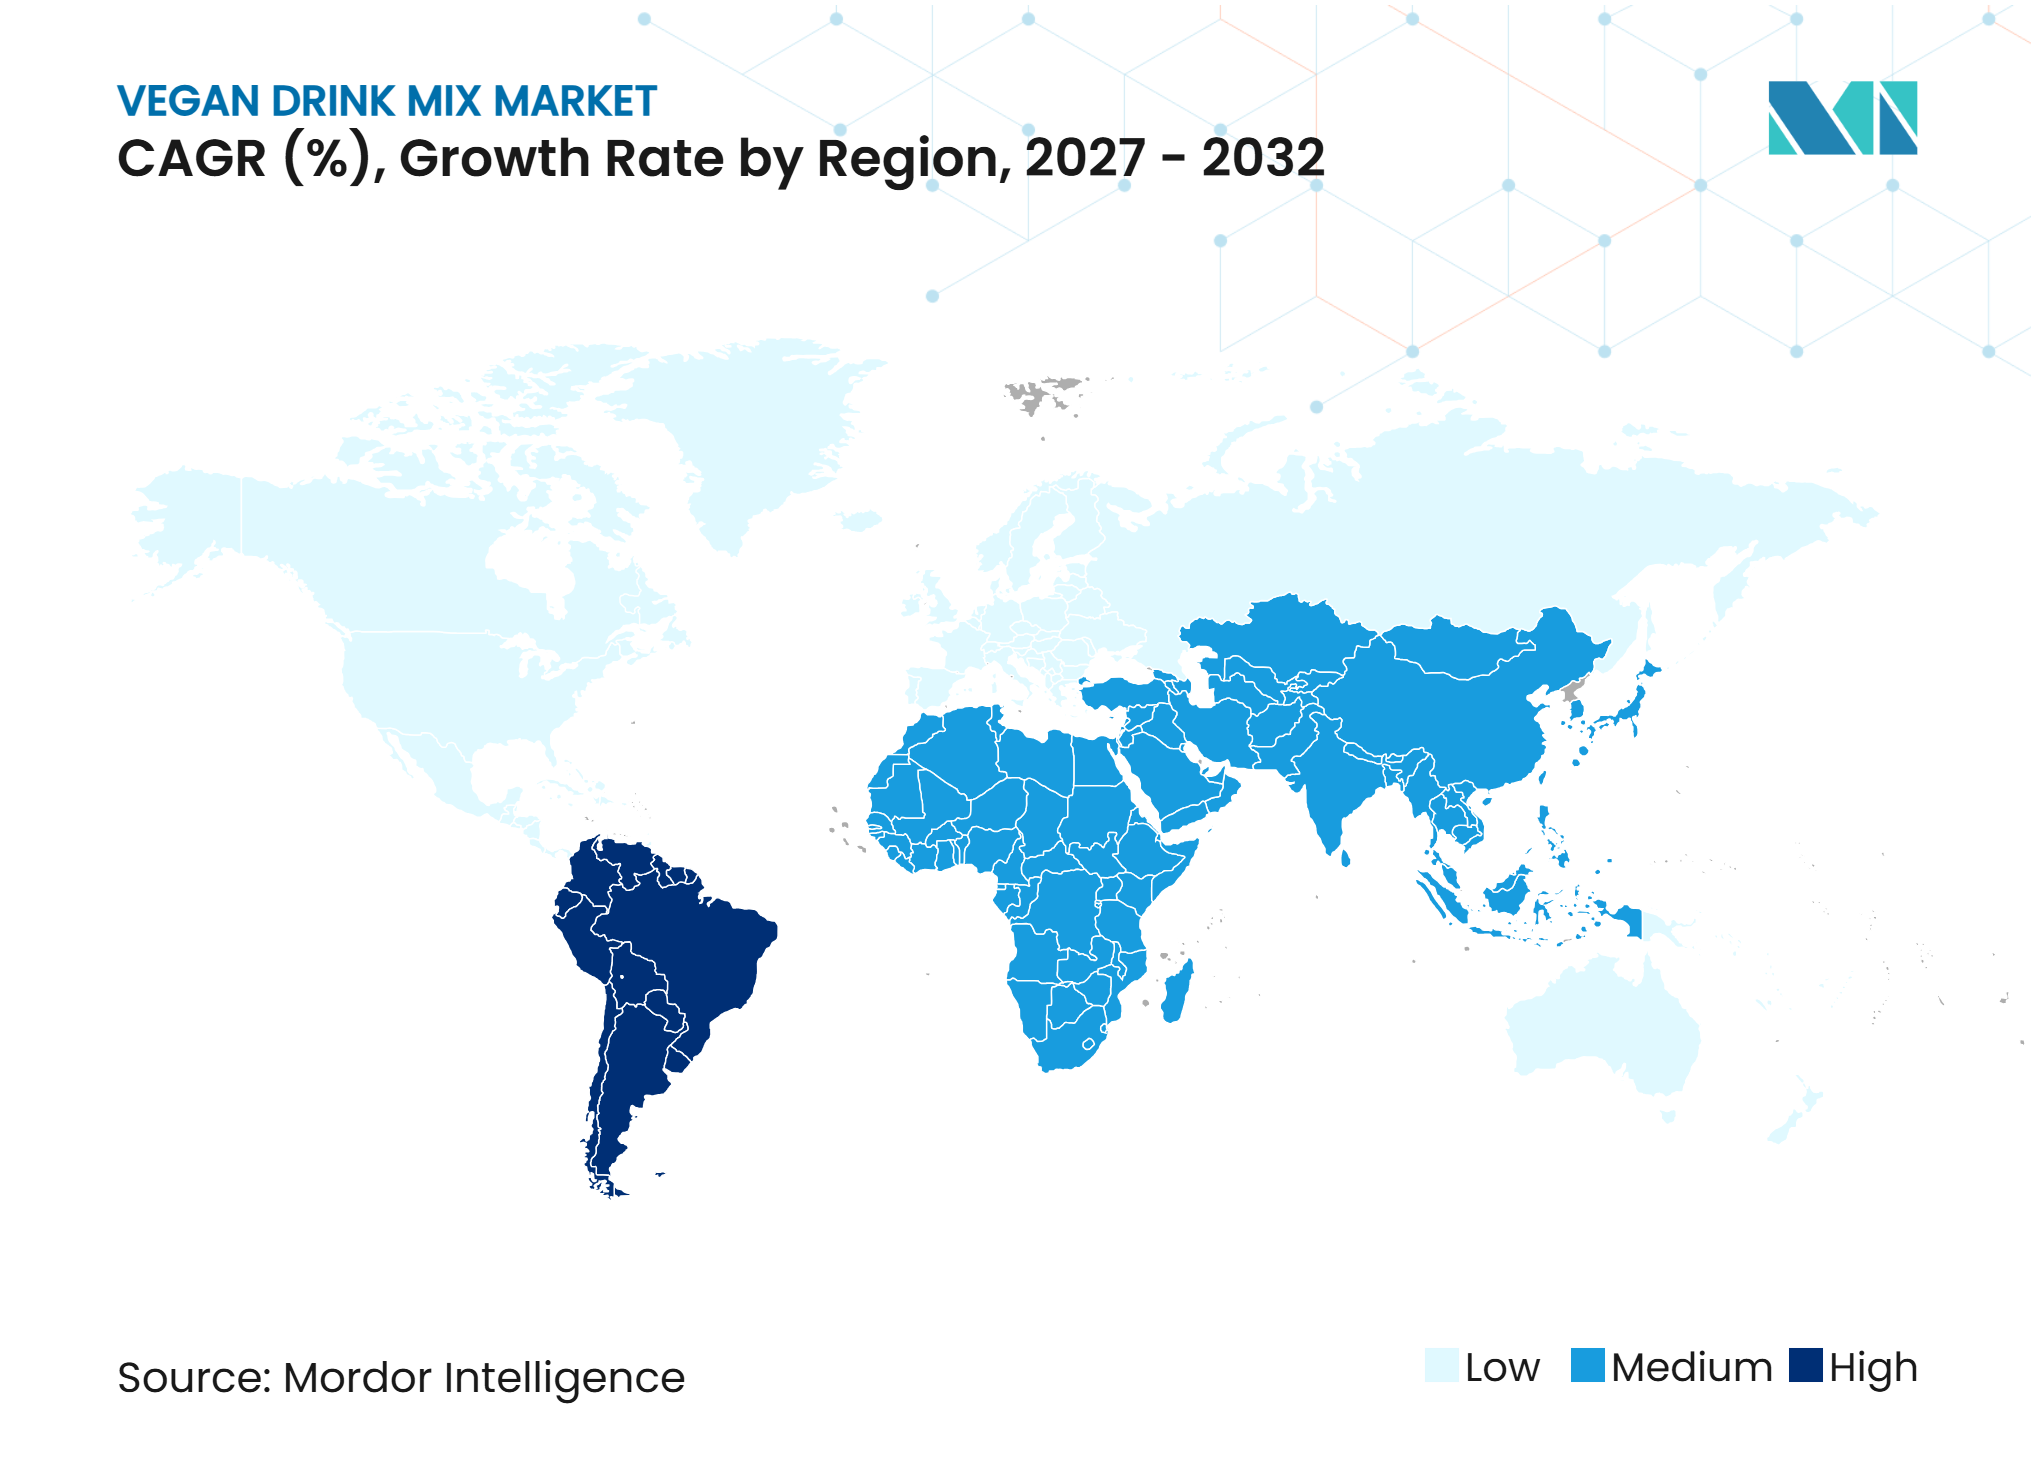
| Marché à la Croissance la Plus Rapide | Amérique latine |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des mélanges de boissons véganes par Mordor Intelligence
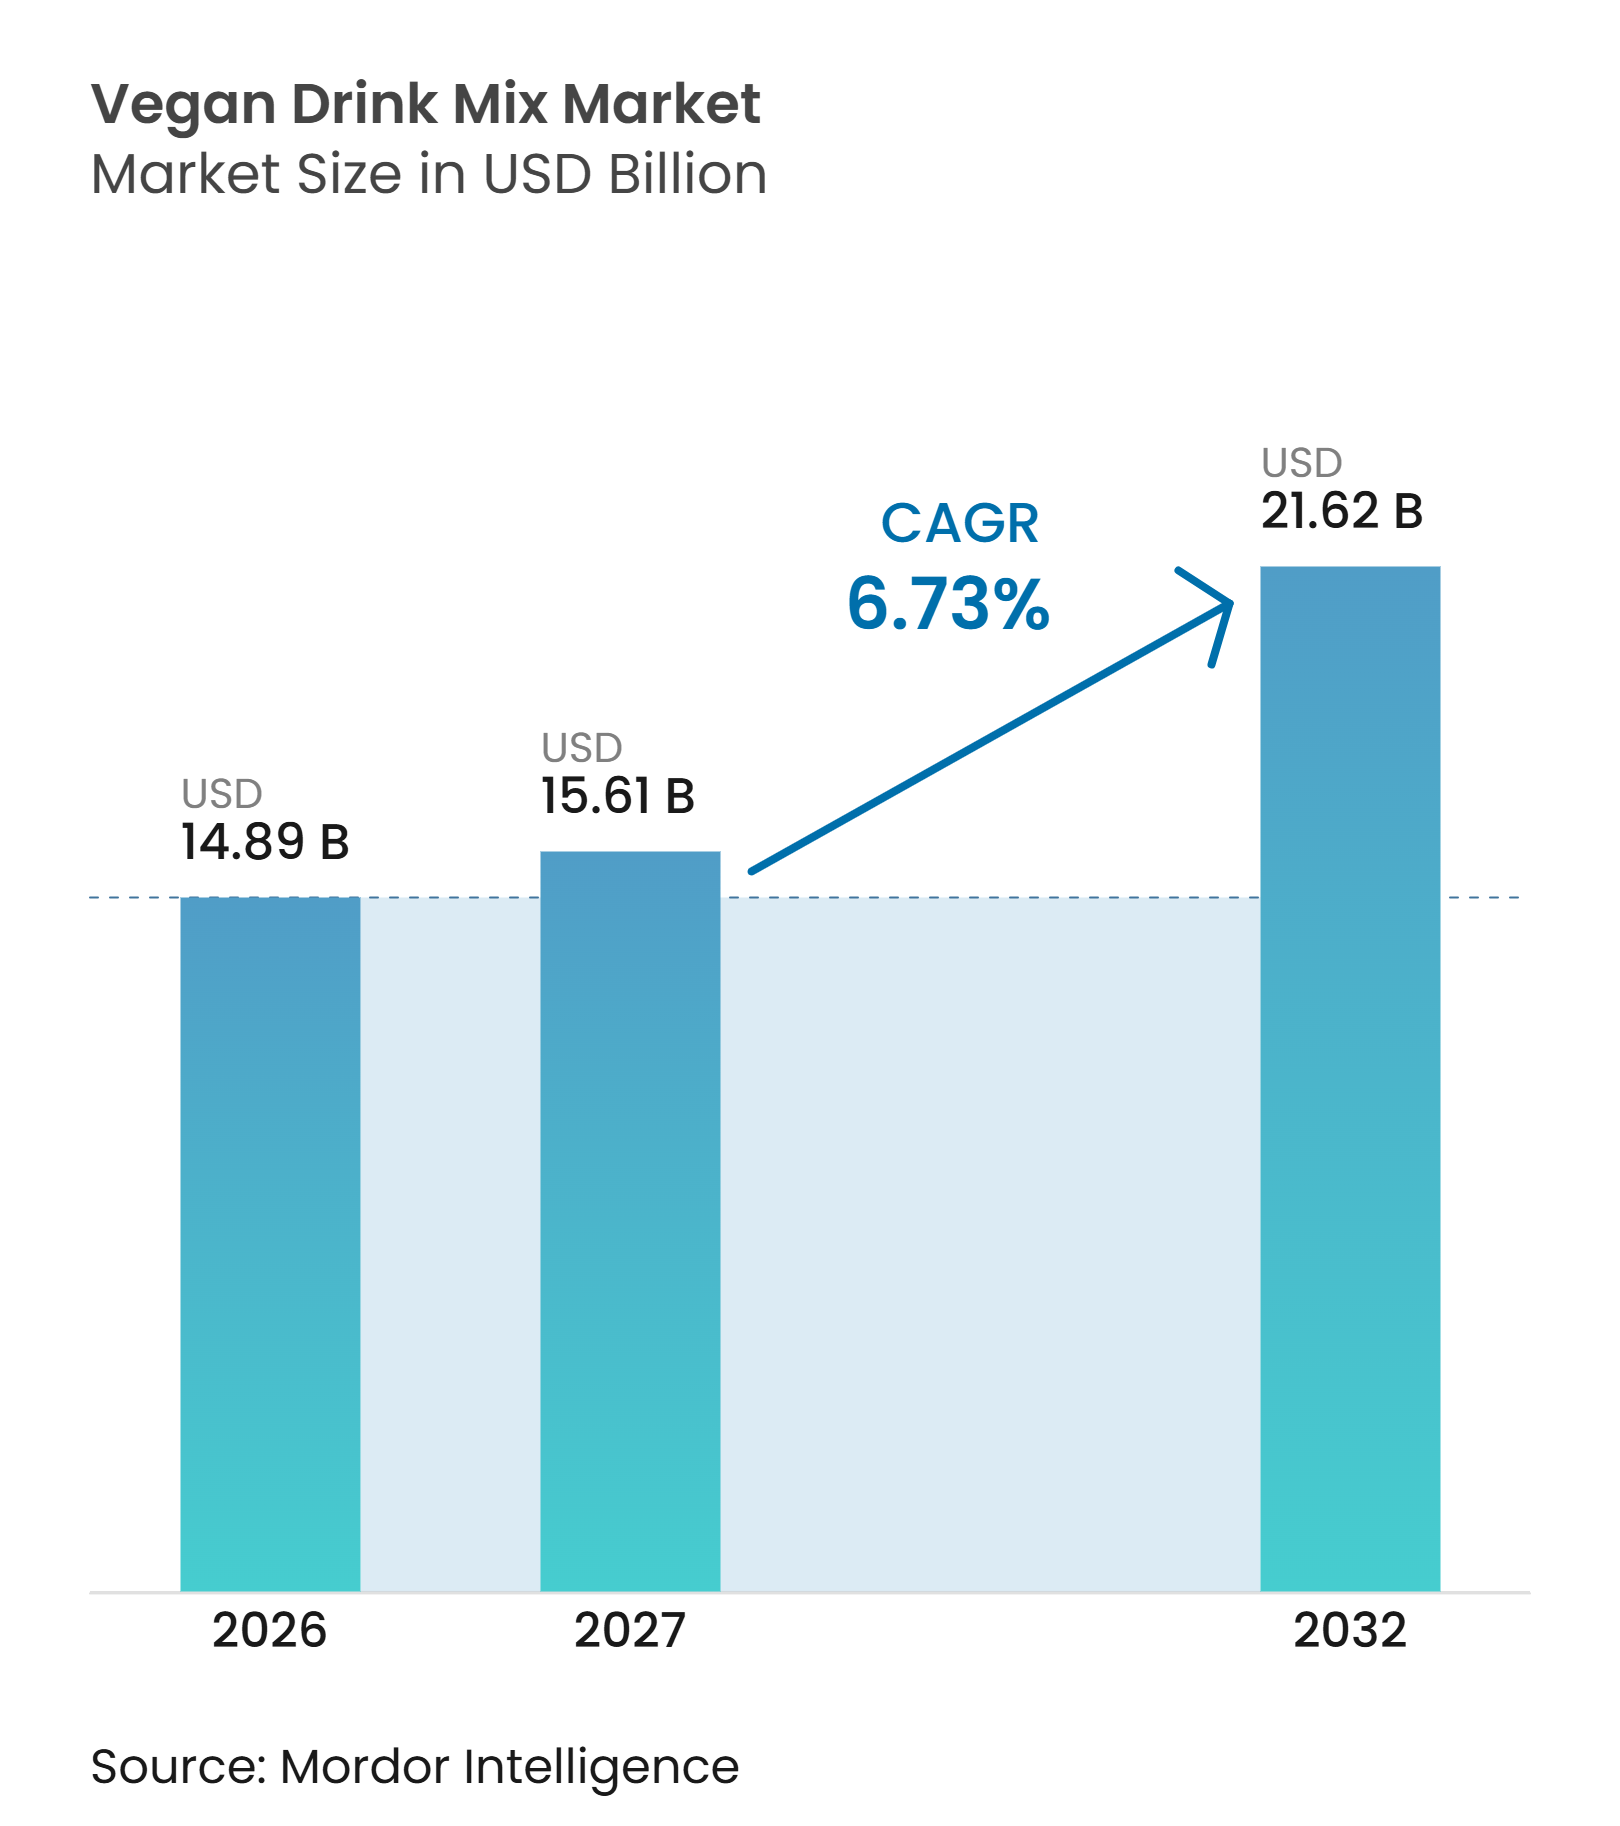
La taille du marché des mélanges de boissons véganes devrait croître de 14,89 milliards USD en 2026 à 15,61 milliards USD en 2027 et devrait atteindre 21,62 milliards USD d'ici 2032, à un CAGR de 6,73 % sur la période 2027-2032. La demande s'étend au-delà de la nutrition sportive, les consommateurs utilisant de plus en plus les boissons en poudre au petit-déjeuner, entre les repas et après l'exercice. La catégorie bénéficie de la commodité des formats stables à température ambiante et de leur capacité à fournir des protéines concentrées en petites portions. Le développement de produits met de plus en plus l'accent sur l'amélioration du goût, une texture plus lisse et des formulations qui soutiennent le bien-être quotidien plutôt que la seule performance sportive. Les marques disposant d'une large distribution en détail, d'une communication claire sur les ingrédients et de contrôles qualité crédibles sont mieux positionnées pour convertir les primo-acheteurs en clients fidèles. Le marché permet également aux fournisseurs de répondre aux besoins variés des consommateurs grâce à des produits sans arôme et aromatisés, ainsi que des mélanges de boissons axés sur le bien-être.
Principaux enseignements du rapport
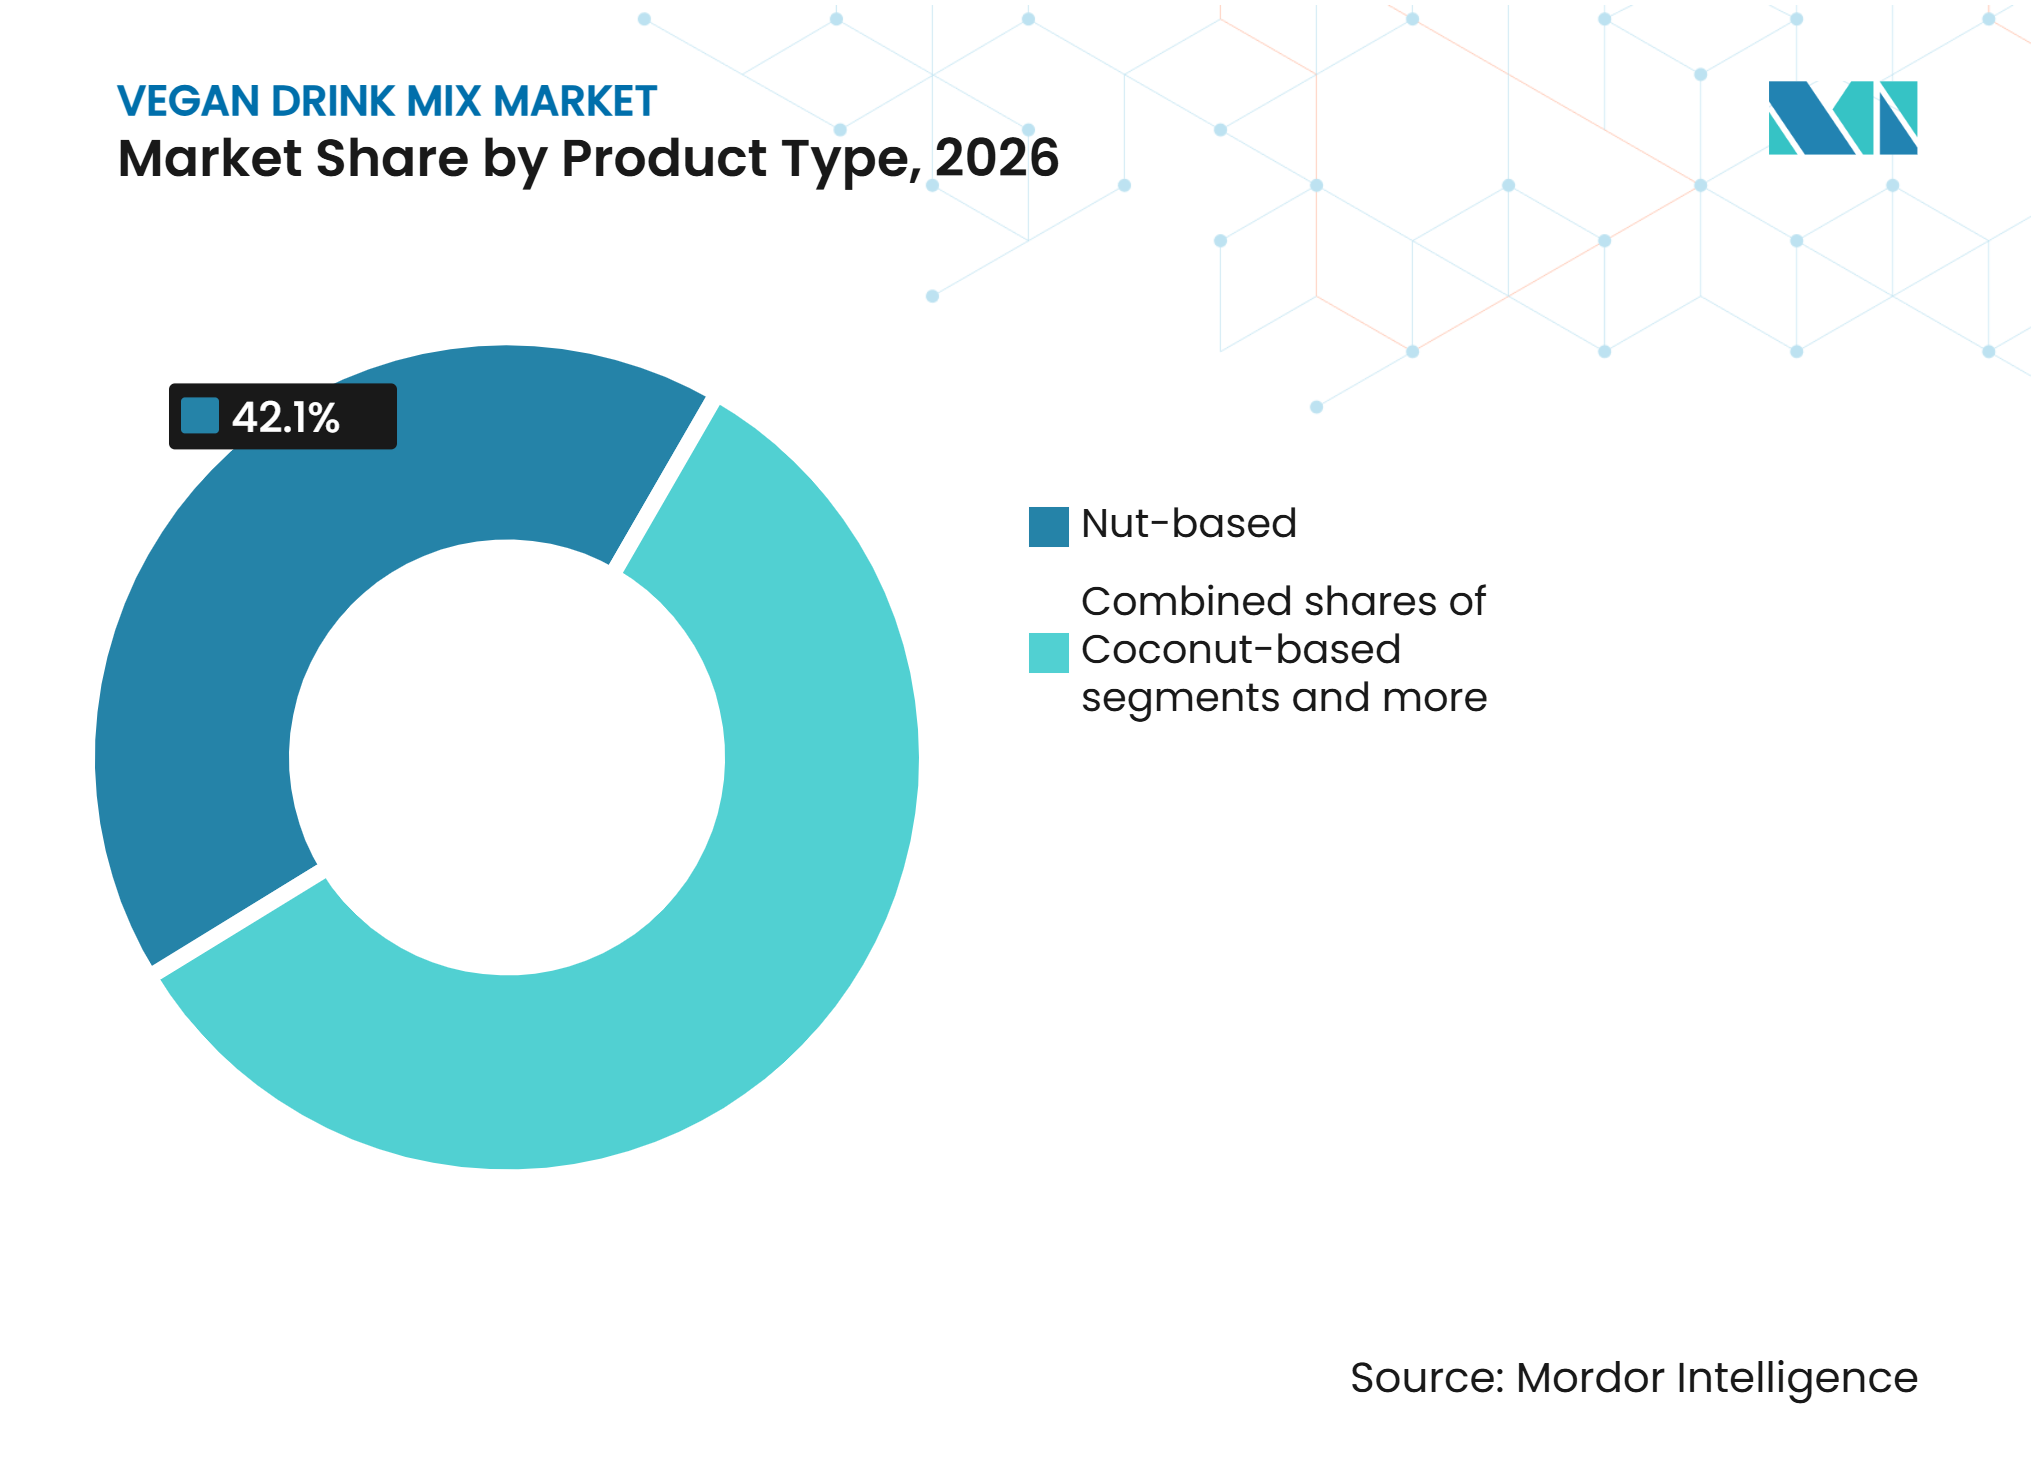
- Par type de produit, les produits à base de noix ont représenté 42,11 % de la part du marché des mélanges de boissons véganes en 2026, tandis que les produits à base de noix de coco devraient se développer à un CAGR de 7,14 % jusqu'en 2032.
- Par catégorie, les produits conventionnels ont représenté 87,21 % de la taille du marché des mélanges de boissons véganes en 2026, tandis que les produits biologiques devraient se développer à un CAGR de 7,23 % jusqu'en 2032.
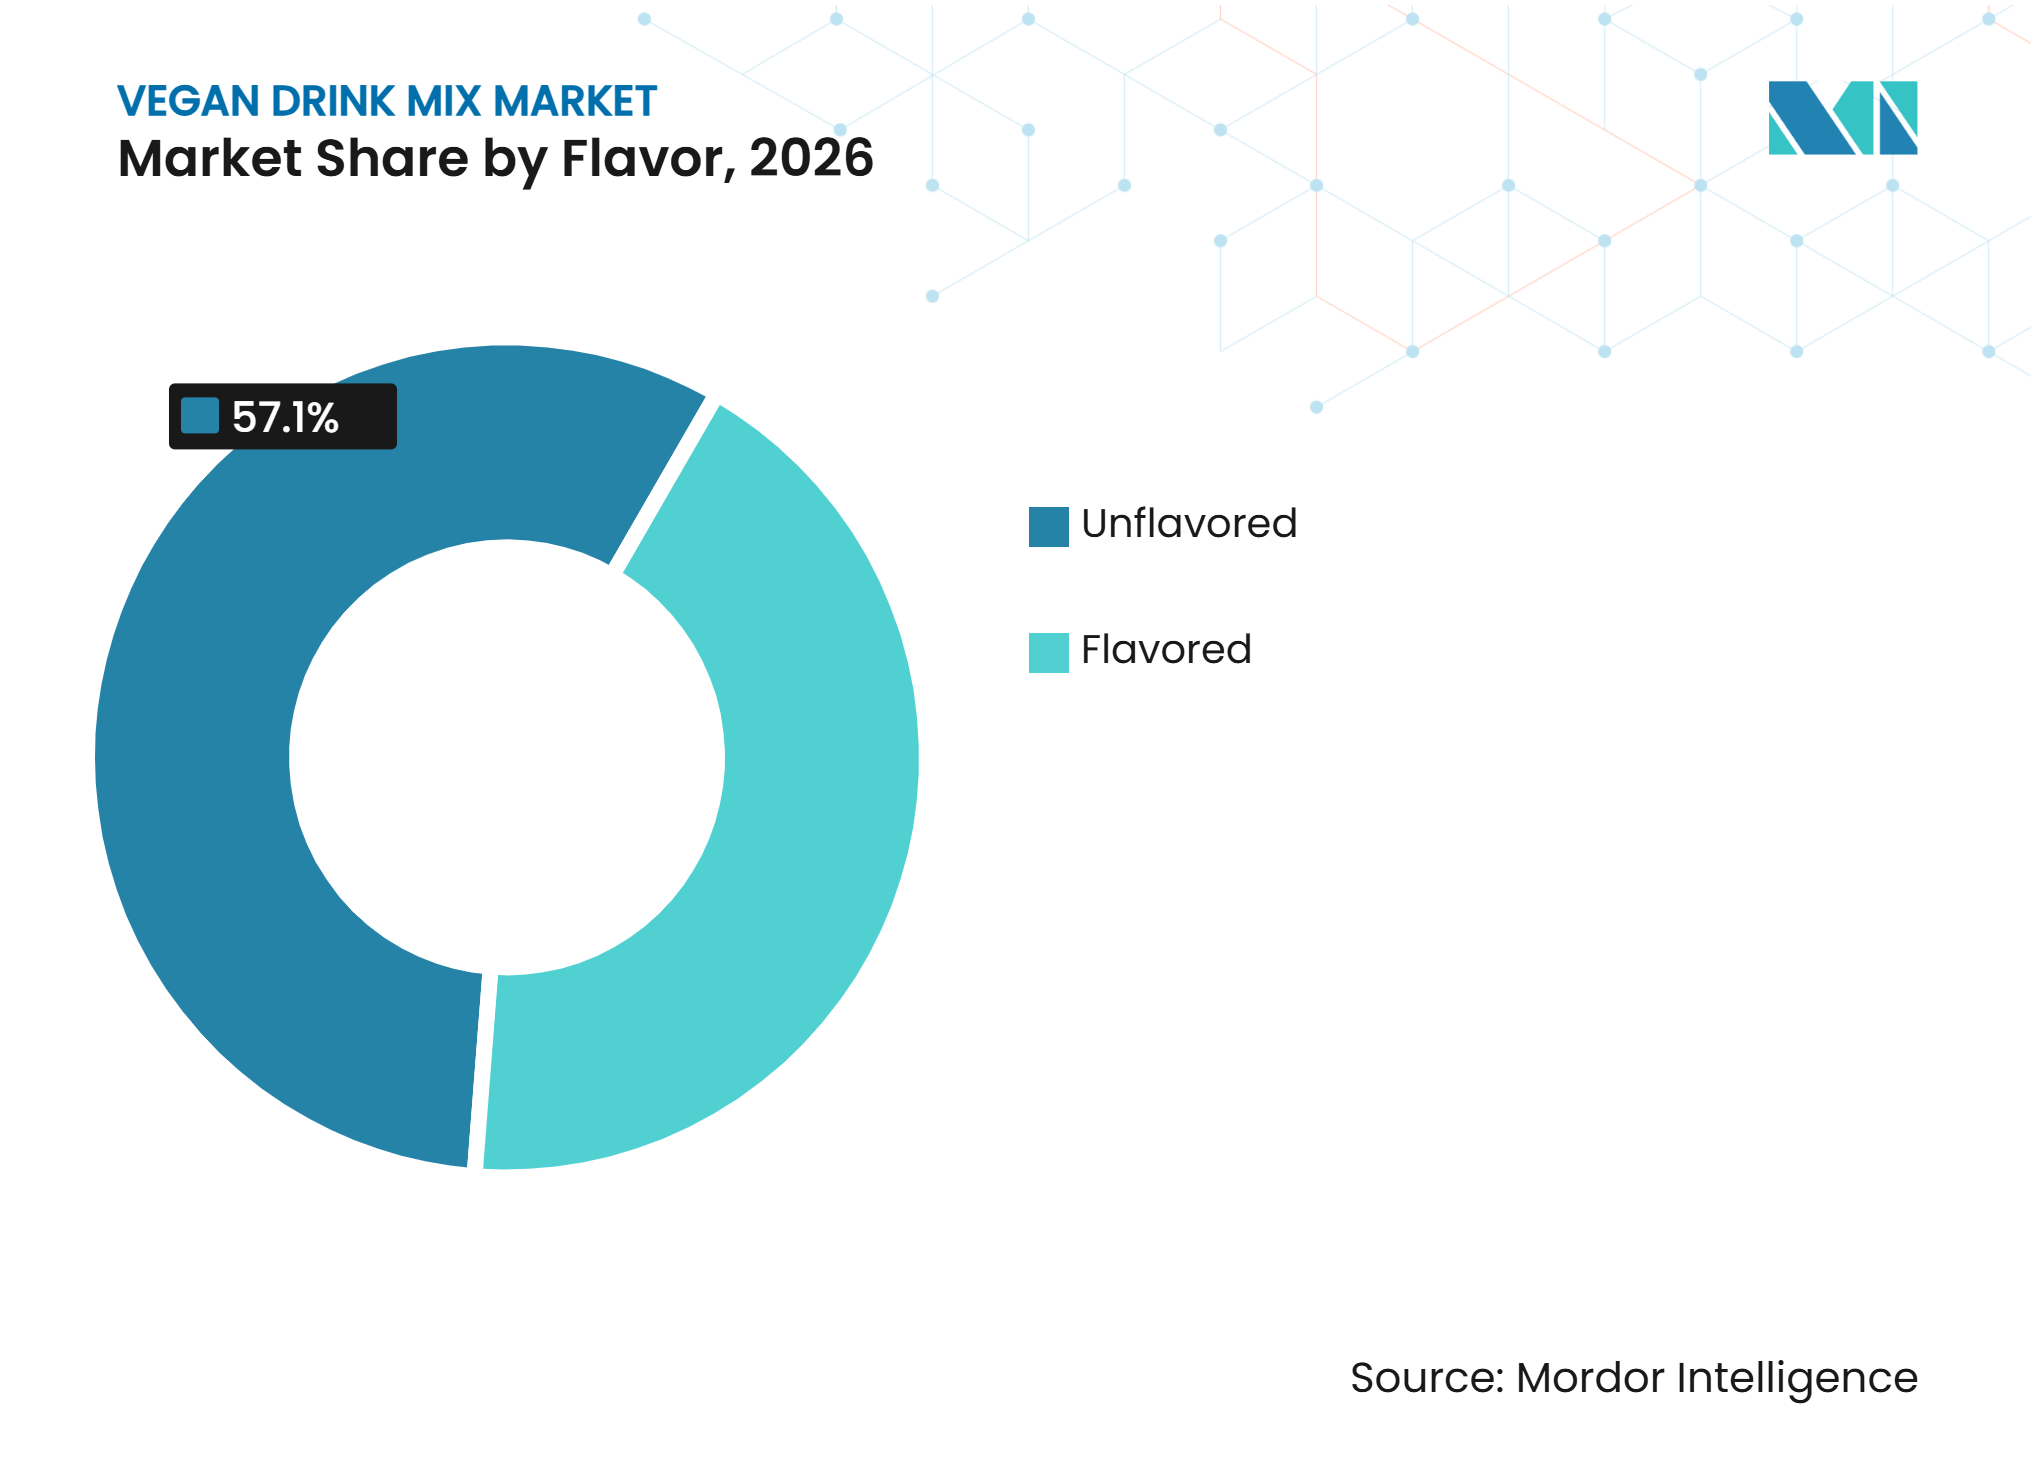
- Par saveur, les produits sans arôme ont représenté 57,14 % de la part du marché des mélanges de boissons véganes en 2026, tandis que les produits aromatisés devraient se développer à un CAGR de 11,12 % jusqu'en 2032.
- Par type d'emballage, les sachets ont représenté 44,14 % du marché des mélanges de boissons véganes en 2026, tandis que les pochettes devraient se développer à un CAGR de 7,17 % jusqu'en 2032.
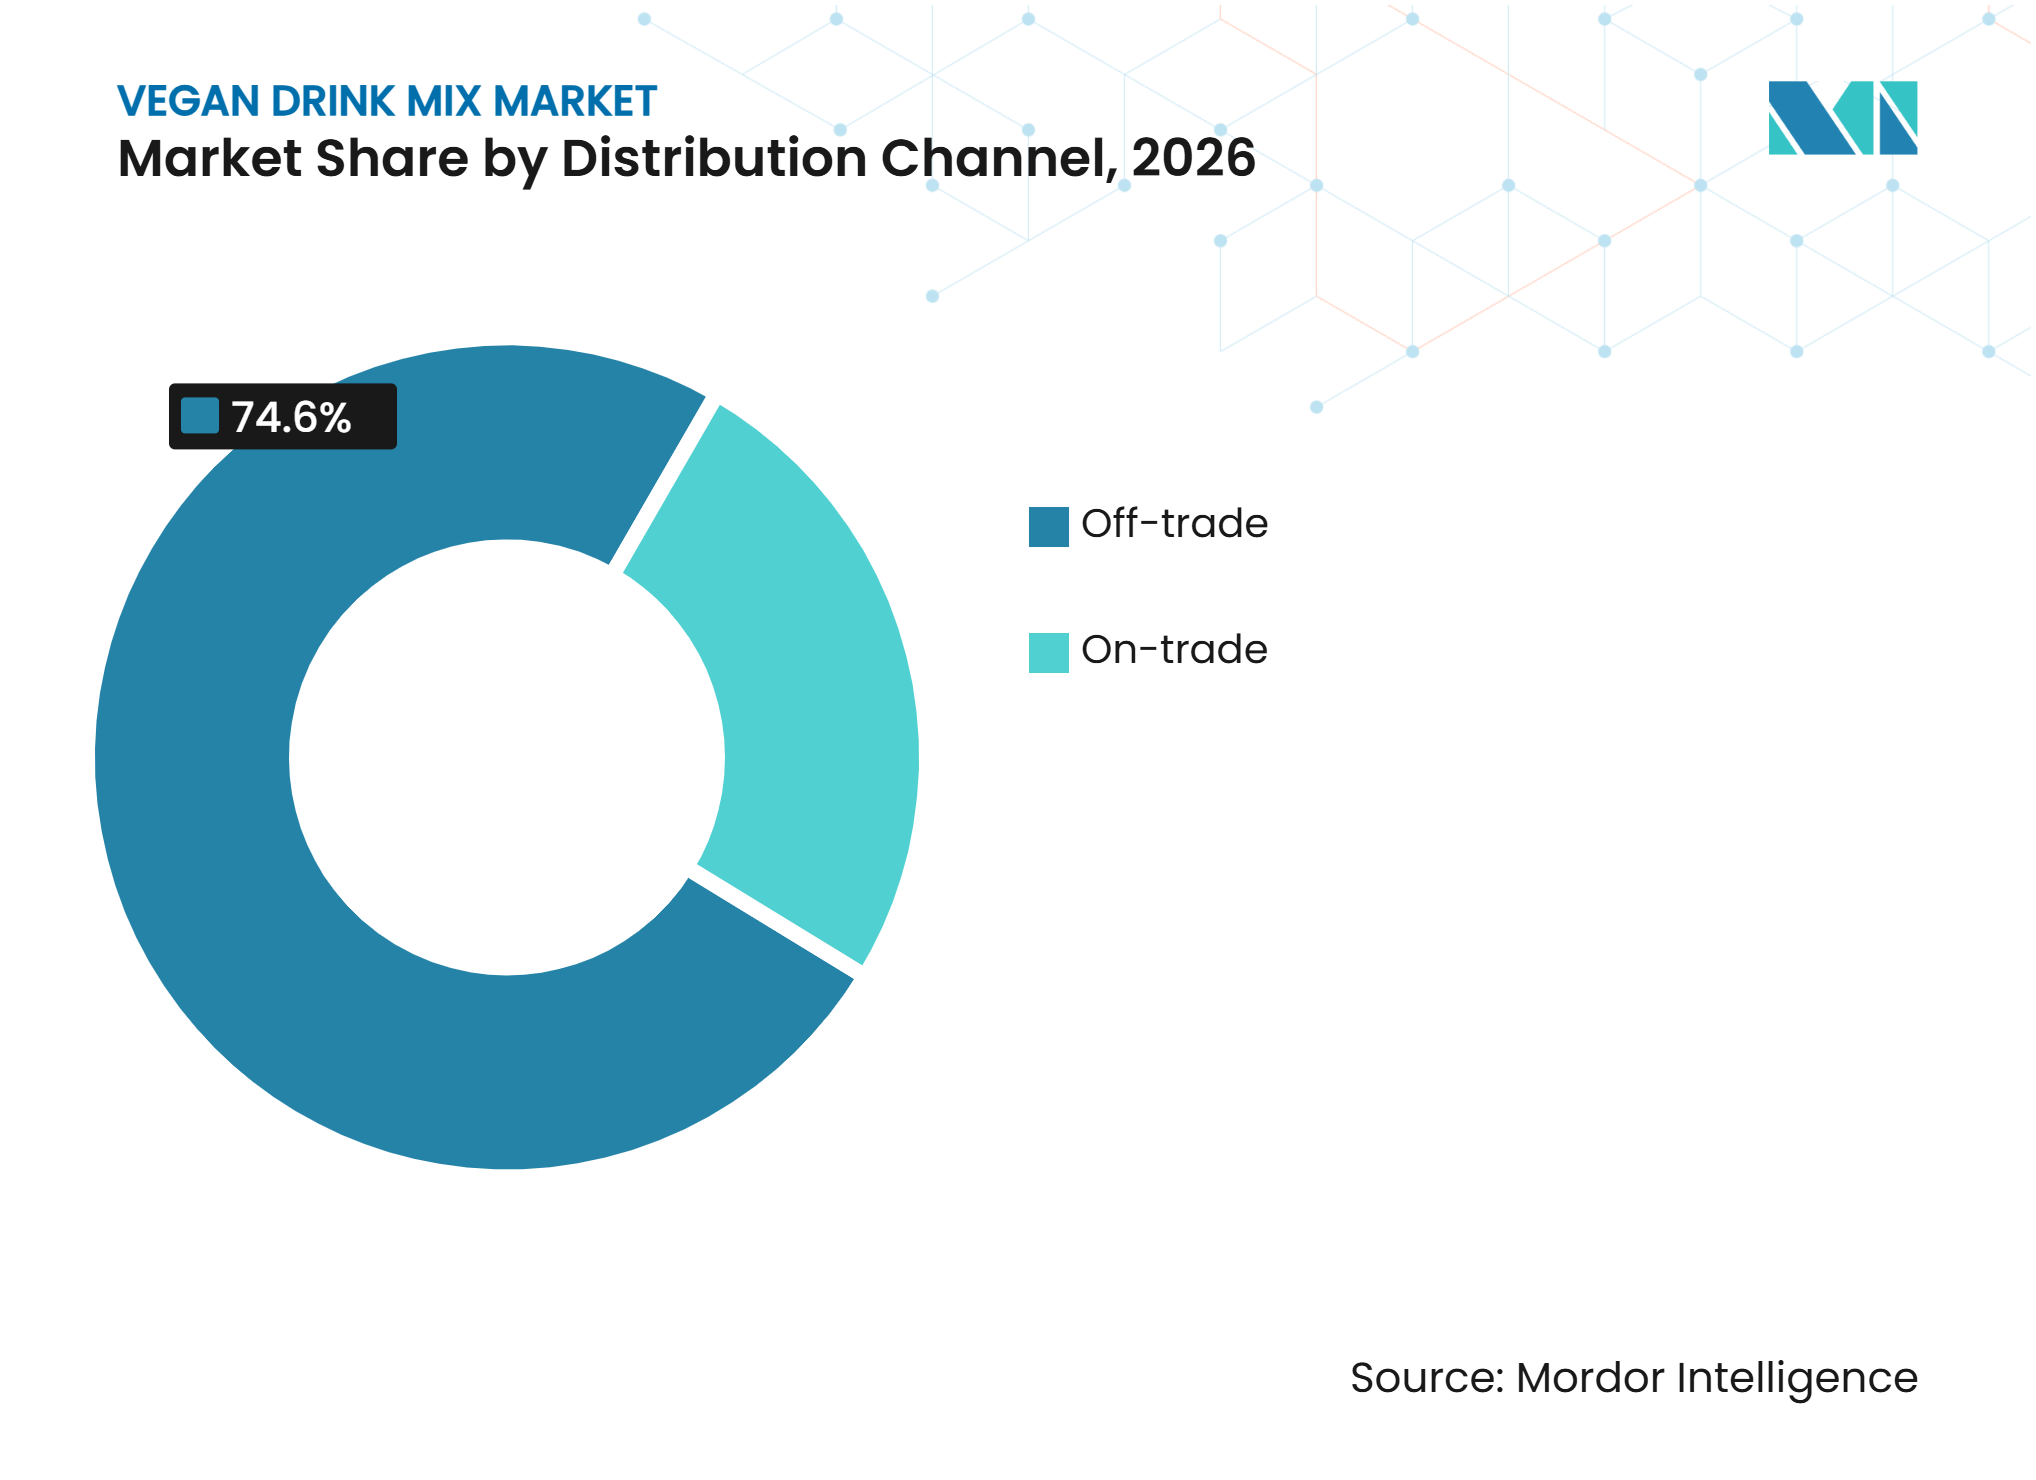
- Par canal de distribution, le circuit de détail a représenté 74,65 % du marché des mélanges de boissons véganes en 2026, tandis que le circuit hors domicile devrait se développer à un CAGR de 9,14 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 38,12 % du marché des mélanges de boissons véganes en 2026, tandis que l'Amérique du Sud devrait se développer à un CAGR de 8,11 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel | |
|---|---|---|---|---|
| Expansion des préférences alimentaires à base de plantes | +1.5% | Mondial | Long terme (≥ 4 ans) | |
| Demande de solutions protéinées et de repas pratiques | +1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) | |
| Croissance des formulations d'hydratation fonctionnelle et de bien-être | +1.0% | Mondial, porté par l'Amérique du Nord | Moyen terme (2-4 ans) | |
| Expansion des offres de boissons à base de plantes dans la restauration | +0.9% | Europe, Asie-Pacifique, avec extension vers l'Amérique du Nord | Court terme (≤ 2 ans) | |
| Diversification croissante des sources végétales | +0.8% | Asie-Pacifique et mondial | Long terme (≥ 4 ans) | |
| Innovation produit en matière de saveurs et de formats de boissons | +1.0% | Amérique du Nord et mondial | Court terme (≤ 2 ans) | |
| Source: Mordor Intelligence | ||||
Expansion des préférences alimentaires à base de plantes
La préférence croissante pour les régimes à base de plantes stimule la demande, les consommateurs recherchant de plus en plus des alternatives aux boissons laitières conventionnelles. L'adoption croissante des modes de vie véganes et flexitariens incite les consommateurs à intégrer des produits à base de plantes dans leur alimentation quotidienne. Les mélanges de boissons en poudre offrent une commodité grâce à une conservation facile, une préparation simple et une flexibilité des portions, soutenant leur utilisation dans diverses occasions de consommation. En plus de la préparation de boissons, les consommateurs peuvent utiliser ces produits dans des smoothies, du café, des repas et des collations, élargissant ainsi leurs applications fonctionnelles. L'intérêt croissant des consommateurs pour les protéines végétales et la valeur nutritionnelle crée davantage d'opportunités de marché. À mesure que la concurrence s'intensifie, les fabricants se concentrent sur le goût, la transparence nutritionnelle et les formulations adaptées à des exigences alimentaires spécifiques pour différencier leurs produits.
Demande de solutions protéinées et de repas pratiques
La demande de solutions protéinées et de repas pratiques stimule la croissance du marché, les consommateurs recherchant des options nutritionnelles flexibles pour des modes de vie actifs. Par exemple, en janvier 2026, l'enquête Food & Health de l'International Food Information Council a indiqué que 52 % des Américains considéraient la commodité comme un facteur déterminant dans leurs décisions d'achat de produits alimentaires et de boissons, tandis que 70 % déclaraient essayer de consommer des protéines[1]. Les formats en poudre permettent une préparation rapide pour le petit-déjeuner, les collations, les smoothies et les routines post-entraînement. Les sachets individuels et les pochettes refermables améliorent également la portabilité, le contrôle des portions et la commodité de stockage. Les fabricants se concentrent donc sur des formats pratiques, des saveurs attrayantes et des formats faciles à préparer pour encourager une consommation régulière.
Croissance des formulations d'hydratation fonctionnelle et de bien-être
La demande croissante de formulations d'hydratation fonctionnelle et de bien-être stimule la croissance du marché des mélanges de boissons véganes, les consommateurs recherchant de plus en plus des boissons à base de plantes offrant des bénéfices au-delà de la nutrition de base. Par exemple, en juillet 2025, selon l'enquête de l'International Food Information Council (IFIC), 70 % des Américains cherchaient à augmenter leur apport en protéines, tandis que 35 % déclaraient l'avoir fait au cours de l'année précédente [2]. Les consommateurs associaient également les protéines à des bénéfices tels que l'énergie, le bien-être général et la santé digestive. En réponse à cette demande, Skratch Labs a lancé son mélange de boisson sportive de récupération Oat Milk Latte végane en janvier 2025, combinant glucides, protéines, électrolytes, acides aminés et probiotiques pour soutenir la récupération post-exercice et la santé digestive. Ces innovations produits illustrent les efforts des fabricants pour développer des mélanges de boissons véganes multifonctionnels répondant aux besoins nutritionnels, sportifs et de bien-être.
Expansion des offres de boissons à base de plantes dans la restauration
L'expansion des offres de boissons véganes dans les circuits de restauration crée des opportunités de marché en augmentant la disponibilité des boissons à base de plantes dans les cafés, les coffee shops, les restaurants, les hôtels, les lieux de travail et autres environnements hors domicile. Par exemple, en 2025, selon le Good Food Institute, le lait à base de plantes représentait 13 % de la catégorie lait de la restauration américaine en volume, contre 12 % en 2024, tandis que les ventes en valeur augmentaient de 16 %. La crème à base de plantes représentait 28 % de la catégorie crème de la restauration en volume, portée par la demande dans les applications café et thé [3]. À mesure que la demande en restauration se développe, les fournisseurs disposant d'une qualité constante, d'une production fiable, d'une conformité à la sécurité alimentaire et d'une traçabilité des ingrédients sont bien positionnés pour soutenir l'adoption des boissons véganes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Difficultés à atteindre le goût et la texture souhaités | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Coûts de formulation et de certification plus élevés | -0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Volatilité de l'approvisionnement en ingrédients et concentration | -0.5% | Asie-Pacifique central et Amérique latine | Long terme (≥ 4 ans) |
| Complexité réglementaire autour des allégations fonctionnelles et nutritionnelles | -0.4% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Difficultés à atteindre le goût et la texture souhaités
Les difficultés à atteindre le goût et la texture souhaités demeurent un frein majeur sur le marché des mélanges de boissons véganes, car des attributs sensoriels indésirables peuvent réduire l'acceptation des consommateurs et les achats répétés. Les protéines à base de plantes, notamment les protéines de pois, de céréales et de légumineuses, peuvent conférer des saveurs terreuses ou amères et entraîner une texture granuleuse, des grumeaux et une sédimentation, en particulier à des concentrations protéiques élevées. Remédier à ces défis nécessite souvent des ajustements de formulation qui augmentent la complexité et les coûts de développement des produits. Ces efforts de reformulation soulignent le besoin continu pour les fabricants d'améliorer les performances sensorielles tout en maintenant les profils nutritionnels. Les entreprises qui optimisent la saveur, la texture et la dispersibilité grâce à des formulations améliorées peuvent réduire l'insatisfaction des consommateurs et renforcer l'acceptation des produits.
Coûts de formulation et de certification plus élevés
Des coûts de formulation et de certification plus élevés peuvent freiner la croissance du marché en augmentant les dépenses liées au développement de produits, aux tests, à l'assurance qualité et à la conformité réglementaire. Les fabricants proposant des produits à étiquette propre, biologiques, sans allergènes ou d'autres produits spécialisés peuvent nécessiter une vérification supplémentaire des ingrédients, des tests par lots, une documentation et une certification. Ces exigences augmentent la complexité opérationnelle et créent des pressions de coûts plus importantes pour les petits fabricants aux ressources limitées. Les évolutions réglementaires obligent également les entreprises à s'assurer que les noms de produits, les informations nutritionnelles, les allégations sur les ingrédients et le positionnement bien-être sont exacts et transparents. Par conséquent, les fabricants doivent continuellement investir dans la formulation, les tests, la documentation et les activités de conformité, ce qui augmente les coûts globaux des produits et peut affecter la compétitivité tarifaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les produits à base de noix sont en tête tandis que les produits à base de noix de coco connaissent la croissance la plus rapideLes produits à base de noix ont représenté 42,11 % de la part du marché des mélanges de boissons véganes en 2026. Ces ingrédients offrent une polyvalence dans la formulation des produits et peuvent être incorporés dans un large éventail d'applications, notamment les boissons du petit-déjeuner, les smoothies, les shakes protéinés, les produits de boulangerie, les desserts et d'autres recettes à base de plantes. Leur texture crémeuse et leur compatibilité avec divers ingrédients permettent aux fabricants de développer des produits adaptés à diverses préférences gustatives et occasions de consommation. Les formulations à base de noix offrent également des opportunités d'incorporer des ingrédients supplémentaires, tels que des protéines végétales, des vitamines, des minéraux et des fibres alimentaires, pour améliorer le profil nutritionnel des produits finis. De plus, leur présence établie dans les catégories de lait à base de plantes et d'alternatives laitières soutient l'acceptation des consommateurs et encourage les fabricants à élargir leurs portefeuilles de mélanges de boissons véganes à base de noix.
Les mélanges de boissons véganes à base de noix de coco devraient se développer à un CAGR de 7,14 % jusqu'en 2032. Ils devraient connaître une croissance régulière, soutenue par leur texture crémeuse, leur saveur douce et leur adéquation aux formulations de boissons axées sur l'hydratation et les alternatives laitières. Les ingrédients à base de noix de coco apportent une richesse naturelle et améliorent la sensation en bouche des boissons finies, les rendant adaptées aux smoothies, aux boissons du petit-déjeuner, aux shakes et autres préparations à base de plantes. Leur polyvalence permet également aux fabricants de développer des produits avec différentes combinaisons de saveurs et profils nutritionnels, répondant aux préférences variées des consommateurs. De plus, les formulations à base de noix de coco offrent des opportunités de développement de produits premium en incorporant des protéines végétales, des vitamines, des minéraux et d'autres ingrédients fonctionnels. L'intérêt croissant pour les boissons sans produits laitiers et les formulations véganes diversifiées soutient davantage leur adoption dans les applications de vente au détail et de boissons spécialisées.



Par catégorie :
les produits conventionnels dominent tandis que les produits biologiques connaissent une croissance plus rapideLes produits conventionnels ont représenté 87,11 % du marché des mélanges de boissons véganes en 2026, conservant leur position de catégorie dominante. La large disponibilité en détail, les prix accessibles et l'utilisation établie dans les routines quotidiennes de protéines et de nutrition soutiennent leur part de marché dominante. Ces produits répondent à diverses occasions de consommation, notamment le petit-déjeuner, la nutrition post-exercice et la supplémentation entre les repas. La disponibilité dans des saveurs, des tailles de portions et des formats d'emballage familiers favorise davantage l'adoption généralisée par les consommateurs. Les fabricants se font principalement concurrence sur le goût, la teneur en protéines, le prix, la variété des produits et la disponibilité constante. Par conséquent, les produits conventionnels continuent de constituer la base volumique principale du marché des mélanges de boissons véganes.
Les produits biologiques devraient croître à un CAGR de 7,23 % jusqu'en 2032, portés par l'intérêt croissant des consommateurs pour l'approvisionnement certifié en ingrédients, la traçabilité et les formulations reconnaissables. Le positionnement biologique permet aux fabricants de différencier leurs produits et de soutenir une tarification premium auprès des consommateurs qui privilégient les attributs biologiques et à étiquette propre. Les produits biologiques bénéficient d'un approvisionnement bien géré en matières premières, de tests de qualité, d'une documentation transparente et de pratiques de certification, tandis que les améliorations continues des formulations leur permettent d'offrir un goût, une texture, une valeur nutritionnelle et une préparation pratique attrayants. À mesure que les fabricants améliorent la certification, la transparence des ingrédients et la qualité des produits, les poudres de boissons biologiques sont bien positionnées pour capter la demande croissante de produits nutritionnels véganes premium.
Par saveur :
les formats sans arôme maintiennent le volume tandis que les produits aromatisés stimulent l'expansionLes produits sans arôme ont représenté 57,14 % en 2026, portés par leur polyvalence dans les smoothies, les flocons d'avoine, les recettes et les aliments préparés. Leur profil de saveur neutre permet aux consommateurs de personnaliser la douceur, d'ajuster leurs préférences gustatives et de combiner la poudre avec différents ingrédients sans modifier significativement la saveur de la préparation finale. Ces produits peuvent également être incorporés dans des applications de boulangerie, des desserts, des shakes protéinés et d'autres préparations alimentaires et de boissons maison. Leur flexibilité les rend adaptés aux consommateurs recherchant des ingrédients polyvalents pouvant être utilisés dans différents repas et occasions de consommation. De plus, les formulations sans arôme permettent aux fabricants de développer des produits avec des protéines végétales ajoutées, des vitamines, des minéraux et d'autres ingrédients fonctionnels tout en maintenant un profil de goût neutre.
Les produits aromatisés devraient se développer à un CAGR de 11,12 % jusqu'en 2032, les consommateurs recherchant des expériences de consommation de protéines plus agréables et variées. Les mélanges de boissons véganes aromatisés devraient connaître une forte croissance, portée par l'intérêt croissant des consommateurs pour des expériences de boissons à base de plantes plus agréables et variées. La disponibilité de différentes options de saveurs, notamment le chocolat, la vanille, les baies, les fruits tropicaux et d'autres profils populaires, permet aux fabricants de répondre à diverses préférences gustatives et occasions de consommation. Ces formulations peuvent être utilisées dans des smoothies, des shakes protéinés, des boissons du petit-déjeuner et d'autres boissons préparées, les rendant adaptées à une consommation quotidienne pratique. L'innovation en matière de saveurs permet également aux fabricants d'introduire des offres de produits différenciées, de combiner plusieurs ingrédients et de développer des formulations alignées sur les préférences régionales et les tendances émergentes des consommateurs.

Par type d'emballage :
les sachets favorisent l'essai tandis que les pochettes fidélisent les acheteursLes sachets ont représenté 44,14 % de la part du marché des mélanges de boissons véganes en 2026. Leur emballage compact permet aux consommateurs de transporter et de préparer des boissons à domicile, au travail, à la salle de sport et en voyage, soutenant la consommation dans diverses occasions. Les sachets fournissent également des portions pré-dosées, aidant les consommateurs à contrôler les tailles de portions et à préparer des boissons sans équipement de mesure supplémentaire. Leur structure légère, leur facilité de manipulation et leur stockage peu encombrant les rendent adaptés aux rayons de vente au détail, à la distribution en ligne et à la consommation nomade. De plus, l'emballage en sachets permet aux fabricants de proposer différentes saveurs, formulations et tailles de conditionnement à des prix accessibles, encourageant les essais de produits et les achats répétés. Ces caractéristiques soutiennent l'adoption des sachets parmi les consommateurs recherchant des options de boissons véganes pratiques et à portions contrôlées.
Les pochettes devraient enregistrer un CAGR de 7,17 % jusqu'en 2032, les positionnant comme un format de croissance clé. Contrairement aux sachets, qui soutiennent principalement l'utilisation en portion individuelle et les essais de produits, les pochettes permettent aux consommateurs de stocker et d'utiliser le produit lors de plusieurs occasions. Leur conception refermable aide à maintenir la fraîcheur du produit, simplifie le stockage et permet un accès pratique entre les utilisations. Les pochettes sont également adaptées à la consommation à domicile, au travail et en voyage, séduisant les consommateurs qui intègrent régulièrement des mélanges de boissons véganes dans leur alimentation. De plus, leur plus grand espace d'emballage permet aux fabricants de communiquer plus efficacement les détails des ingrédients, les informations nutritionnelles, les certifications, les instructions de préparation et les options de saveurs. La disponibilité de différentes tailles et formats de pochettes permet également aux fabricants de répondre à des besoins de consommation variés, des utilisateurs individuels aux foyers.
Par canal de distribution :
le circuit de détail reste dominant tandis que la vente en ligne gagne en portéeLe circuit de détail a représenté 74,65 % de la part du marché des mélanges de boissons véganes en 2026. Ces canaux permettent aux consommateurs de comparer différentes marques, ingrédients, saveurs, compositions nutritionnelles et formats d'emballage avant de prendre leurs décisions d'achat. Les supermarchés et hypermarchés offrent une visibilité des produits grâce à des rayons dédiés aux aliments santé et véganes, tandis que les détaillants spécialisés s'adressent aux consommateurs recherchant des formulations alimentaires et nutritionnelles spécifiques. Les plateformes en ligne soutiennent davantage l'accessibilité au marché en offrant une sélection plus large de produits, une livraison à domicile pratique, des options d'abonnement et un accès aux marques de niche. De plus, la disponibilité des mélanges de boissons véganes dans différentes tailles de conditionnement et gammes de prix dans les circuits de détail soutient les achats des ménages et la consommation répétée.
Le circuit hors domicile devrait se développer à un CAGR de 9,14 % jusqu'en 2032. Ces points de vente offrent aux consommateurs un accès pratique à des smoothies, shakes et autres boissons fraîchement préparés à base de mélanges de boissons véganes. L'inclusion croissante d'options à base de plantes dans les menus de boissons permet également aux opérateurs de restauration de répondre aux consommateurs recherchant des alternatives sans produits laitiers et des boissons nutritionnelles personnalisées. De plus, les circuits hors domicile offrent aux consommateurs des opportunités d'explorer différentes saveurs, ingrédients et combinaisons de produits avant d'acheter des produits conditionnés pour la consommation à domicile. Les partenariats entre les fabricants de mélanges de boissons véganes et les opérateurs de restauration peuvent également soutenir la visibilité des produits et encourager une adoption plus large dans les applications de boissons commerciales.
Analyse géographique
Amérique du Nord
L'Amérique du Nord a représenté 38,12 % de la part du marché des mélanges de boissons véganes en 2026. La région bénéficie d'une large base de consommateurs de compléments alimentaires, de détaillants naturels et spécialisés, et de marques en vente directe aux consommateurs. La restauration aux États-Unis constitue un canal important pour l'exposition des produits, tandis que la suppression des suppléments tarifaires sur les boissons à base de plantes dans les chaînes de café a amélioré l'accessibilité tarifaire et encouragé la consommation répétée. Ces développements soutiennent une plus grande familiarité des consommateurs avec les formats de boissons non laitières et à base de plantes. Le Canada offre des opportunités de croissance via les détaillants en club et les épiceries spécialisées, tandis que le Mexique présente des opportunités émergentes soutenues par l'urbanisation et l'augmentation du pouvoir d'achat. De plus, les exigences d'application de la réglementation biologique du Département de l'Agriculture des États-Unis mettent l'accent sur la traçabilité et la conformité de la chaîne d'approvisionnement, soulignant l'importance d'un approvisionnement transparent pour les formulations biologiques dans la région.
Amérique du Sud
L'Amérique du Sud devrait se développer à un CAGR de 8,11 % jusqu'en 2032. Le Brésil représente le plus grand marché régional, soutenu par une demande croissante d'alternatives laitières à base de plantes et un intérêt croissant des consommateurs pour des options d'ingrédients diversifiées. La popularité croissante des formulations sans soja reflète l'acceptation par les consommateurs d'alternatives à base de noix, d'avoine et de noix de coco aux côtés des produits traditionnels à base de soja. L'intérêt des consommateurs pour les boissons véganes enrichies en protéines crée également des opportunités pour les fabricants de développer des formulations mettant l'accent sur la valeur nutritionnelle, le goût et la consommation quotidienne. Les marques peuvent renforcer l'adoption sur le marché en positionnant des produits entièrement véganes autour de saveurs attrayantes, de bénéfices nutritionnels et d'une préparation pratique des boissons. L'Argentine, la Colombie, le Chili et le Pérou présentent des opportunités émergentes, soutenues par la demande des consommateurs urbains et l'expansion des circuits de distribution modernes.
Europe, Asie-Pacifique, Moyen-Orient et Afrique
L'Europe représente un marché mature pour les mélanges de boissons véganes, soutenu par une adoption établie de boissons à base végane dans les circuits de vente au détail, les cafés et la restauration collective. L'Allemagne, le Royaume-Uni, la France et les Pays-Bas offrent des opportunités premium pour les formulations biologiques et fonctionnelles, tandis que l'intérêt croissant des consommateurs pour les boissons à base de noix de coco soutient la diversification des produits. L'Asie-Pacifique présente des opportunités de demande variées, le Japon soutenant les boissons fonctionnelles premium et la Corée du Sud élargissant l'adoption de produits à base végane dans les circuits des cafés. L'Inde, l'Indonésie et la Thaïlande offrent un potentiel de croissance émergent auprès des consommateurs urbains et soucieux de leur santé. Le Moyen-Orient et l'Afrique présentent des opportunités à plus long terme grâce aux formulations conformes au halal, à la vente au détail de produits de santé premium aux Émirats arabes unis et en Arabie saoudite, ainsi qu'à une base de consommateurs jeunes. Les fabricants doivent adapter le positionnement des produits, les certifications, les préférences en matière d'ingrédients et les formats de restauration collective aux exigences régionales afin de renforcer l'adoption sur le marché.
Paysage concurrentiel
Concentration du Marché
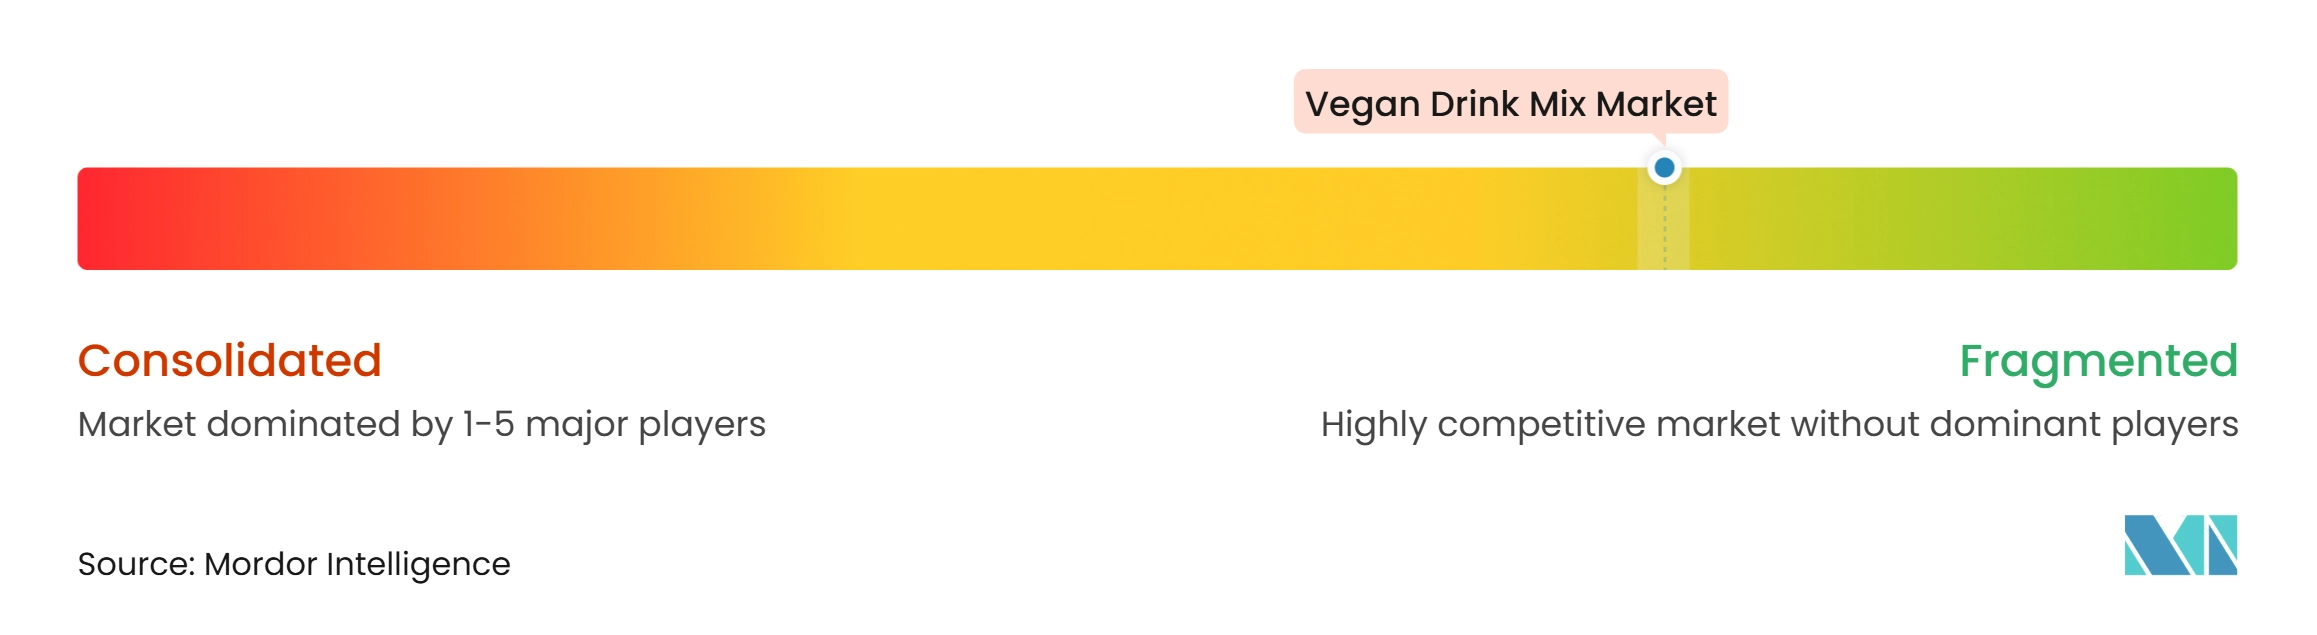
Le marché des mélanges de boissons véganes est fragmenté. Le paysage concurrentiel comprend des entreprises établies disposant de solides portefeuilles de marques et de petits acteurs qui se démarquent par des formulations spécialisées, des circuits de vente directe aux consommateurs et un positionnement ciblé auprès des consommateurs. Les grandes entreprises bénéficient de capacités de fabrication, de réseaux d'approvisionnement établis, de circuits de distribution étendus et d'un accès aux marchés de la grande distribution. Ces avantages soutiennent le développement des produits, la visibilité des marques et une portée de marché plus large. Les marques indépendantes se démarquent par l'innovation produit, des offres nutritionnelles ciblées, un développement de produits flexible et un engagement plus étroit avec les consommateurs.
Les entreprises renforcent leurs positions sur le marché par le biais d'acquisitions, d'investissements dans la chaîne d'approvisionnement et de stratégies de distribution élargies. Ces initiatives contribuent à élargir les portefeuilles de produits, à améliorer l'accès au marché et à renforcer les capacités dans les catégories de boissons biologiques, spécialisées et fonctionnelles. Une présence équilibrée dans les circuits de vente en gros, au détail et en vente directe aux consommateurs soutient également une disponibilité plus large des produits et un engagement plus étroit avec les consommateurs. La certification, la traçabilité et l'assurance qualité deviennent des considérations concurrentielles importantes, incitant les entreprises à renforcer leurs pratiques de fabrication et d'approvisionnement.
L'innovation produit est une autre stratégie importante de différenciation. Les fabricants élargissent leurs portefeuilles avec des formulations multifonctionnelles qui combinent des protéines à base végane avec des ingrédients favorisant l'énergie, l'hydratation, la santé digestive et le bien-être général. Les entreprises développent également des produits adaptés à différentes occasions de consommation et à des applications de restauration collective, notamment des formats de boissons pratiques et des préparations à base de café. Ces stratégies reflètent l'importance croissante de la différenciation des produits, de la qualité constante des formulations, de la crédibilité des allégations produits, de la fiabilité de la distribution et de l'adaptabilité dans les circuits de vente au détail, en ligne et de restauration collective.
Leaders du secteur des mélanges de boissons véganes
-
Ritual
-
Vega (WM Partners)
-
Garden of Life (Nestlé S.A.)
-
Sunwarrior (Growve Group)
-
PlantFusion
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Mélanges de Boissons Véganes Entreprises couvertes dans ce rapport
- Ritual
- Vega (WM Partners)
- Garden of Life (Nestlé S.A.)
- Sunwarrior (Growve Group)
- PlantFusion
- Glanbia Nutritionals (Glanbia plc)
- Nuzest
- True Nutrition
- Huel
- Amazing Grass (Glanbia plc)
- Four Sigmatic
- KOS
- ALOHA
- OWYN (The Simply Good Foods Company)
- Nutiva
- Vegan Drink Company
- Strive
- EVOLVE (PepsiCo, Inc.)
- Mighty Drinks
- Silk Foods Ceylon (Pvt) Ltd
- Satopradhan
Développements industriels récents dans Marché des Mélanges de Boissons Véganes
- Février 2026 : Alpro a lancé sa gamme Meal To Go de boissons de substitution de repas véganes en Allemagne, offrant 20 g de protéines végétales par bouteille de 500 ml ainsi que 26 vitamines et minéraux, des fibres et des oméga-3. Les boissons à base de soja et d'avoine sont disponibles en quatre saveurs et sont positionnées comme des options de repas pratiques et nutritionnellement complètes pour les consommateurs nomades.
- Mai 2025 : Eat Just a lancé Just One, une poudre de protéines véganes à ingrédient unique à base de haricots mungo dans les magasins Whole Foods Market aux États-Unis. Le produit fournit 30 g de protéines végétales complètes par portion, répondant à la demande de produits protéinés véganes à haute teneur en protéines, à étiquette propre et pratiques.
- Mars 2025 : Superfood Powder a lancé un mélange de boisson végane contenant un mélange de fruits, légumes, baies et vitamines d'origine végétale. Le produit est disponible dans des formats pratiques en sticks et cible les consommateurs recherchant des formulations nutritionnelles et de bien-être à base de plantes.
Périmètre du rapport mondial sur le marché des mélanges de boissons véganes
Le marché des mélanges de boissons véganes comprend des formulations de boissons en poudre ou sèches à base d'ingrédients végétaux que les consommateurs mélangent avec de l'eau ou d'autres liquides pour préparer des boissons prêtes à consommer. Le marché est segmenté par type de produit, catégorie, saveur, type d'emballage, canal de distribution et géographie. Par type de produit, le marché comprend des formulations à base de noix, de céréales, de noix de coco, de racines et d'autres plantes. Par catégorie, il est divisé en produits conventionnels et biologiques. Par type d'emballage, le marché comprend des sachets, des pochettes et d'autres formats. Les canaux de distribution comprennent les circuits hors domicile et les circuits de détail. Géographiquement, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique. Le rapport fournit des estimations de la taille du marché et des prévisions pour chaque segment en termes de valeur (USD).
Aperçu de la segmentation
| À base de noix |
| À base de céréales |
| À base de noix de coco |
| À base de racines |
| Autre type de produit |
| Conventionnel |
| Biologique |
| Sans arôme | |
| Aromatisé | Chocolat |
| Fruit | |
| Autres saveurs |
| Sachets |
| Pochettes |
| Autre type d'emballage |
| Circuit hors domicile | |
| Circuit de détail | Magasins de proximité |
| Supermarchés et hypermarchés | |
| Magasins de vente en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | À base de noix | |
| À base de céréales | ||
| À base de noix de coco | ||
| À base de racines | ||
| Autre type de produit | ||
| Par catégorie | Conventionnel | |
| Biologique | ||
| Par saveur | Sans arôme | |
| Aromatisé | Chocolat | |
| Fruit | ||
| Autres saveurs | ||
| Par type d'emballage | Sachets | |
| Pochettes | ||
| Autre type d'emballage | ||
| Par canal de distribution | Circuit hors domicile | |
| Circuit de détail | Magasins de proximité | |
| Supermarchés et hypermarchés | ||
| Magasins de vente en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des mélanges de boissons véganes ?
Le marché des mélanges de boissons véganes est estimé à 14,89 milliards USD en 2026 et devrait atteindre 15,61 milliards USD en 2027. Le marché devrait atteindre 21,62 milliards USD d'ici 2032, enregistrant un CAGR de 6,73 % durant la période 2027–2032.
Pourquoi les mélanges de boissons véganes aromatisés connaissent-ils une croissance rapide ?
Les produits aromatisés devraient croître à un CAGR de 11,12 % jusqu'en 2032. Les saveurs localisées, l'amélioration du masquage des notes de protéines végétales et la découverte de produits soutiennent cette croissance.
Quel canal de vente connaît la croissance la plus rapide pour le marché des mélanges de boissons véganes ?
Le circuit on-trade devrait se développer à un CAGR de 9,14 % d'ici 2032. Ce circuit soutient les abonnements, les retours directs des consommateurs et un accès plus large pour les marques de plus petite taille.
Quels sont les principaux obstacles pour les fournisseurs de mélanges de boissons véganes ?
Les problèmes de goût et de texture, les coûts de certification, la volatilité de l'approvisionnement et la gestion rigoureuse des allégations nutritionnelles et véganes demeurent des obstacles importants. Des tests fiables, des étiquettes claires, un approvisionnement stable en ingrédients et une conception de recettes conviviale peuvent contribuer à réduire ces risques.